
Ägypten Strom-EPC-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.02 Milliarden US-Dollar |
| Marktgröße (2026) | 7.49 Milliarden US-Dollar |
| Marktgröße (2031) | 10.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
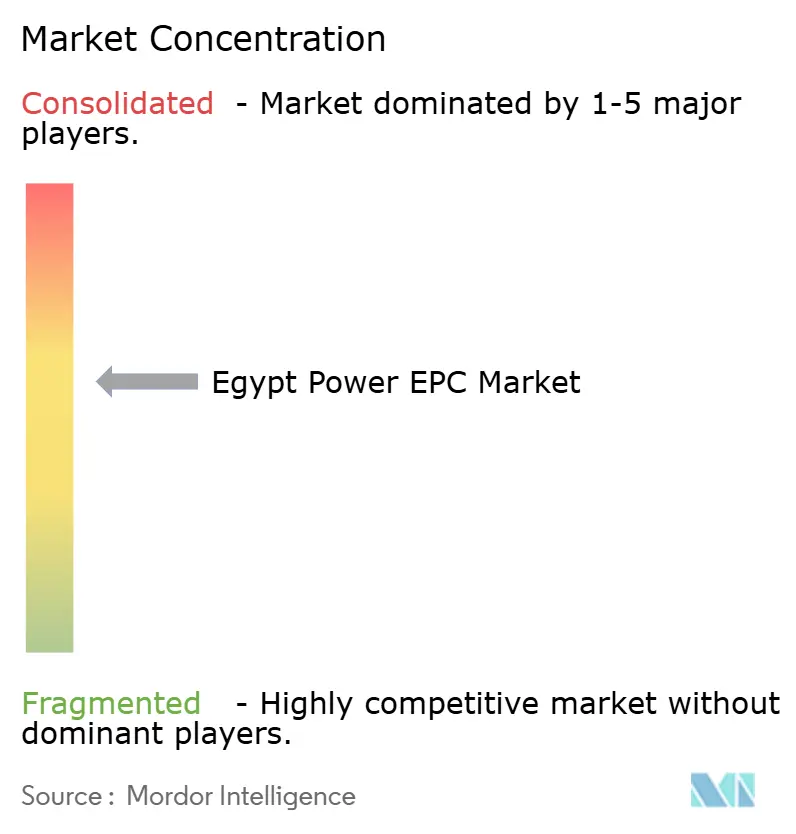
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ägypten Strom-EPC-Marktanalyse von Mordor Intelligence
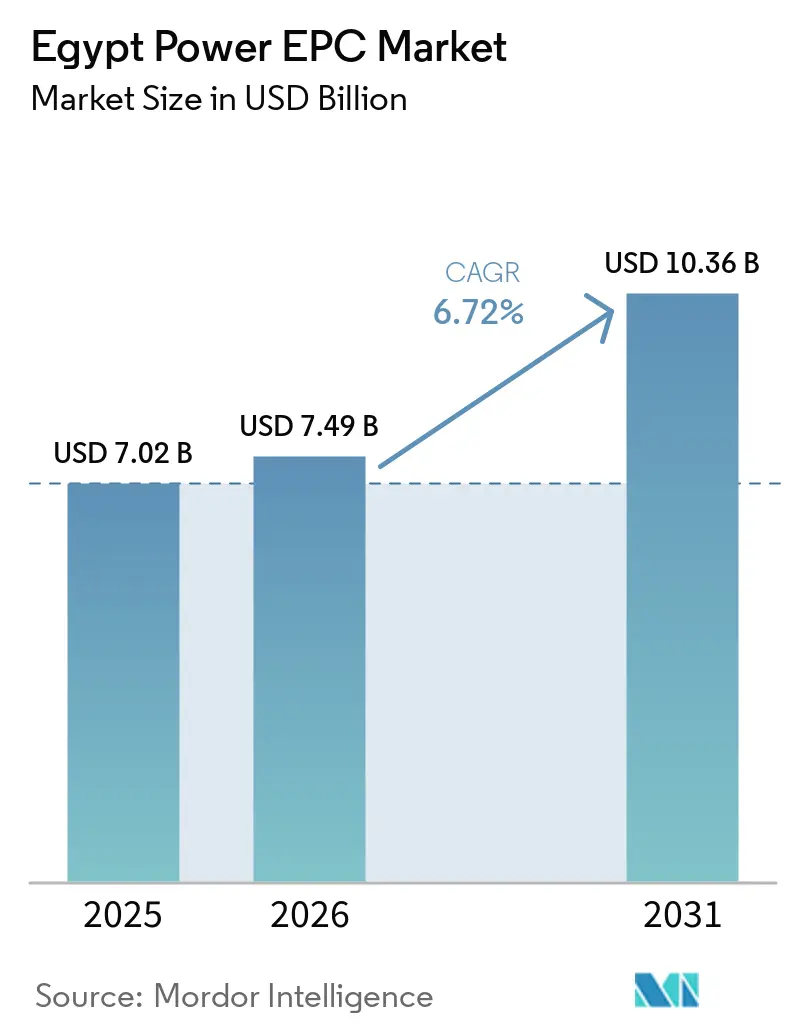
Die Größe des Ägypten Strom-EPC-Marktes wird im Jahr 2026 auf USD 7,49 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 7,02 Milliarden, mit Projektionen für 2031, die USD 10,36 Milliarden zeigen, und wächst mit einer CAGR von 6,72 % über den Zeitraum 2026-2031.
Robuste Regierungspolitik, bevölkerungsgetriebene Stromnachfrage und multilaterale Finanzierung verbinden sich, um den Schwung des ägyptischen Strom-EPC-Marktes aufrechtzuerhalten. Auftragnehmer profitieren von der Integrierten Nachhaltigen Energiestrategie 2035, die bis 2030 einen Anteil erneuerbarer Energiekapazität von 42 % anstrebt und eine kontinuierliche Pipeline aus Solar-, Wind- und Netzprojekten vorantreibt. Devisenschwankungen haben die Kosten für importierte Ausrüstung im Jahr 2024 erhöht, gleichzeitig jedoch die heimische Fertigung beschleunigt und Gemeinschaftsunternehmen angeregt. Die rasche Industrialisierung rund um die Wirtschaftszone des Suezkanals (SCZONE) und die Neue Verwaltungshauptstadt kurbelt den Bau von Eigenstromerzeugungsanlagen an, während grenzüberschreitende HVDC-Verbindungen mit Saudi-Arabien und Europa Ägypten als regionalen Energieknotenpunkt positionieren. Der Wettbewerbsdruck nimmt zu, da die lokalen Schwergewichte Elsewedy Electric und Orascom Construction ihren Marktanteil gegen Siemens, GE und China Energy Engineering verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Stromerzeugungstechnologie führte die thermische Stromerzeugung mit einem Anteil von 86,60 % am ägyptischen Strom-EPC-Markt im Jahr 2025, während erneuerbare Energien bis 2031 voraussichtlich mit einer CAGR von 13,9 % expandieren werden.
- Nach Kapazitätsband entfielen auf Projekte über 500 MW im Jahr 2025 59,30 % der Größe des ägyptischen Strom-EPC-Marktes; Systeme unter 100 MW werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 13,05 % wachsen.
- Nach Endnutzer hielten regulierte Versorgungsunternehmen im Jahr 2025 einen Anteil von 45,10 % am ägyptischen Strom-EPC-Markt, während unabhängige Stromerzeuger voraussichtlich bis 2031 mit einer CAGR von 12,35 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Ägypten Strom-EPC-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatliche Ziele für erneuerbare Energien (ISES 2035) | +2.10% | National, konzentriert in Oberägypten und der Roten-Meer-Küste | Mittelfristig (2-4 Jahre) |
| Starkes Nachfragewachstum durch Bevölkerungswachstum und Industrialisierung | +1.80% | National, mit dem stärksten Wachstum in Groß-Kairo und der Neuen Verwaltungshauptstadt | Kurzfristig (≤ 2 Jahre) |
| Absichtserklärungen zum Export von grünem Wasserstoff treiben neue Kapazität für erneuerbare Energien an | +1.40% | SCZONE, Ain Sokhna, Mittelmeerküste | Langfristig (≥ 4 Jahre) |
| Multilaterale konzessionäre Finanzierung (WB, AfDB, EBRD) | +1.00% | National, Priorität bei der Netzstärkung in den südlichen Regionen | Mittelfristig (2-4 Jahre) |
| Grenzüberschreitende HVDC-Interkonnektoren (KSA, EuroAfrica) | +0.70% | Östliche Wüste (Saudi-Verbindung), Mittelmeerküste (Europa-Verbindung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Ziele für erneuerbare Energien treiben eine beispiellose EPC-Pipeline voran
Ägyptens Ziel, bis 2030 42 % erneuerbare Kapazität zu erreichen, erfordert rund 20 GW neue Installationen, was kumulierten EPC-Aufträgen von USD 15 Milliarden im Betrachtungszeitraum entspricht. Im Jahr 2024 genehmigte die Behörde für neue und erneuerbare Energie (NREA) 3,2 GW Solar- und Windkraft - 180 % über dem Niveau von 2023 -, was auf einen starken regulatorischen Schwung hindeutet. Das Versprechen der Neuen Verwaltungshauptstadt, bis 2028 100 % saubere Energie zu beziehen, untermauert die Nachfrage nach EPC-Paketen für intelligente Stromnetze und Energiespeicherung. Eine verbindliche lokale Wertschöpfungsquote von 30 % gilt nun für erneuerbare Projekte und lenkt die Beschaffung auf Auftragnehmer mit ägyptischen Fertigungspartnern, wodurch Lieferketten neu gestaltet werden. Diese Rahmenbedingungen verankern gemeinsam das mittelfristige Wachstum des ägyptischen Strom-EPC-Marktes.
Bevölkerungswachstum und industrielle Expansion belasten die Netzinfrastruktur
Ägyptens Bevölkerung erreichte 2024 106 Millionen, während die industrielle Stromnachfrage im Jahresvergleich um 8,2 % wuchs und unmittelbaren Druck auf Erzeugungs- und Übertragungsanlagen ausübte.(1) Die Neue Verwaltungshauptstadt allein benötigt 1,2 GW neue Kapazität, und die Fabriken der SCZONE werden bis 2027 800 MW Eigenstromerzeugung benötigen. Übertragungsengpässe südlich von Kairo begrenzen die Einspeisung erneuerbarer Energien; daher sind EPC-Verträge für die Netzmodernisierung im Wert von USD 1,2 Milliarden bis 2026 vorgesehen. Hersteller bestellen zunehmend dezentrale Solar- und Gas-Mikronetze als Absicherung gegen Ausfälle, was das Segment der dezentralen Energieversorgung auf sein aktuelles zweistelliges Wachstum treibt. Diese Dynamiken verstärken kurzfristige Chancen in den Bereichen Erzeugung, Übertragung und Verteilung sowie dezentrale Systeme im ägyptischen Strom-EPC-Markt.
Vereinbarungen zum Export von grünem Wasserstoff schaffen spezialisierte EPC-Chancen
Rahmenvereinbarungen im Wert von mehr als USD 40 Milliarden mit europäischen Abnehmern positionieren Ägypten als künftigen Exporteur von grünem Wasserstoff.(2) AMEA Powers 1,4-GW-Wasserstoffprojekt in Ain Sokhna, das im September 2024 seine Finanzierung abschloss, öffnete ein EPC-Paket im Wert von rund USD 2,8 Milliarden. Die SCZONE hat 7.600 km² für Wasserstoff- und Ammoniakwerke reserviert, was auf ein potenzielles EPC-Volumen von USD 12 Milliarden bis 2030 hindeutet, sobald Absichtserklärungen zu Bauverträgen werden. Projekte erfordern integriertes Engineering für erneuerbare Energien, Entsalzung, Elektrolyse und Speicherung und bevorzugen Unternehmen mit multidisziplinären Qualifikationen. Wasserstoff führt damit einen langfristigen Wachstumsvektor für den ägyptischen Strom-EPC-Markt ein.
Multilaterale Finanzierung beschleunigt Netzmodernisierungsprojekte
Die Nexus-of-Water-Food-and-Energy-Plattform (NWFE) mobilisierte 2024 USD 3,2 Milliarden, darunter ein EBRD-Darlehen über EUR 200 Millionen zur gezielten Netzverstärkung.(3) Das USD 500 Millionen umfassende Ägypten-Stromnetzverstärkungsprojekt der Weltbank, das im März 2024 genehmigt wurde, finanziert Umspannwerks-Upgrades in 14 Gouvernoraten. Konzessionäre Zinssätze senken die Finanzierungskosten um bis zu 300 Basispunkte, machen bisher nicht bankfähige Projekte bankfähig und erweitern den adressierbaren EPC-Pool. Auftragnehmer, die mit den Schutzklauseln und Beschaffungsverfahren multilateraler Institutionen vertraut sind, verschaffen sich einen Wettbewerbsvorteil und tragen zur Stabilisierung des Finanzierungsumfelds des ägyptischen Strom-EPC-Marktes bei.
Grenzüberschreitende Interkonnektoren positionieren Ägypten als regionalen Stromknotenpunkt
Der USD 1,8 Milliarden schwere Ägypten-Saudi-Arabien-HVDC-Link erreichte 2024 den Abschluss des Detailentwurfs und schafft EPC-Bedarf für Seekabel und Umrichterstationen.(4) Mit einer bidirektionalen Kapazität von 3 GW ermöglicht die Leitung Ägypten, überschüssige erneuerbare Energie zu exportieren und in Spitzenlastzeiten Strom zu importieren, wodurch regionale Erzeugungsanlagen optimiert werden. Der EuroAfrica-Interkonnektor mit 2 GW, dessen Kosten auf USD 3,5 Milliarden geschätzt werden und der über Zypern verlaufen wird, schreitet in der Durchführbarkeitsstudie voran und verankert Ägypten weiter im mediterranen Energiehandel. Diese Vorhaben erfordern Fachkenntnisse in HVDC, Seekabel und internationaler Netzsynchronisation und bereichern den Technologiemix im ägyptischen Strom-EPC-Markt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Währungsabwertung verteuert importierte EPC-Vorleistungen | -1.20% | National, alle importabhängigen Projekte betreffend | Kurzfristig (≤ 2 Jahre) |
| Hohes Risiko der Staatsverschuldung erhöht den WACC des Projekts | -0.80% | National, insbesondere Großprojekte betreffend | Mittelfristig (2-4 Jahre) |
| Netzengpässe südlich von Kairo verzögern die Integration erneuerbarer Energien | -0.60% | Oberägypten, Assuan, Gouvernorate am Roten Meer | Mittelfristig (2-4 Jahre) |
| Vorschriften zur lokalen Wertschöpfung schränken die Technologie- und Lieferantenauswahl ein | -0.40% | National, erneuerbare Energien und Netzmodernisierungsprojekte betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsvolatilität stört EPC-Kostenstrukturen und Finanzierung
Das Pfund fiel 2024 von 31 EGP/USD auf 49 EGP/USD, was die Preise für importierte Ausrüstung um rund 58 % anhob. Elsewedy Electric verbuchte Devisenverluste in Höhe von EGP 2,1 Milliarden, und Orascom Construction verhandelte Verträge neu, um das Wechselkursrisiko zu verlagern. Das IWF-Mandat für flexible Wechselkurse impliziert mehr Volatilität und veranlasst EPC-Auftragnehmer, Eskalationsklauseln, Vorauszahlungen und Absicherungen in lokaler Währung anzustreben. Importierte Gasturbinen, Transformatoren und Hochspannungsanlagen repräsentieren noch immer 60-70 % der Investitionskosten, sodass Währungsschwankungen Margen aufzehren und den Finanzierungsabschluss im ägyptischen Strom-EPC-Markt verzögern können.
Engpässe in der Netzinfrastruktur schränken die Integration erneuerbarer Energien ein
Übertragungskorridore südlich von Kairo verfügen nicht über die Kapazität, 1,8 GW kontrahierter erneuerbarer Energien einzuspeisen, was den kommerziellen Betrieb verzögert. Die Aufrüstung der 500-kV-Hauptleitung erfordert USD 1,2 Milliarden und ist mit Verzögerungen bei der Grundstücksbeschaffung konfrontiert, die die Zeitpläne um 12-18 Monate gestreckt haben. Projektentwickler berücksichtigen nun die Anschlussunsicherheit in ihren Cashflow-Modellen, was den Betriebskapitalbedarf erhöht und einige Stromabnahmeverträge über ihre netzbereiten Termine hinausschiebt. Spezialisierte EPC-Unternehmen für Übertragung und Verteilung gewinnen Chancen, aber die Gesamtmarktgeschwindigkeit verlangsamt sich, bis Engpässe beseitigt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stromerzeugungstechnologie: Thermische Dominanz sieht sich durch erneuerbare Energien herausgefordert
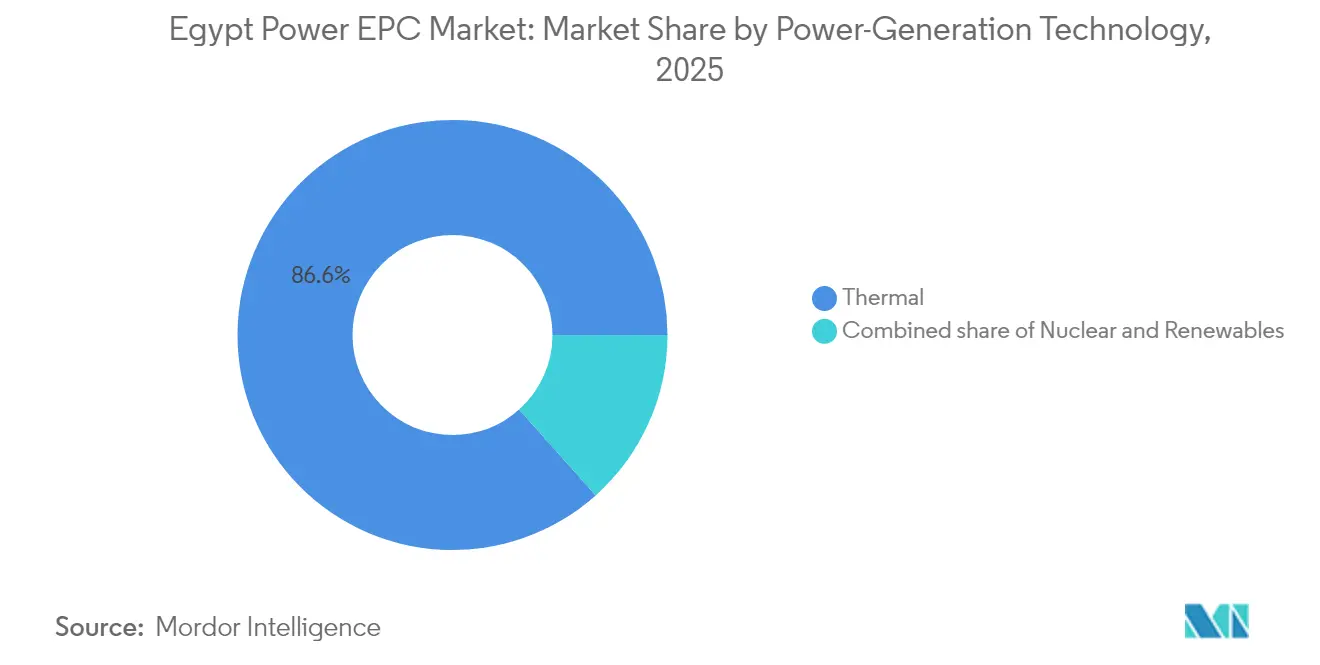
Thermische Anlagen hielten im Jahr 2025 einen Marktanteil von 86,60 % am ägyptischen Strom-EPC-Markt, gestützt durch reichlich vorhandenes Erdgas und den 14,4-GW-Kombikraftwerkkomplex von Siemens AG. Die Kernkraft gewinnt durch das 25 Milliarden USD-Projekt El Dabaa von Rosatom an Bedeutung – Ägyptens größter Einzel-EPC-Vertrag. Die Kapazität erneuerbarer Energien wird jedoch voraussichtlich mit einer jährlichen Rate von 13,9 % wachsen, angetrieben durch politische Zielvorgaben sowie außergewöhnliche Solar- und Windressourcen. Der 1,65-GW-Solarpark Benban bewies die Finanzierbarkeit von Solarenergie im Versorgungsmaßstab, während die im Januar 2025 an PowerChina vergebene Auftrag für einen 1,1-GW-Windpark am Suezkanal das anhaltende Interesse ausländischer Investoren unterstreicht. Im Zeitraum 2026–2031 werden erneuerbare Energien stetig größere Anteile am ägyptischen Strom-EPC-Markt gewinnen und thermische Spezialisten dazu zwingen, ihr Angebot zu diversifizieren.
Der Engineering-Umfang entwickelt sich entsprechend weiter: Thermische Auftragnehmer investieren zunehmend in Emissionskontrollen und Effizienzsteigerungen, während sich Spezialisten für erneuerbare Energien auf die Bündelung von Speicherlösungen und die Einhaltung von Netzanschlussbedingungen konzentrieren. Kern-EPC führt zu langfristigen Cashflow-Zeitplänen und strengen Sicherheitsnormen, was die Kompetenzanforderungen innerhalb des ägyptischen Strom-EPC-Marktes erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kapazitätsband: Großprojekte treiben den Wert, während dezentrale Systeme am schnellsten wachsen
Projekte über 500 MW erfassten im Jahr 2025 59,30 % der Größe des ägyptischen Strom-EPC-Marktes, angeführt von Megaanlagen wie El Dabaa und dem dreistandörtigen Komplex von Siemens. Diese Vorhaben erfordern tiefgreifende Projektmanagementfähigkeiten, Schwerlastlogistik und große, qualifizierte Belegschaften, die nur wenige ausgewählte Auftragnehmer bereitstellen können. Das Kapazitätsband von 100-499 MW gedeiht bei Windparks im Golf von Suez, wo die Skalierung Netzintegration und Bankfähigkeit ausbalanciert.
Systeme unter 100 MW verzeichnen mit einer CAGR von 13,05 % bis 2031 das höchste Wachstum, obwohl ihr Wert geringer ist. Industriekunden nutzen die im Jahr 2024 erlassenen Nettomessungsregeln, um Aufdach-PV- und Gas-Kraft-Wärme-Kopplungsanlagen zu installieren und so ihre Energiekosten zu senken und die Versorgungszuverlässigkeit zu erhöhen. Abgelegene Resorts und Gemeinden an der Roten-Meer-Küste setzen Mikronetze ein, die PV, Batterien und Diesel-Notstrom integrieren. Spezialisierte Systemintegratoren erschließen damit eine lebhafte Nische der dezentralen Energieversorgung innerhalb des ägyptischen Strom-EPC-Marktes.
Nach Endnutzer: Regulierte Versorgungsunternehmen führen, während unabhängige Stromerzeuger beschleunigen
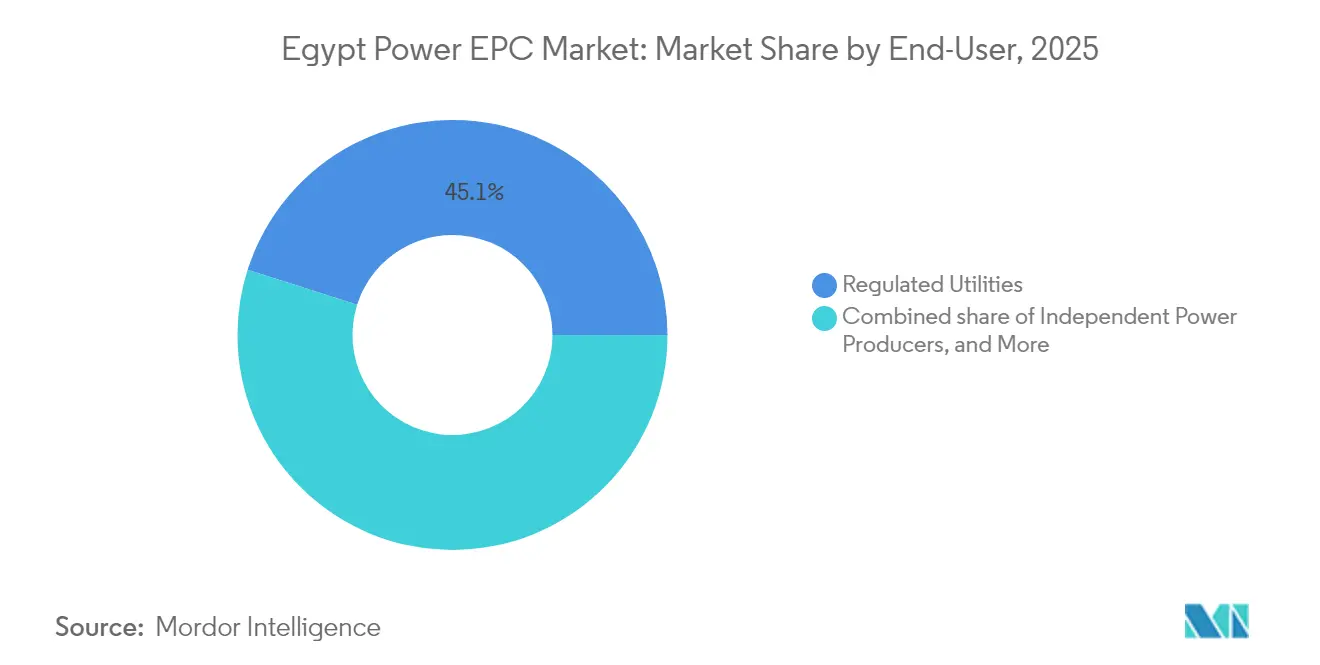
Regulierte Versorgungsunternehmen, hauptsächlich Tochtergesellschaften der Ägyptischen Elektrizitätsholdinggesellschaft, entfallen auf 45,10 % der aktuellen EPC-Nachfrage durch zentralisierte Beschaffung und staatliche Garantien. Ihre Netzmodernisierungs- und Erzeugungsprojekte bieten stabile Cashflows, beinhalten jedoch starre Ausschreibungsprozesse. Unabhängige Stromerzeuger weisen mit einer CAGR von 12,35 % das schnellste Wachstum auf, da Ägypten die Beteiligung des privaten Sektors ausweitet. Wettbewerbliche Ausschreibungen im Rahmen des Rahmens für erneuerbare Energien ziehen unabhängige Stromerzeuger wie ACWA Power, Masdar und AMEA Power an, die alle von bankfähigen Stromabnahmeverträgen angelockt werden.
Industrielle Eigenstromerzeugungskunden gewinnen an Bedeutung, da Fabriken Selbstversorgung anstreben. Elsewedy Electric und Arab Contractors haben maßgeschneiderte Schlüsselfertig-Angebote für diese Gruppe entwickelt und bündeln Finanzierungs- und Betriebs- sowie Wartungsdienstleistungen. Öffentliche Einrichtungen, einschließlich der Behörde für neue Stadtgemeinden, verzeichnen eine stabile Nachfrage; Haushaltsbeschränkungen dämpfen jedoch das Wachstum. Gemeinsam diversifizieren diese Muster die Einnahmequellen im ägyptischen Strom-EPC-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Groß-Kairo und das Nildelta entfallen auf rund 39,20 % des EPC-Wertes, gestützt auf die Kombikraftwerke von Siemens und laufende Netzdigitalisierungsprogramme. Die Neue Verwaltungshauptstadt allein befiehlt Strominvestitionen von USD 800 Millionen und strebt bis 2028 eine 100-prozentige Versorgung aus erneuerbaren Energien an, was Verträge für intelligente Stromzähler, Aufdach-PV und Batterieenergiespeichersysteme (BESS) eröffnet. Oberägypten bildet das Herz der erneuerbaren Energien und beherbergt den Solarpark Benban sowie geplante Windparks in Assuan und an der Roten-Meer-Küste. Hohe Sonneneinstrahlung und unbebautes Land begünstigen Großprojekte, obwohl Übertragungsaufrüstungen entscheidend bleiben.
Die SCZONE am Suezkanal ist Ägyptens industrielles Kraftzentrum. Ihr Wasserstoffkorridor reserviert 7.600 km² für Elektrolyseure und Ammoniakwerke im Wert von USD 12 Milliarden bis 2030. Der EPC-Umfang umfasst Hafenaufrüstungen, Entsalzung und Hochkapazitätsleitungen und belohnt multidisziplinäre Auftragnehmer. Küstengouvernorate profitieren von grenzüberschreitenden Verbindungen: Die Ägypten-Saudi-Arabien-HVDC-Route verstärkt die Arbeiten in der östlichen Wüste, während der EuroAfrica-Vorschlag die mediterrane Nachfrage nach EPC für Umrichterstationen erhöht.
Die ressourcengetriebene Streuung verschiebt die historische Konzentration im Niltal in Richtung Grenzzonen. Auftragnehmer passen sich an abgelegene Logistik, Wüstenklima und maritime Arbeiten an, verbreitern ihr Fachwissen und stärken die geografische Diversifizierung innerhalb des ägyptischen Strom-EPC-Marktes.
Regulatorisches Umfeld
Die EPC-Aktivitäten im ägyptischen Energiesektor unterliegen dem Elektrizitätsgesetz Nr. 87 von 2015 und seinen Durchführungsverordnungen, die Lizenzierung, Marktrollen und den Weg zu einer wettbewerbsfähigeren Struktur unter unabhängiger Aufsicht definieren. Die Egyptian Electric Utility and Consumer Protection Regulatory Agency (EgyptERA) ist die primäre Regulierungsbehörde für die Lizenzierung und Überwachung von Stromerzeugung, -übertragung und -verteilung, während das Ministry of Electricity and Renewable Energy (MOEE) die Sektorpolitik festlegt und die Egyptian Electricity Holding Company (EEHC) die Umsetzung durch den staatlichen Versorger verankert.
Die Entwicklung von Erneuerbare-Energien-Projekten wird durch die Integrated Sustainable Energy Strategy (ISES 2035) und den institutionellen Rahmen unter Führung der New and Renewable Energy Authority (NREA) geprägt. Zu den jüngsten politischen Ankerpunkten zählen das Gesetz Nr. 11 von 2022, das das NREA-Gründungsgesetz und das Gesetz zur erneuerbaren Stromerzeugung von 2014 änderte, um die Beteiligung des Privatsektors zu erleichtern, sowie das Präsidialdekret Nr. 628 von 2024, mit dem 350 Quadratkilometer im Gouvernement Rotes Meer der NREA für Erneuerbare-Energien-Projekte zugewiesen wurden. Dies unterstützt eine größere Pipeline an Standortprojekten für Wind- und Solarenergie und damit verbundene EPC-Arbeiten für Netzanschlüsse.
Wettbewerbslandschaft
Der ägyptische Strom-EPC-Markt weist eine moderate Konzentration auf. Lokale Schwergewichte Elsewedy Electric und Orascom Construction nutzen inländische Lieferketten und Regierungsbeziehungen. Siemens und GE sichern sich Schlüsselfertigverträge, indem sie fortschrittliche Turbinen mit Projektfinanzierung bündeln, wie durch das 14,4-GW-Megaprojekt demonstriert, das die Lieferzeit auf 27 Monate verkürzte und 6.000 ägyptische Arbeitskräfte ausbildete. Chinesische Marktteilnehmer, angeführt durch PowerChinas 1,1-GW-Auftrag am Suezkanal, intensivieren den Wettbewerb durch niedrigere Investitionskosten und Lieferantenfinanzierung.
Vorschriften zur lokalen Wertschöpfung von 30 % für erneuerbare Energien begünstigen ägyptische Hersteller von Kabeln, Türmen und Tiefbauarbeiten. Das Währungsrisiko verdrängt Anbieter mit geringen Margen und verschafft Unternehmen mit Absicherungsprogrammen und Einnahmen in Hartwährung einen Vorteil. Strategische Allianzen nehmen zu: Elsewedy kooperiert mit Schneider für intelligente Stromnetze, und Orascom arbeitet mit Rosatom für nukleare Tiefbauarbeiten zusammen. Nischenfirmen, die auf Speicherung, Mikronetze und Wasserstoff-Balance-of-Plant spezialisiert sind, behaupten verteidigungsfähige Positionen, während sich die ägyptische Strom-EPC-Branche weiterentwickelt.
Marktführer der Ägypten Strom-EPC-Branche
-
Siemens AG
-
Mitsubishi Corp (Mitsubishi Hitachi Power Systems)
-
AMEA Power LLC
-
ElSewedy Electric Co -
-
General Electric Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die aktive Verschiebung der Beschaffung hin zu hybriden erneuerbaren Energien und Flexibilitätsanlagen erweitert den EPC-Umfang über reine Erzeugungspakete hinaus. Im Juni 2026 sicherte sich Sterling and Wilson Renewable Energy über ein 50:50-Joint-Venture mit Hassan Allam Construction einen EPC-Vertrag im Wert von 560 Millionen USD für das 1.000-MWac-Solarprojekt West Minya, das ein 600-MWh-BESS umfasst. Das Ministry of Electricity and Renewable Energy hob zudem gleichzeitige Ergänzungen hervor, die 1.000 MW an erneuerbaren Energien mit 600 MWh Speicherkapazität kombinieren (einschließlich einer 270-MW-Erweiterung in Benban).
Netzverstärkung und -modernisierung bleiben zentral für die Umwandlung vertraglich gesicherter erneuerbarer Energien in tatsächlich gelieferte Energie, sodass Umspannwerke, Hochspannungsleitungen und Steuerungsupgrades neben Anlagenmodernisierungen der Versorger in der unmittelbaren EPC-Pipeline bleiben. Die im März 2024 erfolgte Genehmigung eines Netzverstärkungsprojekts über 500 Millionen USD durch die Weltbank sowie die EBWE-Finanzierung im Rahmen der NWFE-Plattform unterstützen Übertragungs- und Umspannwerksarbeiten über mehrere Gouvernements hinweg, was EPC-Unternehmen mit Erfahrung in multilateraler Beschaffung und Schutzmaßnahmen begünstigt. Neubauchancen ergeben sich zudem durch bankfähige PPAs und von IPPs geführte Erneuerbare-Energien-Projekte, wie den PPA von ENGIE mit EETC vom März 2026 für ein 900-MW-Windprojekt nahe Ras Shokeir, sowie durch mit der SCZONE verbundene Energieinfrastruktur für Wasserstoff- und Industrielasten, bei denen EPC-Pakete erneuerbare Energien, Stromabtransport und Standortversorgung zusammenfassen.
Aktuelle Branchenentwicklungen
- Juni 2026: Sterling and Wilson Renewable Energy (SWREL) und Hassan Allam Construction sicherten sich im Rahmen eines 50:50-Joint-Ventures einen EPC-Vertrag im Wert von 560 Millionen USD für das 1.000-MWac-Solarprojekt West Minya, das ein 600-MWh-Batteriespeichersystem umfasst. Der Auftrag verstärkt die Verschiebung hin zu Solar-plus-Speicher-EPC-Paketen in Ägypten und erweitert den Umfang um Speicherintegration, Netzkonformität und Inbetriebnahmefähigkeiten.
- April 2026: GE Vernova erhielt von der Middle Delta Electricity Production Company einen Auftrag zur Modernisierung der Kraftwerke Banha und Nubaria mittels Advanced-Gas-Path-Technologie, zusammen mit mehrjährigen Serviceverträgen. Die Arbeiten erweitern die Nachfrage nach EPC- und Stillstandsmanagement-Leistungen im Zusammenhang mit Lebensdauerverlängerung und Effizienzsteigerungen bestehender thermischer Anlagen und unterstützen so die Erzeugungszuverlässigkeit, während erneuerbare Energien- und Netzprojekte skalieren.
- September 2024: AMEA Power erreichte den finanziellen Abschluss (Financial Close) für sein 1,4-GW-Grünwasserstoffprojekt in Ain Sokhna und eröffnete damit ein umfangreiches, integriertes EPC-Paket, das erneuerbare Energien, Entsalzung, Elektrolyse, Speicherung und Exportinfrastruktur umfasst. Dieser Meilenstein stärkte die mit der SCZONE verbundene Pipeline, in der EPC-Auftragnehmer im Energiebereich um die multidisziplinäre Ausführung von Balance-of-Plant-Arbeiten und komplexe Schnittstellen konkurrieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der ägyptische Strom-EPC-Markt als der Wert der Engineering-, Beschaffungs- und Bauleistungen definiert, die für Stromerzeugungsanlagen sowie Übertragungs- und Verteilungsnetzprojekte innerhalb Ägyptens erbracht werden.
Ausschlüsse aus dem Umfang: Wir schließen routinemäßigen Betrieb und Wartung, reine Geräteverkäufe ohne EPC-Umfang sowie vorgelagerte Kraftstoffinfrastruktur aus, die nicht Teil des Baus von Stromanlagen ist.
Segmentierungsübersicht
- Nach Stromerzeugungstechnologie
- Thermisch
- Nuklear
- Erneuerbare Energien
- Nach Kapazitätsband
- Bis zu 100 MW (dezentrale Energieressourcen, Mikronetz)
- 100 bis 499 MW
- Über 500 MW
- Nach Endnutzer
- Regulierte Versorgungsunternehmen
- Unabhängige Stromerzeuger
- Industrielle Eigenstromerzeugung
- Öffentlicher Sektor und Staatsunternehmen
- Nach Stromübertragung und -verteilung (Qualitative Analyse)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Projekt- und Nachfragekontext zu erstellen, der den EPC-Umsätzen in Ägypten zugrunde liegt. Wir stützten uns hauptsächlich auf öffentliche Quellen wie Statistiken zur Stromkapazität und -erzeugung von Behörden wie der IEA, Projekt- und Sektoraktualisierungen der IRENA sowie makroökonomische Indikatoren der Weltbank und des IWF.
Um die Annahmen zu verankern, haben wir auch Veröffentlichungen von Regulierungsbehörden und Ministerien (wie nationale Energiestrategienotizen), Ankündigungen von Versorgungsunternehmen und Entwicklern sowie Unternehmensberichte und Investorenpräsentationen zu vergebenen Verträgen und Fertigstellungszeitplänen ausgewertet. Bei Bedarf nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Vertrags- und Ausschreibungsdatenbank, um Auftragswerte und den Zeitpunkt wichtiger Pakete zu überprüfen. Diese Desk-Research-Quellen sind illustrativ; wir haben zusätzlich weitere öffentliche Referenzen herangezogen, um spezifische Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um das zu testen, was die Desk-Daten nicht bestätigen konnten – insbesondere die Aufteilung des EPC-Umfangs zwischen Erzeugung und Netzarbeiten, typische Vertragsstrukturen sowie die Geschwindigkeit, mit der sich die Preise für wichtige Kostenpositionen verändern. Wir sprachen mit EPC-Auftragnehmern, Projektträgern, Ingenieurbüros und Lieferkettenakteuren in ganz Ägypten und überprüften die Eingaben erneut, wenn es zeitliche Diskrepanzen zwischen Auftragsvergaben, Finanzierungsabschluss und der Ausführung vor Ort gab.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | CXOs: 16 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 40 % |
| Kleinere Akteure: 20 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der Ägyptens Stromausbauprojekte mit dem EPC-Wert verknüpft, wobei Kapazitätszuwächse, Netzausbauprogramme und typische EPC-Kostenbandbreiten zur Rekonstruktion des jährlichen Umsatzpools herangezogen werden. Das Modell wurde anschließend mit selektiven Bottom-up-Überprüfungen einem Stresstest unterzogen, einschließlich der Stichprobenerhebung aktueller Projektaufträge, der Verwendung beobachteter Vertragswerte und der Anwendung realistischer Ausführungsphasen, bevor die Endwerte angepasst wurden.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Pipeline neuer Erzeugungskapazitäten nach Technologie, Investitionspläne für Übertragungs- und Verteilungsnetze, Anzahl der vergebenen und in Ausführung befindlichen Projekte, typische EPC-Umfangsaufteilung zwischen Hoch-, Elektro- und Nebenanlagen sowie Änderungen bei importabhängigen Gerätekosten, die die EPC-Preisgestaltung beeinflussen können. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache Regressionsbetrachtung von Treibern wie dem Wachstum der Stromnachfrage, geplanten Kapazitätszuwächsen und öffentlichen Investitionsabsichten, und bestätigten anschließend den endgültigen Pfad durch Expertenerwartungen, die während der Interviews gesammelt wurden. Wenn Projektwerte nicht offengelegt wurden, wurden Lücken mithilfe vergleichbarer Projektbenchmarks und konservativer Umfangsannahmen geschlossen und mit primärem Feedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand mehrerer Signale trianguliert, und ungewöhnliche Sprünge wurden vor der Freigabe zur zweiten Überprüfung markiert. Wir verglichen die modellierten Marktgesamtwerte mit unabhängigen Indikatoren wie angekündigten Aufträgen, sichtbarer Bautätigkeit sowie Investitions- und Kapazitätstrends auf Länderebene. Wir überprüften auch, ob der implizierte EPC-Wert pro MW oder pro Netz-km innerhalb eines realistischen Rahmens blieb.
Die Arbeit durchläuft mehrstufige Analytikerprüfungen, und Folgegespräche werden ausgelöst, wenn eine große Abweichung zwischen Desk-Indikatoren und Interview-Feedback besteht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wichtige politische, währungs- oder projektbezogene Auftragsereignisse die Prognose wesentlich verändern. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des ägyptischen Strom-EPC-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den ägyptischen Strom-EPC-Markt stimmen nicht immer überein, da Teams möglicherweise unterschiedliche Arbeitsumfänge berücksichtigen, unterschiedliche Basisjahre verwenden oder Preise und Währungszeitpunkte auf ihre eigene Weise behandeln. Unterschiede können auch daher rühren, wie jedes Modell die Projektphasen behandelt, insbesondere wenn Aufträge angekündigt werden, die Ausführung sich jedoch über mehrere Jahre erstreckt.
Auftragsankündigungen, Ausschreibungs-Tracker und Plausibilitätsprüfungen des EPC-Werts pro MW werden verwendet, um die Schätzung von Mordor Intelligence mit dem in Einklang zu halten, was tatsächlich in Ägypten beauftragt und ausgeführt wird, anstatt angrenzende Ausgaben einzubeziehen, die außerhalb der EPC-Lieferung liegen. Ein weiterer häufiger Treiber von Abweichungen ist der Umfang, da einige Schätzungen langfristige Betriebsführung, Eigentümerkosten oder breitere Bautätigkeiten in dieselbe Zahl einbeziehen, was den Gesamtwert schnell aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,02 Milliarden USD (2025) | |
| Branchen-Datenbank A | 3,36 Milliarden USD (2024) | Verwendet einen früheren aktuellen Jahrespunkt und scheint EPC mit EPC plus Betriebsführung im gleichen Umfang zu bündeln, was die Grenze verschieben und auch die Erfassung der mehrjährigen Projektausführung in den jährlichen Marktwert verändern kann. |
| Marktpublikation B | 714,67 Milliarden USD (2023) | Die angegebene Zahl ist nicht mit der typischen Wirtschaftlichkeit ägyptischer Stromprojekte vereinbar und spiegelt wahrscheinlich ein Umfangs- oder Einheitenproblem wider, wie etwa die Vermischung breiterer Strombauprojekte, Eigentümerkosten oder eine andere Währungs- oder Skalierungskonvention, die nicht auf EPC-Umsätze normiert ist. |
Die Streuung der drei Zahlen ist hauptsächlich darauf zurückzuführen, was als EPC gezählt wird und wie Zeitpunkt und Einheiten gehandhabt werden. Indem der Markt an offengelegte Aufträge, realistische Ausführungsphasen sowie praktische Preis- und Währungsüberprüfungen gebunden wird, liefert der Ansatz eine Zahl, die sich leichter auf klare Treiber zurückführen und von Jahr zu Jahr konsistent aktualisieren lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ägyptischen Strom-EPC-Marktes?
Die Größe des ägyptischen Strom-EPC-Marktes beläuft sich im Jahr 2026 auf USD 7,49 Milliarden und wird bis 2031 voraussichtlich auf USD 10,36 Milliarden steigen.
Welches Technologiesegment expandiert in Ägypten am schnellsten?
Erneuerbare Energien-EPC, insbesondere Solar- und Windkraft, wächst bis 2031 mit einer CAGR von 13,9 % aufgrund des Ziels von 42 % sauberer Kapazität.
Wie wirkt sich die Währungsvolatilität auf EPC-Projekte aus?
Die Abwertung des ägyptischen Pfunds hat die Kosten für importierte Ausrüstung im Jahr 2024 um rund 58 % erhöht und Auftragnehmer dazu veranlasst, Absicherungsmaßnahmen zu ergreifen und Vertragsbedingungen neu zu verhandeln.
Wo befinden sich die wichtigsten geografischen Schwerpunkte für neue EPC-Aufträge?
Groß-Kairo für Netzaufrüstungen, Oberägypten für erneuerbare Energien im Versorgungsmaßstab und die Wirtschaftszone des Suezkanals für Wasserstoffinfrastruktur führen die aktuellen Chancen an.
Welche Endnutzergruppe weist das höchste Wachstum auf?
Unabhängige Stromerzeuger sind die am schnellsten wachsende Kundengruppe und expandieren mit einer CAGR von 12,35 % auf der Grundlage wettbewerblicher Ausschreibungen für erneuerbare Energien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
