
Marktgröße und Marktanteil – Kühlkettenlogistik in Ägypten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
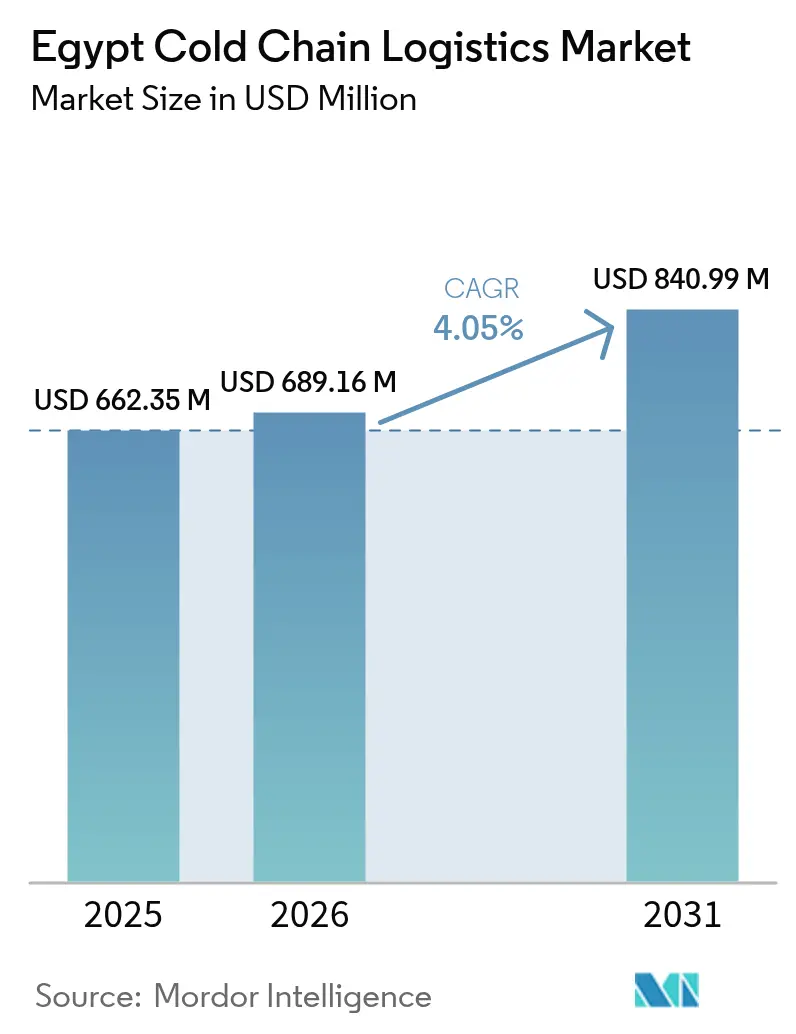
| Marktgröße im Basisjahr (2025) | 662.35 Millionen US-Dollar |
| Marktgröße (2026) | 689.16 Millionen US-Dollar |
| Marktgröße (2031) | 840.99 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.05 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kühlkettenlogistik in Ägypten durch Mordor Intelligence
Die Marktgröße für Kühlkettenlogistik in Ägypten wird im Jahr 2026 auf 689,16 Millionen USD geschätzt, ausgehend von einem Wert von 662,35 Millionen USD im Jahr 2025, mit Projektionen für 2031, die 840,99 Millionen USD zeigen, und einem Wachstum mit einer CAGR von 4,05 % über den Zeitraum 2026–2031. Dieses Marktgrößenwachstum wird durch rekordverdächtige verarbeitete Lebensmittelexporte, eine zweistellige Expansion im Pharmasektor und beständige staatliche Investitionen in Logistikkorridore angetrieben, die Afrika, Europa und Asien verbinden. Ägyptens Lage am Suezkanal, kombiniert mit dem Nationalen Einheitlichen Schalter für die Erleichterung des Außenhandels (Nafeza), der nun 95 % der Ein- und Ausfuhren abdeckt, verkürzt die Zollabfertigungszeiten und zieht globale Logistikakteure an[1]English Ahram, "Präsident Sisi weist Regierung an, Ägypten zu einem internationalen Logistikdrehkreuz zu machen," Ahram.org.eg. Private Betreiber erweitern ihr Angebot an Kühllagerraum der Klasse A rasch, während die Einführung von IoT-Temperaturüberwachungssystemen die Echtzeit-Qualitätskontrolle vorantreibt und die Verderbsraten senkt. Allerdings dämpfen die Störungen im Roten Meer, die die Suezkanal-Einnahmen im Jahr 2024 um 60 % senkten, volatile Energiepreise und Devisenknappheit, die importierte Kühlausrüstung verteuert, den Gesamtimpuls.
Wichtigste Erkenntnisse des Berichts
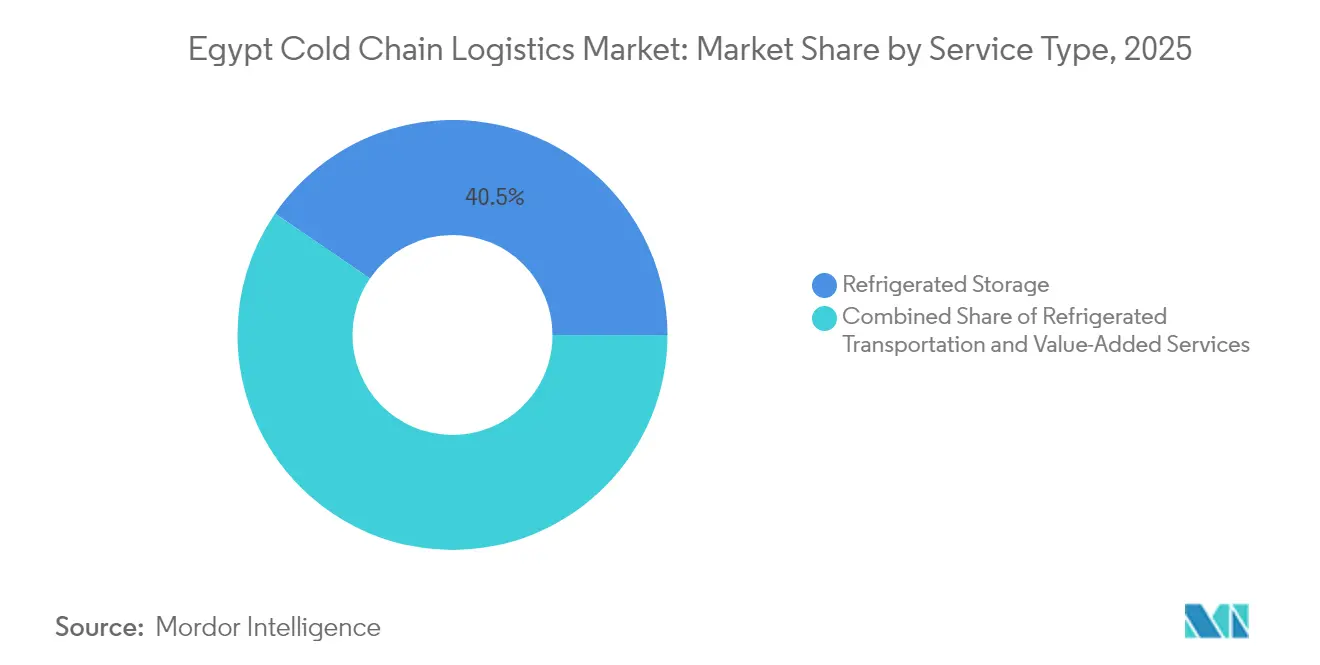
- Nach Servicetyp führte die Kühllagerhaltung im Jahr 2025 mit einem Marktanteil von 40,45 % am Markt für Kühlkettenlogistik in Ägypten, während Mehrwertdienste bis 2031 voraussichtlich eine CAGR von 4,12 % verzeichnen werden.
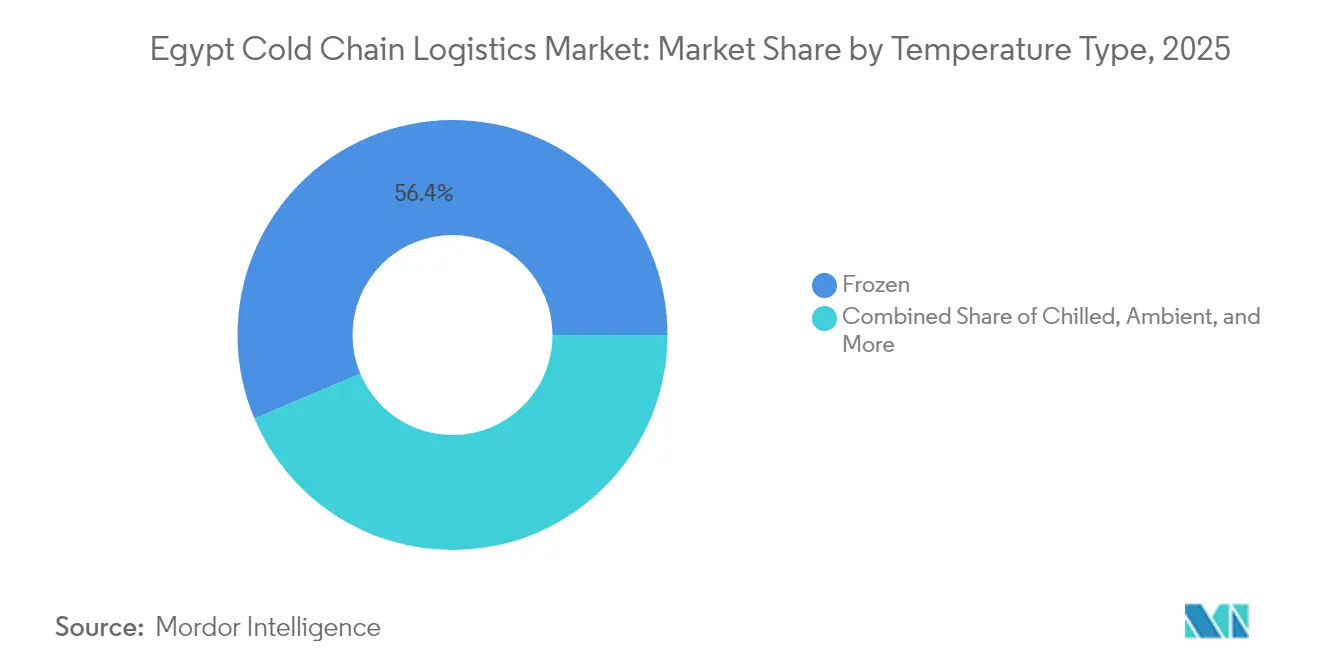
- Nach Temperaturtyp entfiel auf das Segment Gefroren (−18 °C bis 0 °C) im Jahr 2025 ein Anteil von 56,35 % an der Marktgröße für Kühlkettenlogistik in Ägypten; Kühlgut-Anwendungen (0 °C bis 5 °C) werden bis 2031 voraussichtlich mit einer CAGR von 4,88 % expandieren.
- Nach Anwendung hielt Fleisch & Geflügel im Jahr 2025 einen Marktanteil von 27,45 % am Markt für Kühlkettenlogistik in Ägypten; Fertiggerichte werden voraussichtlich das schnellste Wachstum mit einer CAGR von 4,11 % zwischen 2026 und 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und -erkenntnisse – Kühlkettenlogistik in Ägypten
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Veränderte Verbraucherpräferenz für frische und gefrorene Lebensmittel | +0.8% | National – Kairo, Alexandria, Gizeh | Mittelfristig (2–4 Jahre) |
| Steigende pharmazeutische Kühlkettennnachfrage | +1.2% | Kairo und Alexandria | Kurzfristig (≤ 2 Jahre) |
| Staatliche Investitionen in Logistikkorridore und Binnenhäfen | +0.9% | Wirtschaftszone Suezkanal, Port Said | Langfristig (≥ 4 Jahre) |
| Einsatz von IoT-gestützten Temperaturüberwachungssystemen | +0.6% | Großstädte | Mittelfristig (2–4 Jahre) |
| Suezkanal-Freizoneninitiative zur Etablierung als MENA-Reexport-Drehkreuz | +0.7% | Wirtschaftszone Suezkanal | Langfristig (≥ 4 Jahre) |
| Anstieg der Exporte verarbeiteter Lebensmittel | +1.0% | Küstenexport-Drehkreuze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veränderte Verbraucherpräferenz für frische und gefrorene Lebensmittel
Die Exporte verarbeiteter Lebensmittel stiegen im Jahr 2024 auf 6,1 Milliarden USD, ein jährlicher Anstieg von 21 %, der Ägyptens wachsende Rolle als Lebensmittelverarbeitungsdrehkreuz unterstreicht. Die Exporte gefrorener Kartoffeln allein stiegen um 923 %, was die Zuverlässigkeit des ägyptischen Marktes für Kühlkettenlogistik bei der Erfüllung strenger Qualitätsstandards belegt. Arabische Länder nehmen 54 % der ausgehenden Mengen ab, während die Europäische Union und die Vereinigten Staaten hochmargige Absatzmärkte darstellen. Die Agrarninitiative „Zukunft Ägyptens” rüstet neue Getreidesilos mit Kühlstufen aus, was die politische Unterstützung für temperaturgesteuerte Infrastruktur signalisiert[2]Staatlicher Informationsdienst, "Präsident El-Sisi eröffnet die Erntesaison 2024 von 'Ägyptens Zukunft'," Sis.gov.eg. Städtische Verbraucher verlagern sich zudem auf Produkte mit längerer Haltbarkeit und stärken damit die Nachfrage nach gekühlten und gefrorenen Vertriebsnetzen in Sekundärstädten.
Steigende pharmazeutische Kühlkettennachfrage
Der Pharmaumsatz stieg im Jahr 2024 gegenüber dem Vorjahr um 42 % auf 292 Milliarden EGP (5,7 Milliarden USD), begünstigt durch Preisgenehmigungen der Ägyptischen Arzneimittelbehörde und eine Verringerung des Arzneimittelmangels. Die Anforderungen der Guten Vertriebspraxis (Good Distribution Practice, GDP) schreiben eine kontinuierliche Temperaturüberwachung für Biologika und Impfstoffe vor und heben damit die Servicestandards im ägyptischen Markt für Kühlkettenlogistik. CACC Cargolinx erlangte die IATA-CEIV-Pharma-Zertifizierung für sein 10.000 m² großes Terminal am Internationalen Flughafen Kairo und setzte damit einen Maßstab für GDP-konforme Einrichtungen. Der globale Gesundheitslogistikplan der DHL Group in Höhe von 2 Milliarden EUR (2,08 Milliarden USD) sieht neue GDP-Drehkreuze und temperaturgesteuerte Flotten vor, die die lokale Kapazität stärken werden. Steigende Biologika-Volumina und Ägyptens regionale Exportambitionen übersetzen sich daher in erstklassige Vertragsopportunitäten für spezialisierte Kühlkettenoperateure.
Staatliche Investitionen in Logistikkorridore und Binnenhäfen
Der Staat stellte 153 Millionen USD für den Aufbau von Getreideumschlagsanlagen und 20 Hochkapazitätssilos innerhalb der Wirtschaftszone Suezkanal bereit und festigte damit seine Strategie, ein regionales Umschlagszentrum zu werden. Hutchison Ports verpflichtete sich zu Investitionen von 700 Millionen USD in neue Terminals in Sokhna und Alexandria, wobei allein Sokhna eine jährliche Kapazität von 1,7 Millionen TEU hinzufügt. DP World schließt ein Logistikdrehkreuz im Wert von 80 Millionen USD ab, das multimodale Ströme entlang des Roten-Meer-Korridors rationalisieren soll. Diese Projekte verkürzen in Kombination mit der durchgängigen digitalen Zollabfertigung von Nafeza die Liegezeiten für temperatursensible Fracht und erweitern die Gesamtkapazität des ägyptischen Marktes für Kühlkettenlogistik.
Einsatz von IoT-gestützten Temperaturüberwachungssystemen
Cloud-verbundene Sensoren erreichen jetzt eine Upload-Erfolgsrate von 98,35 % und eine Datenlatenzeit von 0,64 Sekunden, was Echtzeit-Eingriffe bei Temperaturabweichungen ermöglicht[3]MDPI-Autoren, "Blockchain-basiertes mobiles IoT-System mit konfigurierbaren Sensormodulen," Mdpi.com. Deep-Learning-Algorithmen, die auf energiesparenden Mikrocontrollern ausgeführt werden, liefern eine Genauigkeit von 92 % bei der Erkennung von Kühlraumanomalien, die die Wirksamkeit von Impfstoffen gefährden könnten[4]Frontiers-Forscher, "Echtzeit-Temperaturanomalierkennung in Impfstoff-Kühlsystemen," Frontiersin.org. Das in Kairo ansässige Unternehmen ReNile bietet modulare IoT-Plattformen für Landwirtschaft und Industrie an und beweist damit die inländische Kompetenz bei hochtechnologischen Überwachungslösungen. Die Blockchain-Integration gewährleistet manipulationssichere Protokolle und erfüllt damit die behördlichen Anforderungen an die Rückverfolgbarkeit im ägyptischen Markt für Kühlkettenlogistik. Diese Technologien sind in einem Klima unverzichtbar, in dem die Sommertemperaturen häufig 40 °C überschreiten.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte Kühllagerkapazität der Klasse A in Sekundärstädten | -0.7% | Oberägypten und aufstrebende städtische Zentren | Mittelfristig (2–4 Jahre) |
| Hohe Stromtarife und volatile Dieselpreise | -0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Devisenknappheit, die Kältemittel- und Ausrüstungskosten erhöht | -1.1% | National | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Biosicherheitsvorschriften für Biologika | -0.5% | Pharmazeutische Cluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Kühllagerkapazität der Klasse A in Sekundärstädten
Kühlvermögen konzentriert sich auf Groß-Kairo und Alexandria, was Distributoren zwingt, kostspielige Hub-und-Speiche-Routen in unterversorgte Gouvernorate zu betreiben. Kapazitätsengpässe in Oberägypten erhöhen die Kosten der letzten Meile, verlängern die Transportzeiten und erhöhen das Risiko von Temperaturabweichungen. Obwohl private Projekte – wie das Gemeinschaftsunternehmen der Sharp Corporation, das ab März 2026 jährlich 400.000 Kühlschrankeinheiten hinzufügen wird – die Lücke schließen, werden neue Einrichtungen nicht schnell genug in Betrieb genommen, um die entstehende Nachfrage vollständig zu befriedigen. Das Ungleichgewicht schränkt den ägyptischen Markt für Kühlkettenlogistik darin ein, seinen vollen nationalen Fußabdruck zu realisieren.
Hohe Stromtarife und volatile Dieselpreise
Rollende Stromausfälle und der Bedarf an LNG-Importen verdeutlichen den systemischen Energiestress. Dieselknappheit hat zu Treibstoffwarteschlangen und Schwarzmarktaufschlägen geführt, die Kühltransportkosten erhöht und die Betreibermarge erodiert. Ägypten strebt an, den Beitrag erneuerbarer Energien bis 2030 auf 42 % zu steigern, jedoch könnten die Kapitalaufwendungen während des Übergangs die Tarife erhöhen. Kontinuierliche Kühllastzyklen schränken die Möglichkeiten der Anbieter ein, den Verbrauch aufzuschieben, was den ägyptischen Markt für Kühlkettenlogistik besonders empfindlich gegenüber Schwankungen der Versorgungspreise macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Lagerhaltung dominiert Infrastrukturinvestitionen
Die Kühllagerhaltung entfiel im Jahr 2025 auf 40,45 % der Marktgröße für Kühlkettenlogistik in Ägypten, was anhaltende Kapitalflüsse in große Mehrtemperatur-Einrichtungen in der Nähe von Häfen und Agrarindustrieclustern widerspiegelt. Das 50.000 m² große Lager von Logistica, das Betriebe bei –30 °C bis +25 °C ermöglicht, veranschaulicht den Umfang der aktuellen Anlagen. Betreiber nutzen diese Drehkreuze, um Meeresfrüchte-, Fleisch- und Pharmaladungen vor dem Reexport über die Suezachse zu konsolidieren. Der Kühltransport belegt den zweiten Platz, unterstützt durch ein Straßennetz von 30.000 km und die strategische Nähe zu Mittelmeer- und Roten-Meer-Routen, die multimodale Übergaben ermöglichen.
Mehrwertdienste – von der Kommissionierung und dem Schockfrosten bis zur GDP-Prüfungsunterstützung – werden bis 2031 voraussichtlich mit einer CAGR von 4,12 % wachsen (2026–2031) und damit die Kernspeicher- und -transportbereiche übertreffen. Die Einführung von IoT-Track-and-Trace, Umverpackungen für den Export und Qualitätskontrollanalysen positioniert dieses Nischensegment als Profitcenter innerhalb des breiteren ägyptischen Marktes für Kühlkettenlogistik. Zertifizierte Luftfrachtabfertiger wie CACC Cargolinx nutzen die pharmazeutische Handhabungsakkreditierung, um sich in einem fragmentierten Umfeld zu differenzieren. Kleine und mittelgroße Verlader lagern zunehmend komplexe Compliance-Aufgaben aus und vertiefen damit die Nachfrage nach gebündelten Dienstleistungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Temperaturtyp: Gefriersegment führt den Marktanteil an
Der Gefrierbereich (−18 °C bis 0 °C) dominierte im Jahr 2025 mit einem Marktanteil von 56,35 % am ägyptischen Markt für Kühlkettenlogistik, bedingt durch eine robuste Geflügelverarbeitung und den Anstieg der Exporte gefrorener Kartoffeln um 923 %. Gefrorene Proteine werden in Länder des Golfkooperationsrats mit Transitzeiten unter fünf Tagen verschifft, was hocheffiziente Schockfroster und isolierte Lastkraftwagen erfordert. Die Ultra-Niedrig-Nachfrage (unter −20 °C) ist moderat, aber steigend, angetrieben von Zelltherapieeingaben und mRNA-basierter Impfstoffforschung, die eine Lagerung bei −70 °C oder kälter erfordert.
Für Kühlgut wird eine CAGR von 4,88 % (2026–2031) prognostiziert, die schnellste unter allen Temperaturbereichen, da städtische Verbraucher frische Milchprodukte, geschnittenes Gemüse und hochwertige Fertiggerichte bevorzugen. Die IoT-Anomalieerkennung mit einer prädiktiven Genauigkeit von 92 % ist entscheidend für den Schutz von Kühlgut, das anfälliger für kurzfristige Temperaturschocks ist. Die Umgebungstemperaturlagerung behält ihre strategische Bedeutung für Verpackungen und Pufferlagerbestände, trägt jedoch nur begrenzt zum Gesamtumsatz des ägyptischen Marktes für Kühlkettenlogistik bei.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Fleisch & Geflügel treibt die Mengennachfrage an
Fleisch & Geflügel erwirtschaftete im Jahr 2025 27,45 % des Umsatzes, unterstützt durch erweiterte heimische Viehhaltung und regionale Exportrouten nach Nordafrika und in den Golfrraum. Die Initiative „Zukunft Ägyptens” sieht moderne Schlachthäuser und Feedlots vor und sorgt für einen stetigen Durchsatz für Kühlkettenknoten. Die Volumina bei Fisch und Meeresfrüchten steigen, da das Aquakulturprojekt Al Fayrouz die Produktion auf 150.000 Tonnen jährlich hochskaliert, von denen ein Großteil gefrorene oder gekühlte Beförderung erfordert.
Fertiggerichte sind auf dem Weg zu einer CAGR von 4,11 % (2026–2031). Eine wachsende beschäftigte Mittelschicht, längere Pendelzeiten und der Aufstieg von E-Grocery-Plattformen prägen die Kaufgewohnheiten hin zu Convenience-SKUs, die auf eine zuverlässige gekühlte Distribution in Ladenregale und Haushalte angewiesen sind. Pharmazeutische Sendungen und Biologikasendungen, die nach Tonnage kleiner sind, erzielen Premium-Erträge und erfordern strikte Compliance, was ihren strategischen Wert im ägyptischen Markt für Kühlkettenlogistik unterstreicht.
Geografische Analyse
Groß-Kairo, Alexandria und die Wirtschaftszone Suezkanal beanspruchen den Löwenanteil der Marktgröße für Kühlkettenlogistik in Ägypten dank ihrer Hafenanbindung, Bevölkerungsdichte und Nähe zu Verarbeitungsclustern. Ein 153-Millionen-USD-Getreidedrehkreuz mit 20 Silos in Ost-Port Said stärkt die Kapazität des nördlichen Korridors und wird bis zu 6 Millionen Tonnen Getreide jährlich aufnehmen. Trotz der Krise im Roten Meer 2024, die die Einnahmen des Suezkanals um 7 Milliarden USD minderte, verzeichnete die Wirtschaftszone 2025 ein Umsatzwachstum von 38 % und bewies damit ihre Widerstandsfähigkeit.
Küstenprovinzen, darunter Port Said und Suez, sind Schwerpunkte für exportorientierte Verarbeiter, die schnelle maritime Verbindungen nach Europa und in den Nahen Osten suchen. Die 50-jährige Konzession der AD Ports Group zur Entwicklung von KEZAD Ost-Port Said unterstreicht das langfristige Anlegervertrauen in Ägyptens Logistikdurchsatzpotenzial. Gemeinsam stärken diese geografischen Knotenpunkte Ägyptens Rolle als Drehscheibe für temperatursensiblen Handel zwischen drei Kontinenten.
Regulatorisches Umfeld
Ägyptens Cold-Chain-Compliance für Lebensmittel wird von der National Food Safety Authority (NFSA) verankert, die von Lebensmittelunternehmern verlangt, die Temperaturkontrolle während Lagerung und Transport aufrechtzuerhalten, unterstützt durch Rückverfolgungssysteme, die üblicherweise an HACCP ausgerichtet sind. Für Produkt- und Prozessstandards folgen Betreiber typischerweise den Anforderungen der Egyptian Organization for Standardization and Quality (EOS). Wo spezifische lokale Standards nicht verfügbar sind, werden anerkannte internationale Standards wie Codex Alimentarius und ISO als Referenzpunkte verwendet, insbesondere von exportorientierten Betreibern.
Im Bereich Handel und Grenzabwicklung unterstützt Ägyptens Zolldigitalisierung durch das National Single Window for Foreign Trade Facilitation (Nafeza), das 95 % der Import- und Exportvorgänge abdeckt, Dokumentations- und Abfertigungsabläufe, die für zeit- und temperaturkritische Fracht entscheidend sind. Für Pharmazeutika und Biologika erhöhen Kontrollen im Stil der Good Distribution Practice sowie kontinuierliche Temperaturverfolgung die Anforderungen an Anlagen und Flotten. Zertifizierte Knotenpunkte am Flughafen Kairo, einschließlich CACC Cargolinx mit IATA CEIV Pharma-Akkreditierung, verstärken diese Serviceerwartungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Cold Chain in Ägypten beginnt bei Erzeugern und Verarbeitern in der Lebensmittelbranche (Fleisch, Geflügel, Meeresfrüchte, Obst und Gemüse sowie verarbeitete Lebensmittel) sowie bei Versendern hochwertiger Pharmazeutika und Biologika, geht dann über Vorkühlung, Packhäuser und Exportverpackung, bevor sie an die temperaturgeführte Logistik übergeht. Zentrale Logistikteilnehmer sind Kühllagerbetreiber (Multi-Temperatur-Lager in der Nähe von Großkairo, Alexandria und der Suez-Achse), Anbieter von Kühltransporten (hauptsächlich Straße), Flughafenabfertiger für Pharma- und Frischwaren (zum Beispiel CEIV Pharma-akkreditierte Abfertiger am Flughafen Kairo) sowie Seefracht- und Terminalbetreiber, die gekühlte Fracht mit Zugängen zum Mittelmeer und Roten Meer verbinden.
Die wertsensibelsten Glieder sind der inländische Linehaul-Transport und die Last-Mile-Verteilung, wo alternde Kühlflotten, uneinheitliche Telematiknutzung sowie Kraftstoff- und Stromvolatilität das Risiko von Temperaturabweichungen und die Kosten erhöhen. Investitionsgetriebene Knotenpunkte expandieren durch integrierte Logistikparks und Industriestadtprojekte, die Kühllagerung mit Mehrwertdiensten bündeln (Sortierung, Verpackung, Kennzeichnung und Compliance-Unterstützung), einschließlich staatlich unterstützter strategischer Lebensmittellagerhäuser in mehreren Gouvernements sowie privater Einrichtungen wie SulleX-TRC von Sullex in Gizeh und DP World-verbundener Kühllagerprojekte in 6th of October City.
Wettbewerbslandschaft
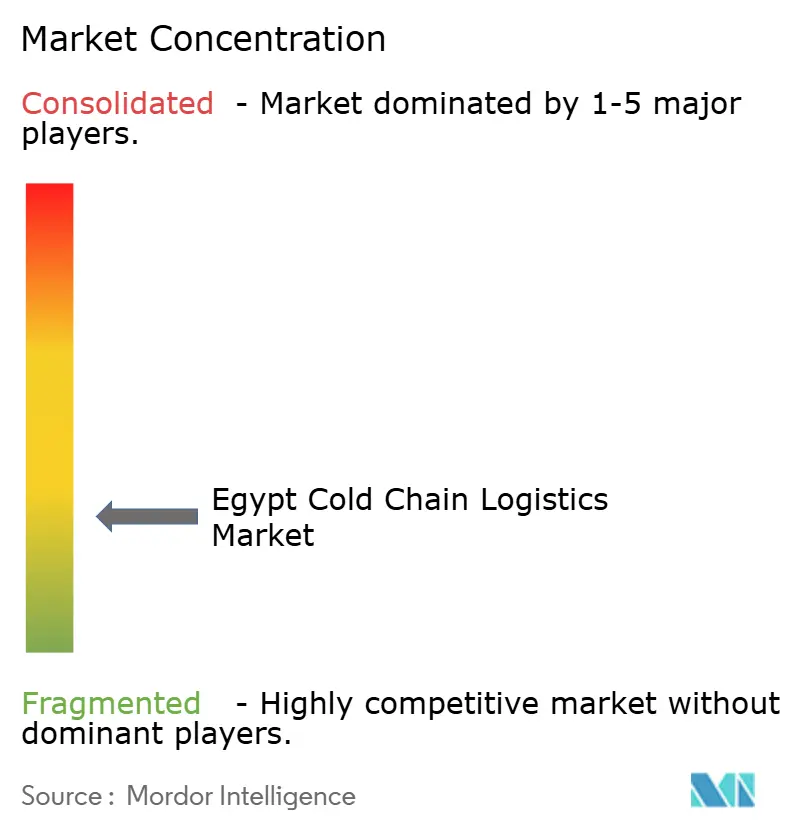
Inländische Spezialisten, multinationale Integratoren und nischenorientierte Technologieanbieter gestalten gemeinsam einen mäßig fragmentierten ägyptischen Markt für Kühlkettenlogistik. Logistica dominiert die großvolumige Lagerhaltung durch seinen 50.000 m² großen Mehrtemperaturkomplex außerhalb von Kairo, der sowohl FMCG- als auch Pharmakunden bedient. CACC Cargolinx differenziert sich durch die IATA-CEIV-Pharma-Zertifizierung, die ihm den Status eines bevorzugten Transporteurs für Impfstoffeinfuhren und -ausfuhren verleiht.
Globale Schwergewichte injizieren Kapital und Know-how. Die DHL Group stellte 2 Milliarden EUR (2,08 Milliarden USD) für Upgrades der Gesundheitslogistik bereit, die GDP-zertifizierte Drehkreuze und eine erweiterte Flotte von Doppeltemperaturfahrzeugen umfassen. Kuehne + Nagel verzeichnete im dritten Quartal 2024 ein Umsatzwachstum von 19 %, da ägyptische Verlader flexible Routenführungen während der Suez-Störungen suchten. Diese Akteure verbinden globale Netzwerke mit lokalen Partnerschaften, um eine lückenlose Kontrolle über See-, Luft- und Letzter-Meile-Modi zu sichern.
Die Technologieadoption ist ein aufstrebendes Wettbewerbsfeld. IoT-Sensoren mit blockchain-verifizierten Daten gewinnen bei compliance-intensiven Pharma-Kunden an Bedeutung. Das lokale Start-up ReNile liefert anpassbare IoT-Module und bietet kleineren Betreibern einen erschwinglichen Einstieg in die digitale Überwachung. In Sekundärstädten, in denen die Kapazität hinterherhinkt, haben regionale Betreiber mit Erstmover-Kühllager das Potenzial, Hochburgen zu festigen, bevor globale Akteure ins Landesinnere vordringen.
Marktführer – Kühlkettenlogistik in Ägypten
Logistica
Logistics for Storage Services (S.A.E)
Custom Storage Company (CSC)
SulleX
EPx Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Whitespace ist am deutlichsten außerhalb des Korridors Kairo-Alexandria sichtbar, wo begrenzte Grade-A-Kühllagerkapazitäten in Sekundärstädten Hub-and-Spoke-Ineffizienzen erhöhen und Vorkühl- und Konsolidierungskapazitäten für Frischwaren knapp machen. Neue Kapazitätsankündigungen und Korridorprogramme bieten konkrete Einstiegspunkte für Entwickler und Betreiber, darunter das staatliche Programm für strategische Lebensmittellagerhäuser (sieben Anlagen in verschiedenen Gouvernements mit Kühl- und Gefrierlagerkomponenten) und die Future of Egypt Industrial City, die eine Kühleinheit mit 90.000 Tonnen Kapazität umfasst, integriert mit automatisierter Sortierung und Verpackung für exportfähige Erzeugnisse.
Integrierte hafennahe Logistik und multimodale Korridore erweitern den adressierbaren Cold-Chain-Fußabdruck für Exporteure und Pharma-Versender. Im Juli 2026 eröffnete DP World ein integriertes Logistikverteilzentrum im Sokhna Logistics Park, das Lager- und Cold-Chain-Fähigkeiten kombiniert, während im Noatum Ports Safaga Terminal unter einer 30-jährigen Konzession kommerzielle Testbetriebe begannen, die Durchsatzoptionen im Roten Meer unterstützen. Der Baubeginn im April 2026 einer 603-Feddan-Logistikzone in Arisch mit eigener Kühllagerung im Rahmen des Arisch-Taba-Korridorprojekts sowie die im Mai 2026 gemeldeten 3,7 Millionen Tonnen an Agrarexporten (einschließlich 1,7 Millionen Tonnen Zitrusfrüchte) verdeutlichen den Bedarf an konformer, temperaturgeführter Abwicklung, die an Exportstandards und nicht ausschließlich an den Inlandsverbrauch gebunden ist.
Aktuelle Branchenentwicklungen
- Juli 2026: DP World eröffnete ein integriertes Logistikverteilzentrum im Sokhna Logistics Park, das Lagerhaltung und End-to-End-Supply-Chain-Dienste mit Cold-Chain-Integration kombiniert. Die Eröffnung stärkt eine hafennahe Option für die Konsolidierung und Verteilung temperaturgeführter Fracht entlang des Suez-Korridors und unterstützt schnellere Übergaben zwischen Seefracht, Lagerung und Inlandslieferung.
- November 2025: Raya Logistics und Midea Egypt eröffneten ein regionales Vertriebszentrum in Assiut, um die Effizienz von Lagerhaltung und Transport für Oberägypten zu verbessern. Die Einrichtung fügt einen stärker lokalisierten Knotenpunkt für Bestandsplatzierung und Verteilung hinzu und hilft, die Abhängigkeit von Langstreckenrouten aus Großkairo zu verringern und das Serviceniveau in unterversorgten Gouvernements zu verbessern.
- Februar 2024: SulleX begann mit der Entwicklung von SulleX-TRC im Gouvernement Gizeh als integrierte temperaturgeführte Logistik- und Industriestadt im Wert von 150 Millionen USD, die sich über etwa 510.000 Quadratmeter erstreckt. Mit geplanten intelligenten Kühllagern sowie industriellen Dienstleistungen für Kühl- und Tiefkühlprodukte erweitert das Projekt das Ökosystem für kombinierte Lagerung, Verarbeitung und Mehrwertlogistik an einem Standort.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt definiert als Umsatz aus temperaturgeführten Logistikdienstleistungen innerhalb Ägyptens, bei denen Produkte während Lagerung, Handhabung und Transport innerhalb der erforderlichen Temperaturbereiche gehalten werden.
Ausgeschlossener Umfang: Diese Marktgrößenbestimmung umfasst nicht die ambiente (nicht gekühlte) Logistik, die interne firmeneigene Verteilung durch Hersteller oder den Wert von Kühlgeräten, die als eigenständige Produkte verkauft werden.
Übersicht der Segmentierung
- Nach Servicetyp
- Kühllagerhaltung
- Öffentliche Lagerhaltung
- Private Lagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (−18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultra-Niedrig (unter −20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Gefrorene Desserts
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmaka & Biologika
- Impfstoffe & Materialien für klinische Studien
- Chemikalien & Spezialwerkstoffe
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um den Kontext für Ägypten festzulegen und praktische Volumensignale für die Cold-Chain-Nachfrage aufzubauen. Wir haben öffentliche Quellen wie CAPMAS-Veröffentlichungen, Indikatoren der Zentralbank von Ägypten für Inflation und Devisen, UN-Comtrade-Handelsströme für Frischwaren, FAOSTAT für die landwirtschaftliche Produktion sowie WHO- oder UNICEF-Seiten für den Bedarf an Impfstoff-Kühlkette herangezogen.
Darüber hinaus haben wir auch Jahresberichte und Investorenpräsentationen von Logistikbetreibern, Lebensmittelherstellern und Pharma-Distributoren überprüft, die Kapazitätserweiterungen, Servicemix oder Auslastungssignale offenlegen. Kostenpflichtige Datenbankabonnements wurden selektiv für Unternehmensfinanzdaten und Nachrichten-Screening sowie für Prüfungen auf Sendungsebene bei Import und Export genutzt, um Stufenveränderungen bei Frischwarenbewegungen zu erkennen. Diese Verweise sind beispielhaft, und es wurden viele weitere Quellen während der Datenerhebung, Validierung und Recherche-Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was die kostenpflichtige Cold-Chain-Aktivität in Ägypten antreibt und wo Einschränkungen bei Lagerhaltung, First-Mile-Abholung und Linehaul-Kühltransportbewegungen liegen. Wir sprachen mit einer Mischung aus Kühllagerbetreibern, Transportflottenbesitzern, Spediteuren und großen Versendern in den Bereichen Lebensmittel und Pharmazeutika, um Annahmen wie Auslastung, Verlustraten und typische Vertragsstrukturen zu bestätigen.
Um uns nicht auf eine einzelne Perspektive zu verlassen, wurde das Feedback zwischen kommerziellen und operativen Rollen ausgewogen, und wir führten Gegenprüfungen mit Importeuren, Exporteuren und Einzelhandels-Lieferkettenteams durch, die die tägliche Temperaturkonformität verwalten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39 % | CXOs: 18 % |
| Mid-Tier: 41 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 20 % | Manager: 49 % |
Marktgrößenbestimmung & Prognose
Die Hauptlogik der Marktgrößenbestimmung kombiniert einen Top-Down-Aufbau aus Ägyptens adressierbaren Kühlvolumina mit einem Service-Intensitätsfilter und wird anschließend durch selektive Bottom-up-Prüfungen anhand von Kapazitäts- und Preissignalen belastungsgetestet. Wir starten mit temperaturempfindlichen Nachfragepools wie Kühl- und Tiefkühl-Lebensmittelströmen und regulierten Pharma-Verteilungsanforderungen und wenden dann realistische Durchdringungsraten für ausgelagerte Kühllogistik im Vergleich zu firmeneigener Bewegung an.
Zu den wichtigsten im Modell verwendeten Eingaben zählen Erweiterungen der Kühllagerkapazität (Quadratmeter und Palettenplätze, soweit verfügbar), Verfügbarkeit von Kühltransportflotten und typische Auslastung, Import- und Exportvolumina für Frischwarenkategorien, Anforderungen an Pharma-Verteilung und Impfstofflogistik sowie Preisbewegungen im Zusammenhang mit Kraftstoff-, Strom- und Währungsschwankungen. Wenn Daten für kleinere Betreiber fehlen, werden Lücken durch repräsentative Auslastungs- und Preisspannen aus Interviews behandelt und anschließend durch Kanalprüfungen abgestimmt, damit die Gesamtsummen konsistent bleiben.
Für die Prognose wurde eine Szenarioanalyse angewendet, sodass das Basisszenario das erwartete Nachfragewachstum zusammen mit praktischen Einschränkungen wie Stromzuverlässigkeit, Verbesserungen von Hafen und Straße und dem Tempo neuer Lagerinbetriebnahmen widerspiegelt. Annahmen wurden mit Expertenfeedback aktualisiert, und die Ergebnisse wurden mit kurzfristigen Signalen wie angekündigten Kapazitätserweiterungen und Veränderungen der Kühltransportverfügbarkeit verglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Durchgänge der Triangulation, wobei Modellsummen mit unabhängigen Signalen wie dem Wachstum der Kühllagerkapazität, Frischwarenhandelstrends und dem Tempo der modernen Einzelhandels- und Pharma-Vertriebsaktivität verglichen wurden. Alle starken Sprünge wurden auf Einzelpostenebene überprüft, und Folgeanrufe wurden ausgelöst, wenn eine einzelne Eingabe, wie Auslastung oder Devisenzeitpunkt, das Ergebnis erheblich verändern könnte.
Vor der Freigabe wurden Abweichungsprüfungen über Jahre und über Nachfrageindikatoren hinweg durchgeführt, und anschließend wurde eine zweite Analystenprüfung abgeschlossen, um Arithmetik, Logik und Konsistenz mit dem angegebenen Umfang zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Währungsbewegungen, politischen Änderungen, die die Handhabung von Lebensmitteln und Pharmazeutika betreffen, oder der Inbetriebnahme großer Lagerhäuser. Unmittelbar vor der Lieferung führt ein Analyst eine abschließende Aktualitätsprüfung durch, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für die ägyptische Cold-Chain-Logistik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die ägyptische Cold-Chain-Logistik stimmen oft nicht überein, da Autoren nicht immer dieselben Umsatzströme zählen und außerdem unterschiedliche Annahmen zu Währungszeitpunkten und Wachstum anwenden. Unterschiede zeigen sich meist, wenn Lagerhaltung und Transport mit angrenzenden Aktivitäten vermischt werden oder wenn informelle und firmeneigene Bewegungen als bezahlte Logistik behandelt werden.
Umsätze aus Kühlgeräteverkauf und -installation werden oft in manche Schätzungen eingemischt, und dieser Posten liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, da nur Umsätze aus Drittanbieter-Cold-Logistik-Dienstleistungen aus Lagerung und temperaturgeführtem Transport gezählt werden. Weitere Lücken entstehen durch die Verwendung aggressiver Auslastungsraten für neue Lagerhäuser, die Anwendung linearer Preisinflation ohne Überprüfung des ägyptenspezifischen Verhaltens der Kühltransportraten und das Fehlen einer erneuten Validierung des Zeitpunkts der Devisenumrechnung gegenüber demselben Basisjahr.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 662,35 Mio. USD (2025) | |
| Fachzeitschrift A | 498,43 Mio. USD (2025) | Verwendet einen engeren Nachfrageproxy, der den modernen Einzelhandel und die Pharma-Distribution unterzählen kann, und scheint niedrigere Auslastungsannahmen für Kühllager und Kühltransportflotten anzuwenden. |
| Branchenverlag B | 1,14 Mrd. USD (2025) | Erweitert den Umfang um breitere Cold-Chain-Aktivitäten und indirekte Umsätze und geht möglicherweise auch von einer schnelleren ASP-Entwicklung aus, ohne die ägyptenspezifische Weitergabe von Strom- und Kraftstoffkosten zu überprüfen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was einbezogen wird und wie Preisgestaltung und Auslastung im Basisjahr behandelt werden. Indem der Aufbau nachvollziehbar an Kapazität, Handelsströme und Preisprüfungen der Dienstleistungen gekoppelt bleibt, bleibt die Endzahl praktisch wiederholbar und aktualisierbar, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ägyptische Markt für Kühlkettenlogistik im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 689,16 Millionen USD und wird bis 2031 voraussichtlich mit einer CAGR von 4,05 % wachsen.
Welches Dienstsegment führt beim Umsatz?
Die Kühllagerhaltung entfällt auf 40,45 % des Umsatzes im Jahr 2025, bedingt durch hohe Investitionen in Mehrtemperatur-Lagerhäuser.
Welcher Temperaturbereich expandiert am schnellsten?
Kühlgut (0 °C–5 °C) wird voraussichtlich jährlich mit 4,88 % wachsen, angetrieben durch die Nachfrage nach Frischprodukten und Biologika.
Wie wirken sich die Störungen im Roten Meer auf die Betreiber aus?
Rückgänge der Suezkanal-Einnahmen haben die Transitumleitungen verlängert, was Reedereien zur Umleitung veranlasst und die Frachtkosten erhöht.
Welches Anwendungssegment bietet das höchste Wachstum?
Fertiggerichte werden mit einer CAGR von 4,11 % zulegen, da städtische Verbraucher Convenienceprodukte bevorzugen, die auf zuverlässige Kühlketten angewiesen sind.
Welche Technologie ist am transformativsten?
IoT-Sensoren mit blockchain-gesicherten Daten ermöglichen eine Echtzeit-Temperaturverfolgung, reduzieren Verderb und unterstützen die GDP-Compliance.
Seite zuletzt aktualisiert am:



