
Größe und Marktanteil des ägyptischen Marktes für Kraftfahrzeugmotorenöle
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 202.86 Millionen Liter |
| Marktvolumen (2026) | 209.01 Millionen Liter |
| Marktvolumen (2031) | 242.65 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 3.03 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ägyptischen Marktes für Kraftfahrzeugmotorenöle von Mordor Intelligence
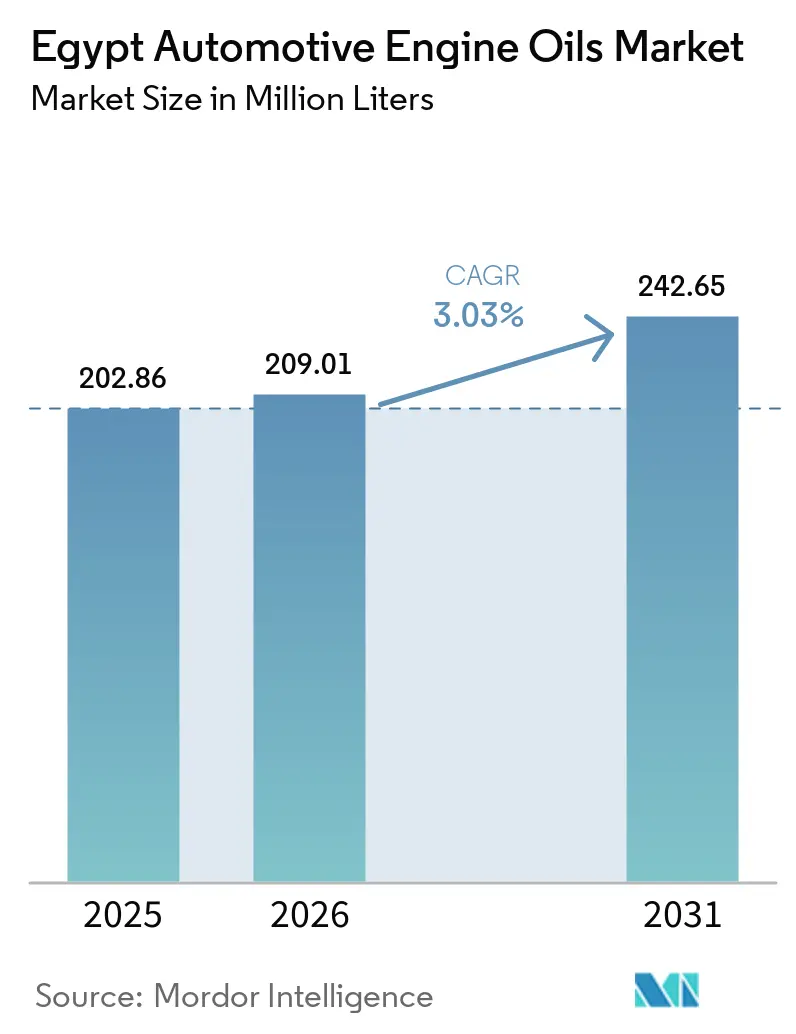
Die Marktgröße des ägyptischen Marktes für Kraftfahrzeugmotorenöle wurde im Jahr 2025 auf 202,86 Millionen Liter geschätzt und soll von 209,01 Millionen Litern im Jahr 2026 auf 242,65 Millionen Liter bis 2031 wachsen, bei einer CAGR von 3,03 % während des Prognosezeitraums (2026–2031). Der ägyptische Markt für Kraftfahrzeugmotorenöle expandiert, weil die Wirtschaftstätigkeit sich erholt, die Infrastrukturausgaben steigen und das Land in Programme für alternative Kraftstoffe investiert, die Fahrzeuge mit Verbrennungsmotor im Umlauf halten. Das Marktwachstum ist auch mit lokalen Raffinerieaufrüstungen verbunden, die die Grundölversorgung sichern, der stetigen Erneuerung des großen ägyptischen Pkw-Bestands sowie der steigenden Nachfrage von Nutzfahrzeugen, die häufigere Wartungszyklen durchlaufen. Der Wettbewerbsdruck hat sich verschärft, da multinationale und regionale Formulierer synthetische und halbsynthetische Qualitäten hinzufügen, die auf Hochtemperaturleistung ausgelegt sind, während sie sich gegen Fälschungsprodukte absichern. Währungsvolatilität und Einfuhrbeschränkungen für Additive dämpfen das kurzfristige Mengenwachstum, doch Investitionen in die Qualitätskontrolle und die inländische Mischkapazität schützen den ägyptischen Markt für Kraftfahrzeugmotorenöle vor schwerwiegenden Versorgungsschocks. Der sich entwickelnde Produktmix der Branche und der unterstützende energiepolitische Rahmen schaffen bis 2030 moderate Chancen für Premiumschmierstoffe.
Wichtigste Erkenntnisse des Berichts
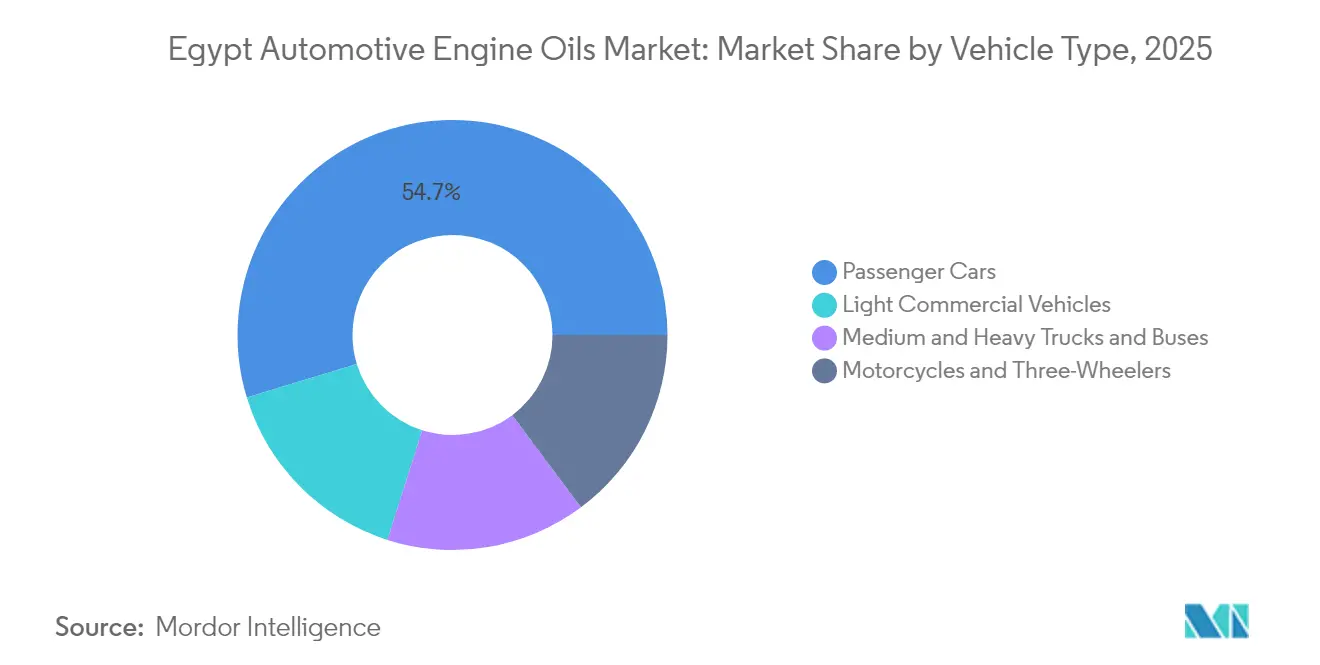
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 54,70 % am ägyptischen Markt für Kraftfahrzeugmotorenöle, während leichte Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 3,47 % wachsen werden.
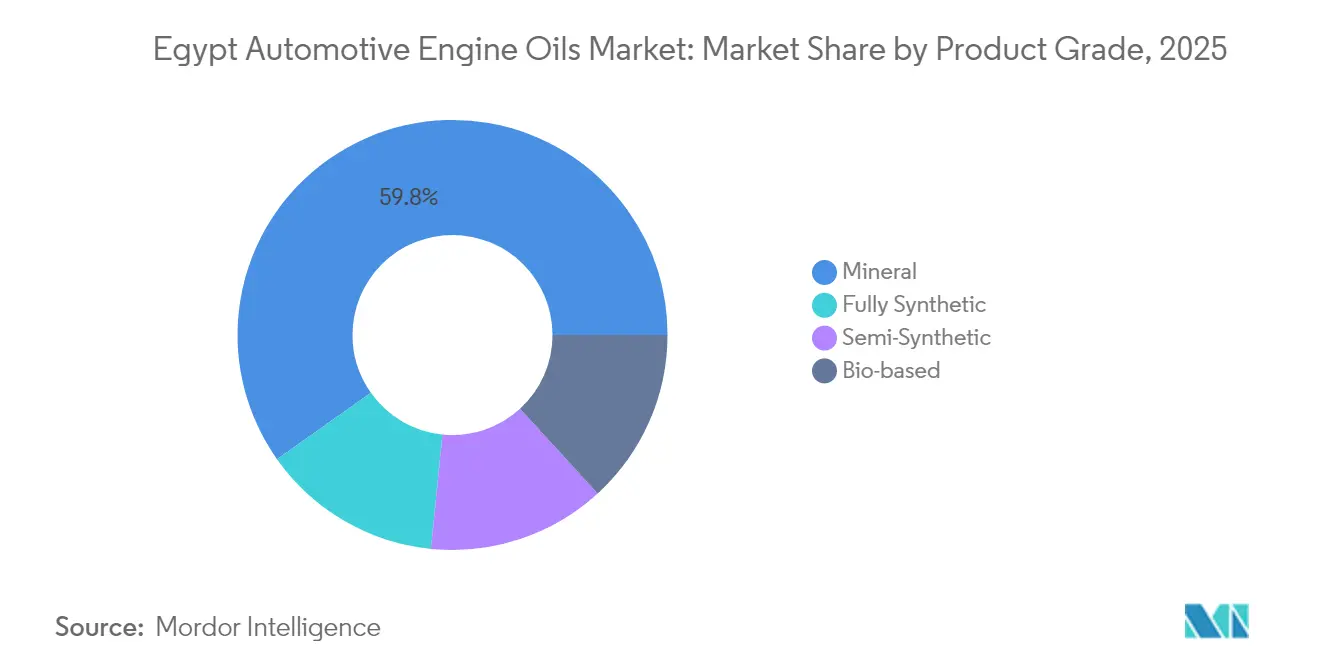
- Nach Produktklasse entfiel im Jahr 2025 ein Anteil von 59,80 % der Marktgröße des ägyptischen Marktes für Kraftfahrzeugmotorenöle auf Mineralöl, und vollsynthetische Öle verzeichnen im gleichen Zeitraum eine CAGR von 3,55 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im ägyptischen Markt für Kraftfahrzeugmotorenöle
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Expansion des Fahrzeugbestands | +0.8% | National, konzentriert in Groß-Kairo und Alexandria | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von synthetischen und halbsynthetischen Ölen | +0.6% | Städtische Zentren mit höheren Konzentrationen neuerer Fahrzeuge | Langfristig (≥ 4 Jahre) |
| Staatliche CNG-Umrüstungsziele steigern die Ölwechselhäufigkeit | +0.4% | Nationaler Rollout mit Prioritätskorridoren | Kurzfristig (≤ 2 Jahre) |
| Lokale Raffinerieaufrüstungen ermöglichen eine hochwertigere Grundölversorgung | +0.3% | Vorteile für die nationale Lieferkette | Mittelfristig (2–4 Jahre) |
| Nano-Additiv-Forschung und -Entwicklung für Hochtemperaturleistung | +0.2% | Wüstenregionen und Hochtemperaturanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Expansion des Fahrzeugbestands
Ägyptens registrierter Privatwagenbestand erreichte 2023 5,23 Millionen Fahrzeuge, und das Flottenswachstum geht einher mit einem Anstieg der Fertigungsleistung um 7,1 %, der die Nachfrage im gewerblichen Transport ankurbelt. Öffentliche Investitionen von 115 Milliarden EGP in den umweltfreundlichen Verkehr haben die zurückgelegten Fahrzeugkilometer auf Autobahnen, Buskorridoren und Fahrdiensten vervielfacht. Eine höhere Urbanisierung und eine Bevölkerung von 104 Millionen Menschen ermöglichen einen anhaltenden Fahrzeugbesitz, der die Schmierstoffnachfrage pro Wartungszyklus erhöht. Die Flottenexpansion treibt auch die Dichte des Servicenetzes voran und veranlasst Händler, die Marktabdeckung des ägyptischen Marktes für Kraftfahrzeugmotorenöle in Sekundärstädten auszubauen.
Zunehmende Verbreitung von synthetischen und halbsynthetischen Ölen
Vollsynthetische Qualitäten wachsen schneller als der gesamte ägyptische Markt für Kraftfahrzeugmotorenöle, da Motoren neuerer Bauart eine engere Viskositätsstabilität und verlängerte Ölwechselintervalle erfordern. Lokale Forschungsergebnisse zeigen Nano-Additiv-Pakete, die die Wärmeleitfähigkeit um 10,4 % verbessern und damit Ägyptens hohe Umgebungstemperaturen adressieren. Montagewerke, die mit globalen OEMs zusammenarbeiten, veröffentlichen Erstbefüllungsspezifikationen, die die Endverbraucherpräferenz für Premiumöle steigern, während Halbsynthetika eine Kostenbrücke für ältere Fahrzeuge beim Übergang bieten[1].
Staatliche CNG-Umrüstungsziele steigern die Ölwechselhäufigkeit
Ein nationales Programm finanziert 80.000 Fahrzeugumrüstungen zu einem festen Zinssatz von 3 %, unterstützt durch den Aufbau von 1.000 CNG-Tankstellen. Zweistoffmotoren erfordern kürzere Ölwechselintervalle, um eine Kraftstoffverdünnung zu mindern, was den Schmierstoffverbrauch pro Fahrzeug erhöht, selbst wenn der Benzinverbrauch abnimmt. Taxi- und Lieferflotten dominieren die frühe Einführung und stärken die Motorenölvolumina bei hochkilometrigen Einheiten im ägyptischen Markt für Kraftfahrzeugmotorenöle.
Lokale Raffinerieaufrüstungen ermöglichen eine hochwertigere Grundölversorgung
Die Alexandria Mineral Oils Company steigerte ihre Quartalsproduktion auf 335.000 Tonnen, während die Mostorod-Raffinerie 4,7 Millionen t/Jahr an Fertigprodukten hinzufügt, darunter Grundöle der Gruppe I/II. Die geringere Importabhängigkeit stabilisiert die Mischmargen und unterstützt lokal angepasste Formulierungen. Die inländische Versorgung schützt die ägyptische Kraftfahrzeugmotorenöl-Branche zudem vor globalen Frachtunterbrechungen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsvolatilität und Einfuhrbeschränkungen für Additive/Grundöle | -0.5% | Auswirkungen auf die nationale Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von minderwertigen/re-raffinierten Fälschungsölen | -0.3% | Städtische Märkte mit preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Allmähliche Einführung von Elektro- und Hybridfahrzeugen, die die langfristige Nachfrage reduziert | -0.2% | Städtische Zentren mit früher Einführung von Elektrofahrzeugen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsvolatilität und Einfuhrbeschränkungen für Additive/Grundöle
Wechselkursschwankungen haben die Rohstoffkosten erhöht und vor den Reformen Mitte 2024 Akkreditivverzögerungen im Wert von 7–8 Milliarden USD verursacht. Mischbetriebe sehen sich bei der Beschaffung von Spezialantioxidantien und Viskositätsverbesserern mit einem höheren Betriebskapitalbedarf konfrontiert. Preissprünge pflanzen sich durch den Einzelhandel fort und verzögern die Einführung synthetischer Qualitäten im ägyptischen Markt für Kraftfahrzeugmotorenöle[2].
Verbreitung von minderwertigen/re-raffinierten Fälschungsölen
Fälschungsvolumina unterbieten authentische Marken um 20–40 % beim Einzelhandelspreis und können Motoren beschädigen, was das Verbrauchervertrauen untergräbt. Farb-, Geruchs- und Manipulationsschutzsiegel-Prüfungen werden als Gegenmaßnahmen eingesetzt, doch die Vertriebsreichweite informeller Händler bleibt umfangreich. Minderwertige Produkte verdrängen den Marktanteil seriöser Anbieter und bremsen den Premiumisierungstrend.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Gewerbliche Flotten treiben die Serviceintensität voran
Leichte Nutzfahrzeuge verzeichneten eine CAGR von 3,47 % und übertrafen damit Personenkraftwagen, da die Fracht-, Bau- und Last-Mile-Liefersektoren nach einem Anstieg der Privatinvestitionen um 30 % auf 133,1 Milliarden EGP stark zulegten. Die Marktgröße des ägyptischen Marktes für Kraftfahrzeugmotorenöle für gewerbliche Flotten wird bis 2031 annähernd 101,2 Millionen Liter erreichen, angetrieben durch eine höhere Kilometerleistung pro Einheit. Gewerbliche Käufer schließen Großlieferverträge ab, was synthetische Formulierungen fördert, die Ausfallzeiten reduzieren, während CNG-Umrüstungen die Wechselhäufigkeitsmultiplikatoren erhöhen. Personenkraftwagen behalten einen Marktanteil von 54,70 % am ägyptischen Markt für Kraftfahrzeugmotorenöle, verzeichnen jedoch eine langsamere Expansion aufgrund eines alternden Fahrzeugbestands und knapperer Haushaltsbudgets. Dennoch sorgt das Bevölkerungswachstum dafür, dass die absoluten Volumina steigen und eine Basis für den Aftermarket-Verkauf und Servicewerkstätten sichern.
Bei Motorrädern und Dreirädern hält eine Politik, die den Import vollständig montierter Einheiten verbietet, lokale Montagelinien aufrecht und begrenzt das Kategoriewachstum. Schwere Lkw und Busse profitieren von den 3,6 Milliarden USD an Einsparungen bei Kraftstoffimporten nach der Erholung der Erdgasproduktion, was staatliche Ausgaben für die Erneuerung von Straßenflotten umlenkt. Flottenbesitzer setzen auf Langzeitöle mit höheren TBN-Werten, um Werkstattbesuche zu minimieren – eine aufkommende Nische, die multinationale Formulierer durch CK-4- und FA-4-Viskositätsklassen bedienen. Zusammengenommen sichern diese Wechselwirkungen eine breite, dauerhafte Kundenbasis in allen Fahrzeugkategorien und bilden ein belastbares Fundament für den ägyptischen Markt für Kraftfahrzeugmotorenöle bis 2031.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Produktklasse: Premiumverschiebung bei anhaltender Mineralöldominanz
Mineralöle behalten einen Anteil von 59,80 %, da mehr als die Hälfte des nationalen Fahrzeugbestands älter als 12 Jahre ist und kostengünstige 20W-50-Viskosität bevorzugt. Das Segment mit einem Gesamtvolumen von 179,9 Millionen Litern im Jahr 2025 wächst unterhalb des Marktdurchschnitts. Gleichzeitig expandieren vollsynthetische Volumina mit einer CAGR von 3,55 % und treiben die Marktgröße des ägyptischen Marktes für Kraftfahrzeugmotorenöle für Synthetika bis 2031 auf nahezu 48 Millionen Liter. Hochtemperatur-Scherstabilität und Reinigungsvorteile erfüllen die OEM-Garantieanforderungen für turbogeladene Benzin-Direkteinspritzungsmotoren. Halbsynthetika überbrücken Preislücken und helfen bei der Modernisierung von Schmierstoffbereichen, während Hochkilometergemische mit Dichtungskonditionierern die 1,4 Millionen Fahrzeuge über 200.000 Kilometer erschließen.
Nano-Additiv-Forschung und -Entwicklung unterstützt eine lokale Premiumausrichtung. Prototypen von SN Plus 5W-30-Produkten mit dispergierten Graphen-Plättchen reduzieren den Verschleiß in Dynamometertests unter 45 °C Umgebungsbedingungen um 17 %. Inländische Mischbetriebe nutzen aufgewertete Grundölströme aus den Raffinerien Mostorod und AMOC und sichern so kürzere Vorlaufzeiten und niedrigere Einstandskosten im Vergleich zu Importen. Die Premiumverschiebung verbessert die Bruttomargen und ermutigt multinationale Lizenzgeber, ägyptische Mischwerke zu genehmigen, was die Bandbreite spezifikationskonformer Öle in den Einzelhandelskanälen erweitert. Insgesamt hält ein stetiger Anstieg der Qualitätsklassen den ägyptischen Markt für Kraftfahrzeugmotorenöle im Gleichgewicht zwischen Erschwinglichkeit und Leistung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Die Wirtschaftsleistung ist stark in Groß-Kairo und Alexandria konzentriert, die zusammen fast die Hälfte der zugelassenen Fahrzeuge ausmachen und als Vertriebslager für importierte Additive und Verpackungen dienen. Die Marktgröße des ägyptischen Marktes für Kraftfahrzeugmotorenöle in diesen Metropolregionen übersteigt 2025 152,7 Millionen Liter. Dichter Verkehr und Mitfahrplattformen verkürzen die Ölwechselintervalle und fördern eine lebhafte Nachfrage nach Schnellwechselzentren. Der Hafendurchsatz von Alexandria unterstützt Logistikflotten und meeresnahe Werkstätten, die Großbehälter und dosierte Abgabesysteme bevorzugen.
Sekundärstädte – wie Mansoura, Tanta und Assiut – gewinnen an Bedeutung, da sich Industriekorridore ausweiten. Ein Solarproduktionstechnologiezentrum im Wert von 10 Milliarden USD in der Neuen Verwaltungshauptstadt und die 1.000 km umfassende Autobahnmodernisierung treiben den Schmierstoffbedarf für Baumaschinen und Transportflotten voran. Vertriebsunternehmen reagieren mit regionalen Depots und digitalen Bestellportalen, die die Lieferzeiten auf 48 Stunden verkürzen. Ländliche Autobahnen sind höherer Staubbelastung ausgesetzt, was Flottenoperatoren zu höherviskosen Ölen mit hohem TBN-Wert und überlegener Feinstaubsuspensionskapazität veranlasst.
Wüsten- und Rotes-Meer-Gouvernorate verzeichnen geringe Volumina, aber einen hohen Umsatz pro Einheit, da Bergbau- und Erdöldienstleistungsfahrzeuge bei Umgebungstemperaturen von 50 °C betrieben werden, die synthetische 10W-60- oder 5W-40-Formulierungen erfordern. Saisonale Tourismushöhepunkte ziehen auch Fernreisebusse entlang des Roten-Meer-Korridors an und vergrößern den Schmierstoffabsatz im dritten Quartal. Verbesserte Logistikkorridore durch Suez und Port Said verbessern weiterhin die Versorgungsresilienz und unterstützen eine landesweite Präsenz im ägyptischen Markt für Kraftfahrzeugmotorenöle.
Regulatorisches Umfeld
Der ägyptische Markt für Automotor-Öle operiert innerhalb eines Normen- und Zulassungsrahmens, der von der Egyptian Organization for Standardization and Quality (EOS) verankert wird, unter Aufsicht der Egyptian General Petroleum Corporation (EGPC). EOS pflegt schmierstoffbezogene Normen unter ICS 75.100, einschließlich nationaler Spezifikationen für Schmieröle und regenerierte (wiederaufbereitete) Schmierstoffe (zum Beispiel ES 1082), die Praktiken beim Mischen, bei der Kennzeichnung und bei der Qualitätsprüfung in Einzelhandels- und Werkstattkanälen prägen.
In Bezug auf Handel und Compliance erfordert die Ein- und Ausfuhr von Erdölprodukten, einschließlich Schmierölen, EGPC-Genehmigungen gemäß Dekret 770/2005. Die General Organization for Export and Import Control (GOEIC) setzt Inspektions- und Konformitätsprüfungen für über den Zoll abgefertigte Waren durch. Von der Regierung getragene Initiativen zum Ausbau der Petrochemie mit dem Ziel der Lokalisierung stärken die Rolle der inländischen Produktions- und Prüfinfrastruktur bei der Reduzierung gefälschter und minderwertiger Motoröle.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Grundölen und Additiven, wobei die inländische Verfügbarkeit von Raffinerie- und Petrochemieprodukten durch importierte Additivpakete ergänzt wird, die empfindlich auf Handelsabfertigung und Betriebskapitalbeschränkungen reagieren. Mischung und Verpackung werden von multinationalen Vermarktern und inländischen Herstellern durchgeführt, wobei staatlich verbundene Akteure wie Misr Petroleum am Schmierstoff-Blending beteiligt sind, neben internationalen Marken, die lokales Lohnmischen oder Fertigung im Land nutzen.
Der Weg zum Markt verläuft über Großhandelskanäle für Flotten und industrielle Abnehmer sowie über verpackten Einzelhandel via Tankstellen, Schnellservice-Zentren, unabhängige Werkstätten und autorisierte Vertriebshändler. Ein klarer Lokalisierungsweg ist die im Mai 2025 erfolgte Einführung der ADNOC-Voyager-Produkte durch ADNOC Distribution und TotalEnergies Marketing Egypt, hergestellt in der Blending-Anlage von TEME in Borg El Arab. Dies verbindet internationale Markenportfolios mit ägyptischer Blending-Kapazität und etablierten Vertriebsnetzen, während EOS-Normen, GOEIC-Inspektionen und Maßnahmen gegen Fälschungen zunehmend Beschaffung, Verpackungssicherheitsmerkmale und Vertriebshändlerauswahl in Groß-Kairo, Alexandria und den sich ausdehnenden Netzwerken in Sekundärstädten beeinflussen.
Wettbewerbslandschaft
Globale Anbieter wie Shell, ExxonMobil, BP, Chevron und TotalEnergies dominieren die Markenregale, sehen sich jedoch wachsendem Wettbewerb durch saudi-arabische und emiratische Portfolioeinsteiger gegenüber, die Vorteile der vorgelagerten Integration nutzen. Shell nutzt technische Partnerschaften mit OEM-Aftersales-Netzwerken, um Produktgenehmigungslisten zu pflegen, während ExxonMobil Franchise-Werkstattpakete für unabhängige Garagen ausbaut. Die mögliche Veräußerung von Castrol durch BP könnte Lieferverträge neu ausrichten und Lücken für Eigenmarken regionaler Mischbetriebe öffnen.
Inländische Hersteller nutzen die Nähe zu Raffinerien, um wettbewerbsfähige Lagereinheiten einzuführen. AMOC vermarktet auf Gruppe-II-Grundöl basierende Gemische unter seiner Marke Delta und bietet dabei 15–40 % niedrigere Ab-Werk-Preise als Importe. Das Fälschungsrisiko veranlasst führende Marken, QR-Code-Rückverfolgbarkeit einzubetten. Einige Händler erproben Abonnementmodelle, die Ölwechsel mit Pannenhilfe bündeln und die Kundenbindung im ägyptischen Markt für Kraftfahrzeugmotorenöle stärken.
Strategische Investitionen konzentrieren sich auf ökologische Verantwortung. TotalEnergies erprobt die geschlossene Altölsammlung mit Zementwerken zur energetischen Verwertung, und das MoreCircular-Programm von Castrol koordiniert mit Safety-Kleen die Wiederaufbereitung von Altöl. Der Einsatz von LabWare's LIMS in EGPC-Labors erhöht den Testdurchsatz um 25 % und verbessert Qualitätsprüfungen. Nano-Additiv-Forschungs- und Entwicklungsallianzen zwischen der Universität Kairo und lokalen Mischbetrieben versprechen Leistungsdifferenzierung. Die Wettbewerbsintensität wird moderat bleiben, da Skaleneffekte mit wachsender Nischenspezialisierung in Einklang stehen.
Marktführer im Bereich ägyptische Kraftfahrzeugmotorenöle
-
ExxonMobil Corporation
-
Misr Petroleum
-
TotalEnergies
-
Shell plc
-
BP plc (Castrol)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Premiumisierung und die Formalisierung des Vertriebs bleiben zentrale Weißraumbereiche. Neuere Motoren und OEM-Anforderungen an die Erstbefüllung treiben die Nachfrage weiterhin in Richtung höherwertiger Öle, auch wenn der Markt weiterhin eine große Basis an Mineralölen aufweist. Belege für aktive Portfolio-Upgrades umfassen die im Februar 2026 von Shell Lubricants Egypt vorgestellte überarbeitete Produktlinie mit Produkten, die an den Leistungsstandard API SQ von 2025 ausgerichtet sind, was die Einführung leistungsstärkerer Sorten in Werkstätten und eine klarere Produktsegmentierung am Verkaufsort unterstützt.
Lokalisierung und compliance-getriebene Umstrukturierung schaffen ebenfalls Raum für inländisches Blending, Qualitätssicherung und Versorgungskontinuität. Die im März 2026 eingeführte Anforderung eines Konformitätszertifikats für die Abfertigung bestimmter chemischer und technischer Güter, einschließlich Schmierstoffe, erhöht die Anforderungen an Importeure und stärkt das Argument für Fertigung im Inland und kontrollierte Vertriebskanäle. Parallel dazu deuten die Erweiterung der Markterschließungswege durch große Marken, darunter der Abschluss von drei Vertriebshändlervereinbarungen durch Castrol Egypt im April 2026, sowie Investitionsgespräche über den Ausbau der Fertigungskapazitäten für Premium-Schmierstoffe und synthetische Fette in Alexandria und 10th of Ramadan City, auf eine breitere geografische Abdeckung und eine größere adressierbare Basis authentifizierter Produkte über die Kernmetropolregionen hinaus hin.
Aktuelle Branchenentwicklungen
- Mai 2026: Führungskräfte von ExxonMobil trafen sich mit dem ägyptischen Minister für Erdöl und Bodenschätze, um den Ausbau der Investitionen in hochleistungsfähige synthetische Fette und Premium-Schmierstoffe zu erörtern, aufbauend auf bestehenden Fertigungsstandorten in Alexandria und 10th of Ramadan City. Die Gespräche deuten auf eine tiefere Lokalisierung höherwertiger Formulierungen und Bemühungen zur Stärkung der inländischen Versorgungs- und Vertriebsfähigkeiten hin.
- April 2026: Castrol Egypt unterzeichnete drei Vertriebshändlervereinbarungen mit Nacita Mobility, Qebaa Trading & Distribution und Al Mansour for Trading & Distribution, um die landesweite Abdeckung in wichtigen Regionen zu erweitern. Dies stärkt die Kanalkontrolle und Serviceverfügbarkeit und unterstützt den Markenschutz sowie eine konsistentere Produktverfügbarkeit in Einzelhandels- und Werkstattnetzen.
- Mai 2025: ADNOC Distribution ging eine Partnerschaft mit TotalEnergies Marketing Egypt ein, um ADNOC-Voyager-Schmierstoffe in Ägypten einzuführen, wobei ausgewählte Produkte in der Blending-Anlage von TEME in Borg El Arab hergestellt werden. Die lokale Fertigung verkürzt Lieferzeiten und verringert die Abhängigkeit von importierten Fertigschmierstoffen, was die Versorgungssicherheit für Markenmotoröle verbessert.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt fertige Kraftfahrzeugmotorenöle, die in Ägypten für straßenzugelassene Fahrzeuge verkauft und verwendet werden, gemessen als Nachfrage aus Ölwechseln und Flottenwarung im Land.
Ausschlüsse aus dem Umfang: Dieser Umfang schließt Nicht-Motor-Kraftfahrzeugschmierstoffe (wie Getriebeöle, Fette, Bremsflüssigkeiten und Kühlmittel) sowie außerhalb von Fahrzeugen verwendete Industrieöle aus.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Lkw und Busse
- Motorräder und Dreiräder
- Nach Produktklasse
- Mineralöl
- Halbsynthetisch
- Vollsynthetisch
- Biobasiert
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Schreibtischarbeit begann mit dem Aufbau der Fahrzeug- und Wartungsnachfragebasis in Ägypten und der anschließenden Abstimmung mit Motorölverbrauchsmustern und Schmierstoffhandelsströmen. Wir haben öffentliche Quellen herangezogen, wie CAPMAS-Veröffentlichungen, die Makroreihen der Zentralbank Ägyptens, Aktualisierungen des Ministeriums für Erdöl und mineralische Ressourcen sowie ägyptische Zoll- und UN-Comtrade-Handelsstatistiken für schmierstoff- und grundölbezogene Importe.
Um die Annahmen realistisch zu halten, haben wir auch Quellen wie Fahrzeugzulassungs- und Bestandsstatistiken genutzt, soweit diese über offizielle Kanäle verfügbar waren, technische Veröffentlichungen zu Motoröl-Wechselintervallen und Viskositätstrends sowie Produktspezifikationsinformationen, die von Normungsgremien veröffentlicht wurden (zum Beispiel SAE- und API-Dokumentation). Unternehmensunterlagen, Händlerankündigungen und seriöse Pressemitteilungen wurden verwendet, um Preisentwicklungen und Kanalaktivitäten zu überprüfen, und eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten sowie eine Handelsdatenbank auf Sendungsebene wurden selektiv eingesetzt, um Lieferantenumfang und Importabhängigkeit zu validieren. Die aufgeführten Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls konsultiert, um Lücken zu schließen, Querverweise herzustellen und Details zu klären.
Primärinterviews und Umfragen
Primärgespräche und Umfragen wurden genutzt, um zu validieren, wie häufig verschiedene Fahrzeuggruppen das Öl wechseln, welche Qualitäten in Werkstätten tatsächlich bevorzugt werden und wie sich Preisgestaltung und Gebindegrößenmix im Markt verschieben. Wir haben mit einer Mischung aus Schmierstoffmischern, Importeuren, Distributoren, Servicewerkstätten, Flottenwarungsmanagern und Branchenberatern in den wichtigsten Nachfragezentren gesprochen und anschließend Unterschiede abgeglichen, bevor die Eingaben finalisiert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Vorstandsmitglieder (CXOs): 20 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 41 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung folgte einem Top-down- und Bottom-up-Workflow, bei dem der Nachfragepool aus Ägyptens straßenzugelassenem Fahrzeugbestand nach Segment, typischer jährlicher Fahrleistung und durchschnittlichen Wechselintervallen rekonstruiert und dann in Liter pro Wechsel nach Motorgröße und Ölqualitätsmix umgerechnet wurde. Sobald das Nachfragevolumen aufgebaut war, wurde es mithilfe einer durchschnittlichen Verkaufspreisleiter in einen Wert umgewandelt, die Gebindegrößen, den Kanalmix und den Anteil von Mineralöl-, halbsynthetischen und vollsynthetischen Ölen widerspiegelt.
Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Prüfungen anhand von Lieferanten- und Importeur-Rollups aus Handels- und Finanzsignalen sowie Kanalprüfungen zum Werkstattdurchsatz und zur Einzelhandelsbewegung durchgeführt. Wo direkte Daten fehlten (zum Beispiel informelle Serviceaktivitäten und grenzüberschreitende Verluste), wurden konservative Anpassungsfaktoren angewendet und dann in Expertengesprächen erneut getestet, um den Verbrauch nicht zu überschätzen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf Variablen reagiert, die sich nicht linear entwickeln, insbesondere Fahrzeugbestandswachstum, Gebrauchtfahrzeugzuflüsse, Inflation und Währungsbewegungen sowie das Tempo der Verschiebung hin zu höherwertigen Ölen. Zu den wichtigsten Eingaben in der Vorausschau gehören der Fahrzeugbestand nach Typ, die durchschnittlich gefahrenen Kilometer, das Wechselintervallverhalten, die Verschiebung im Qualitätsmix sowie die beobachtete Import- und lokale Mischverfügbarkeit, die dann mit Primärbefragten überprüft werden, bevor die endgültige Prognose festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden anhand unabhängiger Signale überprüft, wie Schmierstoffimporttrends, Rückmeldungen zur Werkstattserviceaktivität und Konsistenz zwischen Fahrzeugbestand und Ölwechsellogik. Wenn eine Abweichung zu groß erschien, wurde die zugrunde liegende Annahme erneut getestet, und Befragte wurden erneut kontaktiert, wenn die Lücke nicht durch Saisonalität, Kanalverschiebungen oder Produktmixänderungen erklärt werden konnte.
Vor der Freigabe durchläuft der vollständige Berechnungssatz eine mehrstufige Analystenprüfung, sodass Arithmetik, Einheitenumrechnungen und Schlüsseltreiber verifiziert werden, und anschließend wird die Darstellung mit den Zahlen abgestimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Preisanpassungen, politische Änderungen, die Fahrzeugzuflüsse beeinflussen, oder starke Bewegungen bei der Importverfügbarkeit. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence's Marktgröße für ägyptische Kraftfahrzeugmotorenöle im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können weit auseinanderliegen, selbst wenn sie über dasselbe Land sprechen, weil die Produktabgrenzung, die Maßeinheit (Liter gegenüber USD) und die Art der Preismittelung über Kanäle nicht einheitlich gehandhabt werden.
Die Tabelle zeigt den größten Treiber der Streuung, nämlich dass das Modell von Mordor Intelligence ausschließlich auf fertige Kraftfahrzeugmotorenöle fokussiert bleibt und die Nachfrage aus Ölwechselzyklen nach Fahrzeugtyp und Qualität bemisst, während andere Quellen Motorenöle häufig in breitere Kraftfahrzeugschmierstoffe einbeziehen oder breite Wert-pro-Fahrzeug-Annahmen anwenden, ohne Wechselintervalle und Gebindegrößenmix zu testen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,22 Milliarden USD (2025) | |
| Branchennewsletter A | 0,59 Milliarden USD (2024) | Diese Zahl bezieht sich auf ägyptische Kraftfahrzeugschmierstoffe in Wertangaben, bei denen Motorenöle mit anderen Schmierstofftypen kombiniert werden und das Jahr abweicht, was den Gesamtwert erhöht und die Preisbasis verändert. |
| Regionale Unternehmensberatung B | 0,48 Milliarden USD (2030) | Diese Schätzung scheint eine Vorjahres-Wertzahl zu sein und verwendet wahrscheinlich eine aggressive Preissteigerung sowie einen breiten Aftermarket-Nachfrage-Proxy anstelle von Litern, die mit Fahrzeugbestand und Wechselintervallen verknüpft sind, was den impliziten aktuellen Markt aufblähen kann. |
Zusammengenommen zeigt der Vergleich, dass die meisten Lücken auf eine Erweiterung des Umfangs über Motorenöle hinaus, unterschiedliche Basisjahre und die Art der Umrechnung von Litern in USD zurückzuführen sind. Indem wir den Nachfrageaufbau an Fahrzeugbestand, gefahrene Kilometer und Wartungsintervalle knüpfen, können wir jeden Schritt erklären und Annahmen transparent anpassen, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für ägyptische Kraftfahrzeugmotorenöle?
Die Marktgröße des ägyptischen Marktes für Kraftfahrzeugmotorenöle wurde im Jahr 2025 auf 202,86 Millionen Liter geschätzt und soll von 209,01 Millionen Litern im Jahr 2026 auf 242,65 Millionen Liter bis 2031 wachsen, bei einer CAGR von 3,03 % während des Prognosezeitraums (2026–2031).
Welche Fahrzeugkategorie verzeichnet das schnellste Wachstum beim Verbrauch ägyptischer Kraftfahrzeugmotorenöle?
Leichte Nutzfahrzeuge führen mit einer CAGR von 3,47 % dank höherer Kilometerleistung und CNG-Umrüstungsanreizen.
Welche Produktklasse gewinnt im ägyptischen Schmierstoffsektor an Marktanteil?
Vollsynthetische Öle expandieren mit einer CAGR von 3,55 %, da OEMs in neueren Motoren Premiumleistung fordern.
Wie wirken sich CNG-Umrüstungen auf die Motorenölnachfrage in Ägypten aus?
Zweistoffmotoren erfordern häufigere Ölwechsel und fügen dem Flottenswachstum ein zusätzliches inkrementelles Volumen hinzu.