
E Bike Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 47.67 Milliarden US-Dollar |
| Marktgröße (2031) | 85.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.52 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
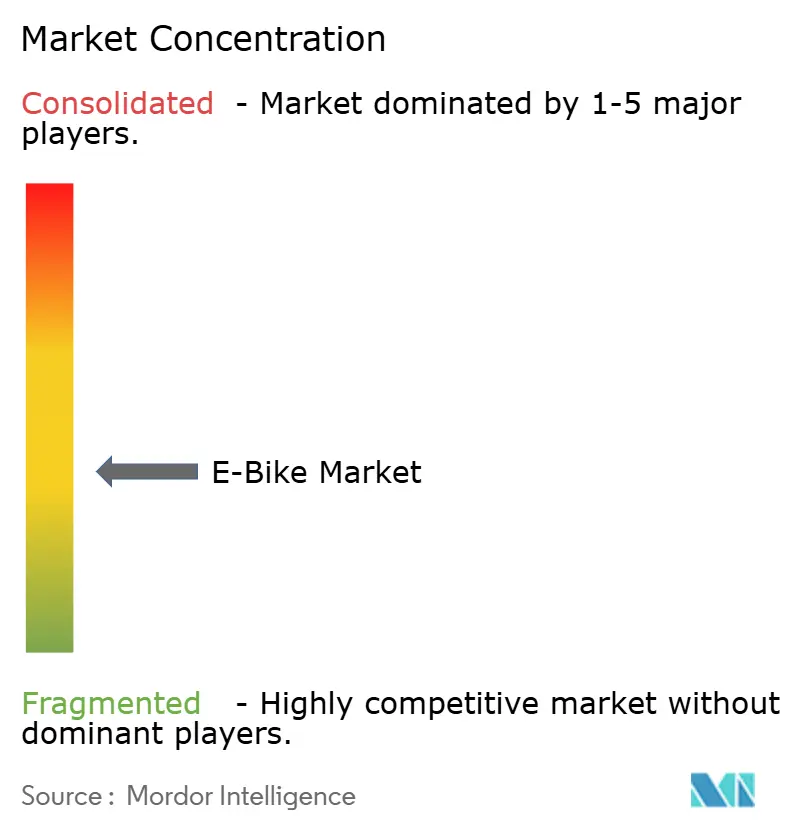
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
E Bike Marktanalyse von Mordor Intelligence
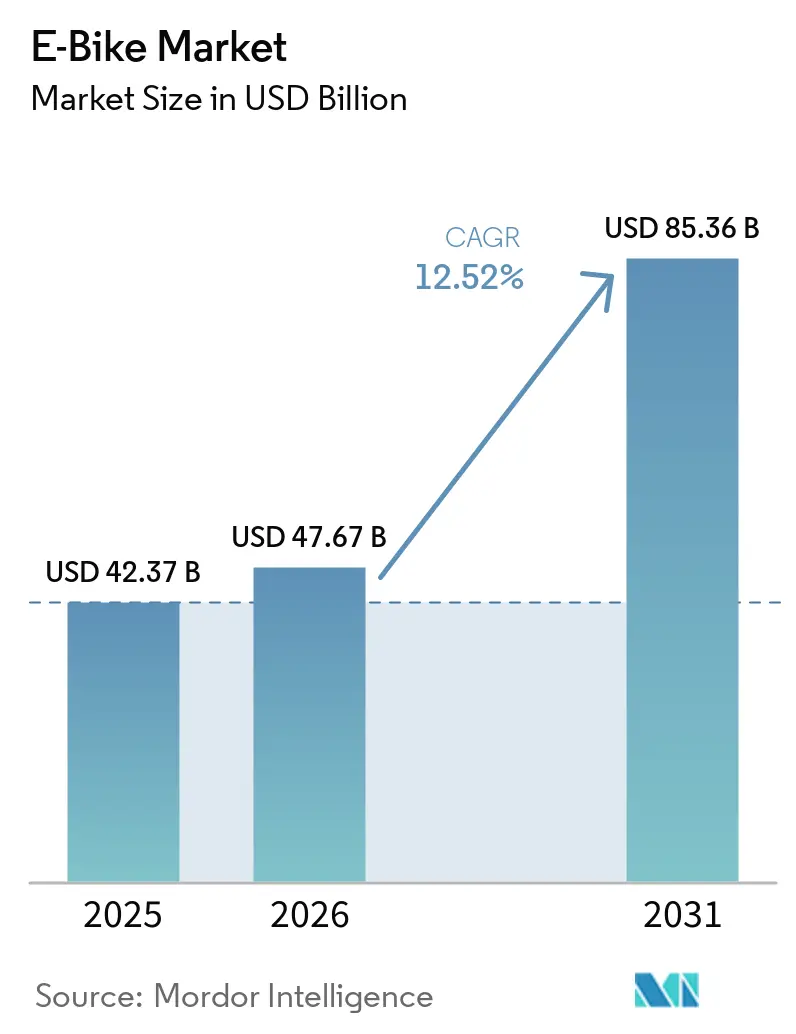
Der E-Bike-Markt belief sich im Jahr 2025 auf 42,37 Milliarden USD, wird voraussichtlich im Jahr 2026 auf 47,67 Milliarden USD anwachsen und soll bis 2031 einen Wert von 85,36 Milliarden USD erreichen, was einer Expansion mit einem CAGR von 12,52 % im Zeitraum 2026–2031 entspricht. Das gemessene Wachstum spiegelt den Übergang von der frühen Einführungsphase zur Massennutzung wider, da Unternehmens-Leasingprogramme Mitarbeitern nun den Zugang zu Gehaltsumwandlungs-Fahrrädern ermöglichen. Die Nachfrage verlagert sich hin zu Premium-Modellen im Preisbereich von 3.500–5.999 USD, dem am schnellsten wachsenden Segment, während gezielte Subventionen – Frankreichs Anreiz von 4.000 EUR (ca. 4.622 USD) und Polens Programm in Höhe von 300 Millionen PLN (ca. 81 Millionen USD) – die adressierbare Basis weiter vergrößern. Die Batterietechnologie bleibt ein Eckpfeiler; Lithium-Ionen-Akkus halten einen bedeutenden Marktanteil, doch Natrium-Ionen- und Festkörper-Chemien stehen bereit, das auf China konzentrierte Rohstoffrisiko zu mindern.
Wichtigste Erkenntnisse des Berichts
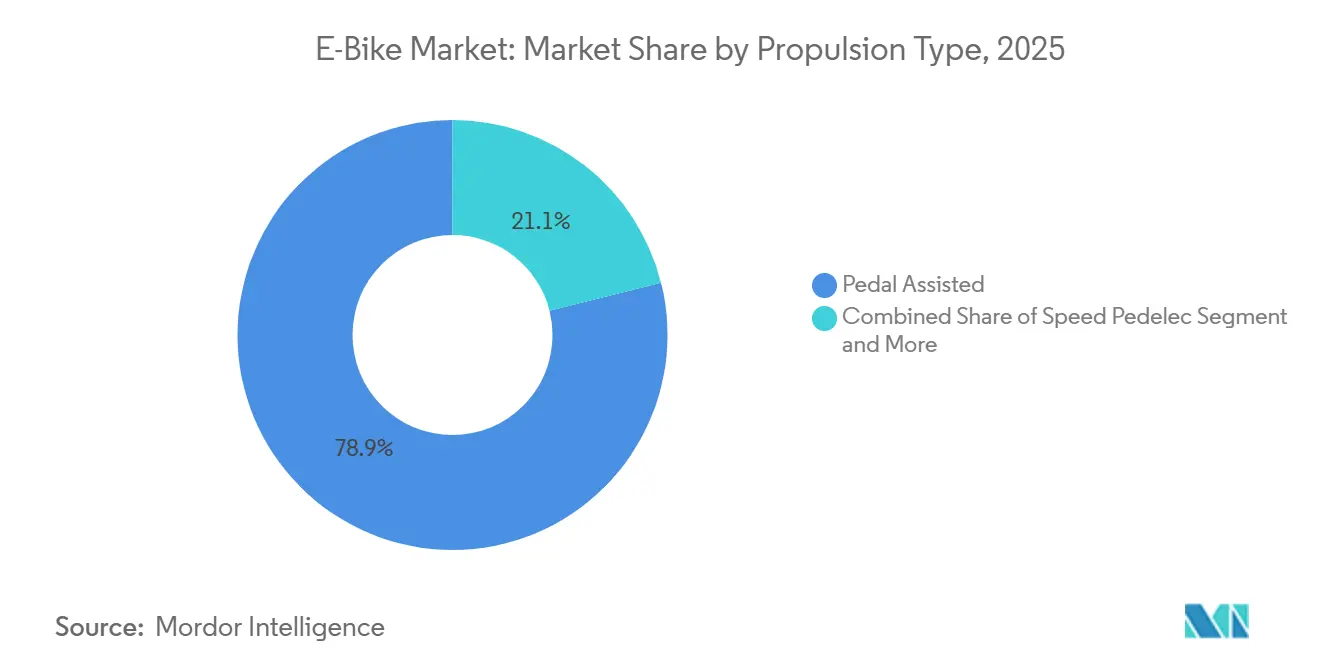
- Nach Antriebsart kontrollierten Pedalunterstützungssysteme im Jahr 2025 einen Marktanteil von 78,90 % am E-Bike-Markt, während Speed-Pedelecs bis 2031 voraussichtlich einen CAGR von 13,03 % verzeichnen werden.
- Nach Anwendungstyp hielten Stadt-/Urbanmodelle im Jahr 2025 einen Marktanteil von 76,05 % am E-Bike-Markt, während Trekking-/Mountainvarianten bis 2031 voraussichtlich einen CAGR von 13,88 % erzielen werden.
- Nach Batterietyp entfielen im Jahr 2025 98,41 % des Marktanteils am E-Bike-Markt auf Lithium-Ionen-Akkus; das sonstige Segment ist auf einen CAGR von 12,89 % ausgerichtet.
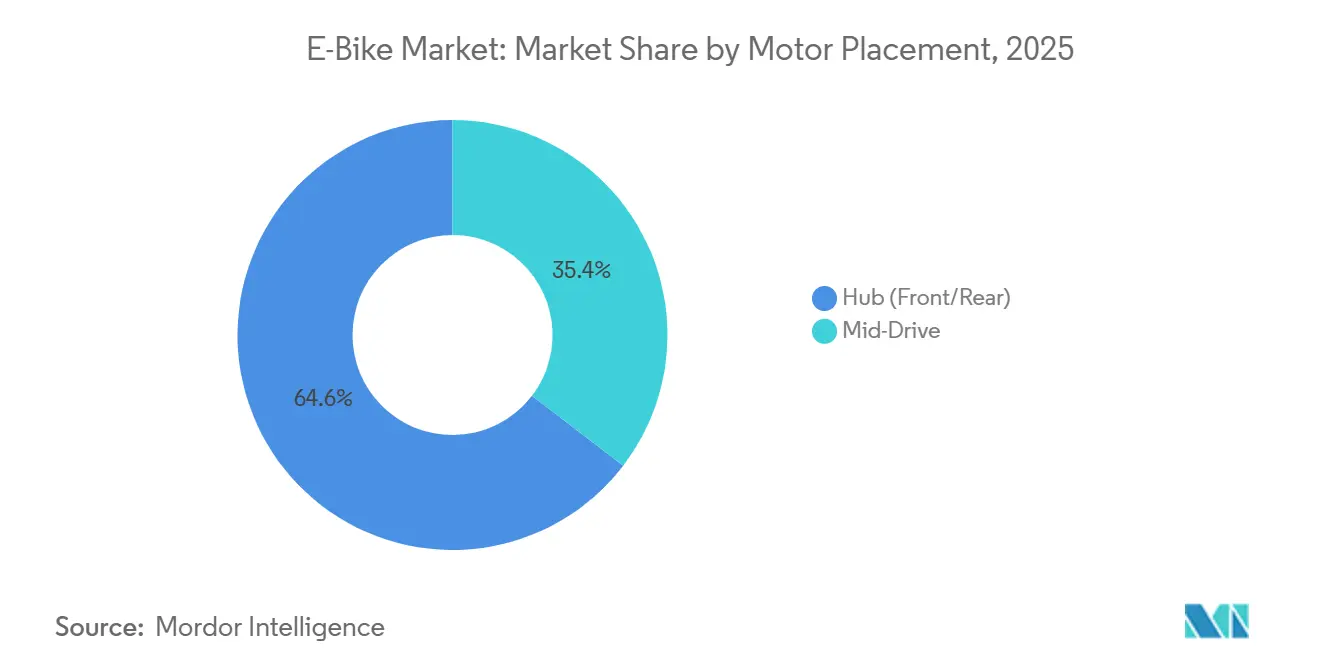
- Nach Motorposition sicherten sich Nabenmotoren im Jahr 2025 einen Marktanteil von 64,60 % am E-Bike-Markt, während Mittelmotoreinheiten auf einen CAGR von 13,46 % zusteuern.
- Nach Antriebssystem führten Kettenantriebe mit einem Marktanteil von 76,60 % am E-Bike-Markt im Jahr 2025; Riemenantriebe werden voraussichtlich mit einem CAGR von 12,91 % expandieren.
- Nach Motorleistung repräsentierten Modelle unter 250 W im Jahr 2025 einen Marktanteil von 58,45 % am E-Bike-Markt, und Einheiten mit 501–600 W verfolgen einen CAGR von 14,03 %.
- Nach Preissegment erfassten Fahrräder im Preisbereich von 1.000–1.499 USD im Jahr 2025 einen Marktanteil von 29,60 % am E-Bike-Markt; das Segment von 3.500–5.999 USD wird voraussichtlich einen CAGR von 13,89 % erzielen.
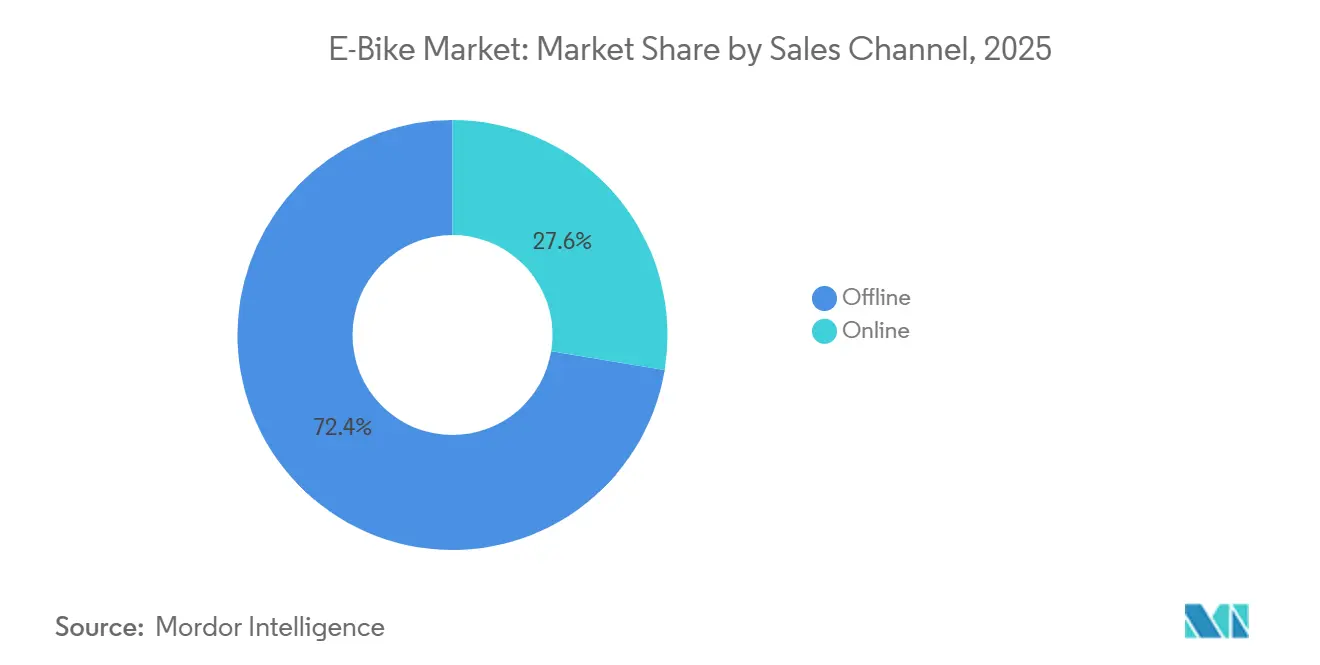
- Stationäre Geschäfte repräsentierten im Jahr 2025 noch immer einen Marktanteil von 72,40 % am E-Bike-Markt, jedoch werden Online- und Abonnementmodelle bis 2031 voraussichtlich mit einem CAGR von 14,86 % wachsen.
- Nach Endverwendung umfassten private und familiäre Käufe im Jahr 2025 einen Marktanteil von 61,60 % am E-Bike-Markt, während gewerbliche Lieferflotten mit einem CAGR von 13,75 % voranschreiten.
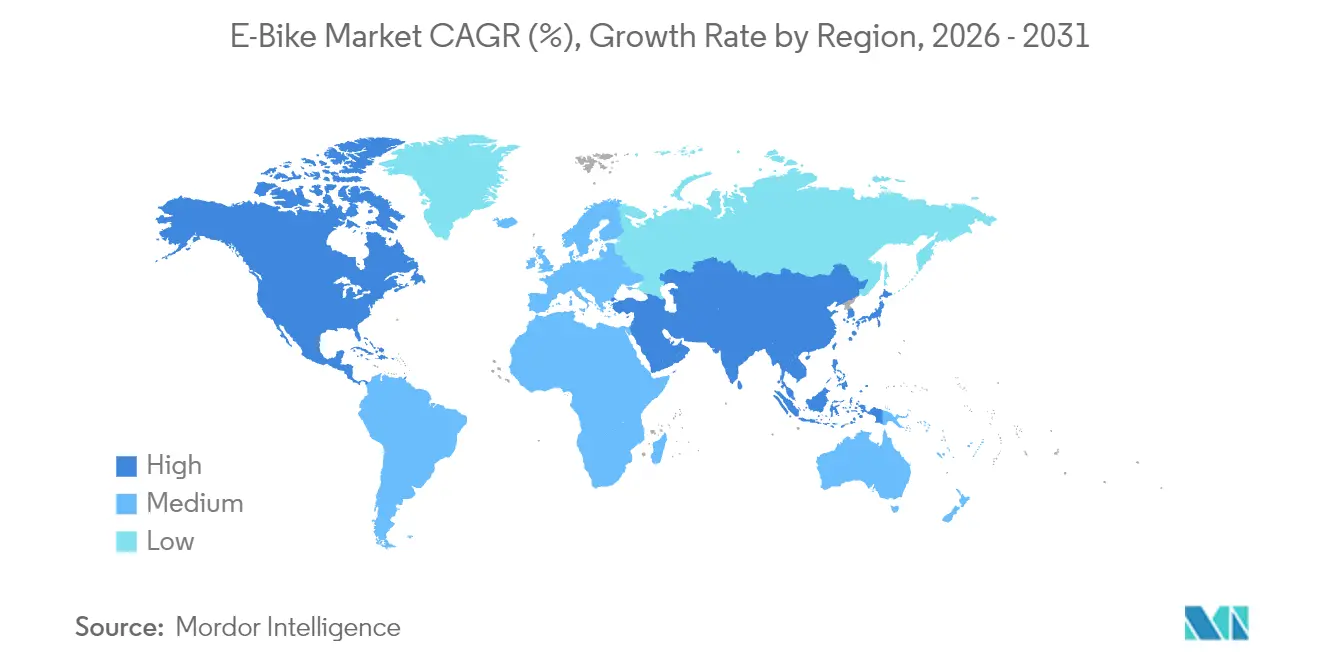
- Nach Geografie führte Europa im Jahr 2025 mit einem Marktanteil von 54,80 % am E-Bike-Markt; Nordamerika wird bis 2031 den schnellsten CAGR von 14,56 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Urbane Stauproblematik fördert Mikromobilität | +0.8% | Globale Ballungsräume, am stärksten in Europa und im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende Energiedichte und sinkende Kosten von Lithium-Ionen-Batterien | +0.7% | Globale Produktionszentren, angeführt vom asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und Kaufsubventionen | +0.6% | Europa, Nordamerika, ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Betriebliche Mitarbeiter-Benefit-Programme | +0.4% | Europa, Nordamerika, zunehmend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Versicherungsrabatte für Cargo-E Bikes | +0.3% | Gewerbliche Segmente in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von E Bike-Tourismusrouten | +0.2% | Europa, Nordamerika, ausgewählte Reiseziele im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||


Urbane Stauproblematik fördert Mikromobilität
Parkplätze in Städten der ersten Kategorie kosten bis zu USD 30.000, was E Bikes zu einem kosteneffizienten Pendlerverkehrsmittel für Strecken von 5–15 km macht – eine Distanz, die 40 % der städtischen Fahrten ausmacht. Die Ausweitung der Londoner Umweltzone (ULEZ) sowie Verschrottungsprämien von GBP 7.000 (ca. USD 9.319) haben die Nutzung unter Kurieren beschleunigt, während Unternehmen wie Amazon und Google monatliche E Bike-Abonnements subventionieren, um den Parkstress zu reduzieren und Nachhaltigkeitsziele zu erreichen [1].
Steigende Energiedichte und sinkende Kosten von Lithium-Ionen-Batterien
Die Preise für Lithium-Ionen-Akkupacks sind seit 2010 erheblich gesunken und haben E Bikes mit einer Reichweite von über 100 km unter die USD-2.000-Marke gebracht. Schnellladetechnologien erreichen heute in 30 Minuten 80 % Ladestand und eröffnen so neue Möglichkeiten für gewerbliche Flotten mit hoher Auslastung. Natrium-Ionen-Prototypen versprechen eine ähnliche Zyklenlebensdauer bei 30 % reduzierten Kosten, während Festkörper-Technologie-Roadmaps bis 2028 eine doppelte Energiedichte anstreben.
Staatliche Anreize und Kaufsubventionen
Gezielte Subventionen behandeln E Bikes als kostengünstige Infrastrukturmaßnahme zur Entlastung von Städten. Frankreich erstattet Geringverdienern nun bis zu EUR 4.000 (ca. USD 4.622) pro Fahrrad, und Polen hat PLN 300 Millionen (ca. USD 81 Millionen) bereitgestellt, um 300.000 Einheiten auf die Straße zu bringen. Kanadas aktives Verkehrsbudget von CAD 400 Millionen (ca. USD 286 Millionen) finanziert Fahrradwege und Ladepunkte. Einkommensabhängige staatliche Rückvergütungen in den USA von bis zu USD 1.750 helfen, Mobilitätslücken zu schließen, und viele Programme priorisieren nun Cargo-Bikes, die Autos ersetzen können.
Betriebliche E Bike-Benefit-Programme für Mitarbeiter
Lease-a-Bike umfasst über 80.000 Unternehmen und bietet Gehaltsumwandlungsmodelle an, die die Anschaffungskosten um bis zu 40 % senken und Versicherung sowie Service einschließen. Die Teilnehmerzahl übersteigt bereits 900.000 Fahrer, und die ausstehende US-amerikanische Gesetzgebung zum Fahrradpendlergesetz (Bicycle Commuter Act) zielt darauf ab, die europäischen steuerlichen Anreize zu spiegeln.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Batteriebrand-Vorfälle und strengere Normen | −0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Anschaffungskosten im Vergleich zu herkömmlichen Fahrrädern | −0.5% | Global, insbesondere in Entwicklungsregionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Ladeinfrastruktur | −0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Versorgungsvolatilität bei kritischen Mineralien | −0.3% | Global, Lieferkette konzentriert in Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Batteriebrand-Vorfälle und strengere Sicherheitsnormen
New York City verzeichnete im Jahr 2023 187 E-Mobilitätsbrände, was die Kosten über vier Jahre auf USD 518,6 Millionen ansteigen ließ. Das kalifornische Gesetz SB 1271 und der Standard UL 2849 verlangen nun zertifizierte Akkupacks, was pro Einheit USD 200–500 zusätzliche Kosten verursacht. Hersteller investieren in Thermomanagement und Ferndiagnose, um Schritt zu halten.
Hohe Anschaffungskosten im Vergleich zu herkömmlichen Fahrrädern
Ein E Bike kostet im Einzelhandel noch immer etwa das Dreifache eines herkömmlichen Fahrrads, was die Akzeptanz in Entwicklungsmärkten einschränkt. Einstiegsmodelle im Preisbereich USD 1.000–1.499 machen 30,18 % der Lieferungen im Jahr 2024 aus, doch Leasingprogramme, integrierte Wartungsleistungen und sinkende Batteriekosten verringern den Unterschied zunehmend.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Speed-Pedelecs gewinnen an Premium-PrestigeDer Marktanteil von Pedalunterstützungsmodellen erreichte 2025 einen dominanten Anteil von 78,90 %, begünstigt durch vorteilhafte EU-Vorschriften, die diese als Fahrräder einstufen. Speed-Pedelec-E-Bike-Varianten, die Unterstützung bis zu 45 km/h bieten, verzeichnen einen CAGR von 13,03 %, da Pendler in dicht besiedelten Städten nach pkw-ähnlichen Reisezeiten suchen.
Hersteller integrieren KI-Algorithmen in Motorsteuerungen, um die Leistung je nach Gelände und Fahrgewohnheiten zu optimieren. Shimanos kommendes automatisches Schaltgetriebe veranschaulicht, wie Zulieferer intelligente Schaltgetriebe mit Hochdrehmomantmotoren bündeln und damit ihre Attraktivität bei urbanen Berufstätigen stärken.


Nach Anwendungstyp:
Trekking-Dynamik nimmt zuStadt-/Urbanfahrräder generierten im Jahr 2025 einen Marktanteil von 76,05 %, da Stadtbewohner sich für schweißfreies Pendeln entschieden. Trekking-/Mountainmodelle hingegen entwickeln sich mit einem CAGR von 13,88 %, angetrieben durch Reiseveranstalter, die nun standardmäßig auf elektrisch unterstützte Flotten setzen.
Betreiber sehen erweiterte demografische Gruppen – ältere Radfahrer und Gruppen mit gemischter Fitness – als wichtige Wachstumshebel. Da sich die Regeln für den Streckenzugang weiterentwickeln, ist das Segment für eine weitere Durchdringung in Nationalparks und Ferienzielen gerüstet.
Nach Batterietyp:
Lithium-Ionen-Dominanz – aber Alternativen kündigen sich anLithium-Ionen-Zellen kontrollierten im Jahr 2025 einen Marktanteil von 98,41 % am E-Bike-Markt und unterstreichen damit die Kostenführerschaft und Energiedichte. Das Segment „Sonstige”, das Natrium-Ionen- und frühe Festkörper-Prototypen umfasst, wächst mit einem CAGR von 12,89 %, da Marken ihr Rohstoffrisiko absichern.
OEMs beziehen prismatische und zylindrische Formate aus mehreren Quellen, um die auf China konzentrierte Verarbeitung zu mindern. Sollte Natrium-Ionen bis 2027 die erwartete Preisparität erreichen, könnte die Chemie zweistellige Marktanteile von herkömmlichen Akkus abziehen.
Nach Motorposition:
Mittelmotor versus NabenmotorNabensysteme (vorne/hinten) hielten im Jahr 2025 einen Marktanteil von 64,60 % am E-Bike-Markt, bevorzugt wegen ihrer Einfachheit und ihres Preises. Mittelmotoren, die einen CAGR von 13,46 % verfolgen, liefern überlegenes Bergsteige-Drehmoment und ausgewogenes Gewicht für Cargo- und Geländeaufbauten.
Giants neueste Nabenantriebsplattform repliziert das Mittelmotor-Drehmoment über Planetengetriebe und zeigt, dass Innovationen auf beiden Wegen fortschreiten, um unterschiedliche Anwendungsfälle zu bedienen.
Nach Antriebssystem:
Riemenantriebe fordern Kettenantriebe herausKettenantriebe entfielen im Jahr 2025 auf einen Marktanteil von 76,60 % am E-Bike-Markt, doch Riemensysteme expandieren jährlich um 12,91 %. Reduzierter Wartungsaufwand und geräuschloser Betrieb sprechen Pendler und Flottenmanager an.
Flottenbetreiber, die auf die Gesamtbetriebskosten abzielen, betrachten Riemensysteme – die über 10.000 km vor der Wartung leisten können – als operativen Gewinn, trotz höherer Anfangsinvestitionen.
Nach Motorleistung:
Regionale Vorschriften bestimmen die NachfrageEinheiten unter 250 W, die für die EU-Rechtskonformität unerlässlich sind, trugen im Jahr 2025 einen Marktanteil von 58,45 % am E-Bike-Markt bei. Das Segment 501–600 W, das in den liberaleren Vorschriften Nordamerikas prominent ist, steigt mit einem CAGR von 14,03 %.
Effizienzverbesserungen ermöglichen es Steuerungen, höhere Spitzenleistungen aus nominell konformen Motoren herauszuholen, was die regulatorische Anpassung bei gleichzeitigem Erhalt der Nutzervorteile veranschaulicht.
Nach Preisklasse:
Migration in Richtung Premium-WertFahrräder im Preisbereich von 1.000–1.499 USD führten im Jahr 2025 mit einem Marktanteil von 29,60 % am E-Bike-Markt, doch das Segment von 3.500–5.999 USD ist mit einem CAGR von 13,89 % der am schnellsten wachsende Bereich, was den Verbraucherwunsch nach integrierten Displays, Carbonrahmen und fortschrittlicher Konnektivität widerspiegelt.
Unternehmens-Leasing erleichtert den Übergang zum Premium-Segment, indem die Kosten auf Gehaltsabrechnungen verteilt und Versicherung sowie Wartung eingeschlossen werden.
Nach Vertriebskanal:
Online schaltet die Zwischenebene ausStationäre Geschäfte repräsentierten im Jahr 2025 dank des Bedarfs an Probefahrten und Servicetheken noch immer einen Marktanteil von 72,40 %. Reine Online- und Abonnementmodelle beschleunigen sich jedoch mit einem CAGR von 14,86 %.
Erfolgreiche Marken verbinden Online-Entdeckung mit lokalisierten Service-Hubs und zeigen, dass ein Omnichannel-Ansatz als dauerhaftes Modell für den E-Bike-Markt entsteht.
Nach Endnutzung:
Gewerbliche Lieferung gestaltet die Logistik umPrivate und familiäre Fahrer erzeugten im Jahr 2025 einen Marktanteil von 61,60 % am E-Bike-Markt, doch gewerbliche Flotten eilen mit einem CAGR von 13,75 % voraus. Das Pilotprojekt in New York City verzeichnete 130.000 Fahrten zur Zustellung von 5 Millionen Paketen und reduzierte in einem einzigen Jahr 650.000 t CO₂.
Regulierungsbehörden weisen nun gezielt Bordsteinraum für Lastenfahrräder zu und stärken damit ihre Position als emissionsfreies Rückgrat der städtischen Zustellung auf der letzten Meile.
Geografische Analyse
Europa E-Bike-Markt
Europa hielt 2025 einen Anteil von 54,80 % am E-Bike-Markterlös. Deutschland allein hat 15,7 Millionen Einheiten im Umlauf und verkaufte 2024 2,1 Millionen Einheiten, begünstigt durch Gehaltsumwandlungsprogramme, die mehrere Arbeitnehmer abdecken. Die Niederlande zeigen Sättigungsmerkmale, da E-Bikes über alle Altersgruppen hinweg zur Normalität geworden sind, während Frankreichs Förderung von 4.000 EUR (ca. 4.622 USD) für Geringverdiener kontinuierlich neue Käufer anzieht. Durchgehende Wegenetze und eine fahrradorientierte Stadtplanung bleiben Europas dauerhafter Wettbewerbsvorteil.
Nordamerika E-Bike-Markt
Nordamerika ist zwar heute noch kleiner, aber mit einem CAGR von 14,56 % die am schnellsten wachsende Region. Staatliche Rückerstattungen von bis zu 1.750 USD in Kalifornien und New York sowie Unternehmensbeihilfen erschließen latente Nachfrage. Kanadas Infrastrukturausbau in Höhe von 400 Millionen CAD (ca. 286 Millionen USD) verbindet E-Bike-Wege mit Ladepunkten und schafft durchgängige Flotten für Pendler und Lieferfahrer gleichermaßen.
Asien-Pazifik E-Bike-Markt
Asien-Pazifik spiegelt ein Geflecht unterschiedlicher Bedingungen wider. China liefert einen Großteil der E-Bike-Importe in die Vereinigten Staaten und verzeichnete 2024 bemerkenswerte Exporterlöse. Indien überschritt 2024 eine bedeutende Marke bei elektrischen Zweirädern, obwohl Mopeds nach wie vor gegenüber Pedalunterstützungsformaten überwiegen. Japan und Südkorea bedienen Premium- und technologieintensive Nischen, während Australien auf Ökotourismus-Routen setzt, um den Trekking-Absatz zu steigern. Lokale Vorschriften und Einkommensprofile erfordern maßgeschneiderte Strategien hinsichtlich Vertriebskanal, Preis und Ausstattung.

Wettbewerbslandschaft
Der globale E-Bike-Markt ist nach wie vor mäßig fragmentiert, wobei traditionsreiche Fahrradmarken, skalengetriebene chinesische Hersteller und digital-native Start-ups um Marktanteile in der Fahrradbranche konkurrieren. Giant, Trek und Specialized stützen sich auf langjährige Händlernetzwerke und enge Motorenpartnerschaften mit Bosch oder Shimano, um ihre Premiumposition zu verteidigen, und nutzen dabei integrierte Konnektivität sowie Over-the-Air-Updates, um Kunden langfristig zu binden. Yadea, Aima und andere chinesische Großhersteller überschwemmen das mittlere Preissegment durch vertikal integrierte Werke, die Komponentenkosten senken und die Margen westlicher Wettbewerber unter Druck setzen.
Komponentenlieferanten sind strategische Schlüsselakteure. Shimmanos fest verankerte Antriebsstrangverträge verschaffen dem Unternehmen den Einfluss, OEM-Designentscheidungen zu lenken, während Bosch trotz starker Mittelmotor-Technologie mit Markteintrittsbarrieren konfrontiert ist. Batteriespezialisten ordnen sich neu, da zertifizierte UL-2849-Akkus in wichtigen US-Bundesstaaten zur Pflicht werden; die Notwendigkeit der Sicherheitskonformität begünstigt kapitalkräftige Anbieter, die Prüfgebühren absorbieren und die Volatilität bei Rohstoffen managen können. Hardware und Software sind zunehmend untrennbar miteinander verbunden, und Unternehmen, die beide Ebenen harmonisieren, erschließen sich beständigere Einnahmequellen.
Serviceorientierte Anbieter sorgen für neue Dynamik. Lease-a-Bike und Rybit sprechen Arbeitgeber mit schlüsselfertigen Leasinglösungen an, die Versicherung, Diebstahlrückholung und Wartung bündeln und so mehrjährige Cashflows unabhängig von einmaligen Fahrradverkäufen sichern. Zoomo und andere Flottenmanagement-Anbieter umwerben Kuriere der Gig-Economy mit Telematik-Dashboards, die Verfügbarkeit und Routeneffizienz optimieren. Da Arbeits-, Marketing- und Garantiekosten steigen, fehlt vielen kleineren Monteuren die Skalierung oder Servicestärke, um wettbewerbsfähig zu bleiben, was auf eine anhaltende Konsolidierung und selektive Partnerschaften hindeutet – und weniger auf einen Verdrängungswettbewerb nach dem Alles-oder-nichts-Prinzip.
Marktführer der E Bike-Branche
-
Giant Manufacturing Co., Ltd.
-
Yadea Group Holdings Ltd.
-
Merida Industry Co., Ltd.
-
Aima Technology Group Co., Ltd.
-
Trek Bicycle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-Bike-Markt Unternehmen in diesem Bericht
- Aima Technology Group Co., Ltd.
- Canyon Bicycles GmbH
- Fritzmeier Systems GmbH & Co. KG (M1 Sporttechnik)
- Giant Manufacturing Co., Ltd.
- Jiangsu Xinri E-Vehicle Co., Ltd.
- Luyuan Electric Vehicle Co., Ltd.
- Merida Industry Co., Ltd.
- Myvelo Co., Ltd.
- Rad Power Bikes Inc.
- Riese & Müller GmbH
- Pon Holdings B.V.
- Samchuly Bicycle
- Specialized Bicycle Components, Inc.
- Dongguan Tailing Electric Vehicle Co., Ltd
- Tianjin Fuji-Ta Bicycle Co., Ltd.
- Trek Bicycle Corporation
- VanMoof BV
- Yadea Group Holdings Ltd.
- Yamaha Motor Co., Ltd.

Neueste Industrielle Entwicklungen in E-Bike-Markt
- September 2025: Giant stellte seine E Bike-Baureihe Explore E+ 2026 vor, mit einem 75-Nm-Motor und einem 500-Wh-Akku als Einstiegsmodell sowie einem automatischen Enviolo-Nabengetriebe und Radar am Flaggschiff Explore E+0.
- September 2024: Das zu Tata gehörende Unternehmen Stryder Cycle brachte die Modelle Voltic X und Voltic GO zu Sonderpreisen von INR 32.495 (ca. USD 366) und INR 31.495 (ca. USD 354) auf den Markt und signalisierte damit einen Vorstoß zur Massenverbreitung von E Bikes angesichts von Umweltverschmutzungsbedenken.
- August 2024: Stromer kooperierte mit Spoke Safety, um V2X-Kommunikation in seine Speed-Pedelecs zu integrieren und Echtzeit-Verkehrswarnungen sowie Nachrüstungsmöglichkeiten anzubieten.
- Mai 2024: Heybike stellte das Cargo-Modell Hauler vor, das eine Nutzlast von 440 Pfund (ca. 200 kg) und Doppelbatterien unterstützt und damit auf familiäre und gewerbliche Liefernutzer abzielt.


Berichtsumfang des globalen E Bike Markts
Pedalunterstützung, Speed-Pedelec, Drosselklappenunterstützung sind als Segmente nach Antriebsart abgedeckt. Cargo/Nutzfahrzeug, Stadt/Urban, Trekking sind als Segmente nach Anwendungstyp abgedeckt. Bleisäurebatterie, Lithium-Ionen-Batterie, Sonstige sind als Segmente nach Batterietyp abgedeckt. Afrika, asiatisch-pazifischer Raum, Europa, Naher Osten, Nordamerika, Südamerika sind als Segmente nach Region abgedeckt.| Pedalunterstützung |
| Speed-Pedelec |
| Drosselklappenunterstützung |
| Cargo/Nutzfahrzeug |
| Stadt/Urban |
| Trekking/Mountain |
| Bleisäurebatterie |
| Lithium-Ionen-Batterie |
| Sonstige |
| Nabenmotor (vorne/hinten) |
| Mittelmotor |
| Kettenantrieb |
| Riemenantrieb |
| Unter 250 W |
| 251–350 W |
| 351–500 W |
| 501–600 W |
| Über 600 W |
| Bis USD 1.000 |
| USD 1.000–1.499 |
| USD 1.500–2.499 |
| USD 2.500–3.499 |
| USD 3.500–5.999 |
| Über USD 6.000 |
| Online-Handel |
| Stationärer Handel |
| Gewerbliche Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | |
| Dienstleister | |
| Private und familiäre Nutzung | |
| Institutionell | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Österreich | |
| Schweden | |
| Schweiz | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Antriebsart | Pedalunterstützung | |
| Speed-Pedelec | ||
| Drosselklappenunterstützung | ||
| Nach Anwendungstyp | Cargo/Nutzfahrzeug | |
| Stadt/Urban | ||
| Trekking/Mountain | ||
| Nach Batterietyp | Bleisäurebatterie | |
| Lithium-Ionen-Batterie | ||
| Sonstige | ||
| Nach Motorposition | Nabenmotor (vorne/hinten) | |
| Mittelmotor | ||
| Nach Antriebssystem | Kettenantrieb | |
| Riemenantrieb | ||
| Nach Motorleistung | Unter 250 W | |
| 251–350 W | ||
| 351–500 W | ||
| 501–600 W | ||
| Über 600 W | ||
| Nach Preisklasse | Bis USD 1.000 | |
| USD 1.000–1.499 | ||
| USD 1.500–2.499 | ||
| USD 2.500–3.499 | ||
| USD 3.500–5.999 | ||
| Über USD 6.000 | ||
| Nach Vertriebskanal | Online-Handel | |
| Stationärer Handel | ||
| Nach Endnutzung | Gewerbliche Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | ||
| Dienstleister | ||
| Private und familiäre Nutzung | ||
| Institutionell | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Österreich | ||
| Schweden | ||
| Schweiz | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Marktdefinition
- Nach Anwendungstyp - Unter dieses Segment fallende E Bikes umfassen Stadt-/Urban-, Trekking- und Cargo-/Nutzfahrzeug-E Bikes. Die gängigen E Bike-Typen in diesen drei Kategorien umfassen Gelände-/Hybrid-, Kinder-, Damen-/Herren-, Cross-, MTB-, Falt-, Fatbike- und Sport-E Bikes.
- Nach Batterietyp - Dieses Segment umfasst Lithium-Ionen-Batterien, Bleisäurebatterien und sonstige Batterietypen. Die Kategorie der sonstigen Batterietypen umfasst Nickel-Metallhydrid-Batterien (NiMH), Silizium- und Lithium-Polymer-Batterien.
- Nach Antriebsart - Unter dieses Segment fallende E Bikes umfassen pedalunterstützte E Bikes, drosselklappenunterstützte E Bikes und Speed-Pedelecs. Während die Höchstgeschwindigkeit von pedal- und drosselklappenunterstützten E Bikes üblicherweise 25 km/h beträgt, liegt die Höchstgeschwindigkeit von Speed-Pedelecs im Allgemeinen bei 45 km/h (28 mph).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Pedalunterstützung | Die Kategorie der Pedalunterstützung oder Pedelecs bezeichnet Elektrofahrräder, die über ein Drehmomentunterstützungssystem eine begrenzte Motorunterstützung bieten und über keinen Drosselgriff zur Geschwindigkeitsregelung verfügen. Die Motorleistung wird bei diesen Fahrrädern durch Treten aktiviert und reduziert den menschlichen Kraftaufwand. |
| Drosselklappenunterstützung | Drosselklappenbasierte E Bikes sind mit einem Drosselklappen-Unterstützungsgriff ausgestattet, der ähnlich wie bei Motorrädern am Lenker angebracht ist. Die Geschwindigkeit kann durch Drehen der Drosselklappe direkt ohne Pedaltreten geregelt werden. Die Drosselklappenreaktion liefert direkt Leistung an den im Fahrrad installierten Motor und beschleunigt das Fahrzeug ohne Treten. |
| Speed-Pedelec | Speed-Pedelecs sind E Bikes, die pedalunterstützten E Bikes ähneln, da sie keine Drosselklappenfunktion haben. Diese E Bikes sind jedoch mit einem Elektromotor ausgestattet, der eine Leistung von ca. 500 W und mehr liefert. Die Höchstgeschwindigkeit solcher E Bikes beträgt in den meisten Ländern generell 45 km/h (28 mph). |
| Stadt/Urban | Stadt- oder Urban-E Bikes sind mit allgemeinen Pendlerstandards und -funktionen für den Betrieb innerhalb von Städten und urbanen Gebieten ausgelegt. Die Fahrräder umfassen verschiedene Merkmale und Spezifikationen wie komfortable Sitze, aufrechte Sitzposition, Reifen für einfachen Grip und komfortables Fahren usw. |
| Trekking | Trekking- und Mountainbikes sind spezielle E Bike-Typen, die für besondere Zwecke unter Berücksichtigung der robusten und rauen Fahrzeugnutzung konzipiert sind. Diese Fahrräder haben einen stabilen Rahmen und breite Reifen für besseren und fortschrittlicheren Grip sowie verschiedene Gangschaltungen, die beim Fahren in verschiedenen Geländetypen, auf unebenem Untergrund und auf anspruchsvollen Bergstraßen genutzt werden können. |
| Cargo/Nutzfahrzeug | Cargo- oder Nutzfahrzeug-E Bikes sind für den Transport verschiedener Arten von Gütern und Paketen über kurze Distanzen, beispielsweise innerhalb städtischer Gebiete, konzipiert. Diese Fahrräder werden in der Regel von lokalen Unternehmen und Lieferpartnern genutzt, um Pakete und Waren zu sehr geringen Betriebskosten zuzustellen. |
| Lithium-Ionen-Batterie | Eine Lithium-Ionen-Batterie ist eine wiederaufladbare Batterie, die Lithium und Kohlenstoff als Bestandteile verwendet. Lithium-Ionen-Batterien haben eine höhere Energiedichte und ein geringeres Gewicht als versiegelte Bleisäurebatterien und bieten dem Fahrer mehr Reichweite pro Ladung als andere Batterietypen. |
| Bleisäurebatterie | Eine Bleisäurebatterie bezeichnet eine versiegelte Bleisäurebatterie mit einem sehr niedrigen Energie-zu-Gewicht- und Energie-zu-Volumen-Verhältnis. Die Batterie kann hohe Anlaufströme erzeugen, was auf ihr relativ hohes Leistungs-zu-Gewicht-Verhältnis im Vergleich zu anderen wiederaufladbaren Batterien zurückzuführen ist. |
| Sonstige Batterien | Hierunter fallen Elektrofahrräder, die Nickel-Metallhydrid-Batterien (NiMH), Silizium- und Lithium-Polymer-Batterien verwenden. |
| Geschäftskunden (B2B) | Der Verkauf von E Bikes an Geschäftskunden wie Flottenunternehmen im städtischen Bereich und Logistikunternehmen, Verleih-/Sharing-Betreiber, Betreiber von Letzter-Meile-Flotten und Unternehmensflottenbetreiber wird unter dieser Kategorie erfasst. |
| Endkunden (B2C) | Der Verkauf von Elektrorollern und -motorrädern direkt an Verbraucher wird unter dieser Kategorie erfasst. Die Verbraucher erwerben diese Fahrzeuge entweder direkt von Herstellern oder von anderen Distributoren und Händlern über Online- und Offline-Kanäle. |
| Nicht organisierte lokale Erstausrüster | Diese Akteure sind kleine lokale Hersteller und Monteure von E Bikes. Die meisten dieser Hersteller importieren Komponenten aus China und Taiwan und montieren sie lokal. Sie bieten das Produkt zu günstigen Preisen in diesem preissensiblen Markt an, was ihnen einen Vorteil gegenüber organisierten Herstellern verschafft. |
| Batterie-als-Dienstleistung | Ein Geschäftsmodell, bei dem die Batterie eines Elektrofahrzeugs von einem Dienstleister gemietet oder gegen eine andere Batterie ausgetauscht werden kann, wenn sie leer ist |
| Stationslose E-Bikes | Elektrofahrräder mit Selbstsperrungsmechanismen und GPS-Ortungsfunktion mit einer durchschnittlichen Höchstgeschwindigkeit von ca. 24 km/h. Sie werden hauptsächlich von Fahrrad-Sharing-Unternehmen wie Bird, Lime und Spin genutzt. |
| Elektrofahrzeug | Ein Fahrzeug, das einen oder mehrere Elektromotoren zum Antrieb verwendet. Umfasst Pkw, Roller, Busse, Lkw, Motorräder und Boote. Dieser Begriff umfasst reine Elektrofahrzeuge und Hybrid-Elektrofahrzeuge. |
| Plug-in-Elektrofahrzeug | Ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen reine Elektrofahrzeuge sowie Plug-in-Hybride umfasst. In diesem Bericht verwenden wir den Begriff für reine Elektrofahrzeuge, um sie von Plug-in-Hybrid-Elektrofahrzeugen zu unterscheiden. |
| Lithium-Schwefel-Batterie | Eine wiederaufladbare Batterie, die den in aktuellen Lithium-Ionen-Batterien enthaltenen flüssigen oder Polymer-Elektrolyten durch Schwefel ersetzt. Sie haben eine höhere Kapazität als Lithium-Ionen-Batterien. |
| Mikromobilität | Mikromobilität ist eine der vielen Transportarten, bei der sehr leichte Fahrzeuge für kurze Strecken eingesetzt werden. Zu diesen Transportmitteln zählen Fahrräder, E-Roller, E Bikes, Mopeds und Scooter. Solche Fahrzeuge werden auf Sharing-Basis für kurze Distanzen, in der Regel fünf Meilen oder weniger, genutzt. |
| Niedriggeschwindigkeits-Elektrofahrzeuge (LSEVs) | Dabei handelt es sich um leichte Fahrzeuge mit niedriger Geschwindigkeit (in der Regel weniger als 25 km/h), die keinen Verbrennungsmotor haben und ausschließlich elektrische Energie zum Antrieb verwenden. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenbegriffen bereitgestellt. Der Marktumsatz wird durch Multiplikation der Volumenachfrage mit dem volumengewichteten durchschnittlichen Akkupackpreis (pro kWh) berechnet. Die Schätzung und Prognose des Akkupackpreises berücksichtigt verschiedene den durchschnittlichen Verkaufspreis beeinflussende Faktoren wie Inflationsraten, Nachfrageverschiebungen auf dem Markt, Produktionskosten, technologische Entwicklungen und Verbraucherpräferenzen und liefert Schätzungen sowohl für historische Daten als auch für künftige Trends.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbewertungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
