
Marktgröße und Marktanteil für Sublimationsdruck
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
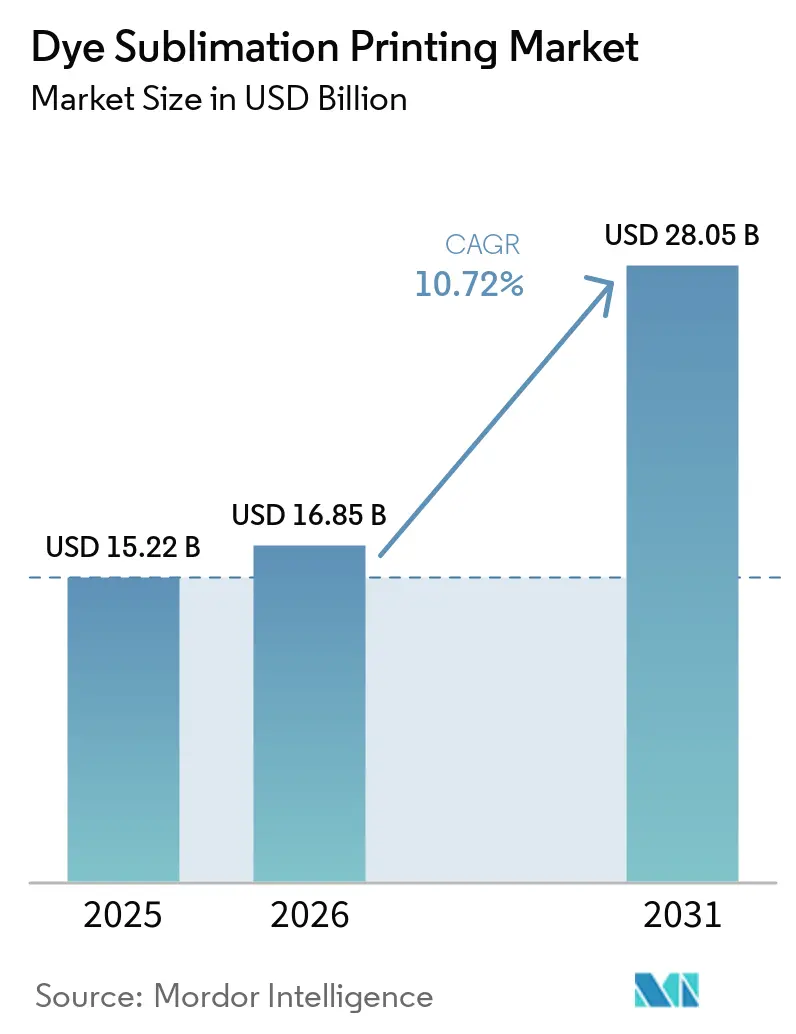
| Marktgröße (2026) | 16.85 Milliarden US-Dollar |
| Marktgröße (2031) | 28.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sublimationsdruck von Mordor Intelligence
Die Marktgröße für Sublimationsdruck wird voraussichtlich von USD 15,22 Milliarden im Jahr 2025 auf USD 16,85 Milliarden im Jahr 2026 wachsen und bis 2031 USD 28,05 Milliarden bei einer CAGR von 10,72 % im Zeitraum 2026–2031 erreichen. Die Nachfrage nimmt zu, da Sport-Bekleidungs-, Automobil-Interieur- und Dekorationsmarken fotorealistische Grafiken anstreben, die mit minimalem Wasserverbrauch in hoher Geschwindigkeit produziert werden können. Hersteller begegnen der Polyester-Rohstoffpreisinflation durch Investitionen in Hochgeschwindigkeits-Industrielinien, die die Gesamtbetriebskosten senken und gleichzeitig Qualität und Konsistenz wahren. Strategische Kapazitätserweiterungen durch Druckkopf- und Gerätehersteller haben zudem die Lieferzeiten stabilisiert, sodass Verarbeiter kurzlaufende personalisierte Aufträge annehmen können, ohne Großvolumenverträge zu gefährden. Im Bereich Nachhaltigkeit treiben verschärfte globale Vorschriften zu Wasser- und PFAS-Emissionen die Verarbeiter zunehmend hin zu wasserfreien Sublimationstechnologien und biobasierten Polyestersubstraten, was einen doppelten Anreiz für Geräteaufrüstungen schafft.
Wesentliche Erkenntnisse des Berichts
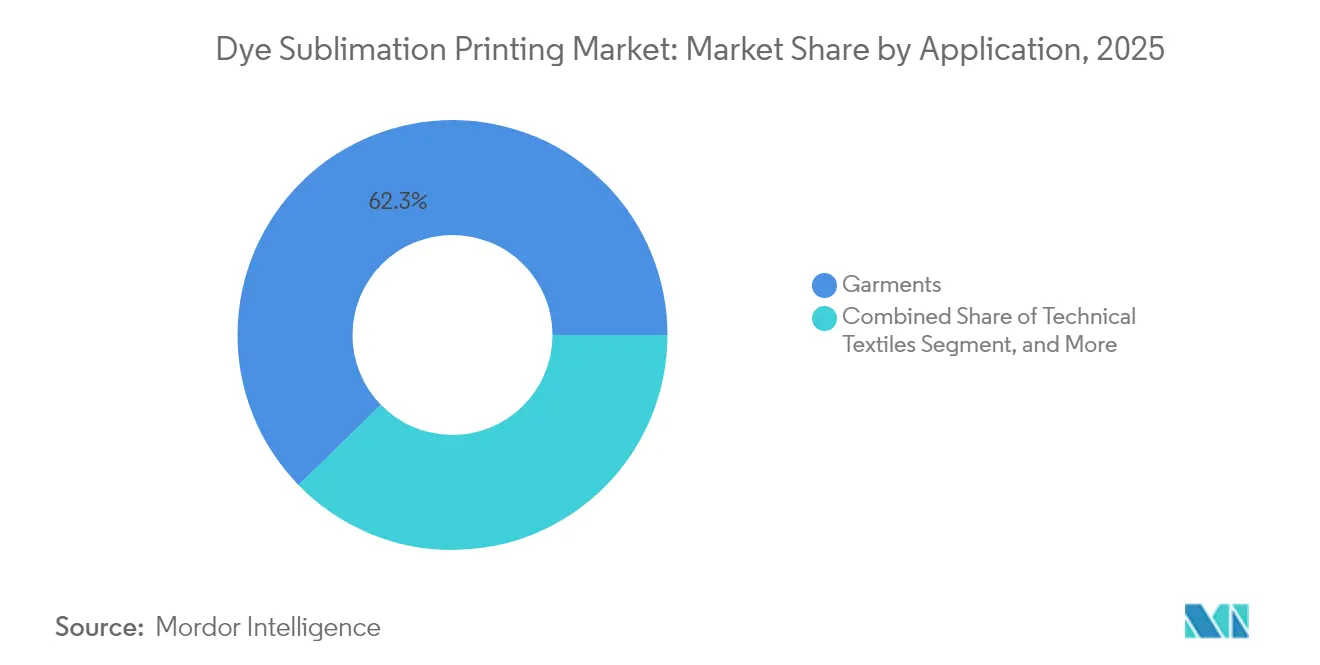
- Nach Anwendung entfiel auf Bekleidung im Jahr 2025 ein Umsatzanteil von 62,31 %; technische Textilien werden bis 2031 mit einer CAGR von 10,98 % expandieren.
- Nach Druckertyp führten Großformatsysteme mit einem Marktanteil von 55,74 % am Markt für Sublimationsdruck im Jahr 2025, während Industrieplattformen bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen werden.
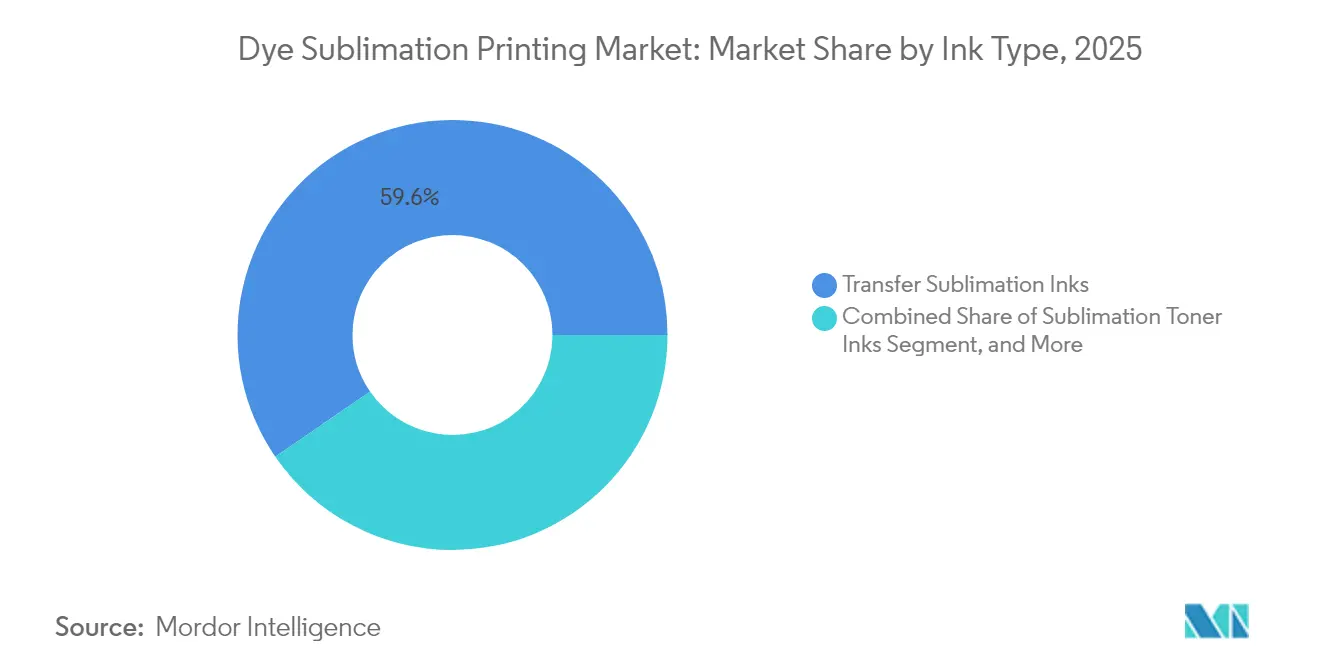
- Nach Tintentyp entfielen auf Transferformulierungen im Jahr 2025 ein Anteil von 59,58 % an der Marktgröße für Sublimationsdruck, und Direkt-auf-Stoff-Tinten werden über den Prognosezeitraum mit einer CAGR von 12,13 % zulegen.
- Nach Substrat dominierten Polyestergewebe im Jahr 2025 mit einem Anteil von 64,71 %; hybride technische Textilien werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,86 % steigen.
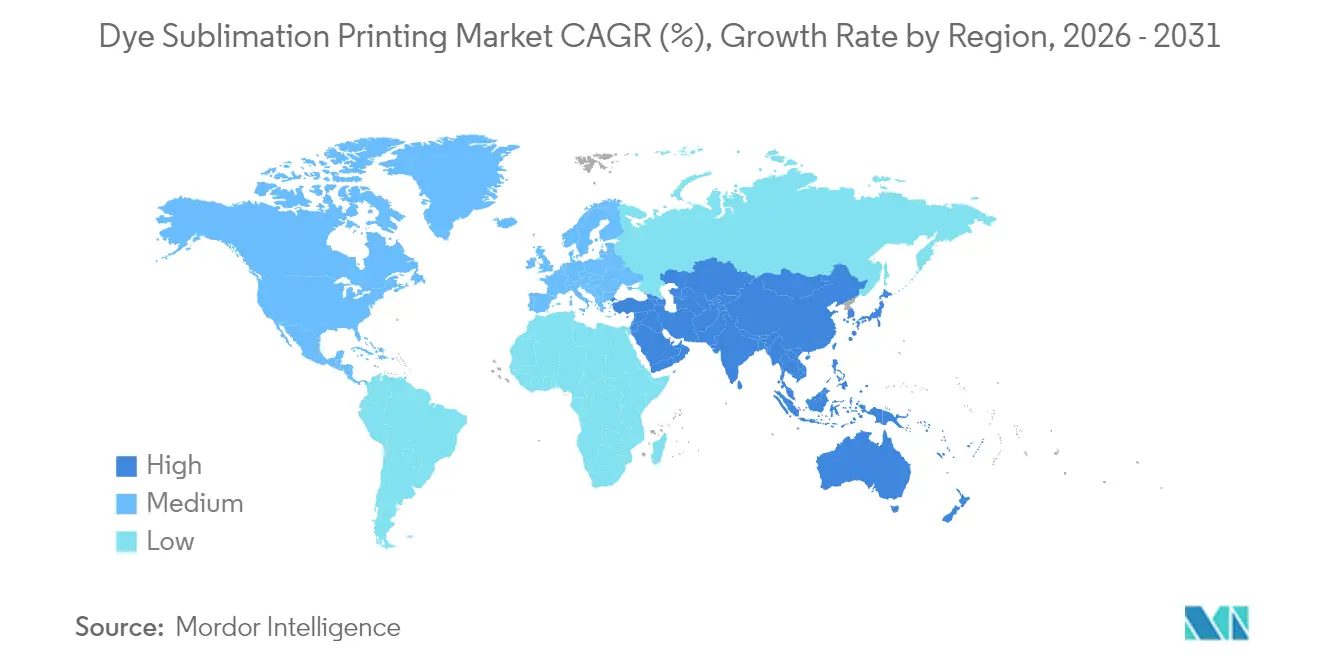
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 40,11 %, und die Region wird bis 2031 das stärkste regionale Wachstum mit einer CAGR von 12,68 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei individualisierten Sport- und Modebekleidungsprodukten | +2.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Umstieg auf wassereffiziente digitale Textilprozesse | +2.1% | Global, am ausgeprägtesten in der EU | Langfristig (≥ 4 Jahre) |
| Einführung von Hochgeschwindigkeits-Industriedruckern zur Senkung der Gesamtbetriebskosten | +1.9% | Kernmarkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von KI-gesteuerter Design-to-Print-Software | +1.6% | Nordamerika und EU, Expansion in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrageboom nach technischen Textilien für Elektrofahrzeug-Innenräume | +1.4% | China, EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Biobasiertes Polyester ermöglicht nachhaltige Sublimation | +1.2% | EU und Nordamerika, schrittweise Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei individualisierten Sport- und Modebekleidungsprodukten
Die Individualisierung hat sich von einem optionalen Vorteil zu einem kaufentscheidenden Faktor entwickelt, da Vereine, Hochschulteams und unabhängige Marken auf On-Demand-Mikrofabrik-Modelle setzen, die das Lagerrisiko erheblich reduzieren. Lohnfertiger, die bisher auf Siebdruck angewiesen waren, adoptieren nun digitale Sublimationslinien, um vollflächige Grafiken in mehreren Farbvarianten ohne zusätzliche Rüstkosten zu verarbeiten. Cisco Athletic verkörpert diesen Wandel, indem es unbegrenzte Farben und Platzierungsoptionen zu einem Pauschalpreis anbietet und Käufern zeigt, dass Komplexität keinen Aufpreis mehr bedeutet. Teams profitieren von zweiwöchigen Lieferzeiten, während Verarbeiter aufgrund von geringerem Abfall und weniger Retouren höhere Margen erzielen. Die gleiche Infrastruktur bedient nun auch Modekapseln und Influencer-gesteuerte Drops, was die installierte Basis an Sublimationsgeräten verbreitert. Da Verbraucherbefragungen Markentreue mit ökologischer Transparenz verknüpfen, unterstützt die On-Demand-Produktion auch die Emissionsziele von Unternehmen, indem tote Lagerbestände und zusätzliche Transportwege eliminiert werden.
Umstieg auf wassereffiziente digitale Textilprozesse
Der wasserfreie Transfermechanismus der Sublimation ist zu einer Abkürzung bei der Einhaltung von Umweltvorschriften geworden, da Regulierungsbehörden den Druck auf Nassverarbeitungsmühlen erhöhen. Betreiber, die eine Wärmerückgewinnung im geschlossenen Kreislauf integrieren, berichten von Energieeinsparungen, die die Wasserreduzierungen verstärken, und veröffentlichte Fallstudien zeigen Durchsatzsteigerungen von bis zu 30 % nach Layout- und Energieoptimierung. Die europäische Strategie für nachhaltige und kreislauforientierte Textilien fördert nun Anwender durch die Vergabe von Punkten im Rahmen des grünen öffentlichen Beschaffungswesens, was die Einführung bei großen Webereien, die globale Marken beliefern, beschleunigt. Für Verarbeiter erschließt die Fähigkeit, Zertifizierungen wie bluesign und OEKO-TEX zu erlangen, Premiumverträge mit Einzelhändlern, die Scope-3-Wasserabdrücke offenlegen müssen. Der Wettbewerbsvorteil wird zusätzlich durch die Bereitschaft der Verbraucher gestärkt, höhere Preise für Bekleidung zu zahlen, die mit zertifizierten, umweltschonenden Druckverfahren hergestellt wurde.
Einführung von Hochgeschwindigkeits-Industriedruckern zur Senkung der Gesamtbetriebskosten
Gerätehersteller haben die Kostenlücke zum Rotationssiebdruck durch Steigerung der Produktivität und Automatisierung der Kalibrierung verringert. Der Epson Monna Lisa ML-64000 erreicht 740 m²/h bei Produktionsqualität und bewahrt dabei die Punktplatzierungsgenauigkeit durch die Dynamic Alignment Stabilizer-Technologie, was großen Webereien das Vertrauen gibt, Hauptauftragsvolumina zu migrieren.[1] Asiatische Anbieter wie HPRT ziehen mit Modellen mit 1.080 m²/h nach, die einen vollschichtigen, mannlosen Betrieb ermöglichen. Automatisierte Wartungssequenzen, Kontinuierliche-Tinten-Systeme und Druckkopfredundanz reduzieren Ausfallzeiten, was den Break-even-Punkt für mittelgroße Verarbeiter senkt. Wenn Rüstzeitenentfall und Abfalleinsparungen einbezogen werden, stellen Analysten einen Kostenvorteil von 15–20 % gegenüber analogen Methoden bei Auflagen unter 3.000 Laufmetern fest.
Einsatz von KI-gesteuerter Design-to-Print-Software
RIP-Plattformen integrieren nun neuronale Engines, die automatisch Rapportmuster generieren, Farbverschiebungen auf texturierten Stoffen vorhersagen und die Verschachtelung optimieren können, um die Materialausbeute zu steigern. Roland DGs VersaWorks 7 wendet fortschrittliche Farbmanagement-Algorithmen an, die ICC-Profile an Stoffchargen koppeln und so die Farbtreue über verteilte Produktionszellen hinweg sicherstellen. Plug-ins greifen auch auf Daten aus E-Commerce-Shops zu, um Namen und Nummern im Batch-Modus einzufügen, was die Auftragsvorbereitungszeit von Stunden auf Minuten reduziert. Der größte Mehrwert entsteht in der Bedarfsprognose: KI-Systeme analysieren Abverkaufsdaten und lösen automatisierte Nachdrucke nur dann aus, wenn Algorithmen ein Lagerausfallrisiko signalisieren, womit die Versprechen niedriger Lagerbestände von On-Demand-Modellen gewahrt werden. Frühe Anwender berichten von einer um 25 % schnelleren Markteinführung neuer Designs und einer zweistelligen Reduzierung der Arbeitskosten in der Kunstredaktion.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalintensive Pressen und Veredelungsanlagen | -1.8% | Global, besonders herausfordernd für KMU | Kurzfristig (≤ 2 Jahre) |
| Beschränkung auf Polyester-Substrate | -1.2% | Global, strengere Kontrolle in der EU | Mittelfristig (2–4 Jahre) |
| Volatile Beschaffungskosten für Dispersionsfarbstoffe | -0.9% | Global, konzentriert in asiatisch-pazifischen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| PFAS-Vorschriften für Transferpapiere | -0.7% | Nordamerika und EU, weltweite Ausbreitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensive Pressen und Veredelungsanlagen
Sublimationslinien in Industriequalität erfordern nach wie vor Investitionen, die einschließlich Heizpressen, Trocknungstunneln und Workflow-Software USD 200.000 übersteigen können – eine Hürde, die viele Kleinproduzenten abschreckt. Hohe Zinssätze haben die monatlichen Leasingkosten in die Höhe getrieben, und fast die Hälfte der befragten Textilunternehmen hat Expansionspläne im Jahr 2024 aufgrund von Finanzierungsengpässen verschoben. Umbaumaßnahmen am Standort verursachen zusätzliche Kosten, da Pressen stabile Luftfeuchtigkeit, fortschrittliche Belüftungssysteme und Sicherheitskontrollen für Hochtemperaturbetrieb erfordern. Als Reaktion darauf führen Gerätehersteller Click-Charge-Modelle ein, die Hardware, Service und Tinte zu einem einzigen Kosten-pro-Laufmeter-Preis bündeln, was die Barauslagen für Neueinsteiger senkt. Obwohl die Einführung zunimmt, unterdrückt die Kapitalbarriere weiterhin die Zahl der Neueinsteiger, insbesondere in Schwellenländern, wo die Kreditkonditionen eng bleiben.
PFAS-Vorschriften für Transferpapiere
Californias AB 1817 und die EU-PFHxA-Beschränkung setzen strenge PFAS-Grenzwerte durch und zwingen Lieferanten, Papierbeschichtungen neu zu formulieren, die früher auf fluorierten Chemikalien für eine saubere Ablösung beruhten.[2] Der Übergang ist komplex: Neue silikon-basierte Alternativen müssen dieselbe Dimensionsstabilität und Tintenablöseleistung erzielen, ohne die Liniengeschwindigkeit zu beeinträchtigen. Frühe Neuformulierungen haben Labortests bestanden, dennoch berichten Verarbeiter bei Läufen mit hoher Luftfeuchtigkeit von geringfügigen Ausbeuteverlusten. Die Einhaltung erfordert auch Lieferkettentransparenz; Webereien müssen einen PFHxA-Gehalt unter 25 ppb nachweisen und Drittanbieter-Zertifizierungen einholen, was Kosten und Verwaltungsaufwand erhöht. Während die Regelung Innovationen fördert und möglicherweise die Tür für biologisch abbaubare Beschichtungen öffnet, sind kurzfristige Störungen wahrscheinlich, während Betreiber Ersatzpapiere auf der Presse validieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bekleidung sichert Umsätze, während technische Textilien beschleunigenBekleidung machte im Jahr 2025 62,31 % der Umsätze aus, was verdeutlicht, wie sehr Teamwear, Athleisure und Fast-Fashion-Kapseln auf Sublimation setzen, um lebhafte, vollflächige Drucke ohne Lagerrisiko zu realisieren. Technische Textilien hingegen repräsentieren eine kleinere Basis, werden jedoch bis 2031 mit einer CAGR von 10,98 % wachsen, da Automobilhersteller leichte Polyesterverbundwerkstoffe für Dachhimmel, Türverkleidungen und Sitzbezüge einsetzen. Die Marktgröße für Sublimationsdruck im Bereich Bekleidung wird voraussichtlich stetig expandieren, da Sportligen die Nachfüllzyklen weiter verkürzen und Direct-to-Consumer-Plattformen die Auftragsaggregation vereinfachen.
Das Wachstum bei technischen Textilien ist mit der Neugestaltung von Elektrofahrzeug-Innenräumen verbunden, bei der spritzgegossene Teile durch stoffbezogene Komponenten ersetzt werden, was einen bis zu 25 % geringeren CO₂-Fußabdruck ermöglicht. Produzenten erproben flamm-hemmende Beschichtungen, die mit Sublimation kompatibel sind und FMVSS-302-Standards erfüllen, wodurch neue Umsatzströme erschlossen werden. Breitere Automobilvorschriften, die 25 % Recyclinganteil fordern, begünstigen polyesterbasierte Strukturen – ein Substrat-Sweetspot für Sublimation. Da regulatorische Gutschriften recycelte Innenräume fördern, verhandeln Tier-1-Lieferanten Mehrjahres-Druckverträge, was Verarbeitern die Volumenstransparenz gibt, die zur Rechtfertigung von Industriepress-Investitionen erforderlich ist.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Druckertyp:
Industrieplattformen liefern SkalierbarkeitGroßformateinheiten (<74") hielten im Jahr 2025 einen Umsatzanteil von 55,74 %, da sie der Breite der meisten Rolle-zu-Rolle-Veredelungslinien entsprechen und den Mittvolumen-Sweetspot von Mode- und Dekorationsverarbeitern bedienen. Industrieplattformen über 74" werden jedoch voraussichtlich bis 2031 eine CAGR von 11,76 % verzeichnen, angetrieben durch Webereien, die Einzeldurchlauf-Effizienz und Vollschicht-Durchsatz anstreben. Der Markt für Sublimationsdruck profitiert davon, dass Druckkopfhersteller die Ausgabekapazität in neuen Werken vervierfachen, wie z. B. Epsons Erweiterung im Wert von JPY 5,1 Milliarden (USD 34 Millionen) in Tohoku mit geplantem Abschluss im September 2025.
Industrielinien reduzieren den Tintenverbrauch pro Meter durch den Einsatz symmetrischer Düsenanordnungen und Echtzeit-Drop-Watch-Systeme, die Übersprühen reduzieren. Die Integration von Inline-Fixierung reduziert zudem den Personalaufwand, da Rollen vollständig fixiert das Band verlassen und direkt zur Inspektion und zum Schneiden bereit sind. Die kombinierten Einsparungen können die gesamten Betriebskosten im Vergleich zu repositionierbaren zweistufigen Workflows um zweistellige Beträge reduzieren. Für Verarbeiter in Regionen mit hohen Lohnkosten kompensiert die Automatisierung die Lohninflation und unterstützt Reshoring-Strategien, die schnelle lokale Lieferung priorisieren.
Nach Tintentyp:
Transfer dominiert, aber Direkt-auf-Stoff gewinnt an SchwungTransfertinten erzielten im Jahr 2025 einen Anteil von 59,58 %, gestützt durch gut etablierte Papierlieferketten, die Farbkonsistenz über diverse Drucker-Flotten hinweg garantieren. Direkt-auf-Stoff-Formulierungen werden mit einer CAGR von 12,13 % expandieren, da Webereien Papierabfall eliminieren und Auftragswechsel beschleunigen möchten. Frühe Anwender berichten von einer Reduzierung der Verbrauchsmaterialkosten pro Quadratmeter um 15 % nach dem Umstieg auf papierlose Workflows – ein Wert, der steigt, wenn Entsorgungsgebühren einbezogen werden.
Nach OEKO-TEX ECO PASSPORT zertifizierte Dispersionspigmente, wie Epsons Genesta-Linie, erfüllen sowohl Marken- als auch regulatorische Anforderungen und reduzieren gleichzeitig die Emissionen flüchtiger organischer Verbindungen. Die an den Direkt-auf-Stoff-Bereich gebundene Marktgröße für Sublimationsdruck wird zusätzlich durch bluesign-Kriterien gestützt, die ab Januar 2025 PFAS-freie Tinten vorschreiben, was Modelabels dazu veranlasst, Lieferanten zu bevorzugen, die bereits konform sind. Parallel dazu erforschen Pigmentchemiker biobasierte Farbmittel, die die Beschaffungskosten von Rohölpreisschwankungen entkoppeln und damit eines der oben genannten kritischen Hemmnisse adressieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Substratkategorie:
Polyester führt, Hybride entstehenPolyester hielt im Jahr 2025 einen Umsatzanteil von 64,71 %, da seine molekulare Affinität zu Sublimationsfarbstoffen eine unübertroffene Waschbeständigkeit und Farbbrillanz gewährleistet. Dennoch sollen hybride technische Textilien, die recyceltes Polyester mit biobasierten Fasern kombinieren, mit einem CAGR von 11,86 % wachsen, was den Kreislaufwirtschaftszielen der Automobil- und Luft- und Raumfahrtbranche entspricht. Der Markt für Dye-Sublimationsdruck profitiert davon, dass Recyclingunternehmen Radiokohlenstofftests gemäß ASTM D6866 einsetzen, um den biobasierten Anteil zu verifizieren und das Markenvertrauen in Materialaussagen zu stärken.
Hersteller von Bodenbelagteppichen haben Mono-Material-Polyesterrücken eingeführt, die eine vollständige Recyclingfähigkeit ermöglichen, ohne die Abriebfestigkeit zu beeinträchtigen, und positionieren den Sublimationsdruck als Dekorationsmethode, die die Verwertung am Lebensende unterstützt. Im Bekleidungsbereich erproben Webereien teilweise biobasiertes PET mit identischen Farbaufnahmeeigenschaften, was einen nahtlosen Übergang für bestehende Dye-Sublimationsdrucker ermöglicht. Verarbeiter erweitern daher ihre Substratportfolios um Strick-, Web- und Verbundstrukturen, diversifizieren ihre Umsätze und bleiben dabei innerhalb der Polyesterchemie-Familie, die der Sublimationsdruck erfordert.
Geografische Analyse
Markt für Dye-Sublimationsdruck im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erwirtschaftete 2025 einen Anteil von 40,11 % am Gesamtumsatz, gestützt durch dichte Fertigungscluster, eine integrierte Rohstoffversorgung und günstige Einfuhrzölle für Geräte, die in Märkten wie Vietnam auf 0 % sinken. China bleibt das Epizentrum mit 20,46 Milliarden produzierten Kleidungsstücken im Jahr 2024, was einem Wachstum von 4,22 % gegenüber dem Vorjahr entspricht. Staatliche Programme, die eine 70-prozentige Digitalisierung von Textilunternehmen bis 2025 anstreben, veranlassen selbst kleinere Webereien zur Einführung von Rolle-zu-Rolle-Sublimationsdruckmaschinen und beschleunigen so die Marktdurchdringung. Steigende Lohnkosten fördern jedoch Investitionen in die Automatisierung, die ihrerseits die Nachfrage nach industriellen Hochdurchsatzplattformen ankurbeln.
Markt für Dye-Sublimationsdruck in Nordamerika
Nordamerika hält einen beträchtlichen Marktanteil, angetrieben durch Hochschul- und Profisportteams, die eine schnelle Personalisierung und inländische Produktion zur Einhaltung von Lizenzbestimmungen benötigen. Die Region ist zudem Vorreiter bei der Einführung KI-gesteuerter Workflow-Software, was zu schnelleren Designzyklen und einem geringeren Druckvorstufen-Aufwand führt. Handelsförderungsabkommen prägen weiterhin die Einfuhrzölle auf Polyester-Rohbekleidung und beeinflussen Near-Shoring-Strategien, die Mexiko als Substratzulieferer für US-amerikanische Druckereien positionieren.
Markt für Dye-Sublimationsdruck in Europa
Europas strenge Umweltvorschriften fördern die Einführung wasserfreier Sublimationsverfahren und PFAS-freier Beschichtungen und verschaffen dem Markt für Dye-Sublimationsdruck einen regulatorischen Rückenwind. Horizon Europe hat 10 Millionen EUR für die lokale digitale Textilproduktion bereitgestellt – eine Förderlinie, die die Kapitalhürde für Mikrofabriken im gesamten Wirtschaftsraum senkt. In der Region ansässige Marken führen daher Lieferantenaudits durch, bei denen Verarbeiter bevorzugt werden, die über bluesign-, GOTS- und ISO-14001-Zertifizierungen verfügen.
Markt für Dye-Sublimationsdruck im Nahen Osten, Afrika und Lateinamerika
Der Nahe Osten und Afrika befinden sich in einer Wachstumsphase, angeführt vom Modezentrum der Vereinigten Arabischen Emirate und dem boomenden Werbeartikelmarkt in Südafrika. Infrastrukturinvestitionen in Freihandelszonen ermöglichen zollfreien Zugang zu europäischen und asiatischen Märkten und machen diese Standorte für globale Marken attraktiv, um dort Veredelungsbetriebe anzusiedeln. Lateinamerika weist zwar ein geringeres Umsatzvolumen auf, zeigt jedoch ein überdurchschnittliches Wachstum aufgrund von Fußball-Merchandising-Verträgen und dem Aufstieg inländischer Sportligen, was einen weiteren Vektor für die regionale Diversifizierung darstellt.

Regulatorisches Umfeld
Die Regulierung des Sublimationsdrucks wird zunehmend durch Grenzwerte für Chemikaliengehalte, Anforderungen an die Lebensmittelkontaktkonformität (soweit bedruckte Verpackungen betroffen sind) sowie durch verstärkte Prüfungen von Abwasser und Emissionen geprägt, die wasserfreie Verfahren begünstigen. In der EU führt die Verpackungs- und Verpackungsabfallverordnung (PPWR) PFAS-Grenzwerte für Lebensmittelkontaktverpackungen ein, wobei Artikel 5(5) ab dem 12. August 2026 gilt und Schwellenwerte von 25 ppb (gezielte PFAS), 250 ppb (Summe gezielter PFAS) und 50 ppm (Gesamt-PFAS, einschließlich polymerer PFAS) festlegt. Dies überschneidet sich mit laufenden PFAS-Kontrollen in den Lieferketten von Transferpapier und Beschichtungen und erhöht den Bedarf an Dokumentation und Prüfung von Tinten- und Papiereinsatzstoffen.
Für bedruckte Verpackungen und andere Anwendungen, bei denen Migration oder Abklatsch relevant sind, regeln die EU-Anforderungen der guten Herstellungspraxis gemäß Verordnung (EG) Nr. 2023/2006 weiterhin, wie Druckfarben formuliert und auf den nicht mit Lebensmitteln in Kontakt stehenden Seiten aufgebracht werden, um eine unbeabsichtigte Übertragung zu verhindern. Europa steht zudem vor einem uneinheitlichen Compliance-Umfeld, da nationale Maßnahmen und Referenzstandards weiterhin einflussreich sind, darunter die schweizerische Verordnung (SR 817.023.21) für Materialien und Gegenstände, die mit Lebensmitteln in Kontakt kommen (Revision wirksam ab 1. Februar 2024), sowie der deutsche Übergangszeitplan für Druckfarben (verlängert bis 31. Dezember 2026). Auch die Branchenrichtlinien wurden verschärft, darunter die Aktualisierung der GMP-Leitlinie der EuPIA (5. Version, November 2025) sowie deren Informationsschreiben vom April 2026 zu PFAS und Druckfarben im Kontext der PPWR, die zusammen Verarbeiter zu PFAS-freien Verbrauchsmaterialien, stärkeren Lieferantenerklärungen und stärker formalisierten Prozesskontrollen bewegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Sublimationsdrucks beginnt mit vorgelagerten petrochemischen und recycelten Rohstoffen für polyesterbasierte Gewebe und speziell polymerbeschichtete starre Trägermaterialien, zusammen mit Dispersionsfarbstoff- und Tintenchemie, Trennbeschichtungen und Basispapieren, die in Transfer-Workflows verwendet werden. Druckkopf- und Drucker-OEMs liefern Großformat- und Industrieplattformen, während Heißpressen, Kalander, Trockner und Finishing-Geräte die Produktionszelle vervollständigen. Workflow-Software (RIP, Farbmanagement und zunehmend Cloud-Überwachung) verbindet Vorstufe und Produktion, während Verarbeiter, Textilveredler sowie Anbieter von Verpackungs- und visueller Kommunikationsdruckdienstleistungen Ergebnisse von Kurzserien-Personalisierung bis zu industriellen Großaufträgen für Marken, Teams und OEM-Endkunden erzeugen.
Nachgelagert organisiert sich der Vertrieb zunehmend um integrierte Ökosysteme, die Hardware, Tinten, Papiere und Service bündeln. Dies verringert das Ausfallrisiko und vereinfacht die Compliance-Dokumentation, da PFAS- und andere Chemikalienbeschränkungen zunehmen. Verbrauchsmaterialien werden sowohl von großen globalen Formulierern als auch von integrierten Spezialisten unterstützt, die Beschichtung und Logistik intern verwalten, während Teile der breiteren Verpackungs- und Druckwertschöpfungskette auch digitale Tintenstrahlfähigkeiten integrieren, um Anforderungen mit hoher Variantenvielfalt und geringem Volumen sowie serialisierte Data-to-Print-Anforderungen zu bedienen. Wesentliche operative Engpässe bleiben die kapitalintensive Finishing-Kapazität, die Verfügbarkeit qualifizierter PFAS-freier Transferpapiere und die Stabilität der Dispersionsfarbstoff-Einsatzstoffe, was die Vorlaufzeiten für Verarbeiter verkürzen kann, die sowohl Personalisierungsaufträge als auch Großvolumenverträge abwickeln.
Wettbewerbslandschaft
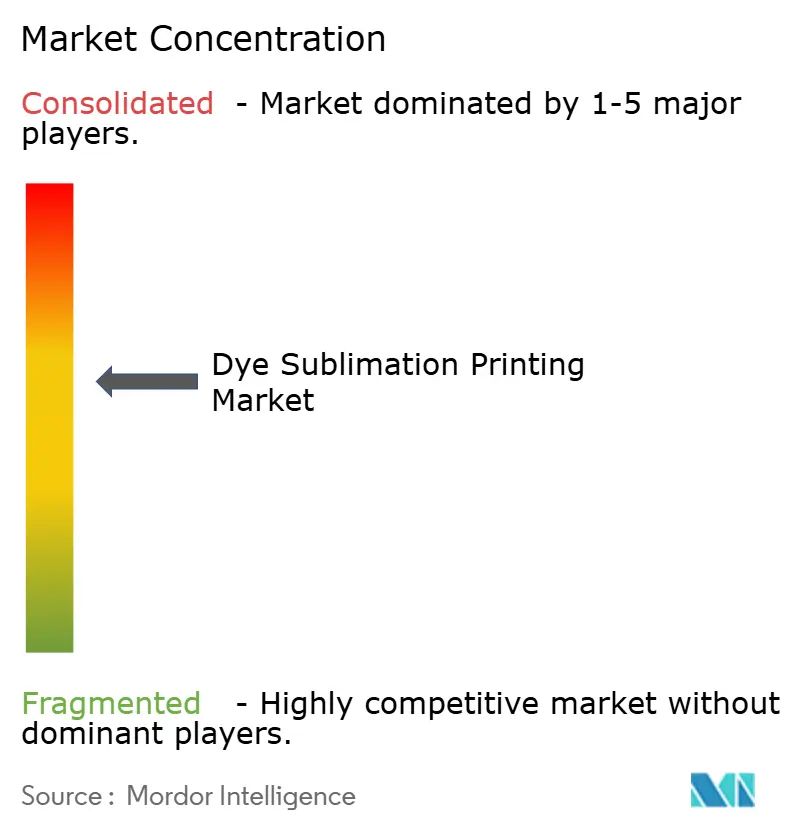
Die Branche für Sublimationsdruck ist mäßig konzentriert, mit einer Handvoll vertikal integrierter Anbieter, die Hardware, Verbrauchsmaterialien und Software zu schlüsselfertigen Ökosystemen kombinieren. Epson vertiefte diese Integration durch die Übernahme von Fiery LLC im September 2024 und gewann damit digitale Front-End-Fähigkeiten, die die Workflow-Kontinuität vom RIP bis zur Presse verbessern. Brother Industries signalisierte Konsolidierungsdruck durch ein feindliches Übernahmeangebot im Wert von USD 43,34 Milliarden für Roland DG, was den strategischen Wert von Großformat-Portfolios unterstreicht, die sowohl Beschilderungs- als auch Textilesegmente bedienen.
Wettbewerbsvorteile hängen zunehmend von Servicemodellen ab und nicht von reinen Hardware-Spezifikationen. Kornit Digitals All-Inclusive-Click-Abonnement bündelt Tinte, Teile und Wartung in einen Pay-per-Meter-Plan und senkt so die Einstiegshürden für Verarbeiter, die vor Kapitalausgaben zurückschrecken. Epsons Cloud Solution PORT liefert unterdessen Echtzeit-Flottenanalysen, reduziert ungeplante Ausfallzeiten und hilft Mehrstandortbetreibern, Aufträge dynamisch zuzuweisen. Anbieter mit cloudbasierten Diagnosetools erzielen wiederkehrende Einnahmen und schaffen Bindungseffekte, indem sie sich tiefer in Kundenprozesse einbetten.
Neue Marktteilnehmer konzentrieren sich auf Nischenmöglichkeiten wie Direkt-auf-Film- und Desktop-Sublimation, doch die Marktentwicklung begünstigt Skaleneffekte, die aggressive F&E-Investitionen in die Miniaturisierung von Druckköpfen und Tintenchemien mit geringer Viskosität ermöglichen. Partnerschaften zwischen Pressenbauern und Chemielieferanten werden enger, wie gemeinsame Entwicklungsvereinbarungen zeigen, die auf PFAS-freie Ablösebeschichtungen abzielen. Die Marktpositionierung dreht sich daher darum, wer eine End-to-End-Compliance anbieten kann: ISO-9001-Qualitätssysteme, bluesign-Zulassung und Abwärmerückgewinnungslösungen vor Ort erscheinen nun in vielen Angebotsanforderungsdokumenten.
Führende Unternehmen der Sublimationsdruck-Branche
-
Seiko Epson Corporation
-
Roland DG Corporation
-
Fujifilm Holdings Corporation
-
Canon Inc.
-
HP Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dye-Sublimationsdruck
- Seiko Epson Corporation
- Roland DG Corporation
- Fujifilm Holdings Corporation
- Canon Inc.
- HP Inc.
- Mimaki Engineering Co., Ltd.
- Mutoh Holdings Co., Ltd.
- Sawgrass Technologies, Inc.
- Durst Group AG
- Dover Corporation (MS Printing Solutions SRL)
- Kornit Digital Ltd.
- Electronics For Imaging, Inc.
- Ricoh Company, Ltd.
- Brother Industries, Ltd.
- ColorJet India Ltd.
- Gandy Digital Ltd.
- Klieverik Heli B.V.
- DGI Digital Graphic Inc.
- Shenzhen HOMER Textile Tech Co., Ltd.
- Sun Chemical Corp.
- DuPont de Nemours, Inc.
- SPGPrints B.V.
- Huntsman Corporation

Marktchancen und Zukunftsaussichten
Ein wesentlicher Weißraum ist der Übergang von analog zu digital bei der Produktion mit hoher Variantenvielfalt und geringem Volumen, bei der Rückverfolgbarkeit und schnelle Motivwechsel wichtig sind, einschließlich Soft-Signage, Werbeartikeln und ausgewählten Verpackungsdruck-Workflows, die von Fähigkeiten zu variablen Daten profitieren. Auf der Interpack 2026 stieß der verpackungsorientierte Digitaldruck auf PPWR-getriebenes Interesse an Monomaterial-Strukturen, was Raum für kompatible Tinten, Beschichtungen und digital gedruckte funktionale Schichten schafft, die Recyclingziele ohne komplexe Laminierungen unterstützen. Getrennt davon drängen PFAS-Grenzwerte und Markenaudit-Anforderungen Lieferanten dazu, klarere Erklärungen und zertifizierte Input-Portfolios bereitzustellen, was die Chancen für Transferpapiere, Tintensysteme und Workflows erhöht, die für dokumentierte, wirkungsarme Produktion konzipiert sind.
Industrielle Produktivität und durchgängige Workflow-Integration erweitern zudem die adressierbare Basis, indem sie die Betriebskosten für die Verlagerung von Mainstream-Volumina auf digitale Linien senken. Die Einführung des SureColor SC-F20000 durch Epson im Mai 2026, positioniert als industrielle Sublimationsdruckplattform mit acht PrecisionCore MicroTFP-Druckköpfen und großer, im laufenden Betrieb wechselbarer Tintenkapazität, veranschaulicht den Vorstoß hin zu höherem Durchsatz und Produktionsstabilität. Verarbeiter, die solche Plattformen mit Automatisierung beim Zuschnitt, der Inspektion und farbgesteuerten RIP-Workflows kombinieren, nutzen dieselbe Infrastruktur für On-Demand-Mikrofabrik-Modelle in Sport und Mode, und sie bewerben sich zudem um stärker standardisierte technische Textilprogramme, bei denen Reproduzierbarkeit und Compliance-Dokumentation Teil der Angebotsanfrage sind.
Recent Industry Developments in Markt für Dye-Sublimationsdruck
- Juli 2026: Seiko Epson brachte den 76-Zoll-Industriedrucker SureColor F20030 für Sublimationsdruck mit einer 8-Druckkopf-Architektur und angegebenen Geschwindigkeiten von bis zu 306 m2/h bei 600x600 dpi auf den Markt. Die Einführung zielt auf eine Textilproduktion mit höherem Durchsatz ab und unterstützt Verarbeiter, die eine stabile, industrielle Betriebszeit benötigen, um sowohl personalisierte als auch wiederkehrende Aufträge auf derselben Linie abzuwickeln.
- Mai 2026: Seiko Epson stellte den industriellen Sublimationsdrucker SureColor SC-F20000 vor, ausgestattet mit acht PrecisionCore MicroTFP-Druckköpfen und Tintenhandhabung mit hoher Kapazität. Dies bekräftigt die Marktverschiebung hin zu industriellen Plattformen, die die Produktivitätslücke zu analogen Verfahren verringern und dabei digitale Vorteile wie schnelle Umrüstzeiten und Farbkontrolle beibehalten.
- September 2024: Seiko Epson schloss die Übernahme von Fiery LLC ab und ergänzte damit sein breiteres Druckportfolio um digitale Frontend- und Workflow-Fähigkeiten. Die Übernahme stärkt die durchgängige Integration von RIP bis zur Presse, was für Betreiber mit mehreren Standorten, die konsistente Farbe, Automatisierung und reduzierten Vorstufenaufwand priorisieren, zunehmend wichtig ist.


Markt für Dye-Sublimationsdruck Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Dye-Sublimationsdruck, bei dem Tinten mithilfe von Wärme auf kompatible Substrate übertragen und fixiert werden, hauptsächlich zur Dekoration von Textilien und starren Oberflächen, für globale Endnutzer und Druckdienstleister.
Ausschlüsse: Ausgeschlossen sind traditioneller Siebdruck, Lösungsmittel- und Latex-Großformatdruck sowie Direktdruck auf Textilien, der keinen Sublimationstransfer- oder Farbfixierungsschritt verwendet.
Segmentierungsübersicht
- Nach Anwendung
- Bekleidung
- Technische Textilien
- Heimtextilien
- Visuelle Kommunikation/Weiche Beschilderung
- Hartsubstrate
- Nach Druckertyp
- Desktop (< 44")
- Großformat (44"–74")
- Industrie (> 74")
- Nach Tintentyp
- Transfersublimationstinten
- Direkt-auf-Stoff-Sublimationstinten
- Sublimationstonertinten
- Nach Substratkategorie
- Polyestergewebe
- Polymerbeschichtete Hartmedien
- Gemischte/Hybride technische Textilien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns, die Grundstruktur des Modells aufzubauen und es mit der öffentlichen Erfassung des Druck- und Textilökosystems in Einklang zu bringen. Wir stützten uns auf öffentliche Quellen wie das US Census Bureau und das US Bureau of Labor Statistics für Fertigungs- und Preissignale sowie auf Handelsstatistiken von UN Comtrade für die Bewegungen von Druckgeräten und relevanten Verbrauchsmaterialien.
Um die Material- und Prozessrichtung zu verstehen, haben wir Quellen wie die Internationale Organisation für Normung für Terminologie und Prozessstandards sowie begutachtete Veröffentlichungen herangezogen, die Sublimationstinten, Polyesterwechselwirkungen und Farbechtheitseigenschaften behandeln. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Seiten von Branchenverbänden und renommierte Presseberichte ausgewertet, um die Akzeptanztreiber nach Anwendung zu kartieren. Wo für Querprüfungen erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene genutzt, um Aktivitäten der Marktteilnehmer und Richtungsvolumina zu validieren. Die hier aufgeführten Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, was tatsächlich gekauft und verwendet wird, und um unsere Annahmen zu Preisgestaltung und Akzeptanz in den Bereichen Textilien, Soft-Signage und Starrartikel zu testen. Wir sprachen mit einer Mischung aus Geräte- und Verbrauchsmaterialteilnehmern, Druckdienstleistern und nachgelagerten Nutzern in APAC, EMEA und Amerika, sodass das Modell Unterschiede in der Polyesterdurchdringung, den Produktionsfußabdrücken und den typischen Druckbreiten widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 17 % | APAC: 43 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 50 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Nachfragepool aus dem Verbrauch bedruckbarer Textilien und beschichteter Medien rekonstruiert und anschließend anhand einer realistischen Durchdringung für den Sublimationsdruck im Vergleich zu anderen Druckverfahren gefiltert wird. Danach werden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, bei denen wir eine Stichprobe von Lieferantenumsätzen hochrechnen und mit Kanalprüfungen zu Geräteinstallationen und dem Verbrauch von Verbrauchsmaterialien validieren.
Zu den wichtigsten Eingaben im Modell gehören der Polyester- und Polyestermischungsverbrauch in Zielanwendungen, Indikatoren für den installierten Bestand an Desktop- und Großformat-Sublimationsdruckern, der typische Tintenverbrauch pro Quadratmeter (oder pro Druckauflage) nach Anwendung sowie durchschnittliche Verkaufspreisbereiche für Tinten, Transferpapier und kompatible Substrate. Wir verfolgen auch Akzeptanzsignale für Soft-Signage und Sportbekleidung, da Verschiebungen dort die Volumenanforderungen und Druckbreiten schnell verändern. Für die Prognose wird eine Szenarioanalyse verwendet, damit Veränderungen bei der Bekleidungsindividualisierung, den Werbeausgaben für visuelle Kommunikation und den Geräteersatzzyklen abgebildet werden können, ohne begrenzte öffentliche Datensätze zu überanpassen. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern gering ist, wird die Lücke durch die Anwendung regionsspezifischer Akzeptanz- und Preisbänder geschlossen, die in Interviews validiert und anschließend anhand von Handels- und Produktionsrichtungen überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der endgültigen Marktgesamtwerte anhand unabhängiger Signale, wie z. B. Handelsbewegungen relevanter Druckgeräte, Preistrends für Tinten und Papier sowie praktische Kapazitäts- und Auslastungsprüfungen, die von Interviewpartnern mitgeteilt wurden. Ausreißer werden markiert und Annahmen werden überprüft, wenn eine Region schneller wächst, als es die Textilproduktion und die Signage-Nachfrage vernünftigerweise stützen können.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen, Einheitenumrechnungen und Jahres-zu-Jahres-Sprünge erneut geprüft werden, gefolgt von selektiven Rückkontakten, wenn neue Informationen eine wichtige Eingabe verändern. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, regulatorische Änderungen, die Tinten betreffen, oder starke Preisvernderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die dem aktuellen Marktkontext entspricht.
Vergleich der Marktgrößenbestimmung für Dye-Sublimationsdruck von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Dye-Sublimationsdruck können weit auseinanderliegen, selbst wenn der Themenname identisch klingt, da sich der zugrunde liegende Umfang und das für den Ausgangspunkt verwendete Jahr häufig unterscheiden. Unterschiede entstehen auch dadurch, wie jeder Herausgeber Geräte gegenüber Verbrauchsmaterialien behandelt und ob Werte auf Werksebene, auf Händlerebene oder als Endnutzerausgaben erfasst werden.
Wärmepressengeräte und unbedruckte Substrate sind in einigen Studien ein häufiger Zusatz, liegen jedoch außerhalb des Umfangs von Mordor Intelligence für diese Marktgrößenbestimmung, die den Wert an Dye-Sublimationsdrucklösungen und nicht an angrenzende Hardware-Bündel knüpft. Weitere Lücken zeigen sich in der Preislogik, bei der einige Schätzungen einen gemischten Durchschnittspreis über alle Anwendungen hinweg anwenden, obwohl Bekleidung, Soft-Signage und Starrartikel Tinten und Papiere unterschiedlich verbrauchen. Auch der Aktualisierungszeitpunkt verschiebt Vergleiche, da jüngste Veränderungen bei der Druckerverfügbarkeit und den Tintenpreisen den Gesamtwert des laufenden Jahres verändern können, wenn das Modell aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,85 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 16,40 Milliarden USD (2025) | Verwendet ein Basisjahr 2025 und kann Preis- und Durchdringungsannahmen über Produkttypen und Endnutzer hinweg vermischen, was den Wert des laufenden Jahres im Vergleich zu einem Ausgangspunkt von 2026 verschieben kann. |
| Globaler Marktbericht B | 15,18 Milliarden USD (2026) | Wendet häufig eine Umsatzbetrachtung auf Werksebene und eine breitere Produkttypenlinse an, die Drucker, Tinten und verwandte Artikel unterschiedlich mischen kann, was den Marktgesamtwert je nach dem, was als Druckumsatz gezählt wird, komprimieren kann. |
Die Tabelle zeigt, dass die Streuung größtenteils dadurch erklärt wird, was als Teil des Druckumsatzes gezählt wird und wie das laufende Jahr verankert ist. Indem das Modell an klare Nachfragesignale (bedruckbare Fläche, Akzeptanz nach Anwendung sowie realistischer Tinten- und Papierverbrauch) gebunden wird, bleibt das Ergebnis nachvollziehbar und leichter reproduzierbar, wenn sich Eingaben ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Sublimationsdruck?
Die Marktgröße für Sublimationsdruck erreichte im Jahr 2026 USD 16,85 Milliarden und wird voraussichtlich mit einer CAGR von 10,72 % auf USD 28,05 Milliarden bis 2031 wachsen.
Welche Anwendung trägt am meisten zum Umsatz bei?
Bekleidung war im Jahr 2025 mit einem Anteil von 62,31 % am Gesamtumsatz führend, dank steigender Nachfrage nach personalisierter Sportbekleidung und Modeartikeln.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 12,68 % expandieren, unterstützt durch konzentrierte Fertigungskapazitäten und förderliche Digitalisierungspolitiken.
Welche Druckerkategorie wird das stärkste Wachstum verzeichnen?
Industriesysteme mit einer Breite von mehr als 74 Zoll werden voraussichtlich mit einer CAGR von 11,76 % wachsen, da Verarbeiter in Hochdurchsatz-Linien investieren, um die Stückkosten zu senken.
Wie gestalten Umweltvorschriften die Technologieeinführung?
Wasserfreie Sublimation und PFAS-freie Transferpapiere gewinnen an Bedeutung, da Regulierungsbehörden in der EU und Nordamerika die Vorschriften zur Wassernutzung und zum Chemikaliengehalt verschärfen, was Webereien dazu veranlasst, Geräte und Verbrauchsmaterialien aufzurüsten.
Welche Finanzierungsmöglichkeiten gibt es für kleine Verarbeiter mit hohem Kapitalbedarf?
Abonnementmodelle wie Pay-per-Meter-Pläne bündeln Hardware, Tinte und Service in vorhersehbare Betriebskosten und senken so die Kapitalhürden für kleine und mittlere Produzenten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

