
Tamanho e Participação do Mercado de Impressão por Sublimação de Tinta
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
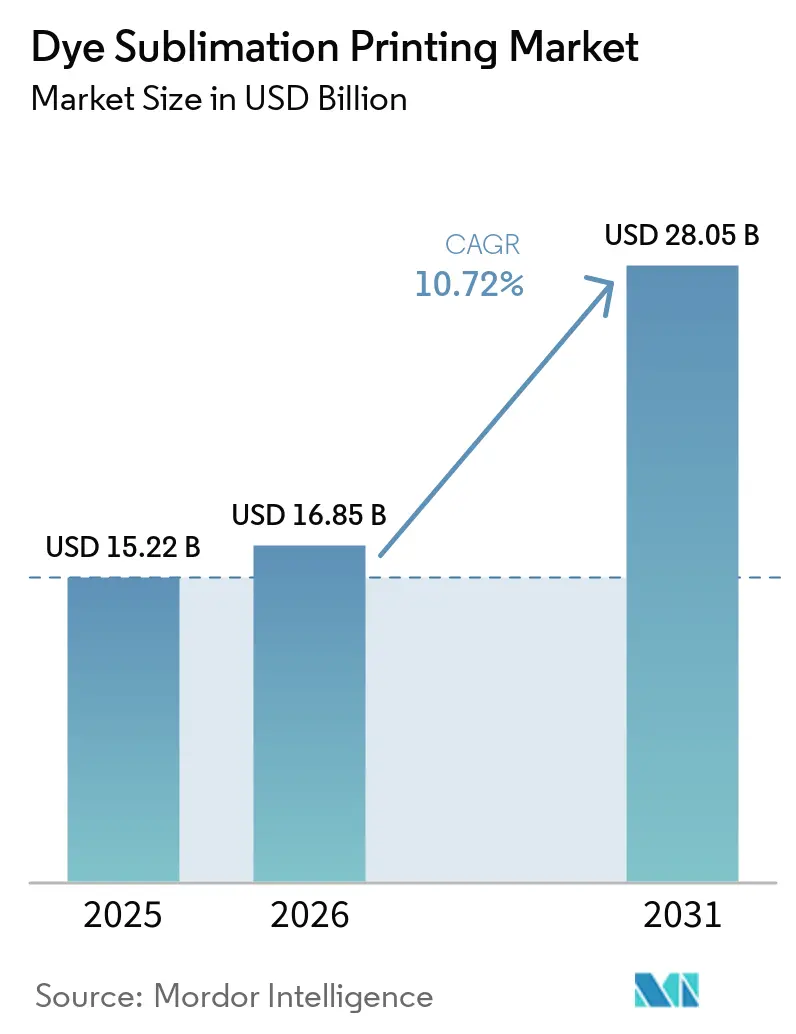
| Tamanho do Mercado (2026) | 16.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
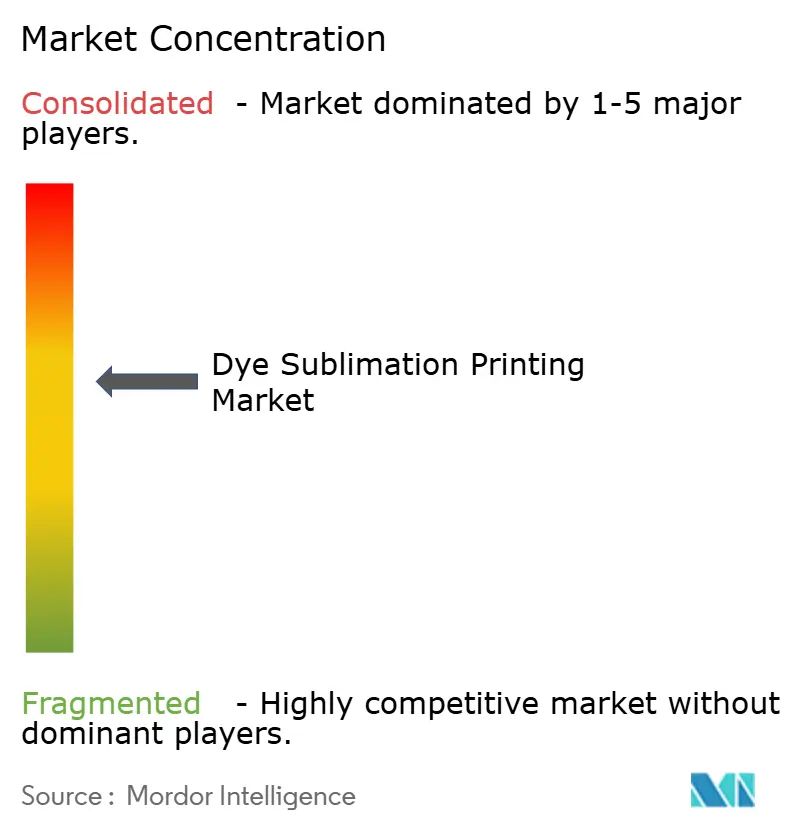
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impressão por Sublimação de Tinta por Mordor Intelligence
O tamanho do mercado de impressão por sublimação de tinta deve crescer de USD 15,22 bilhões em 2025 para USD 16,85 bilhões em 2026 e está previsto para atingir USD 28,05 bilhões até 2031 a uma CAGR de 10,72% no período 2026-2031. A demanda está se intensificando à medida que marcas de vestuário esportivo, interiores automotivos e decoração buscam gráficos foto-realistas que possam ser produzidos em alta velocidade com uso mínimo de água. Os fabricantes estão combatendo a inflação no fornecimento de matéria-prima de poliéster investindo em linhas industriais de alta velocidade que reduzem o custo total de propriedade, mantendo a qualidade e a consistência. Adições estratégicas de capacidade por fornecedores de cabeçotes de impressão e equipamentos também estabilizaram os prazos de entrega, permitindo que os conversores aceitem pedidos personalizados de pequenas tiragens sem comprometer contratos de grande volume. No âmbito da sustentabilidade, regulamentações globais mais rígidas sobre emissões de água e PFAS continuam a direcionar os conversores para tecnologias de sublimação sem água e substratos de poliéster de base biológica, criando um duplo incentivo para a modernização de equipamentos.
Principais Conclusões do Relatório
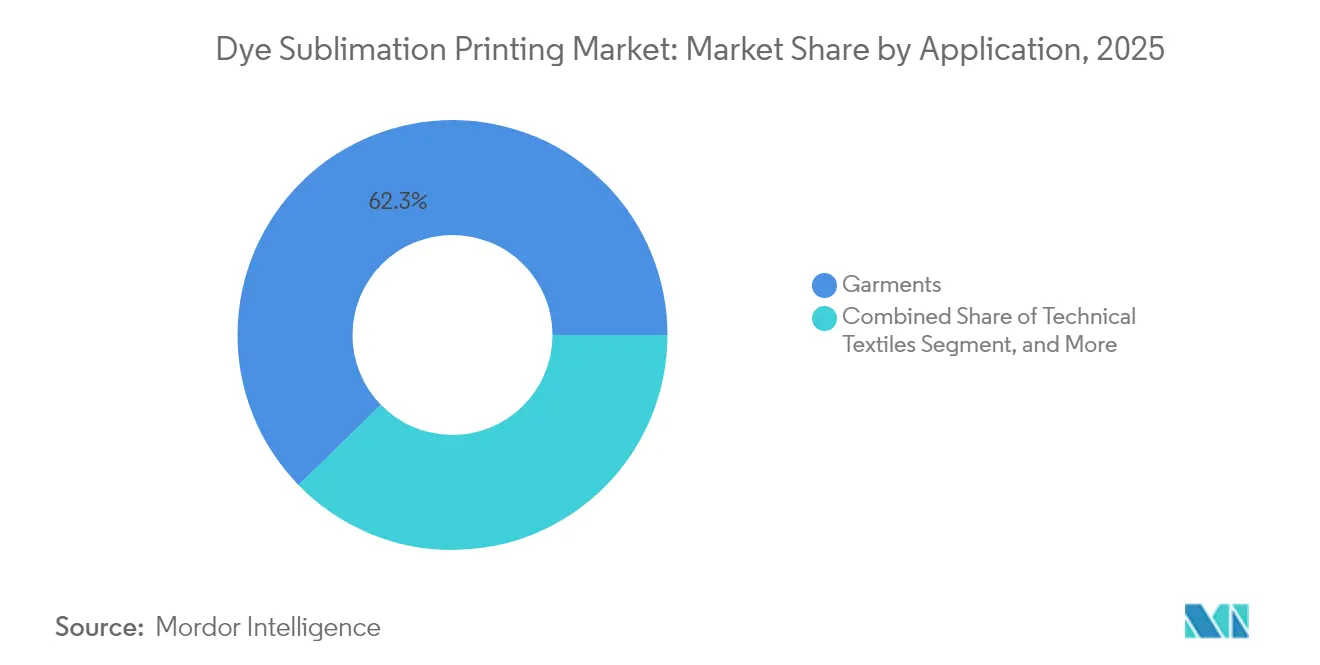
- Por aplicação, o vestuário capturou 62,31% da participação de receita em 2025; os têxteis técnicos estão previstos para se expandir a uma CAGR de 10,98% até 2031.
- Por tipo de impressora, os sistemas de formato largo lideraram com 55,74% da participação de mercado de impressão por sublimação de tinta em 2025, enquanto as plataformas industriais estão projetadas para crescer a uma CAGR de 11,76% até 2031.
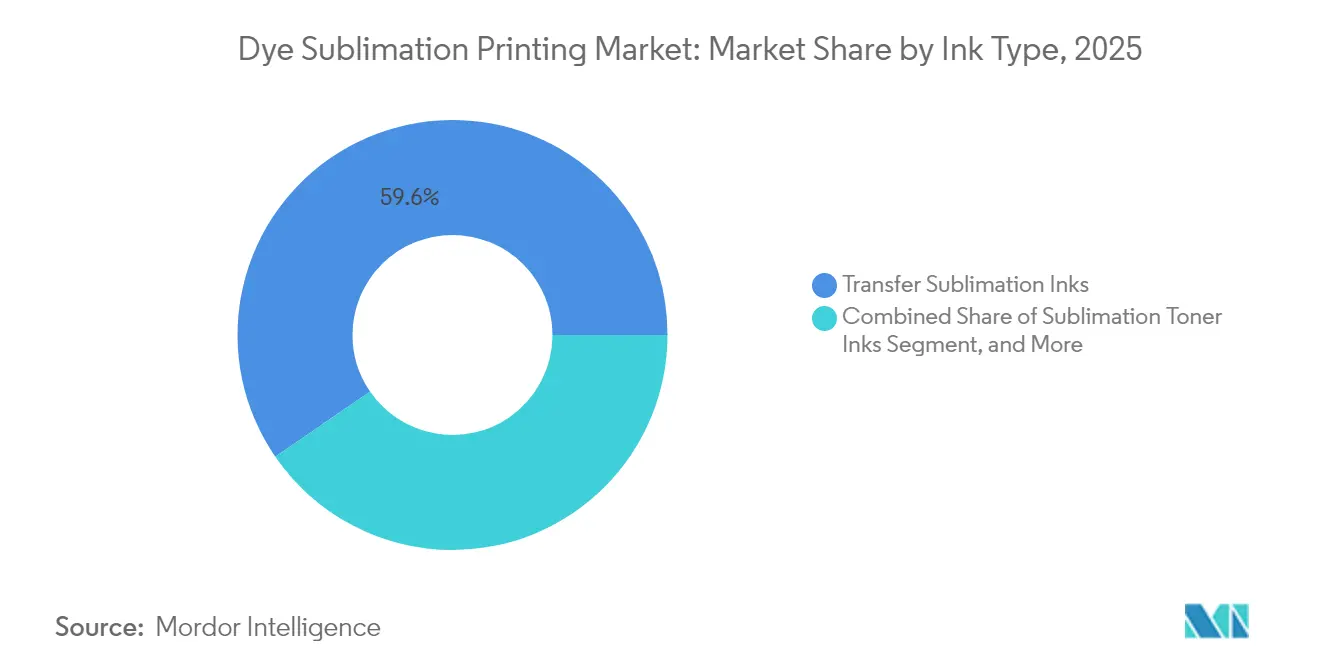
- Por tipo de tinta, as formulações de transferência representaram 59,58% do tamanho do mercado de impressão por sublimação de tinta em 2025, e as tintas direto ao tecido estão definidas para avançar a uma CAGR de 12,13% ao longo do horizonte de previsão.
- Por substrato, os tecidos de poliéster dominaram com uma participação de 64,71% em 2025; os têxteis técnicos híbridos devem crescer a uma CAGR de 11,86% entre 2026 e 2031.
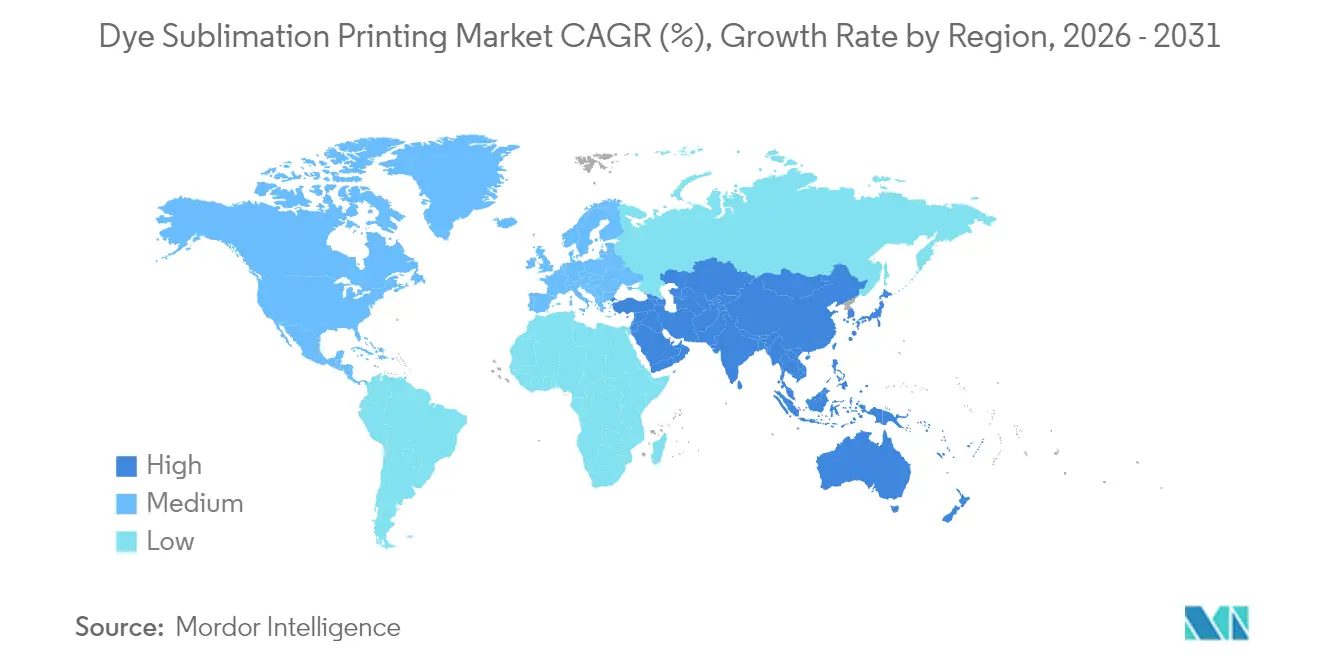
- Por geografia, a Ásia-Pacífico comandou uma participação de 40,11% em 2025 e está projetada para registrar o crescimento regional mais rápido a uma CAGR de 12,68% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom no vestuário esportivo e de moda personalizado | +2.8% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Transição para processos têxteis digitais eficientes em água | +2.1% | Global, mais pronunciado na UE | Longo prazo (≥ 4 anos) |
| Lançamentos de impressoras industriais de alta velocidade reduzindo o CTI | +1.9% | Núcleo na Ásia-Pacífico, expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de software de design para impressão orientado por IA | +1.6% | América do Norte e UE, em expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Surge na demanda de têxteis técnicos para interiores de VEs | +1.4% | China, UE, América do Norte | Longo prazo (≥ 4 anos) |
| Poliéster de base biológica viabilizando sublimação sustentável | +1.2% | UE e América do Norte, adoção gradual na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom no vestuário esportivo e de moda personalizado
A personalização passou de um diferencial agradável para um fator determinante de compra, à medida que clubes, equipes universitárias e marcas independentes se comprometem com modelos de microfábricas sob demanda que reduzem drasticamente o risco de estoque. Fabricantes contratados que anteriormente dependiam da serigrafia estão agora adotando linhas de sublimação digital para lidar com gráficos de cobertura total em múltiplas combinações de cores sem custos incrementais de configuração. A Cisco Athletic exemplifica essa mudança ao oferecer cores e opções de posicionamento ilimitados a um preço fixo, mostrando aos compradores que a complexidade não implica mais custo adicional. As equipes se beneficiam de prazos de entrega de duas semanas, enquanto os conversores desfrutam de margens mais saudáveis devido ao menor desperdício e menos devoluções. A mesma infraestrutura está agora atendendo a cápsulas de moda e lançamentos liderados por influenciadores, ampliando a base instalada de equipamentos de sublimação. À medida que pesquisas de consumidores associam a fidelidade à marca à transparência ambiental, a produção sob demanda também apoia as metas corporativas de emissões ao eliminar estoque morto e etapas secundárias de transporte.
Transição para processos têxteis digitais eficientes em água
O mecanismo de transferência sem água da sublimação tornou-se um atalho de conformidade ambiental à medida que os reguladores intensificam a pressão sobre as fábricas de processamento a úmido. Os operadores que integram recuperação de calor em circuito fechado relatam economias de energia que se somam às reduções de água, e estudos de caso publicados mostram ganhos de produtividade de até 30% após a otimização do layout e da energia. A Estratégia Europeia de Têxteis Sustentáveis e Circulares agora incentiva os adotantes por meio de pontuação de compras públicas ecológicas, acelerando a adoção entre grandes fábricas que abastecem marcas globais. Para os conversores, a capacidade de obter certificações como bluesign e OEKO-TEX abre contratos premium com varejistas que precisam divulgar as pegadas hídricas do Escopo 3. A vantagem competitiva é ainda mais reforçada pela disposição dos consumidores em pagar preços mais altos por vestuário fabricado com impressão certificada de baixo impacto.
Lançamentos de impressoras industriais de alta velocidade, reduzindo o CTI
Os fabricantes de equipamentos reduziram a diferença de custo em relação à impressão rotativa em tela ao aumentar a produtividade e automatizar a calibração. A Epson Monna Lisa ML-64000 atinge 740 m²/h em qualidade de produção, mantendo a precisão de posicionamento de pontos por meio da tecnologia Dynamic Alignment Stabilizer, dando às grandes fábricas a confiança para migrar volumes de trabalho principais.[1] Fornecedores asiáticos como a HPRT seguem o exemplo com modelos de 1.080 m²/h que permitem operação de turno completo sem operador. Sequências de manutenção automatizadas, sistemas de tinta contínua e redundância de cabeçotes de impressão reduzem o tempo de inatividade, o que rebaixa o ponto de equilíbrio para conversores de médio porte. Quando a eliminação de configuração e as economias de desperdício são consideradas, os analistas observam uma vantagem de custo de 15–20% em relação aos métodos analógicos para tiragens abaixo de 3.000 metros lineares.
Adoção de software de design para impressão orientado por IA
As plataformas RIP agora integram mecanismos neurais que podem gerar automaticamente padrões de repetição, prever variações de cor em tecidos texturizados e otimizar o aninhamento para aumentar o aproveitamento do material. O VersaWorks 7 da Roland DG aplica algoritmos avançados de gerenciamento de cores que fixam perfis ICC a lotes de tecido, garantindo a fidelidade das cores em células de produção distribuídas. Os plug-ins também acessam dados de lojas de comércio eletrônico para preencher nomes e números em modo de lote, reduzindo a preparação de artes de horas para minutos. O maior valor surge na previsão de demanda: os sistemas de IA analisam dados de vendas e acionam reimpressões automatizadas somente quando os algoritmos sinalizam risco de ruptura de estoque, preservando as promessas de baixo estoque dos modelos sob demanda. Os primeiros adotantes relatam 25% de redução no tempo de lançamento de novos designs no mercado e uma redução de dois dígitos nos custos de mão de obra do departamento de arte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prensas de capital intensivo e equipamentos de acabamento | -1.8% | Global, especialmente desafiador para PMEs | Curto prazo (≤ 2 anos) |
| Limitação de substrato exclusivo para poliéster | -1.2% | Global, com escrutínio mais rigoroso na UE | Médio prazo (2-4 anos) |
| Custos voláteis de fornecimento de corante disperso | -0.9% | Global, concentrado nas cadeias de fornecimento da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações de PFAS em papéis de transferência | -0.7% | América do Norte e UE, em expansão mundial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prensas de capital intensivo e equipamentos de acabamento
As linhas de sublimação de grau industrial ainda apresentam preços que podem ultrapassar USD 200.000 quando prensas de calor, túneis de secagem e software de fluxo de trabalho estão incluídos, um obstáculo que desencoraja muitos pequenos produtores. As altas taxas de juros elevaram os custos mensais de arrendamento, e quase metade das empresas têxteis pesquisadas adiou planos de expansão em 2024 devido a restrições de financiamento. As reformas nas instalações acrescentam despesas adicionais porque as prensas requerem umidade estável, sistemas avançados de ventilação e controles de segurança para operações em alta temperatura. Em resposta, os fabricantes de equipamentos estão lançando modelos de cobrança por clique que agrupam hardware, serviço e tinta em uma única taxa de custo por metro linear, reduzindo os desembolsos de caixa para os recém-chegados. Embora a adoção esteja crescendo, a barreira de capital continua a suprimir o número de novos entrantes, especialmente em economias emergentes onde as condições de crédito permanecem restritas.
Regulamentações de PFAS em papéis de transferência
A AB 1817 da Califórnia e a restrição de PFHxA da UE impõem limites rigorosos de PFAS, forçando os fornecedores a reformular os revestimentos de papel que antes dependiam de compostos químicos fluorados para liberação limpa.[2] A transição é complexa: as novas alternativas à base de silicone devem alcançar a mesma estabilidade dimensional e desempenho de liberação de tinta sem comprometer a velocidade da linha. As primeiras reformulações passaram em testes laboratoriais, mas os conversores observam pequenas perdas de rendimento durante operações em alta umidade. A conformidade também exige transparência na cadeia de suprimentos; as fábricas devem comprovar conteúdo de PFHxA abaixo de 25 ppb e obter certificações de terceiros, adicionando custos e carga administrativa. Embora a regulamentação incentive a inovação e possa abrir caminho para revestimentos biodegradáveis, perturbações no curto prazo são prováveis à medida que os operadores validam os papéis substitutos nas prensas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Vestuário Ancora as Receitas enquanto os Têxteis Técnicos AceleramO vestuário representou 62,31% das receitas de 2025, evidenciando como uniformes esportivos, athleisure e cápsulas de moda rápida dependem da sublimação para executar estampas vibrantes em cobertura total sem risco de estoque. Os têxteis técnicos, em contraste, representam uma base menor, mas estão previstos para crescer a uma CAGR de 10,98% à medida que as montadoras adotam compostos de poliéster leves para forros de teto, painéis de porta e capas de assento. O tamanho do mercado de impressão por sublimação de tinta para vestuário deve se expandir de forma constante porque as ligas esportivas continuam a encurtar os ciclos de reposição e porque as plataformas direto ao consumidor simplificam a agregação de pedidos.
O crescimento nos têxteis técnicos está vinculado ao redesenho de interiores de veículos elétricos que substituem peças moldadas por injeção por componentes revestidos de tecido, alcançando uma pegada de carbono até 25% menor. Os produtores estão testando revestimentos retardantes de chama compatíveis com a sublimação para atender aos padrões FMVSS 302, abrindo novos fluxos de receita. Mandatos automotivos mais amplos que exigem 25% de conteúdo reciclado favorecem estruturas à base de poliéster, um ponto forte do substrato para a sublimação. À medida que os créditos regulatórios incentivam interiores reciclados, os fornecedores de nível 1 estão negociando contratos de impressão plurianuais, dando aos conversores a visibilidade de volume necessária para justificar investimentos em prensas industriais.


Por Tipo de Impressora:
Plataformas Industriais Entregam EscalaAs unidades de formato largo (<74") mantiveram uma participação de receita de 55,74% em 2025 porque correspondem à largura da maioria das linhas de acabamento rolo a rolo e atendem ao ponto médio de volume de conversores de moda e decoração. No entanto, as plataformas industriais que excedem 74" devem registrar uma CAGR de 11,76% até 2031, impulsionadas por fábricas que desejam eficiência de passagem única e produtividade de turno completo. O mercado de impressão por sublimação de tinta se beneficia à medida que os fabricantes de cabeçotes de impressão quadruplicam a capacidade de produção em novas plantas, como a expansão de JPY 5,1 bilhões (USD 34 milhões) da Epson em Tohoku, com conclusão prevista para setembro de 2025.
As linhas industriais reduzem o consumo de tinta por metro, aproveitando matrizes de bicos simétricas e sistemas de monitoramento de gotas em tempo real que reduzem o excesso de pulverização. A integração de fusão em linha reduz ainda mais a mão de obra, pois os rolos saem completamente fixados, prontos para inspeção e corte. As economias combinadas podem reduzir os custos operacionais totais em dois dígitos em comparação com os fluxos de trabalho de duas etapas reposicionáveis. Para os conversores em regiões de alto custo de mão de obra, a automação compensa a inflação salarial e apoia estratégias de relocalização que priorizam a entrega local rápida.
Por Tipo de Tinta:
Transferência Domina, mas Direto ao Tecido Ganha ImpulsoAs tintas de transferência entregaram uma participação de 59,58% em 2025, sustentadas por cadeias de fornecimento de papel bem estabelecidas que garantem consistência de cores em diversas frotas de impressoras. As formulações direto ao tecido estão previstas para se expandir a uma CAGR de 12,13% à medida que as fábricas buscam eliminar o desperdício de papel e acelerar as trocas de trabalho. Os primeiros adotantes relatam uma redução de 15% no custo de consumíveis por metro quadrado após a mudança para fluxos de trabalho sem papel, um valor que aumenta quando as taxas de descarte de resíduos são incluídas.
Os pigmentos dispersos certificados pelo OEKO-TEX ECO PASSPORT, como a linha Genesta da Epson, satisfazem tanto os requisitos de marca quanto os regulatórios, ao mesmo tempo que reduzem as emissões de compostos orgânicos voláteis. O tamanho do mercado de impressão por sublimação de tinta associado ao direto ao tecido é ainda mais impulsionado pelos critérios bluesign que exigem tintas sem PFAS a partir de janeiro de 2025, levando as marcas de moda a preferir fornecedores já em conformidade. Em paralelo, os químicos de pigmentos exploram corantes de origem biológica que desvinculam os custos de fornecimento das flutuações do petróleo bruto, abordando uma das restrições críticas mencionadas acima.
Por Categoria de Substrato:
Poliéster Lidera, Híbridos EmergemO poliéster manteve uma participação de receita de 64,71% em 2025 devido à sua afinidade molecular com as tintas de sublimação, que proporciona resistência à lavagem e vivacidade de cores incomparáveis. No entanto, os têxteis técnicos híbridos que combinam poliéster reciclado com fibras de base biológica estão previstos para crescer a um CAGR de 11,86%, alinhando-se com as metas de circularidade dos setores automotivo e aeroespacial. O mercado de impressão por sublimação de tinta se beneficia à medida que os recicladores adotam testes de radiocarbono conforme a norma ASTM D6866 para verificar o conteúdo de base biológica, conferindo confiança às marcas nas alegações sobre os materiais.
Os fabricantes de carpetes para piso introduziram suportes de poliéster monomaterial que permitem reciclabilidade total sem comprometer a resistência à abrasão, posicionando a sublimação como um método de decoração que apoia a recuperação no fim da vida útil. No segmento de vestuário, as fábricas estão testando PET parcialmente de base biológica com características idênticas de absorção de tinta, permitindo uma transição sem interrupções para as impressoras de sublimação de tinta existentes. Os conversores estão, portanto, expandindo os portfólios de substratos para incluir estruturas de malha, tecido e compostas, diversificando a receita enquanto permanecem dentro da família química de poliéster que a sublimação exige.
Análise Geográfica
Mercado de Impressão por Sublimação de Tintas na APAC
A Ásia-Pacífico gerou 40,11% da receita de 2025, sustentada por densos clusters de manufatura, cadeia de abastecimento de matérias-primas integrada e tarifas favoráveis de importação de equipamentos que chegam a 0% em mercados como o Vietnã. A China permanece como epicentro, com 20,46 bilhões de unidades de vestuário produzidas em 2024, representando um crescimento anual de 4,22%. Programas governamentais que promovem 70% de digitalização das empresas têxteis até 2025 estão impulsionando até as menores fábricas a adotarem prensas de sublimação rolo a rolo, acelerando a penetração no mercado. O aumento dos custos de mão de obra, no entanto, está incentivando investimentos em automação que, por sua vez, elevam a demanda por plataformas industriais de alta produtividade.
Mercado de Impressão por Sublimação de Tintas na América do Norte
A América do Norte mantém uma participação considerável, impulsionada por equipes esportivas universitárias e profissionais que exigem personalização rápida e produção doméstica para conformidade com licenciamentos. A região também está na vanguarda da adoção de softwares de fluxo de trabalho baseados em inteligência artificial, resultando em ciclos de design mais ágeis e redução da mão de obra em pré-impressão. Os acordos de autoridade de promoção comercial continuam a moldar as tarifas de importação de peças de vestuário em poliéster liso, influenciando estratégias de nearshoring que posicionam o México como fornecedor de substratos para impressoras norte-americanas.
Mercado de Impressão por Sublimação de Tintas na Europa
As rígidas regulamentações ambientais da Europa estimulam a adoção da sublimação sem água e de revestimentos livres de PFAS, conferindo ao mercado de impressão por sublimação de tintas um impulso regulatório favorável. O programa Horizonte Europa reservou 10 milhões de euros para a produção têxtil digital local para local, uma linha de subsídios que reduz a barreira de capital para microfábricas em todo o bloco. As marcas sediadas na região estão, portanto, realizando auditorias de fornecedores que favorecem conversores detentores das certificações bluesign, GOTS e ISO 14001.
Mercado de Impressão por Sublimação de Tintas no Oriente Médio e África e na América Latina
O Oriente Médio e a África são mercados emergentes, liderados pelo polo de moda dos Emirados Árabes Unidos e pelo boom de produtos promocionais na África do Sul. Os investimentos em infraestrutura nas zonas de livre comércio proporcionam acesso isento de tarifas tanto aos mercados europeus quanto aos asiáticos, tornando-os atrativos para marcas globais que desejam instalar operações de acabamento na região. A América Latina, embora com receita menor, apresenta crescimento acima da média devido a contratos de merchandising de futebol e ao surgimento de ligas esportivas domésticas, adicionando mais um vetor para a diversificação regional.

Panorama regulatório
A regulamentação que afeta a impressão por sublimação de corante está sendo cada vez mais moldada por limites de conteúdo químico, expectativas de conformidade com contato alimentar (quando a embalagem impressa está no escopo) e escrutínio de efluentes e emissões que favorece processos sem uso de água. Na UE, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) introduz limites de PFAS para embalagens em contato com alimentos, com o Artigo 5(5) aplicável a partir de 12 de agosto de 2026 e definindo limiares de 25 ppb (PFAS visados), 250 ppb (soma de PFAS visados) e 50 ppm (PFAS totais, incluindo poliméricos). Isso se relaciona com os controles de PFAS em curso, referenciados nas cadeias de suprimento de papel de transferência e revestimentos, e aumenta a necessidade de documentação e testes em insumos de tinta e papel.
Para embalagens impressas e outras aplicações em que a migração ou a transferência de contato (set-off) é relevante, os requisitos de Boas Práticas de Fabricação da UE, sob o Regulamento (CE) nº 2023/2006, continuam a reger a forma como as tintas de impressão são formuladas e aplicadas nos lados sem contato com alimentos, para evitar transferências não intencionais. A Europa também enfrenta um ambiente de conformidade fragmentado, já que medidas nacionais e normas de referência continuam influentes, incluindo a Ordenança suíça (SR 817.023.21) para materiais e artigos em contato com alimentos (revisão em vigor a partir de 1º de fevereiro de 2024) e o cronograma de transição relacionado a tintas na Alemanha (estendido até 31 de dezembro de 2026). As diretrizes do setor também foram reforçadas, incluindo a atualização das diretrizes de BPF da EuPIA (5ª versão, novembro de 2025) e sua nota informativa de abril de 2026 sobre PFAS e tintas de impressão no contexto do PPWR, que juntas impulsionam os convertedores em direção a consumíveis sem PFAS, declarações de fornecedores mais rigorosas e controles de processo mais formalizados.
Análise da cadeia de valor
A cadeia de valor da impressão por sublimação de corante começa com matérias-primas petroquímicas e recicladas upstream para tecidos à base de poliéster e mídias rígidas revestidas com polímeros especiais, além de corantes dispersos e formulações de tinta, revestimentos de liberação e papéis-base usados nos fluxos de transferência. Fabricantes de cabeças de impressão e impressoras (OEMs) fornecem plataformas de grande formato e industriais, enquanto prensas térmicas, calandras, secadores e equipamentos de acabamento completam a célula de produção. O software de fluxo de trabalho (RIP, gestão de cor e, cada vez mais, monitoramento em nuvem) conecta a pré-impressão à produção, com convertedores, decoradores de vestuário e prestadores de serviços de impressão de embalagens e comunicação visual produzindo resultados que vão desde a personalização de baixo volume até pedidos em escala industrial para marcas, equipes e usuários finais OEM.
Na etapa downstream, a distribuição está cada vez mais organizada em torno de ecossistemas integrados que combinam hardware, tintas, papéis e serviços. Isso reduz o risco de inatividade e simplifica a documentação de conformidade à medida que o PFAS e outras restrições químicas se expandem. Os consumíveis são suportados tanto por grandes formuladores globais quanto por especialistas integrados que gerenciam revestimento e logística internamente, enquanto partes da cadeia de valor mais ampla de embalagens e impressão também incorporam capacidades de jato de tinta digital para atender à demanda de alta mistura e baixo volume e a requisitos de dados serializados para impressão. Os principais pontos de estrangulamento operacional permanecem a capacidade de acabamento intensiva em capital, a disponibilidade de papel de transferência qualificado sem PFAS e a estabilidade dos insumos de corantes dispersos, que podem reduzir os prazos de entrega para convertedores que executam tanto trabalhos de personalização quanto contratos de grande volume.
Cenário Competitivo
A indústria de impressão por sublimação de tinta é moderadamente concentrada, com um punhado de fornecedores verticalmente integrados que combinam hardware, consumíveis e software em ecossistemas completos. A Epson aprofundou essa integração ao adquirir a Fiery LLC em setembro de 2024, obtendo capacidades de front-end digital que aprimoram a continuidade do fluxo de trabalho do RIP à prensa. A Brother Industries sinalizou pressão de consolidação por meio de uma oferta pública hostil de USD 43,34 bilhões pela Roland DG, destacando o valor estratégico dos portfólios de formato largo que atendem tanto aos segmentos de sinalização quanto ao têxtil.
A vantagem competitiva depende cada vez mais de modelos de serviço em vez de especificações puras de hardware. A assinatura All-Inclusive-Click da Kornit Digital alinha tinta, peças e manutenção em um plano de pagamento por metro, reduzindo as barreiras de entrada para conversores avessos à exposição de capex. Enquanto isso, o Cloud Solution PORT da Epson fornece análises de frota em tempo real, reduzindo o tempo de inatividade não planejado e ajudando operadores de vários sites a alocar trabalhos dinamicamente. Os fornecedores com ferramentas de diagnóstico baseadas em nuvem capturam receita recorrente e constroem fidelidade ao se incorporarem mais profundamente nos fluxos de trabalho dos clientes.
Os novos entrantes se concentram em oportunidades de nicho, como a sublimação direto ao filme e desktop, mas a direção do mercado favorece economias de escala que permitem investimentos agressivos em P&D na miniaturização de cabeçotes de impressão e nas formulações de tintas de baixa viscosidade. As parcerias entre construtores de prensas e fornecedores químicos estão se estreitando, ilustradas por acordos de desenvolvimento conjunto que visam revestimentos de liberação sem PFAS. O posicionamento de mercado, portanto, gira em torno de quem pode oferecer conformidade de ponta a ponta: sistemas de qualidade ISO 9001, aprovação bluesign e soluções de recuperação de calor residual no local agora aparecem em muitos documentos de solicitação de cotação.
Líderes da Indústria de Impressão por Sublimação de Tinta
-
Seiko Epson Corporation
-
Roland DG Corporation
-
Fujifilm Holdings Corporation
-
Canon Inc.
-
HP Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Impressão por Sublimação de Tinta
- Seiko Epson Corporation
- Roland DG Corporation
- Fujifilm Holdings Corporation
- Canon Inc.
- HP Inc.
- Mimaki Engineering Co., Ltd.
- Mutoh Holdings Co., Ltd.
- Sawgrass Technologies, Inc.
- Durst Group AG
- Dover Corporation (MS Printing Solutions SRL)
- Kornit Digital Ltd.
- Electronics For Imaging, Inc.
- Ricoh Company, Ltd.
- Brother Industries, Ltd.
- ColorJet India Ltd.
- Gandy Digital Ltd.
- Klieverik Heli B.V.
- DGI Digital Graphic Inc.
- Shenzhen HOMER Textile Tech Co., Ltd.
- Sun Chemical Corp.
- DuPont de Nemours, Inc.
- SPGPrints B.V.
- Huntsman Corporation

Oportunidades de mercado e perspectivas futuras
Um espaço em branco primário é a transição do analógico para o digital em produções de alta mistura e baixo volume, onde a rastreabilidade e as mudanças rápidas de arte são importantes, incluindo sinalização flexível, produtos promocionais e fluxos de trabalho selecionados de impressão de embalagens que se beneficiam da capacidade de dados variáveis. Na Interpack 2026, a impressão digital voltada para embalagens atraiu interesse impulsionado pelo PPWR em estruturas monomateriais, o que cria espaço para tintas compatíveis, revestimentos e camadas funcionais impressas digitalmente que apoiam metas de reciclabilidade sem laminações complexas. Separadamente, os limites de PFAS e os requisitos de auditoria de marcas estão pressionando os fornecedores a fornecer declarações mais claras e portfólios de insumos certificados, o que aumenta as oportunidades para papéis de transferência, sistemas de tinta e fluxos de trabalho projetados para produção documentada de baixo impacto.
A produtividade industrial e a integração de fluxo de trabalho de ponta a ponta também estão expandindo a base endereçável ao reduzir o custo operacional de migrar volumes convencionais para linhas digitais. A introdução, em maio de 2026, do SureColor SC-F20000 pela Epson, posicionado como uma plataforma industrial de sublimação de corante com oito cabeças de impressão PrecisionCore MicroTFP e grande capacidade de tinta com troca a quente, ilustra o movimento em direção a maior produtividade e estabilidade de produção. Os convertedores que combinam essas plataformas com automação em corte, inspeção e fluxos de trabalho RIP com gestão de cor estão utilizando a mesma infraestrutura para modelos de microfábrica sob demanda em esportes e moda, além de disputarem programas técnico-têxteis mais padronizados, nos quais a repetibilidade e a documentação de conformidade fazem parte da solicitação de cotação.
Recent Industry Developments in Mercado de Impressão por Sublimação de Tinta
- Julho de 2026: a Seiko Epson lançou a impressora industrial de sublimação de corante SureColor F20030, de 76 polegadas, com arquitetura de 8 cabeças de impressão e velocidades declaradas de até 306 m²/h a 600x600 dpi. O lançamento visa a produção têxtil de maior produtividade e apoia convertedores que precisam de tempo de atividade industrial estável para executar pedidos personalizados e recorrentes na mesma linha.
- Maio de 2026: a Seiko Epson apresentou a impressora industrial de sublimação de corante SureColor SC-F20000, com oito cabeças de impressão PrecisionCore MicroTFP e manuseio de tinta de alta capacidade. Isso reforça a transição do mercado para plataformas industriais que reduzem a diferença de produtividade em relação aos processos analógicos, mantendo vantagens digitais como trocas rápidas e controle de cor.
- Setembro de 2024: a Seiko Epson concluiu a aquisição da Fiery LLC, adicionando capacidades de front-end digital e fluxo de trabalho ao seu portfólio de impressão mais amplo. A aquisição fortalece a integração de ponta a ponta, do RIP à prensa, o que é cada vez mais importante para operadores multissite que priorizam cor consistente, automação e redução do trabalho de pré-impressão.


Mercado de Impressão por Sublimação de Tinta Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada pela impressão por sublimação de tinta, na qual as tintas são transferidas e fixadas em substratos compatíveis por meio de calor, principalmente para decoração de superfícies têxteis e rígidas, abrangendo usuários finais e provedores de impressão em todo o mundo.
Exclusões do escopo: As exclusões incluem a serigrafia tradicional, a impressão de grande formato a solvente e látex, e a impressão direta em tecido que não utiliza uma etapa de transferência por sublimação ou fixação de tinta.
Visão Geral da Segmentação
- Por Aplicação
- Vestuário
- Têxteis Técnicos
- Têxteis para Uso Doméstico
- Comunicação Visual/Sinalização Flexível
- Substratos Rígidos
- Por Tipo de Impressora
- Desktop (<44")
- Formato Largo (44"–74")
- Industrial (>74")
- Por Tipo de Tinta
- Tintas de Sublimação por Transferência
- Tintas de Sublimação Direto ao Tecido
- Tintas de Toner de Sublimação
- Por Categoria de Substrato
- Tecidos de Poliéster
- Mídias Rígidas Revestidas com Polímero
- Têxteis Técnicos Mistos/Híbridos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a estabelecer a estrutura base do modelo e a alinhá-la com a forma como o ecossistema de impressão e têxtil é monitorado publicamente. Recorremos a fontes públicas como o US Census Bureau e o US Bureau of Labor Statistics para sinais de fabricação e preços, além de estatísticas comerciais do UN Comtrade para movimentações de equipamentos de impressão e insumos relevantes.
Para compreender a direção dos materiais e processos, consultamos fontes como a Organização Internacional de Normalização para terminologia e normas de processo, bem como publicações revisadas por pares que discutem tintas de sublimação, interação com poliéster e desempenho de solidez da cor. Também analisamos registros de empresas, apresentações para investidores, páginas de associações setoriais e cobertura de imprensa de renome para mapear os fatores de adoção por aplicação. Quando necessário para verificações cruzadas, foram utilizadas assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de remessa para validar a atividade dos participantes e os volumes direcionais. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar o que está sendo efetivamente comprado e utilizado, e para testar nossas premissas sobre precificação e adoção em têxteis, sinalização flexível e itens rígidos. Conversamos com uma combinação de participantes do segmento de equipamentos e consumíveis, provedores de serviços de impressão e usuários finais na APAC, EMEA e nas Américas, de modo que o modelo reflita as diferenças na penetração do poliéster, nos parques produtivos e nas larguras de impressão típicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 17% | APAC: 43% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Participantes menores: 18% | Gestores: 50% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo, na qual o conjunto de demanda é reconstruído a partir do uso de têxteis imprimíveis e mídias revestidas, e então filtrado com base na penetração realista da sublimação em comparação com outros métodos de impressão. Em seguida, os resultados são corroborados por meio de aproximações seletivas de baixo para cima, nas quais consolidamos um conjunto amostrado de receitas de fornecedores e validamos com verificações de canal sobre instalações de equipamentos e consumo de consumíveis.
Os principais insumos do modelo incluem o uso de poliéster e misturas de poliéster nas aplicações-alvo, indicadores da base instalada de impressoras de sublimação desktop e de grande formato, consumo típico de tinta por metro quadrado (ou por tiragem) por aplicação, e faixas de preço médio de venda para tintas, papel de transferência e substratos compatíveis. Também monitoramos sinais de adoção para sinalização flexível e artigos esportivos, uma vez que mudanças nesses segmentos alteram rapidamente os requisitos de volume e as larguras de impressão. Para a previsão, utiliza-se análise de cenários para que mudanças na personalização de vestuário, nos gastos com publicidade para comunicação visual e nos ciclos de substituição de equipamentos possam ser refletidas sem sobreajuste de conjuntos de dados públicos limitados. Quando a visibilidade de baixo para cima é escassa em países menores, a lacuna é tratada pela aplicação de faixas de adoção e precificação específicas por região, validadas em entrevistas e verificadas novamente em relação à direção do comércio e da produção.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio da triangulação dos totais finais de mercado com sinais independentes, como a movimentação comercial de equipamentos de impressão relevantes, tendências de preços de tintas e papéis, e verificações práticas de capacidade e utilização compartilhadas pelos entrevistados. Valores discrepantes são sinalizados e as premissas são revisadas quando uma região cresce mais rapidamente do que o que a produção têxtil e a demanda por sinalização podem razoavelmente sustentar.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, nas quais cálculos, conversões de unidades e variações anuais são verificados novamente, seguidos de recontatos seletivos quando novas informações alteram um insumo-chave. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes expansões de oferta, mudanças regulatórias que afetam as tintas ou variações acentuadas de preços. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, compatível com o contexto de mercado vigente.
Dimensionamento do Mercado de Impressão por Sublimação de Tinta da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para impressão por sublimação de tinta podem parecer muito distintos mesmo quando o nome do tema soa idêntico, pois o escopo subjacente e o ano utilizado como ponto de partida frequentemente variam. As diferenças também decorrem da forma como cada publicador trata equipamentos versus consumíveis, e se os valores são capturados na saída de fábrica, no nível do distribuidor ou nos gastos do usuário final.
Equipamentos de prensa térmica e substratos em branco são um complemento comum em alguns estudos, mas estão fora do escopo da Mordor Intelligence para este dimensionamento de mercado, que mantém o valor vinculado às soluções de impressão por sublimação de tinta em vez de pacotes de hardware adjacentes. Outras lacunas geralmente aparecem na lógica de precificação, em que algumas estimativas aplicam um único preço médio combinado a todas as aplicações, mesmo que vestuário, sinalização flexível e itens rígidos consumam tintas e papéis de forma diferente. O momento da atualização também altera as comparações, pois mudanças recentes na disponibilidade de impressoras e nos preços de tintas podem alterar o total do ano corrente quando o modelo é atualizado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,85 bilhões de USD (2026) | |
| Publicador de Pesquisa Setorial A | 16,40 bilhões de USD (2025) | Utiliza 2025 como ano base e pode combinar premissas de precificação e penetração entre tipos de produtos e usuários finais, o que pode deslocar o valor do ano corrente em comparação com um ponto de partida em 2026. |
| Relatório de Mercado Global B | 15,18 bilhões de USD (2026) | Frequentemente aplica uma estrutura de receita na saída de fábrica e uma perspectiva mais ampla de tipos de produtos que pode misturar impressoras, tintas e itens relacionados de forma diferente, o que pode comprimir o total do mercado dependendo do que é contabilizado como receita de impressão. |
A tabela mostra que a diferença é explicada principalmente pelo que é contabilizado como parte da receita de impressão e por como o ano corrente é ancorado. Ao manter o modelo vinculado a sinais de demanda claros (área imprimível, adoção por aplicação e consumo realista de tinta e papel), o resultado permanece rastreável e mais fácil de reproduzir quando os insumos mudam.


Principais Questões Respondidas no Relatório
Qual é a avaliação atual do mercado de impressão por sublimação de tinta?
O tamanho do mercado de impressão por sublimação de tinta atingiu USD 16,85 bilhões em 2026 e está projetado para crescer a uma CAGR de 10,72% para USD 28,05 bilhões até 2031.
Qual aplicação contribui com mais receita?
O vestuário liderou em 2025 com 62,31% da receita total graças à crescente demanda por vestuário esportivo personalizado e itens de moda.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está prevista para se expandir a uma CAGR de 12,68% até 2031, apoiada por capacidade de manufatura concentrada e políticas favoráveis de digitalização.
Qual categoria de impressora está definida para o maior crescimento?
Os sistemas industriais com largura superior a 74 polegadas devem crescer a uma CAGR de 11,76% à medida que os conversores investem em linhas de alta produtividade para reduzir os custos unitários.
Como as regulamentações ambientais estão moldando a adoção de tecnologia?
A sublimação sem água e os papéis de transferência sem PFAS estão ganhando força à medida que os reguladores na UE e na América do Norte endurecem as regras de uso de água e conteúdo químico, levando as fábricas a modernizar equipamentos e consumíveis.
Quais opções de financiamento existem para pequenos conversores que enfrentam alto capex?
Os modelos de assinatura, como os planos de pagamento por metro, agrupam hardware, tinta e serviço em custos operacionais previsíveis, facilitando as barreiras de capital para pequenos e médios produtores.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

