
Dubliner Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
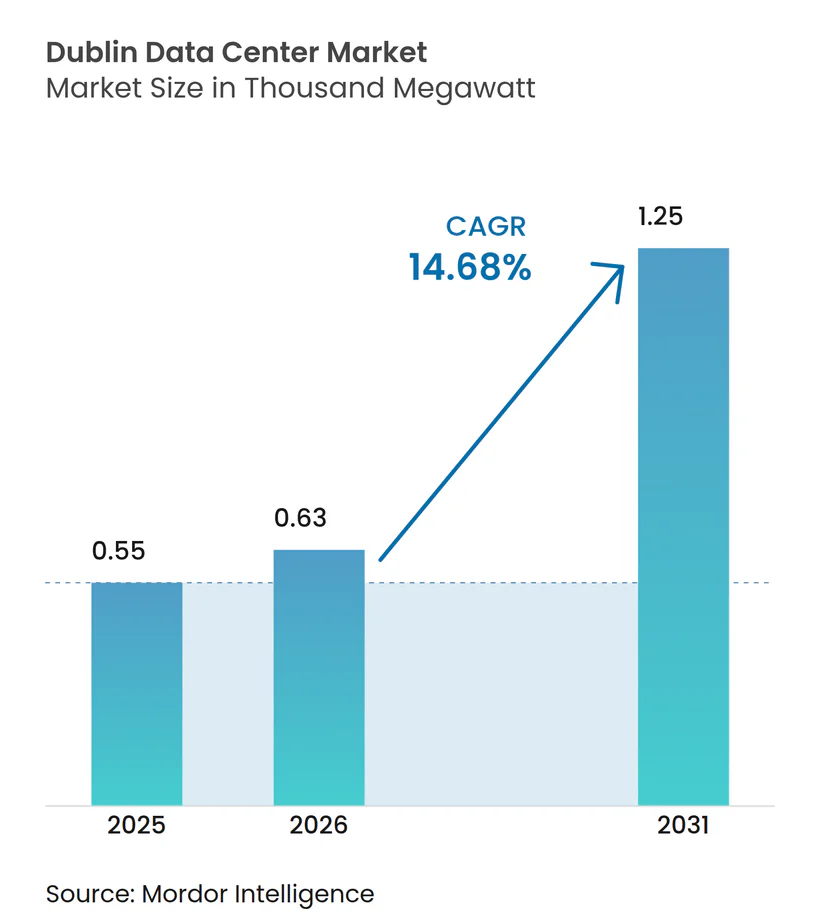
| Marktgröße im Basisjahr (2025) | 0.55 Tausend Megawatt |
| Marktvolumen (2026) | 0.63 Tausend Megawatt |
| Marktvolumen (2031) | 1.25 Tausend Megawatt |
| Wachstumsrate (2026 - 2031) | 14.68 % |
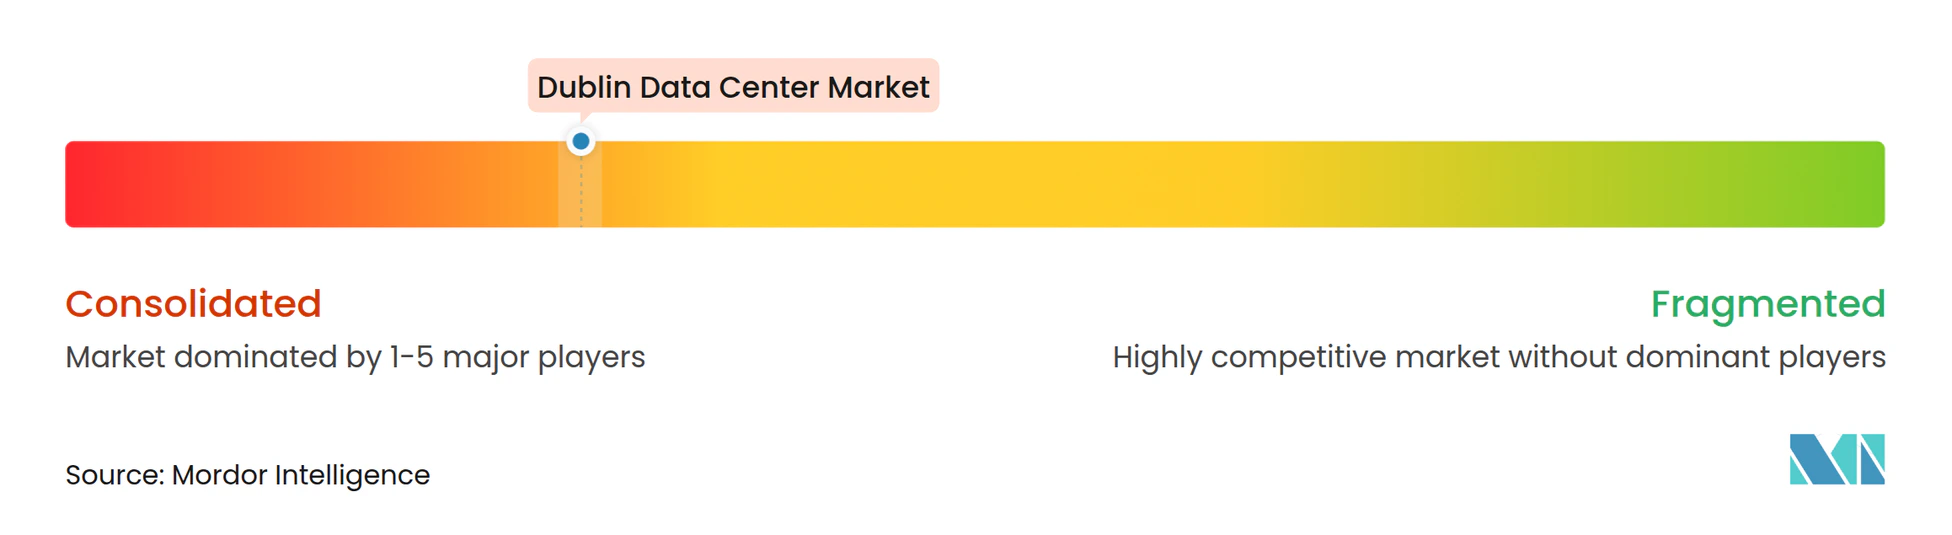
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dubliner Rechenzentrumsmarkt Analyse von Mordor Intelligence
Die Größe des Dubliner Rechenzentrumsmarktes wird im Jahr 2026 auf 0,63 Tausend MW geschätzt, ausgehend von einem Wert von 0,55 Tausend MW im Jahr 2025, mit Prognosen für 2031, die 1,25 Tausend MW zeigen, bei einem Wachstum von 14,68 % CAGR über 2026–2031. Konsistente Steueranreize, dichte Unterwasserkabel-Anlandungen und Irlands natürlich kühles Klima stützen die anhaltende Nachfrage von Hyperscale-Cloud-Plattformen, Cluster für künstliche Intelligenz (KI) und latenzsensiblen Unternehmen. Jüngste Netzanschlussbeschränkungen haben die Marktmacht zugunsten von Bestandsbetreibern verschoben, die bereits Kapazitätsrechte besitzen, was Investitionen in standorteigene Stromerzeugung, Nachrüstungen mit Flüssigkühlung und Abwärmerückgewinnungssysteme ankurbelt, die die Stromverbrauchseffizienz (PUE) verbessern. Gleichzeitig lenken Datensouveränitätsmandate wie die EU-Datengrenzinitiative kontinentale Arbeitslasten in irische Einrichtungen und treiben Premium-Preise für compliance-fähige Flächen an. Der sich verschärfende Wettbewerb zwischen AWS, Microsoft, Google und Meta veranlasst Wholesale-Colocation-Betreiber zu Rekordkapitalerhöhungen und löst eine Welle von Fusionen und Vermögenswertaustauschen aus, da Neueinsteiger um die Sicherung von Grundstücken, Fachkräften und verbleibenden Netzkapazitäten wetteifern.
Wesentliche Erkenntnisse des Berichts
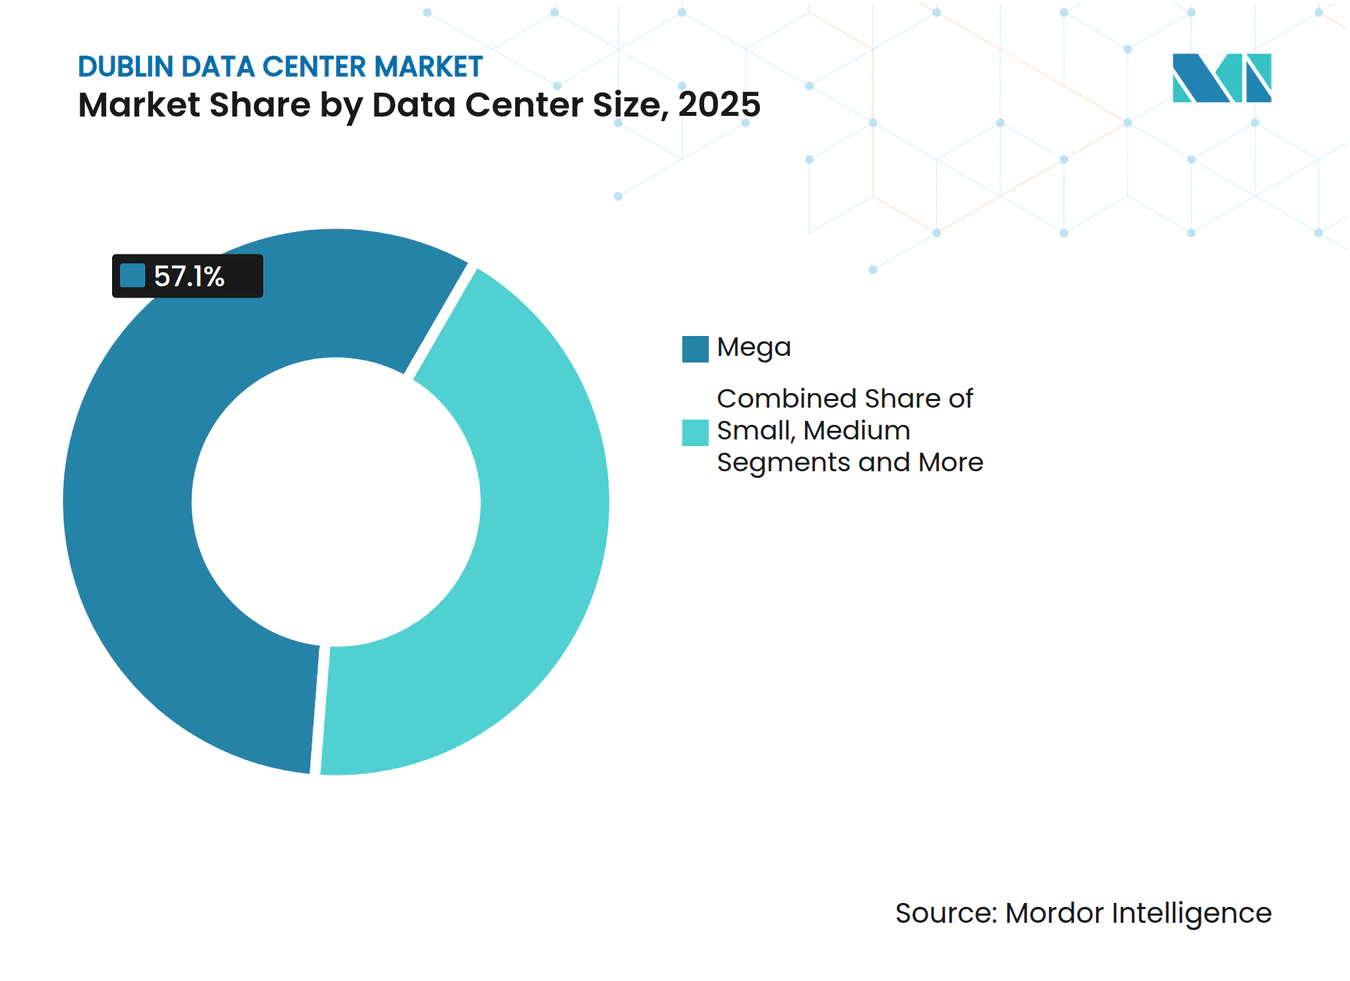
- Nach Rechenzentrumsgröße führten Mega-Einrichtungen mit einem Anteil von 57,10 % am Dubliner Rechenzentrumsmarkt im Jahr 2025; für massive Großcampus wird bis 2031 eine CAGR von 16,55 % prognostiziert.
- Nach Tier-Klassifizierung entfielen im Jahr 2025 64,10 % der Dubliner Rechenzentrumsmarktgröße auf Tier-3-Standorte, während Tier 4 voraussichtlich bis 2031 mit einer CAGR von 15,90 % wachsen wird.
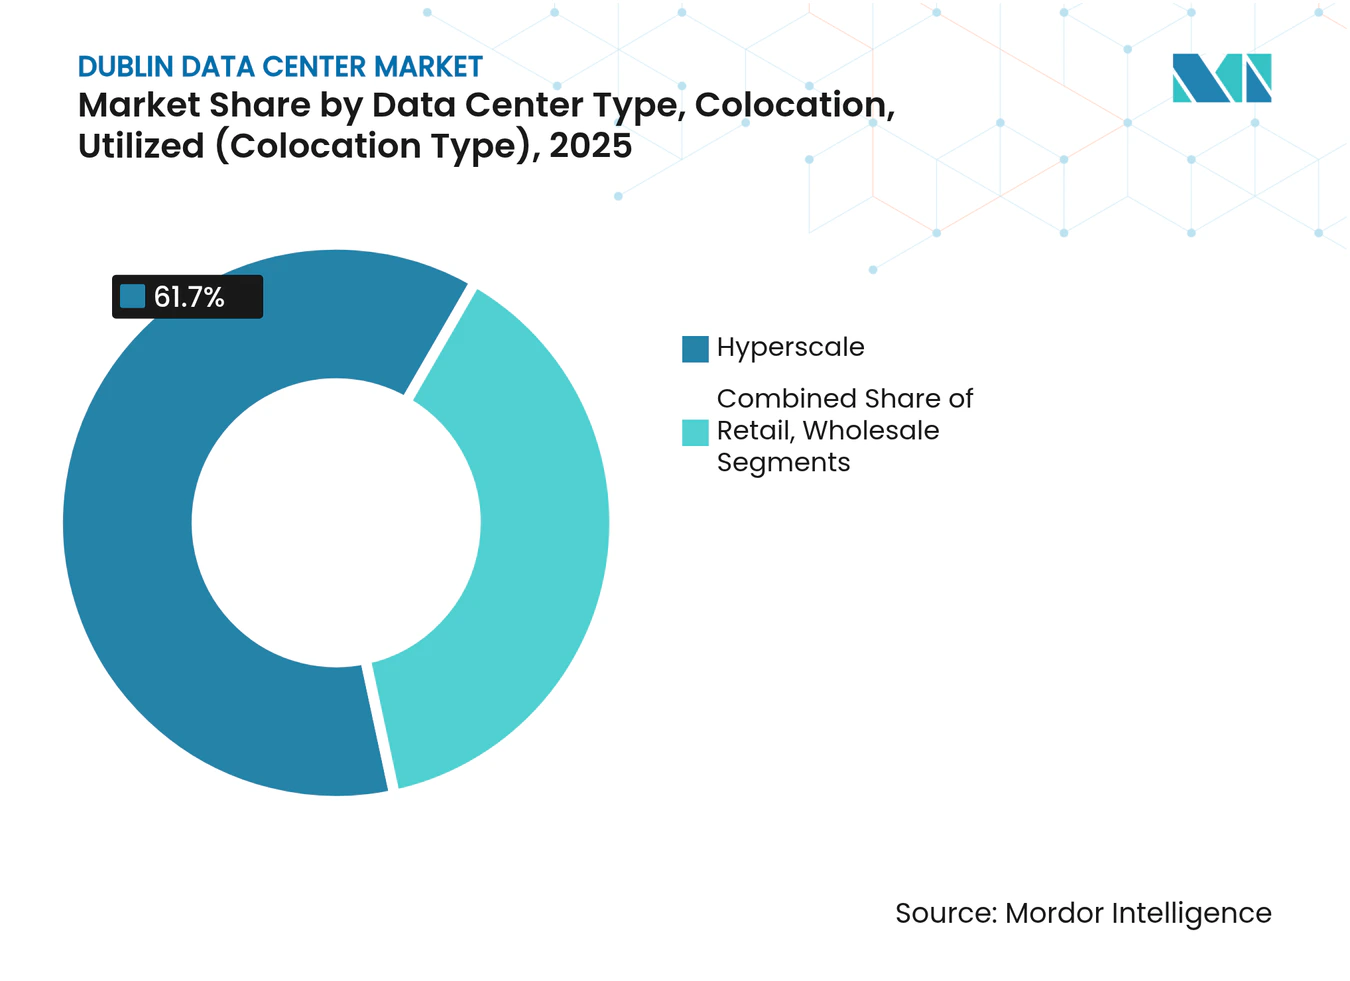
- Nach Colocation-Modell erfasste das Hyperscale-Segment im Jahr 2025 61,70 % der Dubliner Rechenzentrumsmarktgröße und wächst bis 2031 mit 15,20 %.
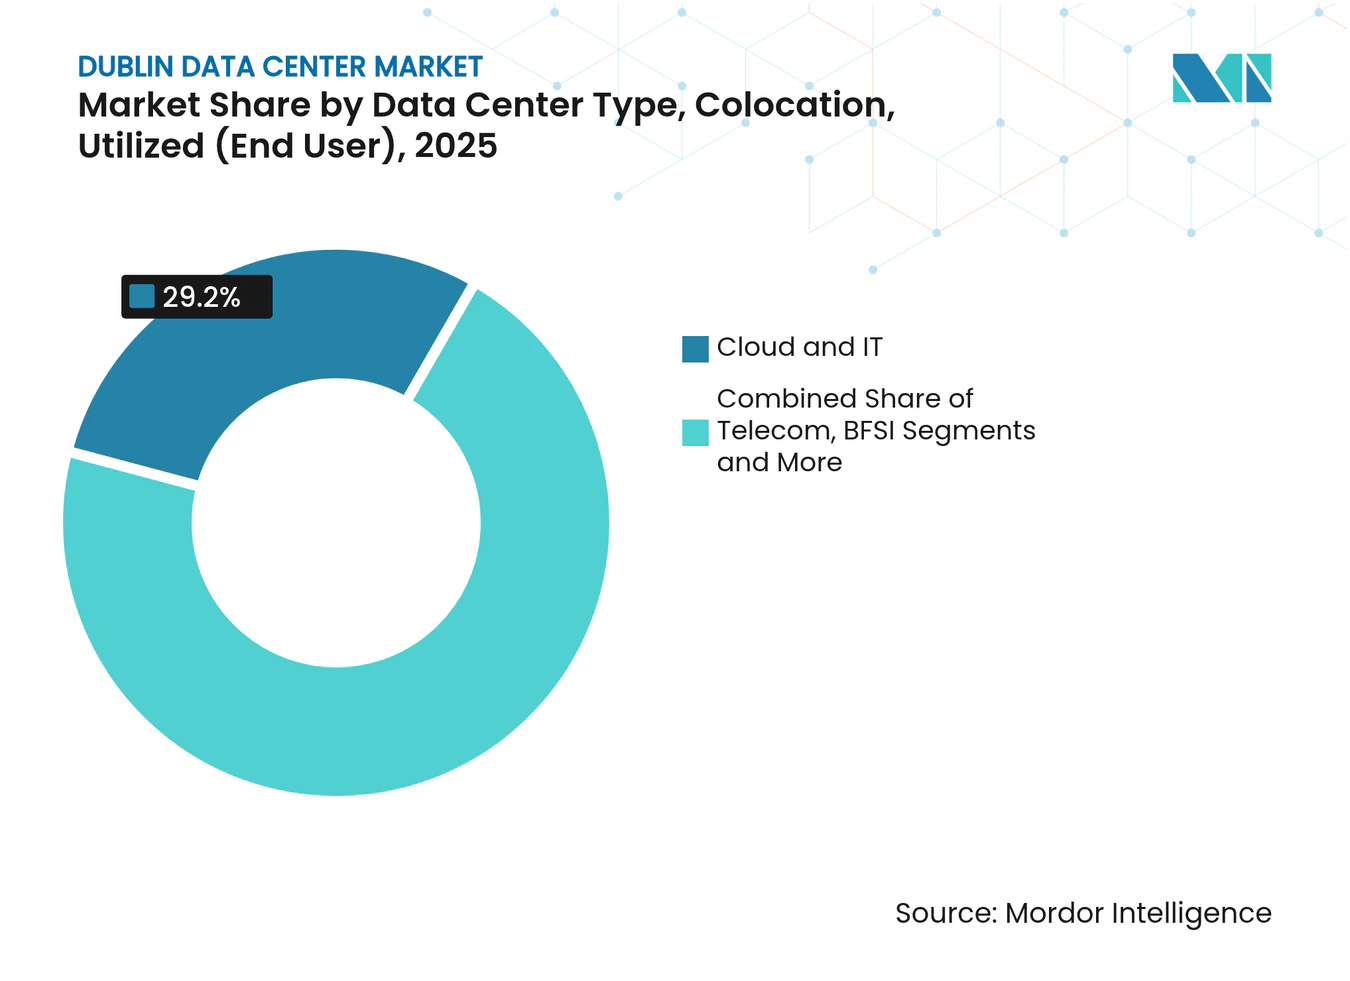
- Nach Endnutzer repräsentierten Cloud- und IT-Dienste im Jahr 2025 29,20 % der Nachfrage und verfolgen bis 2031 eine CAGR von 16,90 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hyperscale-Cloud-Expansion durch US-amerikanische Technologiegrößen | +4.2% | Großraum Dublin; Ausstrahlungseffekte auf Cork und Galway | Mittelfristig (2–4 Jahre) |
| Strategischer FLAPD-Netzwerklatenzvorteil | +2.8% | Global; kommt den Routen Nordamerika–Europa zugute | Langfristig (≥ 4 Jahre) |
| Günstiges irisches Steuer- und EU-Datensouveränitätsregime | +3.1% | EU-weit; konzentriert in Dublin | Langfristig (≥ 4 Jahre) |
| Neue Unterwasserkabel-Anlandungen steigern die Bandbreite | +1.9% | National; erste Gewinne in Dublin, Cork, Galway | Mittelfristig (2–4 Jahre) |
| Netz-Dekarbonisierungsverpflichtungen ziehen grüne Mieter an | +2.3% | National; Erneuerbare-Energie-Zonen | Langfristig (≥ 4 Jahre) |
| KI-Cluster treiben Hochdichte-Flüssigkühlung-Nachfrage an | +3.7% | Global; konzentriert in Hyperscale-Hubs | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Cloud-Expansion durch US-amerikanische Technologiegrößen
Amazons USD 150 Milliarden umfassendes globales Rechenzentrum-Programm reserviert bedeutende Leistungsblöcke in Dublin, während Microsofts USD 500 Millionen Campus-Erweiterung trotz eines Netzanschlussstopps Vertrauen signalisiert.[1] Googles neu eingereichte Bewerbung über EUR 200 Millionen (USD 234,54 Millionen) signalisiert Engagement, auch nachdem ein separater Standort wegen Nachhaltigkeitslücken abgelehnt wurde. Diese Investitionen verstärken Netzwerkeffekte, die Multi-Cloud-Unternehmensmigrationen anziehen, Lieferanten-Ökosysteme vertiefen und grundlegende Designspezifikationen wie 400-V-Stromverteilung und Flüssigkühlkreisläufe anheben. Irische Komponentenhersteller, insbesondere Danann Air, exportieren jetzt weltweit maßgeschneiderte Luftbehandlungsgeräte und veranschaulichen, wie lokale Lieferketten im Gleichschritt mit dem Fußabdruck der Hyperscaler wachsen.
Strategischer FLAPD-Netzwerklatenzvorteil
Die Stadt liegt auf dem Frankfurt-London-Amsterdam-Paris-Dublin-Korridor und nutzt die Umlaufzeit von 59,5 ms des Hibernia Express-Kabels von New York nach London – sechs Millisekunden schneller als bei Wettbewerbern – um algorithmischen Handel, Gaming und KI-Inferenz-Arbeitslasten anzuziehen. Die 5.536 km lange transatlantische Verbindung AEConnect liefert Fünf-Neunen-Verfügbarkeit und 100-Gb/s-Wellenlängen, die Dublins Interconnection-Campuses versorgen. Der EUR 1,1 Milliarden (USD 1,29 Milliarden) teure Far-North-Fiber-Kurs über den Arktischen Ozean wird Galway in asiatische Netze einbinden und die Reichweite des Landes über die traditionellen britischen Drehkreuze hinaus ausdehnen.[2]
Günstiges irisches Steuer- und EU-Datensouveränitätsregime
Ein Körperschaftsteuersatz von 12,5 % kombiniert mit DSGVO-konformen Verarbeitungsregeln, um US-Plattformen anzuziehen, die einen nahtlosen EU-Marktzugang anstreben. Microsofts Aktivierung der EU-Datengrenze im Februar 2025 macht Dublin zum Standardort für europäische Mieterdaten und verwandelt Compliance in einen Schutzwall gegenüber weniger zertifizierten Wettbewerbern.[3] Die Brexit-Unsicherheit beschleunigt Transfers von britischen zu irischen Standorten, während bevorstehende KI-Act-Verpflichtungen Dubliner Betreiber als schlüsselfertige Partner für governance-intensive Sektoren positionieren.
Neue Unterwasserkabel-Anlandungen steigern die Bandbreite
Die IRIS-Verbindung zwischen Galway und Island fügt Routenvielfalt hinzu, die die Latenz senkt und gegen Ausfälle bei britischen Landungspunkten absichert. Irlands erstes direktes Festlandeuropakabel, das britisches Territorium umgeht, sichert kontinentale Handelswege zusätzlich ab, und Altanlagen wie das Sirius-South-Kabel von Virgin Media liefern weiterhin redundante Kapazitäten.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Netzanschlussmoratorium und begrenzte Stromverfügbarkeit | -3.8% | Großraum Dublin; sekundär in Cork und Galway | Mittelfristig (2–4 Jahre) |
| Steigende Stromkosten durch EU-Kohlenstoffbepreisung | -1.9% | EU-weit; akut für Standorte mit hohem Verbrauch | Langfristig (≥ 4 Jahre) |
| Gemeinschaftlicher Widerstand gegen Wasserverbrauchsspitzen | -1.2% | Lokal; Dubliner Vororte und ländliche Gebiete | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im irischen Rechenzentrumsbetrieb | -2.1% | National; akut in Dublin und Cork | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlussmoratorium und begrenzte Stromverfügbarkeit
EirGrids Einfrierung neuer städtischer Netzanschlüsse bis 2028 zwingt Betreiber entweder zur Eigenstromerzeugung oder zur Verlagerung von Bauprojekten in weniger ausgelastete Landkreise. Vantages 52-MW-Campus in Dublin betreibt nun Generatoren mit hydriertem Pflanzenöl (HVO), die die Kohlenstoffschwellen aus Stromabnahmeverträgen (PPA) erfüllen und Warteschlangenverzögerungen umgehen. Die Politik verfestigt die Marktstellung von Bestandsbetreibern, treibt Grundstücksbewertungen in die Höhe und verlagert Expansionskapital nach Galway, Offaly und Cork.
Steigende Stromkosten durch EU-Kohlenstoffbepreisung
EU-EHS-Berechtigungen treiben irische Großhandelspreise auf rund EUR 60/MWh, was die Kostenexposition für veraltete Diesel-Notstromaggregate vergrößert und festverzinsliche erneuerbare Energiestromabnahmeverträge für die Margenverteidigung unverzichtbar macht. Betreiber beschleunigen Batteriespeicher-Energieanlagen und wasserstoffbereite Turbinen, während KI-gestützte Energiemanagementsoftware Spitzen abkappt, die mit den Stunden maximaler Kohlenstoffintensität zusammenfallen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Mega-Einrichtungen treiben Hyperscale-Konsolidierung voranMega-Campuse kontrollierten im Jahr 2025 57,10 % des Dubliner Rechenzentrumsmarktanteils. Die Dubliner Rechenzentrumsmarktgröße für massive Standorte wird voraussichtlich bis 2031 mit 16,55 % wachsen, da KI-GPUs und Flüssigkühltanks die Rack-Dichte je Einheit erhöhen. Bestandsbetreiber nutzen Skaleneffekte bei Umspannwerk-Ausbauten, Sicherheit und Talentpools, die für kleinere Konzepte schwer zu replizieren sind.
Große und mittlere Flächenkonzepte behalten wichtige Rollen für regulierte Branchen und Notfallwiederherstellungsknoten, doch das Wachstum neigt sich unverkennbar zu Installationen jenseits von 50-MW-Blöcken. Mikro-Edge-Standorte entstehen in der Nähe von Cork und Athlone, um die Latenz für Finanztechnologie und 5G-Core-Slicing zu reduzieren, doch ihre aggregierten Megawatt bleiben im Vergleich zu Hyperscale-Clustern bescheiden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ:
Tier-3-Dominanz steht vor Tier-4-DisruptionTier 3 blieb mit 64,10 % der Dubliner Rechenzentrumsmarktgröße im Jahr 2025 die Standardoption, was bei einem PUE-Durchschnitt von 1,6 rund 353 MW entspricht. Da maschinelle Lern-Pipelines von der Forschung in missionskritische Inferenz übergehen, werden die Fehlerbudget-Aufschläge von Tier 4 rechtfertigbar, was dessen Segment-CAGR auf 15,90 % anhebt.
Betreiber rüsten Sekundäreinspeisung, 2N+1-Schaltanlagen und gleichzeitig wartbare Kühlkreisläufe nach, die Ausfallzeitvermittlungsintervalle auf Mikrosekunden reduzieren. Das Tier-Schema selbst könnte sich weiterentwickeln: Hybride Stromversorgungsdesigns integrieren nun gedrosselten Wind, hinter dem Zähler installierte Batterien und netzinteraktive Reaktion, die standardmäßige Uptime-Klassifizierungen nicht erfassen.
Nach Colocation-Typ:
Hyperscale-Segment behauptet WachstumsführerschaftDas Hyperscale-Colocation-Segment hielt im Jahr 2025 61,70 % des Dubliner Rechenzentrumsmarktanteils. Mandantenfähige Wholesale-Suiten bieten Cloud-Anbietern schlüsselfertige Skalierbarkeit mit geringerem Risiko brachliegender Kapazitäten als Eigenbauten.
Retail-Cages umwerben weiterhin Finanztechnologie-Start-ups und SaaS-Anbieter, während interconnection-dichte Carrier-Hotels für Peering und neutrale Cloud-Austausche unverzichtbar bleiben. In aktuellen Hyperscale-Verträgen eingebettete Take-or-Pay-Leistungsblöcke schützen die Cashflows der Einrichtungen und helfen Betreibern, günstige Fremdmittel aufzunehmen, wie etwa Vantages Rekordrunde von USD 13 Milliarden im Januar 2025.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Cloud- und IT-Dominanz spiegelt digitale Transformation widerCloud- und IT-Unternehmen verbrauchten 29,20 % im Jahr 2025 und werden mit einer CAGR von 16,90 % wachsen, womit sie die Expansionskurve des Dubliner Rechenzentrumsmarktes stützen. Telekommunikationsgruppen nutzen dieselben Campuse für 5G-Core-Funktionen, während Medien-CDNs hochbitratige Bibliotheken vorpositionieren und die Content-Ströme von der US-Ostküste in die EU verstärken.
Finanzdienstleistungsmieter suchen Dublins New-York-Verbindungen mit unter 60 ms Latenz für Preisfindungsmaschinen, und der öffentliche Sektor konsolidiert veraltete Serverräume in „Cloud-First”-Zonen, die souverän gehostete Kriterien erfüllen müssen. Da diese Nutzerprofile zertifizierte Verfügbarkeit und Interconnection-Dichte über reine Quadratmeterfläche stellen, bleibt das vorhandene elastische Ökosystem der Stadt für Herausforderungsstandorte schwer zu replizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Irlands einziger Tier-1-Metropol-Hub bündelt sich entlang des Glasfaser-Korridors in West-Dublin, wo hochwertige Leerrohre die Stromwegerechte von ESB Telecoms zu terrestrischen Anlandestationen nutzen. Dieser Korridor beansprucht 21 % des nationalen Strombedarfs, was EirGrid dazu veranlasst, die schrittweise Kapazitätszunahme bis 2028 zu begrenzen. Trotz des Einfrierens aggregiert der Dubliner Rechenzentrumsmarkt weiterhin europäische KI-Inferenz-Arbeitslasten aufgrund der einzigartigen Konvergenz der Stadt aus transatlantischen Verbindungen mit niedriger Latenz und EU-Rechtshoheit.
Cork entwickelt sich zu einem sekundären Pol; neue IRIS- und Sirius-South-Kabel landen dort, und die kommunalen Behörden bieten beschleunigte Genehmigungsverfahren an, wenn Betreiber Gezeitenenergie-Stromabnahmeverträge integrieren. Galways sich entwickelnde Glasfaserringe, die teilweise vom Far-North-Fiber-Konsortium finanziert werden, werben um latenzsensible Wissenschaftskooperationen mit Boston und Montreal. Das ländliche Offaly und Longford werben für Wind-Co-Location-Zonen mit Netzanschlusskosten unter 5 Cent/km und locken Betreiber, die bereit sind, ferngesteuerte Betriebsmodelle mit autonomer Roboterwartung zu erproben.
Regulatorisches Umfeld
Irland regelt den Stromzugang für Großrechenzentren hauptsächlich über die Commission for Regulation of Utilities (CRU) und die Netzbetreiber, wobei EirGrid die Übertragungsebene übernimmt. Im Dezember 2025 veröffentlichte die CRU ihre Large Energy Users Connection Policy (CRU/2025236), die den früheren Moratoriumsrahmen ersetzte und die Systemunterstützungspflichten für neue Großlasten verschärfte, wobei Greater Dublin als vollständig eingeschränkt für neue Anschlüsse von Großrechenzentren eingestuft wurde. Im Rahmen dieser Politik und ihrer Umsetzung sind neue Anschlussangebote in eingeschränkten Regionen an einen nachweisbaren Systembedarf und die Fähigkeit zur Unterstützung der Netzstabilität gebunden.
EirGrid setzte die Vorgaben der CRU über seinen Data Centre Connection Offer Process and Policy (DCCOPP3) um, der im Mai 2026 veröffentlicht wurde. Die Richtlinie verlangt, dass Anlagen mit einer maximalen Importkapazität (MIC) von 10 MVA oder mehr abrufbare Erzeugungs- oder Speicherkapazitäten vor Ort oder in der Nähe beschaffen, die weitgehend der MIC entsprechen (vorbehaltlich von Abwertungsfaktoren), und dass sie mindestens 80 % ihres jährlichen Strombedarfs aus neuer irischer erneuerbarer Erzeugung decken, mit einem zulässigen Übergangszeitraum von bis zu sechs Jahren. Im Juli 2026 brachte EirGrid Netzkodex- und Betriebsmaßnahmen voran, einschließlich Fault-Ride-Through- und Nachfragereduzierungsverfahren, um die Auswirkungen eines plötzlichen Nachfrageausfalls zu begrenzen, und formalisierte damit strengere Betriebsbedingungen für Großabnehmer. Diese Änderungen prägen die Gestaltung von Rechenzentren in Dublin direkt in Richtung Eigenerzeugung, Speicherung und netzinteraktiven Betrieb.
Wettbewerbslandschaft
Marktkonzentration
Digital Realty betreibt neun lokale Einrichtungen mit insgesamt 485.000 Quadratfuß und beherbergt mehr als 170 Kunden aus den Bereichen Pharma, Finanztechnologie und soziale Medien. AWS, Google, Meta und Microsoft betreiben jeweils dedizierte Hyperscale-Campuse, mieten aber auch Wholesale-Suiten, wenn Einführungspläne den Eigenbau überholen. Diese Doppelrolle verwischt die traditionellen Lieferanten-Kunden-Grenzen und erhöht die Markteintrittsanforderungen für neuere Unternehmen. Vantages Greenfield-Bau bringt 52 MW plus HVO-gestützte Stromerzeugung und Fernwärmeexport und veranschaulicht, wie Nachhaltigkeitsnarrative Angebote heute differenzieren.
Lieferkettenspezialisten – von Vertivs Kaltwasserplatten-Patenten bis zu John Sisks modularen Hallentechniken – verankern sich in Projektplanung-Charrettes, um Inbetriebnahmezeiten um Monate zu verkürzen und überlappende Planungs-, Wassernutzungs- und Strombedingungen zu bewältigen. Die Wettbewerbsintensität verlagert sich daher über die bloße Megawatt-Lieferung hinaus auf ganzheitliche Compliance, ESG-Bewertung und Ergebnisse hinsichtlich der Geschwindigkeit bis zur GPU-fertigen-Rack-Bereitstellung.
Marktführer der Dubliner Rechenzentrums-Branche
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Digital Realty Trust Inc. (Interxion)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dublin Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Google LLC
- Meta Platforms Inc.
- Digital Realty Trust Inc. (Interxion)
- Equinix Inc.
- Keppel DC REIT
- CyrusOne Inc.
- EdgeConneX Inc.
- Servecentric Ltd
- Web World Ireland
- BT Communications Ltd (BT Group)
- Viatel Ireland Ltd
- Zenlayer Inc.
- Eir evo
- Iron Mountain Data Centers
- Echelon Data Centres
- Dataplex Group
- Vantage Data Centers
- STACK Infrastructure
- T5 Data Centers
- Digital 9 Infrastructure plc
- Akamai Technologies Inc.
- Sidero Data Centres
Lesen Sie die Analyse der Dublin Rechenzentrumsmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Die Neuausrichtung der Anschlusspolitik nach 2025 schafft klarere Freiräume für Lösungen, die direkt die Verpflichtungen von CRU und EirGrid erfüllen, nämlich abrufbare Erzeugung und Speicherung vor Ort oder in der Nähe, dimensioniert nach den Schwellenwerten der maximalen Importkapazität, sowie vertraglich gesicherte Lieferungen aus neuer irischer erneuerbarer Erzeugung zur Erfüllung der 80%-Jahresbedarfsanforderung innerhalb des zulässigen Übergangszeitraums. Dies verschiebt die Chance weg von rein netzversorgten Bauvorhaben hin zu integrierten Modellen für Energie- und Rechenzentrumsbereitstellung, einschließlich Behind-the-Meter-Erzeugung, Batteriesystemen und erneuerbaren Projekten, die nachweislich zusätzlich strukturiert sind. Die Auswirkungen sind am deutlichsten bei Hyperscale- und Wholesale-Colocation-Betreibern zu erkennen, die um knappe Anschlusswege im Raum Dublin konkurrieren.
Die Einschränkungen in Greater Dublin unterstützen auch Entwicklungs- und Vermietungschancen außerhalb der am stärksten überlasteten Knotenpunkte, im Einklang mit der breiteren nationalen Verschiebung hin zu sekundären Standorten wie Galway, Offaly und Cork, wobei Dublin weiterhin der primäre Verbindungs- und Latenzanker bleibt. Getrennt davon unterstützt der Arbeitsstrang der irischen Regierung zur Private-Wires-Gesetzgebung, der für 2026 angestrebt wird, einen Weg für private Stromversorgungsinfrastruktur, die Großabnehmer direkter mit nahegelegenen Parks für erneuerbare Energien verbinden kann, was die Nachfrage nach Standorten verstärkt, die Grundstücke, Planungsreife und Energiezugang kombinieren. Innerhalb Dublins bleiben Investitionen der Betreiber, die die Compliance und die Akzeptanz in der Bevölkerung verbessern, wie Abwärmerückgewinnung und wassersparende Kühlung, kommerziell relevant, einschließlich der Hervorhebung der Fernwärmenutzung durch AWS aus seiner Anlage in Tallaght und einer marktweiten Verschiebung hin zu nachhaltigkeitsbezogenem Design und Genehmigungsnarrativen.
Neueste Industrielle Entwicklungen in Dublin Rechenzentrumsmarkt
- Juli 2026: Planungsgenehmigungen von Amazon Web Services durch An Coimisiún Pleanála für drei Rechenzentren in der Cruiserath Road, Dublin (Gebäude E, F, G) mit insgesamt 73 MW. Die Erweiterung erhöht die Hyperscale-Kapazität in Dublin und unterstützt die Präsenz von AWS trotz anhaltendem Druck bei Netz und Genehmigungen.
- Juli 2026: Microsoft Corporation beantragte bei der Environmental Protection Agency eine Lizenz zum Betrieb eines 170-MW-Gaskraftwerks auf seinem Campus in Grange Castle. Die Erzeugung vor Ort unterstützt die großflächige Nachfrage der Rechenzentren in Dublin und spiegelt eine anhaltende Verschiebung hin zu privater Erzeugung unter Netzbeschränkungen für KI-orientierte Kapazitäten wider.
- Juli 2026: Microsoft Corporation reichte Anträge bei der Irish Maritime Area Regulatory Authority für Seekabelsysteme (Tuskar, SOBR1, SOBR2) ein, die Irland mit dem Vereinigten Königreich verbinden. Die Erweiterung der Unterseeverbindung für das Rechenzentrums-Ökosystem in Dublin unterstützt die Resilienz und Kapazität für grenzüberschreitende Datenflüsse im Zuge der Diversifizierung der Lieferketten.
Dublin Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Rechenzentrumskapazität in Dublin, gemessen als installierte und geplante IT-Last (MW) in Einrichtungen, die Cloud-, Colocation- und Unternehmens-Workloads bedienen, einschließlich Erweiterungen und Neubauten innerhalb des Landkreises und des weiteren Metropolgebiets.
Ausschlüsse: Nicht berücksichtigt werden Telekommunikationsnetzanlagen, die keine Rechenzentren sind, IT-Hardware-Ausgaben der Endnutzer sowie Stromerzeugungsprojekte, sofern diese nicht direkt mit der Standortbereitschaft von Rechenzentren verbunden sind.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Massiv
- Mega
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Cloud-Dienstleister (CSPs)
- Unternehmen, Modular und Edge
- Colocation
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Hyperscale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Colocation-Typ
- Nicht genutzt
- Genutzt
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau eines klaren Überblicks über Angebot, Nachfragesignale und Einschränkungen in Dublin, damit spätere Annahmen auf einer soliden Grundlage basieren. In der Regel werden Planungsantragsregister, Netzanschlussrichtlinien und Ressourcenbedarfspublikationen irischer Energiebehörden (beispielsweise EirGrid und der Commission for Regulation of Utilities) ausgewertet, da Stromverfügbarkeit und Anschlussregeln maßgeblich bestimmen, was tatsächlich realisiert werden kann.
Zur Größenbestimmung und Plausibilitätsprüfung der Pipeline werden zudem öffentliche Quellen herangezogen, wie nationale Energiestatistiken (beispielsweise von der SEAI), Zoll- oder Handelsveröffentlichungen für Elektrogeräte, soweit relevant, begutachtete Fachbeiträge zur Rechenzentrumseffizienz sowie Aktualisierungen der Kommunalbehörden zu Flächennutzung und Bebauung. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden zur Validierung von Bauzeiten und Kapazitätserweiterungen genutzt; kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Patentrecherchen werden selektiv eingesetzt, um Lücken zu schließen. Diese Beispiele sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Rechenzentrumsbetreibern, Colocation-Abnehmern, Entwicklern, Stromspezialisten und im Großraum Dublin tätigen Akteuren des öffentlichen Sektors liefern Klarheit über Auslastung, geplante Kapazitäten, Anschlusszeitpläne, Preisentwicklungen und den Umgang mit verzögerten Projekten. Widersprüchliche Angaben werden vor der Übernahme der Dublin-Annahmen mit Sekundärbelegen abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 50 % | Bereichs-/Abteilungsleiter: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch Top-down- und Bottom-up-Prüfungen, wobei die Kernlogik kapazitätsgetrieben ist, da es sich um einen standortbeschränkten Markt handelt. Der Nachfragepool wird aus aktiven und geplanten IT-Lastzugängen in Dublin rekonstruiert und anschließend auf der Grundlage des Planungsstatus, der Netzanschlussbereitschaft und typischer Bauvorlaufzeiten realistischen Inbetriebnahmezeitplänen zugeordnet.
Zu den wesentlichen Eingangsgrößen zählen die IT-Last (MW) je Standort, der Anteil der im Bau befindlichen gegenüber genehmigten Kapazitäten, die erwartete Phasierung von Ausbaumaßnahmen, Verschiebungen der durchschnittlichen Rack-Dichte durch leistungsstärkere Racks sowie Signale zur Stromverfügbarkeit wie Diskussionen zur maximalen Importkapazität und Meilensteine der Anschlusspolitik. Der Preis wird im Gesamtbild nicht als primärer Treiber behandelt, da die Hauptausgabe die Kapazität ist; er wird jedoch zur Plausibilitätsprüfung herangezogen, wenn öffentliche Colocation-Preishinweise verfügbar sind.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um langsamere und schnellere Lieferpfade abzubilden, wenn sich Netzpolitik oder Genehmigungsbedingungen ändern. Die Bottom-up-Validierung erfolgt durch selektive Zusammenfassungen bekannter Campusse und Erweiterungen sowie durch Kanalprüfungen zu typischen jährlich gelieferten MW-Blöcken; Lücken werden durch konservative Auslastungs- und Phasierungsannahmen überbrückt, bis bessere Belege vorliegen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie veröffentlichten Netzbedarfsprognosen, Projektpipeline-Übersichten und Bauaktivitätsindikatoren; Unstimmigkeiten werden für eine zweite Prüfung markiert. Bei großen Abweichungen wird zunächst der zugrunde liegende Treiber erneut geprüft, in der Regel das Inbetriebnahmedatum, die für eine Phase angesetzte MW-Zahl oder eine Änderung der Anschlussbereitschaft.
Vor der Freigabe prüft ein weiterer Analyst die Logik, Einheiten und Annahmen, um Rechenfehler und Doppelzählungsrisiken zu reduzieren. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Genehmigungen, Stornierungen oder bedeutenden Politikänderungen. Unmittelbar vor der Auslieferung wird ein abschließender Schnelldurchlauf durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße des Dublin Rechenzentrums von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Dubliner Rechenzentren können weit auseinanderliegen, weil Autoren nicht immer dasselbe messen, auch wenn der Titel ähnlich klingt. Manche Angaben beziehen sich ausschließlich auf die operative IT-Last, andere vermischen operative mit Pipeline-Kapazitäten, und wieder andere wechseln die Einheit auf Umsatz, was Vergleiche verwirrend erscheinen lässt.
Ein weiterer Faktor ist die Behandlung der Netzbereitschaft, da dieser Markt eine reale Einschränkung bei neuen Anschlüssen aufweist, die sich direkt darauf auswirkt, was termingerecht in Betrieb genommen werden kann. Einige Schätzungen berichten zudem irlandweite Gesamtwerte oder nur Colocation-Umsätze von Drittanbietern, wobei die Dublin-spezifische Sichtweise eher impliziert als aus standortbezogener Kapazität und Lieferzeitplanung modelliert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,55 Tausend MW (2025) | |
| Fachzeitschrift A | 0,74 Billionen USD (2024) | Verwendet eine operative aktive Leistungslastgröße und kann breitere Metropolinterpretationen einbeziehen, sodass es sich eher um eine Momentaufnahme der Kapazität als um eine Marktgrößenbestimmung zum Basisjahr mit Pipeline-Zeitplanung handelt. |
| Branchenbericht B | 0,58 Billionen USD (2024) | Konzentriert sich auf Colocation-Umsätze auf Länderebene; die Dublin-Exposition wird häufig aus Anlagenzahlen und Anteilsannahmen abgeleitet, anstatt aus Dublin-spezifischen IT-Lastzugängen aufgebaut zu werden. |
Die Tabelle verweist eher auf eine Diskrepanz in Umfang und Einheit als auf eine echte Meinungsverschiedenheit über die Richtung. Einige veröffentlichte Zahlen sind als operative Last oder Colocation-Umsatz formuliert und werden dann in eine Dublin-Darstellung übernommen. Bei Mordor Intelligence ist die Zählung auf die Dubliner Kapazität in MW für das angegebene Basisjahr beschränkt, wobei Inbetriebnahme- und Phasierungsannahmen durch Netz- und Projektbereitschaftsdiskussionen überprüft werden, was die Gesamtzahl auf nachweisbare IT-Lastzugänge zurückführbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Dubliner Rechenzentrumsmarkt?
Die Größe des Dubliner Rechenzentrumsmarktes beträgt 0,63 Tausend MW im Jahr 2026 und steuert bis 2031 auf 1,25 Tausend MW zu.
Wie schnell wächst der Dubliner Rechenzentrumsmarkt?
Die Kapazität expandiert bis 2031 mit einer CAGR von 14,68 %, angetrieben durch Hyperscale-Cloud-Nachfrage, KI-Arbeitslasten und latenzsparende Konnektivität.
Warum hat EirGrid ein Netzanschlussmoratorium verhängt?
EirGrid pausierte neue städtische Netzanschlüsse bis 2028, um die Systemzuverlässigkeit zu schützen, und priorisiert Projekte mit standorteigener Stromerzeugung oder nachgewiesener Netzunterstützung.
Welches Colocation-Segment führt in Dublin?
Hyperscale-Colocation führt mit einem Anteil von 61,70 % und expandiert weiterhin mit einer CAGR von 15,20 %, da Cloud-Anbieter schnelle, großangelegte Bereitstellungen anstreben.
- Rechenzentrumsmarkt
- Rechenzentrumsmarkt Afghanistan
- Afrika Data-Center-Markt
- Rechenzentrumsmarkt Amsterdam
- Rechenzentrumsmarkt Asien-Pazifik
- Atlanta Rechenzentrumsmarkt
- Austin Rechenzentrumsmarkt
- Australien Rechenzentrumsmarkt
- Österreich Rechenzentrumsmarkt
- Bangladeschischer Rechenzentrumsmarkt
- Peking Rechenzentrumsmarkt
- Belgien-Markt für Rechenzentren
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.