
Marktgröße und Marktanteil für digitale Beschilderung im Einzelhandel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
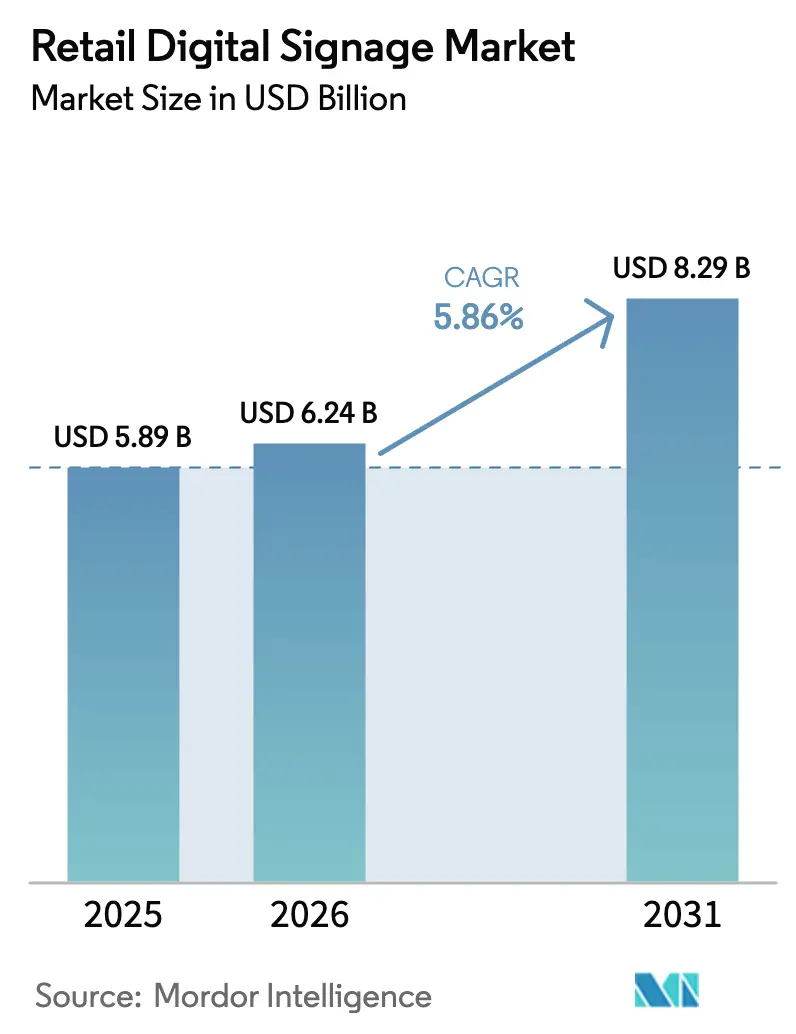
| Marktgröße (2026) | 6.24 Milliarden US-Dollar |
| Marktgröße (2031) | 8.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.86 % |
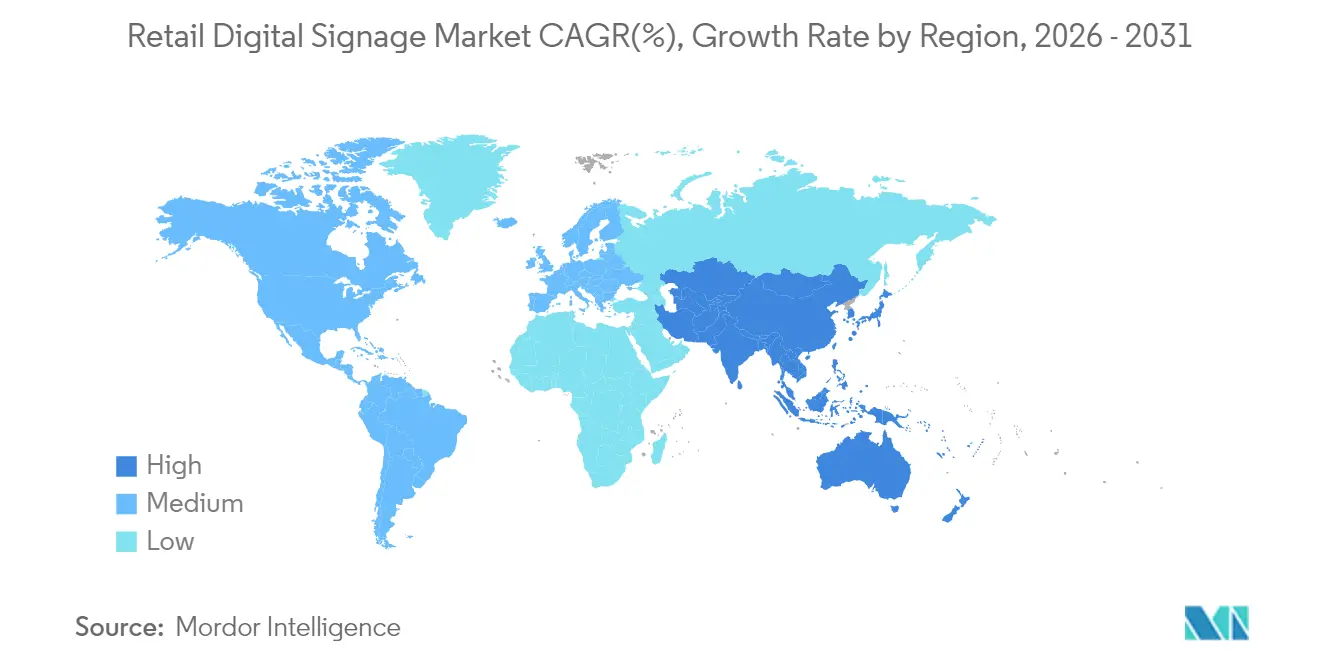
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
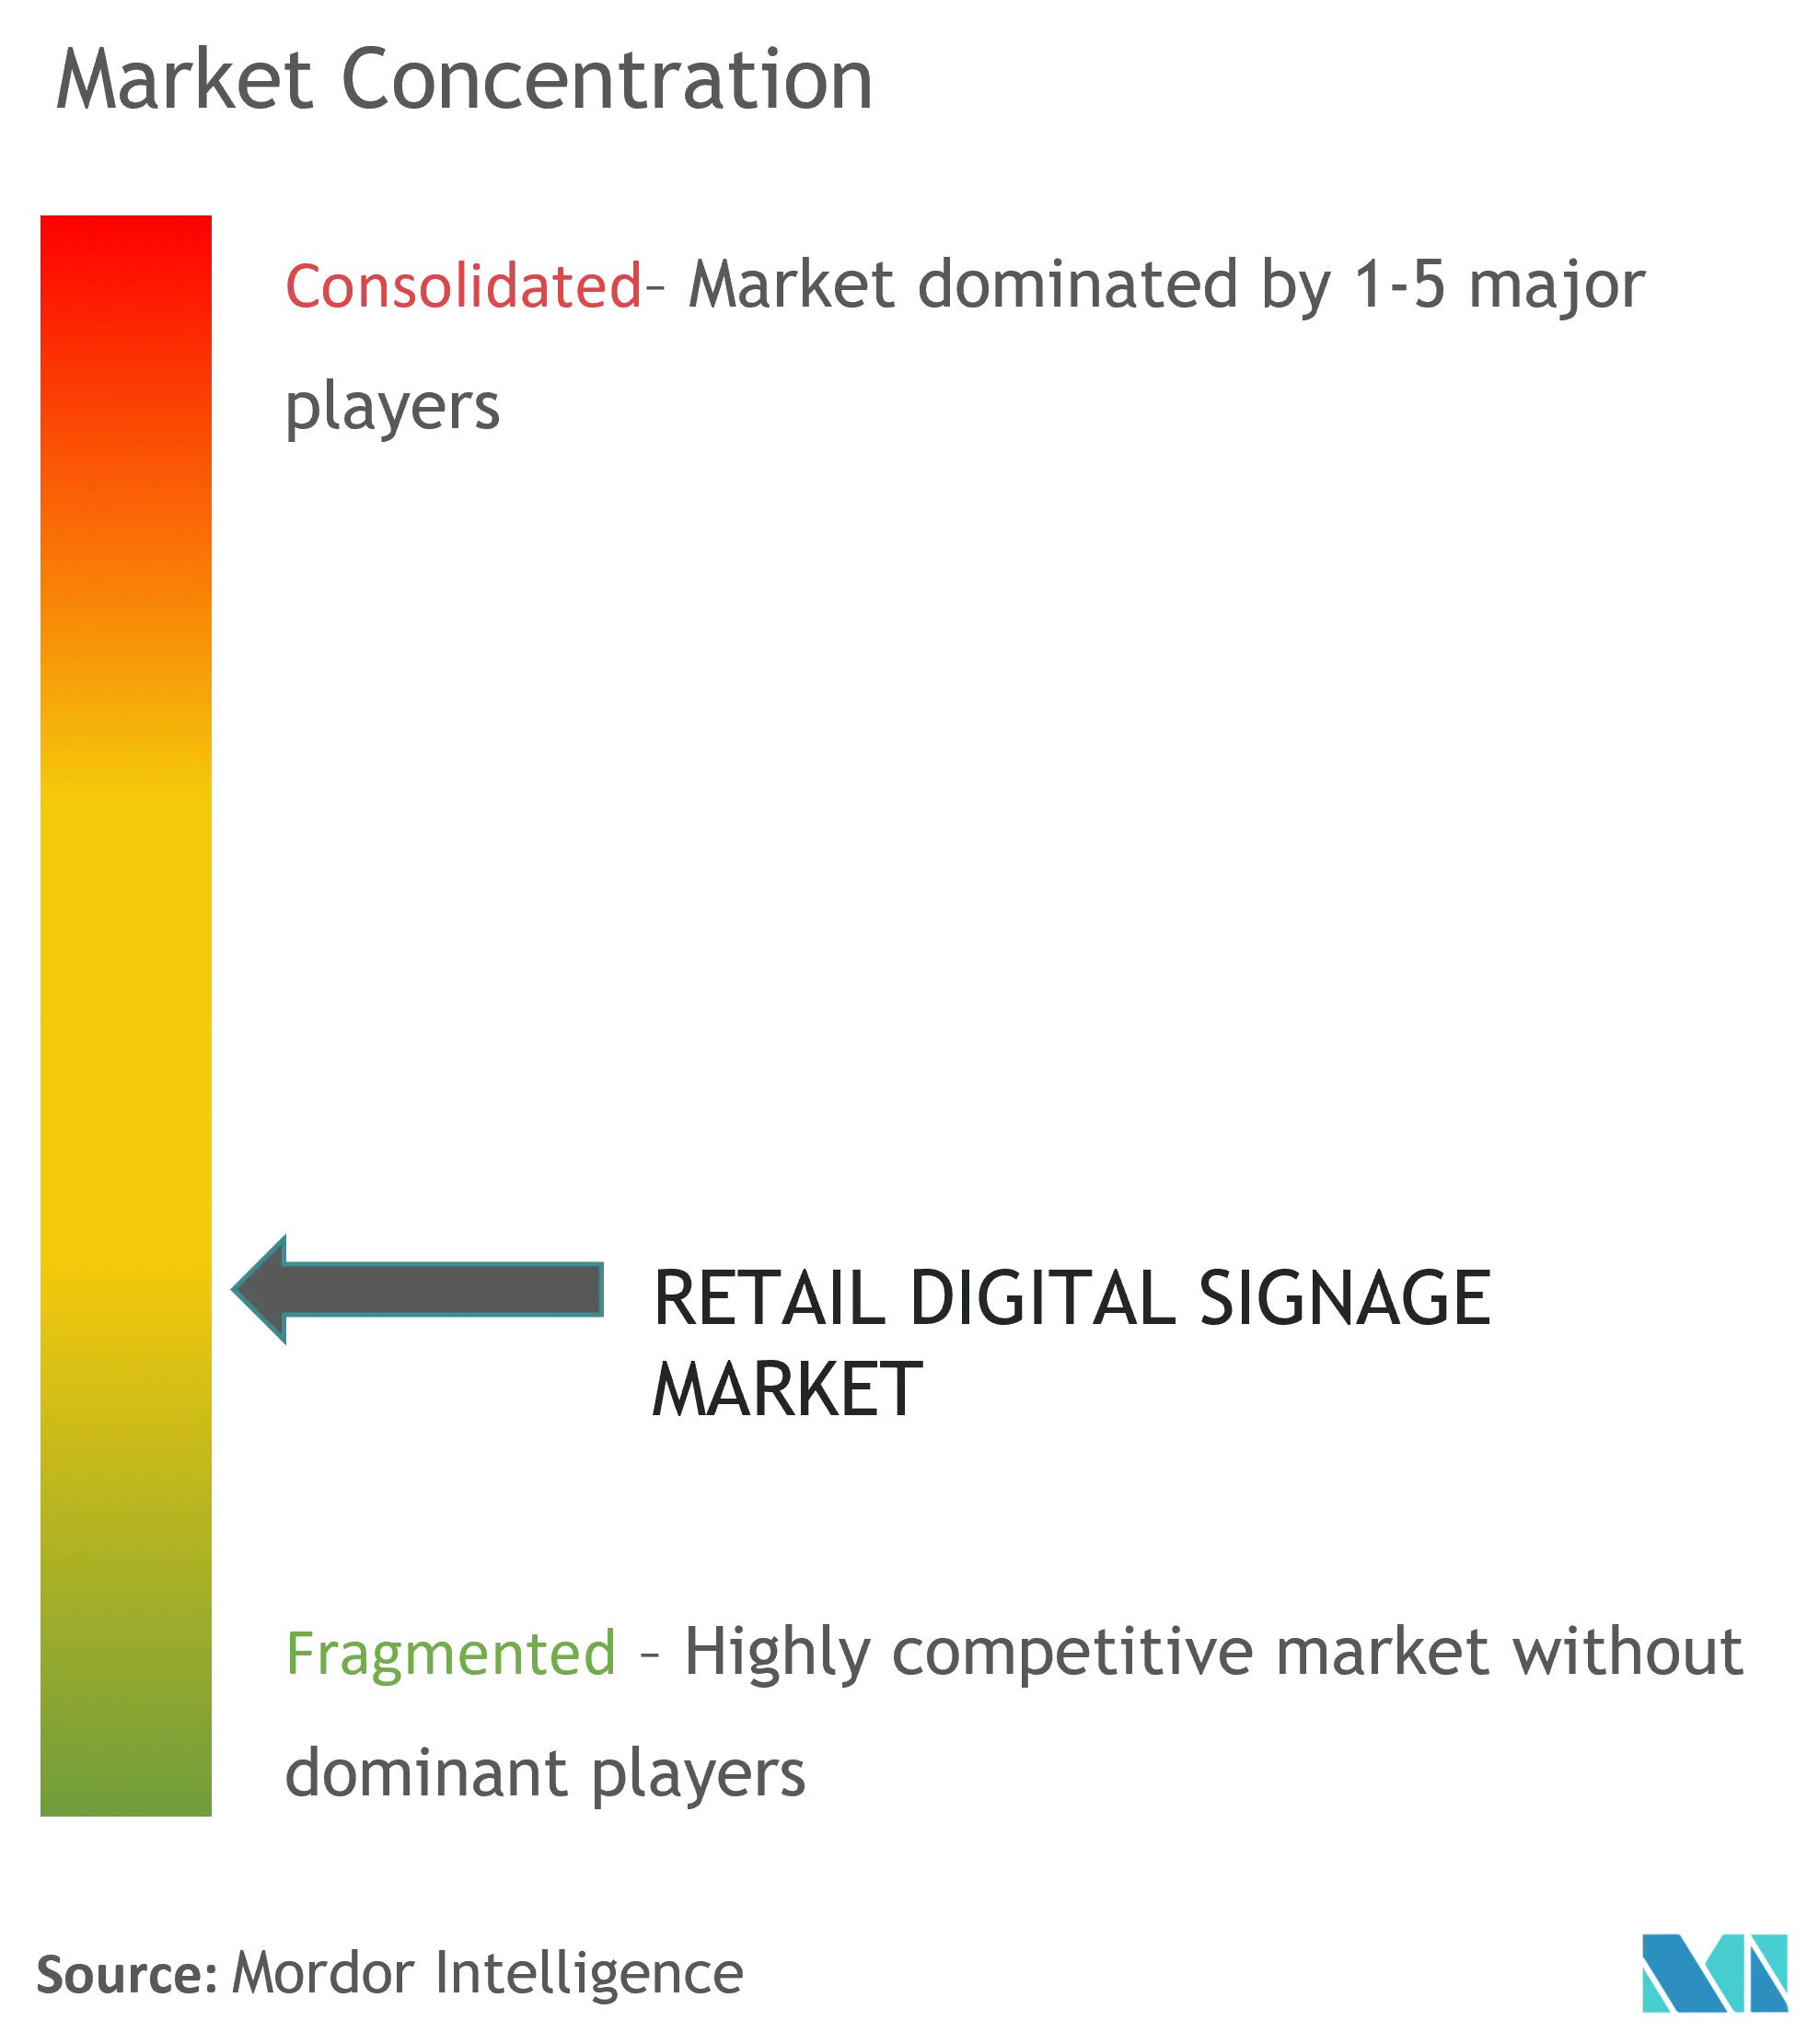
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Beschilderung im Einzelhandel von Mordor Intelligence
Die Marktgröße für digitale Beschilderung im Einzelhandel wird im Jahr 2026 auf USD 6,24 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 5,89 Milliarden, mit Projektionen für 2031 von USD 8,29 Milliarden, was einem Wachstum von 5,86 % CAGR über 2026–2031 entspricht. Das Wachstum ist an sinkende LED-Videowand-Preise, den Ausbau privater 5G-Netzwerke und Cloud-Software geknüpft, die es Einzelhändlern ermöglicht, Tausende von Bildschirmen über ein einziges Dashboard zu aktualisieren. KI-gestützte Käuferanalysen ermöglichen jetzt Echtzeit-Inhalte, die auf demografische Signale, Lagerbestände und sogar das Wetter reagieren, während IoT-Regalkantenanzeigen dynamische Preisgestaltung in jeden Gang bringen. Die Hardwarekosten sinken weiter, doch reichhaltigere Funktionalität – anonyme Videoanalysen, programmatischer Anzeigenhandel und Headless-CMS-Architekturen – treibt die Branche in Richtung dienstleistungsorientierter Umsatzmodelle. Nordamerika bleibt der größte regionale Käufer, aber gesetzlich vorgeschriebene Verbote von Papierschildern und eine dichte 5G-Abdeckung geben dem asiatisch-pazifischen Raum die schnellste Expansionsbahn. Die langfristige Chance liegt in der Integration von Inhaltsautomatisierung mit Treuedaten, damit Botschaften frisch bleiben, ohne die kreativen Budgets zu sprengen.
Wichtigste Erkenntnisse des Berichts
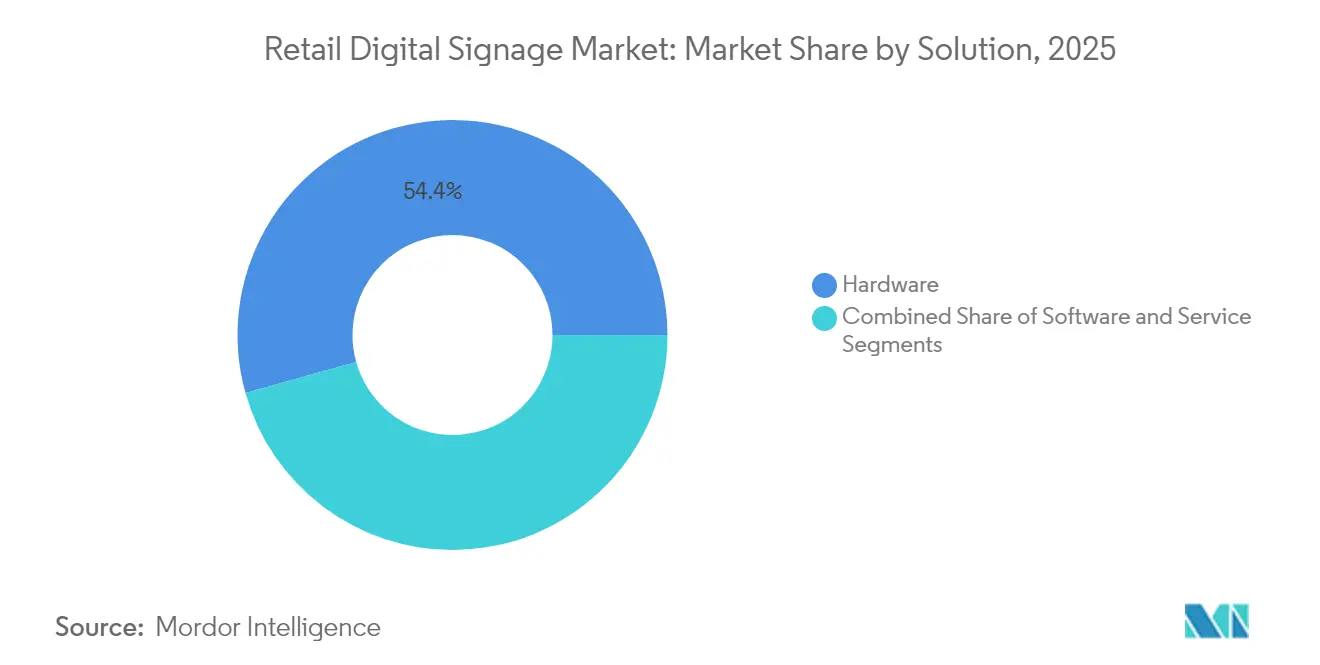
- Nach Lösung entfiel im Jahr 2025 ein Anteil von 54,35 % des Marktes für digitale Beschilderung im Einzelhandel auf Hardware, während Cloud-Software bis 2031 die schnellste CAGR von 6,66 % verzeichnete.
- Nach Einzelhandelsformat führten Hypermärkte und Supermärkte mit einem Umsatzanteil von 33,62 % im Jahr 2025; Schnellrestaurants und Restaurants werden voraussichtlich bis 2031 mit einer CAGR von 7,09 % wachsen.
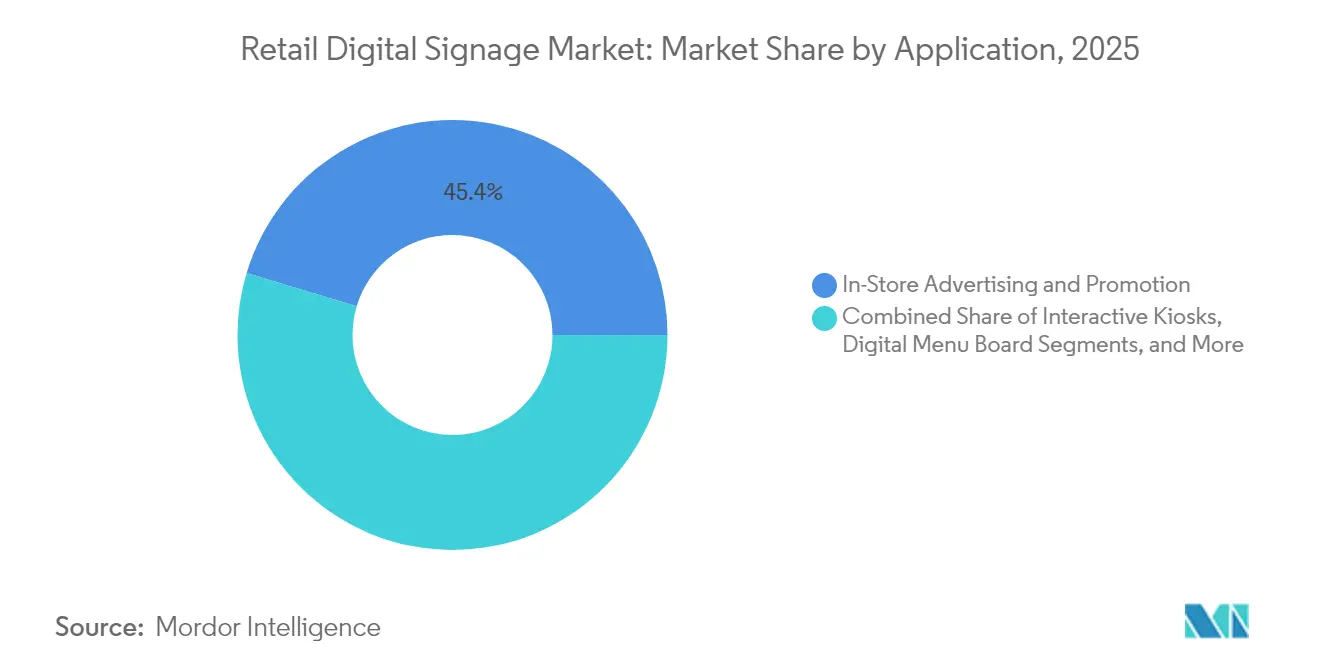
- Nach Anwendung entfielen 56,40 % des Marktwachstums für digitale Beschilderung im Einzelhandel auf interaktive Kioske und Selbstbedienungskioske, die bis 2031 mit einer CAGR von 7,95 % wachsen.
- Nach Bildschirmstandort hielten Innenaufstellungen im Jahr 2025 einen Anteil von 70,25 % am Markt für digitale Beschilderung im Einzelhandel; Schaufenster- und Halb-Außenbereich-Displays wachsen bis 2031 mit einer CAGR von 9,22 %.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 37,45 % am Markt für digitale Beschilderung im Einzelhandel, während der asiatisch-pazifische Raum zwischen 2026 und 2031 mit einer CAGR von 7,18 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbreitung von IoT-Regalkantenanzeigen | +1.2% | Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Käuferanalysen in Kaufhäusern | +1.5% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Private 5G-Netzwerke für UHD-Streaming | +0.8% | Asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Kostensenkung bei LED-Videowänden | +0.6% | Naher Osten, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Gesetzlich vorgeschriebene Abschaffung von Papierpreisschildern in südkoreanischen Supermärkten, die elektronische Regalanzeigen fördern | +0.9% | Südkorea, frühe Ausstrahlungseffekte auf Japan und Singapur | Kurz- bis mittelfristig (1–3 Jahre) |
| Umsatzbeteiligungsmodelle für Werbenetzwerke in US-amerikanischen Einkaufszentren, die Vermieter zur Installation programmatischer Beschilderung anreizen | +1.1% | Vereinigte Staaten, schrittweise Ausstrahlungseffekte auf Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbreitung von IoT-fähigen Regalkantenanzeigen in europäischen Lebensmittelketten
IoT-Regalkantenanzeigen stellen heute den größten Einzelposten in den digitalen Budgets vieler europäischer Lebensmittelhändler dar. Vernetzte Tags synchronisieren sich mit ERP-Systemen, um Preisfehler in Sekunden zu korrigieren – ein Effizienzgewinn, der den manuellen Etikettierungsaufwand um 85 % reduziert und neue Transparenzregeln für Nährwertdaten unterstützt.[1]Telit, „IoT für digitale Beschilderung im Einzelhandel”, telit.comDie Verknüpfung der Displays mit Treueprogramm-Apps ermöglicht personalisierte Aktionen genau im Moment der Kaufentscheidung; Pilotprojekte zeigen Konversionssteigerungen von 23 %, wenn Angebote neben dem Artikel aufleuchten. Der Return on Investment beschleunigt sich, da Geschäfte Papier abschaffen, Druckverträge kürzen und Personal für kundenorientierte Aufgaben umwidmen. Der Erfolg in Frankreich und Deutschland veranlasst US-amerikanische Großflächenhändler, dieselbe Architektur im Jahr 2025 zu testen, was den Markt für digitale Beschilderung im Einzelhandel weiter skaliert.
KI-gestützte Käuferanalysen treiben den Ausbau interaktiver Beschilderung voran
Einundsiebzig Prozent der großen US-amerikanischen Einzelhändler kombinieren jetzt Kameras mit Edge-KI, um Inhalte nach Altersgruppe, Aufmerksamkeitsspanne oder Engagement-Intensität anzupassen.[2]Hughes Network Systems, „Trends bei digitaler Beschilderung 2025”, hughes.com Personalisierung steigert die Verweildauer um 40 % und liefert Daten an Merchandising-Teams, die nahezu in Echtzeit nachbestellen. Die Einhaltung der DSGVO und des CPRA lenkt Anbieter hin zur anonymen Bildverarbeitung, die Rohbilder nach der Metadatenextraktion verwirft – eine Praxis, die Regulierungsbehörden zufriedenstellt und gleichzeitig die Erkenntnistiefe bewahrt. Kaufhäuser berichten von täglichen Umsatzsteigerungen von 30 % nach der kettenweiten Einführung der Technologie. Da die Kosten sinken, sind mittelständische Bekleidungsketten als nächste an der Reihe, was den Markt für digitale Beschilderung im Einzelhandel in Richtung erlebnisorientierter Differenzierung statt preisgetriebenem Wettbewerb treibt.
Schneller Ausbau privater 5G-Netzwerke ermöglicht UHD-Inhalte in Echtzeit
Einkaufszentren in China, Japan und Südkorea installieren private 5G-Segmente, die 20 Gbps Downlink und eine Latenz von unter 10 ms garantieren.[3]T-Mobile US, „Digitale Beschilderung mit 5G”, t-mobile.com Einzelhändler streamen 8K-Video, lösen holografische Überlagerungen aus und aktualisieren Preisbündel alle paar Minuten, ohne die öffentliche Bandbreite zu belasten. Frühe Anwender verzeichnen 400 % mehr Bildschirmaufrufe im Vergleich zu statischen Plakaten und steigern die Konversion von beworbenen Produkten um 27 %. Dediziertes Spektrum ermöglicht es IT-Teams zudem, geschäftskritischen POS-Datenverkehr abzusichern und die Sicherheit zu erhöhen. Da Betreiber Managed-Service-Preismodelle anbieten, können selbst mittelgroße Zentren ihre Netzwerke zukunftssicher gestalten, was den asiatisch-pazifischen Raum zur steilsten CAGR im Markt für digitale Beschilderung im Einzelhandel treibt.
Kostensenkung bei LED-Videowänden löst digitale Schaufensterinstallationen im Luxuseinzelhandel aus
Sinkende LED-Kosten – jetzt unter USD 800 pro m² – haben digitale Fassaden für Marken erschlossen, die früher handdekorierte Schaufenster bevorzugten. Geschäfte tauschen saisonale Druckkampagnen gegen programmierbare Leinwände aus, die dreimal täglich aktualisiert werden – ein Rhythmus, der Passanten neugierig hält und den Besucherverkehr um 17 % steigert. Hochhelle Module halten direkter Sonneneinstrahlung stand und ermöglichen es erstklassigen Straßenlagen in Dubai und New York, das ganze Jahr über lebhafte Bewegtgrafiken zu zeigen. Der Wandel verlagert das Budget von wiederkehrenden Druckkosten zu einer einmaligen Kapitalausgabe, verkürzt die Amortisationszeiten und vergrößert den adressierbaren Anteil des Marktes für digitale Beschilderung im Einzelhandel.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungskapitalausgaben für veraltete Convenience-Store-Ketten in Lateinamerika | -0.7% | Lateinamerika, Teile Südostasiens | Mittelfristig (2–4 Jahre) |
| Erschöpfung durch Inhaltsauffrischungskosten bei mittelgroßen europäischen Einzelhändlern | -0.5% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| DSGVO/CPRA-Konformität schränkt die Tiefe der In-Store-Zielgruppenanalysen ein | -0.3% | Europa, Nordamerika, globale Ketten mit Präsenz in diesen Regionen | Mittelfristig (2–4 Jahre) |
| Versorgungsschocks bei Halbleiter-Mediaplayern erhöhen Lieferzeiten nach dem Taiwan-Erdbeben | -0.2% | Global, mit verstärkten Auswirkungen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskapitalausgaben für veraltete Convenience-Store-Ketten
Vollständige Bildschirmeinführungen können USD 15.000–25.000 pro Filiale kosten – eine Hürde für fragmentierte Convenience-Store-Betreiber mit geringen Margen. Finanzierungsmöglichkeiten sind knapp, und wirtschaftliche Volatilität verstärkt das Risiko. Abonnementmodelle, die Ausgaben von Kapitalausgaben auf Betriebsausgaben verlagern, bieten Erleichterung, doch Betreiber sorgen sich um Abhängigkeiten, wenn lokale Währungen schwanken. Das Ergebnis ist eine digitale Kluft: Große Ketten nutzen dynamische Preisgestaltung, während unabhängige Händler statisch bleiben, was die Durchdringung in Lateinamerika verlangsamt, selbst wenn größere Formate florieren.
Erschöpfung durch Inhaltsauffrischungskosten bei mittelgroßen europäischen Einzelhändlern
Sobald die Hardware in Betrieb ist, wird der größere Posten kreativ. Agenturen berechnen EUR 1.500–3.000 pro Kampagne für die Lokalisierung von Spots für länderübergreifende Netzwerke, was Budgets belastet, die den laufenden Bedarf unterschätzt haben. Einige Einzelhändler verlängern die Auffrischungszyklen von wöchentlich auf monatlich und schwächen damit genau den Vorteil des Digitalen ab. KI-Vorlagengeneratoren versprechen 60 % Einsparungen durch die Neukombination von Kernmaterialien zu neuen Varianten, aber die Akzeptanz hängt vom Nachweis ab, dass Marken-Styleguides erhalten bleiben. Bis zu diesem Wendepunkt bleibt die Auffrischungserschöpfung ein Hemmnis für den Markt für digitale Beschilderung im Einzelhandel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Software gewinnt an Dynamik, während Hardware reiftDer Hardware-Stack behielt im Jahr 2025 einen Anteil von 54,35 % am Markt für digitale Beschilderung im Einzelhandel, gestützt durch niedrigere LCD-Preise und den Einzug von OLED in Premium-Flaggschiffe. Mediaplayer werden zunehmend als System-on-Chip-Module geliefert, was den Stromverbrauch und den Platzbedarf im Gehäuse reduziert. Samsungs E-Paper-Einführung im Jahr 2024 weckte neues Interesse an energiesparenden Tags für Regalränder.
Cloud-Software hingegen wächst bis 2031 mit einer CAGR von 6,66 % und ist auf dem Weg, Geräte beim Lebenszeitwert zu überholen. Einzelhändler schätzen Dashboards, die Inhalte in Minuten auf Tausende von Endpunkten orchestrieren und anonyme Analysen zur Leistungsüberprüfung überlagern. Headless-CMS-Designs entkoppeln Kreatives vom Gerät und lenken die Marktgröße für digitale Beschilderung im Einzelhandel in Richtung wiederkehrender SaaS-Einnahmen statt einmaliger Installationen. Es sind Fusionen zu erwarten, die CMS, Anzeigenhandel und KI-Personalisierung in einzelne Plattformen integrieren.


Nach Einzelhandelsformat:
Schnellrestaurants beschleunigen die Einführung digitaler MenütafelnHypermärkte und Supermärkte hielten mit 33,62 % den größten Anteil und nutzen vernetzte Bildschirme für Wegeleitung, Impulskauf-Aktionen und dynamische Preisnachlässe, die an Lagerbestände geknüpft sind. Die Verknüpfung von Beschilderung mit ERP-Systemen baut Überbestände ab und hebt Alternativen hervor, wenn Favoriten ausverkauft sind – eine Fähigkeit, die den Warenkorbwert steigert.
Schnellrestaurants führen das Wachstum mit einer CAGR von 7,09 % an. Ketten wie Wendy's haben USD 35 Millionen für KI-gestützte Menütafeln eingeplant, die Kombis upsellen und die Preisgestaltung nach Tageszeit anpassen, was den durchschnittlichen Bon um 38 % erhöht. Einkaufszentrumsbetreiber verwandeln unterdessen Korridore in programmatische DOOH-Werbenetzwerke auf Umsatzbeteiligungsbasis, was das Einführungsrisiko glättet und mehr Vermieter in den Markt für digitale Beschilderung im Einzelhandel lockt.
Nach Anwendung:
Interaktive Kioske definieren die Kundenbindung neuIn-Store-Werbung trieb im Jahr 2025 noch 45,35 % der Ausgaben an, aber die Komplexität steigt: Bildschirme rufen jetzt wetterbasierte Inhalte ab oder leiten Käufer um, wenn Artikel nicht vorrätig sind. Anonyme Aufmerksamkeitsmetriken speisen A/B-Test-Schleifen, die Verweildauer und Entscheidungsarchitektur optimieren.
Interaktive Kioske verzeichnen den steilsten Anstieg mit einer CAGR von 7,95 %. Generation-Z- und Millennial-Käufer – 57 % bevorzugen Selbstbedienung – nutzen Kioske zum Anpassen von Sneakern, Bezahlen über digitale Geldbörsen und Planen von Abholungen. Einzelhändler verkürzen Wartezeiten und verlagern Personal in Beratungsrollen – ein doppelter Vorteil, der den Markt für digitale Beschilderung im Einzelhandel erweitert.
Nach Bildschirmstandort:
Schaufensterdisplays wandeln Passanten in Kunden umInnenbildschirme hielten im Jahr 2025 einen Anteil von 70,25 % der Installationen und synchronisieren sich jetzt mit Beleuchtung und Audio, um multisensorische Szenarien zu gestalten. Die Platzierung in der Nähe margenstarker Gänge verlängert die Verweildauer um bis zu 40 % und steigert direkt den Kategorieumsatz.
Schaufenster- und Halb-Außenbereich-Einheiten wachsen mit einer CAGR von 9,22 %, angetrieben von 4.000-Nit-Panels, die auch mittags lesbar bleiben. Korrekt ausgeführte Fassaden erhöhen die Ladeneingangsrate um 24 %; Drive-thru-Displays erweitern das Konzept nach außen und profitieren von wetterfesten Gehäusen und hohen Bildwiederholfrequenzen. Das Wertversprechen ist stark genug, dass selbst mittelständische Bekleidungsketten der Welle des Marktes für digitale Beschilderung im Einzelhandel beitreten.
Nach Bildschirmgröße:
Mittelklasse-Displays bieten optimales Sichtbarkeits-Kosten-VerhältnisBildschirme zwischen 32" und 55" dominieren und balancieren Sichtlinieneffektivität mit Anschaffungskosten. Panels in Handelsqualität halten länger und rechtfertigen Aufpreise von 30–40 % durch niedrigere Ausfallraten.
Einheiten unter 32" verbreiten sich an Regalrändern für SKU-spezifische Botschaften, während Leinwände ab 55" in Atrien Aufmerksamkeit erregen. Großformatpreise sanken 2024 um 15 % im Jahresvergleich und öffnen die Tür für erlebnisorientiertes Storytelling in mittelständischen Kaufhäusern. Ultrabreite 21:9-Modelle schaffen panoramische Laufstege, die die Ästhetik von Luxus-Flaggschiffen verankern, und treiben Kreativteams dazu, Seitenverhältnisse zu überdenken und den Markt für digitale Beschilderung im Einzelhandel innovativ zu halten.
Geografische Analyse
Markt für digitale Einzelhandelssignage in Nordamerika
Nordamerika dominierte den Markt für digitale Einzelhandelssignage im Jahr 2025 mit einem Anteil von 37,45 %. Einzelhändler betrachten Bildschirme als Omnichannel-Bindeglied, das mobile Coupons, Abholung am Straßenrand und Treue-Wallets zu einer einzigen Customer Journey verknüpft. Programmatisches DOOH ermöglicht es Einkaufszentren, Impressionen in Echtzeit an Werbeeinkäufer zu versteigern und so zusätzliche Einnahmen zu generieren, die die Hardwarekosten ausgleichen. Datenschutzgesetze wie der CPRA schränken die gesichtsbezogene Analyse ein und lenken Betreiber auf aggregierte Metadaten oder geräteinterne Anonymisierung um. Trotz dieser Einschränkungen bleibt die KI-Einführung dynamisch, und die Cloud-CMS-Durchdringung übersteigt bei Fortune-500-Ketten 75 %, was die Führungsposition der Region weiter festigt.
Markt für digitale Einzelhandelssignage im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,18 % bis 2031 das stärkste Wachstum, angetrieben durch eine dichte 5G-Abdeckung und staatliche Vorgaben wie die Abschaffung von Papieretikett-Pflichten in Südkorea. Chinesische Einzelhändler verbinden QR-basierte mobile Zahlungen mit digitaler Signage, sodass Käufer scannen und kaufen können, ohne den Gang zu verlassen, und komprimieren so die Kaufprozessschritte auf Sekunden. Halbleiterengpässe nach dem Erdbeben in Taiwan haben sich entspannt, doch der Vorfall hat Käufer dazu veranlasst, Media-Player und Panels von zwei Quellen zu beziehen und so Resilienz in künftige Rollouts einzubetten. Da inländische OEMs die Lieferzeiten verkürzen, gewinnen lokale Einzelhändler einen Kostenvorteil, der die weitere Durchdringung antreibt und die Marktgröße für digitale Einzelhandelssignage vergrößert.
Markt für digitale Einzelhandelssignage in Europa und dem Nahen Osten
Europa nimmt eine Mittelposition ein und zeichnet sich durch strenge DSGVO-Vorschriften aus, die datenschutzkonforme Analysearchitekturen erfordern. IoT-Regalkantenbildschirme sind in französischen Hypermärkten allgegenwärtig, wo sie zur Erfüllung der Nährwertkennzeichnungspflichten beitragen und Preisreduzierungen kurz vor dem Mindesthaltbarkeitsdatum automatisieren. Hochauflösende LED-Wände in den Luxusvierteln von Mailand und Paris übersetzen Couture-Geschichten in bewegte Kunst und setzen neue Maßstäbe für die Theatralik von Schaufenstern. Der Nahe Osten, obwohl kleiner, spiegelt die europäischen Luxustrends wider: Einkaufszentren in Dubai und Riad schreiben digitale Fassaden zunehmend in Neubaustandards vor, was den Premiumstatus unterstreicht und dem regionalen Markt für digitale Einzelhandelssignage frisches Volumen zuführt.

Regulatorisches Umfeld
Der Einsatz von digitalen Beschilderungen im Einzelhandel wird zunehmend von Barrierefreiheitsanforderungen geprägt, die interaktive Kioske, Menütafeln und andere Bildschirme im Geschäft betreffen, welche Benutzersteuerungen bereitstellen. In den Vereinigten Staaten hat das Justizministerium 2024 Aktualisierungen von Titel II des ADA für digitale Dienste staatlicher und lokaler Regierungen finalisiert, mit Compliance-Fristen ab April 2026. Dies verstärkt den Beschaffungsdruck für WCAG-konforme Erlebnisse in öffentlich finanzierten Einrichtungen, zu denen häufig einzelhandelsnahe Einrichtungen wie Flughäfen, Besucherzentren und Verkaufsbereiche gehören.
Vorschriften zur Rundfunk- und Videobarrierefreiheit beeinflussen ebenfalls Hardware- und Softwarespezifikationen für Bildschirme, die untertitelte Videos übertragen. Die FCC legte den Compliance-Termin auf den 17. August 2026 fest, damit erfasste Geräte und MVPDs die Anzeigeeinstellungen für Untertitel gemäß 47 CFR 79.103(e) leicht zugänglich machen. Dadurch werden Hersteller und CMS-Anbieter dazu gedrängt, Untertitelsteuerungen und Barrierefreiheitseinstellungen in eingebetteten Playern, SoC-Signage und verwalteten Service-Stacks auffindbar zu halten. In Kanada hat Accessibility Standards Canada 2024 EN 301 549 als nationalen Standard Kanadas für IKT-Produkte übernommen. In der EU wurde mit der Verordnung (EU) 2024/1781 der Rahmen für die Ökodesign-Verordnung für nachhaltige Produkte geschaffen, wirksam ab 18. Juli 2024, was nachhaltigkeitsbezogene Anforderungen verschärft, die sich auf das Design, die Dokumentation und die Lebenszyklusberichterstattung kommerzieller Displays auswirken können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Zulieferung von Display-Komponenten, einschließlich LCD-/OLED-Panels, LED-Modulen, Steuerungen und Netzteilen, sowie Montage- und Gehäusezubehör. Anschließend folgt die Medienplayer-Rechenleistung, etwa SoC-Boards oder externe Player, gefolgt von der OEM-Fertigung, Software einschließlich CMS, Geräteverwaltung und Analytik, und schließlich Distributoren, AV-Integratoren und Einzelhandels-IT-Teams, die Netzwerke bereitstellen und betreiben. Die Hardwarebeschaffung bleibt sensibel gegenüber Handelspolitik und Beschaffungsverlagerungen, wobei Zollunsicherheit und Umleitung der Lieferkette als Gründe dafür genannt werden, dass sich ein Teil der Montage nach Südostasien verlagert, beispielsweise nach Vietnam, Indonesien und Malaysia. Einzelhändlern und Integratoren wird zudem empfohlen, Panels und Medienplayer aus mehreren Quellen zu beziehen, um das Lieferzeitrisiko zu verringern.
Nachgelagert verdichtet sich die Kette, da OEMs und Softwarefirmen Betriebssysteme und Verwaltung direkt in Displays einbetten, um die Abhängigkeit von externen Playern und Vor-Ort-Arbeitskräften zu verringern. Ein Beispiel ist die im Januar 2025 geschlossene Allianz zwischen LG Electronics USA und BrightSign, die BrightSignOS in LG-UHD-Signage-Displays für US-Kunden integrierte. Initiativen zur Unternehmensgeräteverwaltung, wie die im Juni 2025 vorgestellte Zusammenarbeit zwischen IAdea, Microsoft, Appspace und Planon, konzentrierten sich auf die Microsoft Device Ecosystem Platform (MDEP). Parallele Standardisierungsinitiativen wie OpenAV Cloud, mit Teilnehmern wie Sony, BrightSign, Panasonic, Legrand, Shure und Xyte, zielen auf gemeinsame APIs ab. Dies unterstützt eine schnellere Multi-Vendor-Integration für Einzelhandelseinführungen und erhöht die Anbindungsrate wiederkehrender Cloud-Software und verwalteter Dienste, während sich der Wert von Panel-Margen hin zu Abonnements und Betrieb verlagert.
Wettbewerbslandschaft
Das Feld ist mäßig fragmentiert. Samsung, LG und Panasonic bündeln Panels, Mediaplayer und CMS-Frameworks – ein vertikaler Stack, der Samsung allein rund 30 % des globalen Display-Umsatzes sichert. BrightSign, Broadsign und Scala führen die reine Software-Sparte an und erfassen Ausgaben, da der Wert von Hardware-Margen zu Analyse-Abonnements migriert. Strategische Partnerschaften nehmen zu: LGs Allianz mit BrightSign liefert Bildschirme mit vorinstalliertem CMS, was den Installationsaufwand reduziert und die Zeit bis zur Inbetriebnahme beschleunigt.
Die Differenzierung hängt jetzt von der KI-Inhaltsautomatisierung ab, die Kreativausgaben senkt, und von Anzeigenbörsen-Konnektoren, die ungenutzte Lobby-Bildschirme außerhalb der Stoßzeiten monetarisieren. Anbieter, die auf Wachstum setzen, schichten Augmented Reality und Gestenerkennung über traditionelle Beschilderung und zielen auf Premium-Mode- und Automobilausstellungsräume. Komponenten wie hochhelle LEDs und robuste Mediaplayer werden zunehmend zur Ware, sodass Markenvertrauen, Servicenetzwerke und Compliance-Bereitschaft zu entscheidenden Faktoren werden.
Aufstrebende Herausforderer verfolgen Nischentiefe statt Breite – sie konzentrieren sich beispielsweise auf die Logistik von Schnellrestaurant-Drive-thrus oder Lebensmittelregal-Analysen – während etablierte Anbieter durch die Übernahme spezialisierter Startups kontern. Da die fünf größten Unternehmen rund 45 % des globalen Umsatzes halten, bleibt die Käufermacht gesund, was Multi-Anbieter-Strategien fördert, die die Preisgestaltung wettbewerbsfähig und die Technologie im wachsenden Markt für digitale Beschilderung im Einzelhandel frisch halten.
Marktführer für digitale Beschilderung im Einzelhandel
Samsung Electronics Co. Ltd
LG Display Co. Ltd
Panasonic Corporation
Planar Systems Inc.
Sharp Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Einzelhandelssignage
- Samsung Electronics Co. Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corp.
- Sony Group Corp.
- NEC Corp.
- Sharp Corp.
- Planar Systems Inc. (Leyard)
- Stratacache Inc./Scala
- BrightSign LLC
- Broadsign International Inc.
- Daktronics Inc.
- Mvix Digital Signage LLC
- Cisco Systems Inc.
- Intuiface (IntuiLab)
- Nanolumens Inc.
- Elo Touch Solutions Inc.
- Hughes Network Systems LLC
- AOPEN Inc.
- Novisign Digital Signage Inc.
- Hanshow Technology Co. Ltd.
- Clevertouch (Boxlight)
- Peerless-AV
- Advantech Co. Ltd.
Lesen Sie die Analyse der digitale Einzelhandelssignage-Unternehmen

Marktchancen und Zukunftsaussichten
Retail-Media-Netzwerke stellen einen klaren Weißraum dar, in dem Flotten von Bildschirmen im Geschäft als monetarisierbares Inventar behandelt werden, was den Wert von Integrationen zwischen Signage-CMS, Messung und Ad-Tech-Ausführung erhöht. Broadsign, das ausgewählt wurde, um ein Retail-Media-Netzwerk über mehr als 200 JB-Hi-Fi-Standorte in Australien zu betreiben, angekündigt im April 2026, ist ein aktueller Beleg dafür. Die berichteten Integrationen rund um Partner wie Criteo und Retail Media Works zeigen, wo Anbieter im Wettbewerb um Content-Workflow-Konnektivität, Zielgruppenmessung und programmatischen Einkauf stehen, während gleichzeitig datenschutzkonforme Analytik-Anforderungen unter Regelwerken wie GDPR und CPRA erfüllt werden.
Energieeffizienz und betriebliche Vereinfachung erweitern zudem die Aufrüstungszyklen über Regaletiketten, Menütafeln und Premium-Schaufensterdisplays hinweg. Der Markt verzeichnet spürbares Wachstum bei vernetzten digitalen In-Store-Lösungen, darunter Decathlon, das im Juli 2026 700 mit Vusion-Lösungen ausgestattete Filialen in 54 Ländern erreichte, was die Breite globaler Einführungen elektronisch aktualisierter Einzelhandelskommunikation widerspiegelt. Auf der Softwareseite werden modulare und Headless-Architekturen für Multi-Standort-Einzelhändler und Integratoren kommerzialisiert, veranschaulicht durch die Vorstellung der Qompose-Plattform von Navori auf der InfoComm 2026 und die Einführung der Experience-Generator-Plattform von Intuiface im Juli 2026 zur Erstellung interaktiver Inhalte. Diese Veränderungen unterstützen Managed Services, vorlagenbasierte Content-Betriebsabläufe, die die Ermüdung durch häufige Aktualisierungen verringern können, sowie standardisierte Geräteprovisionierung, die die Bereitstellungszeit über gemischte Hardwarebestände hinweg verkürzt.
Recent Industry Developments in Markt für digitale Einzelhandelssignage
- Februar 2026: Samsung führte auf der ISE 2026 weltweit brillenlose 3D-Digital-Signage (Samsung Spatial Signage) ein. Die Einführung bringt immersive, einzelhandelstaugliche Formate in den Katalog kommerzieller Displays und ermutigt Premium-Schaufenster und Erlebnisbereiche, hochwertigere Display-Typen jenseits von Standard-LCD-Videowänden einzusetzen.
- Juni 2025: LG Electronics USA stellte auf der InfoComm 2025 LG ProActive360 vor, eine Managed-Services-Plattform für die Überwachung digitaler Beschilderung und das Content-Management. Die Einführung stärkt den Trend zu Fernbetrieb, SLA-gestütztem Support und abonnementbasierten Verwaltungsebenen, die Ausfallzeiten über Einzelhandelsnetzwerke mit mehreren Standorten hinweg verringern.
- Juni 2024: Die Europäische Union setzte die Ökodesign-Verordnung für nachhaltige Produkte (EU) 2024/1781 am 18. Juli 2024 in Kraft und schuf damit den Rahmen für strengere Nachhaltigkeitsanforderungen für Produktkategorien einschließlich elektronischer Displays. Anbieter von Einzelhandels-Signage und ihre Hardware-Lieferketten stehen unter zunehmendem Druck, Lebenszyklusmerkmale zu dokumentieren und Produktdesignentscheidungen an sich weiterentwickelnde Ökodesign-Regeln anzupassen.


Markt für digitale Einzelhandelssignage Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze, die mit digitalen Signage-Lösungen erzielt werden, welche von Einzelhandelsstandorten genutzt werden, um Werbe-, Informations- oder interaktive Inhalte über vernetzte Bildschirme, unterstützende Software und zugehörige Dienstleistungen anzuzeigen, sofern sie in Geschäften oder direkt an Ladenfronten eingesetzt werden.
Ausgeschlossene Bereiche: Wir schließen gedruckte Beschilderung, allgemeine Außenwerbetafeln und DOOH-Werbung sowie Back-Office-Bildschirme für Unternehmenskommunikation aus, die nicht mit kundenorientierter Nutzung im Einzelhandel verbunden sind.
Übersicht der Segmentierung
- Nach Lösung
- Hardware
- Display-Technologie (LCD, LED, OLED, Projektion, E-Paper)
- Mediaplayer (Eigenständig, Vernetzt, System-on-Chip)
- Projektoren und Videowände
- Sonstige Hardware (Halterungen, Gehäuse)
- Software
- Bereitstellungsmodell (Vor-Ort, Cloud)
- Funktion (Inhalts- und Geräteverwaltung, Zielgruppenanalyse, Planung und Verteilung)
- Dienstleistungen
- Installation und Integration
- Managed Services
- Wartung und Support
- Inhaltserstellung und kreative Dienstleistungen
- Hardware
- Nach Einzelhandelsformat
- Hypermärkte und Supermärkte
- Kaufhäuser
- Convenience-Stores und Tankstellenshops
- Fachgeschäfte
- Einkaufszentren und Duty-Free-Shops
- Schnellrestaurants und Restaurants
- Nach Anwendung
- In-Store-Werbung und Verkaufsförderung
- Interaktive Kioske und Selbstbedienungskioske
- Digitale Menütafeln
- Produktinformations- und Regalkantenanzeigen
- Wegeleitung und Navigationsdisplays
- Warteschlangenverwaltungs- und Kassendisplays
- Nach Bildschirmstandort
- Innen
- Schaufenster und Halb-Außenbereich
- Außen (Hochhell)
- Nach Bildschirmgröße
- Unter 32 Zoll
- 32 Zoll – 55 Zoll
- Über 55 Zoll
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Benelux
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien und Neuseeland
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Kenia
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die grundlegende Nachfragekarte und die realistische Preisrichtung für Einzelhandels-Signage-Systeme zu erstellen und anschließend die Gesamtergebnisse gegenzuprüfen. Wir stützten uns auf öffentliche Referenzpunkte wie Einzelhandelsindikatoren des US Census Bureau, Eurostat-Reihen zum Einzelhandelsumsatz und Daten nationaler Statistikämter in wichtigen Ländern, um die Geschäftsaktivität und den Formatmix zu verstehen.
Um die Signage-Nachfrage mit ermöglichenden Technologien zu verknüpfen, prüften wir zudem Quellen wie FCC-Veröffentlichungen zu Spektrum und Konnektivität, öffentliche Beschaffungsportale für Display- und AV-Ausschreibungen sowie begutachtete Fachartikel zur Leistung digitaler Displays und zur Reaktion von Käufern. Darüber hinaus nutzten wir Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse, um Einführungsthemen, Trends bei der Dienstleistungsanbindung und typische Ersatzzyklen zu identifizieren, sowie eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und eine Patentdatenbank zur Validierung der Produktrichtung. Diese Quellen dienen nur der Veranschaulichung, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Klärung und Gegenprüfung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Einkäufern von Einzelhandelstechnologie, Signage-Integratoren, Displayherstellern sowie Software- und Dienstleistungsanbietern, damit das Modell widerspiegelt, wie Projekte tatsächlich geplant und bepreist werden. Die Eingaben wurden über wichtige Regionen hinweg überprüft, um unterschiedliche Filialdichten, Muster bei Arbeits- und Installationskosten sowie Aktualisierungsverhalten zu erfassen, und die Annahmen wurden erneut getestet, wenn die Antworten eine große Streuung zeigten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 15 % | APAC: 39 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 38 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 47 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Anzahl der Einzelhandelsstandorte und der Formatmix in eine adressierbare Bildschirmbasis umgerechnet werden, die dann anhand der Akzeptanzniveaus für kundenorientierte digitale Displays angepasst wird. Um dies praktikabel zu halten, verwendeten wir einige wiederholbare Eingaben wie die durchschnittliche Anzahl der Bildschirme pro Filiale nach Format, den zeitlichen Verlauf der Ersatz- und Aufrüstungszyklen, die typische Projektaufteilung zwischen Hardware, Software und Dienstleistungen sowie den Anteil der Einsätze, die im Innenbereich versus an der Ladenfront erfolgen.
Sobald der Nachfragepool gebildet ist, wird die Preisgestaltung über einen gemischten ASP-Pfad angewendet, der den Bildschirmgrößenmix, die Durchdringung von LED-Videowänden und die Installationsintensität widerspiegelt, und die Gesamtsummen werden anschließend durch selektive Bottom-up-Prüfungen mit stichprobenartigen Umsatzaufteilungen von Lieferanten und Kanalrückmeldungen zu Projektvolumina bestätigt. Wo die Lieferantenabdeckung unvollständig ist, werden Lücken durch konservative Erweiterungsfaktoren geschlossen, die an die Konzentration von Einzelhandelsketten und die Integratorenaktivität geknüpft sind.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass das Wachstum durch Filialexpansion, Renovierungszyklen und das Tempo der Cloud-Migration flexibel angepasst werden kann, und die endgültige Entwicklung wurde an das angeglichen, was primäre Befragte als wahrscheinliche Budget- und Einführungsbeschränkungen in den nächsten Jahren beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchgänge validiert, bei denen die Ergebnisse mit unabhängigen Signalen wie Kommentaren zu Einzelhandels-Investitionsausgaben, beobachteten Einführungsankündigungen und Verschiebungen bei den Annahmen zur durchschnittlichen Bildschirm- und Softwareanbindung verglichen werden. Wenn eine Region oder Komponentenlinie einen starken Sprung zeigt, der nicht durch einen klaren Treiber gestützt wird, werden die Eingaben überprüft, und wir kontaktieren relevante Befragte erneut, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen eine Peer-Review, damit Rechenfehler, Definitions- und Einheitenkonsistenzprobleme frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse ausgelöst werden, die sich auf Preise, Lieferverfügbarkeit oder den Zeitpunkt von Einzelhandelsinvestitionen auswirken können, und eine abschließende Prüfung vor der Lieferung stellt sicher, dass die neuesten öffentlichen Informationen berücksichtigt werden.
Vergleich der Marktgröße für digitale Beschilderung im Einzelhandel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für digitale Beschilderung im Einzelhandel können weit auseinanderliegen, da der Begriff je nach Quelle unterschiedlich verwendet wird, insbesondere in Bezug darauf, was als einzelhandelsspezifischer Einsatz gilt im Vergleich zu breiteren Werbebildschirmen. Unterschiede ergeben sich auch daraus, wie Unternehmen Software und Dienstleistungen behandeln, wie sie den Bildschirmgrößenmix und die Preiserosion anwenden und wie oft ihre Währungs- und Basisjahrannahmen aktualisiert werden.
Die Hauptlücke ergibt sich daraus, ob Außenwerbenetzwerke und Einkaufszentrum-Medienbildschirme als Einzelhandels-Signage gezählt werden, wobei Mordor Intelligence nur Systeme zählt, die in Geschäften oder direkt an Ladenfronten installiert sind, und generische DOOH-Medienkäufe sowie Nicht-Einzelhandels-Kommunikationsbildschirme ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,24 Mrd. USD (2026) | |
| Fachverlag A | 6,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet einen breiten, hardwarelastigen Umfang an, der die Anbindung von Dienstleistungen unterschätzen kann und zudem die Gesamtsumme empfindlich gegenüber statischer FX-Zeitplanung macht. |
| Branchenportal B | 35,75 Mrd. USD (2024) | Vermischt Einzelhandels-Signage mit breiterer Display-Werbung und Retail-Media-Bildschirmen und stützt sich auf aggressive, listenpreisähnliche ASPs, die typische Rabattierung und mixbedingte Preiserosion nicht widerspiegeln. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Abgrenzung des Umfangs und dadurch, wie die Preisgestaltung im Zeitverlauf fortgeschrieben wird. Indem die gezählte installierte Basis auf Einzelhandelsstandorte beschränkt bleibt und anschließend realistische Komponentenaufteilungen sowie in Interviews überprüfte Ersatzzyklen angewendet werden, bleibt die Schätzung nachvollziehbar auf klare Variablen zurückführbar, die ein Leser verfolgen und reproduzieren kann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für digitale Beschilderung im Einzelhandel?
Der Markt steht im Jahr 2026 bei USD 6,24 Milliarden und wird voraussichtlich bis 2031 USD 8,29 Milliarden erreichen.
Welche Region hat den größten Marktanteil?
Nordamerika führt mit 37,45 % des Umsatzes 2025 dank ausgereifter Omnichannel-Strategien und der Akzeptanz von programmatischem DOOH.
Welche Anwendung wächst am schnellsten?
Interaktive Kioske und Selbstbedienungskioske wachsen mit einer CAGR von 7,95 %, da Käufer kontaktlose Personalisierung und Zahlung annehmen.
Wie schnell expandieren digitale Menütafeln in Schnellrestaurants?
Installationen in Schnellrestaurants wachsen mit einer CAGR von 7,09 %, wobei KI-gestützte Tafeln die Attachment-Raten um bis zu 38 % steigern.
Welcher Technologietrend beeinflusst das zukünftige Wachstum am stärksten?
Private 5G-Netzwerke, die latenzarmes UHD-Streaming ermöglichen, sind entscheidend, insbesondere in dicht besiedelten asiatischen Einkaufszentren.
Sinken die Inhaltskosten?
KI-Vorlagengenerierungstools versprechen Einsparungen von bis zu 60 % bei der kreativen Produktion, aber die breite Akzeptanz ist noch im Gange.
Seite zuletzt aktualisiert am:



