
Marktgröße und Marktanteil für Die-Bonder-Equipment
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2031) | 1.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.40 % |
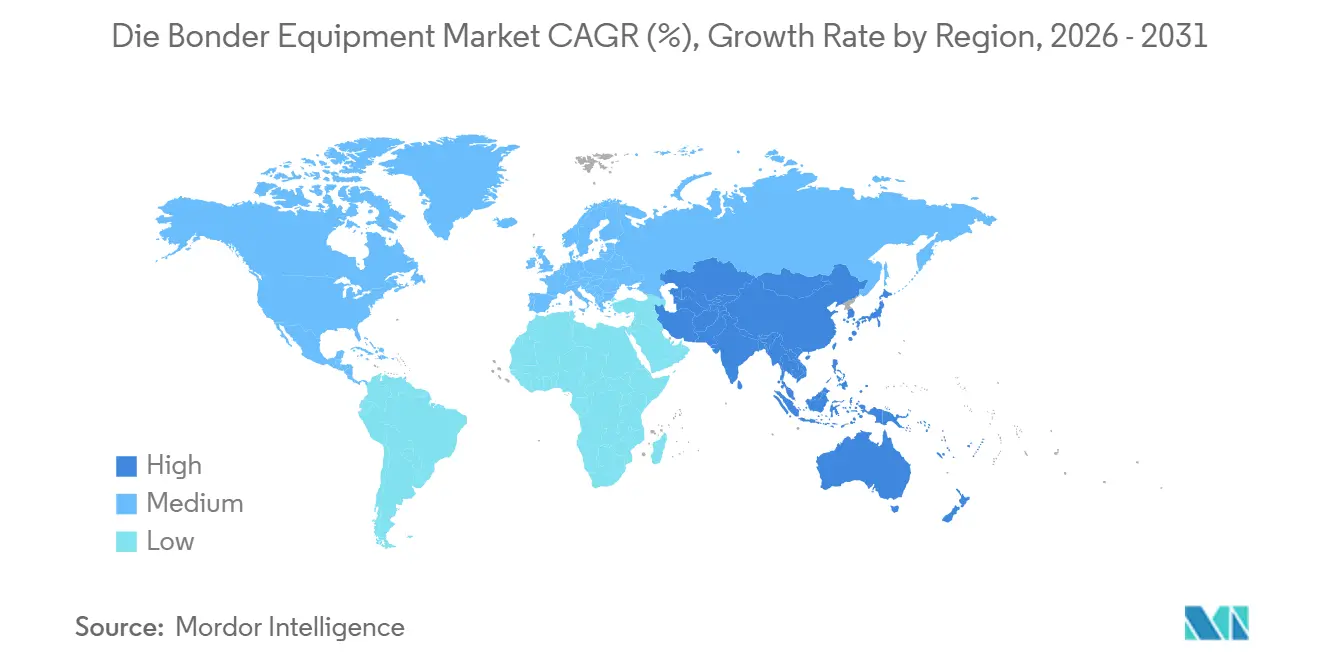
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
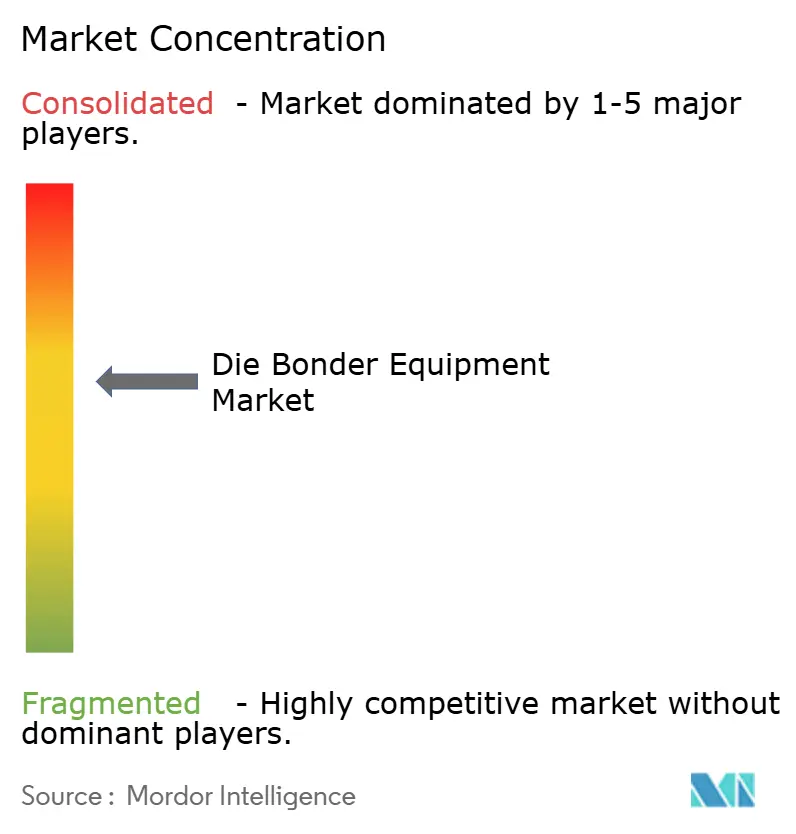
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Die-Bonder-Equipment von Mordor Intelligence
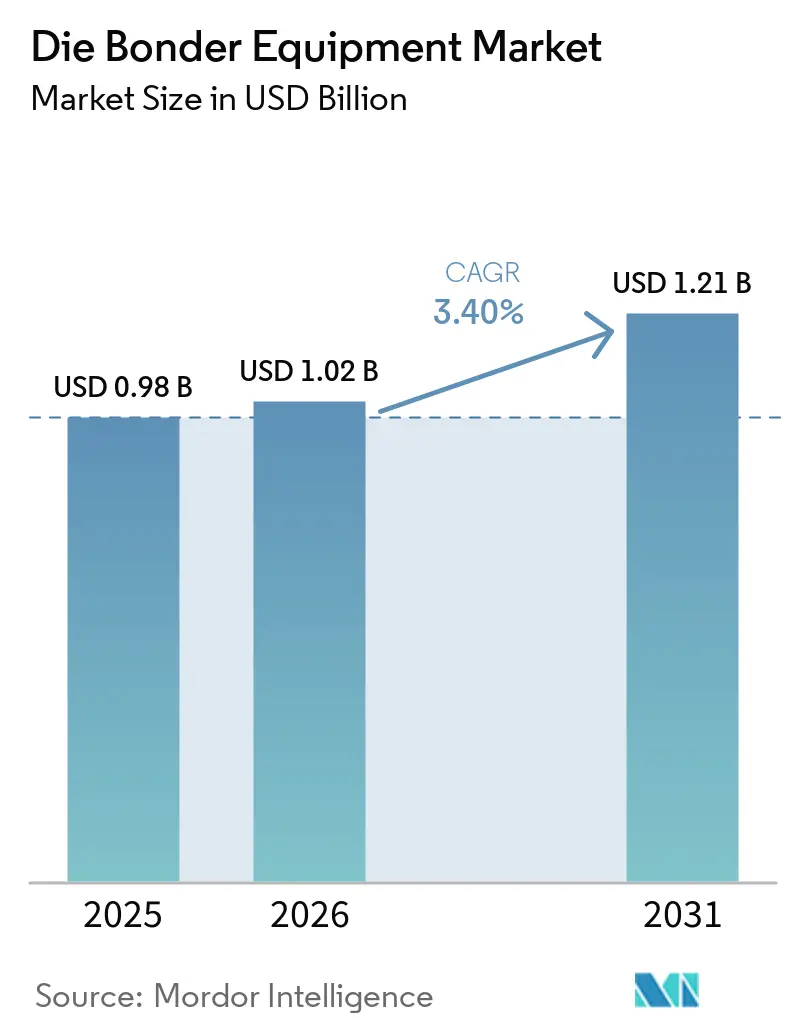
Die Marktgröße für Die-Bonder-Equipment wird voraussichtlich von 0,98 Milliarden USD im Jahr 2025 auf 1,02 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,21 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 3,40 % über den Zeitraum 2026–2031 entspricht.
Marktteilnehmer rüsten ihre Kapazitäten für Submikrometer-Genauigkeit um, da die Chiplet-Wirtschaftlichkeit und die Nachfrage nach Hochbandbreitenspeicher hybride, thermokompressions- und Wafer-zu-Wafer-Bondingplattformen erfordern. Die Kapitalausgaben verlagern sich zunehmend auf vollautomatische Maschinen, die Bildverarbeitungssysteme, Inline-Metrologie und Prozesssteuerungssoftware integrieren, um Erstdurchlauf-Ausbeuten von über 99,5 % zu gewährleisten. Geräte mit Echtzeit-Kraftrückkopplung und aktiver Thermalkompensation werden zum Standard, da Silizium-, Verbindungshalbleiter- und organische Substrate unterschiedliche thermische Ausdehnungskoeffizienten aufweisen. Beschaffungszyklen verlängern sich auf 12 bis 18 Monate für Bewegungssteuerungsstufen und hochauflösende Bildverarbeitungsmodule, was vorübergehende Versorgungsungleichgewichte schafft, die Lieferanten mit vertikal integrierter Fertigung begünstigen.
Wichtigste Erkenntnisse des Berichts
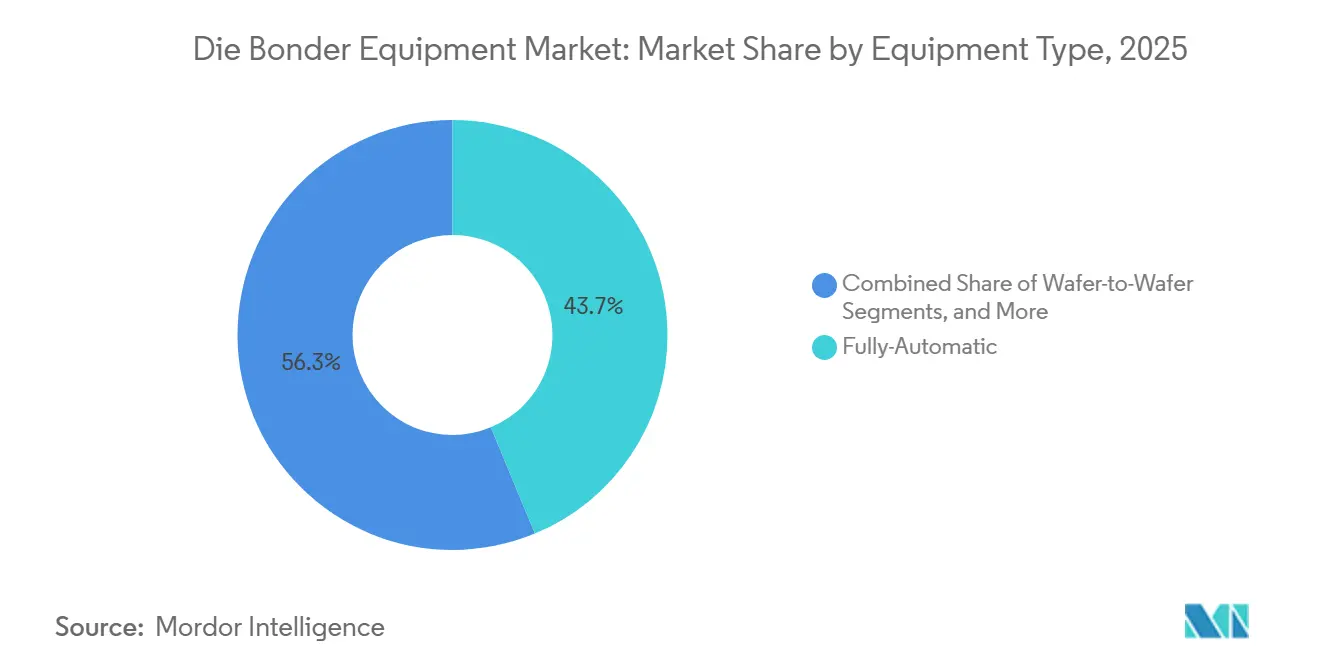
- Nach Gerätetyp führten vollautomatische Maschinen mit einem Umsatzanteil von 43,74 % im Jahr 2025, während Wafer-zu-Wafer-Bonder bis 2031 voraussichtlich mit einem CAGR von 3,91 % wachsen werden.
- Nach Bondingtechnologie entfielen auf Flip-Chip-Plattformen 32,38 % des Marktanteils für Die Bonder Equipment im Jahr 2025; Hybrid- und direktes Cu-Cu-Bonden werden bis 2031 voraussichtlich mit einem CAGR von 4,14 % wachsen.
- Nach Durchsatzkategorie erfassten Hochgeschwindigkeitswerkzeuge über 60.000 UPH 38,63 % des Umsatzes im Jahr 2025, während Niedergeschwindigkeits-Hochpräzisionssysteme unter 30.000 UPH im Zeitraum 2026–2031 mit einem CAGR von 4,23 % wachsen werden.
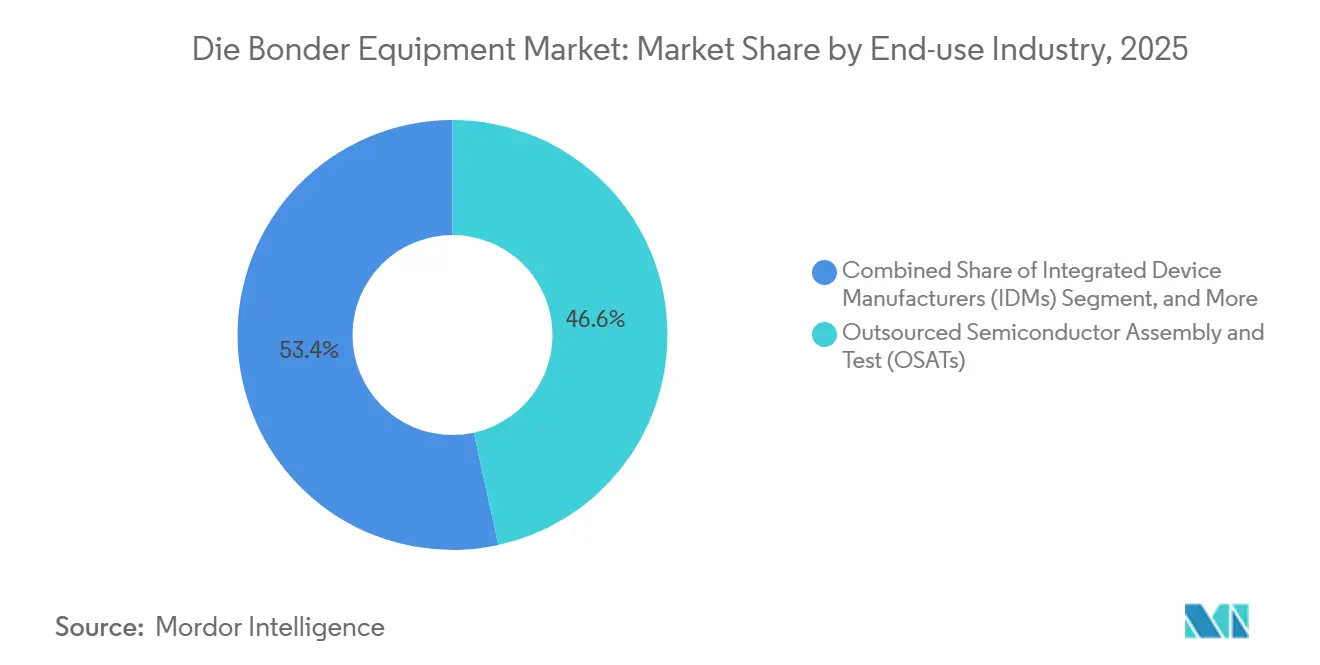
- Nach Endverbrauchsbranche hielten ausgelagerte Halbleitermontage- und Testanbieter 46,58 % der Nachfrage im Jahr 2025; Photonik-Forschungslabore stellen die am schnellsten wachsende Kundengruppe mit einem CAGR von 4,06 % dar.
- Nach Gerätetyp dominierten Logik- und Speicher-Schaltkreise mit einem Umsatzanteil von 40,73 % im Jahr 2025, wobei Photonik und optische Transceiver bis 2031 mit einem CAGR von 3,98 % wachsen sollen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum mit 55,88 % im Jahr 2025 der größte Umsatzanteil, während der Nahe Osten mit einem CAGR von 4,11 % bis 2031 das schnellste Wachstum erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei heterogener Integration und Chiplets | +0.9% | Global, mit führender Übernahme in APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Übernahme von fortschrittlichem 2,5D/3D- und Hybrid-Bonding | +0.8% | APAC als Kern, Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelle Übernahme von Verbindungshalbleiter-Leistungsbauelementen | +0.6% | Global, mit starker Dynamik in europäischen und nordamerikanischen Automobilzentren | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Rechenzentrum-Photonik und gemeinsam verpackter Optik | +0.5% | Rechenzentrumscluster in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Staatliche Rückverlagerungssubventionen für Back-End-Fertigungsstätten | +0.3% | Vereinigte Staaten, Europäische Union, Indien, mit sekundären Auswirkungen im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Industrie-4.0-Impuls für vollautomatische Hochdurchsatz-Bonder | +0.2% | APAC-Fertigungskorridore, Ausweitung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei heterogener Integration und Chiplets
Die Chiplet-Partitionierung zerlegt monolithische System-on-Chip-Designs in kleinere Kacheln, die durch feinstrukturierte Die-zu-Die-Verbindungen verbunden sind, was die Retikelkosten senkt und die Ausbeute verbessert, während gleichzeitig eine Platzierungsgenauigkeit von weniger als 2 µm gefordert wird. Frühe Hochvolumen-Lieferungen von Chiplet-CPUs validierten die Wirtschaftlichkeit und lösten eine Verlagerung vom Drahtbonden hin zu Thermokompressions-Plattformen aus, die eine Verbindung statt Dutzender von Drähten verarbeiten, was die Werkzeugauslastung erhöht und höhere Kapitalausgaben rechtfertigt.[1] Universal Chiplet Interconnect Express standardisiert Protokolle, macht fortschrittliche Verpackung für zweitrangige Gerätehersteller zugänglich und erweitert den Markt für Die-Bonder-Equipment. Lieferanten reagieren mit Doppelgantry-Systemen, interferometrischen Sensoren und auf maschinellem Lernen basierenden Ausrichtungsmaschinen, die die Einrichtungszeit verkürzen und die Erstdurchlauf-Ausbeute verbessern. Der Vorteil für Kunden ist ein Mix-and-Match-Designablauf, der das Mooresche Gesetz wirtschaftlich verlängert, selbst wenn die Front-End-Skalierung verlangsamt.[2]
Übernahme von fortschrittlichem 2,5D/3D- und Hybrid-Bonding
Hybrid-Bonding verschmilzt Kupferpads und dielektrische Schichten bei etwa 200 °C, eliminiert Mikrobumps und hebt die Verbindungsdichte auf über 10.000 Verbindungen mm-2, eine Voraussetzung für Hochbandbreitenspeicher und Grafikbeschleuniger der nächsten Generation. Werkzeuglieferanten optimieren Wafer-zu-Wafer-Bonder gemeinsam mit Planarisierungsschritten, um das Kupfer-Dishing unter 5 nm und den Überlagerungsfehler unter 200 nm zu halten. Nanozwillings-Kupfer erweitert das thermische Prozessfenster und macht organische Substrate für feinstrukturiertes 3D-Stapeln geeignet. Da Hybrid-Bonding-Linien 50–70 % mehr kosten als Flip-Chip-Linien, konzentriert sich die Übernahme zunächst auf erstklassige integrierte Gerätehersteller und ausgelagerte Halbleitermontage- und Testanbieter, die Werkzeugsätze im Millionenbereich über Hochvolumenprogramme amortisieren können. Sobald die HBM-Generation 5 nach 2028 hochfährt, wird eine materielle Ersatzwelle durch Speicher- und Logiklieferketten kaskadieren und die Nachfrage nach hybrid-fähigen Die-Bondern beschleunigen.[3]
Schnelle Übernahme von Verbindungshalbleiter-Leistungsbauelementen
Wechselrichter für Elektrofahrzeuge und Industrieantriebe wechseln zu Siliziumkarbid- und Galliumnitrid-Schaltern, die bei höheren Frequenzen und Temperaturen betrieben werden und Effizienzgewinne auf Systemebene von 5–8 % liefern. Diese Breitbandlücken-Chips erfordern silbergesinterte Verbindungen, die Übergänge über 200 °C überstehen können, was Bonder dazu zwingt, Niederdruckplatzierungsköpfe, geschlossene Druckregelung und Inertgaskammern zu integrieren. Kupfer-Clip-Attach ersetzt Aluminiumdraht und verändert die Werkzeugspezifikationen weiter. Nachrüstbedarf entsteht, da bestehende Flip-Chip- und Drahtbond-Linien nicht über die thermische und mechanische Steuerung verfügen, die für das Sintern erforderlich ist. Regionale Leistungsbauelement-Cluster in Europa, Nordamerika und China beeilen sich, Kapazitäten zu installieren, bevor sich die Qualifikationsfenster für die Automobilindustrie verengen, was kurzfristige Werkzeugbestellungen ankurbelt.
Nachfrage nach Rechenzentrum-Photonik und gemeinsam verpackter Optik
Die direkte Integration von Lasern, Modulatoren und Fotodioden auf Switch-ASICs senkt die Leistung pro Bit um etwa zwei Drittel, aber die Ausrichtungstoleranzen verschärfen sich auf 0,1 µm in X-Y und unter 100 nm in Z. Aktive Ausrichtung mit optischer Leistungsrückkopplung und piezoelektrischen Mikrostufen lässt die Zykluszeit auf 10 s pro Die ansteigen, was den Fokus von Einheiten pro Stunde auf Ausbeute und Kopplungseffizienz verlagert. Hyperscaler internalisieren die Transceiver-Montage und schaffen ein neues Kundensegment aus kapitalstarken Laboren, die kleine Chargen von ultrapräzisen Bondern kaufen. Fan-out-Wafer-Level- und Durch-Glas-Vias konkurrieren um Substratanteile, wobei jedes unterschiedliche Belastungen auf Die-Bonding-Prozesse ausübt. Werkzeuglieferanten, die Die-Platzierung, Faseranbringung und Inline-optische Metrologie auf einem Chassis vereinen, gewinnen einen Vorsprung in dieser aufkeimenden, aber strategischen Nische.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ultrahochpräzisions-Investitionsbelastung für mittelständische ausgelagerte Halbleitermontage- und Testanbieter | -0.4% | Mittelständische APAC-Anbieter, mit sekundären Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Risiko von Ausbeuteverlusten bei Submikrometer-Ausrichtung | -0.3% | Global, konzentriert in Anlagen für fortschrittliche Verpackung | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für Präzisionskomponenten | -0.2% | Global, mit akuten Engpässen bei Bewegungssteuerungs- und Bildverarbeitungssystemen | Kurzfristig (≤ 2 Jahre) |
| Risiko schneller technologischer Obsoleszenz bei Bonding-Werkzeugen | -0.1% | Frühe Anwender in APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ultrahochpräzisions-Investitionsbelastung für mittelständische ausgelagerte Halbleitermontage- und Testanbieter
Ein Wafer-zu-Wafer-Bonder mit einer Überlagerung unter 500 nm kostet 3–5 Millionen USD gegenüber 1–1,5 Millionen USD für ein ausgereiftes Flip-Chip-Werkzeug, was die Bilanzen bei zweitrangigen Anbietern belastet, die kostensensible Märkte bedienen. Zusätzliche Metrologie- und Reinraum-Upgrades kosten weitere 1–2 Millionen USD, und die Finanzierung durch Regionalbanken kann neun Monate in Anspruch nehmen, was Expansionspläne verzögert. Equipment-as-a-Service-Verträge gleichen die Belastung teilweise aus, sind jedoch mit Volumengarantien verbunden, die kleinere Anbieter nicht immer erfüllen können. Das Ergebnis ist eine wachsende Technologielücke zwischen erstklassigen und mittelständischen ausgelagerten Halbleitermontage- und Testanbietern, die Einnahmen aus fortschrittlicher Verpackung konzentriert und die branchenweite Übernahmegeschwindigkeit begrenzt.
Risiko von Ausbeuteverlusten bei Submikrometer-Ausrichtung
Thermische Drift von 2–3 µm während des Reflows auf organischen Substraten gefährdet die Ausbeute-Garantien von 99,5 %, die Outsourcing-Verträgen zugrunde liegen. Auf maschinellem Lernen basierende Platzierungsmaschinen benötigen Produktionsdaten aus Hunderten von Losen, um prädiktiv zu werden, was frühe Produkthochläufe dem Risiko von Nacharbeit und Ausschuss aussetzt. Verwerfungen von mehr als 100 µm erfordern Echtzeit-Höhenkartierung, die die Zykluszeit um bis zu 15 % verlangsamt. Die daraus resultierende Margenerosion kann aggressive Kapazitätsaufbauten entmutigen und das Wachstum des Marktes für Die-Bonder-Equipment während technologischer Übergänge dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Automatisierung treibt das Volumen, Wafer-Bonding erfasst InnovationenVollautomatische Systeme dominieren Hochvolumen-Logik- und Speicherlinien, da sie Zykluszeiten unter 0,5 s liefern und Vision, Kraftregelung sowie Metrologie integrieren. Die Die Bonder Equipment Marktgröße für vollautomatische Plattformen spiegelt eine tiefe Durchdringung bei großen IDMs und OSATs wider. Halbautomatische Maschinen bedienen Leistungs- und Hochfrequenzgehäuse, die gemischte Werkzeugausstattung erfordern, während manuelle und Prototypenstationen im Bereich Forschung und Entwicklung relevant bleiben. Wafer-zu-Wafer-Bonder, die am schnellsten wachsen, eliminieren Pick-and-Place-Schritte und ermöglichen Verbindungsdichten über 10.000 Verbindungen mm-2, was sie für 3D-Chiplet-Stapel positioniert.
Die Nachfrage nach Maschinen auf Wafer-Ebene steigt, da Halbleiterfabriken 3D-Integrationslinien skalieren, die mehr als 1.000 Wafer pro Monat verarbeiten können. Anbieter bündeln Vakuumhandhabung, CMP-Schnittstellen und Inline-Inspektion, um die Überlagerung über 300-mm-Substrate zu gewährleisten, und differenzieren sich durch Prozesskontrolle statt durch reine Geschwindigkeit. Manuelle Bonder bleiben unverzichtbar für die Photonik, wo eine aktive Ausrichtung mit Live-optischem Feedback erforderlich ist. Halbautomatische Werkzeuge finden eine Nische in Automobilmodulen und balancieren Flexibilität und Kosten.

Nach Bondingtechnologie:
Hybrid-Bonding gewinnt an Dynamik, Flip-Chip hält das VolumenFlip-Chip, einschließlich Kupferpfeiler-Attach, beherrscht den größten Anteil dank seiner Reife und Kompatibilität mit organischen Laminaten. Der Marktanteil für Die-Bonder-Equipment im Flip-Chip-Bereich wird voraussichtlich langsam erodieren, da Hybrid-Bonding nach 2028 hochfährt. Epoxid-Attach bleibt in Verbraucher- und Industriegeräten beliebt, wo Kosten und thermisches Budget die Dichte übertrumpfen, während eutektisches Attach Luft- und Raumfahrt- sowie medizinische Anwendungen sichert, die Hermetizität erfordern.
Der Schwung des Hybrid-Bondings hängt von Speicher-Roadmaps ab, die zu direkten Kupfer-zu-Kupfer-Verbindungen für Bandbreiten über 2 TB s-1 übergehen. Lieferanten entwickeln gemeinsam Bonder und CMP-Schritte, um <5 nm Kupfer-Dishing und <200 nm Überlagerung zu erreichen. Thermokompression bleibt die Brückentechnologie und verdrängt bereits Lötreflow in feinstrukturierten Flip-Chip- und Hochfrequenzmodulen. Im Laufe der Zeit werden Kostenparität und Dichtenanforderungen den Anteil zu Hybrid-Plattformen verlagern und die Marktgröße für Die-Bonder-Equipment für direkte Cu-Cu-Werkzeuge erweitern.
Nach Durchsatzkategorie:
Hochgeschwindigkeitsplattformen dominieren, Präzisionswerkzeuge wachsen schnellerHochgeschwindigkeits-Bonder mit mehr als 60.000 UPH sind die Arbeitspferde der Smartphone- und PC-Prozessormontage, da die Kosten pro Die die Beschaffung bestimmen. Mittelschnelle Systeme balancieren Flexibilität und Auslastung in gemischten Produktlinien. Niedergeschwindigkeits-Hochpräzisions-Bonder mit weniger als 30.000 UPH sind der Wachstumsmotor, angetrieben durch Photonik und mikroelektromechanische Systeme, die mehr Wert auf Ausrichtung als auf Einheiten pro Stunde legen.
Hybride Bewegungsarchitekturen kombinieren nun schnelle Grobpositionierung mit piezobasierten Feinstufen, um sowohl Geschwindigkeit als auch Genauigkeit anzugehen. Werkzeughersteller integrieren Echtzeit-Bildverarbeitung und statistische Prozesskontrolle, um Platzierungsfehler vor dem Bonden zu erkennen und den effektiven Durchsatz zu steigern. Niedergeschwindigkeitsplattformen integrieren aktive optische Ausrichtung und Inline-Metrologie auf einem Rahmen, was Substrattransfers und Kontaminationsrisiken reduziert – ein kritischer Bedarf für gemeinsam verpackte Optik.
Nach Endverbrauchsbranche:
Ausgelagerte Halbleitermontage- und Testanbieter führen, Photonik-Labore beschleunigenAusgelagerte Halbleitermontage- und Testanbieter kaufen fast die Hälfte der Die-Bonder-Einheiten, da fablose Unternehmen Back-End-Aufgaben auslagern, um die Kapitalintensität zu begrenzen. Integrierte Gerätehersteller behalten eigene Linien für strategische oder hochwertige Produkte, insbesondere wenn Überlegungen zu geistigem Eigentum oder Zeit bis zur Markteinführung eine Rolle spielen. Labore innerhalb von Hyperscalern und Telekommunikations-OEMs stellen ein aufstrebendes Segment dar, das Photonik-Genauigkeit über Volumen priorisiert und die Nachfrage nach ultrapräzisen Bondern steigert.
Die Konsolidierung unter ausgelagerten Halbleitermontage- und Testanbietern gibt Großunternehmen die Hebelwirkung, gebündelte Werkzeug-, Software- und Serviceverträge auszuhandeln, was die Preissetzungsmacht für mittelständische Anbieter dämpft. Captive-Montage-Erweiterungen durch führende integrierte Gerätehersteller in den Vereinigten Staaten und Südkorea diversifizieren die geografische Werkzeugnachfrage und stimmen mit staatlichen Subventionsprogrammen überein. Forschungslabore skalieren von manuellen auf halbautomatische Plattformen, wenn Pilotvolumina über 10.000 Module pro Monat wachsen, was eine Nischen-, aber profitable Scheibe der Die-Bonder-Equipment-Branche stimuliert.
Nach Gerätetyp:
Logik dominiert, Photonik gewinnt an DynamikLogik- und Speicherchips absorbieren den Großteil der Werkzeuglieferungen aufgrund des Volumens bei Smartphones, PCs und Rechenzentren. Die Marktgröße für Die-Bonder-Equipment, die mit diesen Geräten verbunden ist, bleibt der Anker für Lieferanten. Photonik-Module, obwohl kleiner in Dollar-Werten, verzeichnen die schnellste Entwicklung, da gemeinsam verpackte Optik von der Pilotphase zur Produktion übergeht. Leistungs- und HF-Bauelemente reiten auf der Welle der Elektrofahrzeuge und 5G und erfordern silbergesintertes Die-Attach und Kupfer-Clip-Bonding. MEMS und Sensoren fügen eine stetige Basisnachfrage hinzu, die sich schrittweise zu Wafer-Level-Paketen verlagert.
Die Photonik-Montage konzentriert sich in Nordamerika und dem asiatisch-pazifischen Raum, nahe Hyperscaler-Rechenzentrumscluster. Leistungsbauelement-Linien konzentrieren sich in der Nähe europäischer und nordamerikanischer Automobilzentren, um Qualifikationsschleifen zu verkürzen. Die MEMS-Fertigung, die Verbraucher- und Automobilsensoren bedient, verteilt sich über globale ausgelagerte Halbleitermontage- und Testnetzwerke und unterstützt eine ausgewogene regionale Werkzeugnachfrage.
Geografische Analyse
Markt für Die-Bonder-Anlagen in APAC, Nordamerika, Europa und dem Nahen Osten
Der asiatisch-pazifische Raum verankert mehr als die Hälfte der weltweiten Kapazität, gestützt durch Taiwans fortschrittliche Gehäusetechnologie, Chinas Lokalisierungsbestrebungen und den Speicherchip-Fußabdruck Südkoreas. Staatliche Förderung in den Vereinigten Staaten treibt mehrere Back-End-Fertigungsstätten voran, die bis 2027 in Betrieb gehen sollen, und steigert die Anlagenlieferungen in Nordamerika. Europa investiert in die Verbindungshalbleiter-Gehäusetechnologie in Deutschland und Frankreich, um die Versorgung für Elektrofahrzeuge und Industrieantriebe zu sichern. Der Nahe Osten entwickelt sich zu einem Greenfield-Investor, der Staatsvermögen in Montageanlagen lenkt, die nach 2028 ihre erste Produktion aufnehmen sollen.
Markt für Die-Bonder-Anlagen in APAC, Amerika und EMEA
Werkzeuglieferanten im asiatisch-pazifischen Raum profitieren von Nähevorteilen, kürzeren Servicezyklen und staatlichen Anreizen, die die lokale Beschaffung subventionieren. Nordamerikanische Käufe tendieren zu hochpräzisen, hochautomatisierten Anlagen, die mit Hybrid-Bonding und Wafer-zu-Wafer-Stapelung kompatibel sind. Die europäische Nachfrage bevorzugt Plattformen, die mit Silber-Sinter- und Kupfer-Clip-Verfahren für Leistungsmodule kompatibel sind. Bestellungen aus dem Nahen Osten legen den Schwerpunkt auf schlüsselfertige Linien, die mit Schulungen gebündelt sind, um den Aufbau des Ökosystems zu beschleunigen. Südamerika und Afrika bleiben Wachstumsmärkte im Frühstadium, beschränkt auf akademische Installationen und Prototypeninstallationen.
Markt für Die-Bonder-Anlagen in APAC und Nordamerika
Kapazitätsverlagerungen wirken sich auf die gesamten Lieferketten aus: Taiwans Expansion allein erfordert mehr als 50 Wafer-zu-Wafer-Bonder, und die Vergaben im Rahmen des US-CHIPS-Gesetzes reservieren Lieferantenkapazitäten Monate im Voraus. Chinesische Anbieter unterbieten die Preise bei ausgereiften Flip-Chip-Anlagen, doch fortschrittliche Ausrüstung stammt nach wie vor hauptsächlich von etablierten globalen Marken. Die Regionalisierung der Halbleiterversorgung veranlasst Anlagenlieferanten, lokale Supportteams, Lager und Aufarbeitungszentren auszubauen, was die Fixkosten erhöht, aber die Ausfallzeiten für Kunden verkürzt.
Wettbewerbslandschaft
Der globale Anteil ist mäßig konzentriert: Die drei größten Hersteller kontrollieren etwa 60 % des Umsatzes, während eine lange Reihe von Nischen- und Regionalunternehmen über Preis und Anpassung konkurriert. Etablierte Unternehmen verteidigen ihren Anteil, indem sie Die-Bonding mit Unterfüllung, Inspektion und Software-Analytik bündeln und so die Wechselkosten erhöhen. Chinesische Herausforderer bieten 30–40 % Preisnachlässe auf Flip-Chip-Maschinen und zwingen etablierte Unternehmen, sich auf Hybrid- und Wafer-Level-Nischen zu konzentrieren, wo proprietäres Know-how wichtiger ist als Hardwarekosten.
Das Technologierennen konzentriert sich auf die Integration von Prozessmodulen, prädiktiver Analytik und Ferndiagnose-Frameworks, die die mittlere Reparaturzeit verkürzen und die Ausbeute optimieren. Patentanmeldungen für Thermokompression, Hybrid-Bonding und dynamische Ausrichtung stiegen nach 2024 stark an, was auf eine erhöhte Forschungs- und Entwicklungsintensität hinweist. Equipment-as-a-Service-Modelle gewinnen bei mittelständischen ausgelagerten Halbleitermontage- und Testanbietern an Dynamik, aber Lieferanten müssen das Vermögen in der Bilanz halten, was die kurzfristigen Margen dämpft. Allianzen zwischen Werkzeug-, chemisch-mechanischen Polier- und Metrologie-Lieferanten beschleunigen schlüsselfertige Lösungen und positionieren Konsortien, um Mehrlinien-Ausschreibungen für zukünftige Hochbandbreitenspeicher- und Chiplet-Kapazitäten zu gewinnen.
Mäßige Konzentration und schneller technologischer Wandel schaffen Raum für Disruptoren. Start-ups, die sich auf aktive Photonik-Ausrichtung oder Wafer-Level-3D-Stapeln konzentrieren, können Brückenköpfe etablieren, bevor Volllinien-Etablierte ihre Funktionen replizieren. Inzwischen finalisieren Normungsgremien Überlagerungs-, Hohlraum- und Thermalbudget-Spezifikationen für Hybrid- und Photonik-Bonding, was wahrscheinlich Qualifikationshürden kristallisiert, die frühen Anwendern mit nachgewiesener Konformität zugutekommen.
Marktführer für Die-Bonder-Equipment
-
ASMPT Ltd.
-
Kulicke and Soffa Industries Inc.
-
BE Semiconductor Industries N.V.
-
Hanmi Semiconductor Co., Ltd.
-
Palomar Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Die Bonder Equipment Markt Unternehmen in diesem Bericht
- ASMPT Ltd.
- Kulicke and Soffa Industries Inc.
- BE Semiconductor Industries N.V.
- Hanmi Semiconductor Co., Ltd.
- Palomar Technologies Inc.
- SHINKAWA Ltd.
- Panasonic Holdings Corp. (Factory Solutions)
- SUSS MicroTec SE
- Toray Engineering Co., Ltd.
- TOWA Corporation
- West-Bond Inc.
- MRSI Systems (Mycronic AB)
- Finetech GmbH & Co. KG
- Canon Machinery Inc.
- DIAS Automation (Shenzhen) Co., Ltd.
- F&K Delvotec Bondtechnik GmbH
- Tresky AG
- Hybond Inc.
- Integra Technologies LLC
- EV Group (EVG)
Neueste Industrielle Entwicklungen in Die Bonder Equipment Markt
- März 2026: ASMPT stellte die AD830-Hybrid-Bonding-Plattform mit einer Überlagerungsgenauigkeit unter 200 nm vor, die auf HBM-Generation 5 und Chiplet-Integration ausgerichtet ist.
- Januar 2026: Kulicke and Soffa Industries erweiterte sein Forschungs- und Entwicklungszentrum in Singapur um 50 Ingenieure, um das Photonik-Bonding für Hyperscaler-Pilotlinien zu automatisieren.
- Dezember 2025: Amkor Technology schloss eine fortschrittliche Verpackungsanlage im Wert von 2 Milliarden USD in Arizona ab, die Wafer-zu-Wafer- und Hybrid-Bonding-Linien umfasst und für die Inbetriebnahme Mitte 2026 vorgesehen ist.
- November 2025: Besi und Applied Materials lieferten einen gemeinsamen Hybrid-Bonding- und CMP-Prozess, der <5 nm Kupfer-Dishing erreicht, mit geplanten kommerziellen Lieferungen für 2027.
Globaler Berichtsumfang für den Markt für Die-Bonder-Equipment
Der Bericht zum Markt für Die-Bonder-Equipment ist segmentiert nach Gerätetyp (vollautomatische Die-Bonder, halbautomatische Die-Bonder, manuelle/Prototyp-Bonder, Wafer-zu-Wafer-Bonder), Bondingtechnologie (Epoxid-/Klebstoff-Die-Attach, eutektisches Die-Attach, Flip-Chip, Thermokompression und Thermosonic, hybrides und direktes Cu-Cu-Bonding), Durchsatzkategorie (mehr als 60.000 UPH, 30.000–60.000 UPH, unter 30.000 UPH), Endverbrauchsbranche (integrierte Gerätehersteller, ausgelagerte Halbleitermontage und -test, Forschungs- und Prototyp-Labore), Gerätetyp (Logik- und Speicher-IC, Leistungs- und HF-Bauelemente, Photonik/optische Transceiver, MEMS und Sensoren) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vollautomatische Die-Bonder |
| Halbautomatische Die-Bonder |
| Manuelle/Prototyp-Bonder |
| Wafer-zu-Wafer-Bonder |
| Epoxid-/Klebstoff-Die-Attach |
| Eutektisches Die-Attach |
| Flip-Chip (C4/Cu-Pfeiler) |
| Thermokompression und Thermosonic |
| Hybrides und direktes Cu-Cu-Bonding |
| Mehr als 60.000 UPH (Hochgeschwindigkeit) |
| 30.000–60.000 UPH (Mittelgeschwindigkeit) |
| Unter 30.000 UPH (Niedriggeschwindigkeit/Hochpräzision) |
| Integrierte Gerätehersteller (IDMs) |
| Ausgelagerte Halbleitermontage und -test (OSATs) |
| Forschungs- und Prototyp-Labore |
| Logik- und Speicher-IC |
| Leistungs- und HF-Bauelemente (SiC, GaN) |
| Photonik/optische Transceiver |
| MEMS und Sensoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Gerätetyp | Vollautomatische Die-Bonder | |
| Halbautomatische Die-Bonder | ||
| Manuelle/Prototyp-Bonder | ||
| Wafer-zu-Wafer-Bonder | ||
| Nach Bondingtechnologie | Epoxid-/Klebstoff-Die-Attach | |
| Eutektisches Die-Attach | ||
| Flip-Chip (C4/Cu-Pfeiler) | ||
| Thermokompression und Thermosonic | ||
| Hybrides und direktes Cu-Cu-Bonding | ||
| Nach Durchsatzkategorie (Einheiten pro Stunde) | Mehr als 60.000 UPH (Hochgeschwindigkeit) | |
| 30.000–60.000 UPH (Mittelgeschwindigkeit) | ||
| Unter 30.000 UPH (Niedriggeschwindigkeit/Hochpräzision) | ||
| Nach Endverbrauchsbranche | Integrierte Gerätehersteller (IDMs) | |
| Ausgelagerte Halbleitermontage und -test (OSATs) | ||
| Forschungs- und Prototyp-Labore | ||
| Logik- und Speicher-IC | ||
| Leistungs- und HF-Bauelemente (SiC, GaN) | ||
| Photonik/optische Transceiver | ||
| MEMS und Sensoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Die-Bonder-Equipment im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 1,21 Milliarden USD erreichen.
Welche Bondingtechnologie wird bis 2031 voraussichtlich am schnellsten wachsen?
Hybride und direkte Kupfer-zu-Kupfer-Bonding-Plattformen werden voraussichtlich eine CAGR von 4,14 % verzeichnen.
Warum gewinnen Wafer-zu-Wafer-Bonder an Dynamik?
Sie ermöglichen hochdichtes 3D-Stapeln für Chiplets und Hochbandbreitenspeicher, eliminieren Pick-and-Place-Schritte und steigern die Ausbeute.
Wie werden Elektrofahrzeuge die Geräteanforderungen beeinflussen?
Siliziumkarbid-Leistungsbauelemente in Wechselrichtern für Elektrofahrzeuge erfordern silbergesintertes Attach, was Upgrades auf Bonder mit präziser Kraft- und Temperatursteuerung antreibt.
Welche Region hat derzeit den größten Anteil an Die-Bonder-Equipment-Lieferungen?
Der asiatisch-pazifische Raum hält etwa 55,88 % des globalen Umsatzes aufgrund konzentrierter fortschrittlicher Verpackungskapazität.
Welches Lieferkettenrisiko beeinträchtigt die Ausbeuten beim Submikrometer-Bonding?
Thermische Drift während des Reflows kann die Pad-Ausrichtung um bis zu 3 µm verschieben und den Erstdurchlauf-Ausbeute-Richtwert von 99,5 % gefährden.