
Tamanho e Participação do Mercado de CRO de Dermatologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
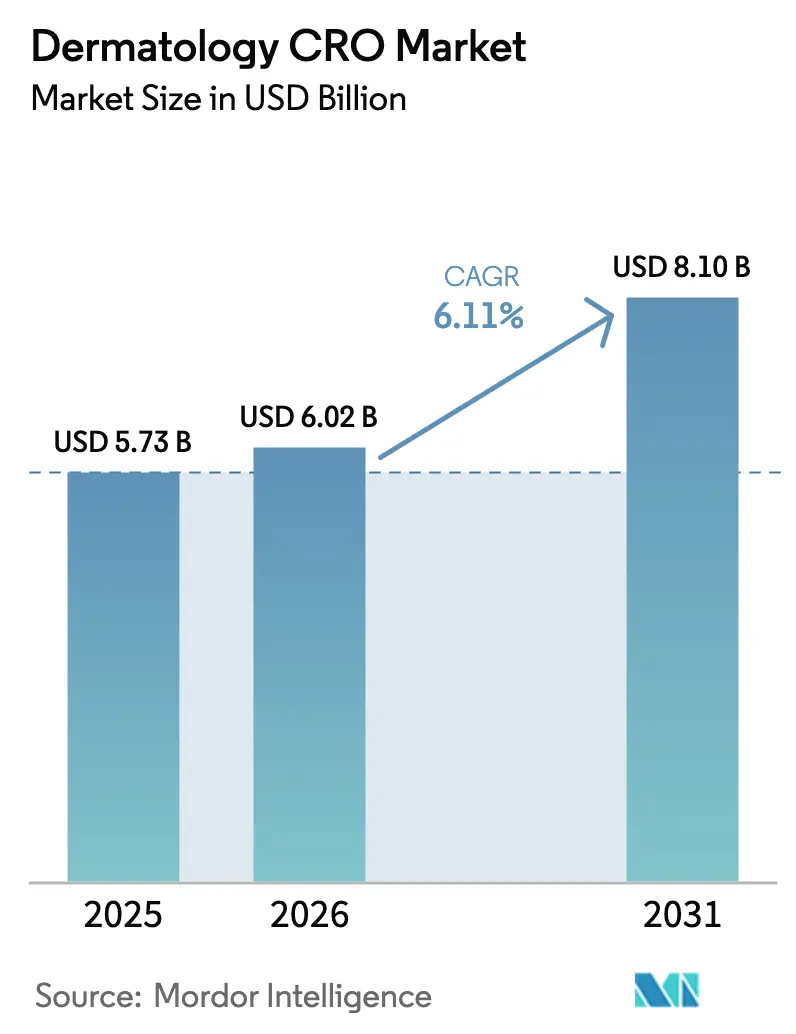
| Tamanho do Mercado (2026) | 6.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.10 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
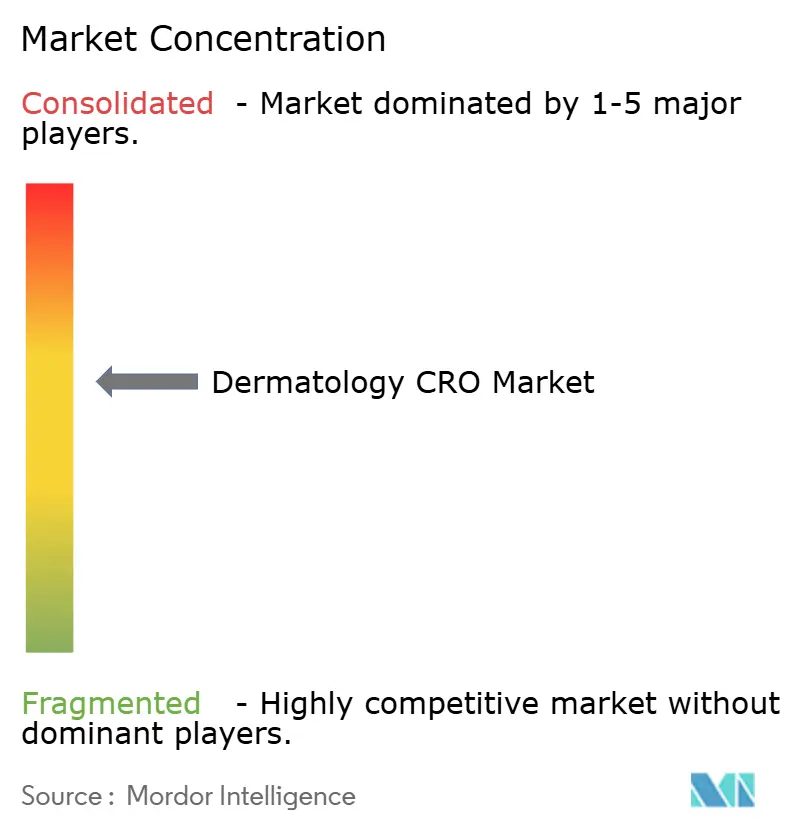
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CRO de Dermatologia por Mordor Intelligence
O tamanho do Mercado de CRO de Dermatologia está projetado para expandir de USD 5,73 bilhões em 2025 e USD 6,02 bilhões em 2026 para USD 8,10 bilhões até 2031, registrando um CAGR de 6,11% entre 2026 e 2031.
A mudança dos pipelines de patrocinadores em direção a biológicos que visam doenças inflamatórias crônicas, juntamente com o surgimento de plataformas de edição genética para genodermatoses raras, está aumentando a demanda por expertise em pesquisa contratada em áreas terapêuticas. Os investidores estão financiando empreendimentos de dermatologia em estágio inicial em níveis recordes, e essas empresas rotineiramente terceirizam mais de 80% das operações clínicas para preservar capital para o aumento da escala de fabricação. Os reguladores em ambos os lados do Atlântico agora permitem desenhos adaptativos e descentralizados que encurtam os prazos e reduzem os custos por paciente, incentivando os patrocinadores a priorizar a velocidade de chegada ao mercado em detrimento da contenção de custos. Enquanto isso, as CROs capazes de combinar imagens de lesões baseadas em IA com análise de dados em tempo real capturam preços premium em estudos de Fase II e estudos pivotais.
Principais Conclusões do Relatório
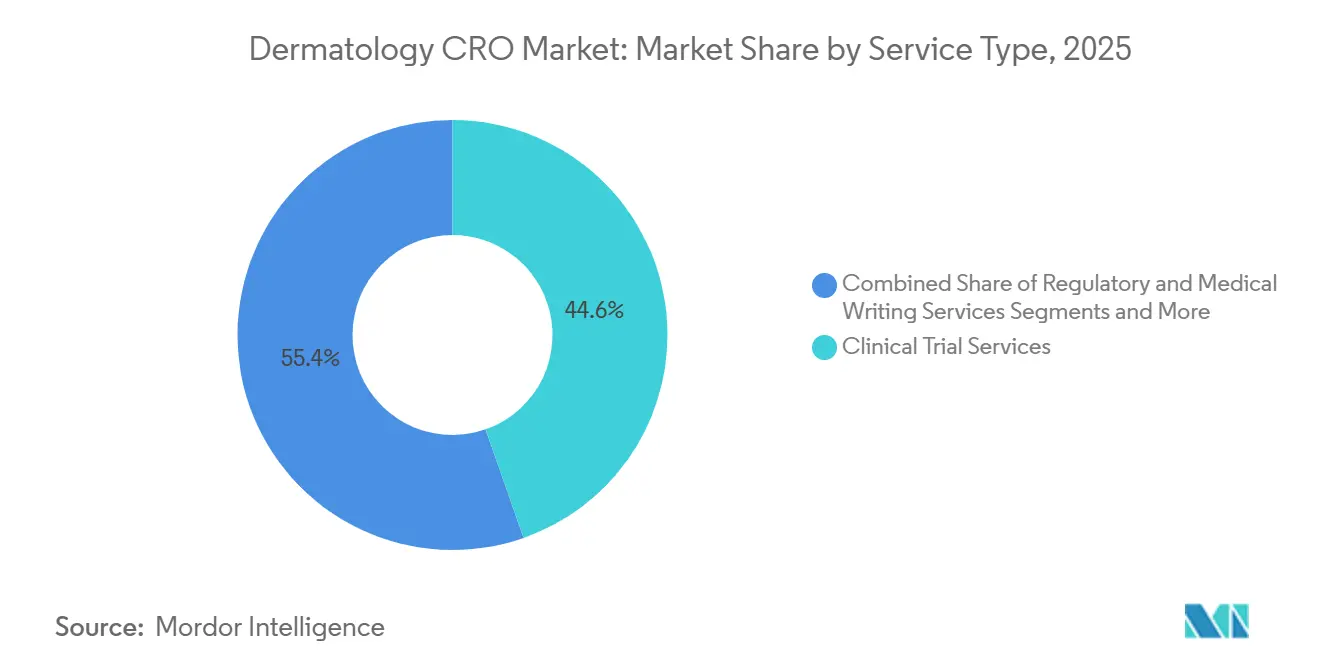
- Por tipo de serviço, os Serviços de Ensaios Clínicos detinham a participação líder de 44,63% do mercado de CRO de dermatologia em 2025, enquanto Gestão de Dados e Bioestatística está projetada para crescer mais rapidamente a um CAGR de 10,35% até 2031.
- Por fase, a Fase II comandou 36,13% da participação do mercado de CRO de dermatologia em 2025, enquanto a Fase I está prevista para registrar o CAGR mais rápido de 9,74% no período 2026-2031.
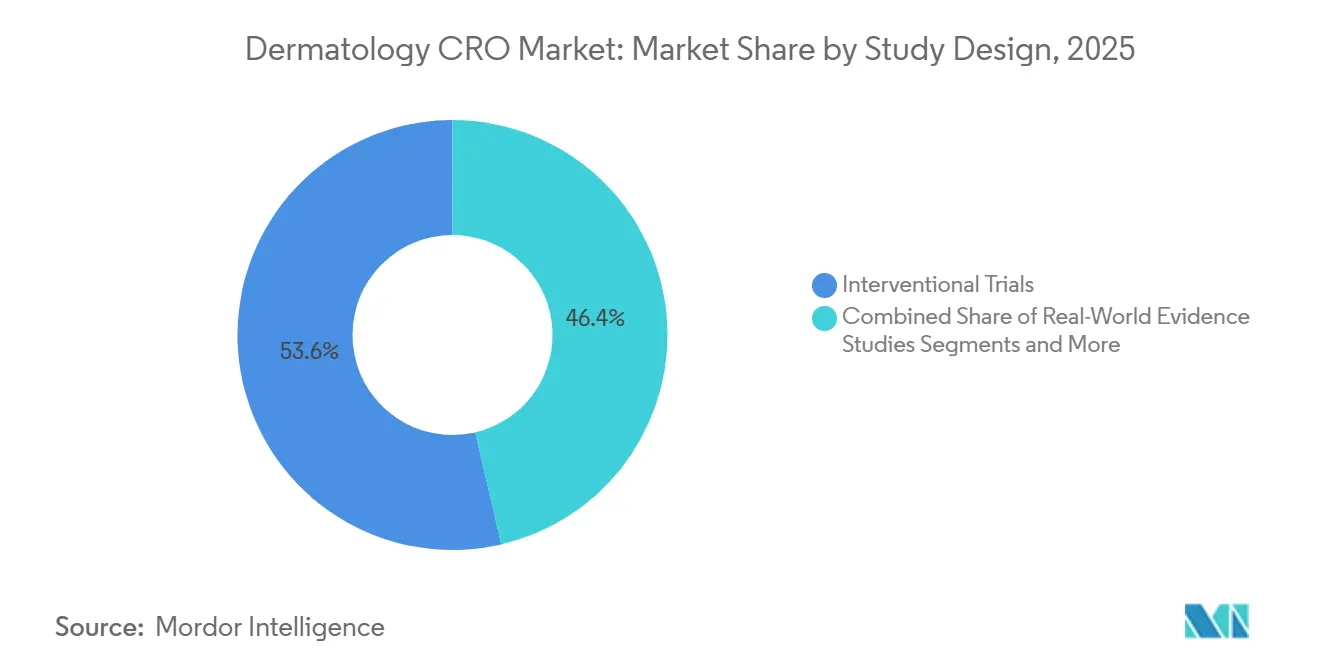
- Por desenho do estudo, os ensaios intervencionistas representaram 53,64% da participação do mercado de CRO de dermatologia em 2025, enquanto os ensaios in silico/digitais devem avançar a um CAGR de 10,53% até 2031.
- Por tipo de patrocinador, as empresas farmacêuticas lideraram com uma participação de 61,75% do mercado de CRO de dermatologia em 2025, enquanto as empresas de biotecnologia estão definidas para expandir a um CAGR de 9,43% até 2031.
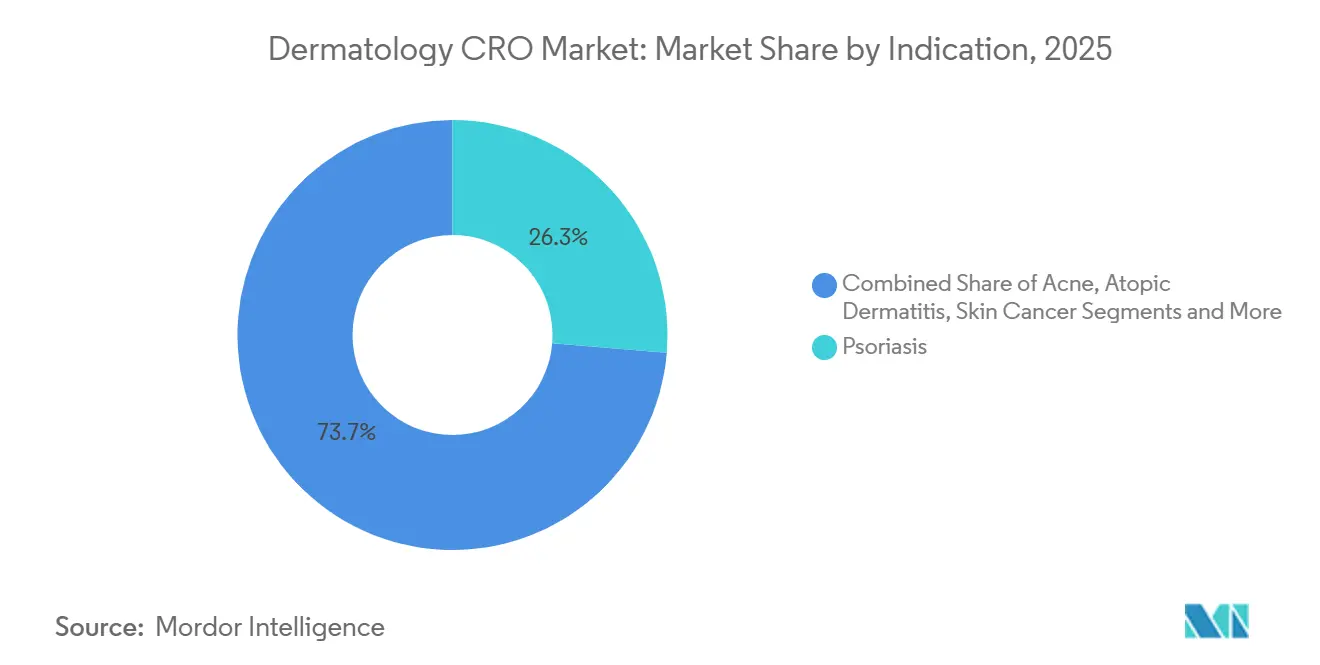
- Por indicação, a psoríase reteve a maior fatia de 26,31% do tamanho do mercado de CRO de dermatologia em 2025, enquanto os distúrbios dermatológicos raros estão projetados para registrar o CAGR mais alto de 8,24% até 2031.
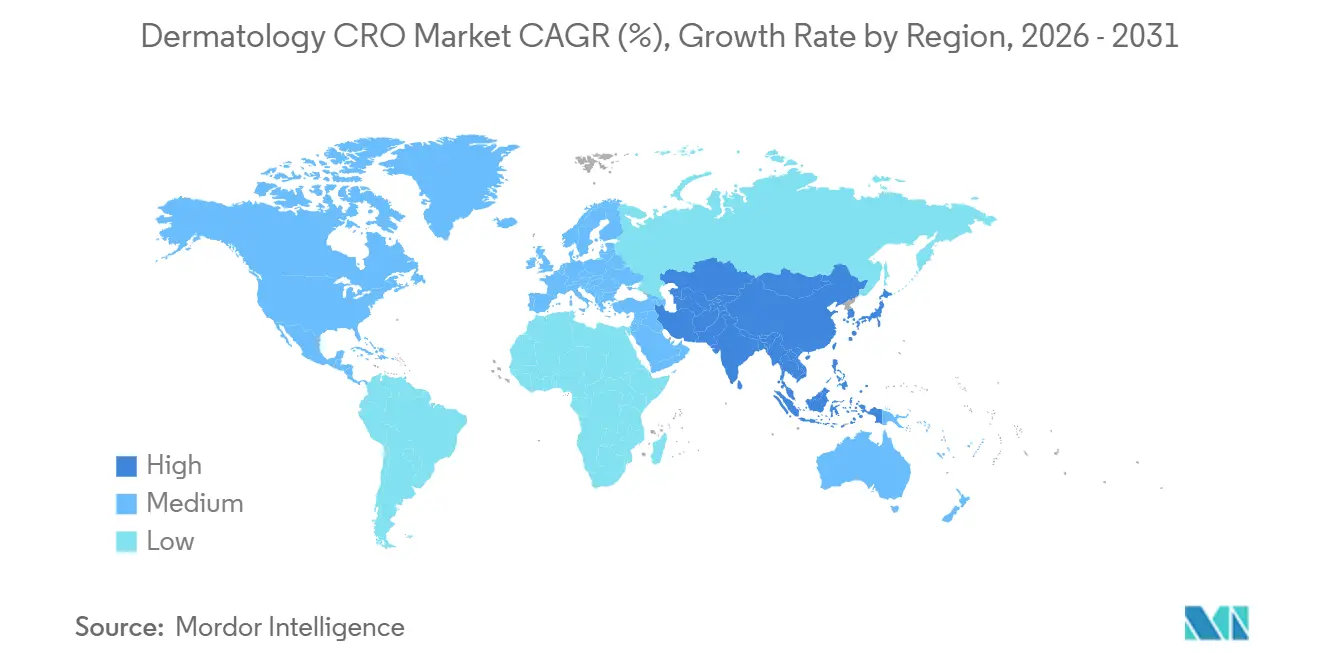
- Por geografia, a América do Norte dominou com 39,42% da participação do mercado de CRO de dermatologia em 2025, enquanto a Ásia-Pacífico está posicionada para entregar o CAGR mais forte de 8,46% no período 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Doenças Cutâneas Crônicas | +1.2% | Global, mais elevada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento do Investimento em P&D por Empresas Farmacêuticas e de Biotecnologia Focadas em Dermatologia | +1.5% | América do Norte, Europa, polos emergentes da APAC | Médio prazo (2-4 anos) |
| Aceleração da Terceirização de Patrocinadores para CROs Especializadas em Dermatologia | +1.8% | América do Norte, Europa, mercados centrais da APAC | Curto prazo (≤ 2 anos) |
| Apoio Regulatório para Vias Adaptativas e Aceleradas | +0.7% | América do Norte, UE, extensão para APAC | Médio prazo (2-4 anos) |
| Ensaios Descentralizados/Virtuais Habilitados por Imagens de IA | +1.0% | Adoção mais rápida na América do Norte, UE selecionada | Médio prazo (2-4 anos) |
| Demanda Emergente por Biomarcadores de Danos ao DNA Induzidos por UV | +0.4% | Tração inicial na América do Norte, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Terceirização de Patrocinadores para CROs Especializadas em Dermatologia
Os patrocinadores estão migrando de fornecedores generalistas para CROs de nicho que treinam investigadores em pontuação PASI, EASI e Avaliação Global do Investigador. Os acordos de serviços funcionais incorporam funcionários de CRO nas equipes dos patrocinadores, permitindo supervisão mais rigorosa enquanto transferem tarefas de monitoramento e reconciliação. A variabilidade dos desfechos pode inflar os tamanhos das amostras em até 30% se os avaliadores não tiverem certificação, portanto os patrocinadores pagam prêmios — muitas vezes superiores a USD 15 milhões para estudos pivotais globais — a parceiros que garantem adjudicação centralizada de imagens. O padrão é mais forte em programas de Fase II de psoríase e dermatite atópica e está se espalhando pela Ásia-Pacífico à medida que empresas ocidentais navegam pelos requisitos do Centro de Avaliação de Medicamentos da China e pelos requisitos de sensibilidade étnica do Japão. CROs de nicho que possuem módulos de treinamento proprietários continuam a ganhar contratos mesmo quando a concorrência de preços se intensifica.
Crescimento do Investimento em P&D por Empresas Farmacêuticas e de Biotecnologia Focadas em Dermatologia
Os gastos em P&D em dermatologia pelas dez maiores empresas farmacêuticas aumentaram de USD 8 bilhões em 2021 para USD 11 bilhões em 2025, à medida que os pipelines se diversificaram em direção às vias IL-13, IL-17 e IL-23. O financiamento de capital de risco ultrapassou USD 2,3 bilhões em 2024, canalizando capital para start-ups de terapia gênica e interferência por RNA. Com recursos internos limitados, essas empresas mais jovens terceirizam 80–90% do trabalho clínico, impulsionando o mercado global de CRO de dermatologia. As recentes aprovações da FDA para deucravacitinibe e lebrikizumabe validaram novos mecanismos, reforçando o apetite dos patrocinadores por ativos adicionais em dermatologia.
Ensaios de Dermatologia Descentralizados/Virtuais Habilitados por Imagens Baseadas em IA
A orientação da FDA de 2023 sobre ensaios descentralizados permite fotografia remota de lesões, desde que os patrocinadores validem a qualidade das imagens.[1]Divisão de Informações sobre Medicamentos, "Orientação sobre Ensaios Clínicos Descentralizados", Administração de Alimentos e Medicamentos dos Estados Unidos, fda.gov Até 2025, cerca de 30% dos estudos de Fase II utilizaram telessaúde ou aplicativos de smartphone para pelo menos um desfecho. Os sistemas Canfield Scientific com módulos de aprendizado de máquina aparecem em 40% dos ensaios norte-americanos, enquanto plataformas em conformidade com o GDPR dominam na Europa. Classificadores de IA treinados em mais de 100.000 imagens agora correspondem à confiabilidade entre avaliadores de dermatologistas, reduzindo os custos por paciente em USD 1.200 e encurtando os prazos de recrutamento em até 25%. Os patrocinadores permanecem cautelosos quanto a grupos de controle totalmente virtuais fora dos Estados Unidos, mas os modelos híbridos estão caminhando para a adoção generalizada.
Apoio Regulatório para Vias de Ensaios Adaptativos e Acelerados
A orientação de dermatologia da FDA de dezembro de 2024 permite análises intermediárias predefinidas para ajustar o tamanho da amostra ou eliminar grupos ineficazes.[2]Gabinete do Comissário, "Orientação sobre Ensaios Clínicos de Desenho Adaptativo para Medicamentos e Produtos Biológicos para a Indústria", Administração de Alimentos e Medicamentos dos Estados Unidos, fda.gov A Agência Europeia de Medicamentos harmonizou as estruturas de desfechos no início de 2025, reconhecendo os resultados relatados pelos pacientes, como o POEM, como medidas co-primárias. As designações de terapia inovadora para medicamentos para doenças de pele aumentaram de oito em 2022 para quatorze em 2024.[3]Comitê de Medicamentos para Uso Humano, "Diretriz sobre Desfechos Harmonizados em Dermatologia", Agência Europeia de Medicamentos, ema.europa.eu Estatísticos bayesianos e redatores regulatórios especializados em medicamentos órfãos são agora necessidades essenciais de pessoal para CROs que buscam programas de doenças raras. Em conjunto, essas mudanças de política encurtam os prazos pivotais em até seis meses e reduzem as emendas de protocolo entre fronteiras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Complexidade de Desfechos Subjetivos | -0.8% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Investigadores e Gargalos de Recrutamento | -0.6% | Global, grave na APAC e mercados emergentes | Médio prazo (2-4 anos) |
| Preocupações com Integridade de Dados na Avaliação por IA | -0.3% | Escrutínio regulatório mais elevado na América do Norte e UE | Médio prazo (2-4 anos) |
| Pressão sobre Margens de Plataformas Digitais Internas | -0.5% | Concentrado entre os 10 maiores patrocinadores farmacêuticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Complexidade dos Ensaios de Dermatologia Devido a Desfechos Subjetivos
Os custos por paciente são 25–35% mais altos do que estudos de oncologia ou cardiologia de tamanho comparável porque a pontuação PASI e EASI requer avaliadores certificados, documentação fotográfica e revisão centralizada. Um ensaio de Fase III de psoríase com 600 pacientes pode ultrapassar USD 40 milhões, com USD 8 milhões alocados para atividades específicas de desfechos. Para compensar a variabilidade entre avaliadores de até 30%, os patrocinadores rotineiramente superrecrutam em 10–20%. A FDA agora insiste em estudos de confiabilidade antes do início pivotal, acrescentando nove meses ao desenvolvimento. Empresas de biotecnologia menores às vezes reduzem o escopo geográfico ou atrasam os lançamentos, moderando o crescimento de curto prazo no mercado global de CRO de dermatologia.
Escassez de Investigadores e Gargalos de Recrutamento de Pacientes
A participação global de dermatologistas em pesquisas clínicas está crescendo apenas 3% ao ano, ficando atrás do aumento anual de 8% nos inícios de ensaios. Os Estados Unidos contam com menos de 1.500 investigadores principais em dermatologia de um total de 12.000 dermatologistas em exercício. A prevalência de doenças raras abaixo de 1 em 50.000 exige recrutamento em múltiplos países, frequentemente envolvendo registros de grupos de defesa. Os obstáculos na Ásia-Pacífico incluem o credenciamento hospitalar da China e as regulamentações estaduais fragmentadas da Índia. CROs que constroem redes antecipadamente e utilizam registros eletrônicos de saúde para localização de pacientes acrescentam 10–15% aos orçamentos, mas esses esforços permanecem essenciais para manter os prazos no caminho certo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Ensaios Clínicos Mantêm a Liderança Enquanto a Análise Ganha ImpulsoOs Serviços de Ensaios Clínicos representaram 44,63% da participação do mercado global de CRO de dermatologia em 2025 e permanecem centrais porque os patrocinadores precisam de desenvolvimento de protocolo completo, monitoramento e relatórios de segurança. A demanda é especialmente intensa em estudos de Fase II de psoríase, onde a determinação rápida de dose é crítica. Gestão de Dados e Bioestatística, no entanto, é o segmento de crescimento mais rápido, projetado para registrar um CAGR de 10,35% até 2031, à medida que os patrocinadores buscam painéis em tempo real e pontuação assistida por IA. O tamanho do mercado global de CRO de dermatologia para análise cresceu à medida que as CROs integram a captura eletrônica de dados com classificadores de lesões, reduzindo os ciclos de adjudicação para dias. Serviços secundários como Redação Regulatória e Médica comandam taxas premium para dossiês de medicamentos órfãos, enquanto o Monitoramento Pós-Mercado ganha relevância à medida que as aprovações aceleradas de biológicos vêm com compromissos de segurança de longo prazo.
Fluxos de receita menores, mas essenciais, emergem de testes pré-clínicos de formulações tópicas e auditorias de Qualidade e Conformidade. Três cartas de advertência da FDA em 2024 citaram verificação inadequada de documentos-fonte, incentivando os patrocinadores a contratar CROs que oferecem equipes de auditoria independentes. A concorrência se intensifica em torno da prontidão para ensaios descentralizados; fornecedores que integram telemedicina ao monitoramento padrão atraem margens mais altas do que aqueles que fornecem apenas supervisão de sites padronizada.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Fase:
Prova de Conceito Domina, mas Primeiros Estudos em Humanos Avançam RapidamenteA Fase II comandou 36,13% da receita em 2025, refletindo seu papel no estabelecimento de desfechos de biópsia, imagem ou biomarcadores antes que os patrocinadores se comprometam com programas de Fase III de USD 100 milhões. Os desenhos adaptativos estão reduzindo os tamanhos das coortes, mas a Fase II permanece o principal motor para psoríase, dermatite atópica e ativos emergentes de IL-17. O tamanho do mercado global de CRO de dermatologia vinculado à Fase I está acelerando a um CAGR de 9,74% à medida que agentes de edição genética e interferência por RNA tópica entram na clínica. Essas novas modalidades exigem laboratórios de segurança únicos e amostragem farmacodinâmica, abrindo nichos para CROs que operam unidades de leucaférese ou instalações de biópsia de pele em conformidade com as Boas Práticas de Fabricação.
O crescimento da Fase III é mais estável porque os patrocinadores exploram análises intermediárias para consolidar o posicionamento comercial com menos pacientes. Os registros de Fase IV, embora menores em valor contratual, garantem receita estável à medida que os reguladores esperam acompanhamento de segurança no mundo real para imunomoduladores sistêmicos. CROs que detêm bancos de dados de sinistros e vínculos com registros eletrônicos de saúde atraem uma parcela desproporcional desses estudos pós-aprovação.
Por Desenho do Estudo:
Intervencionista Permanece Dominante Enquanto Modelos In Silico Ganham a Atenção dos ReguladoresOs estudos intervencionistas representaram 53,64% da participação do mercado global de CRO de dermatologia em 2025 porque os ensaios controlados randomizados permanecem indispensáveis para a expansão de rótulos. Os patrocinadores projetam estudos com controle ativo para evitar preocupações éticas com a exposição a placebo em condições crônicas. Os estudos observacionais atendem às necessidades de evidências dos pagadores, especialmente em mercados onde a efetividade comparativa molda o reembolso. Os programas de evidências do mundo real florescem sob a orientação da FDA de 2024, que permite alterações de rótulo usando dados de registro estruturados se critérios predefinidos forem atendidos.
Os ensaios in silico estão projetados para registrar um CAGR de 10,53%, auxiliados por grupos comparadores virtuais que podem reduzir o recrutamento de placebo em 40%. O primeiro controle in silico aprovado pela FDA para psoríase em 2025 estabeleceu um precedente. Embora esses desenhos sejam atualmente limitados às fases iniciais, os patrocinadores apreciam a economia de seis meses no prazo. CROs capazes de gerar grupos sintéticos a partir de conjuntos de dados históricos se posicionam para contratos premium assim que os reguladores ampliem a aplicabilidade.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Patrocinador:
Grandes Farmacêuticas Ainda Controlam os Orçamentos, mas o Capital de Biotecnologia Impulsiona o CrescimentoAs empresas farmacêuticas detinham 61,75% da participação do mercado global de CRO de dermatologia em 2025, dependendo de parceiros de serviço completo para executar ensaios globais de Fase III que sustentam franquias biológicas de bilhões de dólares. Elas enfatizam a eficácia frente a frente versus agentes legados e exigem monitoramento robusto de segurança para diferenciar os mais novos inibidores de IL-23 ou JAK. As empresas de biotecnologia, apesar de orçamentos menores, são o motor de crescimento de volume com uma perspectiva de CAGR de 9,43% até 2031. Start-ups apoiadas por capital de risco terceirizam quase todas as operações, valorizando serviços flexíveis e modulares em vez de contratos monolíticos. Os patrocinadores de dispositivos médicos e estéticos contribuem com vantagem incremental por meio de ensaios de sistemas de resurfacing a laser e adesivos transdérmicos.
Investigadores acadêmicos frequentemente atuam como co-patrocinadores, especialmente em programas de doenças raras onde os registros de pacientes residem em hospitais universitários. As parcerias público-privadas ampliam ainda mais o mercado global de CRO de dermatologia à medida que os governos financiam pesquisas translacionais sobre danos ao DNA induzidos por ultravioleta e biomarcadores de fotoenvelhecimento.
Por Indicação:
Psoríase Domina a Receita, mas Condições Raras Impulsionam o MomentumA psoríase gerou 26,31% da receita em 2025, alinhando-se com sua prevalência global de 125 milhões de pacientes e robusto reembolso de biológicos. Os patrocinadores frequentemente terceirizam grandes ensaios confirmatórios comparando velocidade de início, conveniência de dosagem ou durabilidade. A dermatite atópica é o segundo maior segmento, impulsionada por inibidores de JAK e agentes tópicos de PDE4. Os estudos de acne permanecem contratos menores porque muitos produtos são genéricos ou de natureza cosmética.
Os distúrbios dermatológicos raros, embora atualmente representem uma pequena fatia, estão previstos para registrar um CAGR de 8,24% à medida que terapias baseadas em CRISPR e de substituição gênica obtêm designações de medicamentos órfãos. O tamanho do mercado global de CRO de dermatologia vinculado a ensaios ultra-órfãos se beneficia de revisões aceleradas da FDA e sete anos de exclusividade que justificam preços premium de CRO. Os estudos de câncer de pele, especialmente para tratamentos tópicos de carcinoma basocelular, acrescentam imagens especializadas e desfechos de recorrência, criando outro nicho para diferenciação de CRO.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de CRO em Dermatologia na América do Norte
A América do Norte capturou 39,42% da participação global no mercado de CRO em dermatologia em 2025, pois os Estados Unidos concentram sedes de patrocinadores, redes de investigadores e incentivos da FDA que aceleram as aprovações. Os custos por paciente permanecem os mais elevados, mas os patrocinadores aceitam o prêmio, uma vez que os dados norte-americanos fundamentam as negociações com pagadores. Canadá e México expandem-se de forma constante como centros de recrutamento multiétnico, reduzindo os orçamentos gerais dos estudos em até 30%.
Mercado de CRO em Dermatologia na Europa
A Europa, com Alemanha, França e Reino Unido liderando os volumes, beneficia-se de processos harmonizados da EMA e de registros eletrônicos de saúde amplamente difundidos que facilitam o recrutamento. A harmonização de desfechos da EMA em 2025 reduziu as emendas de protocolo transfronteiriças em dois meses, diminuindo os custos diretos. Mercados do sul, como Itália e Espanha, atraem agora ensaios clínicos em dermatologia com gastos por paciente 25% menores, preservando a qualidade dos investigadores.
Mercado de CRO em Dermatologia na APAC
A Ásia-Pacífico está projetada para registrar o CAGR mais rápido, de 8,46%, até 2031. A China comprimiu as aprovações de ensaios clínicos para nove meses até 2025, e a revisão de preços do Japão recompensa medicamentos dermatológicos de primeira classe, estimulando o interesse dos patrocinadores. A Índia oferece economias de custo de 50 a 60%, mas enfrenta escassez de investigadores e fragmentação regulatória em nível estadual. Austrália e Coreia do Sul, embora com volumes menores, oferecem ciclos rápidos de revisão ética que atraem estudos de terapia gênica em fase inicial.
Mercado de CRO em Dermatologia no Oriente Médio, África e América do Sul
O Oriente Médio & África e a América do Sul contribuem atualmente com receitas modestas, mas atraem protocolos de doenças raras onde existem agrupamentos de pacientes. A Arábia Saudita e os Emirados Árabes Unidos investem em centros de pesquisa como parte da diversificação econômica, enquanto Brasil e Argentina atraem patrocinadores com taxas de monitoramento 20% menores, apesar de prazos de aprovação mais longos.

Panorama regulatório
O trabalho global de CROs em dermatologia é moldado pelas Boas Práticas Clínicas do ICH e pelas normas específicas de cada região sobre ensaios clínicos, que influenciam o desenho dos estudos, o tratamento de dados e as expectativas de submissão nos Estados Unidos, na Europa e na Ásia-Pacífico. A norma ICH E6(R3) entrou em vigor nos Estados Unidos em 8 de setembro de 2025 e no Canadá em 1 de abril de 2026, reforçando a gestão de qualidade baseada em risco e atualizando as expectativas para operações modernas de ensaios, enquanto o Anexo 2, referente a desenhos não tradicionais e descentralizados, continua em processo de finalização. Na Europa, o Regulamento de Ensaios Clínicos da UE e o uso do CTIS afetam o início de estudos multinacionais e as práticas de documentação, mas a divergência contínua entre FDA, EMA, NMPA, PMDA e CDSCO quanto às expectativas de dados locais e aos processos de submissão mantém os programas de dermatologia multirregionais dependentes de uma estratégia regulatória sólida e de execução específica por país.
Diretrizes específicas de dermatologia e pontos de revisão regulatória também influenciam o escopo, a alocação de recursos e os cronogramas das CROs. As reuniões de Final da Fase 2 com a FDA continuam centrais para consolidar os desenhos da Fase III e os requisitos pediátricos sob o PREA, o que pode afetar o monitoramento, o treinamento de desfechos e os planos estatísticos entregues pelas CROs. Em julho de 2026, a FDA emitiu diretriz final para ANDAs relativos a corticosteroides dermatológicos tópicos, especificando uma abordagem farmacodinâmica in vivo para bioequivalência, esclarecendo as expectativas para desenvolvedores de genéricos e aumentando o valor das capacidades das CROs que combinam operações de farmacologia clínica com execução padronizada de desfechos.
Análise da cadeia de valor
A cadeia de valor das CROs em dermatologia começa com os patrocinadores, incluindo empresas farmacêuticas e de biotecnologia, que definem a estratégia de desenvolvimento e os desfechos. Seguem-se o desenho de protocolo e a análise de viabilidade, depois a seleção de centros e o início regulatório, que pode abranger múltiplas autoridades com diferentes exigências de dados locais e submissão. A execução operacional está centrada em redes especializadas de investigadores e avaliadores certificados para PASI, EASI e outros padrões de avaliação visual, apoiados por treinamento de avaliadores, revisão centralizada de imagens e sistemas eClinical que capturam e verificam a qualidade das imagens de lesões e dos resultados relatados pelos pacientes. Para produtos biológicos e outros produtos sensíveis à temperatura, a logística de suprimento clínico, incluindo distribuição em cadeia de frio e responsabilização, ocorre em paralelo à gestão de segurança, farmacovigilância e testes bioanalíticos, quando aplicável.
As atividades a jusante incluem gestão de dados, bioestatística, redação médica e suporte à submissão, seguidas de monitoramento pós-comercialização e geração de evidências do mundo real para atender aos requisitos de segurança e eficácia a longo prazo. O mix de serviços está migrando de uma supervisão fragmentada de fornecedores para modelos integrados e de ponta a ponta (incluindo acordos FSP) que combinam operações clínicas com funções de dados e segurança. Nessa cadeia, a diferenciação das CROs depende cada vez mais da confiabilidade dos desfechos subjetivos, do acesso a centros especializados em dermatologia (incluindo centros acadêmicos) e da capacidade de operacionalizar desenhos descentralizados ou híbridos sem comprometer a integridade dos dados.
Cenário Competitivo
A concorrência é de moderada a alta. As empresas aproveitam redes globais de investigadores, software proprietário de imagens e profundidade em assuntos regulatórios para garantir grandes contratos de Fase III. Especialistas de médio porte, como TFS HealthScience e Dermatology Contract Research Inc., focam em doenças raras e treinamento de investigadores, permitindo taxas premium apesar de uma escala menor. Os modelos de serviços funcionais permitem que os patrocinadores combinem monitoramento de um fornecedor e gestão de dados de outro, diluindo o poder dos provedores de serviço completo.
Disruptores habilitados por tecnologia, incluindo Science 37 e Medable, buscam ensaios totalmente virtuais. A aceitação regulatória permanece limitada às fases iniciais, mas suas plataformas pressionam os incumbentes a integrar telemedicina e grupos sintéticos. As grandes CROs respondem com aquisições de start-ups de eClinical e alianças com empresas de imagens; a Syneos Health, por exemplo, incorpora a análise de lesões por IA da Canfield em seus fluxos de trabalho. O poder de precificação se deteriora para a execução padronizada de Fase III, enquanto as CROs que demonstram expertise em desenho adaptativo, recrutamento para doenças raras e modelagem in silico defendem suas margens.
Os próprios patrocinadores criam obstáculos ao investir em plataformas digitais internas que replicam as funções tradicionais das CROs. Pfizer e Novartis possuem painéis de monitoramento internos, reduzindo a dependência de parceiros externos, exceto para expertise terapêutica. Nesse contexto, as CROs destacam o conhecimento do domínio, a inteligência regulatória global e os relacionamentos curados com investigadores como diferenciais que permanecem difíceis de reproduzir pelos patrocinadores.
Líderes do Setor de CRO de Dermatologia
Charles River Laboratories
ICON plc
IQVIA Holdings Inc.
Parexel International Corporation
Syneos Health Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CRO em Dermatologia
- Accel Clinical Research
- Alira Health
- Atlantia Clinical Trials
- BioPharma Services Inc.
- Charles River
- Clinipace (dMed)
- CMIC Group
- Covance (Labcorp Drug Development)
- Dermatology Contract Research Inc. (DCRI)
- ICON
- IQVIA
- KCR S.A.
- Linical Co., Ltd.
- Lotus Clinical Research
- MedPace
- Novotech Health Holdings
- Parexel International
- Pharm-Olam
- Premier Research
- PSI CRO
- QPS Holdings LLC
- SGS
- Syneos Health
- TFS HealthScience
- Thermo Fisher Scientific
- WuXi Clinical (WuXi AppTec)

Oportunidades de mercado e perspectivas futuras
A demanda dos patrocinadores por modelos de entrega integrados cria espaço para CROs que possam combinar operações clínicas em dermatologia com consultoria de dados, segurança e regulatória sob acordos de fornecedor de serviços funcionais (FSP), especialmente para programas de biotecnologia financiados por capital de risco que terceirizam uma alta parcela da execução. As aprovações multirregionais permanecem operacionalmente complexas, pois os programas de dermatologia precisam conciliar diferenças entre FDA, EMA e as principais autoridades da Ásia-Pacífico quanto às expectativas de dados locais e aos fluxos de submissão, o que sustenta a demanda por CROs com equipes locais de início de estudo e treinamento harmonizado de desfechos entre regiões. A posição da FDA de dezembro de 2024, favorável a abordagens adaptativas predefinidas, e o trabalho de harmonização de desfechos da EMA no início de 2025, reforçam a necessidade de capacidades de bioestatística e redação regulatória das CROs alinhadas à tomada de decisão adaptativa e às medidas relatadas pelos pacientes.
As capacidades digitais e de geração de evidências também criam uma área de oportunidade, à medida que os patrocinadores utilizam cada vez mais imagens habilitadas por IA e evidências do mundo real para complementar programas intervencionistas e reduzir a carga sobre os centros. O planejamento apoiado pela IQVIA para trabalhos prospectivos de evidências do mundo real em eczema crônico de mãos (creme de delgocitinibe) evidencia a demanda ativa dos patrocinadores por infraestrutura de RWE focada em dermatologia e operações de dados complementares ao monitoramento clássico. Paralelamente, a expansão de plataformas e capacidades no ecossistema de CROs, incluindo adições lideradas por tecnologia e posicionamento de ponta a ponta, desde a descoberta até o desenvolvimento, sustenta a necessidade de parceiros que conectem fluxos de trabalho de biomarcadores, imagem e análise em dermatologia com a entrega clínica, em vez de fornecer apenas monitoramento.
Recent Industry Developments in Mercado de CRO em Dermatologia
- Junho de 2026: a IQVIA reafirmou suas capacidades de serviço para ensaios clínicos globais em dermatologia, destacando 25 anos de experiência e equipe especializada. A ação reforça sua posição em serviços de CRO em dermatologia e a precificação premium por meio de experiência comprovada de execução.
- Maio de 2026: a Charles River Laboratories lançou um fluxo de trabalho de ponta a ponta com IA para patologia digital, com o objetivo de acelerar a pesquisa. O lançamento amplia a velocidade e a precisão da leitura de dados, permitindo ciclos mais rápidos de ensaios em dermatologia e engajamentos de maior valor.
- Maio de 2026: a IQVIA apoiou o lançamento formal do planejamento de coleta de dados para um estudo prospectivo de evidências do mundo real sobre o creme de delgocitinibe para eczema crônico de mãos moderado a grave. A iniciativa fortalece a oferta de RWE da IQVIA em dermatologia, apoiando aprovações de mercado mais rápidas e insights pós-aprovação.


Mercado de CRO em Dermatologia Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de CROs em dermatologia abrange serviços terceirizados que apoiam programas de pesquisa focados em dermatologia, principalmente para medicamentos, produtos biológicos e dispositivos, nas fases pré-clínica e clínica. O valor é contabilizado como receita de serviços de CRO obtida por trabalhos relacionados à dermatologia sob contratos de patrocinadores.
Exclusões de escopo: dentro do escopo, não contabilizamos os custos internos de operações clínicas dos patrocinadores, a receita dos provedores em nível de centro, o atendimento clínico de rotina, nem os serviços de spa puramente cosméticos que não estejam vinculados a trabalhos de estudo regulados.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Pré-Clínicos
- Serviços de Ensaios Clínicos
- Monitoramento Pós-Mercado e Farmacovigilância
- Serviços de Redação Regulatória e Médica
- Gestão de Dados e Bioestatística
- Auditoria de Qualidade e Conformidade
- Por Fase
- Fase I
- Fase II
- Fase III
- Fase IV
- Por Desenho do Estudo
- Ensaios Intervencionistas
- Estudos Observacionais
- Estudos de Evidências do Mundo Real
- Ensaios de Dermatologia In Silico/Digitais
- Por Tipo de Patrocinador
- Empresas Farmacêuticas
- Empresas de Biotecnologia
- Empresas de Dispositivos Médicos e Estéticos
- Institutos Acadêmicos e de Pesquisa
- Por Indicação
- Acne
- Psoríase
- Dermatite Atópica
- Câncer de Pele
- Distúrbios Dermatológicos Raros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho de pesquisa documental começou com sinais públicos de demanda e oferta que podem ser acompanhados de forma consistente entre regiões, os quais foram então usados para moldar hipóteses antes das conversas com especialistas. As fontes utilizadas incluem o ClinicalTrials.gov para a atividade de ensaios em dermatologia, as bases de dados públicas da FDA e da EMA dos EUA para aprovações e atualizações de segurança, publicações da OMS e do CDC para o contexto da carga de doenças, e estatísticas de saúde da OCDE para padrões amplos de gastos em saúde.
Para conectar esses sinais à receita, também analisamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa de fontes confiáveis, a fim de compreender os mixes de terceirização, o foco dos pipelines e a direção da precificação de serviços. Quando necessário, foram utilizadas assinaturas pagas de dados financeiros e de inteligência corporativa, bases de dados de patentes e uma base de dados de notícias e finanças para verificar cruzadamente a atividade corporativa e a intensidade dos programas. As fontes de pesquisa documental aqui listadas não são exaustivas, e muitas outras referências públicas foram utilizadas para coletar dados, validar entradas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para validar o que os sinais da pesquisa documental sugeriam e para evitar a contagem excessiva de trabalhos adjacentes que não são verdadeiramente receita de CROs em dermatologia. Conversamos com uma combinação de equipes do lado dos patrocinadores, líderes de entrega de CROs e especialistas operacionais que acompanham o início de estudos, ordens de alteração e movimentos de preços, mantendo uma cobertura ampla entre as principais geografias para refletir onde os ensaios de dermatologia estão sendo alocados.
As entradas coletadas incluíram o agrupamento típico de serviços por fase, o tratamento de custos repassados (pass-through), os mixes regionais de pessoal e monitoramento de centros, e a divisão prática entre programas de dermatologia e imunologia quando as indicações se sobrepõem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 19% | APAC: 49% |
| Nível médio: 50% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Empresas menores: 19% | Gerentes: 44% | Américas: 22% |
Dimensionamento de mercado e previsões
O dimensionamento parte da construção de um conjunto de demanda, no qual a atividade de ensaios e a intensidade de terceirização dos patrocinadores são traduzidas em potencial de receita para as CROs, ajustado então pela parcela que é verdadeiramente específica de dermatologia. Na prática, a modelagem top-down utiliza a contagem de ensaios em dermatologia e o mix por fase, a complexidade do desenho do estudo, a cobertura típica de serviços (por exemplo, monitoramento, gestão de dados, redação médica e suporte regulatório) e as taxas de entrega regionais para reconstruir um total de receita plausível.
Esses totais são então verificados por meio de aproximações bottom-up seletivas, como faixas de valor de contrato amostradas por tipo de estudo e fase, além de consolidações de fornecedores a partir de divulgações financeiras públicas, quando a exposição à dermatologia pode ser razoavelmente inferida. Quando surgem lacunas, elas são tratadas por meio da aplicação de faixas de hipóteses conservadoras, que são então refinadas com base no feedback de especialistas sobre produtividade realista, tratamento de custos repassados e penetração da terceirização.
As previsões utilizam análise de cenários, pois o volume pode mudar rapidamente com alterações no pipeline e nos ciclos de financiamento, e porque a precificação é afetada pela disponibilidade de pessoal e pela complexidade dos protocolos. Os principais direcionadores usados na previsão incluem os inícios e encerramentos esperados de ensaios em dermatologia, as mudanças no mix em direção a produtos biológicos e desfechos complexos, os padrões de ativação de centros por região, a duração média dos estudos e a progressão de preços de serviços, apoiada no que os entrevistados descrevem como seu cenário mais provável.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, de modo que os números finais não dependam de uma única fonte ou hipótese. Comparamos o resultado do modelo com sinais independentes, como volumes de ensaios, comentários relatados sobre terceirização e indicadores de capacidade de entrega em nível regional, e então revisamos quaisquer variações abruptas ou participações inusitadas antes da aprovação final.
Uma segunda revisão por analista é realizada para as entradas-chave, e quaisquer grandes discrepâncias acionam um novo contato com respondentes selecionados para esclarecimentos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a atividade de ensaios ou as expectativas de precificação. Antes da entrega, é realizada uma nova rodada de revisão para que os clientes recebam uma visão atualizada com base nas informações mais recentes disponíveis.
Dimensionamento do Mercado de CRO em Dermatologia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de CRO em dermatologia frequentemente diferem porque o limite do serviço é definido de forma diferente, e porque alguns modelos tratam trabalhos terapêuticos adjacentes como dermatologia quando há sobreposição de indicações. As diferenças também surgem do ano-base escolhido, da forma como os custos repassados são tratados e da rapidez com que as hipóteses de precificação são atualizadas.
As contagens de registros de ensaios clínicos e as mudanças no mix de fases são as verificações de evidência que mantêm a estimativa da Mordor Intelligence alinhada à demanda rotulada como dermatologia, uma vez que a receita só é modelada quando pode ser vinculada à atividade de estudo e à cobertura típica de CRO para esse trabalho. A diferença remanescente em relação a outras estimativas geralmente se explica pela inclusão ou não de descoberta de fármacos e programas mais amplos de imunologia, e pela aplicação ou não de aumentos agressivos de preços sem restrições correspondentes de capacidade e entrega.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,73 bilhões de USD (2025) | |
| Consultoria Global A | 5,58 bilhões de USD (2025) | Utiliza um ano-base de 2025 ligeiramente mais restrito e uma definição mais ampla que pode combinar dermatologia com serviços de medicamentos e dispositivos dermatológicos, desde a descoberta até a fase clínica, o que altera o que é contabilizado como receita de CRO. |
| Editora do Setor B | 5,78 bilhões de USD (2025) | Utiliza uma configuração de ano-base diferente e um horizonte mais longo, e pode aplicar uma progressão de preços generalizada ao longo do período, o que pode elevar os totais mesmo que os sinais de início de ensaios não aumentem no mesmo ritmo. |
Ao analisar os três números, a principal conclusão é que pequenas escolhas de escopo e precificação podem alterar o número de 2025 em algumas centenas de milhões de dólares mesmo antes de iniciar a previsão. Ao ancorar o modelo à atividade de estudo observável e depois testar as hipóteses de receita por meio de entrevistas, a estimativa permanece repetível e mais fácil de auditar no planejamento de orçamentos ou capacidade.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada do mercado global de CRO de dermatologia até 2031?
Está projetado para expandir a um CAGR de 6,11% de 2027 a 2031, atingindo USD 8,10 bilhões ao final do período de previsão.
Qual tipo de serviço crescerá mais rapidamente em termos de valor?
Gestão de Dados e Bioestatística está prevista para registrar o CAGR mais rápido de 10,35% à medida que os patrocinadores adotam análises em tempo real e pontuação de lesões por IA.
Por que os patrocinadores de biotecnologia são tão importantes para a demanda futura?
As biotecnologias apoiadas por capital de risco terceirizam até 90% das operações clínicas, impulsionando um CAGR de 9,43% para a receita de CRO vinculada a essas empresas até 2031.
Qual região geográfica oferece a perspectiva de crescimento mais elevada?
A Ásia-Pacífico está definida para crescer a um CAGR de 8,46% devido às aprovações mais rápidas da China e aos incentivos de precificação do Japão para novas terapias cutâneas.
Como os ensaios descentralizados estão mudando a pesquisa em dermatologia?
A orientação da FDA agora permite imagens remotas e consultas de telessaúde, reduzindo os custos por paciente em USD 1.200 e os tempos de recrutamento em até 25%.
Qual indicação fornece a base de receita mais sólida atualmente?
A psoríase mantém a maior participação de 26,31% graças a múltiplas franquias biológicas anti-IL-23 e ensaios frente a frente contínuos.
Página atualizada pela última vez em:



