
Marktgröße und Marktanteil für Cyanacrylat-Klebstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.23 Milliarden US-Dollar |
| Marktgröße (2031) | 4.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.46 % |
| Schnellstwachsender Markt | Gesundheitswesen |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cyanacrylat-Klebstoffe von Mordor Intelligence
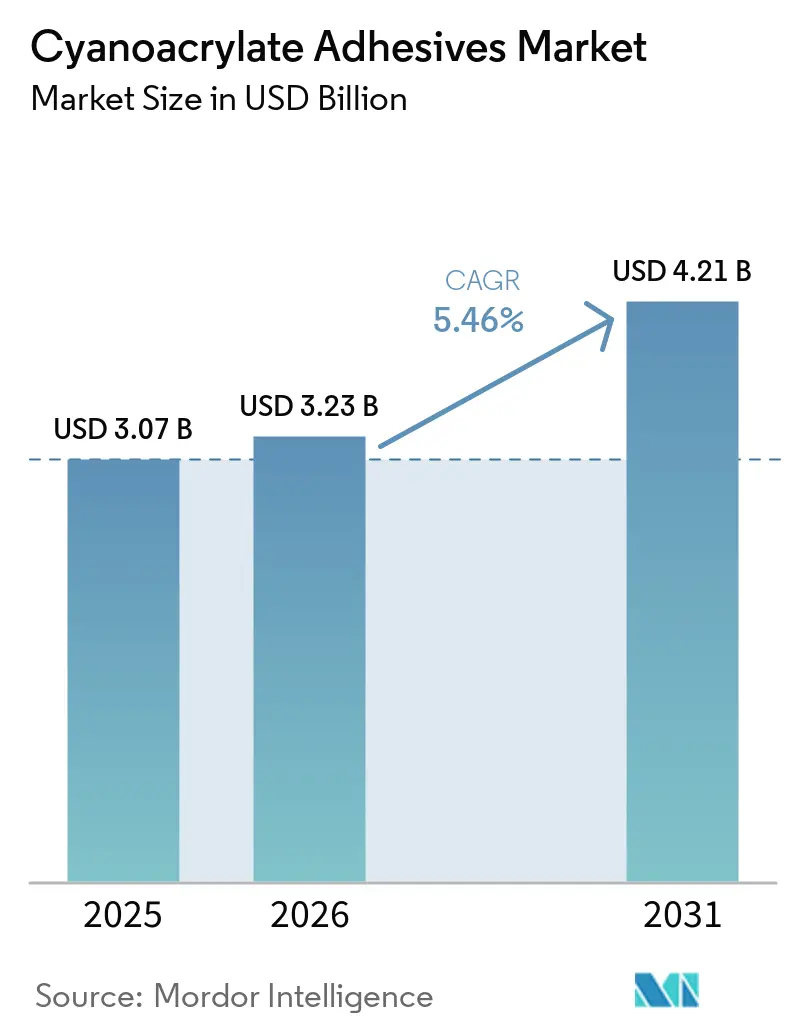
Die Größe des Cyanacrylat-Klebstoffe Marktes wurde im Jahr 2025 auf 3,07 Milliarden USD geschätzt und wird voraussichtlich von 3,23 Milliarden USD im Jahr 2026 auf 4,21 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,46 % während des Prognosezeitraums (2026-2031). Die Cyanacrylat-Klebstoffe Branche erlebt einen bedeutenden Wandel, der durch breitere wirtschaftliche und Nachhaltigkeitstrends angetrieben wird. Fertigungsunternehmen konzentrieren sich zunehmend auf die Entwicklung umweltfreundlicher Cyanacrylat-Klebstofflösungen mit geringeren Emissionen flüchtiger organischer Verbindungen (VOC), um strengen Umweltvorschriften zu entsprechen. Dieser Wandel ist besonders in großen Volkswirtschaften erkennbar, in denen Nachhaltigkeitsinitiativen an Bedeutung gewinnen.
Technologische Innovation verändert die Branchenlandschaft, insbesondere in der Klebstoffformulierung und den Anwendungsmethoden. UV-härtende Technologie hat sich als ein schnell wachsendes Segment etabliert, das voraussichtlich bis 2028 eine Volumen-CAGR von 4,83 % erreichen wird, angetrieben durch seine überlegenen Leistungsmerkmale und Umweltvorteile. Hersteller investieren in Forschung und Entwicklung, um Produkteigenschaften wie Haftfestigkeit, Aushärtegeschwindigkeit und Temperaturbeständigkeit zu verbessern. Diese Innovationen sind besonders entscheidend für hochpräzise Anwendungen in der Elektronik- und Medizingeräteherstellung, wo Zuverlässigkeit und Leistung von größter Bedeutung sind. Die Rolle von Industrieklebstoffen, einschließlich Elektronikklebstoffen und medizinischen Klebstoffen, wird in diesen Sektoren zunehmend bedeutsamer.
Der Markt erlebt eine bedeutende Entwicklung bei Endverbraucheranwendungen, insbesondere in aufstrebenden Sektoren. Die Elektronik- und Haushaltsgerätebranchen werden voraussichtlich mit CAGRs von 2,51 % bzw. 5,77 % wachsen und neue Möglichkeiten für spezialisierte Klebstofflösungen schaffen. Das explosive Wachstum des Elektrofahrzeugsegments mit einer erwarteten CAGR von 17,75 % treibt die Nachfrage nach leichten Verbindungslösungen an, die die Fahrzeugeffizienz und -leistung verbessern können. Dieser Trend veranlasst Klebstoffhersteller, Produkte zu entwickeln, die speziell auf die Montage von Elektrofahrzeugen und die Herstellung von Batterien zugeschnitten sind, und unterstreicht die Bedeutung von Automobilklebstoffen.
Die Beschaffung von Rohstoffen und die Optimierung der Lieferkette sind zu kritischen Schwerpunktbereichen für Branchenteilnehmer geworden. Hersteller diversifizieren ihre Lieferantennetzwerke und investieren in lokale Produktionskapazitäten, um die Resilienz der Lieferkette zu gewährleisten. Die Branche erlebt eine verstärkte Zusammenarbeit zwischen Klebstoffherstellern und Endverbrauchern, um maßgeschneiderte Lösungen zu entwickeln, die spezifische Anwendungsanforderungen erfüllen. Unternehmen implementieren auch fortschrittliche Fertigungstechnologien und Qualitätskontrollsysteme, um die Produktionseffizienz zu steigern und eine gleichbleibende Produktqualität zu gewährleisten, was besonders wichtig für Hochleistungsanwendungen in der Luft- und Raumfahrt sowie im Gesundheitswesen ist. Die Integration von reaktiven Klebstoffen und technischen Klebstoffen in diese Prozesse unterstreicht das Engagement der Branche für Innovation und Qualität.
Markttrends und Einblicke
Günstige staatliche Maßnahmen zur Förderung von Elektrofahrzeugen werden die Automobilindustrie vorantreiben
- Seit 2021 wird erwartet, dass die globale Automobilindustrie stetig, aber in einem langsameren Tempo wächst, da die Verbraucher weniger Interesse am individuellen Besitz von Personenkraftwagen haben und stattdessen geteilte Mobilität im Transportwesen bevorzugen. Die globale Automobilindustrie soll eine jährliche Wachstumsrate von 2 % verzeichnen, mit einer erwarteten Wertschöpfung von 1,5 Billionen USD beim Gesamtumsatz während des Prognosezeitraums.
- Im Jahr 2020 gingen die Fahrzeugverkäufe aufgrund der Auswirkungen der COVID-19-Pandemie zurück, erholten sich jedoch rasch im Jahr 2021, da die Regierungen verschiedener Länder Maßnahmen zur Unterstützung ihrer Volkswirtschaften ergriffen, da Automobilmärkte in der Regel einen wesentlichen Beitrag zu ihrem BIP leisten. Die Fahrzeugverkäufe sanken von 90 Millionen Einheiten an Personenkraftwagen im Jahr 2019 auf 78 Millionen Einheiten im Jahr 2020.
- Die weltweite Einführung von Elektrofahrzeugen hat aufgrund ihrer günstigeren Energiekosten, ihrer umweltfreundlichen Eigenschaften und ihrer effizienten Mobilitätsfunktionen erheblich zum Gesamtumsatz des globalen Automobilmarktes beigetragen. Verschiedene staatliche Maßnahmen und Standards wirken ebenfalls als Treiber zur Steigerung der Elektrofahrzeugproduktion. So haben beispielsweise die EU-Standards für CO2-Emissionen die Nachfrage nach Elektrofahrzeugen im Jahr 2021 erhöht. Gemäß dem nachhaltigen Szenario der IEA sind bis 2030 230 Millionen Elektrofahrzeuge erforderlich, um verbrennungsmotorbasierte Fahrzeuge zu ersetzen. Im Jahr 2021 verzeichnete Tesla, der größte Elektrofahrzeughersteller, einen Anstieg von 157 % bei der Anzahl der produzierten Elektrofahrzeuge. Dieser wachsende Trend der Verbraucher, Elektrofahrzeuge zu bevorzugen, soll während des Prognosezeitraums (2022–2028) weiter zunehmen.

Steigende Nachfrage nach Heim- und Büromöbeln wird das Wachstum der Branche unterstützen
- Während IKEA der größte stationäre Einzelhändler auf dem globalen Möbelmarkt ist, hat es in den letzten Jahren einen Anstieg von E-Commerce-Giganten wie Wayfair gegeben. Die Akzeptanz des Online-Möbelkaufs durch Verbraucher gewinnt weltweit an Dynamik, und sein Anteil am gesamten Möbelmarkt stieg von 15 % im Jahr 2017 auf 18 % im Jahr 2021. Dieser Trend steigert in der Folge die Nachfrage nach Möbeln aufgrund seiner Bequemlichkeit und einfachen Montage. Der höchste Umsatz bei Möbeln wurde in den Vereinigten Staaten mit 229,2 Milliarden USD im Jahr 2021 erzielt.
- Der globale Holzmöbelmarkt kann in Schlafzimmer-, Wohnzimmer-, Outdoor- und Esszimmermöbel segmentiert werden. Darunter hielt das Wohnzimmermöbelsegment den höchsten Umsatzanteil und machte seit dem Anstieg der Heimarbeitskultur während des COVID-19-Ausbruchs im Jahr 2020 fast 40 % des gesamten Möbelmarktes aus. Die Pandemie führte zu einem Anstieg der Nachfrage nach Wohnzimmer- oder Heimbüromöbeln in den Jahren 2020–2021, und das Segment verzeichnete weltweit einen Marktwert von 227,10 Milliarden USD.
- Der Markt soll während des Prognosezeitraums (2022–2028) ein stetiges Wachstum verzeichnen, da die Pro-Kopf-Ausgaben für Möbel steigen, die trotz der Pandemie im Jahr 2020, während der sie auf 80,43 USD sanken, von 72,85 USD im Jahr 2017 auf 89,30 USD im Jahr 2021 gestiegen sind. Dieser Anstieg der Pro-Kopf-Ausgaben für Möbel könnte auf den verbesserten Lebensstandard der Menschen zurückzuführen sein.

WEITERE WICHTIGE BRANCHENTRENDS IM BERICHT
- Schnelles Wachstum der zivilen und militärischen Luftfahrt wird die Flugzeugproduktion ankurbeln
- Wachsende Wohn- und Infrastrukturentwicklung wird den Bausektor stärken
- Leichte Verfügbarkeit von Ressourcen wird die Schuhwarenindustrie insbesondere in Entwicklungsländern unterstützen
Segmentanalyse
Gesundheitssegment im Markt für Cyanacrylat-Klebstoffe
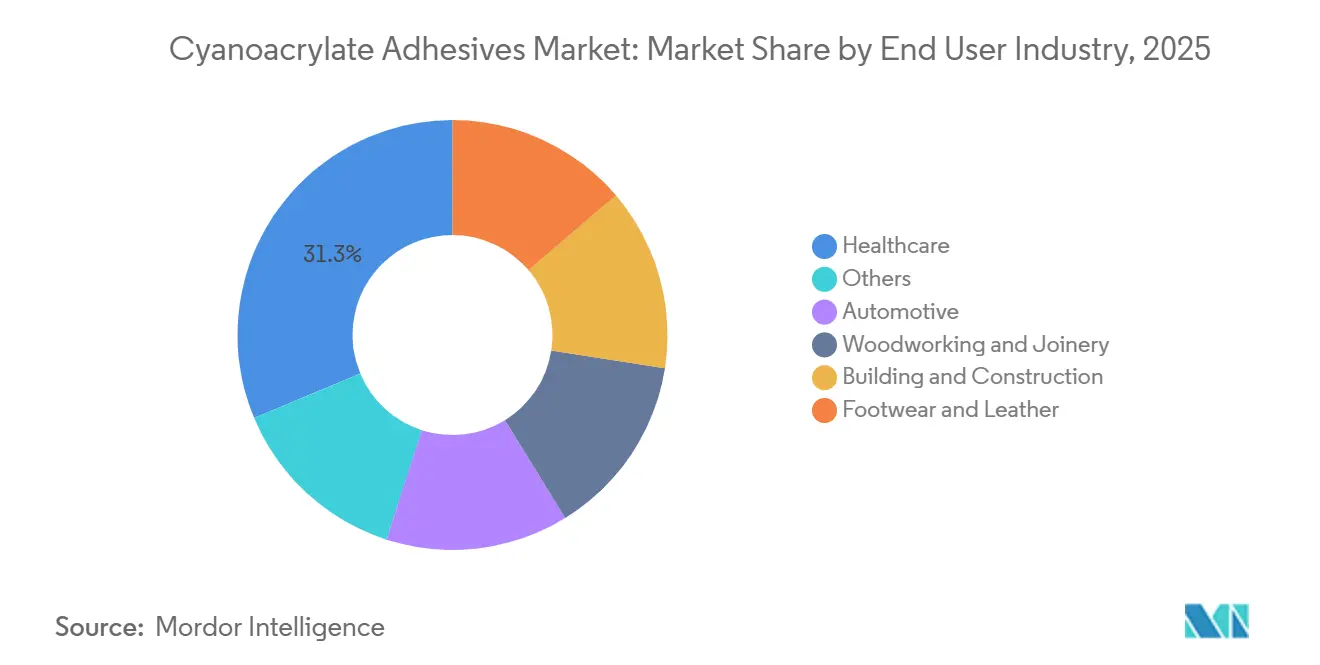
Das Gesundheitswesen-Segment dominiert den globalen Cyanacrylat-Klebstoffe Markt und macht im Jahr 2025 etwa 31 % des gesamten Marktwerts aus. Dieser bedeutende Marktanteil wird hauptsächlich durch den umfangreichen Einsatz von medizinischen Klebstoffen in der Medizingeräteherstellung, chirurgischen Anwendungen und Wundverschlusssystemen angetrieben. Die Dominanz des Segments wird durch die zunehmende Einführung von Einweg-Medizinprodukten weltweit und die wachsende Präferenz für Cyanacrylat-basierte medizinische Klebstoffe gegenüber traditionellen Nähten aufgrund ihrer besseren kosmetischen Ergebnisse und kürzeren Erholungszeit weiter gestärkt. Das Gesundheitswesen-Segment profitiert insbesondere von der nicht-toxischen Natur dieser Klebstoffe und ihrer Kompatibilität mit verschiedenen medizinischen Substraten, was sie ideal für Anwendungen in Dentalklebstoffen und der Herstellung medizinischer Geräte macht.

Luft- und Raumfahrtsegment im Markt für Cyanacrylat-Klebstoffe
Das Luft- und Raumfahrtsegment entwickelt sich zum am schnellsten wachsenden Anwendungsbereich im Cyanacrylat-Klebstoffe Markt und wird voraussichtlich während des Prognosezeitraums mit einer CAGR von etwa 5 % wachsen. Dieses robuste Wachstum wird hauptsächlich durch die zunehmende Einführung von Leichtbaumaterialien in der Flugzeugherstellung und die wachsende Nachfrage nach Hochleistungsverbindungslösungen in Luft- und Raumfahrtanwendungen angetrieben. Das Wachstum des Segments wird weiterhin durch den zunehmenden Fokus auf Kraftstoffeffizienz und den Bedarf an zuverlässigen Klebstofflösungen für Wartungs-, Reparatur- und Überholungsarbeiten (MRO) in der Luftfahrt unterstützt. Der Wandel der Luft- und Raumfahrtindustrie hin zu nachhaltigen und umweltfreundlichen Klebstofflösungen trägt ebenfalls zur verstärkten Einführung von Cyanacrylat-Klebstoffen bei.
Verbleibende Segmente in der Endverbraucherbranche
Die Automobil-, Bau- und Konstruktions-, Schuhwaren- und Leder- sowie Holzverarbeitungs- und Tischlereisegmente bilden zusammen einen wesentlichen Teil des Marktes für Cyanacrylat-Klebstoffe. Der Automobilsektor nutzt diese Automobilklebstoffe für verschiedene Anwendungen, einschließlich der Montage elektronischer Komponenten und der Verbindung von Innenteilen. Das Bau- und Konstruktionssegment profitiert von den schnell aushärtenden Eigenschaften von Cyanacrylat-Klebstoffen bei Boden- und Tischlereibelägen. Die Schuhwaren- und Lederindustrie verlässt sich auf diese Klebstoffe für die Schuhherstellung und -reparatur, während das Holzverarbeitungs- und Tischlereisegment sie für die Möbelproduktion und Holzverbindungsanwendungen nutzt. Jedes dieser Segmente trägt durch unterschiedliche Anwendungsanforderungen und technologische Fortschritte einzigartig zum Marktwachstum bei.
Segmentanalyse: Technologie
Reaktives Segment im Markt für Cyanacrylat-Klebstoffe
Das reaktive Technologiesegment dominiert den globalen Cyanacrylat-Klebstoffe Markt und hält im Jahr 2025 etwa 80 % des Marktanteils. Reaktive Cyanacrylat-Klebstoffe sind besonders beliebt aufgrund ihrer einzigartigen Fähigkeit, mit Feuchtigkeit zu reagieren und schnell zu polymerisieren, um starke Verbindungen zu bilden. Diese Industrieklebstoffe werden typischerweise in dünnen Schichten aufgetragen, um eine schnelle Reaktionsfortschreitung zu gewährleisten, und können bei Raumtemperatur mit einer optimalen relativen Luftfeuchtigkeit von 40-60 % effektiv aushärten. Die Dominanz des Segments ist größtenteils auf seine weit verbreitete Anwendung in mehreren Branchen zurückzuführen, darunter Elektronik, Marine, Heimwerker und Medizin, wo diese Klebstoffe für ihre hohen strukturellen Eigenschaften und Vielseitigkeit beim Verbinden verschiedener Substrate wie Glas, Kunststoff und Metall geschätzt werden. Die Automobilindustrie bevorzugt reaktive Cyanacrylat-Klebstoffe besonders für Anwendungen wie Schiebedachabdichtungen, Karosserie-Seitenleisten, Kabelbäume und Handbremsenabdeckungen, aufgrund ihrer Fähigkeit, starke Verbindungen mit einer Zugfestigkeit von 30 N/mm² (4.400 psi) zu bilden.
UV-härtendes Segment im Markt für Cyanacrylat-Klebstoffe
Das UV-härtende Klebstoffsegment entwickelt sich zur am schnellsten wachsenden Technologie im Cyanacrylat-Klebstoffe Markt, mit einer erwarteten Wachstumsrate von etwa 5 % während des Prognosezeitraums. Diese Klebstoffe bieten einzigartige Vorteile, da sie zu 100 % reaktiv sind, was zu null flüchtigen Verlusten während des Aushärteprozesses führt, was sie umweltfreundlich und nicht verschmutzend macht. Der Aktivierungsprozess wird präzise gesteuert und erfolgt nur bei Exposition gegenüber UV-Licht im Bereich von 300-400 nm. Die Gesundheitsbranche treibt ein erhebliches Wachstum in diesem Segment an und macht fast 88 % des Verbrauchs von UV-härtenden Cyanacrylat-Klebstoffen aus. Diese Spezialklebstoffe werden in Gesundheitsanwendungen besonders wegen ihrer hohen Fixiergeschwindigkeit geschätzt, was sie ideal für lasttragende medizinische Geräte wie Krückenböden, Gehhilfen, chirurgische Instrumente und Einweg-Medizinprodukte macht. Die Vielseitigkeit von UV-härtenden Cyanacrylat-Klebstoffen wird durch ihre weitreichenden Viskositätsoptionen, typischerweise von 600 bis 1.200 cP, weiter verbessert, was eine präzise Anwendung in verschiedenen Herstellungsprozessen für Medizinprodukte ermöglicht.
Geografische Analyse
Markt für Cyanoacrylat-Klebstoffe im asiatisch-pazifischen Raum
Die Region Asien-Pazifik stellt den dominierenden Markt für Cyanacrylat-Klebstoffe dar, angetrieben durch robustes Wachstum in mehreren Endverbraucherbranchen, darunter Automobil, Gesundheitswesen, Elektronik und Bauwesen. Schlüsselmärkte wie China, Japan, Indien und Südkorea tragen erheblich zum regionalen Verbrauch bei. Die Region profitiert von umfangreichen Fertigungskapazitäten, wachsender Industrialisierung und zunehmender Akzeptanz fortschrittlicher Klebstofftechnologien. Länder wie Indonesien, Malaysia und Thailand entwickeln sich zu wichtigen Märkten aufgrund expandierender Industriebasen und steigendem Inlandsverbrauch. Die Präsenz großer globaler Hersteller von Cyanacrylat-Klebstoffen und wachsender lokaler Akteure stärkt die regionalen Marktdynamiken weiter.
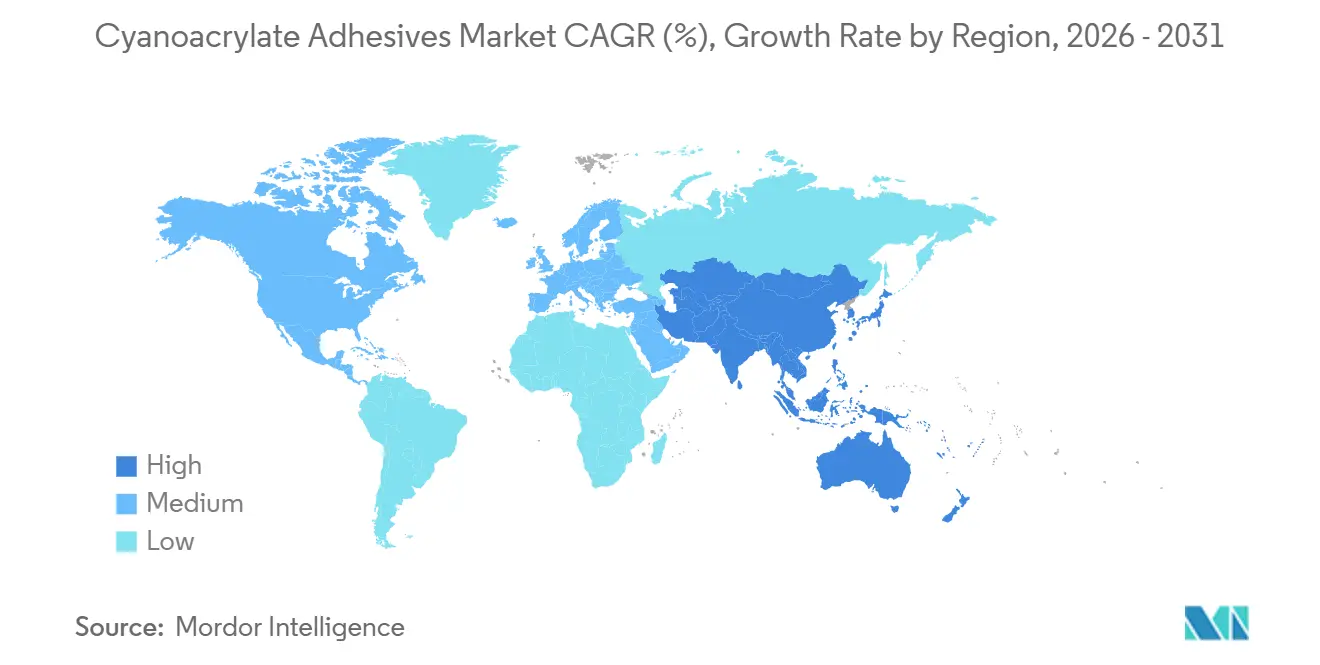
China behauptet seine Position als größter Verbraucher von Cyanacrylat-Klebstoffen in der Asien-Pazifik-Region und hält im Jahr 2025 einen Marktanteil von etwa 40 %. Die Dominanz des Landes wird durch seine massiven Automobil- und Elektronikherstellungssektoren unterstützt. Chinas robuste Gesundheitsbranche und wachsende Fähigkeiten in der Medizingeräteherstellung treiben eine erhebliche Nachfrage nach hochwertigen Klebstoffen an. Die Möbel- und Holzverarbeitungssektoren des Landes tragen ebenfalls erheblich zum Verbrauch bei. Umfangreiche Forschungs- und Entwicklungsaktivitäten, gekoppelt mit staatlichen Initiativen zur Förderung der inländischen Fertigung, stärken Chinas Marktposition weiter.
Indonesien entwickelt sich zum am schnellsten wachsenden Markt in der Asien-Pazifik-Region und wird voraussichtlich während des Prognosezeitraums jährlich um etwa 7 % wachsen. Die rasche industrielle Entwicklung des Landes und zunehmende ausländische Investitionen in Fertigungssektoren treiben dieses Wachstum an. Indonesiens expandierende Elektronikindustrie und steigende inländische Nachfrage nach Konsumgütern tragen zur erhöhten Nachfrage bei. Der wachsende Gesundheitssektor des Landes und die Fähigkeiten in der Medizingeräteherstellung schaffen zusätzliche Möglichkeiten. Staatliche Initiativen zur Förderung der industriellen Entwicklung und Infrastrukturprojekte unterstützen die Marktexpansion weiter.
Markt für Cyanacrylat-Klebstoffe in Europa
Europa stellt einen anspruchsvollen Markt für Cyanacrylat-Klebstoffe dar, der durch starke technologische Innovation und strenge Qualitätsstandards gekennzeichnet ist. Der Markt der Region wird durch fortschrittliche Fertigungssektoren angetrieben, insbesondere in Deutschland, Frankreich und dem Vereinigten Königreich. Länder wie Italien, Spanien und Russland tragen durch ihre industriellen Anwendungen und wachsenden Endverbraucherbranchen erheblich bei. Der Fokus der Region auf nachhaltige und umweltfreundliche Klebstofflösungen prägt die Marktentwicklung. Starke Forschungs- und Entwicklungsaktivitäten und die Präsenz großer Cyanacrylat-Hersteller verbessern die Wettbewerbsfähigkeit des Marktes.
Deutschland führt den europäischen Markt an und beherrscht im Jahr 2025 etwa 25 % des regionalen Verbrauchs. Die Führungsposition des Landes ist durch seine starken Automobil- und Luft- und Raumfahrtindustrien verankert, die eine erhebliche Nachfrage nach Hochleistungsklebstoffen antreiben. Deutschlands robuster Gesundheitssektor und die Fähigkeiten in der Medizingeräteherstellung steigern den Verbrauch weiter. Die Betonung technologischer Innovation und qualitativ hochwertiger Fertigungsprozesse des Landes erhält seine Marktdominanz aufrecht. Umfangreiche Forschungs- und Entwicklungsaktivitäten in Klebstofftechnologien stärken Deutschlands Marktposition.
Das Vereinigte Königreich weist das höchste Wachstumspotenzial in Europa auf, mit einer erwarteten Wachstumsrate von etwa 6 % während des Prognosezeitraums. Die Marktexpansion des Landes wird durch die zunehmende Einführung in der Gesundheits- und Elektronikindustrie angetrieben. Die wachsende Nachfrage aus den Sektoren Automobilelektronik und Medizingeräteherstellung unterstützt das Marktwachstum. Der Fokus des Vereinigten Königreichs auf Forschung und Entwicklung in Klebstofftechnologien schafft neue Anwendungsmöglichkeiten. Staatliche Initiativen zur Förderung der Entwicklung des Fertigungssektors tragen zur Marktexpansion bei.
Markt für Cyanoacrylat-Klebstoffe im Nahen Osten und Afrika
Die Region Naher Osten und Afrika präsentiert einen wachsenden Markt für Cyanacrylat-Klebstoffe mit vielfältigen Anwendungen in Industriesektoren. Die Marktentwicklung der Region wird durch zunehmende Industrialisierung und Infrastrukturentwicklungsaktivitäten unterstützt. Sowohl Saudi-Arabien als auch Südafrika dienen als Schlüsselmärkte, die jeweils einzigartig zu den regionalen Verbrauchsmustern beitragen.
Saudi-Arabien führt den Markt im Nahen Osten und Afrika an, angetrieben durch erhebliche Investitionen in die industrielle Entwicklung und Fertigungskapazitäten. Der wachsende Gesundheitssektor des Landes und Initiativen zur Herstellung von Medizinprodukten schaffen eine erhebliche Nachfrage. Infrastrukturentwicklungsprojekte und zunehmende Aktivitäten im Automobilsektor unterstützen das Marktwachstum weiter. Staatliche Initiativen zur Förderung der industriellen Diversifizierung tragen zur Marktexpansion bei.
Markt für Cyanacrylat-Klebstoffe in Südafrika
Südafrika entwickelt sich zum am schnellsten wachsenden Markt in der Region, unterstützt durch expandierende industrielle Anwendungen und Fertigungsaktivitäten. Die Entwicklung des Automobilsektors des Landes und die wachsende Gesundheitsbranche treiben das Marktwachstum an. Infrastrukturentwicklungsprojekte und zunehmende Bauaktivitäten steigern die Nachfrage. Südafrikas Position als regionaler Fertigungsstandort schafft zusätzliche Möglichkeiten für die Marktexpansion.
Markt für Cyanacrylat-Klebstoffe in Nordamerika
Nordamerika stellt einen reifen Markt für Cyanacrylat-Klebstoffe dar, der durch fortschrittliche Fertigungskapazitäten und hochwertige Anwendungen gekennzeichnet ist. Die Vereinigten Staaten dominieren den regionalen Markt als größter Verbraucher, während Kanada und Mexiko durch ihre wachsenden Industriebasen erheblich beitragen. Der starke Gesundheitssektor der Region, insbesondere in der Medizingeräteherstellung, treibt eine erhebliche Nachfrage an. Fortschrittliche Automobil- und Luft- und Raumfahrtindustrien steigern den Verbrauch weiter. Die Vereinigten Staaten führen sowohl bei der Marktgröße als auch bei der Wachstumsrate, unterstützt durch umfangreiche Forschungs- und Entwicklungsaktivitäten und die Präsenz großer Hersteller von Cyanacrylat-Klebstoffen.
Markt für Cyanacrylat-Klebstoffe in Südamerika
Südamerika zeigt wachsendes Potenzial im globalen Markt für Cyanacrylat-Klebstoffe, mit zunehmenden industriellen Anwendungen und Fertigungsaktivitäten. Brasilien entwickelt sich sowohl zum größten als auch zum am schnellsten wachsenden Markt in der Region, angetrieben durch seinen robusten Automobil- und Gesundheitssektor. Argentinien trägt ebenfalls erheblich zum regionalen Verbrauch durch seine vielfältigen industriellen Anwendungen bei. Die Marktentwicklung der Region wird durch zunehmende Investitionen in Fertigungskapazitäten und Infrastrukturentwicklung unterstützt. Die wachsende Akzeptanz in der Elektronik- und Konsumgüterherstellung treibt die Marktexpansion weiter an.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Cyanacrylat-Klebstoffe
Der globale Markt der Hersteller von Cyanacrylat-Klebstoffen ist durch kontinuierliche Produktinnovation und strategische Expansionsinitiativen führender Hersteller gekennzeichnet. Unternehmen investieren stark in Forschung und Entwicklung, um nachhaltige und leistungsstarke Klebstofflösungen zu entwickeln, mit besonderem Fokus auf niedrigen VOC-Gehalt und verbesserte Haftfähigkeiten. Operative Agilität ist entscheidend geworden, da Hersteller darauf abzielen, ihre Lieferkettennetzwerke und Vertriebspartnerschaften in Schlüsselregionen zu stärken. Strategische Maßnahmen umfassen hauptsächlich Akquisitionen und Partnerschaften zur Verbesserung der Marktpräsenz und technologischen Fähigkeiten, mit einem bemerkenswerten Fokus auf aufstrebende Märkte in der Region Asien-Pazifik und im Nahen Osten. Unternehmen erweitern auch ihre Produktionsanlagen und errichten neue Fertigungseinheiten, um die wachsende Nachfrage aus verschiedenen Endverbraucherbranchen zu decken, insbesondere im Gesundheitswesen, in der Automobil- und Elektronikindustrie.
Marktstruktur zeigt starke globale Marktführer
Der Markt für Cyanacrylat-Klebstoffe weist eine teilweise konsolidierte Struktur auf, wobei globale Chemiekonzerne die Landschaft dominieren. Große Akteure wie Henkel, H.B. Fuller und Arkema Group behaupten eine bedeutende Marktpräsenz durch ihre umfangreichen Produktportfolios und globalen Vertriebsnetzwerke. Diese Unternehmen nutzen ihre starken Fertigungskapazitäten, ihren etablierten Markenruf und ihr technisches Fachwissen, um ihre Wettbewerbspositionen zu behaupten. Regionale Akteure und Spezialisten konzentrieren sich auf Nischenanwendungen und lokale Marktanforderungen, insbesondere in aufstrebenden Volkswirtschaften, wo sie starke Beziehungen zu Endverbrauchern pflegen.
Der Markt hat strategische Konsolidierungen durch Fusionen und Übernahmen erlebt, die hauptsächlich durch den Bedarf an geografischer Expansion und der Verbesserung technologischer Fähigkeiten angetrieben werden. Große Unternehmen erwerben aktiv kleinere, spezialisierte Hersteller, um ihr Produktangebot zu stärken und Zugang zu neuen Märkten zu gewinnen. Dieser Trend ist besonders in Entwicklungsregionen erkennbar, wo lokales Wissen und etablierte Vertriebsnetzwerke entscheidend für den Markterfolg sind. Die Branche sieht auch eine zunehmende Zusammenarbeit zwischen Klebstoffherstellern und Endverbraucherbranchen, um maßgeschneiderte Lösungen für spezifische Anwendungen zu entwickeln.
Innovation und Nachhaltigkeit treiben zukünftigen Erfolg voran
Für etablierte Akteure, die ihren Marktanteil aufrechterhalten und ausbauen wollen, ist ein Fokus auf nachhaltige Produktentwicklung und technologische Innovation unerlässlich geworden. Unternehmen investieren in umweltfreundliche Formulierungen und verbesserte Verbindungstechnologien, um sich entwickelnden Kundenanforderungen und regulatorischen Standards gerecht zu werden. Der Aufbau starker Beziehungen zu wichtigen Endverbraucherbranchen durch technischen Support und maßgeschneiderte Lösungen bleibt entscheidend. Darüber hinaus sind die Entwicklung effizienter Vertriebsnetzwerke und die Aufrechterhaltung der Preiswettbewerbsfähigkeit bei gleichzeitiger Sicherstellung der Produktqualität wichtige Strategien für Marktführer.
Neueinsteiger und kleinere Akteure können Boden gewinnen, indem sie sich auf spezialisierte Anwendungen und regionale Märkte konzentrieren, wo sie maßgeschneiderte Lösungen und überlegenen Kundenservice anbieten können. Der Erfolg auf dem Markt hängt zunehmend von der Fähigkeit ab, sich an verändernde Endverbraucheranforderungen anzupassen, insbesondere in wachstumsstarken Sektoren wie Gesundheitswesen und Elektronik. Unternehmen müssen auch potenzielle regulatorische Änderungen bezüglich Umweltschutz und Sicherheitsstandards berücksichtigen, die Produktentwicklungs- und Fertigungsprozesse beeinflussen könnten. Das Risiko der Substitution durch alternative Verbindungstechnologien erfordert kontinuierliche Innovation und eine klare Demonstration des Produktwertangebots, um die Marktposition zu behaupten. Die Landschaft der Cyanacrylat-Hersteller entwickelt sich mit diesen Trends, was die Bedeutung von Innovation in der Klebstoffbranche unterstreicht.
Marktführer in der Branche für Cyanacrylat-Klebstoffe
-
3M
-
Aica Kogyo Co..Ltd.
-
Arkema Group
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Cyanoacrylat-Klebstoffe Unternehmen in diesem Bericht
- 3M
- Aica Kogyo Co..Ltd.
- Arkema Group
- DELO Industrie Klebstoffe GmbH & Co. KGaA
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hubei Huitian New Materials Co. Ltd
- Illinois Tool Works Inc.
- Jowat SE
- Kangda New Materials (Group) Co., Ltd.
- NANPAO RESINS CHEMICAL GROUP
- Permabond LLC.
- Pidilite Industries Ltd.
- Soudal Holding N.V.
- ThreeBond Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Cyanoacrylat-Klebstoffe
- Mai 2022: ITW Performance Polymers gab eine Vertriebspartnerschaft mit PREMA SA in Polen für seine Devcon-Marke bekannt.
- Februar 2022: H.B. Fuller gab die Übernahme von Fourny NV bekannt, um sein Bauklebstoffgeschäft in Europa zu stärken.
- Januar 2022: H.B. Fuller gab die Übernahme des in Großbritannien ansässigen Unternehmens Apollo Chemicals bekannt, um seine Präsenz auf dem europäischen Markt auszubauen.
Berichtsumfang des globalen Marktes für Cyanacrylat-Klebstoffe
Luft- und Raumfahrt, Automobil, Bauwesen und Konstruktion, Schuhwaren und Leder, Gesundheitswesen, Holzverarbeitung und Tischlerei sind als Segmente nach Endverbraucherbranche abgedeckt. Reaktive Klebstoffe, UV-härtende Klebstoffe sind als Segmente nach Technologie abgedeckt. Asien-Pazifik, Europa, Naher Osten & Afrika, Nordamerika, Südamerika sind als Segmente nach Region abgedeckt.Segmentierungsübersicht
| Luft- und Raumfahrt |
| Automobil |
| Bauwesen und Konstruktion |
| Schuhwaren und Leder |
| Gesundheitswesen |
| Holzverarbeitung und Tischlerei |
| Sonstige Endverbraucherbranchen |
| Reaktiv |
| UV-härtende Klebstoffe |
| Asien-Pazifik | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Malaysia | |
| Singapur | |
| Südkorea | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Russland | |
| Spanien | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Naher Osten & Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika |
| Endverbraucherbranche | Luft- und Raumfahrt | |
| Automobil | ||
| Bauwesen und Konstruktion | ||
| Schuhwaren und Leder | ||
| Gesundheitswesen | ||
| Holzverarbeitung und Tischlerei | ||
| Sonstige Endverbraucherbranchen | ||
| Technologie | Reaktiv | |
| UV-härtende Klebstoffe | ||
| Region | Asien-Pazifik | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Singapur | ||
| Südkorea | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Europa | Frankreich | |
| Deutschland | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten & Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Nordamerika | Kanada | |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
Marktdefinition
- Endverbraucherbranche - Bauwesen & Konstruktion, Automobil, Luft- und Raumfahrt, Holzverarbeitung & Tischlerei, Schuhwaren & Leder, Gesundheitswesen und Sonstige sind die im Markt für Cyanacrylat-Klebstoffe berücksichtigten Endverbraucherbranchen.
- Produkt - Alle Produkte aus Cyanacrylat-Klebstoffen werden im untersuchten Markt berücksichtigt
- Harz - Im Rahmen der Studie werden Cyanacrylate auf Basis von Alkoxyethyl, Ethylester, Methylester und Sonstige berücksichtigt
- Technologie - Für die Zwecke dieser Studie werden reaktive und UV-härtende Klebstofftechnologien berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Schmelzklebstoff | Schmelzklebstoffe sind im Allgemeinen 100 % feste Formulierungen auf Basis thermoplastischer Polymere. Sie sind bei Raumtemperatur fest und werden beim Erhitzen über ihren Erweichungspunkt aktiviert, an dem sie flüssig sind und daher verarbeitet werden können. |
| Reaktiver Klebstoff | Ein reaktiver Klebstoff besteht aus Monomeren, die im Klebstoffaushärteprozess reagieren und während der Verwendung nicht aus dem Film verdampfen. Stattdessen werden diese flüchtigen Komponenten chemisch in den Klebstoff eingebaut. |
| Lösungsmittelbasierter Klebstoff | Lösungsmittelbasierte Klebstoffe sind Mischungen aus Lösungsmitteln und thermoplastischen oder leicht vernetzten Polymeren wie Polychloropren, Polyurethan, Acryl, Silikon sowie Natur- und Synthesekautschuk (Elastomere). |
| Wasserbasierter Klebstoff | Wasserbasierte Klebstoffe verwenden Wasser als Träger- oder Verdünnungsmedium zur Dispersion eines Harzes. Sie werden durch Verdunsten oder Absorption des Wassers durch das Substrat ausgehärtet. Diese Klebstoffe werden mit Wasser als Verdünnungsmittel anstelle eines flüchtigen organischen Lösungsmittels hergestellt. |
| UV-härtender Klebstoff | UV-härtende Klebstoffe bewirken die Aushärtung und schaffen eine dauerhafte Verbindung ohne Erhitzen durch die Verwendung von ultraviolettem (UV) Licht oder anderen Strahlungsquellen. Eine Ansammlung von Monomeren und Oligomeren wird durch ultraviolettes (UV) oder sichtbares Licht in einem UV-Klebstoff ausgehärtet oder polymerisiert. Da UV eine strahlende Energiequelle ist, werden UV-Klebstoffe oft als strahlungshärtende oder Rad-Cure-Klebstoffe bezeichnet. |
| Hitzebeständiger Klebstoff | Hitzebeständige Klebstoffe sind solche, die bei hohen Temperaturen nicht zerfallen. Ein Aspekt eines komplexen Systems von Umständen ist die Fähigkeit des Klebstoffs, dem durch hohe Temperaturen verursachten Zerfall zu widerstehen. Mit steigender Temperatur können Klebstoffe verflüssigen. Sie können Spannungen standhalten, die durch unterschiedliche Ausdehnungs- und Kontraktionskoeffizienten entstehen, was ein zusätzlicher Vorteil sein kann. |
| Rückverlagerung | Rückverlagerung ist die Praxis, die Warenproduktion und -fertigung zurück in das Land zu verlagern, in dem das Unternehmen gegründet wurde. Onshoring, Inshoring und Back-Shoring sind weitere verwendete Begriffe. Das Gegenteil davon ist Offshoring, die Praxis, Artikel im Ausland zu produzieren, um Arbeits- und Fertigungskosten zu senken. |
| Oleochemikalien | Oleochemikalien sind Verbindungen, die aus biologischen Ölen oder Fetten hergestellt werden. Sie ähneln Petrochemikalien, die aus Erdöl hergestellt werden. Das Oleochemikaliengeschäft basiert auf der Hydrolyse von Ölen oder Fetten. |
| Nicht poröse Materialien | Nicht poröse Materialien sind Substanzen, die den Durchgang von Flüssigkeit oder Luft nicht zulassen. Nicht poröse Materialien sind solche, die nicht porös sind, wie Glas, Kunststoff, Metall und lackiertes Holz. Da keine Luft durchdringen kann, ist weniger Luftstrom erforderlich, um diese Materialien anzuheben, was den Bedarf an hohem Luftstrom negiert. |
| Freihandelsabkommen zwischen der EU und Vietnam | Ein Handelsabkommen und ein Investitionsschutzabkommen wurden am 30. Juni 2019 zwischen der Europäischen Union und Vietnam abgeschlossen. |
| VOC-Gehalt | Verbindungen mit begrenzter Wasserlöslichkeit und hohem Dampfdruck sind als flüchtige organische Verbindungen (VOC) bekannt. Viele VOC sind vom Menschen hergestellte Chemikalien, die bei der Herstellung von Farben, Pharmazeutika und Kältemitteln verwendet und produziert werden. |
| Emulsionspolymerisation | Emulsionspolymerisation ist eine Methode zur Herstellung von Polymeren oder verbundenen Gruppen kleinerer chemischer Ketten, die als Monomere bekannt sind, in einer wässrigen Lösung. Die Methode wird häufig zur Herstellung von wasserbasierenden Farben, Klebstoffen und Lacken verwendet, bei denen das Wasser beim Polymer verbleibt und als flüssiges Produkt vermarktet wird. |
| Nationale Verpackungsziele 2025 | Im Jahr 2018 legte das australische Umweltministerium die folgenden nationalen Verpackungsziele für 2025 fest: 100 % der Verpackungen müssen bis 2025 wiederverwendbar, recycelbar oder kompostierbar sein, 70 % der Kunststoffverpackungen müssen bis 2025 recycelt oder kompostiert werden, 50 % des durchschnittlichen Recyclinganteils müssen bis 2025 in Verpackungen enthalten sein, und problematische und unnötige Einwegkunststoffverpackungen müssen bis 2025 auslaufen. |
| Importsubstitutionspolitik der russischen Regierung | Die westlichen Sanktionen haben die Verteilung mehrerer Hochtechnologieartikel nach Russland ausgesetzt, einschließlich solcher, die von den Rohstoffexportsektoren und dem militärisch-industriellen Komplex benötigt werden. Als Reaktion darauf startete die Regierung ein „Importsubstitutions”-Programm und ernannte Anfang 2015 eine Sonderkommission zur Überwachung seiner Umsetzung. |
| Papiersubstrat | Papiersubstrate sind Papierbögen, -rollen oder -kartons mit einem Basisgewicht von bis zu 400 g/m², die nicht umgewandelt, bedruckt oder anderweitig verändert wurden. |
| Dämmmaterial | Ein Material, das die Übertragung von Wärme, Schall oder Elektrizität hemmt oder blockiert, ist als Dämmmaterial bekannt. Die Vielfalt der Dämmmaterialien umfasst dicke Fasern wie Glaswolle, Stein- und Schlackenwolle, Zellulose und Naturfasern sowie starre Schaumstoffplatten und glatte Folien. |
| Thermischer Schock | Eine Temperaturänderung, die als thermischer Schock bekannt ist, erzeugt Spannungen in einem Material. Sie führt häufig zu Materialversagen und ist besonders bei spröden Materialien wie Keramik verbreitet. Wenn es eine schnelle Temperaturänderung gibt, entweder von heiß nach kalt oder umgekehrt, tritt dieser Prozess abrupt auf. Er tritt häufiger bei Materialien mit schlechter Wärmeleitfähigkeit und unzureichender struktureller Integrität auf. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf der Grundlage von Desk-Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


