
CRM-Integrierter Enterprise Resource Planning Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
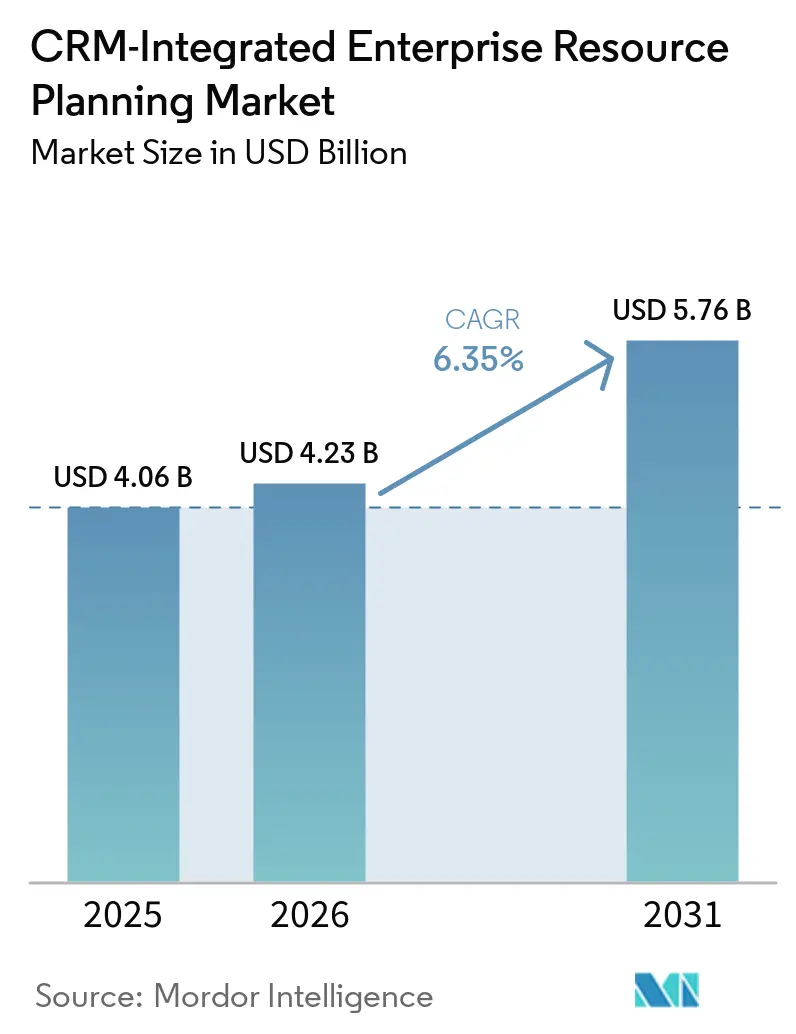
| Marktgröße (2026) | 4.23 Milliarden US-Dollar |
| Marktgröße (2031) | 5.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.35 % |
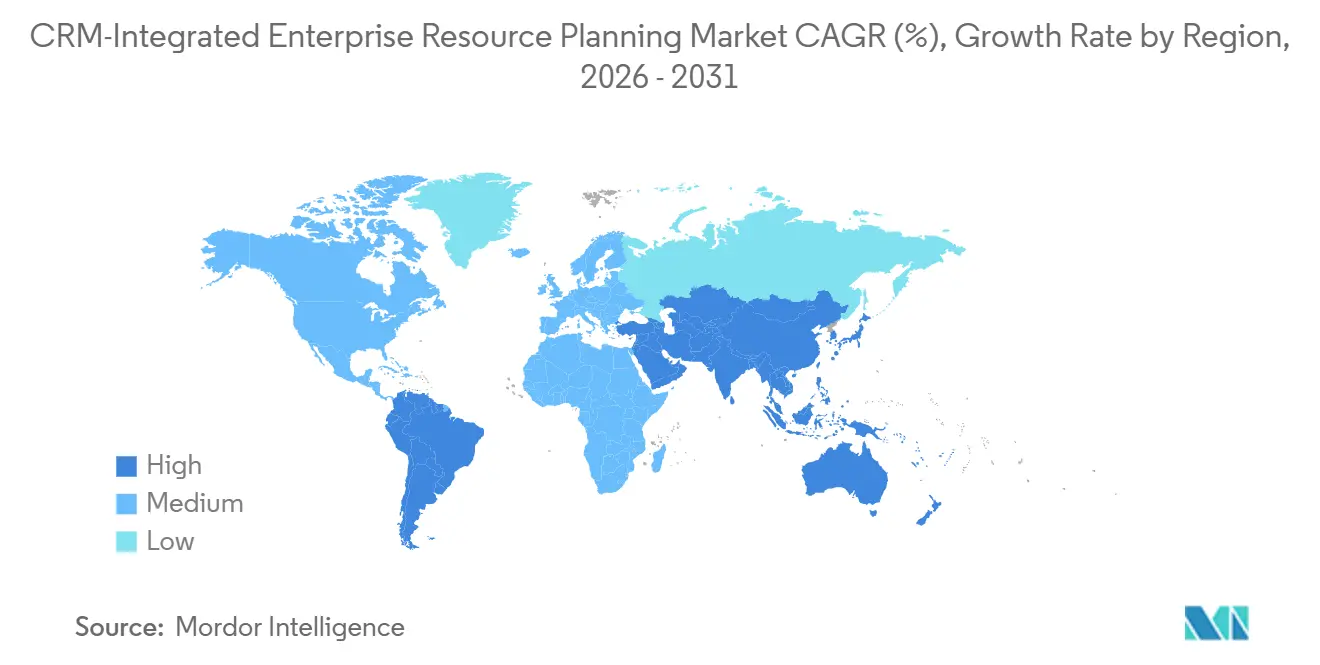
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
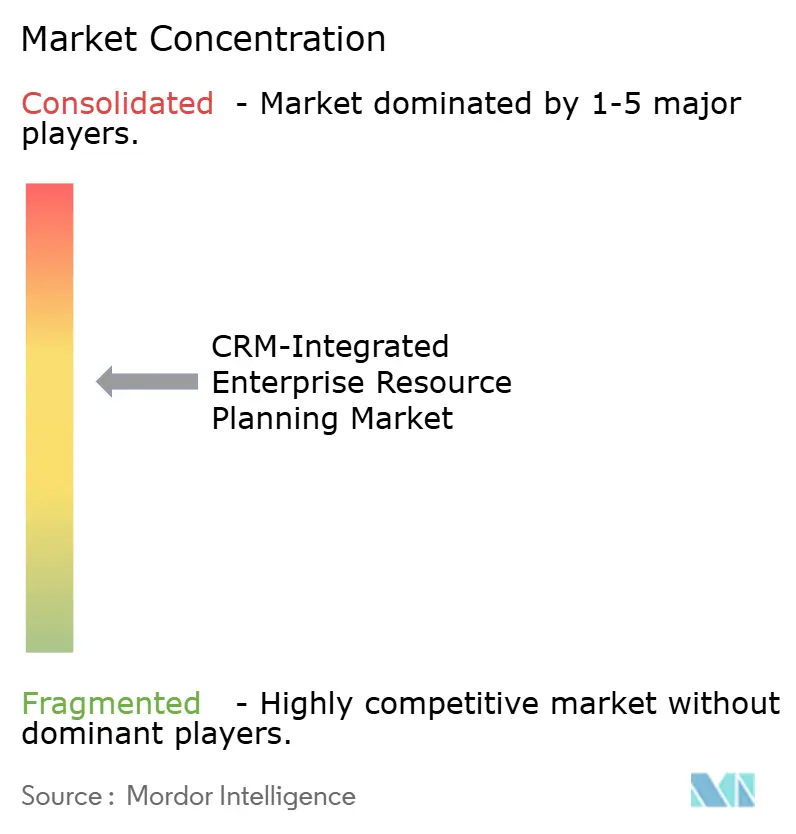
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
CRM-Integrierter Enterprise Resource Planning Marktanalyse von Mordor Intelligence
Die Größe des CRM-Integrierten ERP-Marktes wird voraussichtlich von 4,23 Milliarden USD im Jahr 2026 auf 5,76 Milliarden USD bis 2031 bei einer CAGR von 6,35 % über den Zeitraum 2026–2031 wachsen. Verstärkte Cloud-Nutzung, KI-gesteuerte Prozessautomatisierung und staatliche Anreize zur Digitalisierung verändern die Anbieterökonomie, während Abonnementpreismodelle die Wechselkosten für Käufer senken. Der Wechsel zu Cloud-Plattformen ermöglicht die Echtzeitsynchronisierung von Kunden- und Back-Office-Daten und hilft Unternehmen, Order-to-Cash-Zyklen zu verkürzen und prädiktive Erkenntnisse zu gewinnen, die in isolierten Umgebungen unmöglich waren. Gleichzeitig fragmentieren steigende Cybersicherheitsrisiken und unterschiedliche Datensouveränitätsregeln die Produkt-Roadmaps und zwingen Anbieter dazu, Hosting- und Compliance-Funktionen zu lokalisieren. Die Wettbewerbsintensität nimmt zu, da vertikale Spezialisten und Open-Source-Suiten die etablierten Anbieter beim Preis unterbieten und die größten Akteure dazu zwingen, auf Ökosystemtiefe und KI-Differenzierung zu setzen.
Wichtigste Erkenntnisse des Berichts
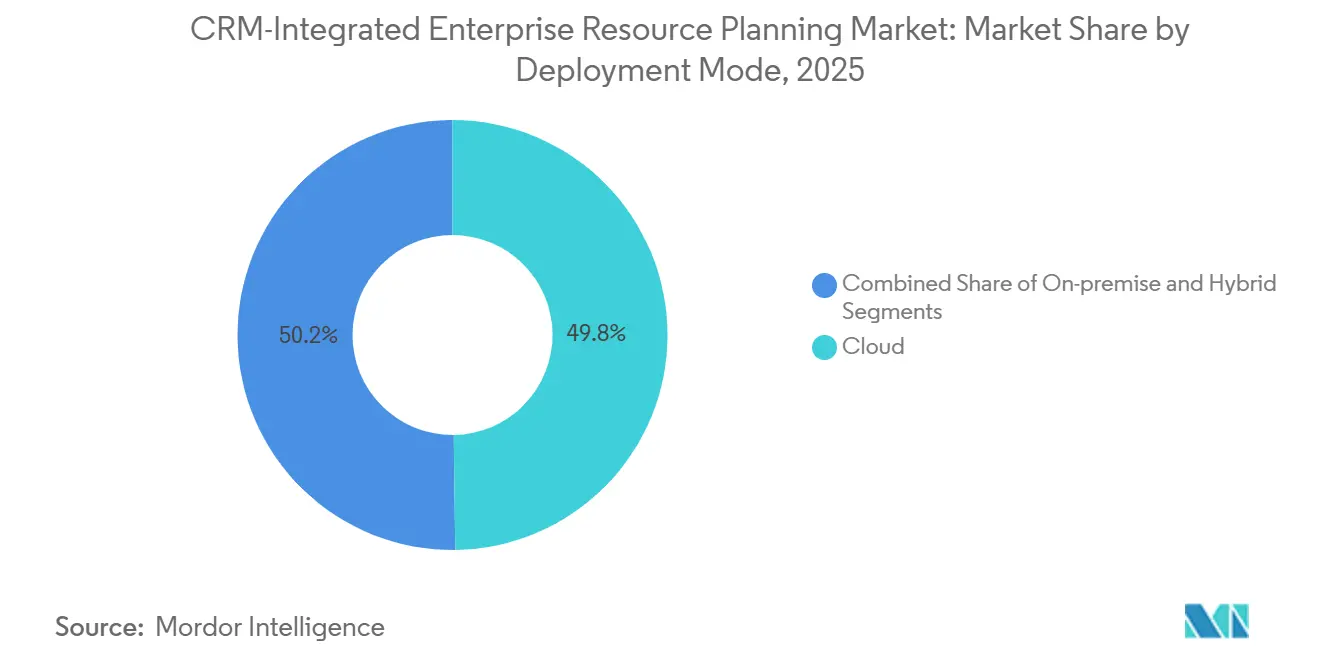
- Nach Bereitstellungsmodus dominierte Cloud im Jahr 2025 mit einem Marktanteil von 49,80 % am CRM-Integrierten ERP-Markt und expandiert bis 2031 mit einer CAGR von 14,20 %.
- Nach Branchenvertikale führte die Fertigung im Jahr 2025 mit einem Umsatzanteil von 23,40 %, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 16,40 % wachsen wird.
- Nach Unternehmensgröße verzeichneten kleine und mittlere Unternehmen zwischen 2026 und 2031 eine CAGR von 15,90 % und übertrafen damit Großunternehmen um fast das Dreifache.
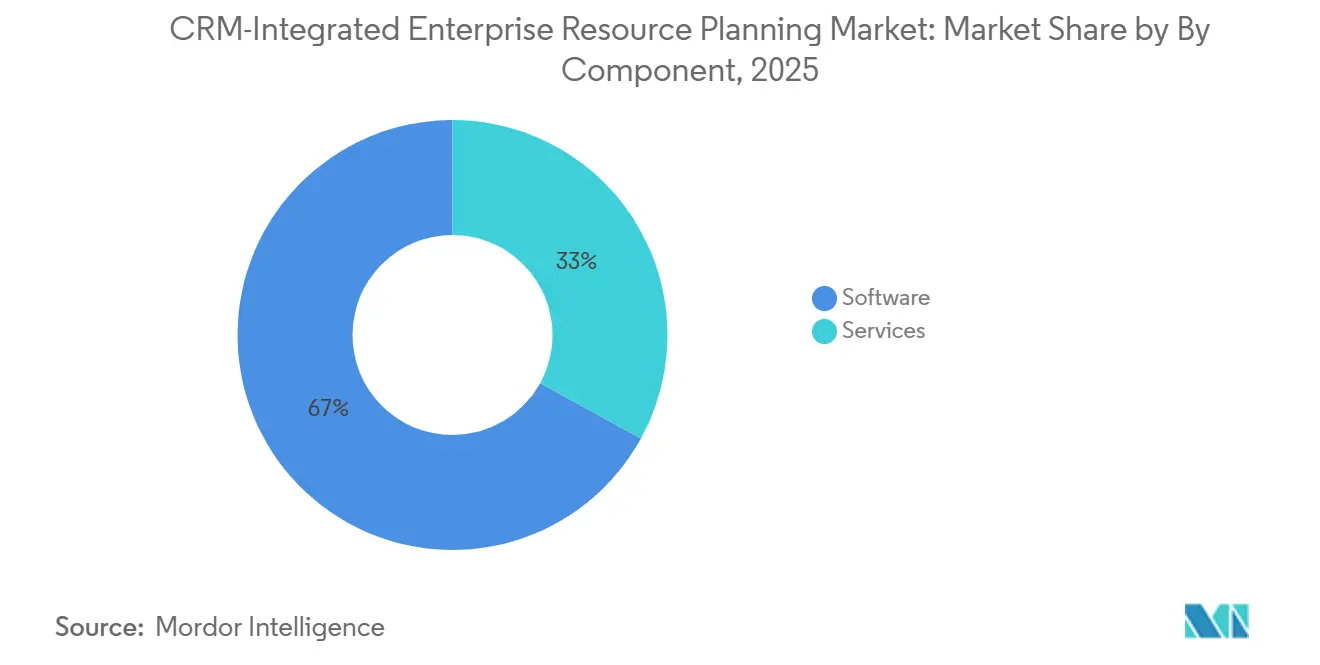
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 67,00 % der CRM-Integrierten ERP-Marktgröße auf Software, während Dienstleistungen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 13,70 % wachsen werden.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 13,80 %, während Nordamerika im Jahr 2025 einen globalen Umsatzanteil von 38,20 % behielt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-First-Mandate zur digitalen Transformation | +2.1% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bedarf an einheitlichen Kunden- und Betriebsdaten | +1.8% | Global, ausgeprägt in BFSI und Einzelhandel | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung KI-gesteuerter Prozessautomatisierung | +1.5% | Nordamerika und Europa führend, Asien-Pazifik im Aufholprozess | Mittelfristig (2–4 Jahre) |
| Zunehmende abonnementbasierte Lizenzmodelle | +1.3% | Global, KMU-Fokus in Europa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach branchenspezifischen ERP-Suiten | +1.0% | Fertigung und Gesundheitswesen in Nordamerika, BFSI in Europa und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize zur Digitalisierung von KMU | +0.9% | Asien-Pazifik, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Mandate zur digitalen Transformation
Cloud-Bereitstellungen wachsen bis 2031 mit einer CAGR von 14,20 % – mehr als doppelt so schnell wie die Gesamtrate des CRM-Integrierten ERP-Marktes – da Unternehmen On-Premises-Hardware zugunsten skalierbarer Plattformen abschaffen, die Kunden- und Transaktionsdaten in Echtzeit synchronisieren. Die E-Invoicing-Fristen im Nahen Osten für 2026 und 2027 sowie Japans Förderprogramm, das bis zu 50 % der Migrationskosten für KMU finanziert, beschleunigen diese Entwicklung. Microsoft Dynamics 365-Nutzer haben ihre durchschnittlichen Order-to-Cash-Zyklen nach der Konsolidierung von Finanz-, Bestands- und Kundenmodulen bereits um 30 % verkürzt.[1] Anbieter reagieren darauf, indem sie Steuer-Engines und Lokalisierungspakete einbetten, die sich automatisch aktualisieren und den manuellen Patch-Aufwand beseitigen, der On-Premises-Systeme belastete.
Bedarf an einheitlichen Kunden- und Betriebsdaten
Fragmentierte Datenbanken verursachen versteckte Kosten, die integrierte Suiten eliminieren. Unternehmen mit einheitlichen CRM-ERP-Plattformen berichteten von 40 % weniger Angebotsfehlern und 25 % besserer Termintreue, da Kundenkreditwürdigkeit, Lagerbestand und Logistikdaten vor der Auftragsbestätigung validiert werden. BFSI-Anwender nutzen 360-Grad-Kundensichten, um Cross-Selling-Angebote in Echtzeit zu empfehlen, während Einzelhändler Online- und Filialbestände synchronisieren, um kostspielige Fehlbestände zu vermeiden. Ein API-First-Design unterstützt diese Vorteile, indem es ereignisgesteuerte Endpunkte bereitstellt, die Drittanbieter-Apps ohne fehleranfällige Batch-Schnittstellen nutzen können.
Schnelle Einführung KI-gesteuerter Prozessautomatisierung
Künstliche Intelligenz hat sich von einem experimentellen Zusatz zur Kernfunktionalität entwickelt, wobei mehrere Anbieter bis 2025 KI in ERP-CRM-Workflows integriert haben. Generative Agenten erstellen nun Bestellungen, bereiten Verlängerungsangebote vor und kennzeichnen Kreditrisiken durch die Analyse multivariater Datensätze. Die natürlichsprachliche Schnittstelle von Acumatica ermöglicht es Nutzern, komplexe Finanz- oder Lieferkettenanfragen ohne SQL-Kenntnisse zu stellen, und Predictive-Maintenance-Module reduzieren ungeplante Ausfallzeiten in Fertigungsanlagen um bis zu 35 %. Diese Vorteile hängen jedoch von disziplinierten Data-Governance-Programmen ab, die historische Datensätze bereinigen und standardisieren.
Zunehmende abonnementbasierte Lizenzmodelle
Abonnementverträge machten 2025 einen erheblichen Anteil neuer ERP-Abschlüsse aus, wandelten Kapitalausgaben in Betriebsausgaben um und senkten die Einstiegshürden für KMU. Zoho und Odoo bieten CRM-ERP-Bundles ab 50 USD pro Nutzer und Monat an, während Großunternehmen verbrauchsbasierte Konditionen aushandeln, die an Transaktionsvolumina geknüpft sind. Obwohl die Gesamtbetriebskosten über fünf Jahre mit Dauerlizenzmodellen konvergieren können, verschiebt der Pay-as-you-go-Ansatz erhebliche Vorabinvestitionen und richtet die Anreize der Anbieter am Kundenerfolg aus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten bei komplexen Implementierungen | -1.4% | Global, am ausgeprägtesten bei mittelständischen Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datensouveränitätsbedenken | -1.1% | Europa, Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Begrenzter qualifizierter Implementierungstalentpool | -0.8% | Nordamerika, Europa, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsherausforderungen mit Legacy-Systemen | -0.7% | Fertigungs- und BFSI-Vertikalen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten bei komplexen Implementierungen
Softwarelizenzen machen nur 20 %–30 % der Projektausgaben aus, während der Rest für Datenmigration, Anpassung und Change-Management aufgewendet wird, was Budgets verdreifachen kann. Berater berechnen 200–350 USD pro Stunde, während regulierte Branchen zusätzliche Validierungsschritte wie FDA 21 CFR Part 11-Tests durchführen müssen, was weitere 25 %–40 % hinzufügt.[2] Unzureichend finanzierte Schulungen führen häufig zu Widerstand bei den Nutzern und treiben die Misserfolgsquoten über 60 %, wenn weniger als 15 % der Budgets für Change-Programme aufgewendet werden. Auch Cloud-Kunden müssen sich vor unkontrolliertem Abonnementwachstum schützen, da ungenutzte SaaS-Lizenzen die laufenden Kosten in die Höhe treiben können.
Cybersicherheits- und Datensouveränitätsbedenken
Zentralisierte Finanz- und Kundendaten machen ERP-Datenbanken zu lukrativen Ransomware-Zielen, wobei typische Forderungen für mittelständische Opfer zwischen 2 Millionen und 5 Millionen USD liegen. Multi-Tenant-Sicherheitsverletzungen im Jahr 2024 legten Schwachstellen bei der Mandantenisolierung offen und veranlassten Regulierungsbehörden in China, Indien und Saudi-Arabien, Inlands-Hosting zu verlangen. Die EU-DSGVO-Regeln und das abweichende britische Datenschutzgesetz verursachen doppelte Compliance-Aufwände bei grenzüberschreitenden Bereitstellungen, während Sovereign-Cloud-Mandate im Nahen Osten die Anbieterauswahl einschränken und die Infrastrukturkosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Cloud-Dominanz verändert die InfrastrukturökonomieCloud-Bereitstellungen sicherten sich 49,80 % des Umsatzes im Jahr 2025 und werden voraussichtlich mit einer CAGR von 14,20 % wachsen – mehr als doppelt so schnell wie der Benchmark des CRM-Integrierten ERP-Marktes. Unternehmen lenken Kapital von Servern hin zu Analysen und Innovationen, während Anbieter regionale Kapazitäten ausbauen, wie etwa Oracles Investition von 8 Milliarden USD in den Ausbau in Tokio.[3] Das EU-Datengesetz erleichtert den Anbieterwechsel durch die Verpflichtung zur Datenportabilität, während Chinas Lokalisierungsregeln die Nutzung öffentlicher Clouds dämpfen. Hybride Architekturen dienen als Kompromiss, können jedoch bei schlechter Umsetzung durch Integrationslatenz und Sicherheitsmanagement Einsparungen zunichtemachen.
Hybride und On-Premises-Optionen bleiben dort bestehen, wo Bedenken hinsichtlich geistigen Eigentums oder Verteidigungsvorschriften externes Hosting verbieten. Pharmaunternehmen unterhalten weiterhin validierte Fertigungsmodule vor Ort, auch wenn sie HR und Beschaffung in die Cloud verlagern. Folglich unterstützt der CRM-Integrierte ERP-Markt weiterhin mehrere Bereitstellungsmodelle, obwohl die Nutzung eindeutig zugunsten von SaaS tendiert.

Nach Unternehmensgröße:
KMU übertreffen Großunternehmen bei der AdoptionsgeschwindigkeitKleine und mittlere Unternehmen wachsen mit einer CAGR von 15,90 % – fast dreimal so schnell wie die Gesamtwachstumsrate des CRM-Integrierten ERP-Marktes. Staatliche Programme wie Indiens PACS-ERP-Initiative im Wert von 2.925,39 Crore INR (350 Millionen USD) subventionieren ländliche Genossenschaften,[4] während die Fördermittel der Europäischen Union im Rahmen der Digitalen Dekade eine 90-prozentige Digitalisierung von KMU bis 2030 anstreben. Großunternehmen, die 2025 noch einen Marktanteil von 54,10 % hielten, verzeichnen aufgrund längerer Erneuerungszyklen und tief verwurzeltem benutzerdefiniertem Code ein langsameres Wachstum. Dennoch konsolidieren sie disparate Systeme zu einheitlichen Suiten, um den Integrationsaufwand zu minimieren.
KMU überspringen On-Premises-Installationen häufig vollständig und setzen auf modulare Cloud-Bundles, die mit dem Geschäftsbedarf wachsen. Das Risiko besteht in Abonnementmüdigkeit, da schrittweise Erweiterungen die monatlichen Ausgaben von 500 USD auf 5.000 USD steigern und sich im Laufe der Zeit den Kosten einer Dauerlizenz annähern können. Dennoch verringert der Zugang zu KI-Funktionen und Echtzeit-Analysen die Leistungslücke zwischen kleinen Unternehmen und globalen Marktführern.
Nach Komponente:
Wachstum bei Dienstleistungen signalisiert ImplementierungskomplexitätSoftware machte 67,00 % des Umsatzes im Jahr 2025 aus, aber Dienstleistungen werden voraussichtlich mit einer CAGR von 13,70 % wachsen, angetrieben durch steigende Anpassungs- und Integrationsaufwände. Branchenspezifische Logik – wie ISO-konforme Dokumentation in der Luft- und Raumfahrt oder die Integration der Patientenabrechnung im Gesundheitswesen – beansprucht bis zu 60 % der Implementierungsbudgets. Ein globaler Mangel an ERP-Beratern hat die Abrechnungssätze in Nordamerika auf 250 USD pro Stunde getrieben, und Anbieter erweitern Partner-Ökosysteme, um Lieferlücken zu schließen.
Verwaltete Dienste nach der Implementierung werden zur Routine und werden mit 15 %–20 % der jährlichen Abonnementgebühren berechnet. Datenmigrationsprojekte können für mittelständische Rollouts 500.000–2 Millionen USD kosten, während generative KI-Schnittstellen auch für erfahrene Anwender neue Schulungsprogramme erfordern. Diese Dynamik verlagert die Wertschöpfung von Softwarelizenzen hin zu margenstarken professionellen Dienstleistungen innerhalb des CRM-Integrierten ERP-Marktes.
Nach Branchenvertikale:
Gesundheitswesen-Boom fordert die Dominanz der Fertigung herausDie Fertigung hielt 2025 aufgrund jahrzehntelanger Investitionen in Produktionsplanung und Lieferkettensteuerung einen Marktanteil von 23,40 %. Das Gesundheitswesen wird jedoch bis 2031 voraussichtlich mit einer CAGR von 16,40 % wachsen, angetrieben durch wertbasierte Vergütungsmodelle, die einheitliche klinische und finanzielle Daten erfordern. HIPAA-konforme Prüfpfade, Verschlüsselung und rollenbasierte Zugriffskontrollen sind nun in Branchenvorlagen integriert und beschleunigen die Einführung in Krankenhäusern.
BFSI-Institute setzen CRM-ERP-Suiten ein, um Kredit-, Einlagen- und Versicherungsdaten zu integrieren und Beziehungsmanagern Echtzeit-Rentabilitätsansichten zu liefern. Einzelhändler synchronisieren Omnichannel-Bestände, um jährliche Umsatzverluste von 1 Billion USD durch Fehlbestände zu begrenzen. Öffentliche Projekte wie Saudi-Arabiens Vision 2030 und Indiens PACS-ERP zeigen, wie integrierte Plattformen Bürgerdienste und Budgetierung rationalisieren.
Geografische Analyse
CRM-integrierter Enterprise-Resource-Planning-Markt Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 38,20 %. Die hohe Marktdurchdringung begrenzt das Wachstum durch Neukunden und lenkt Anbieter in Richtung Systemablösungen, KI-Erweiterungen und vertikaler Expansion. Der grenzüberschreitende Handel im Rahmen des USMCA stimuliert die Nachfrage nach Suiten, die Zoll- und Ursprungsdokumentation in Echtzeit automatisieren.
CRM-integrierter Enterprise-Resource-Planning-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 13,80 %. Chinas Cybersicherheitsgesetze verpflichten zur inländischen Datenhaltung, was lokalen Anbietern einen Vorteil verschafft und multinationale Unternehmen dazu zwingt, Rechenzentren im Land aufzubauen. Indiens nationales PACS-Rollout, Japans KMU-Subvention in Höhe von 660 Millionen USD sowie die Kapazitätserweiterung von Oracle in Tokio treiben die rasche Verbreitung von SaaS voran. Vielfältige Sprachen und Vorschriften erhöhen die Lokalisierungskosten, eröffnen jedoch Chancen für regionale Nischenanbieter.
CRM-integrierter Enterprise-Resource-Planning-Markt EMEA und Südamerika
Das Wachstum in Europa wird durch die doppelte Einhaltung des EU-Datengesetzes und des britischen Post-Brexit-Datenregimes gedämpft, was parallele Governance-Rahmenwerke für grenzüberschreitende Implementierungen erfordert. Deutschland, das Vereinigte Königreich und Frankreich entfallen auf einen erheblichen Anteil der regionalen Ausgaben, wobei Deutschland die lokale Kontrolle proprietärer Planungsalgorithmen bevorzugt. Der Nahe Osten beschleunigt sich durch verpflichtende E-Rechnungsgesetze, während Afrika und Südamerika aufstrebende Märkte bleiben, jedoch eine starke Cloud-Akzeptanz dort zeigen, wo die Belastung durch veraltete IT-Infrastruktur minimal ist.
Wettbewerbslandschaft
Der CRM-Integrierte ERP-Markt ist mäßig konzentriert: Die fünf größten Anbieter – SAP, Oracle, Microsoft, Workday und Infor – halten gemeinsam einen erheblichen Anteil am globalen Umsatz und lassen bedeutenden Marktanteil für regionale Spezialisten und Open-Source-Herausforderer. Abonnementpreise und Cloud-Bereitstellung verkürzen Verkaufszyklen, senken historische Wechselhürden und verschärfen den Wettbewerb. Strategische Ansätze hängen von vertikaler Tiefe, geografischer Lokalisierung und KI-gestützter Differenzierung ab.
Disruptoren wie Odoo und Zoho nutzen Open-Source- oder Freemium-Modelle, um kostenbewusste KMU anzuziehen, und monetarisieren dann Premium-Module und verwaltete Dienste. Hyperscaler verändern die Dynamik, indem sie ERP-Marktplätze in ihren Clouds hosten und verbrauchsbasierte Abrechnung anbieten, die Vorab-Lizenzkosten eliminiert. IBMs watsonx-Partnerschaft mit SAP und Oracle schichtet anbieterübergreifende KI-Dienste, die funktionale Parität zur Ware machen und den Wettbewerbsvorteil auf Partner-Ökosysteme, Branchenvorlagen und Support nach dem Go-live verlagern.
Regulatorische Compliance und Datensouveränität beeinflussen ebenfalls die Anbieterstrategie. TOTVS dominiert Brasilien durch tiefe Lokalisierung von Steuer- und Arbeitsrecht, während Ramco Systems indische Aufträge des öffentlichen Sektors durch Inlands-Hosting und lokalen Sprachsupport gewinnt. Epicors Übernahme von Bistrack spiegelt einen Mikro-Vertikal-Ansatz wider, der maßgeschneiderte Workflows für Holz- und Baumaterialhändler ermöglicht, die breitere Suiten nur schwer abbilden können.
CRM-Integrierter Enterprise Resource Planning Branchenführer
-
SAP SE
-
Oracle Corporation
-
Microsoft Corporation
-
Infor Inc.
-
Epicor Software Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
CRM-integrierter Enterprise-Resource-Planning-Markt Unternehmen in diesem Bericht
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Infor Inc.
- Epicor Software Corporation
- Workday Inc.
- Sage Group plc
- IFS AB
- Syspro (Pty) Ltd.
- Unit4 N.V.
- Acumatica, Inc.
- Plex Systems, Inc.
- QAD Inc.
- Deltek, Inc.
- Ramco Systems Limited
- Odoo SA
- Zoho Corporation Pvt. Ltd.
- Priority Software Ltd.
- TOTVS S.A.
- Epicor Kinetic (Epicor rebrand)
- Infor M3 (Infor solution)
Neueste Industrielle Entwicklungen in CRM-integrierter Enterprise-Resource-Planning-Markt
- Februar 2026: Microsoft veröffentlichte Dynamics 365 Copilot für Vertrieb und Kundendienst und integrierte generative KI, die E-Mails entwirft, Anrufe zusammenfasst und Verlängerungsangebote aus einheitlichen CRM-ERP-Daten erstellt.
- Januar 2026: SAP schloss die Übernahme von LeanIX für 1,2 Milliarden USD ab und verbesserte damit die Migrations-Roadmap von Legacy-Plattformen zu S/4HANA Cloud.
- August 2025: Oracle verpflichtete sich zu 8 Milliarden USD, um die Rechenzentrumskapazität in Tokio und Osaka zu verdreifachen und Cloud-ERP-Workloads mit geringer Latenz zu unterstützen.
- Juni 2025: Workday startete Illuminate, eine generative KI-Schicht für Finanz- und HCM-Suiten zur Ermöglichung konversationeller Analysen.
Globaler CRM-Integrierter Enterprise Resource Planning Markt Berichtsumfang
Der CRM-Integrierte ERP-Markt bezieht sich auf das Ökosystem von Softwarelösungen und zugehörigen Dienstleistungen, die Enterprise Resource Planning (ERP)- und Customer Relationship Management (CRM)-Funktionalitäten in einer einheitlichen Plattform oder eng integrierten Architektur kombinieren.
Der CRM-Integrierte ERP-Marktbericht ist segmentiert nach Bereitstellungsmodus (On-Premises, Cloud, Hybrid), Unternehmensgröße (Kleine und mittlere Unternehmen, Großunternehmen), Komponente (Software, Dienstleistungen), Branchenvertikale (Fertigung, Einzel- und E-Commerce, Gesundheitswesen, Banken, Finanzdienstleistungen und Versicherungen, Informationstechnologie und Telekommunikation, Öffentlicher Sektor, Sonstige Branchenvertikalen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| On-Premises |
| Cloud |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Software |
| Dienstleistungen |
| Fertigung |
| Einzel- und E-Commerce |
| Gesundheitswesen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Öffentlicher Sektor |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Branchenvertikale | Fertigung | |
| Einzel- und E-Commerce | ||
| Gesundheitswesen | ||
| Banken, Finanzdienstleistungen und Versicherungen | ||
| Informationstechnologie und Telekommunikation | ||
| Öffentlicher Sektor | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der CRM-Integrierte ERP-Markt bis 2031 voraussichtlich wachsen?
Der Sektor wird voraussichtlich von 4,23 Milliarden USD im Jahr 2026 auf 5,76 Milliarden USD bis 2031 steigen, was einer CAGR von 6,35 % entspricht.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-Lösungen führen mit einem Marktanteil von 49,80 % im Jahr 2025 und wachsen mit einer CAGR von 14,20 % aufgrund geringerer Kapitalanforderungen und Echtzeit-Datenintegration.
Warum setzen kleine und mittlere Unternehmen CRM-ERP-Suiten so schnell ein?
Abonnementpreise, staatliche Subventionen und vorkonfigurierte Vorlagen reduzieren Vorabinvestitionen und Komplexität und treiben eine CAGR von 15,90 % bei KMU an.
Was ist das primäre Hemmnis bei groß angelegten Rollouts?
Die Gesamtbetriebskosten, die durch Anpassung, Datenmigration und Change-Management entstehen, können die anfänglichen Softwareausgaben um bis zu 300 % übersteigen.
Welche Region bietet die stärksten kurzfristigen Wachstumsaussichten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 13,80 % wachsen, dank Datenlokalisierungsmandaten, öffentlichen Subventionen und großen Cloud-Investitionen.
Wie differenzieren sich Anbieter in einem überfüllten Markt?
Marktführer priorisieren vertikale Spezialisierung, lokalisierte Compliance-Funktionen und eingebettete KI-Agenten zur Automatisierung von Finanz-, Lieferketten- und Kundenbindungsprozessen.