
Marktgröße und Marktanteil für ERP-Anpassung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.27 Milliarden US-Dollar |
| Marktgröße (2031) | 8.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
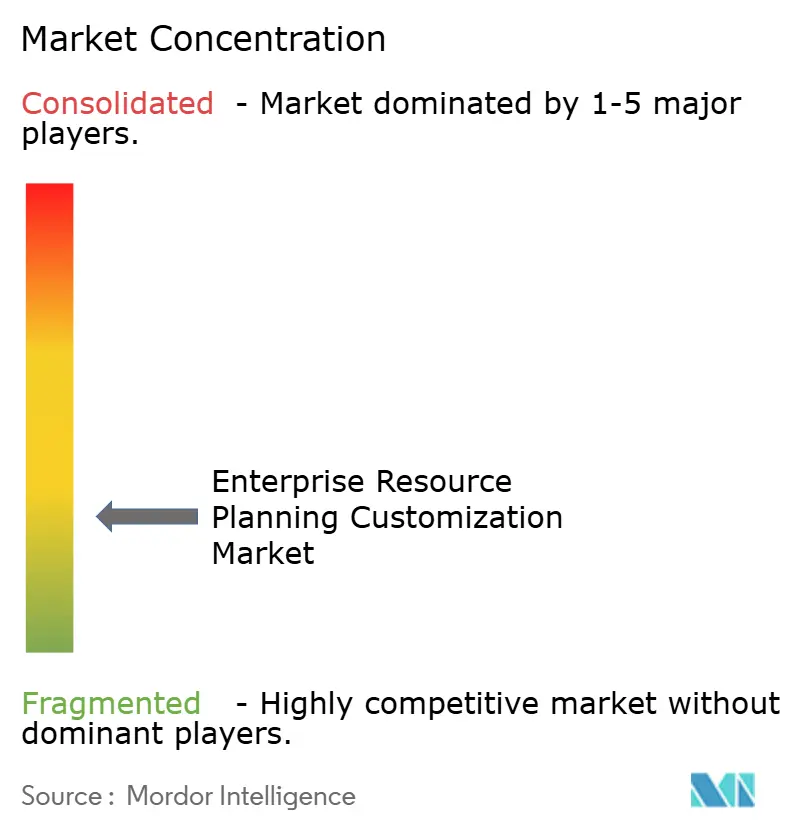
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ERP-Anpassung von Mordor Intelligence
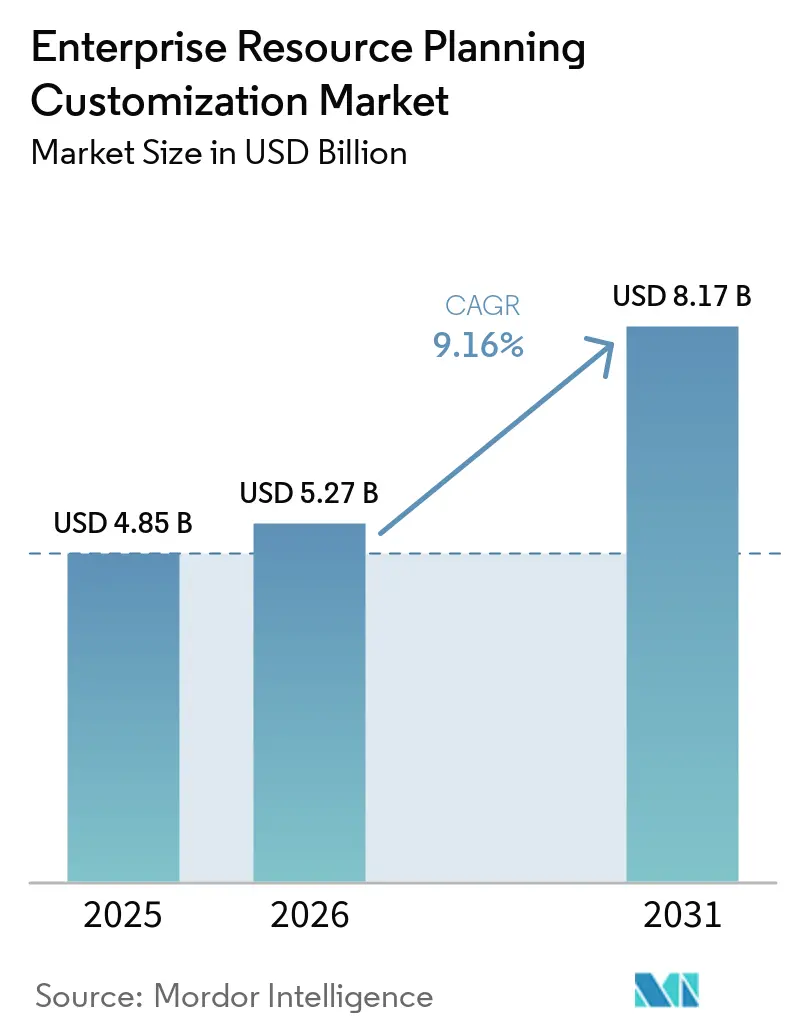
Die Marktgröße für ERP-Anpassungsdienstleistungen wird für 2025 auf 4,85 Milliarden USD, für 2026 auf 5,27 Milliarden USD geschätzt und soll bis 2031 einen Wert von 8,17 Milliarden USD erreichen, mit einer CAGR von 9,16 % von 2026 bis 2031. Steigende Cloud-First-Vorgaben, die Integration von agentischer KI in zentrale ERP-Workflows und ein Wandel von episodischen hin zu kontinuierlichen Optimierungsmodellen definieren die Dienstleistungsnachfrage neu. Unternehmen priorisieren modulare, API-First-Architekturen, die schnelle branchenspezifische Erweiterungen und Low-Code-Workflow-Automatisierung unterstützen, während Kostendruck und Fachkräftemangel den Liefermix in Richtung Managed Services und ergebnisbasierter Verträge verschieben. Verschärfte Anforderungen an die Datenspeicherung in der Region Asien-Pazifik und Europa erweitern die Möglichkeiten für regionsspezifische Anpassungen, insbesondere für Sovereign-Cloud-Bereitstellungen. Gleichzeitig bleiben hohe Wechselkosten und technische Altlasten aus Legacy-Systemen strukturelle Gegenwindfaktoren, die umfassende Plattformmigrationen verlangsamen.
Wichtigste Erkenntnisse des Berichts
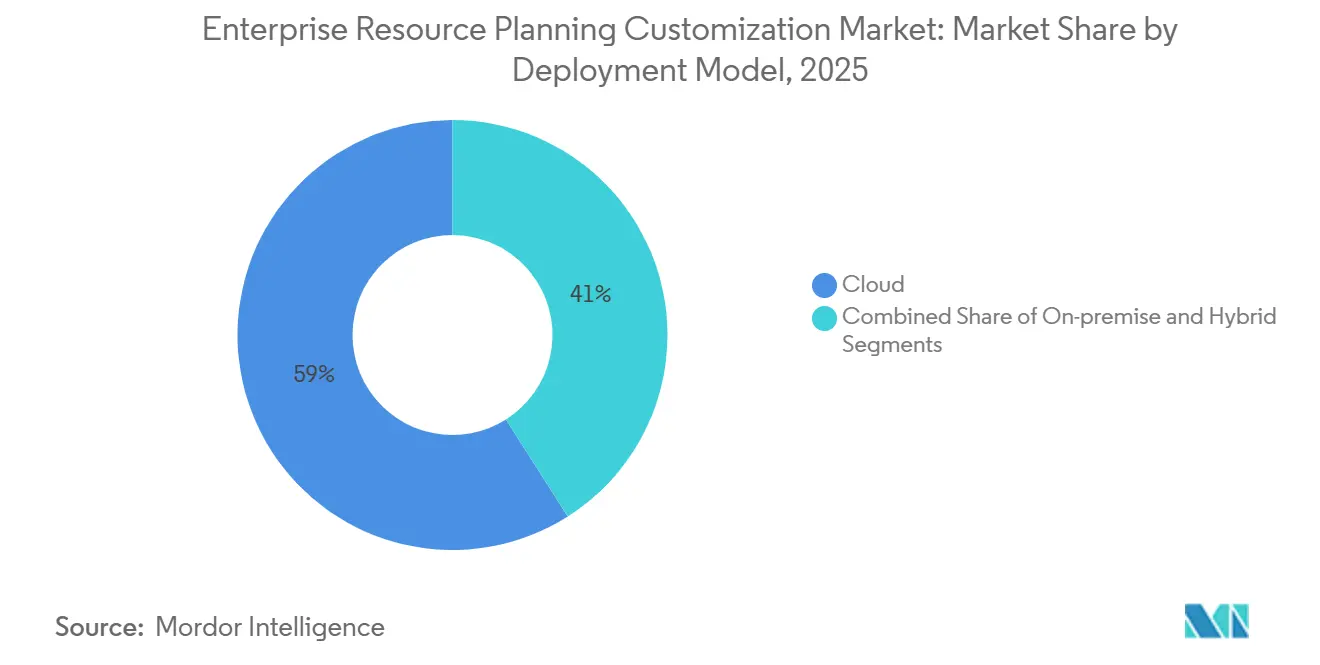
- Nach Bereitstellungsmodus führte Cloud den Markt für ERP-Anpassungsdienstleistungen mit einem Marktanteil von 59 % im Jahr 2025 an und verzeichnet bis 2031 eine CAGR von 14,10 %.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 61,50 % des Marktanteils für ERP-Anpassungsdienstleistungen, während kleine und mittlere Unternehmen bis 2031 mit einer CAGR von 13,90 % wachsen.
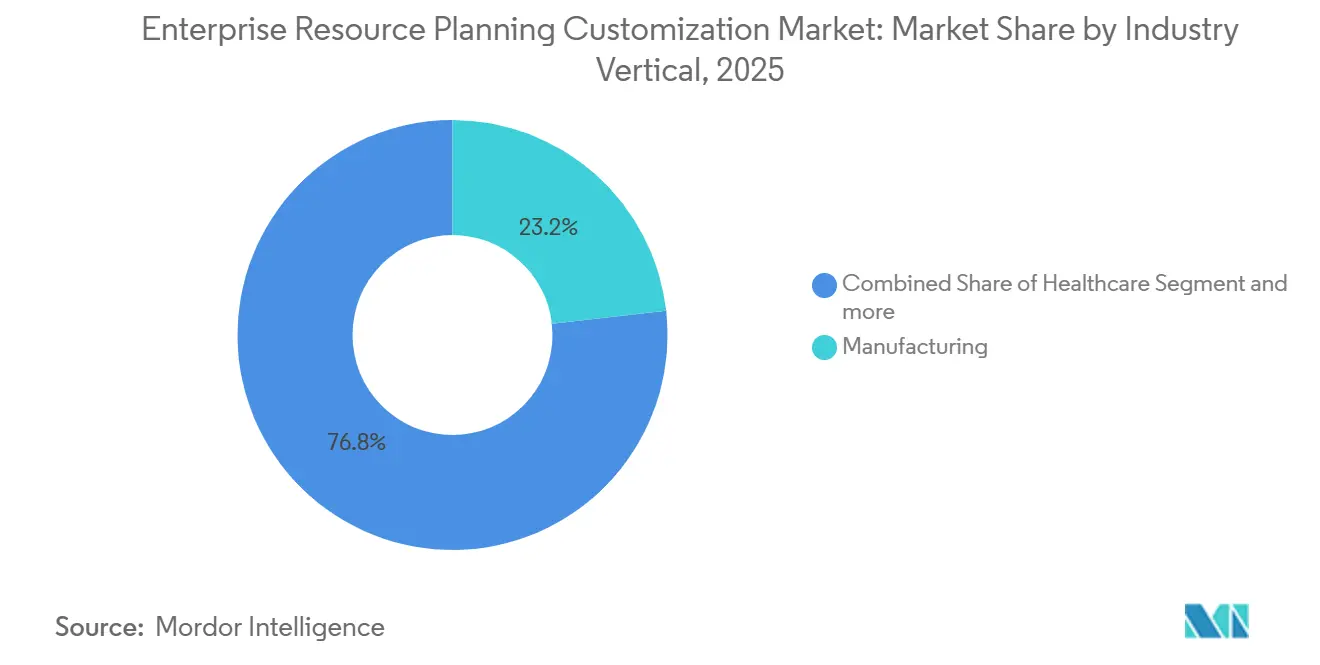
- Nach Endverbrauchsbranche entfiel auf die Fertigung im Jahr 2025 ein Anteil von 23,20 % am Markt für ERP-Anpassungsdienstleistungen, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 17,00 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 35,70 % am Markt für ERP-Anpassungsdienstleistungen, während für die Region Asien-Pazifik bis 2031 eine CAGR von 14,80 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach branchenspezifischen ERP-Modulen | +2.1% | Global, konzentriert auf wichtige Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Beschleunigung von Cloud-First-Strategien zur digitalen Transformation | +2.5% | Global, angeführt von Nordamerika und Europa, rasante Verbreitung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz abonnementbasierter ERP-Suiten bei kleinen und mittleren Unternehmen | +1.8% | Global, am stärksten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Hyper-Care-Dienstleistungen nach der Implementierung | +1.2% | Global, Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu einer komponierbaren ERP-Architektur | +0.9% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz von Low-Code-Plattformen für maßgeschneiderte Workflows | +1.3% | Global, rasante Verbreitung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach branchenspezifischen ERP-Modulen
Unternehmen wenden sich von generischen Suiten hin zu vertikalen Funktionen ab, die Shopfloor-Telemetrie, regulatorische Berichts-Engines und Patientendaten-Workflows integrieren. Fertigungsunternehmen suchen nach vorausschauender Wartung und Transparenz in der Lieferkette, während Gesundheitsdienstleister eine nahtlose Interoperabilität mit elektronischen Patientenakten benötigen. Finanzinstitute fordern Echtzeit-Risiko-Dashboards und Compliance-Automatisierung. Dieser Drang zur Spezialisierung beschleunigt die Einführung modularer, API-First-Designs, die den ERP-Kern sauber halten und umfangreiche Anpassungen auf lose gekoppelte Erweiterungen verlagern.[1]
Beschleunigung von Cloud-First-Strategien zur digitalen Transformation
Cloud-First-Vorgaben wandeln Investitionsausgaben in Betriebsausgaben um, ermöglichen kontinuierliche Upgrades und verkürzen Bereitstellungszyklen. Behörden und Großunternehmen schreiben zunehmend Service-Level-Vereinbarungen von 99,95 %, gebündelte Sicherheits-Tools und einheitliches Identitätsmanagement vor, was Partnerschaften zwischen Hyperscalern und ERP-Anbietern fördert. Da Unternehmen das Infrastrukturmanagement auslagern, verlagern sich die Anpassungsanforderungen hin zu Integrations-Governance, FinOps-Transparenz und proaktivem Regressionstesting für halbjährliche Cloud-Releases.[2]
Wachsende Akzeptanz abonnementbasierter ERP-Suiten bei kleinen und mittleren Unternehmen
Abonnementpreise senken die Einstiegshürden für kleine und mittlere Unternehmen und ermöglichen phasenweise Einführungen, die auf den Cashflow abgestimmt sind. Mittelständische Unternehmen, insbesondere in der Region Asien-Pazifik, kombinieren zentrale Finanzsysteme mit leichtgewichtigen CRM-, E-Commerce- und Engineering-Design-Plug-ins. Obwohl die Vorabkosten sinken, steigt die Integrationskomplexität mit der Verbreitung von Best-of-Breed-SaaS-Tools, was die Nachfrage nach Low-Code-Konnektoren und Festpreis-Implementierungspaketen ankurbelt.
Nachfrage nach Hyper-Care-Dienstleistungen nach der Implementierung
Unternehmen planen nun dedizierte Hyper-Care-Phasen von bis zu 90 Tagen ein, die Stabilisierung, rollenbasierte Schulungen und Release-Vorschau-Zyklen umfassen. Halbjährliche Anbieter-Updates können benutzerdefinierten Code beschädigen, daher führen Hyper-Care-Teams automatisierte Regressionstests durch, verwalten Erweiterungs-Backlogs und setzen Template-Disziplin durch. Das Modell verbessert die Benutzerakzeptanz, schützt Anpassungsinvestitionen und reduziert ungeplante Ausfallzeiten, wodurch ein ehemals kurzes Garantiefenster in einen erweiterten Managed-Services-Umsatzstrom umgewandelt wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Wechselkosten begrenzen die Anbietermigration | -1.4% | Global, am höchsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten ERP-Fachberatern | -1.7% | Europa und Nordamerika am stärksten betroffen, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bedenken hinsichtlich der Einhaltung von Datenspeicherungsvorschriften | -0.8% | Asien-Pazifik (Australien, Indien, Singapur) und Europa | Mittelfristig (2–4 Jahre) |
| Technische Altlasten aus Legacy-Anpassungen | -1.1% | Global, konzentriert in Fertigung und BFSI | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wechselkosten begrenzen die Anbietermigration
Unternehmen mit stark angepassten On-Premises-Landschaften sehen sich mit Datenübertragungsgebühren, Reimplementierungskosten und potenziellen Betriebsunterbrechungen konfrontiert. Das Ende des Supports für eine wichtige ERP-Version im Dezember 2027 erhöht den Handlungsdruck, doch Fachkräftemangel und steigende Beratungskosten erschweren umfangreiche Migrationen. Unternehmen katalogisieren daher Legacy-Erweiterungen, quantifizieren realisierte Vorteile und entscheiden sich dafür, nur die wertvollsten benutzerdefinierten Objekte zu deaktivieren, nachzurüsten oder neu zu entwickeln.[3]
Mangel an zertifizierten ERP-Fachberatern
Eine Qualifikationslücke von 100.000 Fachkräften in Europa, verbunden mit strengeren Visabestimmungen, verlängert die Einstellungszeit für Rollen wie FI/CO- und Lieferketten-Spezialisten auf über 90 Tage.[4] Der Arbeitskräftemangel treibt die Projektkosten in die Höhe, verlängert die Zeitpläne und erzwingt gemischte Onshore-Offshore-Personalmodelle. Kunden mindern das Risiko durch frühzeitige Einbindung von Auftragnehmern, beschleunigte Interviewzyklen und Umschulungsprogramme für benachbartes IT-Personal.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus – Cloud-Akzeptanz definiert die Anpassungsökonomie neu
Cloud-Bereitstellungen machten im Jahr 2025 59 % des Marktanteils für ERP-Anpassungsdienstleistungen aus und sind auf dem Weg zu einer CAGR von 14,10 % bis 2031. Der Wandel spiegelt die Nachfrage nach kontinuierlicher Funktionalität, integrierter KI und verbrauchsbasierter Preisgestaltung wider, die die Gesamtbetriebskosten senkt. Unternehmen integrieren Low-Code-Plattformen in Cloud-Ökosysteme, verkürzen Entwicklungszyklen um bis zu 70 % und entlasten knappe Entwicklerkapazitäten. Hybride Umgebungen bestehen jedoch dort weiter, wo latenzsensible Betriebe oder Anforderungen an die Datensouveränität ein lokales Hosting erfordern, was den Integrationsaufwand erhöht.
Branchenübergreifend behandeln Unternehmen, die Cloud-ERP einführen, benutzerdefinierten Code als Verbindlichkeit und verlagern Erweiterungen auf Platform-as-a-Service-Ebenen, die Upgrade-Pfade erhalten. Dieser Ansatz reduziert technische Altlasten, führt aber zu Komplexität bei der Multi-Anbieter-Lizenzierung, was den Aufstieg von FinOps-Zentren fördert, die Ausgaben prognostizieren, überwachen und optimieren. Die Marktgröße für ERP-Anpassungsdienstleistungen im Cloud-Bereich wächst daher schneller als bei On-Premises-Arbeiten, auch wenn Kunden strengere Service-Level-Garantien und automatisierte Regressionstests vor jedem halbjährlichen Release fordern.

Nach Unternehmensgröße – Abonnementökonomie treibt den Schwung bei kleinen und mittleren Unternehmen
Großunternehmen machten im Jahr 2025 61,50 % des Marktes für ERP-Anpassungsdienstleistungen aus, was auf Umgebungen mit mehreren Einheiten und umfangreiche Anpassungs-Backlogs zurückzuführen ist. Ihre Optimierungsausschüsse priorisieren nun die Bewertung des Geschäftswerts, um die Ausbreitung von Anpassungen einzudämmen und Investitionen in KI-gesteuerte Prozessautomatisierung zu lenken. Im Gegensatz dazu wird für kleine und mittlere Unternehmen eine CAGR von 13,90 % prognostiziert, angetrieben durch Abonnement-ERP-Pakete, die zentrale Finanzsysteme mit Plug-and-Play-Branchenvertikalen kombinieren.
Kleine und mittlere Unternehmen betreiben häufig leichtgewichtige CRM-, E-Commerce- oder CAD-Anwendungen außerhalb des ERP-Kerns, was Integrationsdienstleistungen zu einem wichtigen Umsatzpool macht. Dienstleister decken die Nachfrage durch Festpreis-Starterpakete ab, die Datenmigration, Low-Code-Konnektoren und 90-tägige Hyper-Care bündeln. Gleichzeitig verhandeln Großunternehmen ergebnisbasierte Verträge, die Gebühren an Key-Performance-Indikatoren von Geschäftsprozessen knüpfen, was auf einen reifenden Käuferappetit im Markt für ERP-Anpassungsdienstleistungen hindeutet.
Nach Endverbrauchsbranche – Gesundheitswesen wächst stark aufgrund von Interoperabilitätsvorgaben
Die Fertigung behielt im Jahr 2025 mit 23,20 % den größten Anteil am Markt für ERP-Anpassungsdienstleistungen, da Unternehmen vorausschauende Wartung und Transparenz in der Lieferkette in zentrale Transaktionsabläufe integrieren. Das Gesundheitswesen ist jedoch das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,00 %, gestützt durch Interoperabilität elektronischer Patientenakten, Datenschutzbestimmungen für Patienten und die Komplexität der Personalplanung. Ein bundesstaatliches Modernisierungsprogramm im Gesundheitswesen, das mehr als 9 Millionen Veteranen abdeckt, verdeutlicht die Nachfrage nach groß angelegter ERP-EHR-Integration und KI-gestützten klinischen Workflows.
Die Sektoren Finanzdienstleistungen, Einzelhandel und Telekommunikation beschleunigen ebenfalls ihre Ausgaben und suchen nach Echtzeit-Risikoanalysen, Omnichannel-Bestandseinblicken und Abonnement-Abrechnungs-Engines. Öffentliche Einrichtungen betonen die Einhaltung von Datenspeicherungsvorschriften, FedRAMP-Akkreditierung und Zero-Trust-Sicherheitsarchitekturen. Insgesamt diversifizieren diese Dynamiken die Umsatzströme und festigen die Branchenspezialisierung als Eckpfeiler-Strategie für Anbieter, die im Markt für ERP-Anpassungsdienstleistungen konkurrieren.
Geografische Analyse
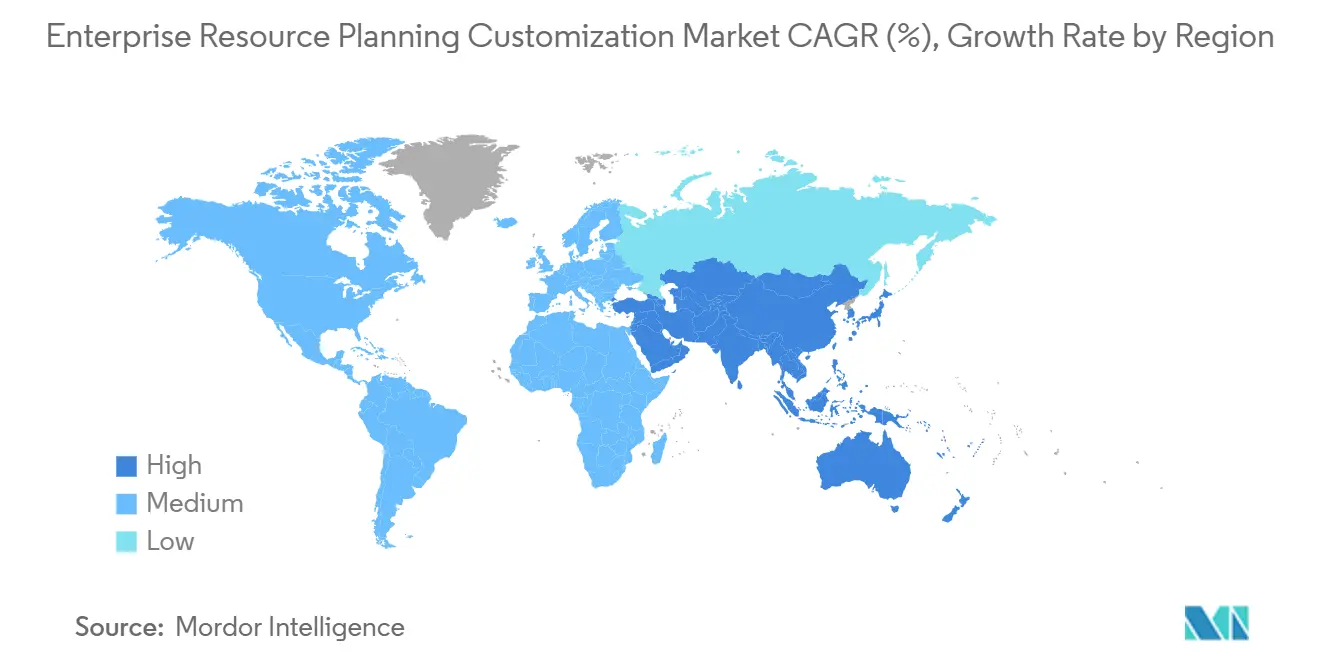
Markt für Enterprise-Resource-Planning-Anpassung in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 35,70 % am Markt für Enterprise-Resource-Planning-Anpassungsdienstleistungen, unterstützt durch eine ausgereifte Cloud-Akzeptanz, strenge bundesstaatliche Modernisierungsvorschriften und ein dichtes Ökosystem globaler Systemintegratoren. Bundesbehörden bewerten die wirtschaftlichen Aspekte von Business Cases, setzen Modelle zur geteilten Sicherheitsverantwortung durch und verlangen eine kontinuierliche Überwachung von Cloud-gehosteten ERP-Systemen. Vertragsabschlüsse im Bereich der Modernisierung nationaler Gesundheitsakten und der Verteidigungslogistik bestätigen den Appetit der Region auf groß angelegte, KI-gestützte Anpassungen.
Markt für Enterprise-Resource-Planning-Anpassung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 14,80 % wachsen, da Richtlinien zur souveränen Cloud-Nutzung in Australien, Indien und Singapur lokalisiertes Hosting, Verschlüsselung und Compliance-Tools vorantreiben. Das rasche Wachstum der öffentlichen Cloud-Umsätze, die Verlagerung der Fertigung ins Ausland und die zunehmende Verbreitung des digitalen Bankwesens treiben die Ausgaben für maßgeschneiderte Workflows und Integrationstools an. Dennoch führen Legacy-Verflechtungen und ein Mangel an Fachkräften häufig zu hybriden Einführungen, bei denen Kernsystemmigrationen über mehrere Budgetzyklen hinweg gestaffelt werden.
Markt für Enterprise-Resource-Planning-Anpassung in EMEA und Südamerika
Europa verzeichnet ein stetiges, wenn auch moderates Wachstum, das durch die DSGVO-Konformität, industrielle Automatisierung und bevorstehende End-of-Support-Fristen für bestehende ERP-Versionen angetrieben wird. Ein erheblicher Mangel an Beratern treibt die Lohnkosten in die Höhe und verlängert die Projektlaufzeiten, insbesondere in Deutschland, Frankreich und dem Vereinigten Königreich. Die nördlichen Märkte setzen auf Cloud-native Erweiterungen und Analysen, während Südeuropa auf schrittweise, budgetbeschränkte Transformationen setzt. Aufstrebende Regionen wie Südamerika, der Nahe Osten und Afrika erzeugen inkrementelle Nachfrage, obwohl Infrastrukturlücken und Währungsvolatilität das kurzfristige Wachstum dämpfen.
Wettbewerbslandschaft
Der Markt für ERP-Anpassungsdienstleistungen bleibt mäßig fragmentiert. Globale Systemintegratoren, darunter Accenture, Deloitte, Tata Consultancy Services, Infosys und Capgemini, konkurrieren auf der Grundlage von KI-Befähigung, Branchenspezialisierung und der Breite der Managed Services. Die Übernahme von WNS durch Capgemini für 3,3 Milliarden USD schuf eine kombinierte Plattform für agentische-KI-gestützte intelligente Betriebsabläufe mit angestrebten Umsatzsynergien von 100–140 Millionen EUR bis 2027.
Die Fünfjahresvereinbarung von Tata Consultancy Services mit einem führenden ERP-Anbieter zur Überarbeitung der internen IT verdeutlicht eine Verlagerung hin zu Co-Innovations-Hubs, die sich auf generative KI, Datenwolken und Kundenerfahrung konzentrieren. Strategische Themen konzentrieren sich auf ergebnisbasierte Preisgestaltung, Low-Code-Beschleuniger und proprietäre Migrationsframeworks, die bis zu 70 % der Code-Sanierung automatisieren. Indische Unternehmen erzielen rund 35 % ihres Umsatzes aus der Wartung benutzerdefinierter Anwendungen in hybriden Umgebungen und festigen damit ihre Rolle bei der kostenoptimierten Lieferung.
Nischenanbieter wie Legacyleap nutzen generative KI, um Legacy-Anwendungen innerhalb von Tagen zu modernisieren, was die Wettbewerbsintensität in der Nische der Sanierung technischer Altlasten erhöht. Insgesamt überwiegen technologische Differenzierung und vertikales geistiges Eigentum reine Lohnkostenvorteile, was auf die Reifung des Marktes für ERP-Anpassungsdienstleistungen hindeutet.
Marktführer in der ERP-Anpassungsbranche
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
-
Capgemini SE
-
International Business Machines Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Enterprise-Resource-Planning-Anpassung Unternehmen in diesem Bericht
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- International Business Machines Corporation
- Cognizant Technology Solutions Corporation
- Wipro Limited
- HCL Technologies Limited
- Atos SE
- DXC Technology Company
- Tech Mahindra Limited
- NTT DATA Corporation
- CGI Inc.
- Larsen and Toubro Infotech Ltd (LTI Mindtree)
- EPAM Systems Inc.
- Rackspace Technology Inc.
- Hitachi Consulting Co., Ltd.
- Syntax Systems Ltd.
- Vision33 Inc.
Neueste Industrielle Entwicklungen in Markt für Enterprise-Resource-Planning-Anpassung
- März 2026: Accenture Federal Services sicherte sich einen 4,5-Jahres-Vertrag zur Modernisierung der Gesundheitsakten des US-Ministeriums für Veteranenangelegenheiten und ersetzte das Legacy-System VistA durch Oracle Health EHR für über 9 Millionen Veteranen.
- November 2025: Tata Consultancy Services unterzeichnete eine Fünfjahresvereinbarung mit SAP zur Optimierung der IT-Betriebsabläufe von SAP und zur Erweiterung der KI-Fähigkeiten durch vier dedizierte Exzellenzzentren.
- Oktober 2025: Capgemini schloss die Barübernahme von WNS für 3,3 Milliarden USD ab und bildete damit einen globalen Marktführer für agentische-KI-gestützte intelligente Betriebsabläufe mit angestrebten Kostensynergien von 50–70 Millionen EUR bis 2027.
- Oktober 2025: Infosys gewann einen 15-Jahres-Vertrag im Wert von 1,2 Milliarden GBP zur Implementierung der Future NHS Workforce Solution für 1,9 Millionen Mitarbeiter und integrierte dabei KI-gestützte Personalplanungstools.
Umfang des globalen Marktberichts für ERP-Anpassung
Der Markt für ERP-Anpassungsdienstleistungen umfasst spezialisierte Dienstleistungen, die Standard-ERP-Systeme (Enterprise Resource Planning) anpassen, konfigurieren und erweitern, um die einzigartigen betrieblichen, funktionalen und branchenspezifischen Anforderungen von Organisationen zu erfüllen.
Der Marktbericht für ERP-Anpassung ist segmentiert nach Bereitstellungsmodus (On-Premise, Cloud, Hybrid), Unternehmensgröße (Großunternehmen, kleine und mittlere Unternehmen), Endverbrauchsbranche (Fertigung, Einzelhandel und E-Commerce, Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen, Informationstechnologie und Telekommunikation, Regierung und öffentlicher Sektor, sonstige Endverbrauchsbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| On-Premise |
| Cloud |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Fertigung |
| Einzelhandel und E-Commerce |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Gesundheitswesen |
| Informationstechnologie und Telekommunikation |
| Regierung und öffentlicher Sektor |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Bereitstellungsmodus | On-Premise | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endverbrauchsbranche | Fertigung | |
| Einzelhandel und E-Commerce | ||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Gesundheitswesen | ||
| Informationstechnologie und Telekommunikation | ||
| Regierung und öffentlicher Sektor | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für ERP-Anpassungsdienstleistungen bis 2031?
Es wird prognostiziert, dass der Markt bis 2031 einen Wert von 8,17 Milliarden USD erreichen wird, was eine anhaltende Nachfrage nach Cloud-zentrierten und KI-gestützten Anpassungen widerspiegelt.
Welcher Bereitstellungsmodus wächst am schnellsten?
Cloud-Bereitstellungen verzeichnen bis 2031 eine CAGR von 14,10 % und übertreffen damit On-Premises-Alternativen bei weitem.
Warum investieren Gesundheitsorganisationen stark in ERP-Anpassungen?
Interoperabilitätsvorgaben mit elektronischen Patientenakten und sich entwickelnde Datenschutzbestimmungen für Patienten erfordern maßgeschneiderte Workflows und Integrationen, was eine CAGR von 17,00 % bei den Ausgaben im Gesundheitswesen antreibt.
Wie beeinflussen kleine und mittlere Unternehmen das Marktwachstum?
Abonnementbasierte ERP-Suiten senken die Einstiegshürden und helfen kleinen und mittleren Unternehmen, eine Segmenterweiterung mit einer CAGR von 13,90 % voranzutreiben, während sie gleichzeitig die Nachfrage nach Low-Code-Integrationen ankurbeln.
Was ist das größte Hemmnis für Unternehmen, die eine ERP-Migration planen?
Hohe Wechselkosten und technische Altlasten aus Legacy-Systemen verlangsamen gemeinsam Plattformwechsel und subtrahieren schätzungsweise 1,4 Prozentpunkte von der prognostizierten CAGR.
Welche Region bietet das höchste Wachstumspotenzial?
Für die Region Asien-Pazifik wird eine CAGR von 14,80 % prognostiziert, da Sovereign-Cloud-Vorgaben und die Expansion der Fertigung Investitionen in maßgeschneiderte ERP-Lösungen beschleunigen.