
CRM統合型エンタープライズリソースプランニング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
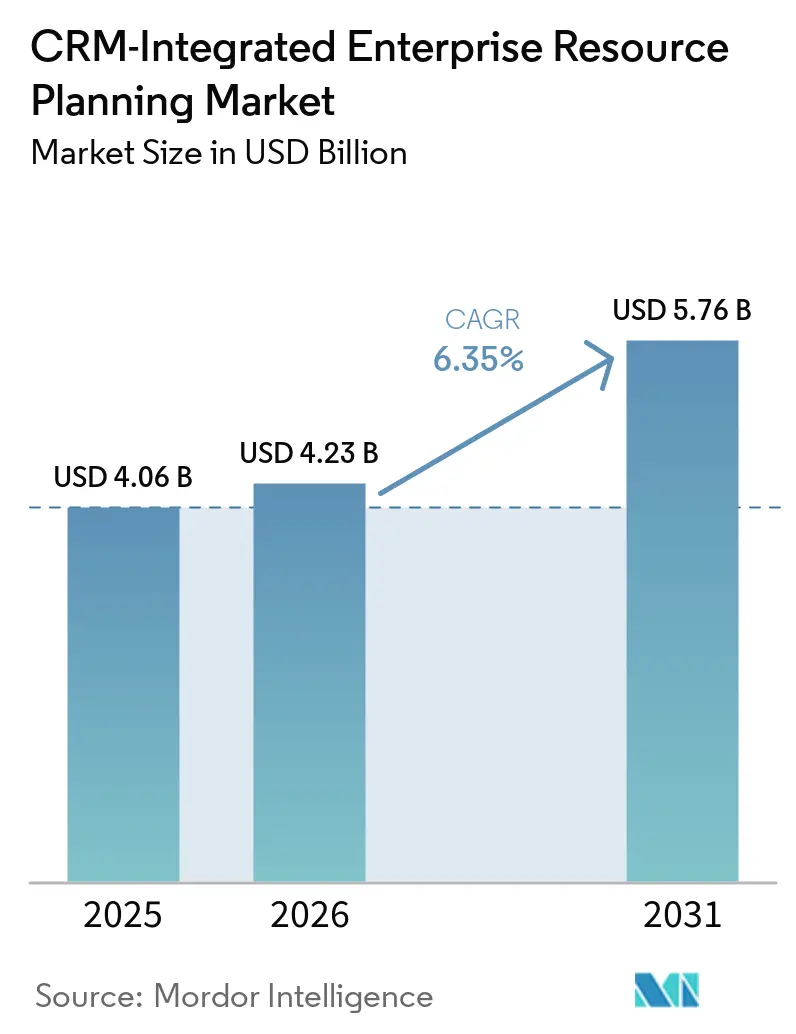
| 市場規模 (2026) | 4.23 十億米ドル |
| 市場規模 (2031) | 5.76 十億米ドル |
| 成長率 (2026 - 2031) | 6.35 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCRM統合型エンタープライズリソースプランニング市場分析
CRM統合型ERP市場規模は、2026年の42.3 ビリオン 米ドルから2031年には57.6 ビリオン 米ドルへと、2026年~2031年の期間においてCAGR 6.35%で成長する見込みです。クラウド導入の加速、AI主導のプロセス自動化、デジタル化に向けた政府のインセンティブがベンダーの経済性を再構築する一方、サブスクリプション価格設定により購入者の乗り換えコストが低下しています。クラウドプラットフォームへの行により、顧客データとバックオフィスデータのリアルタイム同期が可能となり、企業は受注から入金までのサイクルを短縮し、サイロ化された環境では不可能だった予測的インサイトを活用できるようになっています。同時に、サイバーセキュリティリスクの高まりとデータ主権規制の多様化が製品ロードマップを分断させており、ベンダーはホスティングおよびコンプライアンス機能のローカライズを余儀なくされています。垂直特化型の専門ベンダーやオープンソーススイートが価格面で既存大手を下回る中、競争の激化が進んでおり、大手プレイヤーはエコシステムの深化とAIによる差別化に一層注力しています。
主要レポートのポイント
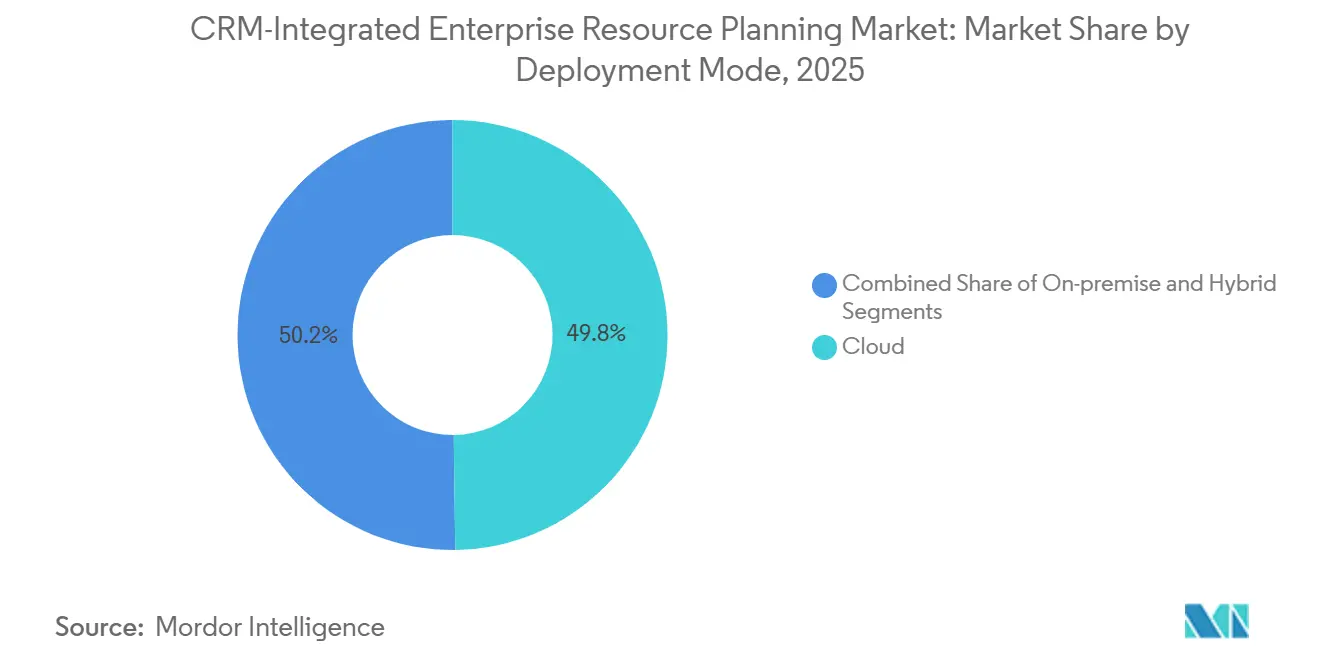
- 展開モード別では、クラウドが2025年のCRM統合型ERP市場シェアの49.80%を占め、2031年にかけてCAGR 14.20%で拡大しています。
- 業種別では、製造業が2025年に23.40%の収益シェアでトップとなり、ヘルスケアは2031年にかけてCAGR 16.40%で成長する見込みです。
- 組織規模別では、中小企業が2026年~2031年の間にCAGR 15.90%を記録し、大企業の約3倍のペースで成長しています。
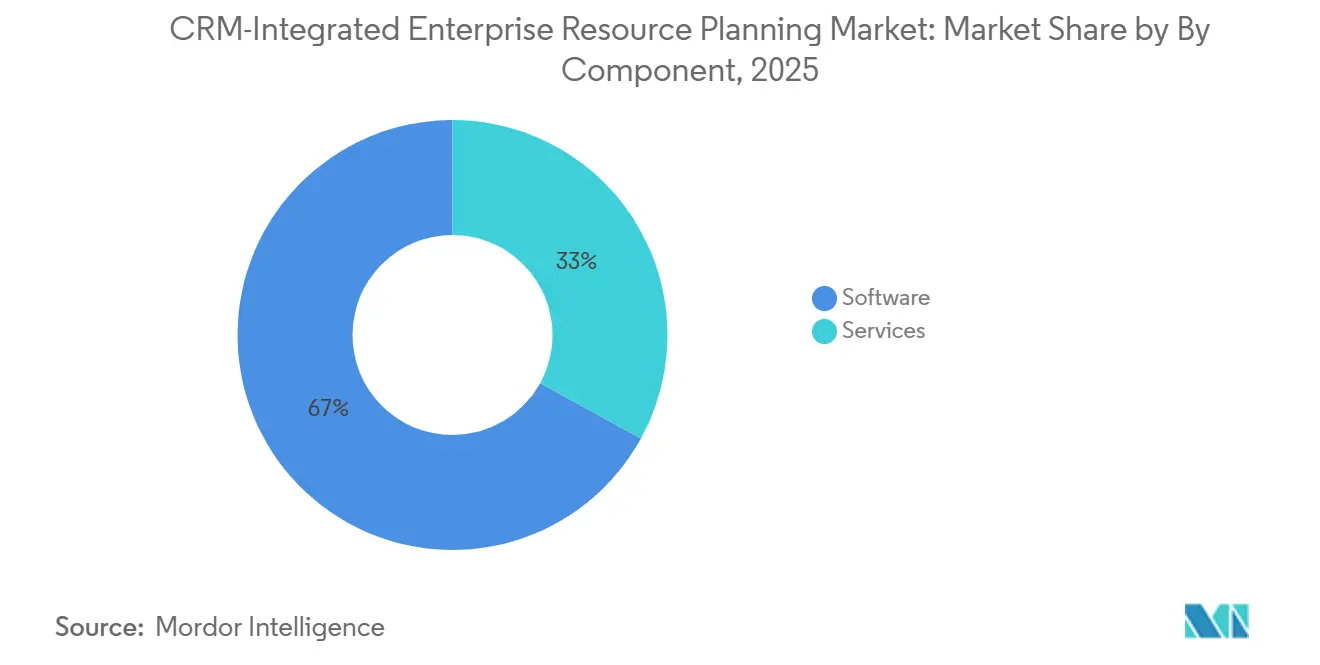
- コンポーネント別では、ソフトウェアが2025年のCRM統合型ERP市場規模の67.00%を占めていますが、サービスは2026年~2031年の間にCAGR 13.70%で成長する見込みです。
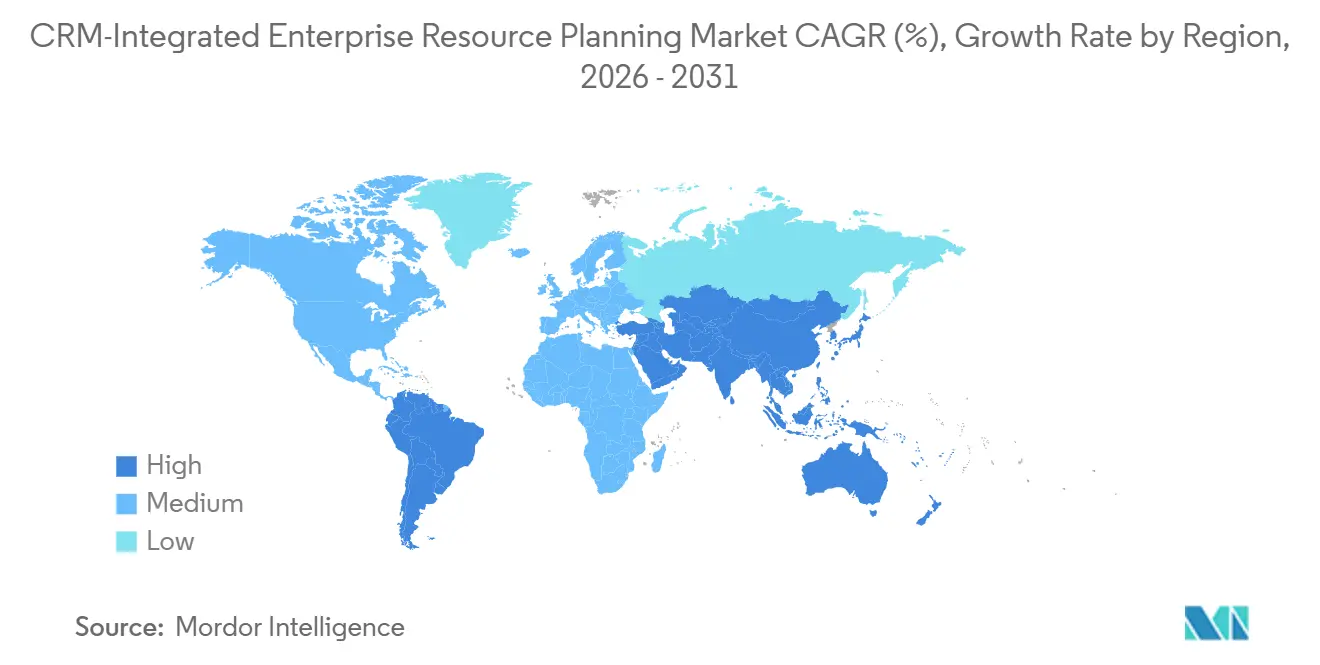
- アジア太平洋地域はCAGR 13.80%で最も急成長している地域であり、北米は2025年に世界収益の38.20%を維持しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドファーストのデジタルトランスフォーメーション推進 | +2.1% | グローバル、特に北米とアジア太平洋地域 | 中期(2~4年) |
| 顧客データと業務データの統合ニーズ | +1.8% | グローバル、BFSIおよび小売業で顕著 | 短期(2年以内) |
| AI主導のプロセス自動化の急速な普及 | +1.5% | 北米と欧州がリード、アジア太平洋地域が加速 | 中期(2~4年) |
| サブスクリプション型ライセンスモデルの台頭 | +1.3% | グローバル、欧州と南米の中小企業に注目 | 短期(2年以内) |
| 垂直特化型ERPスイートへの需要拡大 | +1.0% | 北米の製造業とヘルスケア、欧州と中東のBFSI | 長期(4年以上) |
| 中小企業のデジタル化に向けた政府インセンティブ | +0.9% | アジア太平洋地域、欧州、中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クラウドファーストのデジタルトランスフォーメーション推進
クラウド展開は2031年にかけてCAGR 14.20%で成長しており、これはCRM統合型ERP市場全体の成長率の2倍以上です。企業はオンプレミスのハードウェアを廃止し、顧客データとトランザクションデータをリアルタイムで同期するスケーラブルなプラットフォームへの移行を進めています。2026年および2027年を期限とする中東の電子インボイス義務化と、中小企業の移行コストの最大50%を補助する日本の補助金プログラムが、この動きを加速させています。Microsoft Dynamics 365のユーザーは、財務・在庫・顧客モジュールを統合した後、平均的な受注から入金までのサイクルをすでに30%短縮しています。[1] ベンダーは自動更新される税務エンジンとローカライズパクを組み込むことで対応しており、オンプレミスシステムを悩ませていた手動パッチ適用の負担を解消しています。
顧客データと業務データの統合ニーズ
断片化されたデータベースは、統合スイートが解消する隠れたコストを膨らませます。CRM-ERPプラットフォームを統合した企業では、注文確認前に顧客の与信・在庫・物流データが検証されるため、見積もりエラーが40%減少し、納期遵守率が25%向上したと報告されています。BFSIの導入企業は360度の顧客ビューを活用してリアルタイムでクロスセルオファーを提案し、小売業者はオンラインと店舗の在庫を同期させてコストのかかる欠品を防いでいます。APIファーストの設計がこれらの成果を支えており、サードパーティアプリが脆弱なバッチインターフェースを介さずにイベント駆動型エンドポイントを利用できるようにしています。
AI主導のプロセス自動化の急速な普及
人工知能は実験的なアドオンからコア機能へと移行しており、2025年までに複数のベンダーがERP-CRMワークフローにAIを組み込んでいます。生成型エージェントは現在、発注書の起草、更新見積もりの作成、多変量データセットの分析による与信リスクのフラグ付けを行っています。Acumaticaの自然言語インターフェースにより、ユーザーはSQLスキルなしで複雑な財務・サプライチェーンのクエリを実行でき、予知保全モジュールは製造工場における計画外ダウンタイムを最大35%削減しています。ただし、これらのメリットは、過去のレコードをクレンジングおよび標準化する規律あるデータガバナンスプログラムに依存しています。
サブスクリプション型ライセンスモデルの台頭
サブスクリプション契約は2025年の新規ERP案件の相当なシェアを獲得し、資本支出を運営費に転換することで中小企業の参入障壁を低下させています。ZohoとOdooはCRM-ERPバンドルをユーザー1人あたり月額50 米ドルから提供しており、大企業はトランザクション量に連動した従量課金型の条件を交渉しています。5年間の総所有コストは永続ライセンスモデルと収束する可能性がありますが、従量課金型アプローチは多額の初期現金要件を先送りし、ベンダーのインセンティブを顧客の成功に合致させます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な展開における総所有コストの高さ | -1.4% | グローバル、中堅企業で最も顕著 | 短期(2年以内) |
| サイバーセキュリティとデータ主権に関する懸念 | -1.1% | 欧州、アジア太平洋地域、中東 | 中期(2~4年) |
| 資格を持つ実装人材の不足 | -0.8% | 北米、欧州、新興市場 | 中期(2~4年) |
| レガシーシステムとの相互運用性の課題 | -0.7% | 製造業およびBFSI業種 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑な展開における総所有コストの高さ
ソフトウェアライセンスはプロジェクト支出のわずか20%~30%を占めるに過ぎず、残りはデータ移行、カスタマイズ、変更管理に消費され、予算を3倍に膨らませることがあります。コンサルタントは1時間あたり200~350 米ドルを請求し、規制産業ではFDA 21 CFR パート11テストなどの追加検証ステップが必要となり、さらに25%~40%が加算されます。[2] 不十分なトレニングはユーザーの抵抗を招くことが多く、予算の15%未満しか変更プログラムに充てられない場合、失敗率は60%を超えます。クラウド顧客でさえ、未使用のSaaSシートが定期的なコストを膨らませるサブスクリプションの肥大化に注意が必要です。
サイバーセキュリティとデータ主権に関する懸念
集中管理された財務・顧客データはERPデータベースをランサムウェアの格好の標的とし、中堅企業の被害者に対する典型的な要求額は200 ミリオン 米ドルから500 ミリオン 米ドルに及びます。2024年のマルチテナント侵害はテナント分離の脆弱性を露呈し、中国、インド、サウジアラビアの規制当局が国内ホスティングを義務付けるきっかけとなりました。EU GDPRの規則と英国の分岐するデータ法は、国境を越えた展開に二重コンプライアンスの負担を課し、中東のソブリンクラウド義務化はベンダーの選択肢を制限してインフラコストを引き上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モード別:
クラウドの優位性がインフラ経済を再構築クラウド展開は2025年収益の49.80%を確保し、CRM統合型ERP市場のベンチマークの2倍以上となるCAGR 14.20%で成長する見込みです。企業はサーバーへの資本を分析とイノベーションへと振り向けており、OracleによるTokyo拠点への80 ビリオン 米ドル規模の建設投資など、ベンダーは地域キャパシティを強化しています。[3] EUデータ法はデータポータビリティを義務付けることでプロバイダーの切り替えを容易にしていますが、中国のローカライズ規制はパブリッククラウドの普及を抑制しています。ハイブリッドアーキテクチャは妥協案として機能しますが、設計が不十分な場合、統合レイテンシとセキュリティ管理がコスト削減効果を損なう可能性があります。
知的財産の懸念や防衛規制により外部ホスティングが禁止されている場合、ハイブリッドおよびオンプレミスのオプションが引き続き利用されています。製薬企業は、人事・調達をクラウドに移行しながらも、検証済みの製造モジュールをオンサイトで維持しています。その結果、CRM統合型ERP市場は複数の展開モデルを引き続きサポートしていますが、利用の傾向はSaaSに明確に傾いています。

組織規模別:
中小企業が大企業を上回る導入速度中小企業はCAGR 15.90%で成長しており、CRM統合型ERP市場全体の成長率のほぼ3倍です。インドの2,925.39 クロール インドルピー(3.5 ビリオン 米ドル)のPACS ERPイニシアチブなどの政府プログラムが農村協同組合を補助し、[4] 欧州連のデジタルデケード助成金は2030年までに中小企業の90%のデジタル化達成を目指しています。2025年に54.10%の市場シェアを依然として保持している大企業は、更新サイクルの長さと定着したカスタムコードにより成長が鈍化しています。しかし、統合オーバーヘッドを最小化するために、分散したスタックを統合スイートに集約しています。
中小企業はオンプレミスのフットプリントを完全にスキップし、ビジネスニーズの拡大に合わせて拡張できるモジュール型クラウドバンドルを採用することが多いです。リスクはサブスクリプションの疲弊であり、段階的なアドオンにより月額支出が500 米ドルから5,000 米ドルへと増加し、時間の経過とともに永続的な所有コストに収束する可能性があります。それでも、AI機能とリアルタイム分析へのアクセスが、中小企業とグローバル大手との能力格差を縮小しています。
コンポーネント別:
サービスの成長が実装の複雑さを示すソフトウェアは2025年収益の67.00%を占めていますが、サービスはカスタマイズと統合作業の増加に牽引され、CAGR 13.70%で成長する見込みです。航空宇宙分野のISO準拠文書化やヘルスケアの患者請求統合などの垂直特化型ロジックは、実装予算の最大60%を消費します。ERPコンサルタントの世界的な不足により、北米の請求レートは1時間あたり250 米ドルに上昇しており、ベンダーはデリバリーギャップを埋めるためにパートナーエコシステムを拡大しています。
実装後のマネージドサービスが一般化しており、年間サブスクリプション料金の15%~20%で価格設定されています。中堅市場のロールアウトにおけるデータ移行エンゲージメントは500,000 米ドルから200 ミリオン 米ドルのコストがかかる場合があり、生成AIインターフェースは経験豊富なオペレーターにも新たなトレーニングプログラムを必要とします。このダイナミクスにより、CRM統合型ERP市場内でのバリューキャプチャーはソフトウェアライセンスから高マージンのプロフェッショナルサービスへとシフトしています。
業種別:
ヘルスケアの急成長が製造業の優位性に挑戦製造業は、生産計画とサプライチェーンオーケストレーションへの数十年にわたる投資により、2025年に23.40%の市場シェアを維持しています。しかし、ヘルスケアは統合された臨床・財務データを必要とする価値基盤型償還モデルに牽引され、2031年にかけてCAGR 16.40%で拡大する見込みです。HIPAA準拠の監査証跡、暗号化、ロールベースのアクセス制御が業界テンプレートにバンドルされるようになり、病院での導入が加速しています。
BFSI機関はCRM-ERPスイートを展開してローン・預金・保険データを統合し、リレーションシップマネージャーにリアルタムの収益性ビューを提供しています。小売業者はオムニチャネル在庫を同期させ、欠品による年間1 トリリオン 米ドルの販売損失を抑制しています。サウジアラビアのビジョン2030やインドのPACS ERPなどの公共部門プロジェクトは、統合プラットフォームが市民サービスと予算管理をいかに効率化するかを示しています。
地域分析
北米CRM統合型エンタープライズリソースプランニング市場
北米は2025年に38.20%の収益シェアをリードしました。成熟した普及率により新規顧客獲得の成長が制限されており、ベンダーは既存システムの置き換え、AIアドオン、および垂直市場への展開へと舵を切っています。USMCAの下での国境を越えた貿易は、関税および原産地証明書類をリアルタイムで自動化するスイート製品への需要を刺激しています。
アジア太平洋CRM統合型エンタープライズリソースプランニング市場
アジア太平洋地域は最も成長が速い地域であり、CAGRは13.80%です。中国のサイバーセキュリティ法令は国内ホスティングを義務付けており、国内サプライヤーに優位性をもたらすとともに、多国籍企業に対して国内データセンターの構築を迫っています。インドの国家PACSロールアウト、日本の660 ミリオン 米ドルの中小企業補助金、およびOracleの東京における容量拡張が、急速なSaaSの普及を後押ししています。多様な言語および規制がローカライゼーションコストを押し上げる一方で、地域のニッチプレイヤーにとって機会も生み出しています。
EMEAおよび南米CRM統合型エンタープライズリソースプランニング市場
欧州の成長は、EUデータ法および英国のブレグジット後のデータ規制への二重コンプライアンスによって抑制されており、国境を越えた展開に対して並行したガバナンスフレームワークの構築を強いています。ドイツ、英国、およびフランスが地域支出の相当なシェアを占めており、ドイツは独自のスケジューリングアルゴリズムのオンプレミス管理を好む傾向があります。中東は電子インボイス義務化法の下で加速しており、アフリカおよび南米はレガシーITの負債が最小限の地域においてクラウド導入が強力に進む新興市場として位置づけられています。
競合環境
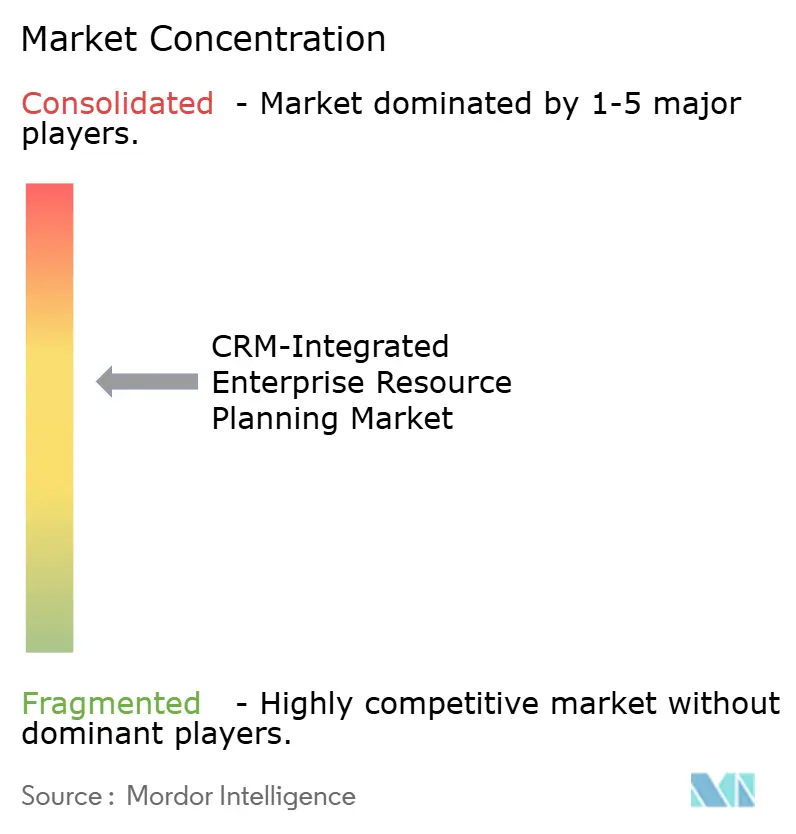
CRM統合型ERP市場は適度に集中しており、上位5社のSAP、Oracle、Microsoft、Workday、Inforが世界収益の相当な割合を占め、地域の専門ベンダーやオープンソースの挑戦者に意味のあるシェアを残しています。サブスクリプション価格設定とクラウド展開が販売サイクルを短縮し、歴史的な乗り換え障壁を低下させ、競争を激化させています。戦略的な方針は、垂直的な深さ、地理的なローカライズ、AIを活用した差別化に依存しています。
OdooやZohoなどの破壊的プレイヤーはオープンソースまたはフリーミアムモデルを活用してコスト意識の高い中小企業を引き付け、プレミアムモジュールとマネージドサービスで収益化しています。ハイパースケーラーはクラウド内にERPマーケットプレイスをホスティングすることで市場のダイナミクスを再構築し、初期ライセンスの障壁を取り除く従量課金型の請求を提供しています。IBMのwatsonxとSAPおよびOracleとのパートナーシップは、機能的な同等性を商品化するクロスベンダーAIサービスを重ね合わせ、競争上の優位性をパートナーエコシステム、業界テンプレート、稼働後サポートへとシフトさせています。
規制コンプライアンスとデータ主権もベンダー戦略に影響を与えていす。TOTVSは税務・労働規則の深いローカライズによりブラジルで優位に立ち、Ramco Systemsは国内ホスティングと現地語サポートによりインドの公共部門契約を獲得しています。EpicorによるBistrackの買収は、より広範なスイートでは対応が難しい木材・建材ディストリビューターに特化したワークフローを可能にするマイクロ垂直アプローチを反映しています。
CRM統合型エンタープライズリソースプランニング業界リーダー
-
SAP SE
-
Oracle Corporation
-
Microsoft Corporation
-
Infor Inc.
-
Epicor Software Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
CRM統合型エンタープライズリソースプランニング場 このレポートでカバーされる企業
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Infor Inc.
- Epicor Software Corporation
- Workday Inc.
- Sage Group plc
- IFS AB
- Syspro (Pty) Ltd.
- Unit4 N.V.
- Acumatica, Inc.
- Plex Systems, Inc.
- QAD Inc.
- Deltek, Inc.
- Ramco Systems Limited
- Odoo SA
- Zoho Corporation Pvt. Ltd.
- Priority Software Ltd.
- TOTVS S.A.
- Epicor Kinetic (Epicor rebrand)
- Infor M3 (Infor solution)
最近の産業開発事情 CRM統合型エンタープライズリソースプランニング場
- 2026年2月:Microsoftは、統合されたCRM-ERPデータからメール起草、通話要約、更新見積もり作成を行う生成AIを組み込んだDynamics 365 Copilot for Sales and Customer Serviceをリリースしました。
- 2026年1月:SAPは、レガシープラットフォームからS/4HANA Cloudへの移行ロードマップを強化するLeanIXの12 ビリオン 米ドルの買収を完了しました。
- 2025年8月:Oracleは、低レイテンシのクラウドERPワークロードをサポートするため、東京と大阪のデータセンターキャパシティを3倍にする80 ビリオン 米ドルの投資を約束しました。
- 2025年6月:Workdayは、財務・HCMスイート全体にわたる生成AIレイヤーであるIlluminateを発表し、会話型分析を可能にしました。
グローバルCRM統合型エンタープライズリソースプランニング市場レポートの範囲
CRM統合型ERP市場とは、エンタープライズリソースプランニング(ERP)と顧客関係管理(CRM)の機能を統合プラットフォームまたは緊密に統合されたアーキテクチャに組み合わせたソフトウェアソリューションおよび関連サービスのエコシステムを指します。
CRM統合型ERP市場レポートは、展開モード(オンプレミス、クラウド、ハイブリッド)、組織規模(中小企業、大企業)、コンポーネント(ソフトウェア、サービス)、業種(製造業、小売・Eコマース、ヘルスケア、銀行・金融サービス・保険、情報技術・通信、政府、その他業種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| オンプレミス |
| クラウド |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| ソフトウェア |
| サービス |
| 製造業 |
| 小売・Eコマース |
| ヘルスケア |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| 政 |
| その他業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| その他アジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他アフリカ |
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 業種別 | 製造業 | |
| 小売・Eコマース | ||
| ヘルスケア | ||
| 銀行・金融サービス・保険 | ||
| 情報技術・通信 | ||
| 政 | ||
| その他業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| その他アジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
レポートで回答される主要な質問
CRM統合型ERP市場は2031年までにどの程度拡大する見込みですか?
このセクターは2026年の42.3 ビリオン 米ドルから2031年には57.6 ビリオン 米ドルへと成長し、CAGR 6.35%を反映する見込みです。
どの展開モデルが最も急速に成長していますか?
クラウドソリューションがリードしており、2025年に49.80%のシェアを保持し、低い資本要件とリアルタイムデータ統合を背景にCAGR 14.20%で成長しています。
中小企業がCRM-ERPスイートを急速に導入している理由は何ですか?
サブスクリプション価格設定、政府補助金、事前設定済みテンプレートが初期投資と複雑さを軽減し、中小企業においてCAGR 15.90%を牽引しています。
大規模展開における主な制約は何ですか?
カスタマイズ、データ移行、変更管理に起因する総所有コストが、初期ソフトウェア支出の最大300%を超える可能性があります。
近期的に最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、データローカライズ義務化、公的補助金、大規模なクラウド投資により、CAGR 13.80%で成長する見込みです。
ベンダーは競争の激しい市場でどのように差別化していますか?
リーダー企業は、財務・サプライチェーン・顧客エンゲージメントプロセスを自動化するために、垂直特化、ローカライズされたコンプライアンス機能、組み込みAIエージェントを優先しています。