
Taille et part de marché de la libération contrôlée de médicaments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 73.28 Milliards de dollars |
| Taille du Marché (2031) | 115.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.49 % |
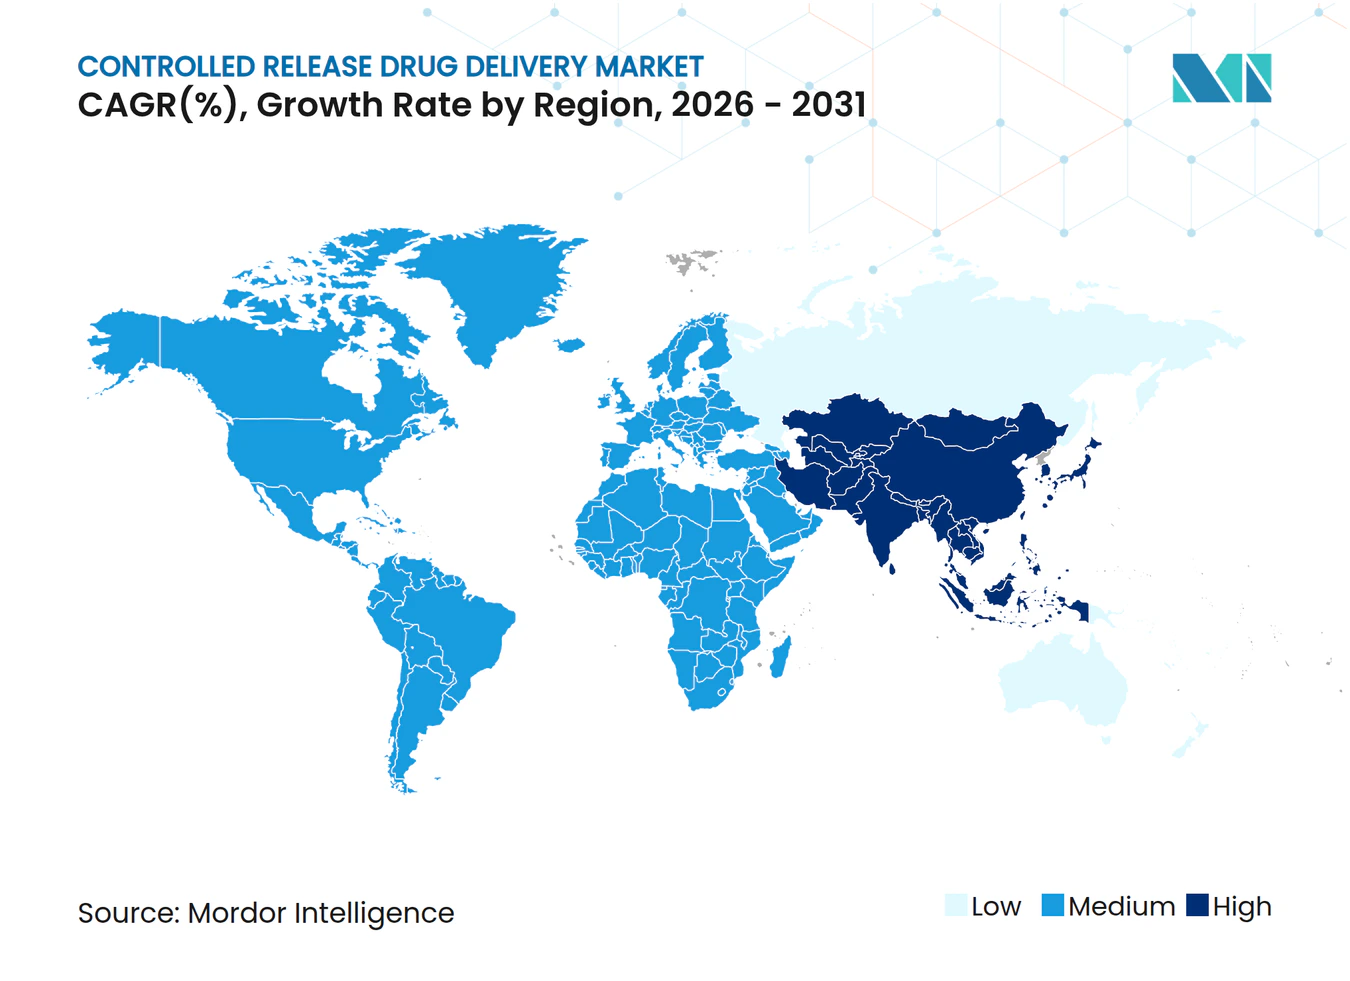
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la libération contrôlée de médicaments par Mordor Intelligence
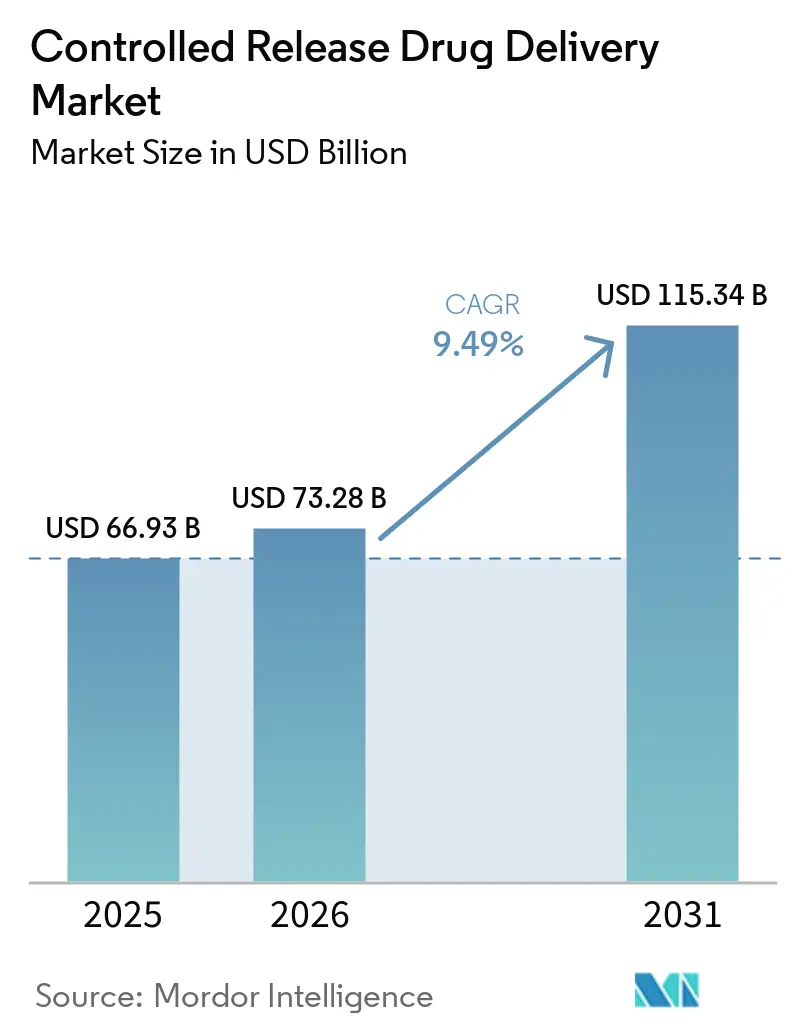
La taille du marché de la libération contrôlée de médicaments était évaluée à 66,93 milliards USD en 2025 et devrait croître de 73,28 milliards USD en 2026 pour atteindre 115,34 milliards USD d'ici 2031, à un CAGR de 9,49 % au cours de la période de prévision (2026-2031). La prévalence croissante des maladies chroniques, l'utilisation plus large des biologiques et les nouvelles avancées en science des polymères orientent conjointement cette dynamique de croissance. Les investisseurs se concentrent sur les formulations à action prolongée qui améliorent les profils d'exposition aux médicaments, réduisent les effets secondaires systémiques et allongent les cycles de vie des produits. Les flux de capitaux actifs vers la fabrication de grandes molécules, l'adoption accrue d'une posologie centrée sur le patient et la réutilisation significative de l'infrastructure de nanoparticules lipidiques élargissent encore la voie thérapeutique et commerciale du marché de la libération contrôlée de médicaments. Les avantages stratégiques reviennent aux entreprises qui associent un savoir-faire en formulation interne à de vastes réseaux de commercialisation, tandis que les CDMOs agiles se taillent des niches de formulations complexes pour les acteurs spécialisés en croissance rapide.
Principaux enseignements du rapport
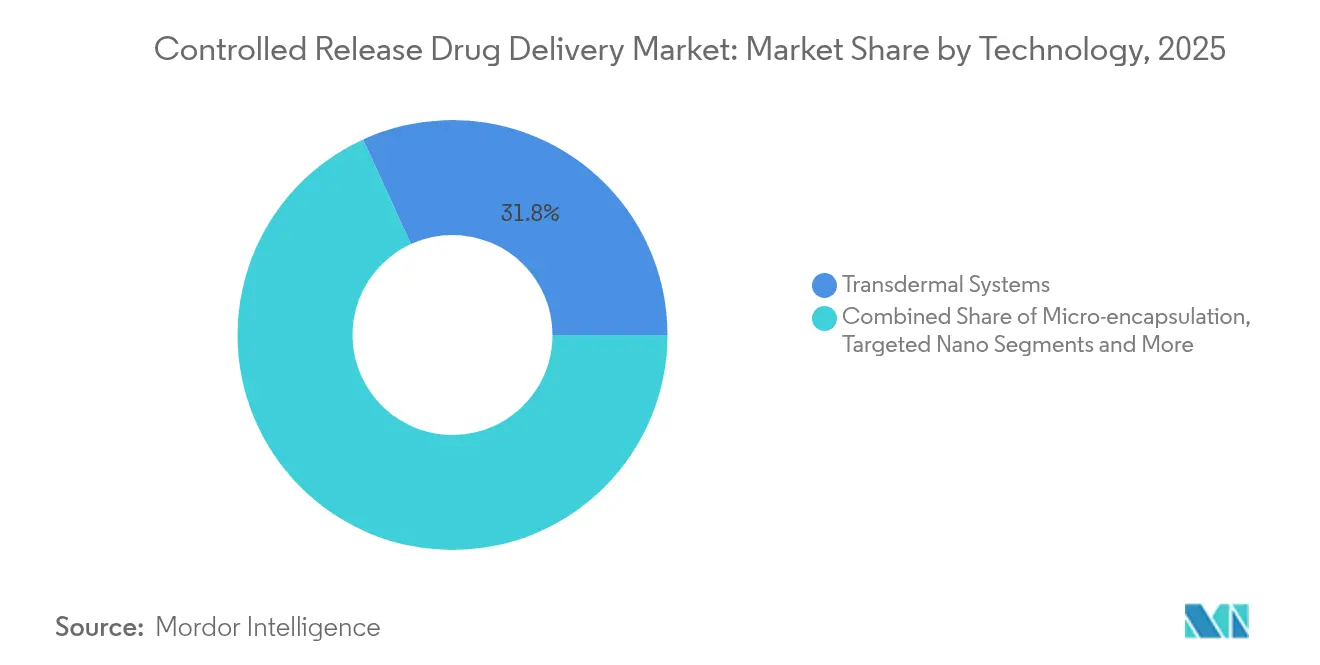
- Par technologie, les systèmes transdermiques représentaient 31,83 % de la part de marché de la libération contrôlée de médicaments en 2025 ; les vecteurs nano/lipidiques ciblés devraient se développer à un CAGR de 12,05 % jusqu'en 2031.
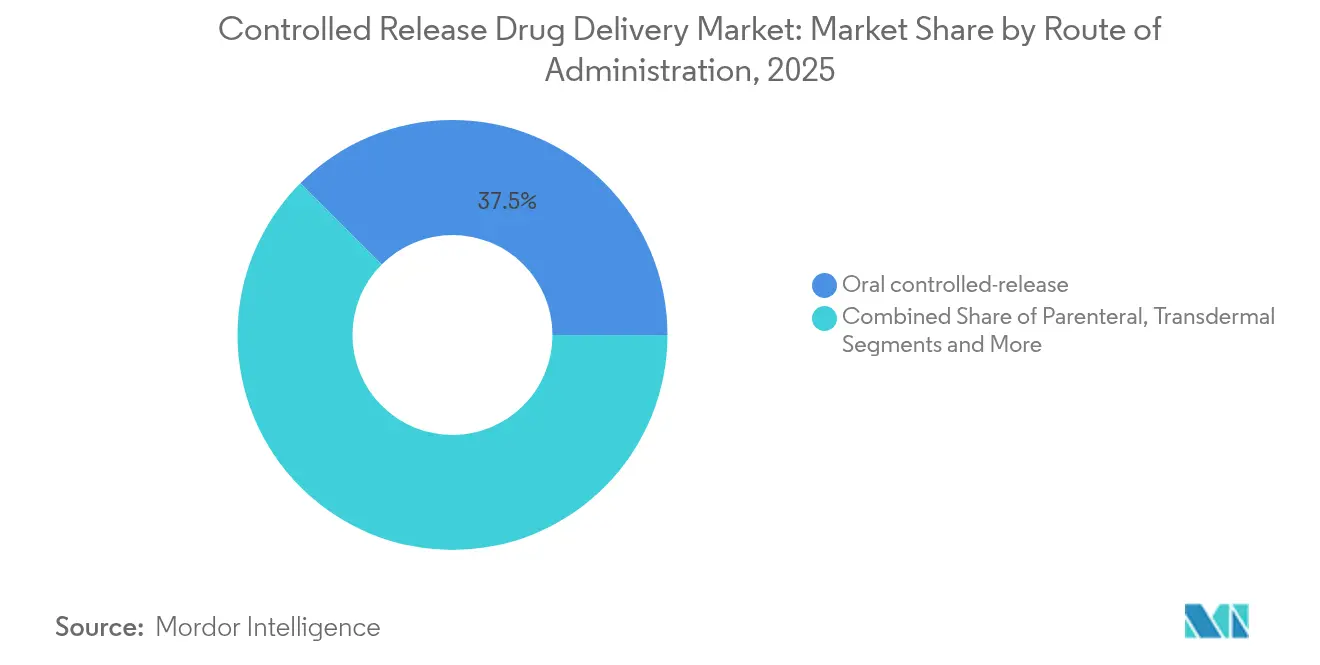
- Par voie d'administration, les formulations orales représentaient 37,52 % de la taille du marché de la libération contrôlée de médicaments en 2025, tandis que les injectables parentéraux progressent à un CAGR de 11,23 % jusqu'en 2031.
- Par polymère, les systèmes PLGA/PLA représentaient 25,94 % de la taille du marché de la libération contrôlée de médicaments en 2025 ; les nanoparticules lipidiques mènent la croissance à un CAGR de 12,28 %, portées par le savoir-faire des procédés ARNm.
- Par géographie, l'Amérique du Nord dominait avec 36,02 % de part en 2025, mais la région Asie-Pacifique devrait enregistrer un CAGR de 11,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge croissante des maladies chroniques | +2.1% | Mondial, fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Croissance rapide des cohortes gériatriques et pédiatriques | +1.8% | Mondial, en particulier Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Avancées dans les polymères de micro-/nano-encapsulation | +1.5% | Amérique du Nord et UE, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution vers une posologie hebdomadaire/mensuelle | +1.2% | Mondial, porté par les marchés développés | Court terme (≤ 2 ans) |
| Infrastructure lipidique ARNm réorientée | +0.9% | Amérique du Nord et UE, marchés Asie-Pacifique sélectifs | Moyen terme (2-4 ans) |
| Plateformes d'optimisation de formulation pilotées par l'IA | +0.7% | Mondial, centré dans les pôles d'innovation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
Le diabète, les maladies cardiovasculaires et le cancer touchent ensemble plus de 1,5 milliard de personnes et nécessitent des thérapies favorisant l'observance sur de nombreuses années. Les comprimés à libération contrôlée, tels que la kétamine à libération prolongée, ont permis une réduction de 6,1 points des scores MADRS par rapport au placebo tout en limitant les effets indésirables, démontrant ainsi le bénéfice clinique des profils plasmatiques stables.[1]Les acheteurs de soins de santé soumis aux règles de paiement basé sur la valeur privilégient les schémas thérapeutiques qui réduisent les réadmissions, ce qui soutient l'expansion continue du marché de la libération contrôlée des médicaments. Les entreprises s'appuient également sur des plateformes à action prolongée pour renouveler les molécules génériques et défendre leur exclusivité face à la pression des biologiques confrontés à la concurrence des biosimilaires.
Croissance rapide des cohortes gériatriques et pédiatriques
Les personnes âgées jonglent souvent avec cinq ordonnances ou plus par jour ; les enfants ont besoin d'options palatables à des dosages plus faibles. Des innovations telles que la capsule de taille 9 Enprotect de Lonza permettent aux principes actifs sensibles aux acides de se libérer dans l'intestin sans revêtements supplémentaires, réduisant ainsi les étapes de formulation. La rispéridone orale hebdomadaire a maintenu des taux plasmatiques stables chez les patients atteints de schizophrénie et a amélioré les scores de satisfaction lors des essais de phase 3, montrant que le marché de la libération contrôlée de médicaments peut répondre aux besoins d'observance des populations vulnérables.
Avancées dans les polymères de micro-/nano-encapsulation
Les implants PLGA s'associent désormais à l'impression 3D pour des formes adaptées au patient qui libèrent le médicament en accord avec le métabolisme individuel.[2] Les patchs à microneedles osmotiques portables ont maintenu une libération stable de médicament pendant 24 heures et ont causé un inconfort minimal, soulignant comment la science des polymères revitalise les molécules matures.[3] Ces progrès élargissent les fenêtres thérapeutiques et renforcent le profil concurrentiel du marché de la libération contrôlée de médicaments.
Évolution vers une posologie hebdomadaire/mensuelle
Le lénacapavir à action prolongée a réduit les infections au VIH à zéro sur 5 300 sujets, illustrant la demande pour des thérapies passant des comprimés quotidiens aux injections semestrielles. La technologie à copolymère dans l'olanzapine mensuelle de Teva a produit une satisfaction de 92 % des patients et montre comment la réduction du nombre de visites peut remodeler les soins psychiatriques sur ir.tevapharm.com. Ces évolutions de conception relèvent le plafond de croissance du marché de la libération contrôlée de médicaments en répondant aux préférences des payeurs et des patients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts CMC élevés et de mise à l'échelle vs. formes conventionnelles | −1.4% | Mondial, plus lourd dans les marchés émergents | Moyen terme (2-4 ans) |
| Voie réglementaire multi-juridictionnelle complexe | −1.1% | Mondial, variable selon la région | Long terme (≥ 4 ans) |
| Défis de stabilité des API dans les matrices à action prolongée | −0.8% | Mondial, notable dans les biologiques | Moyen terme (2-4 ans) |
| Approvisionnement mondial tendu en excipients GRAS spécialisés | −0.6% | Mondial, approvisionnement ancré en Asie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts CMC élevés et de mise à l'échelle vs. formes conventionnelles
Les revêtements de libération sophistiqués et les comprimés multicouches exigent des protocoles analytiques qui allongent le développement de jusqu'à deux ans par rapport aux comprimés à libération immédiate, augmentant les coûts et la complexité. Les entreprises plus petites externalisent souvent vers des CDMOs, payant une prime qui réduit leur compétitivité prix sur les marchés sensibles aux coûts, tempérant l'adoption au sein du marché de la libération contrôlée de médicaments.
Voie réglementaire multi-juridictionnelle complexe
Des critères distincts de bioéquivalence et de dissolution entre la FDA, l'EMA et les agences des marchés émergents imposent des études en double et des audits de sites, augmentant la complexité du développement sur l'ensemble du marché de la libération contrôlée des médicaments. Les restrictions européennes en attente sur le dioxyde de titane illustrent comment des changements soudains de politique concernant les excipients peuvent déclencher des reformulations complètes, retardant les lancements et réduisant la visibilité des revenus. Une telle incertitude ralentit les déploiements transfrontaliers sur le marché de la libération contrôlée des médicaments.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les nano-vecteurs stimulent l'innovation malgré la dominance transdermiqueLes plateformes transdermiques ont dominé le marché de la libération contrôlée de médicaments avec une part de revenus de 31,83 % en 2025, grâce à la facilité d'auto-administration et aux lignes de fabrication éprouvées. Les systèmes nano- et lipidiques devraient toutefois afficher un CAGR de 12,05 % jusqu'en 2031, à mesure que la médecine de précision progresse. Les comprimés à pompe osmotique maintiennent une cinétique d'ordre zéro non affectée par la prise alimentaire, tandis que les pompes implantables répondent aux besoins oncologiques de microdosage local. Les LNP tirent parti des capacités issues de la période pandémique pour accélérer les programmes d'oncologie et de substitution protéique, consolidant leur place sur le marché de la libération contrôlée de médicaments.
La concurrence se concentre désormais sur l'architecture des vecteurs. Les LNP à queues ramifiées dirigent les charges utiles d'ARNm vers les cellules dendritiques pulmonaires, élargissant les applications respiratoires. Les comprimés osmotiques de type « push-pull » éliminent la variabilité du pH gastrique, facilitant le contrôle des maladies chroniques. Ensemble, ces avancées offrent aux fabricants la flexibilité d'adapter la molécule, la voie d'administration et les besoins du patient, aidant le marché de la libération contrôlée de médicaments à maintenir des cycles d'innovation robustes.



Par voie d'administration :
la croissance parentérale remet en cause la suprématie oraleLes formes orales sont restées la voie la plus importante avec 37,52 % de la taille du marché de la libération contrôlée de médicaments en 2025, soutenues par des lignes rentables et une forte familiarité des patients. Les injectables parentéraux afficheront un CAGR de 11,23 % jusqu'en 2031 à mesure que les biologiques progressent et que les fabricants de dispositifs affinent les seringues de sécurité. Les produits transdermiques répondent à la gestion de la douleur par épargne des opioïdes et aux soins hormonaux, tandis que les formats inhalés accélèrent l'entrée systémique lors des crises aiguës.
La biodisponibilité directe reste un avantage central. Le Sandostatin LAR générique de Teva a montré que maîtriser les injections à dépôt peut débloquer d'importants volumes de revenus même après l'expiration des brevets. Les injecteurs programmables associés à des intervalles plus longs réduisent le trafic en clinique, faisant des injectables une cible prioritaire pour les nouveaux entrants cherchant à se différencier au sein du marché de la libération contrôlée de médicaments.

Par type de polymère/vecteur :
les systèmes lipidiques accélèrent au-delà des polymères traditionnelsLes matrices PLGA/PLA représentent encore 25,94 % de la part de marché de la libération contrôlée de médicaments en 2025 en raison de leur érosion prévisible et de leur familiarité réglementaire. Cependant, les nanoparticules lipidiques progressent à un CAGR de 12,28 % dans le sillage du succès des ARNm. Les lipides ionisables, les phospholipides, le cholestérol et les lipides PEG forment une boîte à outils modulaire que les scientifiques ajustent pour la spécificité organique et l'évitement immunitaire, conférant aux LNP un attrait multi-thérapeutique.
D'autres polymères gagnent également du terrain. Les mélanges PEG augmentent la solubilité pour les API hydrophobes, tandis que les éthers de cellulose réduisent les coûts pour une mise à l'échelle mondiale immédiate. Le large catalogue CDMO d'Evonik couvre les nanoparticules lipidiques, les microparticules polymériques et les implants chargés en médicaments, permettant aux clients de passer facilement d'un vecteur à l'autre selon l'évolution des besoins du programme. Cette boîte à outils de matériaux en expansion élargit les indications adressables et confirme des perspectives de forte croissance pour le marché de la libération contrôlée de médicaments.
Analyse géographique
Marché de la libération contrôlée des médicaments en Amérique du Nord
L'Amérique du Nord a maintenu son leadership avec 36,02 % des revenus en 2025, grâce à d'importants investissements en R&D, à des désignations accélérées de la FDA et à un vaste vivier de main-d'œuvre qualifiée. L'expansion de Lilly à hauteur de 9 milliards USD dans l'Indiana pour le tirzépatide illustre l'engagement continu en faveur d'une production complexe sur le territoire national. L'expansion de Novo Nordisk à hauteur de 4,1 milliards USD en Caroline du Nord double la capacité peptidique, sécurisant l'approvisionnement pour les injectables à longue durée d'action. Ces investissements renforcent l'approvisionnement local pour le marché de la libération contrôlée des médicaments.
Marché de la libération contrôlée des médicaments en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 11,52 %, portée par l'harmonisation réglementaire dans le cadre du Programme de coopération pour l'inspection pharmaceutique et de grands projets d'investissement. La Chine a approuvé 40 médicaments innovants en 2023 dans le cadre de procédures accélérées et a enregistré 18 503 dossiers d'enregistrement, soulignant la profondeur du pipeline. Les lignes de capsules de Lonza en Inde et en Chine et le hub d'ingrdients pharmaceutiques actifs de WuXi STA sur 169 acres à Taixing témoignent de l'engagement du côté de l'offre pour répondre à la demande locale et mondiale.
Marché de la libération contrôlée des médicaments en Europe
L'Europe affiche une adoption régulière. Les normes de qualité strictes de la région créent un avantage de réputation qui attire les commanditaires multinationaux. L'expansion de la plateforme peptidique de CordenPharma à hauteur de 900 millions d'euros sur ses sites du Colorado et d'Europe établit un pont transatlantique pour l'approvisionnement en composés GLP-1 dans le traitement de l'obésité et du diabète. L'Innovaform Accelerator de Lonza en France accélère le co-développement de formulations, offrant aux clients de l'UE un accès rapide à l'expertise en libération contrôlée. L'alignement panrégional sous l'égide de l'Agence européenne des médicaments aide également les petites entreprises à naviguer sur le marché de la libération contrôlée des médicaments avec moins de dossiers redondants.
Paysage réglementaire
La réglementation relative à l'administration de médicaments à libération contrôlée couvre les exigences applicables aux médicaments, aux dispositifs et aux produits combinés, avec des référentiels majeurs établis par la FDA américaine et l'Agence européenne des médicaments (EMA). En juin 2024, la FDA a publié des lignes directrices définitives sur les « Essential Drug Delivery Outputs » pour les dispositifs destinés à administrer des médicaments et des produits biologiques, précisant les attentes en matière de conception pour les combinaisons médicament-dispositif où la performance de délivrance est essentielle au dosage et à la sécurité. Pour les produits oraux à libération modifiée, les lignes directrices scientifiques de l'EMA continuent d'insister sur une approche de développement pharmaceutique bien définie qui relie la pharmacocinétique au comportement de dissolution in vitro et exige une vérification à l'échelle commerciale pour garantir une performance constante.
La surveillance réglementaire s'étend également à la gestion du cycle de vie et à la modernisation du développement. Le cadre de contrôle des changements de la FDA pour les produits à libération modifiée exige une documentation proportionnée au niveau de changement post-approbation (par exemple, composants, sites ou procédés), ce qui accroît la charge opérationnelle liée aux mises à jour de formulation et de fabrication. En mars 2026, la FDA a publié un projet de lignes directrices sur les « Considérations générales pour l'utilisation des nouvelles méthodologies d'approche (NAM) dans le développement des médicaments », renforçant l'élan vers la génération de preuves alternatives et plus pertinentes pour l'humain, susceptible d'influencer la manière dont les formulations à libération contrôlée et les combinaisons médicament-dispositif sont justifiées dans les dossiers de soumission.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants (polymères de qualité GMP tels que le PLGA/PLA, excipients lipidiques, activateurs de perméation, adhésifs et composants de dispositifs) et se poursuit par le développement de la formulation, le développement de méthodes analytiques, la montée en échelle et la fabrication GMP du produit médicamenteux, suivies du remplissage-finition, de l'emballage, de la distribution et de la surveillance post-commercialisation. La documentation et les dossiers qualité (par exemple, DMF, COA et fichiers de validation) constituent des points de transmission essentiels tout au long de la chaîne, en particulier lorsque les interfaces entre le médicament et la partie constitutive du dispositif doivent être caractérisées et contrôlées pour les combinaisons médicament-dispositif.
La continuité de l'approvisionnement et les modèles de fabrication constituent des points de pression actifs. La dépendance à l'égard des polymères biodégradables de haute pureté importés représente une sensibilité notable pour certaines chaînes d'approvisionnement, les longs délais de livraison ajoutant un risque lors de la montée en échelle et de la commercialisation. En juin 2026, la FDA a souligné la participation d'entreprises telles qu'Eli Lilly, Regeneron, Amneal, Cellares, Fujifilm Biotechnologies et Kriya à des initiatives visant à soutenir et renforcer la fabrication pharmaceutique nationale, s'alignant sur les efforts plus larges du secteur pour sécuriser l'approvisionnement et réduire les délais de réponse pour des produits complexes tels que les injectables à action prolongée et les systèmes avancés à libération contrôlée. En juillet 2026, la FDA a proposé des amendements aux exigences d'enregistrement des établissements pharmaceutiques afin de créer un parcours d'enregistrement unique pour les établissements de fabrication distribuée opérant sur plusieurs sites physiques, signalant une adaptation réglementaire aux nouveaux réseaux de production multi-sites susceptibles d'affecter la manière dont les produits à libération contrôlée sont mis à l'échelle et approvisionnés.
Paysage concurrentiel
Concentration du Marché
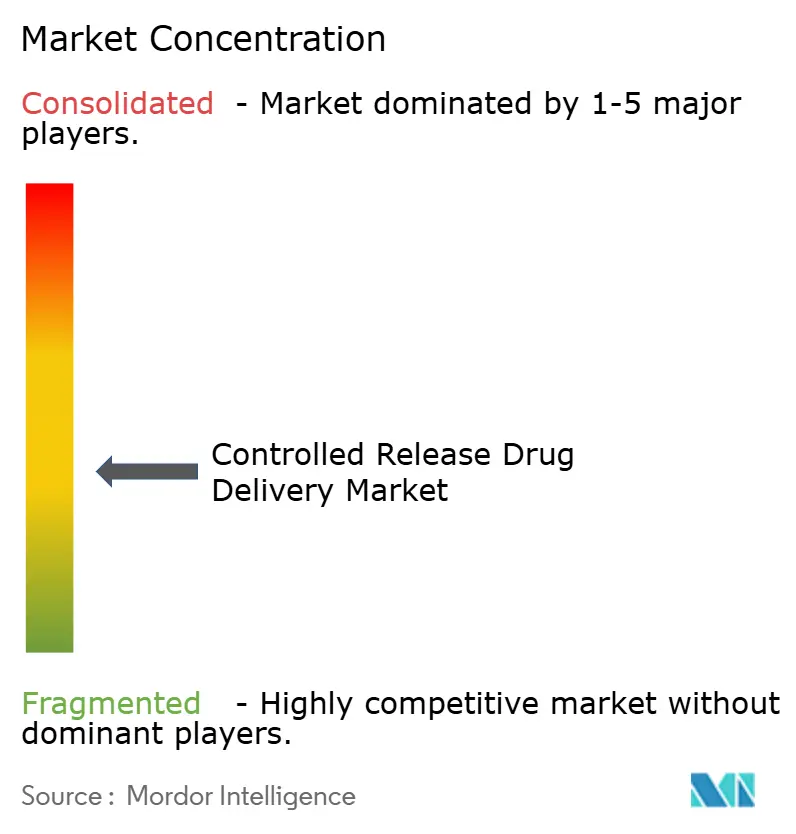
Le marché de la libération contrôlée de médicaments présente une consolidation modérée. Les grandes entreprises pharmaceutiques s'appuient sur l'intégration verticale pour associer la découverte à une administration propriétaire, défendant les marges face à la pression croissante sur les prix des petites molécules. Le système TAR-200 de Johnson & Johnson a obtenu le statut de percée de la FDA et affiché un taux de réponse complète de 82,4 % dans le TVNIM à haut risque, démontrant comment les combinaisons dispositif-médicament peuvent commander des prix premium. Les dépôts de brevets pour les lipides ramifiés, les lipides silylés et les vecteurs d'acides nucléiques renforcent un rythme d'innovation soutenu parmi les entreprises leaders.
Les CDMOs gagnent des parts en offrant des capacités clés en main aux commanditaires manquant de capital ou d'expertise. Lonza s'est réorganisé autour de ses franchises CDMO principales et prévoit des marges EBITDA CORE proches de 30 % d'ici 2025, révélant les avantages d'échelle dans les services de formulation complexe. Evonik se positionne comme partenaire privilégié pour les systèmes polymériques, tandis que la coentreprise de Hovione avec Zerion Pharma exploite Dispersome pour corriger les lacunes de solubilité des médicaments. Des transactions stratégiques telles que la licence de 493 millions USD de Merck avec Cyprumed pour les peptides oraux montrent l'appétit des grandes entreprises pharmaceutiques pour acquérir des plateformes éprouvées plutôt que de les développer en interne.
Les fabricants de dispositifs élargissent l'accès avec des stylos injecteurs, des pompes intelligentes et des patchs à microneedles portables. La seringue pré-remplie en verre de BD intégrée dans le YpsoMate administre des biologiques à haute viscosité, supprimant une barrière pour les médicaments GLP-1 sous-cutanés. Le système de stimulation cérébrale profonde adaptative de Medtronic exploite les informations issues de signaux en temps réel, laissant entrevoir de futures possibilités d'administration en boucle fermée. Ces dispositifs élargissent le marché de la libération contrôlée de médicaments en reliant la science de la formulation à la santé numérique.
Leaders du secteur de la libération contrôlée de médicaments
-
Johnson and Johnson
-
GlaxoSmithKline
-
Pfizer
-
Merck & Co.
-
Novartis
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la libération contrôlée des médicaments Entreprises couvertes dans ce rapport
- Johnson & Johnson
- GlaxoSmithKline
- Pfizer
- Merck
- Novartis
- Viatris
- Solventum
- Lonza Group
- Adare Pharma Solutions
- Colorcon
- Corium, Inc.
- Bayer
- Abbvie
- Hisamitsu Pharmaceutical
- Teva Pharmaceutical Industries
- AstraZeneca
- Amgen
- Evonik Industries
- Medtronic
- Beckton Dickinson
Lire l’analyse des entreprises de libération contrôlée des médicaments
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans les dépôts injectables à action prolongée et les systèmes de libération localisée de médicaments, qui réduisent la fréquence de dosage et font évoluer les soins d'une administration fréquente vers des intervalles mensuels ou plus longs. L'acceptation de la NDA de Teva en février 2026 pour TEV-749, une suspension injectable à libération prolongée d'olanzapine utilisant la technologie de copolymère SteadyTeq de Medincell, illustre l'appétit des promoteurs pour différencier des molécules établies grâce à la libération contrôlée et prolonger le cycle de vie des produits.
Les chaînes d'outils de fabrication et de développement présentent également des opportunités inexploitées à mesure que les programmes évoluent des approches par lots, à revêtement multi-étapes et à émulsification, vers des approches plus contrôlables et évolutives. Les données émergentes des recherches de 2026 mettent en évidence des plateformes programmables (telles que des dispositifs de délivrance pulsatile modulaires imprimés en 3D) et des voies de synthèse de particules plus rapides (par exemple, des cascades de réacteurs continus pour les nanosphères de PLGA) qui peuvent réduire les cycles de développement et améliorer la reproductibilité, ce qui est particulièrement pertinent alors que les régulateurs insistent sur la robustesse des méthodes et les contrôles du cycle de vie (y compris l'alignement avec les attentes évolutives référencées parallèlement à l'ICH Q14).
Développements industriels récents dans Marché de la libération contrôlée des médicaments
- Juin 2026 : Johnson & Johnson présente des résultats positifs de phase 1 pour son système intravésical de libération de médicament Erda-iDRS (anciennement TAR-210) dans le cancer de la vessie non invasif musculaire à risque intermédiaire, lors du congrès annuel de l'EAU 2026. Cette mise à jour souligne un investissement continu dans la libération contrôlée localisée assistée par dispositif, permettant d'administrer le médicament au site de la maladie tout en limitant l'exposition systémique.
- Novembre 2025 : Lupin lance une suspension injectable à libération prolongée de rispéridone aux États-Unis, premier produit issu de sa plateforme propriétaire d'injectables à action prolongée PrecisionSphere, accompagnée d'une exclusivité CGT de 180 jours. Ce lancement renforce le positionnement de Lupin dans les dépôts injectables complexes, où le contrôle de la cinétique de libération par la plateforme peut soutenir l'expansion du cycle de vie sur d'autres molécules.
- Septembre 2024 : Johnson & Johnson a reçu l'approbation de la FDA américaine pour INLEXZO (système intravésical de gemcitabine), un système intravésical de libération de médicament (iDRS) destiné au cancer de la vessie non invasif musculaire ne répondant pas au BCG. Cette approbation a renforcé la traction réglementaire et clinique des approches combinées médicament-dispositif en libération contrôlée ciblant des besoins médicaux non satisfaits élevés en oncologie.
Marché de la libération contrôlée des médicaments Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus mondiaux générés par les formes pharmaceutiques et les systèmes d'administration sur ordonnance conçus pour libérer un principe actif pharmaceutique à un rythme planifié pendant six heures ou plus. L'objectif est de maintenir des niveaux thérapeutiques dans un intervalle de dosage plus long, ce qui réduit généralement la fréquence des doses.
Exclusions du périmètre : Nous excluons les produits à libération immédiate, les ventes d'API en vrac et les produits nutraceutiques à libération lente en vente libre.
Aperçu de la segmentation
- Par technologie
- Micro-encapsulation
- Systèmes transdermiques
- Dépôts injectables à action prolongée
- Vecteurs nano/lipidiques ciblés
- Pompes implantables et stents
- Comprimés à pompe osmotique
- Par voie d'administration
- Libération contrôlée orale
- Parentérale (injectable)
- Transdermique
- Inhalation
- Oculaire
- Par type de polymère/vecteur
- PLGA/PLA
- PEG et mélanges PEG
- Dérivés de cellulose
- Nanoparticules lipidiques / NLS
- Polyanhydrides
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et pour ancrer les hypothèses à des données publiques et reproductibles. Nous avons examiné le contexte réglementaire et clinique à partir de sources telles que la FDA américaine (y compris les bases de données d'étiquetage et d'approbation des médicaments) et le registre des essais cliniques des National Institutes of Health afin d'identifier les formats à libération contrôlée activement utilisés et développés. Pour les signaux de demande, nous avons également consulté des sources telles que les statistiques de santé de l'OCDE, les indicateurs de santé de la Banque mondiale et les publications de l'OMS qui suivent la charge des maladies chroniques et l'accès aux traitements.
Pour ancrer le calendrier d'adoption et les tendances de revenus, nous avons vérifié les signaux sectoriels à travers les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse de référence sur les lancements et l'adoption des technologies. Dans quelques cas, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, ainsi que les actualités et données financières pour combler les lacunes dans la cartographie historique des revenus et pour recouper le calendrier des transitions de produits. Les sources mentionnées ci-dessus sont données à titre illustratif uniquement, et nous avons également utilisé d'autres documents et ensembles de données publics pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui constitue un revenu à libération contrôlée dans des situations d'achat réelles, puis sur le test de résistance des hypothèses de prix et de mix que la recherche documentaire laisse souvent peu claires. Nous avons échangé avec un panel d'experts en formulation et en fabrication, de responsables commerciaux et de parties prenantes du secteur de la santé dans les principales régions, afin de pouvoir comparer les tendances d'adoption régionales et les préférences de voie d'administration en utilisant les mêmes définitions de libération contrôlée. Lorsque les réponses divergeaient, nous avons réexaminé les hypothèses avec des questions de suivi jusqu'à obtenir une fourchette stable pour les volumes, les niveaux de prix et l'exposition par aire thérapeutique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 15 % | APAC : 53 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs de plus petite taille : 20 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché à l'aide d'une approche descendante qui reconstruit le bassin de demande à libération contrôlée en reliant les volumes de patients traités et les tendances de prescription à la part des thérapies utilisant des formats à libération prolongée ou contrôlée. Nous avons ensuite converti cette demande en valeur en utilisant des fourchettes de prix par voie d'administration et forme pharmaceutique. Les totaux ont été vérifiés par des approximations ascendantes sélectives, où des agrégations de revenus de fournisseurs, des prix de vente moyens échantillonnés multipliés par les volumes, et des vérifications de canaux ont été utilisés pour confirmer l'ordre de grandeur et ajuster les valeurs aberrantes.
Les principaux paramètres comprenaient la population de patients atteints de maladies chroniques traitées, la pression sur l'observance thérapeutique (qui influence le passage aux formes à libération prolongée), le mix de voies d'administration (orale, transdermique, injectable, inhalation, oculaire et implant), le rythme de lancement des produits à action prolongée et à libération prolongée, ainsi que la dispersion des prix observée entre les formats d'administration classiques et avancés. Pour les prévisions, une analyse de scénarios a été utilisée, car le calendrier réglementaire, le comportement des payeurs et l'adoption des technologies peuvent faire évoluer rapidement les taux de croissance. La trajectoire finale a été alignée sur ce que les experts primaires ont décrit comme réaliste pour les cinq à sept prochaines années. Lorsque les détails ascendants manquaient pour les voies de niche, nous avons appliqué des fourchettes de pénétration conservatrices, puis rééquilibré le mix afin que le marché final continue de correspondre aux signaux de demande descendants.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés à l'aide de plusieurs tests de cohérence afin que les valeurs finales ne reposent pas sur un seul ensemble de données ou une seule hypothèse. Nous avons comparé les totaux du modèle à des signaux indépendants tels que les tendances d'adoption au niveau des voies d'administration, le calendrier d'approbation des produits et les fourchettes de prix observées. Lorsqu'une variance importante est apparue, nous avons réexaminé les paramètres et effectué une deuxième revue analytique avant validation.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des approbations majeures, des mesures de sécurité ou des changements de remboursement susceptibles de modifier la demande. Avant la livraison, un analyste effectue une nouvelle vérification des hypothèses clés et des derniers signaux publics, ce qui permet de s'assurer que les clients reçoivent une vue actualisée plutôt qu'un instantané obsolète.
Taille du marché de la libération contrôlée des médicaments selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour la libération contrôlée des médicaments varient souvent parce que la même terminologie peut renvoyer à des définitions de périmètre différentes, et parce que les hypothèses de prix et de mix de produits ne sont pas toujours présentées de manière reproductible. Des différences apparaissent également lorsqu'une estimation est construite à partir de signaux de demande thérapeutique, tandis qu'une autre met l'accent sur des récits technologiques ou des totaux globaux d'administration de médicaments.
Les principaux facteurs d'écart ici sont le périmètre et les règles de comptage, ainsi que la manière dont les revenus sont attribués selon les voies d'administration et si des catégories adjacentes sont incluses. Certaines sources semblent inclure les revenus liés aux dispositifs et aux stents ou des technologies d'administration de médicaments plus larges, tandis que d'autres appliquent des définitions plus étroites qui peuvent sous-estimer les formats à action prolongée dans les thérapies à plus haute valeur. Elles peuvent ensuite extrapoler ces totaux en utilisant un CAGR unique. Ces choix modifient la valeur de départ, qui se répercute ensuite en un écart plus large sur les années de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 66,93 milliards USD (2025) | |
| Source d'information financière A | 37,50 milliards USD (2025) | Utilise une base de marché plus étroite qui mélange les définitions au niveau des mécanismes et peut traiter plusieurs applications à libération contrôlée comme des compléments optionnels, ce qui peut réduire les revenus comptabilisés pour les formats oraux courants et à action prolongée. |
| Fournisseur de matériaux industriels B | 56,00 milliards USD (2024) | Fournit une valeur directionnelle pour 2024 et des perspectives générales, mais ne sépare pas clairement les revenus à libération contrôlée sur ordonnance des technologies d'administration de médicaments adjacentes, ce qui peut faire varier les totaux selon les choix d'inclusion et la conversion annuelle. |
Le tableau montre que les écarts les plus importants s'expliquent par ce qui est comptabilisé comme revenu à libération contrôlée et par la manière dont les limites de voie et d'application sont gérées, et non par une simple différence de calcul. En maintenant la règle de durée de libération, la couverture des voies d'administration et les exclusions d'inclusion de manière cohérente d'une année à l'autre, l'estimation est ancrée à des vérifications reproductibles de la demande et des prix. Il s'agit d'un choix de modélisation appliqué par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la libération contrôlée de médicaments ?
Le marché est valorisé à 73,28 milliards USD en 2026 et devrait atteindre 115,34 milliards USD d'ici 2031.
Quel segment technologique connaît la croissance la plus rapide ?
Les vecteurs nano- et lipidiques ciblés se développent à un CAGR de 12,05 %, ce qui en fait les leaders de la croissance technologique.
Pourquoi l'Asie-Pacifique connaît-elle une croissance rapide dans ce domaine ?
L'harmonisation réglementaire accélérée, de vastes bassins de patients et de nouvelles usines de fabrication poussent l'Asie-Pacifique à un CAGR de 11,52 %.
Quels sont les principaux obstacles pour les entreprises entrant sur ce marché ?
Les coûts élevés de chimie, fabrication et contrôles (CMC) et la complexité réglementaire multi-régionale augmentent à la fois les exigences en capital et en délais.
Comment la libération contrôlée bénéficie-t-elle aux patients atteints de maladies chroniques ?
Les formulations à action prolongée réduisent la fréquence des prises, améliorent l'observance et réduisent souvent les effets secondaires en lissant les profils de concentration plasmatique.
Quels polymères dominent les produits actuels à libération contrôlée ?
Les systèmes PLGA/PLA restent les polymères les plus utilisés aujourd'hui, bien que les nanoparticules lipidiques progressent le plus rapidement grâce à l'infrastructure des vaccins à ARNm.