
Tamanho e Participação do Mercado de Liberação Controlada de Fármacos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
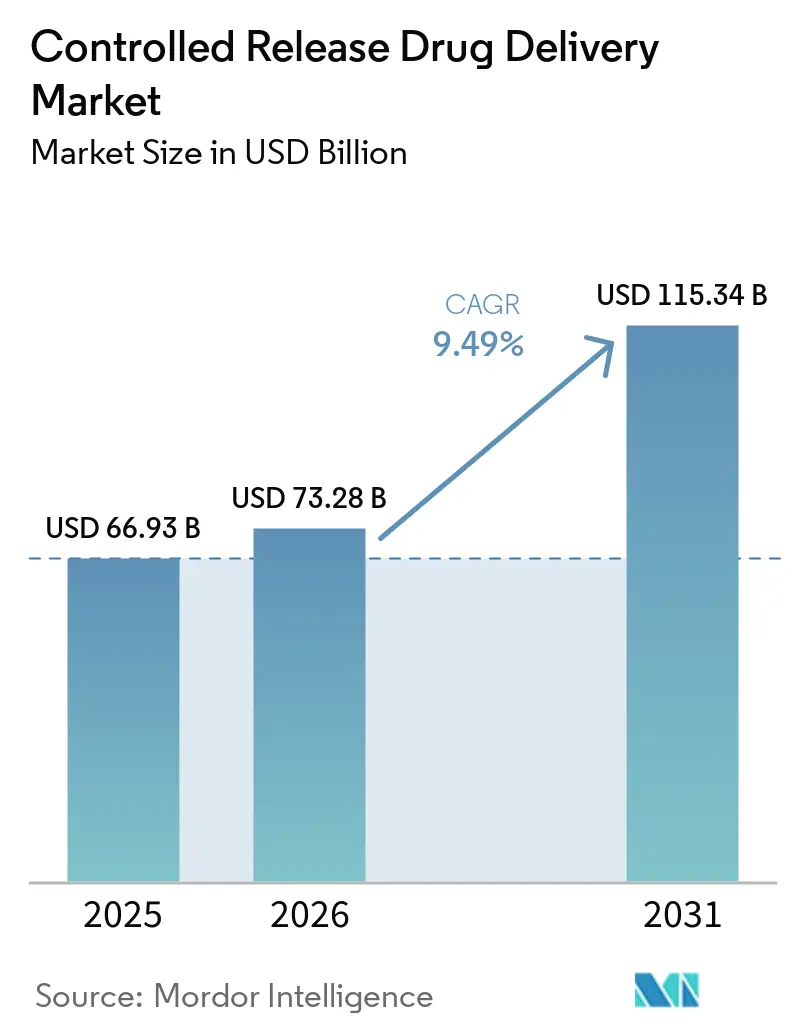
| Tamanho do Mercado (2026) | 73.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 115.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
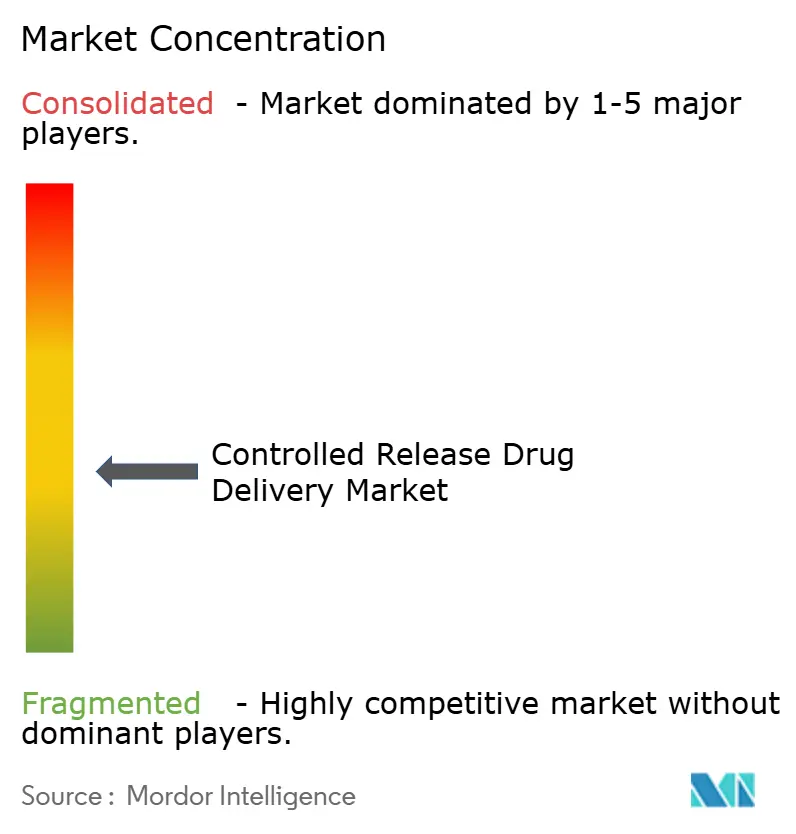
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Liberação Controlada de Fármacos por Mordor Intelligence
O tamanho do mercado de liberação controlada de fármacos foi avaliado em USD 66,93 bilhões em 2025 e estima-se que cresça de USD 73,28 bilhões em 2026 para atingir USD 115,34 bilhões até 2031, a um CAGR de 9,49% durante o período de previsão (2026-2031). A crescente prevalência de doenças crônicas, o uso mais amplo de biológicos e os recentes avanços na ciência dos polímeros orientam conjuntamente esse impulso de crescimento. Os investidores estão focados em formulações de longa ação que melhoram os perfis de exposição ao fármaco, reduzem os efeitos colaterais sistêmicos e prolongam os ciclos de vida dos produtos. Os fluxos ativos de capital para a fabricação de grandes moléculas, a maior adoção de dosagem centrada no paciente e a reaproveitação significativa da infraestrutura de nanopartículas lipídicas ampliam ainda mais o horizonte terapêutico e comercial do mercado de liberação controlada de fármacos. As vantagens estratégicas acumulam-se para as empresas que aliam o conhecimento interno em formulação a amplas redes de comercialização, enquanto CDMOs ágeis conquistam nichos de formulação complexa para players especializados de rápido crescimento.
Principais Conclusões do Relatório
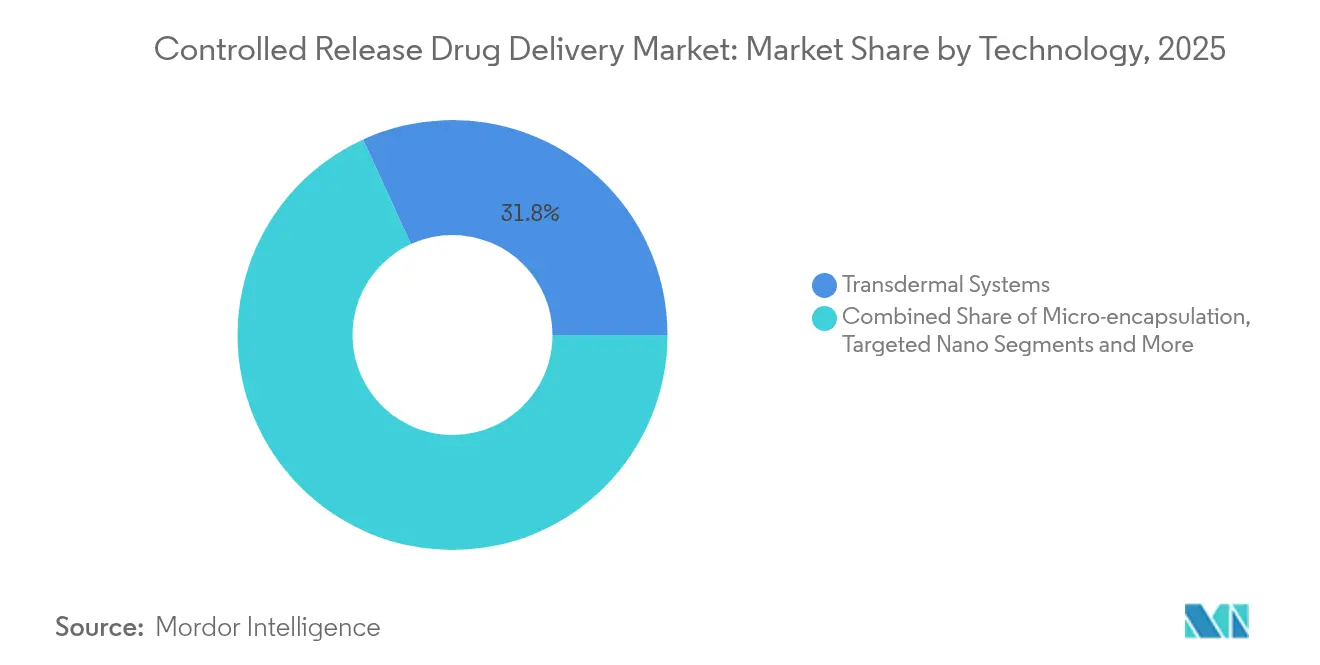
- Por tecnologia, os sistemas transdérmicos detinham 31,83% da participação do mercado de liberação controlada de fármacos em 2025; os transportadores nano/lipídicos direcionados estão projetados para expandir a um CAGR de 12,05% até 2031.
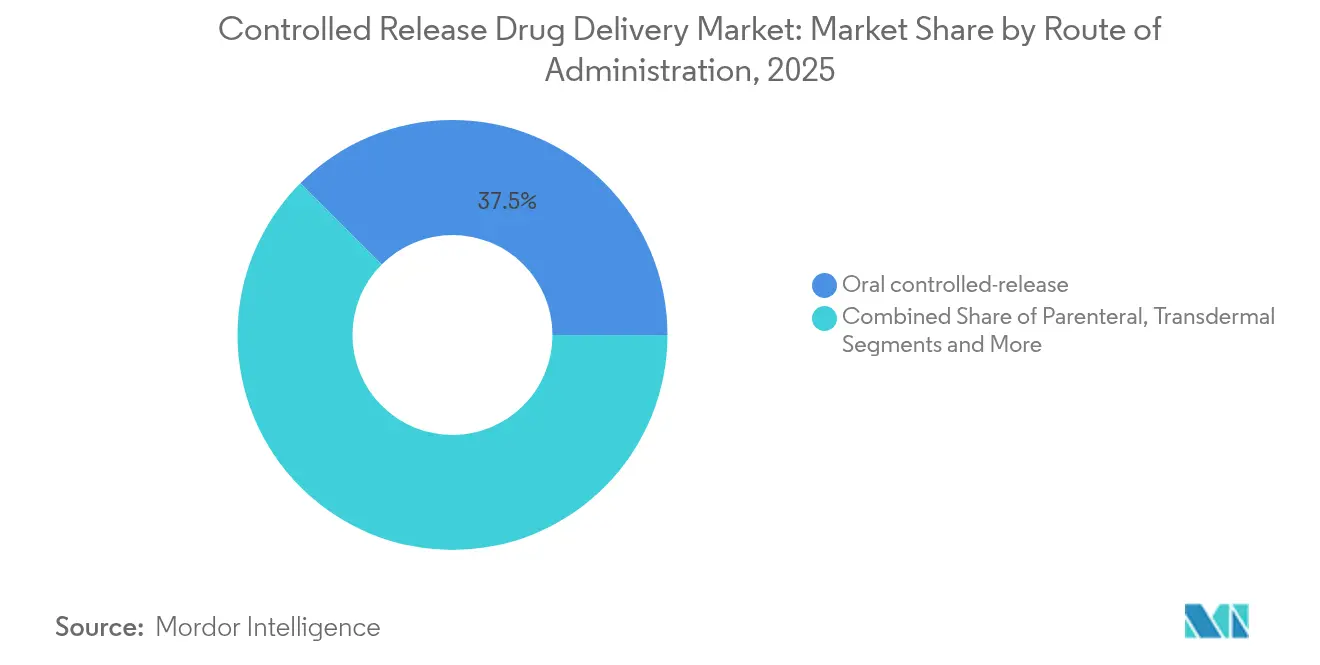
- Por via, as formulações orais representavam 37,52% da participação do tamanho do mercado de liberação controlada de fármacos em 2025, enquanto os injetáveis parenterais estão avançando a um CAGR de 11,23% até 2031.
- Por polímero, os sistemas PLGA/PLA capturaram 25,94% da participação do tamanho do mercado de liberação controlada de fármacos em 2025; as nanopartículas lipídicas lideram o crescimento a um CAGR de 12,28%, impulsionadas pelo conhecimento de processos de mRNA.
- Por geografia, a América do Norte dominou com 36,02% de participação em 2025, mas a Ásia-Pacífico tem previsão de registrar um CAGR de 11,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de doenças crônicas | +2.1% | Global, forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Rápido crescimento nas coortes geriátricas e pediátricas | +1.8% | Global, especialmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Avanços em polímeros de micro-/nanoencapsulação | +1.5% | América do Norte e UE, espalhando-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tendência para dosagem semanal/mensal | +1.2% | Global, liderada por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Infraestrutura de lipídios-mRNA reaproveitada | +0.9% | América do Norte e UE, mercados seletivos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Plataformas de otimização de formulação baseadas em IA | +0.7% | Global, concentradas em centros de inovação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente carga de doenças crônicas
Diabetes, doenças cardiovasculares e câncer afetam juntos mais de 1,5 bilhão de pessoas e exigem terapias que promovam a adesão ao longo de muitos anos. Comprimidos de liberação controlada, como a cetamina de liberação prolongada, alcançaram uma redução de 6,1 pontos nas pontuações da MADRS em comparação ao placebo, ao mesmo tempo em que limitaram as reações adversas, demonstrando o benefício clínico de perfis plasmáticos estáveis.[1]Os compradores de saúde sob regras de pagamento baseado em valor favorecem regimes que reduzem as reinternações, o que sustenta a expansão contínua do mercado de liberação controlada de fármacos. As empresas também recorrem a plataformas de longa ação para renovar moléculas genéricas e defender a exclusividade à medida que os biológicos enfrentam a pressão dos biossimilares.
Rápido crescimento nas coortes geriátricas e pediátricas
Os adultos mais velhos muitas vezes administram cinco ou mais prescrições por dia; as crianças necessitam de opções palatáveis em doses mais baixas. Inovações como a cápsula de tamanho 9 Enprotect da Lonza permitem que ativos sensíveis ao ácido se liberem no intestino sem revestimentos adicionais, reduzindo as etapas de formulação. A risperidona oral semanal manteve níveis plasmáticos estáveis em pacientes com esquizofrenia e aumentou os escores de satisfação em ensaios de fase 3, mostrando que o mercado de liberação controlada de fármacos pode abordar a adesão em populações vulneráveis.
Avanços em polímeros de micro-/nanoencapsulação
Os implantes de PLGA agora se combinam com a impressão 3D para formas personalizadas ao paciente que liberam o fármaco em sincronia com o metabolismo individual.[2] Os adesivos de microagulhas osmóticas vestíveis mantiveram a liberação estável do fármaco por 24 horas e causaram desconforto mínimo, sublinhando como a ciência dos polímeros revitaliza moléculas maduras.[3] Esses progressos ampliam as janelas terapêuticas e fortalecem o perfil competitivo do mercado de liberação controlada de fármacos.
Tendência para dosagem semanal/mensal
O lenacapavir de longa ação reduziu as infecções por HIV a zero em mais de 5.300 participantes, ilustrando a demanda por terapias que transitam de comprimidos diários para injeções semestrais. A tecnologia de copolímero na olanzapina mensal da Teva produziu 92% de satisfação dos pacientes e demonstra como a redução da carga de visitas pode reformular os cuidados psiquiátricos ir.tevapharm.com. Essas mudanças de design elevam o teto de crescimento do mercado de liberação controlada de fármacos ao atender às preferências dos pagadores e dos pacientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de CMC e escalonamento vs. formas convencionais | −1.4% | Global, mais pesado em mercados emergentes | Médio prazo (2-4 anos) |
| Caminho regulatório complexo multijurisdicional | −1.1% | Global, variado por região | Longo prazo (≥ 4 anos) |
| Desafios de estabilidade do IFA dentro de matrizes de longa ação | −0.8% | Global, notável em biológicos | Médio prazo (2-4 anos) |
| Fornecimento global restrito de excipientes GRAS especializados | −0.6% | Global, fornecimento ancorado na Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de CMC e escalonamento vs. formas convencionais
Revestimentos de liberação sofisticados e comprimidos multicamada exigem protocolos analíticos que prolongam o desenvolvimento em até dois anos em relação aos comprimidos de liberação imediata, aumentando o custo e a complexidade. As empresas menores frequentemente terceirizam para CDMOs, pagando um prêmio que reduz a competitividade de preços em mercados sensíveis ao custo, freando a adoção no mercado de liberação controlada de fármacos.
Caminho regulatório complexo multijurisdicional
Critérios distintos de bioequivalência e dissolução entre a FDA, a EMA e as agências de mercados emergentes obrigam à realização de estudos duplicados e auditorias de locais, aumentando a complexidade do desenvolvimento em todo o mercado de liberação controlada de fármacos. As restrições europeias pendentes sobre o dióxido de titânio ilustram como mudanças repentinas nas políticas de excipientes podem desencadear reformulações completas, atrasando lançamentos e reduzindo a visibilidade de receita. Essa incerteza desacelera os lançamentos transfronteiriços no mercado de liberação controlada de fármacos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Nanocarreadores Impulsionam a Inovação Apesar da Dominância TransdérmicaAs plataformas transdérmicas lideraram o mercado de liberação controlada de fármacos com 31,83% de participação em receita em 2025, devido à facilidade de autoadministração e às linhas de fabricação comprovadas. Os sistemas baseados em nano e lipídios, no entanto, estão prontos para registrar um CAGR de 12,05% até 2031 com o avanço da medicina de precisão. Os comprimidos de bomba osmótica sustentam a cinética de ordem zero sem interferência da ingestão de alimentos, enquanto as bombas implantáveis atendem às necessidades oncológicas de microdosagem local. As LNPs aproveitam a capacidade da era pandêmica para acelerar programas de oncologia e reposição de proteínas, consolidando seu lugar no mercado de liberação controlada de fármacos.
O foco competitivo agora se centra na arquitetura do transportador. As LNPs com cauda ramificada direcionam as cargas úteis de mRNA para as células dendríticas pulmonares, ampliando as aplicações respiratórias. Os comprimidos osmóticos do tipo push-pull eliminam a variabilidade do pH gástrico, auxiliando no controle de doenças crônicas. Em conjunto, esses avanços oferecem aos fabricantes flexibilidade para combinar molécula, via e necessidade do paciente, ajudando o mercado de liberação controlada de fármacos a sustentar ciclos de inovação robustos.

Por Via de Administração:
Crescimento Parenteral Desafia a Supremacia OralAs unidades orais permaneceram como a maior via com 37,52% de participação do tamanho do mercado de liberação controlada de fármacos em 2025, apoiadas por linhas de custo eficiente e alta familiaridade dos pacientes. Os injetáveis parenterais registrarão um CAGR de 11,23% até 2031 com o avanço dos biológicos e o aperfeiçoamento das seringas de segurança pelos fabricantes de dispositivos. Os produtos transdérmicos atendem ao gerenciamento da dor com redução de opioides e aos cuidados hormonais, enquanto os formatos inalados aceleram a entrada sistêmica em crises agudas.
A biodisponibilidade direta continua sendo uma vantagem central. O Sandostatin LAR genérico da Teva mostrou que o domínio das injeções depot pode desbloquear grandes reservas de receita mesmo quando as patentes expiram. Injetores programáveis e intervalos mais longos facilitam o tráfego nas clínicas, tornando os injetáveis um dos principais alvos para os novos entrantes que buscam diferenciação no mercado de liberação controlada de fármacos.
Por Tipo de Polímero/Transportador:
Sistemas Lipídicos Aceleram Além dos Polímeros TradicionaisAs matrizes de PLGA/PLA ainda representam 25,94% da participação do mercado de liberação controlada de fármacos em 2025 devido à sua erosão previsível e familiaridade regulatória. No entanto, as nanopartículas lipídicas estão crescendo a um CAGR de 12,28% impulsionadas pelo sucesso do mRNA. Lipídios ionizáveis, fosfolipídios, colesterol e lipídios PEG formam um kit modular que os cientistas ajustam para especificidade orgânica e evasão imune, conferindo às LNPs apelo multiterapêutico.
Polímeros alternativos também ganham terreno. As misturas de PEG aumentam a solubilidade para IFAs hidrofóbicos, enquanto os éteres de celulose reduzem o custo para escalonamento global imediato. O amplo portfólio de CDMO da Evonik abrange nanopartículas lipídicas, micropartículas poliméricas e implantes carregados com fármacos, permitindo que os clientes façam a transição sem problemas entre transportadores à medida que as necessidades do programa evoluem. Esse crescente conjunto de materiais amplia as indicações endereçáveis e consolida uma perspectiva de alto crescimento para o mercado de liberação controlada de fármacos.
Análise Geográfica
Mercado de Liberação Controlada de Medicamentos na América do Norte
A América do Norte manteve a liderança com 36,02% da receita em 2025, impulsionada por fortes investimentos em P&D, rápidas designações de avanço da FDA e um amplo conjunto de mão de obra qualificada. A expansão de 9 bilhões de USD da Lilly em Indiana para o tirzepatide ilustra o compromisso contínuo com a produção complexa em território nacional. A expansão de 4,1 bilhões de USD da Novo Nordisk na Carolina do Norte dobra a capacidade de peptídeos, garantindo o fornecimento para injetáveis de longa ação. Esses investimentos fortalecem o abastecimento local para o mercado de liberação controlada de medicamentos.
Mercado de Liberação Controlada de Medicamentos na Ásia-Pacífico
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com um CAGR de 11,52%, impulsionada pela harmonização regulatória por meio do Esquema de Cooperação de Inspeção Farmacêutica e por grandes projetos de capital. A China aprovou 40 medicamentos inovadores em 2023 por meio de análises aceleradas e registrou 18.503 solicitações de registro, evidenciando a profundidade do pipeline. As linhas de cápsulas da Lonza na Índia e na China e o hub de IFA de 169 acres da WuXi STA em Taixing revelam o compromisso do lado da oferta para atender à demanda local e global.
Mercado de Liberação Controlada de Medicamentos na Europa
A Europa apresenta uma adoção estável. Os rigorosos códigos de qualidade da região criam uma vantagem reputacional que atrai patrocinadores multinacionais. A expansão da plataforma de peptídeos de €900 milhões da CordenPharma em unidades no Colorado e na Europa conecta o fornecimento transatlântico para compostos GLP-1 no tratamento de obesidade e diabetes. O Acelerador Innovaform da Lonza na França acelera o codesenvolvimento de formulações, oferecendo aos clientes da UE acesso rápido à expertise em liberação controlada. O alinhamento pan-regional sob a Agência Europeia de Medicamentos também auxilia empresas menores a navegar no mercado de liberação controlada de medicamentos com menos registros duplicados.

Panorama regulatório
A regulamentação para a liberação controlada de fármacos abrange requisitos de medicamentos, dispositivos e produtos combinados, com referências importantes definidas pela FDA dos EUA e pela Agência Europeia de Medicamentos (EMA). Em junho de 2024, a FDA emitiu orientação final sobre Resultados Essenciais de Entrega de Medicamentos (Essential Drug Delivery Outputs) para dispositivos destinados a administrar medicamentos e produtos biológicos, aprimorando as expectativas de resultados de design para combinações medicamento-dispositivo em que o desempenho de liberação é fundamental para a dose e a segurança. Para produtos orais de liberação modificada, as diretrizes científicas da EMA continuam a enfatizar uma abordagem definida de desenvolvimento farmacêutico que vincula a farmacocinética ao comportamento de dissolução in vitro e exige verificação em escala comercial para sustentar desempenho consistente.
O escrutínio regulatório também se estende à gestão do ciclo de vida e à modernização do desenvolvimento. O arcabouço de controle de mudanças da FDA para produtos de liberação modificada exige documentação proporcional ao nível de alteração pós-aprovação (por exemplo, componentes, locais ou processos), aumentando o ônus operacional para atualizações de formulação e fabricação. Em março de 2026, a FDA publicou uma orientação preliminar sobre Considerações Gerais para o Uso de Metodologias de Abordagem Nova (NAMs) no desenvolvimento de medicamentos, reforçando o impulso em direção à geração de evidências alternativas e mais relevantes para humanos, o que pode influenciar como as formulações de liberação controlada e as combinações medicamento-dispositivo são justificadas nas submissões.
Análise da cadeia de valor
A cadeia de valor começa com os insumos (polímeros de grau GMP, como PLGA/PLA, excipientes lipídicos, promotores de permeação, adesivos e componentes de dispositivos) e avança pelo desenvolvimento de formulações, desenvolvimento de métodos analíticos, ampliação de escala e fabricação GMP do produto farmacêutico, seguida por envase e acabamento, embalagem, distribuição e vigilância pós-mercado. Documentação e pacotes de qualidade (por exemplo, DMFs, COAs e arquivos de validação) são transferências centrais ao longo da cadeia, particularmente onde as interfaces entre o fármaco e as partes constituintes precisam ser caracterizadas e controladas em combinações medicamento-dispositivo.
A continuidade do fornecimento e os modelos de fabricação são pontos ativos de pressão. A dependência de polímeros biodegradáveis de alta pureza importados é uma sensibilidade notável para algumas cadeias de suprimento, com longos prazos de entrega aumentando o risco durante a ampliação de escala e a comercialização. Em junho de 2026, a FDA destacou a participação de empresas como Eli Lilly, Regeneron, Amneal, Cellares, Fujifilm Biotechnologies e Kriya em iniciativas para apoiar e fortalecer a fabricação nacional de medicamentos, alinhando-se a esforços mais amplos do setor para reforçar o fornecimento e reduzir os tempos de resposta para produtos complexos, como injetáveis de ação prolongada e sistemas avançados de liberação controlada. Em julho de 2026, a FDA propôs alterações aos requisitos de registro de estabelecimentos farmacêuticos para criar um único caminho de registro para estabelecimentos de fabricação distribuída que operam em múltiplos locais físicos, sinalizando adaptação regulatória a redes de produção multissite mais novas, que podem afetar a forma como os produtos de liberação controlada são ampliados e fornecidos.
Cenário Competitivo
O mercado de liberação controlada de fármacos apresenta consolidação moderada. As principais empresas farmacêuticas recorrem à integração vertical para combinar a descoberta com a entrega proprietária, defendendo as margens à medida que a pressão de preços em pequenas moléculas aumenta. O sistema TAR-200 da Johnson & Johnson obteve o status de avanço do FDA e registrou uma resposta completa de 82,4% em CBNMI de alto risco, demonstrando como as combinações dispositivo-fármaco podem exigir preços premium. Os depósitos de patentes para lipídios ramificados, lipídios silílicos e transportadores de ácidos nucleicos reforçam um ritmo de inovação constante entre as principais empresas.
Os CDMOs ganham participação ao oferecer capacidades turnkey para patrocinadores que carecem de capital ou expertise. A Lonza se reorganizou em torno das principais franquias de CDMO e projeta margens de EBITDA CORE próximas a 30% até 2025, revelando os benefícios de escala nos serviços de formulação complexa. A Evonik se posiciona como parceiro preferencial para sistemas poliméricos, enquanto a joint venture da Hovione com a Zerion Pharma aproveita o Dispersome para resolver lacunas de solubilidade de fármacos. Acordos estratégicos como a licença de USD 493 milhões da Merck com a Cyprumed para peptídeos orais mostram o apetite da grande indústria farmacêutica por adquirir plataformas comprovadas em vez de desenvolvê-las internamente.
As empresas de dispositivos ampliam o acesso com canetas de injeção, bombas inteligentes e dispositivos vestíveis de microagulhas. A seringa pré-preenchível de vidro da BD integrada ao YpsoMate administra biológicos de alta viscosidade, removendo uma barreira para os medicamentos GLP-1 subcutâneos. O sistema de estimulação cerebral profunda adaptativa da Medtronic transporta informações de sinais em tempo real, sugerindo futuras possibilidades de liberação em circuito fechado. Esses dispositivos expandem o mercado de liberação controlada de fármacos ao vincular a ciência da formulação à saúde digital.
Líderes da Indústria de Liberação Controlada de Fármacos
-
Johnson and Johnson
-
GlaxoSmithKline
-
Pfizer
-
Merck & Co.
-
Novartis
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Liberação Controlada de Medicamentos Empresas cobertas neste relatório
- Johnson & Johnson
- GlaxoSmithKline
- Pfizer
- Merck
- Novartis
- Viatris
- Solventum
- Lonza Group
- Adare Pharma Solutions
- Colorcon
- Corium, Inc.
- Bayer
- Abbvie
- Hisamitsu Pharmaceutical
- Teva Pharmaceutical Industries
- AstraZeneca
- Amgen
- Evonik Industries
- Medtronic
- Beckton Dickinson
Oportunidades de mercado e perspectivas futuras
Existe uma oportunidade de curto prazo em depósitos injetáveis de ação prolongada e sistemas localizados de liberação de fármacos que reduzem a frequência de dosagem e transferem os cuidados de administração frequente para intervalos mensais ou mais longos. A aceitação do NDA da Teva em fevereiro de 2026 para o TEV-749, uma suspensão injetável de liberação prolongada de olanzapina que utiliza a tecnologia de copolímero SteadyTeq da Medincell, demonstra o interesse dos patrocinadores em diferenciar moléculas já estabelecidas por meio da liberação controlada e estender os ciclos de vida dos produtos.
As cadeias de ferramentas de fabricação e desenvolvimento também apresentam espaços em branco, à medida que os programas migram de revestimento e emulsificação em lote e múltiplas etapas para abordagens mais controláveis e escaláveis. Evidências emergentes na pesquisa de 2026 apontam para plataformas programáveis (como dispositivos de liberação pulsátil modulares impressos em 3D) e rotas mais rápidas de síntese de partículas (por exemplo, cascatas de reatores contínuos para nanoesferas de PLGA) que podem comprimir os ciclos de desenvolvimento e melhorar a reprodutibilidade, o que é particularmente relevante à medida que os órgãos regulatórios enfatizam a robustez dos métodos e os controles do ciclo de vida (incluindo alinhamento com expectativas em evolução referenciadas junto ao ICH Q14).
Desenvolvimentos industriais recentes em Mercado de Liberação Controlada de Medicamentos
- Junho de 2026: A Johnson & Johnson apresenta resultados positivos de Fase 1 para seu sistema intravesical de liberação de fármacos Erda-iDRS (anteriormente TAR-210) no câncer de vesícula não musculoinvasivo de risco intermediário, na Reunião Anual da EAU 2026. A atualização reforça o investimento contínuo em liberação controlada localizada e habilitada por dispositivo para administrar o fármaco no local da doença, limitando a exposição sistêmica.
- Novembro de 2025: A Lupin lança a suspensão injetável de liberação prolongada de risperidona nos Estados Unidos, o primeiro produto de sua plataforma proprietária de injetáveis de ação prolongada PrecisionSphere, com exclusividade CGT de 180 dias. O lançamento fortalece o posicionamento da Lupin em depósitos injetáveis complexos, onde o controle da plataforma sobre a cinética de liberação pode apoiar a expansão do ciclo de vida em moléculas adicionais.
- Setembro de 2024: A Johnson & Johnson recebeu aprovação da FDA dos EUA para o INLEXZO (sistema intravesical de gemcitabina), um sistema intravesical de liberação de fármacos (iDRS) para câncer de vesícula não musculoinvasivo não responsivo ao BCG. A aprovação reforçou a tração regulatória e clínica para abordagens de combinação medicamento-dispositivo em liberação controlada voltadas a contextos oncológicos com alta necessidade não atendida.
Mercado de Liberação Controlada de Medicamentos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas globais geradas por formas farmacêuticas e sistemas de liberação de grau prescritivo, projetados para liberar um ingrediente farmacêutico ativo a uma taxa planejada por seis horas ou mais. O resultado pretendido é manter os níveis terapêuticos dentro de um intervalo de dosagem mais longo, o que tipicamente reduz a frequência de doses.
Exclusões de escopo: Excluímos produtos de liberação imediata, vendas de API a granel e produtos nutracêuticos de liberação lenta de venda livre.
Visão Geral da Segmentação
- Por Tecnologia
- Microencapsulação
- Sistemas Transdérmicos
- Depósitos Injetáveis de Longa Ação
- Transportadores Nano/Lipídicos Direcionados
- Bombas e Stents Implantáveis
- Comprimidos de Bomba Osmótica
- Por Via de Administração
- Liberação Controlada Oral
- Parenteral (Injetável)
- Transdérmico
- Inalação
- Ocular
- Por Tipo de Polímero/Transportador
- PLGA/PLA
- PEG e Misturas de PEG
- Derivados de Celulose
- Nanopartículas Lipídicas/SLNs
- Polianidridos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e para manter as premissas vinculadas a dados públicos e reproduzíveis. Revisamos o contexto regulatório e clínico a partir de fontes como a FDA dos EUA (incluindo bancos de dados de rotulagem e aprovação de medicamentos) e o registro de ensaios clínicos dos Institutos Nacionais de Saúde, para identificar quais formatos de liberação controlada estão ativamente em uso e em desenvolvimento. Para os sinais de demanda, também consultamos fontes como as estatísticas de saúde da OCDE, os indicadores de saúde do Banco Mundial e as publicações da OMS que monitoram a carga de doenças crônicas e o acesso ao tratamento.
Para fundamentar o momento de adoção e os padrões de receita, verificamos sinais do setor por meio de relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de credibilidade sobre lançamentos e adoção de tecnologia. Em alguns casos, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e notícias e dados financeiros para preencher lacunas no mapeamento histórico de receitas e para verificar o momento de transição de produtos. As fontes listadas acima são meramente ilustrativas, e também utilizamos outros documentos e conjuntos de dados públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é considerado receita de liberação controlada em situações reais de compra e, em seguida, em testar as premissas de precificação e mix que a pesquisa documental frequentemente deixa pouco claras. Conversamos com um conjunto diversificado de especialistas em formulação e fabricação, líderes comerciais e partes interessadas voltadas à área de saúde nas principais regiões, de modo que os padrões regionais de adoção e as preferências por via de administração pudessem ser comparados utilizando as mesmas definições de liberação controlada. Quando as respostas divergiam, revisávamos as premissas com perguntas de acompanhamento até que uma faixa estável para volumes, faixas de preço e exposição por área terapêutica fosse alcançada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 15% | APAC: 53% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 41% | EMEA: 29% |
| Participantes menores: 20% | Gerentes: 44% | Américas: 18% |
Dimensionamento de Mercado e Previsão
Dimensionamos o mercado utilizando uma abordagem top-down que reconstrói o conjunto de demanda de liberação controlada vinculando os volumes de pacientes tratados e os padrões de prescrição à participação das terapias que utilizam formatos de liberação prolongada ou controlada. Em seguida, convertemos essa demanda em valor utilizando faixas de preço por via de administração e forma farmacêutica. Os totais foram verificados com aproximações bottom-up seletivas, nas quais consolidações de receita de fornecedores, preço médio de venda amostrado multiplicado pelo volume e verificações de canal foram utilizados para confirmar a ordem de grandeza e ajustar valores discrepantes.
Os principais insumos incluíram a população de doenças crônicas tratada, a pressão de adesão terapêutica (que influencia a migração para liberação prolongada), o mix de vias de administração (oral, transdérmica, injetável, inalação, ocular e implante), o ritmo de lançamento de produtos de longa ação e liberação prolongada, e a dispersão de preços observada entre formatos de liberação legados e avançados. Para a previsão, foi utilizada análise de cenários, uma vez que o momento regulatório, o comportamento dos pagadores e a adoção de tecnologia podem alterar rapidamente as taxas de crescimento. O caminho final foi alinhado ao que os especialistas primários descreveram como prático para os próximos cinco a sete anos. Quando os detalhes bottom-up estavam ausentes para vias de nicho, aplicamos faixas de penetração conservadoras e, em seguida, reequilibramos o mix para que o mercado final continuasse a corresponder aos sinais de demanda top-down.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados por meio de múltiplos testes de consistência, de modo que os valores finais não dependam de um único conjunto de dados ou premissa. Comparamos os totais do modelo com sinais independentes, como tendências de adoção por via de administração, momento de aprovação de produtos e faixas de preço observadas. Quando surgiam grandes variações, revisávamos os insumos e realizávamos uma segunda análise por analista antes da aprovação final.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como aprovações importantes, ações de segurança ou mudanças de reembolso que possam alterar a demanda. Antes da entrega, um analista realiza uma nova revisão das principais premissas e dos sinais públicos mais recentes, o que ajuda a garantir que os clientes recebam uma visão atualizada em vez de um retrato desatualizado.
Tamanho do Mercado de Liberação Controlada de Fármacos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para liberação controlada de fármacos frequentemente variam porque a mesma terminologia pode se referir a diferentes definições de escopo, e porque as premissas de precificação e mix de produtos nem sempre são apresentadas de forma reproduzível. As diferenças também surgem quando uma estimativa é construída a partir de sinais de demanda terapêutica, enquanto outra enfatiza narrativas tecnológicas ou totais amplos de liberação de fármacos.
Os principais fatores de divergência aqui são o escopo e as regras de contagem, juntamente com a forma como a receita é atribuída entre as vias de liberação e se categorias adjacentes são incluídas. Algumas fontes parecem incluir receitas relacionadas a dispositivos e stents ou tecnologias mais amplas de liberação de fármacos, enquanto outras aplicam definições mais restritas que podem subestimar os formatos de longa ação em terapias de maior valor. Elas podem então estender esses totais utilizando um único CAGR. Essas escolhas alteram o valor inicial, que se amplifica em uma dispersão maior ao longo dos anos de previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 66,93 bilhões de USD (2025) | |
| Veículo de Notícias Financeiras A | 37,50 bilhões de USD (2025) | Utiliza uma base de mercado mais restrita que combina definições em nível de mecanismo e pode tratar diversas aplicações de liberação controlada como complementos opcionais, o que pode reduzir a receita contabilizada para formatos orais convencionais e de longa ação. |
| Fornecedor de Materiais para a Indústria B | 56,00 bilhões de USD (2024) | Fornece um valor direcional para 2024 e uma perspectiva ampla, mas não separa claramente as receitas de liberação controlada prescritiva das tecnologias adjacentes de liberação de fármacos, o que pode alterar os totais dependendo das escolhas de inclusão e da conversão de ano. |
A tabela mostra que as maiores variações são explicadas pelo que é contabilizado como receita de liberação controlada e pela forma como os limites de via e aplicação são definidos, e não por uma simples diferença matemática. Ao manter a regra de duração de liberação, a cobertura de vias e as exclusões de inclusão consistentes ao longo dos anos, a estimativa é ancorada em verificações reproduzíveis de demanda e precificação. Esta é uma escolha de modelagem aplicada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de liberação controlada de fármacos?
O mercado vale USD 73,28 bilhões em 2026 e está no caminho de atingir USD 115,34 bilhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
Os transportadores nano e lipídicos direcionados estão expandindo a um CAGR de 12,05%, tornando-os o líder de crescimento tecnológico.
Por que a Ásia-Pacífico está crescendo rapidamente neste espaço?
A harmonização regulatória acelerada, grandes reservatórios de pacientes e novas plantas de fabricação estão impulsionando a Ásia-Pacífico para um CAGR de 11,52%.
Quais são os principais obstáculos para as empresas que entram neste mercado?
Os altos custos de Química, Fabricação e Controles (CMC) e a complexidade regulatória multirregional aumentam tanto os requisitos de capital quanto os de tempo.
Como a liberação controlada beneficia os pacientes com doenças crônicas?
As formulações de ação mais longa reduzem a frequência de dosagem, melhoram a adesão e frequentemente reduzem os efeitos colaterais ao suavizar os perfis de concentração plasmática.
Quais polímeros dominam os produtos de liberação controlada atuais?
Os sistemas PLGA/PLA continuam sendo os polímeros mais utilizados hoje, embora as nanopartículas lipídicas estejam avançando mais rapidamente graças à infraestrutura de vacinas de mRNA.