
Größe und Marktanteil des Bahrain-Baumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.17 Milliarden US-Dollar |
| Marktgröße (2026) | 3.30 Milliarden US-Dollar |
| Marktgröße (2031) | 4.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.13 % |
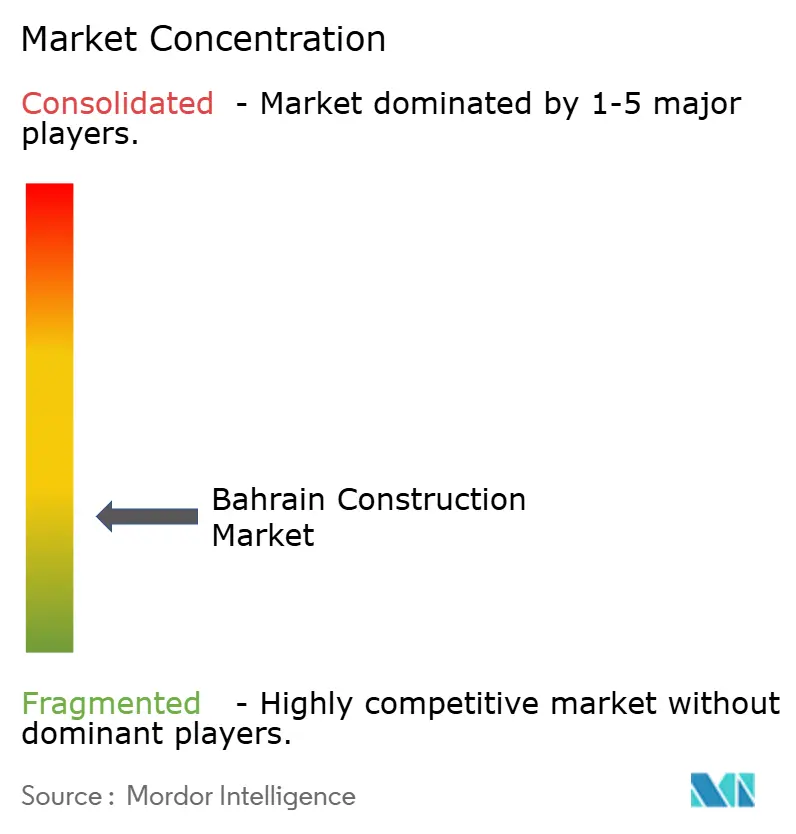
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bahrain-Baumarkts durch Mordor Intelligence
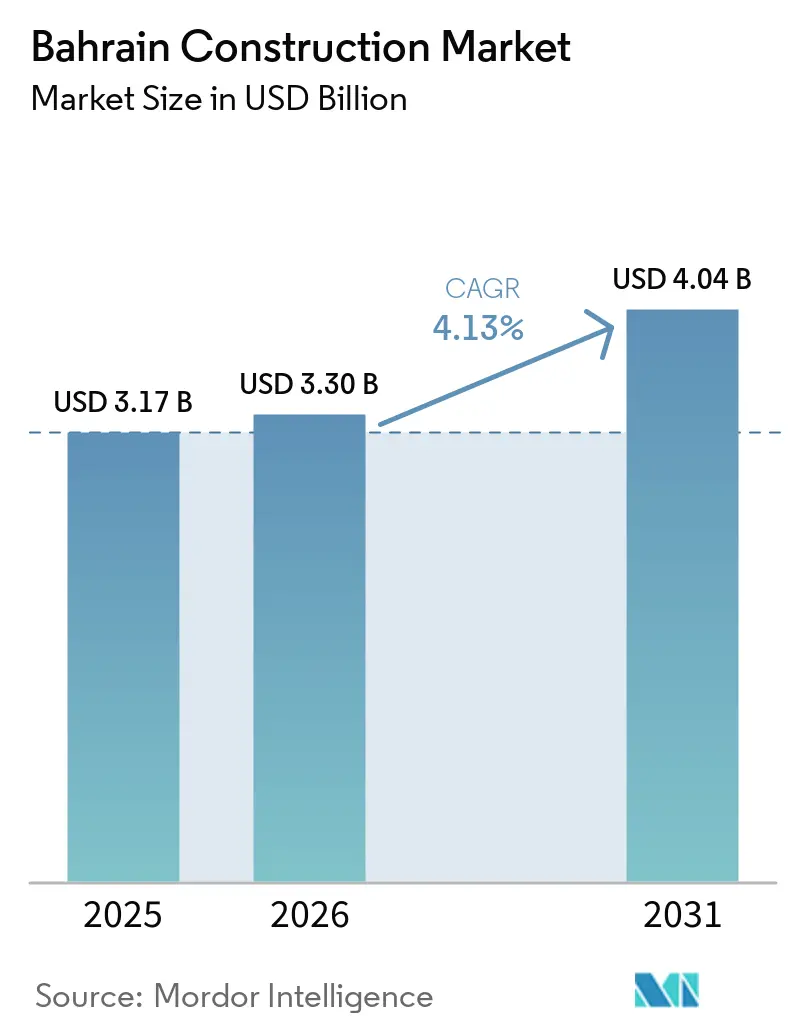
Die Größe des Bahrain-Baumarkts soll von 3,17 Milliarden USD im Jahr 2025 auf 3,3 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 4,13 % über den Zeitraum 2026–2031 einen Wert von 4,04 Milliarden USD erreichen. Diese stetige Expansion ist in der Vision 2030 verankert, die öffentlich-privates Kapital in große Infrastrukturkorridore lenkt und dabei fiskalpolitische Disziplin wahrt. Staatlich geförderte Ausgaben für das 2-Milliarden-USD-U-Bahn-System, den 3,5-Milliarden-USD-König-Hamad-Damm und eine mehrjährige Infrastruktur-Pipeline im Wert von 30 Milliarden USD halten die Auftragsbücher gefüllt, auch wenn Materialkosten und Fachkräftemangel die Auftragnehmermargen belasten. Steigende Anforderungen an umweltfreundliches Bauen, Pilotprojekte für modulares Bauen und die Einführung digitaler Zwillinge zeigen, dass die Technologieübernahme von der Konzeptphase in die Breitenanwendung übergeht. Diese Entwicklungen positionieren den Bahrain-Baumarkt als regionales Testfeld für fortschrittliche Projektabwicklungsmethoden und bieten ausländischen Auftragnehmern einen Zugang zum breiteren Golf-Kooperationsrat (GCC)-Markt.
Wichtigste Erkenntnisse des Berichts
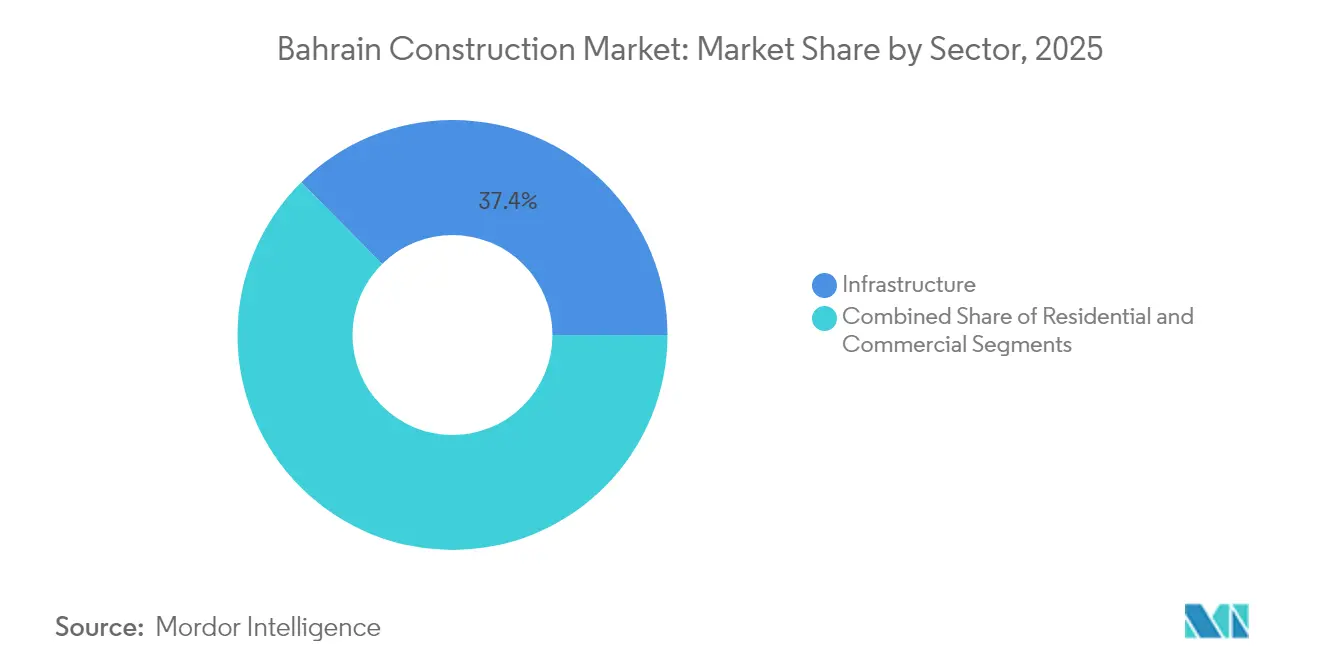
- Nach Sektor führte Infrastruktur mit einem Marktanteil von 37,42 % am Bahrain-Baumarkt im Jahr 2025, während Wohnbauprojekte bis 2031 die schnellste CAGR von 5,98 % verzeichnen sollen.
- Nach Bautyp entfielen 59,88 % des Bahrain-Baumarkts im Jahr 2025 auf Neubauaktivitäten, während Renovierungen im gleichen Zeitraum voraussichtlich mit einer CAGR von 5,12 % wachsen werden.
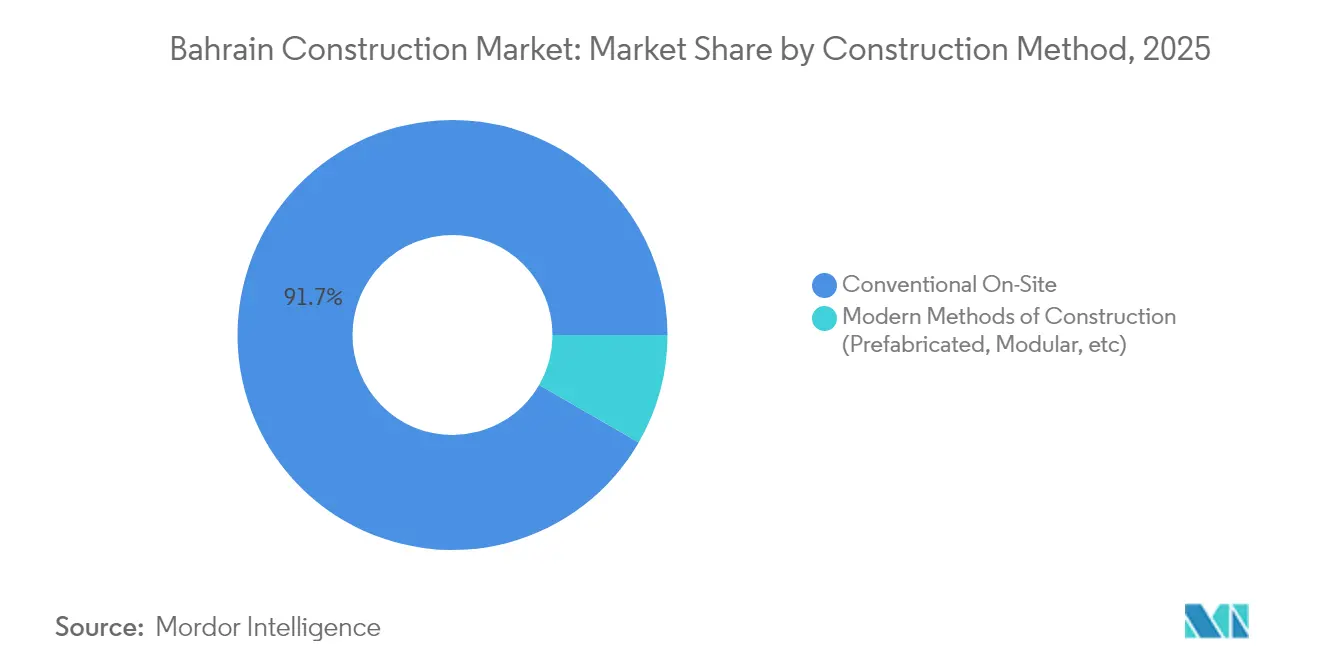
- Nach Baumethode hielten konventionelle Vor-Ort-Techniken 91,67 % des Umsatzes im Jahr 2025; vorgefertigte und modulare Lösungen entwickeln sich bis 2031 mit einer CAGR von 6,52 %.
- Nach Investitionsquelle sicherte sich die öffentliche Finanzierung 67,05 % der Ausgaben im Jahr 2025, doch die privaten Kapitalströme steigen mit einer CAGR von 5,79 %, da öffentlich-private Partnerschaftsregeln (PPP-Regeln) reifen.
- Nach Geografie dominierte Manama mit 34,10 % der Aktivitäten im Jahr 2025, während Muharraq mit einer CAGR von 5,72 % bis 2031 die schnellste Expansion verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Bahrain-Baumarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Erhöhte Investitionen in Infrastruktur | +1.2% | National, konzentriert in Manama und Muharraq | Langfristig (≥ 4 Jahre) |
| Wohnungsnachfrage im Rahmen der Vision 2030 | +1.0% | National, mit Schwerpunkt auf dem Nordgouvernorat | Langfristig (≥ 4 Jahre) |
| Fokus auf umweltfreundliches Bauen | +0.8% | National, mit früher Einführung in Gewerbebezirken | Mittelfristig (2–4 Jahre) |
| PPP-Pipeline für die Bahrain-U-Bahn | +0.6% | Korridor Manama–Muharraq | Mittelfristig (2–4 Jahre) |
| Liberalisierte Freihaltegesetze für Expatriates | +0.4% | Ausgewiesene Investitionszonen | Kurzfristig (≤ 2 Jahre) |
| Einsatz digitaler Zwillinge verkürzt Projektverzögerungen | +0.2% | Große Infrastrukturprojekte im ganzen Land | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Investitionen in Infrastruktur
Ein bis 2030 bereitgestelltes Portfolio von 30 Milliarden USD verwandelt Bahrain von einem wartungsorientierten Bauland in eine netzwerkzentrierte Wirtschaft. Flaggschiffprojekte wie die U-Bahn im Wert von 2 Milliarden USD und die BAPCO-Raffineriemodernisierung im Wert von 7 Milliarden USD zeigen, wie langfristige PPP-Konzessionen internationale Auftragnehmer mobilisieren und gleichzeitig den Staatshaushalt schützen können. Bausubventionen, staatliche Garantien und vereinfachte Ausschreibungsregeln verkürzen den finanziellen Abschluss und halten das Angebotsvolumen hoch. Nachgelagert steigert der Aufschwung die Nachfrage nach Stahlkonstruktionen, Schienensystemen und spezialisiertem Ingenieurwesen und erzeugt einen Multiplikatoreffekt im gesamten Bahrain Baumarkt. Da Verkehr, Energie und digitale Netze im Gleichschritt voranschreiten, stärken Infrastrukturinvestitionen die Bahrain Verkehrsinfrastruktur-Bauindustrie und werden in den nächsten zehn Jahren das Rückgrat neuer Auftragserteilungen bleiben.
Wohnungsnachfrage im Rahmen der Vision 2030
Der Staat plant die Fertigstellung von 40.000 neuen Wohneinheiten bis 2030 als Reaktion auf das Bevölkerungswachstum in Richtung 2,3 Millionen Einwohner und chronische Wartelisten für subventionierte Wohnungen. Gemischte Wohnquartiere in der Nähe geplanter U-Bahn-Haltestellen verbessern die Flächennutzungseffizienz und unterstützen ein an den öffentlichen Nahverkehr gebundenes Wachstum. PPP-finanzierte Gemeinschaftsprojekte wie Al Madina Al Shamaliya zeigen, wie privates Kapital soziale Ziele erreichen kann, ohne den Haushalt zu belasten. Liberalisierte Regelungen zur Ausländereigentumsrechte erschließen die Nachfrage auch für langfristig ansässige Expatriates und erweitern den Käuferkreis. Diese Faktoren stärken den Wohnbauanteil am Bahrain-Baumarkt und diversifizieren die Erlöse weg von zyklischen Gewerbebauten.
Fokus auf umweltfreundliches Bauen
Obligatorische LEED-konforme Leitlinien gelten nun für alle öffentlichen Projekte und machen Nachhaltigkeit von einer Nischenoption zu einer Basisanforderung. Bauträger wägen höhere Anfangsinvestitionen gegen niedrigere Lebenszyklusenergiekosten und eine stärkere Mieterattraktivität ab, insbesondere bei multinationalen Unternehmen mit ESG-Verpflichtungen. Die Integration von Solar-PV, wassersparenden Armaturen und Recycling-Zuschlagstoffen wird zu Standardklauseln in Planungsunterlagen. Finanzielle Anreize – wie beschleunigte Genehmigungen und reduzierte Versorgungsgebühren – beschleunigen die Einführung zusätzlich. Infolgedessen bildet der Bahrain-Baumarkt ein grün zertifiziertes Segment heraus, das Anlagenlieferanten und Berater anzieht, die auf kohlenstoffarmes Design spezialisiert sind[1].
PPP-Pipeline für die Bahrain-U-Bahn
Die 35-jährige Konzession, die Planung, Bau, Finanzierung, Betrieb und Instandhaltung umfasst, setzt einen neuen Maßstab für die Risikoverteilung im GCC. Automatisierte Züge, erhöhte Viadukte und integrierte Ticketing-Systeme erfordern spezielles Fachwissen und bevorzugen Konsortien, die Tiefbauarbeiten mit Schienenfahrzeugtechnologie kombinieren. Eine erfolgreiche Umsetzung wird den Straßenverkehr entlasten und neue Immobiliencluster rund um die Bahnhofknoten verankern. Folgeaufträge für Depots, Versorgungseinrichtungen und an den öffentlichen Verkehr angebundene Entwicklungen bieten Auftragnehmern zusätzliches Potenzial. Die U-Bahn verbindet somit Mobilitätsgewinne mit Baumarktwachstum und stärkt den Schwung des Bahrain-Baumarkts.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Baumaterialkosten | -0.9% | National, mit erheblichen Auswirkungen auf Großprojekte | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften | -0.7% | National, insbesondere spezialisierte Gewerke betreffend | Mittelfristig (2–4 Jahre) |
| Steigende Staatsverschuldung begrenzt Kapitalausgaben | -0.5% | Staatliche Projekte auf nationaler Ebene | Langfristig (≥ 4 Jahre) |
| Langsame BIM-Einführung bei KMU-Auftragnehmern | -0.3% | National, konzentriert bei kleineren Auftragnehmern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Baumaterialkosten
Die globale Volatilität bei Stahl und Zement hat die Ausschreibungspreise um bis zu 20 % erhöht, die Auftragnehmermargen erodiert und zur Neuverhandlung von Festpreisverträgen geführt. Bahrains starke Abhängigkeit von Importen verstärkt Währungs- und Frachtpreisschwankungen trotz lokaler Aluminiumhüttenkapazitäten. Um das Risiko abzusichern, setzen Bauunternehmen auf Preisgleitklauseln, Sammelkaufpools und Frühbeschaffungsstrategien. Die Behörden haben die Zollabwicklung für wesentliche Einsatzstoffe vereinfacht, doch die Preisunsicherheit schreckt kleinere Unternehmen noch immer davon ab, auf große Aufträge zu bieten. Sollte die Volatilität anhalten, könnten im Bahrain-Baumarkt Projektverschiebungen auftreten, bis sich die Kostenkurven stabilisieren.
Mangel an Fachkräften
Die Bahrainisierungsquoten begrenzen ausländische Arbeitskräfte auf 70 %, was den Zugang zu erfahrenen Facharbeitern gerade dann einschränkt, wenn Megaprojekte hochgefahren werden. Die inländischen Ausbildungskapazitäten haben bislang nicht genügend Kranbediener, Schweißer und MEP-Techniker hervorgebracht, sodass Auftragnehmer gezwungen sind, kostspielige Spezialisten aus dem Ausland zu rekrutieren. Ein obligatorischer Abfindungsfonds erhöht die Lohnkosten und drückt die Budgets zusätzlich. Unternehmen reagieren darauf, indem sie Baustellenabläufe digitalisieren und modulare Vorfertigung pilotieren, um den Arbeitsaufwand zu reduzieren. Sofern Berufsausbildungsprogramme nicht auf Baukompetenzen ausgerichtet werden, könnte der Bahrain-Baumarkt Zeitplanverzögerungen und höhere Lieferrisiken erfahren[2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Infrastruktur behält die Führung, während Wohnungsbau an Fahrt gewinnt
Die Infrastruktur trug 2025 mit 37,42 % zum Umsatz des Bahrain-Baumarkts bei und untermauert damit ihren Status als wichtigstem Wachstumsmotor des Königreichs. Der Wohnbauanteil ist zwar kleiner, soll jedoch bis 2031 eine CAGR von 5,98 % verzeichnen, angetrieben durch Sozialwohnungsquoten und Expatriate-Nachfrage. Großprojekte wie die U-Bahn und der König-Hamad-Damm dominieren die Auftragsbücher und lenken die Beschaffung auf Tiefbausspezialisten. Gleichzeitig konzentrieren sich Gewerbe- und Industrieprojekte auf Finanzbezirke und Freihandelszonen und unterstützen die Diversifizierung jenseits von Öl. Das gemischte Finanzierungsmodell der Vision 2030 hält die Auftragspipeline robust, auch bei fiskalischen Obergrenzen.
Bauträger in der Bucht von Manama kombinieren Mehrzweckhochhäuser mit Zertifizierungen für umweltfreundliches Bauen, um Premiummieter zu gewinnen, während sich Industrieunternehmen in der Nähe des Khalifa-bin-Salman-Hafens ansiedeln, um Logistiksynergien zu nutzen. Im Wohnungsbaubereich bieten gebündelte PPPs Lösungen außerhalb der Bilanz, die mit den Haushaltsregeln im Einklang stehen. Diese Dynamiken stellen sicher, dass sowohl Tiefbauarbeiten als auch Hochbau einen bedeutenden Beitrag zum Bahrain-Baumarkt leisten.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb erhältlich
Nach Bautyp: Neubaupräsenz trifft auf wachsende Nachfrage nach Sanierungen
Neubauten machten 2025 59,88 % des Umsatzes aus und spiegeln die Expansionsphase des Königreichs wider. Dennoch steigen Renovierungen mit einer CAGR von 5,12 %, da alternde Bausubstanz mit Code-Upgrades und energetischen Sanierungen konfrontiert ist. Baugenehmigungsdaten zeigen anhaltenden Schwung, mit mehr als 2.600 Genehmigungen im ersten Quartal 2025. Staatliche Programme mit zinsgünstigen Sanierungsdarlehen und beschleunigten Wegen zur Grünzertifizierung ermutigen Eigentümer zur Modernisierung. Für Auftragnehmer bieten Sanierungsaufträge eine Liquiditätsglättung zwischen großen Neubauprojekten.
Digitale Zwillingsmodelle verkürzen Bestandsaufnahmezyklen und verbessern die Kostenprognose für Sanierungspakete – eine Kompetenz, die nun von Megaprojekten auf mittelgroße Wohngebäude übergeht. Dieses gemischte Arbeitspensum verbreitert die Erlösströme im gesamten Bahrain-Baumarkt und unterstützt das Wachstum von Subunternehmern, die auf MEP-Upgrades, Fassadenerneuerungen und Strukturverstärkungen spezialisiert sind.
Nach Baumethode: Konventionelle Techniken dominieren noch, aber modulares Bauen gewinnt an Bedeutung
Der traditionelle Vor-Ort-Bau machte 2025 91,67 % des Werts aus und spiegelt die fest verwurzelten Auftragnehmerpraktiken und die Vertrautheit mit regulatorischen Anforderungen wider. Vorgefertigte und modulare Systeme verzeichnen jedoch eine CAGR von 6,52 %, angetrieben durch Arbeitskräftemangel und Terminverdichtung. Frühanwender im Bereich erschwinglicher Wohn-PPPs berichten von einer um 15 % schnelleren Lieferung und weniger Nacharbeit, was den Geschäftsfall stärkt. Erhöhte U-Bahn-Korridore und Flughafenerweiterungen nutzen ebenfalls modulare Stahlkonstruktionen für Geschwindigkeits- und Sicherheitsvorteile.
Staatliche Stellen pilotieren nun werksgeprüfte Komponenten für Sozialwohnungsprojekte, was die offizielle Unterstützung für industrialisiertes Bauen signalisiert. Mit reifenden Lieferketten und angepassten Normen wird erwartet, dass die Durchdringung modularer Bauweise zunimmt und die Lieferoptionen im Bahrain-Baumarkt diversifiziert werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb erhältlich
Nach Investitionsquelle: Öffentliche Mittel führen, aber privates Kapital holt auf
Staatliche Ausgaben lieferten 2025 67,05 % der Aufträge und spiegeln die staatliche Rückendeckung für Verkehrs-, Wohnungs- und Energieinfrastruktur wider. Private Zuflüsse entwickeln sich mit einer CAGR von 5,79 %, ermöglicht durch 100-%-Auslandsbesitzregeln und vereinfachte Lizenzvergabe. Ein mit US-amerikanischen Partnern vorgestelltes Investitionspaket im Wert von 17 Milliarden USD verdeutlicht das wachsende ausländische Interesse an bahrainischen Projekten. Gewerbliche Vermieter nutzen auch 7 % Bruttomietrenditen – eine der höchsten der Region – zur Finanzierung von Büro- und Gastgewerbebauten.
PPP-Rahmenwerke übertragen Baurisiken auf private Konsortien und bieten gleichzeitig verfügbarkeitsbasierte Renditen – ein Modell, das bereits am LNG-Terminal erprobt wurde und nun für die U-Bahn repliziert wird. Diese Modelle diversifizieren die Finanzierungskanäle und reduzieren die Abhängigkeit vom Staatshaushalt, was den Bahrain-Baumarkt für institutionelle Investoren attraktiver macht.
Geografische Analyse
Manama behielt 34,10 % der Ausgaben im Jahr 2025 bei, gestützt durch seine Rolle als Finanzzentrum und kontinuierliche Ausbauten von Hauptverkehrsstraßen und öffentlichen Räumen. Projekte wie die 107,42-Millionen-USD-Al-Fateh-Autobahnkomplex-Erweiterung und das Welt-Aquatik-Zentrum unterstreichen die Fähigkeit der Stadt, branchenübergreifendes Kapital anzuziehen. Hochhausgenehmigungen rund um die Bucht von Bahrain signalisieren, dass der Mangel an erstklassigen Grundstücken die Nachfrage in vertikale Mehrzweckformate lenkt. Regulierungsbehörden beschleunigen Genehmigungen für Entwicklungen in der Nähe von U-Bahn-Haltestellen und verbinden Verkehrskorridore mit Immobilienwertsteigerungen, wodurch der Bahrain-Baumarkt in der Hauptstadt gestützt wird.
Muharraq ist zwar kleiner, soll aber bis 2031 eine CAGR von 5,72 % verzeichnen, angetrieben durch flughafennahe Logistikparks und U-Bahn-Haltestellen der ersten Phase. Wohnprojekte zielen darauf ab, die ungedeckte Nachfrage von Luftfahrt- und Tourismuszusatzkräften zu decken, während Gewerbeflächen in der Nähe von Uferpromenaden KMU-Mieter ansprechen. Die Neuausrichtungen des Flächennutzungsplans des Gemeinderats, der Transitkorridore für höhere Grundstücksausnutzungsquoten ausweist, katalysiert Grundstücksgeschäfte und zieht Masterbauplaner an. Diese Dynamik positioniert Muharraq als das am schnellsten wachsende Segment im Bahrain-Baumarkt.
Außerhalb des nördlichen Korridors beherbergen das südliche und zentrale Gouvernorat Industriegebiete, petrochemische Erweiterungen und neue Sozialwohnungscluster. Die Flächennutzungskarte der UPDA zeigt Wohnflächen von 11,92 % und Naturschutzgebiete von 33,14 %, was den Balanceakt zwischen Wachstum und Naturschutz unterstreicht. Öffentlich-privater Wohnungsbau in Al Madina Al Shamaliya lenkt das Bevölkerungswachstum weg vom dicht besiedelten Norden und entlastet die Infrastruktur. Zusammen verteilen diese regionalen Strategien Baumöglichkeiten über das gesamte Königreich und stellen sicher, dass der Bahrain-Baumarkt nicht übermäßig von einem einzigen städtischen Zentrum abhängig ist.
Regulatorisches Umfeld
Die Bautätigkeit in Bahrain unterliegt einer zentralisierten Genehmigungserteilung und behördenübergreifenden technischen Freigaben, wobei das Benayat-Baugenehmigungsportal als verpflichtender Weg für die Genehmigungserteilung bei Wohn-, Gewerbe-, Industrie- und Investitionsprojekten positioniert ist. Zonierung und Baukontrollen werden von der Urban Planning and Development Authority (UPDA) verwaltet, einschließlich Anforderungen aus ministeriellen Beschlüssen wie Decision No. (93) of 2023, die vorgeben, wo und wie Entwicklung erfolgen darf.
Qualitäts- und Compliance-Rahmenwerke stützen sich auf nationale Referenzen und Branchenregulatoren. Das Ministry of Works veröffentlicht die Standard Specifications for Construction Works (Ausgabe 2019), die branchenweit bei Ausschreibungen für Infrastruktur und Tiefbau verwendet werden. Die Real Estate Regulatory Authority (RERA) reguliert das Verhalten von Bauträgern und Vermittlern durch Lizenzanforderungen, einschließlich Treuhandkontenpflichten für Entwickler und zusätzlicher Kontrollen für Off-Plan-Aktivitäten. Im Februar 2026 aktualisierte das Survey and Land Registration Bureau seine offizielle Gesetzesdatenbank (4. Februar 2026), um Änderungen im Zusammenhang mit der Steuerung von Geoinformationen und der Immobilienregistrierung widerzuspiegeln, wodurch die Compliance-Ebene neben Genehmigung und Planung gestärkt wird.
Wertschöpfungskettenanalyse
Bahrains Wertschöpfungskette im Bausektor wird durch staatlich geführte Projektinitiierung und zentralisierte Beschaffung geprägt, gefolgt von privater Umsetzung durch Hauptauftragnehmer und spezialisierte Subunternehmer. Auf öffentlicher Seite bündeln Ministerien und Behörden große Vorhaben in den Bereichen Verkehr, Wohnungsbau und Industrie und leiten Ausschreibungen über das Bahrain Tender Board, während Genehmigungen und technische Freigaben über Benayat koordiniert und im Unified Guidebook of Building Permit Regulations zusammengeführt werden. Dies umfasst Schnittstellen zu Stellen wie dem Ministry of Works und der Electricity and Water Authority (EWA).
Liefermodelle kombinieren zunehmend Design, Finanzierung und Ausführung, insbesondere im Wohnungsbau. Das Government Land Development Program (GLDP) nutzt eine Design-Finance-Build-Market-Sell-(DFBMS)-Struktur, die Entwickler, Auftragnehmer und Finanzierer in einer einzigen Kette zusammenführt, wie der Erhalt kommerzieller Angebote durch MoHUP im Juni 2026 für das 2.500-Einheiten-Projekt Madinat Khalifa zeigt. Vorgelagerte Inputs umfassen importierte Baumaterialien sowie international beschaffte Ausrüstung und Versorgungskomponenten (etwa Hochspannungsumspannwerke und -kabel), wodurch Projektzeitpläne an Logistik und Lieferantenvorlaufzeiten gekoppelt sind. Die nachgelagerte Übergabe hängt von der Fertigstellung der erschließenden Infrastruktur gemäß den UPDA-Mechanismen ab, die die Nutzung von Parzellen mit der Infrastrukturbereitschaft verknüpfen.
Wettbewerbslandschaft
Eine mittlere Marktkonzentration kennzeichnet den Bahrain-Baumarkt, wo lokale Marktführer wie Nass Corporation und Haji Hassan Group Regierungsbeziehungen nutzen, um Tiefbauaufträge zu sichern, während globale Konzerne wie Larsen & Toubro und Parsons technologieintensive Megaprojekte anvisieren. Ausschreibungsrahmen priorisieren Erfahrung in der PPP-Abwicklung, Nachhaltigkeitskonformität und digitale Kompetenz und lenken Aufträge auf Unternehmen mit integrierten Planungs-Bau-Betriebs-Angeboten. Joint Ventures verbinden einheimisches Wissen mit internationaler Best Practice und mindern das Ausführungsrisiko bei komplexen Bauvorhaben.
Technologie ist zu einem entscheidenden Wettbewerbsfeld geworden. Erstklassige Auftragnehmer setzen KI-gestützte Terminplanung, Drohnen-Baustellenbefliegungen und IoT-Sicherheitsausrüstung ein, um Gemeinkosten zu senken und Verlängerungsoptionen zu gewinnen. Kleinere Unternehmen hinken bei der BIM-Einführung hinterher, teils aufgrund von Kapitalbeschränkungen, doch staatliche E-Ausschreibungsportale verlangen nun digitale Lieferformate und treiben die Einführung voran. Nachhaltigkeitsnachweise beeinflussen auch Angebotsevaluierungen; Recycling-Zuschlagstoff-Quoten und solarfertige Bedachungen werden zunehmend in Spezifikationen verankert. Diese Kriterien erhöhen die Eintrittsbarrieren und intensivieren den Wettbewerb im Bahrain-Baumarkt.
Zu den strategischen Schritten in den Jahren 2024–2025 zählt der EPC-Auftrag von Larsen & Toubro für eine länderübergreifende Gaspipeline, der seinen regionalen Footprint erweitert, sowie Versorgungsverträge von Alba, die Aluminium für lokale Vorhangfassadenhersteller sichern. Parallel dazu schlossen bahrainische Bauträger Allianzen mit Pensionsfonds aus dem Golf-Raum, um Mehrzweckviertel in der Nähe künftiger U-Bahn-Haltestellen zu initiieren. Solche Bündnisse bündeln Spezialkompetenzen und belastbare Bilanzen und signalisieren, dass konsortiumsbasierte Modelle die nächste Auftragswelle dominieren werden.
Führende Unternehmen der Bahrain-Baubranche
-
Nass Corporation
-
Haji Hassan Group
-
Almoayyed Contracting Group
-
Cebarco Bahrain
-
Six Construct
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich am stärksten dort, wo die Projektpipeline in Beschaffung und Vergabe übergeht, was kurzfristigen Spielraum für Auftragnehmer, Planer und Lieferanten mit einschlägiger Ausführungserfahrung schafft. Große öffentliche Bauvorhaben und strukturierte Finanzierungen bleiben sichtbare Ankerpunkte: Im Juni 2026 unterzeichnete Bahrain Finanzierungsvereinbarungen mit der Islamic Development Bank für das King Faisal Highway Development Project (180 Millionen USD) und das Salman Industrial City Expansion Project (330 Millionen USD), die Straßen-, Versorgungs- und industrielle Erschließungsarbeiten unterstützen. Im März 2026 vergab das Ministry of Works den Auftrag für die Signature-Brücke Busaiteen Link (69,6 Millionen BHD) an ein Joint Venture, was die Nachfrage nach komplexen Meeres- und Brückenbaukompetenzen sowie nach spezialisierten Lieferketten, einschließlich Stahl, Fertigteilen, Lagern und MEP-Systemen, verstärkt.
Wohnbauprogramme im Rahmen von GLDP und breiter angelegte ministerielle Pipelines eröffnen Raum für industrialisierte Liefermethoden, Programmmanagement und lokale Partnerschaften, die Teilnahmeanforderungen erfüllen. Im Juni 2026 erhielt MoHUP Angebote für das Wohnbauprojekt Madinat Khalifa im Rahmen des GLDP, wobei lokale Entwickler und Auftragnehmer kommerzielle Vorschläge einreichten. Fortschrittsmeldungen zu großen Wohnbauprojekten, etwa Muharraq City mit 73 % Fertigstellung und Sitra Phase 2 mit 90 % Fertigstellung gemäß Ministeriumsangaben aus 2026, halten die Nachfrage nach Subunternehmerleistungen bei Ausbau, MEP und Infrastrukturanschlüssen aktiv. Auf der Nichtwohnbau-Seite signalisierte die Präqualifikation für das Bahrain International Sports City Stadium im Mai 2026 Chancen für Joint Ventures, die bahrainische Category-AA-Auftragnehmer (oder saudische Class-A-Auftragnehmer) mit spezialisierter internationaler Stadion- und Veranstaltungsstätten-Expertise kombinieren, wodurch sich der adressierbare Markt für Unternehmen mit Nachweisen im Bereich komplexer Bauwerke, Besuchermanagement und integrierter Systemlieferung erweitert.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Arabian Gulf University unterzeichnete bedeutende Verträge für das 260-Millionen-USD-Projekt King Abdullah Bin Abdulaziz Medical City in der Nähe von Durrat Al Bahrain, an dem mehrere Auftragnehmer und Lieferanten beteiligt sind, darunter Al Salam Projects Company, Kontra, MAR Global und Al Yousif Building Materials Company. Das Vergabepaket signalisiert den Übergang von der Planung zur Ausführung eines großen Gesundheitskomplexes und zieht Nachfrage entlang der Bauzulieferkette für spezielle Gebäudetechniksysteme, medizinisches MEP und Ausbaupakete nach sich.
- Juni 2025: Die bahrainische Regierung kündigte ein Investitionsabkommen über 17 Milliarden USD mit US-Unternehmen in den Bereichen Luftfahrt, Technologie und Industrieanlagen an. Die Breite des Pakets unterstützt die sektorübergreifende Projektinitiierung und schafft eine Pipeline aus Erschließungsarbeiten, Standortentwicklung und unterstützender Infrastruktur, die in die Auftragsbücher der Bauunternehmen einfließt.
- März 2024: Larsen & Toubro gewann zwei EPC-Pakete für 56-Zoll-Onshore-Gaspipelines, die damals als größter Middle-East-EPC-Auftrag des Unternehmens bezeichnet wurden. Der Zuschlag verstärkte die Wettbewerbsintensität bei großen Energie- und Versorgungspaketen in Bahrain und im weiteren GCC-Raum und erhöhte gleichzeitig die Nachfrage nach spezialisierten Kapazitäten für Pipelinebau, Schweißarbeiten und Projektsteuerung.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt misst den Gesamtwert der in Bahrain erbrachten Bauleistungen über alle wesentlichen Hoch- und Tiefbauaktivitäten hinweg, angegeben in aktuellen US-Dollar für das jeweilige Jahr, und wird erfasst, wenn die Bauausführung vor Ort stattfindet.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Immobilientransaktionen, reine Grundstücksverkäufe und Nicht-Bauleistungen wie routinemäßiges Facility-Management und eigenständige reine Planungsberatung.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienenwege, Luftwege, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bautyp
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorfertigung, Modulbauweise usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Manama
- Muharraq
- Übriges Bahrain
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Faktenbasis rund um Bahrains Bautätigkeit, die Sichtbarkeit der Projektpipeline und den makroökonomischen Kontext aufzubauen, der typischerweise die jährlichen Ausgaben beeinflusst. Wir haben öffentliche Quellen wie nationale Statistikveröffentlichungen, Veröffentlichungen der Zentralbank und der Ministerien sowie offizielle Haushalts- und Ausschreibungsankündigungen herangezogen, um zu verstehen, wie Investitionen in den Bausektor fließen.
Um die Annahmen fundiert zu halten, haben wir auch Zoll- und Handelsstatistiken geprüft, soweit sie für baurelevante Importe relevant waren, sowie Verbands- und Kammeraktualisierungen, die die Auftragnehmeraktivität und die Materialverfügbarkeit verfolgen. Jahresberichte von Unternehmen, Investorenpräsentationen und zuverlässige Presseberichterstattung wurden verwendet, um Projektstarts, Vergabezeitpläne und wesentliche Kapazitätserweiterungen gegenzuprüfen. Für Unternehmensfinanzdaten und zur effizienten Erfassung offengelegter Projektvergaben haben wir kostenpflichtige Abonnements für Unternehmensinformationen sowie für Nachrichten und Finanzdaten genutzt und diese Eingaben dann durch die Sekundärforschungsergebnisse gefiltert. Diese Beispiele sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welcher Anteil der angekündigten Projekte typischerweise in ausgeführten Bauwert pro Jahr umgewandelt wird und wie sich Preisgestaltung und Terminplanung über die wichtigsten Projektkategorien hinweg verhalten. Wir haben mit einer Mischung aus Bauherren, Projektentwicklern, Auftragnehmern, Beratern und Händlern in ganz Bahrain gesprochen, damit das Modell um Verzögerungen, Neuausrichtungen und Beschaffungsverschiebungen korrigiert werden konnte, die in öffentlichen Veröffentlichungen nicht immer sichtbar sind.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem geplante und laufende Bautätigkeiten aus öffentlichen Haushalten, Ausschreibungsvergaben und der Bewegung der Projektpipeline rekonstruiert und dann mithilfe von phasenweisen Fortschritts- und Zeitannahmen in jährlich ausgeführte Werte umgewandelt werden. Sobald der Gesamtwert gebildet ist, überprüfen wir ihn mit selektiven Bottom-up-Annäherungen, einschließlich Stichproben von Projektkostenbenchmarks, Stichprobenvolumen multipliziert mit typischen Einheitskosten für wiederkehrende Arbeitsarten sowie Lieferanten- und Kanalprüfungen, die dabei helfen, Doppelzählungen zu erkennen.
Das Modell wird durch leicht erklärbare und nachprüfbare Eingaben gesteuert, darunter staatliche Kapitalausgabensignale, Ausschreibungsvergabewerte und Verzögerungen zwischen Vergabe und Baubeginn, Verschiebungen im Projektmix zwischen Hoch- und Tiefbau, Indikatoren für Baukosten- und Arbeitskostendruck sowie der Anteil von Renovierungen gegenüber Neubauten, bei denen sich das Abrechnungstempo ändert. Wo Bottom-up-Prüfungen für Nischenarbeiten dünn sind, werden Lücken durch konservative Proxy-Verhältnisse geschlossen, die an ähnliche Projekttypen geknüpft sind, und dann durch Expertenfeedback korrigiert.
Für die Prognose verwenden wir in erster Linie Szenarioanalysen, unterstützt durch eine einfache multivariate Regressionsüberprüfung, da der Markt je nach Projektstart, öffentlichem Investitionsrhythmus und Kosteninflation schwanken kann. Annahmen werden mit Interview-Feedback zu Ausführungsengpässen und der erwarteten Vergabepipeline einem Stresstest unterzogen, bevor die endgültigen Wachstumspfade festgelegt werden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden durch mehrere Prüfungen validiert, damit offensichtliche Inkonsistenzen frühzeitig erkannt werden können, einschließlich Wachstumsraten, die nicht mit Ausschreibungssignalen, Kostentrends oder bekannten Projektzeitplänen übereinstimmen. Wir überprüfen Ausreißer erneut, indem wir zu den Quelldokumenten zurückkehren, mit unabhängigen Indikatoren vergleichen und dann Experten erneut kontaktieren, wenn eine Abweichung zu groß erscheint, um sie mit normalem Terminverzug zu erklären.
Vor der Freigabe wird das Modell schrittweise überprüft, damit Eingaben, Berechnungen und narrative Interpretation übereinstimmen und Stückökonomie sowie implizierte Volumina realistisch bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. große Vergabeankündigungen, erhebliche Verzögerungen oder politische Veränderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise auf Basis der neuesten verfügbaren Informationen erhalten.
Vergleich der Marktgröße des Bahrain Bausektors von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Bahrains Bausektor können je nach Quelle unterschiedlich aussehen, selbst wenn der Themenname gleich erscheint. Die Hauptgründe sind in der Regel, was als Bauwert gezählt wird, welches Jahr als Basisjahr behandelt wird und wie künftige Preisgestaltung und Projektzeitpläne angenommen werden.
Ein häufiger Treiber von Abweichungen ist, ob Schätzungen den ausgeführten Bauwert gegenüber der angekündigten Pipeline verfolgen und ob sie Inflation, Währungszeitpunkt und Terminverzögerungen konsistent behandeln. Ein weiterer Unterschied ist die Segmentabdeckung, da einige Quellen verwandte Immobilienaktivitäten oder breitere Ingenieurdienstleistungen in die Zahl einbeziehen können, während andere eng an der Bauausführung vor Ort bleiben. Die Streuung wird auch durch den Aktualisierungsrhythmus beeinflusst, da schnell wechselnde Ausschreibungsaktualisierungen den kurzfristigen Ausgangspunkt verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,17 Milliarden USD (2025) | |
| Branchenpublikation A | 3,40 Milliarden USD (2025) | Verwendet eine breitere Ausgabenperspektive, die sich für 2025 stärker auf den prognostizierten Projektwert stützen kann und Ausführungsverzögerungen sowie mittlere Umfangsreduzierungen möglicherweise nicht vollständig herausrechnet. |
| Branchenpublikation B | 3,30 Milliarden USD (2024) | Basiert auf einem Basisjahr 2024 und einem anderen Prognosezeitraum; die zur Umrechnung lokaler Projektkosten in USD verwendete Inflations- und Währungszeitplanung kann den ausgewiesenen Wert verschieben. |
Betrachtet man die Zahlen insgesamt, lässt sich der größte Teil der Abweichung auf Timing und die Frage zurückführen, was als erbrachte Leistung gegenüber Pipeline-Wert behandelt wird, sowie darauf, wie Kostensteigerungen durch das Basisjahr getragen werden. Indem das Modell an jährliche Ausführungssignale wie Vergabe-zu-Start-Timing und Projektfortschrittsanpassungen gebunden wird, bleibt die Schätzung reproduzierbar und vermeidet Doppelzählungen – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bahrain-Baumarkt im Jahr 2026?
Er wird auf 3,3 Milliarden USD geschätzt und soll bis 2031 einen Wert von 4,04 Milliarden USD erreichen, mit einem Wachstum von 4,13 % CAGR.
Welcher Sektor trägt am meisten zu laufenden Projekten bei?
Infrastruktur hält 37,42 % der Ausgaben im Jahr 2025, angeführt von U-Bahn, Damm und Raffinerie-Upgrades.
Wo expandiert die Bautätigkeit geografisch am schnellsten?
Muharraq soll bis 2031 eine CAGR von 5,72 % verzeichnen, unterstützt durch Flughafenerweiterung und U-Bahn-Anbindung.
Was treibt die Nachfrage im Wohnungsbau an?
Staatliche Verpflichtungen zur Lieferung von 40.000 Einheiten und gelockerte Ausländereigentumsregeln steigern die Wohnungsbauaufträge.
Wie werden steigende Materialkosten gehandhabt?
Auftragnehmer setzen auf Preisgleitklauseln, frühzeitige Massenbeschaffung und modulare Methoden, um Kostenschwankungen abzusichern.
Welche Rolle spielen PPPs bei neuen Aufträgen?
Öffentlich-private Partnerschaften finanzieren Großprojekte wie die U-Bahn, verlagern das Baurisiko und gewährleisten eine langfristige Leistungserbringung.