
Taille et Part du Marché des Maladies du Tissu Conjonctif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.46 Milliards de dollars |
| Taille du Marché (2031) | 23.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Maladies du Tissu Conjonctif par Mordor Intelligence
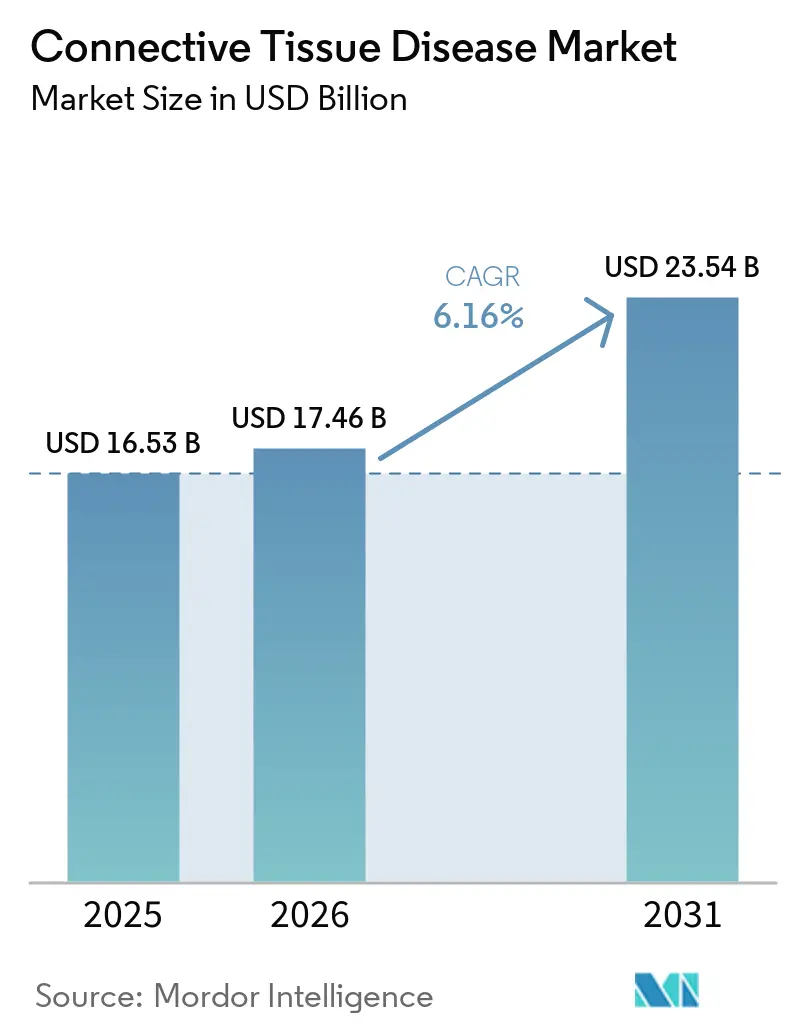
La taille du Marché des Maladies du Tissu Conjonctif devrait augmenter de 16,53 milliards USD en 2025 à 17,46 milliards USD en 2026 et atteindre 23,54 milliards USD d'ici 2031, avec un CAGR de 6,16 % sur la période 2026-2031.
Le marché du traitement des maladies du tissu conjonctif est en expansion à mesure que le bassin de patients traités s'élargit, que le diagnostic spécialisé s'améliore et que l'utilisation des biologiques continue de s'approfondir dans les principales indications auto-immunes. Les approbations récentes de l'obinutuzumab dans la néphrite lupique et de l'anifrolumab sous-cutané dans le lupus érythémateux systémique ont élargi la boîte à outils thérapeutique et soutenu une utilisation plus ciblée dans les contextes de maladies sévères. Le dépistage structuré de la pneumopathie interstitielle diffuse (PID) et les recommandations thérapeutiques orientent également davantage de patients atteints de maladies du tissu conjonctif vers une évaluation pulmonaire précoce et une initiation médicamenteuse, ce qui soutient une demande plus stable dans les parcours de soins en rhumatologie et en pneumologie. L'activité concurrentielle s'oriente vers la différenciation mécanistique, la commodité de la voie d'administration et la gestion du cycle de vie, tandis que les grandes entreprises défendent leurs franchises biologiques pendant que de nouveaux programmes progressent dans la prise en charge du lupus réfractaire et de la PID associée aux maladies du tissu conjonctif. À plus long terme, les premières études de thérapie cellulaire dans le lupus réfractaire suggèrent que le marché du traitement des maladies du tissu conjonctif pourrait ajouter une nouvelle couche thérapeutique à haute acuité si les données de durabilité et de délivrance en phase avancée restent favorables.
Principaux Enseignements du Rapport
- Par maladie, la polyarthrite rhumatoïde détenait 41,23 % de la part des revenus en 2025, tandis que le lupus érythémateux systémique devrait se développer à un CAGR de 8,23 % jusqu'en 2031.
- Par classe médicamenteuse, les biopharmaceutiques représentaient 63,12 % de la taille du marché du traitement des maladies du tissu conjonctif en 2025, tandis que les pharmaceutiques devraient croître à un CAGR de 7,93 % jusqu'en 2031.
- Par voie d'administration, les thérapies orales étaient en tête avec 44,76 % de la part des revenus en 2025, tandis que les injectables devraient progresser à un CAGR de 8,85 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières détenaient 49,13 % de la part des revenus en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 10,02 % jusqu'en 2031.
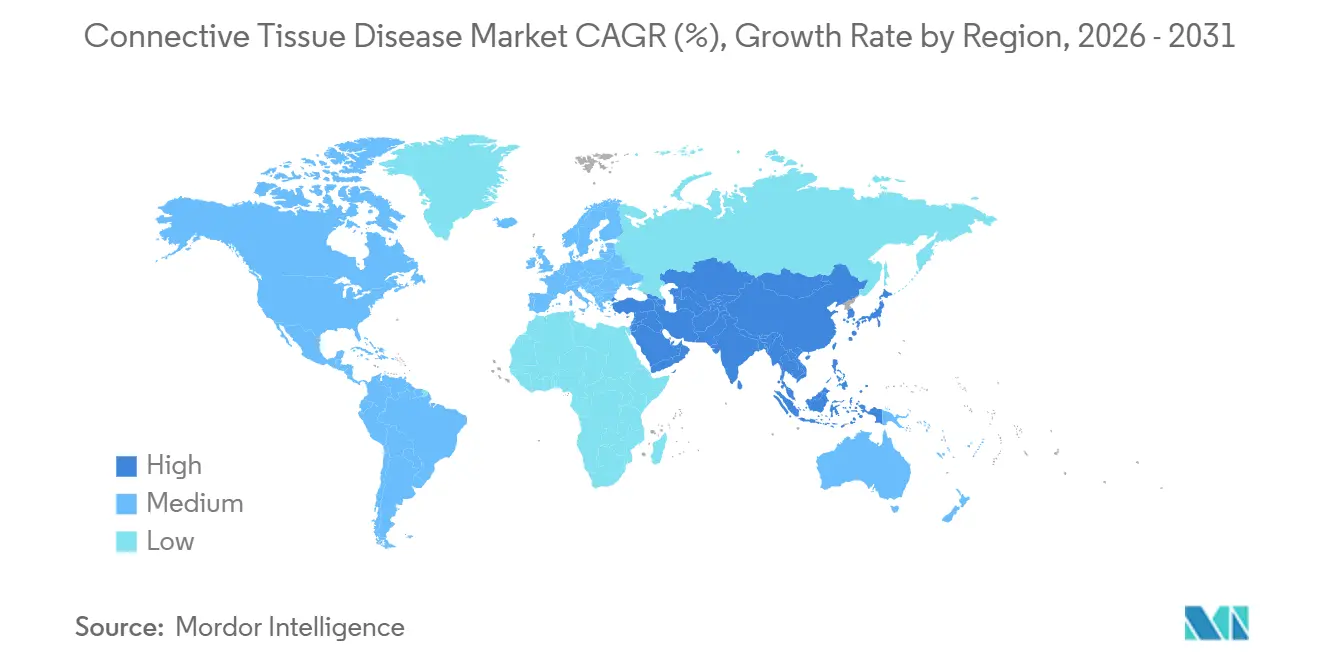
- Par géographie, l'Amérique du Nord détenait 43,62 % de la taille du marché du traitement des maladies du tissu conjonctif en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante des Maladies du Tissu Conjonctif Auto-immunes Diagnostiquées | +1.5% | Mondial, avec des gains concentrés en Amérique du Nord et en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Pénétration des Biologiques et des Thérapies Ciblées | +1.2% | Mondial, avec la plus forte progression incrémentale en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Nouvelles Options pour la Néphrite Lupique et la SSc-PID | +0.9% | Amérique du Nord et UE en cœur de marché, avec des retombées au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion du Dépistage de la PID par l'ACR/CHEST | +0.7% | Amérique du Nord et UE, avec des gains précoces en Australie et au Japon | Court terme (≤ 2 ans) à Moyen terme (2 à 4 ans) |
| Pipeline CAR-T dans le Lupus Réfractaire | +0.5% | Amérique du Nord et UE dans un premier temps, puis Asie-Pacifique dans les années suivantes | Long terme (≥ 4 ans) |
| Expansion de l'Administration à Domicile des Biologiques dans le Lupus | +0.4% | Amérique du Nord, UE et Japon, avec des retombées en Australie et en Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Nouvelles Options pour la Néphrite Lupique et la SSc-PID
Au sein du marché du traitement des maladies du tissu conjonctif, la néphrite lupique entre dans une phase plus concurrentielle car l'obinutuzumab a ajouté une nouvelle option anti-CD20 fin 2025. L'approbation par la FDA en octobre 2025 et l'approbation par la Commission européenne en décembre 2025 ont offert aux cliniciens une nouvelle option étayée par des données de phase 3 dans les maladies actives de classe III et IV.[1] Dans l'étude REGENCY, 46,4 % des patients ont obtenu une réponse rénale complète contre 33,1 % sous traitement standard, ce qui a fourni aux prescripteurs et aux payeurs une base plus claire pour une adoption plus large. Dans la SSc-PID, les données à 3 ans de SENSCIS-ON ont soutenu la poursuite de l'utilisation du nintédanib, et une méta-analyse en réseau de 2025 a classé le tocilizumab en tête pour le ralentissement du déclin de la CVF parmi les options évaluées. À mesure que ces données s'accumulent, le marché du traitement des maladies du tissu conjonctif s'éloigne des options de sauvetage étroites pour évoluer vers des parcours thérapeutiques mieux définis dans la néphrite lupique et l'atteinte pulmonaire fibrosante.
Expansion du Dépistage de la PID par l'ACR/CHEST
Le marché du traitement des maladies du tissu conjonctif bénéficie également d'un parcours de soins de la PID plus structuré après que l'ACR et le CHEST ont conjointement établi des recommandations de dépistage et de surveillance pour la PR, la SSc, les myopathies inflammatoires idiopathiques, la MCTD et la maladie de Sjögren.[2] La recommandation préconise une tomodensitométrie thoracique haute résolution et des épreuves fonctionnelles respiratoires à la présentation pour les patients à haut risque, ce qui augmente la probabilité que l'atteinte pulmonaire soit identifiée avant une progression avancée. Elle soutient également une surveillance étroite au cours de la première année pour la PID associée aux myopathies inflammatoires idiopathiques et à la SSc, ce qui réduit le délai entre le suivi rhumatologique et l'orientation vers un pneumologue. La recommandation thérapeutique associée cite le nintédanib et le tocilizumab parmi les options conditionnelles de première ligne, de sorte que le diagnostic se traduit plus directement par le choix du traitement. En Europe, les recommandations 2025 de l'ERS et de l'EULAR ont élargi ce cadre en incluant le LED et en ajoutant 25 recommandations fondées sur des questions PICO, ce qui soutient le remboursement et l'harmonisation des pratiques dans toute la région.
Pipeline CAR-T dans le Lupus Réfractaire
Sur le marché du traitement des maladies du tissu conjonctif, la thérapie cellulaire passe d'un thème de recherche étroit à une option future réaliste pour le lupus réfractaire. Une étude de phase 1 publiée dans Nature Medicine portant sur des cellules CAR-T autologues ciblant à la fois CD19 et BCMA chez 15 patients atteints de LED réfractaire a rapporté 80 % de rémission DORIS à 12 semaines avec une reconstitution immunitaire soutenue à un suivi médian de 712 jours.[3] Une autre étude de phase 1 portant sur des lymphocytes T allogéniques ciblant CD19 a rapporté une réponse SRI-4 chez les 5 patients traités à 3 mois et a montré une récupération du tissu rénal à la biopsie. AbbVie a renforcé la pertinence commerciale de cette orientation en acceptant d'acquérir Capstan Therapeutics pour un montant pouvant atteindre 2,1 milliards USD en juin 2025. Si des études ultérieures confirment la durabilité et une délivrance à grande échelle, le marché du traitement des maladies du tissu conjonctif ouvrira un nouveau segment premium pour les maladies sévères n'ayant pas répondu à des immunosuppressions répétées.
Expansion de l'Administration à Domicile des Biologiques dans le Lupus
Le marché du traitement des maladies du tissu conjonctif évolue également à mesure que les biologiques du lupus passent des centres de perfusion à un usage à domicile. La FDA a approuvé le stylo Saphnelo en avril 2026, après l'approbation de l'UE en décembre 2025, permettant aux patients adultes atteints de LED de s'auto-administrer l'anifrolumab sous-cutané à domicile. Dans l'étude de phase 3 TULIP-SC, 56,2 % des patients ont atteint une réponse BICLA contre 34 % sous placebo à 52 semaines, et 29 % ont atteint une rémission DORIS. GSK a également obtenu l'approbation de la FDA en juin 2025 pour l'auto-injecteur Benlysta dans la néphrite lupique pédiatrique, étendant l'utilisation des biologiques à domicile à un sous-groupe à fort besoin médical. À mesure que davantage de patients passent à l'auto-injection, le marché du traitement des maladies du tissu conjonctif devrait connaître une moindre friction dans la délivrance, une portée spécialisée plus large et une croissance accrue via les canaux de pharmacies de détail et de pharmacies spécialisées.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Biologiques et des Médicaments Spécialisés | -1.0% | Mondial, le plus aigu au Moyen-Orient et en Afrique, en Amérique du Sud et dans certaines parties de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Charge de Surveillance de la Sécurité des Inhibiteurs de JAK et des Immunosuppresseurs | -0.7% | Amérique du Nord et UE principalement, avec une expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) à Moyen terme (2 à 4 ans) |
| Contraintes de Délivrance de la Thérapie Cellulaire et de Suivi à Long Terme | -0.4% | Mondial, particulièrement limitant dans les contextes à faibles ressources | Long terme (≥ 4 ans) |
| Retard de Diagnostic dans les Cas de Chevauchement et de Maladies du Tissu Conjonctif Séronégatives | -0.5% | Mondial, le plus prononcé dans les systèmes de santé à médecin référent | Moyen terme (2 à 4 ans) à Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Biologiques et des Médicaments Spécialisés
Même avec un choix thérapeutique plus large, le marché du traitement des maladies du tissu conjonctif se heurte encore à un plafond d'accès car les biologiques restent coûteux pour de nombreux patients. Une revue systématique de 2025 publiée dans The American Journal of Managed Care a révélé que plus de 70 % des patients en dermatologie aux États-Unis citaient des coûts élevés à la charge du patient comme principal obstacle aux biologiques pour les maladies à médiation immunitaire. La même pression sur les coûts est pertinente dans la prise en charge des maladies du tissu conjonctif car le lupus, la polyarthrite rhumatoïde et les troubles apparentés nécessitent souvent une durée de traitement longue et une surveillance répétée. La négociation des prix et l'entrée des biosimilaires peuvent réduire le coût d'acquisition, mais ils ne suppriment pas entièrement les écarts d'accessibilité financière une fois que les co-paiements, les franchises et les frais liés au lieu de soins sont inclus. Cela signifie que le marché du traitement des maladies du tissu conjonctif peut se développer cliniquement plus vite qu'il ne se développe en volume traité dans le monde réel, en particulier dans les systèmes à contrôles de remboursement plus stricts.
Charge de Surveillance de la Sécurité des Inhibiteurs de JAK et des Immunosuppresseurs
Le marché du traitement des maladies du tissu conjonctif est également confronté à une adoption plus lente des inhibiteurs de JAK et de certains immunosuppresseurs en raison de l'intensité de la surveillance de la sécurité. Les informations de prescription 2025 du XELJANZ ont maintenu l'avertissement encadré concernant les événements cardiovasculaires indésirables majeurs, les tumeurs malignes, la thrombose, les infections graves et la mortalité. L'étude ORAL Surveillance a montré des rapports de risque de 1,4 pour les événements cardiovasculaires indésirables majeurs et de 1,9 pour les tumeurs malignes par rapport aux inhibiteurs du TNF chez des patients atteints de polyarthrite rhumatoïde à risque plus élevé. Les données observationnelles de l'ACR 2025 ont révélé que la comorbidité cardiovasculaire prédisait l'arrêt du traitement lié aux événements indésirables avec un rapport de risque de 4,1, et la moitié des arrêts sont survenus dans les 1,65 ans. En pratique, les numérations sanguines répétées, les tests lipidiques et le dépistage des infections augmentent la complexité des soins, ce qui maintient une partie du marché du traitement des maladies du tissu conjonctif prudente quant à une utilisation plus large des inhibiteurs de JAK.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Maladie :
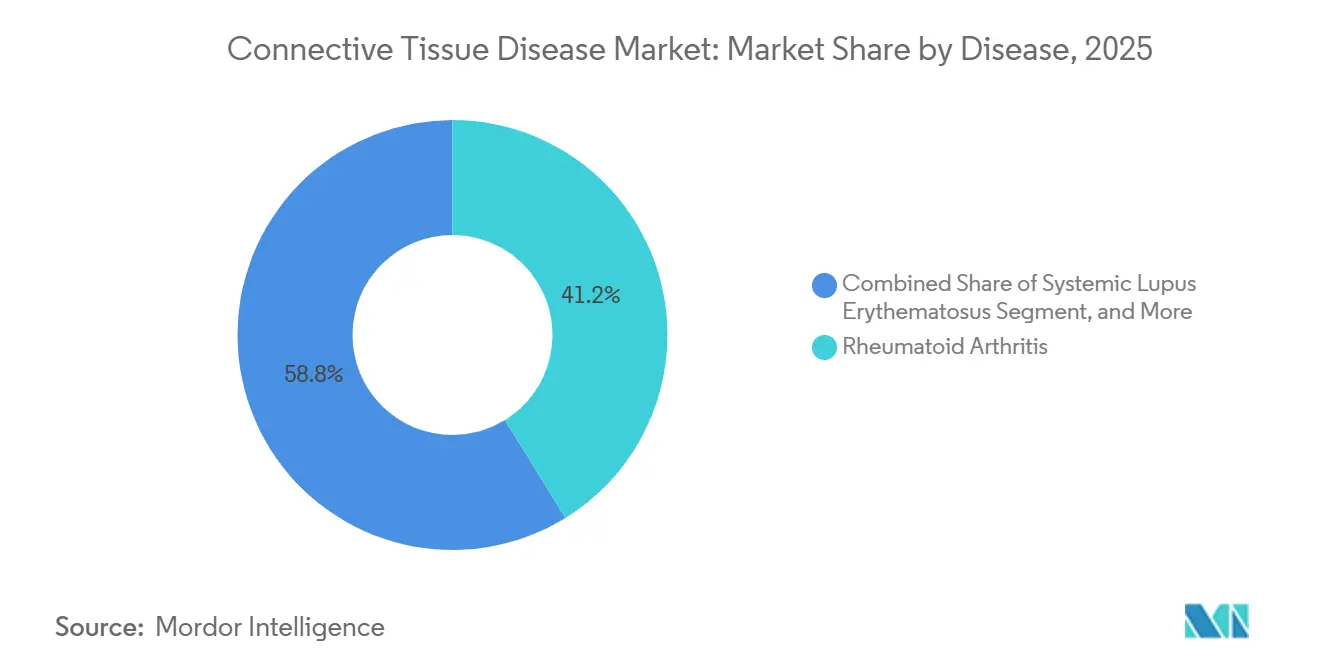
Les Approbations dans la Néphrite Lupique Redéfinissent la Dynamique de CroissanceLa polyarthrite rhumatoïde détenait 41,23 % de la part du marché du traitement des maladies du tissu conjonctif en 2025, ce qui lui a conféré la plus grande base de revenus par maladie sur ce marché. Cette position reflète un volume diagnostiqué plus élevé, un parcours thérapeutique biologique mature et une familiarité médicale de longue date avec le séquençage des DMARDs et des biologiques. Le lupus érythémateux systémique devrait se développer à un CAGR de 8,23 % jusqu'en 2031, ce qui en fait le segment de maladie à la croissance la plus rapide sur le marché du traitement des maladies du tissu conjonctif. Les approbations fin 2025 et en 2026 de l'obinutuzumab, de l'anifrolumab sous-cutané et de l'auto-injecteur bélimumab pédiatrique ont élargi les options dans la néphrite lupique et la prise en charge plus large du LED. Une étude de phase 3 du télitacicept en Chine a également rapporté 67,1 % de réponse SRI-4 contre 32,7 % sous placebo à 52 semaines, ce qui montre que le pipeline du LED s'approfondit au-delà des agents actuellement commercialisés.
Sur le marché du traitement des maladies du tissu conjonctif, la sclérodermie ou sclérose systémique bénéficie du soutien d'un schéma thérapeutique à deux médicaments pour la PID, articulé autour du nintédanib et du tocilizumab. Le syndrome de Sjögren reste un espace blanc évident car aucun biologique ne dispose d'une approbation mondiale, ce qui maintient un intérêt élevé pour les programmes ciblant la voie BAFF et les programmes auto-immuns adjacents. La polymyosite et la dermatomyosite restent des segments plus petits, mais le besoin médical non satisfait est aigu car les patients atteints de dermatomyosite ont attendu en moyenne 24,3 semaines avant le diagnostic et ont été initialement mal diagnostiqués dans 34 % des cas selon une enquête de 2025. La maladie mixte du tissu conjonctif et la maladie du tissu conjonctif indifférenciée s'appuient encore largement sur des thérapies empruntées à des indications adjacentes, tandis que les nouveaux protocoles de dépistage de la PID améliorent les chances que ces patients atteignent plus tôt les soins spécialisés.

Par Classe Médicamenteuse :
La Pression des Volumes de Biosimilaires Accélère l'Innovation PharmaceutiqueLes biopharmaceutiques représentaient 63,12 % de la taille du marché du traitement des maladies du tissu conjonctif en 2025, et les biologiques sont restés le principal moteur de valeur sur ce marché. Les inhibiteurs du TNF-alpha, les antagonistes des récepteurs de l'IL-6 et les inhibiteurs du BLyS ancrent cette catégorie car ils sont utilisés dans des bassins de maladies plus larges et des parcours thérapeutiques établis. La classe bénéficie également d'extensions répétées d'indication et d'une utilisation mieux définie dans la néphrite lupique et la PID associée aux maladies du tissu conjonctif. Le cycle PMDA 2025-2026 au Japon a approuvé l'anifrolumab sous-cutané pour le LED et de nouveaux biosimilaires du tocilizumab, ce qui soutient à la fois l'innovation et un accès aux biologiques à moindre coût. Cela maintient les biopharmaceutiques au centre même lorsque la concurrence par les prix s'intensifie sur les marchés matures.
Les pharmaceutiques devraient croître à un CAGR de 7,93 % jusqu'en 2031, ce qui en fait la classe médicamenteuse à la croissance la plus rapide sur le marché du traitement des maladies du tissu conjonctif. Les inhibiteurs de JAK et d'autres immunosuppresseurs ont encore de la marge pour se développer dans les contextes où la pénétration des biologiques reste inégale, tandis que les AINS, les corticostéroïdes et les DMARDs conventionnels continuent de soutenir des volumes de prescription importants. Le PMDA a également approuvé l'upadacitinib pour l'artérite à cellules géantes dans le cycle 2025-2026, témoignant d'un soutien réglementaire continu pour les agents d'immunologie orale ciblés. Dans le même temps, le libellé d'avril 2025 du RINVOQ et le libellé d'octobre 2025 du XELJANZ maintiennent visibles les obligations de surveillance, ce qui conditionne la vitesse à laquelle cette partie du marché du traitement des maladies du tissu conjonctif peut se développer.
Par Voie d'Administration :
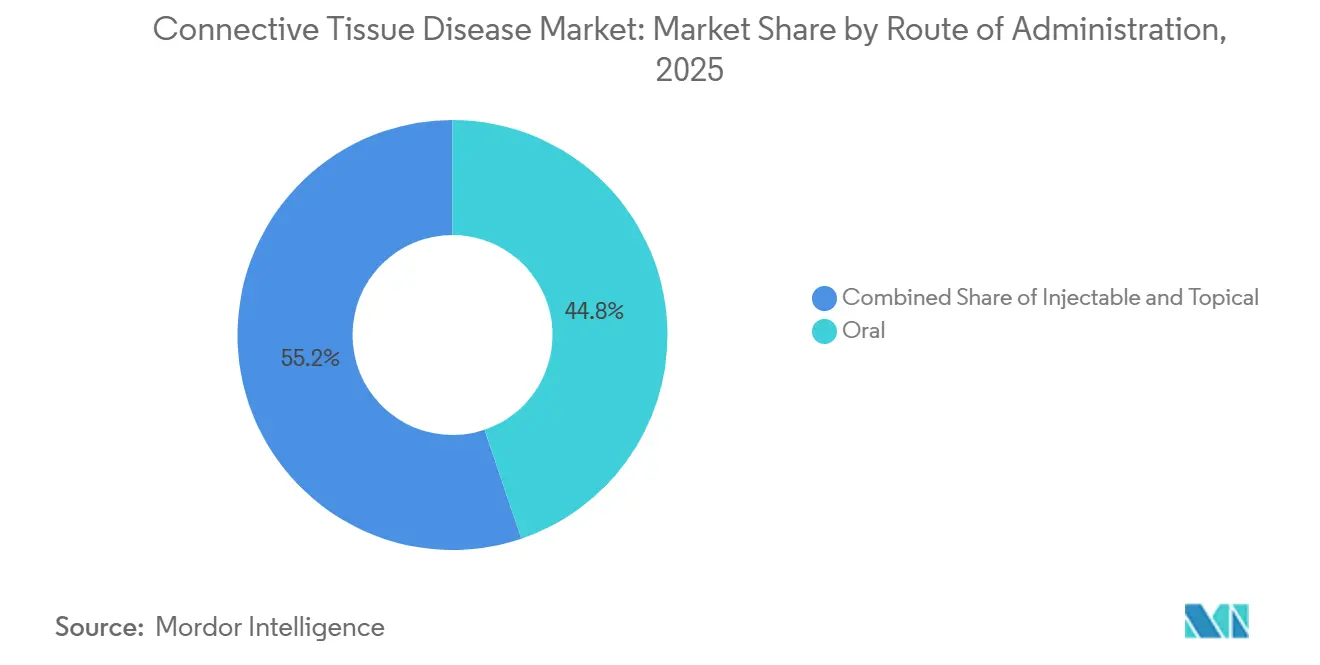
Les Formulations Sous-cutanées Redéfinissent l'Accès des PatientsLes thérapies orales détenaient 44,76 % des revenus en 2025, leur conférant la voie d'accès au marché la plus large sur le marché du traitement des maladies du tissu conjonctif. Cette part reflète l'utilisation quotidienne du méthotrexate, de l'hydroxychloroquine, du léflunomide, des corticostéroïdes, des AINS et des inhibiteurs de JAK oraux dans plusieurs maladies du tissu conjonctif. Les injectables devraient croître à un CAGR de 8,85 % jusqu'en 2031, les formats sous-cutanés menant le changement de voie d'administration sur le marché du traitement des maladies du tissu conjonctif. L'approbation du stylo Saphnelo en avril 2026 et l'approbation de l'auto-injecteur Benlysta en juin 2025 témoignent d'une orientation claire vers l'auto-injection plutôt que vers une délivrance exclusivement en clinique. Les données de registres en vie réelle montrent également que 36,2 % des patients atteints de néphrite lupique traités par voclosporine ont reçu un biologique concomitant, ce qui augmente l'utilisation des injectables par patient traité.
Sur le marché du traitement des maladies du tissu conjonctif, les produits topiques conservent un rôle modeste mais stable pour les manifestations cutanées dans la dermatomyosite, le lupus discoïde et les besoins de soins apparentés. La thérapie intraveineuse reste importante pour l'induction à haute acuité car l'obinutuzumab débute par un schéma IV à quatre doses la première année avant un entretien semestriel. Cela signifie que les volumes IV resteront probablement pertinents même à mesure que l'utilisation sous-cutanée se développe. Les données TULIP-SC de 2026 et l'orientation thérapeutique du LED davantage axée sur la rémission soutiennent davantage d'initiations de biologiques, ce qui maintient une demande ferme en injectables dans tous les contextes de soins.
Par Canal de Distribution :
Les Pharmacies Numériques Gagnent une Part StructurelleLes pharmacies hospitalières détenaient 49,13 % des revenus en 2025, reflétant leur rôle central sur le marché du traitement des maladies du tissu conjonctif pour les biologiques intraveineux, la supervision spécialisée et la surveillance à haute acuité. Ce canal reste important là où le dosage d'induction, l'observation de la perfusion ou la revue multidisciplinaire font partie des soins de routine. Les pharmacies en ligne devraient croître à un CAGR de 10 % jusqu'en 2031, ce qui en fait le canal à la croissance la plus rapide sur le marché du traitement des maladies du tissu conjonctif. Leur croissance est liée aux approbations d'administration à domicile, à la logistique de la chaîne du froid et à l'utilisation plus large de la coordination des pharmacies spécialisées pour la prise en charge des maladies auto-immunes chroniques. À mesure que davantage de biologiques du lupus passent à des formats d'auto-utilisation, la logistique de renouvellement d'ordonnance devient une composante plus significative de la continuité du traitement.
Les pharmacies de détail occupent le terrain intermédiaire sur le marché du traitement des maladies du tissu conjonctif car elles conviennent aux thérapies orales stables et à certains produits spécialisés une fois la surveillance établie. Elles sont bien positionnées pour bénéficier là où la gestion des maladies chroniques en ambulatoire se développe et où les prescripteurs souhaitent un accès local pour les thérapies de longue durée. Néanmoins, la distribution est encore conditionnée par la complexité du produit, les règles des payeurs et la nécessité ou non d'un temps en fauteuil ou d'un soutien infirmier. L'équilibre entre la dispensation hospitalière, en pharmacie de détail et en ligne évolue donc avec la conception des formulations plutôt qu'avec un seul canal remplaçant les autres.
Analyse Géographique
Marché des Maladies du Tissu Conjonctif en Amérique du Nord
L'Amérique du Nord détenait 43,62 % de la part de marché du traitement des maladies du tissu conjonctif en 2025, ce qui a maintenu la région au cœur des revenus mondiaux. Les États-Unis représentent la majeure partie de cette base, car l'accès aux spécialistes, la disponibilité des biologiques et la profondeur du remboursement y restent plus importants que dans de nombreuses autres régions. En 2026, l'expansion des produits approuvés par la FDA continue d'élargir le bassin de patients traitables, notamment après les approbations de l'anifrolumab sous-cutané et de l'auto-injecteur pédiatrique de bélimumab. Le marché du traitement des maladies du tissu conjonctif en Amérique du Nord bénéficie également d'un soutien clair des recommandations cliniques pour le dépistage et le traitement de la CTD-ILD, ce qui contribue à orienter les patients à haut risque vers une intervention plus précoce. Cela maintient la région en bonne position tant dans la prise en charge établie de la polyarthrite rhumatoïde que dans les indications à plus forte croissance que sont le lupus et la PID.
Marché des Maladies du Tissu Conjonctif en Europe
L'Europe demeure le deuxième bloc régional en importance sur le marché du traitement des maladies du tissu conjonctif, soutenu par de vastes réseaux de spécialistes et une base de traitement biologique bien établie. Les approbations de la Commission européenne en décembre 2025 pour le Gazyvaro dans la néphrite lupique et le Saphnelo sous-cutané dans le lupus érythémateux systémique ont apporté un nouvel élan dans la prise en charge du lupus sévère. Les recommandations ERS et EULAR 2025 sur la CTD-ILD ont également étendu le cadre politique au lupus érythémateux systémique, ce qui favorise des décisions de dépistage pulmonaire et de traitement plus standardisées dans toute la région. L'Europe occidentale devrait rester le principal centre de demande, tandis que les marchés du Sud et de l'Est apportent des volumes supplémentaires à mesure que les voies d'accès aux biosimilaires et de surveillance arrivent à maturité.
Marché des Maladies du Tissu Conjonctif en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 9,18 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide en termes de taille du marché du traitement des maladies du tissu conjonctif. Le Japon contribue à soutenir ce rythme, car la PMDA a approuvé l'anifrolumab sous-cutané pour le lupus érythémateux systémique, l'upadacitinib pour l'artérite à cellules géantes, ainsi que de nouveaux biosimilaires du tocilizumab au cours du cycle 2025-2026. La détection des maladies dans la région s'améliore également, et une méta-analyse de 2025 a rapporté une incidence groupée de la sclérose systémique en Asie-Pacifique de 3,20 pour 100 000 personnes-années, les critères postérieurs à 2013 identifiant bien plus de cas que les définitions plus anciennes. La Chine, la Corée du Sud, l'Inde et l'Australie demeurent d'importantes opportunités de volume pour le marché du traitement des maladies du tissu conjonctif, à mesure que l'accès aux biologiques et le diagnostic par des spécialistes continuent de s'élargir. Le Moyen-Orient, l'Afrique et l'Amérique du Sud détiennent encore des parts plus modestes, mais ils génèrent une demande progressive là où le remboursement public et la capacité des spécialistes en milieu urbain peuvent soutenir des soins auto-immuns à coût élevé.
Paysage Concurrentiel
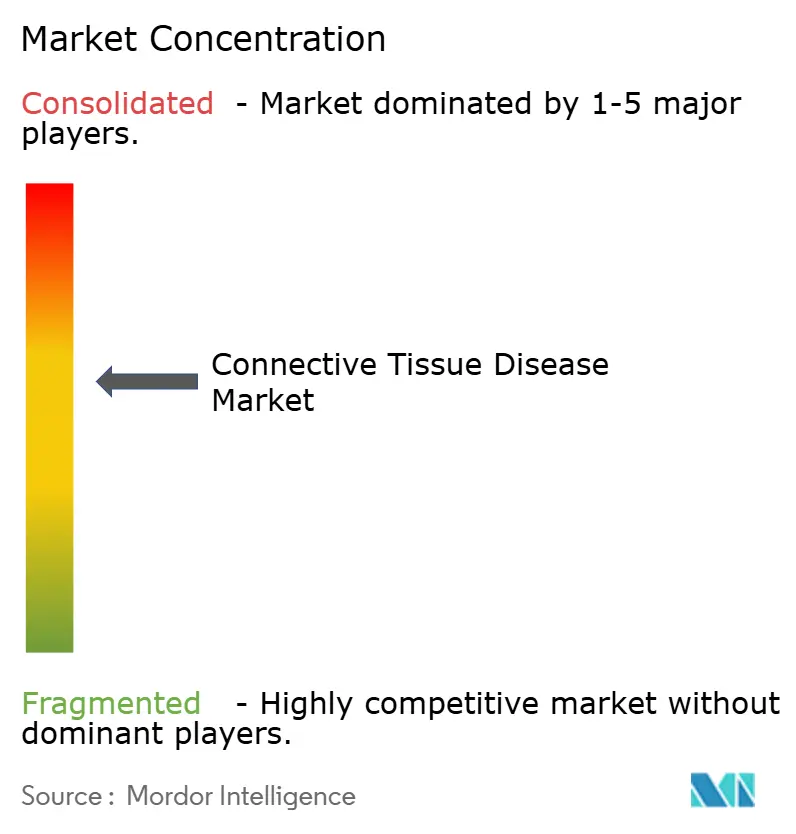
Le marché du traitement des maladies du tissu conjonctif présente un premier niveau modérément concentré, avec une poignée d'entreprises multinationales contrôlant une grande partie des revenus biologiques les plus élevés. AbbVie, AstraZeneca, Bristol Myers Squibb, F. Hoffmann-La Roche et GSK restent les leaders les plus visibles car ils combinent des actifs commercialisés avec une profondeur de pipeline. La concurrence sur le marché du traitement des maladies du tissu conjonctif n'est plus définie uniquement par l'envergure de la marque, car la nouveauté mécanistique et la commodité de la voie d'administration façonnent désormais le positionnement de manière plus directe. Les grandes entreprises défendent leurs franchises établies tandis que les nouvelles entreprises de biotechnologie poussent la thérapie cellulaire, l'ingénierie des anticorps et les plateformes d'immunologie de nouvelle génération. Cela laisse le marché du traitement des maladies du tissu conjonctif relativement concentré dans les biologiques premium et beaucoup plus fragmenté dans les biosimilaires et l'innovation en phase précoce.
AstraZeneca a réalisé l'une des avancées commerciales les plus claires lorsque la FDA a approuvé le stylo Saphnelo en avril 2026, transformant un actif du LED axé sur la perfusion en un produit à usage domiciliaire. Roche a renforcé sa position dans la néphrite lupique grâce à l'approbation de la FDA en octobre 2025 et à l'approbation de la Commission européenne en décembre 2025 pour l'obinutuzumab. GSK a également renforcé sa franchise lupus en obtenant l'approbation de la FDA en juin 2025 pour l'auto-injecteur Benlysta dans la néphrite lupique pédiatrique. Ces étapes montrent que les leaders du marché du traitement des maladies du tissu conjonctif cherchent à améliorer à la fois la couverture mécanistique et la commodité de délivrance. Elles élèvent également la barre pour les entrants plus petits, qui ont désormais besoin soit d'une différenciation plus claire, soit d'une meilleure économie d'accès pour gagner du terrain.
L'accord de juin 2025 d'AbbVie pour acquérir Capstan Therapeutics pour un montant pouvant atteindre 2,1 milliards USD montre que le marché du traitement des maladies du tissu conjonctif attire des investissements de grandes capitalisations dans l'ingénierie cellulaire in vivo. Bristol Myers Squibb a également maintenu une présence visible dans le LED réfractaire grâce à son programme de phase 1 BMS-986353, où les premières données de résumé ont montré une réduction significative du SLEDAI-2K et une déplétion durable des lymphocytes B. L'espace blanc reste le plus visible dans le syndrome de Sjögren primaire, la MCTD et la maladie du tissu conjonctif indifférenciée, où les options biologiques spécifiques à la maladie sont encore limitées ou absentes. En conséquence, le marché du traitement des maladies du tissu conjonctif devrait continuer à récompenser les entreprises capables d'associer la nouveauté clinique à une délivrance pratique et à une exécution en matière de remboursement.
Leaders du Secteur des Maladies du Tissu Conjonctif
-
Amgen Inc.
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Eli Lilly and Company
-
GSK plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Maladies du Tissu Conjonctif Entreprises couvertes dans ce rapport
- Abbvie
- Amgen
- AstraZeneca
- Aurinia Pharmaceuticals Inc.
- Bayer
- Biogen
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Calliditas Therapeutics AB
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd. / Genentech, Inc.
- GlaxoSmithKline
- Johnson & Johnson Innovative Medicine
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Teva Pharmaceutical Industries
- UCB
Développements industriels récents dans Marché des Maladies du Tissu Conjonctif
- Mai 2026 : Bristol Myers Squibb a reçu l'approbation de la Commission européenne pour Sotyktu (déucravacitinib), le premier inhibiteur oral sélectif de TYK2 pour le rhumatisme psoriasique actif chez l'adulte, après l'approbation de la FDA américaine en mars 2026. Les essais POETYK PsA ont montré un taux de réponse ACR20 de 54,2 % contre 34,1 % pour le placebo à la semaine 16, avec des bénéfices maintenus jusqu'à la semaine 52.
- Avril 2026 : AstraZeneca a reçu l'approbation de la FDA américaine pour le stylo Saphnelo (anifrolumab sous-cutané, 120 mg une fois par semaine) pour le LED adulte, permettant l'auto-administration à domicile après l'approbation de l'UE en décembre 2025 et l'approbation du Canada en avril 2026. L'essai de phase 3 TULIP-SC a démontré 56,2 % de réponse BICLA contre 34,0 % sous placebo à 52 semaines.
- Janvier 2026 : Les résultats de l'essai de phase 3 TULIP-SC pour l'anifrolumab sous-cutané ont été publiés dans Arthritis & Rheumatology, confirmant une rémission DORIS statistiquement significative (29,0 % contre 14,7 % sous placebo) et l'atteinte du LLDAS (40,1 % contre 26,0 %) à 52 semaines.
- Décembre 2025 : La Commission européenne a approuvé le Gazyva/Gazyvaro (obinutuzumab) de Roche pour les adultes atteints de néphrite lupique active de classe III/IV, après l'approbation de la FDA en octobre 2025. L'essai de phase 3 REGENCY a montré 46,4 % de réponse rénale complète contre 33,1 % sous traitement standard.
Portée du Rapport Mondial sur le Marché des Maladies du Tissu Conjonctif
Les maladies du tissu conjonctif (MTC) sont un large groupe de troubles, à la fois génétiques et auto-immuns, qui endommagent les protéines structurelles (collagène et élastine) soutenant les organes, la peau et les articulations du corps.
Le marché du traitement des maladies du tissu conjonctif est segmenté selon plusieurs dimensions qui reflètent la diversité des troubles auto-immuns et inflammatoires et de leurs approches thérapeutiques. Par type de maladie, il comprend la polyarthrite rhumatoïde (PR), le lupus érythémateux systémique (LED), la sclérodermie, la polymyosite, la dermatomyosite, le syndrome de Sjögren, la maladie mixte du tissu conjonctif (MCTD) et la maladie indifférenciée du tissu conjonctif (UCTD). Par classe médicamenteuse, le marché est divisé en biopharmaceutiques et pharmaceutiques. En termes de voie d'administration, les traitements sont délivrés par voie orale, injectable et topique. Les canaux de distribution comprennent les pharmacies hospitalières, les pharmacies de détail et les pharmacies en ligne. Sur le plan géographique, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique (MEA) et en Amérique du Sud. Les prévisions sont fournies en termes de valeur de marché (USD), décrivant la trajectoire financière attendue de ce segment thérapeutique.
Aperçu de la segmentation
| Polyarthrite Rhumatoïde |
| Lupus Érythémateux Systémique |
| Sclérodermie / Sclérose Systémique |
| Polymyosite |
| Dermatomyosite |
| Syndrome de Sjögren |
| Maladie Mixte du Tissu Conjonctif |
| Maladie Indifférenciée du Tissu Conjonctif |
| Biopharmaceutiques | Biologiques |
| Biosimilaires | |
| Pharmaceutiques | AINS |
| DMARDs | |
| Corticostéroïdes | |
| Immunosuppresseurs | |
| Médicaments Antipaludéens | |
| Autres Pharmaceutiques |
| Oral | |
| Injectable | Intraveineux |
| Sous-cutané | |
| Topique |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Maladie | Polyarthrite Rhumatoïde | |
| Lupus Érythémateux Systémique | ||
| Sclérodermie / Sclérose Systémique | ||
| Polymyosite | ||
| Dermatomyosite | ||
| Syndrome de Sjögren | ||
| Maladie Mixte du Tissu Conjonctif | ||
| Maladie Indifférenciée du Tissu Conjonctif | ||
| Par Classe Médicamenteuse | Biopharmaceutiques | Biologiques |
| Biosimilaires | ||
| Pharmaceutiques | AINS | |
| DMARDs | ||
| Corticostéroïdes | ||
| Immunosuppresseurs | ||
| Médicaments Antipaludéens | ||
| Autres Pharmaceutiques | ||
| Par Voie d'Administration | Oral | |
| Injectable | Intraveineux | |
| Sous-cutané | ||
| Topique | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle du traitement des maladies du tissu conjonctif d'ici 2031 ?
Le secteur devrait atteindre 23,54 milliards USD d'ici 2031, en hausse par rapport à 17,46 milliards USD en 2026, avec un CAGR de 6,16 %.
Quel segment de maladie connaît la croissance la plus rapide ?
Le lupus érythémateux systémique est le segment de maladie à la croissance la plus rapide, avec un CAGR attendu de 8,23 % jusqu'en 2031.
Pourquoi la prise en charge du lupus attire-t-elle davantage d'attention commerciale ?
Les approbations récentes de l'obinutuzumab, de l'anifrolumab sous-cutané et de l'auto-injecteur bélimumab pédiatrique ont élargi les options thérapeutiques et soutenu une utilisation plus large dans les contextes de lupus sévère.
Quelle classe médicamenteuse détient la plus grande part des revenus ?
Les biopharmaceutiques étaient en tête avec 63,12 % de part en 2025, soutenus par des biologiques tels que les inhibiteurs du TNF-alpha, les antagonistes des récepteurs de l'IL-6 et les inhibiteurs du BLyS.
Quelle voie d'administration se développe le plus rapidement ?
Les injectables devraient croître à un CAGR de 8,85 % jusqu'en 2031, l'auto-administration sous-cutanée étant à l'origine d'une grande partie de ce changement.