
Marktanalyse für Kommunikationsplattformen als Dienst (CPaaS) von Mordor Intelligence
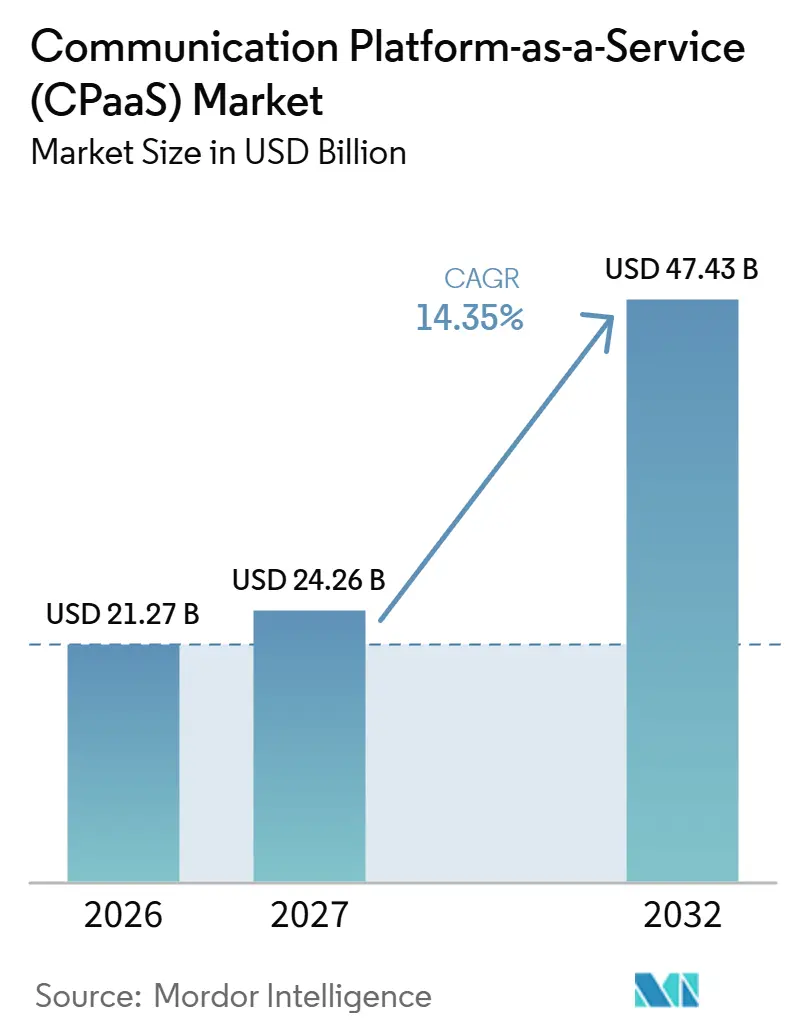
Die Marktgröße des Communication Platform-as-a-Service (CPaaS) Marktes wird im Jahr 2026 auf 21,27 Milliarden USD geschätzt und soll im Jahr 2027 24,26 Milliarden USD betragen, um bis 2032 47,43 Milliarden USD zu erreichen, mit einem CAGR von 14,35 % von 2027 bis 2032.
Business-Chat in Indien und anwendungsgebundene SMS-Authentifizierung schaffen Möglichkeiten, kostenpflichtige Kommunikation in Kundeninteraktionen einzubetten. Visuelles Workflow-Design kann diese Möglichkeit auf weitere Geschäftsprozesse ausweiten, während betreiberbezogene Dienste Identitätsfunktionen hinzufügen. Unternehmensintegrationen und Vorprüfungen vor dem Versand bieten separate Möglichkeiten, die Art und Weise zu verbessern, wie Anwendungen Kundenkontakt initiieren. Betreibergebühren und Anforderungen an die Datenübertragung können die Expansion einschränken, wodurch Lieferkosten und Datenverarbeitung Teil der Argumentation für die Erweiterung jedes Workflows werden.
Wesentliche Erkenntnisse des Berichts
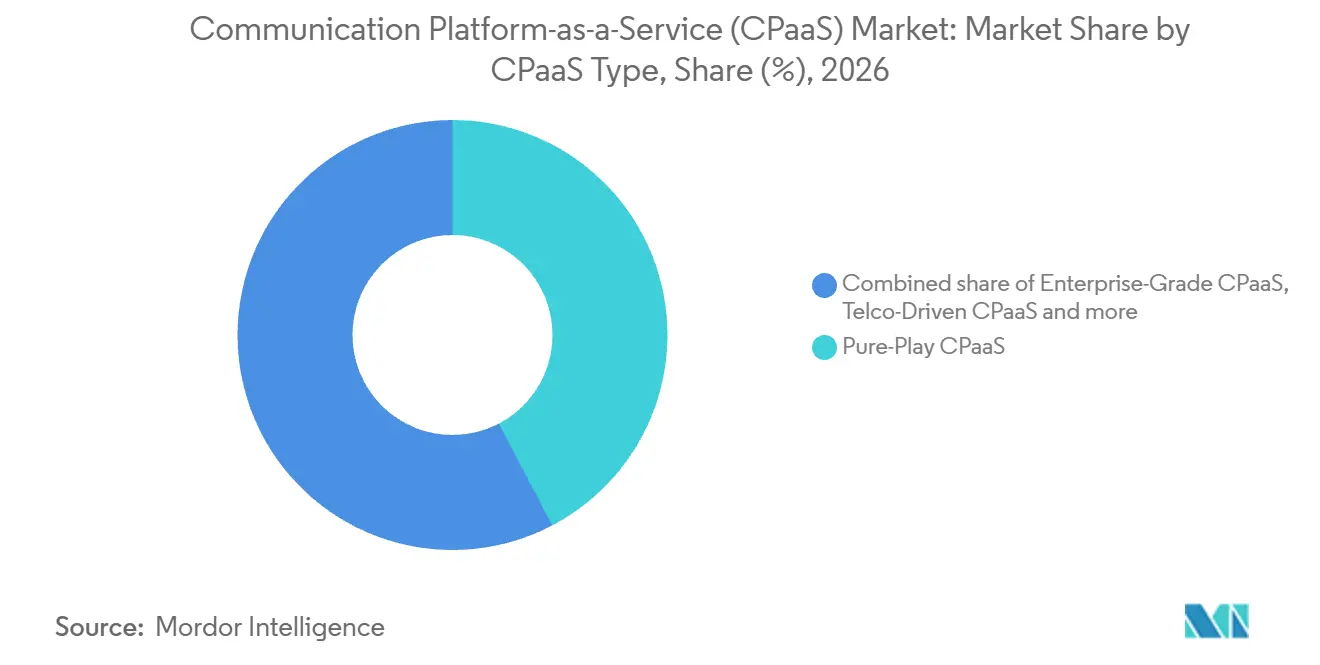
- Innerhalb der CPaaS-Typen hielt Pure-Play CPaaS im Jahr 2026 einen Marktanteil von 42,32 % am Communication Platform-as-a-Service (CPaaS) Markt, während Telko-gesteuertes CPaaS mit einem CAGR von 14,95 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
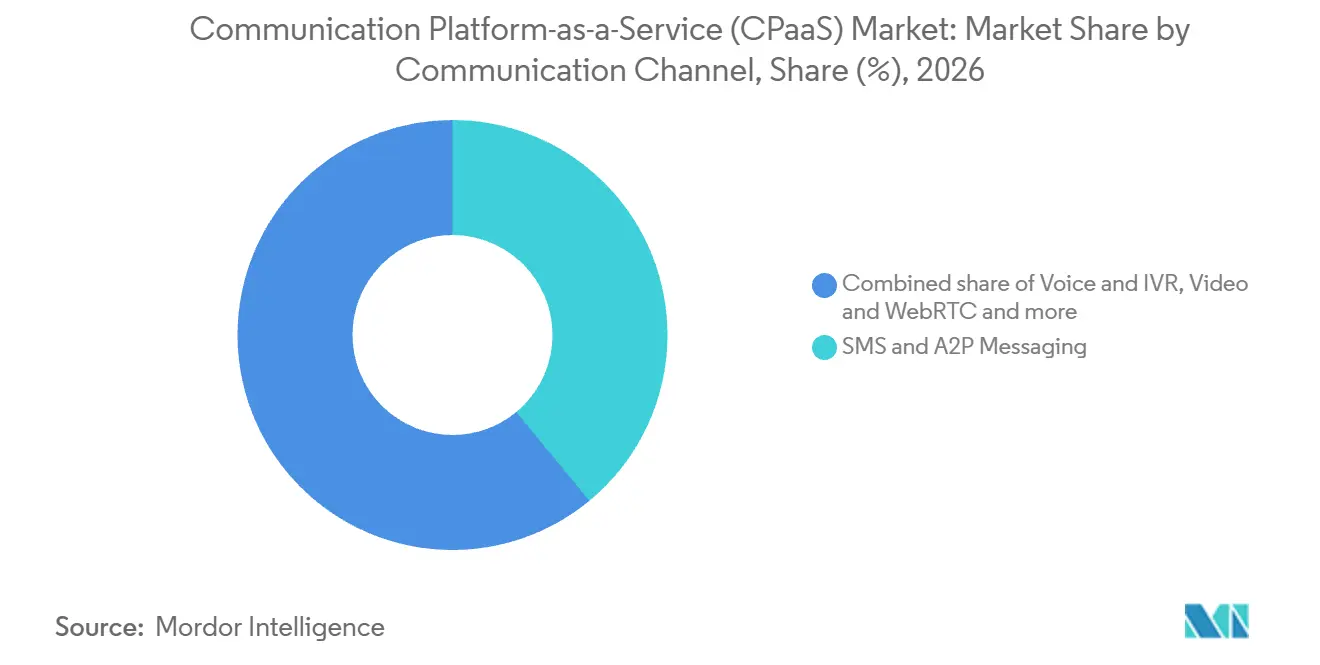
- Über alle Kommunikationskanäle hinweg führte SMS und A2P-Messaging mit einem Anteil von 39,01 % an der Marktgröße des Communication Platform-as-a-Service (CPaaS) Marktes im Jahr 2026, wobei Rich Communication Services (RCS) Messaging mit einem CAGR von 15,25 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Unter den API-Diensten entfielen auf Messaging-APIs mit 41,45 % der größte Anteil am Markt im Jahr 2026, während Authentifizierungs- und Sicherheits-APIs mit einem CAGR von 14,95 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert werden.
- Nach Bereitstellungsmodell führte die Public Cloud mit 57,38 % des Marktes im Jahr 2026, während die Hybrid Cloud mit einem CAGR von 15,3 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
- In der Aufschlüsselung nach Unternehmensgröße hielten Großunternehmen mit 61,13 % den größten Anteil am Markt im Jahr 2026, wobei kleine und mittlere Unternehmen (KMU) mit einem CAGR von 16,05 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert werden.
- Über alle Endnutzer-Branchen hinweg führten IT und Telekommunikation mit 27,27 % des Marktes im Jahr 2026, während das Gesundheitswesen mit einem CAGR von 15,5 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
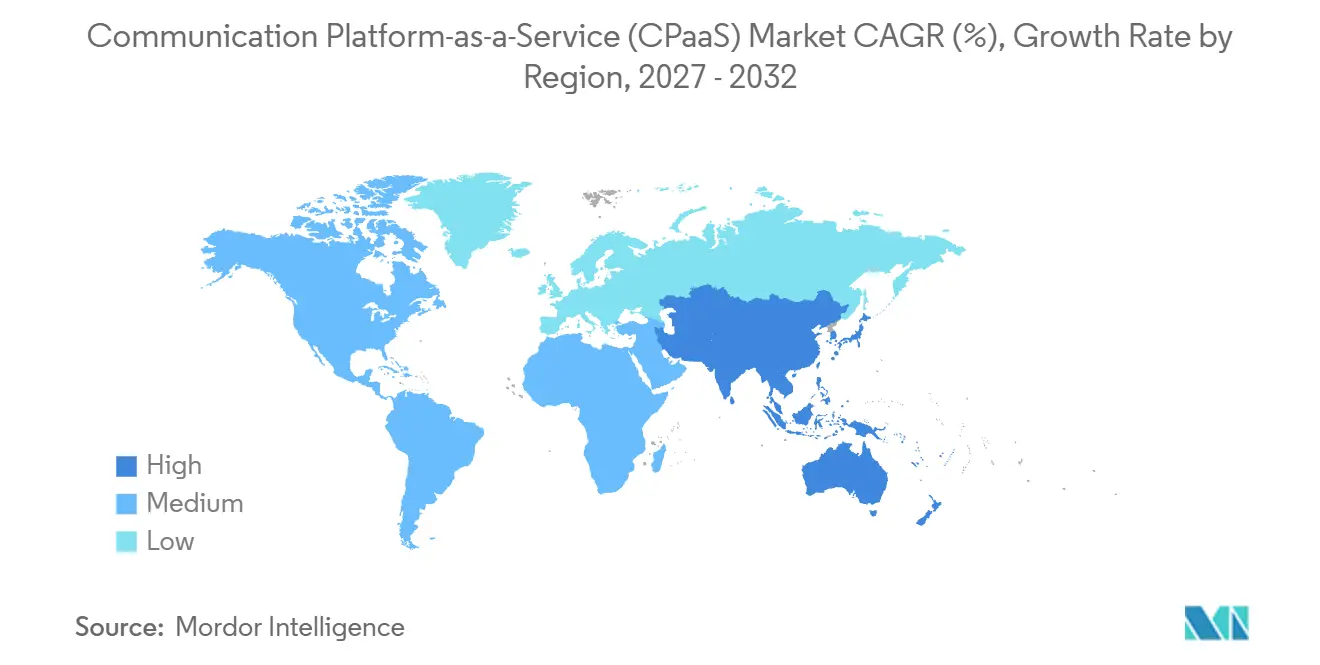
- Geografisch hielt Nordamerika mit 35,81 % den größten Anteil am Markt im Jahr 2026, während Asien-Pazifik mit einem CAGR von 16,2 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OTT-Chat-zentriertes Engagement | +5.1% | Indien | Kurzfristig (≤ 2 Jahre) |
| Low-Code / No-Code CPaaS-Entwicklungen | +4.3% | Japan | Mittelfristig (2–4 Jahre) |
| PSD2-gesteuertes programmierbares Messaging | +3.4% | Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Telekommunikations-5G-verankerte CPaaS-Innovation | +2.9% | Philippinen, Vereinigtes Königreich, Niederlande, Deutschland, Spanien, Griechenland | Mittelfristig (2–4 Jahre) |
| KI-gestützte CPaaS-Automatisierung und -Analytik | +2.3% | Brasilien | Mittelfristig (2–4 Jahre) |
| IoT- und Edge-integrierte CPaaS-Workloads | +1.2% | Langfristig (≥ 4 Jahre) | |
| Quelle: Mordor Intelligence | |||
OTT-Chat-zentriertes Engagement
Indiens etabliertes Business-Chat-Publikum bietet CPaaS-Anbietern eine Nachfragemöglichkeit, die auf einer vertrauten Kommunikationsgewohnheit aufbauen kann. Meta zitierte eine Kantar-Studie aus dem Jahr 2025, in der 91 % der Online-Erwachsenen in Indien angaben, wöchentlich mit einem Unternehmen zu chatten.[1] Auf der WhatsApp Business Platform berechnet Meta Unternehmen pro zugestellter Nachricht gemäß Zielmarkt und Nachrichtenkategorie. Serviceantworten sind innerhalb eines vom Kunden initiierten 24-Stunden-Fensters kostenlos, das sich mit jeder Nutzernachricht zurücksetzt. Für Unternehmen, die dieses Publikum bedienen, können häufige Gespräche eine Nachfrage nach der Verwaltung sowohl kostenpflichtiger Benachrichtigungen als auch kostenloser Serviceantworten erzeugen. Workflow-Orchestrierung kann einem Unternehmen helfen, kostenpflichtige Benachrichtigungen für Interaktionen zu reservieren, die ihre zielmarktspezifische Gebühr rechtfertigen.
Low-Code / No-Code CPaaS-Entwicklungen
Low-Code/No-Code-Design kann die CPaaS-Einführung für einen Geschäftsprozess praktikabel machen, dessen Kommunikationslogik unkompliziert und wiederholbar ist. Wenn ein Prozess als Auslöser, Verzweigungen und Antworten ausgedrückt werden kann, kann sich die Implementierung darauf konzentrieren, Entscheidungen mit den erforderlichen Nachrichten oder Anrufen zu verbinden. Benutzerdefinierter Code kann dann für Ausnahmen reserviert werden, die der visuelle Workflow nicht abbilden kann, wodurch die anfängliche Anwendungsgrenze spezifisch bleibt. Für einen Käufer macht dies einen abgegrenzten Benachrichtigungs- oder Anrufweiterleitungsprozess zu einem machbaren Ausgangspunkt, ohne eine anwendungsweite Transformation zu erfordern. Die Einnahmen des Anbieters können mit den durch diesen einzelnen Prozess generierten Kommunikationen beginnen und so eine einfachere Workflow-Erstellung mit einer schrittweisen API-Nutzung verknüpfen.
PSD2-gesteuertes programmierbares Messaging
Authentifizierungspflichten verschaffen dem Zahlungs-Messaging in der Europäischen Union eine compliance-getriebene Nachfragebasis. PSD2 verpflichtet Zahlungsdienstleister, eine starke Kundenauthentifizierung für den Online-Kontozugang, die Initiierung elektronischer Zahlungen und Fernkanalaktionen mit Betrugs- oder Missbrauchsrisiko anzuwenden, vorbehaltlich geltender Ausnahmen. Elektronische Fernzahlungen erfordern zusätzlich eine dynamische Verknüpfung mit dem spezifischen Betrag und Zahlungsempfänger. Die Europäische Bankenaufsichtsbehörde erkennt per SMS zugestellte Einmalpasswörter als mögliches Besitzelement an, wenn Schutzmaßnahmen eine Replikation verhindern, wobei der Besitz typischerweise auf der zugehörigen SIM-Karte basiert. Für CPaaS-Anbieter entsteht dadurch ein Anwendungsfall, bei dem die Zustellung dem Authentifizierungsdesign des Zahlungsanbieters entsprechen muss.
Telekommunikations-5G-verankerte CPaaS-Innovation
Betreiberauthentifizierung kann einer programmierbaren Kundeninteraktion eine netzwerkbasierte Identitätsprüfung hinzufügen und so das Angebot eines Kommunikationsanbieters erweitern. Am 20. April 2026 meldete DITO Telecommunity eine kommerzielle Bereitstellung der stillen Netzwerkauthentifizierung auf den Philippinen durch Partnerschaften mit Twilio und Shush. Die Bereitstellung ermöglichte Unternehmen den Zugang zu Authentifizierungsdiensten auf Betreiberebene. Im März 2026 meldete Nokia abgeschlossene kommerzielle Vereinbarungen, um Vodafones Anti-Betrugs- und Identitäts-APIs über Network as Code im Vereinigten Königreich, den Niederlanden, Deutschland, Spanien und Griechenland anzubieten. Der länderspezifische Betreiberzugang bestimmt daher die praktische Reichweite eines Verifizierungsangebots und verknüpft die Expansion des Anbieters mit den in jedem Bereitstellungsstandort verfügbaren Betreiberfähigkeiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| A2P-SMS-Aufschläge auf Länderebene | -2.1% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Datenspeicherungsvorschriften für Unternehmen | -1.5% | Europa, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Strengere Anti-Spam- und Einwilligungsvorschriften | -0.8% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Messaging-/API-Sicherheits- und Betrugsrisiko | -0.6% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
A2P-SMS-Aufschläge auf Länderebene
Großhandels-Zustellgebühren können das Business-Messaging einschränken, selbst wenn der grundlegende Bedarf eines Unternehmens an Kundenkontakt unverändert bleibt. Ofcom berichtete, dass Erhöhungen der A2P-SMS-Terminierungsraten großer britischer Mobilfunkbetreiber im Jahr 2024/25 zu höheren Aggregatorgebühren für Messaging-Dienstleister und höheren Einzelhandelspreisen für Geschäftssender führten.[2] Diese Weitergabe bedeutet, dass ein programmierbarer Workflow teurer werden kann, ohne dass seine Funktionalität oder sein beabsichtigtes Publikum erweitert wird. Im Oktober 2025 reichten BT/EE, Sky, Virgin Media O2 und VodafoneThree separat freiwillige Verpflichtungen zur Preisgestaltung der britischen On-Net-A2P-SMS-Terminierung für Januar 2026 bis Dezember 2028 ein. Für Absender ist die kommerzielle Einschränkung die Zustellgebühr, die an jede geplante Interaktion geknüpft ist, und begrenzt, welche Hochvolumen-Anwendungen wirtschaftlich sind.
Datenspeicherungsvorschriften für Unternehmen
Für multinationale Käufer kann eine unsichere grenzüberschreitende Verarbeitung die rechtliche Zulässigkeit zu einer Bedingung für die Einführung ansonsten geeigneter Kommunikationsdienste machen. In seinem Formular 10-K für 2025 berichtete Twilio von Zögern, Zurückhaltung oder Ablehnung bei europäischen und multinationalen Kunden angesichts der Unsicherheit über grenzüberschreitende Übertragungen und Datenspeicherungsanforderungen. Dieses Ablehnungsrisiko verleiht der Datenplatzierung direkte kommerzielle Bedeutung, da funktionale Breite allein die Übertragungsbedenken eines Käufers nicht lösen kann. Twilio führte am 15. Juli 2025 eine EU-Datenspeicherungsoption für berechtigte SendGrid Pro- und Premier-Kunden ein, die es ermöglicht, E-Mail-Daten vorwiegend in der EU-Infrastruktur zu verarbeiten. Die Einführungsbeschränkung besteht darin, ob jede beabsichtigte Arbeitslast die geltenden Übertragungs- und Speicherungsanforderungen des Käufers erfüllen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach CPaaS-Typ:
Kontoskalierung trifft auf BetreibervertriebPure-Play CPaaS entfiel im Jahr 2026 auf einen Anteil von 42,32 % an der Marktgröße des Communication Platform-as-a-Service (CPaaS) Marktes und war damit das größte Segment. Twilio, ein Pure-Play CPaaS-Anbieter, meldete zum 31. Dezember 2025 402.000 aktive Kundenkonten, auf die nächste Tausend abgerundet und ohne Zipwhip. Ein aktives Konto generierte im letzten Monat des Zeitraums mindestens 5 USD an erfasstem Umsatz, und eine Organisation konnte mehrere Konten halten. Eine abrechnungsfähige Kontobasis kann die Expansion über Projekte innerhalb einer Organisation sowie die Gewinnung weiterer Organisationen unterstützen. Pure-Play-Anbieter können daher Wachstum auf Anwendungsebene anstreben, anstatt davon auszugehen, dass jedes zusätzliche Konto einen neuen Unternehmenskunden darstellt.
Telko-gesteuertes CPaaS wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 14,95 % von 2027 bis 2032. Im Juni 2025 startete Optus API Connect in Australien mit Vonage und bot Unternehmenskunden integrierte Kommunikationsfähigkeiten, die durch das Optus-Netzwerk unterstützt werden. Für ein Unternehmen, das beide Schichten kauft, kann die Vereinbarung Netzwerkzugang und Anwendungskommunikation innerhalb einer Betreiberbeziehung kombinieren. Die Implementierung muss diese netzwerkgestützten Funktionen dennoch mit der eigenen Anwendungslogik des Unternehmens verbinden. Vonages Kommunikationsplattform steht hinter dem eigenen Angebot des Betreibers, was zeigt, wo ein CPaaS-Anbieter positioniert ist, wenn der Betreiber die Unternehmensbeziehung hält.



Nach Kommunikationskanal:
SMS-Führerschaft und RCS-ExpansionSMS und A2P-Messaging repräsentierten im Jahr 2026 einen Marktanteil von 39,01 % am Communication Platform-as-a-Service (CPaaS) Markt und waren damit das größte Segment. Infobip berichtete separat, dass SMS im Jahr 2025 62 % seines eigenen Plattformverkehrs ausmachte. Seine nachrichtenbasierten Kanäle wurden in Nachrichten gemessen, während Sprach- und Videointeraktionen in Anrufsekunden gemessen wurden. Diese etablierte SMS-Aktivität gibt Anbietern eine erhebliche Kommunikationsarbeitslast, die sie bedienen können, während Unternehmen zusätzliche Formen des Kundenkontakts in Betracht ziehen. Infobip kann zusätzliche Kanaldienste rund um diese SMS-Arbeitslast aufbauen, sodass eine breitere Kundenbeziehung nicht den Ersatz des bestehenden Kanals erfordert.
Rich Communication Services (RCS) Messaging wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 15,25 % von 2027 bis 2032. Infobip verzeichnete ein Wachstum von 169,3 % bei seinem globalen RCS for Business-Verkehr zwischen den ersten Hälften von 2025 und 2026.[3] Ein Unternehmen, das reichhaltigere Kundeninteraktionen einführt, muss sein Nachrichtendesign an die Fähigkeiten, Bildschirmgrößen und Auflösungen der Empfängergeräte anpassen. Das Nachrichtendesign ist daher Teil dessen, was ein Anbieter mit RCS liefert, da dieselbe Kampagne auf verschiedenen Mobiltelefonen unterschiedlich dargestellt werden kann.

Nach API-Dienst:
Messaging-Skalierung und Verifizierungs-WorkflowsMessaging-APIs bildeten das größte Segment und entfielen im Jahr 2026 auf 41,45 % des Marktes. Infobip lieferte im Jahr 2025 261 Milliarden SMS-Nachrichten über seine Plattform. Infobip bietet auch Echtzeit-SMS-Zustellberichte an, sobald die Berichterstattung für den jeweiligen Absender konfiguriert ist. Für einen Absender, der automatisierte Folgemaßnahmen in diesem Umfang verwaltet, kann die Integration von Nachrichtenergebnissen verhindern, dass der nächste Workflow-Schritt ausschließlich davon abhängt, ob die Übertragung angefordert wurde.
Authentifizierungs- und Sicherheits-APIs werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 14,95 % von 2027 bis 2032. Im zweiten Quartal 2025 wählte Manus AI Twilio Verify für die internationale Nutzerverifizierung über SMS, WhatsApp und Sprache und ging einen Tag nach seinem ersten technischen Meeting live. Die Organisation der Verifizierung als Anwendungsfunktion kann es ermöglichen, den Zustellkanal zu variieren, ohne den Zweck der Interaktion zu ändern. Ein kurzes Einführungsfenster kann die Implementierungsgeschwindigkeit zum zentralen Kriterium bei der Anbieterauswahl machen, wenn mehrere Verifizierungskanäle hinter einem Dienst gebündelt sind.
Nach Bereitstellungsmodell:
Gehostete Zustellung trifft auf lokale KontrolleDie Public Cloud war das größte Segment und entfiel im Jahr 2026 auf 57,38 % des Marktes. Im Jahr 2025 kombinierte Twilios Cloud-Plattform-Umsatz Nutzungs- und Abonnementgebühren, wobei Messaging, Sprache, Authentifizierung und Identität hauptsächlich nutzungsbasiert und E-Mail und Segment hauptsächlich abonnementbasiert waren. Die meisten nutzungsbasierten Kunden hatten keine langfristige finanzielle Verpflichtung und konnten die Nutzung ohne Strafe reduzieren oder einstellen. Diese Flexibilität kann für Nachrichtenvolumen-Workloads geeignet sein, deren Nutzung unsicher ist, und ermöglicht es einem Käufer, einen Kommunikations-Workflow zu testen, bevor er sich zu dauerhaftem Datenverkehr verpflichtet. Variable Betreibergebühren können jedoch weitergegeben werden, sodass eine geringere Verpflichtung die Kosten jeder zusätzlichen Interaktion nicht vorhersehbar macht.
Die Hybrid Cloud wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 15,3 % von 2027 bis 2032. Für ein Unternehmen, das Kundendaten lokal aufbewahren muss, ist die nützliche Erweiterungseinheit die Kommunikationsaufgabe, die mit diesen Datensätzen verknüpft ist. Eine lokale Anwendung kann die Datensätze aufbewahren und gleichzeitig einen gehosteten Dienst für ausgewählte Interaktionen aufrufen. Jeder hinzugefügte Workflow benötigt dann eine klare Grenze um die an diesen Dienst weitergegebenen Informationen. Die Beibehaltung des Datensatzsystems kann die Genehmigung auf eine definierte Kommunikationsintegration eingrenzen und dem Käufer eine Möglichkeit geben, Benachrichtigungen hinzuzufügen, ohne eine umfassendere Systemmigration zu genehmigen.
Nach Unternehmensgröße:
Unternehmenstiefe und Reichweite für kleine UnternehmenGroßunternehmen bildeten das größte Segment mit 61,13 % des Marktes im Jahr 2026. Sinch berichtete, dass die Anzahl seiner Großunternehmenskunden im dritten Quartal 2025 im Vergleich zum dritten Quartal 2024 um etwa 5 % gestiegen ist. Im dritten Quartal 2025 unterzeichnete Twilio einen Vertrag mit einer großen Bank in Argentinien zur Implementierung seiner WhatsApp-API für Marketingnachrichten und Kundengespräche. Diese geplante Kombination gibt einem Anbieter einen Weg, sowohl kampagnenorientiertes Messaging als auch Kundendialog innerhalb desselben vereinbarten Kontoumfangs zu bedienen. Die Unternehmenskontobreite kann daher die Bandbreite der bedienten Kommunikationszwecke sowie die Anzahl der gewonnenen Organisationen widerspiegeln.
Kleine und mittlere Unternehmen (KMU) werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 16,05 % von 2027 bis 2032. Sinch berichtete, dass rund 75.000 kleine Unternehmen den verbleibenden Bruttogewinn in seinem Segment Europa, Naher Osten und Afrika im Jahr 2025 generierten, nach Groß- und mittelständischen Unternehmen. Das Portfolio dieses Segments umfasste API-Plattform-, Anwendungs- und Netzwerkkonnektivitätsdienste. Die Kleinunternehmensbasis kann einem Kommunikationsanbieter einen Weg bieten, API-basierte Funktionen rund um einen spezifischen Servicebedarf einzuführen, während der Umfang des Angebots überschaubar bleibt.
Nach Endnutzer-Branche:
Software-Workflows und PatientenkommunikationIT und Telekommunikation bildeten das größte Segment und entfielen im Jahr 2026 auf 27,27 % des Marktes. Im März 2026 erklärte die GSMA, dass 86 Betreibergruppen, die mehr als 300 Netzwerke und 80 % der globalen Mobilfunkverbindungen repräsentieren, sich auf das gemeinsame Netzwerk-API-Framework GSMA Open Gateway ausgerichtet haben. Mehr als 60 Kanalpartner, darunter CPaaS-Anbieter, vermarkteten Netzwerk-APIs. Diese Kombination gibt CPaaS-Anbietern eine betreiberseitige Integrationsmöglichkeit sowie einen Kanal, um Netzwerkfunktionen zu Anwendungsentwicklern zu bringen. Ein Angebot, das auf diesem Netzwerk-Ökosystem aufbaut, kann die Integrationsanforderungen von Telekommunikationsorganisationen adressieren, wobei sein Wert darin liegt, Betreiberfähigkeiten in Unternehmensdiensten nutzbar zu machen.
Das Gesundheitswesen wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 15,5 % von 2027 bis 2032. Im Juli 2026 unterzeichnete Barking, Havering and Redbridge University Hospitals NHS Trust einen SMS-Erinnerungsvertrag mit ICNH Ltd, handelnd als DrDoctor, um Kosten durch verpasste Termine zu vermeiden. Die Erinnerungen waren ein Add-on zum Patientenengagement-Portal, wobei der Trust Partei der ursprünglichen Portalbeschaffung des NHS North East London ICB war und die SMS-Laufzeit vom 1. August 2026 bis zum 31. Juli 2027 lief. Der Trust begründete seine Direktvergabe mit den Interoperabilitätsbeschränkungen und exklusiven Rechten an geistigem Eigentum des Amtsinhabers. Dieser im Portal gebündelte Erinnerungskauf veranschaulicht eine Barriere für einen externen CPaaS-Anbieter, dessen Zugang zum Workflow von der Lösung der Integrationseinschränkungen des Portals abhängen würde.
Geografische Analyse
Nordamerika Kommunikationsplattform als Dienst (CPaaS) Markt
Nordamerika hielt im Jahr 2026 einen Anteil von 35,81 % an der Marktgröße des Communication Platform-as-a-Service (CPaaS) Marktes und war damit die größte Region. Twilio führte in den 6 Monaten bis zum 30. Juni 2026 1,86 Milliarden USD Umsatz aus seinem Produktportfolio auf US-Kunden zurück, was 64 % des Unternehmensumsatzes entspricht. Die Kundengeografie spiegelte die bei der Registrierung angegebene IP-Adresse oder Postanschrift wider. Im September 2026 erweiterte Sinch die direkte RCS Business Messaging-Konnektivität auf alle großen Tier-1-Mobilfunkbetreiber in Kanada und ergänzte damit seine bestehende US-Abdeckung, um seinen Tier-1-Fußabdruck in ganz Nordamerika zu vervollständigen.
Asien-Pazifik Communication Platform-as-a-Service (CPaaS) Markt
Asien-Pazifik wird als die am schnellsten wachsende Region prognostiziert, mit einem CAGR von 16,2 % von 2027 bis 2032. In Japan begann NTT Com Online am 29. Januar 2025 mit der Bereitstellung von NTT CPaaS und bot Sprache, SMS, E-Mail und IVR über Kommunikations-APIs an, die gemeinsam mit Infobip entwickelt wurden. Dieses Servicemodell gibt Unternehmen einen lokalen Anbieter, über den sie mehrere Kommunikationsfunktionen in ihre eigenen Systeme und digitalen Dienste einbetten können. Seine kommerzielle Bedeutung liegt in der Fähigkeit, programmierbare Kommunikation über Geschäftsfunktionen hinweg durch eine gemeinsame Servicebeziehung zu erweitern, was die Integration in Unternehmensanwendungen zu einem praktischen Weg zu zusätzlicher Nutzung macht.
Europas Betreiberpartnerschaften veranschaulichen einen kanalspezifischen Weg zur Serviceerweiterung, einschließlich der Ankündigung von Twilio und Vodafone Spanien im Oktober 2025 über eine erweiterte Partnerschaft für den Zugang zu Business-RCS. In Südamerika kündigten Nava und Twilio im Dezember 2025 eine brasilianische strategische Partnerschaft an, die Nava in die Lage versetzt, lokale Implementierungs- und Integrationsunterstützung für Kundenbindungslösungen bereitzustellen. Im Nahen Osten und Afrika starteten Ooredoo und Tamimah Telecom im August 2025 die ERSAL-Plattform in Oman und bündelten SMS, WhatsApp, Push-Benachrichtigungen, Sprache, E-Mail und Video hinter einer API. Diese Beispiele unterscheiden Betreiberzugang, lokale Implementierung und konsolidierte Servicebereitstellung als separate Wege für Anbieter, Geschäftskunden zu erreichen. Die Wahl zwischen solchen Wegen ändert, welcher Anbieter die Verantwortung für die Verbindung des Betreibers, die Integration der Anwendung oder die Verwaltung der Kommunikationsschnittstelle übernimmt.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines CPaaS-Anbieters, der abgedeckte organisatorische Absender und Business-Messaging-Intermediäre bedient. Ofcom schätzte im Jahr 2025, dass freiwillige britische Preisverpflichtungen mehr als 90 % der an Aggregatoren gelieferten A2P-SMS-Terminierung abdeckten. Die verabschiedeten britischen Anti-Betrugs-Pflichten decken Mobilfunkbetreiber und im Geltungsbereich liegende Aggregatoren ab, während reine Software-Intermediäre außerhalb ihres direkten Geltungsbereichs liegen, es sei denn, sie erbringen einen regulierten Kommunikationsdienst oder ein Netzwerk. Indiens Definition der Einwilligung für kommerzielle Kommunikation bewahrt die separaten Pflichten der Absender gemäß dem Digitalen Datenschutzgesetz für personenbezogene Daten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | Indien | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Federal Communications Commission | Ofcom | Telecom Regulatory Authority of India | Anatel |
| Wichtige Instrumente oder Ausrichtung | Nationale Nicht-Anruf-Liste für Marketing-SMS-Genehmigungsregel und verabschiedete Widerrufsänderungen vom September 2026 | Freiwillige On-Net-A2P-Preisverpflichtungen bis 2028 und verabschiedete Anti-Betrugs-Allgemeinbedingungen | Im September 2026 geänderte Vorschriften für Präferenzen bei kommerzieller Kommunikation | Resolution 765/2023 zu Verbraucherrechten in der Telekommunikation |
| Kommerzielle Auswirkung | Vorherige ausdrückliche Einladung oder Genehmigung für Marketing-SMS an Mobilfunknummern im nationalen Nicht-Anruf-Register | Absenderprüfungen und Betrugsblockierung ab dem 15. Juli 2027, mit erwarteten schrittweisen Kosten hauptsächlich bei Aggregatoren und Messaging-Dienstleistern | Separate Einwilligungs- und Datenschutzaufgaben sowie vorherige A2P-Anrufbenachrichtigung an Ursprungszugangsanbieter nach einer 60-tägigen Einführungsphase ab der Veröffentlichung im Amtsblatt | Vorherige, kostenlose und ausdrückliche Einwilligung für die Produkt- oder Dienstleistungswerbung von Telekommunikationsanbietern |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die mittlere Attraktivität der USA spiegelt die Anforderungen an Marketinggenehmigungen wider, mit einem Lockerungsausblick aufgrund der Widerrufsänderungen vom September 2026, die bestimmte exklusive Methoden erlauben und 30 Tage nach der Veröffentlichung im Federal Register in Kraft treten. Die mittlere Attraktivität des Vereinigten Königreichs und die Verschärfung balancieren Preisstabilität mit verabschiedeten A2P-Schutzmaßnahmen, wobei Ofcom begrenzte schrittweise Branchenkosten erwartete, aber Unsicherheit für kleinere Tier-1-Aggregatoren anerkannte. Indiens mittlere Bewertung und der Verschärfungsausblick spiegeln separate Datenschutzpflichten und gestaffelte 30-, 60- und 90-Tage-Anforderungen nach der Veröffentlichung im Amtsblatt im September 2026 wider, einschließlich der vorherigen A2P-Anrufbenachrichtigung. Brasiliens mittlere Bewertung spiegelt die Einwilligung zur Werbung von Telekommunikationsanbietern wider, während Anatels vorgeschlagene Agenda für 2027–2028 nach abgeschlossener Überprüfung keine neuen Verbraucherschutzprojekte vorsieht, was einen begrenzten Ausblick ohne Änderung unterstützt.
Stufen der Wertschöpfungskette
Der Vergleich folgt der CPaaS-Servicebereitstellung von Betreibereingaben über Kommunikations-APIs bis zur Integration in Unternehmensanwendungen. Twilios Ankündigung vom März 2026 über zusätzliche direkte 10DLC-Verbindungen in den Vereinigten Staaten und Kanada veranschaulicht die Verbindung zwischen Mobilfunknetzen und der Plattform. Seine Messaging-Preisgestaltung kombiniert Telefonnummern- und Nachrichtensegmentgebühren mit Betreiber-Durchleitungsgebühren. Betreiber-Durchleitungsgebühren trennen vorgelagerte Zahlungen von Plattformzustellgebühren, sodass das Nachrichtenvolumen allein nicht bestimmt, welcher Anbieter die Ausgaben des Kunden erfasst.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Betreiberkonnektivität und Nachrichtenterminierung | Mobilfunknetzbetreiber wie AT&T, T-Mobile und Verizon | Betreiberzustellgebühren, die vom CPaaS-Anbieter weitergegeben werden | Abhängigkeit vom Betreiberpfad, der das Ziel bedient | Direkte Verbindungen für Prioritätsziele einrichten |
| Kommunikations-API-Zustellung | Kommunikationsplattformanbieter wie Twilio Inc. | Gebühren pro Telefonnummer und gesendeten und empfangenen Nachrichtensegmenten | Betreibergebühren erhöhen die Kosten des abrechenbaren Datenverkehrs | Nachrichtensegmente und Zustellgebühren nach Workflow verfolgen |
| Integration in Unternehmensanwendungen | Plattform-Professional-Services-Anbieter wie Twilio Inc. | Gebührenbasierte Softwarearchitektur-, Integrations- und Codierungspakete | Anwendungsspezifische Verbindungsarbeit | Integration rund um einen definierten Anwendungs-Workflow strukturieren |
| Quelle: Mordor Intelligence | ||||
Zustellungsumfang und Implementierung erfassen Wert an verschiedenen Punkten in der Kundenbeziehung. Die Nachrichtennutzung kann laufende Plattformgebühren generieren, während benutzerdefinierte Architektur und Codierung eine separate kostenpflichtige Dienstleistungsrolle schaffen. Die kommerzielle Grenze liegt daher darin, welche Arbeit als wiederholbare Kommunikationszustellung gekauft wird und welche als anwendungsspezifisches Integrationsengagement in Auftrag gegeben werden muss.
Wettbewerbslandschaft
Marktkonzentration
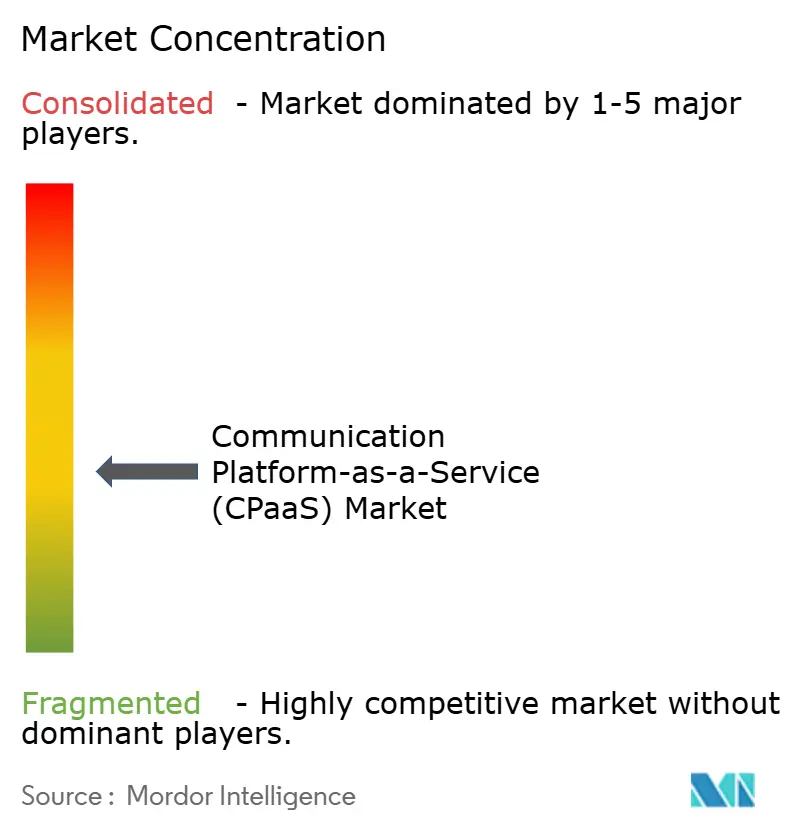
Der Wettbewerb ist mäßig fragmentiert, wobei Kommunikationsplattformen unterschiedliche Kombinationen aus Kanälen, Anwendungsintegration und Zustellungskontrollen anbieten. Twilio Inc., Vonage Holdings Corp., Plivo Inc., Sinch AB und Infobip Ltd. konkurrieren im Bereich programmierbarer Kommunikation, wobei Vonage Kommunikations-APIs bereitstellt und Sinch RCS-Business-Messaging liefert. Twilio meldete für die 6 Monate bis zum 30. Juni 2026 einen unternehmensweiten Umsatz von 2,91 Milliarden USD. Plivo bietet Sprach-, SMS-, WhatsApp- und Verifizierungsdienste an, während das Portfolio von Infobip auch E-Mail-, Video- und Netzwerk-APIs umfasst. Unterschiedliche Kombinationen dieser Funktionen geben Käufern die Möglichkeit, rund um eine bestimmte Anwendung auszuwählen, wodurch die Workflow-Eignung kommerziell relevant neben der Anbietergröße bleibt.
Im Juli 2026 kündigte Infobip die Übernahme von SocketLabs an, einem in den USA ansässigen Unternehmen, das Infrastruktur für hochvolumige, Multi-Provider-E-Mail aufbaut, um die E-Mail-Fähigkeiten seiner Plattform zu erweitern. Die angekündigte Strategie konzentrierte sich auf die Verwaltung, Überwachung und Optimierung der E-Mail-Zustellung im großen Maßstab für Unternehmen und Softwareanbieter. Ein Unternehmen, das mehrere E-Mail-Zustellanbieter nutzt, könnte diese Infrastruktur an dem Punkt bewerten, an dem es eine gemeinsame Sicht auf die Zustellleistung benötigt. Für Infobip fügt die angekündigte Übernahme einen Einstiegspunkt in Zustelloperationen über mehrere E-Mail-Anbieter hinzu, eine andere Kaufentscheidung als der Verkauf von Messaging-Volumen.
Wettbewerbsdifferenzierung hängt auch davon ab, wie eng die Kommunikation zur Unternehmensanwendung und ihren Release-Kontrollen passt. Am 13. Oktober 2026 machte Sinch RCS über seine native SAP Engagement Cloud-Integration verfügbar, wo unterstützt. Twilios Compliance-Toolkit erkennt mögliche Verstöße und kontrolliert die Übertragung für englischsprachige SMS-Nachrichten, die in den Vereinigten Staaten terminieren. Die Anwendungsintegration bestimmt, wo der Käufer einen Kanal aufruft, während Vorübertragungsschutzmaßnahmen einen separaten Kontrollpunkt über die Nachrichtenfreigabe bieten. Die Screening-Abdeckung nach Ziel und Sprache ist daher ein separates Kaufkriterium, wobei der US-englische Nachrichtenumfang bestimmt, welche Workloads Twilios Schutzmaßnahmen adressieren können.
Branchenführer im Markt für Kommunikationsplattformen als Dienst (CPaaS)
-
Twilio Inc.
-
Vonage Holdings Corp.
-
Plivo Inc.
-
Sinch AB
-
Infobip Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Communication Platform-as-a-Service (CPaaS) Markt Unternehmen in diesem Bericht
- Twilio Inc.
- Vonage Holdings Corp.
- Sinch AB
- Infobip Ltd.
- Bird B.V.
- Bandwidth Inc.
- Plivo Inc.
- 8x8 Inc.
- Voximplant (Zingaya Inc.)
- Voxvalley Technologies
- IntelePeer Cloud Communications
- Wazo Communication Inc.
- Avaya LLC
- AT&T Inc.
- Mitel Networks Corporation
- Telestax
- CM.com N.V.
- Kaleyra Inc.
- Route Mobile Ltd.
- Telnyx LLC
- RingCentral Inc.
- Cisco Systems Inc.
- Link Mobility Group AS
- Telesign Corp.
Lesen Sie die Analyse der Communication Platform-as-a-Service (CPaaS)-Unternehmen
Wichtige Chancen für Marktteilnehmer
Der Vergleich berücksichtigt, wie verfügbare Kommunikationsfähigkeiten spezifische Geschäftsanwendungen mit unterschiedlichen Implementierungsanforderungen unterstützen können. Twilio verlangt von Marken, RCS-Compliance-Informationen einzureichen und eine Betreibergenehmigung zu erhalten, bevor Produktionsverkehr gesendet wird. Die kurzfristige Möglichkeit ist daher am stärksten, wo eine Markeninteraktion die Qualifizierung des Absenders und die Integration des Kanals in einen Unternehmens-Workflow rechtfertigen kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Betreibergebundene RCS-Service-Journeys in Frankreich | Twilio und Orange kündigten im Juni 2025 eine französische RCS-Partnerschaft an | Französische Unternehmen, die Kunden über Messaging bedienen | Gebrandmarkte Serviceinteraktionen mit Absender-Onboarding bündeln | Betreibergenehmigung für Produktionsabsender | Twilio und Orange |
| RCS-Ergänzungen zu bestehendem programmierbarem Messaging | Die allgemeine Verfügbarkeit der API im August 2025 umfasste SMS- oder MMS-Fallback | Unternehmen, die Twilio Messaging Services nutzen | RCS-Absender hinzufügen und gleichzeitig Fallback für nicht unterstützte Geräte beibehalten | Absender-Compliance und Geräteberechtigung | Twilio und Business-Messaging-Integratoren |
| Sprachautomatisierung für routinemäßige Patientenkommunikation | ConversationRelay wurde im Mai 2025 allgemein verfügbar mit angegebenen Anwendungsfällen im Gesundheitswesen | Gesundheitsdienstleister, die Patientenerinnerungen, Aufnahme und grundlegende Anfragen bearbeiten | Einen definierten Routine-Workflow mit Mitarbeitereskalation automatisieren | Geschützte Gesundheitsinformationen erfordern HIPAA-fähige Dienste, eine unterzeichnete Business Associate Addendum und Kundencompliance | Twilio und Anbieter von Gesundheitsanwendungen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, eine zugängliche Kommunikationsfähigkeit in eine eng definierte Serviceinteraktion umzuwandeln. RCS-Fallback kann einen bestehenden Zustellpfad erhalten, während Sprachautomatisierung routinemäßige Patientenkommunikation adressiert. Produktionsgenehmigung und konforme Implementierung können somit Teil des Dienstes werden, den ein Anbieter verkauft, und geben Käufern einen klareren Weg vom API-Zugang zu einem operativen Workflow.
Neueste Industrielle Entwicklungen in Communication Platform-as-a-Service (CPaaS) Markt
- Okt 2026: Sinch AB machte RCS über seine native SAP Engagement Cloud-Integration für Unternehmen weltweit verfügbar, wo unterstützt.
- Sep 2026: Sinch AB erweiterte die direkte RCS Business Messaging-Konnektivität auf alle großen Tier-1-Mobilfunkbetreiber in Kanada und ergänzte damit seine bestehende US-Abdeckung.
- Jul 2026: Infobip Ltd. kündigte die Übernahme von SocketLabs an, einem in den USA ansässigen Anbieter von hochvolumiger Multi-Provider-E-Mail-Infrastruktur, um seine E-Mail-Fähigkeiten zu erweitern.
Communication Platform-as-a-Service (CPaaS) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Communication Platform-as-a-Service (CPaaS) Markt umfasst Cloud-Plattformen, die es Organisationen ermöglichen, programmierbare Kommunikation in digitale Anwendungen und Workflows über APIs oder SDKs einzubetten und zu verwalten. Er misst die jährlichen weltweiten Unternehmensausgaben für Plattformzugang und API-gestützte Kommunikationszustellung, einschließlich nutzungsbasierter Messaging-, Sprach-, Video-, E-Mail-, Benachrichtigungs-, RCS- und Authentifizierungsdienste.
Ausschlüsse aus dem Geltungsbereich: Reine Contact-Center-Suiten, On-Premise-PBX-Hardware und zugehörige Ausrüstung, eigenständige UCaaS-Bundles sowie Betreiberkonnektivität oder Messaging-Transit, die separat von einer CPaaS-Plattform verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach CPaaS-Typ
- Reiner CPaaS-Anbieter (Pure-Play CPaaS)
- Enterprise-Grade CPaaS
- Telekommunikationsgesteuerter CPaaS
- Dienstleisterbasierter CPaaS
- Hybrider CPaaS
- Nach Kommunikationskanal
- SMS und A2P-Messaging
- Sprache und IVR
- Video und WebRTC
- Push- und In-App-Benachrichtigungen
- Rich-Communication-Services (RCS) Messaging
- Nach API-Dienst
- Messaging-APIs
- Sprach-APIs
- Video-APIs
- Authentifizierungs- und Sicherheits-APIs
- Rich-Communication-Services (RCS) APIs
- Nach Bereitstellungsmodell
- Öffentliche Cloud
- Private Cloud
- Hybrid-Cloud
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Einzelhandel und E-Commerce
- Gesundheitswesen
- Reise und Gastgewerbe
- Logistik und Transport
- Regierung und öffentlicher Sektor
- Bildung
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie Ofcoms Überprüfung der Großhandels-A2P-SMS-Terminierung, die Materialien der Telecom Regulatory Authority of India zu kommerzieller Kommunikation, Metas WhatsApp Business-Ankündigungen, Infobips Kanal-Updates und Cloud-Plattformdokumentation können Regulierung, Kanalaktivität, Servicefunktionen und Marktkontext klären. Staatliche Telekommunikationsregulatoren und technische Veröffentlichungen von Unternehmen helfen dabei, kundenseitige CPaaS-Gebühren von Betreibereingaben zu unterscheiden und zu identifizieren, wie Messaging-, Sprach-, Video-, E-Mail-, RCS-, Benachrichtigungs- und Authentifizierungsdienste bereitgestellt werden.
Jahresberichte und Regulierungseinreichungen von Unternehmen können finanzielle und geografische Querprüfungen unterstützen, während Investorenpräsentationen und seriöse Wirtschaftspresse Übernahmen, Produkteinführungen, Partnerschaften und gemeldete Betriebstrends klären können. Diese Quellen helfen zu testen, ob beobachtete Aktivitäten zur Marktgrenze passen, und informieren historische Indikatoren. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen mit CPaaS-Anbietern, Mobilfunkbetreibern, Kanalaggregratoren, Unternehmenskäufern für Kommunikation und Systemintegratoren in der Region Asien-Pazifik, EMEA und Amerika klären Kanal- und API-Diensteinnahmen, Bereitstellungs- und Kundenmix sowie Preis- und Verkehrstrends. Befragtenbelege validieren Sekundärbefunde und klären die Behandlung gebündelter Betreiberzustellung, während Analysten Lücken für Folgemaßnahmen erfassen, sie mit unabhängigen Unternehmens-, Regulierungs- und Marktindikatoren abgleichen und widersprüchliche Definitionen durch Beibehaltung von Bandbreiten und Klärung anhand dokumentierter Offenlegungen auflösen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 32 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen CPaaS-Ausgaben von oben nach unten, unter Verwendung historischer Anbietereinnahmen und veröffentlichter Marktindikatoren, und überprüft dann ausgewählte Gesamtwerte durch Anbieterumsatz-Zusammenfassungen und Stichproben von Servicepreisen multipliziert mit Kommunikationsvolumen. Zu den wichtigsten Indikatoren gehören CPaaS-Anbietereinnahmen, Unternehmensadoption und Kundenzahlen, SMS- und A2P-Verkehr, Wachstum bei RCS und anderen API-Kanälen sowie gemeldete Preis- oder Betreiberdurchleitungsänderungen. Jeder hilft dabei, den Umfang oder das Tempo eines relevanten Einnahmenstroms zu bewerten. Segmentanteile werden aus offengelegten Servicemixen, Kunden- und Bereitstellungsmustern, vertikaler Nutzung und regionalen Umsatzbelegen aufgebaut, wobei die Anteile innerhalb jeder Klassifikation abgestimmt werden, bevor sie auf den Marktwert angewendet werden.
Prognosen können multivariate Regression verwenden, wo mehrere Nachfrageindikatoren nutzbare Historien haben, ergänzt durch Szenarioanalysen für regulatorische Verschiebungen, neue Kanaladoption, Datenspeicherungsanforderungen und Preisänderungen. Selektive Anbieter-Zusammenfassungen und Stichproben von Durchschnittspreisen multipliziert mit Volumenabschätzungen bieten Plausibilitätsprüfungen, und fehlende oder nicht vergleichbare Beobachtungen werden mit benachbarten Jahren, Unternehmensoffenlegungen und dokumentierten Annahmen begrenzt, anstatt als präzise Messwerte behandelt zu werden. Primärexperten können prüfen, ob die ausgewählten Variablen, erwarteten Adoptionspfade und Servicemixänderungen kommerziell plausibel sind, und Analysten können Prognosen auf Variablenebene überarbeiten, wenn diese Prüfungen eine Diskrepanz identifizieren.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, Regulierungs- und Verbandsnachweise, Kanalaktivität und Marktschätzungen und vergleichen dann unabhängige Indikatoren wie Umsatzwachstum, Kundenaktivität, Verkehr und gemeldete Preisänderungen. Sie untersuchen Anomalien und große Abweichungen gegenüber Quelldefinitionen, Zeitraum, Währung und Abdeckung vor der Freigabe, führen eine zweite Analysten-Überprüfung von Berechnungen und Segmentabstimmungen durch und nehmen erneut Kontakt zu Quellen auf, wenn eine wesentliche Inkonsistenz oder eine mehrdeutige gebündelte Gebühr die Schätzung ändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie regulatorischen Änderungen oder größeren Plattformübernahmen aktualisiert und in einer neuen Überprüfung vor der Lieferung erneut geprüft.
Vergleich der Marktgröße des Communication Platform as a Service CPaaS Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Communication Platform-as-a-Service (CPaaS) Markt umfasst Cloud-Plattformen, die es Organisationen ermöglichen, programmierbare Kommunikation in digitale Anwendungen und Workflows über APIs oder SDKs einzubetten und zu verwalten.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Prognosen können multivariate Regression verwenden, wo mehrere Nachfrageindikatoren nutzbare Historien haben, ergänzt durch Szenarioanalysen für regulatorische Verschiebungen, neue Kanaladoption, Datenspeicherungsanforderungen und Preisänderungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,26 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 14,9 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 38,6 % unter dem Wert dieses Berichts für 2027 von 24,26 Milliarden USD, 2 Jahre später. Das frühere Messjahr platziert diesen Wert vor dem Vergleichsjahr 2027. |
| Regionales Beratungsunternehmen B | 22,81 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 6,0 % unter dem Wert dieses Berichts für 2027 von 24,26 Milliarden USD, 2 Jahre später. Das frühere Messjahr platziert diesen Wert vor dem Vergleichsjahr 2027. |
Die Analysten von Mordor Intelligence triangulieren Anbieteroffenlegungen, Regulierungs- und Verbandsnachweise, Kanalaktivität und Marktschätzungen und vergleichen dann unabhängige Indikatoren wie Umsatzwachstum, Kundenaktivität, Verkehr und gemeldete Preisänderungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Communication Platform-as-a-Service (CPaaS) Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 24,26 Milliarden USD prognostiziert und soll bis 2032 47,43 Milliarden USD erreichen, mit einem CAGR von 14,35 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach programmierbarer Geschäftskommunikation?
Business-Chat-Engagement in Indien schafft Möglichkeiten für Kommunikations-Workflows, während Zahlungsauthentifizierung und betreibergebundene Identitätsdienste zusätzliche Anwendungen unterstützen.
Welcher Kommunikationskanal führt den CPaaS-Sektor an?
SMS und A2P-Messaging hielten im Jahr 2026 den größten Kanalanteil mit 39,01 %. RCS-Messaging wird mit einem CAGR von 15,25 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert.
Welche Unternehmen konkurrieren im Bereich programmierbarer Kommunikationsdienste?
Aktive Teilnehmer sind Twilio Inc., Vonage Holdings Corp., Plivo Inc., Sinch AB und Infobip Ltd.
Welche Kostenherausforderung betrifft Business-Messaging-Dienste?
Erhöhungen der A2P-SMS-Terminierungsraten im Vereinigten Königreich führten im Jahr 2024/25 zu höheren Aggregator- und Geschäftsabsenderpreisen. Zustellgebühren können die Wirtschaftlichkeit wiederholter Messaging-Workflows einschränken.
Welche Regionen führen die CPaaS-Nachfrage und das prognostizierte Wachstum an?
Nordamerika hielt im Jahr 2026 den größten regionalen Anteil mit 35,81 %. Asien-Pazifik wird mit einem CAGR von 16,2 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert.