
Größe und Marktanteil des Marktes für Cloud-Migrationsdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
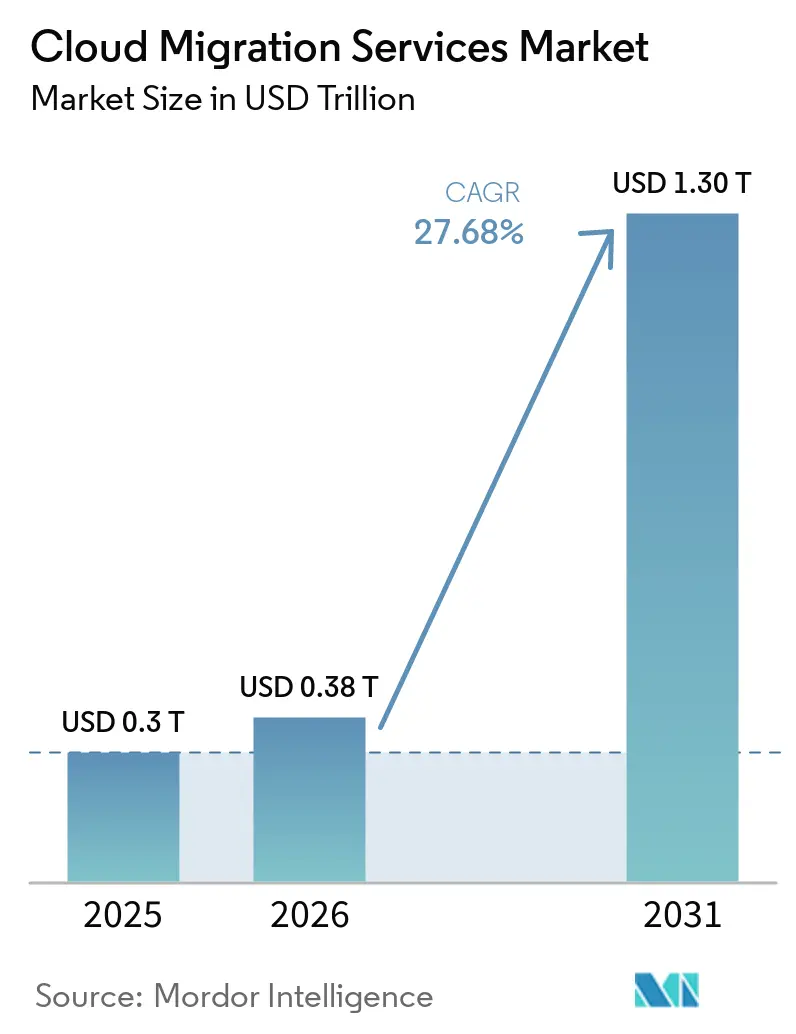
| Marktgröße (2026) | 0.38 Billionen US-Dollar |
| Marktgröße (2031) | 1.30 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.68 % |
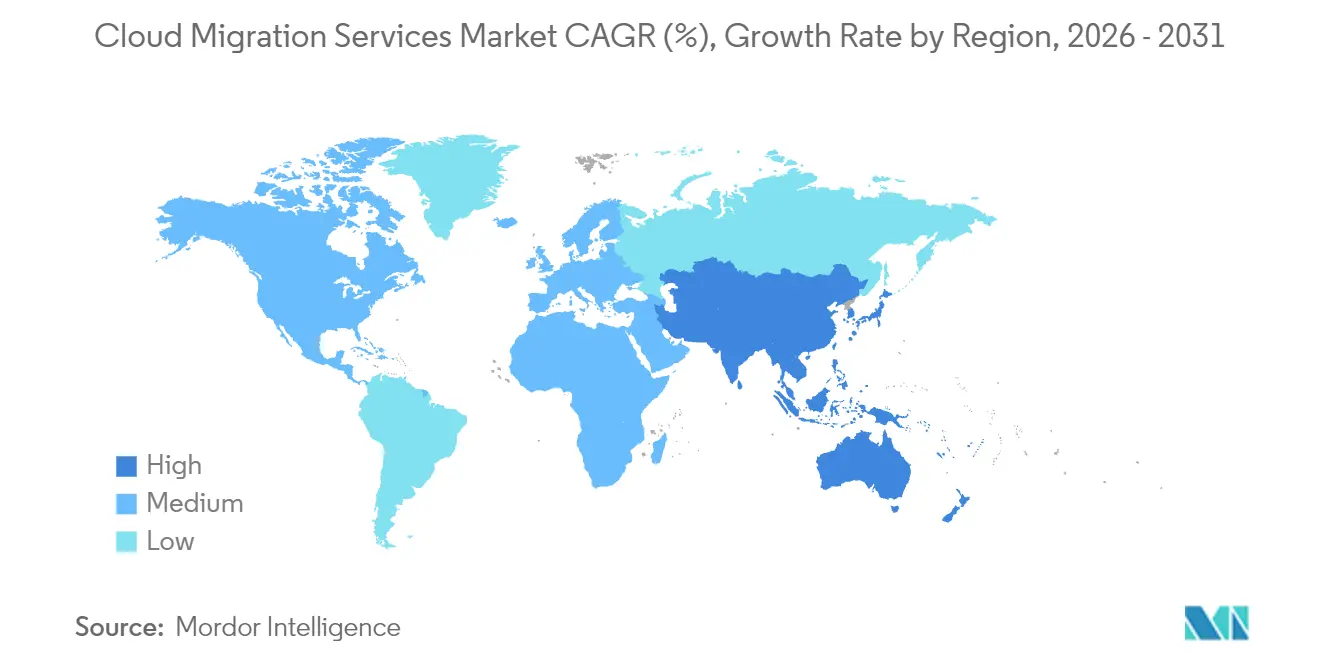
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
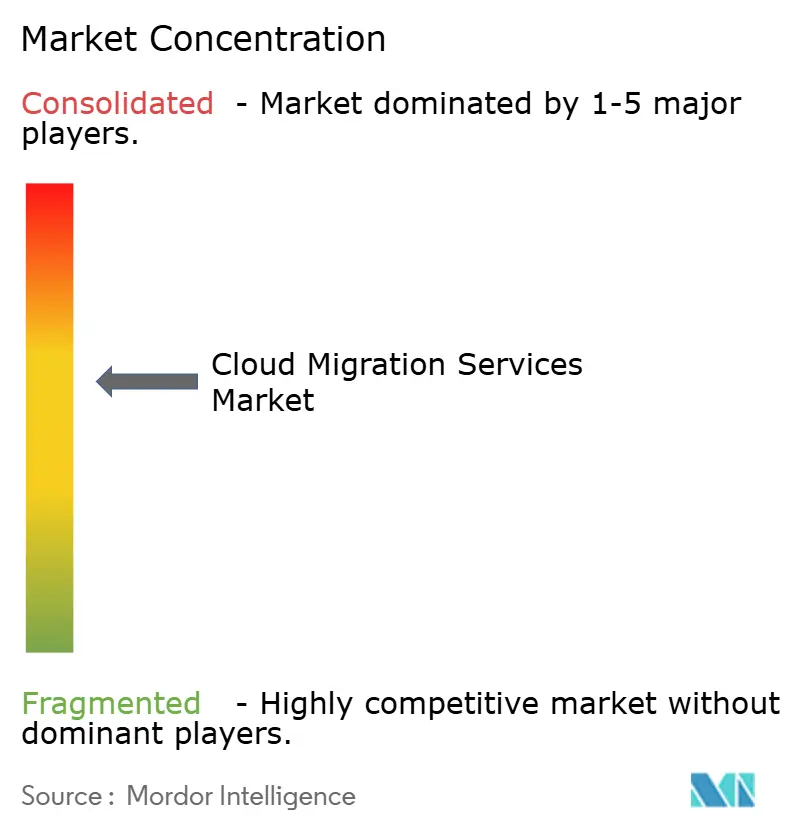
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Cloud-Migrationsdienste von Mordor Intelligence
Die Marktgröße für Cloud-Migrationsdienste wird für 2025 auf 0,3 Billionen USD, für 2026 auf 0,38 Billionen USD und bis 2031 auf 1,30 Billionen USD prognostiziert, mit einer CAGR von 27,68 % von 2026 bis 2031.
Dieser rasche Aufwärtstrend spiegelt wider, wie Unternehmen von kapitalintensiven On-Premises-Anlagen auf skalierbare Cloud-Umgebungen umsteigen, die schnellere Innovationszyklen und eine überlegene Kostenkontrolle ermöglichen. Der Schwung wird durch die Beschleunigung generativer KI-Workloads, den Ausbau hybrider Strategien und wachsende Scope-3-Kohlenstoffberichtspflichten angetrieben, die Cloud-native Architekturen begünstigen. Die Public Cloud behält ihre Führungsposition, doch hybride Muster gewinnen an Boden, da Unternehmen versuchen, Leistung mit Compliance- und Kostenoptimierungszielen in Einklang zu bringen. Große Unternehmen bleiben die größten Ausgabenträger, doch kleine und mittlere Unternehmen (KMU) holen auf, da automatisierte Migrations-Toolchains technische Hürden senken. Branchenübergreifend geben Banking, Finanzdienstleistungen und Versicherungen (BFSI) sowie das Gesundheitswesen die Adoptionsgeschwindigkeit vor, während Hyperscale-Anbieter und Nischenspezialisten ihre Serviceportfolios trotz Bedenken hinsichtlich Anbieterabhängigkeit und Egress-Gebühren weiter ausbauen.
Wichtigste Erkenntnisse des Berichts
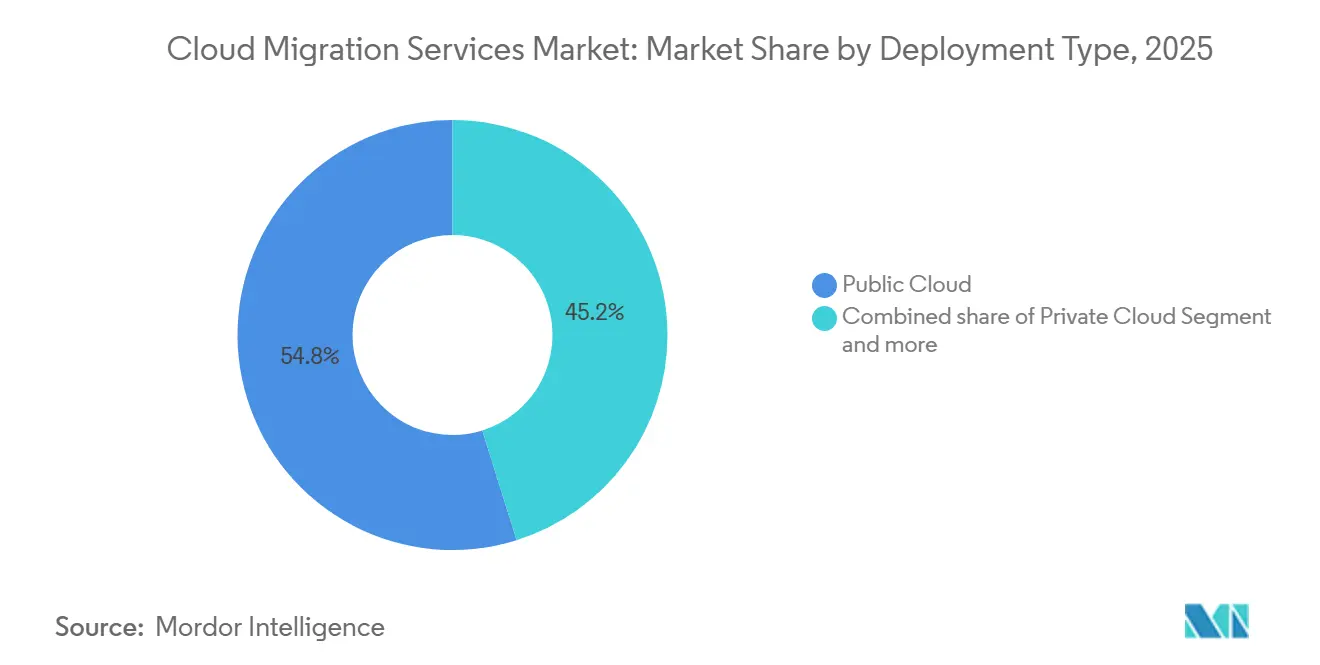
- Nach Bereitstellungstyp hielt die Public Cloud im Jahr 2025 einen Marktanteil von 54,82 % am Markt für Cloud-Migrationsdienste, während die Hybrid Cloud bis 2031 voraussichtlich mit einer CAGR von 29,35 % wachsen wird.
- Nach Unternehmensgröße hielten große Unternehmen im Jahr 2025 einen Anteil von 61,20 % an der Marktgröße für Cloud-Migrationsdienste; KMU wachsen bis 2031 mit einer CAGR von 28,65 %.
- Nach Servicetyp führte Software als Dienstleistung im Jahr 2025 mit einem Umsatzanteil von 46,10 %; Plattform als Dienstleistung ist mit einer CAGR von 30,35 % bis 2031 das am schnellsten wachsende Segment.
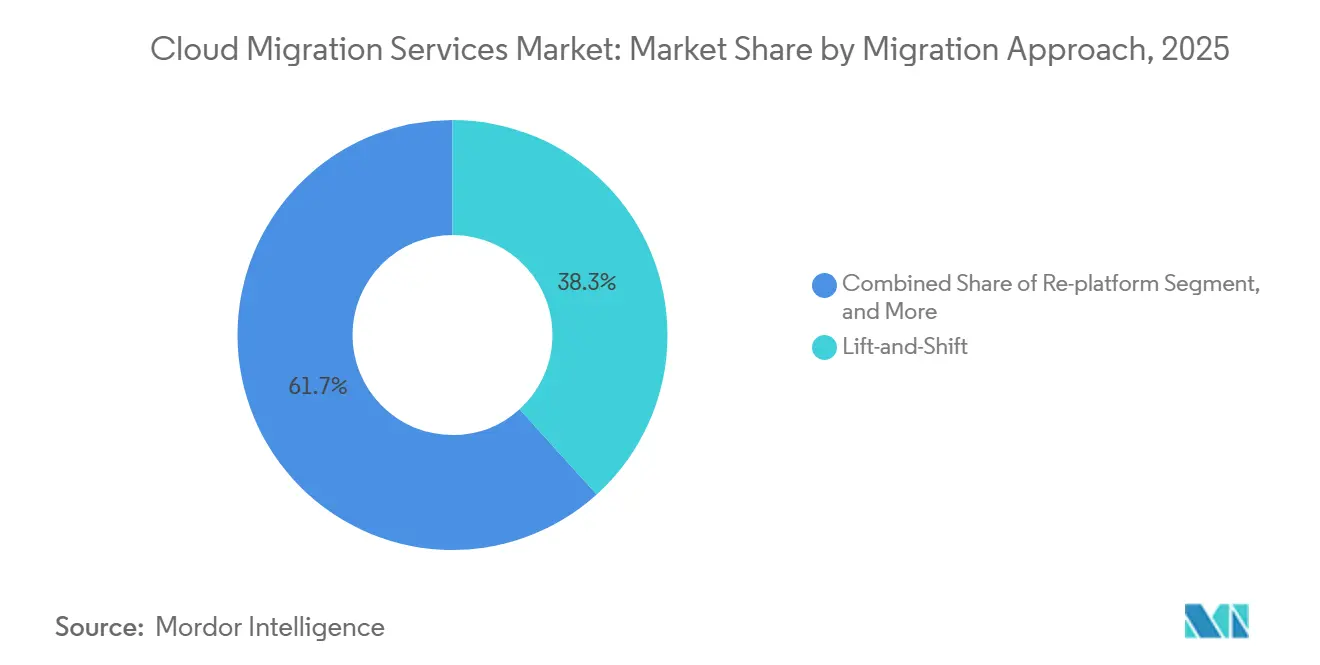
- Nach Migrationsansatz entfielen im Jahr 2025 38,30 % der aktuellen Aktivitäten auf Lift-and-Shift, während Refactor-/Re-Architekt-Strategien mit einer CAGR von 31,35 % bis 2031 zunehmen.
- Nach Endnutzerbranche dominierte BFSI im Jahr 2025 mit einem Marktanteil von 24,30 % am Markt für Cloud-Migrationsdienste; Gesundheitswesen und Biowissenschaften sollen bis 2031 mit einer CAGR von 29,55 % wachsen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 37,10 %; Asien-Pazifik soll bis 2031 eine CAGR von 29,15 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Skalierbarkeitsvorteile | +6.2% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Fernarbeit und BYOD | +4.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatliche Finanzierung der digitalen Transformation | +3.1% | Nordamerika, Europa, ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verbreitung hybrider und Multi-Cloud-Modelle | +2.9% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Durch generative KI getriebene Refaktorierung | +1.7% | Frühe Einführung in Nordamerika und Europa, asiatisch-pazifischer Raum folgt | Kurzfristig (≤ 2 Jahre) |
| Scope-3-kohlenstoffbewusste Migrationen | +1.2% | Europa führend, Einführung in Nordamerika und asiatisch-pazifischem Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Skalierbarkeitsvorteile der Cloud-Einführung
Unternehmen erzielen nach der Verlagerung von Workloads in die Cloud weiterhin Einsparungen bei den Betriebsausgaben von 20–30 %, hauptsächlich durch den Wegfall kapitalintensiver Hardware-Erneuerungszyklen und die bedarfsgerechte Dimensionierung von Ressourcen. Die Migration der Business-to-Business-Plattform von Infomart auf Oracle Cloud Infrastructure senkte die Rechenzentrumkosten um 38 %, während die Leistungsflexibilität gesteigert wurde. Die elastische Ressourcenbereitstellung ermöglicht es Unternehmen nun, unerwartete Nachfragespitzen zu bewältigen, ohne die sechs- bis zwölfmonatigen Beschaffungsverzögerungen, die in physischen Rechenzentrumsumgebungen üblich sind. Das durch die Infrastrukturwartung freigesetzte Budget wird zunehmend in Innovationsinitiativen umgeleitet, die den Wettbewerbsvorteil schärfen. Diese kumulativen Vorteile verleihen Kostenrationalisierungsstrategien den höchsten positiven Einfluss auf die prognostizierte CAGR.
Zunehmende Verbreitung von Fernarbeit und BYOD
Hybride Arbeitsmodelle haben sich gefestigt und veranlassen Unternehmen, Kollaborationssuiten, Identitätsdienste und Sicherheitskontrollen in die Cloud zu migrieren, um konsistente Benutzererfahrungen über Standorte und Geräte hinweg zu gewährleisten. Eine aktuelle Umfrage zeigt, dass 89 % der IT-Führungskräfte beabsichtigen, die Cloud-Ausgaben im Jahr 2025 zur Unterstützung verteilter Teams zu erhöhen. BYOD erschwert die Perimetersicherheit und lenkt Unternehmen hin zu Zero-Trust-Architekturen, die in Cloud-nativer Form einfacher durchzusetzen sind. Infolgedessen umfassen Migrationen zunehmend Schichten für sicheren Zugriffsdienst am Rand, Endpunktverwaltung und Echtzeit-Analysen, die die Mitarbeiterproduktivität von jedem Standort aus aufrechterhalten. Dieser Trend übt einen starken, kurzfristigen Sog auf Projektpipelines aus, insbesondere in Nordamerika und Europa.
Staatliche Finanzierung der digitalen Transformation
Investitionen des öffentlichen Sektors stützen weiterhin groß angelegte Migrationen. Die Vereinigten Staaten stellten im IT-Bundeshaushalt 2024 speziell für die Cloud-Modernisierung 8,3 Milliarden USD bereit. Ähnliche Initiativen in Alaska, Utah und Virginia bieten Referenzarchitekturen, die andere Gebietskörperschaften nachahmen. Europäische Behörden finanzieren gleichzeitig souveräne Cloud-Programme, um die Datenresidenz zu wahren und gleichzeitig Cloud-Effizienzgewinne zu erzielen. Die Budgets gehen über Rechenverträge hinaus und umfassen die Umschulung von Arbeitskräften, Cyber-Resilienz und Compliance-Rahmenwerke, was einen konsistenten Finanzierungsstrom über den mittelfristigen Zeitraum sicherstellt.
Verbreitung hybrider und Multi-Cloud-Strategien
Vierundachtzig Prozent der Unternehmen sind mittlerweile auf hybride oder Multi-Cloud-Umgebungen angewiesen, um die Platzierung von KI-Workloads zu optimieren. Dieses Modell ermöglicht es Unternehmen, latenzempfindliche oder regulierte Daten in der Nähe der Nutzer zu halten und gleichzeitig die Hyperscale-Elastizität für Analysen zu nutzen. Die Anbieterdiversifizierung schützt vor Abhängigkeit und unterstützt die Verhandlungsposition, vervielfacht jedoch die Verwaltungskomplexität. Die Nachfrage steigt daher nach Dienstleistern, die Interoperabilität validieren, die Durchsetzung von Richtlinien automatisieren und Transparenz über unterschiedliche Plattformen hinweg liefern können. Da diese Qualifikationsengpässe anhalten, erstreckt sich die Wirkung des Treibers bis in die Langfristigkeit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensicherheits- und regulatorische Compliance-Risiken | -3.4% | Global, verstärkt in Europa und regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Komplexität von Legacy-Anwendungen und Interoperabilität | -2.1% | Global, konzentriert in Fertigung und Finanzwesen | Langfristig (≥ 4 Jahre) |
| Steigende Cloud-Egress-Gebühren | -1.8% | Global, Multi-Cloud-Strategien betreffend | Kurzfristig (≤ 2 Jahre) |
| Anbieterabhängigkeit inmitten souveräner Cloud-Mandate | -1.5% | Europa führend, Ausweitung auf asiatisch-pazifischen Raum und ausgewählte Teile Nordamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und regulatorische Compliance-Risiken
Europäische Unternehmen haben Schwierigkeiten, die Anforderungen der Datenschutz-Grundverordnung (DSGVO) mit Public-Cloud-Servicemodellen in Einklang zu bringen, während globale Finanzinstitute mit überlappenden Zuständigkeitsregeln jonglieren, die Cloud-Datenflüsse selten explizit adressieren.[1] Das Modell der geteilten Verantwortung verwischt häufig die Zuständigkeiten für Verschlüsselung, Protokollierung und Incident Response. In einigen Fällen zwingen Anforderungen an souveräne Clouds Organisationen dazu, Aufschläge für lokalisierte Kapazitäten zu zahlen oder On-Premises-Infrastruktur beizubehalten, was die Migrationszeitpläne verlängert. Diese Faktoren dämpfen das Wachstum in nahezu jeder Branche, insbesondere im Gesundheitswesen, im Bankwesen und im öffentlichen Sektor.
Komplexität von Legacy-Anwendungen und Interoperabilität
Jahrzehnte alte Mainframe- und monolithische Anwendungen erfordern erhebliche Neugestaltungsarbeiten, bevor sie wirtschaftlich in Cloud-Umgebungen betrieben werden können. Japan Airlines migrierte seine Vielfliegerprogramm-Systeme von einem IBM-Mainframe zu AWS in acht Monaten mithilfe automatisierter COBOL-zu-Java-Tools, nach einem umfassenden Modernisierungsaufwand.[2] Die Aufrechterhaltung von Integrationen zwischen Legacy-Systemen und neu migrierten Workloads erhöht die Komplexität des Parallelbetriebs und führt manchmal zu Kostenüberschreitungen. Fachkräftemangel sowohl bei Legacy-Plattformen als auch im Cloud-nativen Design vergrößert das Projektrisiko zusätzlich und verlängert die hemmende Wirkung dieser Einschränkung weit in die Zukunft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungstyp:
Hybride Konfigurationen treiben Innovation voranHybride Bereitstellungen sind die am schnellsten wachsende Kategorie mit einer CAGR von 29,35 %, da Unternehmen On-Premises-Anforderungen mit geringer Latenz mit der Skalierbarkeit der Public Cloud in Einklang bringen. Die Public Cloud hält aufgrund der ausgereiften Sicherheitsposition von Hyperscale-Anbietern weiterhin einen Marktanteil von 54,82 % am Markt für Cloud-Migrationsdienste. Edge-Cloud-Integrationen verlagern Rechenkapazitäten nun näher an den Nutzer, während gleichzeitig die elastische Backend-Analyseverbindung aufrechterhalten wird – ein Signal dafür, dass zukünftige Architekturen mehrere Ausführungsumgebungen innerhalb eines einzigen Workflows kombinieren werden. Migrationsspezialisten, die in der Lage sind, die Workload-Platzierung über diese Knoten hinweg zu orchestrieren, sind weiterhin sehr gefragt.
Unternehmen betrachten die Bereitstellung nicht mehr als binäre Entscheidung. Finanzinstitute positionieren Handelsmaschinen auf privaten Clustern für Sub-Millisekunden-Latenz, während sie die regulatorische Berichterstattung in kosteneffiziente Public-Cloud-Speicher auslagern. Gesundheitsgruppen verarbeiten Bilddaten vor Ort und leiten dann anonymisierte Datensätze an KI-Pipelines in der Cloud weiter. Diese differenzierten Konzepte unterstreichen, warum hybride Optionen ihren Anteil am Markt für Cloud-Migrationsdienste weiter ausbauen werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU beschleunigen die EinführungGroße Unternehmen machten im Jahr 2025 61,20 % der Marktgröße für Cloud-Migrationsdienste aus, was mehrjährige Transformationsbudgets und globale Rollouts widerspiegelt. KMU weisen jedoch eine CAGR von 28,65 % auf, angetrieben durch gebündelte Migrations-Toolchains, die die Einrichtungszeit verkürzen und die Anforderungen an Fachkenntnisse senken. Cloud-Anbieter segmentieren ihre Angebote nun – maßgeschneiderte Beratung für Fortune-500-Kunden gegenüber vordefinierten Vorlagen für kleinere Unternehmen – und erweitern so die adressierbare Nachfrage, ohne die Margen zu beeinträchtigen.
KMU tendieren zu SaaS-Ersatzlösungen und verwalteten Diensten, um den Aufbau teurer interner Betriebsteams zu vermeiden. Große Unternehmen hingegen verfolgen eine schrittweise Neugestaltung über Dutzende von Geschäftsbereichen hinweg, die häufig von Center-of-Excellence-Teams unterstützt wird, die Governance- und Sicherheitskonzepte kodifizieren. Diese Zweiteilung erfordert, dass Dienstleister differenzierte Marktbearbeitungsstrategien aufrechterhalten, die auf die Budgetzyklen und Compliance-Verpflichtungen jeder Gruppe zugeschnitten sind.
Nach Dienstleistungstyp:
PaaS entwickelt sich zum WachstumsmotorSoftware als Dienstleistung führte den Umsatz im Jahr 2025 mit einem Anteil von 46,10 % an, was etablierte Produktivitäts- und CRM-Plattformen widerspiegelt. Plattform als Dienstleistung soll jedoch bis 2031 mit einer CAGR von 30,35 % wachsen, da Entwickler auf Containerisierung und Microservices-Architekturen umsteigen. Infrastruktur als Dienstleistung bleibt grundlegend für Lift-and-Shift-Workloads, die eine Kontrolle auf Betriebssystemebene erfordern.
Der Anstieg von Plattform als Dienstleistung unterstreicht eine Verlagerung von der Infrastrukturbeschaffung hin zur Beschleunigung des Anwendungslebenszyklus. Serverlose Funktionen, verwaltetes Kubernetes und automatisierte CI/CD-Pipelines bilden nun die Grundlage für die moderne App-Bereitstellung. Migrationsengagements umfassen zunehmend Code-Refactoring, um diese Abstraktionen zu nutzen, was die Veröffentlichungszyklen für Funktionen verkürzt und die Betriebskosten senkt.
Nach Migrationsansatz:
Refaktorierung gewinnt strategische PrioritätLift-and-Shift repräsentierte im Jahr 2025 noch immer 38,30 % des Projektvolumens und wird von Organisationen bevorzugt, die schnell aus Rechenzentren ausziehen müssen. Refactor- und Re-Architekt-Initiativen expandieren jedoch mit einer CAGR von 31,35 %, da Unternehmen langfristige Effizienz anstreben. Re-Platforming bleibt ein Kompromissweg, wenn Teams Datenbanken oder Middleware modifizieren, den Kerncode jedoch unverändert lassen. Die Ablösung durch Software als Dienstleistung wächst weiterhin für standardisierte Workflows wie HR oder Spesenmanagement.
Durch generative KI unterstützte Modernisierungsplattformen analysieren nun Millionen von Codezeilen, um Sanierungsaufgaben zu identifizieren, und reduzieren so den manuellen Aufwand bei Refactor-Projekten erheblich. NECs Einsatz von „cotomi”-KI mit SAP S/4HANA Cloud verdeutlichte das Beschleunigungspotenzial dieser Toolchains. Im Prognosezeitraum wird erwartet, dass automatisiertes Refactoring die Budgets von Lift-and-Shift hin zur Cloud-nativen Optimierung verlagert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Das Gesundheitswesen beschleunigt die digitale TransformationBFSI hielt im Jahr 2025 24,30 % der Marktgröße für Cloud-Migrationsdienste, was enge regulatorische Fristen und intensiven Wettbewerb im digitalen Kanal widerspiegelt. Gesundheitswesen und Biowissenschaften sind die am schnellsten wachsenden Bereiche mit einer prognostizierten CAGR von 29,55 %, angetrieben durch Mandate für elektronische Gesundheitsakten und den Ausbau der Telemedizin. Der Einzelhandel setzt auf Cloud-Elastizität für die Bewältigung von Spitzenlastverkehr in der Hochsaison, während Behörden des öffentlichen Sektors in sichere Bürgerserviceportale investieren.
Hersteller integrieren IoT-Datenströme mit prädiktiven Anlagenwartungsmodellen und benötigen skalierbare Analyse-Backends. Energieversorger verbinden verteilte erneuerbare Energieanlagen mit Cloud-Steuerungsebenen für den Echtzeit-Netzausgleich. Jede Branche steht vor einzigartigen Compliance- und Integrationsaufgaben, was Dienstleister dazu veranlasst, branchenspezifische Beschleuniger zu entwickeln, die Migrations-Lernkurven abflachen.
Geografische Analyse
Nordamerika-Markt für Cloud-Migrationsdienste
Nordamerika erzielte 37,10 % der Ausgaben im Jahr 2025, getragen von frühen Anwendern, die sich nun auf KI-Optimierung und Multi-Cloud-Kostensteuerung konzentrieren. Die Vereinigten Staaten führen durch bundesstaatliche Cloud-Programme wie das Modernisierungsbudget von 8,3 Milliarden USD, während Kanada und Mexiko verbesserte Netzwerkinfrastrukturen nutzen, um die Einführung zu beschleunigen. In der gesamten Region integrieren Unternehmen prädiktive Workload-Placement-Engines, um Verbrauchsmodelle zu verfeinern und Egress-Kosten zu senken, was Nordamerikas Position als Kernregion des Marktes für Cloud-Migrationsdienste festigt.
APAC-Markt für Cloud-Migrationsdienste
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 18,15 % verzeichnen, angetrieben durch staatliche Mittel für die digitale Transformation und Investitionen von Hyperscalern. Microsoft hat 2,9 Milliarden USD für den Ausbau von Rechenzentren in Japan bereitgestellt und damit Vertrauen in Japans Cloud-Entwicklung signalisiert. Indien ist auf dem Weg zu einem Cloud-Sektor im Wert von 25,5 Milliarden USD bis 2028, was eine weitreichende Modernisierung in den Bereichen BFSI, Einzelhandel und öffentliche Verwaltung widerspiegelt. Chinas inländische Anbieter, unterstützt durch Datenlokalisierungsvorschriften, bauen ihren Marktanteil durch maßgeschneiderte souveräne Angebote kontinuierlich aus. Die vielfältige regulatorische Landschaft der Region prägt ein Flickenteppich aus hybriden und Multi-Cloud-Architekturen, den Migrationsunternehmen navigieren müssen.
Europa-Markt für Cloud-Migrationsdienste
Europa verbindet stetiges Wachstum mit strengen Datensouveränitätskontrollen. Deutschland und das Vereinigte Königreich bleiben die größten Anwender, während Frankreich und Spanien souveräne Cloud-Rahmenwerke fördern, die inländische Anbieter stärken. Die DSGVO-Durchsetzung erfordert eine sorgfältige Residenz-Zuordnung und Verschlüsselungssteuerung bei jedem Projekt. Infolgedessen dominieren hybride Strategien, die es ermöglichen, sensible Workloads auf nationalem Boden zu belassen, während Analyse- und KI-Aufgaben skalierbare regionale Knoten nutzen. Diese Dynamik wird Europas Migrationsprofil während des gesamten Prognosezeitraums fest an Compliance-orientierte Architekturen binden.
Regulatorisches Umfeld
Cloud-Migrationsprogramme werden zunehmend von Security-by-Design- und Datensouveränitätsvorschriften geprägt, die beeinflussen, wo Workloads laufen können und wie sie im Rahmen von Modellen geteilter Verantwortung betrieben werden. Im März 2026 aktualisierte NIST die Leitlinien zur Absicherung von APIs in Cloud-nativen Systemen (Aktualisierung von SP 800-228) und verstärkte damit an Zero-Trust orientierte Kontrollen rund um Identität, Laufzeitschutz und Lebenszyklus-Risikomanagement, was die Compliance-Belastung für Migrationsprojekte erhöht, die Anwendungsschnittstellen freilegen oder modernisieren.
Jurisdiktionsspezifische Souveränitätsrahmenwerke beeinflussen zudem Beschaffungskriterien und Architekturentscheidungen für Public-Cloud-, Hybrid- und souveräne Bereitstellungen. Im Juni 2026 verabschiedete die Europäische Kommission den Vorschlag für den Cloud and AI Development Act (CADA), der ein EU-weites Rahmenwerk für Vertrauensstufen bei Cloud- und KI-Souveränität für die öffentliche Beschaffung einführt, während Nigeria seine National Cloud Policy 2025 erließ, die einen Cloud-First-Ansatz für Bundeseinrichtungen vorschreibt und die Erwartungen an lokale Datenresidenz durch ein Sovereign Cloud Governance Committee stärkt. Zusammen treiben diese Aktualisierungen die Nachfrage nach regional gehosteten Cloud-Regionen, überprüfbaren Kontrollen und klareren vertraglichen Regelungen zu Datenzugriff, Portabilität und Anbietergarantien voran.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Cloud-Migrationsdienste beginnt typischerweise mit Beratung, Bestandsaufnahme und Rationalisierung des Anwendungsportfolios, geht dann über in den Aufbau von Landing Zones und Konnektivität, das Design von Sicherheit und Governance, die Ausführung der Migrationsfabrik (Verschiebung von Daten und Anwendungen) und die Optimierung nach der Migration (FinOps, Observability, Resilienz und Managed Services). Die Bereitstellung wird von Hyperscalern (AWS, Microsoft Azure, Google Cloud, Oracle Cloud) und deren Partner-Ökosystemen getragen, wobei Zertifizierungen und Programmstufen den Zugang zu Tools, Implementierungsmuster und Co-Sell-Aktivitäten beeinflussen; globale Systemintegratoren (wie Accenture, Cognizant, Capgemini, HCLTech, Infosys und TCS) sowie spezialisierte Boutiquen führen Migrationen, Modernisierungen und den laufenden Betrieb durch.
Wichtige nachgelagerte Abhängigkeiten umfassen Netzwerk- und Interconnection-Anbieter sowie Tooling-Schichten für Datenbewegung, Infrastructure-as-Code und Policy-Management, die das Cutover-Risiko und die Einhaltung von Zeitplänen beeinflussen. Belege für Ausführungsreibung zeigen sich weiterhin bei der Datenbankmodernisierung, wo eine Umfrage vom August 2025 berichtete, dass 94 % der Datenbankmigrationsprojekte geplante Zeitpläne verpassen, was häufig auf unterschätzte Komplexität und unzureichende Tests zurückzuführen ist. Auf der ermöglichenden Seite werden Interconnection- und Datenübertragungsautomatisierung zu praktischen Beschleunigern für Multi-Cloud-Programme, wie das Beispiel des Equinix Fabric Cloud Router zeigt, der zur Verschiebung von 6,5 Petabytes zwischen Clouds für Uber eingesetzt wurde und damit groß angelegte Datenmobilität unterstützt, die Refactoring- und Re-Platforming-Projekte untermauert.
Wettbewerbslandschaft
Die strukturelle Beschaffenheit des Marktes ist mäßig fragmentiert. Amazon Web Services, Microsoft Azure und Google Cloud Platform bilden das Rückgrat für die meisten Unternehmensmigrationsprojekte, doch branchenspezifische Integratoren und Boutique-Beratungsunternehmen gedeihen, indem sie Legacy- und regulatorische Schmerzpunkte lösen. Oracle sicherte sich einen Cloud-Vertrag, der ab dem Geschäftsjahr 2028 potenziell mehr als 30 Milliarden USD jährlich einbringen könnte, was das Ausmaß der Unternehmensverpflichtungen signalisiert. IBMs Übernahme von HashiCorp für 6,4 Milliarden USD zielt darauf ab, die Hybrid-Cloud-Automatisierung zu verbessern, während kleinere Akteure wie HYCU Datenmobilitätsplattformen erweitern, um Bedenken hinsichtlich Anbieterabhängigkeit zu mildern.
Strategische Themen konzentrieren sich auf KI-gestützte Refaktorierung, Multi-Cloud-Richtlinienorchestrierung und Edge-Cloud-Konvergenz. Anbieter differenzieren sich durch automatisierte Code-Konvertierung, Zero-Trust-Sicherheitsüberlagerungen und prädiktive Kostenoptimierungsmaschinen. Spezialisierte Unternehmen haben verteidigungsfähige Nischen in der Mainframe-Modernisierung und der Gesundheits-Compliance geschaffen, Bereiche, in denen Domänenwissen die reine Skalierung übertrifft. Der Preiswettbewerb intensiviert sich bei generischen Lift-and-Shift-Arbeiten, während beratende Engagements mit regulierten Workloads oder umfangreicher Refaktorierung Prämienmargen erzielen.
Die Fusionen- und Übernahmedynamik soll anhalten, da Hyperscaler und globale Systemintegratoren Nischen-Tooling erwerben, um Fähigkeitslücken zu schließen und die Zeit bis zur Wertschöpfung bei großen Deals zu verkürzen. Gleichzeitig senken Open-Source-Frameworks für Bereitstellung und Richtlinienverwaltung die Einstiegshürden für neue Marktteilnehmer, was sicherstellt, dass der Markt für Cloud-Migrationsdienste wettbewerbsfähig bleibt, während er sich an der Spitze schrittweise konsolidiert.
Marktführer im Bereich Cloud-Migrationsdienste
-
Accenture plc
-
Amazon Web Services Inc.
-
Cisco Systems Inc.
-
Cognizant Technology Solutions Corporation
-
DXC Technology Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-Migrationsdienste-Markt Unternehmen in diesem Bericht
- Accenture plc
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Evolve IP LLC
- Google LLC
- International Business Machines Corporation (IBM)
- Microsoft Corporation
- Oracle Corporation
- Rackspace Technology Inc.
- Flexera Software LLC (RightScale)
- Tech Mahindra Limited
- VMware Inc.
- WSM International LLC
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Atos SE
- Fujitsu Limited
- Alibaba Cloud (Alibaba Group Holding Limited)
- Kyndryl Holdings Inc.
- Tata Consultancy Services Limited
- NTT Data Corporation
Lesen Sie die Analyse der Cloud-Migrationsdienste-Unternehmen
Marktchancen und Zukunftsaussichten
Unternehmensmodernisierungsprogramme, die Migration mit Anwendungs-Refactoring und Plattform-Re-Architektur kombinieren, stellen einen großen kurzfristigen Freiraum dar, da sie über die reine Infrastrukturverlagerung hinausgehen. Öffentliche Referenzen aus dem Jahr 2026 zeigen das Ausmaß und die Komplexität, die dabei bewältigt werden: Intesa Sanpaolo schloss eine Migration der Kern-IT-Systeme in Google Cloud-Regionen ab, die in TIM-Rechenzentren gehostet werden, wobei über 800 Anwendungen verschoben und eine ähnliche Anzahl physischer Systeme stillgelegt wurden, und Nokia, SAP und Microsoft kündigten ein mehrjähriges Programm zur Migration von Nokias Kern-SAP-ERP-Landschaft auf SAP S/4HANA auf Microsoft Azure mittels RISE with SAP an. Diese Programme steigern die Nachfrage nach Migrationsfabriken, die Governance, Datenbewegung, Testing und Cutover über Hunderte von Anwendungen hinweg standardisieren können, während sie Branchenkontrollen für BFSI und andere regulierte Vertikalmärkte verpacken.
Auch rund um KI-gestützte Bereitstellung und API-first-Modernisierung wachsen die Chancen, da Dienstleister wiederholbare Fähigkeiten produktisieren, um die Time-to-Migrate zu verkürzen und die Qualität zu verbessern. Im Februar 2026 hob ISG hervor, dass Telekommunikations- und Medienunternehmen zu Cloud-nativen Plattformen wechseln, einschließlich OSS/BSS-Modernisierung und API-first-Architekturen, mit berichteten Betriebskosteneinsparungen von 25 bis 35 Prozent, was Investitionen in Bündel aus Migration und Modernisierung unterstützt, die Plattformengineering, Sicherheit und Änderungen des Betriebsmodells verbinden. Käufer setzen zudem verstärkt auf automatisierungsintensive Ansätze, darunter Projekte wie die von XLSMART und Tencent Cloud, die eine 4,5-monatige Transformation mit 1.200 Microservices und 1.100 APIs abschlossen, was Raum für Anbieter schafft, die Cloud-Landing-Zones, Zero-Trust-Kontrollen und Programm-Governance mit messbarem Refactor-Durchsatz über Microservices, APIs und Datenpipelines kombinieren.
Neueste Industrielle Entwicklungen in Cloud-Migrationsdienste-Markt
- Juni 2026: Cognizant schloss die Übernahme von Astreya ab und erweiterte damit seine KI-first Managed-Services- und IT-Betriebsfähigkeiten. Der Deal fügt Skalierung in den Bereichen Infrastruktur und Arbeitsplatzbetrieb hinzu, die häufig auf Cloud-Migrationen und Managed-Service-Modelle nach der Migration folgen, und stärkt Cognizants Fähigkeit, hybride Umgebungen nach großen Cutovers zu betreiben.
- Mai 2026: Accenture und AWS stellten drei agentenbasierte KI-Lösungen im AWS Marketplace vor, die auf die Beschleunigung von Datentransformation, Migration und Governance ausgerichtet sind. Die Verpackung dieser Fähigkeiten als Marketplace-Angebote unterstützt eine wiederholbare Bereitstellung für Unternehmens- und Mid-Market-Kunden und richtet die Modernisierungsarbeit gleichzeitig an standardisierten Kontrollen aus.
- Juli 2025: Oracle kündigte eine zukünftige Cloud-Vereinbarung an, die voraussichtlich mehr als 30 Milliarden USD jährlich einbringen wird, und berichtete zugleich, dass die Umsätze aus MultiCloud-Datenbanken um über 100 % gestiegen seien. Die Größe der Zusage signalisiert eine fortgesetzte Ausweitung großer Unternehmensmigrationen und Multi-Cloud-Datenbankbereitstellungen, was die Nachfrage nach Implementierungspartnern erhöht, die Interoperabilität, Governance und Datenmobilität über Plattformen hinweg verwalten können.
Cloud-Migrationsdienste-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für Cloud-Migrationsdienste als der Umsatz aus professionellen Dienstleistungen gezählt, die die Verlagerung von Anwendungen, Daten und Workloads in eine Cloud-Umgebung planen, durchführen und unterstützen, einschließlich Cloud-zu-Cloud-Migrationen.
Ausschlüsse aus dem Umfang: Wir schließen reine Cloud-Hosting-Gebühren und eigenständige Softwarelizenzumsätze aus, wenn diese nicht als Teil eines Migrationsdienstleistungsengagements verkauft werden.
Segmentierungsübersicht
- Nach Bereitstellungstyp
- Öffentliche Cloud
- Private Cloud
- Hybride Cloud
- Multi-Cloud
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Große Unternehmen
- Nach Dienstleistungstyp
- Infrastruktur als Dienstleistung (IaaS)
- Plattform als Dienstleistung (PaaS)
- Software als Dienstleistung (SaaS)
- Nach Migrationsansatz
- Lift-and-Shift (Re-Hosting)
- Re-Plattformierung
- Refaktorierung / Neuarchitektur
- Ersatz (SaaS-Substitution)
- Nach Endnutzerbranche
- Bank-, Finanz- und Versicherungswesen (BFSI)
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- IT und Telekommunikation
- Fertigung
- Energie und Versorgungsunternehmen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Afrika
- Südafrika
- Nigeria
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um den Marktkontext, die Ausgabentreiber und die praktischen Bandbreiten für Servicepreise und Projektmix festzulegen. Wir beziehen uns typischerweise auf öffentliche Quellen wie Daten des U.S. Bureau of Labor Statistics zu Beschäftigungstrends im IT-Dienstleistungsbereich, Indikatoren der digitalen Wirtschaft des U.S. Census Bureau und der OECD, ITU-Konnektivitätsstatistiken sowie NIST- und ISO-Veröffentlichungen, die Migrations- und Sicherheitspraktiken beeinflussen.
Wir prüfen auch Quellen wie SEC-Einreichungen, Jahresberichte, Investorenpräsentationen und seriöse Pressemitteilungen, um Anbieterkommentare zu Cloud-Programmen, Partner-Ökosystemen und Pipeline-Bedingungen zu verfolgen. In einigen Fällen werden kostenpflichtige Abonnements verwendet, um Unternehmensfinanzdaten, Vertragsankündigungen und Patentaktivitäten im Zusammenhang mit Migrations-Tooling und Automatisierungsthemen zu überprüfen, was dazu beiträgt, die Annahmen mit dem in Einklang zu halten, was Unternehmen öffentlich signalisieren. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das zu überprüfen, was wir in der Desk Research sehen, insbesondere dort, wo die Servicebereiche zwischen Migration, Modernisierung und verwaltetem Betrieb verschwimmen. Wir sprechen mit Lieferleitern, Lösungsarchitekten, Kanal- und Partnerkontakten sowie Unternehmenskäufern in der Region Asien-Pazifik, EMEA und Amerika, und gleichen dann Unterschiede in der Dealgrößenbestimmung, Projektdauer und dem Cloud-Mix ab, bevor wir das Modell finalisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 51 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Akteure: 15 % | Manager: 48 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Einführung von Cloud-Diensten in Unternehmen und die Workload-Migrationsaktivitäten nach Region rekonstruiert und dann mithilfe von Durchdringungsraten und typischen Engagement-Werten in adressierbare Serviceausgaben umgerechnet werden. Um die Gesamtwerte zu verankern, wird das Ergebnis mit selektiven Bottom-up-Prüfungen abgeglichen, einschließlich Stichproben von Deal-Größenbereichen nach Migrationsansatz, Überprüfungen des Partnerkanals zu Projektvolumina und Lieferantenaufstellungen für eine begrenzte Anzahl sichtbarer Servicelinien.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören der Anteil der Workloads, die von On-Premises in die Cloud gegenüber Cloud-zu-Cloud migrieren, der Mix aus öffentlichen, privaten und hybriden Bereitstellungen, typische Migrationswellen nach Unternehmensgröße und der Anteil der Projekte, die Refactor- oder Re-Architekt-Arbeiten anstelle von Lift-and-Shift umfassen. Wir verfolgen auch Signale zur Serviceintensität wie Sicherheits- und Compliance-Anforderungen, Datengravitationsbeschränkungen und das Tempo der Anwendungsmodernisierung, da diese sowohl die Aufwandsstunden als auch die gemischten Sätze beeinflussen.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass optimistische und konservative Pfade mit dem verknüpft werden können, was Interviewpartner für Cloud-Programmbudgets, Einstellungskapazitäten und Projektzykluszeiten erwarten. Wo die Bottom-up-Sichtbarkeit in kleineren Regionen geringer ist, werden Lücken durch verhältnisbasierte Zuweisungen gehandhabt, die an Cloud-Ausgabenindikatoren verankert sind, und dann erneut mit regionalen Experten überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie die Richtung der Cloud-Infrastrukturausgaben, Trends bei der IT-Dienstleistungsarbeit und den Anteil der Unternehmen, die hybride Umgebungen betreiben, geprüft, und dann werden Abweichungen vor der Freigabe untersucht. Wenn eine Region oder ein Segment einen Sprung zeigt, der nicht durch Einführung, Preisgestaltung oder Mix-Verschiebungen erklärt werden kann, werden die Annahmen überprüft und der relevante Interviewsatz zur Klärung erneut kontaktiert.
Es wird ein mehrstufiger Analysten-Review-Prozess befolgt, damit Definitionen, Währungsbehandlung und Jahreszuordnung im gesamten Modell konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse das Ausgabeverhalten verändern, und kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Cloud-Migrationsdienste von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cloud-Migrationsdienste weichen oft voneinander ab, weil Unternehmen unterschiedliche Aktivitäten unter Migration zählen und auch unterschiedliche Basisjahre, Währungen und Wachstumspfade verwenden. In unserer Arbeit versuchen wir, die Definition an der tatsächlichen Projektlieferarbeit zu verankern, und validieren dann die Zahlen mithilfe von Interviews, damit die Gesamtwerte nicht von dem abweichen, was Käufer und Anbieter sehen.
Die Hauptlücke ergibt sich aus der Erweiterung des Umfangs: Mordor Intelligence zählt Cloud-Migrationsdienste als die vollständige Menge der Migrations- und damit verbundenen Engagement-Umsätze über Regionen hinweg, während einige Quellen den Markt auf engere Servicelinien oder nur eine Teilmenge von Cloud-Plattformen beschränken, was ihre Gesamtwerte nach unten zieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,38 Billionen USD (2026) | |
| Globales Beratungsunternehmen A | 20,67 Milliarden USD (2025) | Verwendet ein kleineres Ausgangsjahr und spiegelt häufig eine engere Definition wider, die Workload-Migrationsdienste betonen kann, während angrenzende modernisierungsintensive Arbeiten und einige Cloud-zu-Cloud-Aktivitäten ausgeschlossen werden. |
| Branchenpublikation B | 12,75 Milliarden USD (2025) | Basisjahr und Währungszeitpunkt unterscheiden sich, und der beschriebene Umfang ist typischerweise enger gefasst, was mehrjährige Unternehmensprogramme und die aufwandsintensiveren Projekte, die durch Compliance und komplexe Datenbewegungen angetrieben werden, untererfassen kann. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als Migrationsarbeit gezählt wird und welches Jahr als Ausgangspunkt verwendet wird. Indem die Annahmen an den Bereitstellungsmix, den Migrationsansatz und die Engagement-Größenbestimmung geknüpft werden, bleibt unsere Schätzung auf klare Nachfragetreiber zurückführbar und kann wiederholt werden, wenn neue Eingabedaten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Cloud-Migrationsdienste?
Die Marktgröße für Cloud-Migrationsdienste beträgt im Jahr 2026 0,38 Billionen USD und soll bis 2031 auf 1,30 Billionen USD ansteigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid Cloud führt das Wachstum mit einer CAGR von 29,35 % bis 2031 an, da Unternehmen die Workload-Platzierung an Latenz-, Compliance- und Kostenzielen ausrichten.
Warum setzen KMU zunehmend auf Cloud-Migrationsdienste?
Automatisierte Toolchains und abgestufte Servicemodelle senken technische Hürden und Kosten, sodass KMU unternehmensgerechte Fähigkeiten nutzen können, während sie eine CAGR von 28,65 % antreiben.
Wie behindern regulatorische Bedenken die Einführung?
Datensouveränitätsmandate wie die DSGVO erschweren die Compliance und zwingen Unternehmen, hybride oder souveräne Lösungen zu entwickeln, die Migrationszeitpläne verlangsamen.
Welche Auswirkungen wird generative KI auf zukünftige Migrationen haben?
KI-gestützte Code-Analyse- und Refaktorierungstools reduzieren den Modernisierungsaufwand und beschleunigen den Übergang von Lift-and-Shift zu Cloud-nativen Architekturen, die bis 2031 voraussichtlich dominieren werden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik soll bis 2031 eine CAGR von 29,15 % verzeichnen, angetrieben durch staatliche Investitionen und den Ausbau von Hyperscale-Kapazitäten.