
Größe und Marktanteil des asiatisch-pazifischen Investmentfonds-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 58.14 Billionen US-Dollar |
| Marktgröße (2026) | 60.9 Billionen US-Dollar |
| Marktgröße (2031) | 76.78 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.75 % |
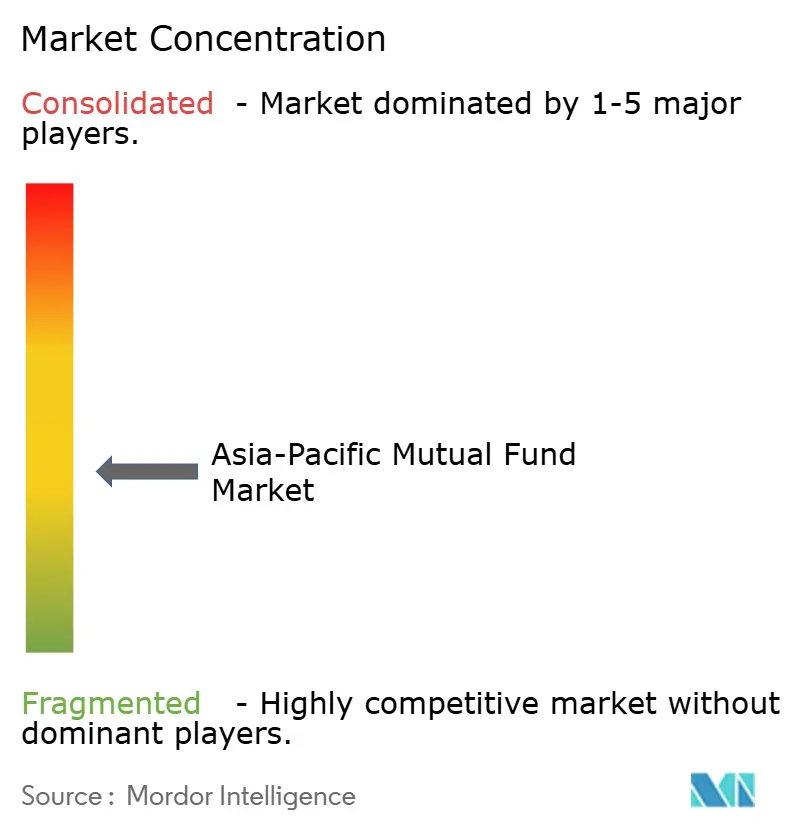
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Investmentfonds-Marktes von Mordor Intelligence
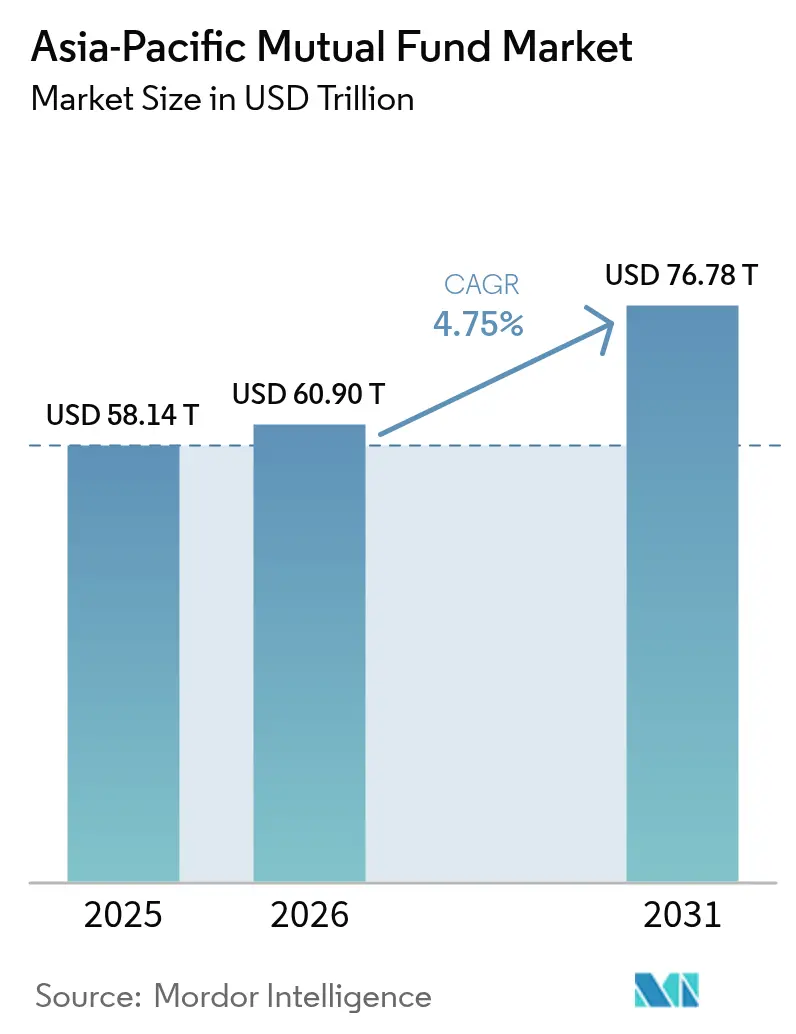
Die Größe des asiatisch-pazifischen Investmentfonds-Marktes wurde 2025 auf 58,14 Billionen USD geschätzt und soll von 60,9 Billionen USD im Jahr 2026 auf 76,78 Billionen USD bis 2031 wachsen, bei einer CAGR von 4,75 % während des Prognosezeitraums (2026–2031). Stetiger Vermögensaufbau in der Region, steuerliche Fördermaßnahmen für Altersvorsorgeersparnisse und die rasche Digitalisierung treiben weiterhin Gelder in professionell verwaltete Produkte. Vermögensverwalter beschleunigen ihre Technologieinvestitionen, insbesondere in Robo-Advisory-Instrumente, um jüngere Anleger anzusprechen, die nun in ihre einkommensstärksten Jahre eintreten. Parallel dazu harmonisieren Regulierungsbehörden – von Hongkongs Offenlegungspflichten im Bereich der grünen Finanzierung bis hin zu Indiens vereinfachtem Onboarding für Systematische Investmentpläne – die Marktregeln und senken grenzüberschreitende Hürden. Geopolitische Unsicherheit und Zinsschwankungen lösen weiterhin zeitweilige risikoscheue Kapitalströme aus, doch die strukturellen Treiber der Haushaltsvermögenswirtschaft halten die langfristige Wachstumsaussicht der Region aufrecht.
Wesentliche Berichtsergebnisse
- Nach Anlageklasse führten Aktienfonds mit einem Marktanteil von 44,32 % am asiatisch-pazifischen Investmentfonds-Markt im Jahr 2025; ESG-Aktienfonds sollen bis 2031 mit einer CAGR von 11,25 % wachsen.
- Nach Anlegertyp entfielen im Jahr 2025 61,10 % der Größe des asiatisch-pazifischen Investmentfonds-Marktes auf Privatanleger, während das institutionelle Segment bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen wird.
- Nach Vertriebskanal kontrollierten Banken im Jahr 2025 48,85 % der Größe des asiatisch-pazifischen Investmentfonds-Marktes, während Online-Plattformen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen werden.
- Geografisch dominierte China mit einem Marktanteil von 27,30 % am asiatisch-pazifischen Investmentfonds-Markt im Jahr 2025; Südostasien verzeichnet bis 2031 eine CAGR von 10,05 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum asiatisch-pazifischen Investmentfonds-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der asiatisch-pazifischen Mittelschicht | +1.2% | Indien, China, Südostasien | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreize für altersgebundene Altersvorsorge | +0.8% | Australien, China, Hongkong, Indien, Thailand | Langfristig (≥ 4 Jahre) |
| Einführung von Robo-Advisory in Städten der zweiten Kategorie | +0.6% | Indien, China, Malaysia, Indonesien | Kurzfristig (≤ 2 Jahre) |
| Expansion von ESG-Themenfonds | +1.0% | Japan, Australien, Singapur | Mittelfristig (2–4 Jahre) |
| Tokenisierte Fondsanteile über Blockchain-Infrastruktur | +0.9% | Globaler APAC-Raum, am stärksten in Singapur, Japan, China | Mittelfristig (2–4 Jahre) |
| Integration von digitalen Zentralbankwährungen (CBDC) in Fondsplattformen | +0.7% | Kernmärkte des APAC-Raums einschließlich China, Indien, Südostasien | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der asiatisch-pazifischen Mittelschicht treibt systematische Anlageströme an
Die Haushaltseinkommen in Asien steigen weiterhin rasch, und der Anteil des verfügbaren Einkommens, der für langfristige Ersparnisse vorgesehen ist, ist parallel dazu gestiegen. Das verwaltete Vermögen indischer Investmentfonds erreichte im März 2024 53,40 Lakh Crore INR nach einem Anstieg von 35,46 % im Jahresvergleich, was verdeutlicht, wie Systematische Investmentpläne einen großen Anteil der schrittweise wachsenden Haushaltsersparnisse absorbieren[1]INDmoney, „Was ist Jio BlackRock, und wird es die Art und Weise verändern, wie Inder investieren?”, indmoney.com.. In China und Indonesien haben neue kostengünstige Feederfonds, die an globale Indizes gekoppelt sind, Aktienengagements für Erstanleger demokratisiert. Auch Family Offices verbreiten sich zunehmend und lenken Vermögen in professionell verwaltete Fonds, um die Vermögensallokation zu institutionalisieren. Derartige Zuflüsse puffern die Branche gegen konjunkturelle Verkaufswellen ab und sichern stabile Gebühreneinnahmen für Verwalter.
Steuerliche Anreize für die Altersvorsorge beschleunigen langfristige Ersparnisse
Regierungen im gesamten asiatisch-pazifischen Raum haben Steuervergünstigungen ausgeweitet, um Haushalte zu freiwilligen Altersvorsorgeplänen zu bewegen. Hongkong erlaubt kombinierte Abzüge von bis zu 60.000 HKD pro Jahr für Prämien aufgeschobener Rentenversicherungen und freiwillige Aufstockungen des MPF[2]GovHK, „Steuerabzüge für qualifizierende Rentenversicherungsprämien und steuerlich absetzbare freiwillige MPF-Beiträge”, gov.hk.. China führte 2025 landesweit ein drittes Altersvorsorgepillar-System ein, das Sparern ermöglicht, bis zu 12.000 CNY jährlich abzuziehen, wobei Renteneinkommen zu einem Vorzugssteuersatz von 3 % besteuert wird. Die ESG-orientierten Rentenfonds Thailands gewähren Einkommensteuerentlastungen auf 30 % des Jahreseinkommens (gedeckelt bei 100.000 THB), sofern Anleger die Anteile acht Jahre lang halten. Diese Maßnahmen binden Vermögen über längere Laufzeiten und erhöhen die Beständigkeit der Fondsströme.
Robo-Advisory-Verbreitung transformiert den Vertrieb in Städten der zweiten Kategorie
Digitale Vermögensplattformen breiten sich über Finanzzentren hinaus in Sekundärstädte aus. Das in Singapur ansässige Unternehmen Kristal.AI erweiterte seine Robo-Advisory-Dienste 2024 auf Penang und Surabaya und nutzte dabei automatisierte Risikoprofilierung, um maßgeschneiderte Portfolios zu Gebühren von unter 50 Basispunkten anzubieten[3]Financial Planning, „Revolut startet Robo-Advisor in Singapur”, financial-planning.com.. Der Robo-Advisory-Start von Revolut in Singapur zeigt, wie App-basierte Oberflächen das Onboarding vereinfachen und Mikro-Investitionen durch Aufrundungsfunktionen ermöglichen. Für Fondsgesellschaften verbessern niedrigere Akquisitionskosten und Echtzeitanalysen die Margenprofile. Regulierungsbehörden wie die MAS in Singapur haben modulare Lizenzierungsrahmen eingeführt, damit digitale Berater skalieren können und gleichzeitig Anlegerschutzgarantien gewahrt bleiben.
ESG-Themenfonds gewinnen institutionelles und privates Kapital
Asiatisch-pazifische Anleger nehmen ESG-Mandate in rasantem Tempo an, unterstützt durch moralische Imperative und politische Anreize. Die steuerlich begünstigten ESG-Fonds Thailands zogen innerhalb der ersten neun Monate seit der Einführung 45 Milliarden THB an und verdeutlichten damit den Appetit der Privatanleger auf nachhaltige Strategien. Die Securities and Futures Commission Hongkongs hat mehrere ESG-ETFs genehmigt und Vermögensverwaltern damit Flagship-Produkte bereitgestellt, die in der gesamten Region eingesetzt werden können. Staatsfonds in Australien und Japan integrieren Klimakennzahlen in die Auswahl externer Manager, was Zuflüsse in Richtung von Fonds lenkt, die Reduktionen des CO₂-Fußabdrucks nachweisen können. Aktien- und Anleihestrategien integrieren Nachhaltigkeitsbewertungen nun gleichermaßen als Standarddatenpunkt, was ESG zum Mainstream statt zur Nische macht.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung im APAC-Raum | –0.9% | Alle wichtigen Rechtsordnungen | Langfristig (≥ 4 Jahre) |
| Zinssatzbedingte Volatilität der Kapitalströme | –1.1% | Anleiheintensive Portfolios | Kurzfristig (≤ 2 Jahre) |
| Cyberangriffe auf Fondsplattformen | -1.0% | Globaler APAC-Raum, insbesondere in digital fortgeschrittenen Märkten wie Singapur, Japan, China | Mittelfristig (2–4 Jahre) |
| Hohes Konzentrationsrisiko bei inländischen Aktien | -0.8% | APAC-Raum, insbesondere in Märkten mit begrenzten Diversifizierungsmöglichkeiten wie Indien, China | Mittel- bis langfristig (3–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung erhöht grenzüberschreitende Compliance-Kosten
Während Initiativen wie das ASEAN-Programm für kollektive Kapitalanlagen (Collective Investment Scheme) auf eine Harmonisierung der Regeln abzielen, behält jede Rechtsordnung nach wie vor eigene Offenlegungsvorlagen, Liquiditätsstandards und Produktgenehmigungszeitpläne. Singapurs Regelwerk vom September 2024 verlangt für Privat-UCITS eine tägliche Bestandsmeldung, während Thailand die Offenlegung auf Monatsendaufstellungen beschränkt. Manager, die eine Anteilsklasse in ganz Asien vermarkten möchten, müssen daher mehrere Fondsdächer unterhalten oder teure Feederstrukturen einsetzen. Solche Doppelstrukturen erhöhen die Rechts- und Prüfungskosten und erschweren Vertriebsverträge. Die Reibungsverluste verzögern auch die Einführung von ESG- und tokenisierten Fonds, da die Technologierichtlinien zwischen dem SFC-Rundschreiben zur Tokenisierung in Hongkong und dem Project-Guardian-Sandbox-Programm in Singapur unterschiedlich sind.
Zinssatzbedingte Volatilität der Kapitalströme erschwert das Durationsmanagement
Anleihefonds erlebten 2024–2025 peitschenartige Kapitalströme, da divergierende Zentralbankzyklen plötzliche Umschichtungen zwischen Duration-Buckets erzwangen. Japanische Anleger zogen sich aus globalen Anleihe-Mandaten zurück, als die Bank of Japan ihre Renditekurvenkontrollen lockerte, während indonesische Rupiah-Geldmarktfonds nach überraschenden Zinserhöhungen erhebliche Zuflüsse verzeichneten. Währungsschwankungen verstärken die Gesamtrenditedispersion zusätzlich und zwingen Multi-Asset-Manager dazu, die Duration zu verkürzen oder auf variabel verzinsliche Anleihen umzusteigen. Erhöhte Volatilität steigert die Liquiditätsmanagementkosten, da Fonds größere Barreserven halten müssen, was die Renditeaufschläge drückt. Anleger reagieren, indem sie kurzlaufende ETFs und Laufzeitfonds bevorzugen, was die Gebührenstrukturen für Vermögensverwalter verändert, die an vollwertige Anleihemandate gewöhnt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlageklasse: ESG-Integration verändert die Führungsrolle von Aktien
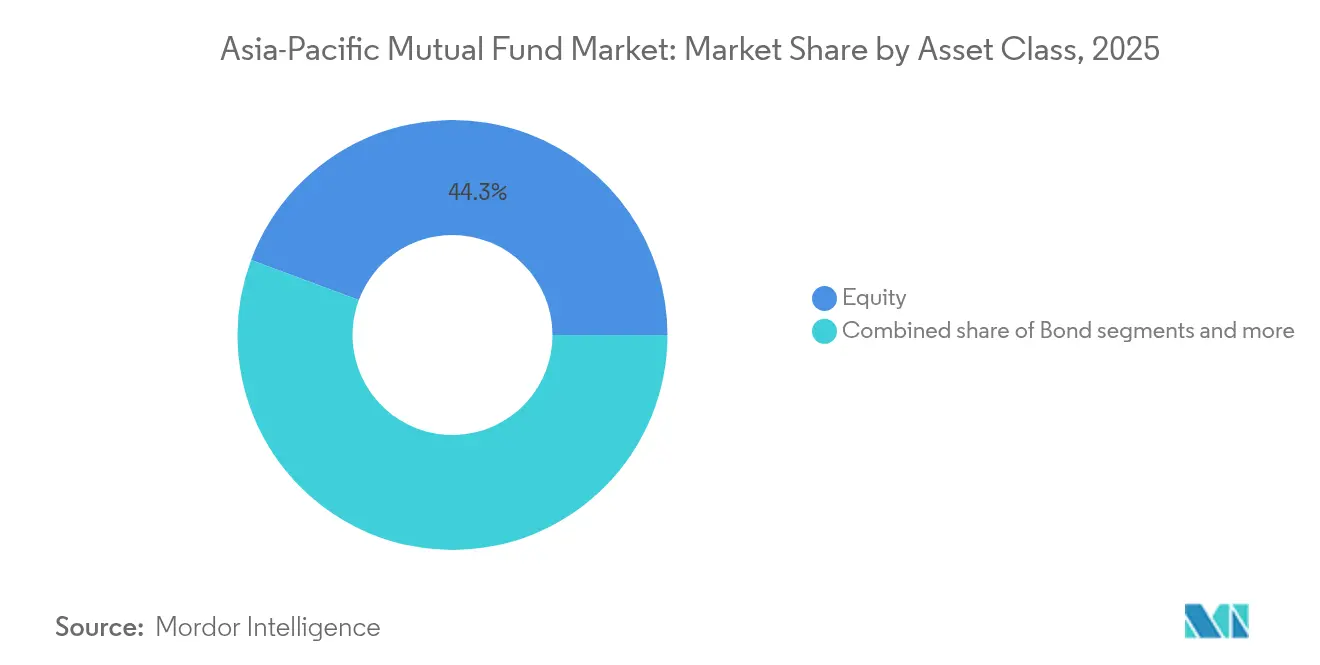
Aktienstrategien behielten 2025 einen Marktanteil von 44,32 % am asiatisch-pazifischen Investmentfonds-Markt, während der Aktienanteil an der Größe des asiatisch-pazifischen Investmentfonds-Marktes bis 2031 voraussichtlich mit einer signifikanten CAGR wachsen wird, da die ESG-Integration zur gängigen Praxis wird. Allein ESG-Aktienfonds verzeichnen eine CAGR von 11,25 %, unterstützt durch Subventionen für grüne Energie in Japan, Australien und Südkorea. Traditionelle nach Marktkapitalisierung gewichtete Fonds legen nun Nachhaltigkeitsfilter über Benchmark-Allokationen, eine Entwicklung, die Datenlieferanten-Partnerschaften in den Vordergrund rückt. Anleihefonds halten einen stabilen Anteil von 27,84 %, doch das Wachstum ist gedämpft, da steigende Renditen die Mark-to-Market-Gewinne komprimieren. Misch- und Geldmarktsegmente erfüllen taktische Rollen: Erstere bieten ausgewogenes Engagement für vermögende Privatanleger, Letztere dienen als Liquiditätspuffer für Unternehmen mit mehrwährungsbasiertem Liquiditätsmanagement.
Im letzten Jahrzehnt konzentrierte sich die Innovation bei Aktienfonds auf Themenanlagen wie erneuerbare Infrastruktur und digitale Wirtschaft. Tokenisierte Feedervehikel, die von Franklin Templeton in Singapur eingeführt wurden, ermöglichen einen anteiligen Zugang zu diversifizierten Aktienportfolios und senken Abwicklungskosten erheblich, was sie für jüngere Anleger attraktiv macht, die einen niedrigen Einstiegspunkt suchen. Auch die regulatorischen Leitplanken entwickeln sich weiter: Hongkong hat ein „kohlenstoffarmes” Fondslabel eingeführt, das vorschreibt, dass 70 % des Portfoliovermögens Emissionsschwellenwerte erfüllen muss. Derartige Anreize fördern die Produktdifferenzierung, erfordern jedoch robuste ESG-Datenpipelines für die Compliance-Sicherung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlegertyp: Dynamik bei Privatanlegern stützt die Expansion des verwalteten Vermögens
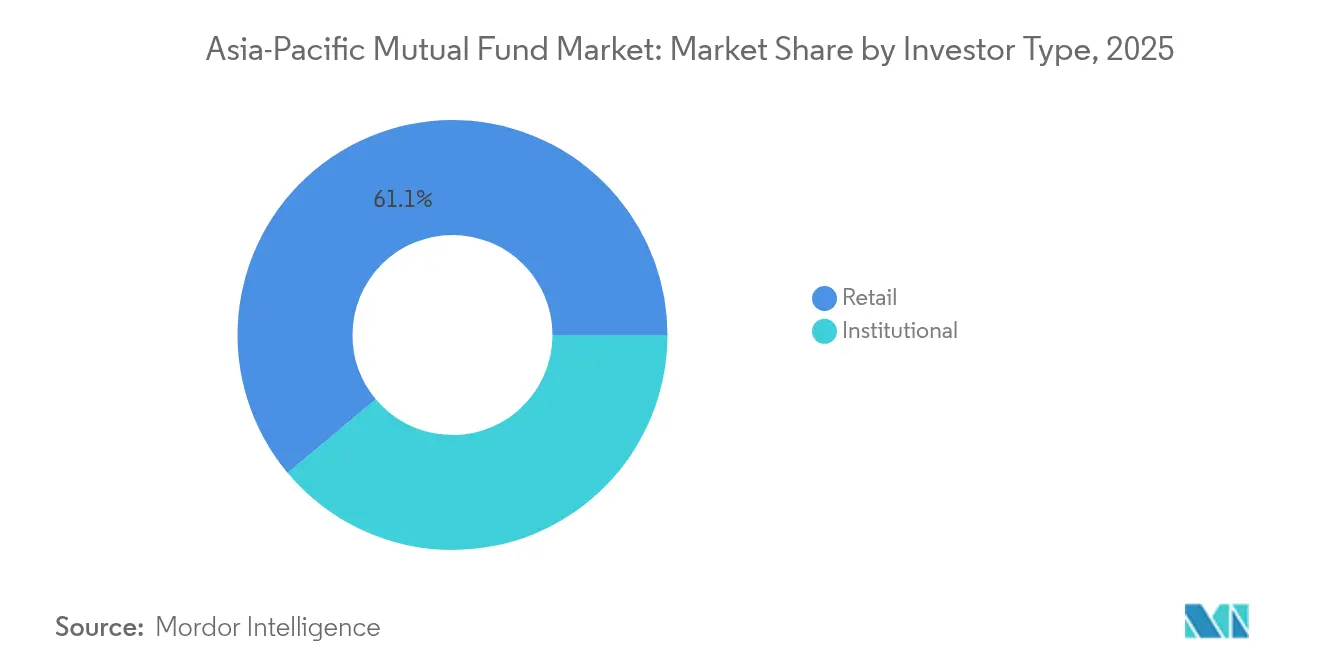
Privatanleger kontrollierten 2025 61,10 % der Größe des asiatisch-pazifischen Investmentfonds-Marktes, was widerspiegelt, wie digitale Schnittstellen den Mindestanlagebetrag senken und Know-your-Customer-Prüfungen erleichtern. Jio BlackRock zog beim Debüt über 17.800 Crore INR 67.000 Privatanleger an und bewies damit, dass provisionsfreie Modelle ruhende Sparpotenziale erschließen können. Die CAGR bei Privatanlegern von 8,35 % übertrifft das institutionelle Wachstum, da Haushalte von Bankeinlagen auf marktgebundene Produkte umsteigen, um inflationsschlagende Renditen zu erzielen. Der demografische Rückenwind ist ausgeprägt, mit einem Medianalter von 29–36 Jahren in weiten Teilen Südostasiens, was einen mehrere Jahrzehnte umfassenden Anlagehorizont sicherstellt.
Die institutionelle Beteiligung verankert weiterhin die Gebühreneinnahmen; Pensionsfonds, Versicherer und Staatsfonds vergeben erhebliche Mandate, die fortschrittliche Analysen und maßgeschneiderte Berichterstattung finanzieren. Eastspring Investments gab bekannt, dass sechs APAC-Märkte jeweils über 10 Milliarden USD zu seiner institutionellen Plattform beitragen, was langfristige Beziehungen auf Basis langfristigen Kapitals belegt. Diese Anleger fordern zunehmend ESG-Verifizierung, Stresstests und Echtzeit-Liquiditätsdashboards und veranlassen Manager damit, ihre operativen Grundstrukturen zu modernisieren. Obwohl Bulk-Flows die Gesamtgebührenmargen dämpfen, unterstützt die Planbarkeit institutioneller Vermögenswerte kapitalintensive Forschungs- und Risikomanagement-Investitionen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Plattformen fordern filialzentrierte Modelle heraus
Banken behalten im Jahr 2025 einen Vertriebskanalanteil von 48,85 % und nutzen dabei etablierte Kundenbeziehungen und regulatorische Vorteile, während Online-Plattformen mit einer CAGR von 12,78 % den am schnellsten wachsenden Kanal darstellen, da die digitale Transformation das Anlegerverhalten neu gestaltet. Der traditionelle Bankvorteil beruht auf integrierten Finanzdienstleistungsangeboten und regulatorischen Rahmenbedingungen, die etablierte Institute bevorzugen, insbesondere in Märkten wie China und Indien, wo Bankbeziehungen den Vertrieb von Investmentfonds erleichtern. Die digitale Disruption beschleunigt sich jedoch durch Plattformen, die Direktzugang, niedrigere Gebühren und verbesserte Nutzererlebnisse bieten, die insbesondere jüngere Anleger ansprechen.
Finanzberater und Direktvertriebskanäle bedienen spezialisierte Marktsegmente, wobei Direktkanäle durch digital-first-Manager wie Jio BlackRock an Bedeutung gewinnen, die mobile Anwendungen und integrierte Ökosysteme nutzen, um traditionelle Intermediäre zu umgehen. Der historische Vergleich zeigt, dass die Wachstumsdynamik von Online-Plattformen globale Fintech-Adoptionsmuster widerspiegelt, wobei regulatorische Rahmenbedingungen digitale Vertriebsmodelle zunehmend berücksichtigen und dabei Anlegerschutzstandards wahren. PwCs ETF-Vertriebsanalyse hebt hervor, wie digitale Kanäle – darunter Investment-Apps, Neo-Broker und Robo-Advisor – traditionelle Barrieren abbauen und personalisierte Anlageerlebnisse ermöglichen. Der regulatorische Einfluss variiert je nach Rechtsordnung: Die MAS in Singapur und die SFC in Hongkong setzen Rahmenbedingungen um, die digitale Innovation unterstützen und gleichzeitig angemessenen Anlegerschutz sowie Kompetenzstandards für Vertriebspartner gewährleisten.
Geografische Analyse
China trug 2025 mit 27,30 % zur Größe des asiatisch-pazifischen Investmentfonds-Marktes bei, gestützt durch einen tiefen inländischen Sparpool und die landesweite Einführung von Rentensystemen des dritten Pfeilers. Obwohl Kapitalverkehrskontrollen die Auslandsallokationen begrenzen, ermöglichen qualifizierte Inlandsanleger-Quoten (Qualified Domestic Institutional Investor, QDII) nun ausgewählten Managern, ausländisches Vermögensengagement anzubieten und so die Produktpalette zu erweitern. Indien folgte mit einem Anteil von 21,12 %; der Anstieg des verwalteten Vermögens um 35 % im Jahresvergleich 2024 resultierte aus automatisierten SIP-Abzügen, die das Markt-Timing glätten und diszipliniertes Investieren fördern. Japans NISA-Upgrade trieb die Aktienallokation privater Haushalte in die Höhe, während Superannuation-Vorgaben das pro-Kopf-verwaltete Vermögen Australiens zu einem der höchsten weltweit machen.
Südostasien verzeichnete mit 10,05 % die höchste CAGR für 2026–2031, da der ASEAN-Rahmen für kollektive Kapitalanlagen (CIS) die Fondszulassung über Grenzen hinweg vereinfacht. Die Aufnahme der Philippinen in das Programm Ende 2024 verbreiterte die adressierbare grenzüberschreitende Basis, und malaysische Vertriebspartner fügten Mehrwährungs-Anteilsklassen hinzu, um regionalen Anlegern gerecht zu werden. Singapur festigte seinen Hub-Status durch das Variable Capital Company-Regime und zog bis August 2025 909 Fondsentitäten an, wobei die Produkteinführungszeiten auf sechs Wochen verkürzt wurden. Indonesien und Vietnam, mit wachsenden Mittelschichten, liberalisieren Auslandskapitalbeteiligungsobergrenzen, um Innovation bei inländischen Fonds zu katalysieren.
Währungsmanagement bleibt ein zentrales Thema; australische Anleger sichern Yen-Exposure bei divergierenden Zinspfaden ab, während koreanische Fonds US-Dollar-Optionen einsetzen, um Volatilität zu dämpfen. Die regulatorische Koordination schreitet schrittweise voran: Hongkongs und Chinas Wealth Management Connect hat seit 2024 3,8 Milliarden USD angehäuft und zeigt damit den Appetit auf grenzüberschreitende Lösungen, die innerhalb klar definierter Quoten operieren. Die Cybersicherheitsbereitschaft variiert ebenfalls, was regionale Vermögensverwalter dazu veranlasst, größere Budgets für Endpunktschutz und Notfallübungen bereitzustellen, um mehrschichtigen Aufsichtsprüfungen standzuhalten.
Regulatorisches Umfeld
Das regulatorische Umfeld im asiatisch-pazifischen Raum wird weiterhin von nationalen Reformen sowie regionalen Interoperabilitätsinitiativen geprägt. In Indien traten die SEBI (Mutual Funds) Regulations, 2026 am 1. April 2026 in Kraft und ersetzten den Rahmen von 1996, was auf ein stärker gestrafftes Regelwerk für Produktgestaltung, Offenlegungen und Verhaltensstandards bei Investmentfonds hinweist.
Der grenzüberschreitende Vertrieb bleibt weiterhin durch formelle Passporting-Strukturen verankert, wobei lokale Vorschriften und Offenlegungsstandards jedoch weiterhin variieren. Der Asia Region Funds Passport (ARFP) bietet einen standardisierten Weg für grenzüberschreitende Angebote zwischen teilnehmenden Volkswirtschaften, darunter Australien, Japan, Neuseeland, die Republik Korea und Thailand, während Hongkong seinen Code on Unit Trusts and Mutual Funds aktualisiert, einschließlich Vorschlägen zur Verschärfung der Anforderungen für Geldmarktfonds. Koordinierungsbemühungen auf APEC-Ebene verstärken diese Entwicklungsrichtung ebenfalls, wobei die Roadmap des APEC Finance Ministers Process 2026-2030 Innovation und den Übergang zur digitalen Wirtschaft betont, was sich auf Vertriebs- und Servicemodelle für Fonds auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Investmentfonds im asiatisch-pazifischen Raum beginnt mit der Produktherstellung durch globale Vermögensverwalter, etablierte einheimische Akteure und digital-native Marktteilnehmer, unterstützt durch Research-, Portfoliomanagement- und Risikofunktionen, die auf lokale Marktstrukturen und Anlegerbedürfnisse abgestimmt sind. Um diese zentrale Herstellungsebene herum befinden sich wichtige Enabler wie Anbieter von Index- und ESG-Daten, Transferagentur- und Fondsverwaltungsdienste, Verwahrstellen und zunehmend anspruchsvolle regulatorische Berichterstattungs- und Technologiefunktionen. MUFG Investor Services beispielsweise unterstützt Back-Office- und Middle-Office-Anforderungen für Fondsplattformen, die in mehreren Rechtsordnungen tätig sind.
Der Vertrieb ist der wichtigste Skalierungsfaktor und Kostenträger. Banken bleiben zentral für den Zugang zu Privatanlegern, während Online-Plattformen und Robo-Advisory-Kanäle den Zugang erweitern und die Reibung beim Onboarding reduzieren. Der grenzüberschreitende Vertrieb fügt zusätzliche Knotenpunkte hinzu, darunter Feeder-Strukturen und Compliance-Workflows für das Passporting im Rahmen von ARFP und ähnlichen Systemen, was wiederum die Nachfrage nach Rechts-, Steuer- und Compliance-Spezialisten zur Erfüllung der Anforderungen der Gastländer erhöht. Regulatorische Divergenzen zwischen den Märkten führen durch separate Offenlegungen, Produktzulassungen und Berichterstattungsrhythmen zu operativer Doppelarbeit, was Unternehmen begünstigt, die Daten zentralisieren, Berichterstattung automatisieren und Vertriebspartner über APIs und standardisierte Konnektivität integrieren können.
Wettbewerbslandschaft
Der asiatisch-pazifische Investmentfonds-Markt ist mäßig fragmentiert, wobei mehrere führende Vermögensverwalter einen erheblichen Anteil des regionalen verwalteten Vermögens kontrollieren. Dies schafft Chancen sowohl für Konsolidierung als auch für die Spezialisierung auf Nischenmärkte. Die Marktkonzentration variiert stark je nach Land und Produktart, wobei inländische Marktführer wie China Asset Management und HDFC Asset Management ihre tiefe Kenntnis der lokalen Märkte und starken Vertriebsnetze nutzen. Globale Unternehmen wie BlackRock und Fidelity International konkurrieren durch das Angebot anspruchsvoller Produkte und die Nutzung grenzüberschreitender Fähigkeiten. Die Marktdynamik ist zweigeteilt: Größere Manager profitieren von Skalenvorteilen in Technologie und regulatorischer Compliance, während kleinere, spezialisierte Unternehmen durch die Fokussierung auf gezielte Strategien und außergewöhnlichen Kundenservice erfolgreich sind. Diese Doppelstruktur prägt die Wettbewerbspositionierung in der Region.
Strategische Trends zeigen einen wachsenden Fokus auf digitale Transformation, Integration von ESG-Prinzipien und die Ausweitung des grenzüberschreitenden Vertriebs als wesentliche Bereiche zur Erlangung von Wettbewerbsvorteilen. Joint Ventures, wie die Partnerschaft zwischen Jio und BlackRock, veranschaulichen, wie die Kombination aus lokalem Markt-Know-how und globalem Vermögensmanagement schnell erhebliches Anlegerinteresse generieren kann. Die Technologieeinführung ist zunehmend entscheidend, wobei Vermögensverwalter in Robo-Advisory-Plattformen, KI-gestützte Portfoliokonstruktion und Blockchain-Initiativen investieren, die auf die Verbesserung der Betriebseffizienz und des Kundenerlebnisses abzielen. In spezialisierten Bereichen wie Private Credit, Infrastrukturinvestitionen und ESG-orientierten grenzüberschreitenden Strategien liegen vielversprechende Chancen. Diese Bereiche sind oft durch regulatorische Herausforderungen erschwert, bieten aber auch Potenzial für Premium-Preisgestaltung. Aufkommende Fintech-gestützte Manager stören den Markt, indem sie digitale Kanäle und kosteneffiziente Modelle nutzen, um traditionelle Anbieter herauszufordern. Etablierte Manager reagieren durch strategische Partnerschaften und erhöhte Technologieinvestitionen, um ihre Wettbewerbsfähigkeit zu erhalten.
Das regulatorische Umfeld im asiatisch-pazifischen Raum wird anspruchsvoller und bevorzugt Manager mit starker Compliance und operativer Resilienz. Verschärfte Berichtspflichten und strengere Cybersicherheitsstandards prägen die Wettbewerbslandschaft. Unternehmen mit robusten Risikomanagement-Rahmenwerken und gut kapitalisierten Betrieben sind besser positioniert, um diese Komplexitäten zu bewältigen. Diese regulatorische Strenge erhöht auch die Eintrittsbarrieren für neue Marktteilnehmer, schafft aber Chancen für jene, die diese Standards effizient erfüllen können. Infolgedessen werden Compliance-Fähigkeiten zu einem wesentlichen Differenzierungsmerkmal im Markt. Manager, die Technologie erfolgreich mit starker Unternehmensführung verbinden, werden einen Wettbewerbsvorteil erlangen. Insgesamt werden das Zusammenspiel von Regulierung, Innovation und Marktstruktur die Entwicklung der asiatisch-pazifischen Investmentfonds-Branche weiterhin beeinflussen.
Führende Unternehmen der asiatisch-pazifischen Investmentfonds-Branche
China Asset Management (ChinaAMC)
Mitsubishi UFJ Asset Management
Nippon Life India Asset Management
Mirae Asset Global Investments
HDFC Asset Management
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf schnellere Produktiterationen und für Privatanleger zugängliche Strukturen, insbesondere dort, wo Regulierungsbehörden die Zulassungszeiten explizit verkürzen. In Singapur kündigte die MAS im Mai 2026 Änderungen an, um Elemente des Complex Products Framework zu straffen und die Product Highlights Sheets zu verbessern, gefolgt von einer Konsultation im Juli 2026 (P014-2026), die Änderungen des Code on Collective Investment Schemes vorschlägt. Die Vorschläge umfassen ein gestrafftes dreiwöchiges Zulassungsverfahren für etablierte Fondstypen und zusätzliche Flexibilität für Produktinnovationen im Retailbereich. Für Fondsgesellschaften und Plattformen verschiebt sich die Chance dadurch hin zu Märkten, in denen Regelwerke und Betriebsanforderungen schnellere Markteinführungen und klarere anlegerorientierte Dokumentation unterstützen.
Auch technologiegestützte Herstellung und Vertrieb gewinnen an Fahrt, da Unternehmen KI und Konnektivität über den gesamten Investmentzyklus hinweg operationalisieren. Branchensignale deuten auf eine anhaltende Akzeptanz hin, darunter ein Bloomberg-Profil über APAC-Buy-Side-Unternehmen, die eine hohe KI-Nutzung und weit verbreitete API-Implementierung melden, sowie ein Bericht von SimCorp über einen deutlichen Anstieg des KI-Einsatzes im Front Office im Jahr 2026. Vermögensverwalter können dies nutzen, um sich durch personalisierte Portfolios und digitale Serviceleistungen zu differenzieren, während Ökosystem-Anbieter sich auf Daten, Compliance-Tools und Workflow-Automatisierung konzentrieren können, die die Bedienungskosten für schnell wachsende Online- und grenzüberschreitende Kanäle senken.
Aktuelle Branchenentwicklungen
- Juni 2026: China Asset Management (ChinaAMC) unterzeichnete in Seoul ein strategisches Memorandum of Understanding mit KB Asset Management, um die grenzüberschreitende Zusammenarbeit zu vertiefen. Die Vereinbarung stärkt die regionale Produktzusammenarbeit und die Vernetzung im Bereich Research zu einer Zeit, in der Vermögensverwalter um den Zugang zu differenzierten Engagements in ganz Asien konkurrieren.
- Juli 2025: Jio BlackRock zog in seinem ersten Zeichnungsfenster 17.800 Crore INR über drei Rentenfondsprogramme an und gewann 67.000 Privatanleger und 90 institutionelle Anleger. Der Umfang des Debüts unterstrich, wie große einheimische Ökosysteme und vereinfachte digitale Prozesse die frühe AUM-Akquise für neue Marktteilnehmer beschleunigen können.
- Mai 2024: Die SEBI führte den Rahmen für Specialized Investment Funds (SIFs) für akkreditierte Anleger ein und legte Bestimmungen fest, die ab dem 1. April 2025 in Kraft traten. Dies schuf einen strukturierten Weg für differenzierte, komplexere Strategien innerhalb der breiteren Fondslandschaft und veranlasste Vermögensverwalter, eine Produkt-Governance zu entwickeln, die auf die segmentierte Anlegereignung abgestimmt ist.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den Markt für Investmentfonds im asiatisch-pazifischen Raum als das gesamte verwaltete Vermögen (Assets under Management, AUM), das in offenen Investmentfonds in der Region gehalten wird, ausgewiesen in USD, einschließlich Aktien-, Renten-, Misch- und Geldmarktfonds.
Ausschlüsse des Geltungsbereichs: Wir schließen ETFs, geschlossene Fonds, Hedgefonds und private Fondsvehikel aus, auch wenn diese über ähnliche Kanäle vertrieben werden.
Übersicht der Segmentierung
- Nach Anlageklasse
- Aktien
- Anleihen
- Mischfonds
- Geldmarkt
- Sonstige
- Nach Anlegertyp
- Privatanleger
- Institutionelle Anleger
- Nach Vertriebskanal
- Banken
- Online-Plattformen
- Finanzberater
- Direktvertrieb
- Nach Geografie
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Singapur
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Philippinen
- Rest Asien-Pazifik
Datenquellen, Marktbemessung und Validierung
Sekundärrecherche
Die Sekundärrecherche beginnt mit dem Aufbau einer konsistenten AUM-Übersicht nach Ländern, die anschließend an die jeweilige lokale Definition von Investmentfonds in der Berichterstattung angepasst wird. Öffentliche Datensätze und Veröffentlichungen wie Statistiken von Zentralbanken und Finanzaufsichtsbehörden, Veröffentlichungen nationaler Wertpapierbörsen, makroökonomische Reihen von IWF und Weltbank sowie Finanzkonten der OECD werden genutzt, um den investierbaren Vermögenspool und Spartrends abzubilden.
Anschließend haben wir Offenlegungen der Fondsbranche und Anlegerberichte von Verbänden und Aufsichtsbehörden sowie Geschäftsberichte und Investorenpräsentationen von Vermögensverwaltern und Vertriebspartnern ausgewertet, um Veränderungen im Produktmix sowie Gebühren- und Mittelflussmuster zu verstehen. Zur Überprüfung von Fondsanzahlen, Klassifizierungen und Produkteinführungen haben wir zudem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktanalysen sowie eine Patentdatenbank für Signale im Bereich digitaler Vertrieb und Beratung herangezogen. Die hier aufgeführten Quellen sind beispielhaft, und es wurden weitere öffentliche Dokumente und Datentabellen geprüft, um Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, die AUM-Treiber Land für Land zu testen, einschließlich Anlegerverhalten, Kanalverschiebungen und Produktpräferenzen, die in öffentlichen Datenreihen nicht immer sichtbar sind. Wir sprachen mit Führungskräften von Vermögensverwaltern, Vertriebs- und Plattformteams sowie leitenden Managern aus den Bereichen Fondsbetrieb und Compliance in der gesamten APAC-Region und nutzten deren Rückmeldungen anschließend, um Annahmen zu Nettomittelzuflüssen, Allokationsänderungen und dem Tempo der Gebührenkompression zu verfeinern.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39 % | CXOs: 13 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % |
Marktbemessung & Prognose
Die Bemessung basiert auf einer Top-down-AUM-Rekonstruktion, bei der die Fondsvermögen auf Länderebene an die ausgewiesenen Branchengesamtsummen angepasst und anschließend in eine einheitliche USD-Reihe für die Region normalisiert werden. Um die Gesamtsummen realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, etwa durch stichprobenweise AUM-Aggregationen großer Fondsgesellschaften, Vertriebskanalprüfungen und Plausibilitätsprüfungen des durchschnittlichen AUM je Fonds, sofern Fondsanzahlen verfügbar sind.
Zu den im Modell verwendeten Inputs zählen historische Nettomittelzuflüsse, die Wertentwicklung von Aktien- und Rentenmärkten (die die Bewertung beeinflusst), die Sparquoten der privaten Haushalte, politische und steuerliche Anreize im Zusammenhang mit Altersvorsorge und Investmentfondsanlagen sowie Indikatoren für die Digitalisierung des Vertriebs, die sich auf Onboarding und Kundenbindung auswirken. Wenn eine Länderreihe Lücken oder Brüche in den Definitionen aufweist, überbrücken wir dies anhand der nächstgelegenen Veröffentlichungen der Aufsichtsbehörden und validieren die Richtung anschließend anhand der Interviewrückmeldungen, bevor sie in die regionale Gesamtsumme einfließt.
Für die Prognose wird eine Szenarioanalyse angewendet, um bewertungsbedingtes Wachstum von mittelflussbedingtem Wachstum zu trennen, und die Länderszenarien werden anschließend zur APAC-Gesamtsicht aggregiert. Annahmen zu Marktrenditen und Nettomittelzuflüssen wurden mit Primärbefragten stresstest-geprüft, damit die Prognose mit praktischen Erwartungen hinsichtlich Risikobereitschaft und Produktveränderungen konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die das modellierte AUM mit unabhängigen Signalen wie Finanzkonten auf Länderebene, Momentaufnahmen der Aufsichtsbehörden und öffentlich diskutierten Mittelflusstrends vergleichen, wobei Ausreißer vor der endgültigen Freigabe überprüft werden. Bei anhaltenden Abweichungen überprüfen wir erneut das Timing der Währungsumrechnung, Definitionsänderungen (zum Beispiel, ob Geldmarktfonds separat ausgewiesen werden) und die Behandlung grenzüberschreitend domizilierter Fonds.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn eine wesentliche regulatorische Änderung, ein Marktrückgang oder eine größere Berichtsrevision das Nachfragebild verändert. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Version der Zahlen und Annahmen erhalten.
Marktgröße von Mordor Intelligence für Investmentfonds im asiatisch-pazifischen Raum im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Investmentfonds im asiatisch-pazifischen Raum können sich unterscheiden, selbst wenn das Thema gleich klingt, da die zugrunde liegende Messeinheit nicht immer einheitlich ist. Manche Quellen weisen das Gesamt-AUM aus, während andere breitere Gesamtsummen für die Vermögensverwaltung angeben, und zeitliche Unterschiede bei der Marktbewertung können die Spanne weiter vergrößern.
Die Hauptursache für die Abweichung liegt in der Vermischung von Geltungsbereichen: Mordor Intelligence erfasst ausschließlich das AUM offener Investmentfonds im asiatisch-pazifischen Raum und lässt ETFs sowie angrenzende Vermögensverwaltungspools aus, die manchmal in eine einzige Gesamtzahl eingerechnet werden. Unterschiede zeigen sich auch, wenn Schätzungen aggressive Annahmen zu Marktrenditen anwenden, eine Umrechnung zum Jahresend-Wechselkurs statt zum Jahresdurchschnittskurs verwenden oder sich auf eine begrenzte Länderabdeckung stützen, die schnell wachsende südostasiatische Märkte untergewichtet.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 58,14 Billionen USD (2025) | |
| Globale Beratungsgesellschaft A | 29,60 Billionen USD (2025) | Verwendet eine breitere Perspektive auf Vermögens- und Wealth Management, die Investmentfonds mit anderen verwalteten Vermögenspools mischt, sodass sich die Gesamtzahl nicht nur auf Investmentfonds-AUM beschränkt. |
| Branchendatenanbieter B | 9,40 Billionen USD (2025) | Deckt einen engeren Datensatz asiatischer Fonds mit abweichenden geografischen Abgrenzungen und Kategoriedefinitionen ab, was Teile der APAC-Region ausschließen und lokal domizilierte Investmentfonds untererfassen kann. |
Der Vergleich zeigt, dass sich die Spanne größtenteils dadurch erklärt, was in der AUM-Gesamtsumme enthalten ist, welche Länder berücksichtigt werden und wie Bewertung und Wechselkurs-Timing gehandhabt werden. Durch die Verknüpfung der Schätzung mit wiederholbaren Länderreihen sowie interviewgestützten Prüfungen von Mittelflüssen und Produktmix bleibt die endgültige Zahl transparent und lässt sich leichter mit öffentlicher Berichterstattung abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Investmentfonds-Markt im Jahr 2026?
Die Größe des asiatisch-pazifischen Investmentfonds-Marktes betrug im Jahr 2026 60,9 Billionen USD und soll bis 2031 stetig wachsen.
Welche Anlageklasse zieht das meiste Kapital in der Region an?
Aktienstrategien führen mit einem Anteil von 44,32 % des gesamten verwalteten Vermögens, und ESG-orientierte Aktienprodukte wachsen mit der höchsten CAGR von 11,25 %.
Was treibt die Beschleunigung des digitalen Vertriebs an?
Robo-Advisory-Apps und Online-Plattformen senken Mindestanlagebetrag, reduzieren Gebühren und vereinfachen die KYC-Prüfung, was die CAGR des Online-Kanals auf 12,78 % treibt.
Warum ist Südostasien die am schnellsten wachsende geografische Region?
Die grenzüberschreitende Fondszulassung unter dem ASEAN-Programm für kollektive Kapitalanlagen (CIS), die rasche Expansion der Mittelschicht und die regulatorische Harmonisierung heben die prognostizierte CAGR der Region auf 10,05 %.
Wie unterstützen Regulierungsbehörden Altersvorsorgeersparnisse?
Steuerlich absetzbare Rentensysteme in China, Hongkong und Thailand fördern langfristige Fondsanlagen und vertiefen den Pool beständiger Vermögenswerte für Vermögensverwalter.
Welche Wettbewerbsstrategien stechen im Jahr 2025 hervor?
Große Marktteilnehmer investieren in Tokenisierung und KI-gestützte Beratung, während Joint Ventures wie Jio BlackRock lokale Vertriebsstärke mit globaler Produkttiefe verbinden.
Seite zuletzt aktualisiert am:



