
Nordamerika Investmentfonds-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.71 Billionen US-Dollar |
| Marktgröße (2026) | 34.41 Billionen US-Dollar |
| Marktgröße (2031) | 44.31 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.19 % |
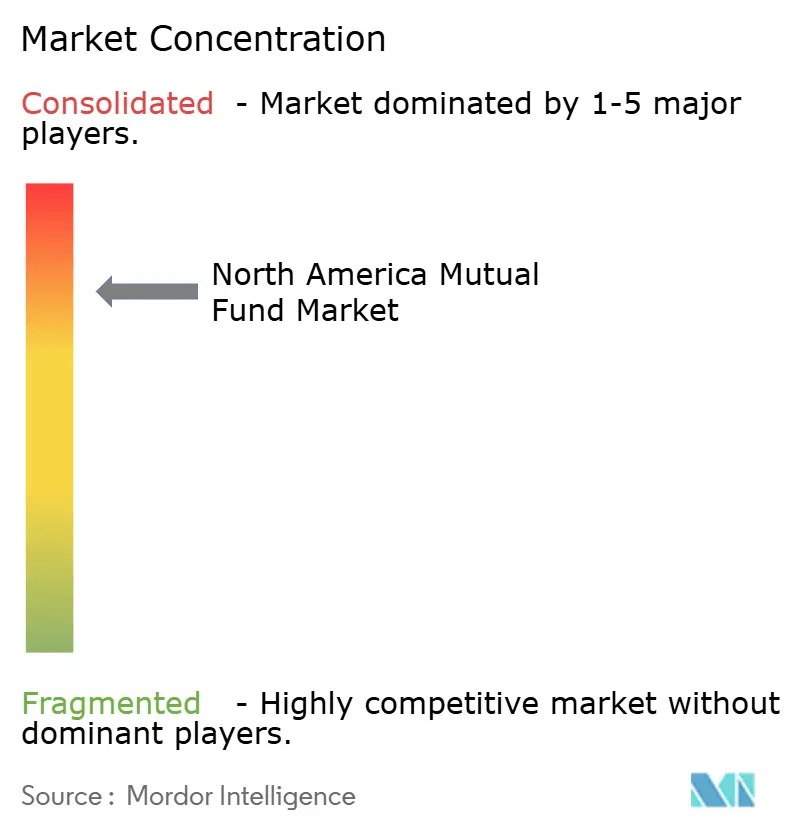
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Investmentfonds-Marktanalyse von Mordor Intelligence
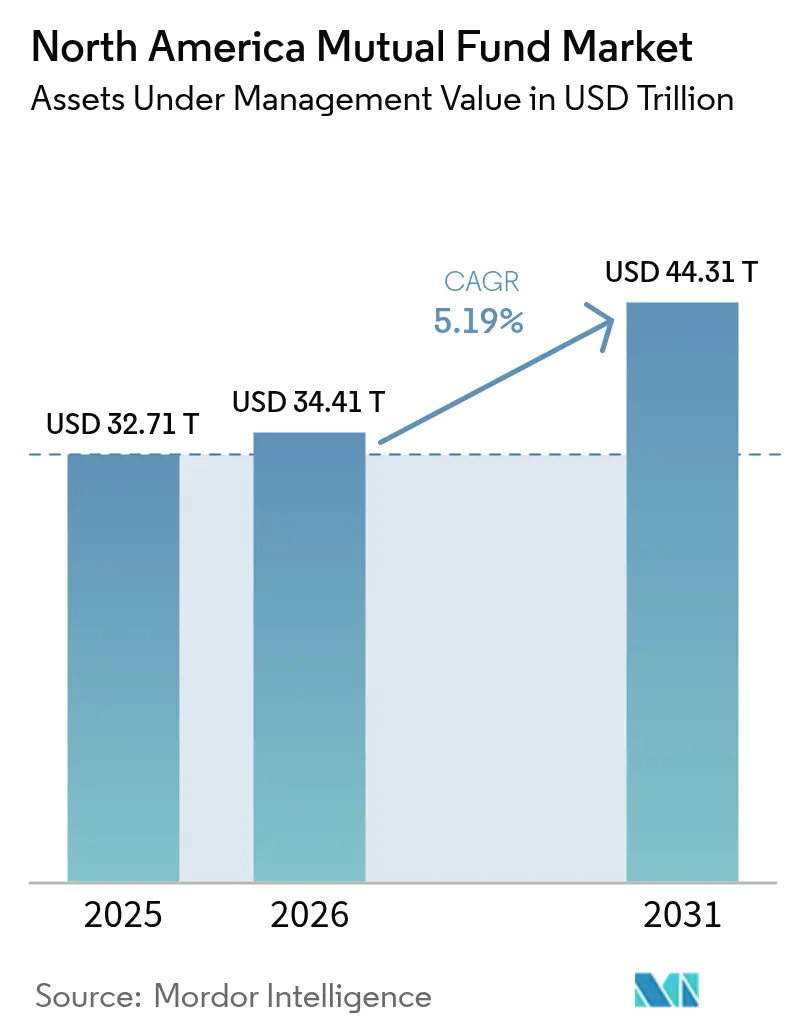
Die Marktgröße des nordamerikanischen Investmentfonds-Marktes wurde im Jahr 2025 auf 32,71 Billionen USD geschätzt und soll von 34,41 Billionen USD im Jahr 2026 auf 44,31 Billionen USD bis 2031 wachsen, mit einer CAGR von 5,19 % während des Prognosezeitraums (2026–2031). Steigende Beiträge zu Altersvorsorgeplänen, eine deutliche Verschiebung hin zu passiven Indexstrategien und eine anhaltende Nachfrage nach Geldmarktfonds in einem Hochzinsumfeld stützen diesen Wachstumstrend insgesamt. Politische Veränderungen haben auch die Produktgestaltung und den Vertrieb neu geformt, insbesondere die US-amerikanischen Geldmarktreformen von 2024, die die Konsolidierung unter großen Fondskomplexen beschleunigten. Die rasche digitale Akzeptanz senkt Beratungshürden und erweitert den Zugang für jüngere Anleger, während der regulatorische Spielraum in Kanada und der demografische Schwung in Mexiko neue regionale Wachstumschancen schaffen. Allerdings nähert sich der Gebührendruck strukturellen Grenzen, was Manager dazu zwingt, Skaleneffekte oder spezialisiertes Alpha anzustreben, um ihre Margen zu sichern.
Wesentliche Erkenntnisse des Berichts
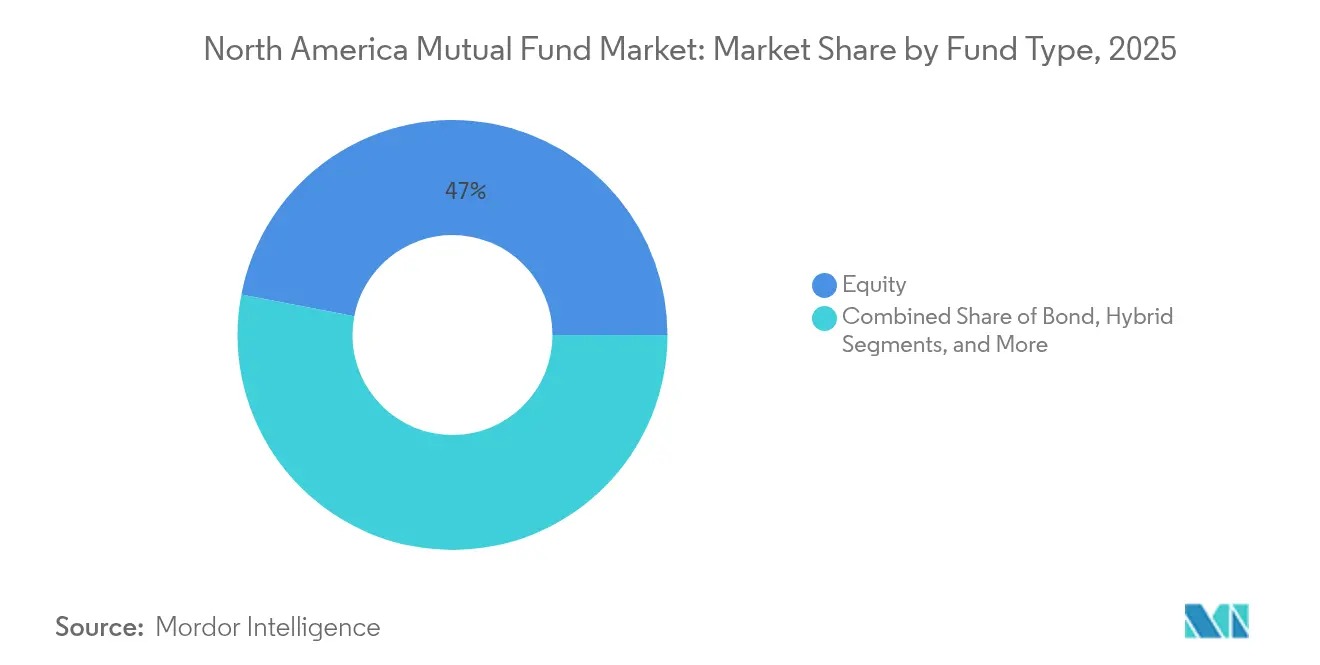
- Nach Fondstyp hielten Aktienfonds im Jahr 2025 einen Anteil von 46,98 % am nordamerikanischen Investmentfonds-Markt; die Kategorie „Sonstige”, angeführt von alternativen Strategien, soll bis 2031 die höchste CAGR von 9,63 % verzeichnen.
- Nach Anlegertyp hielten Privatkunden im Jahr 2025 einen Anteil von 66,28 % an der Marktgröße des nordamerikanischen Investmentfonds-Marktes und sollen mit einer CAGR von 5,87 % wachsen, was institutionelle Zuflüsse übertrifft.
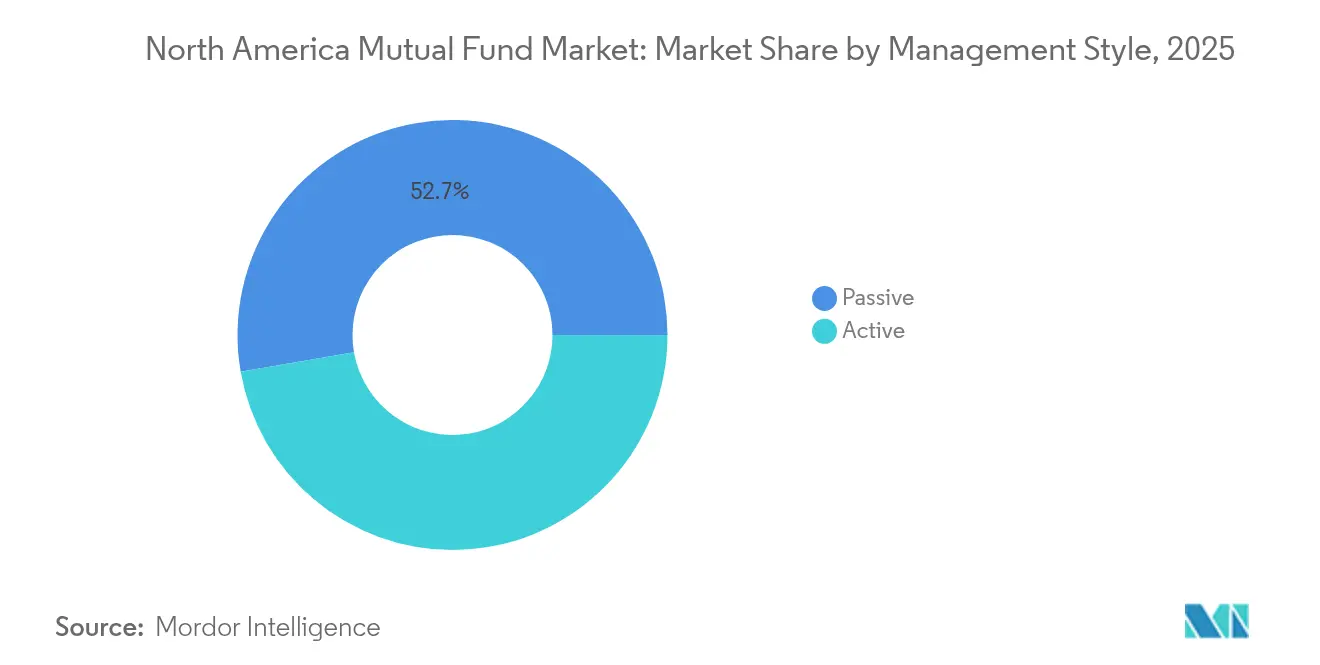
- Nach Managementstil kontrollierten passive Produkte im Jahr 2025 52,74 % der verwalteten Vermögenswerte des nordamerikanischen Investmentfonds-Marktes, mit einer erwarteten CAGR von 5,64 % bis 2031.
- Nach Vertriebskanal führten Wertpapierfirmen mit einem Anteil von 36,55 % am nordamerikanischen Investmentfonds-Markt im Jahr 2025, während Online-Handelsplattformen bis 2031 voraussichtlich mit einer CAGR von 7,22 % expandieren werden.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen dominanten Anteil von 91,08 % am nordamerikanischen Investmentfonds-Markt, während Mexiko auf dem Weg zu einer CAGR von 7,72 % bis 2031 ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration von Einlagen in Geldmarktfonds bei höheren Leitzinsen | +1.2% | Institutionelles Segment der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Zuflüsse aus Altersvorsorgeplänen in Investmentfonds & Zieldatumsfonds-Serien | +1.8% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Anstieg passiver indexbasierter Investmentfonds & Sleeve-Strukturen | +1.5% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Auf der Altersvorsorge basierende automatische Beiträge verankern beständige Zuflüsse | +0.9% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Übernahme von privaten Kredit-Intervallfonds durch Family Offices | +0.6% | Vermögenszentren der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Kanadischer Spielraum bei Derivaten für alternative Fonds fördert Produktinnovation | +0.3% | Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration von Einlagen in Geldmarktfonds bei höheren Leitzinsen
Der Lockerungszyklus 2024–2025 konnte den Abfluss von Bankeinlagen in Geldmarktfonds nicht stoppen, da Anleger Rendite und tägliche Liquidität priorisierten. Institutionelle Prime-Fonds schrumpften nach der Liquiditätsgebührenregelung der SEC vom Oktober 2024, wobei die Anzahl der Vehikel von 25 auf 9 zurückging und die verwalteten Vermögenswerte um 49 % sanken[1]US-amerikanische Börsenaufsichtsbehörde, „Reform der Geldmarktfonds”, sec.gov. Größere Fondskomplexe mit automatisierten Gebührenberechnungssystemen bewältigten die Veränderung und vergrößerten den Skalierungsvorteil gegenüber Nischenmanagern. Da Geldmarktrenditen im Vergleich zu Einlagen attraktiv bleiben, leitet der nordamerikanische Investmentfonds-Markt kurzfristige Liquidität weiterhin in risikoarme Fonds um, was das grundlegende Vermögenswachstum stützt.
Zuflüsse aus Altersvorsorgeplänen in Investmentfonds & Zieldatumsfonds-Serien
Zieldatumsfonds übertrafen eine Vermögensschwelle von 4 Billionen USD, unterstützt durch Standard-Einschreibungsregeln, die neue Beiträge aus dem betrieblichen Bereich in altersbasierte Portfolios lenken. Die Vorschriften des Arbeitsministeriums aus dem Jahr 2007, die Zieldatumsfonds als qualifizierte Standard-Anlagealternativen etablierten, schufen einen strukturellen Rückenwind, der das Wachstum weiterhin antreibt. Ihre durchschnittliche annualisierte Rendite von 7,3 % über 15 Jahre und sinkende Kostenquoten – nun bei 29 Basispunkten – stärken die Kundenbindung. Vanguard, Capital Group, Fidelity und T. Rowe Price dominieren die Zuflüsse, indem sie ein robustes Gleitpfaddesign mit aggressiven Gebührensenkungen verbinden und so die kontinuierliche Expansion passiver indexbasierter Anteilsklassen innerhalb von Arbeitgeberplänen sicherstellen.
Anstieg passiver indexbasierter Investmentfonds & Sleeve-Strukturen
Passive Vermögenswerte überschritten die symbolische Schwelle von 50 % des gesamten US-amerikanischen Fondsbestands, angetrieben durch die Migration von beitragsorientierten Plänen und die steuerliche Effizienz von ETFs. Diese Verschiebung spiegelt den Übergang von leistungsorientierten zu beitragsorientierten Plänen sowie die Verbreitung von ETF-Strukturen wider, die eine überlegene steuerliche Effizienz und niedrigere Kosten bieten. Konzentrierte Megacap-Gewichtungen stellen aktive Manager jedoch vor die Herausforderung, Benchmarks im Large-Cap-Bereich zu übertreffen. Berater verlassen sich zunehmend auf Sleeve- oder Modellportfolios, die passive Kernanlagen mit spezialisierten aktiven Satelliten verbinden, und ermöglichen es spezialisierten Boutiquen, Mandate in Small-Cap-, Kredit- oder thematischen Engagements zu gewinnen, während sich der nordamerikanische Investmentfonds-Markt weiter in Richtung gebührenarmer Indexanlagen verlagert. Der Aufstieg von Sleeve-Strukturen und Modellportfolios hat es Beratern ermöglicht, passive Kernbestände mit aktiven Satellitenstrategien zu kombinieren, was neuen Chancen für spezialisierte Manager schafft, die in weniger effizienten Marktsegmenten eine konsistente Alpha-Generierung nachweisen können.
Übernahme von privaten Kredit-Intervallfonds durch Family Offices
Die Demokratisierung privater Märkte durch Intervallfonds stellt eine bedeutende strukturelle Verschiebung dar, da führende Vermögensverwalter Produkte zur Erfassung der Privatkundennachfrage nach alternativen Anlagen auf den Markt bringen. Intervallfonds öffneten den Zugang zu privaten Krediten für High-Net-Worth-Kanäle und erreichten bis 2025 eine geschätzte Vermögensbasis von 220 Milliarden USD. Die Auflage des FLEX-Fonds von Franklin Templeton mit 904,5 Millionen USD verdeutlicht die starke Nachfrage nach sekundärem Private-Equity-Engagement durch registrierte Tender-Offer-Vehikel. Vanguards Zusammenschluss mit Blackstone und Wellington veranschaulicht hybride Portfolios, die börsennotierte und nicht börsennotierte Vermögenswerte kombinieren, und deutet auf eine strukturelle Erweiterung der Produktpalette im nordamerikanischen Investmentfonds-Markt hin.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebührendruck & Margendruck führen zur Konsolidierung | -0.8% | Passives Segment der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| ETF- & SMA-Kannibalisierung traditioneller Investmentfonds-Zuflüsse | -1.1% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Komplexität und Kosten des Zugangs zu Vertriebsregalen | -0.4% | Vermögenskanäle der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Entnahme der Babyboomer-Generation erzeugt einen säkularen Rücknahmeüberhang | -0.7% | Privatkunden in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührendruck & Margendruck führen zur Konsolidierung
Die durchschnittlichen vermögensgewichteten Fondskosten sanken im Jahr 2024 von 0,36 % im Vorjahr auf 0,34 %, da große Manager schrittweise Einsparungen an die Anleger weitergaben. Allein Vanguard kürzte die Gebühren bei 87 Fonds und verstärkte damit das deflationäre Wettrennen[2]Vanguard Group, „Vanguard senkt Kostenquoten”, vanguard.com. Eine Umfrage der Carne Group zeigt, dass 65 % der Führungskräfte im Vermögensverwaltungsbereich in den nächsten zwei Jahren einen erheblichen Margendruck erwarten, wobei 73 % der traditionellen Manager planen, Produkte zu rationalisieren, insbesondere aktiv verwaltete öffentliche Fonds. Da die Kostenquoten von Indexfonds gegen null tendieren, schwenken Manager auf aktive ETFs, Alternativen oder skalengetriebene Fusionen um – belegt durch Franklin Templetons Integration von Putnam und BlackRocks 12-Milliarden-USD-Deal mit HPS –, um die Wirtschaftlichkeit innerhalb des nordamerikanischen Investmentfonds-Marktes zu schützen.
ETF- & SMA-Kannibalisierung traditioneller Investmentfonds-Zuflüsse
Citigroup prognostiziert, dass ETFs innerhalb von zehn Jahren 6 bis 10 Billionen USD an Investmentfonds-Vermögen abziehen könnten, da Anleger Liquidität und Nettorenditen nach Steuern priorisieren. Deloitte sieht bis 2035 einen 13-fachen Anstieg der aktiven ETF-Vermögenswerte voraus, was darauf hindeutet, dass die Wahl der Anlagehülle statt der Strategie neue Allokationen bestimmt. Der Anteil der Investmentfondsbesitzer unter den Anlegern ist von 72 % im Jahr 2018 auf 62 % im Jahr 2023 gesunken, wobei jüngere Anleger zunehmend eigenverantwortliches Investieren und ETF-Strukturen bevorzugen. Separat verwaltete Konten (SMA) gewinnen ebenfalls bei vermögenden Kunden an Beliebtheit, die Transparenz und individuelle Anpassung suchen, was den Druck auf traditionelle offene Fondsstrukturen weiter erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fondstyp:
Dominanz der Aktienfonds steht vor Disruption durch alternative VermögenswerteAktienfonds hielten im Jahr 2025 einen Anteil von 46,98 % am nordamerikanischen Investmentfonds-Markt und spiegeln damit ihre fest verankerte Rolle in Altersvorsorge- und Vermögensportfolios wider. Anleihenfonds verzeichneten Zuflüsse infolge höherer Renditen, während Geldmarktangebote mit operativen Veränderungen infolge der SEC-Liquiditätsgebührenmandate zu kämpfen hatten. Die Kategorie „Sonstige” – bestehend aus Intervallfonds, Realvermögensfonds und thematischen Fonds – erfasste im Jahr 2025 nur einen kleinen Teil der Marktgröße des nordamerikanischen Investmentfonds-Marktes, soll aber bis 2031 mit einer CAGR von 9,63 % zulegen, da Anleger nach Diversifizierung und Inflationsabsicherung suchen.
Die Demokratisierung privater Kredite, Immobilien und Sekundärstrategien über registrierte Intervallstrukturen verlagert die Allokation über öffentliche Aktien und Kernanleihen hinaus. Da Zieldatumsfonds-Anbieter ihre Portfolios nahe dem Ruhestand in Richtung festverzinslicher Anlagen umschichten, werden die Aktiengewichtungen allmählich sinken, obwohl steuerlich begünstigte Anlagehüllen und die Megacap-Konzentration Aktienfonds für das Gesamtwachstum weiterhin entscheidend bleiben. Geldmarktfonds bedienen trotz weniger institutioneller Prime-Optionen weiterhin die Bedürfnisse von Unternehmenskassen und des privaten Liquiditätsmanagements und verankern die Kurzlaufnachfrage innerhalb des nordamerikanischen Investmentfonds-Marktes.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Anlegertyp:
Robustheit der Privatkunden verankert das MarktwachstumPrivatkunden hielten im Jahr 2025 66,28 % der verwalteten Vermögenswerte des nordamerikanischen Investmentfonds-Marktes und treiben eine CAGR-Prognose von 5,87 % an, die die institutionelle Expansion übertrifft. Automatische Einschreibung und Eskalation in 401(k)-Plänen lenken vorhersehbare Beiträge und gleichen die Entnahmen der alternden Babyboomer-Generation aus. Online-Brokerage-Unternehmen berichten, dass 31 % der Privatkunden Fonds digital handeln, was die Kanalkonvergenz zwischen Beratung und Eigenregie signalisiert.
Institutionelle Käufer verhandeln tiefere Gebührenrabatte und maßgeschneiderte Mandate, was traditionelle Anteilsklassen unter Druck setzt, während sie Collective-Trust- und SMA-Formate übernehmen. Dennoch stützen Haushaltsspartrends bei Millennials und der Generation Z die anhaltende Dominanz der Privatkunden. Diese Kohorten bevorzugen mobile Plattformen und passive Bausteine, was die Produktgestaltung und das Marketing im gesamten nordamerikanischen Investmentfonds-Markt beeinflusst.
Nach Managementstil:
Die passive Revolution erreicht ihre ReifeDas passive Fondsmanagement kontrollierte im Jahr 2025 52,74 % der verwalteten Vermögenswerte des nordamerikanischen Investmentfonds-Marktes, mit einer CAGR von 5,64 % bis 2031, die das Wachstum aktiver Fonds weiterhin übertrifft. Skaleneffekte ermöglichen es Indexriesen, nahezu gebührenfreie Angebote aufrechtzuerhalten und so Vermögenszuflüsse aus kostensensiblen Segmenten zu beschleunigen. Aktive Manager konzentrieren sich auf weniger effiziente Bereiche – Small-Cap, international und Alternativen –, wo eine qualifizierte Wertpapierauswahl höhere Gebühren rechtfertigen kann.
Aktive ETFs bieten einen hybriden Weg: tägliche Transparenz und Handelbarkeit neben diskretionärer Wertpapierauswahl. Diese Fonds, die bereits 8 % der US-amerikanischen ETF-Vermögenswerte ausmachen, absorbierten ein Drittel der Zuflüsse im Jahr 2025 und helfen aktiven Managern, Strategien neu zu verpacken, ohne flagship-Investmentfondslinien zu kannibalisieren. Wenn die Performancedispersion in Nischenbereichen zunimmt, könnten Anleger ihre Allokationen neu kalibrieren und damit die passive Ausbreitung innerhalb des nordamerikanischen Investmentfonds-Marktes verlangsamen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Disruption beschleunigt das PlattformwachstumWertpapierfirmen führten den Vertrieb mit einem Anteil von 36,55 % im nordamerikanischen Investmentfonds-Markt im Jahr 2025 an, gestützt durch Beratungstiefe und Produktbreite. Dennoch wird prognostiziert, dass Online-Handelsplattformen bis 2031 jährlich mit 7,22 % wachsen werden, da jüngere Kundensegmente intuitive und kostengünstige Ausführung fordern. Die Integration von TD Ameritrade durch Charles Schwab brachte im vierten Quartal 2024 allein 115 Milliarden USD an neuen Nettovermögenswerten und veranschaulicht Skalensynergien.
Banken behalten eine konservative Anlegerbasis, sind jedoch durch Robo-Berater gefährdet, die automatisierte Planung mit transparenter Preisgestaltung bündeln. Kanalübergreifend setzt bereits 95 % der Anbieter künstliche Intelligenz ein, um die Kundengewinnung und den Service zu optimieren, und verankert Technologie als wesentliche Wettbewerbsvoraussetzung im nordamerikanischen Investmentfonds-Markt.
Geografische Analyse
Vereinigte Staaten Investmentfondsmarkt
Die Vereinigten Staaten machten im Jahr 2025 91,08 % des nordamerikanischen Investmentfondsmarktes aus, gestützt durch das weltweit größte System der beitragsorientierten Altersvorsorge und ein ausgereiftes regulatorisches Regime gemäß dem Investment Company Act von 1940. Die laufende Modernisierung durch die SEC – etwa überarbeitete N-PORT- und N-CEN-Meldepflichten – verbessert die Transparenz und senkt gleichzeitig den Compliance-Aufwand, wodurch die Skalierungsvorteile der Branche erhalten bleiben. Dennoch sank die Investmentfondsquote unter den Haushalten im Jahr 2023 auf 62 %, da jüngere Anleger zunehmend auf ETFs und direktes Indexing setzen, was ein langsameres organisches Wachstum erwarten lässt. Der Gebührenwettbewerb ist in den Vereinigten Staaten am intensivsten und treibt Konsolidierungen sowie die Ausweitung ergänzender Dienstleistungen voran.
Kanada Investmentfondsmarkt
Kanada stellt ein eigenständiges regulatorisches Versuchsfeld dar. Die Derivate- und Kryptowährungsvorschläge der Canadian Securities Administrators eröffnen innovative Strategien, die unter US-amerikanischen Regelungen möglicherweise noch nicht eindeutig zulässig sind. Das integrierte Gebührenmodell der Canadian Investment Regulatory Organization für 2025 zielt darauf ab, die Aufsichtskosten an der Größe der Händler auszurichten, was die Markteintrittsbarrieren für Boutique-Manager potenziell senken könnte. Eine solche Flexibilität könnte grenzüberschreitende Kapitalflüsse stärken, da US-amerikanische Anleger differenzierte Engagements anstreben.
Mexiko Investmentfondsmarkt
Mexiko ist der am schnellsten wachsende Markt der Region mit einer prognostizierten CAGR von 7,72 % bis 2031. Eine junge Bevölkerung, eine wachsende Mittelschicht und eine binnenwirtschaftliche Ertragsorientierung machen mexikanische Aktien widerstandsfähig gegenüber globalen Handelsschocks. Da die Marktbewertungen eine annualisierte Renditeerwartung von 8,5 % in US-Dollar implizieren, bauen internationale Unternehmen weiterhin lokale Vertriebspartnerschaften aus. Die Fondsdurchdringung bleibt jedoch gering, sodass eine nachhaltige Anlegeraufklärung und der Ausbau der Infrastruktur erforderlich sind, um das volle Potenzial innerhalb des nordamerikanischen Investmentfondsmarktes zu erschließen.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen Investmentfonds dem Investment Company Act von 1940 unter der Aufsicht der SEC. Die jüngste Regulierungstätigkeit verschärft weiterhin die betrieblichen Anforderungen in Bezug auf Daten, Datenschutz und Anlegerschutz. Die SEC verabschiedete Änderungen an Regulation S-P (Datenschutz und Sicherung), mit einer Compliance-Frist zum 3. Juni 2026 für registrierte Anlageberater, die die Anforderungen an die Reaktion auf Vorfälle und den Schutz von Kundendaten für Fondskomplexe und deren ausgelagerte Dienstleister erhöht.
In Kanada rationalisieren und modernisieren die Canadian Securities Administrators (CSA) die Aufsicht über Investmentfonds und aktualisieren gleichzeitig die Mechanismen für Vertrieb und Offenlegung. Die endgültigen CSA-Änderungen zur Modernisierung des Systems der laufenden Offenlegung für Investmentfonds traten am 22. April 2026 in Kraft, und zusätzliche CSA-Änderungen am Hauptvertriebsmodell im Rahmen von NI 31-103, 81-101, 81-102 und 81-105 treten am 1. Oktober 2026 in Kraft. Diese Änderungen beeinflussen, wie Fondsanbieter Händlerbeziehungen, Vergütung und den Zugang zu Vertriebsregalen strukturieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Investmentfonds in Nordamerika reicht von der Produktstrukturierung und dem Portfoliomanagement (Vermögensverwalter und Unterberater) über Handel und Risikoüberwachung bis hin zu Fondsverwaltungsfunktionen wie Transferagentur, NAV-Berechnung, Verwahrung, Prüfung und regulatorischer Berichterstattung. Bei Geldmarkt- und anderen liquiden Strategien hat sich die operative Bereitschaft für regelbasierte Liquiditätsinstrumente und die damit verbundene Berichterstattung zu einem Unterscheidungsmerkmal entwickelt, insbesondere für große Fondskomplexe, die automatisierte Compliance-, Datenmanagement- und Gebührenberechnungsfunktionen unterstützen können.
Der Vertrieb bleibt ein zentraler Kontrollpunkt in der Kette, verankert durch Intermediäre wie Broker-Dealer und Wertpapierfirmen, Banken, Verwalter von Altersvorsorgeplänen und Fondsplattformen, die Kundenzugang bieten und dabei Onboarding, Servicing und Transaktionsinfrastruktur bündeln. Die Wettbewerbsdynamik konzentriert sich zunehmend auf plattformbasierte Modelle, die Beratung, digitale Kontoeröffnung und Modellportfolios kombinieren, wodurch sich die Verhandlungsmacht zugunsten skalierter Vertriebshändler und großer Verwalter verschiebt, die niedrige Gebühren, ein breites Angebot an Anteilsklassen und integriertes Servicing in der gesamten Region bieten können.
Wettbewerbslandschaft
Großflächige Manager dominieren den nordamerikanischen Investmentfonds-Markt durch unerreichte Vertriebsreichweite, datengesteuerte Betriebsabläufe und Gebührenführerschaft. Vanguards gegenseitiges Eigentumsmodell leitet operative Einsparungen direkt an die Anteilinhaber weiter und stärkt so sein Wachstum im Sinne eines sich selbst verstärkenden Kreislaufs, während es die niedrigsten Kostenquoten der Branche aufrechterhält. BlackRock kontert mit Aladdin-gestützter Analytik und einem aggressiven Vorstoß in private Märkte, unterstrichen durch seine 12-Milliarden-USD-Übernahme von HPS Investment Partners, die eine Private-Credit-Plattform mit 220 Milliarden USD Vermögen schuf [3]CNBC, „BlackRock übernimmt HPS Investment Partners”, cnbc.com.
Zweitrangige Akteure konkurrieren über Fachspezialisierung. Fidelity nutzt die Altersvorsorgeplan-Verwaltung und aktive Research-Fähigkeiten, während American Funds eine beraterzentrierte Distribution aufrechterhält, die durch langjährige Performance gestützt wird. T. Rowe Price betont Zieldatumsfonds- und aktive Aktienexpertise. Jeder diversifiziert in Alternativen oder aktive ETFs, um der Margenerosion entgegenzuwirken.
Technologie ist zu einem entscheidenden Differenzierungsmerkmal geworden: KI-gesteuerte Kundenprofilierung, Straight-Through-Processing und cloud-native Plattformen senken die Servicekosten und verbessern das Nutzererlebnis. Partnerschaften wie Vanguards Allianz mit Blackstone und Wellington bieten Privatanlegern institutionelle private Vermögenswerte und unterstreichen die zunehmende Verwischung der Grenzen zwischen öffentlichen und alternativen Märkten. Kleinere Unternehmen stehen unter dem doppelten Druck steigender Compliance-Ausgaben und Kosten für den Zugang zu Vertriebsregalen; viele streben Fusionen oder Nischen-Themenmandate an, um zu überleben. Franklin Templetons Kauf von Putnam und Guggenheims Verkauf seiner Aktienfonds an New Age Alpha veranschaulichen die Rationalisierungstrends innerhalb des nordamerikanischen Investmentfonds-Marktes.
Marktführer der nordamerikanischen Investmentfonds-Branche
Vanguard
Fidelity Investments
American Funds
T. Rowe Price
BlackRock
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Investmentfondsmarkt
- Vanguard
- Fidelity Investments
- BlackRock
- American Funds (Capital Group)
- T. Rowe Price
- JP Morgan Asset Management
- Charles Schwab
- Invesco
- PIMCO
- Franklin Templeton
- Goldman Sachs Asset Management
- Dimensional Fund Advisors
- TIAA/Nuveen
- Morgan Stanley Investment Management
- State Street Global Advisors
- Columbia Threadneedle Investments
- Edward Jones Investments
- MFS Investment Management
- Principal Asset Management
- AB (AllianceBernstein)
Lesen Sie die Analyse der Nordamerika-Investmentfondsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Produktlücken sind am deutlichsten dort zu erkennen, wo traditionelle Bausteine von Investmentfonds mit alternativen Anlagen und Zugang zu privaten Märkten in regulierten Formaten kombiniert werden. Interval- und Tender-Offer-Strukturen sind für Wealth-Vertriebskanäle in den Mainstream gerückt, was durch die Einführung des Franklin Lexington Private Markets Fund (FLEX) im Februar 2025 mit anfänglichen Vermögenswerten von 904,5 Millionen USD belegt wird, sowie durch die Bemühungen großer Verwalter, börsennotierte und nicht börsennotierte Engagements zu kombinieren, einschließlich der strategischen Allianz von Vanguard, Wellington Management und Blackstone im April 2025 zur gemeinsamen Entwicklung von Multi-Asset-Lösungen.
Ein zweiter Chancenbereich ist die Modernisierung von Vertrieb und Betriebsmodell, da sich die digitale Nutzung von der Ausführung auf Beratung und Servicing ausweitet. Wertpapierfirmen führen den Vertrieb von Investmentfonds im Jahr 2025 mit einem Anteil von 36,55 % weiterhin an, doch das Wachstum bei Online-Handelsplattformen und der Nutzung von Modellportfolios schafft Raum für Verwalter, die sich nahtlos in Intermediäre integrieren und dabei direktere, plattformgeführte Kundenbeziehungen aufbauen. Gleichzeitig unterstützt der regulatorische Fokus auf Cybersicherheit und KI-bezogene Angaben die Nachfrage nach skalierbarer Compliance, Datenschutzkontrollen und widerstandsfähiger Betriebsinfrastruktur, was Verwaltern helfen kann, ihre Margen zu verteidigen, da sich die Gebührenhöhen bereits erheblich komprimiert haben (0,34 % durchschnittliche vermögensgewichtete Kosten im Jahr 2024).
Recent Industry Developments in Nordamerika-Investmentfondsmarkt
- Juni 2026: Vanguard nimmt T. Rowe Price Associates, Inc. als Berater für drei aktive Aktienfonds hinzu: Vanguard Explorer Fund, Vanguard Variable Insurance Fund - Small Company Growth Portfolio und Vanguard Growth and Income Fund. Dieser Schritt erweitert die aktiven Aktienkapazitäten innerhalb eines großen Fondskomplexes und stärkt die Produktdiversifizierung und externes Fachwissen, um die Performance bei bestehenden aktiven Strategien zu steigern.
- Juni 2026: BlackRock und Trumid gehen eine mehrjährige Partnerschaft ein, um Trumids Credit-Trading-Workflows in BlackRock Aladdin OEMS zu integrieren. Diese Zusammenarbeit wirkt sich direkt auf die Integration von Festverzinslichen-Handelsworkflows für Aladdin-Nutzer aus und verbessert den Liquiditätszugang und die Ausführungseffizienz für den Handel mit Unternehmensanleihen über die Aladdin-Plattform.
- Juni 2026: BlackRock lancierte den iShares Bitcoin Premium Income ETF BITA für Bitcoin-Engagement mit monatlicher Generierung von Optionsprämien. Dies markiert einen direkten Einzug digitaler Vermögenswerte in das Mainstream-ETF-Angebot und erweitert das Angebot an krypto-nahen Einkommensstrategien für Anleger, die Rendite aus digitalen Vermögenswerten suchen.


Nordamerika-Investmentfondsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der nordamerikanische Investmentfondsmarkt definiert als das Gesamtvermögen unter Verwaltung, das in regulierten, offenen Investmentfonds in den Vereinigten Staaten, Kanada und Mexiko gehalten wird, gemessen in aktuellen US-Dollar.
Ausgeschlossen aus dem Untersuchungsumfang: ETFs, gesonderte oder separat verwaltete Mandate, Privatfonds und Vermögenswerte von leistungsorientierten Pensionsplänen sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Fondstyp
- Aktien
- Anleihen
- Mischfonds
- Geldmarkt
- Sonstige
- Nach Anlegertyp
- Privatkunden
- Institutionelle Anleger
- Nach Managementstil
- Aktiv
- Passiv
- Nach Vertriebskanal
- Online-Handelsplattform
- Banken
- Wertpapierfirmen
- Sonstige
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen damit, das Universum der regulierten Investmentfonds und dessen Berichtsstandards zu erfassen, da Investmentfondsvermögen regelmäßig, aber nicht immer im gleichen Format über verschiedene Quellen hinweg offengelegt werden. Öffentliche Referenzen wurden verwendet, um Basisjahr-Gesamtsummen und Kategorienaufteilungen zu verankern, wie etwa das Investment Company Institute (ICI) Fact Book, Veröffentlichungen von Wertpapieraufsichtsbehörden in den Vereinigten Staaten und Kanada, Veröffentlichungen von Zentralbanken und nationalen Statistikämtern, die Spar- und Anlageverhalten von Haushalten erläutern, sowie Dashboards von Fondsverbänden, die Zuflüsse und Nettovermögen verfolgen.
Anschließend konzentrierte sich die Sekundärforschung auf den Aufbau einer konsistenten Zeitreihe, die ohne Überanpassung prognostiziert werden kann. Wir nutzten Geschäftsberichte und Investorenpräsentationen von Unternehmen für Produktpositionierung und Vertriebsänderungen sowie seriöse Presseberichte für wesentliche Ereignisse, die Zuflüsse schnell verändern können. Einige kostenpflichtige Datenabonnements wurden ebenfalls für Unternehmensfinanzdaten und Nachrichtenscreening genutzt, zusätzlich Patentdatenbanken, wenn Klärungsbedarf bei Änderungen der Produktstruktur bestand. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden für Datenerhebung, Abgleiche und Klärungen verwendet.
Primärinterviews und Umfragen
Interviews und kurze Umfragen wurden mit einer Mischung aus Fondsanbietern, Vertriebsintermediären und Marktbeobachtern durchgeführt, die Fondsflüsse, Portfolioverschiebungen und Gebührenänderungen verfolgen. Wir nutzten diese Gespräche, um zu klären, was als Investmentfonds im Vergleich zu einem angrenzenden Vehikel gelten sollte, wie die Währungsumrechnung bei grenzüberschreitenden Fonds gehandhabt wird und welche Anlegerkanäle in ganz Nordamerika an Bedeutung gewinnen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 17 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 22 % | Manager: 49 % |
Marktgrößenbestimmung & Prognose
Die Marktgröße wurde mit einem Top-Down-Ansatz erstellt, bei dem die Gesamtsummen der regulierten Fondsbranche aus gemeldeten Nettovermögens- und AUM-Reihen rekonstruiert und dann auf den reinen Investmentfonds-Pool für die Vereinigten Staaten, Kanada und Mexiko gefiltert werden. Um die Gesamtsummen realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Zusammenfassungen von Fondsfamilien, Kanalprüfungen zur Vertriebsmischung und Plausibilitätsprüfungen anhand beobachteter AUM-Veränderungen im Vergleich zur Richtung der Nettozuflüsse.
Im Modell erledigen einige praktische Eingangsgrößen den größten Teil der Arbeit, und diese werden in jedem Zyklus aktualisiert. Dazu zählen Nettozuflüsse von Investmentfonds, Bewertungseffekte im Zusammenhang mit den Niveaus der Aktien- und Anleihemärkte, die Verschiebung zwischen aktiven Investmentfonds und kostengünstigen Hüllen, Gebührendruck, der die Produktumwandlung beeinflussen kann, sowie Währungsbewegungen bei grenzüberschreitenden Beständen. Wenn eine Datenreihe nicht in derselben Häufigkeit über alle Länder hinweg verfügbar war, nutzten wir den nächstgelegenen offiziellen Turnus und richteten ihn dann an Jahresendwerten aus, sodass die Prognose von einer vergleichbaren Basis ausgeht.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einfache Trendanpassungen der Haupttreiber, und dann basierend auf den Erwartungen der Primärbefragten hinsichtlich Zuflüssen und Risikobereitschaft angepasst. Dies macht die Prognose nachvollziehbar, da die Hauptfrage lautet, ob das Wachstum eher aus der Marktperformance oder aus anhaltenden Nettozuflüssen stammt.
Datenvalidierung & Aktualisierungszyklus
Vor der Finalisierung der Zahlen haben wir die Ergebnisse mit unabhängigen Signalen abgeglichen, wie etwa veröffentlichten branchenweiten Nettovermögensgesamtsummen, Zusammenfassungen der Fondsflüsse und der Richtung von Spar- und Altersvorsorgebeiträgen auf Länderebene. Wenn ein Jahr einen ungewöhnlichen Anstieg oder Rückgang zeigte, wurden die Annahmen erneut überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob die Bewegung performancebedingt, flussbedingt oder durch Neuklassifizierung verursacht wurde.
Vor der endgültigen Freigabe wird eine zweite Analystenprüfung durchgeführt, die sich auf die Konsistenz von Jahr zu Jahr sowie darauf konzentriert, ob die im Modell verwendeten Treiber mit den am Markt beobachteten Entwicklungen übereinstimmen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen wie starken Zinsänderungen, größeren regulatorischen Verschiebungen oder umfangreichen Marktrückgängen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße des nordamerikanischen Investmentfondsmarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zur Marktgröße von Investmentfonds in Nordamerika können sich unterscheiden, selbst wenn sie ähnliche Begriffe verwenden, da der erfasste Vermögenspool nicht immer derselbe ist. Unterschiede ergeben sich meist daraus, welche Produkte eingeschlossen werden, welche Länder unter Nordamerika zusammengefasst werden und ob die Zahl als reine Investmentfondsvermögen oder als breitere Gesamtsumme für Investmentgesellschaften ausgewiesen wird.
Die Hauptabweichung ergibt sich aus der Vermischung von Investmentfonds mit ETFs und anderen registrierten Anlagevehikeln, und Mordor Intelligence behandelt den Markt ausschließlich als AUM offener Investmentfonds, wobei ETFs und Closed-End-Strukturen ausgeschlossen werden, selbst wenn sie in denselben offiziellen Tabellen ausgewiesen werden.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,71 Billionen USD (2025) | |
| Branchenverband A | 28,50 Billionen USD (2024) | Verwendet die Nettovermögenswerte US-amerikanischer Investmentfonds für eine Jahresend-Momentaufnahme, die Kanada und Mexiko nicht abdeckt und nicht mit dem im Modell verwendeten Basisjahr 2025 übereinstimmt. |
| Branchenverband B | 39,20 Billionen USD (2024) | Weist die Gesamtnettovermögen für in den USA registrierte Investmentgesellschaften aus, wodurch Investmentfonds mit ETFs, Closed-End-Fonds und anderen Strukturen zusammengefasst werden, sodass der Umfang breiter ist als bei Investmentfonds allein. |
Betrachtet man die Spanne, so ist die höhere Zahl hauptsächlich auf eine Umfangserweiterung zurückzuführen, während die niedrigere hauptsächlich auf eine Geografie- und Basisjahr-Diskrepanz zurückgeht. Indem der Vermögenspool ausschließlich an Investmentfonds gebunden bleibt und die Zeitbasis dann am Studienjahr ausgerichtet wird, bleibt die Schätzung leichter auf gemeldete AUM sowie die im Prognosemodell verwendeten Fluss- und Markttreiber rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Investmentfonds-Markt derzeit?
Der Markt steht im Jahr 2026 bei 34,41 Billionen USD und soll bis 2031 44,31 Billionen USD erreichen.
Welcher Fondstyp wächst am schnellsten?
Alternative und Spezialfonds, die unter „Sonstige” zusammengefasst sind, sollen bis 2031 mit einer CAGR von 9,63 % wachsen und damit Aktien- und Anleihensegmente übertreffen.
Wie viel des Marktes entfällt mittlerweile auf passive Strategien?
Passive Produkte halten 52,74 % der Vermögenswerte des nordamerikanischen Investmentfonds-Marktes und expandieren weiterhin mit einer CAGR von 5,64 %.
Warum ziehen Geldmarktfonds trotz niedrigerer Zinsen Einlagen an?
Erhöhte Leitzinsen bieten weiterhin wettbewerbsfähige Renditen gegenüber Bankeinlagen, und regulatorische Reformen begünstigen große, gut aufgestellte Fondsanbieter, die mit den neuen Liquiditätsgebührenregeln umgehen können.
Welche Region wächst am schnellsten?
Mexiko führt mit einer erwarteten CAGR von 7,72 % bis 2031, unterstützt durch günstige demografische Entwicklung und eine wachsende Kapitalmarktinfrastruktur.
Wie begegnen Vermögensverwalter dem Gebührendruck?
Die meisten streben über Fusionen Skaleneffekte an, diversifizieren in aktive ETFs oder Private-Market-Produkte und setzen Technologie ein, um Betriebskosten zu senken und das Kundenerlebnis zu verbessern.
Seite zuletzt aktualisiert am:



