
Marktgröße und Marktanteil des chinesischen Behälterglas-Verpackungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
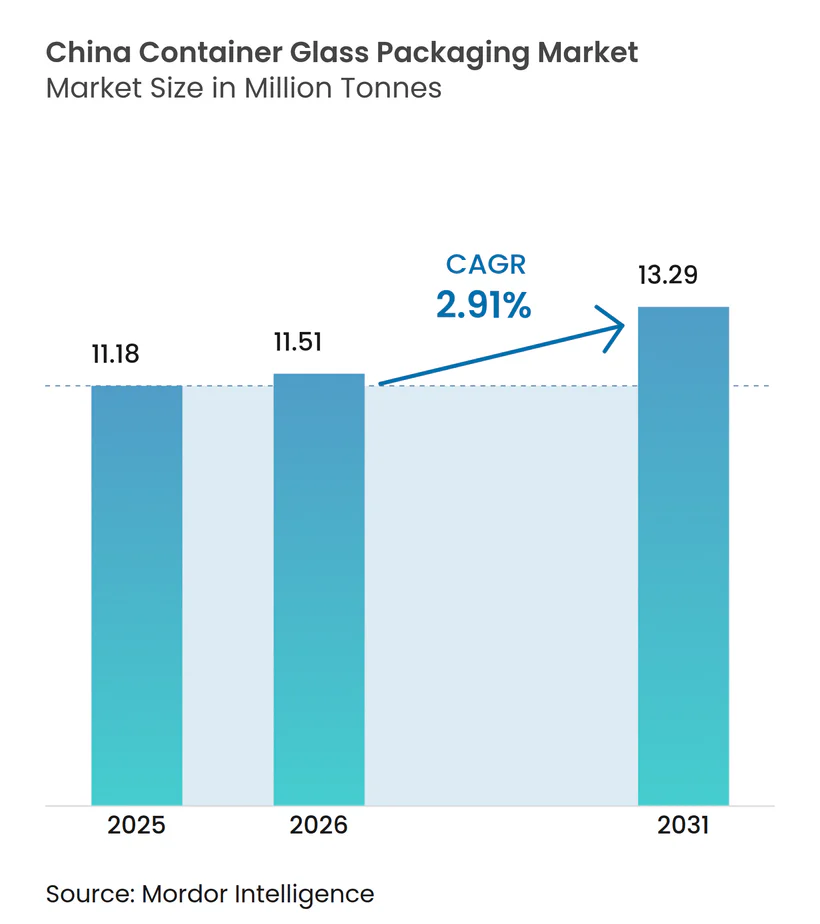
| Marktgröße im Basisjahr (2025) | 11.18 Millionen Tonnen |
| Marktvolumen (2026) | 11.51 Millionen Tonnen |
| Marktvolumen (2031) | 13.29 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.91 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Behälterglas-Verpackungsmarktes von Mordor Intelligence
Die Marktgröße des chinesischen Behälterglas-Verpackungsmarktes wurde im Jahr 2025 auf 11,18 Millionen Tonnen geschätzt und soll von 11,51 Millionen Tonnen im Jahr 2026 auf 13,29 Millionen Tonnen bis 2031 wachsen, mit einer CAGR von 2,91 % während des Prognosezeitraums (2026-2031). Günstige makroökonomische Rahmenbedingungen, die Premiumisierung von Getränken und strengere Nachhaltigkeitsvorgaben prägen diese gemessene Entwicklung. Die wachsende Exportkapazität in den östlichen Küstenprovinzen unterstützt stetige Auslandsvolumina, während Verbraucher in Städten der ersten Kategorie ein verstärktes Aufstiegsverhalten zeigen, das den Stückwert erhöht. Kosmetik- und Pharmabefüller bevorzugen chemisch inertes Glas gegenüber Kunststoff, was die Nachfrage auch dann stützt, wenn die Rohstoffvolatilität die Produzentenmarginen belastet. Gleichzeitig reduzieren staatlich geförderte Recyclingprogramme den Mangel an Altglas und verbessern die Kostenstrukturen, wodurch Energiepreisschwankungen abgefedert werden. Zusammen halten diese Faktoren den chinesischen Glasverpackungsbehältermarkt trotz zyklischer Gegenwinds insgesamt widerstandsfähig.
Wesentliche Erkenntnisse des Berichts
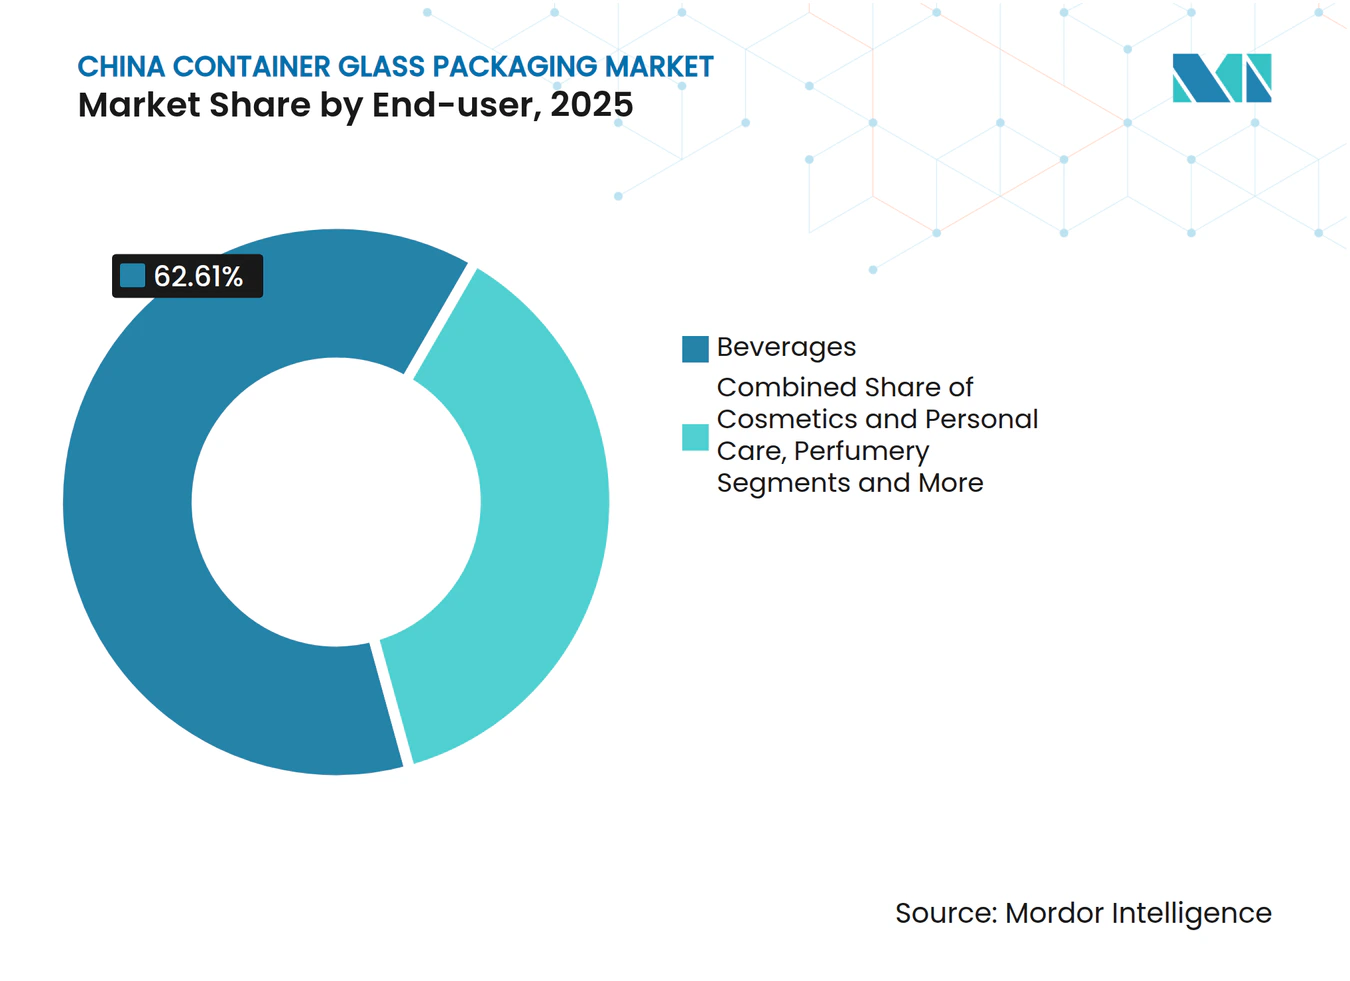
- Nach Endverbraucher entfielen im Jahr 2025 62,61 % des Marktanteils am chinesischen Glasverpackungsbehältermarkt auf Getränke.
- Nach Farbe wird für den chinesischen Glasverpackungsbehältermarkt für Bernsteinglas zwischen 2026 und 2031 eine CAGR von 3,72 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Starker Anstieg des Alkoholgetränkekonsums | +0.8% | Landesweit, konzentriert in Städten der ersten und zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Boomende Kosmetikindustrie | +0.9% | Landesweit, frühe Gewinne in Shanghai, Peking, Guangzhou | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsdruck und Kunststoffsubstitution | +0.7% | Landesweit, beschleunigt in Küstenprovinzen | Langfristig (≥ 4 Jahre) |
| Exportorientierte Fertigung | +0.5% | Shandong, Jiangsu, Zhejiang | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte | +0.4% | Östliche Fertigungscluster | Mittelfristig (2–4 Jahre) |
| Expansion des Pharmasektors | +0.6% | Landesweit, Pharmahubs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Anstieg des Alkoholgetränkekonsums treibt Nachfrage nach Glasflaschen
Glas bleibt das bevorzugte Behältnis für Premium-Bier, Wein und Baijiu und bietet Herstellern eine bewährte Schutzbarriere, die flüchtige Aromen bewahrt und gleichzeitig beim Verbraucher Tradition signalisiert. Die Lockerung der Antikorruptionsmaßnahmen Ende 2024 belebte Bankettanlässe wieder und stellte Volumina im mittleren Spirituosensegment wieder her. Craft-Brauereien weiteten ihren landesweiten Vertrieb aus und stützten sich dabei auf wiederbefüllbare 500-ml-Weißglasflaschen, die sich nahtlos in städtische Recyclingkreisläufe einfügen. Exportorientierte Destillateure verschifften nostalgisch anmutende klare Baijiu-Flaschen an chinesische Auslandsgemeinschaften und stärkten damit den chinesischen Glasverpackungsbehältermarkt in Küstenfabriken. Staatliche Modernisierungsrichtlinien für den Alkoholsektor verweisen ausdrücklich auf die Einführung von recycelbarem Glas, was das Material im Premium-Positioning weiter verankert.
Boomende Kosmetikindustrie treibt Akzeptanz von Premium-Glasverpackungen
Inländische Schönheitsmarken schwenkten auf dickwandige, farbige Glastiegel um, die ausländische Luxusästhetik imitieren – eine Strategie, die Stückpreise und Markenwert gleichzeitig steigerte. Vorschriften der Nationalen Arzneimittelaufsichtsbehörde (National Medical Products Administration) klassifizieren Glas als inerte, nachfüllbare Option für wirkstoffreiche Seren, ein Merkmal, das bei der Generation Z auf Resonanz stößt. Der Direktvertrieb über E-Commerce ermöglicht es kleinen Marken, den Gewichtsaufpreis von Glas durch Nachhaltigkeits-Storytelling zu rechtfertigen. Spezialisierte Öfen in Jiangsu wurden auf Doppelgob-Zuführungen umgestellt, um kleine 15-ml-Tropfer effizient zu verarbeiten, was die Präsenz des chinesischen Glasverpackungsbehältermarktes in dieser margenstarken Nische ausbaut. Die kontinuierliche Nachfrage trägt dazu bei, Rohstoffkostenschwankungen auszugleichen und Investitionen in Kühllinien für Kosmetikqualität zu fördern.
Nachhaltigkeitsdruck und Kunststoffsubstitution begünstigen Glas
Chinas Kreislaufwirtschaftsagenda priorisiert unendlich recycelbare Materialien und hebt Glas über Einwegpolymere.[1] Städtische Recyclingpilotprojekte in Shanghai und Guangzhou steigerten die Altglasausbeute bis Mitte 2025 auf 45 % des Ofeneinsatzes, was den Sodaaschebedarf senkte und Emissionen reduzierte. Marken aus dem Bereich Soßen, Säfte und Milchprodukte führen „Rückgabe gegen Erstattung”-Programme ein, die auf dem Wiederverwendungsvorteil von Glas basieren. Die ab 2025 geltenden Regeln zur erweiterten Herstellerverantwortung bestrafen die Abhängigkeit von Primärkunststoffen und drängen Abfüller zu Glasaufrüstungen. Diese parallelen Maßnahmen schaffen einen dauerhaften Nachfragerückenwind, der den chinesischen Glasverpackungsbehältermarkt in Rohstoff-Abschwungphasen stützt.
Exportorientierte Fertigung stärkt globale Versorgungsrolle
Dicht besiedelte Fertigungscluster in Shandong nutzen die integrierte Sodaaschezufuhr und den Hafenzugang, um Weißglas-Weinflaschen nach Australien und in den ASEAN-Raum zu verschiffen und Lücken zu schließen, die durch Europas energiebedingt eingeschränkte Öfen entstanden sind. Obwohl die Vereinigten Staaten im Juli 2024 Antidumping-Zölle auf bestimmte Weinflaschen erhoben, stellten die Hersteller die Formen rasch auf ASEAN-spezifische Ausführungen um und hielten die Ofenauslastung bei 88 %. Die Belt-and-Road-Initiative fügt Bahar-Hafenanlaufstellen hinzu, die die Transitzeit zu Abfüllanlagen im Nahen Osten verkürzen und Chinas Exportwettbewerbsfähigkeit weiter festigen. Da ausländische Kunden Farbkonstanz und Maßgenauigkeit fordern, investieren chinesische Unternehmen in servoangetriebene IS-Maschinen und erhöhen damit die technologische Parität mit europäischen Wettbewerbern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Preisvolatilität bei Sodaasche und Siliziumdioxid | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Bruchrisiken und hohe Transportkosten | -0.4% | Landesweit, insbesondere bei Langstreckenfracht | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Kunststoff- und Flexverpackungen | -0.5% | Landesweit, preissensible Kategorien | Langfristig (≥ 4 Jahre) |
| Energieintensives Schmelzen und CO₂-Exposition | -0.7% | Provinzen mit hohen Energiekosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Sodaasche und Siliziumdioxid belastet die Margen
Die Sodaasche-Spotpreise stiegen zwischen Februar und Mai 2024 von CNY 2.100 auf CNY 2.740 pro Tonne, nachdem strengere Schadstoffemissionsprüfungen zwei große Trona-basierte Werke stilllegten. Der Preisschock hob den Rohstoffkostenanteil auf 43 % des Ab-Werk-Flaschenwertes und schmälerte das EBITDA unterdimensionierter Öfen. Hersteller mit kurzfristigen Absicherungspositionen gerieten unter Cashflow-Druck, was zu vorübergehenden Linienstopps in Henan führte. Siliziumsandqualitäten mit einem SiO₂-Gehalt über 99,8 % wurden nach Verschärfung der Bergbaugenehmigungen knapp und erhöhten das Beschaffungsrisiko zusätzlich. Großakteure mit eigenen Steinbrüchen überstanden die Turbulenzen besser, was das wachsende Konsolidierungsthema im chinesischen Glasverpackungsbehältermarkt unterstreicht.
Energieintensives Schmelzen erhöht CO₂-Exposition und Kostenrisiko
Sauerstoff-Brennstoff-Öfen verbrauchen 20 % weniger Erdgas, erfordern jedoch Kapitalinvestitionen, die viele familiengeführte Betriebe überfordern. Da Chinas nationales ETS ab 2026 auch Glas einschließt, könnten CO₂-Verbindlichkeiten nach aktuellen Zertifikatsprognosen die Betriebskosten um USD 16 pro Tonne erhöhen. Frühe Vorreiter wie Shandong Pharmaceutical Glass installierten Elektroschmelzöfen, die CO₂ um 55 % reduzieren und Green-Procurement-Prämien von Pharmakunden erschließen. Regionale Fördergefälle riskieren jedoch, Wettbewerbsunterschiede innerhalb des chinesischen Glasverpackungsbehältermarktes zu vergrößern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher:
Getränke führen beim Volumen, Kosmetik treibt PremiumwachstumDas Getränkesegment hielt im Jahr 2025 einen Anteil von 62,61 % am chinesischen Glasverpackungsbehältermarkt, was einer Produktion von rund 7.000 Kilotonnen entspricht. Bier, Wein und Baijiu machen den Großteil aus, während Eiskaffee und Kombucha die stärksten Premiumzuwächse bei alkoholfreien Getränken verzeichneten. Spirituosenlieferanten schwenkten auf geprägte Weißglas-Karaffen um, die zweistellige Preisaufschläge erzielen und so den Umsatzschwung aufrechterhalten, selbst wenn sich das Tonnagenwachstum verlangsamt. Der chinesische Glasverpackungsbehältermarkt profitiert, wenn Brauereien saisonale Sondereditionen auflegen und so die SKU-Anzahl und Formkomplexität im IS-Maschinenpark erhöhen.
Kosmetik und Körperpflege verzeichnete mit einer prognostizierten CAGR von 3,49 % das stärkste Wachstum unter den Endverbrauchern, lieferte 2025 jedoch nur 435 Kilotonnen und verfügt damit über erhebliches Ausbaupotenzial. Seren, Ätherischöl-Tropfer und Prestige-Hautpflegetiegel setzen auf Glas, um Reinheit zu signalisieren, was die durchschnittlichen Stückpreise auf USD 0,24 treibt, gegenüber USD 0,05 im Getränkebereich. Glas bietet hervorragende Barriereeigenschaften zum Schutz flüchtiger Wirkstoffe, während dicke Böden luxuriöse Haptik verleihen. Nachfüllstationen-Pilotprojekte in Flagshipstores fördern die Rückgabegewohnheiten der Verbraucher, verankern Kreislaufwirtschaft in Markenwertversprechen und steigern die Nachfrage nach Wiederholungsflaschen. Diese Dynamiken verdeutlichen, warum der chinesische Glasverpackungsbehältermarkt weiter die Wertschöpfungspyramide erklimmt.


Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Nach Farbe:
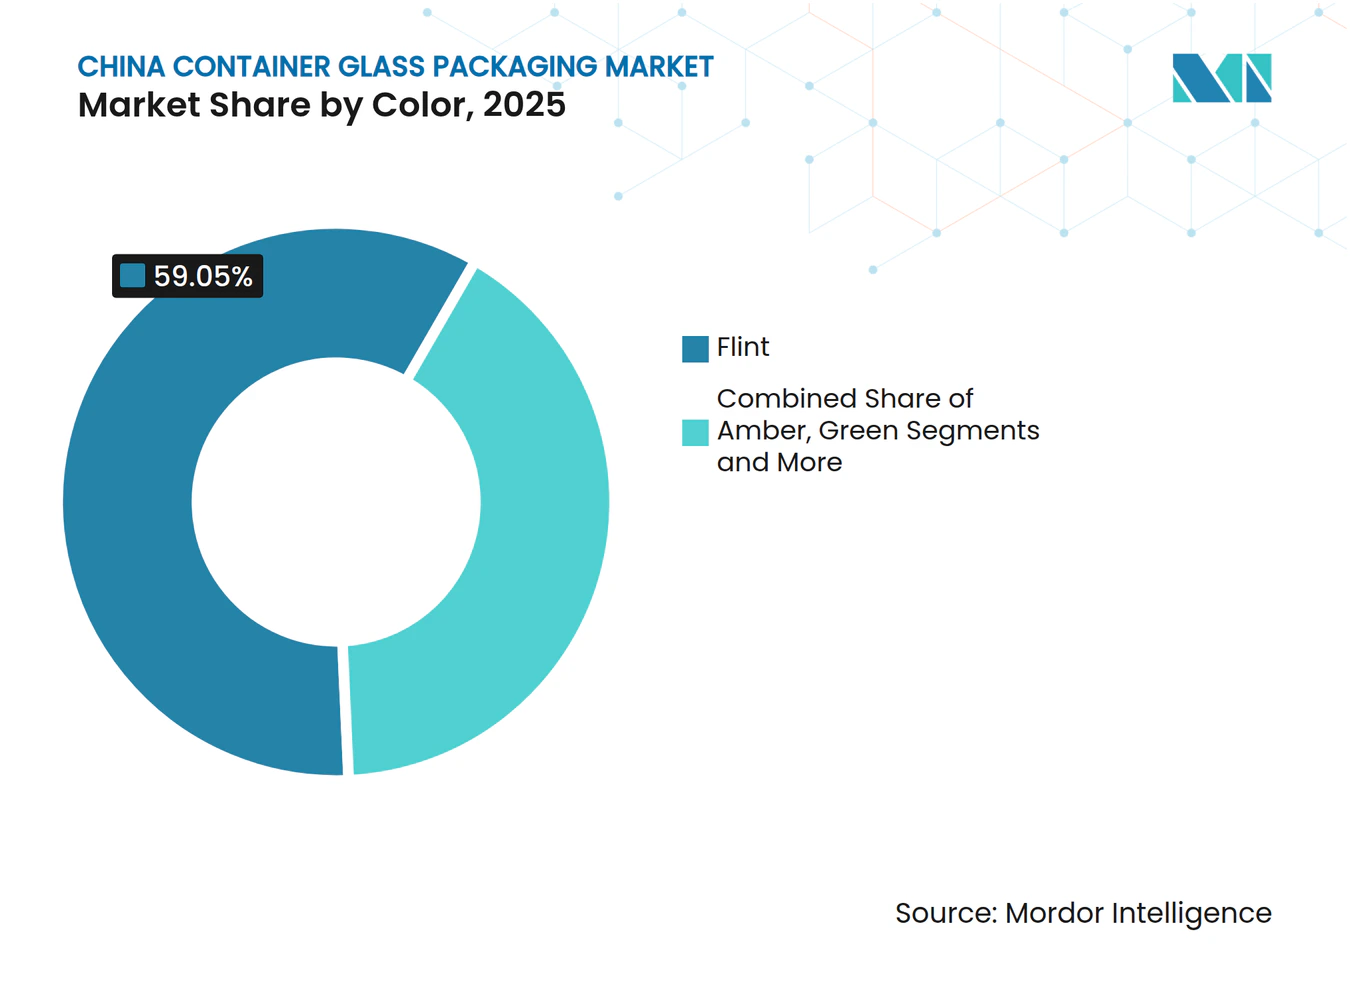
Weiß/Flint dominiert, Bernstein gewinnt in Spezialanwendungen an FahrtDas Weißglas-/Flint-Segment erfasste im Jahr 2025 einen Anteil von 59,05 % am chinesischen Glasverpackungsbehältermarkt, entsprechend 6.600 Kilotonnen. Die universelle Kompatibilität mit automatisierter Inspektion und farblose Ästhetik treiben die Akzeptanz in den Bereichen Lebensmittelwürzmittel, Kochwein und Getränkelinien. Die fortschrittliche NNPB-Technologie erzielt Gewichtseinsparungen zwischen 10 und 15 %, mindert Transportnachteile und ermöglicht leichtere Kisten. Nahtlose Ofenumstellungen halten die Linienstillstandszeiten minimal und festigen den betrieblichen Vorteil von Weißglas/Flint im chinesischen Glasverpackungsbehältermarkt.
Bernsteinglas verzeichnete mit einer CAGR von 3,72 % das höchste Wachstum und lieferte 2025 1.890 Kilotonnen. Pharmaampullen, Hustensirupflaschen und UV-empfindliche Kosmetika wählen Bernstein für seine Lichtblockierung im Bereich 380–450 nm. Die Nationale Arzneimittelaufsichtsbehörde aktualisierte 2024 das Arzneibuch und empfahl Typ-III-Bernsteinglas für lichtempfindliche Injektabilia, was einen regulatorischen Nachfragesog erzeugt. Die Farbkontrolle erfordert eine engere Chargenzusammensetzung und Ofenparameterdisziplin – eine Hürde, die die Umstellungskosten erhöht und den Marktanteil bei technisch fortgeschrittenen Herstellern konsolidiert. Im Zuge der Skalierung von Biotech-Pipelines könnte das Bernsteinglas-Volumen bis 2031 2.260 Kilotonnen überschreiten und das hochmargige Segment des chinesischen Glasverpackungsbehältermarktes weiter stärken.

Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Geografische Analyse
Die östlichen Küstenprovinzen dominierten die Produktion im Jahr 2025 und bündelten 78 % der installierten Schmelzkapazität, begünstigt durch die Nähe zu hochwertigen Siliziumsandsteinbrüchen und Häfen. Allein Shandong produzierte 3.230 Kilotonnen und nutzte dabei vertikal integrierte Fabriken in der Nähe von Sodaasche-Lieferanten. Jiangsu folgte mit 1.585 Kilotonnen und spezialisierte sich auf Kosmetik- und Pharmaware mit höherer Schleifpräzision, während Zhejiang sich auf exportorientierte Getränkeflaschen konzentrierte. Diese Küstenkonzentration spiegelt historische Investitionsmuster wider und unterstützt effiziente ausgehende Logistik in den ASEAN-Raum und nach Europa.
Die Metropolen Peking, Shanghai und Guangzhou absorbierten 2025 37 % der inländischen Glasverpackungsnachfrage. Ihre Verbraucher priorisieren Premiumpositionierung und Umweltverantwortung, was den Anteil von Dickboden-Weißglas und farbigen Kosmetiktiegeln erhöht. Einzelhändler in diesen Städten pilotierten Flaschenrückgabe-Kioske, die mit Rücknahmeautomaten verbunden sind und nach Farbe sortieren, um Altglas an nahe gelegene Werke zurückzuführen. Steigende Lebensstandards in Chengdu, Wuhan und Xi'an trieben den Konsum in Städten der zweiten Kategorie an, verengten die Pro-Kopf-Lücke zu den Küstenregionen und vergrößerten die Präsenz des chinesischen Glasverpackungsbehältermarktes im Inland.
Westliche Provinzen sind weiterhin unterdimensionierte Hersteller, eingeschränkt durch hohe Frachtkosten für Altglas und Sodaasche. Dennoch verbessern politische Anreize im Rahmen der Belt-and-Road-Initiative die Transportkorridore und fördern Erkundungsinvestitionen in Chongqing und Xinjiang, die die geografische Versorgung diversifizieren könnten. Sollten die Preise für erneuerbare Energien im Nordwesten bis 2027 die Küstentarife unterbieten, könnte der Einsatz von Elektroschmelzöfen einige Volumina ins Inland verlagern und regionale Disparitäten innerhalb des chinesischen Glasverpackungsbehältermarktes abschwächen.
Wettbewerbslandschaft
Marktkonzentration
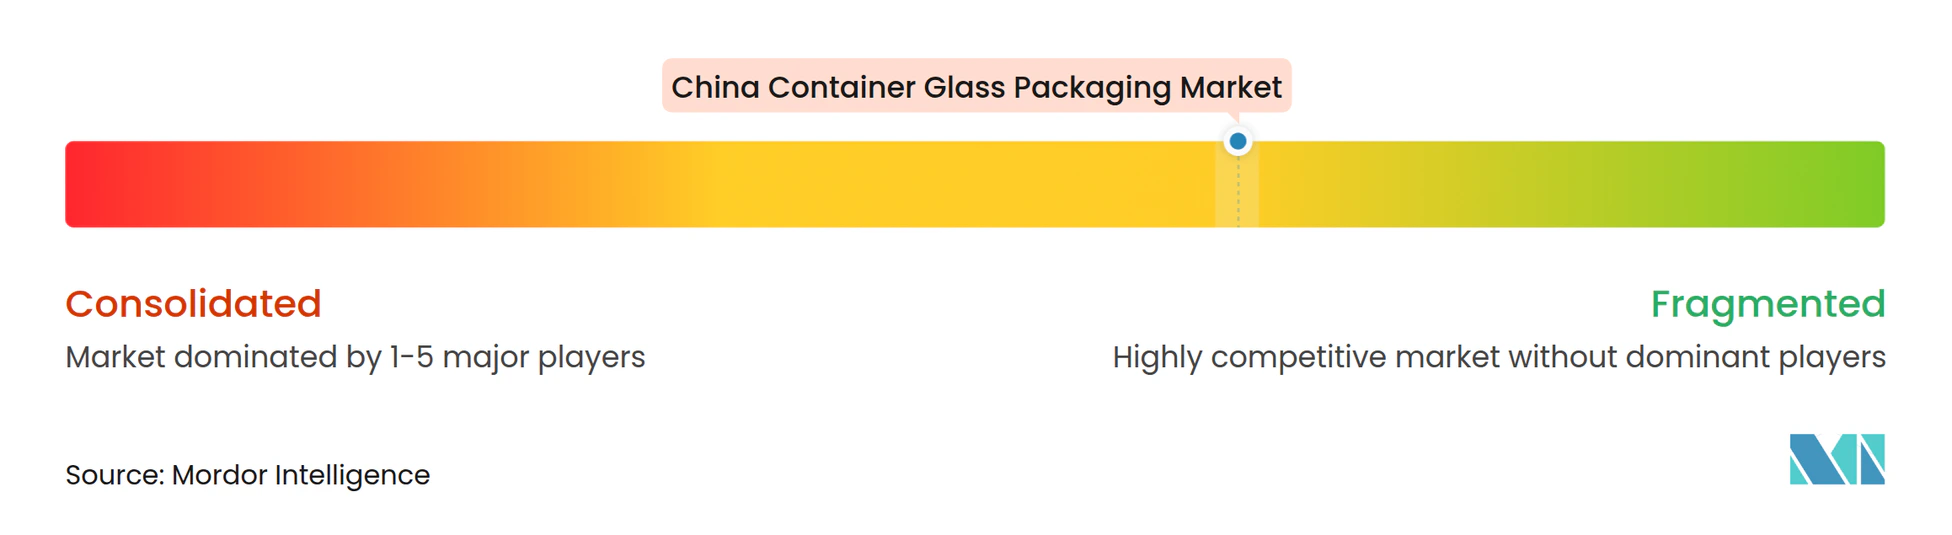
Es besteht eine moderate Fragmentierung, wobei im Jahr 2025 rund 150 messbare Werke in China in Betrieb waren. Die fünf größten Anbieter kamen zusammen auf einen geschätzten Lieferanteil von 38 %, was Konsolidierungspotenzial signalisiert. Große etablierte Unternehmen nutzen Skaleneffekte, Zugang zu eigenen Rohstoffen und IS-Maschinen, um Kostenführerschaft zu behalten. Der Standort von Gerresheimer in Suzhou betreibt beispielsweise vier Hochgeschwindigkeitslinien für Typ-I-Borosilikat-Ampullen und umwirbt Pharmakunden, die Rückverfolgbarkeit schätzen.
Inländische Champions wie Shandong Pharmaceutical Glass und Xinzhuang Glass setzen auf vertikale Integration – sie besitzen Altglasanlagen, bauen Silizium ab und pflegen enge Beziehungen zu nachgelagerten Abfüllern.[2] Kleinere regionale Anbieter kompensieren dies durch Spezialisierung auf Sonderformen, handdekorierte Flacons oder limitierte Farbmischungen, die große Akteure vernachlässigen. Die steigende Bedeutung der Umwelt-Compliance erhöht die Kapitalintensität und drängt unterdimensionierte Öfen zu Fusionen und Übernahmen oder zum Marktaustritt. Allein im Jahr 2024 wurden sechs Öfen mit einer Kapazität unter 100 TPD aufgrund nicht erfüllter NOx-Minderungsfristen stillgelegt, was die Konsolidierungssignale im chinesischen Glasverpackungsbehältermarkt verstärkt.
Strategische Maßnahmen konzentrieren sich auf Energieeffizienz und Digitalisierung. Unternehmen setzen Heißend-Kameras, Servo-Schiebersysteme und Predictive-Maintenance-Analytik ein, um die Ausbeute vom Schmelzen bis zur Verpackung auf über 88 % zu steigern. Joint-Venture-Modelle, die inländische Grundstücksressourcen mit ausländischem Pharma-Know-how verbinden, entstehen in Henan und Shanxi und versprechen Technologietransfers, die lokale Qualitätsnormen anheben. Die Wettbewerbsdynamik belohnt zunehmend ESG-Konformität, wobei Käufer Scorecards ausgeben, die Lieferanten mit Elektro- oder Sauerstoff-Brennstoff-Schmelzöfen bevorzugen.
Marktführer der chinesischen Behälterglas-Verpackungsbranche
-
Gerresheimer Shuangfeng Pharmaceutical Glass (Danyang) Co. Ltd.
-
Danfa Glass Limited
-
Hualian Glass Manufacturers Co., Ltd
-
Feemio Packaging Co., Ltd.
-
Ningbo Zhengli Pharmaceutical Packaging Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
China Behälterglasverpackungsmarkt Unternehmen in diesem Bericht
- Gerresheimer Shuangfeng Pharmaceutical Glass (Danyang) Co. Ltd.
- Danfa Glass Limited
- Shandong Pharmaceutical Glass Co., Ltd.
- Zhejiang Sunrise Glass Co., Ltd.
- Shanxi Borosilicate Glass Co., Ltd.
- Guangzhou Fine Glassware Co., Ltd.
- Feemio Packaging Co., Ltd.
- Huaxing Glass Co., Ltd.
- Shandong Huapeng Glass Co., Ltd.
- Ningbo Zhengli Pharmaceutical Packaging Co., Ltd.
- Zhenhua Glass Co., Ltd.
- SiChuan Skyhorse Glass Co., Ltd.
- Linlang (Shanghai) Glass Bottle Co., Ltd.
- New Tenda Glass Co.
- Hualian Glass Manufacturers Co., Ltd
- Jiangsu Rongtai Glass Products Co., Ltd
Lesen Sie die Analyse der China Behälterglasverpackung-Unternehmen
Marktchancen und Zukunftsaussichten
Pharmaqualitätsglas und Spezialglas befinden sich an einem klaren Schnittpunkt von Qualitätsregulierung und Importsubstitution im Inland, insbesondere bei neutralen Borosilikatröhren und Fläschchensystemen, wo Inspektion, Rückverfolgbarkeit und Produktionsumfang Lieferanten differenzieren helfen. Diese Chance wird durch Kapitalbildung und Kapazitätsmaßnahmen im Jahr 2026 unterstützt, darunter der Abschluss einer mehrere Hundert Millionen Yuan schweren Finanzierungsrunde durch Cangzhou Four Stars Glass Co., Ltd. unter Führung von Yingke Capital und Jifu Venture Capital zum Ausbau der Produktion von neutralen Borosilikatglasröhren und Fläschchen. In Bezug auf Normen formalisiert GB/T 42897-2024 (Technische Spezifikation für das Recycling von Altglas) die Kategorisierung von Glasbruch (nach Farbe, Verunreinigungsgehalt und Partikelgröße), was die Qualität des für Premiumbehälter und Pharmaanwendungen verfügbaren recycelten Materials verbessern hilft.
Eine zweite Chance konzentriert sich auf die Absicherung von Exportrisiken und die Diversifizierung der Lieferkette für chinesische Behälterglashersteller, die globale Getränke-, Lebensmittel- und Pharmakunden bedienen, angesichts von Handels- und Logistikreibung. Linuo Glass (301188.SZ) unterzeichnete im Juni 2026 eine Vereinbarung mit Changjiang Investment Holding zum Bau einer Produktionsstätte in der China-Egypt TEDA Suez Economic and Trade Cooperation Zone, wodurch chinesisches Know-how mit ausländischen Produktionsstandorten kombiniert wird, um die regionale Nachfrage zu bedienen und die Exposition gegenüber grenzüberschreitendem Versand zu reduzieren. Parallel dazu erweitern Nachhaltigkeits- und Kreislaufwirtschaftsprioritäten den Spielraum für Gewichtsreduzierung, höheren Recyclinganteil bei Klar- und Braunglas sowie Ofenmodernisierungen (einschließlich Elektrifizierung und Oxy-Fuel-Technologie, soweit wirtschaftlich vertretbar), was zu einem bevorzugten Lieferantenstatus bei Getränke-, Kosmetik- und Pharmaabfüllern führen kann, die ESG- und Compliance-Scorecards in der Beschaffung einsetzen.
Neueste Industrielle Entwicklungen in China Behälterglasverpackungsmarkt
- Juni 2026: Linuo Glass (301188.SZ) unterzeichnete eine Vereinbarung mit Changjiang Investment Holding zum Bau einer Produktionsstätte in der China-Egypt TEDA Suez Economic and Trade Cooperation Zone. Der Schritt erweitert die Fertigungsoptionen über China hinaus und unterstützt Servicelevel auf Überseerouten, wo Frachtkosten, Vorlaufzeit und handelspolitische Risiken die Beschaffungsentscheidungen bei Verpackungen beeinflussen.
- August 2025: Gerresheimer Shuangfeng Pharmaceutical Glass (Danyang) Co. Ltd. berichtete, dass die volle Produktionskapazität in drei Werken aufrechterhalten wird, wobei die Halbjahresproduktion etwa 1 Milliarde Einheiten erreichte und ein Jahresziel von 2 Milliarden Einheiten unterstützt wird. Der Betrieb bei hoher Auslastung stärkt die Skalenvorteile bei pharmazeutischer Primärverpackung, wo konsistente Qualität, validierte Prozesse und termingerechte Lieferung die Kundenqualifizierung und -bindung unterstützen.
- August 2024: Gerresheimer kündigte eine Erweiterung der Produktionshalle für Arzneimittelverabreichungsfläschchen in Suzhou an, die eine zusätzliche Jahreskapazität von 150 Millionen Einheiten schafft. Das Projekt stärkte die lokale Versorgung für Pharmakunden und erhöhte den Wettbewerbsdruck auf inländische Lieferanten, mit internationalen Qualitätssystemen und Kapazitätszuverlässigkeit gleichzuziehen.
China Behälterglasverpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Glasbehälter, die als Primärverpackung in China verwendet werden, hauptsächlich Flaschen und Gläser, die in die Lieferketten für Getränke-, Lebensmittel-, Körperpflege- und Pharmaverpackungen verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Nicht-Behälterglas-Verpackungsformate oder Sekundärverpackungen werden nicht berücksichtigt, und pharmazeutische Fläschchen sowie Ampullen sind gegebenenfalls ausgeschlossen.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholische Getränke
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfreie Getränke
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholische Getränke
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Eingelegtes)
- Kosmetik und Körperpflege
- Pharmazeutika (ausschließlich Ampullen und Injektionsfläschchen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weiß/Flint
- Sonstige Farben
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit öffentlichen Statistiken und politischen Signalen, die helfen, die Glasnachfrage in China zu erklären. Wir verwendeten das Nationale Statistikamt Chinas für Produktionsindikatoren sowie chinesische Zolldaten für Import- und Exportströme von Glasbehältern und verwandten Artikeln. Wir überprüften auch internationale Referenzreihen wie UN Comtrade sowie Nachhaltigkeits- und Recyclingkontexte aus Quellen wie der Internationalen Energieagentur und Veröffentlichungen des UN-Umweltprogramms, hauptsächlich bei der Betrachtung von Dekarbonisierungs- und Kreislaufwirtschaftssignalen.
Um Volumina mit der tatsächlichen Verpackungsnachfrage zu verknüpfen, haben wir Endverbrauchstrends mithilfe von Quellen wie der Ernährungs- und Landwirtschaftsorganisation für verarbeitete Lebensmittelmuster abgeglichen. Wir verwendeten auch öffentliche Dokumente von Branchenverbänden und renommierten Presseorganen, die Getränkeeinführungen, Premiumisierung und Mehrwegverpackungsbewegungen verfolgen. Jahresberichte von Unternehmen, Investorenpräsentationen und Werksankündigungen wurden genutzt, um Kapazitätserweiterungen, Ofenrenovierungszyklen und Farbmixverschiebungen zu verstehen. In einigen Schritten wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine handelsbasierte Versanddatenbank ausschließlich zur Beschleunigung der Querprüfung verwendet, nicht als Ersatz für öffentliche Daten. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden gesichtet, um Annahmen zu klären und Zahlen zu validieren.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und kurzen Umfragen mit Verpackungsverarbeitern, markenseitigen Verpackungseinkäufern, Distributoren und einigen technischen Experten, die die Behälterglasproduktion und Recyclingwirtschaft verstehen. Für China konzentrierten sich die Gespräche auf Verschiebungen in der Getränke- und Lebensmittelnachfrage, Grenzen der Gewichtsreduzierung, Verfügbarkeit von Altglas sowie die Preisverhandlungen durch große Endverbraucher. Diese Gespräche halfen uns, Annahmen zu kalibrieren, die die Desk Research nicht mit ausreichender Sicherheit bestätigen konnte, insbesondere in Bezug auf Gewichts- und Mixauswirkungen auf Tonnen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Vorstandsebene (CXOs): 12 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 48 % |
Marktgröße und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-volumenbasierten Rekonstruktion aufgebaut, bei der die chinesische Behälterproduktion, Handelsströme und der geschätzte Verpackungsverbrauch kombiniert wurden, um einen jährlichen Nachfragepool in Tonnen zu ermitteln. Anschließend wurden diese Gesamtwerte durch Endverbrauchsprüfungen abgeglichen, um festzustellen, ob der implizierte Verbrauch mit den anwendungsbezogenen Mustern übereinstimmt.
Um die Gesamtwerte realistisch zu halten, verwendeten wir selektive Bottom-up-Näherungen. Dazu gehörten die Stichprobenerhebung typischer Behältergewichte nach Anwendung, die Anwendung angemessener Auslastungsbandbreiten für wichtige Öfen sowie die Validierung von Bestellmustern durch Kanalgespräche.
Wesentliche Modelleingaben umfassten Trends bei der Getränkeabfüllung, Verschiebungen im Premiumspirituosen- und Biermix (da schwerere Formate die Tonnage verändern können), die Durchdringung von Lebensmittelverpackungen für Soßen und Würzmittel, Fortschritte bei der Altglassammlung und dem Recyclinganteil sowie Zeitplne für Ofenrenovierungen und Kapazitätserweiterungen. Für die Prognose verwendeten wir eine Szenarioanalyse, da die Nachfrage unter langsamem Verbrauchswachstum, schnellerer Premiumisierung oder strengeren Umweltvorschriften unterschiedlich reagiert. Wo Daten kleiner Produzenten dünn waren, wurden Lücken durch konservative Auslastungsbandbreiten geschlossen und erst nach Bestätigung der Richtung und Größenordnung durch primäres Feedback angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Produktions- und Handelsrichtung, Kapazitätsankündigungen und sichtbarer Endverpackungsaktivitäten überprüft. Große Abweichungen wurden untersucht, bevor die endgültige Einschätzung freigegeben wurde.
Wenn das Modell ungewöhnliche Sprünge zeigte, wurden die Annahmen zu Behältergewichten, Farbmix und möglichen Doppelzählungen bei Handelsströmen erneut geprüft.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, beispielsweise eine größere Kapazitätsinbetriebnahme, eine Regulierungsänderung oder eine starke Verschiebung bei Preisen oder Energiebedingungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und das primäre Feedback in der endgültigen Einschätzung berücksichtigt sind.
Vergleich der Marktgrößenschätzung von Mordor Intelligence für den chinesischen Glasbehälterverpackungsmarkt mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für chinesische Glasbehälterverpackungen zu sehen, da Herausgeber nicht immer dasselbe messen, selbst wenn die Titel ähnlich aussehen. Die größten Unterschiede entstehen in der Regel durch die verwendete Einheit (Wert gegenüber Tonnen), die Produktabgrenzung (nur Behälter gegenüber allen Glasverpackungen) und die Behandlung von Preis- und Mixveränderungen.
In dieser Studie sind die wesentlichen Unterschiedstreiber klar erkennbar, sobald man Umfang und Einheiten betrachtet. Einige Schätzungen rechnen in USD um, indem sie breite Durchschnittspreise verwenden, die mit Energiekosten und Premiumbehältermix schwanken können, während andere den Umfang auf Fläschchen, Ampullen oder Nicht-Behälterformate ausweiten. Die Tabelle zeigt auch, wie der Aktualisierungszeitpunkt eine Rolle spielt. Eine neuere Kapazitäts- und Auslastungseinschätzung kann die jährliche Tonnage stärker verschieben als eine kleine Änderung der angenommenen Wachstumsrate, weshalb die Zählung in Tonnen erfolgt und pharmazeutische Fläschchen und Ampullen im Kerntotal ausgeschlossen sind – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,18 Mio. Tonnen (2025) | |
| Globales Beratungsunternehmen A | 10,20 Milliarden USD (2023) | Diese Zahl ist wertbasiert und verwendet das Basisjahr 2023, was aufgrund von Preisannahmen, Währungszeitpunkt und einem breiteren Produktumfang, der möglicherweise Fläschchen und Ampullen einschließt, abweichen kann. |
| Branchenportal B | 8,58 Milliarden USD (2025) | Diese Schätzung bezieht sich auf breitere Glasverpackungen in China und kann daher Nicht-Behälterformate mit der Behälternachfrage vermischen sowie gemischte Preisgestaltung anwenden, die Verschiebungen bei Behältergewicht und Farbmix nicht genau abbildet. |
Insgesamt erklärt sich die Streuung hauptsächlich durch die Wahl der Einheit und den im Produktumfang enthaltenen Inhalt, gefolgt von der Behandlung von Preis- und Mixveränderungen bei Wertumrechnungen. Indem das Modell an beobachtbare Produktions-, Handels- und Endverbrauchsnachfrageprüfungen gebunden bleibt, lassen sich die Ergebnisse leichter auf reale Verpackungsaktivitäten zurückführen und mit denselben Schritten im Zeitverlauf wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Behälterglas-Verpackungsmarkt im Jahr 2026?
Der Markt erreichte 2026 11,51 Millionen Tonnen und soll bis 2031 mit einer CAGR von 2,91 % wachsen.
Welcher Endverbraucher dominiert derzeit die Nachfrage nach Glasverpackungsbehältern?
Getränke haben einen Anteil von 62,61 %, wobei Premium-Bier, Wein und Spirituosen den Großteil des Volumens ausmachen.
Was ist das am schnellsten wachsende Anwendungsgebiet für Glasverpackungen?
Kosmetik und Körperpflege soll dank Premiumisierung und Nachhaltigkeitstrends mit einer CAGR von 3,49 % expandieren.
Warum gewinnt Bernsteinglas an Bedeutung?
Bernstein blockiert UV-Licht und ist damit ideal für Pharmazeutika und wirkstoffreiche Kosmetika, die empfindlich gegenüber Photoabbau sind.
Wie wirken sich steigende Rohstoffkosten auf die Hersteller aus?
Die Volatilität bei Sodaasche und Siliziumdioxid hat den Rohstoffkostenanteil auf über 40 % angehoben und belastet die Margen kleinerer Öfen ohne Absicherungsstrategien.