
Größe und Marktanteil des chinesischen Möbelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
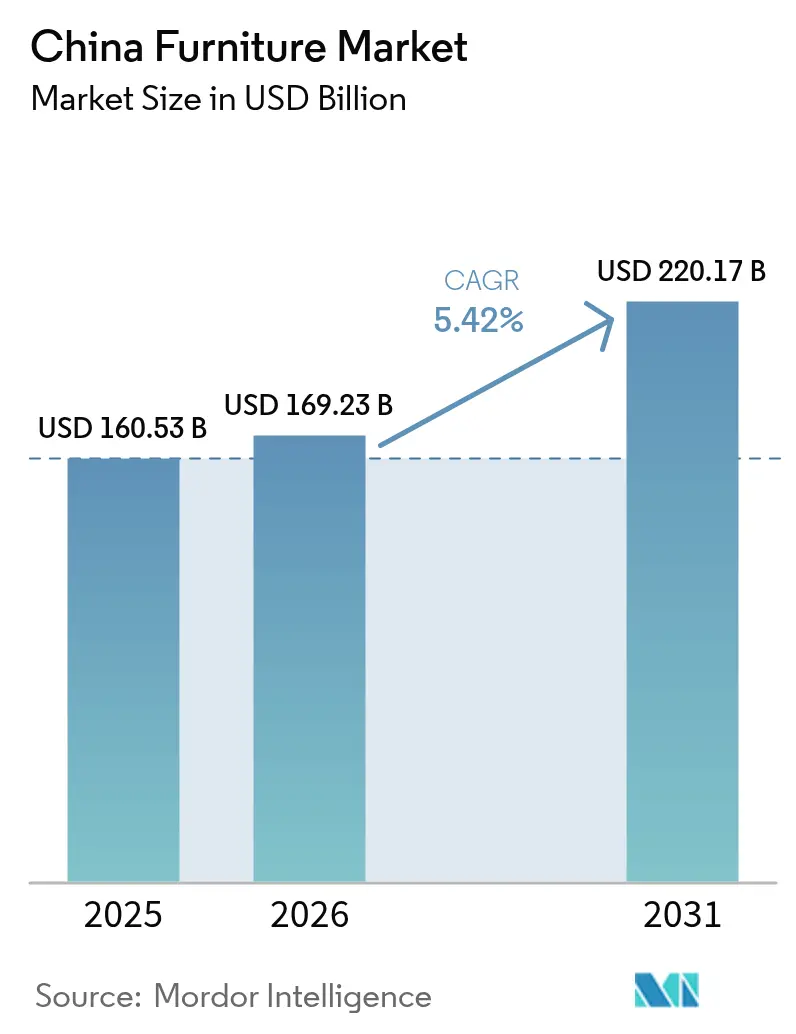
| Marktgröße im Basisjahr (2025) | 160.53 Milliarden US-Dollar |
| Marktgröße (2026) | 169.23 Milliarden US-Dollar |
| Marktgröße (2031) | 220.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.42 % |
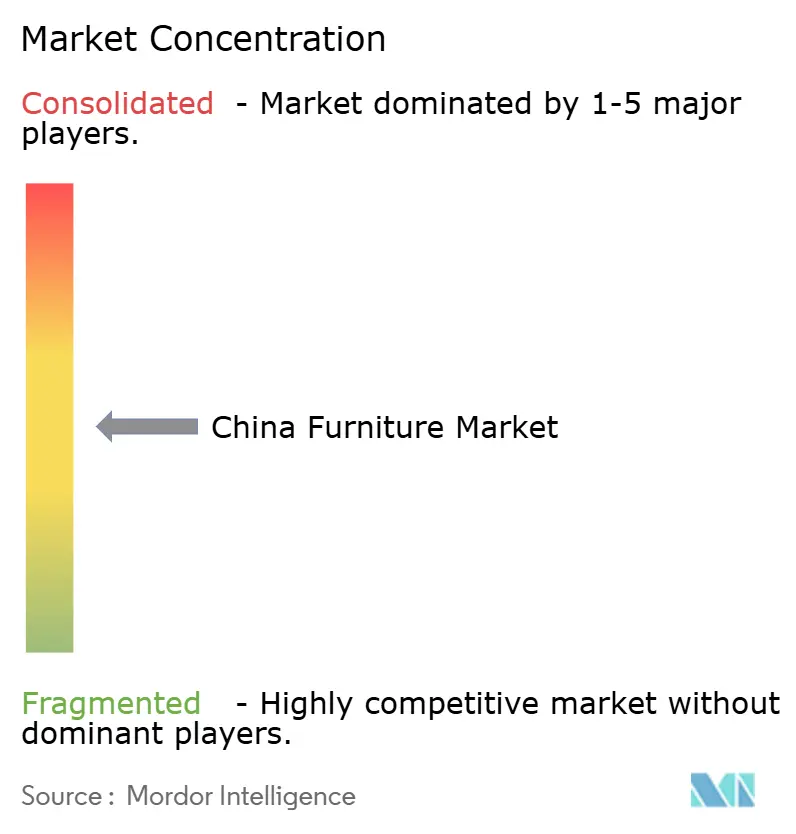
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des chinesischen Möbelmarkts durch Mordor Intelligence
Die Größe des chinesischen Möbelmarkts wurde im Jahr 2025 auf 160,53 Milliarden USD geschätzt und soll von 169,23 Milliarden USD im Jahr 2026 auf 220,17 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,42 % während des Prognosezeitraums (2026–2031). Die Bevölkerungsmigration in Städte niedrigerer Kategorien, anhaltende Zuwächse beim verfügbaren Einkommen sowie die rasche Einführung von Omnichannel-Einzelhandelskonzepten treiben die Umsatzzuwächse im chinesischen Möbelmarkt voran. Die Nachfragemuster bleiben regional unausgewogen: Die östlichen Küstenprovinzen machen nach wie vor den größten Umsatzpool aus, doch städtische Cluster der zweiten und dritten Kategorie erzielen die schnellsten inkrementellen Umsätze, da sich Wohnraumfertigstellungen und gewerbliche Ausbaumaßnahmen beschleunigen. Wohnmöbel dominieren weiterhin die Ausgaben, während Büromöbel von einer Renovierungswelle profitieren, die durch Anforderungen an hybride Arbeitsplatzgestaltung angetrieben wird. Auf der Angebotsseite leiten exportorientierte Hersteller Kapazitäten in den heimischen Markt um, was den Preiswettbewerb verschärft und die Produktinnovation beschleunigt. Staatliche Einhandelssubventionen und ein starker Aufschwung im Binnentourismus dämpfen die negativen Auswirkungen der Verlangsamung im Immobiliensektor und halten den chinesischen Möbelmarkt bis 2030 auf einem stabilen Wachstumspfad [1]Internationaler Währungsfonds, "Volksrepublik China: Personalbericht für die Konsultation nach Artikel IV 2025," imf.org.
Wichtigste Erkenntnisse des Berichts
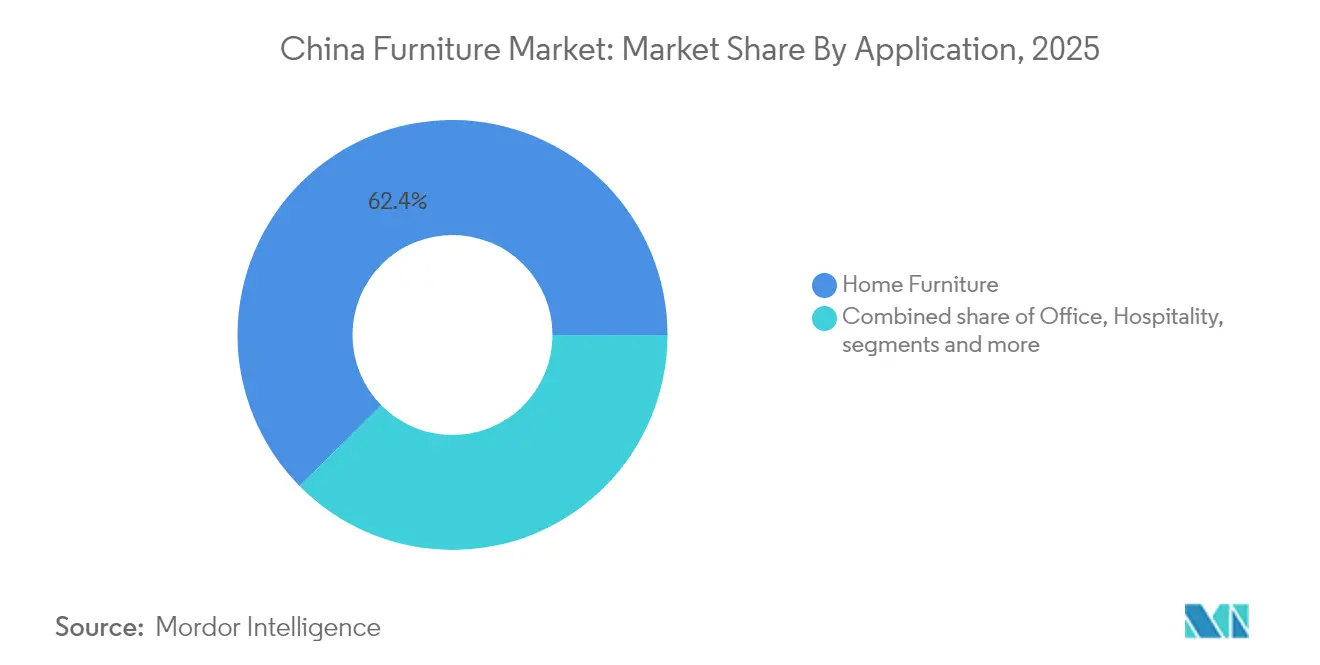
- Nach Anwendung führten Wohnmöbel im Jahr 2025 mit einem Marktanteil von 62,40 % im chinesischen Möbelmarkt, während Büromöbel bis 2031 die höchste CAGR von 6,01 % erzielen dürften.
- Nach Material hielten Holzwerkstoffe im Jahr 2025 einen Umsatzanteil von 56,60 % im chinesischen Möbelmarkt; Polymere und Kunststoffe sollen bis 2031 mit einer CAGR von 5,07 % expandieren.
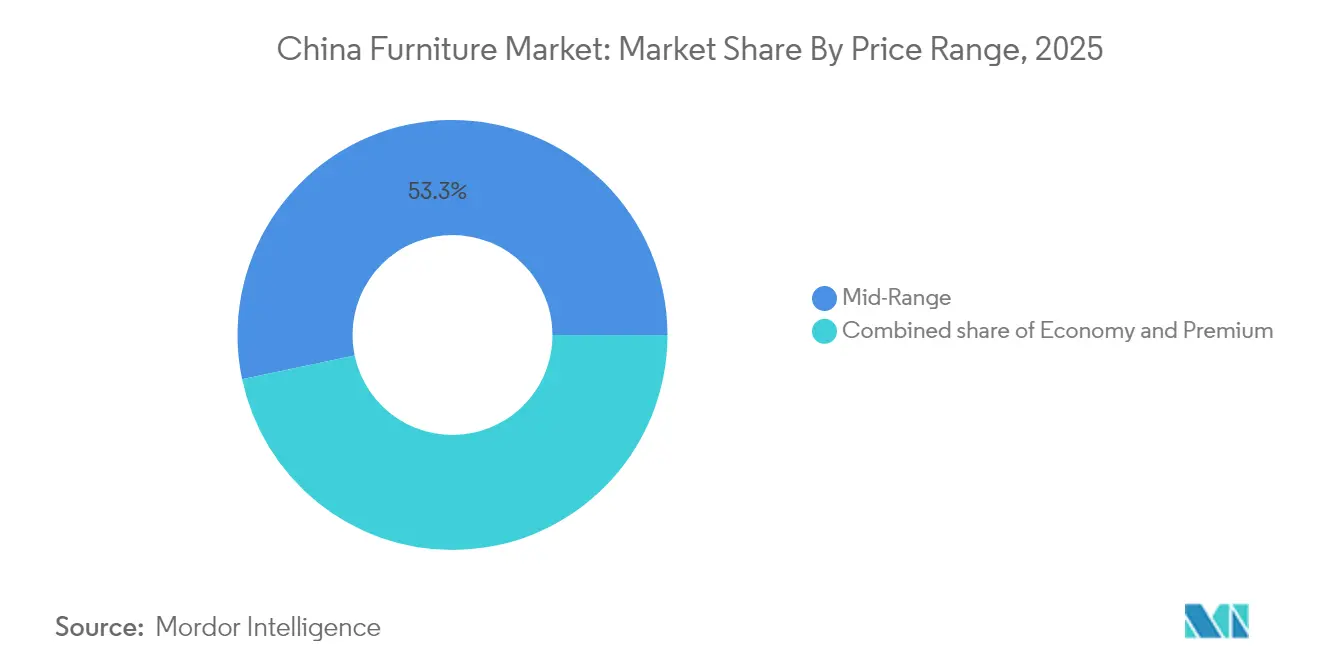
- Nach Preissegment dominierten Mittelklasseprodukte im Jahr 2025 mit 53,30 % der Größe des chinesischen Möbelmarkts; das Premium-Segment wird für den Zeitraum 2026–2031 mit einer CAGR von 6,18 % prognostiziert.
- Nach Vertriebskanal erfasste das B2C/Einzelhandels-Segment im Jahr 2025 einen Umsatzanteil von 74,20 % im chinesischen Möbelmarkt, wobei derselbe Kanal bis 2031 mit einer CAGR von 5,69 % wächst.
- Nach Geografie hielt Ostchina im Jahr 2025 den größten Umsatzanteil von 37,60 % im chinesischen Möbelmarkt, während Südwestchina bis 2031 mit einer CAGR von 6,02 % wachsen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im chinesischen Möbelmarkt
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche Urbanisierung in Städten der zweiten und dritten Kategorie | +1.2% | Landesweit; stärkster Effekt in Chengdu, Hangzhou, Wuhan | Mittelfristig (2–4 Jahre) |
| Aufstieg des E-Commerce und des Omnichannel-Einzelhandels | +0.9% | Höchste Durchdringung in Ostchina | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Gewerbe- und Gastgewerbeprojekten | +0.7% | Tourismuszentren und Küstenmetropolen | Mittelfristig (2–4 Jahre) |
| Renovierungszyklus für Büros in Ballungsräumen | +0.6% | Peking, Shanghai, Guangzhou, Shenzhen | Kurzfristig (≤ 2 Jahre) |
| Exportorientierte Hersteller, die auf Binnennachfrage umstellen | +0.4% | Guangdong, Zhejiang, Jiangsu | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Urbanisierung in Städten der zweiten und dritten Kategorie
Die städtische Wohnquote stieg im Jahr 2024 auf 66,2 %, ein Anstieg um 0,9 Prozentpunkte gegenüber dem Vorjahr. Chengdu und Wuhan zusammen verzeichneten im Laufe des Jahres 2 Millionen neue Einwohner [2]Nationales Statistikamt Chinas, "Statistisches Bulletin zur nationalen wirtschaftlichen und sozialen Entwicklung 2024," stats.gov.cn. Staatlich geförderte Stadtclusterprogramme lenken weiterhin Infrastrukturkapital in Richtung Binnenurbanisierungszentren, fördern die Lieferung neuer Eigenheime und stimulieren den Möbelkauf. Lokale Käufer in Chengdu, Wuhan und anderen Wachstumszentren zeigen eine stärkere Präferenz für designorientierte, zugleich aber funktionale Möbelstücke, was Lieferanten dazu veranlasst, Ausstellungsräume und Netzwerke für die Lieferung auf der letzten Meile über den traditionellen Küstenkorridor hinaus zu erweitern. Hersteller, die ihr Produktsortiment für kleinere Wohnräume diversifizieren, verzeichnen höhere Verkaufsquoten für Moduleinheiten und platzsparende Layouts und festigen damit die Volumenzuwächse im chinesischen Möbelmarkt.
Aufstieg des E-Commerce und des Omnichannel-Einzelhandels
Das Handelsministerium verzeichnete im Jahr 2024 Online-Umsätze mit wohnbezogenen Waren – einschließlich Möbeln – in Höhe von CNY 1,02 Billionen, was einem Anstieg von 15,4 % gegenüber dem Vorjahr entspricht [3]Nationales Statistikamt Chinas, "Statistisches Bulletin zur nationalen wirtschaftlichen und sozialen Entwicklung 2024," stats.gov.cn. Digital geprägte Entdeckungsreisen dominieren nun die frühen Phasen der Möbelrecherche, und kombinierte „Click-to-Brick”-Wege verkürzen den Kaufzyklus. Führende Plattformen setzen Augmented-Reality-Visualisierung ein, was die Konversionsrate steigert und die Rücksendequoten senkt. Große Filialnetzwerke bieten kleinere städtische Ausstellungsräume, Abholschließfächer und Same-Day-Lieferung an, um die Kundenbindung zu erhalten. Diese Veränderungen senken geografische Barrieren, erweitern den Möbelmarkt in China und verstärken den Wettbewerbsdruck auf Produktdesign und logistische Agilität.
Ausweitung von Gewerbe- und Gastgewerbeprojekten
Der Binnentourismus erholte sich im Jahr 2024 auf nahezu das Reiseniveau vor der Pandemie und trieb Rekordneueröffnungen nationaler Hotelketten. Kürzere Ersatzzyklen von drei bis fünf Jahren für Gastgewerbemöbel im Vergleich zu Wohnzyklen sichern einen verlässlichen Nachfragestrom für maßgefertigte Kastenmöbel, Lobby-Sitzgelegenheiten und Außeneinrichtungen. Anbieter, die Design-Build-Dienstleistungen mit flexibler Fertigungskapazität verbinden, sichern sich einen überproportionalen Anteil an margenstarken Projekten im chinesischen Möbelmarkt.
Exportorientierte Hersteller stellen auf Binnennachfrage um
Erhöhte Zölle in wichtigen Auslandsmärkten haben Kapazitäten zurück in den Heimatmarkt gelenkt. Produktionsstätten in Guangdong und Zhejiang passen Produktästhetik an lokale Geschmäcker an und nutzen ausgereifte Lieferketten zur Verkürzung von Lieferzeiten. Dieser inlandsorientierte Output bringt mehr global inspirierte Stile zu wettbewerbsfähigen Preisen auf den Markt, verschärft den Margendruck, bereichert aber zugleich die Vielfalt und Tiefe des chinesischen Möbelmarkts.
Analyse der Hemmnisse und ihrer Wirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verlangsamung im Immobiliensektor | -1.3% | Am stärksten in Großstädten der ersten Kategorie | Mittelfristig (2–4 Jahre) |
| Fragmentierte Einzelhandelspräsenz und hohe Mietkosten | -0.7% | Städte der ersten und zweiten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Importbeschränkungen für Holz erhöhen die Kosten | -0.5% | Guangdong, Zhejiang, Jiangsu | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlangsamung im Immobiliensektor beeinträchtigt neue Wohnausgaben
Dauerhaft schwache Wohnbauneubauten in erstklassigen städtischen Lagen untergraben die Nachfrage nach vollständigen Wohnungseinrichtungspaketen. Verbraucher verzögern Großanschaffungen, was die Promotionsintensität im chinesischen Möbelmarkt erhöht. Dennoch kompensieren Renovierungsausgaben den Rückgang teilweise, da Eigentümer bestehende Wohnungen umrüsten, was die Produktmischung hin zu multifunktionalen und platzsparenden Lösungen verschiebt.
Fragmentierte Einzelhandelspräsenz und hohe Einkaufszentrummieten komprimieren die Margen
Traditionelle Handelsketten sehen sich mit Mietsteigerungen konfrontiert, die das Wachstum im gleichen Geschäft übersteigen, insbesondere in stark frequentierten Einkaufszentren. Viele Betreiber wechseln zu Hub-and-Spoke-Formaten, die Flagship-Galerien mit kompakten Satelliteneinheiten in Wohnortnähe kombinieren. Die daraus resultierende logistische Komplexität erhöht die Betriebskosten und drängt kleinere Händler zu Fusionen oder strategischen Allianzen, um im Möbelmarkt in China wettbewerbsfähig zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Führungsrolle des Wohnsegments und Dynamik des Bürosegments
Wohnmöbel machten 62,40 % der Größe des chinesischen Möbelmarkts im Jahr 2025 aus und profitieren weiterhin von der kulturellen Betonung von Wohnkomfort und Ästhetik. Das Nachfragewachstum verlagert sich jedoch in Richtung aufrüstbarer Moduleinheiten, die in kompakte Wohnungen in dicht besiedelten Städten passen. Betten und Sofas bleiben Volumenanker, doch Küchenschränke und Stauraumsysteme verzeichnen ein schnelleres Wachstum, da Haushalte vorhandenen Wohnraum bei langsamerem Immobilienumsatz optimieren.
Büromöbel, mit einer CAGR-Prognose von 6,01 %, werden durch pandemienachwirkende Layoutneuausrichtungen angetrieben, wobei intelligente Schreibtische, kollaborative Arbeitspods und ergonomische Sitze die Auftragsbücher füllen. Diese Entwicklung verringert den historischen Abstand zwischen Wohn- und Gewerbekategorien und erweitert die Vielfalt der Umsatzströme im chinesischen Möbelmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Vorherrschaft von Holz und Aufschwung von Kunststoff und Polymer
Holz hielt im Jahr 2025 einen Anteil von 56,60 % am chinesischen Möbelmarkt, gestützt durch die Verbraucherperzeption von Langlebigkeit und Premiumanmutung. Lieferkettenspannungen veranlassen zu einem stärkeren Einsatz von zertifizierten Plantagen und Mischholzfurnieren zur Kostenstabilisierung.
Gleichzeitig verzeichnen Kunststoff und Polymer mit der schnellsten CAGR von 5,07 % Zuwächse, da Innovationen die Kratzfestigkeit, Farbtiefe und Recyclingfähigkeit verbessern. Hybridkonstruktionen, die Holzrahmen mit Polymerakzenten kombinieren, schaffen neue Mittelpreisangebote und erweitern die Attraktivität für breite Verbraucherschichten im chinesischen Möbelmarkt.
Nach Preissegment: Mittelklasse als Kern, Beschleunigung im Premium-Segment
Mittelklassesortimente erwirtschafteten im Jahr 2025 53,30 % der Größe des chinesischen Möbelmarkts und balancieren Designansprüche mit Preis-Leistungs-Verhältnis.
Die CAGR von 6,18 % im Premium-Segment wird von wohlhabenden Haushalten in Peking, Shanghai und Shenzhen getragen, die differenzierten Stil und Markenprestige suchen. Einheimische Marken kooperieren mit europäischen Designern, um Kataloge aufzuwerten, während die Integration von Smart-Home-Technologie den wahrgenommenen Wert stärkt. Economy-Sortimente verteidigen ihren Marktanteil in Binnenstädten, obwohl steigende Löhne und Rohstoffkosten die Margen komprimieren und die Hersteller zur Automatisierung und schlankerem Vertrieb im chinesischen Möbelmarkt drängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: B2C-Dominanz und digitale Integration
Der B2C-Kanal erzielte im Jahr 2025 einen Umsatzanteil von 74,20 %, getragen von Fachhandelsketten, Einrichtungshäusern und Direct-to-Consumer-Marken. Digitaler Traffic beeinflusst mehr als zwei Drittel der Kaufentscheidungen, und Einzelhändler integrieren Augmented-Reality-Visualisierung sowie Same-Day-Abholung, um Online-Entdeckung mit der Sicherheit des Ausstellungsraums zu verbinden.
Projektbasierte B2B-Verkäufe tragen das verbleibende Viertel bei, gestützt durch Hotel-, Büro- und institutionelle Renovierungen. Exzellenz in Logistik und Kundendienst bleibt ein entscheidender Faktor für die Kundenbindung im Möbelmarkt in China.
Geografische Analyse
Ostchina hielt im Jahr 2025 den größten Umsatzanteil von 37,60 % im chinesischen Möbelmarkt. Die östlichen Provinzen – Guangdong, Zhejiang, Jiangsu – behalten den Löwenanteil am Konsum und an der Produktion im chinesischen Möbelmarkt, gestützt durch dichte Einzelhandelsnetzwerke, exportbereite Fabriken und höhere Haushaltseinkommen. Großstädte verzeichnen eine erhöhte Premiumnachfrage, doch langsamere Bevölkerungszuflüsse dämpfen das Wachstum im Vergleich zu kleineren städtischen Clustern.
Zentral- und Westchina entwickeln sich zu aufstrebenden Wachstumsschwerpunkten, da staatliche Infrastrukturausgaben Logistikbarrieren senken. Städtische Cluster wie Chengdu-Chongqing verzeichnen zweistelliges Möbelumsatzwachstum, angetrieben durch steigende Wohneigentumsquoten und tourismusbezogene Gastgewerbeprojekte. Hersteller stellen neue Kapazitäten im Inland bereit, um von Arbeitskosteneinsparungen zu profitieren und die regionale Eigenversorgung im chinesischen Möbelmarkt zu stärken.
Ausgeprägte ästhetische Präferenzen bleiben bestehen: Dunklere Massivholzmotive dominieren die nördlichen Stile, während südliche Verbraucher hellere Farbtöne und zeitgenössische Silhouetten bevorzugen. Einzelhändler passen ihr Sortiment nach Stadt an, unterstützt durch Analysen, die demografische Trends mit Designimpulsen verknüpfen, und bereichern so die Lokalisierung im gesamten chinesischen Möbelmarkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Rohstoffen und Komponenten (Holz und Holzwerkstoffplatten, Metalle, Polymere, Schaumstoffe, Textilien, Beschichtungen, Beschläge und Mechanismen wie Motorantriebe). Sie führt dann weiter über Plattenverarbeitung, CNC-Zuschnitt, Polsterung, Endbearbeitung und Endmontage über die wichtigsten Produktionscluster hinweg. Die Produktion konzentriert sich auf etablierte Zentren, darunter Foshan für Polstermöbel, Haining für Textilien und Chengdu für Massivholzprodukte, die sowohl standardisierte SKUs als auch individuelle Komplettausstattungen für das gesamte Zuhause liefern.
Auf der Nachfrageseite verläuft die Markteinführung zwischen B2C-Einzelhandel (Fachhandelsketten, Baumärkte und Online-to-Offline-Formate) und B2B- bzw. Projektkanälen für Büros, Hotellerie und öffentliche Einrichtungen. Bei Projektverkäufen werden Design-, Vermessungs-, Lieferungs- und Installationsleistungen gebündelt angeboten. Der Margendruck hat führende Hersteller außerdem zu höherer Automatisierung und intelligenter Fertigung bewegt, während die Einhaltung von Vorschriften für im Innenbereich verwendete Platten und Oberflächen (einschließlich Spezifikationen für geringere Emissionen) sowie Lieferzeiten, die in wichtigen Clustern oft mit etwa 15-25 Tagen angegeben werden, die Bedeutung von Lieferantenqualifizierung, Bestandsplanung und Last-Mile-Lieferkapazität für die Skalierung erhöhen.
Wettbewerbslandschaft
Wettbewerbslandschaft
Kuka Home, Suofeiya Home Collection und Oppein Home Group nutzen vertikal integrierte Lieferketten, um Produktionszyklen zu verkürzen und Regalfläche zu verteidigen. IKEA lokalisiert weiterhin Produktabmessungen und Farbschemata für chinesische Wohnungen und behält trotz wachsendem lokalem Wettbewerb die Kundentreue.
Strategische Investitionszyklen betonen Werksautomatisierung, digitale Zwillinge und werksinternen Logistikbetrieb, um dem Lohnanstieg entgegenzuwirken. Exportspezialisten, die durch Zölle im Ausland unter Druck geraten, beschleunigen inländische Markeneinführungen mit global inspirierten Designs zu wettbewerbsfähigen Preisen und drängen so in das mittlere Preissegment des chinesischen Möbelmarkts.
Digital geprägte Herausforderer umgehen den traditionellen Großhandel und nutzen datengesteuerte Konfiguratoren und regionale Mikrofabriken, um maßgefertigte Stücke innerhalb von drei Wochen zu liefern. Traditionelle Anbieter reagieren mit Omnichannel-Finanzierungsangeboten, Weißhandschuh-Montageservice und verlängerten Garantien und unterstreichen damit Service als entscheidenden Differenzierungspunkt im chinesischen Möbelmarkt.
Marktführer in der chinesischen Möbelindustrie
-
Kuka Home
-
Suofeiya Home Collection
-
Oppein Home Group
-
Red Star Macalline Group
-
IKEA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Grüne, konforme Materialien und emissionsarme Innenraumprodukte schaffen erkennbare Lücken in Holz- und Hybridmöbelsortimenten, da sich die verbindlichen nationalen Anforderungen an Emissionen von im Innenbereich verwendeten Holzwerkstoffplatten verschärfen. Mit der Einführung von GB 18580-2025 (E0-Niveau, Formaldehyd-Emissionsgrenzwert von <=0,050 mg/m3) verschiebt sich die Nachfrage hin zu zertifizierten Platten, konformen Beschichtungen und Klebstoffen sowie rückverfolgbarer Beschaffung, was Hersteller und Einzelhändler dazu ermutigt, ihre Sortimente zu aktualisieren und Konformität als Premiumisierungshebel im mittleren und gehobenen Segment zu nutzen.
Digitalisierung und Komplettausstattung für das gesamte Zuhause zeichnen sich ebenfalls als Chancenbereiche ab, die mit Omnichannel-Konversion und schnelleren Design-zu-Lieferung-Zyklen verbunden sind. Die Einführung einer aktualisierten, proprietären KI-Design-Toolsuite durch die Oppein Home Group, die Vertriebs-, Design- und Produktionsabläufe verknüpft, zeigt anhaltende Investitionen in die Workflow-Automatisierung für individuelle Möblierung, was kürzere Lieferzeiten und eine bessere Auftragsgenauigkeit bei renovierungsgetriebener Nachfrage unterstützt. Kanalpartnerschaften bieten einen weiteren Hebel für die Skalierung, darunter die Abstimmung von Suofeiya und der Red Star Macalline Group bei Ladennetzwerk-Expansionsprogrammen innerhalb großer Einkaufszentrum-Ökosysteme, um die Reichweite über die Küstenzentren hinaus auf Cluster in Städten der Stufe 2 und 3 auszudehnen.
Aktuelle Branchenentwicklungen
- Juli 2026: IKEA gab die kommende globale Einführung von KOMPISHANG im August 2026 bekannt, einer Kollektion, die sich um mobiles urbanes Wohnen dreht. Die Ankündigung erneuert das Massenmarktsortiment mit platzsparenden Konzepten für kleinere Wohnungen und Mietmobilität in Großstädten Chinas.
- Juni 2026: Die Oppein Home Group führte eine aktualisierte, proprietäre KI-Design-Toolsuite ein, die Vertriebs-, Design- und Produktionsabläufe für individuelle Wohneinrichtungen integriert. Das Update stärkt den Durchsatz bei der Komplettausstattung des gesamten Zuhauses und verbessert die Koordination zwischen Front-End-Design und Fertigungsumsetzung in einem von Renovierungen getriebenen Nachfrageumfeld.
- April 2026: Suofeiya Home Collection und die Red Star Macalline Group starteten den Star Chain Plan, um die Ladenflächengestaltung und Rekrutierung in Red Star Macalline-Einkaufszentren zu beschleunigen. Durch die Kombination einer Individualisierungsmarke mit einem großen Offline-Einkaufszentrumsbetreiber konzentriert sich die Initiative auf schnellere Kanalabdeckung und einheitlichere Konversion für hochpreisige Möblierungspakete.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der chinesische Möbelmarkt wird definiert als der Wert der in Festlandchina verkauften neuen Möbeleinheiten für den Wohn- und Nichtwohnbereich, erfasst in USD und gezählt, wenn eine fertige Einheit über einen beliebigen Vertriebskanal auf den Markt gebracht wird.
Ausgeschlossene Bereiche: Ausgeschlossen sind dauerhaft fixierte Innenausbauten, fest eingebaute Schrankmöbel, die nicht als Einheit verkauft werden, und Vermietungsdienste für Außenmöbel.
Übersicht der Segmentierung
-
Nach Anwendung
-
Wohnmöbel
- Stühle
- Tische (Beistelltische, Couchtische, Schminktische usw.)
- Betten
- Kleiderschränke
- Sofas
- Esstische/Essgruppen
- Küchenschränke
- Sonstige Wohnmöbel (Badezimmermöbel, Outdoor-Möbel usw.)
-
Büromöbel
- Stühle
- Tische
- Aktenschränke
- Schreibtische
- Sofas und sonstiges Polstermobiliar
- Sonstige Büromöbel
- Gastgewerbemöbel
- Bildungsmöbel
- Gesundheitswesenmöbel
- Sonstige Anwendungen (öffentliche Plätze, Einkaufszentren, Behörden usw.)
-
Wohnmöbel
-
Nach Material
- Holz
- Metall
- Kunststoff und Polymer
- Sonstige Materialien
-
Nach Preissegment
- Economy
- Mittelklasse
- Premium
-
Nach Vertriebskanal
-
B2C/Einzelhandel
- Einrichtungshäuser
- Spezialisierte Möbelhändler
- Online
- Sonstige Vertriebskanäle
- B2B/Projektgeschäft
-
B2C/Einzelhandel
-
Nach Geografie
- Ostchina
- Südzentralchina
- Nordchina
- Südwestchina
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des Nachfragepools und der Handelsströme, die erklären, warum sich die Möbelausgaben in China von Jahr zu Jahr verändern. Wir nutzen öffentliche Daten wie Veröffentlichungen des National Bureau of Statistics of China, chinesische Zollstatistiken zu Import und Export, UN Comtrade und ITC Trade Map, die uns helfen, die Kategorienentwicklung sowie Preis- und Mengensignale zu verstehen.
Um die Größenbestimmung fundiert zu halten, prüfen wir außerdem Quellen wie Branchenverbandsmitteilungen, Geschäftsberichte und Investorenpräsentationen börsennotierter Unternehmen sowie seriöse Wirtschaftspresseberichte zu Kapazitätserweiterungen, Einzelhandelstrends und Margenänderungen. Soweit verfügbar, werden Patentdatenbanken geprüft, um Verschiebungen bei Produktmerkmalen zu verstehen, die Preisgestaltung und Austauschzyklen beeinflussen können. Ein kostenpflichtiges Abonnement mit Fokus auf Import- und Exportdaten auf Sendungsebene wird selektiv genutzt, um den Mix und die Stückwerte für wichtige Möbelkategorien zu validieren. Dies sind lediglich beispielhafte Quellen, und viele weitere öffentliche Referenzen wurden für Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um das zu bestätigen, was Sekundärquellen nicht vollständig zeigen können, insbesondere den Kanalmix, Preisentwicklungen und das Verhalten von Wohn- und Vertragsnachfrage in verschiedenen Städtekategorien. Wir sprechen mit Teilnehmern aus Fertigung, Vertrieb und großen Einkaufsinstitutionen, um Annahmen zu validieren, und testen vorläufige Zahlen auch mit Experten, die mit Ost-, Zentral- und Westchina vertraut sind, damit regionale Unterschiede nicht übersehen werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 18% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 22% |
| Kleinere Akteure: 19% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Für die Marktgrößenbestimmung nutzt der Kernaufbau einen Top-Down-Ansatz, bei dem der nationale Möbelumsatzwert anhand von Signalen der Inlandsproduktion, Import-Export-Bilanzen und Ausgabenindikatoren rekonstruiert wird, die auf Ersatz- und Neubedarf hinweisen. Die Gesamtsumme wird dann durch selektive Bottom-Up-Prüfungen belastbarkeitsgetestet, bei denen durchschnittliche Verkaufspreise aus Stichproben mit indikativen Mengen für einige stark gehandelte Kategorien multipliziert und mit Kanalprüfungen verglichen werden.
Wichtige Inputs im Modell umfassen Wohnungsfertigstellungen und Renovierungsaktivitäten, Ausbauzyklen im Gewerbeimmobilienbereich, Import- und Exportstückwerte für Möbelkategorien, die Entwicklung der Rohstoffkosten, die häufig die Preisgestaltung beeinflusst (Holzplatten, Metalle, Polymere), sowie Kanalverschiebungen zwischen stationärem Einzelhandel und E-Commerce. Wo die Bottom-Up-Sicht Lücken aufweist, halten wir die Schätzungen konservativ, indem wir Spannen aus Interviews verwenden und den Restwert mit Handels- und Produktionskonsistenz abgleichen.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch multivariate Regression, wobei Nachfragetreiber wie Wohnungsbau und Renovierung, Büro- und Hotelaktivität sowie reale Preisentwicklung innerhalb realistischer Grenzen variiert werden. Der endgültige Verlauf wird erst angepasst, nachdem das Interview-Feedback bestätigt hat, ob die Annahmen zur Preisentwicklung und zum Kategoriemix für die nächsten Jahre weiterhin praktikabel sind.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Gesamtwerte mit unabhängigen Signalen, wie Möbelhandelsbilanzen, der Entwicklung der Fertigungsleistung und gemeldeten Preistrends, sowie durch die Prüfung auf Jahr-zu-Jahr-Sprünge, die nicht zur übergeordneten Nachfragegeschichte passen. Wird eine Abweichung festgestellt, überprüfen wir die Eingangsreihen erneut, prüfen den Zeitpunkt der Währungsumrechnung und kontaktieren bei Bedarf ausgewählte Interviewpartner erneut, wenn die Veränderung strukturell erscheint.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, sodass wichtige Annahmen und Berechnungen von einem weiteren Analysten erneut getestet werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse auftreten, die Nachfrage oder Preisgestaltung beeinflussen können. Vor der Lieferung wird ein letzter Durchgang durchgeführt, um sicherzustellen, dass Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für den chinesischen Möbelmarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den chinesischen Möbelmarkt können sich unterscheiden, selbst wenn sie scheinbar dasselbe Thema abdecken, da die erfassten Produkte, die Preisgrundlage und selbst der Verkaufspunkt in der Wertschöpfungskette nicht immer übereinstimmen. Unterschiede ergeben sich auch aus dem verwendeten Jahr, dem Zeitpunkt der Währungsumrechnung und ob Schätzungen aktualisiert werden, wenn sich Handels- und Wohnungssignale ändern.
Die größten Abweichungen entstehen typischerweise dadurch, ob die Schätzung Möbel zu Herstellerpreisen ab Werk oder zum Einzelhandelswert erfasst, ob fest eingebaute Einrichtungen und Innenausbauten enthalten sind, und wie Importe und Exporte in der Verbrauchsberechnung behandelt werden. Manche Quellen präsentieren zudem eine einzelne Verbrauchszahl, ohne die Prüfungen aufzuzeigen, mit denen Handelswerte, Produktionsrichtung und durchschnittliche Preise über alle Kategorien hinweg konsistent gehalten werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 169,23 Milliarden USD (2026) | |
| Branchenverlag A | 176,97 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und gibt nicht klar an, ob die Werte auf Einzelhandels- oder Herstellerebene liegen, was die Gesamtsummen erhöhen kann, wenn Einzelhandelsaufschläge und Steuern implizit enthalten sind. |
| Handelsforschungshaus B | 101,00 Milliarden USD (2025) | Spiegelt oft eine Verbrauchssicht wider, die eng an Produktions- und Handelsbuchhaltung gebunden ist, was den Markt unterbewerten kann, wenn Vertragsmöbel und Kanalpreiseffekte in der Ausgabenebene nicht vollständig erfasst werden. |
Insgesamt lässt sich die Spanne hauptsächlich durch die Auswahl des Preispunkts und die Frage erklären, was als Möbeleinheiten und was als fester Innenausbau behandelt wird, wodurch die Schritte der Größenbestimmung nachvollziehbar bleiben, wenn Herstellerpreise ab Werk verwendet und dauerhafte Ausbauten ausgeschlossen werden – eine von Mordor Intelligence angewandte Vorgehensweise.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der chinesische Möbelmarkt derzeit?
Die Größe des chinesischen Möbelmarkts beträgt 169,23 Milliarden USD im Jahr 2026 mit einem prognostizierten Wert von 220,17 Milliarden USD bis 2031.
Welches Anwendungssegment wächst am schnellsten?
Büromöbel verzeichnen das höchste Wachstum mit einer CAGR von 6,01 % für 2026–2031, bedingt durch Renovierungszyklen und hybride Arbeitslayouts.
Wie wichtig ist der E-Commerce für den Möbelverkauf in China?
Online-Recherche treibt mittlerweile die meisten Kaufwege an, und Omnichannel-Strategien, die Ausstellungsräume mit digitalen Visualisierungstools integrieren, sind entscheidend für das Wachstum.
Welche Materialien gewinnen jenseits von Holz an Bedeutung?
Technische Polymere und Verbundwerkstoffe verzeichnen die schnellsten Zuwächse, da Hersteller nach Kostenstabilität und Nachhaltigkeitsvorteilen suchen.
Wie beeinflussen globale Handelspolitiken den chinesischen Möbelmarkt?
Höhere Zölle im Ausland haben exportorientierte Fabriken dazu veranlasst, sich auf inländische Verbraucher zu konzentrieren, was den Wettbewerb intensiviert und die Produktvielfalt bereichert.
Welche Regionen innerhalb Chinas versprechen das höchste Wachstumspotenzial?
Zentrale und westliche städtische Cluster wie Chengdu-Chongqing expandieren rasch, gestützt durch Infrastrukturinvestitionen und steigende Wohneigentumsquoten.
Seite zuletzt aktualisiert am:



