
中国家具市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 160.53 十億米ドル |
| 市場規模 (2026) | 169.23 十億米ドル |
| 市場規模 (2031) | 220.17 十億米ドル |
| 成長率 (2026 - 2031) | 5.42 % |
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる中国家具市場分析
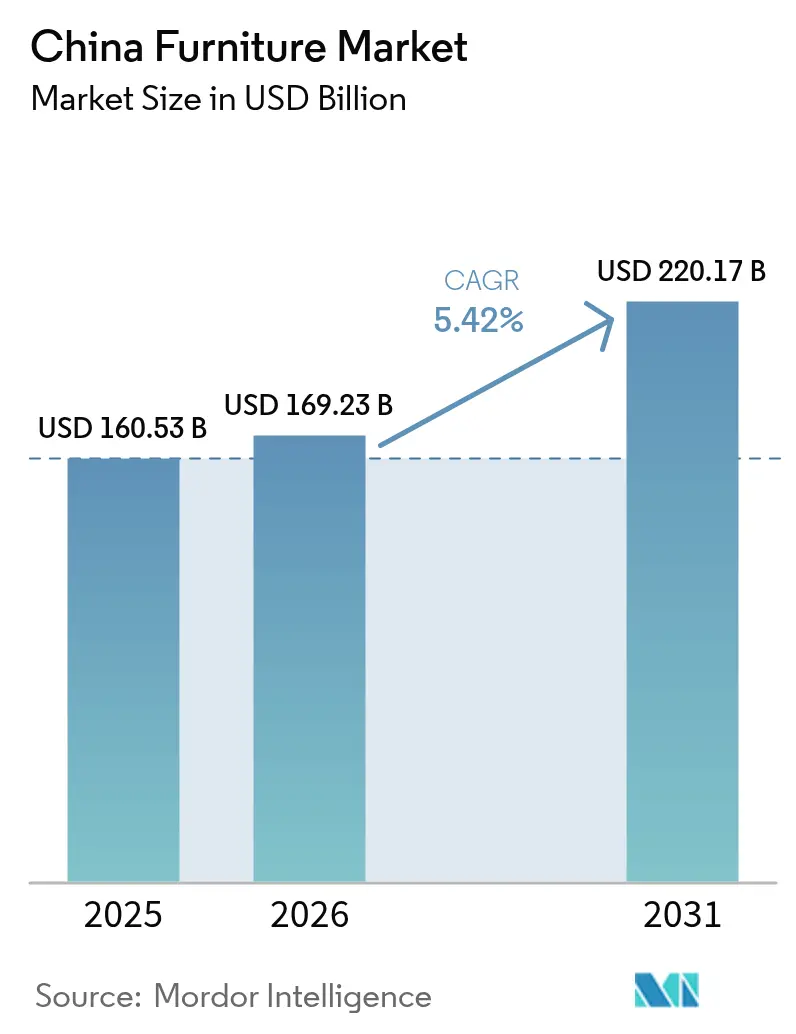
中国家具市場規模は2025年に1,605億3,000万米ドルと評価され、2026年の1,692億3,000万米ドルから予測期間(2026年〜2031年)にCAGR5.42%で成長し、2031年には2,201億7,000万米ドルに達する見込みです。下位都市圏への人口移動、可処分所得の持続的な増加、オムニチャネル小売の急速な普及が、中国家具市場全体の収益増加を牽引しています。需要パターンは依然として地域間で不均衡が見られ、東部沿岸省が最大の収益基盤を占めていますが、住宅完工および商業内装工事の加速に伴い、第2・第3層都市クラスターが最速の増分売上を生み出しています。ホーム家具が支出の主軸であり続ける一方、オフィス家具はハイブリッドワーク設計要件に主導された改装の波の恩恵を受けています。供給面では、輸出志向メーカーが国内市場へと生産能力を振り向け、価格競争を激化させるとともに製品革新を加速させています。政府の下取り補助金と国内観光の急回復が不動産市況悪化のマイナス影響を緩和し、中国家具市場は2030年に向けて堅調な成長軌道を維持しています [1]国際通貨基金、「中華人民共和国:2025年第4条協議スタッフ・レポート」、imf.org。
レポートの主要ポイント
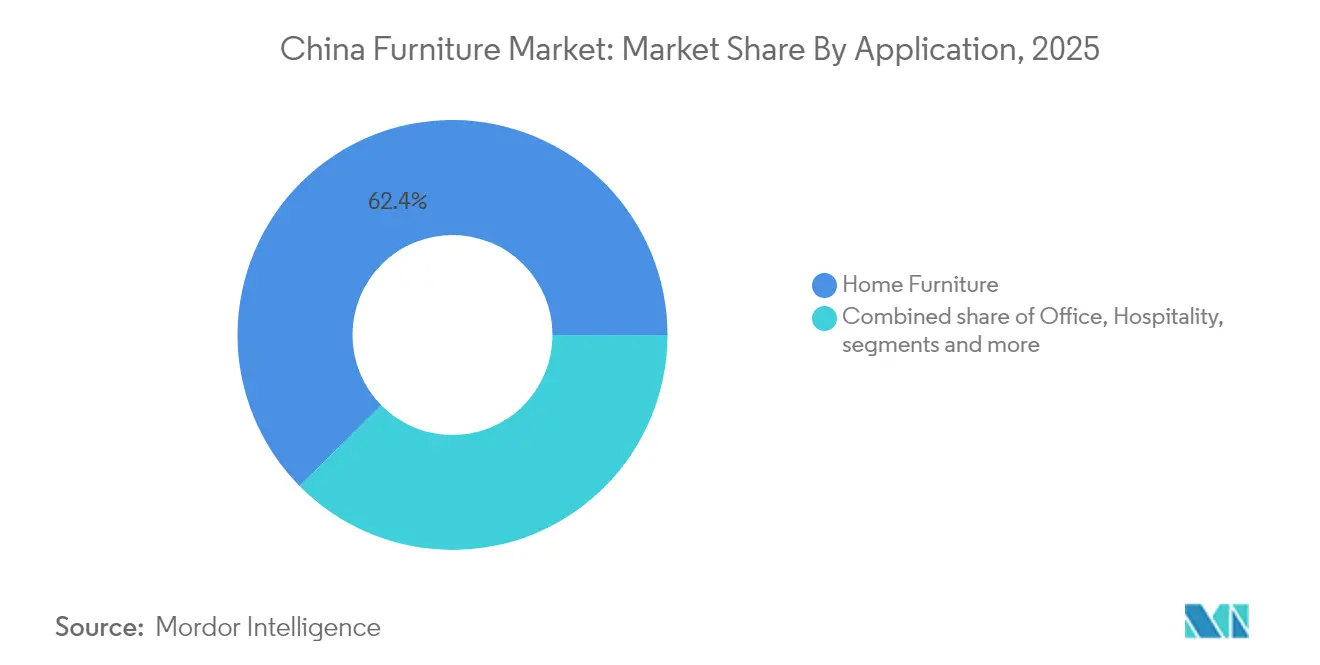
- 用途別では、ホーム家具が2025年の中国家具市場シェアの62.40%を占めてトップとなり、オフィス家具は2031年に向けて最高の6.01% CAGRを記録する見込みです。
- 素材別では、木材が2025年の中国家具市場において56.60%の収益シェアを維持しており、ポリマー・プラスチックは2031年に向けてCAGR5.07%で拡大する見通しです。
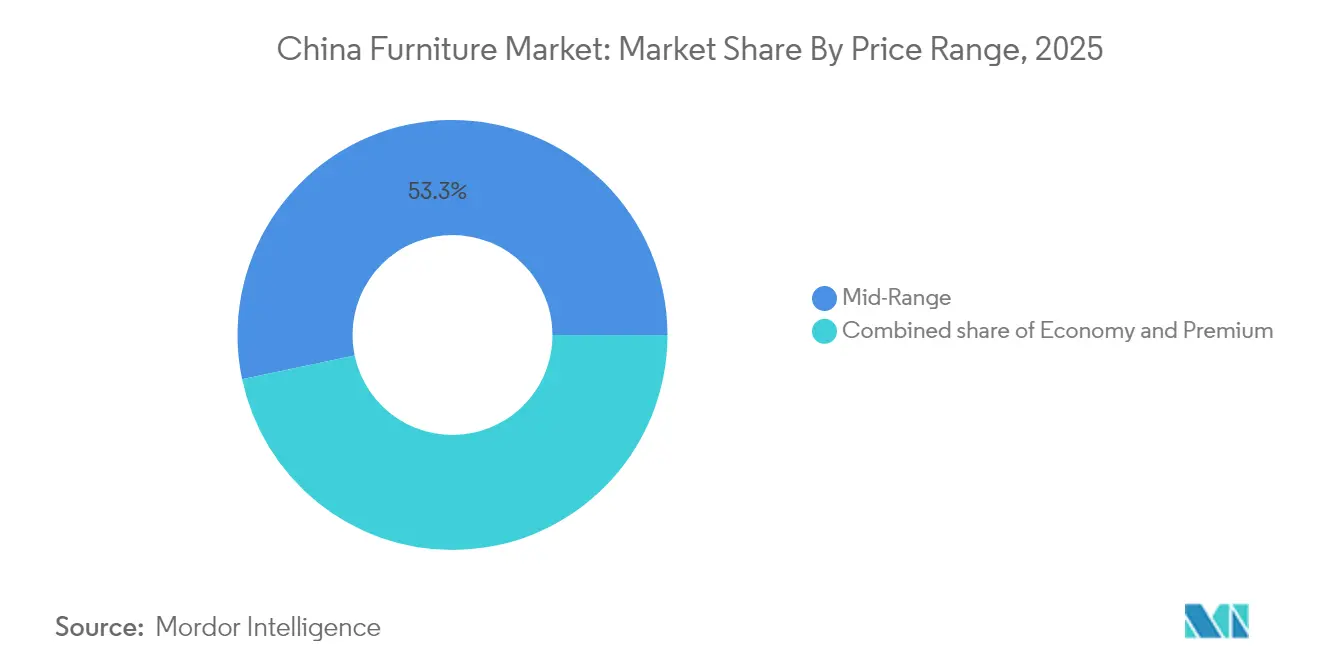
- 価格帯別では、ミドルレンジ製品が2025年の中国家具市場規模の53.30%を占め、プレミアム層は2026年〜2031年の間にCAGR6.18%で成長すると予測されています。
- 流通チャネル別では、B2C/小売セグメントが2025年の中国家具市場において74.20%の収益シェアを獲得し、同チャネルは2031年に向けてCAGR5.69%で前進しています。
- 地域別では、中国東部が2025年の中国家具市場において最大の37.60%収益シェアを維持しており、中国南西部は2031年までにCAGR6.02%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国家具市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2・第3層都市における急速な都市化 | +1.2% | 全国規模;成都・杭州・武漢が最も顕著 | 中期(2〜4年) |
| 電子商取引およびオムニチャネル小売の台頭 | +0.9% | 中国東部で最高の浸透率 | 短期(2年以内) |
| 商業・ホスピタリティ案件の拡大 | +0.7% | 観光拠点および沿岸大都市圏 | 中期(2〜4年) |
| 大都市圏におけるオフィス改装サイクル | +0.6% | 北京・上海・広州・深圳 | 短期(2年以内) |
| 国内需要へ転換する輸出メーカー | +0.4% | 広東省・浙江省・江蘇省 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第2・第3層都市における急速な都市化
2024年の都市居住率は66.2%に上昇し、前年比で0.9ポイント増加しました。成都と武漢は年間合計200万人の新規居住者を迎え入れました [2]中国国家統計局、「2024年国民経済・社会発展統計公報」、stats.gov.cn。政府主導の都市クラスタープログラムは内陸都市中心部に向けてインフラ資本を継続的に投入し、新築住宅の引き渡しを促進して家具購入を刺激しています。成都・武漢をはじめとする成長拠点の地元購買層は、デザイン志向かつ機能的な製品への嗜好をより強く示しており、サプライヤーは従来の沿岸回廊を越えてショールームとラストマイル配送ネットワークを拡充しています。狭小住空間向けに製品ラインを多様化したメーカーはモジュール式ユニットや収納最適化レイアウトで高い購買率を達成しており、中国家具市場全体の数量増加を後押ししています。
電子商取引およびオムニチャネル小売の台頭
商務部は、2024年のオンラインにおける家具を含む住宅関連商の売上高が1兆200億人民元に達し、前年比15.4%増加したと集計した [3]中国国家統計局、「2024年国民経済・社会発展統計公報」、stats.gov.cn。デジタル主導の情報収集プロセスが家具購入の初期段階を支配するようになり、オンラインとオフラインを融合した「クリック・トゥ・ブリック」の購買経路が購買サイクルを短縮している。主要プラットフォームは拡張現実(AR)によるビジュアライゼーションを導入し、コンバージョン率の向上と返品率の低下を実現している。大規模な店舗ネットワークは、小規模な都市型ショールーム、受け取りロッカー、当日配送サービスを提供し、顧客ロイヤルティを維持している。こうした変化は地理的障壁を低下させ、中国の家具市場を拡大させるとともに、製品デザインと物流の俊敏性に関する競争圧力を高めている。
商業・ホスピタリティ案件の拡大
国内観光は2024年にパンデミック前の旅行者数に近い水準まで回復し、国内ホテルチェーンによる過去最多の客室開業を促しました。住宅サイクルと比較してホスピタリティ家具の3〜5年という短い交換サイクルは、カスタム製造されたケースグッズ、ロビー用シーティング、屋外設備に対する安定的な需要を生み出しています。デザイン・ビルドサービスと柔軟な製造能力を組み合わせたサプライヤーは、中国家具市場全体で高マージン案件の不均衡なシェアを獲得しています。
国内需要へ転換する輸出メーカー
主要海外市場における関税の引き上げにより、生産能力が国内へ転換されています。広東省・浙江省の工場は地元の嗜好に合わせて製品の美的デザインを調整し、成熟したサプライチェーンを活用してリードタイムを短縮しています。この国内志向の生産は競争力ある価格でグローバルに影響を受けたスタイルをより多く市場に投入し、マージン圧力を強める一方で中国家具市場の多様性と奥行きを豊かにしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不動産セクターの低迷 | -1.3% | 第1層都市で最も深刻 | 中期(2〜4年) |
| 分散した小売フットプリントと高賃料 | -0.7% | 第1層・第2層都市 | 短期(2年以内) |
| コスト上昇をもたらす木材輸入規制 | -0.5% | 広東省・浙江省・江蘇省 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規住宅支出を抑制する不動産セクターの低迷
主要都市コアにおける住宅新規着工の持続的な低迷は、住宅一式インテリアパッケージへの需要を損なっています。消費者は高額商品の購入を先延ばしにし、中国家具市場全体でプロモーション競争が激化しています。それでも、既存マンションのリフォームに伴う改装支出が落ち込みを部分的に補い、多機能・省スペース設計の製品へと商品ミックスが移行しています。
分散した小売フットプリントと高いモール賃料によるマージン圧縮
従来型チェーンは、特に集客力の高いショッピングモールにおいて、同一店舗の成長を上回る賃料上昇に直面している。多くの事業者は、旗艦ギャラリーと住宅地に近いコンパクトなサテライト店舗を組み合わせたハブ・アンド・スポーク型フォーマットへの移行を進めている。その結果生じる物流の複雑化が運営コストを押し上げており、中国の家具市場において競争力を維持するために、中小規模のディーラーは合併や戦略的提携へと向かっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:ホーム家具のリーダーシップとオフィス家具の勢い
ホーム家具は2025年の中国家具市場規模の62.40%を占め、国内の快適性と美的センスを重視する文化的志向から引き続き恩恵を受けています。ただし需要の成長は、密集した都市部のコンパクトなマンションに対応したアップグレード可能なモジュール式ユニットへとシフトしています。ベッドとソファが販売量の主軸であり続けていますが、不動産の流通鈍化の中で既存スペースを最大化する動きからキッチンキャビネットと収納システムがより急速な成長を示しています。
オフィス家具はCAGR6.01%の見通しで、パンデミック後のレイアウト再編に後押しされ、スマートデスク、コラボレーションポッド、エルゴノミクスシーティングが受注を確保しています。この進化は住宅用と商業用カテゴリーの歴史的な格差を縮小し、中国家具市場の収益源に多様性を加えています。
注記: 各セグメントの個別シェアはレポート購入後に利用可能


素材別:木材の優位性とプラスチック&ポリマーの上昇
木材は耐久性とプレミアムな質感への消費者の認識に支えられ、2025年の中国家具市場シェアの56.60%を占めました。サプライチェーンの緊張はコスト安定化のため認証プランテーション材および混合木材突板の利用拡大を促しています。
同時に、プラスチック&ポリマーは耐傷性・発色性・リサイクル性を向上させる技術革新により最速のCAGR5.07%を記録しています。木製フレームとポリマーアクセントを組み合わせたハイブリッド構造は新たなミドルプライス製品を生み出し、中国家具市場における幅広い消費者層への訴求力を高めています。
価格帯別:ミドルレンジの主軸、プレミアムの加速
ミドルレンジ製品は2025年の中国家具市場規模の53.30%を創出し、デザインへの志向と価値のバランスを実現しています。
プレミアム層のCAGR6.18%は、差別化されたスタイリングとブランドの格式を求める北京・上海・深圳の富裕層世帯に支えられています。国内ブランドはヨーロッパのデザイナーと提携してカタログを高度化する一方、スマートホーム統合が知覚価値を強化しています。エコノミーラインは内陸都市でシェアを守っていますが、賃金上昇と原材料コストがマージンを圧縮しており、メーカーは自動化と合理化した流通へのシフトを進めています。
注記: 各セグメントの個別シェアはレポート購入後に利用可能
流通チャネル別:B2Cの優位性とデジタル統合
B2Cルートは2025年に74.20%の売上シェアを獲得した。これは専門チェーン、ホームセンター、ダイレクト・トゥ・コンシューマーブランドによるものである。デジタルトラフィックが購買プロセスの3分の2以上に影響を与えており、小売業者は拡張現実(AR)によるビジュアライゼーションと当日受け取りサービスを組み合わせ、オンラインでの情報収集とショールームでの安心感を融合させている。
プロジェクト型B2B販売は残りの約4分の1を占め、ホテル、オィス、施設のリモデリング需要に支えられている。物流とアフターサービスの卓越性は、中国の家具市場全体においてロイヤルティを守る上で引き続き決定的な要因となっている。
地域分析
中国東部は2025年の中国家具市場において最大の37.60%収益シェアを維持しました。広東省・浙江省・江蘇省などの東部省は、密なる小売ネットワーク、輸出対応工場、高い世帯収入に支えられ、中国家具市場における消費と生産のシェアの大部分を維持しています。第1層都市はプレミアム需要が高い水準にありますが、人口流入の鈍化が小規模都市クラスターと比べた成長を抑制しています。
政府インフラ支出がロジスティクス障壁を低下させるにつれ、中部・西部地域が拡大の新たな焦点として浮上しています。成都・重慶などの都市クラスターは、高まる住宅所有率と観光関連ホスピタリティ案件に後押しされ、家具収益が二桁成長を記録しています。メーカーは労務コスト削減を取り込むため内陸部に新規生産能力を配分し、中国家具市場における地域的自給能力を強化しています。
明確な美的嗜好が地域ごとに存在し、北部では濃色の無垢材のモチーフが主流である一方、南部の消費者はより明るい色調とコンテンポラリーなシルエットを好みます。小売業者は人口動態のトレンドをデザインの手がかりにマッピングする分析に支えられ、都市ごとに品揃えを調整し、中国家具市場全体でローカライゼーションを深化させています。
バリューチェーン分析
バリューチェーンは原材料・部材(木材および加工ボード、金属、ポリマー、フォーム、ファブリック、コーティング、金物、モーションモーターなどの機構部品)から始まる。その後、パネル加工、CNC切断、張り加工、仕上げ、そして主要な製造クラスターにおける最終組立へと進む。生産は、張り家具のフォーシャン、ファブリックのハイニン、無垢材製品のチェンドゥといった既存の拠点に集中しており、標準化されたSKUと個別対応のホームパッケージ全体の両方を供給している。
下流側では、市場投入の形態はB2C小売(専門店チェーン、ホームセンター、オンライン・トゥ・オフライン形態)と、オフィス、宿泊施設、公共部門の内装を対象とするB2Bまたはプロジェクトチャネルとの間で分かれている。プロジェクト販売では、デザイン、測定、配送、設置サービスがセットで提供される。マージン圧力により、大手メーカーはより高度な自動化とインテリジェント製造へと移行しており、一方で室内使用向けボードおよび仕上げのコンプライアンス(低放出仕様を含む)と、主要クラスターで概ね15~25日とされるリードタイムが、サプライヤー適格性評価、在庫計画、そしてスケール達成のためのラストマイル配送能力の重要性を高めている。
競争環境
競争環境
Kuka Home、Suofeiya Home Collection、Oppein Home Groupは垂直統合されたサプライチェーンを活用して生産サイクルを短縮し、棚スペースを確保しています。IKEAは中国のマンションに合わせて製品寸法と配色のローカライゼーションを継続し、国内競合の激化にもかかわらずロイヤルティを維持しています。
戦略的投資サイクルは、賃金インフレへの対応として工場自動化、デジタルツイン、自社ロジスティクスを重点領域としています。海外での関税に圧迫される輸出専門メーカーは、競争力ある価格でグローバルに影響を受けた美的デザインを訴求する国内ブランドの立ち上げを加速し、中国家具市場のミドルクラスの棚を競争の場としています。
デジタルネイティブの新興企業は従来の卸売を迂回し、データ駆動型コンフィギュレーターと地域マイクロファクトリーを活用して受注生産品を3週間で納品しています。既存プレイヤーはオムニチャネルファイナンシング、ホワイトグローブ組み立てサービス、延長保証で応じており、中国家具市場において差別化の重要な要素としてサービスを強調しています。
中国家具産業のリーダー企業
-
Kuka Home
-
Suofeiya Home Collection
-
Oppein Home Group
-
Red Star Macalline Group
-
IKEA
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
環境対応材料と低放出室内製品は、木質系およびハイブリッド家具ラインにおいて、室内使用向け人工ボードの放出に関する国の義務要件が厳格化される中で、明確な機会を生み出している。GB 18580-2025(E0レベル、ホルムアルデヒド放出限度<=0.050 mg/m3)の導入により、需要は認証済みボード、規制準拠のコーティングおよび接着剤、追跡可能な調達へと移行しており、メーカーおよび小売業者は品揃えの高度化を進め、コンプライアンスを中級・高級カテゴリーにおけるプレミアム化の手段として活用するようになっている。
デジタル化とホール・ホームのカスタマイゼーションも、オムニチャネル転換とデザインから配送までのサイクル短縮に結びつく機会分野として注目される。Oppein Home Groupが販売、デザイン、生産のワークフローを連携させる独自のAIデザインツールスイートのアップグレード版を展開する動きは、カスタマイズ家具向けワークフロー自動化への継続的な投資を示しており、リノベーション主導の需要に対するリードタイム短縮と受注精度向上を後押ししている。チャネル提携も規模拡大のもう一つの手段であり、SuofeiyaとRed Star Macalline Groupが主要なモールエコシステム内で店舗網拡大プログラムを協調して展開し、沿岸部の中核市場を超えて二級・三級都市クラスターへ展開範囲を広げている。
最近の業界動向
- 2026年7月:IKEAは、モバイルな都市生活を軸としたコレクション「KOMPISHANG」の2026年8月グローバル発売を発表した。この発表により、中国の大都市における小型アパートや賃貸での移動性を意識した省スペースコンセプトで、マスマーケット向け品揃えが更新される。
- 2026年6月:Oppein Home Groupは、カスタムメイド住宅家具向けに販売・デザイン・生産のワークフローを統合した独自のAIデザインツールスイートのアップグレード版を発表した。この更新により、ホール・ホームカスタマイゼーションのスループットが強化され、リノベーション主導の需要環境において、フロントエンドのデザインと工場での実行との連携が改善される。
- 2026年4月:Suofeiya Home CollectionとRed Star Macalline Groupは、Red Star Macallineのモール全体で店舗展開と人材採用を加速するため「スターチェーン計画」を開始した。カスタマイゼーションブランドと大手オフライン・モール運営企業が提携することで、この取り組みは大型家具パッケージにおけるチャネルカバレッジの拡大とコンバージョンの安定化に重点を置いている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
中国家具市場は、中国本土において住宅用途・非住宅用途を含め、いずれかの販売チャネルを通じて完成品が市場に投入された際の新規家具ユニットの販売価値として定義され、米ドルで計測される。
対象範囲の除外事項:恒久的に固定された内装工事、ユニットとして販売されないビルトイン収納、および屋外用レンタル家具サービスは除外される。
セグメンテーション概要
-
用途別
-
ホーム家具
- 椅子
- テーブル(サイドテーブル、コーヒーテーブル、ドレッシングテーブル等)
- ベッド
- ワードローブ
- ソファ
- ダイニングテーブル/ダイニングセット
- キッチンキャビネット
- その他ホーム家具(バスルーム家具、屋外家具等)
-
オフィス家具
- 椅子
- テーブル
- 収納キャビネット
- デスク
- ソファおよびその他ソフトシーティング
- その他オフィス家具
- ホスピタリティ家具
- 教育用家具
- 医療用家具
- その他用途(公共施設、小売モール、官公庁等)
-
ホーム家具
-
素材別
- 木材
- 金属
- プラスチック&ポリマー
- その他素材
-
価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
-
流通チャネル別
-
B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他流通チャネル
- B2B/プロジェクト
-
B2C/小売
-
地域別
- 中国東部
- 中国中南部
- 中国北部
- 中国南西部
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中国において家具支出が年ごとに変動する理由を説明する需要プールと貿易フローのマッピングから始まる。中国国家統計局の発表、中国税関の輸出入統計、UN Comtrade、ITC Trade Mapなどの公開データを使用し、カテゴリーの方向性および価格・数量の動向を把握する。
市場規模算定の裏付けを確実にするため、業界団体の最新情報、上場企業の年次報告書および投資家向け説明資料、信頼性の高い経済メディアの報道なども確認し、生産能力の増加、小売動向、マージンの変化を把握する。入手可能な場合には、特許データベースを確認し、価格設定や買い替えサイクルに影響を与えうる製品機能の変化を把握する。有償の出荷レベルの輸出入記録に特化したサブスクリプションを選択的に利用し、主要な家具カテゴリーの構成比とユニット価値を検証する。これらは例示的な参照元にすぎず、データ収集、相互確認、および内容の明確化のために他にも多数の公開資料を使用した。
一次インタビューおよび調査
一次調査は、デスクリサーチのソースだけでは十分に把握できない事項、特にチャネル構成比、価格の変動、そして住宅用需要と契約用需要が都市階層ごとにどのように動いているかを確認するために用いられる。製造、流通、大口購買機関にわたる参加者と対話し、前提条件を検証するとともに、東部・中部・西部中国に詳しい専門家に草案の数値を照会し、地域差が見落とされないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:37% | CXO:18% |
| 中位層:44% | 機能・部門リーダー:22% |
| 中小プレーヤー:19% | マネージャー:60% |
市場規模算定と予測
市場規模の算定では、国内生産の指標、輸出入バランス、そして買い替え需要と新規需要を示す支出指標を用いて全国の家具販売価値を再構築するトップダウン方式を基本としている。その総額は、限定的なボトムアップ検証を通じて負荷検証され、サンプル抽出した平均販売価格に、取引量の多い一部カテゴリーの推定販売数量を乗じ、チャネル検証と比較する。
モデルで使用する主要インプットには、住宅完成件数とリノベーション活動、商業用不動産の内装サイクル、家具カテゴリーの輸出入ユニット価値、価格設定にしばしば影響する原材料コストの動向(木質パネル、金属、ポリマー)、およびオフライン小売とEコマース間のチャネル移行が含まれる。ボトムアップの視点にギャップがある場合は、インタビューから得た範囲を用いて推定値を保守的に保ち、貿易・生産の整合性に残差を合わせることで対応している。
予測は、多変量回帰に支えられたシナリオ分析を用いて行われ、住宅・リノベーション、オフィス・宿泊施設の活動、実質価格の変動といった需要要因を現実的な範囲内で変動させている。最終的な軌道は、価格推移とカテゴリー構成に関する前提が今後数年間においても実務的に妥当であることをインタビューでのフィードバックにより確認した上でのみ調整される。
データ検証および更新サイクル
検証は、家具の貿易バランス、製造出力の方向性、報告された価格動向といった独立した指標に対してモデル化された総額を三角測量的に照合し、その上でより広範な需要の傾向と一致しない年次の急変を確認することによって行われる。差異が確認された場合は、入力データ系列を再確認し、通貨換算のタイミングを見直し、変化が構造的なものと思われる場合には特定のインタビュー対象者に再度連絡を取る。
最終承認前には、主要な前提と計算が別のアナリストによって再検証されるよう、複数段階での確認作業が行われる。本レポートは年次で更新され、需要または価格に影響を及ぼしうる重大な事象が発生した場合には随時更新が行われる。提供前には、クライアントが入手可能な最新の見解を確実に受け取れるよう、最終確認が行われる。
Mordor Intelligenceによる中国家具市場規模と他の公表推計との比較
中国家具に関する公表市場価値は、同じテーマを扱っているように見えても、対象とする製品、価格基準、さらにはバリューチェーン上のどの販売時点で計測しているかが必ずしも一致しないため、異なる場合がある。差異は、使用される年、通貨換算のタイミング、そして貿易や住宅の動向が変化した際に推計が更新されるかどうかによっても生じる。
最大の差異は通常、推計がメーカー出荷価格ベースか小売価値ベースかどうか、ビルトイン設備や内装工事が含まれるかどうか、そして輸出入が消費計算においてどのように処理されているかによって生じる。一部のソースは、貿易額、生産動向、カテゴリー間の平均価格の整合性を保つための検証内容を示さずに、単一の消費数値のみを提示している場合もある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 169.23 B (2026) | |
| 業界出版社A | USD 176.97 B (2024) | 異なる基準年を使用しており、値が小売レベルかメーカーレベルかを明確に示していないため、小売マークアップや税金が暗黙的に含まれている場合には総額が上振れする可能性がある。 |
| 貿易調査機関B | USD 101.00 B (2025) | 生産・貿易統計に密接に結びついた消費の視点を反映することが多く、契約家具やチャネル価格の影響が支出層で十分に捉えられていない場合、市場規模を過小評価する可能性がある。 |
総じて、この差異は主に価格基準の選択と、家具ユニットとして扱われるものと固定内装工事として扱われるものの区分によって説明され、Mordor Intelligenceが採用しているメーカー出荷価格を用い、恒久的な内装工事を除外するという選択によって、算定手順の追跡可能性が保たれている。


レポートで回答されている主要な質問
中国家具市場の現在の規模はどのくらいですか?
中国家具市場規模は2026年に1,692億3,000万米ドルであり、2031年までに2,201億7,000万米ドルに達する見込みです。
最も急速に拡大している用途セグメントはどれですか?
オフィス家具が最高の成長を示しており、改装サイクルおよびハイブリッドワークレイアウトにより2026年〜2031年にCAGR6.01%を追跡しています。
電子商取引は中国における家具販売においてどの程度重要ですか?
オンライン探索が購買行動の大部分を牽引しており、ショールームとデジタルビジュアライゼーションツールを統合したオムニチャネル戦略が成長のために不可欠となっています。
木材以外でどのような素材が普及しつつありますか?
メーカーがコストの安定性とサステナビリティ面での優位性を追求する中、エンジニアード・ポリマーおよび複合材料が最も急速な伸びを示しています。
世界的な貿易政策は中国家具市場にどのような影響を与えていますか?
海外での関税引き上げにより、輸出志向の工場が国内消費者に焦点を当てるようになり、競争が激化するとともに製品の多様性が豊かになっています。
中国国内で最も高い成長ポテンシャルが見込まれる地域はどこですか?
成都・重慶などの中部・西部都市クラスターがインフラ投資と高まる住宅所有率に支えられて急速に拡大しています。
最終更新日:



