
Marktgröße und Marktanteil für Diabetes-Medikamente in China
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
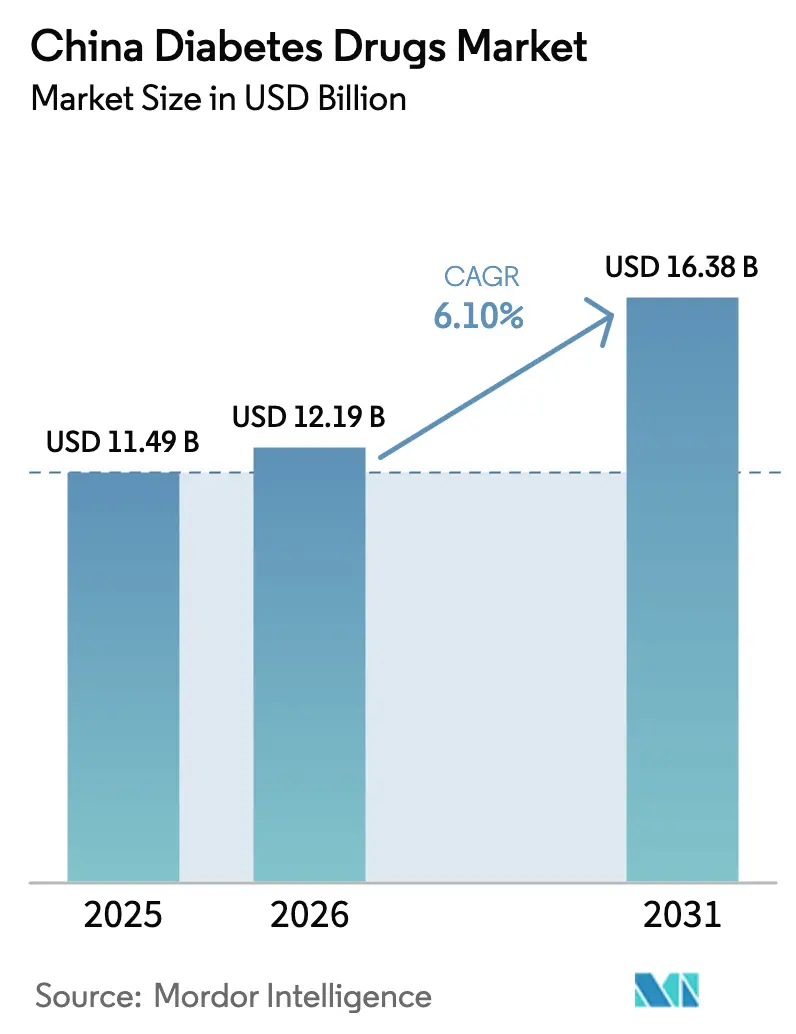
| Marktgröße im Basisjahr (2025) | 11.49 Milliarden US-Dollar |
| Marktgröße (2026) | 12.19 Milliarden US-Dollar |
| Marktgröße (2031) | 16.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.10 % |
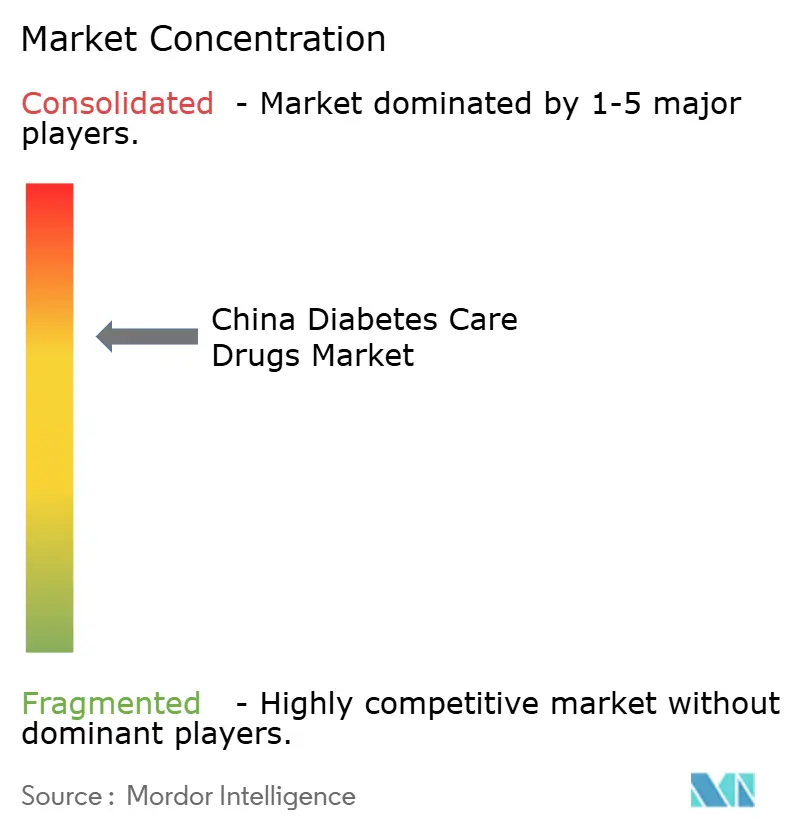
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für Diabetes-Medikamente von Mordor Intelligence
Die Marktgröße für Diabetes-Medikamente in China wird im Jahr 2026 auf USD 12,19 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 11,49 Milliarden, mit Projektionen für 2031 von USD 16,38 Milliarden, was einem Wachstum von 6,10 % CAGR über den Zeitraum 2026–2031 entspricht. Ein Zusammenspiel aus alternder Bevölkerung, steigender Fettleibigkeit und früherem Krankheitsbeginn weitet die Behandlungsnachfrage aus, während staatliche Erstattungsreformen und inländische Fertigungskapazitäten die Preissetzungsmacht und die Wettbewerbsdynamik neu definieren. Die rasche Einführung von GLP-1- und Dualagonisten-Therapien der nächsten Generation untergräbt die Exklusivität von Insulin, und digitale Verschreibungskanäle lenken das Volumen von Krankenhäusern hin zu Einzel- und Online-Händlern um. Risikokapitalfinanzierungen für Peptid-CDMO-Anlagen, verbunden mit einer Pipeline von mehr als fünfzehn Semaglutid-Biosimilars, unterstreichen, wie lokale Kostenvorteile und regulatorische Unterstützung Produkteinführungen prägen. Multinationale Unternehmen reagieren mit der Einlizenzierung chinesischer Vermögenswerte und Investitionen in lokale Werke, was signalisiert, dass der chinesische Markt für Diabetes-Medikamente ein zentraler Punkt für die globale Strategie bleiben wird.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse führten Insuline mit einem Marktanteil von 46,02 % am chinesischen Markt für Diabetes-Medikamente im Jahr 2025, während nicht-insulinbasierte Injektionsmittel bis 2031 mit einer CAGR von 10,12 % wachsen.
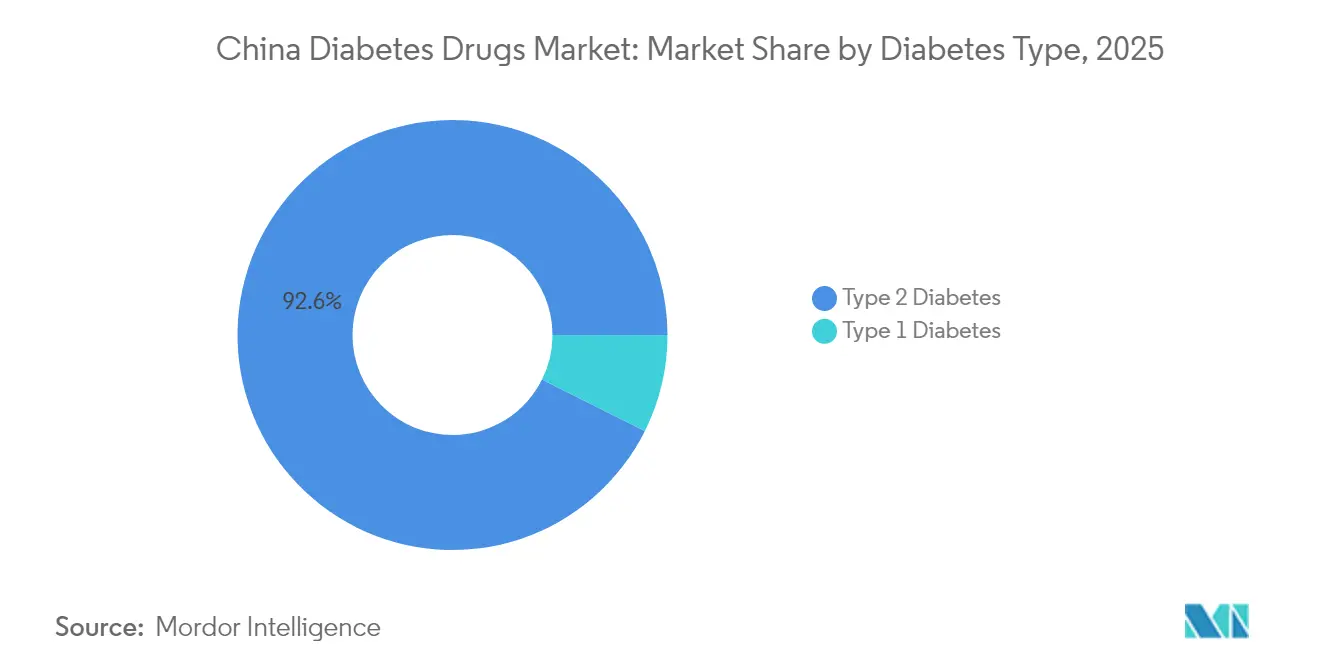
- Nach Diabetestyp entfielen 92,64 % der Marktgröße des chinesischen Marktes für Diabetes-Medikamente im Jahr 2025 auf Typ-2-Therapien, die bis 2031 mit einer CAGR von 7,78 % wachsen.
- Nach Wirkstoffherkunft kontrollierten Markenprodukte im Jahr 2025 71,95 % des Marktes, doch Generika und Biosimilars wachsen mit einer CAGR von 8,39 %.
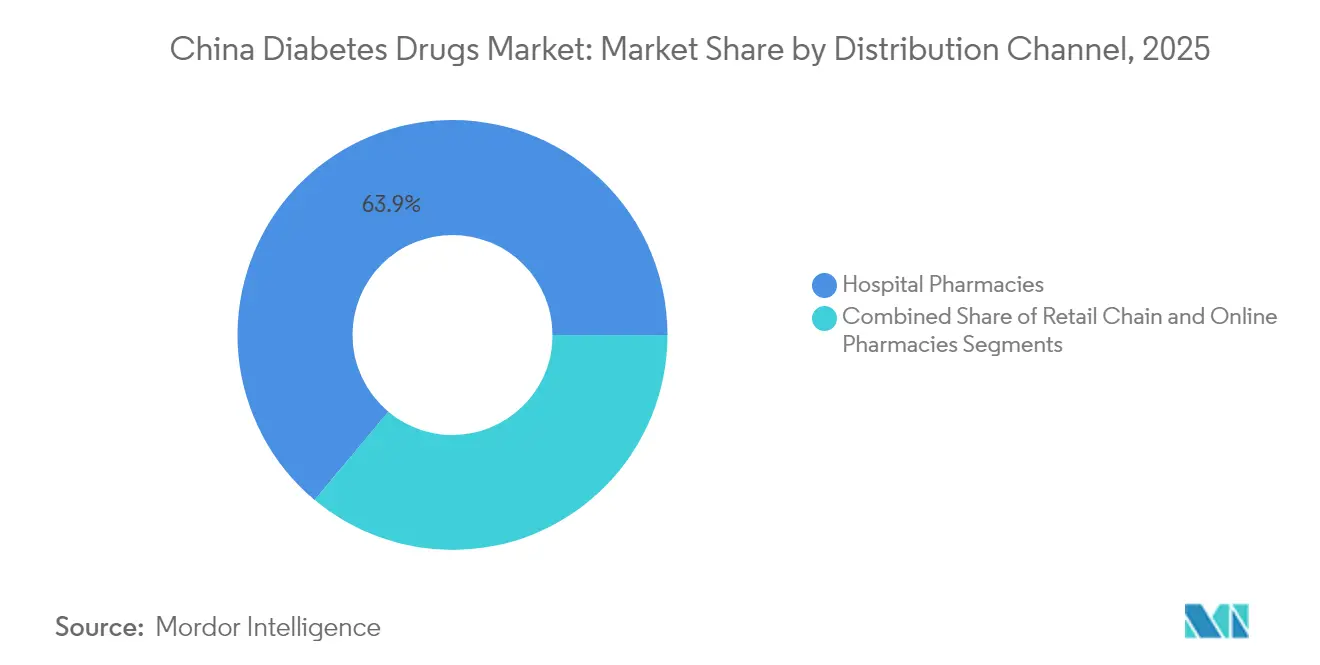
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 63,92 %, während Online- und O2O-Plattformen bis 2031 die schnellste CAGR von 9,21 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im chinesischen Markt für Diabetes-Medikamente
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rascher Anstieg der Diabetesprävalenz & früherer Krankheitsbeginn | 1.8% | National, mit dem stärksten Einfluss in städtischen Zentren Peking, Shanghai, Tianjin | Langfristig (≥ 4 Jahre) |
| Aufnahme weiterer Antidiabetika in die NRDL & mengenbasierte Beschaffung | 1.2% | National, mit beschleunigter Einführung in Städten der zweiten und dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Anstieg der GLP-1/Tirzepatid-Einführungen und inländischer Biosimilars | 2.1% | National, mit früher Einführung in großen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Abfluss von Verschreibungen aus Krankenhäusern in den Einzelhandel unter der „Doppelrechnungs”-Politik | 0.7% | National, mit stärkerem Einfluss in entwickelten Provinzen | Kurzfristig (≤ 2 Jahre) |
| Internet-Krankenhäuser & E-Apotheken- Plattformen zur Förderung der Therapietreue | 0.9% | National, mit höherer Durchdringung in digital fortgeschrittenen Regionen | Mittelfristig (2–4 Jahre) |
| Risikokapital- & Private-Equity-Finanzierung für Peptid-CDMO-Kapazitäten in China | 0.5% | Konzentriert in pharmazeutischen Fertigungszentren Jiangsu, Shanghai, Guangdong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Anstieg der Diabetesprävalenz und früherer Krankheitsbeginn
Die Prävalenz stieg im Jahr 2023 auf 15,88 % und könnte bis 2050 29,1 % erreichen, wenn die aktuellen Muster anhalten.[1]Yu-Chang Zhou, „Die nationale und provinzielle Prävalenz und nicht-tödliche Belastung durch Diabetes in China von 2005 bis 2023 mit Projektionen der Prävalenz bis 2050”, Military Medical Research, mmrjournal.biomedcentral.comStädtische Jugendliche werden früher diagnostiziert, was die lebenslange Nachfrage nach Medikamenten verlängert und die Portfolioprioritäten hin zur langfristigen metabolischen Kontrolle neu gestaltet. Peking, Shanghai und Tianjin melden die höchste Inzidenz, doch ländliche Gebiete holen auf, da sich Lebensstil und Screening angleichen. Dieser epidemiologische Wandel zwingt Unternehmen, den Zugang über Tertiärkrankenhäuser hinaus zu erweitern und Patientenunterstützungstools zu entwickeln, die jahrzehntelange Therapien umfassen. Die direkten medizinischen Ausgaben haben bereits USD 165,3 Milliarden erreicht, was den Fokus der Kostenträger auf Medikamente schärft, die eine dauerhafte HbA1c-Kontrolle zu nachhaltigen Preisen liefern.
Aufnahme weiterer Antidiabetika in die NRDL und mengenbasierte Beschaffung
Die NRDL-Verhandlungen 2024 genehmigten 117 Diabetes-Medikamente mit einer Erfolgsquote von 84,6 %, senkten die mittleren Insulinpreise um 42,08 % und verschoben den Marktanteil hin zu kosteneffizienten Marken.[2]Jing Yuan, „Nationale mengenbasierte Beschaffung (NVBP) ausschließlich für Insulin: Auf dem Weg zu erschwinglichem Zugang in China und darüber hinaus”, BMJ Global Health, gh.bmj.comStandardisierte Erstattung komprimiert die Margen für Premium-Importe, treibt aber gleichzeitig das Volumen für gelistete Moleküle an, indem die Zuzahlungen der Patienten gesenkt werden. Inländische Hersteller profitieren überproportional; 71 % der neu gelisteten Wirkstoffe stammten von chinesischen Unternehmen. Für multinationale Unternehmen hängt das Überleben davon ab, sich durch neuartige Wirkmechanismen oder Fixdosiskombinationen zu differenzieren, die den Mengenbeschaffungsobergrenzen entgehen.
Anstieg der GLP-1/Tirzepatid-Einführungen und inländischer Biosimilars
Tirzepatid erhielt im Mai 2024 die NMPA-Zulassung und kam im Januar 2025 zu einem Preis von CNY 1.758 pro Packung in die Kliniken. Semaglutid-Biosimilar-Einreichungen von Hangzhou Jiuyuan, Boan Biotech und anderen signalisieren einen Ansturm auf die Nachfrage, sobald die Patente 2026 auslaufen. Gan & Lee's GZR18 senkte den HbA1c-Wert um bis zu 2,32 %, was Semaglutids 1,60 % in direkten Vergleichsdaten übertraf. Wettbewerbsfähige Preisgestaltung und lokale Lieferkettenkapazitäten sind bereit, Verschreibungen hin zu inländischen Injektionsmitteln umzulenken und die Innovationszyklen für Originatoren zu intensivieren.
Abfluss von Verschreibungen aus Krankenhäusern in den Einzelhandel unter der Doppelrechnungspolitik
Einheitliche Rechnungsstellungsregeln ermöglichen es Ärzten, elektronische Verschreibungen an externe Apotheken zu übermitteln, wodurch das Monopol der Krankenhäuser auf Verschreibungen für chronische Erkrankungen gebrochen wird. Patienten lösen ihre Bestellungen zunehmend in Kettenapotheken und Online-Shops ein, was Arzneimittelhersteller dazu veranlasst, Einzelhandelsbeziehungen zu stärken und in die letzte Meile der Logistik zu investieren. Provinzen wie Guangdong und Zhejiang, wo der medizinische E-Commerce ausgereift ist, verzeichnen zweistellige Migrationsraten bei Verschreibungen. Hersteller mit Omnichannel-Fähigkeit genießen eine höhere Wiederauffüllungsrate und eine breitere Reichweite in selbstzahlende Segmente, die durch private Krankenversicherungen unterstützt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Margendruck durch aufeinanderfolgende NRDL- Preissenkungen | -1.4% | National, mit stärkerem Einfluss auf multinationale Unternehmen | Mittelfristig (2–4 Jahre) |
| Zunehmende Sicherheitsprüfung der langfristigen GLP-1-Anwendung | -0.8% | National, mit verstärkter regulatorischer Aufsicht in Großstädten | Langfristig (≥ 4 Jahre) |
| Lieferkettenengpässe für injektionsgeeignete Peptide | -0.6% | Konzentriert in Fertigungsregionen, mit Auswirkungen auf die globale Versorgung | Kurzfristig (≤ 2 Jahre) |
| Trägheit der Ärzte gegenüber neueren Wirkstoffklassen in Städten niedrigerer Kategorien | -0.4% | Ländliche Gebiete und Städte niedrigerer Kategorien mit begrenztem Zugang zu Spezialisten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Margendruck durch aufeinanderfolgende NRDL-Preissenkungen
Wiederholte Erstattungsrunden treiben einen Wettlauf nach unten an, wobei einige importierte Wirkstoffe aufgrund nicht nachhaltiger Wirtschaftlichkeit Ausstiegsgespräche melden. Unternehmen müssen die Produktion lokalisieren oder durch die Bündelung von Geräten, Apps oder Kombinationsregimen, die Aufschläge rechtfertigen, aus der Kommodifizierung heraus innovieren. Kleinere Unternehmen ohne Skaleneffekte sind bevorzugte Übernahmeziele, da sich die Konsolidierung beschleunigt.
Zunehmende Sicherheitsprüfung der langfristigen GLP-1-Anwendung
Berichte über cholestatische Hepatitis und Pankreatitis haben umfangreiche Pharmakovigilanz-Audits ausgelöst. NMPA-Prüfer fordern nun umfangreichere Pakete mit Daten aus der realen Welt und längere Nachbeobachtungszeiträume, was die Zeit bis zur Markteinführung verlängert. Verschreiber dämpfen ebenfalls ihre Begeisterung und reservieren leistungsstarke Dualagonisten für Patienten mit geringerem kardiovaskulären oder hepatischen Risiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse: Nicht-insulinbasierte Injektionsmittel treiben Innovation voran
Nicht-insulinbasierte Injektionsmittel machen 31,34 % des Umsatzes im Jahr 2025 aus und liefern die schnellste CAGR von 10,12 %, was eine starke Akzeptanz bei Kostenträgern nach der NRDL-Listung widerspiegelt. Insulin hält noch immer den größten Anteil von 46,02 % am chinesischen Markt für Diabetes-Medikamente, doch sein einstelliges Volumenwachstum steht in starkem Kontrast zur zweistelligen Einführungsrate von GLP-1 und Dualagonisten. Die Preisgestaltung von Tirzepatid bei CNY 1.758 unterbietet frühere GLP-1-Wirkstoffe und zeigt dabei eine Gewichtsabnahme-Wirksamkeit von über 20 %, was es für schnelle Aufnahmen in Arzneimittellisten positioniert. Orale DPP-4-Inhibitoren und SGLT-2-Wirkstoffe bleiben wichtige Einstiegstherapien, die in fortgeschrittenen Fällen häufig mit GLP-1-Injektionsmitteln kombiniert werden. Peptidkapazitätserweiterungen durch WuXi STA und Aurisco ermöglichen es inländischen Lieferanten, die Abfüll- und Fertigstellungskosten zu senken und die Wettbewerbsfähigkeit zu stärken. Kombinationspens, die basales Insulin mit GLP-1-Analoga co-formulieren, befinden sich in klinischen Studien und versprechen vereinfachte Therapieschemata und eine verlängerte Patentlaufzeit. Da die meisten neuen biologischen Zulassungen lokal entstehen, besitzen inländische Unternehmen nun erheblichen Einfluss bei NRDL-Verhandlungen.
Sequenzielle Innovation verlagert die klinische Praxis weg von der alleinigen Blutzuckerkontrolle hin zu einer ganzheitlichen metabolischen Verbesserung. Viele Endokrinologen beginnen nun früher, übergewichtige Patienten mit GLP-1-Injektionsmitteln zu behandeln, eine Praxis, die die Marktgröße des chinesischen Marktes für Diabetes-Medikamente für Nicht-Insulin-Produkte bis 2031 um zusätzliche USD 2,62 Milliarden ausweiten könnte. Inzwischen positionieren Insulinhersteller ultra-schnelle und Zeit-im-Bereich-Vorteile neu, um ihren Marktanteil zu verteidigen. Der Wandel setzt Produktionslinien unter Druck, zwischen humanem Insulin, Analoga und Inkretinmimetika zu wechseln, um Risiken auszubalancieren und die Auslastung aufrechtzuerhalten.


Nach Diabetestyp: Dominanz von Typ 2 verstärkt sich
Typ-2-Therapien generieren 92,64 % des Umsatzes im Jahr 2025 und sollen mit einer CAGR von 7,78 % wachsen. Jüngerer Erkrankungsbeginn und höhere Fettleibigkeitsraten verlängern die lebenslange Medikamentennutzung, was bedeutet, dass selbst marginale Verbesserungen der Therapietreue zu erheblichen zusätzlichen Einnahmen führen. Typ-1-Patienten benötigen zwar weniger, aber komplexe tägliche Mehrfachdosierungsschemata und kontinuierliche Glukoseüberwachung, was die Nachfrage nach sensorintegrierten Insulinabgabesystemen fördert. Tonghua Dongbaos Aufrüstung der Insulinanlage im Wert von CNY 350 Millionen zielt darauf ab, die inländische Versorgung für beide Gruppen zu sichern und sich gegen Importunterbrechungen abzusichern.
Polypharmazie ist weit verbreitet: Patienten mit peripherer Neuropathie nehmen durchschnittlich 4,7 Wirkstoffe ein, verglichen mit 3,77 bei unkomplizierten Patienten. Ergänzende Thrombozytenaggregationshemmer und lipidsenkende Medikamente stammen häufig von denselben Herstellern, was ihnen Cross-Selling-Vorteile verschafft. Da das Komplikationsmanagement an Bedeutung gewinnt, werden Unternehmen, die kardiometabolische Lösungen rund um GLP-1-Anker bündeln, ihren Fußabdruck im chinesischen Markt für Diabetes-Medikamente verbreitern. Bevölkerungsweite Pilotprojekte zur Fernüberwachung in Shanghai deuten darauf hin, dass der HbA1c-Wert um 0,45 % gesenkt werden kann, wenn Tele-Coaching angeboten wird, was die Ergebnisse sowohl für Typ-2- als auch für insulinabhängige Kohorten verbessert.
Nach Wirkstoffherkunft: Biosimilar-Dynamik nimmt zu
Markenmedikamente machen noch immer 71,95 % der Ausgaben aus, doch ihr Volumenvorteil erodiert, da Biosimilar-Pipelines reifen. Das Segment mit der größten Marktgröße im chinesischen Markt für Diabetes-Medikamente soll bis 2031 8–10 Prozentpunkte an Generika abgeben, insbesondere nach dem Ablauf der Semaglutid-Patente. Hangzhou Jiuyuans Semaglutid-Biosimilar als Erstanmelder und Boans Dulaglutid-Kopie unterstreichen aggressive Zeitpläne. Gan & Lee's GZR18-Phase-III-Sieg über Ozempic stärkte das Anlegervertrauen, und das Medikament ist nun für die NRDL-Aufnahme im Zyklus 2026 positioniert.
Preisdruck beschleunigt die Markenerosion; mittlere Rabatte für Biosimilar-Insuline liegen bei 35 %, während GLP-1-Kopien voraussichtlich 20–30 % unter den Preisen der Originatoren eingeführt werden. Um den Wert zu verteidigen, betonen Originatoren die Gerätefreundlichkeit (automatisch einziehende Nadeln, kleinere Volumina), reale kardiovaskuläre Daten und potenzielle Adipositas-Koindikatoren. Inländische Wettbewerber nutzen kurze Lieferketten, um die Verfügbarkeit während NRDL-Einführungen zu gewährleisten, und sichern sich das Vertrauen von Verschreibern und die Loyalität von Patienten. Langfristig wird die Biosimilar-Durchdringung die Breite der Arzneimittellisten erweitern, aber die Umsatzkurve komprimieren, was die chinesische Diabetes-Medikamenten-Branche dazu zwingt, sich auf erstklassige Wirkstoffe zu konzentrieren.
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Krankenhausapotheken machten 63,92 % des Umsatzes im Jahr 2025 aus, doch das Doppelrechnungssystem und das Gesetz über elektronische Verschreibungen ermöglichen es dem Einzel- und Online-Sektor, mit einer CAGR von 9,21 % zu wachsen. In Pilotprovinzen werden bis zu 40 % der Wiederholungsverschreibungen für GLP-1-Analoga nun über E-Apotheken-Plattformen eingelöst, die bundesweit am nächsten Tag liefern. Kettenapotheken stärken ihre Verhandlungsmacht durch die Integration von Telemedizin-Kabinen, die sofortige Videokonsultationen ermöglichen, die unmittelbar in Apothekenverkäufe umgewandelt werden.
Der Online-Verkehr steigt, wenn neue Medikamente eingeführt werden, die noch nicht in der öffentlichen Krankenversicherung enthalten sind; selbstzahlende Patienten entdecken Produkte häufig über soziale Medien und kaufen dann über grenzüberschreitende Kanäle, bis sich die inländische Versorgung stabilisiert. Private Krankenversicherer nutzen die Lücke, indem sie hochkarätige adipositasnahe Medikamente in Zusatzpakete aufnehmen und so das Einzelhandelsvolumen ankurbeln. Für Hersteller erfordert der Omnichannel-Erfolg koordinierte Musterverteilung, Meinungsführer-Livestreams und KI-gestützte Erinnerungen zur Therapietreue. Wenn sich diese Elemente synchronisieren, könnte die Marktgröße des chinesischen Marktes für Diabetes-Medikamente aus Nicht-Krankenhaus-Kanälen bis 2031 ausgehend von der heutigen Basis von USD 4,15 Milliarden verdoppelt werden.
Geografische Analyse
Städte der ersten Kategorie – Peking, Shanghai und Tianjin – konzentrieren ein Viertel der nationalen Ausgaben, angetrieben durch höheres verfügbares Einkommen und frühe Einführung von Injektionsmitteln. Die provinzielle Mengenbeschaffung gleicht die Listenpreise an, doch Krankenhausarzneimittellisten in wohlhabenderen Regionen priorisieren weiterhin neuartige Wirkstoffe und erhöhen die Durchdringungsraten. Die digitale Reife der östlichen Küste fördert die intensive Nutzung von Internet-Krankenhäusern, wo bis zu 60 % der Folge-Insulintitierungen virtuell stattfinden. Zentrale und westliche Provinzen hinken bei der Endokrinologendichte hinterher, was zu einer langsameren Einführung von GLP-1-Medikamenten führt; verbesserte 4G-Abdeckung und niedrigere Gerätepreise verringern jedoch den Abstand.
Fertigungszentren in Jiangsu, Shanghai und Guangdong verschaffen lokalen Unternehmen logistische Vorteile, einschließlich kürzerer Kühlkettentransitzeiten. Eli Lillys USD 212 Millionen Suzhou-Aufrüstung und Sanofis EUR 1 Milliarde Pekinger Insulinanlage spiegeln eine strategische Wende hin zur „In-China-für-China”-Produktion wider, die gegen geopolitische Schocks absichert. API-Engpässe im Binnenland Sichuan schränkten die Peptidausbeuten im Jahr 2024 kurzzeitig ein und unterstrichen die Notwendigkeit einer Redundanz an mehreren Standorten.
Erstattungspilotprojekte unterscheiden sich je nach Region: Zhejiang testet ergebnisbasierte Verträge, die 5 % der Zahlung zurückhalten, bis HbA1c-Ziele erreicht sind, während der Freihandelshafen Hainan die beschleunigte Einfuhr nicht zugelassener ausländischer Medikamente im Rahmen von Medizintourismusprogrammen erlaubt. Diese Heterogenitäten zwingen Vermarkter dazu, Einführungsstrategien nach Provinzen zu segmentieren und die Bildungsarbeit an lokale Verschreibernormen anzupassen.
Regulatorisches Umfeld
Die Zulassungen von Diabetesmedikamenten in China und die Überwachung ihres Lebenszyklus obliegen der National Medical Products Administration (NMPA), während Preisgestaltung und Marktzugang von der National Healthcare Security Administration (NHSA) durch NRDL-Verhandlungen und mengenbasierte Beschaffung beeinflusst werden. Die Durchführungsverordnungen zum Arzneimittelverwaltungsgesetz (Überarbeitungen 2026) wurden am 27. Januar 2026 erlassen und traten am 15. Mai 2026 in Kraft, wodurch besondere regulatorische Verfahren (Priority Review, bedingte Zulassung, Breakthrough Therapy) gestärkt werden, die für erstklassige Inkretine und länger wirkende Insuline von Bedeutung sind.
Der Marktzugang konzentriert sich zunehmend auf Erstattung und Evidenz. Im Jahr 2026 hat die NHSA einen zweigleisigen Katalogansatz vorangetrieben, der den Basic NRDL mit einem Commercial Health Insurance Innovative Drug Catalog kombiniert, und im Laufe des Jahres vorläufige Ergebnisse veröffentlicht, wodurch ein zusätzlicher Weg für hochpreisige innovative Therapien außerhalb der standardmäßigen NRDL-Preisdisziplin geschaffen wird. Die NMPA hat außerdem schnellere Instrumente für die klinische Entwicklung operationalisiert, einschließlich eines 30-Tage-Mechanismus für Anträge auf klinische Prüfungen (IND) für geeignete innovative Arzneimittel, und die Erwartungen an Real-World-Evidenz und Pharmakovigilanz verschärft, was mit der erhöhten Sicherheitsprüfung für den langfristigen GLP-1-Einsatz übereinstimmt, die im Marktkontext festgestellt wurde.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Diabetesmedikamente in China erstreckt sich von der Forschung und klinischen Entwicklung über die behördliche Anmeldung, die API- und Peptidsynthese (für GLP-1 und andere Injektionspräparate) bis hin zur Arzneimittelherstellung und Abfüllung, einschließlich Geräten für Pen-Injektoren. Nach Kühlkette und landesweitem Vertrieb erreichen die Mengen die Patienten über Krankenhausapotheken, Einzelhandelsketten und Online-/O2O-Plattformen, die durch E-Rezepte unterstützt werden. Die NHSA-Erstattungsplatzierung über NRDL und verwandte Katalogwege bleibt das wichtigste Kommerzialisierungstor, wobei Beschaffung und Ausschreibungen den Listungsstatus in Mengenverschiebungen umsetzen.
Die Lokalisierung der Fertigung ist ein zentraler Hebel für Kosten, Versorgungssicherheit und Wettbewerbsfähigkeit bei Ausschreibungen, insbesondere für injizierbare Peptide und Verabreichungsgeräte. Der Investitionsplan von Eli Lilly über 3 Milliarden USD in China ist an die lokale Fertigung gebunden, einschließlich oraler Feststoffdosierungskapazitäten in Peking und eines Ausbaus in Suzhou. Novo Nordisk gab im Juni 2026 eine Erweiterung seines Produktionsstandorts in Tianjin mit einer Investition von 200 Millionen CNY bekannt. Diese Schritte stärken die Produktionspräsenz in China, verkürzen die Vorlaufzeiten für chronische Therapien und unterstützen den Ausbau neuerer Modalitäten wie GLP-1- und Kombinationspräparate, während Beschaffung und Erstattung die Stückpreise verringern.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, tendiert jedoch zur Fragmentierung. Die fünf größten Hersteller kontrollierten etwa 48 % des Umsatzes im Jahr 2024, gegenüber 53 % drei Jahre zuvor. Gan & Lee sicherte sich den zweithöchsten Insulinausschreibungsanteil, indem die Preisgestaltung mit den NRDL-Obergrenzen abgestimmt und klinische Daten geliefert wurden, die importierten Analoga überlegen sind. United Laboratories lizenzierte UBT251, einen dreifachen Rezeptoragonisten, für USD 2 Milliarden an Novo Nordisk und zeigte damit, wie inländische Innovation globales Kapital anzieht.
Multinationale Unternehmen dominieren weiterhin die Forschungs- und Entwicklungspipelines, gehen aber lokale Partnerschaften ein, um Risiken zu mindern. Mercks USD 2 Milliarden Pakt mit Hansoh Pharma gewährt Co-Entwicklungsrechte für eine orale GLP-1-Verbindung, die Hansohs Haimen-Werk für die Endproduktion nutzt. Inzwischen skalieren chinesische CDMOs die Peptidsynthese hoch, die sowohl Marken- als auch Biosimilar-Einführungen unterstützt.
Der strategische Fokus verlagert sich von der eigenständigen Wirksamkeit von Medikamenten hin zu serviceorientierten Ökosystemen. Unternehmen bündeln Glukosemessgeräte, Apps und Ernährungsberatung, um Produkte zu differenzieren, die Preisobergrenzen unterliegen. Risikokapitalfinanzierte Start-ups erforschen Mikronadelflaster und monatliche Injektionsmittel mit dem Ziel, aktuelle wöchentliche Standards zu übertreffen. Patentabläufe, Kostendämpfung und beschleunigte regulatorische Wege stellen sicher, dass Auslizenzierungen, Fusionen und Übernahmen sowie Co-Marketing-Vereinbarungen häufig bleiben werden, da Unternehmen um Marktanteile im chinesischen Markt für Diabetes-Medikamente konkurrieren.
Marktführer der Diabetes-Medikamenten-Branche in China
Eli Lilly
Sanofi
Novo Nordisk
Gan & Lee
Tonghua Dongbao
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Differenzierungsmöglichkeiten wachsen für Therapien und Dienstleistungen, die dem NRDL-Preisdruck standhalten können, insbesondere bei injizierbaren Präparaten der nächsten Generation und Fixkombinationen, die Behandlungsschemata vereinfachen und die Therapietreue verbessern. Der zweigleisige NHSA-Ansatz von 2026, der den Basic NRDL mit einem Commercial Health Insurance Innovative Drug Catalog kombiniert, eröffnet einen Weg, auf dem die kommerzielle Erstattung einen Teil der Erschwinglichkeitslast für hochpreisige Innovationen abfedern kann. Diese Struktur schafft mehr Raum für differenzierte GLP-1- und Kombinationspräparate, während umfassendere NRDL-Verhandlungen weiterhin die Benchmark-Preise festlegen.
Lokalisierung auf der Angebotsseite und Erstlaunch-Strategien eröffnen ebenfalls spezifische Umsetzungsbereiche. Im Juni 2026 nutzte Novo Nordisk China für den weltweit ersten kommerziellen Launch von Kyinsu (Insulin Icodec/Semaglutid), was China als frühen Kommerzialisierungsstandort für neuartige Kombinationstherapien und nicht als Folgemarkt kennzeichnet. Angekündigte Fertigungsinvestitionen, einschließlich des 3-Milliarden-USD-Plans von Eli Lilly und der Tianjin-Erweiterung von Novo Nordisk über 200 Millionen CNY, unterstützen eine schnellere lokale Verfügbarkeit und stärken die Widerstandsfähigkeit gegen die im Berichtskontext hervorgehobenen Engpässe bei Peptiden in Injektionsqualität. Für inländische Akteure entspricht die Weiterentwicklung wöchentlicher Basalinsulin-Kandidaten und Semaglutid-Biosimilar-Programme dem beobachteten Wandel von der Insulindominanz hin zu neueren Injektionspräparaten und stärkt die Position bei Ausschreibungen auf Provinzebene, bei denen lokalisierte Versorgung und Preisbedingungen die Ergebnisse bestimmen.
Aktuelle Branchenentwicklungen
- Juni 2026: Gan & Lee Pharmaceuticals berichtete über positive Ergebnisse der Phase-III-Studie SUPER-3 für sein ultralang wirkendes, einmal wöchentlich verabreichtes Basalinsulinanalogon Insulin Ludefen (GZR4) in China. Diese Entwicklung stärkt die inländische Führungsposition bei Insulin und könnte Preisgestaltung und NRDL-Erwägungen beeinflussen.
- Juni 2026: Novo Nordisk kündigte den weltweit ersten kommerziellen Launch von Kyinsu (Insulin Icodec + Semaglutid) in China für Erwachsene mit Typ-2-Diabetes an. Der Launch erweitert die Optionen für hochwertige Kombinationstherapien und könnte die Verhandlungsposition bei NRDL in China stärken.
- März 2026: Novo Nordisk erhielt die NMPA-Zulassung für Kyinsu (Insulin Icodec/Semaglutid) bei Typ-2-Diabetes. Die Zulassung unterstützt eine schnelle Skalierung und wettbewerbliche Differenzierung gegenüber Monotherapien und Konkurrenten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert verschreibungspflichtiger Therapien, die zur Behandlung von Diabetes in China eingesetzt werden, erfasst als Umsatz auf Herstellerebene und anschließend über die wichtigsten von Patienten genutzten Nachfragekanäle abgebildet.
Ausschlüsse vom Geltungsbereich: Wir schließen Diabetesgeräte, Diagnostika und rein wellnessbezogene Nahrungsergänzungsmittel aus, die nicht als regulierte Arzneimitteltherapie eingesetzt werden.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Insuline
- Orale Antidiabetika
- Nicht-insulinbasierte Injektionsmittel (GLP-1, Amylin, GIP/GLP-1)
- Kombinationsmedikamente
- Nach Diabetestyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Nach Wirkstoffherkunft
- Markenprodukte
- Generika / Biosimilars
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelskettenapotheken
- Online-Apotheken und O2O-Plattformen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche dient dazu, die Ausgangsstruktur für das Modell festzulegen und sicherzustellen, dass die Nachfrageentwicklung den China-spezifischen Gegebenheiten entspricht, einschließlich Behandlungspfaden, Zugangsregeln und Preiskontrollen. Wir prüfen in der Regel öffentliche Daten zur Krankheitslast und zum Behandlungskontext aus Quellen wie der International Diabetes Federation (IDF), der Weltgesundheitsorganisation (WHO) und in PubMed indexierten, von Fachleuten begutachteten Artikeln.
Für politische und angebotsseitige Überprüfungen ziehen wir Quellen wie Bekanntmachungen der chinesischen NMPA, Erstattungs- und Beschaffungsmitteilungen der National Healthcare Security Administration (NHSA) sowie relevante chinesische Zollhandelsstatistiken für pharmazeutische Produkte heran. Wir nutzen zudem Geschäftsberichte von Unternehmen, behördliche Einreichungen, Investorenpräsentationen und seriöse Nachrichtenberichterstattung und ergänzen Lücken bei Bedarf durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie Import- oder Exportsignale auf Sendungsebene. Diese Schreibtischquellen dienen nur zur Veranschaulichung, und wir haben auch weitere öffentliche Datensätze und Dokumente geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit dient dazu, die Schreibtischdaten einem Stresstest zu unterziehen und sie in Größenannahmen umzuwandeln, die widerspiegeln, wie Diabetesmedikamente in China tatsächlich verschrieben, gelagert und bezahlt werden. Wir sprechen mit einer Mischung von Stakeholdern wie Klinikern, Krankenhausapotheken- und Beschaffungsteams, Distributoren, Teilnehmern aus Einzelhandels- und Online-Kanälen sowie Branchenexperten, die die Therapieakzeptanz, Ausschreibungsergebnisse und Preiserosion verfolgen.
Die Abdeckung ist so gestaltet, dass sie verschiedene Teile Chinas und unterschiedliche Umgebungen des Patientenzugangs einbezieht, sodass Annahmen zur Kanalaufteilung, zur Akzeptanz von Marken- gegenüber Generika- oder Biosimilar-Produkten und zum Therapiewechsel validiert und dann konsistent im Modell angewendet werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 12% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 15% | Manager: 60% |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz ermittelt. Wir rekonstruieren den behandelten Nachfragepool in China aus Prävalenzsignalen für Diabetes, Diagnose- und Behandlungsraten sowie dem in der Routineversorgung verwendeten Therapiemix. Diese Nachfragepools werden dann in Werte umgerechnet, indem klassenspezifische Preis- und Zugangsrealitäten angewendet werden, die durch Erstattungsänderungen und Beschaffungsergebnisse beobachtet werden können.
Um sicherzustellen, dass die Gesamtwerte nicht von den realen Umsätzen abweichen, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgeglichen, wie z. B. stichprobenartige Volumen- und Preisprüfungen für wichtige Therapieklassen und Vertriebskanalaufteilungen, gefolgt von Anpassungen dort, wo die implizierten Ausgaben pro Patient unstimmig erscheinen. Zu den am häufigsten verwendeten praktischen Eingabevariablen gehören der Anteil von Typ 2 in der behandelten Kohorte, der Mix aus Insulin und Nicht-Insulin, die Akzeptanzgeschwindigkeit für GLP-1 und andere neuere Injektionspräparate, ausschreibungsbedingte Preisanpassungen sowie die Kanalverlagerung vom Krankenhaus zum Einzelhandel und Online-Bereich.
Die Prognose erfolgt mittels Szenarioanalyse, gestützt auf Expertenmeinungen zur politischen Ausrichtung und zum Tempo des Wechsels zu neueren Klassen, und wird dann in klassenspezifische Wachstumspfade übersetzt, die sich zum Gesamtmarkt summieren. Wo für kleinere Klassen oder neuere Markteinführungen keine sauberen Aggregationen möglich sind, wenden wir konservative Proxy-Annahmen an, die sich an beobachteten Akzeptanzkurven orientieren, und validieren diese dann erneut durch anschließende Expertenprüfungen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich Nachfragepool-Logik, Preisänderungsereignissen und Kanalverhalten. Wir prüfen anschließend auf ungewöhnliche Sprünge, die nicht mit dem politischen Zeitplan oder den Mustern der Therapieakzeptanz übereinstimmen. Wir führen zudem Abweichungsprüfungen über historische Jahre hinweg durch, um die implizierte Wachstumsrate im Einklang mit bekannten Ausschreibungszyklen und dem Tempo der Erstattungsausweitung zu halten.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen mehr als eine Analystenprüfung, und die Befragten werden erneut kontaktiert, wenn eine wichtige Zahl richtungsmäßig unstimmig erscheint oder wenn neue politische Ankündigungen die Preisgestaltung beeinflussen können. Die Berichte werden jährlich aktualisiert, mit Zwischenupdates bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den chinesischen Diabetesmedikamentenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für chinesische Diabetesmedikamente stimmen oft nicht überein, da Autoren unterschiedliche Kanäle zählen, unterschiedliche Wechselkurszeitpunkte anwenden oder Patientenausgaben mit Herstellerumsätzen vermischen. Wir halten die Annahmen explizit, damit die Leser nachvollziehen können, wie Nachfrage, Preis und Zugang in einen Endwert übersetzt werden.
Einige externe Schätzungen basieren hauptsächlich auf Endverkäufen von Krankenhäusern, wodurch Einzelhandelsapotheken und Online-Lieferungen häufig unberücksichtigt bleiben und Beschaffungspreissenkungen schneller widergespiegelt werden können als die Mengenausweitung. Der Hauptunterschied besteht darin, dass Mordor Intelligence den Wert von Diabetesmedikamenten über Krankenhaus-, Einzelhandels- und Online-Kanäle hinweg erfasst und Geräte sowie Diagnostika ausschließt, was den Gesamtwert im Vergleich zu Reihen mit reinen Krankenhausverkäufen erhöht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,19 Milliarden USD (2026) | |
| Branchenmedien-Datenbank A | 7,80 Milliarden USD (2024) | Diese Zahl wird als Wert der Endverkäufe von Krankenhäusern (in Landeswährung) dargestellt, was die Gesamtwerte unterschätzen kann, wenn Einzelhandelsapotheken und Online-Arzneimittelkanäle nicht einbezogen werden, und sie kann sich nach Ausschreibungen aufgrund unmittelbarer Preisanpassungen schneller verändern. |
| Branchenforschungsportal B | 6,40 Milliarden USD (2022) | Diese Schätzung wird als kombinierter Umsatz aus Krankenhaus- und Apothekenverkäufen dargestellt und bezieht sich auf ein früheres Jahr; sie kann je nachdem variieren, welche Therapien als Diabetesmedikamente gezählt werden, wie Kombinationspräparate behandelt werden und welcher Zeitpunkt der Währungsumrechnung verwendet wird. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Kanalabdeckung und dadurch, ob die Werte reine Krankenhausverkäufe, gemischte Einzelhandelsverkäufe oder den gesamten Arzneimittelwert über alle Kanäle hinweg darstellen. Die Auswahl des Jahres und der Zeitpunkt der Währungsumrechnung tragen zu weiteren Abweichungen bei. Indem wir Annahmen an einen behandelten Patientenpool, Verschiebungen im Therapiemix und ausschreibungsbedingte Preisänderungen knüpfen, bleibt unser Prozess wiederholbar und transparent, selbst wenn öffentliche Verkaufsreihen unvollständig sind.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des chinesischen Marktes für Diabetes-Medikamente?
Der Markt wird im Jahr 2026 auf USD 12,19 Milliarden geschätzt und soll bis 2031 USD 16,38 Milliarden erreichen.
Welche Wirkstoffklasse wächst in China am schnellsten?
Nicht-insulinbasierte Injektionsmittel, angeführt von GLP-1- und Dualagonisten-Therapien, wachsen bis 2031 mit einer CAGR von 10,12 %.
Wie bedeutend ist Typ-2-Diabetes für die Marktnachfrage?
Typ-2-Therapien machen 92,64 % des Umsatzes im Jahr 2025 aus und wachsen mit einer CAGR von 7,78 %, was den früheren Erkrankungsbeginn und die steigende Fettleibigkeit widerspiegelt.
Wie wirken sich NRDL-Richtlinien auf die Medikamentenpreise aus?
Die mit der NRDL verknüpfte mengenbasierte Beschaffung senkte die mittleren Insulinpreise um 42,08 %, was die Margen drückt, aber den Zugang verbessert.
Warum gewinnen Biosimilars an Bedeutung?
Patentabläufe und erweiterte Peptidfertigungskapazitäten ermöglichen inländische Biosimilar-Einführungen mit Rabatten von 20–35 %, was den Markenanteil erodiert.
Welche Rolle spielen Online-Apotheken?
Krankenhausvolumina dominieren weiterhin, aber E-Apotheken- und O2O-Kanäle wachsen mit einer CAGR von 9,21 %, da elektronische Verschreibungen und die Einzelhandelsversicherungsabdeckung zunehmen.
Seite zuletzt aktualisiert am:



