
Marktgröße und Marktanteil für aktive pharmazeutische Wirkstoffe in China
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 17.22 Milliarden US-Dollar |
| Marktgröße (2031) | 25.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.85 % |
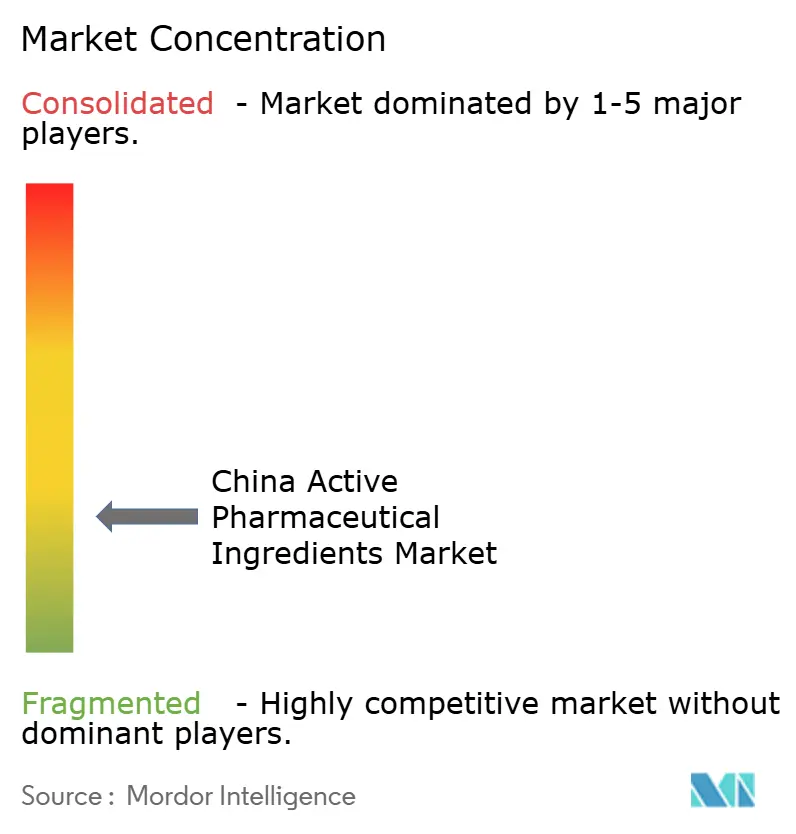
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Markts für aktive pharmazeutische Wirkstoffe durch Mordor Intelligence
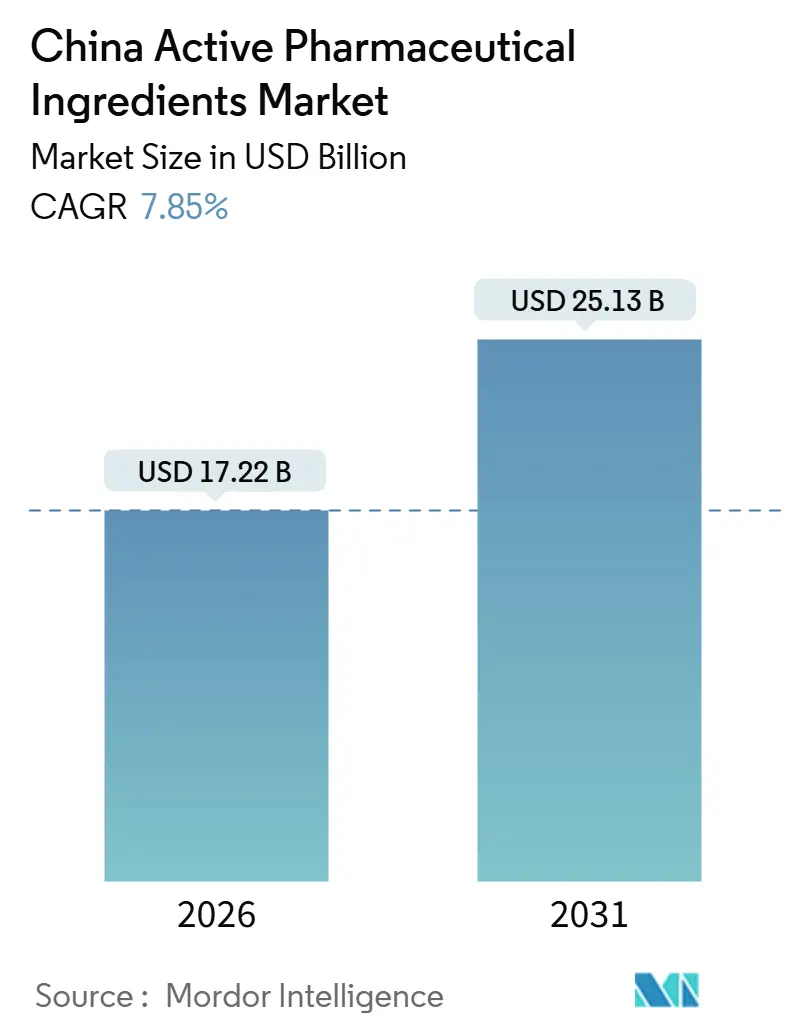
Die Größe des chinesischen Markts für aktive pharmazeutische Wirkstoffe wird im Jahr 2026 auf 17,22 Milliarden USD geschätzt und soll bis 2031 einen Wert von 25,13 Milliarden USD erreichen, bei einer CAGR von 7,85 % während des Prognosezeitraums (2026–2031).
Die Marktentwicklung wird durch beschleunigte Prüfverfahren, vertikal integrierte Kostenvorteile und eine wachsende Merchant-Kapazität getragen, die vorgelagerte kohlebasierte Lösungsmittel mit nachgelagerten Kristallisationsprozessen verbindet. Gleichzeitig belasten die nationale volumenbasierte Beschaffung (VBP) und US-amerikanische Sicherheitsgesetzgebung die Margen und zwingen Lieferanten dazu, auf komplexe, hochwertige Moleküle umzuschwenken. Biotech-APIs wachsen am schnellsten, gestützt durch eine inländische Biologika-Pipeline, die zwischen 2015 und 2024 insgesamt 3.575 Kandidaten in die aktive Entwicklung überführte. Die Abwertung der Währung stärkt die Exportpreisgestaltung, doch volatile Kohle- und Lösungsmittelkosten gleichen einen Teil dieses Vorteils wieder aus. Wettbewerbsstrategien drehen sich nun um Upgrades in der umweltfreundlichen Fertigung, regionale Satellitenanlagen und Nischentechnologien wie Peptidsynthese und Antikörper-Wirkstoff-Konjugate.
Wesentliche Erkenntnisse des Berichts
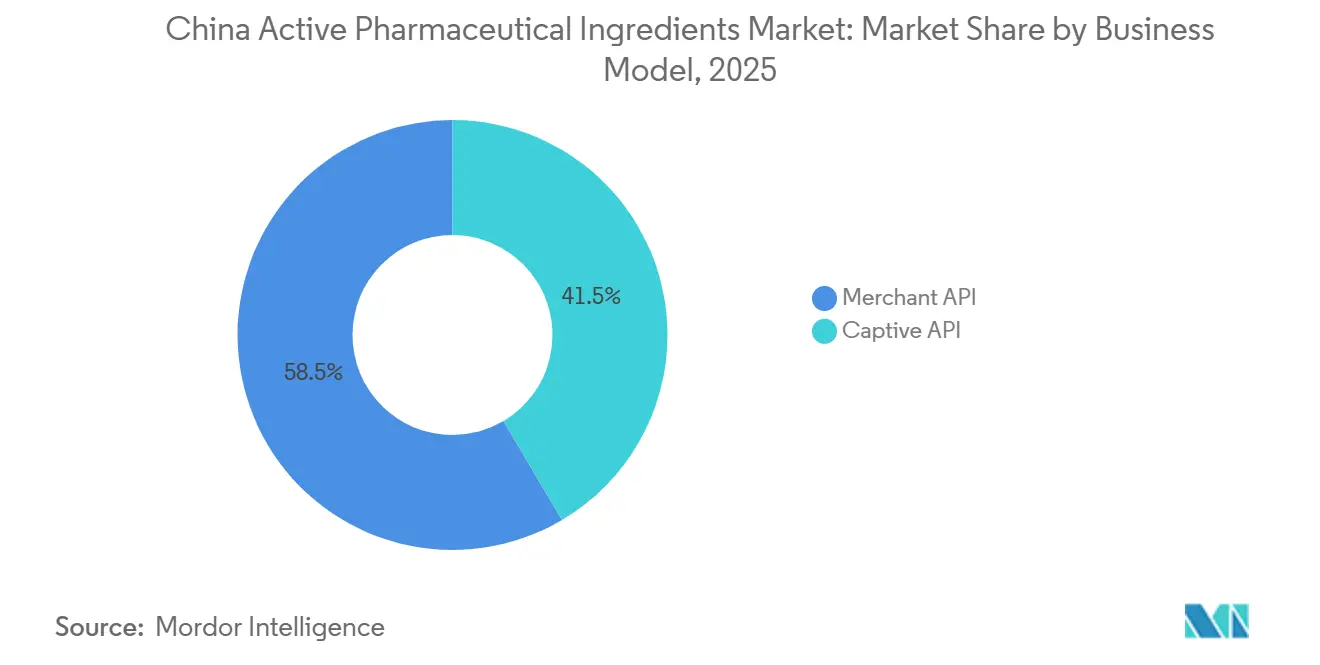
- Nach Geschäftsmodell führten Merchant-API-Betriebe mit einem Anteil von 58,55 % am chinesischen Markt für aktive pharmazeutische Wirkstoffe im Jahr 2025; Captive-Anlagen werden voraussichtlich zurückbleiben, da die Merchant-Kapazität bis 2031 mit einer CAGR von 8,25 % wächst.
- Nach Synthesetyp dominierten synthetische Verfahren mit 70,53 % der Marktgröße für aktive pharmazeutische Wirkstoffe in China im Jahr 2025, während Biotech-APIs bis 2031 die höchste CAGR von 11,85 % erzielen sollen.
- Nach Arzneimitteltyp hielten Generika-Moleküle im Jahr 2025 einen Anteil von 73,63 % an der Marktgröße für aktive pharmazeutische Wirkstoffe in China, doch Markenprodukt-APIs sollen zwischen 2026 und 2031 mit einer CAGR von 10,87 % wachsen.
- Nach Anwendung hielt die Onkologie im Jahr 2025 einen Umsatzanteil von 24,3 %; Neurologie-APIs schreiten mit einer CAGR von 12,81 % bis 2031 voran, da die Prävalenz von Alzheimer und Parkinson steigt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Markt für aktive pharmazeutische Wirkstoffe
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer Krankheiten und Lifestyle-Erkrankungen | +1.4% | Östliche Provinzen | Langfristig (≥ 4 Jahre) |
| Wachsende inländische Nutzung von Biologika und Biosimilars | +1.8% | Peking, Shanghai, Suzhou | Mittelfristig (2–4 Jahre) |
| Yuan-Abwertung erweitert den Exportpreisvorteil | +0.9% | Zhejiang, Jiangsu, Shandong | Kurzfristig (≤ 2 Jahre) |
| Lieferketten-Freundschaftsverlagerung (Friend-Shoring) steigert die Aufträge chinesischer CDMOs | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Staatliche Maßnahmen zur Förderung der lokalen Fertigung | +1.1% | National | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach erschwinglichen Generika | +1.0% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer Krankheiten und Lifestyle-Erkrankungen
Herz-Kreislauf-Erkrankungen, Diabetes und Krebs sind für mehr als 80 % der chinesischen Sterblichkeit verantwortlich, und 75 % der Bürger ab 60 Jahren haben mindestens eine chronische Erkrankung[1]Chinesische CDC, „Trends bei chronischen Krankheiten 2025,” chinacdc.cn. Die Krankheitslast sichert eine anhaltende Bestellung von Statinen, Metformin-Vorprodukten und Onkologie-Intermediaten trotz der VBP-Preissenkungen. Die Zahl der diagnostizierten Diabetesfälle erreichte 140 Millionen und sichert eine hohe Basalnachfrage nach antidiabetischen APIs. Provinzielle Krebsvorsorgemandate, die im Rahmen des Programms „Gesundes China 2030” eingeführt wurden, beschleunigen darüber hinaus die Bestellungen für PD-1- und Kinasehemmer-Intermediate. Da die Bevölkerung ab 65 Jahren bis 2030 die 300-Millionen-Grenze überschreiten wird, wird die Nachfrage nach Neurologie- und Osteoporose-APIs voraussichtlich über den gesamten Prognosezeitraum hinweg robust bleiben.
Wachsende inländische Nutzung von Biologika und Biosimilars
China initiierte zwischen 2015 und 2024 insgesamt 4.382 innovative Arzneimittelprogramme, und 18 Produkte chinesischen Ursprungs erhielten Auslandszulassungen, was die lokale Nachfrage nach monoklonalen Antikörpern und rekombinanten Protein-APIs ankurbelt[2]Nature Biotechnology Editors, „Chinas Biologika-Innovationslandschaft,” nature.com. Kelun-BPC investierte in ADC-Intermediate, während Luye Pharma Nanomedizin-Kapazitäten ausbaute, um mehr Wertschöpfungsmargen zu erhalten, die generische VBP erodiert hat. Vereinfachte Biosimilar-Prüfregeln, die 2020 eingeführt wurden, halfen Trastuzumab-Folgeprodukten, innerhalb von 18 Monaten einen beachtlichen inländischen Marktanteil zu gewinnen. Der 2025-Index von Cytiva bewertete Chinas Biomanufacturing-Kapazität mit 5,72 und berichtete, dass 61 % der befragten Auftraggeber planen, die regionale Beschaffung zu erhöhen. Diese Indikatoren untermauern die CAGR-Prognose von 11,85 % für Biotech-APIs im Zeitraum 2026–2031.
Yuan-Abwertung erweitert den Exportpreisvorteil
Eine schrittweise Abschwächung des Yuan verbesserte die auf Dollar lautenden Stückkosten für Exporteure aus Zhejiang und Jiangsu um 3–4 %, als die Währung gegenüber dem US-Dollar um 5 % nachgab. Der Vorteil ist am stärksten bei Schmerzmitteln und Vitaminmolekülen mit hohem Volumen, doch Unternehmen mit Dollarkrediten oder importierten Katalysatoren erfahren eine gegenläufige Kosteninflation. Vertikal integrierte Produzenten wie CSPC, die Aceton und Methanol im Inland beziehen, profitieren vollständig vom Währungsvorteil. Käufer fügen jedoch zunehmend vierteljährliche Preisanpassungsklauseln ein, um das Wechselkursrisiko wieder auf die Lieferanten zu verlagern.
Lieferketten-Freundschaftsverlagerung steigert chinesische CDMO-Aufträge
Trotz politischer Rhetorik hat die Freundschaftsverlagerung (Friend-Shoring) kurzfristig die CDMO-Volumina erhöht, da alternativen Regionen die entsprechende Reaktorkapazität fehlt. WuXi AppTecs Anlagen in Taixing und Changzhou bestanden im März 2025 FDA-Inspektionen ohne Beanstandungen und stärkten damit das Vertrauen ausländischer Kunden. Asymchem eröffnete 2024 einen Standort im Vereinigten Königreich, und Pharmaron erwarb Anlagen in Cramlington und Coventry, um westliche Domizile anzubieten und gleichzeitig die Kernfertigung in China beizubehalten. Der US-amerikanische Biosecure Act, der 2024 eingeführt wurde, veranlasste Auftraggeber jedoch, neue Bestellungen zu pausieren, wodurch der Umsatz von WuXi Advanced Therapies bis zum dritten Quartal 2024 um 17 % einbrach. Diese Dualität wird voraussichtlich bis 2027 andauern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arzneimittelpreiskontrolle und nationale volumenbasierte Beschaffung | -1.6% | Städte der Kategorie 1 und Kategorie 2 | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb und strengere GMP-/Umweltvorschriften | -1.1% | Küstencluster | Mittelfristig (2–4 Jahre) |
| Aufkommende US-amerikanische/EU-Zölle auf Rohstoffe für kritische Arzneimittel | -0.7% | Zhejiang, Jiangsu, Shandong | Kurzfristig (≤ 2 Jahre) |
| Volatile Kohle- und Lösungsmittelpreise belasten kleine Produzenten | -0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Arzneimittelpreiskontrolle und nationale volumenbasierte Beschaffung
Die VBP-Erweiterung auf die Onkologie im Jahr 2024 löste Kostensenkungsanfragen für APIs aus, die 1,6 Prozentpunkte von den Markt-CAGR-Projektionen eliminierten. CSPCs Massenwirkstoff-Umsatz ging 2024 trotz höherer Volumina um 1,6 % gegenüber dem Vorjahr zurück, was die Margenerosion verdeutlicht. Die Maßnahme beschleunigt die Commoditisierung, indem sie die Markendifferenzierung neutralisiert und Lieferanten in Richtung komplexer Peptide und HPAPIs drängt, wo der VBP-Hebel schwächer ist.
Intensiver Wettbewerb und strengere GMP-/Umweltvorschriften
Der 14. Fünfjahresplan schreibt Abwasser- und Emissionsupgrades vor, die für eine mittelgroße Anlage 50 Millionen RMB kosten können. Zhejiang Huahais FDA-Warnschreiben vom Juni 2025 wegen Datenschutzmängeln verdeutlichte die zunehmende Compliance-Kontrolle. Kleinere Unternehmen sind mit dem Risiko des Ausscheidens konfrontiert, wenn sie unter den komprimierten VBP-Preisen kein Kapital zurückgewinnen können, was die Konsolidierung in den Clustern in Jiangsu und Zhejiang beschleunigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Merchant-Betriebe sichern sich einen größeren Volumenanteil
Merchant-Anbieter erzielten 58,55 % des Umsatzes im Jahr 2025 im chinesischen Markt für aktive pharmazeutische Wirkstoffe und verfolgen eine CAGR von 8,25 % bis 2031. Westliche Pharmaunternehmen lagern aus, um F&E-Budgets zu schonen, und Multi-Kunden-Portfolios helfen, Fixkosten zu verteilen. WuXis Taixing-Komplex mit einer Fläche von 169 Acres und mehr als 1.000 m³ Reaktoren demonstriert den Skalierungsvorteil. Captive-Anlagen riskieren eine geringe Auslastung, wenn Pipeline-Assets versagen oder Patente auslaufen, während Merchant-Lieferanten Kapazitäten schnell umwidmen können. Die Abhängigkeit von einer konzentrierten ausländischen Kundenbasis macht Merchant-Unternehmen jedoch anfällig für geopolitische Schocks, wie die Aussetzungswelle des Biosecure Act, die den Umsatz von WuXi Advanced Therapies im Jahr 2024 belastete.
Das Merchant-Modell erleichtert auch die geografische Diversifizierung. Asymchems Übernahme im Vereinigten Königreich und Pharmarons britische Standorte ermöglichen es chinesischen CDMOs, westliche Regulierungsadressen zu nennen und gleichzeitig die kostengünstige Fertigung auf dem Festland beizubehalten. Hochpotente und Peptid-Linien erzielen Premium-Preise, was die Margen vor VBP schützt, und sind der Schwerpunkt der meisten neuen Merchant-Kapitalinvestitionen bis 2031.


Nach Synthesetyp: Biotech-Verfahren verzeichnen das schnellste Wachstum
Synthetische Chemie hält im Jahr 2025 noch 70,53 % des Marktwerts im chinesischen Markt für aktive pharmazeutische Wirkstoffe, doch Biotech-APIs skalieren mit einer CAGR von 11,85 % dank einer beschleunigten Biologika-Pipeline. Die Kapazität für Säugetierzellkulturen wird in den Parks von Suzhou und Shanghai ausgebaut, wobei Cytiva das chinesische Biomanufacturing in seinem Index 2025 mit 5,72 bewertet.
Biotech-APIs erzielen das 3- bis 5-fache des Stückpreises kleiner Moleküle, was Lieferanten gegen Eingangspreis-Schwankungen absichert. Synthetische APIs sind mit schrumpfenden Spannen konfrontiert, da VBP mehr Moleküle abdeckt, und drängen die Chemien in Richtung chiraler Intermediate und HPAPIs, wo spezialisiertes Containment höhere Angebote rechtfertigt.
Nach Arzneimitteltyp: Markenmoleküle gewinnen an Dynamik
Generika-Moleküle repräsentierten 73,63 % der Marktgröße für aktive pharmazeutische Wirkstoffe in China im Jahr 2025, doch Markenprodukt-APIs schreiten mit einer CAGR von 10,87 % voran, angetrieben durch einen Anstieg der einlizenzierten chinesischen Pipeline-Assets, der 2024 31 % erreichte. Marken-Intermediate genießen unter Exklusivität eine stärkere Preissetzungsmacht und beinhalten oft Gewinnbeteiligungsklauseln.
Generika-APIs stützen weiterhin den Cashflow; CSPC meldete für 2024 Vitamin-C-Umsätze von 1.994 Millionen RMB, ein Plus von 3,4 % gegenüber dem Vorjahr. Dennoch lenken Lieferanten ihre Kapitalinvestitionen in Richtung kontinuierlicher Fertigung und enzymatischer Syntheseplattformen um, um die Margen bei Markenprodukt-APIs zu verteidigen, da das beschleunigte Prüfverfahren der NMPA die Markteinführungszeiten verkürzt.

Nach Anwendung: Neurologie wächst angesichts alternder Bevölkerungsstruktur stark
Die Onkologie hielt im Jahr 2025 einen Umsatzanteil von 24,3 %, doch Neurologie-APIs sind für eine CAGR von 12,81 % vorgesehen, da die Alzheimer- und Parkinson-Inzidenz mit einer alternden Bevölkerung wächst. Das Screening im Rahmen von „Gesundes China 2030” und die Ausweitung der Therapien untermauern die Onkologie-Basislinie.
Das Wachstum in der Neurologie spiegelt neue Produkterfolge im Ausland wider; krankheitsmodifizierende Behandlungen, die in den USA zugelassen wurden, katalysieren analoge chinesische Studien und veranlassen Luye Pharma, in ZNS-gezielte Nanomedizinen zu investieren. Pneumologie-APIs bleiben stabil, während die Kardiologie volumenstark, aber margenarm unter VBP bleibt.
Geografische Analyse
Die Provinzproduktion ist konzentriert: Jiangsu, Zhejiang und Shandong tragen einen erheblichen Prozentsatz des nationalen API-Volumens bei, indem sie die Nähe zu Rohstoffen, die Hafenlogistik und die Anreize in Industrieparks nutzen[3]Zhejiang Medicine Co., „Unternehmenspräsentation 2025,” zmc.com.cn. Jiangsus Anlagen in Taizhou und Lianyungang sind auf Analgetika- und Penicillin-Intermediate spezialisiert; Zhejiangs Cluster dominieren bei Vitamin E und Biotin; Shandong nutzt Kohle-Chemikalien für Antibiotika-Vorläufer.
Die Exportdynamik zeigt eine gespaltene Strategie. Hochwertige HPAPIs und Peptide gehen nach Nordamerika und Europa, während Commodity-APIs ASEAN, Lateinamerika und Afrika bedienen. Dennoch warten 59 % der chinesischen Anlagen auf eine FDA-Inspektion, ein Risiko, das durch die Berichterstattung des Wall Street Journal hervorgehoben wurde. Abschnitt-301-Zölle und der US-amerikanische Biosecure Act erhöhen die Unsicherheit und veranlassen WuXi, einen Standort in Singapur für 2027 zu planen, und Asymchem, Kapazitäten im Vereinigten Königreich aufzubauen.
Der inländische Verbrauch verteilt sich auf Städte der Kategorie 2 und Kategorie 3, da VBP in Kreiskrankenhäuser vordringt und die API-Verteilungsnetze erweitert. Kühlkettenanforderungen für Biologika und QC-Engpässe in den Provinzen stellen die Logistik vor Herausforderungen, doch die Verschiebung verringert langfristig die Abhängigkeit von volatilen Exporterlösen.
Regulatorisches Umfeld
Chinas API-Markt operiert im Rahmen der National Medical Products Administration (NMPA) und des Arzneimittelverwaltungsgesetzes, mit einer bemerkenswerten Aktualisierung des Staatsrats im Jahr 2026: Die überarbeiteten Durchführungsbestimmungen wurden am 27. Januar 2026 verkündet und treten am 15. Mai 2026 in Kraft. Die Bestimmungen von 2026 formalisieren die gebündelte Prüfung und Genehmigung chemischer APIs, indem das bisherige "Mitteilungs"-Konzept zu einer "Genehmigungsbescheinigung" aufgewertet wird und eine rechtliche Grundlage für die Übertragung dieser Genehmigungsbescheinigung geschaffen wird – eine Änderung, die sich direkt darauf auswirkt, wie chemische API-Registrierungen und Lieferbeziehungen zwischen API-Inhabern und nachgeordneten MAHs gestaltet werden können.
Parallel dazu treibt die NMPA im Jahr 2026 die Umsetzung des Schutzes von Arzneimittel-Studiendaten voran, einschließlich des Datenschutzes für Arzneimittel mit neuen chemischen Substanzen und Marktexklusivitätsbestimmungen für zugelassene pädiatrische Arzneimittel und Arzneimittel gegen seltene Krankheiten. Für API-Lieferanten und CDMOs erhöhen diese Maßnahmen die Bedeutung einer konformen, nachvollziehbaren Registrierungsinhaberschaft und eines Lebenszyklusmanagements für chemische APIs, während sie zugleich die Anreize für innovative und komplexe Programme verstärken, die der Nachfrage nach Markenprodukten und Biologika vorgelagert sind.
Wettbewerbslandschaft
Chinas API-Markt ist fragmentiert. Die Top-10-Lieferanten befehligen einen erheblichen Prozentsatz des Umsatzes und hinterlassen einen langen Schwanz kleiner Unternehmen, die sich auf commoditisierte Moleküle konzentrieren. Führende CDMOs erschließen sich hochpotente Nischen: Asymchem eröffnete im Juli 2025 eine OEB5-Anlage in Tianjin mit einer Jahreskapazität von 500 kg. WuXi AppTec sammelte im Juli 2025 7,7 Milliarden HKD ein, um die Expansion ins Ausland und Upgrades in der umweltfreundlichen Fertigung zu finanzieren.
Die Strategie teilt sich entlang von Skalenlinien auf. Große Unternehmen errichten Satellitenanlagen im Ausland, um westliche Kunden zu beruhigen, während Spezialisten ihr Engagement in der Durchflusschemie, kontrollierten Substanzen oder agrochemischen Adjacencies verdreifachen. Viva Biotech und Porton Pharma integrieren CRO-, CMC- und API-Dienstleistungen und verkürzen die Vorlaufzeiten für Biotech-Auftraggeber.
Die Technologieakzeptanz ist uneinheitlich. Kontinuierliche Fertigung ist unter Tier-1-CDMOs konzentriert, doch die Umweltmandate des 14. Fünfjahresplans drängen auch kleinere Anlagen dazu, in geschlossene Lösungsmittelrückgewinnung zu investieren. Regulatorische Compliance ist ein entscheidender Burggraben; Zhejiang Huahais FDA-Schreiben unterstreicht die Reputationsrisiken und beschleunigt die Branchenkonsolidierung.
Marktführer der Branche für aktive pharmazeutische Wirkstoffe in China
Reyoung Pharmaceuticals
Sandoz Group AG
CSPC Pharmaceutical Group Ltd.
WuXi AppTec (STA Pharmaceutical)
Lonza Guangzhou Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum besteht bei komplexen Modalitäten und höherwertigen Wirkstoffarbeiten, bei denen die Preisgestaltung weniger an kommoditisierte Generika-Beschaffungszyklen gebunden ist. WuXi AppTec gab eine Erhöhung der Investitionsausgaben für 2026 um mindestens 17% (6,5-7,5 Milliarden RMB) bekannt, um die Fertigungskapazitäten für Wirkstoffe und Arzneimittel zu erweitern, und meldete ein Wachstum seines TIDES-D&M-Geschäfts im ersten Quartal 2026 (28% Anstieg der Kunden im Jahresvergleich und 59% Zunahme der Moleküle). Diese Kombination deutet auf eine aktive Nachfrage nach Peptid- und Oligonukleotid-nahen Lieferketten hin und unterstützt Chancen für heimische Lieferanten, die hochcontainment-fähige, spezialisierte Synthese und integrierte CMC-zu-API-Skalierungsdienste anbieten können.
Regulatorische Änderungen im Jahr 2026 eröffnen auch Chancen im Bereich übertragbarer API-Registrierungen und stärkerer Innovationsschutzmaßnahmen. Das Inkrafttreten der überarbeiteten Durchführungsbestimmungen des Arzneimittelverwaltungsgesetzes am 15. Mai 2026, einschließlich formalisierter Mechanismen für die "Genehmigungsbescheinigung" für chemische APIs und einer rechtlichen Grundlage für die Übertragung der Bescheinigung, schafft Raum für flexiblere Partnerschaften zwischen Merchant-API-Herstellern, MAHs und CDMOs. Die Betonung von KI-gestützter Arzneimittelforschung und fortgeschrittenen Therapiebereichen (einschließlich Gentherapie und Zelltherapie) im Jahresbericht 2025 von CSPC unterstreicht zudem den strategischen Vorstoß in Richtung Technologieplattformen und differenzierte Pipelines, was wiederum die Nachfrage nach spezialisierten Zwischenprodukten und ermöglichenden Chemien steigert, statt nach rein volumengetriebenen Commodity-APIs.
Aktuelle Branchenentwicklungen
- Juni 2026: WuXi AppTec kündigte eine Beschleunigung des globalen Ausbaus der Fertigungskapazitäten an, einschließlich zwei neuer Kleinmolekül-API-Anlagen am Standort Taixing, die 2026 in Betrieb gehen sollen, sowie zwei weiterer Anlagen für die Produktion von Oligonukleotiden, Peptiden und PMO, die für 2027 im Bau sind. Der Ausbau stärkt die nachgelagerte Lieferkapazität für Kernmärkte und komplexe Modalitäten. Der Schritt erweitert die Fertigungspräsenz und Fähigkeiten von WuXi AppTec im Bereich hochwertiger APIs.
- März 2026: Der Jahresbericht der CSPC Pharmaceutical Group Ltd. bekräftigte die globale Strategie und stufte sie von der Auslandsproduktexpansion zu Technologieplattformen und plattformbasierten Partnerschaften auf. Der Wandel betont strategische F&E-Kooperationen und plattformgetriebenes Wachstum. Er positioniert CSPC, um KI-gestützte Verabreichungstechnologien durch neue Partnerschaften zu nutzen.
- Januar 2026: Die CSPC Pharmaceutical Group Ltd. ging eine zweite strategische Zusammenarbeit mit AstraZeneca ein, die sich auf KI-Kleinmolekül-, Langzeitwirkstoffabgabetechnologie und Peptidarzneimittelplattformen konzentriert. Der Deal erweitert das Technologieplattform- und Co-Entwicklungspotenzial von CSPC mit einem führenden multinationalen Unternehmen. Er signalisiert den Vorstoß von CSPC in KI-gestützte Verabreichungs- und Peptidplattformen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in China produzierten und verkauften pharmazeutischen Wirkstoffe zur Verwendung in der Fertigarzneimittelherstellung, unabhängig davon, ob sie an Dritte geliefert oder intern von integrierten Arzneimittelherstellern verwendet werden. Die Werte werden in USD auf Ebene der API-Hersteller angegeben.
Ausschlüsse: Ausgeschlossen sind Fertigarzneiformen, Hilfsstoffe, Verpackungen und Vertriebsaufschläge, die keinen Wert der API-Herstellung widerspiegeln.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- Captive-API
- Merchant-API
- Nach Synthesetyp
- Synthetisch
- Biotech
- Nach Arzneimitteltyp
- Generika
- Markenprodukte
- Nach Anwendung
- Kardiologie
- Onkologie
- Pneumologie
- Neurologie
- Orthopädie
- Ophthalmologie
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird eingesetzt, um Angebots- und Nachfragesignale des chinesischen API-Marktes in ein konsistentes Datengerüst zu überführen und diese Signale dann mit der Art und Weise abzustimmen, wie die Branche Produktion und Handel meldet. Wir stützen uns typischerweise auf öffentliche Quellen wie das National Bureau of Statistics of China, die Handelsstatistiken des chinesischen Zolls, Bekanntmachungen der National Medical Products Administration sowie Makroreihen der Weltgesundheitsorganisation und der Weltbank, um konsistente Nenner zu gewährleisten.
Darüber hinaus nutzen wir Geschäftsberichte von Unternehmen, Börsenmeldungen, Investorenpräsentationen, Verbandsmitteilungen und renommierte Wirtschaftspresse, um Kapazitätserweiterungen, Compliance-Ereignisse und Verschiebungen des Produktfokus zu bestätigen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzen, Import- und Exportdaten auf Sendungsebene, Patente sowie Nachrichten und Finanzdaten genutzt, um die Validierung zu beschleunigen und fehlende Eingaben im Modell zu reduzieren. Die hier aufgeführten Quellen sind lediglich illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Kreuzvalidierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit erfolgt durch Experteninterviews und strukturierte Umfragen mit API-Herstellern, Distributoren, Beschaffungsteams bei Arzneimittelherstellern und Beratern, die die Anlagenauslastung und regulatorische Änderungen verfolgen. Diese Eingaben nutzen wir, um zu bestätigen, was in China tatsächlich verkauft wird, wie sich die Preisgestaltung je nach Molekülkomplexität verändert, und wo die Desk Research schwächer ist, zum Beispiel bei der Aufteilung zwischen Captive- und Merchant-Produktion.
Für einen ausschließlich auf China fokussierten Markt decken wir außerdem wichtige Herstellungsprovinzen durch Befragte mit direkter operativer Erfahrung ab, was uns hilft, Annahmen vor der Finalisierung des Modells zu überprüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 13% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 18% | Manager: 58% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die chinesische API-Nachfrage anhand einer behandelten Nachfragepool-Betrachtung über die wichtigsten Therapiebedarfe rekonstruiert, auf die API-Intensität abgebildet und dann mit den in offiziellen Statistiken gemeldeten Produktions- und Handelsströmen abgeglichen wird. Das Modell wird anschließend durch selektive Bottom-Up-Näherungen bestätigt, wie etwa stichprobenbasierte Umsatzaufteilungen bei Herstellern, Kanalprüfungen zu Merchant-API-Volumina und ASP-mal-Volumen-Plausibilitätschecks für stark beachtete Moleküle.
Zu den wichtigsten Eingaben, die die Gesamtwerte beeinflussen, gehören Trends bei API-Exportwert und -volumen, Signale zur Produktion inländischer Formulierungen, Richtung von Anlagenkapazität und -auslastung, Umwelt- und GMP-Compliance-Maßnahmen, die das Angebot einschränken, sowie die Verschiebung hin zu komplexeren APIs, die die durchschnittlichen Verkaufspreise steigert. Für die Prognose nutzen wir hauptsächlich Szenarioanalysen, gestützt auf Trendlinien zu Auslastung, Exportdynamik und Preisentwicklung, und passen die Annahmen anschließend basierend auf den Erwartungen der Befragten hinsichtlich Beschaffungsdrucks und neuer Kapazitäten an. Wo Umsätze auf Produktebene nicht offengelegt werden, werden Lücken durch Proxy-Zuweisung mittels Produktionsindikatoren und validierter ASP-Bandbreiten geschlossen, statt eine vollständige Anbieteraggregation zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse gegen unabhängige Signale wie Zollexporte, Branchenumsatztrends und offengelegte API-Umsätze in Berichten börsennotierter Unternehmen abgeglichen, und größere Abweichungen werden anschließend in einem zweiten Analystendurchgang überprüft. Wenn ein Ausreißer auf eine einzelne Annahme zurückzuführen ist, überprüfen wir die Eingangsreihe erneut, überdenken den Zeitpunkt der Währungsumrechnung und nehmen erneut Kontakt mit einer kleinen Gruppe von Befragten auf, um zu klären, ob die Veränderung real ist oder nur eine Meldeverzögerung darstellt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa bedeutende regulatorische Maßnahmen, starke Preisschwankungen bei wichtigen APIs oder sprunghafte Veränderungen der Exportvolumina. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Prüfung der neuesten öffentlichen Datenpunkte durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den chinesischen Markt für pharmazeutische Wirkstoffe mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für chinesische APIs stimmen häufig nicht überein, und die Abweichungen ergeben sich meist aus zeitlicher Erfassung, Umfangsgrenzen und der Art und Weise, wie die Preisgestaltung über Moleküle mit sehr unterschiedlichem Wert pro Kilogramm behandelt wird. Selbst eine kleine Differenz beim Zeitpunkt des Jahresdurchschnitts-Wechselkurses oder bei der Behandlung von Captive-API im Vergleich zu Merchant-Verkäufen kann den USD-Gesamtwert verändern.
Da das Modell aktualisiert wird, wenn neue Handelsreihen und Offenlegungen börsennotierter Unternehmen veröffentlicht werden, und da die ASP-Entwicklung anhand aktualisierter Mix-Signale neu angepasst wird, statt einer linearen Hochrechnung zu folgen, kann der von Mordor Intelligence verwendete Ausgangspunkt für 2026 von Zahlen abweichen, die auf einem früheren Währungsfenster oder einer einfacheren Preiskurve beruhten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,22 Mrd. USD (2026) | |
| Fachzeitschrift A | 15,90 Mrd. USD (2025) | Verwendet einen Ausgangspunkt aus dem Vorjahr und präsentiert eine einzelne nationale Gesamtzahl, mit begrenzter Sichtbarkeit hinsichtlich Captive- versus Merchant-API und einem einfacheren Ansatz für den Zeitpunkt der USD-Umrechnung. |
| Branchenblog B | 23,30 Mrd. USD (2030) | Stützt sich auf ein zukünftiges Jahr, das möglicherweise eine optimistischere Mix-Verschiebung und Preissteigerung widerspiegelt, mit weniger Nachweisen dazu, wie compliancebedingte Kapazitätsbeschränkungen behandelt wurden. |
Insgesamt lässt sich die Spanne am besten durch die Jahreswahl und die Art der Aktualisierung von Preis und Mix erklären, statt durch eine Meinungsverschiedenheit darüber, dass eine einzelne Zahl für jeden Anwendungsfall richtig ist. Indem die Annahmen an beobachtbare Handels- und Produktionssignale gebunden und dann durch Interviews neu validiert werden, bleibt die Schätzung nachvollziehbar hinsichtlich Schritten, die bei neuen Daten wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Markt für aktive pharmazeutische Wirkstoffe im Jahr 2026?
Er wird auf 17,22 Milliarden USD geschätzt und soll bis 2031 einen Wert von 25,13 Milliarden USD erreichen, mit einer CAGR von 7,85 %.
Welches Segment wächst nach Synthesetyp am schnellsten?
Biotech-abgeleitete APIs wachsen mit einer CAGR von 11,85 % dank einer robusten inländischen Biologika-Pipeline.
Welchen Anteil haben Merchant-Lieferanten?
Merchant-Betriebe kontrollierten 58,55 % des Umsatzes im Jahr 2025 und sind auf dem Weg zu einer CAGR von 8,25 % bis 2031.
Warum beschleunigt sich die Nachfrage nach Neurologie-APIs?
Die steigende Prävalenz von Alzheimer und Parkinson in einer alternden Bevölkerung treibt eine CAGR von 12,81 % für Neurologie-Moleküle an.
Wie wirkt sich VBP auf die API-Rentabilität aus?
Die nationale Beschaffung fordert Preissenkungen von 30 % oder mehr, was die Margen bei Generika-APIs drückt und Produzenten in Richtung hochwertiger Nischen drängt.
Welche Umweltvorschriften prägen zukünftige Investitionen?
Der 14. Fünfjahresplan erfordert kostspielige Abwasser- und Emissionsupgrades und zwingt kleinere Anlagen zur Konsolidierung oder zum Marktaustritt.
Seite zuletzt aktualisiert am:



