
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 16.5 Gigawatt |
| Marktvolumen (2026) | 19.75 Gigawatt |
| Marktvolumen (2031) | 48.49 Gigawatt |
| Wachstumsrate (2026 - 2031) | 19.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Chilenischer Solarenergie-Markt: Analyse von Mordor Intelligence
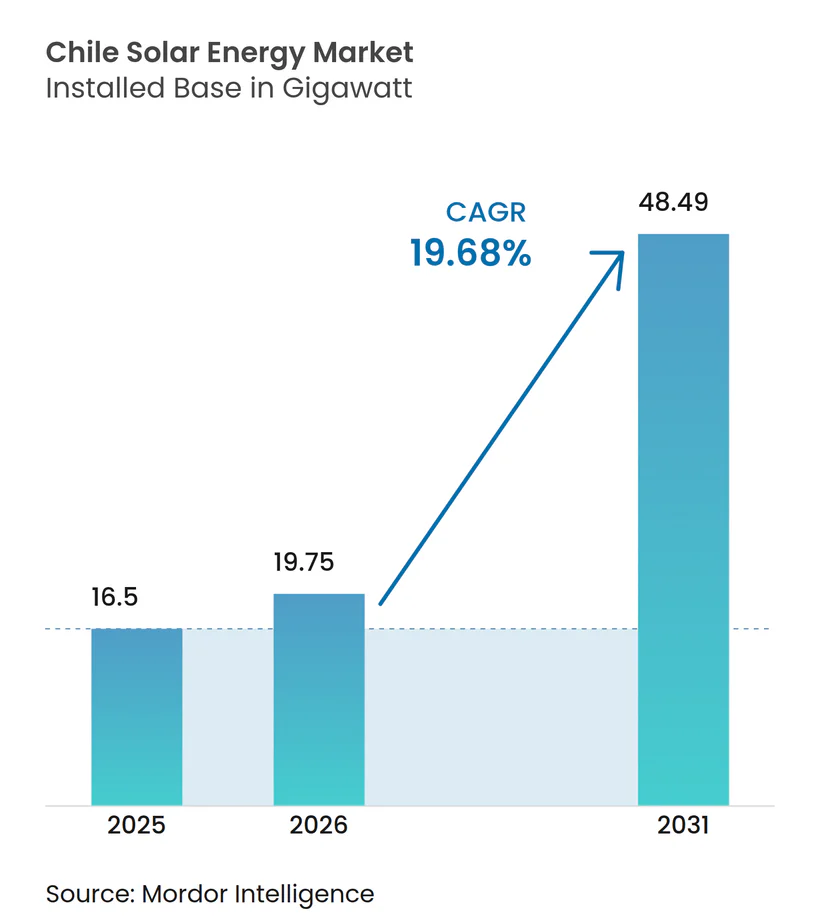
Die Größe des chilenischen Solarenergie-Marktes wird im Jahr 2026 auf 19,75 Gigawatt geschätzt, ausgehend vom Wert des Jahres 2025 von 16,5 Gigawatt, mit Prognosen für 2031, die 48,49 Gigawatt zeigen, was einem Wachstum von 19,68 % CAGR über 2026-2031 entspricht.
Die Expansion wird durch rekordverdächtige Sonneneinstrahlung in der Atacamawüste, sinkende Modul- und Systemausgleichspreise, langfristige Unternehmens-Stromabnahmeverträge (PPAs), die von Kupfer- und Lithiumbergbauunternehmen unterzeichnet wurden, sowie durch einen politischen Rahmen angetrieben, der hybride Solar-plus-Speicher-Projekte mit Kapazitätszahlungen honoriert.[1] Entwickler installierten bis Dezember 2024 mehr als 2 GW Batteriespeicher, um Übertragungsengpässen vorzubeugen und die Einnahmesicherheit zu verbessern. Der Wettbewerbsdruck nimmt zu, da spanische, US-amerikanische und chinesische Unternehmen Projektpipelines konsolidieren, um Auktionsvolumen zu sichern und günstige EPC-Bedingungen auszuhandeln. Abregelung, Landnutzungskonflikte mit indigenen Gemeinschaften und winterliche Schwankungen dämpfen das kurzfristige Wachstum, haben jedoch das Investoreninteresse an Händler-plus-Speicher-Konfigurationen, die seit Anfang 2025 genehmigt werden, nicht getrübt.
Wichtigste Erkenntnisse des Berichts
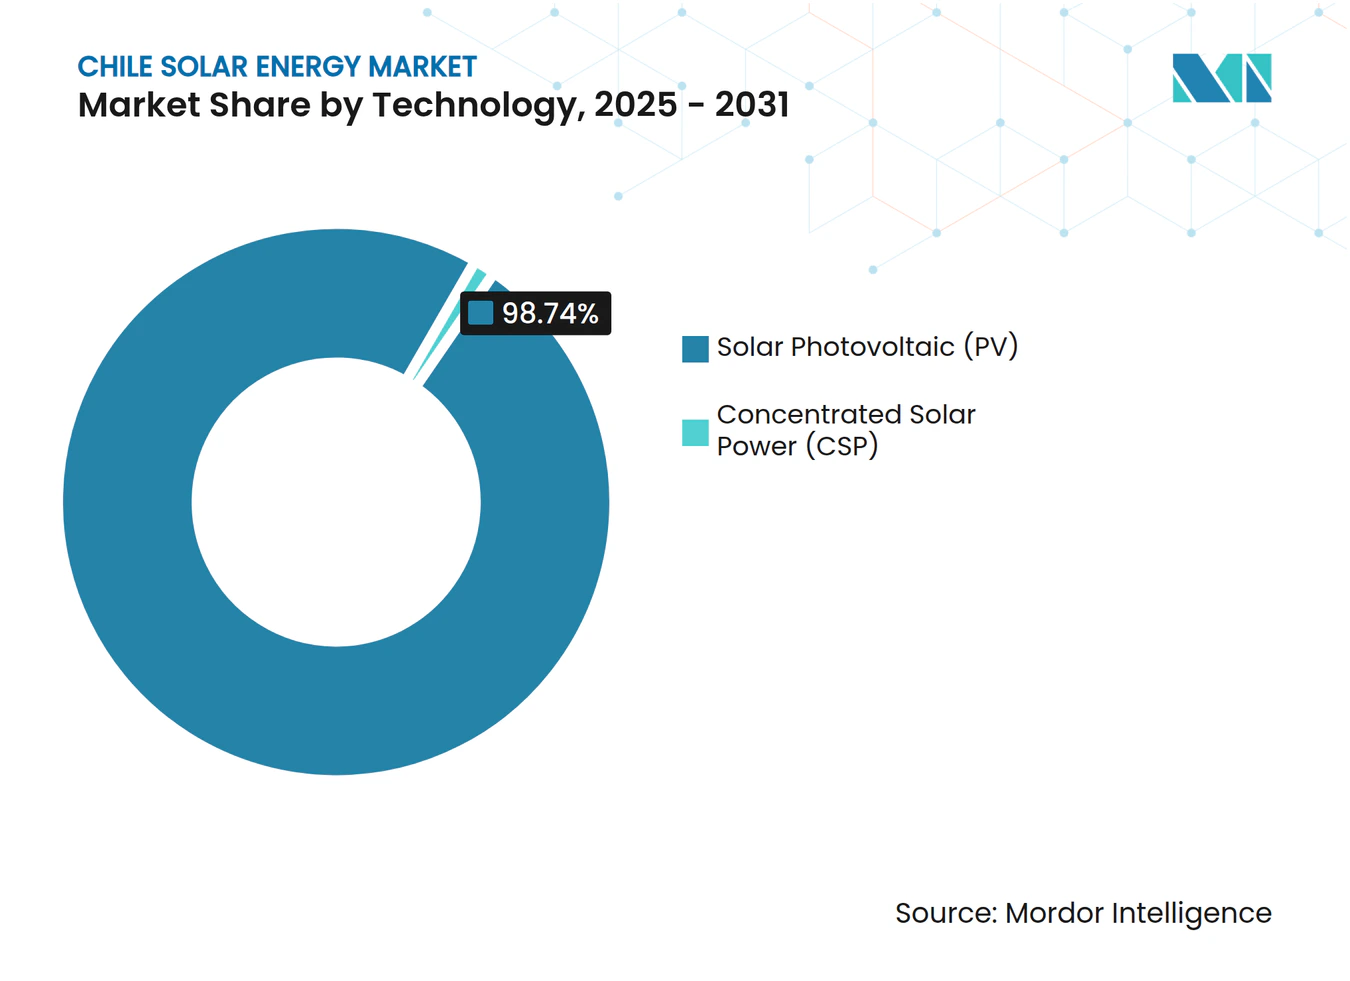
- Nach Technologie führte die Solarphotovoltaik mit einem Marktanteil von 98,74 % am chilenischen Solarenergie-Markt im Jahr 2025, während Konzentrierte Solarenergie bis 2031 mit einer CAGR von 25,3 % voranschreitet.
- Nach Netztyp hielten netzgebundene Projekte im Jahr 2025 einen Anteil von 95,20 % an der chilenischen Solarenergie-Marktgröße, während netzunabhängige Installationen für abgelegene Bergbaubetriebe mit einer CAGR von 31,1 % wachsen.
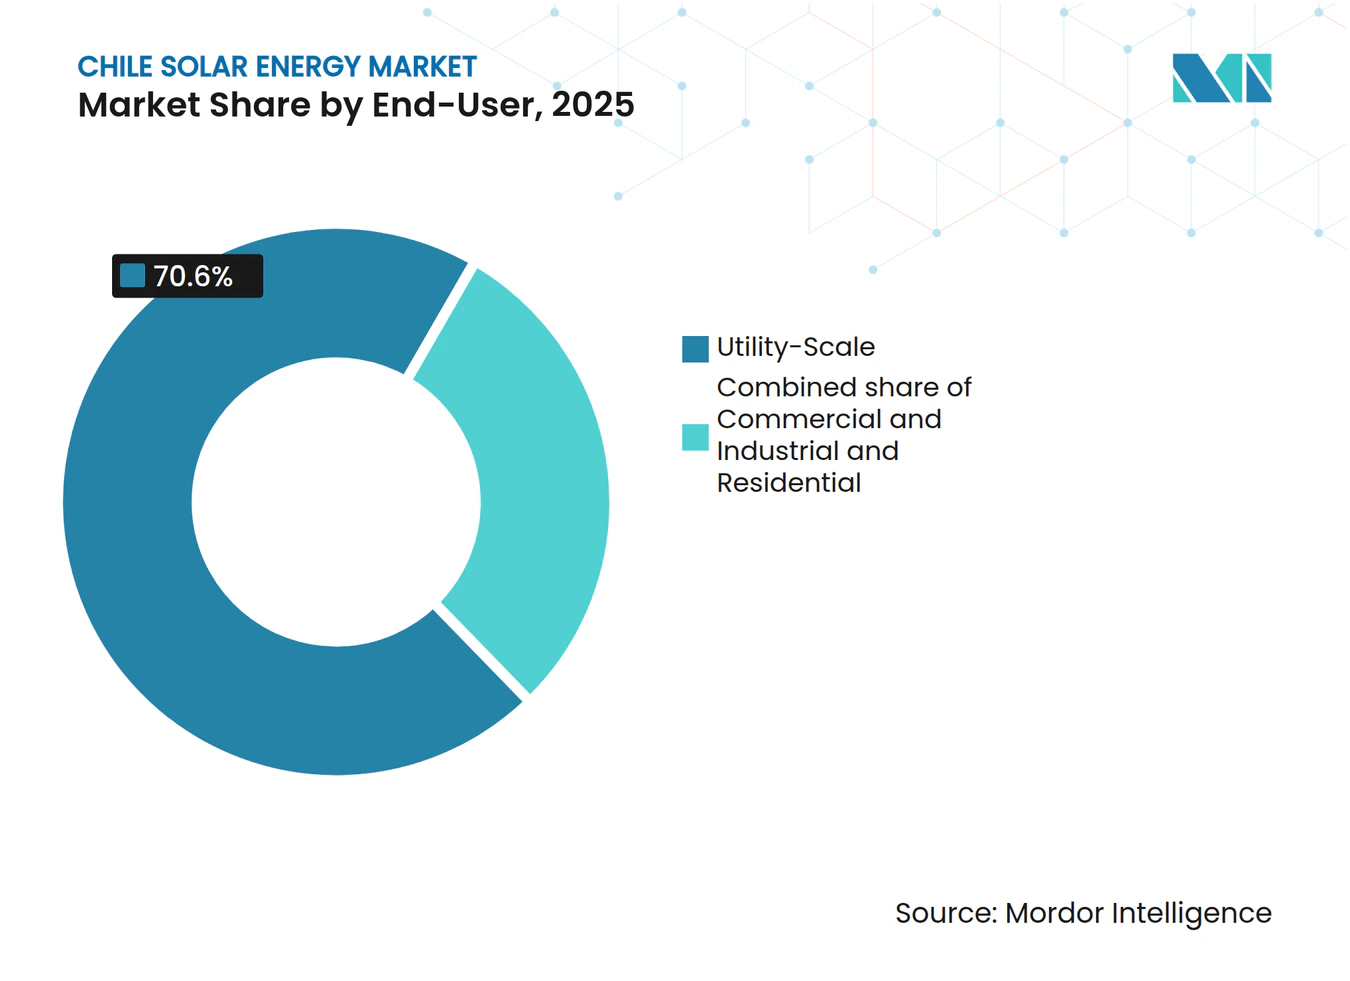
- Nach Endnutzer entfielen auf Anlagen im Versorgungsmaßstab im Jahr 2025 70,60 % der Kapazität; das Wohnbereichssegment soll bis 2031 mit einer CAGR von 23,8 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Chilenischer Solarenergie-Markt: Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatlich unterstützte technologieneutrale Auktionen | 3.20% | National, frühe Gewinne in Antofagasta, Atacama, Tarapacá | Mittelfristig (2-4 Jahre) |
| Sinkende Kosten für Photovoltaik-Module und Systemausgleichskomponenten | 4.10% | National, schnelle Adoption in Metropolitana und Valparaíso | Kurzfristig (≤ 2 Jahre) |
| Höchste Sonneneinstrahlung in der Atacamawüste | 2.80% | Atacama, Antofagasta, Tarapacá | Langfristig (≥ 4 Jahre) |
| Unternehmens-Stromabnahmeverträge im Bergbausektor | 3.50% | Antofagasta, Atacama, Salar de Atacama | Mittelfristig (2-4 Jahre) |
| Aufbau der Kimal-Lo Aguirre Hochspannungs-Gleichstrom-Übertragungs-Infrastruktur | 2.90% | National, Verbindung von María Elena nach Santiago | Langfristig (≥ 4 Jahre) |
| Hybride Solar-plus-Speicher-Projekte, die Kapazitätszahlungen sichern | 3.70% | National, konzentriert in nördlichen Regionen | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich unterstützte technologieneutrale Auktionen
Chiles aktualisierter Auktionskalender 2025-2028 weist 11,6 GWh Speicher in sechs Zonen zu und ersetzt Technologievorgaben durch Festkapazitätsanforderungen.[2] Die Struktur veranlasst Entwickler, hybride Solar-plus-Batterie-Gebote einzureichen, die für zusätzliche Kapazitätserlöse von 8-12 USD je MWh qualifizieren und die internen Renditen trotz sinkender Tagespreise steigern. Grengerys im April 2025 durchgeführte Umkehrauktion, die 1,7 TWh jährlich aus dem Oasis de Atacama-Komplex anbot, zeigt, wie vorverkaufte hybride Leistung Investitionsnoten vor dem finanziellen Abschluss sichern kann. Die Gebotsspannen haben sich von 20 USD je MWh im Jahr 2019 auf rund 5 USD je MWh Anfang 2025 verringert, was marginale Akteure zur Bildung von Gemeinschaftsunternehmen oder zum Marktaustritt zwingt.
Sinkende Kosten für Photovoltaik-Module und Systemausgleichskomponenten
Die Spotpreise für Module brachen 2024 auf 0,08-0,10 USD je Watt ein, da die globale Produktionsüberkapazität Verluste bei führenden chinesischen Herstellern wie JinkoSolar, Longi, Trina und JA Solar auslöste. Chilenische Entwickler sicherten sich Lieferverträge mit Laufzeiten von 24 bis 36 Monaten, wodurch die Kapitalkosten für große Projekte auf 600-750 USD je kW begrenzt wurden. Gleichzeitige Rückgänge bei Wechselrichtern, Trackern und Montagestrukturen - Einachsige-Tracker-Preise sanken um rund 15 % gegenüber dem Vorjahr - senkten die Gestehungskosten für Projekte im Versorgungsmaßstab auf unter 25 USD je MWh bei Kapazitätsfaktoren über 30 %. Solche Kostenvorteile haben das mittägliche Überangebot verstärkt und das Entwicklerinteresse an Vier-bis-Sechs-Stunden-Speichern zur Nutzung abendlicher Preisspitzen beschleunigt.
Höchste globale Sonneneinstrahlung in der Atacamawüste
Die direkte Normalbestrahlung von über 2.500 kWh/m²/Jahr liefert Photovoltaik-Kapazitätsfaktoren von nahezu 38 % mit einachsigem Tracking - etwa 10 Prozentpunkte höher als in vergleichbaren Wüstenregionen der Vereinigten Staaten.[3] Die Bündelung von Versorgungsanlagen im Umkreis von 200 km um die Häfen Antofagasta und Mejillones verkürzt die Transportentfernung zu Metallhütten, die jährlich mehr als 18 TWh verbrauchen.[4] Betreiber setzen Roboterreiniger wie Sunpure-Einheiten ein, die am 480-MW-Standort CEME1 von Enel installiert wurden, was den Wasserverbrauch um 90 % senkt und die Leistung um 4 % steigert. Hohe Sonneneinstrahlung verstärkt auch die Abregelung, wenn die Spitzenleistung die Nennleistung von 1.800 MW der bestehenden 500-kV-Leitungen überschreitet, was Entwickler dazu zwingt, Batteriepuffer hinzuzufügen, bis die Hochspannungs-Gleichstrom-Übertragungs-Infrastruktur in Betrieb genommen wird.
Unternehmens-Stromabnahmeverträge im Bergbausektor (Kupfer / Lithium)
Codelco vertraglich vereinbarte 2024 eine erneuerbare Energieversorgung von 1.825 GWh, darunter ein 1.100-GWh-Abkommen mit Colbún, das Tarife für 15-20 Jahre festschreibt. Diese Einnahmesicherheit ermöglicht Projektfinanzierungen ohne Rückgriffsrecht bei Aufschlägen von rund 200-250 Basispunkten über Staatsanleihen, was rund 150 Basispunkte günstiger ist als zu Händlerbedingungen. Die Lithiumproduzenten SQM und Albemarle folgen mit Rund-um-die-Uhr-Ausschreibungen für Soleeindampfungsanlagen, die 50-60 MWh pro Tonne Lithiumkarbonatäquivalent verbrauchen. Entwickler überlasten die Erzeugung um etwa 10-15 % und integrieren redundante Wechselrichter, um Vertragsstrafen bei Mindererzeugung zu vermeiden, was die Projektinvestitionen erhöht, aber den Cashflow absichert.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Übertragungsengpässe und Abregelungsrisiko | -2.40% | Antofagasta, Atacama, Tarapacá | Kurzfristig (≤ 2 Jahre) |
| Wetterbedingte Schwankungen in den Wintermonaten | -1.10% | National, stärker in Biobío, Los Lagos | Mittelfristig (2-4 Jahre) |
| Landnutzungskonflikte mit indigenen Gemeinschaften | -1.80% | Norte Grande | Mittelfristig (2-4 Jahre) |
| Negative Preisbildung, die Händlererlöse schmälert | -2.20% | Nördliches Netz | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungsengpässe und Abregelungsrisiko
Die Abregelung stieg 2024 auf 6 TWh - das Dreifache des Niveaus von 2022 - da die Erzeugung im Norden konzentriert ist, während 60 % der Nachfrage in Zentralchile liegt. Der Systembetreiber gab an 142 Tagen Abregelungsmitteilungen heraus, was einige Anlagen zwang, bis zu 25 % der potenziellen Frühjahresleistung einzubüßen. Die gemeinsame Standortnutzung mit Batterien mildert den Verlust, fügt jedoch Investitionskosten von 150-200 USD je kWh hinzu und verlängert die Amortisationszeit um fast zwei Jahre.
Wetterbedingte Schwankungen in den Wintermonaten
Die Kapazitätsfaktoren in den Zentral- und Südregionen sinken im Juni und Juli aufgrund von Bewölkung und kürzeren Tagen auf 18-22 %. Versorgungsunternehmen halten Gas- oder Wasserkraftreserven vor, die Fixkosten verursachen, die auf alle Erzeuger umgelegt werden und die Erlöse reiner Solarprojekte auf Jahresbasis um 8-12 % schmälern. Vier-Stunden-Batterien können den Sommersurplus in Winterabende verlagern, wenn die saisonübergreifenden Spreads über 25 USD je MWh bleiben - ein Schwellenwert, der 2024 noch erreicht wurde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Dispatchierungsprämie stärkt die Aussichten für Konzentrierte Solarenergie
Solar-Photovoltaik dominierte im Jahr 2025 mit 98,74 % der Kapazität, lieferte Baukosten von rund 600-750 USD je kW und unterstreicht das Ausmaß des chilenischen Solarenergie-Marktes. Der 110-MW-Konzentrierte-Solarenergie-Turm von Cerro Dominador veranschaulichte das Erlöspotenzial dispatchierbarer Abendstromerzeugung, wenn Spotpreise 50-70 USD je MWh erreichen - eine Prämie, die die CAGR-Prognose von 25,3 % für Konzentrierte Solarenergie von 2025 bis 2031 unterstützt. Die Photovoltaik-Leistung steigt weiter dank bifazialer Module und einachsiger Tracker, die Kapazitätsfaktoren in der Atacamawüste auf über 35 % treiben. Enels Don-Humberto-Anlage, die im Dezember 2024 in Betrieb genommen wurde, zeigte einen Erzeugungsgewinn von 8-10 % durch bifaziale Technologie, was die inkrementellen Effizienzpotenziale für Photovoltaik-Betreiber unterstreicht.
Die Marktgröße des chilenischen Solarenergie-Marktes für Konzentrierte Solarenergie ist noch bescheiden, doch die Flüssigsalzspeicherung mit 17-stündiger Entladedauer positioniert Konzentrierte Solarenergie, um die abendliche Nachfrage zu decken, wenn Batterien ihre Ladegrenzen erreichen. Technische Herausforderungen bestehen nach dem Flüssigsalzleck bei Cerro Dominador im Jahr 2023, aber neue Turm- und Rinnendesigns mit Verbundtankverlinerungen sollen die Ausfallzeiten reduzieren. Photovoltaik-Lieferanten verfeinern derweil die vorausschauende Wartung; Suncast-Algorithmen für maschinelles Lernen verwalten 4,9 GW erneuerbarer Anlagen und reduzieren das Ausfallrisiko für Versorgungsflotten. Solche digitalen Werkzeuge halten die Betriebskosten über die Lebensdauer unter 10 USD je MWh und sichern die Wettbewerbsfähigkeit gegenüber anderen dispatchierbaren Technologien wie Gasspitzenkraftwerken oder Pumpspeicherwasserkraft.



Nach Netztyp: Bergbauautonomie treibt die netzunabhängige Nutzung an
Netzgebundene Anlagen repräsentierten im Jahr 2025 95,20 % des chilenischen Solarenergie-Marktanteils, aber netzunabhängige Installationen versorgen abgelegene Kupfer- und Lithiumbetriebe, wo Leitungserweiterungen 2 Millionen USD je Kilometer übersteigen. Die netzunabhängige Kapazität soll bis 2031 mit einer CAGR von 31,1 % wachsen, wobei Stromabnahmevertragsbedingungen verankert werden, die Diesel ersetzen und die Kohlenstoffbilanz der Minen um 60-70 % verbessern. Ein typisches 5-MW-Solarfeld mit einer 10-MWh-Batterie spart jährlich 3 Millionen Liter Diesel und erreicht bei den Kraftstoffpreisen von 2024 eine Amortisationszeit von unter fünf Jahren.
Die chilenische Solarenergie-Marktgröße für netzgebundene Projekte wird weiter wachsen, da Bergleute und Verteiler 15-Jahres-Stromabnahmeverträge unterzeichnen, um Lieferpreise von rund 30 USD je MWh festzuschreiben - weit unter den Einzelhandelstarifen in Santiago, die bei 120-140 USD je MWh liegen. Dennoch begrenzen überlastete Übertragungskorridore nördlich von María Elena das unkontrahierte Händlerpotenzial und veranlassen Entwickler, Batterien hinzuzufügen oder Projekte südlich der Umspannstation Maitencillo anzusiedeln, wo die Abregelung geringer ist. Die dezentrale Erzeugung bleibt klein - 290 MW bis November 2024 -, könnte sich aber beschleunigen, wenn Nettomessungsreformen die Systemgrößenobergrenzen über 300 kW anheben und eine 12-monatige Gutschriftübertragung ermöglichen.
Nach Endnutzer: Wohnbereichsdynamik innerhalb der Dominanz des Versorgungsmaßstabs
Versorgungsanlagen hielten im Jahr 2025 70,60 % der installierten Kapazität und bleiben das finanzielle Rückgrat des chilenischen Solarenergie-Marktes, da sie globale Kreditgeber zu Investitionsqualitätskonditionen ansprechen und Größenvorteile nutzen, die die Investitionskosten unter 700 USD je kW drücken. Gewerbliche und industrielle Dachanlagensysteme sichern sich gegen teure Einzelhandelstarife ab, stehen jedoch vor höheren Kapitalkosten und begrenzter Verfügbarkeit von Grünen Krediten für kleine Unternehmen.
Wohnbereichsanlagen sind das am schnellsten wachsende Endnutzer-Nischensegment mit einer CAGR von 23,8 % bis 2031, doch ihr Anteil an der chilenischen Solarenergie-Marktgröße bleibt bescheiden. Typische 6-kW-Systeme in Santiago amortisieren sich bei Einzelhandelstarifen von 150-180 USD je MWh innerhalb von neun Jahren, aber die Durchdringung konzentriert sich auf einkommensstarke Stadtteile, die Hypothekenaufstockungen oder zinsgünstige Kredite sichern können. Vorgeschlagene Nettomessungsänderungen, die überschüssigen Strom zu 70 % des Tarifwerts vergüten würden, haben die Installationspipelines seit Ende 2024 verlangsamt, während Regulierungsbehörden das Feedback der Interessengruppen prüfen.

Geografische Analyse
Nordchile beherbergt rund 84,60 % der Solarkapazität dank der Atacama-Sonneneinstrahlung, die 2.500 kWh/m²/Jahr übersteigt und Photovoltaik-Kapazitätsfaktoren von über 34 % mit Tracking liefert. Die Region erlebt auch den Großteil der im Jahr 2024 verzeichneten 6 TWh Abregelung, da die Spitzenerzeugung das 500-kV-Netz mit einer Übertragungskapazität von 1.800 MW in Nord-Süd-Richtung übersteigt. Seit 2024 hinzugefügte Batterien nehmen den Überschuss auf und speisen Energie während der Abendspitzen wieder ein, was die Erlöse absichert, bis die Kimal-Lo Aguirre Hochspannungs-Gleichstrom-Übertragungs-Leitung 2029 in Betrieb geht. Die Zentralzonen Metropolitana, Valparaíso und O'Higgins vereinen rund 10,30 % der Kapazität, wachsen jedoch mit nahezu 26,9 % CAGR, da dezentrale Erzeugung Fahrt aufnimmt. Die Kapazitätsfaktoren in diesen Regionen sind mit rund 24 % niedriger, aber hohe Einzelhandelstarife ermöglichen eine Amortisation innerhalb von acht Jahren für qualitativ hochwertige Dachanlagenstandorte. Die Regierung strebt bis März 2026 500 MW dezentrale Erzeugung an, hauptsächlich in bevölkerungsreichen Zentralprovinzen, wo die Nachfragedichte Netzaufrüstungen unterstützt und Installateure über ausgereifte Lieferketten verfügen.
Südliche Regionen wie Biobío und Los Lagos bleiben aufgrund von Bewölkung im Winter und Kapazitätsfaktoren von 18-22 % marginal. Hybride Solar-Wind-Wasserkraft-Konzepte entstehen, um die saisonale Produktion zu glätten und Kapazitätszahlungen zu nutzen, die in Winterabenden vergeben werden, wenn die Solarleistung unter 5 % der Nennleistung fällt. Indigene Konsultationsprotokolle in Norte Grande verlängern die Projektzeitpläne im Norden um 12-18 Monate, was einige Projektträger dazu veranlasst, trotz geringerer Sonneneinstrahlung aber schnellerer Genehmigungsverfahren nach Zentralchile auszuweichen.
Regulatorisches Umfeld
Der chilenische Solarmarkt operiert unter einem Multi-Institutionen-Rahmenwerk für den Energiesektor, in dem das Energieministerium die Sektorpolitik festlegt, die Comisión Nacional de Energía (CNE) Planung sowie regulierte Tarif- und Ausschreibungsprozesse verwaltet, die Superintendencia de Electricidad y Combustibles (SEC) die technische und sicherheitstechnische Compliance durchsetzt und der Coordinador Eléctrico Nacional (CEN) den Einsatz und den Echtzeitbetrieb des Nationalen Stromsystems (SEN) steuert. Im Juni 2026 änderte das Oberste Dekret Nr. 32 (DS32) die Netzkoordinations- und Betriebsregeln gemäß DS125, was sich direkt darauf auswirkt, wie Energiespeicher in Einsatzplanung und Betriebskoordination integriert werden – eine zentrale Überlegung für solarintensive Zonen, die mit Engpässen und Abregelung konfrontiert sind.
Auch die Beteiligung von dezentraler und mittelgroßer Solarenergie wird durch speicherbewusste Regulierung neu gestaltet. Im Juni 2026 änderte das Oberste Dekret Nr. 1 das PMGD-Rahmenwerk (DS88), um Speicher einzubeziehen und Elemente des stabilisierten Preismechanismus neu zu gestalten, wodurch die verfügbaren Betriebskonfigurationen für PMGD-Solaranlagen mit zusätzlichen Batterien erweitert wurden. Ergänzend dazu brachte eine Gesetzesinitiative im Januar 2026 Maßnahmen für mittelgroße Energiesysteme in den südlichen Regionen (Los Lagos, Aysén und Magallanes) voran, um die breitere Einführung nicht-konventioneller erneuerbarer Energien zu unterstützen, wo sich Netzbedingungen und Nachfrageprofile von der Norte Grande unterscheiden.
Wettbewerbslandschaft
Marktkonzentration
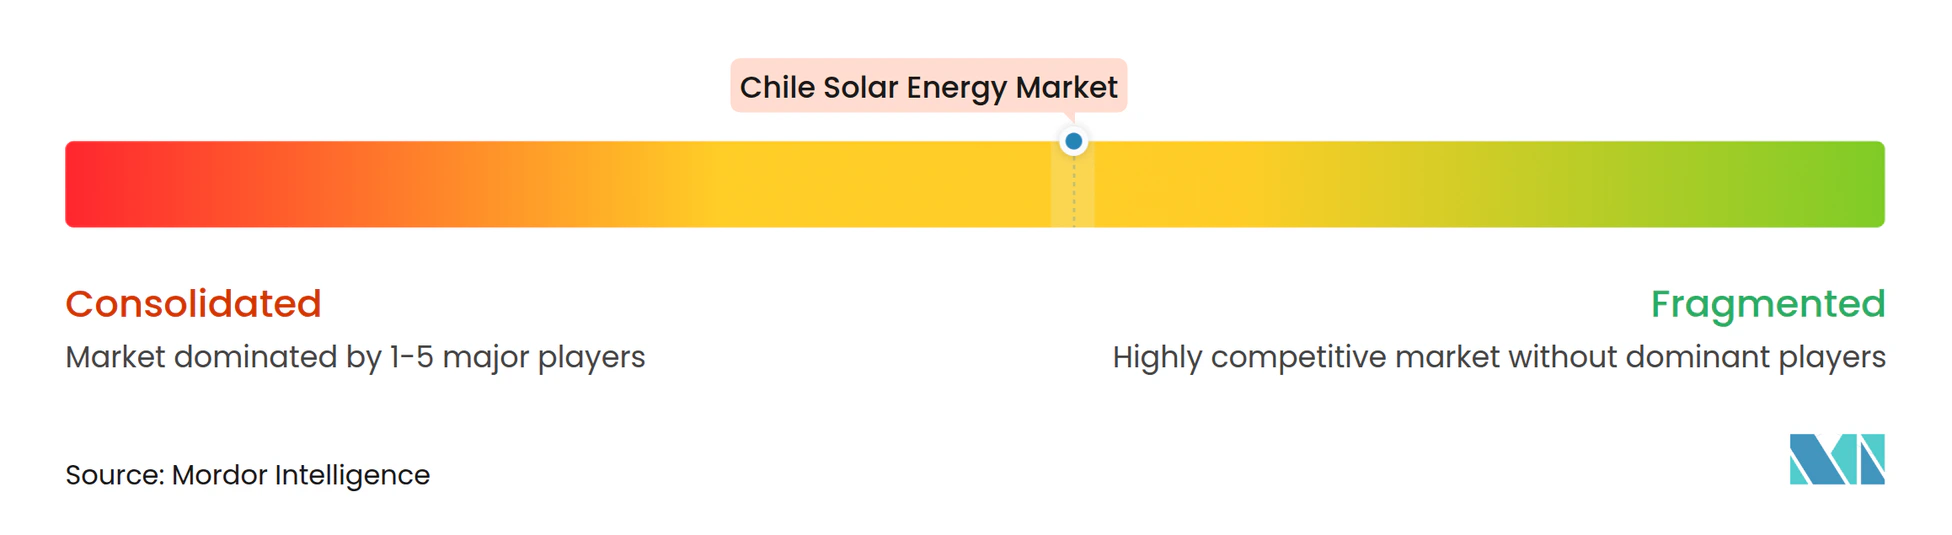
Die fünf größten Entwickler - AES Andes, Enel Green Power, Engie Energía Chile, Grenergy Renovables und Atlas Renewable Energy - kontrollieren rund 45-50 % der installierten Kapazität, was auf ein mittleres Konzentrationsprofile für den chilenischen Solarenergie-Markt hinweist. ContourGlobals Kauf eines 451-MWp-Solar-plus-Speicher-Portfolios für 900 Millionen USD im Dezember 2024 und Grengerys Übernahme von 1 GW von Repsol für 128 Millionen USD im September 2024 unterstreichen die Konsolidierung unter mittelgroßen Unternehmen, die Größe anstreben.
Strategische Schwerpunkte begünstigen hybride Konzepte: Der Estepa-Komplex von Atlas Renewable Energy koppelt 215 MW Solar mit einer 418-MW-Vier-Stunden-Batterie, finanziert im April 2025, während Grengerys Erweiterung von Oasis de Atacama den Gesamtspeicher auf 11 GWh bringt (NSENERGYBUSINESS.COM). Technologische Differenzierung ist ebenfalls erkennbar; Enels Don-Humberto-Anlage nutzt bifaziale Paneele, und EDF Renewables sowie AME installierten 300 Roboterreiniger bei CEME1, um den Wasserverbrauch um 90 % zu senken.
Chinesische Lieferanten nutzen vertikale Integration: Canadian Solars e-STORAGE gewann 2024 einen Batterie-EPC-Auftrag über 312 MWh und spiegelt das Bestreben wider, nachgelagerte Margen abzuschöpfen. Software ist zu einem Wettbewerbsvorteil geworden; Suncasts KI-Prognose überwacht fast 5 GW erneuerbare Energien und reduziert Ausgleichsstrafen, während EDPs 2-Millionen-USD-Beteiligung an einem in Santiago ansässigen Start-up für vorausschauende Wartung die Schaffung digitaler Werte unterstreicht.
Marktführer im chilenischen Solarenergie-Sektor
-
Acciona, S.A
-
Enel Green Power S.p.A
-
Sonnedix Chile
-
Mainstream Renewable Power
-
Atlas Renewable Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Hybridisierung bleibt ein zentraler Weißraum im chilenischen Solarausbau, da sie Abregelung und Negativpreise adressiert, die mit hoher Tages-PV-Durchdringung in nördlichen Netzknoten einhergehen. Dies spiegelt sich sowohl in der Projektaktivität wider, da Entwickler mehrstündige Batterien hinzufügen, als auch im Politikdesign, einschließlich des technologieneutralen Ausschreibungskalenders 2025-2028, der 11,6 GWh Speicherkapazität über sechs Zonen verteilt und Anforderungen im Stil gesicherter Kapazität betont, die Solar-plus-Speicher-Gebotsstrukturen begünstigen. Auch die Beschaffung durch Versorgungsunternehmen zeigt diesen Wandel: Im Juni 2026 genehmigte die CNE vorläufige Bedingungen für eine Lieferausschreibung 2026/01, die es Speichersystemen erlaubten, als gültige Absicherung für Solarerzeugung zu dienen, und förderte damit Konfigurationen, die nahezu gesicherte Profile liefern können, ohne auf thermische Absicherung zurückzugreifen.
Dezentrale und Eigenversorgungs-Solarenergie bietet neben Kapazitätszuwächsen im Versorgungsmaßstab eine konkrete Wachstumsspur. Im Mai 2026 veröffentlichte das Energieministerium die Energie-Roadmap 2026-2030, die ein Ziel von 65.000 neuen Photovoltaik-Eigenversorgungsanlagen bis 2030 bei privaten, industriellen und landwirtschaftlichen Nutzern umfasst, was mit der Expansion dezentraler Erzeugung in zentralen Regionen übereinstimmt, wo die Nachfragedichte den Netzanschluss unterstützt. Auf Versorgungsseite unterstützen Genehmigungen und Zulassungen weiterhin neue Solar-plus-Speicher-Pipelines, wie im März 2026, als FRV die Umweltgenehmigung für das Projekt Llanos de Marañón in Atacama erhielt (458 MWp Solar mit einem 600-MWh-, 4-Stunden-BESS), was das Investitionsinteresse an steuerbarer Solarversorgung stärkt, die die Erzeugung in die Abendstunden verschieben kann.
Aktuelle Branchenentwicklungen
- Juni 2026: Acciona Energía gab den Bau eines 196 MW/980 MWh Batteriespeichersystems an seinem 246-MWp-Solarkraftwerk El Romero in der Atacama-Wüste bekannt. Die Nachrüstung skaliert den Standort zu einem Solar-plus-Speicher-Anlage, die darauf ausgelegt ist, die Exposition gegenüber Abregelung zu verringern und die Erlöserfassung außerhalb der Mittagspreistiefs zu verbessern.
- April 2026: Enel Green Power Chile begann mit dem Bau des 94-MW/372-MWh-BESS Azabache in der Region Antofagasta im Rahmen einer Hybridkonfiguration, die Solar-, Wind- und Speicherkapazitäten integriert. Der Bau stärkt Enels Fähigkeit, steuerbarere erneuerbare Energieversorgung anzubieten, und entspricht dem Marktwandel hin zu gesicherten erneuerbaren Produkten, die von großen Abnehmern gefordert werden.
- Dezember 2024: ContourGlobal erwarb ein 451-MWp-Solar-plus-Speicher-Portfolio von Grenergy für rund 900 Millionen USD, einschließlich 2,5 GWh Speicherkapazität, die an langfristige Abnahmestrukturen gebunden sind. Die Transaktion unterstrich die Konsolidierung um hybride Portfolios und bestätigte die Bankfähigkeit von Solaranlagen in Kombination mit Speichern in Chiles hochdurchdrungenen Netzknoten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der chilenische Solarenergiemarkt als die in Chile installierte Solarstromkapazität definiert, die in Betrieb ist, in Gigawatt erfasst und auf Basis von Zubau und Stilllegungen im nationalen Stromsystem prognostiziert wird.
Ausschlüsse: Nicht-solare erneuerbare Energien sind ausgeschlossen; zudem werden keine übergeordneten Strommarktumsätze berücksichtigt, die nicht direkt mit der installierten Solarkapazität zusammenhängen.
Segmentierungsübersicht
- Nach Technologie
- Solar-Photovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie (G&I)
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Paneele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Tracking-Systeme
- Systemausgleichskomponenten und Elektrotechnik
- Energiespeicher und hybride Integration
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research legte die Kapazitätszeitlinie und den politischen Kontext fest, der erklärt, warum Projekte in Chile von der Pipeline bis zur Inbetriebnahme voranschreiten. Wir stützten uns hauptsächlich auf öffentliche Energie- und Netzpublikationen, wie chilenische Energiestatistiken, Offenlegungen des Systembetreibers zu angeschlossenen Anlagen sowie Aktualisierungen der Regulierungsbehörden und Ministerien zu Genehmigungen und Ausschreibungen.
Um das Modell praxistauglich zu halten, haben wir außerdem Quellen wie Datensätze internationaler Energiebehörden, Veröffentlichungen von Verbänden für erneuerbare Energien, Zoll- und Handelsstatistiken für Solarausrüstung sowie begutachtete Artikel zu chilenischer Einstrahlung und Leistungskennzahlen ausgewertet. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden zur Gegenprüfung von Inbetriebnahmedaten und Eigentümerwechseln herangezogen, während kostenpflichtige Abonnementdienste für Unternehmensfinanzdaten und handelsstrombezogene Daten selektiv zur Klärung genutzt wurden. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Erhebung, Validierung und weiterführende Klärung wurden auch zahlreiche weitere öffentliche Dokumente und Datensätze verwendet.
Primärinterviews und Umfragen
Primärerhebungen wurden genutzt, um die Pipeline, erwartete Verzögerungen bei der Inbetriebnahme und typische Bauzeiten für Utility-Scale- und hinter dem Zähler liegende Projekte in Chile zu überprüfen. Wir sprachen mit Projektentwicklern, EPC- und O&M-Beteiligten, Ausrüstungshändlern, netzbezogenen Akteuren und großen Stromabnehmern, um Annahmen zu validieren, die in öffentlichen Quellen nicht konsistent sichtbar sind.
Da es sich um einen Einzelländermarkt handelt, wurde die Befragung ausgewogen über die wichtigsten Betriebsregionen innerhalb Chiles und über verschiedene Projektgrößen verteilt; anschließend wurden die Eingaben mit der im Modell verwendeten Definition der installierten Kapazität abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Obere Ebene: 31 % | Vorstandsebene (CXOs): 15 % |
| Mittlere Ebene: 48 % | Bereichs-/Abteilungsleiter: 28 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde anhand einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt, bei der nationale Reihen zur installierten Kapazität, Netzanschlussaufzeichnungen und Projektinbetriebnahmepläne verwendet werden, um die Solarbasis und die jährlichen Zubaumengen in Chile zu rekonstruieren. Die Ergebnisse wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben projektbezogener Kapazitätszubautenach Technologietyp sowie durch Abgleich der impliziten Bauquoten mit den in Interviews genannten Ausführungskapazitäten und Zeitplänen.
Einige wesentliche Eingangsgrößen, die das Modell geprägt haben, waren die veröffentlichte installierte Basis in GW, die Utility-Scale-Projektpipeline und die erwarteten Inbetriebnahmedaten, Abregelungs- und Netzengpasssignale, die die endgültige Synchronisierung verzögern können, sowie politische Meilensteine und Ausschreibungsergebnisse, die neue Vergaben beeinflussen. Wenn einem Projekt kein klarer öffentlicher Zeitplan vorlag, wurde ein konservativer Zeitplan auf Basis vergleichbarer Projekte ähnlicher Größe und Lage angewendet und anschließend durch Primärfeedback validiert, damit die jährlichen Zubaumengen nicht überhöht erschienen.
Die Prognose stützte sich auf eine Szenarioanalyse, die mit exponentieller Glättung der historischen Zubaumengen kombiniert wurde; die Szenarien spiegeln hauptsächlich unterschiedliche Ergebnisse hinsichtlich Netzverfügbarkeit und Genehmigungsgeschwindigkeit in Chile wider. Endgültige Wachstumspfade wurden erst akzeptiert, nachdem die impliziten jährlichen Zubaumengen und das daraus resultierende Kapazitätsniveau für 2031 mit den Erwartungen der Projektentwickler und den öffentlich sichtbaren Netzanschlussbeschränkungen übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Prüfungen wurden in mehreren Schritten durchgeführt, damit sich installierte Basis, jährliche Zubaumengen und implizite Wachstumsraten für Chile nicht widersprechen. Die Ergebnisse wurden mit unabhängigen Signalen wie veröffentlichten Kapazitätsgesamtwerten, Netzanschlussmeldungen, Vergabeaktivitäten und in Interviews erörterten beobachteten Verzögerungen verglichen; größere Abweichungen lösten eine eingehendere Überprüfung des Projektstatus und der Zeitplanung aus.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine interne Analysten-Review; Ausreißer werden bei Bedarf durch Nachfolgekontakte erneut validiert. Berichte werden jährlich aktualisiert; tritt ein wesentliches Ereignis ein, wie etwa eine politische Änderung oder eine sichtbare Verschiebung bei der Abregelung, wird eine Zwischenanpassung vorgenommen und anschließend ein abschließender Durchlauf vor der Auslieferung abgeschlossen, damit die Kunden die aktuellste Einschätzung erhalten.
Mordor Intelligence's Chilenischer Solarenergiemarkt – Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den chilenischen Solarmarkt können stark voneinander abweichen, da verschiedene Studien unterschiedliche Einheiten, Zeitbasen und Definitionen dessen verwenden, was im Markt der installierten Basis gezählt wird. Einige Quellen drücken den Markt in installierter Kapazität aus, während andere die Solaraktivität in USD-Werte umrechnen, wodurch die Zahlen vergleichbar erscheinen, auch wenn die zugrunde liegende Aufbaulogik es nicht ist.
Im Modell von Mordor Intelligence wird der Markt in installierter Kapazität (GW) für in Betrieb befindliche und in Betrieb genommene Solaranlagen in Chile bemessen, anstatt als Beschaffungsausgaben für Ausrüstung oder als Gesamtmarktwert erneuerbarer Energien in USD ausgedrückt zu werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,50 GW (2025) | |
| Globales Beratungsunternehmen A | 2,80 Milliarden USD (2026) | Dieser Wert wird als USD-Wert für die Aktivität im Solarenergiemarkt angegeben, der sich wie jährliche Investitions- oder Beschaffungsausgaben verhalten kann; er stimmt daher nicht mit einem kapazitätsbasierten Gesamtwert überein, selbst wenn dieselben Projekte referenziert werden. |
| Branchenforschungsgruppe B | 7,83 Milliarden USD (2024) | Diese Schätzung bezieht sich auf den breiteren Markt für erneuerbare Energien und kombiniert mehrere Technologien; zudem hängt sie stark von Wertannahmen wie Preisgestaltung und Umsatzbehandlung ab, was den USD-Gesamtwert von einer ausschließlich auf installierter Solarkapazität basierenden Betrachtung wegziehen kann. |
Zusammengenommen erklären sich die Lücken hauptsächlich durch die Wahl der Einheit und den Umfang, verstärkt durch das Berichtsjahr und die Art und Weise, wie USD-Werte konstruiert werden. Indem die Prognosen auf sichtbare Kapazitätszubautenach, den Inbetriebnahmestatus und Verzögerungsprüfungen zurückgeführt werden, bleibt die Größenbestimmungslogik auf nachvollziehbare und leicht aktualisierbare Schritte zurückführbar, sobald neue Anlagen in Betrieb gehen.
Wichtige im Bericht beantwortete Fragen
Wie groß ist die derzeit installierte Kapazität des chilenischen Solarenergie-Marktes?
Der Markt verfügte 2026 über 19,75 GW installierte Solarkapazität und soll bis 2031 48,49 GW erreichen.
Wie schnell wird das Kapazitätswachstum erwartet?
Die durchschnittliche jährliche Wachstumsrate wird von 2026 bis 2031 auf 19,68 % prognostiziert.
Welches Segment wird am schnellsten wachsen?
Netzunabhängige Projekte für Bergbaustandorte sollen bis 2031 mit einer CAGR von 31,1 % wachsen.
Was treibt Investitionen in hybride Solar-plus-Speicher-Projekte an?
Kapazitätszahlungen, reduzierte Abregelung und der Bedarf an dispatchierbarer abendlicher Stromversorgung motivieren Entwickler, Photovoltaik mit Vier-bis-Sechs-Stunden-Batterien zu kombinieren.
Wie hoch war die Abregelung im Jahr 2024?
Die Abregelung erreichte 2024 6 TWh, was rund 20 % der nicht-konventionellen erneuerbaren Erzeugung in Chile entspricht.
Wann wird die Kimal-Lo-Aguirre-Hochspannungs-Gleichstrom-Übertragungs-Leitung fertiggestellt?
Die 3.000-MW-Hochspannungs-Gleichstrom-Übertragungs-Infrastruktur soll 2029 in Betrieb genommen werden, vorbehaltlich abschließender Umweltgenehmigungen und Gemeinschaftskonsultationen.