
Marktgröße und Marktanteil Kühlkettenlogistik Chile
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 540 Millionen US-Dollar |
| Marktgröße (2026) | 562.09 Millionen US-Dollar |
| Marktgröße (2031) | 686.88 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.09 % |
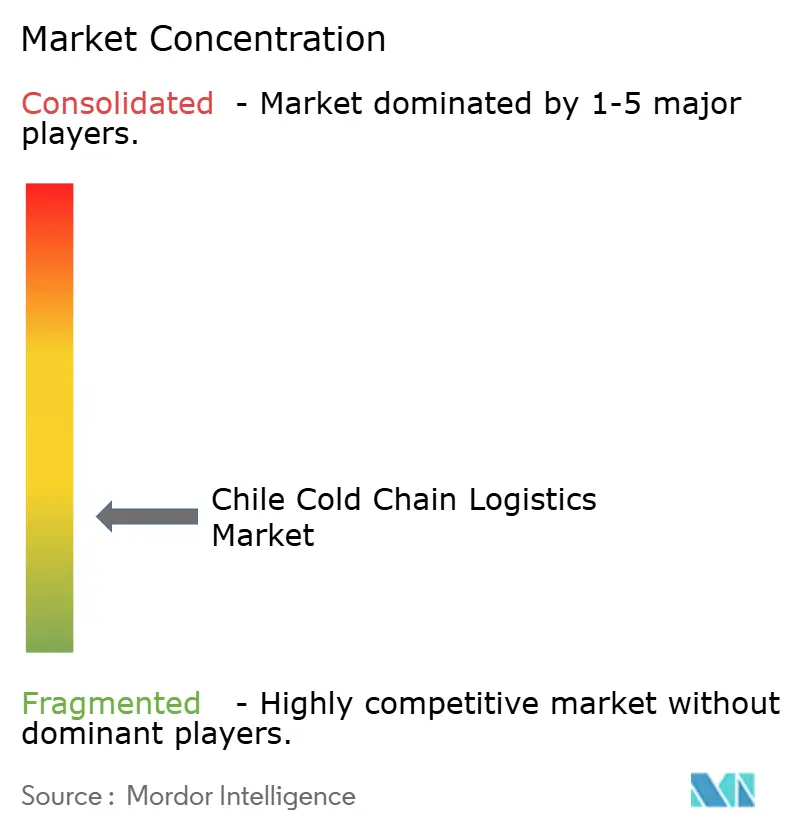
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kühlkettenlogistik in Chile durch Mordor Intelligence
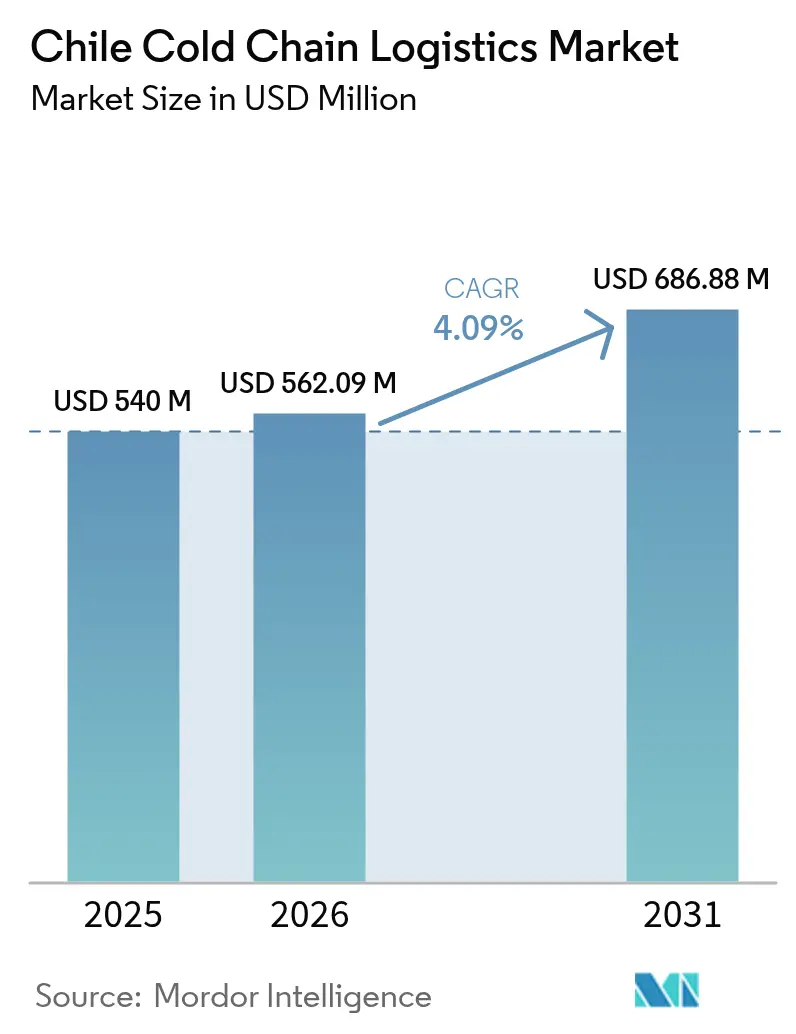
Die Marktgröße für Kühlkettenlogistik in Chile wurde im Jahr 2025 auf 540 Millionen USD geschätzt und wird voraussichtlich von 562,09 Millionen USD im Jahr 2026 auf 686,88 Millionen USD bis 2031 wachsen, was einer CAGR von 4,09 % im Prognosezeitraum (2026–2031) entspricht.
Steigende Exportmengen hochwertiger verderblicher Waren, eine resiliente Binnennachfrage nach Tiefkühlkost, Anreize für erneuerbare Energien für temperaturgeführte Lagerhäuser sowie digitale Rückverfolgbarkeitsvorgaben bündeln Kapitalzuflüsse in temperaturgeführte Lagerung, Transport und Mehrwertdienste. Globale Abnehmer honorieren Exporteure, die lückenlose Kühlbedingungen vom Feld bis zum Schiff dokumentieren, was Investitionen in IoT-Überwachung, ammoniakbasierte Kühlung und hafenseitige Reefer-Kapazitäten antreibt. Betreiber verbessern zudem die Energieeffizienz durch photovoltaische Dachsysteme und Batteriespeicher, um Spitzenlasttarife in der Saison abzufedern, während Mikro-Fulfillment-Hubs die letzte-Meile-Lieferung für den Online-Lebensmittelhandel in Santiago, Valparaíso und Concepción verkürzen. Die geringe Marktkonzentration ermöglicht regionalen Spezialisten die Koexistenz mit multinationalen Unternehmen, die Übernahmen anstreben, um landesweite Netzwerke aufzubauen.
Wesentliche Erkenntnisse des Berichts
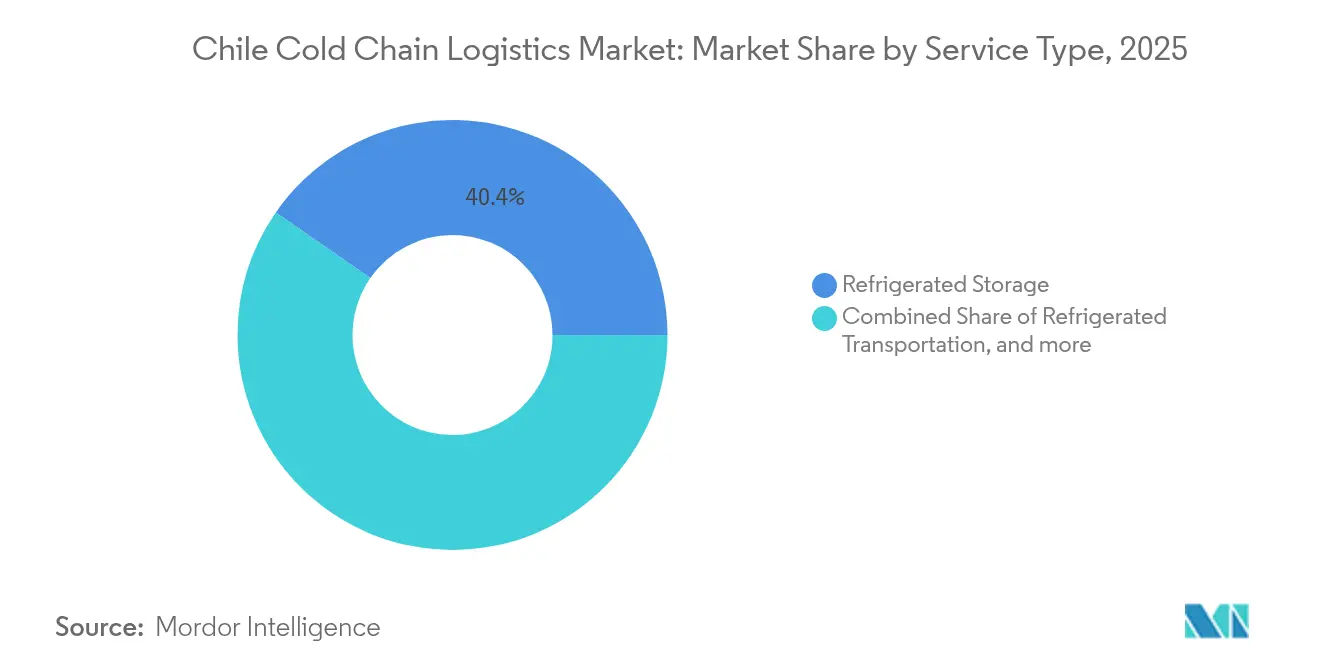
- Nach Servicetyp führte die Kühllagerhaltung mit einem Marktanteil von 40,35 % im Markt für Kühlkettenlogistik in Chile im Jahr 2025; Mehrwertdienste werden bis 2031 voraussichtlich mit einer CAGR von 4,12 % expandieren.
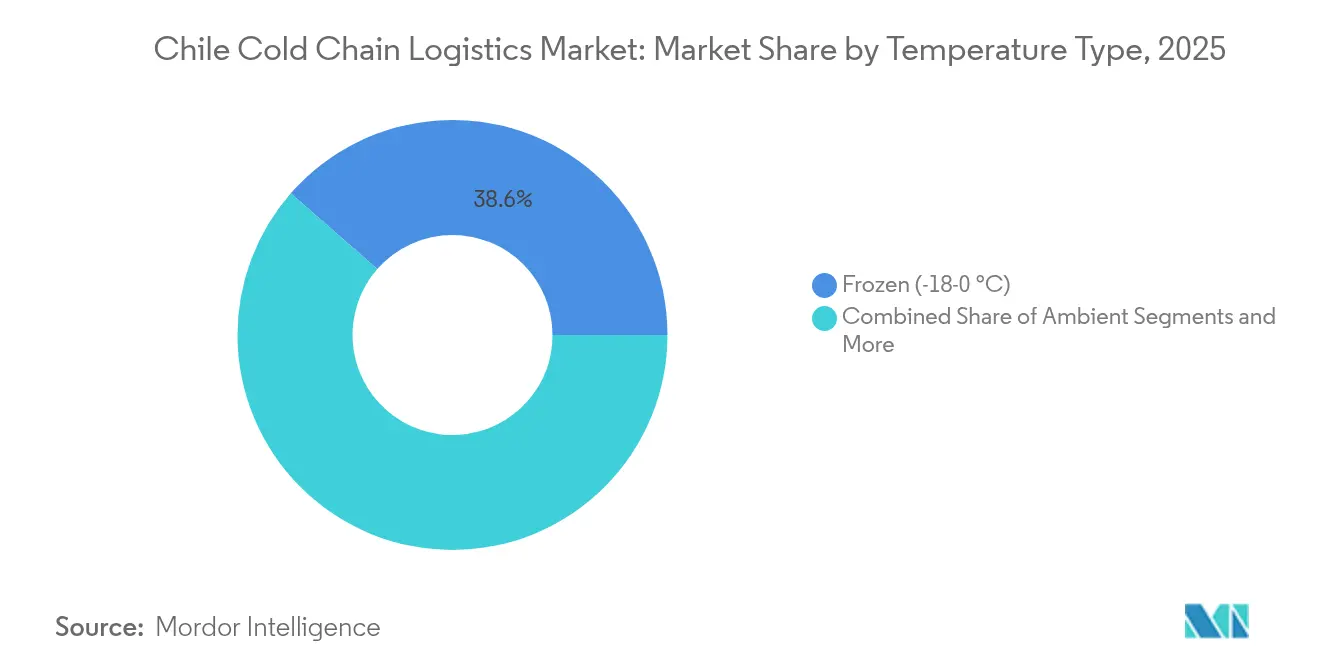
- Nach Temperaturtyp entfiel auf den Gefrierbereich (-18 bis 0 °C) im Jahr 2025 ein Marktanteil von 38,55 % im Markt für Kühlkettenlogistik in Chile, während die Tiefgefroren-/Ultratieftemperatursegmente unter -20 °C voraussichtlich bis 2031 mit einer CAGR von 4,68 % wachsen werden.
- Nach Anwendungsbereich entfielen auf Obst & Gemüse im Jahr 2025 20,55 % der Marktgröße für Kühlkettenlogistik in Chile; Impfstoffe & klinische Studienmaterialien werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 5,06 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Kühlkettenlogistik in Chile
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Frischobst-Exportmengen | +1.2% | Valparaíso, O'Higgins, Maule | Mittelfristig (2–4 Jahre) |
| Ausbau der Lachsexportindustrie | +0.8% | Los Lagos, Aysén | Langfristig (≥ 4 Jahre) |
| Wachsende Binnennachfrage nach Tiefkühlkost | +0.6% | Santiago, Valparaíso, Concepción | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für photovoltaisch betriebene Kühllager | +0.4% | Atacama, Antofagasta, landesweit | Langfristig (≥ 4 Jahre) |
| Mikro-Fulfillment-Kühlhubs für den Online-Lebensmittelhandel | +0.3% | Santiago, Valparaíso, Concepción | Mittelfristig (2–4 Jahre) |
| Auf Blockchain basierende Exportrückverfolgbarkeitsmandate | +0.2% | Nationale Exportkorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Frischobst-Exportmengen
Die Kirschernte wird im Vermarktungsjahr 2024/25 voraussichtlich 500.000 Tonnen erreichen, ein Anstieg von 6,8 % gegenüber dem Vorjahr, was Kapitalverpflichtungen für Vorkühltunnel, Räume mit kontrollierter Atmosphäre und 2.700 neu installierte Reefer-Anschlüsse im Hafen von San Antonio stärkt[1]F.A.S., "Chile Steinobst Jahresbericht," fas.usda.gov. Tafeltraubenexporte werden ebenfalls voraussichtlich um 7,8 % auf 570.000 Tonnen steigen, was den Markt für Kühlkettenlogistik in Chile erweitert, da Betreiber modifizierte Atmosphären-Einlagen und 0,5 °C Kälteschutzregime einsetzen, die zwar die Containerkosten um 1.000–2.000 USD erhöhen, jedoch den Marktzugang in China gewährleisten. Blockchain-Pilotprojekte dokumentieren jeden Temperaturkontrollpunkt und erhalten die Reputationsprämie in Asien. Diese Dynamiken stimulieren Lieferanten von isolierten Containern, Reefer-Schiffen und IoT-Sonden und sichern eine mittelfristige Umsatzsichtbarkeit.
Ausbau der Lachsexportindustrie
Chile verschiffte im Jahr 2024 782.076 Tonnen Lachs im Wert von 6,37 Milliarden USD, da Verarbeitungsbetriebe die ausgehende Logistik von Puerto Montt zum Flughafen Santiago optimierten, was die Nachfrage nach Kühlkettendienstleistungen stützt. Vertikale Integration treibt Investitionen in Schockfroster und –35 °C Plattenfroster an, während UNIDO-geförderte Ammoniaksysteme bei Marine Farm den Energieverbrauch um 10 % senken und 1,23 Millionen kg CO₂ einsparen, was regulatorisch konforme Kosteneinsparungen verdeutlicht. Die staatliche Überprüfung der Farmingdichte treibt Betreiber zur Effizienz an und belohnt Logistikpartner, die Telemetrie, hygienisches Design und Notstromversorgung anbieten.
Wachsende Binnennachfrage nach Tiefkühlkost
Städtische Haushalte erhöhten den Gefriergerätebesitz und Online-Lebensmittelbestellungen während der Pandemie, was den Logistiker Loginsa dazu veranlasste, 75.000 SKUs über 22 Standorte zu verwalten, bis er 2024 an Ransa verkauft wurde. Der nationale Lebensmittelabfall von 5,18 Millionen Tonnen im Jahr 2021 – 48 % Obst und 16 % Gemüse – verdeutlicht das Potenzial der Echtzeit-Temperaturüberwachung zur Verlängerung der Haltbarkeit. Einzelhandelsketten vergrößern ihre Tiefkühlbereiche und stimulieren Mehrmandanten-Lager, die –18 °C auch bei saisonalen Lastspitzen gewährleisten. Diese stetige Binnennachfrage ergänzt exportorientierte Einnahmen und glätten saisonale Auslastungskurven.
Staatliche Anreize für photovoltaisch betriebene Kühllager
Das Programm zur Energieeinsparungsversicherung fördert photovoltaische Nachrüstungen für kleine und mittlere Einrichtungen und erschließt jährlich eine Projektfinanzierung von 36 Millionen USD. Hochsonnige Zonen in Atacama und Antofagasta setzen auf Dachsolaranlagen und 2-Stunden-Lithium-BESS, um Spitzentarife zu senken – ein Ansatz, der durch White & Case-Analysen gestützt wird, die 6 GW an BESS in der Pipeline aufzeigen. Enel Chiles Ziel, bis 2040 100 % erneuerbaren Strom zu nutzen, stärkt das Vertrauen in die Verfügbarkeit von Grünstrom, während versicherungsgestützte Einsparungsverträge das Leistungsrisiko absichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen der Erstmeilen-Logistik durch das Andengelände | –0.7% | Ländliche Obstgürtel, Andenkorridore | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Reefer-Lkw | –0.5% | Landesweit, akut in den südlichen Regionen | Mittelfristig (2–4 Jahre) |
| Spitzenlast-Stromtarifspitzen in der Saison | –0.4% | Industriecluster landesweit | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für natürliche Kältemittel | –0.3% | Städtische Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen der Erstmeilen-Logistik durch das Andengelände
Chiles 4.300 km Länge und steile Höhenlagen erschweren den zeitkritischen Transport von Obstgärten im Landesinneren zu Packstationen an der Küste und erhöhen Kraftstoffkosten, Transportzeiten und das Verderbnisrisiko[2]Internationales Transportforum, "Logistikobservatorium für Chile," itf-oecd.org. Quarantänezonen decken nun ein Fünftel der Kirschgärten ab und erzwingen Umwege, die die Kosten pro Palette erhöhen und das begrenzte Reefer-Angebot belasten. Öffentlich-private Pläne wie das 5-Milliarden-USD-Programm „Chile über Schienen” für Frachtausbau versprechen bis 2027 Entlastung, doch klimabedingte Dürren und Erdrutsche gefährden weiterhin die Betriebskontinuität.
Begrenzte Verfügbarkeit von Reefer-Lkw
Saisonale Exportspitzen absorbieren nahezu alle 300-PS-Zugmaschinen, die mit Zweizonen-Reefer-Einheiten ausgestattet sind, was Fischerei- und Pharmaversender, die um Kapazitäten konkurrieren, unter Druck setzt. Die Einführung von CO₂-Transkritikalsystemen hinkt aufgrund hoher Umgebungstemperaturen hinterher, und Ammoniakanhänger erfordern Techniker, die selten und teuer sind. Kleinere Spediteure kämpfen mit Investitionshürden und Versicherungsprämien, was eine Kapazitätsenge aufrechterhält, die schnelle Marktanteilsgewinne in gekühlten Kategorien hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Lagerung dominiert, Mehrwertdienste gewinnen an Dynamik
Die Kühllagerhaltung trug 2025 mit 40,35 % zum Marktanteil im Markt für Kühlkettenlogistik in Chile bei und stützt groß angelegte Kirsch- und Lachsexportzyklen, die auf palettierte Bestände angewiesen sind, die auf Schiffsplätze warten. Konsolidatoren wie Ice Star betreiben nun acht landesweite Depots mit mehr als 3 Millionen ft³, während öffentliche Lager modulare Zellen an kleinere Packer vermieten, die flexible Flächen suchen. Die mit der Lagerung verbundene Marktgröße für Kühlkettenlogistik in Chile wächst moderat, da Kapazitätszuwächse dem Erntewachstum entsprechen, doch Betreiber differenzieren sich durch Ammoniakumrüstungen, Solar-Dachsysteme und HACCP-zertifizierte Handhabungsprotokolle.
Mehrwertdienste gewinnen Versender, die nach End-to-End-Lösungen suchen, die Reifeprofilierung, RFID-Kennzeichnung und Exportdokumentation umfassen. Mit einer prognostizierten CAGR von 4,12 % übertrifft diese Nische das Gesamtwachstum durch die Integration von Datenanalyse und Blockchain-Datensätzen, die Zollformulare vorausfüllen. IoT-Integration ermöglicht Fernalarme, die vorfallbedingte Frachtschäden reduzieren und Premiumtarife rechtfertigen. Fusionen und Übernahmen begünstigen Unternehmen mit maßgeschneiderten Verpackungslinien, was Segmentbetreiber dazu veranlasst, Allianzen mit Automatisierungsanbietern zu bilden.
Notiz: Segmentanteile aller Einzelsegmente beim Berichtskauf verfügbar


Nach Temperaturtyp: Gefrierbereich führt, Ultratieftemperaturbereich steigt stark
Der Gefrierbereich zwischen -18 und 0 °C entfiel 2025 auf 38,55 % des Marktanteils für Kühlkettenlogistik in Chile, gestützt durch Lachsfilets und gefrorene Beeren für Nordamerika und Europa. Schockfroster in Puerto Montt erreichen innerhalb von 4 Stunden eine Kerntemperatur von -35 °C, verringern die Histaminbildung und sichern höhere Exportgüten. Die Marktgröße für Kühlkettenlogistik in Chile im Tiefgefroren-/Ultratieftemperaturbereich wird mit der höchsten CAGR von 4,68 % prognostiziert, da Impfkampagnen, mRNA-Studien und der Import biologischer Wirkstoffe eine Stabilität von -20 °C bis -80 °C erfordern, insbesondere für Depots in Santiago, die regionale Krankenhäuser beliefern.
Gekühlte 0 bis 5 °C Anlagen bleiben für frische Weintrauben, Pfirsiche und Avocados mit Seefrachtzeiten von 20 bis 30 Tagen nach Shanghai unverzichtbar. Umgebungstemperaturzonen bedienen verarbeitete Lebensmittel, tragen jedoch minimal zu zusätzlichen Einnahmen bei. Die Nutzung natürlicher Kältemittel variiert: CO₂ wird in südlichen Klimazonen bevorzugt, während Niederdruckammoniak in den zentralen Tälern dominiert, abhängig von der Verfügbarkeit von Technikern und der Sicherheitseinhaltung.
Notiz: Segmentanteile aller Einzelsegmente beim Berichtskauf verfügbar
Nach Anwendungsbereich: Erzeugnisse nach wie vor am größten, Pharmasektor mit stärkstem Wachstum
Obst & Gemüse hielt 2025 einen Anteil von 20,55 % an der Marktgröße für Kühlkettenlogistik in Chile, was die Gegensaison-Versandfenster widerspiegelt, die auf die Winternachfrage der nördlichen Hemisphäre ausgerichtet sind. Reefer-Container mit kontrollierter Atmosphäre und Schnellkühltunnel reduzieren die Atmungsaktivität und erhalten die Festigkeit, was die Exporteurprämien stützt. Das Mengenwachstum mäßigt sich jedoch, da sich die Obstgartenfläche stabilisiert und Händler höhermarginige Segmente erkunden.
Impfstoffe & klinische Studienmaterialien werden bis 2031 voraussichtlich mit einer CAGR von 5,06 % wachsen, gestützt durch Santiagos Präsenz in der klinischen Forschung und Impfprogramme des Gesundheitsministeriums. Spezialisierte 2 bis 8 °C Transportwege und Trockeneis-Dienstleistungen ziehen globale Auftragsforschungsorganisationen an, die GxP-konforme Abwickler benötigen. Fleisch & Geflügel, Fisch & Meeresfrüchte sowie verzehrfertige Mahlzeiten verzeichnen ein stetiges mittleres einstelliges Wachstum, da sich die Verbrauchergewohnheiten in Richtung Bequemlichkeit und Proteinvielfalt verschieben.
Geografische Analyse
Das Großraum-Santiago bildet den Kern des Marktes für Kühlkettenlogistik in Chile mit der dichtesten Konzentration von 3PL-Hubs, Pharmadepots und Cross-Docking-Einrichtungen, die zentrale Täler mit Häfen und Flughäfen verbinden. DP Worlds 2.700 Reefer-Anschlüsse im Hafen San Antonio unterstützen rekordverdächtige Kirschdurchsatzmengen und mildern Engpässe während der Dezemberspitzen. Inland-Schienenausbau verspricht, die Tür-zu-Kai-Zeiten um 20 % zu verkürzen, sobald die „Chile über Schienen”-Trasse die Frachtmengen bis 2027 auf 21 Millionen Tonnen verdoppelt.
Los Lagos und Aysén bilden einen lachsorientierten Logistikkorridor, in dem niedrige Umgebungstemperaturen die Wirtschaftlichkeit des Schockfrierens ergänzen. Verarbeitungsbetriebe verlagern sich näher an Kreuzungen der Route 5 und verkürzen die Lkw-Strecken zum Flughafen Santiago und zum Hafen Valparaíso. Aufkommende Cluster von photovoltaisch betriebenen Kühllagern in Atacama und Antofagasta nutzen eine jährliche Solarressource von 2.900 kWh/m², was die Levelized-Energy-Kosten für die Lebensmittelversorgung des Bergbausektors senkt.
Längsextreme stellen eine gleichmäßige Servicebereitstellung in Frage; die Andenkordillere schränkt Ost-West-Korridore ein und erzwingt die Abhängigkeit von einer begrenzten Anzahl asphaltierter Pässe, die schneebedingt gesperrt werden können. Der geplante 10-Milliarden-USD-Biozeanische Korridor würde die Inlandrouten diversifizieren und die Resilienz erhöhen, sofern die Finanzierung gesichert wird.
Klimavariabilität verursacht Bewässerungsstress in Coquimbo, während sich Niederschlagsereignisse in Biobío intensivieren, was ein adaptives Design von Kühllagern erfordert, die sowohl Hitzewellen als auch Überschwemmungen standhalten.
Regulatorisches Umfeld
Die Kühlkettenlogistik für Lebensmittel in Chile unterliegt primär dem Gesundheitsministerium im Rahmen des Reglamento Sanitario de los Alimentos (RSA, Decreto 977/96). Der RSA legt verbindliche Hygiene- und Temperaturkontrollanforderungen für Produktion, Lagerung und Distribution fest, einschließlich des Einsatzes von Temperaturaufzeichnungsgeräten an Kühlanlagen. Eine aktualisierte Zusammenstellung vom 06.03.2026 verstärkt den Compliance-Fokus für Lagerhausbetreiber, Transportunternehmen und Anbieter von Mehrwertdiensten, die gekühlte und gefrorene Lebensmittel handhaben.
Für exportorientierte Kühlketten hängen die Betriebsgenehmigung und die Sendungskonformität von den jeweiligen Sektorregulierungsbehörden ab. Der Servicio Agricola y Ganadero (SAG) ermöglicht und überwacht die Knotenpunkte der Exportlieferkette, einschließlich Sammelstellen, Verpackungsbetrieben und Kühlhäusern, mittels Registrierungs- und Kontrollmechanismen (LEEPP). Zudem verlangt er marktspezifische Dokumentation für gefrorene Produkte, einschließlich eines Certificado de Proceso de Congelado, das die von den Zielmärkten geforderten Zeit-Temperatur-Parameter angibt. Im Bereich Meeresfrüchte knüpft SERNAPESCA die Exportgenehmigung an den Nachweis, dass die Kühlkette während des Transports aufrechterhalten wird, wodurch kontinuierliches Monitoring und dokumentierte Temperaturintegrität zur Voraussetzung für Exporteure und ihre Logistikpartner werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Kühlkettenlogistik in Chile beginnt bei Erzeugern und Verarbeitern exportgewichteter verderblicher Waren, einschließlich Obst aus O'Higgins und Maule sowie Meeresfrüchten aus dem Süden. Sie durchläuft dann Vorkühlung, Verpackung und Konsolidierung in landesinneren Kühlhäusern und Cross-Docks, bevor der gekühlte Streckentransport zu großen Umschlagpunkten wie San Antonio und Valparaiso erfolgt. Luftfrachtverbindungen konzentrieren sich rund um Santiago für höherwertige und zeitkritische Pharma- und Meeresfrüchteflüsse. Exportprogramme wie Cherry Express unterstreichen die Rolle integrierter Reefer-Dienste, die landesinterne Übergaben, Hafenbetrieb und Seetransit innerhalb enger Temperaturfenster koordinieren.
Nachgeordnet stellen Hafen- und Terminalbetreiber Reefer-Anschlüsse, Monitoring und Betriebsplanung bereit, die Verweildauer und Temperaturstabilität beeinflussen, während 3PL-Anbieter sich durch Mehrwertdienste wie Etikettierung, Dokumentationsunterstützung und digitale Rückverfolgbarkeit differenzieren. Engpässe treten typischerweise saisonal an wichtigen Korridoren nach San Antonio (einschließlich Route 68), bei begrenzter Verfügbarkeit von Kühlfahrzeugen während der Exportspitzenwochen sowie an Prozessreibungspunkten bei Containerannahme und Zollabfertigung auf, die die Zeit unter Umgebungsbedingungen verlängern können. Betreiber reagieren mit stärker automatisierten und energieeffizienten Kühllagern in der Nähe wichtiger Hubs, darunter Beispiele wie ASRS-gestützte Kapazitätserweiterungen in Maipu und zusätzliche hafennahe Kühlinfrastruktur. Branchen- und Hafenforen haben zudem Ausführungsdisziplin und Koordination betont, um Unterbrechungen der Kühlkette zu reduzieren.
Wettbewerbslandschaft
Geringe Konzentration kennzeichnet den Markt für Kühlkettenlogistik in Chile. IceStar's Übernahme von Mega Frio Chile im Juni 2024 fügte acht Standorte hinzu und signalisierte einen Appetit auf horizontale Integration. Emergent Cold LatAm skalierte gleichzeitig auf 157 Millionen ft³ regional und positionierte sich für länderübergreifende Serviceverträge.
Technologieadoption differenziert Wettbewerber: IoT-Sensorsysteme übertragen Live-Dashboards, die es Versendern ermöglichen, einzugreifen, bevor Abweichungen Sollwerte überschreiten, und reduzieren Verderb und Versicherungsschäden. CEVA Logistics' FORPLANET-Initiative setzt nachhaltige Kraftstoffe und 1.000 emissionsarme Lkw ein und bedient Exporteure, die ESG-konforme Partner suchen. DHL, Kuehne + Nagel und DSV nutzen globale Pharmavorgaben, doch lokale Unabhängige behalten Marktanteile durch maßgeschneiderte Obsthandhabungskenntnisse und flexible Preisgestaltung.
Der zukünftige Wettbewerb konzentriert sich auf Ultratieftemperatur-Lagerung, Blockchain-Integration und erneuerbar betriebene Depots. Ausbildungsallianzen mit technischen Instituten zielen darauf ab, den Pool an Fachkräften für natürliche Kältemittel zu erweitern, während Risikokapital in Start-ups fließt, die KI-Routenoptimierung und automatisierte Palettenfahrzeuge anbieten. Angesichts überlappender Investitionen und moderater Skaleneffekte wird erwartet, dass die Marktführerschaft primär durch Fusionen und nicht durch organische Verdrängung wechselt.
Marktführer in der Kühlkettenlogistik in Chile
Megafrio Chile
Frio Romeral Limitada
Empresas Taylor
Transportes Nazar
Friofort SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Hafennahe Gefrier- und Lagerkapazität ist ein klarer Whitespace-Bereich, in dem Dienstleister Verarbeitungskapazitäten hinzufügen, um die Zwischenbearbeitung von Exportfrachten zu reduzieren. Die Inbetriebnahme neuer Schockgefriertunnel in San Antonio durch Emergent Cold LatAm, mit einer jährlichen Verarbeitungskapazität von über 10.500 Tonnen, verdeutlicht die Chance für integrierte Angebote aus Gefrier- und Logistikleistungen für Protein und andere Gefrierexporte, die von einer schnelleren Umwandlung in exportfertige Temperaturbänder profitieren. Eine ergänzende Chance liegt in digitalen Workflows für Temperaturintegrität und Dokumentation, da die Kühlketten-Compliance unter dem RSA (Decreto 977/96) sowie die Aufsicht der Exportbehörden SAG und SERNAPESCA den Wert kontinuierlichen Monitorings, Ausnahmemanagements und prüfungsfähiger Aufzeichnungen über Lagerungs- und Transportabschnitte hinweg erhöhen.
Öffentliche Programme und Pilotprojekte schaffen ebenfalls Raum für Netzwerk-Neugestaltung und Serviceinnovation. Im Januar 2026 führte das Ministerium für Verkehr und Telekommunikation eine Nationale Logistikpolitik ein, und im Februar 2026 startete es die 5. Ausgabe des Kollaborativen Logistikplans, der wichtige Häfen wie San Antonio und Talcahuano-San Vicente abdeckt und die Prozessstandardisierung und Datenintegration zur Reduzierung der Verweildauer von Reefer-Frachten unterstützt. Intermodale Tests bieten eine weitere Chancenebene für lange Binnenkorridore, wobei FEPASA im Juli 2026 ein intermodales Schiene-Straße-Pilotprojekt zwischen Santiago und Talcahuano durchführt und damit einen Referenzpunkt für die Verlagerung eines Teils der temperaturempfindlichen und Massenverbrauchsfracht von gesättigten Straßenkorridoren schafft, in denen die Servicezuverlässigkeit während saisonaler Spitzen eingeschränkt ist.
Aktuelle Branchenentwicklungen
- Juli 2026: FEPASA führte ein intermodales Frachtpilotprojekt durch, das Schienen- und Straßentransport zwischen Santiago und Talcahuano kombinierte. Die Initiative validierte betriebliche Schritte zur Verlagerung eines Teils der Langstreckenflüsse von überlasteten Straßenkorridoren weg. Dies unterstützt Optionen für die Gestaltung des Kühlkettennetzwerks um südliche Umschlagpunkte, an denen sich Meeresfrüchte- und Verarbeitungslebensmittelmengen konzentrieren.
- April 2025: IceStar schloss die Übernahme von 100% von Megafrío Chile SpA von Megacentro für etwa 57 Millionen USD ab. Die Transaktion erweiterte IceStars nationale Kühlkapazität und stärkte die Abdeckung mehrerer Standorte für Exporteure und Einzelhändler. Sie unterstrich zudem die anhaltende Konsolidierung, bei der spezialisierte Betreiber Vermögenswerte übernehmen, die zuvor von immobiliennahen Eigentümern gehalten wurden.
- Juni 2024: IceStar übernahm Mega Frio Chile, fügte acht Standorte hinzu und erweiterte seine Kühllogistikplattform. Der Deal erhöhte die Verfügbarkeit von Multi-Client-Kühllagerkapazität für Obst- und Meeresfrüchtezyklen. Er verstärkte zudem den Wettbewerbsdruck auf kleinere regionale Anbieter, mit der Netzwerkbreite und Serviceintegration Schritt zu halten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der chilenische Markt für Kühlkettenlogistik entgeltliche Logistikdienstleistungen, die Produkte während Lagerung, Handhabung und Transport innerhalb Chiles, von der Abholung am Ursprungsort bis zur Zustellung, innerhalb der erforderlichen Temperaturbänder halten. Wir erfassen Umsätze im Zusammenhang mit temperaturkontrollierter Lagerung, gekühltem Transport und verwandten Mehrwertdiensten der Kühlkette.
Ausgeschlossene Bereiche: Wir schließen den Wert der zugrunde liegenden Waren, unternehmenseigene Logistik, die nur für internen Gebrauch erfolgt, und allgemeine Trockenlogistik, die keine Temperaturkontrolle benötigt, aus.
Übersicht der Segmentierung
- Nach Servicetyp
- Kühllagerhaltung
- Öffentliche Lagerung
- Private Lagerung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (-18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultratieftemperatur (unter -20 °C)
- Nach Anwendungsbereich
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milch & Tiefkühlnachspeisen
- Backwaren & Süßwaren
- Verzehrfertige Mahlzeiten
- Pharmazeutika & Biologika
- Impfstoffe & klinische Studienmaterialien
- Chemikalien & Spezialmaterialien
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung des Nachfragepools, der in Chile normalerweise gekühlten oder gefrorenen Transport benötigt, und richtete diesen dann daran aus, wie Kühlkettendienstleistungen verkauft und abgerechnet werden. Wir nutzten öffentliche Quellen wie die Handelsstatistiken des chilenischen Zolls, die FAOSTAT-Nahrungsmittelbilanz- und Produktionsreihen sowie die Makroindikatoren der Weltbank, um realistische Aktivitätsniveaus und wirtschaftlichen Kontext aufzubauen.
Für Marktfingerabdrücke haben wir Quellen wie das Gesundheitsministerium für den Kontext der Pharma- und Kühllagerkonformität sowie den Servicio Nacional de Pesca y Acuicultura (SERNAPESCA) plus Landwirtschafts- und Lebensmittelexportveröffentlichungen für verderbliche Waren, die den Kühltransport antreiben, herangezogen. Geschäftsberichte von Unternehmen, Investorenpräsentationen, Hafen- und Flughafenstatistiken sowie seriöse Presse wurden verwendet, um Kapazitätserweiterungen und Nachfragesignale auf Korridorebene zu bestätigen. Wo hilfreich, nutzten wir auch kostenpflichtige Datenbankabonnements für Unternehmensfinanzen und -informationen, Prüfungen auf Sendungsebene für Import-Export sowie Patentdatenbanken, um die Technologierichtung zu erfassen. Diese Schreibtischquellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Kühlhausbetreibern, Kühltransportunternehmen, Spediteuren, die temperaturempfindliche Frachten handhaben, und großen Verladern aus den Bereichen Lebensmittel und Life Sciences durchgeführt. Wir nutzten diese Gespräche, um die Aufteilung des Dienstleistungsmixes, typische Vertragsstrukturen, Nutzungsmuster und die Art und Weise, wie sich die Preisgestaltung mit Diesel, Elektrizität und der Kapazitätsverknappung während der Spitzensaison in ganz Chile ändert, zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 12% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 18% | Manager: 53% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basierte auf einer Top-down-Nachfragerekonstruktion, die von Chiles temperaturempfindlichen Flusstreibern ausgeht und diese dann in Bedarf an Kühllagerung und Kühltransportdiensten übersetzt. In der Praxis verfolgten wir Indikatoren wie den Export- und Binnenverkehr von Obst und Gemüse, Meeresfrüchte- und Fleischvolumina, Handhabungsbedarf für Pharma und Impfstoffe, Erweiterungen der Kühllagerkapazität sowie Energie- und Kraftstoffkostentrends, die die Preisgestaltung der Dienstleistungen beeinflussen.
Diese Nachfragesignale wurden mithilfe praktischer Preis- und Nutzungsannahmen in Werte umgerechnet, einschließlich typischer Lagerauslastungsbereiche, Reefer-Lkw-Fahrtintensität und des Anteils der Fracht, der gekühlt gegenüber gefroren bleibt. Um die Gesamtsummen fundiert zu halten, führten wir selektive Bottom-up-Prüfungen durch, einschließlich stichprobenartiger Umsatzbereiche von Anbietern, Kanalprüfungen von Preislisten und Plausibilitätsprüfungen mittels Kapazität mal angenommener Nutzung, wo Daten verfügbar waren. Wenn Anbieterfinanzen nicht vollständig einsehbar waren, wurden Lücken durch begrenzte Näherungswerte geschlossen, basierend auf Flottengrößen, Lagerflächen und in Interviews beschriebenen Vertragsabdeckungsmustern.
Die Prognose nutzte Szenarioanalysen, bei denen erwartete Veränderungen in Lebensmittelexportzyklen, Einzelhandels-Kühldurchdringung und Pharma-Logistikanforderungen in Volumen- und Preispfade übersetzt und dann mit Expertenmeinungen zu Kapazitätsverknappung und Kostenweitergabeverhalten abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modellsummen mit unabhängigen Signalen verglichen wurden, einschließlich Handels- und Exportreihen für wichtige verderbliche Waren, bekannten Erweiterungen der Kühllagerkapazität und realistischen Umsatzbereichen pro Palettenposition oder pro Reefer-Fahrt, die in Interviews besprochen wurden. Ausreißer wurden in einem separaten Abweichungsdurchgang überprüft, und Annahmen wurden überarbeitet, wenn ein einzelner Input das Ergebnis stärker als erwartet veränderte.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Definitionen, Berechnungen und Jahresabgleich über Tabellen und Erzähltexte hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa die Inbetriebnahme großer Kapazitäten, politische Verschiebungen, die Lebensmittel- oder Pharmahandhabung betreffen, oder anhaltende Kostenschocks. Unmittelbar vor der Auslieferung führen wir einen letzten Aktualisierungsdurchgang durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für die chilenische Kühlkettenlogistik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die chilenische Kühlkettenlogistik unterscheiden sich oft, weil die Dienstleistungsgrenze nicht immer konsistent ist und dieselbe Fracht an unterschiedlichen Punkten der Kette gezählt werden kann. Unterschiede zeigen sich auch, wenn eine Studie Sendungsaktivität und Kapazitätssignale nutzt, während eine andere sich stärker auf breite Logistikausgabenquoten oder eine Einjahres-Preismomentaufnahme stützt.
Die Tabelle zeigt eine Spanne, die größtenteils davon herrührt, was als Kühlkettenlogistikumsatz gezählt wird, und davon, wie die Preisgestaltung ins Basisjahr und die frühen Prognosejahre übertragen wird. In unserem Modell erfassen wir Lagerung, Transport und Mehrwertdienste der Kühlkette, fügen aber nicht den Wert der Waren oder allgemeine Umgebungslogistik ohne Temperaturkontrolle hinzu, was die Summe von Schätzungen abweichen lassen kann, die breitere Logistikfunktionen zusammenfassen.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 540 Millionen USD (2025) | |
| Regionale Unternehmensberatung A | 590 Millionen USD (2026) | Verwendet ein späteres Basisjahr und scheint einen pauschalen Preisaufschlag anzuwenden, ohne vollständig für Nutzung und saisonale Auslastung zu normalisieren, was den Ausgangswert für Lagerung und Transport erhöhen kann. |
| Branchenbericht B | 302 Millionen USD (2022) | Bezieht sich auf ein älteres Jahr und scheint einen engeren Dienstleistungsumfang oder eine partielle Kanalabdeckung widerzuspiegeln, was Mehrwertdienste und Teile der inländischen Kühlverteilung übersehen kann. |
Insgesamt lässt sich die Spanne zwischen den Quellen durch Jahresabgleich, die enthaltenen Dienstleistungsbereiche und die Frage erklären, ob Preis und Nutzung mit Vor-Ort-Prüfungen aktualisiert werden. Unser Ansatz hält jeden Schritt an sichtbare Nachfragesignale und interviewgestützte Annahmen gebunden, sodass der Endwert auf praktische Treiber zurückgeführt und bei Verfügbarkeit neuer Daten wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Kühlkettenlogistik in Chile im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 562,09 Millionen USD.
Wie stark wird die Kühlkettenlogistik in Chile bis 2031 wachsen?
Es wird prognostiziert, dass der Markt mit einer CAGR von 4,09 % auf 686,88 Millionen USD wächst.
Welcher Servicetyp hält derzeit den größten Marktanteil?
Die Kühllagerhaltung führt mit einem Anteil von 40,35 % im Jahr 2025.
Welches Anwendungssegment wächst am schnellsten?
Impfstoffe und klinische Studienmaterialien werden voraussichtlich mit einer CAGR von 5,06 % wachsen.
Warum sind Anreize für erneuerbare Energien für Kühllager in Chile wichtig?
Sie senken die Betriebskosten und sichern gegen saisonale Stromtarifspitzen ab.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Marktteilnehmer kontrollieren weniger als 35 % der Kapazität, was auf eine moderate Fragmentierung hindeutet.
Seite zuletzt aktualisiert am:



