
Herzpumpengerät-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 3.67 Milliarden US-Dollar |
| Marktgröße (2030) | 8.03 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 16.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Herzpumpengerät-Markt Analyse von Mordor Intelligence
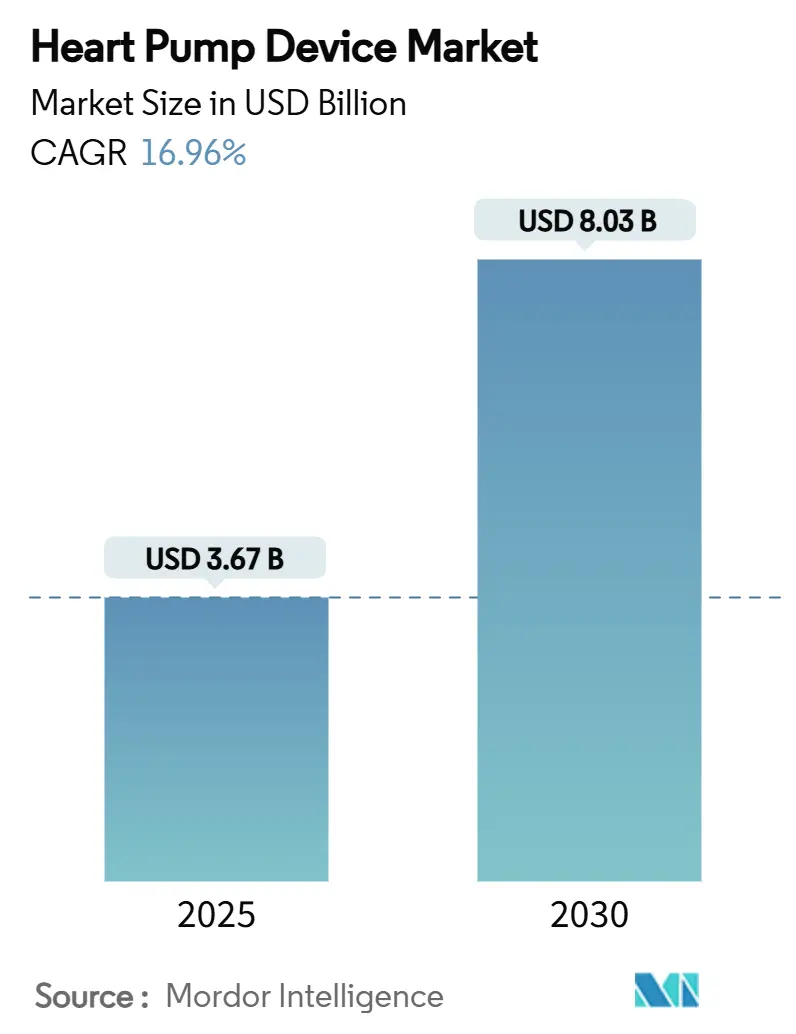
Der Herzpumpengerät-Markt wird im Jahr 2025 auf 3,67 Milliarden USD bewertet und soll bis 2030 einen Wert von 8,03 Milliarden USD erreichen, was einer CAGR von 16,96 % entspricht. Die Zahlen unterstreichen eine klare Aufwärtsentwicklung der Marktgröße, die durch alternde Bevölkerungen, wachsende Transplantationswartelisten und stetige Verbesserungen der mechanischen Kreislaufunterstützungstechnologie gestützt wird.[1] Die anhaltende Dominanz Nordamerikas und die rasche Verbreitung im asiatisch-pazifischen Raum prägen eine wettbewerbsintensive globale Landschaft, während Erstattungsausweitungen in den Vereinigten Staaten und Europa den Patientenzugang beschleunigen. Technologische Schwerpunktverlagerungen – von großen implantierbaren Systemen hin zu perkutanen Pumpen – ermöglichen minimalinvasive Eingriffe, erweitern die behandelbare Patientengruppe und senken die Behandlungskosten. Gleichzeitig erinnern Lieferkettenempfindlichkeiten bei Seltenerdmagneten und eine verschärfte regulatorische Kontrolle nach mehreren Rückrufen der Klasse I die Hersteller daran, dass Qualitätsmanagement und Versorgungsresilienz weiterhin entscheidend sind. Die Konsolidierung, verdeutlicht durch die Übernahme von Abiomed durch Johnson & Johnson, unterstreicht den Wettlauf um die Führerschaft bei klinischen Daten und die End-to-End-Plattformkontrolle im Herzpumpengerät-Markt.[2]
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten linksventrikuläre Unterstützungssysteme (LVAD) mit einem Herzpumpengerät-Marktanteil von 69,73 % im Jahr 2024; perkutane VADs sollen bis 2030 mit einer CAGR von 19,78 % expandieren.
- Nach Gerätetyp entfielen implantierbare Systeme auf 68,72 % der Herzpumpengerät-Marktgröße im Jahr 2024; extrakorporale Geräte verzeichnen mit einer CAGR von 18,34 % bis 2030 das schnellste Wachstum.
- Nach Therapieanwendung trug die Überbrückung zur Transplantation im Jahr 2024 einen Umsatzanteil von 46,72 % bei; die Zieltherapie ist auf dem Weg, mit einer CAGR von 18,53 % zu steigen, was eine breitere Kostenträgerakzeptanz widerspiegelt.
- Nach Endnutzer hielten tertiäre Versorgungskrankenhäuser im Jahr 2024 einen Anteil von 83,41 % am Herzpumpengerät-Markt, während häusliche Pflegeeinrichtungen ein CAGR-Wachstum von 19,02 % verzeichnen dürften.
- Nach Geografie dominierte Nordamerika mit einem Anteil von 38,77 % im Jahr 2024; der asiatisch-pazifische Raum stellt mit einer CAGR von 18,53 % bis 2030 die am schnellsten wachsende Region dar.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Herzinsuffizienz im Endstadium & Mangel an Spenderorganen | +3.5% | Global; akut in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Kontinuierlich-Fluss-LVADs verbessern Überleben & Lebensqualität | +2.8% | Kernmärkte Nordamerika & EU; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Erstattungsausweitung für Zieltherapie | +1.9% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum minimalinvasiver perkutaner VADs | +2.1% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Magnetisch levitierte vollständig implantierbare LVAD-Studien | +1.7% | Nordamerika & Europa; globaler Rollout | Langfristig (≥ 4 Jahre) |
| Miniaturisierung pädiatrischer VADs | +1.2% | Global; Schwerpunkt in Spezialzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Herzinsuffizienz im Endstadium & Mangel an Spenderorganen
Herzinsuffizienz betrifft mehr als 6,2 Millionen Amerikaner, doch Spenderherzen bleiben mit rund 3.500 pro Jahr begrenzt. Da die Inzidenz nach dem 65. Lebensjahr pro Jahrzehnt verdoppelt, übersteigt die Nachfrage das Angebot und positioniert die mechanische Kreislaufunterstützung als Kerntherapie. Die FDA-Zulassung der Impella-Plattform für Kinder im Dezember 2024 zeigt, wie Technologie Alterslücken in einem belasteten Transplantationsökosystem schließt. Die Fünf-Jahres-Überlebensraten mit LVAD nähern sich nun 63 % an, was Kliniker dazu ermutigt, eine Langzeitunterstützung auch für transplantationsungeeignete ältere Patienten zu empfehlen. Zusammen stärken diese demografischen und klinischen Realitäten das langfristige Wachstum im Herzpumpengerät-Markt.
Kontinuierlich-Fluss-LVADs verbessern Überleben & Lebensqualität
Fünf-Jahres-Daten aus der MOMENTUM 3-Studie zeigen eine Überlebensrate von 54 % mit HeartMate 3 gegenüber 29,7 % bei Axialpumpen und festigen damit Kontinuierlich-Fluss-Systeme als Versorgungsstandard.[3] Die durchschnittlichen Gehstrecken im 6-Minuten-Gehtest verdreifachten sich nach der Implantation, was funktionelle Verbesserungen unterstreicht, die eine Premiumpreisgestaltung rechtfertigen. Die Ergebnisse des ELEVATE-Registers bestätigen eine Überlebensrate von 63,3 % in realen Patientenkohorten. Reduzierte Thromboserate (0,01 Ereignisse pro Patientenjahr) und niedrige Rehospitalisierungsraten ermöglichen es 85 % der Patienten, zu Hause zu leben, was die Belastung für Gesundheitssysteme und Pflegepersonen verringert.
Erstattungsausweitung für Zieltherapie in den USA/EU
Die CMS-Kostenübernahme für implantierbare Pulmonalarteriendruck-Sensoren, die ab Januar 2025 gilt, unterstützt dauerhaft LVAD-Programme direkt, indem sie das Hospitalisierungsrisiko um 30 % senkt und Kosten reduziert. CLEAR-LVAD-Daten zeigen um 10.722 bis 17.947 USD niedrigere Medicare-Ausgaben für HeartMate 3 im Vergleich zu Alternativen. Ähnliche Kosteneffektivitätsergebnisse in niederländischen Registern treiben breitere europäische Erstattungen voran. Neue Fernüberwachungscodes schaffen wiederkehrende Einnahmen für Kliniken und beschleunigen die Einführung der Zieltherapie.
Wachstum minimalinvasiver perkutaner VADs
Johnson & Johnsons Übernahme von Abiomed für 16,6 Milliarden USD bestätigte den Marktappetit für katheterbasierte Pumpen. Obwohl MAUDE-Daten Blutungen bei 38 % der Impella-Fälle melden, ermöglichen die Geräte Eingriffe bei Hochrisiko-Koronarpatienten, die früher als nicht behandelbar galten. Investorenfinanzierungen – 105 Millionen USD für Magentas handflächengroße Pumpe – signalisieren Vertrauen in die Miniaturisierung der nächsten Generation. Die schnelle Insertion in unter 15 Minuten macht perkutane Geräte bei Notfallschock unverzichtbar und treibt den Herzpumpengerät-Markt in Richtung weniger invasiver Therapiemodelle.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Operationskosten in Schwellenmärkten | −1.8% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Gerätebezogene unerwünschte Ereignisse (Blutungen, Schlaganfall, Infektionen) | −1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| HeartMate 3 Rückrufe der Klasse I verschärfen die Kontrolle | −1.1% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpässe bei Seltenerdmagneten & Titan | −0.9% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätebezogene unerwünschte Ereignisse (Blutungen, Schlaganfall, Infektionen)
Eine systematische Übersicht zeigt, dass 78 % der LVAD-Empfänger Infektionen erleiden, wobei Antriebsleitungen 22 % der Fälle ausmachen. Blutbahninfektionen und Blutungen (0,43 Ereignisse pro Patientenjahr bei HeartMate 3) erfordern nach wie vor ressourcenintensives Management. Schlaganfall, obwohl auf 0,05 Ereignisse pro Patientenjahr reduziert, bleibt ein lebensveränderndes Risiko. Solche Komplikationen begrenzen die Programmausweitung auf Zentren mit multidisziplinärer Expertise.
HeartMate 3 Rückrufe der Klasse I verschärfen die regulatorische Kontrolle
Mehrere FDA-Maßnahmen der Klasse I in den Jahren 2024–2025 – betreffend Transplantatobstruktion und Stromversorgungsausfälle – zwangen zu einer verstärkten Marktüberwachung bei allen Herstellern. Verlängerte Prüfzeiträume und obligatorische Register erhöhen die Compliance-Kosten und dämpfen den Enthusiasmus kleinerer Marktteilnehmer, was das kurzfristige Wachstum des Herzpumpengerät-Markts belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
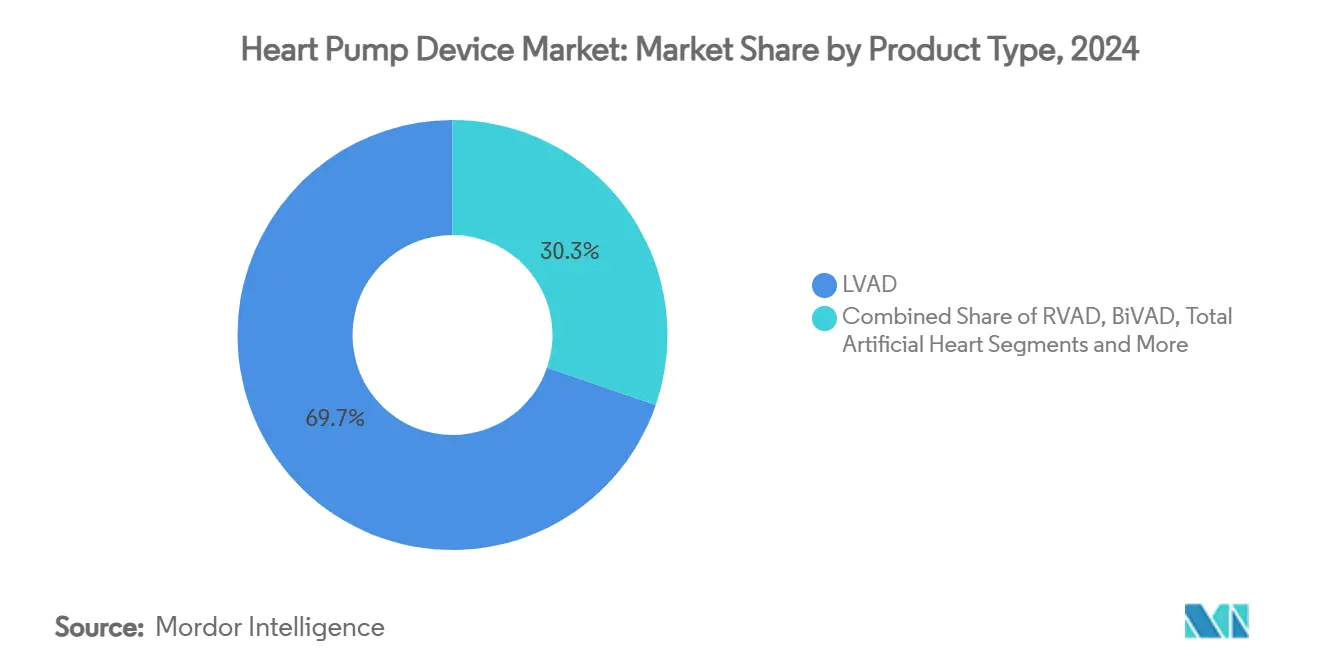
LVAD-Dominanz steht vor perkutaner HerausforderungLVADs erzielten 69,73 % des Umsatzes im Jahr 2024 und sicherten sich den höchsten Herzpumpengerät-Marktanteil, während perkutane VADs bis 2030 eine CAGR-Prognose von 19,78 % aufweisen. Die Herzpumpengerät-Marktgröße für LVADs spiegelt das klinische Vertrauen wider, das auf dem Fünf-Jahres-Überlebensvorteil von 58,4 % des HeartMate 3 aufgebaut wurde. Der Rückgang von Axialpumpen setzt sich fort, da magnetisch levitierte Zentrifugalpumpen Thrombosen und Hämolyse reduzieren. RVADs und BiVADs bedienen rechtsseitige und biventrikuläre Herzinsuffizienz-Nischen, während Totale Kunstherzen eine Lebensrettung für komplexe anatomische Fälle bieten, wie BiVACORs erste Implantation am Menschen im Jahr 2024 verdeutlicht. Aufkommende perkutane Plattformen erweitern die Unterstützung in Herzkatheterlabor-Umgebungen und ermöglichen Hochrisiko-PCI und Notfallschocktherapie.
Eine zweite Welle miniaturisierter Pumpen bereitet sich auf den Markteintritt vor, wobei risikokapitalfinanzierte Start-ups sich auf Schleusendurchmesser unter 10 Fr und batteriefreien Betrieb konzentrieren. Diese Innovationen könnten Eingriffzeiten verkürzen, ambulante Indikationen ausweiten und den Herzpumpengerät-Markt diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp:
Implantierbare Systeme führen trotz extrakorporalem WachstumImplantierbare Lösungen machten 68,72 % des Umsatzes im Jahr 2024 aus und stützten 2,52 Milliarden USD der Herzpumpengerät-Marktgröße, während extrakorporale Modelle bis 2030 voraussichtlich mit einer CAGR von 18,34 % wachsen werden. Mediane Überlebenszeiten von mehr als fünf Jahren und Entlassungsraten nach Hause von 85 % machen implantierbare Systeme für die Zieltherapie unverzichtbar. Studien zur drahtlosen Energieübertragung zielen darauf ab, Antriebsleitungen vollständig zu eliminieren und die Lebensqualität der Patienten weiter zu verbessern.
Extrakorporale Pumpen hingegen gedeihen als Überbrückungsinstrumente zur Entscheidungsfindung. CentriMags Einjahresüberlebensrate von 51,8 % bei refraktärem Schock untermauert die Nachfrage, wo eine schnelle Stabilisierung entscheidend ist. Portabilitätsverbesserungen – leichtere Konsolen und kleinere Füllvolumina – ermöglichen es Klinikern, Patienten während der Unterstützung zu mobilisieren, was die Genesung und den Krankenhausdurchsatz beschleunigt.
Nach Therapieanwendung:
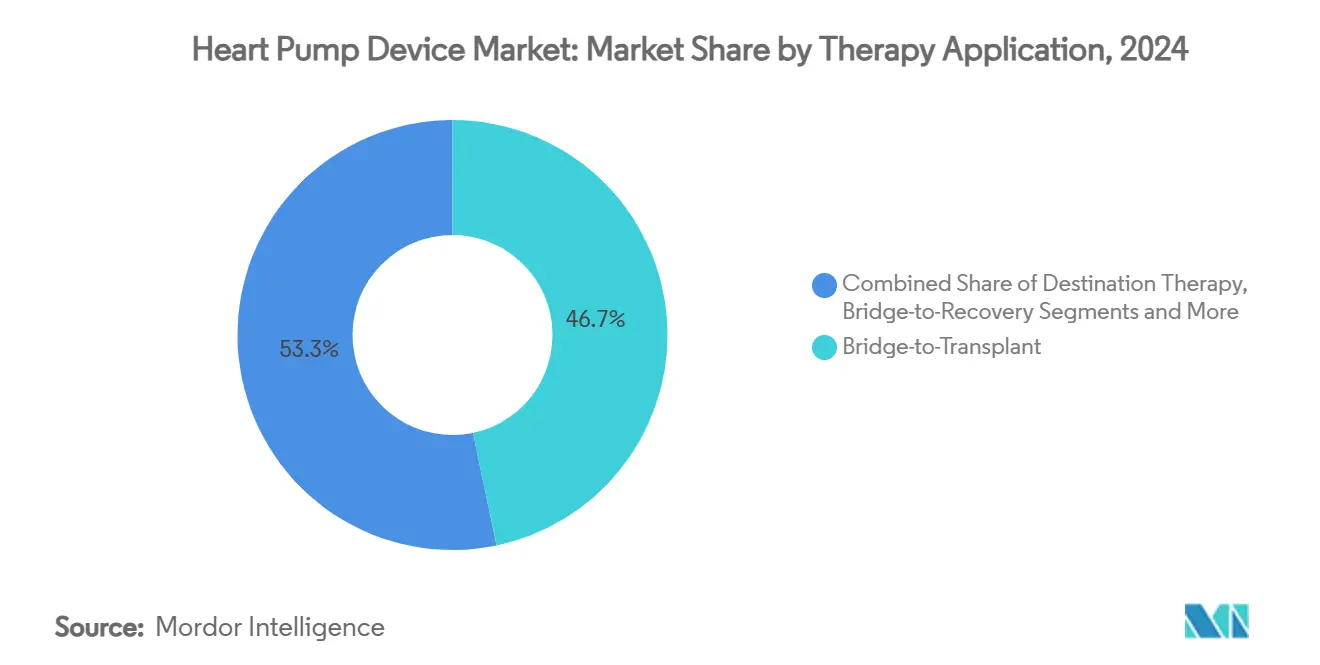
Überbrückung zur Transplantation führt, während Zieltherapie beschleunigtDie Überbrückung zur Transplantation hielt im Jahr 2024 einen Anteil von 46,72 %, was die anhaltende Abhängigkeit von Spenderorganen widerspiegelt, doch die Zieltherapie steigt mit einer CAGR von 18,53 %, da die Kostenträgerakzeptanz zunimmt. ROADMAP zeigte eine Zwölfmonats-Überlebensrate von 80 % für LVAD-Empfänger im Vergleich zu 63 % unter optimaler medikamentöser Therapie. Wachsendes klinisches Vertrauen und vereinfachte Erstattung verringern die historische Zurückhaltung, LVADs als dauerhafte Lösung zu implantieren.
Überbrückungsanwendungen zur Erholung florieren bei Myokarditis- und peripartalen Kohorten, bei denen reversible Pathologie eine eventuelle Explantation ermöglicht, während Überbrückungsanwendungen zur Entscheidungsfindung kritische Zeit für die Eignungsbewertung bieten. Dieses Mehrspurkonzept stellt sicher, dass die mechanische Unterstützung sich an klinische Unsicherheit anpasst und den Anwendungsbereich des Herzpumpengerät-Markts erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz durch Wachstum der häuslichen Pflege herausgefordertTertiäre Versorgungskrankenhäuser trugen 83,41 % des Umsatzes im Jahr 2024 bei, was die chirurgische Komplexität und den intensiven Nachsorgebedarf widerspiegelt. Häusliche Pflegeeinrichtungen weisen jedoch eine CAGR von 19,02 % auf, angetrieben durch Ferndrucksensoren und KI-gestützte Überwachung, die frühzeitige Dekompensation erkennen. Der zehnjährige Datensatz von CardioMEMS zeigt 35.000 Implantate mit 30 % Reduktion der Hospitalisierungen und bestätigt die dezentralisierte Versorgung.
Ambulante chirurgische Zentren führen zunehmend perkutane VAD-Eingriffe durch und bieten Kosteneinsparungen und tagesklinische Entlassung. Spezialisierte Herzzentren behalten einen Forschungs- und Ausbildungsvorsprung und stellen sicher, dass Hochrisikofälle zentralisiert bleiben, während die Routineversorgung nach außen verlagert wird. Diese Umverteilung der Versorgungsstandorte verändert die Ressourcenallokation innerhalb der Herzpumpengerät-Branche.
Geografische Analyse
Markt für Herzpumpengeräte in Nordamerika
Nordamerika hielt im Jahr 2024 einen Umsatzanteil von 38,77 %, begünstigt durch mehr als 3.000 jährliche Implantationen und eine robuste Medicare-Abdeckung für die Zieltherapie. Kanadische Provinzen koordinieren LVAD-Programme im Rahmen der Einheitskassenfinanzierung, während Mexikos Privatkliniken grenzüberschreitende Patienten anziehen, die erschwingliche Eingriffe suchen. Klinische Register wie MOMENTUM 3 und ELEVATE stammen aus US-amerikanischen Zentren und stärken die Innovationsführerschaft der Region sowie ihren globalen Einfluss auf Leitlinien.
Markt für Herzpumpengeräte in Europa
Europa bleibt ein reifer, aber chancenreicher Markt. Deutschland, das Vereinigte Königreich und Frankreich betreiben hochvolumige LVAD-Zentren im Rahmen öffentlich finanzierter Systeme, während CE-Kennzeichnungsverfahren und reale Kosten-Wirksamkeitsdaten eine stetige Akzeptanz unterstützen. Süd- und osteuropäische Länder verzeichnen zweistelliges Wachstum, da Erstattungswege erschlossen werden.
Markt für Herzpumpengeräte in APAC und MEA
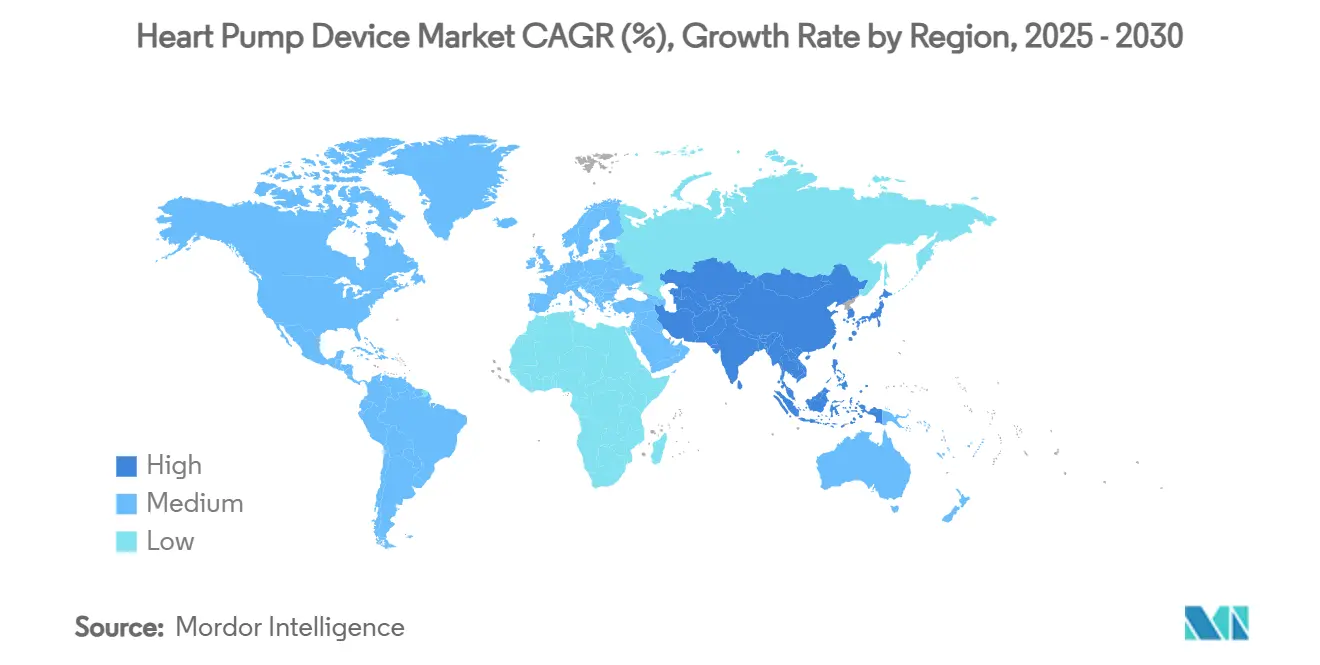
Asien-Pazifik weist mit 18,53 % den schnellsten regionalen CAGR auf, angetrieben durch Chinas Vorstoß in die heimische Fertigung und Japans alternde Bevölkerung. Pekings politischer Kurs zur Onshoring-Produktion magnetisch levitierter Pumpen mindert Bedenken hinsichtlich der Versorgung mit seltenen Erden und senkt Kostenhürden. Indiens aufstrebender Privatsektor und Medizintourismus steigern den Patientendurchsatz, während Südkorea und Australien fortschrittliche Herzkompetenzzentren nutzen, um die regionale Nachfrage zu bedienen. Der Nahe Osten und Afrika sind zwar noch in einem frühen Stadium, zeigen jedoch Potenzial, da Golfstaaten in kardiologische Exzellenzzentren investieren.
Wettbewerbslandschaft
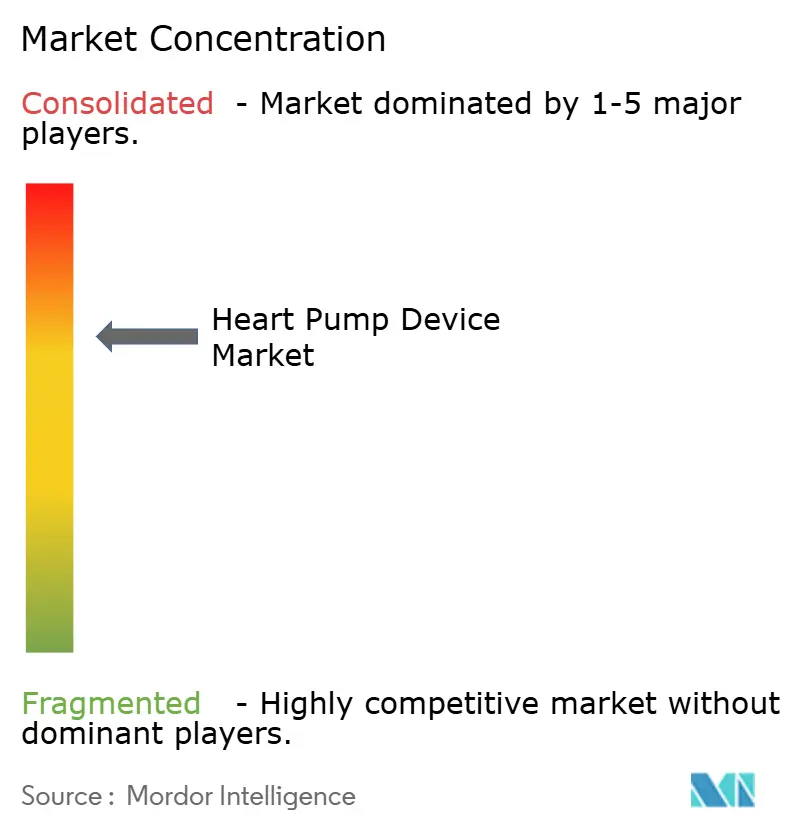
Die Marktstruktur ist mäßig konzentriert. Abbotts HeartMate 3 dominiert das klinische Bewusstsein trotz jüngster Rückrufe, die die Aufsicht verschärften, aber auch Geräteverbesserungen anregten. Johnson & Johnson kontrolliert nach der Übernahme von Abiomed ein führendes perkutanes VAD-Portfolio und lenkt Kapital in Richtung Miniaturisierung und Evidenzgenerierung. Medtronic konkurriert über alle Pumpenklassen hinweg und nutzt globale Vertriebskanäle.
Aufstrebende Innovatoren – BiVACOR, FineHeart, CorWave – verfolgen disruptive Totale Kunstherzen und Membranpumpen. Risikokapital fließt in drahtlose Energieübertragung und KI-gestützte Heimüberwachung, was den Wandel des Sektors über reine Hardware hinaus widerspiegelt. Strategische Imperative konzentrieren sich auf direkte Ergebnisstudien und exzellente Marktüberwachung nach der Zulassung, beides unerlässlich für die Aufrechterhaltung oder Gewinnung von Marktanteilen im Herzpumpengerät-Markt.
Führende Unternehmen der Herzpumpengerät-Branche
-
Abbott Laboratories
-
Johnson & Johnson
-
Medtronic plc
-
Terumo Corporation
-
Berlin Heart
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Herzpumpengeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Johnson & Johnson
- Medtronic
- Terumo
- SynCardia Systems
- Jarvik Heart
- Berlin Heart
- Calon Cardio-Technology
- Gyrus Capital
- BiVACOR
- ReliantHeart
- Getinge
- Teleflex
- Evaheart Inc.
- CorWave
- CH Biomedical
- Leviticus Cardio
- NuPulseCV
- Windmill Cardiovascular Systems
- FineHeart SA
Neueste Industrielle Entwicklungen in Markt für Herzpumpengeräte
- Juli 2025: CorWave implantierte die erste Wellenmembran-LVAS bei einem menschlichen Patienten und läutete damit eine neue Antriebsmodalität ein.
- Dezember 2024: Die FDA erweiterte die Zulassung von Impella auf pädiatrische Indikationen und erweiterte damit den minimalinvasiven Herzpumpengerät-Markt.
- Juli 2024: BiVACOR erzielte die erste Implantation eines Totalen Kunstherzens am Menschen am Texas Heart Institute, unterstützt durch eine Finanzierung von 13 Millionen USD.
Umfang des globalen Herzpumpengerät-Marktberichts
Segmentierungsübersicht
| LVAD | Kontinuierlich-Fluss-LVAD |
| Pulsatil-Fluss-LVAD | |
| RVAD | |
| BiVAD | |
| Totales Kunstherz | |
| Perkutanes VAD | |
| Intraaortale Ballonpumpe | |
| Extrakorporale Zentrifugalpumpe |
| Implantierbar |
| Extrakorporal |
| Überbrückung zur Transplantation |
| Zieltherapie |
| Überbrückung zur Erholung |
| Überbrückung zur Entscheidungsfindung / Eignungsbewertung |
| Tertiäre Versorgungskrankenhäuser |
| Spezialisierte Herzzentren |
| Ambulante chirurgische Zentren |
| Häusliche Pflegeeinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | LVAD | Kontinuierlich-Fluss-LVAD |
| Pulsatil-Fluss-LVAD | ||
| RVAD | ||
| BiVAD | ||
| Totales Kunstherz | ||
| Perkutanes VAD | ||
| Intraaortale Ballonpumpe | ||
| Extrakorporale Zentrifugalpumpe | ||
| Nach Gerätetyp | Implantierbar | |
| Extrakorporal | ||
| Nach Therapie / Anwendung | Überbrückung zur Transplantation | |
| Zieltherapie | ||
| Überbrückung zur Erholung | ||
| Überbrückung zur Entscheidungsfindung / Eignungsbewertung | ||
| Nach Endnutzer | Tertiäre Versorgungskrankenhäuser | |
| Spezialisierte Herzzentren | ||
| Ambulante chirurgische Zentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Herzpumpengerät-Markt derzeit?
Der Herzpumpengerät-Markt wird im Jahr 2025 auf 3,67 Milliarden USD bewertet und ist auf dem Weg, bis 2030 einen Wert von 8,03 Milliarden USD zu erreichen.
Welches Produktsegment erzielt den höchsten Umsatz?
LVADs machen 69,73 % des Umsatzes im Jahr 2024 aus und sind damit der größte Beitrag zum Herzpumpengerät-Markt.
Welches Segment wächst am schnellsten?
Perkutane VADs sollen bis 2030 eine CAGR von 19,78 % erzielen, die schnellste unter allen Produktkategorien.
Wie dominant ist Nordamerika in diesem Markt?
Nordamerika hält einen Marktanteil von 38,77 %, gestützt durch robuste Erstattungsrichtlinien und hohe Eingriffvolumina.
Warum gewinnt die Zieltherapie an Dynamik?
Verbesserte Fünf-Jahres-Überlebensraten, erweiterte CMS-Kostenübernahme und niedrigere Medicare-Gesamtkosten treiben die breitere Einführung dauerhafter LVAD-Unterstützung voran.