
Größe und Marktanteil des kanadischen Kühlkettenlogistikmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.09 Milliarden US-Dollar |
| Marktgröße (2026) | 6.34 Milliarden US-Dollar |
| Marktgröße (2031) | 7.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.03 % |
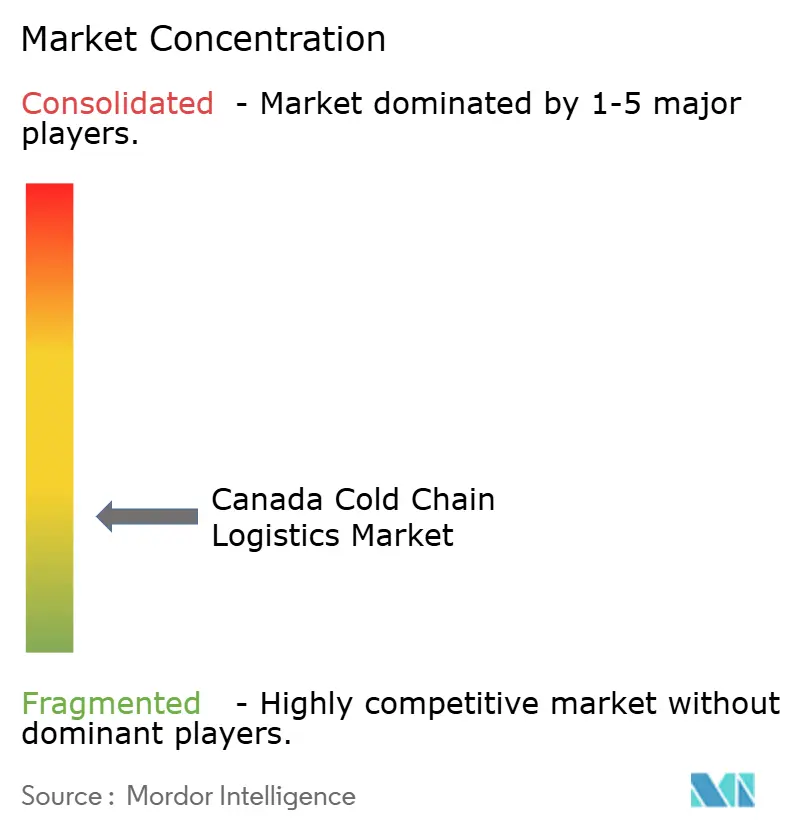
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Kühlkettenlogistikmarktes durch Mordor Intelligence
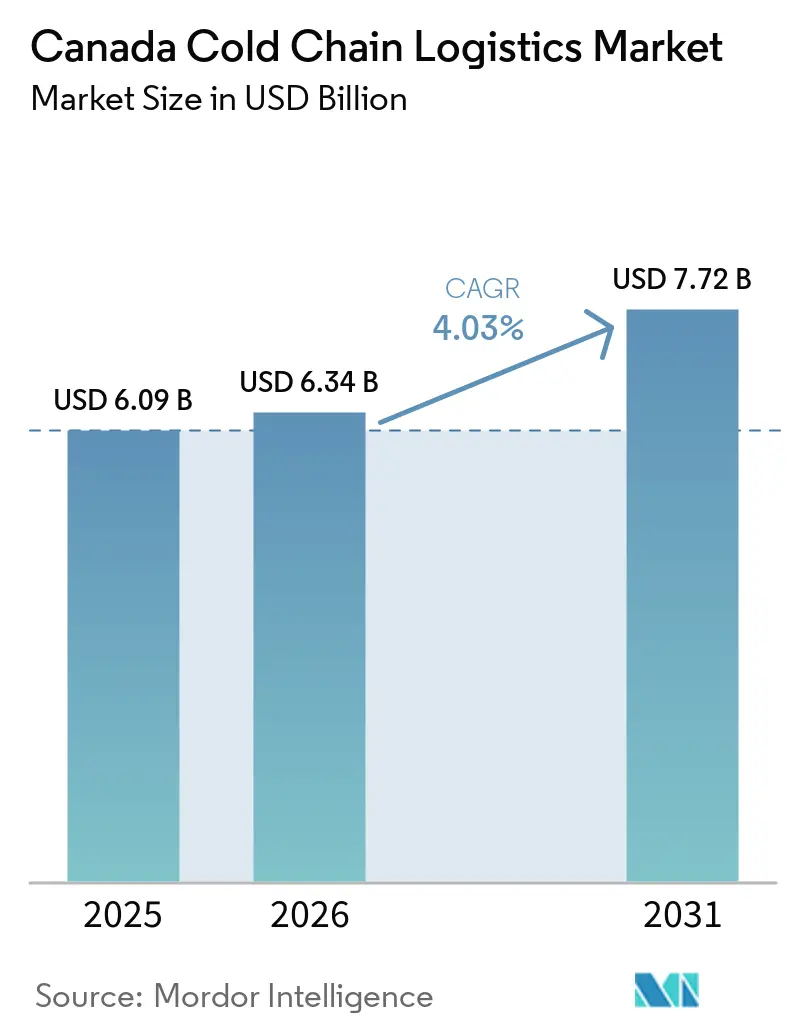
Die Größe des kanadischen Kühlkettenlogistikmarktes wurde im Jahr 2025 auf 6,09 Milliarden USD geschätzt und wird voraussichtlich von 6,34 Milliarden USD im Jahr 2026 auf 7,72 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 4,03 % während des Prognosezeitraums (2026–2031).
Die Expansion unterstreicht, wie Bundesinfrastrukturfinanzierungen, Vorschriften zur Kältemitteldekarbonisierung und Investitionen in die Bioproduktion temperaturkontrollierte Lieferketten neu gestalten. Digitale Sichtbarkeitsprojekte, die von Transport Canada finanziert werden, entschärfen chronische Engpässe, während der Kigali-bedingte Übergang zu Kältemitteln mit niedrigem Treibhauspotenzial (GWP) zu beschleunigten Anlagenaufrüstungen führt[1]Transport Canada, „Regierung Kanadas investiert in digitale Infrastrukturprojekte in ganz Kanada,” canada.ca. Strategische Schienen- und Hafenverbesserungen im Rahmen des Nationalen Handelskorridor-Fonds unterstützen Exportströme auf langen Strecken, und die steigende Biologika-Produktion verlagert die Nachfrage in Richtung Ultra-Niedrigtemperatur-Lösungen.
Wichtigste Erkenntnisse des Berichts
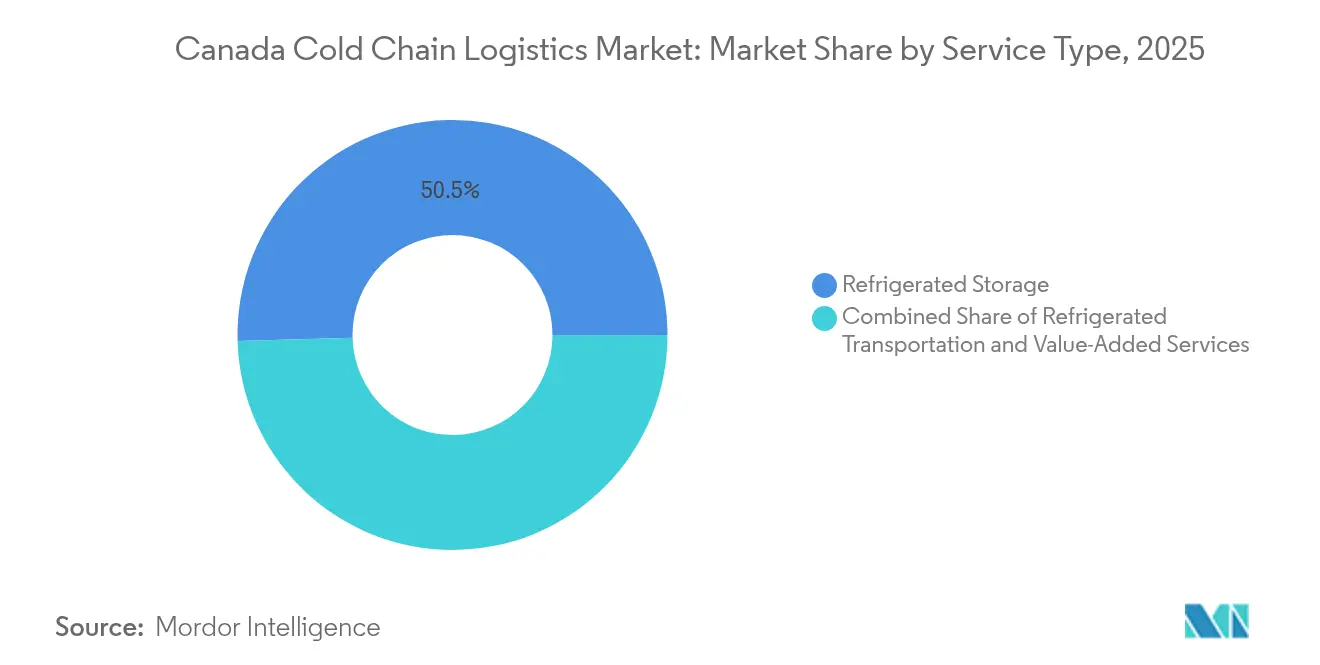
- Nach Servicetyp hielt Kühllagerhaltung im Jahr 2025 einen Marktanteil von 50,45 % am kanadischen Kühlkettenlogistikmarkt, und Mehrwertdienste sind auf dem Weg zu einer CAGR von 4,06 % bis 2031.
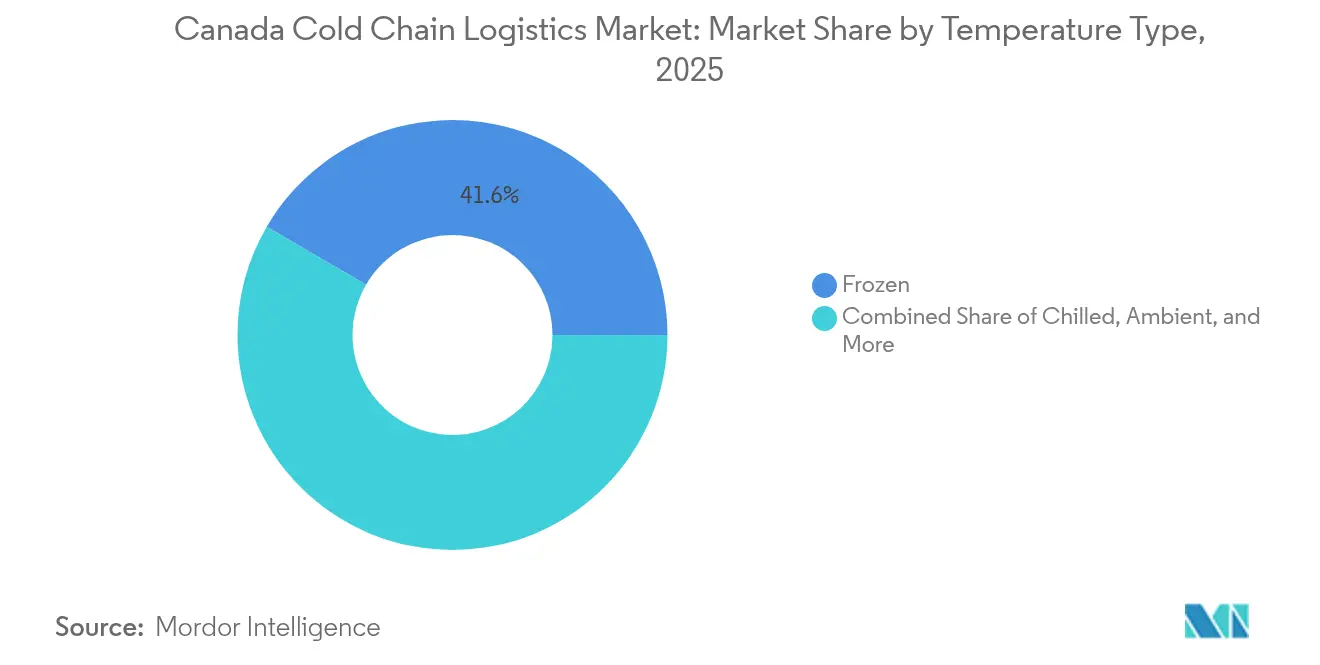
- Nach Temperaturband repräsentierten Gefrieranwendungen im Jahr 2025 41,60 % der Marktgröße des kanadischen Kühlkettenlogistikmarktes, während die Umgebungstemperaturlogistik voraussichtlich mit einer CAGR von 4,41 % wachsen wird.
- Nach Anwendung erfasste Fleisch & Geflügel im Jahr 2025 21,70 % der Marktgröße des kanadischen Kühlkettenlogistikmarktes, und Pharmazeutika & Biologika sollen bis 2031 mit einer CAGR von 4,98 % wachsen.
- Nach Region führte Zentralkanada mit einem Marktanteil von 30,65 % am kanadischen Kühlkettenlogistikmarkt im Jahr 2025, während die Nordregion voraussichtlich die schnellste CAGR von 4,32 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im kanadischen Kühlkettenlogistikmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verderblichen Lebensmitteln & Pharmazeutika | +1.2% | Zentralkanada, Westküste | Mittelfristig (2–4 Jahre) |
| Bundesweite Ausbau der Handelskorridor-Infrastruktur | +0.8% | Atlantik- & Präriekorridore | Langfristig (≥ 4 Jahre) |
| Nachfragesprung in Bioproduktion & Biowissenschaften | +0.9% | Zentralkanada, Westküste | Mittelfristig (2–4 Jahre) |
| Wachstum der Agrar-Lebensmittelexporte in die USA & nach Asien | +0.7% | Prärieprovinzen & Westküste | Langfristig (≥ 4 Jahre) |
| Verbindliche Richtlinien für Kältemittel mit niedrigem Treibhauspotenzial (GWP) | +0.4% | National, am schnellsten in großen städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Nationaler Vorstoß zur digitalen Sichtbarkeit in der Lieferkette | +0.3% | Pilotprogramme in wichtigen Häfen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verderblichen Lebensmitteln & Pharmazeutika
Die Verbraucherpräferenz für frische Mahlzeiten-Kits und der Aufstieg von Biologika erzeugen gleichzeitig Druck auf Lager- und Last-Mile-Kapazitäten. OmniaBios CDMO-Anlage in Hamilton im Wert von 428 Millionen USD veranschaulicht, wie fortschrittliche Therapien engere Temperaturbereiche und validierte Überwachung erfordern[2]Invest Ontario, „OmniaBio: Weg zum größten Zell- und Gentherapie-CDMO Kanadas,” investontario.ca. Metros automatisiertes Frischenetzwerk in Toronto im Wert von 738 Millionen USD unterstreicht den Bedarf des Lebensmittel-E-Commerce an schnellem Durchsatz. Strengere GUI-0069-Vorschriften erfordern nun eine kontinuierliche Datenprotokollierung, was Anbieter begünstigt, die bereits integrierte IoT-Systeme betreiben.
Bundesweiter Ausbau der Handelskorridor-Infrastruktur (NTCF)
NTCF-Zuschüsse in Höhe von mehr als 3 Milliarden USD in den vergangenen 7 Jahren erweitern Schienenschleifen, baggern atlantische Liegeplätze aus und digitalisieren Betriebshofabläufe, um Containerliegezeiten drastisch zu reduzieren[3]Transport Canada, Durch den Nationalen Handelskorridor-Fonds finanzierte Projekte,
tc.canada.ca. Eine Halifax-Aufrüstung im Wert von 18,5 Millionen USD ermöglicht größere Kühlcontainervolumen und positioniert den Hafen als östliches Eingangstor. Parallele Schienen-Umgehungsprojekte verkürzen die Transitzeiten zwischen Québec und den Prärieprovinzen und verbessern die Termintreue für gekühlte Fleischexporte. Klimaresistente Designs reduzieren das Ausfallrisiko bei Winterstürmen und verringern Verderbnisfälle.
Nachfragesprung in Bioproduktion & Biowissenschaften in der Kühlkette
Modernas mRNA-Standort in Laval und eine neue Zelltherapieanlage in British Columbia unterstreichen eine Verlagerung von Importabhängigkeit hin zur inländischen Produktion[4]Regierung Kanadas, „Regierung Kanadas gibt wichtigen Meilenstein im kanadischen Bioproduktionssektor bekannt,” canada.ca. Personalisierte Arzneimittel erfordern Transportrouten zwischen −80 °C und −20 °C sowie validierte Verpackungen, was Premiumumsätze für zertifizierte 3PL-Anbieter erschließt. UPS' Erwerb der Andlauer Healthcare Group für 1,6 Milliarden USD signalisiert das strategische Gewicht der kanadischen Pharmakorridore. CEIV-Pharma-Drehkreuze am Flughafen Toronto Pearson verankern nun globale Routen für klinische Sendungen.
Wachstum der Agrar-Lebensmittelexporte in die USA & nach Asien
Indopazifische Lieferungen von Raps, Weizen und Hülsenfrüchten erreichten im Jahr 2024 16,2 Milliarden USD und steigen weiter an. Bilaterale Abkommen wie das CPTPP gewähren zollfreien Zugang, erfordern jedoch strenge Temperaturdokumentationsanforderungen und belohnen Betreiber mit integrierter Rückverfolgbarkeit. Das automatisierte Lager von New Cold in Alberta im Wert von 74 Millionen USD zeigt, wie Robotik die Saisonalität in den Prärieprovinzen bewältigt. Schienen-Seelösungen verkürzen die Liegezeiten an Vancouverer Liegeplätzen und erhalten die Qualität für Proteinexporte nach Korea und Japan.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und Infrastruktur-CAPEX | −0.6% | Landesweit, am stärksten im Norden | Langfristig (≥ 4 Jahre) |
| Mangel an Kühltransport- und Lagerarbeitskräften | −0.5% | Städtische Zentren | Mittelfristig (2–4 Jahre) |
| Störungen der Netzstabilität im Norden | −0.3% | Abgelegene Gebiete | Langfristig (≥ 4 Jahre) |
| Umbaulast durch HFKW-Ausstieg | −0.2% | Gerichtsbarkeiten mit früher Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Infrastruktur-CAPEX
Automatisierte Kühllager übersteigen häufig 500 USD pro Kubikmeter in der Errichtung, was die Finanzierung für kleinere Betreiber zur Hürde macht. Dematics Anlage in Québec zeigt, wie fortschrittliche Shuttle-Systeme Kommissionierzeiten erheblich reduzieren können, jedoch hohe Vorabinvestitionen erfordern. Obwohl Steuerrückerstattungen für natürliche Kältemittel existieren, fallen die Renditen über lange Amortisationszyklen an. Provinzen mit reichlich Wasserkraft verschaffen Betreibern einen Stromkostenvorteil von bis zu 25 % und lenken Standortentscheidungen.
Mangel an Kühltransport- und Lagerarbeitskräften
Transport Canada prognostizierte für 2025 einen Fahrermangel von 10.000 Stellen bei spezialisierten Kühlrouten. Zusätzliche Lebensmittelsicherheitszertifizierungen verlängern die Ausbildung und erhöhen das Fluktuationsrisiko. Die AutoStore-Installation der Stevens Company steigerte die Einheiten-pro-Stunde-Kennzahlen um das Fünffache und mildert so Personalengpässe. Einwanderungsschnellverfahren mindern Fahrermangel, können jedoch noch nicht die Technikerstellen besetzen, die für CO₂- und Ammoniaksysteme benötigt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Lagerinfrastruktur bildet das Fundament des Marktes
Kühllagerhaltung entfiel im Jahr 2025 wertmäßig auf einen Marktanteil von 50,45 % im kanadischen Kühlkettenlogistikmarkt und bildet das Rückgrat für Pufferbestandsstrategien. Das Segment verankert die Omnichannel-Lebensmittelabwicklung und ermöglicht die Konsolidierung von Mehrtemperatur-SKUs vor dem Last-Mile-Versand. Energieeffiziente Regaldesigns, Automatisierung und solar-gekoppelte Ammoniaksysteme senken variable Kosten und ermöglichen großen Anbietern den Abschluss bundesweiter Verträge. Demgegenüber wachsen Mehrwertdienste – von der Neuverpackung bis zur Zusammenstellung – mit einer prognostizierten CAGR von 4,06 %, was den Bedarf der Verlader nach Einzel-Quellen-Outsourcing widerspiegelt. Kreuzungsdock- und Schockgefrier-Cluster in der Nähe von Schienenladerampen verkürzen die Liegezeiten für Exportfrachten.
Kühltransport stärkt die Widerstandsfähigkeit auf Straßen-, Schienen-, Luft- und Seerouten. Die Straße dominiert noch immer E-Grocery-Lieferfenster unter 24 Stunden, aber CPKCs Nord-Süd-Bahn mit Americold schafft kohlenstoffärmere Alternativen für Prärie-Proteinflüsse nach Mexiko. Das CEIV-zertifizierte Netzwerk von Air Canada Cargo umfasst 100 Destinationen und erschließt Premiumrouten für hochwertige Biologika. Ozeanfrachtunternehmen, die grüne Korridore in Halifax nutzen, unterstützen Meeresfrüchteexporteure, die direkte Verbindungen nach Europa suchen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Temperaturtyp: Gefriervorherrschaft trifft auf Umgebungstemperaturinnovation
Gefrierware hielt im Jahr 2025 41,60 % des Umsatzes und spiegelt die stabile Nachfrage nach Proteinen, Speiseeis und Pharmazeutika auf langen Strecken wider. Anlagen halten üblicherweise −18 °C-Zonen mit automatisierten Palettenförderern aufrecht und maximieren die kubische Nutzung. Dennoch wird das Umgebungstemperaturband – häufig +15 °C bis +25 °C – mit einer CAGR von 4,41 % wachsen, da Direktversand-Mahlzeiten-Kits an Verbraucher und temperaturempfindliche Tabletten zunehmen. Drehzahlgeregelte Kompressoren, kombiniert mit KI-Predictive Analytics, ermöglichen es Lagerhäusern, Sollwerte anzupassen und den Stromverbrauch um bis zu 12 % zu senken.
Gekühlt (0–5 °C) bleibt entscheidend für Milchprodukte, Frischprodukte und Mahlzeitenersatz. Ultra-Niedrigtemperaturzonen von −80 °C expandieren innerhalb von Bioproduktionsclustern mit redundanten LN₂-Sicherungssystemen, die GUI-0069 entsprechen. Betreiber integrieren zunehmend mehrere Zonen unter einem Dach, optimieren den Durchsatz und reduzieren die Kapitalverdoppelung.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Anwendung: Proteinführerschaft steht vor pharmazeutischer Disruption
Fleisch & Geflügel behielt im Jahr 2025 einen Umsatzanteil von 21,70 %, gestützt durch stabile Exportverträge mit den USA und Asien sowie gut etablierte HACCP-Arbeitsabläufe. Automatisierte Entbeinungsanlagen in der Nähe der Grenze ermöglichen schnelle Schockgefrierdurchläufe und schützen die Produktintegrität während zweitägiger Schienentransporte. Pharmazeutika & Biologika hingegen sind für eine CAGR von 4,98 % aufgestellt, da die inländische Impfstoffproduktion und personalisierte Therapien stark zunehmen. CEIV-Pharma-Zertifizierungen schaffen wettbewerbliche Schutzwälle und ermöglichen Premiumrenditen.
Milchprodukte & Gefrierdesserts profitieren von preissensiblen Verbrauchern, die auf Private-Label-Speiseeislinien zurückgreifen. Fisch & Meeresfrüchte nutzen atlantische und pazifische Ernten, wobei lebende Hummerlieferungen von Halifaxs beschleunigten Kühlcontainerrouten profitieren. Obst & Gemüse setzt auf kontrollierte Atmosphärelagerung, die die Haltbarkeit um bis zu 30 Tage verlängert. Fertiggerichte profitieren von Convenience-Trends und gedeihen durch Schockkühlungstechniken, die den Geschmack erhalten. Impfstoff- und klinische Studiensendungen machen ein kleineres Volumen aus, generieren jedoch überproportionale Margen aufgrund strenger Validierungsanforderungen.
Geografische Analyse
Die Dominanz Zentralkanadas spiegelt integrierte Autobahnen, fünf Klasse-I-Eisenbahnen und Cross-Dock-Korridore wider, die die Vorlaufzeiten in den US-amerikanischen Mittleren Westen verkürzen. Montréal und Toronto beherbergen CEIV-Pharma-Gateways, über die ausgehende Biologika geleitet werden. Der städtische Lebensmittel-E-Commerce treibt Mikro-Fulfillment-Center mit Umgebungstemperatur- und Kühl-„Dark Stores” voran, die die Lieferzeiten auf zwei Stunden reduzieren. Robuste intermodale Knotenpunkte reduzieren Leerfahrten und die Treibhausgasintensität, was Zentralkanada zum Anker der nationalen Kühlketten macht.
Die Prärieprovinzen liefern Skaleneffizienzen für Hartweizen, Raps und Schweinefleisch. Regina und Saskatoon konsolidieren gekühlte und gefrorene Ladungen, die westwärts durch CPKC-Tunnel transportiert werden. Albertas Automatisierung der Kühlkette zeigt, wie Robotik den Arbeitskräftemangel in ländlichen Knotenpunkten lösen kann, und unterstützt die Weiterentwicklung der Lebensmittellogistiklandschaft in Kanada. Der Norden steht vor Energie- und Transportbeschränkungen, doch strategische Ernährungssicherheitsprogramme installieren modulare Schockkühleinheiten in Nunavut-Knotenpunkten. Saisonale Eisstraßensperrungen erfordern höhere Vor-Ort-Lagerpuffer, was das Wachstum trotz hoher kWh-Kosten stützt.
Regulatorisches Umfeld
Die Compliance der kanadischen Kühlkette wird durch bundesweite Rahmenwerke für Lebensmittelsicherheit und Arzneimittelqualität geprägt, die hauptsächlich von der Canadian Food Inspection Agency (CFIA) und Health Canada durchgesetzt werden. Gemäß den Safe Food for Canadians Regulations (SFCR, SOR/2018-108) müssen regulierte Lebensmittelunternehmen Lebensmittel während der Handhabung und des Transports bei sicheren Temperaturen halten und Transportmittel verwenden, die dort, wo erforderlich, zur Steuerung, Anzeige und Aufzeichnung der Bedingungen ausgestattet sind. Präventivkontrollen und Dokumentation (über einen Preventive Control Plan) formalisieren Praktiken wie das Vorkühlen von Fahrzeugen und die Überwachung während des Transports. Diese Anforderungen drängen Verlader und Logistikdienstleister zu nachvollziehbaren Temperaturaufzeichnungen und einheitlichen Hygiene- und Handhabungsverfahren über Transportunternehmen, Terminals und Lager hinweg.
Für Pharmazeutika verstärken die Leitlinien von Health Canada zur Temperaturkontrolle bei Lagerung und Transport (GUI-0069) die an GDP/GMP orientierten Erwartungen hinsichtlich kalibrierter Überwachung, kontrollierter Bedingungen gemäß zugelassener Produktkennzeichnung und dokumentierter Bewertung etwaiger Temperaturabweichungen. Die Food and Drug Regulations verlangen zudem die Aufbewahrung von Lager- und Transportaufzeichnungen für Fertigarzneiformen (einschließlich während des Transports) über einen festgelegten Zeitraum nach Ablauf des Produkts. Dies erhöht den operativen Wert validierter Überwachungssysteme, des Alarmmanagements und der durchgängigen Rückverfolgbarkeit beim Outsourcing von Lagerung, Lkw-Transport, Luftfracht und Spezialverpackung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der kanadischen Kühlkette umfasst temperaturkontrollierte Produktion und Verarbeitung (Agrar- und Lebensmittelwirtschaft sowie Biofertigung), Primärverpackung und isolierte Transportbehälter, Kühllagerung mit mehreren Temperaturzonen sowie Kühltransport über Straße, Schiene, Luft und See, gefolgt von der Distribution in Einzelhandels-, Gastronomie- und Gesundheitskanäle. Die Compliance-Anforderungen von CFIA und Health Canada beeinflussen die Übergaben zwischen den einzelnen Knotenpunkten, wodurch die Kontinuität der Temperaturaufzeichnungen und die kalibrierte Überwachung zentral für die Qualifizierung von Verladern und die Auswahl von Transportunternehmen werden. Die wichtigsten Verkehrskorridore konzentrieren sich auf Zentralkanada (Toronto und Montreal) sowie die Exportknotenpunkte an beiden Küsten, während Binnensammelpunkte wie Calgary die Prärieproduktion mit dem Inlandskonsum und internationalen Häfen verbinden.
Vorgelagert bieten Kühllagerbetreiber und 3PL-Dienstleister Wareneingang, Schockfrosten oder Kühlen, Zwischenlagerung und Mehrwertdienstleistungen (Umverpackung, Etikettierung, Kommissionierung) vor dem Versand an. Die Midstream-Logistik stützt sich auf intermodale Anbindung, bei der Bahnterminals, Häfen und Kühllager zusammentreffen, und ein wiederkehrender Engpass sind Standzeiten und der Zwischentransport (Drayage) zwischen Terminals und Lagern. Diese Dynamik hat Investitionen in integrierte Hubs vorangetrieben. Aktuelle Beispiele für die Integration der Wertschöpfungskette sind Americolds hafenangebundene Anlage in Port Saint John (Eröffnung mit 22.000 Palettenplätzen und direkter Hafenanbindung) sowie bahnangebundene Kühlketten-Kooperationen wie die Initiative von CN und Congebec im CN Calgary Logistics Park, neben Netzwerkkonsolidierungen wie dem Zusammenschluss von Congebec mit Bradner Cold Storage zur Erweiterung der Abdeckung über mehrere Provinzen hinweg.
Wettbewerbslandschaft
Die Marktkonzentration ist fragmentiert, während regionale Spezialisten Nischenstärken behalten. Lineages Erwerb von ColdPoint für 221 Millionen USD fügte Tiefgefrierkapazität in der Nähe von Montréal hinzu und signalisiert die anhaltende Konsolidierung. Americolds Allianz mit CPKC integriert grenzüberschreitenden Kühlcontainernahverkehr und verschafft Prärieproduktionsbetrieben Kostenvorteile. Canada Cartages Übernahme von Coastal Pacific Xpress erweitert die gekühlte FTL- und LTL-Reichweite von British Columbia bis Ontario.
Technologie bleibt der Wettbewerbshebel. Betreiber setzen IoT-Sensoren, KI-Routenplanung und Blockchain-Rückverfolgbarkeit ein, um Pharmaverträge zu gewinnen. Automatisierung senkt Arbeitskosten, wobei AutoStore-Würfellager eine fünffache Produktivitätssteigerung liefern. Die CEIV-Pharma-Zertifizierung und die Einhaltung von Health Canada-Vorgaben fungieren als Markteintrittsbarrieren und schützen die Margen etablierter Anbieter.
Weißflecken-Möglichkeiten liegen in der Last-Mile-E-Grocery-Belieferung, der klinischen Studienlogistik und der Sub-Null-Biologikaversorgung. Neue Marktteilnehmer nutzen kapitalleichte, technologieintensive Modelle, doch Kapitalintensität und regulatorische Kontrolle begünstigen etablierte Flotten. Insgesamt schaffen Partnerschaften zwischen Logistikgiganten und Biowissenschaftsunternehmen weiterhin vertikal integrierte Angebote.
Marktführer der kanadischen Kühlkettenlogistikbranche
Americold Logistics
Lineage Logistics
Congebec Logistics
Conestoga Cold Storage
Trenton Cold Storage
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Hafennahe und bahnangebundene Kühllagerung sind klare Weißraumbereiche, in denen Kapazität, Transitzuverlässigkeit und durchgängige Transparenz sowohl für Importe als auch für Exporte verbessert werden können. Die Eröffnung von Americold im Juni 2026 in Port Saint John, entwickelt mit DP World und Bahnanbindung, liefert eine Betriebsvorlage mit dem Ziel, den zusätzlichen Zwischentransport zu reduzieren und die Fahrplanzuverlässigkeit für Kühlfracht zwischen Seeterminals und Binnenkorridoren zu verbessern. Die Entwicklungsaktivitäten an Binnenknotenpunkten rund um Calgary, einschließlich Plänen für Kühllager im Zusammenhang mit Bahnlogistikparks, weisen ebenfalls auf Chancen für Umschlags-, Cross-Dock- und Mehrtemperatur-Zwischenlagerungsdienste hin, die die Standzeiten an Terminals für Proteine und verpackte Lebensmittel aus der Prärieregion verkürzen.
Initiativen zur Ernährungssicherheit und zur inländischen Verarbeitung erweitern zudem die Pipeline für Kühllagerung und -distribution, insbesondere außerhalb der großen Ballungsräume. Im Jahr 2026 hat die Regierung Kanadas eine National Food Security Strategy gestartet und gezielte Modernisierungsmaßnahmen für Lagerkapazitäten unterstützt, darunter den Abschluss eines Projekts im Wert von nahezu 1 Million CAD mit der Federation des cooperatives du Nouveau Quebec (FCNQ) zur Verbesserung der Lagerkapazität für 14 Gemeinden. Dies deutet auf eine anhaltende Nachfrage nach modularen Kühlräumen, Redundanz und Überwachung in abgelegenen Lieferketten hin. Auf der Nachfrageseite meldete Statistics Canada zum 1. Januar 2026 133.588 Tonnen tiefgekühltes und gekühltes Fleisch in Kühllagern, was die operative Bedeutung des Durchsatzes von Kühllagern, der Bestandsrotation und der konformen Temperaturprotokollierung an den Übergabepunkten zwischen Lagerung und Transport unterstreicht.
Aktuelle Branchenentwicklungen
- Juni 2026: Americold eröffnete eine integrierte Import-Export-Kühllageranlage in Port Saint John, New Brunswick, mit 22.000 Palettenplätzen. Der Standort verbindet Kühllagerung mit den Terminalbetrieben von DP World und der Bahnanbindung von Canadian Pacific Kansas City, wodurch Übergaben zwischen Hafen, Bahn und Lagerhaltung für Kühlfracht reduziert werden.
- Oktober 2025: Congebec kündigte Pläne für eine Kühllager-Distributionsanlage im Rocky View County, Alberta, in der Nähe des CN Calgary Logistics Park an. Der Fokus des Projekts auf bahnnahe Distribution unterstützt schnelleres Umladen und geringere Standzeiten für temperaturempfindliche Fracht im intermodalen Netzwerk Westkanadas.
- Juli 2025: Lineage schloss den Erwerb von drei Kühllageranlagen in Quebec ab, darunter zwei in Sainte-Brigide-d'Iberville und eine in Laval. Die Ergänzungen erweitern die Abdeckung mit mehreren Standorten rund um den Montreal-Korridor, verbessern die Kapazitätsoptionen für Verlader von Tiefkühl- und Kühlkost und ermöglichen dichtere regionale Distributionsnetzwerke.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
In diesem Bericht wird der kanadische Markt für Kühlkettenlogistik als der Wert der temperaturgesteuerten Logistikdienstleistungen definiert, die zur Lagerung, zum Transport und zur Handhabung von zeit- und temperatursensiblen Gütern innerhalb Kanadas eingesetzt werden, einschließlich Kühllagerhaltung, Kühltransport und damit verbundener Mehrwert-Handhabungsleistungen.
Ausschlüsse aus dem Umfang: Wir schließen den Wert der zugrunde liegenden Waren, allgemeine Trockenlogistik ohne Temperaturkontrollanforderungen sowie interne Logistikkosten aus, die nicht als Drittanbieterdienstleistungen bepreist werden.
Segmentierungsübersicht
- Nach Servicetyp
- Kühllagerhaltung
- Öffentliche Lagerhaltung
- Private Lagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (−18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultra-Niedrigtemperatur (unter −20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Gefrierdesserts
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmazeutika & Biologika
- Impfstoffe & klinische Studienmaterialien
- Chemikalien & Spezialwerkstoffe
- Sonstige verderbliche Waren
- Nach Region
- Atlantikregion
- Zentralkanada
- Prärieprovinzen
- Westküste
- Norden
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Grenzen, Stückökonomien und Nachfrageanker festzulegen, die einen Dienstleistungsmarkt wie die Kühlkettenlogistik messbar machen. Wir haben öffentliche kanadische Quellen herangezogen, wie Statistics Canada-Reihen zu Transport, Lagerhaltung, Handel und Preisindizes, Leitlinien der kanadischen Regierung zur Lebensmittelsicherheit und Kühlhandhabung sowie Veröffentlichungen von Transport Canada, die Infrastruktur- und Compliance-Prioritäten signalisieren.
Um die Nachfrage fundiert zu halten, haben wir auch nicht kostenpflichtige Quellen genutzt, wie AAFC-Publikationen zu Lebensmittelversorgungsketten, CBSA- und Zollhandelsstatistiken für temperatursensible Kategorien sowie begutachtete Kühlketten- und Lebensmittelverlust-Studien, die Temperaturbereiche und Handhabungsanforderungen klären. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Kapazitätserweiterungen, Netzwerkpräsenzen und Vertragsaktivitäten zu überprüfen. Anschließend haben wir leichte Abonnements für finanzielle Unternehmensinformationen und Sendungsebene-Import- und Exportdaten genutzt, sofern verfügbar, was die Durchsatzannahmen validieren half. Diese Beispiele sind nur illustrativ, und viele weitere öffentliche und proprietäre Quellen wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Betreibern von Kühllagern, Transportdienstleistern, Drittlogistikanbietern sowie Verladern aus den Bereichen Lebensmittel, Pharmazeutika und Spezialchemikalien durchgeführt, um Lücken aus öffentlichen Daten durch praktische Erkenntnisse zu schließen. Wir nutzten diese Gespräche, um typische Streckenmixe, Auslastungsmuster, Dienstleistungsbündelung und Preisverschiebungen zu validieren, wenn Ladungen von gekühlt auf gefroren oder auf strengere Kontrollbereiche wechseln, und führten anschließend regionale Überprüfungen entlang der wichtigsten Nachfragekorridore Kanadas durch.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 13 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 37 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Transport- und Lageraktivitäten in Kanada nach dem Anteil gefiltert wurden, der Temperaturkontrolle erfordert, und anschließend mithilfe einer kategorienspezifischen Preislogik in Dienstleistungserlöse umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben zur Lagerkapazität und -auslastung, beobachtete Kühlflottenintensität auf wichtigen Strecken sowie eine einfache Plausibilitätsprüfung aus Durchschnittspreis multipliziert mit Volumen für Lagerung und Transport.
Einige wenige Eingangsgrößen waren im kanadischen Kontext besonders relevant: Kapazitätserweiterungen bei Kühllagern, Auslastung und Saisonalität (Produktionsspitzen gegenüber gleichmäßigeren Pharmaströmen), grenzüberschreitende Handelsvolumina für verderbliche Waren, Temperaturregimemix (gekühlt gegenüber gefroren und engere Bereiche), durchschnittliche Transportentfernung für wichtige Korridore sowie Kraftstoff- und Stromkostenüberwälzungsmuster, die sich in der Preisgestaltung niederschlagen. Wenn eine Variable schwer direkt zu beobachten war, wurden interviewbasierte Bandbreiten verwendet und anschließend Sensitivitätstests durchgeführt, bis die Ergebnisse mit unabhängigen Signalen wie Durchsatz- und Kapazitätsankündigungen übereinstimmten.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, unterstützt durch kurzfristige Zeitreihenglättung bei wichtigen Treibern, da sich Preisgestaltung und Auslastung mit Energiekosten, Ernteverläufen und Lagerstrategien schnell verschieben können. Die Vorausschau wurde dann auf Basis des Konsenses aus Praktikereingaben angepasst, wie schnell Mehrwertdienstleistungen und strengere Kontrollanforderungen übernommen werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter Kapazitäts- und Auslastungsprüfungen, Handels- und Produktionsrichtungen sowie Angaben der Verlader zu Veränderungen im Dienstleistungsmix. Ausreißer wurden markiert, wenn implizierte Preisgestaltung oder Volumenbewegungen realistische Bandbreiten überschritten, und diese Punkte wurden anhand von Quelldokumenten erneut überprüft und mit Marktteilnehmern vor der Freigabe erneut besprochen.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, bei der Annahmen, Umrechnungsfaktoren und Stückökonomien hinterfragt und korrigiert werden, gefolgt von einem abschließenden Konsistenzabgleich über Segmente und Regionen hinweg. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende Kühllagereröffnungen, politische Änderungen, die Handhabungsanforderungen betreffen, oder starke Energie- und Kraftstoffbewegungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste Ansicht erhalten, die dem angegebenen Basisjahr entspricht.
Marktgröße der kanadischen Kühlkettenlogistik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die kanadische Kühlkettenlogistik weichen häufig voneinander ab, und die Differenz liegt in der Regel nicht an der Arithmetik. Stattdessen hängt sie davon ab, was gezählt wird und wann. Unterschiede entstehen, wenn Studien Lagerung und Transport auf unterschiedliche Weise kombinieren, unterschiedliche Temperaturdefinitionen anwenden oder unterschiedliche Währungszeitpunkte und Inflationsbehandlungen verwenden.
In der Praxis sind die größten Treiber, ob Mehrwertdienstleistungen einbezogen werden, wie grenzüberschreitende Transporte Kanada gegenüber breiteren regionalen Gesamtwerten zugeordnet werden, und ob die Preisgestaltung anhand einer klaren Mischung aus Vertragsverlängerungen sowie Kraftstoff- oder Energieüberwälzungen aktualisiert wird. Durch die Festlegung des Devisenkurszeitpunkts auf das Basisjahr, die planmäßige Aktualisierung wichtiger Durchschnittspreisannahmen und die erneute Überprüfung des impliziten Preises pro Palettenstellplatz oder pro Kilometer anhand von Interviewbandbreiten bleibt der Wert 2025 im Modell von Mordor Intelligence an beobachtbare Dienstleistungsökonomien gebunden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,09 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 6,90 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kombiniert häufig umfassendere Kühlkettendienstleistungen in den Umfang, was angrenzende Handhabungs- und Vertriebsaktivitäten über die bepreisten Drittlogistikleistungen hinaus einbeziehen kann. |
| Branchenberichtshaus B | 13,10 Milliarden USD (2024) | Wendet wahrscheinlich eine breitere Dienstleistungsdefinition und einen aggressiveren Durchschnittspreisaufschlag an, mit weniger transparenter Trennung zwischen temperaturgesteuerter Logistik und den gesamten Ausgaben für verderbliche Logistik. |
Die Streuung zwischen den Quellen spiegelt hauptsächlich Zeitpunktentscheidungen und die Frage wider, welche Dienstleistungslinien als im Umfang enthalten behandelt werden, und nicht eine einzige richtige oder falsche Zahl. Unser Ansatz hält den Markt auf Dienstleistungserlöstreiber wie Kapazitätsauslastung, Streckenintensität und Temperaturregimemix zurückverfolgbar, sodass Entscheidungsträger den Gesamtwert auf klare, wiederholbare Schritte zurückführen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Kühlkettenlogistikmarkt im Jahr 2026?
Er beläuft sich auf 6,34 Milliarden USD und soll bis 2031 einen Wert von 7,72 Milliarden USD erreichen.
Welcher Servicetyp hält den größten Anteil?
Kühllagerhaltung führt mit 50,45 % des Umsatzes im Jahr 2025 und spiegelt die kapitalintensive Natur der Lagerhaltung wider.
Welches Segment wächst nach Anwendung am schnellsten?
Pharmazeutika & Biologika werden bis 2031 mit einer CAGR von 4,98 % zulegen, angetrieben durch den Ausbau der inländischen Bioproduktion.
Welche Region verzeichnet das höchste Wachstum?
Der Norden weist eine CAGR-Prognose von 4,32 % auf, dank Ressourcenprojekten und Ernährungssicherheitsprogrammen.
Wie wirken sich Kältemittelvorschriften auf die Betreiber aus?
Der Kigali-konforme HFKW-Ausstieg treibt beschleunigte Anlagenrüstungen voran und begünstigt Unternehmen mit Expertise in natürlichen Kältemitteln.
Seite zuletzt aktualisiert am:



