
Marktgröße und Marktanteil für Gehirn-Computer-Schnittstellen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 1.40 Milliarden US-Dollar |
| Marktgröße (2031) | 2.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Gehirn-Computer-Schnittstellen von Mordor Intelligence
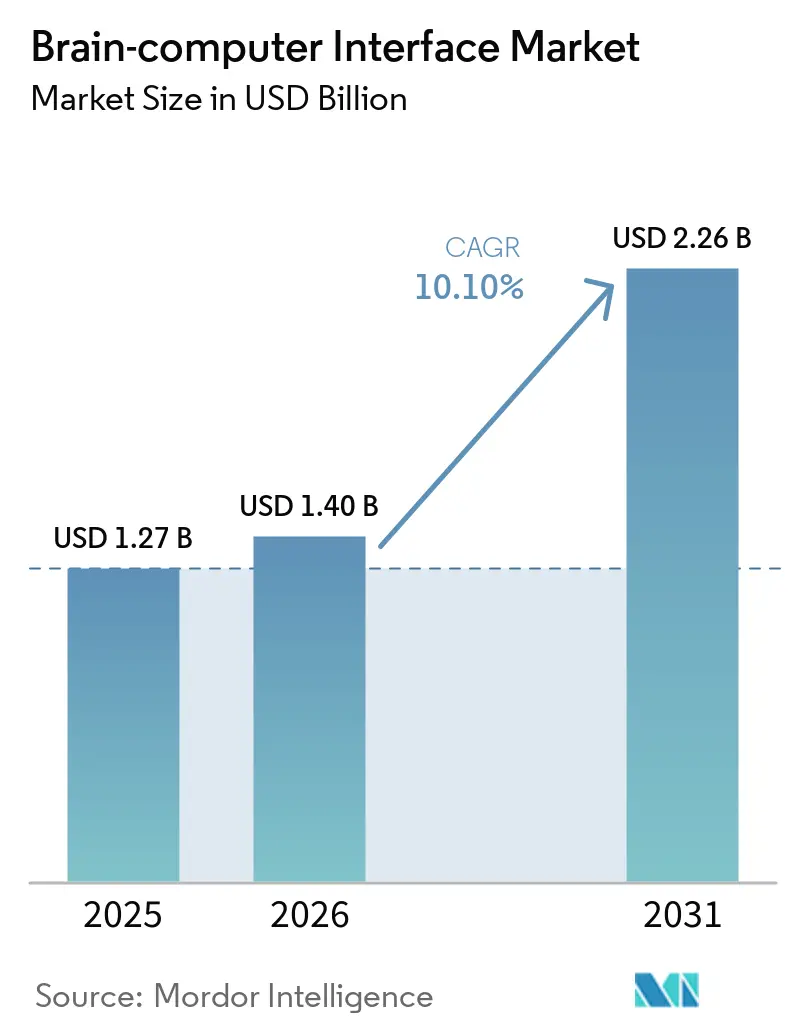
Die Marktgröße für Gehirn-Computer-Schnittstellen wird im Jahr 2026 auf 1,4 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,27 Milliarden USD, mit Prognosen für 2031 von 2,26 Milliarden USD, was einem Wachstum von 10,1 % CAGR über den Zeitraum 2026–2031 entspricht.
Kapitalzuflüsse, ausgereifte Hardwareplattformen sowie die Kombination neuronaler Dekodierung mit fortschrittlicher künstlicher Intelligenz sind die primären Kräfte hinter dieser Expansion. Risikokapitalfinanzierungen verkürzen weiterhin die Kommerzialisierungszeiträume, Krankenhäuser beschleunigen die frühe Einführung implantierbarer Lösungen, und verbraucherorientierte Headsets erweitern die Reichweite des Marktes für Gehirn-Computer-Schnittstellen in die Bereiche Gaming, Wohlbefinden und Mensch-Maschine-Symbiose. Hybride Signalarchitekturen und softwaredefinierte Funktionen unterstützen darüber hinaus die Produktdifferenzierung, während staatlich finanzierte klinische Studien Standards für Sicherheit und Ethik vorantreiben [1]Quelle: Nationale Gesundheitsinstitute, "Gehirn-Computer-Schnittstelle hilft gelählmtem Mann zu sprechen," nih.gov . Auf der Nachfrageseite halten die steigende Prävalenz neurodegenerativer Erkrankungen und erhöhte Erwartungen an unterstützende Kommunikationsmittel klinische Nutzer im Mittelpunkt der Umsatzgenerierung.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt nicht-invasive Hardware im Jahr 2025 einen Marktanteil von 75,90 % am Markt für Gehirn-Computer-Schnittstellen; Software und Algorithmen verzeichnen mit 11,88 % CAGR bis 2031 das schnellste Wachstum.
- Nach Schnittstellentyp führten motorische/Ausgabe-BCIs im Jahr 2025 mit einem Umsatzanteil von 50,30 %; Hybridsysteme wachsen bis 2031 mit einer CAGR von 13,34 %.
- Nach Anwendung erfassten Neuroprothesen im Jahr 2025 49,10 % der Marktgröße für Gehirn-Computer-Schnittstellen, während Kommunikations- und Steuerungsanwendungen mit einer CAGR von 12,78 % wachsen.
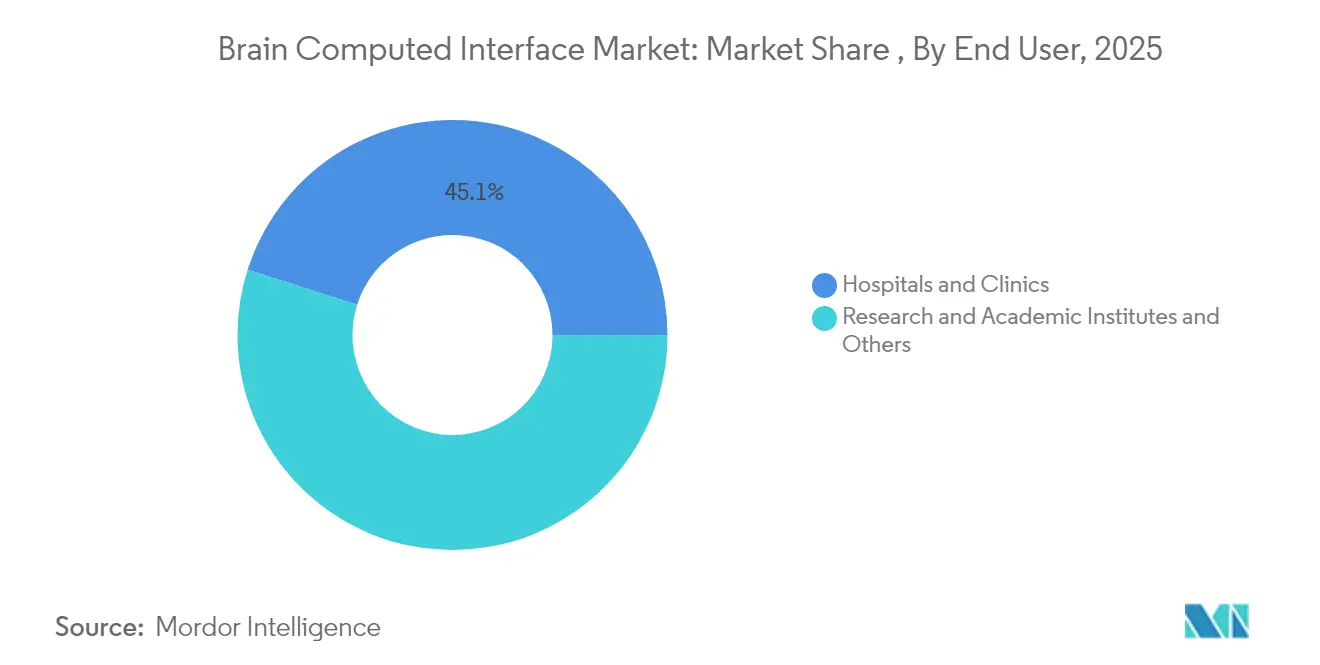
- Nach Endnutzer beherrschten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 45,10 % am Markt für Gehirn-Computer-Schnittstellen; Forschungs- und akademische Institute verzeichnen die höchste prognostizierte CAGR von 12,29 %.
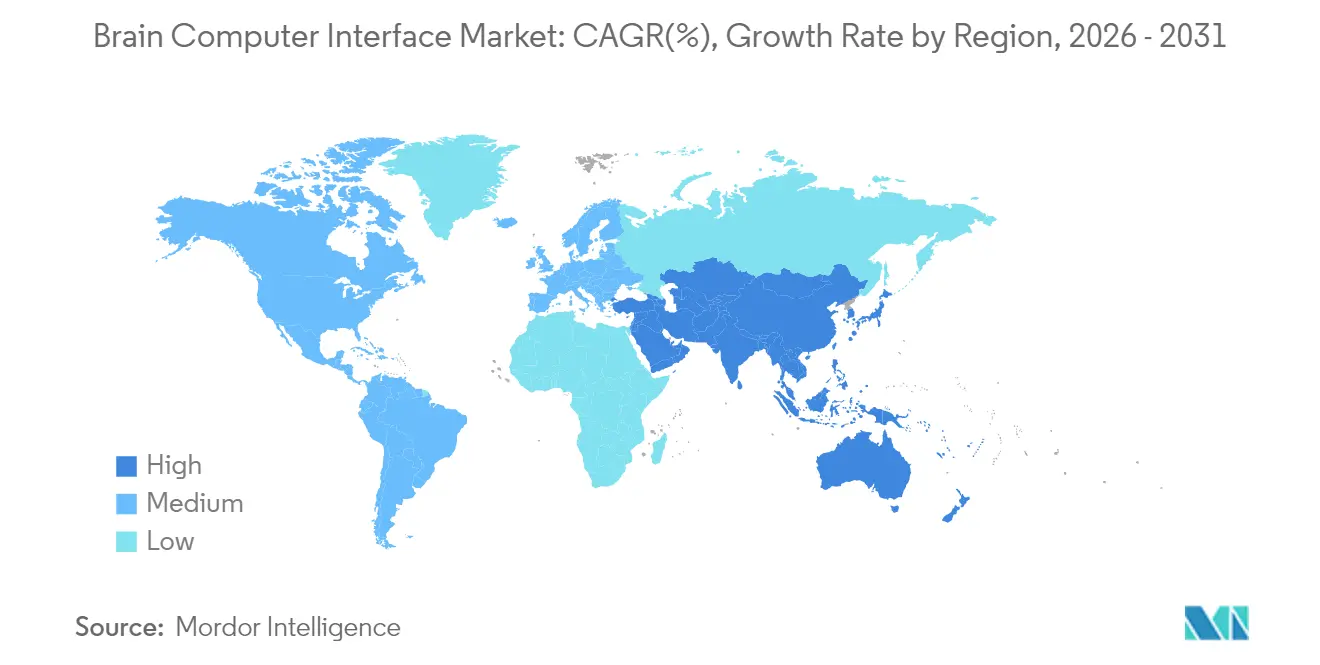
- Nach Geografie trug Nordamerika 48,10 % zu den Einnahmen des Jahres 2025 bei; der asiatisch-pazifische Raum soll bis 2031 eine CAGR von 12,38 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Gehirn-Computer-Schnittstellen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach unterstützenden Kommunikationstechnologien für ALS- und schwer gelähmte Patienten | ~+2,3 | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (~ 3–4 Jahre) |
| Schnelle Einführung EEG-basierter tragbarer Headsets durch eSports- und Gaming-Unternehmen | ~+1,5 | Nordamerika, Europa, Ostasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Risikokapitalfinanzierung in Neurotechnologie-Zentren (Silicon Valley, Lausanne, Wien), die Produktkommerzialisierungszeiträume beschleunigt | ~+2,1 | Nordamerika (Silicon Valley), Europa (Lausanne, Wien) | Kurzfristig (≤ 2 Jahre) |
| Steigende staatliche Forschungs- und Entwicklungsaktivitäten zur Verbesserung der Technologie für Gehirn-Computer-Schnittstellen | ~+1,8 | Global, mit Schwerpunkt auf USA, Vereinigtem Königreich, China | Mittelfristig (~ 3–4 Jahre) |
| Steigende Prävalenz neurodegenerativer Erkrankungen in alternden Bevölkerungen Japans und der EU, die klinische Studien vorantreiben | ~+1,4 | Japan, EU, Nordamerika | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach unterstützenden Kommunikationstechnologien
Von den Nationalen Gesundheitsinstituten unterstützte Forschung stellte verständliche Sprache für einen gelähmten Patienten mit einer Genauigkeit von 99 % auf Wortebene wieder her [2]. Synchron koppelte anschließend sein Stentrode-Implantat mit einem generativen KI-Modell, das weiteren Nutzern das freihändige Schreiben von Textnachrichten ermöglichte. Krankenhäuser berichten von kürzeren Pflegezyklen und höheren Patientenautonomiewerten, was den klinisch adressierbaren Pool über ALS hinaus auf traumatische Rückenmarksverletzungen und Hirnstammschlaganfälle ausweitet (Nutzerdaten). Private Versicherer in den Vereinigten Staaten haben begonnen, frühe Erstattungsfälle für Sprachdekodierungsimplantate zu prüfen, was auf eine wachsende Anerkennung dauerhafter Lebensqualitätsgewinne durch Kostenträger hindeutet. Europäische Lehrkrankenhäuser integrieren nun sprachmodellgestützte Gehirn-Computer-Schnittstellen in multidisziplinäre Neurorehabilitations-Programme und stärken damit die mittelfristige Einführung in der gesamten Region.
Schnelle Einführung EEG-basierter tragbarer Headsets
Spielestudios, E-Sport-Veranstalter und Verbraucher-Wellness-Marken integrieren Trockenelektroden-Headsets in interaktive Titel, Fitnessprogramme und Meditationsplattformen. Streamer demonstrieren die vollständige Spielsteuerung mit neuronalen Eingaben, während Wettbewerbsligen Konzentrations- und Emotionszustandsdaten für das Coaching erproben. Diese Einsätze schärfen Algorithmen zur signalextraktion mit geringer Latenz, beschleunigen die Miniaturisierung und informieren nicht-medizinische Zielgruppen über die alltäglichen Vorteile von Neurotechnologie-Gehirn-Computer-Schnittstellen-Systemen. Mit wachsenden Liefermengen beginnen Skaleneffekte die Stückkosten zu senken, sodass Anbieter abonnementbasierte Analysen bündeln können, die den Umsatz pro Nutzer steigern.
Hohe Risikokapitalfinanzierung in Neurotechnologie-Zentren
Einzelrundeninvestitionen von über 100 Millionen USD ermöglichen eine schnelle Skalierung der Reinraum-Elektrodenfertigung, Tierstudien und früher Humanversuche. Die Kapitalkonzentration in Silicon Valley, Lausanne und Wien fördert ein dichtes Wissensnetzwerk, das Best Practices zwischen Start-ups, Universitäten und Auftragsherstellern überträgt. Die Portfoliodiversifizierung durch Kryptowährungsplattformen und Cloud-Dienstleister signalisiert branchenübergreifendes Vertrauen in die Monetarisierung neuronaler Schnittstellen. Investoren fordern beschleunigte Regulierungseinreichungen, was Unternehmen dazu veranlasst, interne Qualitätssicherungskapazitäten auszubauen und Iterationszyklen zwischen Prototyp und Zulassungsstudie zu verkürzen.
Steigende staatliche Forschungs- und Entwicklungsaktivitäten
Der Nationale Gesundheitsdienst des Vereinigten Königreichs stellte 69 Millionen GBP für Präzisions-Neurotechnologie-Studien bereit, darunter eine 6,5-Millionen-GBP-Studie zur Bewertung ultraschallbasierter Gehirn-Computer-Schnittstellen zur Stimmungsverbesserung. Chinas Ministerium für Industrie und Informationstechnologie stufte Gehirn-Maschine-Schnittstellen als strategische Priorität ein und gründete einen nationalen Normungsausschuss. Das Rechnungsprüfungsamt der US-Regierung empfahl unterdessen politische Rahmenbedingungen zur Klärung von Dateneigentum und Erstattungswegen.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Gehirn-Computer-Schnittstellen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Chirurgische Risiken und regulatorische Hürden, die die Einführung implantierbarer Gehirn-Computer-Schnittstellensysteme einschränken | -1,9 | Global | Mittelfristig (~ 3–4 Jahre) |
| Datenschutzbedenken hinsichtlich der Erfassung neuronaler Daten | -1,2 | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Signalgenauigkeitsprobleme aufgrund von Haar- und Kopfhautimpedanz bei Massen-EEG-Geräten | -1,0 | Global, mit Schwerpunkt auf Verbrauchermärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Erstattungscodes für BCI-basierte Rehabilitationstherapien in öffentlichen Gesundheitssystemen | -0,7 | Global, mit Schwerpunkt auf Schwellenmärkten | Mittelfristig (~ 3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chirurgische Risiken und regulatorische Hürden
Implantierbare Systeme liefern überlegene Signalqualität, erfordern jedoch kraniale oder vaskuläre Eingriffe, die nur wenige Zentren durchführen können. Berichte über Elektrodenmigration, Infektionen und Geräteentnahme erzeugen Vorsicht bei Klinikern und Versicherern. Regulierungsbehörden verlangen eine langwierige Sicherheitsüberwachung, was die Markteinführungszeit verlängert und Studienbudgets aufbläht. Diese Hindernisse beschränken die frühe Einführung auf gut finanzierte akademische Krankenhäuser und wohlhabende Selbstzahler und verlangsamen die breite Durchdringung. Anbieter reagieren mit der Verfeinerung stentähnlicher Einführungswerkzeuge und der Entwicklung reversibler Implantate, müssen jedoch weiterhin mehrjährige Zulassungswege durchlaufen.
Datenschutzbedenken hinsichtlich der Erfassung neuronaler Daten
Gesetzgeber klassifizieren Neurodaten als sensibel und verpflichten Unternehmen zur Einholung ausdrücklicher Einwilligung, lokaler Speicheroptionen und granularer Nutzerkontrollen. Das Fehlen bundesweiter Standards in den Vereinigten Staaten und unterschiedliche regionale Regelungen in Europa erhöhen die Integrationskomplexität für Cloud-Dienste. Verbrauchergruppen warnen, dass Gedankenmusteranalysen Absichten, politische Ansichten oder den psychischen Gesundheitszustand offenbaren könnten, was die massenmarktweite Einführung von Wellness- und Gaming-Headsets hemmt. Unternehmen integrieren nun geräteseitige Verschlüsselung, Edge-Verarbeitung und Datenanonymisierungsfunktionen, um das Vertrauen zu stärken, obwohl der Compliance-Aufwand die Entwicklungskosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Gehirn-Computer-Schnittstellen
Nach Komponente:
Nicht-invasive Hardware behält die Führung, während Software beschleunigtNicht-invasive Headsets und Elektrodenarrays generierten im Jahr 2025 75,90 % des Umsatzes und unterstreichen ihre Rolle als Einstiegspunkt für viele Entwickler im Markt für Gehirn-Computer-Schnittstellen. Produkteinführungen mit Trockenelektroden und energiearmem Bluetooth haben die Einrichtungszeiten verkürzt und den Komfort verbessert, was alltägliche Nutzungsszenarien wie Virtual-Reality-Gaming und Remote-Neurofeedback ermöglicht. Krankenhäuser schätzen die Vermeidung chirurgischer Risiken, und Verbrauchermarken nutzen geringere regulatorische Hürden, um die Marktplatzierung zu beschleunigen. Preisrückgänge und verbesserte Signal-Rausch-Verhältnisse unterstützen weiterhin zweistelliges Wachstum trotz zunehmendem Wettbewerb.
Software- und Algorithmenschichten expandieren mit einer 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org,88 % CAGR, einem Tempo, das Hardware übertrifft, da jede inkrementelle Headset-Installation wiederkehrende Lizenzierungsmöglichkeiten bietet. Transformer-basierte Decoder, Transfer-Lernen und selbstkalibrierendes Frameworks erhöhen die Informationsübertragungsraten um dreistellige Prozentsätze. Diese Fortschritte schaffen ein aufstrebendes Software-als-Dienstleistung-Teilsegment, das voraussichtlich von 0,38 Milliarden USD auf 0,97 Milliarden USD bis 203 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org ansteigen wird. Dienstleister folgen dicht dahinter und bieten Cloud-Dashboards, Elektrodenwartungsverträge und Compliance-Audits für klinische Käufer an, denen interne Spezialisten fehlen. Zusammen erhalten diese Aktivitäten einen ausgewogenen Umsatzmix aufrecht, der Anbieter vor reiner Hardware-Margenkompressionschützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Schnittstellentyp:
Motorische/Ausgabe-Systeme dominieren, während Hybridsysteme stark wachsenMotorische/Ausgabe-Plattformen machten im Jahr 2025 50,30 % der Ausgaben aus, was die klinischen Prioritäten bei der Wiederherstellung der Cursorsteuerung, der Rollstuhlnavigation und der Prothesenmanipulation für Lähmungspatienten widerspiegelt. Erfolgreiche Demonstrationen nicht-invasiver Deep-Learning-Decoder mit Reaktionszeiten unter einer Sekunde haben die Attraktivität über die Intensivstation hinaus erweitert. Verbraucherentwickler adaptieren diese Durchbrüche für gestenlose Eingaben bei Augmented-Reality-Headsets und Smart-Home-Geräten und stärken damit die Reife des Segments.
Hybridarchitekturen, die EEG, Elektromyografie, funktionelle Nah-Infrarot-Spektroskopie oder fokussierten Ultraschall kombinieren, sind auf dem Weg zu einer 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org3,34 % CAGR. Sie steigern die Zuverlässigkeit durch die Fusion mehrerer neuronaler und peripherer Signale und kompensieren damit Artefakte, die Einzelmodalitätssysteme beeinträchtigen. Experimentelle Schlaganfall-Rehabilitationsanlagen veranschaulichen den Nutzen: Nach zwei Wochen hybridem Gehirn-Muskel-Training erlangten 83 % der Patienten messbare Handfunktion zurück. Mit sinkenden Komponentenkosten wird Hybridschaltkreise vom Labor in modulare Verbraucherzubehörteile migrieren.
Nach Anwendung:
Neuroprothesen steuern den Umsatz, während Kommunikation beschleunigtNeuroprothesen- und motorische Wiederherstellungslösungen kontrollierten im Jahr 2025 49, 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org0 % des Umsatzes und festigten damit ihre Stellung im Mittelpunkt des Marktes für Gehirn-Computer-Schnittstellen. Direkte kortikale Stimulation liefert nun taktiles Feedback zu Form, Druck und Textur und ermöglicht eine intuitivere Nutzung robotischer Gliedmaßen. Regulierungsbehörden priorisieren diese lebensverändernden Therapien und gewähren Durchbruchgerätebezeichnungen, die Zulassungsstudien vereinfachen. Militärmedizinische Zuschüsse und Versicherungspiloten stärken darüber hinaus eine belastbare Erstattungsaussicht für neuroprothethische Indikationen.
Kommunikations- und Steuerungssysteme wachsen am schnellsten mit einer 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org2,78 % CAGR, da die Integration von Sprachmodellen Tastenanschläge um mehr als die Hälfte reduziert und Übertragungsraten vervielfacht. Universelle Gehirn-Computer-Schnittstellen, die eine personalisierte Kalibrierung umgehen, verkürzen die Trainingszeit und versprechen eine skalierbare Bereitstellung in Rehabilitationszentren und häuslichen Pflegeeinrichtungen. Frühe Erfolgsgeschichten des gedankenbasierten Schreibens fördern das öffentliche Bewusstsein, während die Berichterstattung in sozialen Medien die Einführung unter technikaffinen Patienten beschleunigt. Sekundäre Anwendungen in der kognitiven Zustandsüberwachung und im digitalen Wohlbefinden erweitern die Marktperspektiven.
Nach Endnutzer:
Krankenhäuser dominieren, während Forschungsinstitute beschleunigenKrankenhäuser und Kliniken kontrollierten im Jahr 2025 45, 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org0 % des Umsatzes aufgrund ihrer Rolle bei komplexen Implantatoperationen, Langzeitrehabilitation und multidisziplinären Pflegeteams. Führende akademische Zentren führen parallele Programme zur Sprachwiederherstellung, sensorischem Feedback und Neuromodulation durch, sodass Gerätehersteller unter einem einzigen Vertragsrahmen auf diverse Patientenkohorten zugreifen können. Gemeinschaftliche Gremien wie die Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft richten Protokollstandards aus und reduzieren den administrativen Aufwand für Studiensponsoren.
Forschungs- und akademische Institute werden bis 203 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org mit einer CAGR von 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Gemeinschaft für Zusammenarbeit," massgeneralbrigham.org2,29 % expandieren, da Ingenieur-, Psychologie- und Informatikfakultäten interdisziplinäre Labore bilden, oft mit Risikokapitalbeteiligung. Zuschüsse für hybride Realität, adaptives Lernen und präzise psychische Gesundheitsinterventionen stimulieren die Prototypenproduktion weit vor der kommerziellen Skalierung. Diese Hochschulen fungieren gleichzeitig als Talentpipelines für Start-ups und große Geräteunternehmen und gewährleisten einen stetigen Innovationsfluss in zukünftige Produktgenerationen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Gehirn-Computer-Schnittstellen in Nordamerika
Nordamerika erzielte 48. 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Kollaborationsgemeinschaft," massgeneralbrigham.org0 % des Umsatzes im Jahr 2025 und bleibt das Fundament des Marktes für Gehirn-Computer-Schnittstellen. Die Finanzierung durch die Nationalen Gesundheitsinstitute, umfangreiche Risikokapitalpools und spezialisierte chirurgische Teams bilden die Grundlage einer kontinuierlichen Studienpipeline, die Sprachdekodierung, bidirektionale Sensorik und Neuromodulation bei Depressionen umfasst. Die Region profitiert von früh adoptierenden Gesundheitssystemen, die Erstattungsstudien in klinische Arbeitsabläufe integrieren und so die Akzeptanz durch Kostenträger beschleunigen. Die Datenschutzgesetzgebung entwickelt sich rasch weiter, was sowohl Compliance-Aufwand als auch Wettbewerbsvorteile für Unternehmen schafft, die frühzeitig in sichere Datenarchitekturen investieren.
Markt für Gehirn-Computer-Schnittstellen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Kollaborationsgemeinschaft," massgeneralbrigham.org2,38 % CAGR das stärkste Wachstum, angetrieben durch die staatliche Einstufung von Gehirn-Maschine-Schnittstellen als strategische Industrie in China. Staatliche Fördermittel begünstigen industriell-akademische Konsortien, während neue Normungsgremien Signalerfassungsprotokolle und ethische Leitlinien erarbeiten. Chinesische Start-ups haben bereits eine Genauigkeit von 7 1Mass General Brigham, "Implantierbare Gehirn-Computer-Schnittstellen-Kollaborationsgemeinschaft," massgeneralbrigham.org % bei der Dekodierung von Mandarin-Sprache demonstriert, was die regionale Dynamik unterstreicht. Japans alternde Bevölkerung stellt einen strukturellen Nachfragetreiber für das Management neurodegenerativer Erkrankungen dar, und südkoreanische Elektronikunternehmen tragen Expertise in der Sensorminiaturisierung bei.
Markt für Gehirn-Computer-Schnittstellen in EMEA und Südamerika
Europa hält einen bedeutenden Marktanteil, wobei öffentliche Gesundheitssysteme Studien zur Stimmungsverbesserung und Programme zur Schlaganfallrehabilitation finanzieren. Der GBP-6,5-Millionen-Ultraschall-basierte BCI-Versuch des National Health Service unterstreicht das politische Bekenntnis zu nicht-pharmakologischen Ansätzen bei psychischen Erkrankungen. Der bevorstehende EU-KI-Act stuft viele KI-gestützte Medizinprodukte als Hochrisikoprodukte ein und verpflichtet Anbieter zur Einführung strenger Cybersicherheits- und Leistungsvalidierungsverfahren, die in anderen Regionen zu Wettbewerbsvorteilen werden können. Kleinere, aber wachsende Märkte im Nahen Osten, Afrika und Südamerika investieren in Telerehabilitierung und Fernneuromonitoring und nutzen dabei mobile Konnektivität sowie grenzüberschreitende Ausbildungspartnerschaften.

Regulatorisches Umfeld
Die Regulierung von Brain-Computer-Interfaces bleibt weiterhin zweigeteilt zwischen klinischen implantierbaren Systemen und risikoärmeren nicht-invasiven Geräten, wobei die Vereinigten Staaten durch die Zulassungspfade der US Food and Drug Administration für neurologische Geräte und frühe BCI-Machbarkeitsstudien unter IDEs verankert sind. Da dieser Bericht im Kontext von Kombinationsprodukten aus Medizinprodukt und Arzneimittel angesiedelt ist, bleibt die Bestimmung des Primary Mode of Action (PMOA) ein entscheidender Schritt für Produkte, die neuronale Schnittstellen mit arzneimittel- oder biologischen Komponenten kombinieren, wodurch die Prüfung über das FDA Office of Combination Products an CDRH, CDER oder CBER weitergeleitet wird und bestimmt, ob die Einreichung den geräteorientierten Pfaden (PMA/510(k)) oder den arzneimittel-/biologikaorientierten Wegen folgt.
International stützt sich der EU-Marktzugang für Arzneimittel-Geräte-Kombinationen stark auf Benannte Stellen, die die Konformität mit den MDR-Anforderungen an allgemeine Sicherheit und Leistung für die Gerätekomponente bewerten, was den Dokumentationsaufwand für Gebrauchstauglichkeit, Risikomanagement und Biokompatibilität erhöht. Die Standardisierung wird im Hinblick auf Interoperabilität und Datenverarbeitung verschärft: ISO/IEC 8663:2025 (veröffentlicht im September 2025) formalisiert das BCI-Vokabular, und ISO/IEC TS 27571:2026 (veröffentlicht im April 2026) legt Datenformate für die nicht-invasive Erfassung von Hirninformationen (einschließlich EEG und fNIRS) fest. Parallel dazu entwickelt ISO/IEC JTC 1/SC 43 weiterhin Referenzarchitekturen und Testprotokolle, unter anderem für die nicht-medizinische Post-Market-Überwachung, was Auswirkungen darauf hat, wie Anbieter von Consumer-Headsets ihre Datenpipelines und Compliance-Kontrollen über verschiedene Regionen hinweg strukturieren.
Wettbewerbslandschaft
Wettbewerbslandschaft
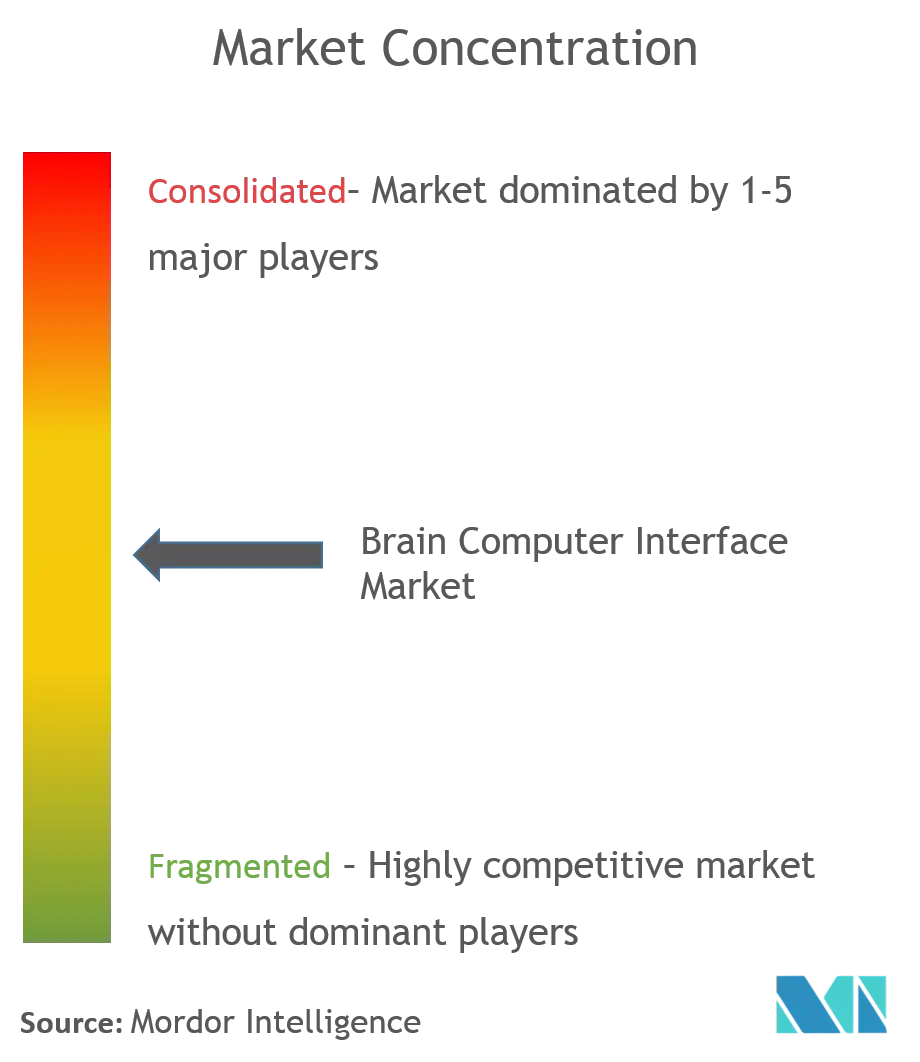
Der Markt für Gehirn-Computer-Schnittstellen ist mäßig fragmentiert, mit einem dynamischen Zusammenspiel zwischen etablierten Medizintechnikherstellern, risikokapitalgestützten Spezialisten und Technologiekonzernen. Führende Unternehmen für invasive Geräte sichern sich mehrjährige Krankenhausverträge, indem sie klinische Studienergebnisse präsentieren, die wiederhergestellte Sprache, Tippen und Gliedmaßenbewegungen dokumentieren. Nicht-invasive verbraucherorientierte Anbieter streben nach Skalierung durch Massenproduktion erschwinglicher EEG-Headsets, die mit Cloud-Analysen gebündelt sind. Technologiegiganten erkunden interne Silizium- und Software-Stacks, die eine tiefere Ökosystemintegration versprechen.
Strategische Allianzen definieren Marktgrenzen neu. Kryptowährungsinvestoren, die Mehrheitsbeteiligungen an implantierbaren Gehirn-Computer-Schnittstellenunternehmen erwerben, injizieren Liquidität und erweitern die Zahlungssystem-Interoperabilität für zukünftige Neuro-App-Stores. Cloud-Dienstleister kooperieren mit Headset-Herstellern, um gemeinsam latenzarme neuronale Verarbeitungsschnittstellen zu entwickeln, die Edge-Computing-Plattformen speisen. Unterdessen skalieren aufstrebende Disruptoren hauchdünne kortikale Gitter mit Elektrodenzahlen von über 1.000 und eröffnen Wege zu hochauflösendem sensorischem Feedback.
Chancen im weißen Bereich konzentrieren sich auf Hybridarchitekturen, die zentrale Nerven-, periphere Nerven- und Muskelsignale in einheitliche Steuerungsschemata koppeln. Die Nachfrage steigt auch nach vertikalisierten Lösungen für Sprachstörungen, chronische Schmerzen und psychische Gesundheitsanwendungen. Anbieter differenzieren sich durch die Einbettung fortschrittlicher Verschlüsselung, lokaler Inferenz-Engines und kliniker-freundlicher Dashboards, die die Langzeitüberwachung vereinfachen. Da sich der Wert in Richtung Software-Exzellenz und Dienstleistungszuverlässigkeit verschiebt, wandert die Preissetzungsmacht weg von reiner Hardware hin zu vollständigen Neuro-Plattformen.
Marktführer der Branche für Gehirn-Computer-Schnittstellen
-
Natus Medical Incorporated
-
Compumedics Ltd
-
EMOTIV
-
g.tec medical engineering GmbH
-
NeuroSky
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Marktbericht für Gehirn-Computer-Schnittstellen erfasste Unternehmen
- g.tec medical engineering
- Blackrock Neurotech
- Emotiv, Inc.
- NeuroSky, Inc.
- Kernel
- Paradromics, Inc.
- MindMaze SA
- Cognixion
- CTRL-Labs (Meta Platforms)
- NextMind (Snap Inc.)
- OpenBCI
- Synchron
- Neurable
- BrainCo, Inc.
- Interaxon Inc. (Muse)
- Bitbrain Technologies
- Cyberkinetics
- Nihon Kohden
- Compumedics
- Alea Neurotherapeutics
Lesen Sie die Analyse der Gehirn-Computer-Schnittstelle-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler kommerzieller Freiraum ist der Übergang von der im Labor überwachten BCI-Nutzung zum routinemäßigen Einsatz zu Hause mit reduzierter fachärztlicher Beteiligung, was direkt die adressierbare Service- und Softwareschicht in Krankenhäusern, Kliniken und der häuslichen Pflege erweitert. Peer-reviewte BrainGate2-Erkenntnisse aus dem Jahr 2026 verdeutlichen diese Verschiebung im praktischen Nutzen: Veröffentlichte Ergebnisse berichteten von Tausenden Stunden eigenständiger Nutzung zu Hause über einen mehrmonatigen Zeitraum und zeigten eine Touch-Typing-Neuroprothese, die 22 Wörter pro Minute erreichte – beides Faktoren, die die Nachfrage nach Workflow-Software, automatisierter Einrichtung und Werkzeugketten für die Fernüberwachung erhöhen, statt nach einmaligen Hardwareverkäufen.
Regulatorische und normative Aktivitäten schaffen zusätzlichen Raum für Anbieter, sich durch aktualisierbare Decoding-Software und Datenkompatibilität zu differenzieren. FDA-Programme wie Breakthrough Devices werden von Entwicklern genutzt, die an der Wiederherstellung der Sprache arbeiten (zum Beispiel erhielt Neuralink im Mai 2025 eine Breakthrough-Device-Bezeichnung), während das Fehlen einer vollständigen FDA-PMA-Zulassung für motorische BCI-Systeme (Stand Juli 2026) die kurzfristigen Ausgaben weiterhin auf klinische Studien, Qualitätssysteme und Evidenzgenerierung konzentriert hält. Mit der Standardisierung nicht-invasiver BCI-Datenformate durch ISO/IEC TS 27571:2026 erweitern sich die Chancen für geräteübergreifende Analysen, Drittanbieter-Algorithmus-Marktplätze und die Harmonisierung multizentrischer Studien, insbesondere für Anbieter von Software und Algorithmen, die sichere, regulierungsfreundliche Aktualisierungsprozesse unterstützen können (einschließlich Predetermined-Change-Control-Plan-Ansätzen für KI-gestützte Decoder).
Jüngste Branchenentwicklungen im Markt für Gehirn-Computer-Schnittstellen
- März 2026: Natus Medical Incorporated gab die weltweite Einführung von autoSCORE bekannt, einem KI-Analysetool zur klinischen EEG-Interpretation, unterstützt durch eine FDA-510(k)-Zulassung und eine CE-Kennzeichnung. Die Veröffentlichung stärkt die standardisierte EEG-Analytik und Berichtsautomatisierung, Fähigkeiten, die BCI-nahe Signalverarbeitungsworkflows unterstützen und Interpretationsengpässe in klinischen Neurotechnologieprogrammen verringern können.
- Mai 2025: Neuralink erhielt die FDA-Breakthrough-Device-Bezeichnung für ein Gerät zur Wiederherstellung der Sprache. Die Bezeichnung erhöht die Intensität und Struktur der Interaktionen mit der FDA für eine wirkungsstarke BCI-Indikation und verstärkt den Branchenfokus auf unterstützende Kommunikationsergebnisse als frühen klinischen Pfad.
- Juli 2024: Synchron demonstrierte die Steuerung von Apple Vision Pro mithilfe seines implantierten BCI für Nutzer mit eingeschränkter Mobilität. Dieser Interoperabilitätsmeilenstein verbindet eine implantierbare neuronale Schnittstelle mit einer bedeutenden Consumer-Computing-Plattform und schärft den Wertvorschlag für Ökosystempartnerschaften, wodurch BCI-Anwendungsfälle über rein klinische Endpunkte hinaus erweitert werden.


Gehirn-Computer-Schnittstelle Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch Gehirn-Computer-Schnittstellen-Systeme generiert wird, die Gehirnsignale erfassen, in digitale Befehle übersetzen und die Steuerung eines Geräts oder einer Software ermöglichen. Er umfasst Hardware, unterstützende Software und zugehörige Dienstleistungen für alle wichtigen Endnutzer.
Ausschlüsse aus dem Umfang: Neurostimulationsimplantate, die keine Gehirnsignale dekodieren, sowie eigenständige AR- oder VR-Headsets ohne neuronale Sensoren sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Komponente (Wert)
-
Hardware
- Invasiv
- Nicht-invasiv
- Andere
- Software & Algorithmen
- Dienstleistungen
-
Hardware
-
Nach Schnittstellentyp (Wert)
- Motorische / Ausgabe-Gehirn-Computer-Schnittstelle
- Kommunikations-Gehirn-Computer-Schnittstelle
- Passive / Überwachungs-Gehirn-Computer-Schnittstelle
- Hybrid-Gehirn-Computer-Schnittstelle
-
Nach Anwendung (Wert)
- Neuroprothesen & motorische Wiederherstellung
- Kommunikation & Steuerung
- Andere
-
Nach Endnutzer (Wert)
- Krankenhäuser & Kliniken
- Forschungs- & akademische Institute
- Andere
-
Nach Geografie (Wert)
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Festlegung, was als BCI-Verkauf gezählt wird, und der anschließenden Erfassung von Ankerindikatoren, die Nachfrage und Akzeptanz erklären. Wir beziehen uns hauptsächlich auf öffentliche Quellen wie FDA-Gerätedatenbanken und -zulassungen, Förder- und Publikationsaufzeichnungen der National Institutes of Health (NIH), Statistiken der Weltgesundheitsorganisation (WHO) zu neurologischen Erkrankungen, OECD-Gesundheitsdaten sowie IEEE- oder begutachtete Fachzeitschriften für Neurowissenschaften und Biomedizintechnik.
Anschließend wird der Marktkontext anhand von Jahresberichten der Unternehmen, Investorenpräsentationen, klinischen Studienregistern, Veröffentlichungen universitärer Labore und seriöser Presseberichterstattung über Pilotprojekte aufgebaut. Kostenpflichtige Abonnements werden in begrenztem Umfang für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Importund Export-Prüfungen auf Lieferebene genutzt, sofern die Handelscodierung aussagekräftige Signale ermöglicht. Die hier aufgeführten Quellen sind beispielhaft; viele weitere öffentliche Referenzen wurden zur Kreuzprüfung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu validieren, wie sich BCI-Umsätze in der Praxis zusammensetzen, einschließlich durchschnittlicher Verkaufspreisbereiche, typischer Geräte- und Software-Bündelung sowie der Zeitverzögerung zwischen Studien und kommerziellen Markteinführungen. Wir sprechen mit einer Mischung aus Geräteentwicklern, Komponenten- und Softwarespezialisten, klinischen Anwendern, Forschungsgruppen und Kanalpartnern aus APAC, EMEA und Amerika, damit Annahmen hinterfragt und anschließend präzisiert werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 13 % | APAC: 45 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 47 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der adressierbare Nachfragepool anhand beobachtbarer Akzeptanzsignale rekonstruiert und anschließend nach dem gefiltert wird, was als BCI-Kauf qualifiziert. Beispielsweise werden Verfahrens- und Studienaktivitäten, der installierte Bestand an EEG- und implantierten Sensorsystemen für BCI, Beschaffungsmuster von Krankenhäusern und Forschungslaboren sowie das Tempo der regulatorischen Zulassungen genutzt, um jahresbezogene Volumina zu ermitteln, die dann anhand typischer Durchschnittsverkaufspreis-Bereiche in Werte umgerechnet werden.
Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferantenumsätzen, die Überprüfung von Kanalpreisen und die Prüfung von Volumen multipliziert mit dem Durchschnittsverkaufspreis für wichtige Anwendungsfälle, um sicherzustellen, dass das Ergebnis realistisch bleibt. Wo Unternehmensangaben begrenzt sind, werden Lücken durch Peer-Group-Benchmarks und in Expertengesprächen validierte Akzeptanzquoten geschlossen. Prognosen werden mittels Szenarioanalyse erstellt, die auf einer kurzen Reihe von Treibern basiert, darunter die Preisentwicklung bei Geräten, die Umwandlung der klinischen Pipeline in kommerzielle Einsätze, die Förderintensität für Neurotechnologie-Forschung und die regionale Bereitschaft der klinischen Infrastruktur. Anschließend wird der Trend anhand von Expertenerwartungen auf Plausibilität geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Reihe von Prüfungen validiert, die das Modell mit unabhängigen Signalen vergleichen und ungewöhnliche Sprünge vor der endgültigen Freigabe untersuchen. Wir führen Varianzprüfungen über Regionen hinweg durch, vergleichen implizierte Volumina mit bekannten Einsatzkapazitäten und prüfen, ob Preisannahmen mit dem übereinstimmen, was in Kanalgesprächen und öffentlichen Beschaffungsreferenzen beobachtet wird.
Eine mehrstufige Analystenprüfung wird abgeschlossen, und Befragte werden erneut kontaktiert, wenn Abweichungen bei Akzeptanzzeitpunkt, Preisgestaltung oder der Definition von BCI-Umsatz auftreten. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Gehirn-Computer-Schnittstellen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gehirn-Computer-Schnittstellen können weit auseinanderliegen, da verschiedene Studien unterschiedliche Produktfamilien zählen, unterschiedliche Basisjahre wählen und unterschiedliche Annahmen für Preisgestaltung und Einsatzgeschwindigkeit anwenden. In der Praxis können selbst kleine Unterschiede darin, was als BCI-Verkauf gilt, den Gesamtwert schnell verschieben.
Neurostimulationsimplantate, die keine Gehirnsignale dekodieren, liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss kann die Marktgröße im Vergleich zu Studien senken, die Stimulation, Sensorik und breitere Neurotechnologie zusammenfassen. Weitere häufige Ursachen für Abweichungen sind, ob Verbraucher-Wellness-Headsets als BCI gezählt werden, wie mehrjährige Serviceumsätze erfasst werden, wie der Rückgang des Durchschnittsverkaufspreises bei steigenden Volumina modelliert wird und ob die Währungsumrechnung zu jährlichen Durchschnittskursen oder konstant angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,40 Mrd. USD (2026) | |
| Fachverlag A | 2,10 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen breiteren Segmentierungsrahmen, der angrenzende Neurotechnologie-Umsätze erfassen kann, und projiziert dann mit einer schnelleren Kommerzialisierungsrate nach vorne, was den vergleichbaren Gesamtwert aufbläht. |
| Globales Forschungsbüro B | 2,62 Mrd. USD (2025) | Wendet typischerweise eine breitere Produkt- und Anwendungsperspektive sowie eine höhere Wachstumsrate an, und die Umfangsbeschreibung ist weniger explizit beim Ausschluss nicht-dekodierender Neurogeräte, sodass der gezählte Umsatzpool größer sein kann. |
Die Tabelle zeigt, dass die Streuung weitgehend dadurch erklärt wird, was als BCI-Umsatz einbezogen wird und welches Jahr als Ausgangspunkt gewählt wurde. Indem die Eingaben an Akzeptanzsignale, Preisspannen und Validierungsgespräche geknüpft werden, die wiederholt werden können, bleibt unsere Schätzung auf klare Schritte und praktische Annahmen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
F1. Wie hoch ist der aktuelle Wert des Marktes für Gehirn-Computer-Schnittstellen?
A1. Die Marktgröße für Gehirn-Computer-Schnittstellen erreichte im Jahr 2026 1,4 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 10,10 % einen Wert von 2,26 Milliarden USD erreichen.
F2. Welche Komponentenkategorie führt den Markt für Gehirn-Computer-Schnittstellen an?
A2. Nicht-invasive Hardware dominiert mit einem Anteil von 75,90 % im Jahr 2025, unterstützt durch benutzerfreundliche Headsets und geringere regulatorische Hürden.
F3. Welche Anwendung wächst am schnellsten?
A3. Kommunikations- und Steuerungsanwendungen verzeichnen mit 12,78 % CAGR bis 2031 das höchste Wachstum, angetrieben durch KI-gestützte Sprachdekodierungs-Gehirn-Computer-Schnittstellen.
F4. Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
A4. Gezielte staatliche Finanzierung, Normierungsinitiativen und Durchbrüche wie die Dekodierung von Mandarin-Sprache treiben den asiatisch-pazifischen Raum auf eine CAGR von 12,38 % zu.
F5. Was sind die wesentlichen Hemmnisse für den Markt?
A5. Chirurgische Risiken bei implantierbaren Systemen und sich entwickelnde Datenschutzbestimmungen für neuronale Daten reduzieren die prognostizierte CAGR um jeweils 1,9 Prozentpunkte und 1,2 Prozentpunkte und erfordern Design- und Compliance-Innovationen.
F6. Wie konzentriert ist der Wettbewerb unter den wichtigsten Marktteilnehmern?
A6. Da die fünf größten Unternehmen rund 35 % des Umsatzes halten, ist der Wettbewerb mäßig fragmentiert, was kontinuierliche Produktdifferenzierung und Partnerschaftsaktivitäten fördert.
Seite zuletzt aktualisiert am:



