
Marktgröße und Marktanteil für Body-Contouring-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
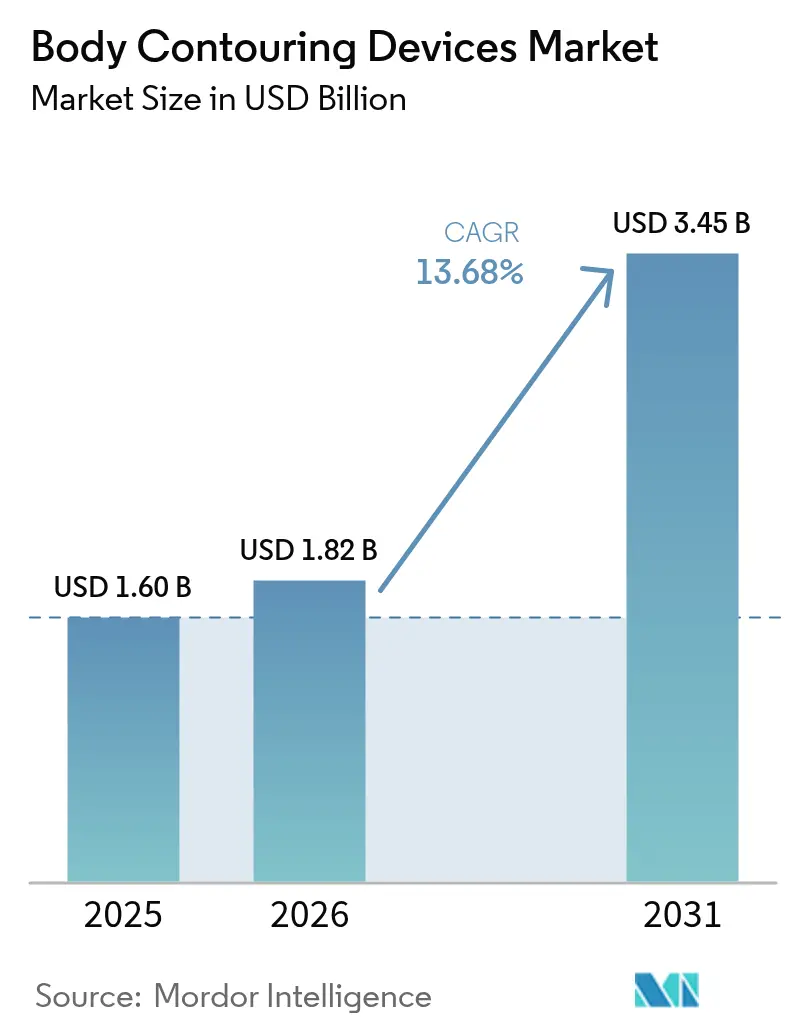
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 3.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.68 % |
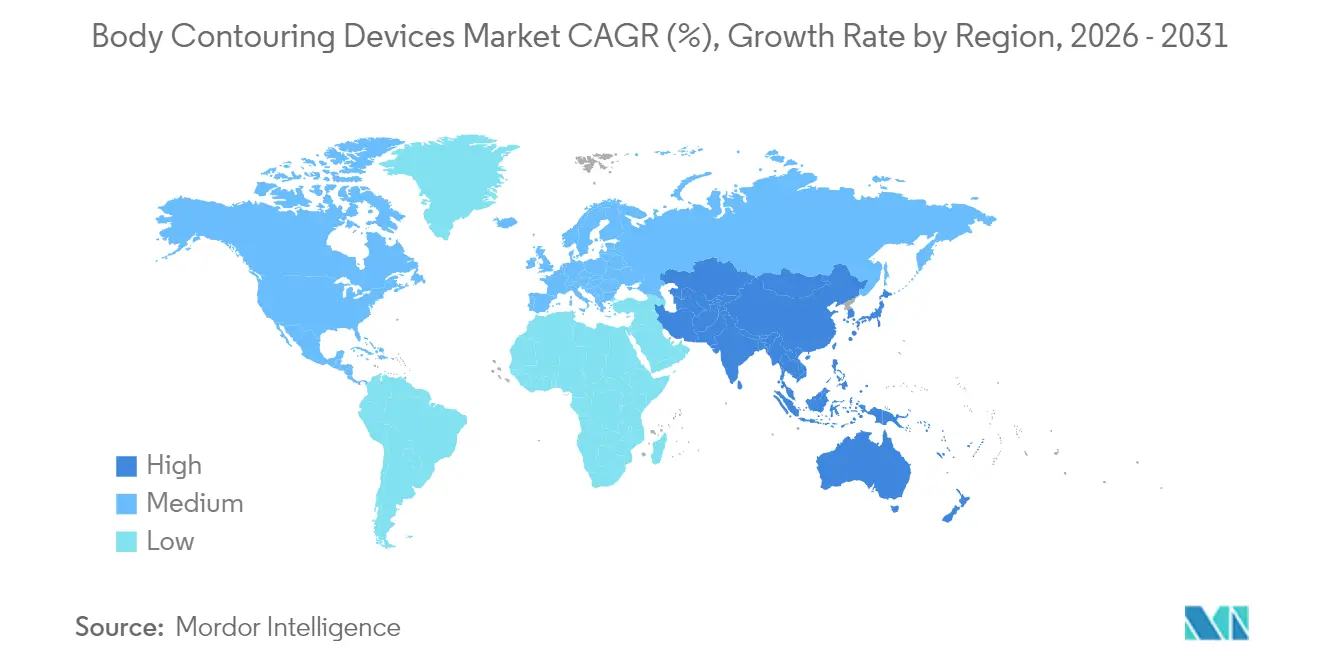
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
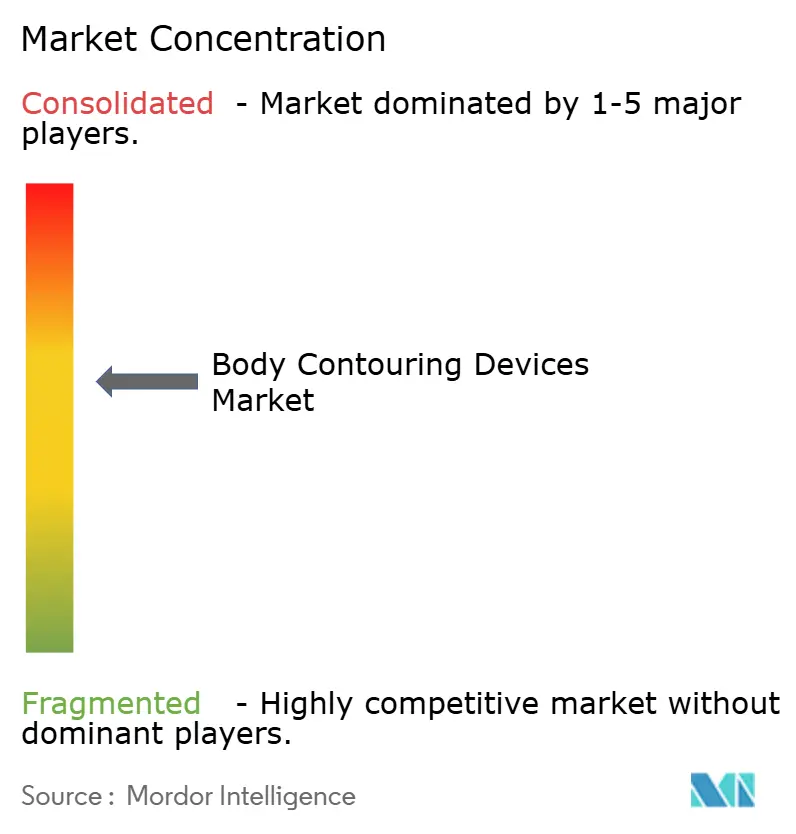
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Body-Contouring-Geräte von Mordor Intelligence
Die Marktgröße für Body-Contouring-Geräte wurde im Jahr 2025 auf 1,60 Milliarden USD geschätzt und soll von 1,82 Milliarden USD im Jahr 2026 auf 3,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,68 % während des Prognosezeitraums (2026–2031). Die rasche Verbreitung nicht-invasiver Technologien, ein wachsendes ästhetisches Bewusstsein bei jüngeren Erwachsenen sowie die Konvergenz von Radiofrequenz-, Kryolipolyse- und hochintensiven fokussierten elektromagnetischen (HIFEM) Funktionen treiben das Wachstum voran. Anbieter bündeln heute Fettreduktion, Muskelstraffung und Hautstraffung in einzelnen Sitzungen, verkürzen die Erholungszeiten und erweitern die Verbraucherbasis. Medizinische Spas formalisieren Abonnementprogramme, die die Kosten pro Besuch senken und gleichzeitig wiederkehrende Einnahmen sichern. Derweil investieren Krankenhäuser in Mehrfachanwendungsplattformen, um Marktanteile zu sichern, und Hersteller integrieren KI-gesteuerte Dosierungseinstellungen, die die Verfahrenskonsistenz verbessern. Anhaltender Druck auf die Lieferkette und sich weiterentwickelnde regulatorische Anforderungen dämpfen den Schwung, ändern jedoch nichts an der strukturellen Verlagerung hin zu komfortorientierten, technologisch verbesserten Körperformungslösungen.
Wichtigste Erkenntnisse des Berichts
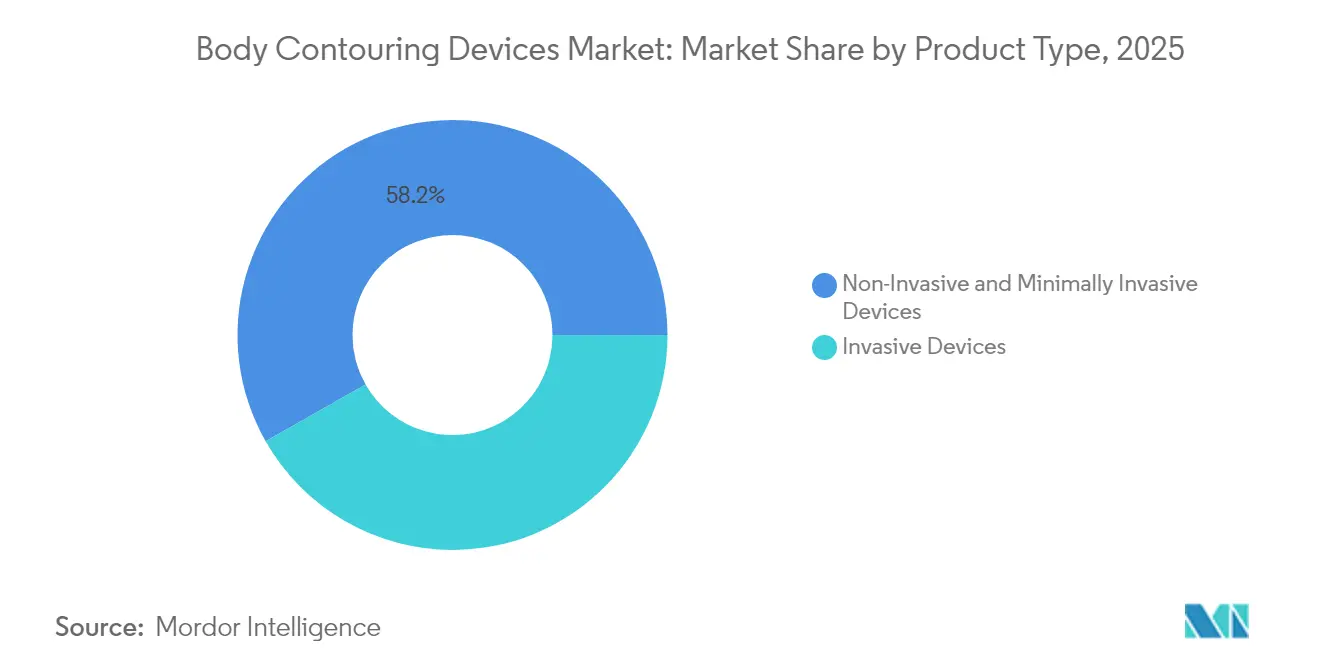
- Nach Produkttyp entfielen nicht-invasive und minimal-invasive Systeme im Jahr 2025 auf 58,23 % des Marktanteils für Body-Contouring-Geräte, und ihre CAGR von 17,95 % bis 2031 ist die höchste aller Kategorien.
- Nach Anwendung entfielen Hautstraffung und Cellulite-Reduktion im Jahr 2025 auf 41,93 % der Marktgröße für Body-Contouring-Geräte; Muskelstraffung und -definition wird voraussichtlich mit einer CAGR von 18,33 % bis 2031 am stärksten wachsen.
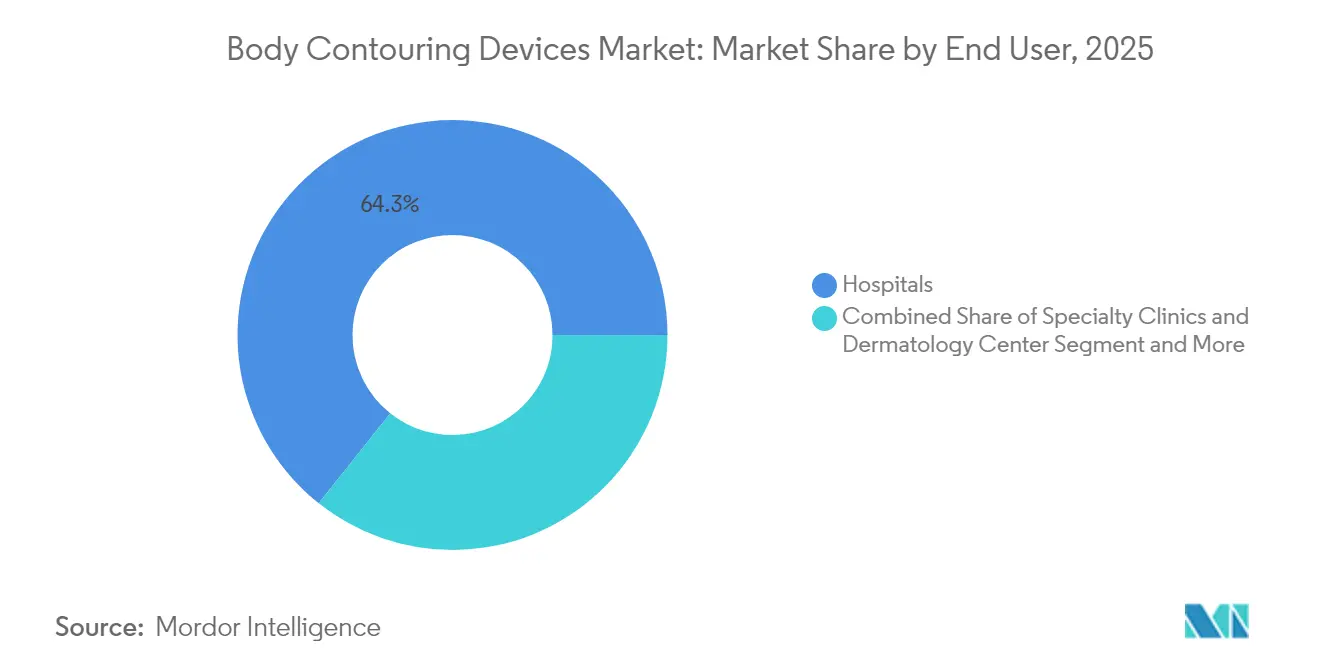
- Nach Endverbraucher erzielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 64,31 %, während medizinische Spas mit einer CAGR von 16,9 % bis 2031 die stärkste Expansion verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,42 %, doch Asien-Pazifik wird mit einer CAGR von 17,05 % und damit der höchsten aller Regionen wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbreitung minimal-invasiver und nicht-invasiver Verfahren | +3.2% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei RF, Kryolipolyse und HIFEM | +2.8% | Global, konzentriert auf entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Adipositas und ästhetischem Bewusstsein | +2.1% | Global, insbesondere Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsender Medizintourismus in aufstrebenden Volkswirtschaften | +1.9% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte personalisierte Behandlungsprotokolle | +1.5% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Abonnementbasierte Geschäftsmodelle für medizinische Spas | +1.3% | Vorrangig Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbreitung minimal-invasiver und nicht-invasiver Verfahren
Die Patientenpräferenz hat sich eindeutig hin zu weniger belastenden Ansätzen verlagert, die Ausfallzeiten und sichtbare Blutergüsse reduzieren. Kryolipolysegeräte können beispielsweise nach einer einzigen Sitzung 20–25 % des subkutanen Fetts reduzieren, während die von Patienten berichteten Schmerzwerte niedrig bleiben[1]Allergan Aesthetics, „CoolSculpting | Fettzell-Einfrierung-Technologie,” Allergan Aesthetics, allerganaesthetics.com. Die Selbstwahrnehmung nach der Pandemie verstärkte die Nachfrage, und eine Umfrage aus dem Jahr 2024 zeigte, dass 63 % der Kunden für faciale Ästhetik zum ersten Mal medizinisch-ästhetische Leistungen in Anspruch nahmen. Multimodale Arbeitsstationen kombinieren heute HIFEM mit Radiofrequenz und ermöglichen es Klinikern, gleichzeitig Muskelstraffung und Fettlyse in unter 30 Minuten anzubieten. Medizinische Spas skalieren diese Angebote durch Treuemitgliedschaften, und frühe Versuche mit Heim-Saugnapf-RF-EMS-Geräten zeigen messbare Umfangsverluste, was auf ein künftiges Omnichannel-Ökosystem hindeutet.
Technologische Fortschritte bei RF, Kryolipolyse und HIFEM
Technische Verbesserungen konzentrieren sich auf eine tiefere, gleichmäßigere Energieabgabe und eine breitere Patienteneignung. Eine neueste HIFEM-Plattform der nächsten Generation erhielt kürzlich zwei zusätzliche FDA-Zulassungen für dunklere Fitzpatrick-Hauttypen und laterale Oberschenkellipolyse, wobei MRT-Studien eine durchschnittliche Fettschichtreduktion von 1,4 cm bestätigten. Fraktionierte RF-Handstücke dringen nun in variable Gewebetiefen ein und ermöglichen eine präzise Kollagenremodellierung. Laborarbeiten an mit Cer dotierten Kalziumkarbonat-Partikeln in Kombination mit niederintensivem Ultraschall deuten auf einen nicht-thermischen Weg für die Adipozyten-Apoptose hin[2]Jhih-Ni Lin et al., „Mit Cer dotierte Kalziumkarbonat-Mikropartikel in Kombination mit niederintensivem Ultraschall für eine effiziente sonodynamische Therapie,” Journal of Biological Engineering, springeropen.com. Diese Durchbrüche stützen den Markt für Body-Contouring-Geräte, da Hersteller darum wetteifern, differenzierte Wärme-, Kälte- oder elektromagnetische Algorithmen zu patentieren, die konsistente Ergebnisse versprechen.
Zunehmende Verbreitung von Adipositas und ästhetischem Bewusstsein
Adipositas betrifft weltweit mehr als 1 Milliarde Erwachsene und erzeugt einen großen Pool von Personen, die Begleitverfahren nach einer pharmakologischen oder chirurgischen Gewichtsreduktion suchen. Bei bis zu 96 % der Empfänger bariatrischer Chirurgie entstehen überschüssige Hautfalten, die die Mobilität und Hygiene beeinträchtigen, was die Nachfrage nach Straffungstechnologien antreibt. Gleichzeitig offenbart die Anwendung von GLP-1-Agonisten wie Semaglutid häufig verbleibende Konturunregelmäßigkeiten und veranlasst Kunden dazu, nicht-invasive Formgebung zur Verfeinerung der Körperlinien in Anspruch zu nehmen. Demografisch gesehen fallen 54 % der weiblichen medizinischen Spa-Besucher in die Altersgruppe 35–54 Jahre, was auf eine langanhaltende Verbrauchernachfrage hindeutet.
Wachsender Medizintourismus in aufstrebenden Volkswirtschaften
Erschwingliche Preise, renommierte Chirurgen und vorteilhafte Visabestimmungen machen mehrere Länder des asiatisch-pazifischen Raums zu beliebten Zielen für elektive ästhetische Behandlungen. Indien zählt heute zu den drei führenden Ländern nach Liposuktionsvolumen. Thailand bündelt Krankenhausaufenthalte mit Erholungshotelpaketen, um hochpreisige Reisende anzuziehen, während Regionalregierungen aktiv medizinische Zentren auf internationalen Fachmessen vermarkten. Obwohl die Komplexität der Nachsorge nach dem Eingriff bestehen bleibt, vergrößern grenzüberschreitende Patientenströme den adressierbaren Kundenstamm für Gerätehersteller und Dienstleister.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche Geräte und Verfahren | -2.1% | Global, insbesondere in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische und sicherheitstechnische Anforderungen | -1.8% | Vorrangig Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten ästhetischen Fachkräften | -1.5% | Global, besonders akut in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Volatilität in der Halbleiter-Lieferkette | -1.2% | Global, konzentriert auf die Fertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche Geräte und Verfahren
Premium-Multimodalitätssysteme können 100.000 USD übersteigen – ein Betrag, der noch steigt, wenn Schulungen, Verbrauchsmaterialien und jährliche Wartungsverträge einbezogen werden. Öffentliche Einreichungen eines führenden Herstellers zeigten, dass die Lieferkettenkosten mittlerweile 20 % des Umsatzes ausmachen, was aggressive Kostenoptimierungsprogramme erzwingt. Kleinere Kliniken in aufstrebenden Volkswirtschaften haben Schwierigkeiten, die Amortisation innerhalb des typischen 18-Monats-Horizonts zu erreichen, was die Durchdringung preissensibler Segmente hemmt.
Strenge regulatorische und sicherheitstechnische Anforderungen
Die FDA-Entwurfsrichtlinie von 2024 zur Bewertung von Wärmeeffekten führte zusätzliche Vorabmarkttestphasen für Geräte ein, die Gewebe erhitzen oder abkühlen[3]US-amerikanische Lebensmittel- und Arzneimittelbehörde, „Lieferkette für Medizinprodukte und Engpässe,” FDA, fda.gov. Parallel dazu schreibt die Medizinprodukteverordnung der Europäischen Union eine kontinuierliche klinische Nachmarktverfolgung vor, was Zertifizierungszyklen verlängert und Compliance-Budgets erhöht. Auch Cybersicherheits-Risikobewertungen sind mittlerweile verpflichtend, was den Dokumentationsaufwand mit sich bringt, der Start-ups unverhältnismäßig stark belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nicht-invasive Technologien treiben die Marktentwicklung voranNicht-invasive Plattformen vereinten im Jahr 2025 58,23 % des Umsatzes auf sich, und dieser Anteil wird voraussichtlich zunehmen, da die Kategorie im Markt für Body-Contouring-Geräte bis 2031 eine CAGR von 17,95 % antreibt. Kryolipolyse führt das Feld an, wobei Praxisstudien eine Fettvolumenreduktion von 20–25 % in einer einzigen Sitzung bestätigen. HIFEM-RF-Hybride erweitern die Anwendungsfälle zusätzlich, indem sie gleichzeitig Adipozyten-Apoptose und Myofibrillen-Hypertrophie ermöglichen. Invasive Geräte wie motorassistierte Liposuktion bleiben für eine wesentliche Volumenreduktion unerlässlich, wachsen jedoch langsamer, da Patienten zunehmend Kurzzeit-Eingriffe bevorzugen.
Der Wettbewerbsvorteil innerhalb nicht-invasiver Systeme liegt nun in der Ergonomie der Applikatoren, der Kühleffizienz und der Homogenität des elektromagnetischen Feldes. Hersteller melden in rascher Folge Patente für sensorbasierte Temperaturabschaltsysteme und Closed-Loop-Impedanzüberwachung an. Unterdessen entwickelt sich die ultraschallassistierte Lipoplastie weiter, um dichtes fibröses Fett mit geringerer Ekchymose zu behandeln, und behält damit eine wichtige, wenn auch nischenmäßige Stellung in der Body-Contouring-Geräte-Branche.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Muskelstraffung entwickelt sich zum WachstumstreiberHautstraffung und Cellulite-Reduktion behielten im Jahr 2025 einen Anteil von 41,93 % am Umsatz, doch Muskelstraffungsbehandlungen werden mit einer CAGR von 18,33 % am schnellsten wachsen und spiegeln damit das Verbraucherinteresse an athletischer Ästhetik wider. MRT-Beurteilungen dokumentieren bis zu 25 % Muskelwachstum nach einem standardmäßigen Vier-Sitzungen-HIFEM-Protokoll, was die Wiederholungskaufabsicht steigert. Fettreduktionsanwendungen erhalten die Nachfrage dank kontinuierlicher Verbesserungen bei der selektiven Adipolyse und der post-lipolytischen Lymphmobilisation aufrecht.
Die Integration mit pharmakologischen Gewichtsmanagement-Therapien vergrößert das gesamte Marktpotenzial. Praktiker kombinieren GLP-1-Behandlungen mit nicht-invasiver Straffung, um schlaffe Haut zu behandeln, und schaffen kombinierte Pakete, die Premiumpreise erzielen. Post-bariatrische Patienten, die weltweit mehr als 350.000 pro Jahr ausmachen, unterziehen sich häufig mehrstufiger Körperformung, was die langfristige Nachfrage im Markt für Body-Contouring-Geräte unterstreicht.
Nach Endverbraucher:
Medizinische Spas fordern die Dominanz der Krankenhäuser herausKrankenhäuser erzielten im Jahr 2025 64,31 % des Umsatzes aufgrund breiter Leistungsportfolios und etablierter Überweisungskanäle. Doch medizinische Spas werden alle anderen Einrichtungen mit einer CAGR von 16,9 % bis 2031 übertreffen, was den Wunsch der Verbraucher nach Boutique-Erlebnissen und Mitgliedsrabatten widerspiegelt. Die Wiederholungsbesuchsquoten übersteigen 70 %, und das Abonnementmodell steigert die Auslastung von kapitalintensiven Geräten.
Spezialisierte Dermatologiekliniken überbrücken medizinische Strenge und Spa-Ambiente und bieten ärztliche Aufsicht mit flexibler Terminplanung. Heim-Handgeräte, die Saugnapf mit RF mit niedriger Leistung kombinieren, erweitern die grundlegende Körperformung in Wohnzimmer, obwohl die professionelle Aufsicht für tiefere gewebsumbauende Ziele zentral bleibt. Diese Verschiebungen insgesamt gestalten die Beschaffungsmuster und Lehrpläne für Schulungen im Markt für Body-Contouring-Geräte neu.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerikanischer Markt für Körperformungsgeräte
Nordamerika entfiel 2025 auf 39,42 % des Umsatzes, gestützt durch eine hochentwickelte ästhetisch-medizinische Infrastruktur und robuste diskretionäre Ausgaben. Ärzte in den Vereinigten Staaten integrieren Körperformung zunehmend in multidisziplinäre Adipositas-Behandlungspfade, begünstigt durch den Anstieg der Verschreibungen von Medikamenten zur Gewichtsreduktion. Kanada erleichtert die Geräteeinführung durch technologiespezifische regulatorische Schnellverfahren, während grenzüberschreitende Kunden aus Mexiko das Behandlungsvolumen steigern.
Europäischer Markt für Körperformungsgeräte
Europa bietet eine stark regulierte und zugleich chancenreiche Marktlandschaft. Einheitliche MDR-Vorschriften erhöhen die Sicherheitsstandards und filtern minderwertige Geräte heraus, was das Vertrauen der Anwender stärkt. Deutschland, Frankreich und das Vereinigte Königreich bilden die Nachfrageschwerpunkte, und eine wachsende Bevölkerung im Rentenalter mit höheren verfügbaren Ersparnissen nimmt kombinierte Straffungs- und Fettreduktionspakete in Anspruch. Kliniken nutzen paneuropäische Vertriebsnetzwerke, um Service-Abdeckung und Teileversorgung sicherzustellen und die Betriebszeit angesichts von Lieferkettenrisiken zu gewährleisten.
Asiatisch-pazifischer Markt für Körperformungsgeräte
Der asiatisch-pazifische Raum weist mit einem prognostizierten CAGR von 17,05 % bis 2031 die stärkste Wachstumsdynamik im Markt für Körperformungsgeräte auf. Rasche Urbanisierung und durch soziale Medien geprägte Schönheitsideale treiben die Behandlungszahlen in China, Südkorea und Japan voran. Indiens Fachkliniken gewinnen internationale Kunden, die wettbewerbsfähig bepreiste Liposuktions- und Körperformungspakete suchen, während Thailand sich als Ziel für Erholungstourismus positioniert. Inländische Hersteller in China erproben kostengünstige Hochfrequenzgeräte, die etablierte Anbieter herausfordern könnten, sofern internationale Zertifizierungen erreicht werden.

Regulatorisches Umfeld
Die Regulierung wird strenger, da die Body-Contouring-Technologie in den wichtigsten Märkten zunehmend konsequent unter die Aufsicht für Medizinprodukte fällt. In den Vereinigten Staaten fallen nicht-invasive Body-Contouring-Technologien unter die FDA-Medizinprodukteregulierung (21 CFR Part 878) und durchlaufen je nach Risiko und Verwendungszweck üblicherweise das 510(k)-Freigabeverfahren, ergänzt durch FDA-Geräteinformationen für ästhetische und kosmetische Geräte. In Europa bezieht die Verordnung (EU) 2017/745 (MDR) über Anhang XVI ausdrücklich bestimmte ästhetische Geräte in ihren Anwendungsbereich ein, was eine CE-Kennzeichnung und Übereinstimmung mit dem Rahmenwerk der gemeinsamen Spezifikationen (Verordnung (EU) 2022/2346) erfordert und die Anforderungen an klinische Nachweise, Kennzeichnung und Nachmarktpflichten erhöht.
Außerhalb der USA und der EU bleibt der Marktzugang fragmentiert und compliance-intensiv. Das Vereinigte Königreich arbeitet weiterhin unter den Medical Devices Regulations 2002 mit UKCA-Anforderungen für Großbritannien, wobei die MHRA an einer Aktualisierung der Konformitätsbewertungsanforderungen arbeitet. Chinas NMPA hält an einer risikobasierten Registrierung fest und hat in einem Update vom Juni 2025 die Anforderungen an Registrierungsdossiers und die Verifizierung von Qualitätsmanagementsystemen für importierte, in China hergestellte Medizinprodukte optimiert, was die Dokumentations- und Prüfbereitschaft stärkt. Australiens TGA hat über sein Medizinprodukterahmenwerk und die Essential Principles mehr Gerätetypen einer strengeren Prüfung unterzogen, während Kanadas Health Canada Geräte unter den Medical Devices Regulations (SOR/98-282) reguliert und Wege für Vormarkt-Änderungen und Nachträge unterstützt, die das Lebenszyklusmanagement installierter Systeme betreffen.
Wettbewerbslandschaft
Der Wettbewerb ist moderat: Die fünf führenden Unternehmen halten gemeinsam einen bedeutenden Umsatzanteil, was Raum für regionale Herausforderer lässt. AbbViEs CoolSculpting-Franchise nutzt Markenstärke und ein serviceintensives Verbrauchsmaterialmodell zur Preisverteidigung. BTL Industries dominiert das geistige Eigentum im Bereich HIFEM und sichert damit eine Premium-Positionierung. InMode vertreibt RF-Plattformen in Kanälen für Plastische Chirurgie und Dermatologie und maximiert so die Systemauslastung.
Strategische Fusionen konzentrieren sich auf die Bündelung von F&E-Pipelines und des globalen Vertriebs. Mehrere Hersteller führen KI-gesteuerte Impulsalgorithmen ein, um künftige Wettbewerbsvorteile zu sichern, und mindestens zwei Anbieter haben auf Gerätemiete oder Pay-per-Treatment-Modelle umgestellt, die die Investitionsbarrieren für Kunden senken. Unternehmen mit starken Servicepräsenzen bündeln erweiterte Garantien und Technikerschulungen und stärken so die Kundenbindung. Finanziell bleibt die Branche kapitalintensiv; jüngste Schuldenrestrukturierungen unterstreichen den Bedarf an Cashflow-Resilienz, wenn Konjunkturzyklen die Gerätenachfrage im Markt für Body-Contouring-Geräte dämpfen.
Führende Unternehmen der Body-Contouring-Geräte-Branche
Hologic Inc. (Cynosure)
Bausch Health Companies Inc
Boston Scientific Corp. (Lumenis)
AbbVie Inc. (Allergan Aesthetics)
Candela Medical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Körperformungsgeräte
- Abbvie
- Hologic
- Candela Medical
- Boston Scientific Corp. (Lumenis)
- Bausch Health
- Alma Lasers
- BTL Industries (BTL Aesthetics)
- Cutera
- InMode Ltd.
- Candela Medical
- Apyx Medical Corp.
- Lutronic Corp.
- Merz Pharma
- MicroAire
- Sculpting Technologies Inc.
- Venus Concept Inc.
- Sciton
- Fotona d.o.o.
- Sisram Medical Ltd.

Marktchancen und Zukunftsaussichten
Die vielversprechendste Chance liegt bei Plattformen, die mehrere Modalitäten kombinieren und die adressierbare Anbieterbasis über große Krankenhäuser hinaus erweitern. Die Produkt- und Freigabeaktivitäten im Jahr 2026 spiegeln diesen Wandel wider: Apyx Medical erhielt im Mai 2026 eine erweiterte FDA-510(k)-Freigabe, die dem AYON Body Contouring System die Funktion der Power-Liposuktion hinzufügt, und Lumenis kündigte im März 2026 die kommerzielle Einführung von triLIFT 2.0 für Gesichts- und Körpermuskelstimulation mit Hautstraffung an. Gleichzeitig deuten kompaktere Optionen wie EMShape Neo Prime von MShape Beauty (Mai 2026) und das FDA-zugelassene Contour Light (CL-100) Niedrigenergie-Laser-Fettreduktionsgerät (Februar 2026) auf eine breitere Gerätepalette hin, die auf medizinische Spas, Fachkliniken und platzbeschränkte Praxen zielt.
Regulatorische Anforderungen und Nachweispflichten schaffen zudem Raum für Anbieter, die Compliance und klinische Nachweise regionsübergreifend standardisieren können. Viele Klasse-II-Ästhetikgeräte in den USA folgen einem 510(k)-zentrierten Zulassungsweg, und die EU-MDR-Klasse-IIb-Anforderungen für mehrere Body-Shaping-Technologien erhöhen den Wert standardisierter klinischer Datenpakete, Cybersicherheitsdokumentation und Nachmarktsysteme, die über Produktfamilien hinweg wiederverwendet werden können. Da Anbieter zunehmend Fettreduktion, Muskeltonisierung und Hautstraffung in einzelne Behandlungspläne bündeln, haben Hersteller, die eine konsistente Dosierung (einschließlich KI-gestützter Protokollfunktionen, die bereits in diese Kategorie einziehen) und Training-as-a-Service-Modelle unterstützen, Spielraum, um die Akzeptanz bei Krankenhäusern, die Multi-Anwendungsplattformen suchen, und medizinischen Spas, die Abonnementprogramme zur Verbesserung der Auslastung kapitalintensiver Geräte aufbauen, zu stärken.
Recent Industry Developments in Markt für Körperformungsgeräte
- Mai 2026: Apyx Medical erhielt eine erweiterte FDA-510(k)-Freigabe, die dem AYON Body Contouring System die Funktion der Power-Liposuktion hinzufügt. Das Update erweitert den chirurgischen Nutzen des Systems über die bisherigen Indikationen hinaus und unterstützt einen umfassenderen Body-Contouring-Workflow auf einer einzigen Plattform. Es stärkt zudem die Positionierung von Apyx Medical bei plastisch-chirurgischen und ästhetischen Praxen, die Vielseitigkeit ohne zusätzliche Kapitalsysteme wünschen.
- Februar 2026: Bausch Healths Solta Medical brachte den Clear + Brilliant Touch Laser in Kanada nach der am 20. Mai 2025 erhaltenen Health-Canada-Zulassung auf den Markt. Die Einführung stärkt Soltas Präsenz in einem regulierten Markt und ergänzt etablierte nicht-invasive ästhetische Angebote, die über professionelle Kanäle vertrieben werden. Sie erweitert zudem die Palette an Klinikoptionen, die Anbieter mit Hautstraffungs- und Konturierungsverfahren kombinieren können, um Wiederholungsbesuche zu erhöhen.
- April 2025: Bausch Healths Solta Medical erhielt die Zulassung von Health Canada für das Thermage-FLX-System zur nicht-invasiven Hautstraffung und Konturierung. Die Zulassung unterstützt die weitere Kommerzialisierung und Erweiterung der installierten Basis einer weit verbreiteten HF-Hautstraffungstechnologie im Rahmen der kanadischen Regulierungsanforderungen. Sie festigt zudem Thermage FLX als klinikfähige Plattform, die in umfassendere Body-Contouring-Serviceangebote integriert werden kann.


Markt für Körperformungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Body-Contouring-Geräten, die in professionellen Umgebungen zur Reduzierung lokaler Fettdepots, Hautstraffung und Verbesserung der Körperform durch energiebasierte oder invasive Methoden eingesetzt werden, über alle wichtigen Regionen hinweg.
Abgrenzung des Umfangs: Ausgeschlossen sind topische Cremes, tragbare Shapewear, rein manuelle Massagegeräte und allgemeine Fitnessgeräte, die nicht als Body-Contouring-Gerät verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Nicht-invasive und minimal-invasive Geräte
- Kryolipolysesysteme
- Radiofrequenzgeräte
- Laser-assistierte Lipolysegeräte
- HIFEM-Geräte
- Ultraschallkavitationsgeräte
- Sonstige aufkommende Modalitäten
- Invasive Geräte
- Motorassistierte Liposauktionssysteme
- Ultraschallassistierte Liposuktion
- Laser-assistierte Liposuktion
- Tumeszenz-Liposauktionssysteme
- Sonstige invasive Systeme
- Nicht-invasive und minimal-invasive Geräte
- Nach Anwendung
- Fettreduktion
- Hautstraffung und Cellulite-Reduktion
- Muskelstraffung und -definition
- Post-bariatrisches Body Contouring
- Sonstige Nischenanwendungen
- Nach Endverbraucher
- Krankenhäuser
- Fachkliniken und Dermatologiezentren
- Medizinische Spas
- Ambulante Chirurgiezentren
- Heim-/Privatanwender
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Grundstruktur des Marktes aufzubauen, sodass jede Gerätekategorie mit einem realen klinischen Workflow und Beschaffungsmuster verknüpft werden kann. Wir bezogen uns auf öffentliche Quellen wie die Gerätedatenbanken und Sicherheitsmitteilungen der US-FDA, die Seiten des Medizinprodukterahmenwerks der Europäischen Kommission sowie Verfahrens- und Praxiseinblicke von Fachgesellschaften.
Zur Unterstützung der Marktgrößenbestimmung nutzten wir außerdem Quellen wie die Fettleibigkeitsstatistiken der US-CDC, OECD-Gesundheitsdaten und begutachtete klinische Fachzeitschriften, die die Akzeptanz und Ergebnisse von Modalitäten (z. B. Kryolipolyse, Radiofrequenz, Ultraschall und lasergestützte Systeme) behandeln. Unternehmensmeldungen, Investorenpräsentationen, Verbandswebsites und angesehene Wirtschaftsmedien wurden herangezogen, um Signale zur installierten Basis, Kanalexpansion und Preisrichtung zu verstehen. Anschließend überprüften wir das Modell anhand eines kostenpflichtigen Abonnements für Unternehmensfinanzdaten und einer kostenpflichtigen Patentdatenbank für Innovationsintensitätstrends.
Diese Sekundärquellen sind exemplarisch, und viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, zu bestätigen, was tatsächlich gekauft und genutzt wird, und was als Body-Contouring-System zählt im Gegensatz zu benachbarten ästhetischen Geräten. Wir sprachen mit einer Mischung aus Gerätevertreibern, Klinik- und Medical-Spa-Betreibern, Beschaffungsteams von Krankenhäusern und Klinikern in wichtigen Regionen und überprüften anschließend Annahmen zu Auslastung, Ersatzzyklen und Preisstufen erneut, wenn Antworten nicht übereinstimmten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | Führungskräfte (CXOs): 13 % | APAC: 44 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 43 % | EMEA: 29 % |
| Kleinere Anbieter: 14 % | Manager: 44 % | Amerika: 27 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, der die Nachfrage aus der Behandlungskapazität und Auslastung in Kliniken und medizinischen Spas rekonstruiert und diese Nachfrage anschließend anhand realistischer Preisbänder je Modalität in Geräteumsätze umrechnet. Um die Gesamtwerte fundiert zu halten, führten wir auch selektive Bottom-up-Prüfungen mithilfe von Lieferantenumsatzangaben, Kanalgesprächen und stichprobenhaft erhobenen durchschnittlichen Verkaufspreisen multipliziert mit Absatzvolumina nach Region durch. Abweichungen wurden nur angepasst, wenn mehrere Signale in dieselbe Richtung deuteten.
Zu den wichtigsten Eingaben des Modells gehörten die Aufteilung zwischen nicht-invasiven, minimal-invasiven und invasiven Systemen, der typische Behandlungsdurchsatz pro Gerät, Annahmen zu Auslastung und Ausfallzeiten, Ersatz- und Aufrüstzyklen sowie regionale Preisunterschiede, die durch Importzölle und Servicepaketpraktiken bedingt sind. Für die Prognose wurde eine Szenarioanalyse zur Akzeptanz kombinierter Plattformen (Fettreduktion plus Straffung oder Muskeltonisierung), zu Veränderungen der Verbraucherausgaben für elektive ästhetische Behandlungen und zum Tempo der Klinikexpansion angewendet, wobei die variablen Verläufe mit Primärbefragten überprüft wurden. Wo direkte Absatzinformationen für kleinere Kategorien begrenzt waren, verwendeten wir konservative Durchdringungsannahmen und validierten diese anhand von Vertriebsmischungen und Serviceanbindungsmustern.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Behandlungsvolumina, Trends bei der Klinikpräsenz, behördlichen Zulassungen und öffentlichen Unternehmenskommentaren zur regionalen Dynamik überprüft. Große Abweichungen wurden zur Überprüfung markiert, und die zugrunde liegenden Annahmen wurden überarbeitet, gefolgt von einer zweiten Durchsicht, die Währungsumrechnungen, Preisbänder und Segmentanteile vor der endgültigen Freigabe testet.
Die Arbeit wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Maßnahmen, Lieferengpässe oder ein sprunghafter Preiswechsel. Vor der Lieferung wird eine abschließende Aktualisierung durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Body-Contouring-Geräte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Body-Contouring-Geräte können weit voneinander abweichen, da Unternehmen Produkte unterschiedlich gruppieren und auch unterschiedliche Nachfragesignale zur Skalierung von Volumen und Preisgestaltung wählen. In unserer Analyse ergeben sich die größten Unterschiede meist daraus, was als Gerätemarkt gezählt wird im Gegensatz zu einem Verfahrens- oder Dienstleistungsmarkt, und wie invasive Systeme behandelt werden.
Einige Quellen mischen verfahrens- und verbrauchsmaterialgetriebene Umsätze in den Gesamtwert der Geräte ein, was den Marktwert erhöht, selbst wenn sich die Geräteauslieferungen kaum verändern. Diese breiter gefassten Definitionen werden in den Zahlen von Mordor Intelligence getrennt gehalten, wo nur Geräteumsätze, die mit Body-Contouring-Plattformen verbunden sind (einschließlich invasiver, minimal-invasiver und nicht-invasiver Geräte), gezählt werden, während Servicegebühren und nicht geräteseitige ästhetische Zusatzleistungen ausgeschlossen bleiben.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,60 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 1,97 Mrd. USD (2025) | Verwendet eine breitere Definition, die Geräteumsätze mit ausgabenbezogenen Aufwendungen für invasive Verfahren und umfassenderer Anbieterökonomie vermischen kann, was die Gesamtwerte im Vergleich zu einer reinen Gerätebetrachtung aufbläst. |
| Branchenverlag B | 2,09 Mrd. USD (2025) | Wendet eine breitere Modalitätsabdeckung und aggressivere Preis- und Akzeptanzannahmen über alle Regionen hinweg an, wobei die Methodik hinsichtlich Auslastungs- und Ersatzzyklusprüfungen weniger transparent ist. |
Die Spanne in der Tabelle erklärt sich größtenteils durch den Umfang und die Art und Weise, wie Preisgestaltung und Akzeptanz über verschiedene Anbieterumgebungen hinweg projiziert werden. Indem die Zählung an Geräteumsätze gebunden bleibt und Auslastung, Ersatz und regionale Preisbänder durch wiederholbare Prüfungen validiert werden, bleibt die Schätzung leichter mit dem tatsächlichen Kaufverhalten in Einklang zu bringen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Body-Contouring-Geräte?
Der Markt hat im Jahr 2026 einen Wert von 1,82 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 3,45 Milliarden USD erreichen.
Welches Technologiesegment wächst am schnellsten?
Nicht-invasive und minimal-invasive Geräte, angeführt von Kryolipolyse- und HIFEM-Plattformen, wachsen mit einer CAGR von 17,95 %.
Warum gewinnen medizinische Spas Marktanteile?
Abonnementpläne, kürzere Behandlungszeiten und ein lifestyle-orientiertes Umfeld machen medizinische Spas attraktiv und treiben eine CAGR von 16,9 % für diesen Kanal an.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 17,05 % wachsen, gestützt durch steigende verfügbare Einkommen und Zuströme des Medizintourismus.
Wie wirken sich regulatorische Änderungen auf Gerätehersteller aus?
Strengere FDA- und EU-MDR-Richtlinien erhöhen die Testkosten und verlängern die Genehmigungsfristen, was kleinere Innovatoren stärker belastet.
Seite zuletzt aktualisiert am:



