
Tamanho e Quota do Mercado de Dispositivos para Contorno Corporal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
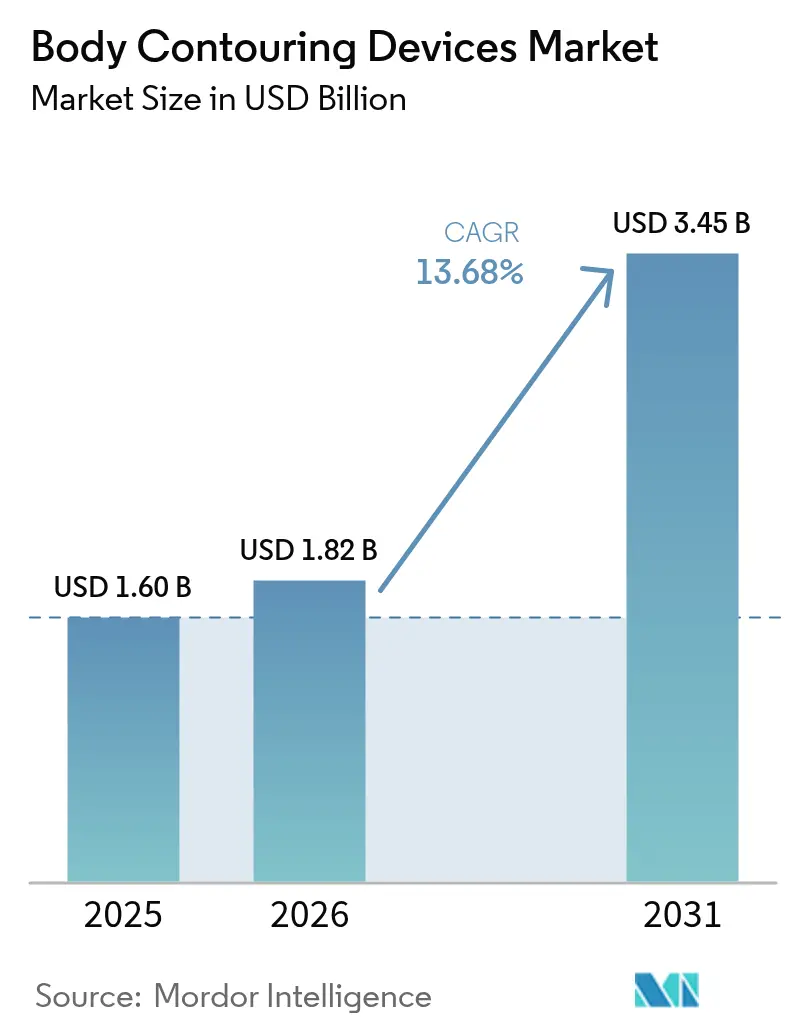
| Tamanho do Mercado (2026) | 1.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.68 % |
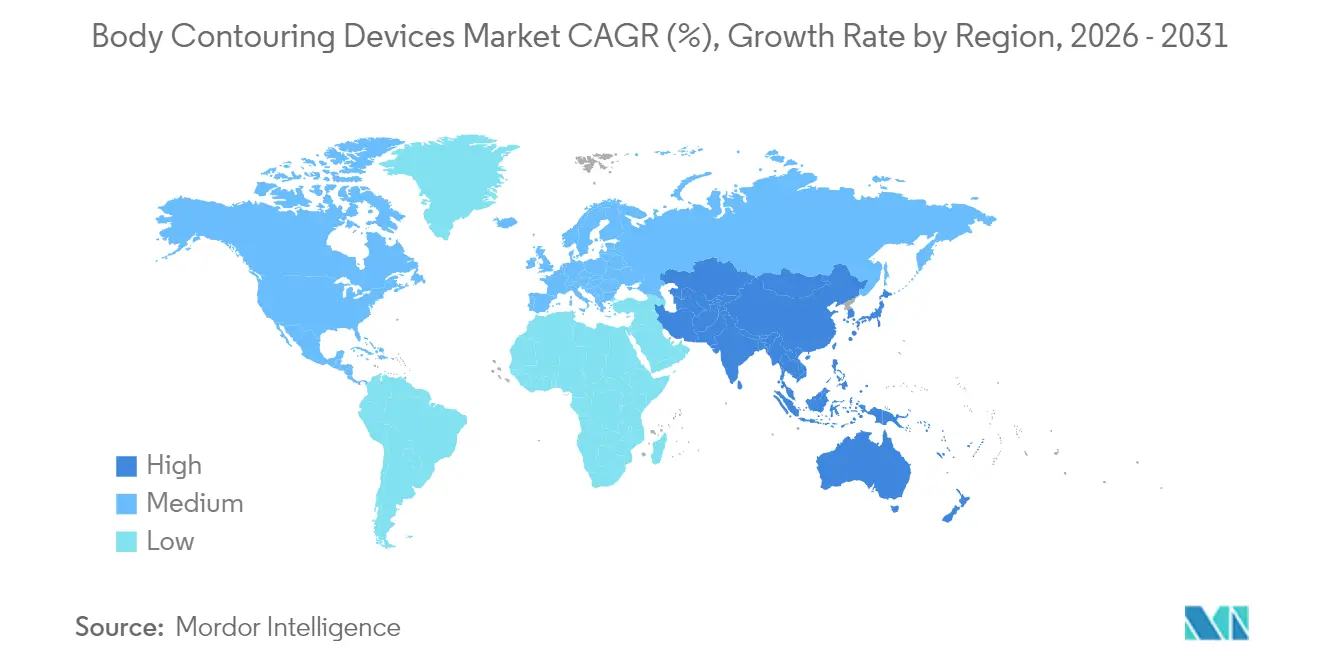
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
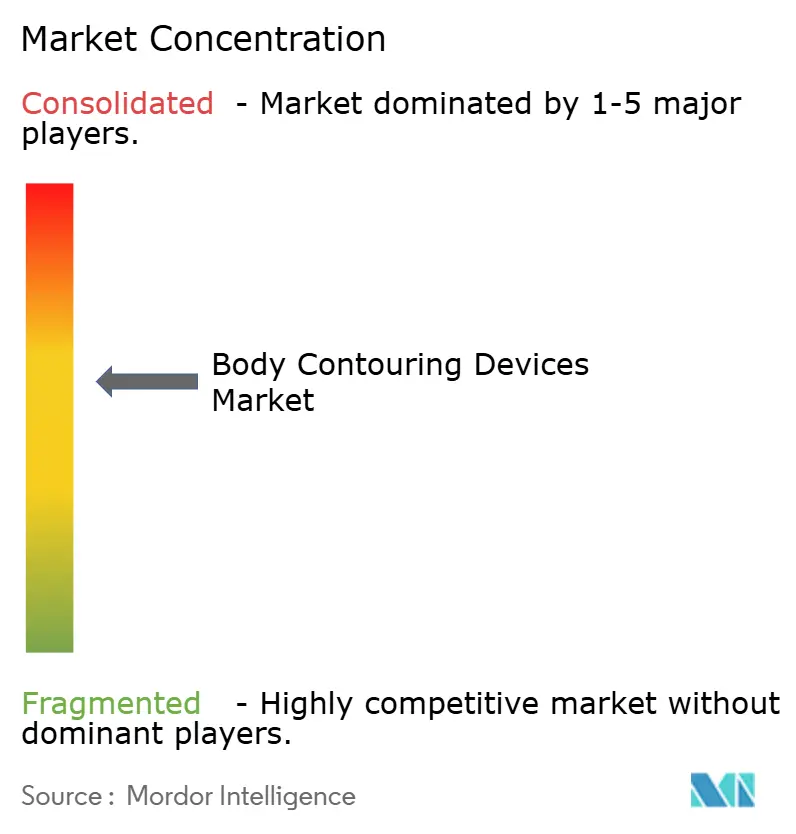
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos para Contorno Corporal por Mordor Intelligence
O tamanho do mercado de dispositivos para contorno corporal foi avaliado em USD 1,60 mil milhões em 2025 e estima-se que cresça de USD 1,82 mil milhões em 2026 para atingir USD 3,45 mil milhões até 2031, a um CAGR de 13,68% durante o período de previsão (2026-2031). A rápida adoção de tecnologias não invasivas, a crescente consciência estética entre adultos jovens e a convergência das capacidades de radiofrequência, criolipólise e eletromagnetismo focado de alta intensidade (HIFEM) estão a impulsionar o crescimento. Os prestadores de serviços combinam atualmente a redução de gordura, o tonificação muscular e a firmeza da pele em sessões únicas, encurtando os tempos de recuperação e alargando a base de consumidores. Os spas médicos estão a formalizar programas de subscrição que reduzem as taxas por visita e garantem receitas recorrentes. Entretanto, os hospitais investem em plataformas de múltiplas aplicações para proteger a sua quota de mercado, e os fornecedores integram definições de dose impulsionadas por inteligência artificial que melhoram a consistência dos procedimentos. As persistentes pressões na cadeia de abastecimento e as exigências regulatórias em evolução moderam o ímpeto, mas não alteram a mudança estrutural para soluções de modelação corporal orientadas para a conveniência e aprimoradas pela tecnologia.
Principais Conclusões do Relatório
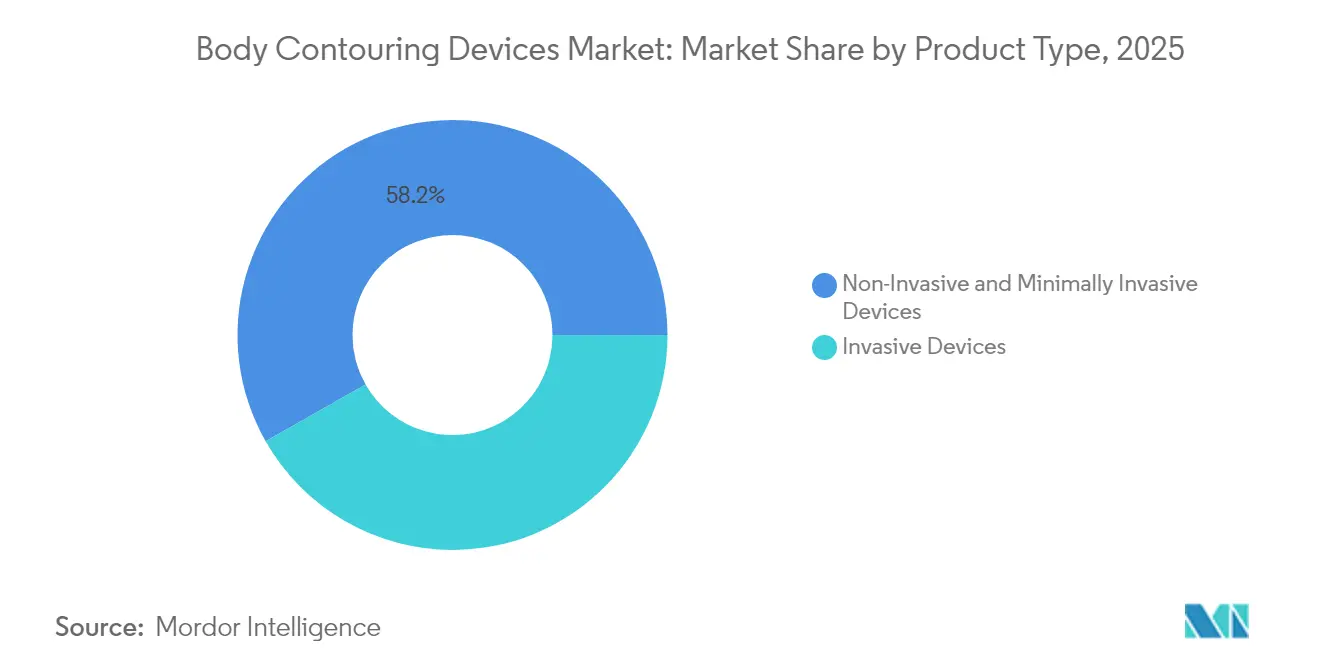
- Por tipo de produto, os sistemas não invasivos e minimamente invasivos capturaram 58,23% da quota de mercado de dispositivos para contorno corporal em 2025, e o seu CAGR de 17,95% até 2031 é o mais rápido entre todas as categorias.
- Por aplicação, a firmeza da pele e a redução da celulite detinham 41,93% do tamanho do mercado de dispositivos para contorno corporal em 2025; a tonificação e definição muscular prevê-se que acelere a um CAGR de 18,33% até 2031.
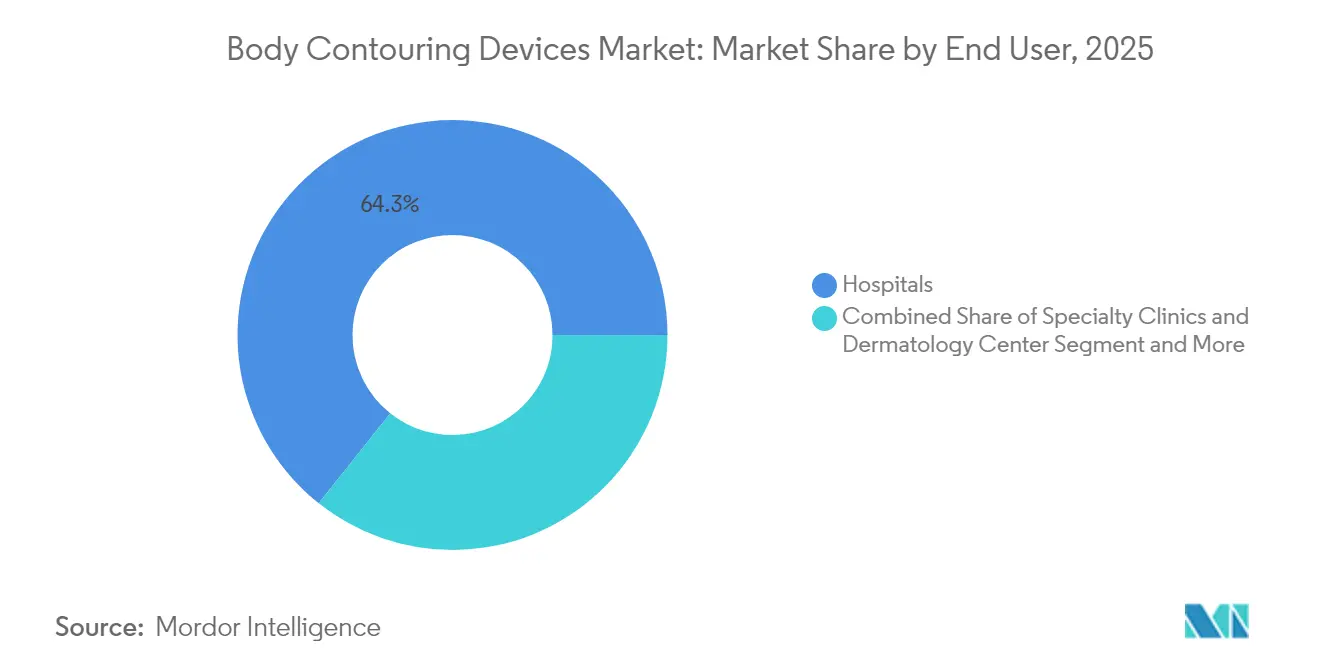
- Por utilizador final, os hospitais retiveram 64,31% das receitas em 2025, enquanto os spas médicos registam a expansão mais forte a um CAGR de 16,9% até 2031.
- Por geografia, a América do Norte dominou com 39,42% das receitas em 2025, porém a Ásia-Pacífico prevê-se que cresça a um CAGR de 17,05%, o mais elevado entre todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adoção Crescente de Procedimentos Minimamente Invasivos e Não Invasivos | +3.2% | Global, com América do Norte e Europa na liderança | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em RF, Criolipólise e HIFEM | +2.8% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Prevalência Crescente de Obesidade e Consciência Estética | +2.1% | Global, particularmente Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão do Turismo Médico em Economias Emergentes | +1.9% | Núcleo Ásia-Pacífico, expansão para MEA | Médio prazo (2-4 anos) |
| Protocolos de Tratamento Personalizados Habilitados por IA | +1.5% | América do Norte e UE, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modelos de Negócio de Spas Médicos Baseados em Subscrição | +1.3% | América do Norte e Europa principalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Procedimentos Minimamente Invasivos e Não Invasivos
A preferência dos pacientes voltou-se firmemente para abordagens menos disruptivas que reduzem o tempo de inatividade e a equimose visível. Os dispositivos de criolipólise, por exemplo, podem reduzir 20–25% da gordura subcutânea após uma única sessão, enquanto as pontuações de dor relatadas pelos pacientes permanecem baixas[1]Allergan Aesthetics, "CoolSculpting | Tecnologia de Congelamento de Gordura," Allergan Aesthetics, allerganaesthetics.com. O autoexame pós-pandemia amplificou a procura, e um inquérito de 2024 mostrou que 63% dos clientes de estética facial eram novos utilizadores de estética médica. As estações de trabalho multimodalidade combinam agora HIFEM com radiofrequência, permitindo aos clínicos oferecer tonificação muscular e lipólise simultâneas em menos de 30 minutos. Os spas médicos ampliam estas ofertas através de programas de fidelização, e os primeiros ensaios de dispositivos domésticos de sucção-RF-EMS demonstram perda de circunferência mensurável, sugerindo um futuro ecossistema omnicanal.
Avanços Tecnológicos em RF, Criolipólise e HIFEM
As melhorias de engenharia centram-se numa distribuição de energia mais profunda e uniforme e numa maior adequação para os pacientes. Uma plataforma HIFEM de próxima geração obteve recentemente duas autorizações adicionais da FDA cobrindo fototipo de pele de Fitzpatrick mais escuro e lipólise da face lateral da coxa, com estudos de RM confirmando uma redução média de 1,4 cm na camada de gordura. Os manipuladores de RF fracionada penetram agora em profundidades variáveis de tecido, permitindo um remodelamento preciso do colagénio. O trabalho laboratorial com partículas de carbonato de cálcio dopado com cério combinadas com ultrassom de baixa intensidade aponta para uma via não térmica para a apoptose de adipócitos[2]Jhih-Ni Lin et al., "Micropartículas de Carbonato de Cálcio Dopadas com Cério Combinadas com Ultrassom de Baixa Intensidade para Terapia Sonodinâmica Eficiente," Journal of Biological Engineering, springeropen.com. Estes avanços sustentam o mercado de dispositivos para contorno corporal à medida que os fabricantes competem para patentear algoritmos diferenciados de calor, frio ou eletromagnetismo que prometem resultados consistentes.
Prevalência Crescente de Obesidade e Consciência Estética
A obesidade afeta mais de 1 mil milhão de adultos em todo o mundo, gerando um grande grupo de indivíduos que procuram procedimentos adjuvantes após perda de peso farmacológica ou cirúrgica. Até 96% dos pacientes sujeitos a cirurgia bariátrica experienciam dobras de pele redundantes que afetam a mobilidade e a higiene, impulsionando a procura de tecnologias de firmeza. Em simultâneo, a adoção de agonistas de GLP-1 como a semaglutida revela frequentemente irregularidades residuais no contorno, motivando os clientes a recorrer à modelação não invasiva para aperfeiçoar as linhas corporais. Demograficamente, 54% das visitantes femininas de spas médicos têm entre 35-54 anos, indicando um ciclo de consumo prolongado.
Expansão do Turismo Médico em Economias Emergentes
Preços acessíveis, cirurgiões de renome e políticas de visto favoráveis tornam vários países da Ásia-Pacífico populares para cuidados estéticos eletivos. A Índia ocupa agora um lugar entre os três primeiros países em volume de lipossucção. A Tailândia combina internamentos hospitalares com pacotes de hotel de recuperação para captar viajantes de elevado poder de compra, enquanto os governos regionais promovem ativamente os centros médicos em feiras internacionais. Embora a complexidade do acompanhamento pós-procedimento persista, os fluxos de pacientes transfronteiriços alargam a base de clientes potenciais para fornecedores de equipamento e prestadores de serviços.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado Custo de Capital de Dispositivos e Procedimentos Avançados | -2.1% | Global, particularmente em mercados emergentes | Médio prazo (2-4 anos) |
| Requisitos Rigorosos de Conformidade Regulatória e de Segurança | -1.8% | América do Norte e UE principalmente | Longo prazo (≥ 4 anos) |
| Escassez de Profissionais Estéticos Qualificados | -1.5% | Global, aguda em mercados emergentes | Longo prazo (≥ 4 anos) |
| Volatilidade da Cadeia de Abastecimento de Semicondutores | -1.2% | Global, concentrado na manufactura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Capital de Dispositivos e Procedimentos Avançados
Os sistemas multimodalidade premium podem ultrapassar USD 100.000, um valor que aumenta quando se incluem formação, consumíveis e contratos anuais de manutenção. Registos públicos de um fabricante líder revelaram que as despesas da cadeia de abastecimento equivalem atualmente a 20% das receitas, forçando programas agressivos de otimização de custos. As clínicas de menor dimensão em economias emergentes têm dificuldade em atingir o retorno do investimento dentro do horizonte típico de 18 meses, dificultando a penetração em segmentos sensíveis ao preço.
Requisitos Rigorosos de Conformidade Regulatória e de Segurança
A orientação preliminar da FDA de 2024 sobre a avaliação do efeito térmico introduziu camadas adicionais de testes pré-comercialização para dispositivos que aquecem ou arrefecem tecidos[3]Administração de Alimentos e Medicamentos dos EUA, "Cadeia de Abastecimento e Escassez de Dispositivos Médicos," FDA, fda.gov. Em paralelo, o Regulamento da União Europeia sobre Dispositivos Médicos impõe um acompanhamento clínico pós-comercialização contínuo, prolongando os ciclos de certificação e aumentando os orçamentos de conformidade. As avaliações de risco de cibersegurança tornaram-se também obrigatórias, acrescentando uma sobrecarga documental que pesa desproporcionalmente sobre as empresas em fase de arranque.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tecnologias Não Invasivas Impulsionam a Evolução do MercadoAs plataformas não invasivas detinham 58,23% das receitas de 2025, e esta quota prevê-se que se alargue à medida que a categoria impulsiona um CAGR de 17,95% até 2031 no mercado de dispositivos para contorno corporal. A criolipólise lidera o campo, com estudos do mundo real confirmando uma redução de 20–25% no volume de gordura por sessão. Os sistemas híbridos HIFEM-RF ampliam ainda mais os casos de utilização, proporcionando apoptose de adipócitos e hipertrofia miofibrilar simultâneas. Os dispositivos invasivos, como a lipossucção assistida por motor, permanecem vitais para uma redução substancial de volume, mas crescem a um ritmo mais lento à medida que os pacientes preferem cada vez mais procedimentos de tempo de pausa reduzido.
A vantagem competitiva nos sistemas não invasivos reside agora na ergonomia dos aplicadores, na eficiência de arrefecimento e na homogeneidade do campo eletromagnético. Os fornecedores registam patentes em série em torno de cortes de temperatura baseados em sensores e monitorização de impedância em circuito fechado. Entretanto, a lipoplastia assistida por ultrassom evolui para abordar a gordura fibrosa densa com menor equimose, mantendo uma posição importante, ainda que de nicho, no setor de dispositivos para contorno corporal.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
Tonificação Muscular Emerge como Fator de CrescimentoA firmeza da pele e a redução da celulite retiveram 41,93% das receitas de 2025, mas os tratamentos de tonificação muscular acelerarão mais rapidamente a um CAGR de 18,33%, espelhando o interesse dos consumidores na estética atlética. As avaliações por RM documentam um crescimento muscular de até 25% após um protocolo HIFEM padrão de quatro sessões, o que eleva a intenção de repetição de compra. As aplicações de redução de gordura sustentam a procura graças a melhorias contínuas na adipólise seletiva e na mobilização linfática pós-lipólise.
A integração com regimes farmacológicos de gestão de peso alarga a oportunidade de mercado total. Os profissionais combinam tratamentos com GLP-1 com firmeza não invasiva para combater a pele flácida, criando pacotes combinados com preços premium. Os pacientes pós-bariátricos, em número superior a 350.000 anualmente em todo o mundo, submetem-se frequentemente a contorno faseado, sublinhando a procura de cauda longa no mercado de dispositivos para contorno corporal.
Por Utilizador Final:
Spas Médicos Desafiam a Dominância HospitalarOs hospitais geraram 64,31% das vendas de 2025 devido aos amplos portfólios de serviços e aos canais de referenciação estabelecidos. No entanto, os spas médicos irão superar todos os outros contextos a um CAGR de 16,9% até 2031, refletindo o apetite dos consumidores por experiências boutique e descontos de subscrição. Os rácios de visitas repetidas excedem os 70%, e o modelo de subscrição aumenta a utilização dos dispositivos de elevado capital.
As clínicas especializadas de dermatologia estabelecem a ponte entre o rigor médico e o ambiente tipo spa, oferecendo supervisão médica com agendamento flexível. Os dispositivos manuais de uso doméstico que combinam sucção com RF de baixa potência estendem o contorno básico para os lares, embora a supervisão profissional permaneça central para objetivos mais profundos de remodelação tecidual. Coletivamente, estas mudanças redefinem os padrões de aquisição e os currículos de formação no mercado de dispositivos para contorno corporal.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Dispositivos de Contorno Corporal da América do Norte
A América do Norte respondeu por 39,42% da receita de 2025, sustentada por uma sofisticada infraestrutura de medicina estética e por um robusto gasto discricionário. Os médicos dos Estados Unidos incorporam cada vez mais o contorno corporal em vias de cuidados multidisciplinares para a obesidade, auxiliados pelo aumento nas prescrições de medicamentos para perda de peso. O Canadá agiliza a adoção de dispositivos por meio de vias regulatórias aceleradas específicas por tecnologia, enquanto clientes provenientes do México reforçam os volumes de procedimentos transfronteiriços.
Mercado de Dispositivos de Contorno Corporal da Europa
A Europa oferece um cenário profundamente regulado, porém rico em oportunidades. As normas uniformes do MDR elevam os padrões de segurança e filtram dispositivos de qualidade inferior, fomentando a confiança dos profissionais. Alemanha, França e Reino Unido ancoram a demanda, e populações em idade de aposentadoria cada vez maiores, com maior poupança disponível, buscam pacotes combinados de firmeza e redução de gordura. As clínicas aproveitam as redes pan-europeias de distribuidores para garantir cobertura de serviços e fornecimento de peças, salvaguardando o tempo de operação em meio a incertezas na cadeia de suprimentos.
Mercado de Dispositivos de Contorno Corporal da APAC
A Ásia-Pacífico apresenta a trajetória mais acelerada, com um CAGR projetado de 17,05% até 2031 no mercado de dispositivos de contorno corporal. A rápida urbanização e os padrões de beleza impulsionados pelas redes sociais elevam o número de procedimentos na China, na Coreia do Sul e no Japão. Os hospitais especializados da Índia atraem clientes internacionais em busca de pacotes de lipoaspiração e modelagem com preços competitivos, enquanto a Tailândia se posiciona como um destino de turismo de recuperação. Fabricantes domésticos na China estão testando máquinas de radiofrequência com custo competitivo que poderão desafiar os players estabelecidos caso obtenham certificações internacionais.

Panorama regulatório
A regulamentação está se tornando mais rigorosa à medida que a tecnologia de modelagem corporal se enquadra de forma mais consistente na supervisão de dispositivos médicos nos principais mercados. Nos Estados Unidos, as tecnologias de modelagem corporal não invasivas se enquadram na regulamentação de dispositivos médicos da FDA (21 CFR Part 878) e geralmente seguem o caminho de autorização 510(k), dependendo do risco e do uso pretendido, além das informações da FDA sobre tipos de dispositivos estéticos e cosméticos. Na Europa, o Regulamento (UE) 2017/745 (MDR) inclui explicitamente determinados equipamentos estéticos em seu escopo por meio do Anexo XVI, exigindo a marcação CE e o alinhamento com o quadro de Especificações Comuns (Regulamento (UE) 2022/2346), o que elevou o nível de exigência quanto a evidências clínicas, rotulagem e obrigações pós-comercialização.
Fora dos EUA e da UE, o acesso ao mercado permanece fragmentado e exige elevada conformidade. O Reino Unido continua operando sob as Medical Devices Regulations 2002, com exigências de UKCA para a Grã-Bretanha, enquanto a MHRA trabalha na atualização das expectativas de avaliação de conformidade. A NMPA da China mantém um registro baseado em risco e, em uma atualização de junho de 2025, otimizou os requisitos do dossiê de registro e a verificação do sistema de gestão da qualidade para dispositivos médicos importados fabricados na China, reforçando a documentação e a prontidão para auditorias. A TGA da Austrália ampliou o escrutínio de mais tipos de dispositivos por meio de seu quadro regulatório para dispositivos médicos e dos Princípios Essenciais, enquanto a Health Canada regula os dispositivos sob as Medical Devices Regulations (SOR/98-282), apoiando caminhos de alteração pré-comercialização que afetam a gestão do ciclo de vida de sistemas já instalados.
Panorama Competitivo
A concorrência é moderada: os cinco principais players detêm conjuntamente uma receita significativa, deixando espaço para desafiantes regionais. A franquia CoolSculpting da AbbVie aproveita o reconhecimento da marca e um modelo de consumíveis intensivo em serviço para defender os preços. BTL Industries domina a propriedade intelectual de HIFEM, sustentando o posicionamento premium. InMode vende cruzadamente plataformas de RF em canais de cirurgia plástica e dermatologia, maximizando a utilização do sistema.
As fusões estratégicas centram-se na agregação de pipelines de investigação e desenvolvimento e distribuição global. Vários fabricantes introduzem algoritmos de impulso guiados por IA para assegurar vantagens competitivas futuras, e pelo menos dois fornecedores transitaram para esquemas de aluguer de dispositivos ou de taxa por tratamento que reduzem as barreiras de despesa de capital dos clientes. As empresas com forte presença de serviços agrupam garantias alargadas e formação de técnicos, reforçando a fidelização. Do ponto de vista financeiro, o setor continua a ser intensivo em capital; as recentes reestruturações de dívida sublinham a necessidade de resiliência do fluxo de caixa quando os ciclos económicos reduzem a procura de equipamento no mercado de dispositivos para contorno corporal.
Líderes do Setor de Dispositivos para Contorno Corporal
Hologic Inc. (Cynosure)
Bausch Health Companies Inc
Boston Scientific Corp. (Lumenis)
AbbVie Inc. (Allergan Aesthetics)
Candela Medical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Contorno Corporal
- Abbvie
- Hologic
- Candela Medical
- Boston Scientific Corp. (Lumenis)
- Bausch Health
- Alma Lasers
- BTL Industries (BTL Aesthetics)
- Cutera
- InMode Ltd.
- Candela Medical
- Apyx Medical Corp.
- Lutronic Corp.
- Merz Pharma
- MicroAire
- Sculpting Technologies Inc.
- Venus Concept Inc.
- Sciton
- Fotona d.o.o.
- Sisram Medical Ltd.

Oportunidades de mercado e perspectivas futuras
A oportunidade mais acionável está centrada em plataformas que combinam múltiplas modalidades e ampliam a base de provedores endereçável além dos grandes hospitais. A atividade de produtos e autorizações em 2026 reflete essa mudança: a Apyx Medical recebeu uma autorização 510(k) ampliada da FDA em maio de 2026, adicionando capacidade de lipoaspiração assistida por energia ao AYON Body Contouring System, e a Lumenis anunciou o lançamento comercial do triLIFT 2.0 em março de 2026 para estimulação muscular facial e corporal com efeito de firmeza da pele. Ao mesmo tempo, opções de menor porte, como o EMShape Neo Prime da MShape Beauty (maio de 2026) e o dispositivo de redução de gordura a laser de baixa intensidade Contour Light (CL-100), autorizado pela FDA (fevereiro de 2026), indicam uma ampliação do mix de equipamentos voltados a spas médicos, clínicas especializadas e consultórios com espaço limitado.
Os requisitos regulatórios e de evidência também abrem espaço para fornecedores capazes de padronizar a conformidade e as provas clínicas entre regiões. Muitos dispositivos estéticos de Classe II nos EUA seguem um caminho centrado no 510(k), e os requisitos da Classe IIb do MDR da UE para diversas tecnologias de modelagem corporal aumentam o valor de pacotes de dados clínicos padronizados, documentação de cibersegurança e sistemas pós-comercialização que podem ser reutilizados entre famílias de produtos. À medida que os provedores combinam cada vez mais redução de gordura, tonificação muscular e firmeza da pele em planos de tratamento únicos, os fabricantes que oferecem suporte a uma dosagem consistente (incluindo recursos de protocolo habilitados por IA que já estão entrando na categoria) e modelos de treinamento como serviço têm espaço para fortalecer a adoção junto a hospitais que buscam plataformas multifuncionais e spas médicos que constroem programas de assinatura para melhorar a utilização de equipamentos de alto investimento.
Recent Industry Developments in Mercado de Dispositivos de Contorno Corporal
- Maio de 2026: A Apyx Medical recebeu uma autorização 510(k) ampliada da FDA, adicionando capacidade de lipoaspiração assistida por energia ao AYON Body Contouring System. A atualização amplia a utilidade cirúrgica do sistema além de suas indicações anteriores e oferece suporte a um fluxo de trabalho mais completo de modelagem corporal em uma única plataforma. Também fortalece o posicionamento da Apyx Medical junto a práticas de cirurgia plástica e estética que desejam versatilidade sem adicionar múltiplos sistemas de capital.
- Fevereiro de 2026: A Solta Medical, da Bausch Health, lançou o laser Clear + Brilliant Touch no Canadá após a aprovação da Health Canada recebida em 20 de maio de 2025. O lançamento amplia a presença da Solta em um mercado regulado e complementa as ofertas estéticas não invasivas já estabelecidas, vendidas por meio de canais profissionais. Também expande o conjunto de opções em clínica que os provedores podem combinar com caminhos de firmeza da pele e modelagem corporal para aumentar as visitas recorrentes.
- Abril de 2025: A Solta Medical, da Bausch Health, recebeu a autorização de dispositivo médico da Health Canada para o sistema Thermage FLX, destinado à firmeza da pele e à modelagem corporal não invasivas. A autorização apoia a comercialização contínua e a expansão da base instalada de uma tecnologia de firmeza da pele por radiofrequência amplamente adotada, sob os requisitos regulatórios canadenses. Também reforça o Thermage FLX como uma plataforma de nível clínico que pode ser combinada em menus de serviços de modelagem corporal mais amplos.


Mercado de Dispositivos de Contorno Corporal Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por dispositivos de modelagem corporal usados em ambientes profissionais para reduzir gordura localizada, firmar a pele e melhorar o contorno corporal por meio de métodos baseados em energia ou invasivos, em todas as principais regiões.
Exclusões de escopo: excluímos cremes tópicos, roupas modeladoras vestíveis, ferramentas de massagem puramente manuais e equipamentos de fitness em geral que não sejam vendidos como dispositivos de modelagem corporal.
Visão geral da segmentação
- Por Tipo de Produto
- Dispositivos Não Invasivos e Minimamente Invasivos
- Sistemas de Criolipólise
- Dispositivos de Radiofrequência
- Dispositivos de Lipólise Assistida por Laser
- Dispositivos HIFEM
- Dispositivos de Cavitação por Ultrassom
- Outras Modalidades Emergentes
- Dispositivos Invasivos
- Sistemas de Lipossucção Assistida por Motor
- Lipossucção Assistida por Ultrassom
- Lipossucção Assistida por Laser
- Sistemas de Lipossucção por Infiltração Tumescente
- Outros Sistemas Invasivos
- Dispositivos Não Invasivos e Minimamente Invasivos
- Por Aplicação
- Redução de Gordura
- Firmeza da Pele e Redução da Celulite
- Tonificação e Definição Muscular
- Contorno Corporal Pós-Bariátrico
- Outras Aplicações de Nicho
- Por Utilizador Final
- Hospitais
- Clínicas Especializadas e Centros de Dermatologia
- Spas Médicos
- Centros Cirúrgicos Ambulatórios
- Utilizadores Domésticos / Utilizadores em Casa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a construir a estrutura básica do mercado, de modo que cada categoria de dispositivo pudesse ser vinculada a um fluxo de trabalho clínico e a um padrão de compra reais. Consultamos fontes públicas como os bancos de dados de dispositivos e comunicações de segurança da FDA dos EUA, as páginas do quadro regulatório de dispositivos médicos da Comissão Europeia e informações sobre procedimentos e práticas compartilhadas por sociedades profissionais.
Para apoiar os dados de dimensionamento do mercado, também utilizamos fontes como estatísticas de obesidade dos CDC dos EUA, dados de saúde da OCDE e periódicos clínicos revisados por pares que discutem a adoção e os resultados das modalidades (por exemplo, criolipólise, radiofrequência, ultrassom e sistemas assistidos por laser). Registros de empresas, apresentações a investidores, sites de associações e a imprensa de negócios de renome foram utilizados para entender os sinais de base instalada, a expansão de canais e a direção de preços. Em seguida, verificamos o modelo com uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes pago para tendências de intensidade de inovação.
Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar o que está realmente sendo comprado e utilizado, e o que é considerado um sistema de modelagem corporal em comparação com equipamentos estéticos adjacentes. Conversamos com uma combinação de distribuidores de dispositivos, operadores de clínicas e spas médicos, equipes de compras hospitalares e clínicos em regiões-chave, e depois revisamos as premissas sobre utilização, ciclos de substituição e escalas de preços quando as respostas não estavam alinhadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos: 13% | APAC: 44% |
| Nível médio: 58% | Líderes funcionais/de unidade: 43% | EMEA: 29% |
| Empresas menores: 14% | Gerentes: 44% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento começou com uma construção top-down que reconstitui a demanda a partir da capacidade de procedimentos e da utilização em clínicas e spas médicos, e depois converte essa demanda em receita de dispositivos usando faixas de preço realistas por modalidade. Para manter os totais fundamentados, também realizamos verificações seletivas bottom-up, usando indicações de receita de fornecedores, conversas com canais e preços médios de venda amostrados multiplicados pelos volumes unitários por região. Ajustamos as lacunas apenas quando múltiplos sinais apontavam na mesma direção.
Os principais dados utilizados no modelo incluíram a divisão entre sistemas não invasivos, minimamente invasivos e invasivos, a taxa típica de tratamentos por dispositivo, premissas de utilização e tempo de inatividade, ciclos de substituição e atualização, e diferenças regionais de preços impulsionadas por tarifas de importação e práticas de pacotes de serviços. Para as previsões, foi aplicada uma análise de cenários em torno da adoção de plataformas combinadas (redução de gordura mais firmeza da pele ou tonificação muscular), mudanças nos gastos dos consumidores com estética eletiva e o ritmo de expansão das clínicas, com as trajetórias variáveis revisadas junto aos respondentes primários. Quando as informações diretas por unidade eram limitadas para categorias menores, utilizamos premissas conservadoras de penetração e as validamos por meio do mix de distribuidores e dos padrões de adesão a serviços.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como volumes de procedimentos, tendências de presença de clínicas, aprovações regulatórias e comentários de empresas de capital aberto sobre o momentum regional. Grandes variações foram sinalizadas para revisão, e as premissas subjacentes foram reexaminadas, seguidas de uma segunda verificação que testa conversões de moeda, faixas de preço e participações de segmento antes da aprovação final.
O trabalho é atualizado anualmente, e ajustes intermediários são feitos quando ocorrem eventos relevantes, como ações regulatórias notáveis, restrições de fornecimento ou uma mudança significativa nos preços. Antes da entrega, é realizada uma verificação final para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do mercado de dispositivos de modelagem corporal da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para dispositivos de modelagem corporal podem parecer muito distantes entre si porque as empresas agrupam os produtos de maneiras diferentes e também escolhem sinais de demanda distintos para dimensionar volumes e preços. Em nossa análise, as maiores diferenças geralmente decorrem do que é considerado um mercado de dispositivos em comparação com o que é tratado como um mercado de procedimentos ou serviços, e de como os sistemas invasivos são tratados.
Algumas fontes misturam procedimentos e receitas geradas por consumíveis no total de dispositivos, o que eleva o valor de mercado mesmo quando as remessas de dispositivos não variam muito. Esses escopos mais amplos são separados nos números da Mordor Intelligence, onde apenas as receitas de dispositivos vinculadas a plataformas de modelagem corporal (incluindo dispositivos invasivos, minimamente invasivos e não invasivos) são contabilizadas, e as taxas de serviço e complementos estéticos não relacionados a dispositivos são excluídos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,60 bilhão de USD (2025) | |
| Consultoria Global A | 1,97 bilhão de USD (2025) | Utiliza uma definição mais ampla que pode combinar a receita de dispositivos com gastos relacionados a procedimentos invasivos e uma economia mais amplo dos provedores, o que infla os totais em comparação a um recorte exclusivo de dispositivos. |
| Editora Setorial B | 2,09 bilhões de USD (2025) | Aplica uma cobertura mais ampla de modalidades e premissas de preço e adoção mais agressivas entre regiões, e o método é menos transparente quanto às verificações de utilização e ciclo de substituição. |
A dispersão na tabela é explicada principalmente pelo escopo e pela forma como os preços e a adoção são projetados entre os diferentes ambientes de provedores. Ao manter a contagem vinculada às receitas de dispositivos e validar utilização, substituição e faixas de preços regionais por meio de verificações repetíveis, a estimativa permanece mais fácil de reconciliar com o comportamento real de compra.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de dispositivos para contorno corporal?
O mercado vale USD 1,82 mil milhões em 2026 e projeta-se que atinja USD 3,45 mil milhões até 2031.
Qual segmento tecnológico está a crescer mais rapidamente?
Os dispositivos não invasivos e minimamente invasivos, liderados pelas plataformas de criolipólise e HIFEM, estão a expandir-se a um CAGR de 17,95%.
Por que razão os spas médicos estão a ganhar quota de mercado?
Os planos de subscrição, os tempos de tratamento mais curtos e um ambiente orientado para o estilo de vida tornam os spas médicos atrativos, impulsionando um CAGR de 16,9% para o canal.
Qual região oferece o maior potencial de crescimento?
A Ásia-Pacífico projeta-se que avance a um CAGR de 17,05%, sustentada pelo aumento dos rendimentos disponíveis e pelos fluxos de turismo médico.
Como é que as mudanças regulatórias afetam os fabricantes de dispositivos?
Diretrizes mais rigorosas da FDA e do Regulamento de Dispositivos Médicos da UE aumentam os custos de teste e prolongam os prazos de aprovação, impondo um encargo mais pesado sobre os inovadores de menor dimensão.
Página atualizada pela última vez em:



