
Größe und Marktanteil des bangladeschischen Solarenergie-Marktes
Analyse des bangladeschischen Solarenergie-Marktes durch Mordor Intelligence
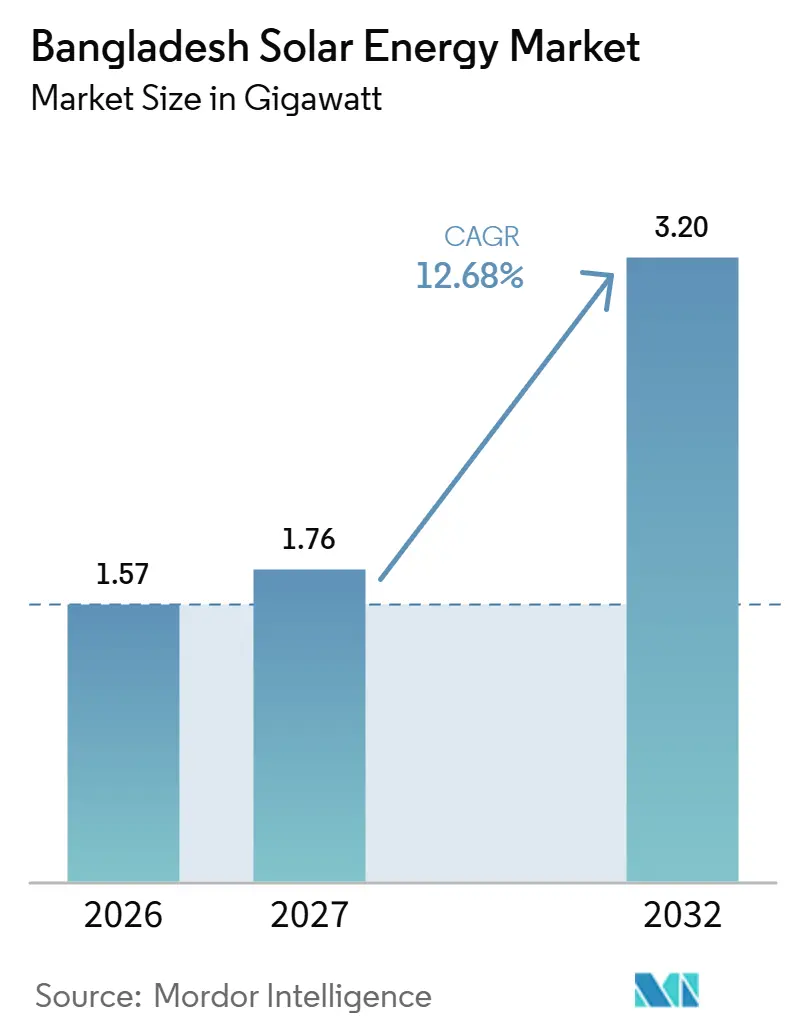
Die Größe des bangladeschischen Solarenergiemarkts wird voraussichtlich von 1,57 Gigawatt im Jahr 2026 auf 1,76 Gigawatt im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 12,68 % über 2027–2032 3,2 Gigawatt erreichen.
Das Investitionsargument für Dachsolaranlagen in Bangladesch verbindet anschlussgebundene Installationsanforderungen mit niedrigeren Modulpreisen und der Unterstützung durch Exportkäufer. Der Nahost-Krieg, der im Februar 2026 begann, störte die Kraftstoffversorgungsketten und erhöhte den Importkostendruck Bangladeschs für LNG, Kohle und Schweröl, die zur Stromerzeugung eingesetzt werden. Höhere Netzstromkosten steigern den Wert des vor Ort erzeugten Stroms, was das Argument für gewerbliche und industrielle Dachsolaranlagen in Bangladesch stärkt. Anbieter, die Finanzierung mit Installation und Anschlussabwicklung verbinden, können diese Kräfte in Projekte umwandeln, während Flächen- und Netzengpässe die Versorgungslieferung verlangsamen.
Wesentliche Erkenntnisse des Berichts
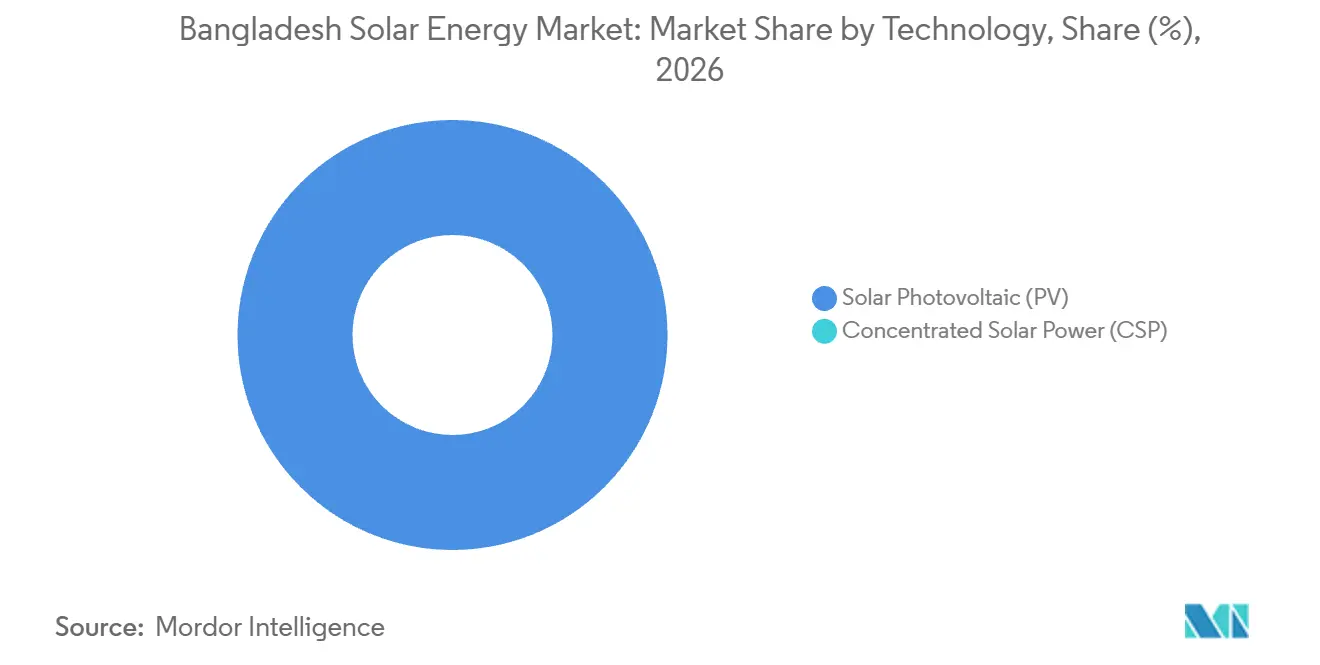
- Nach Technologie führte Solarphotovoltaik (PV) mit einem Marktanteil von 100 % im bangladeschischen Solarenergiemarkt im Jahr 2026 und wird voraussichtlich mit einem CAGR von 12,68 % über 2027–2032 als das am schnellsten wachsende Segment wachsen.
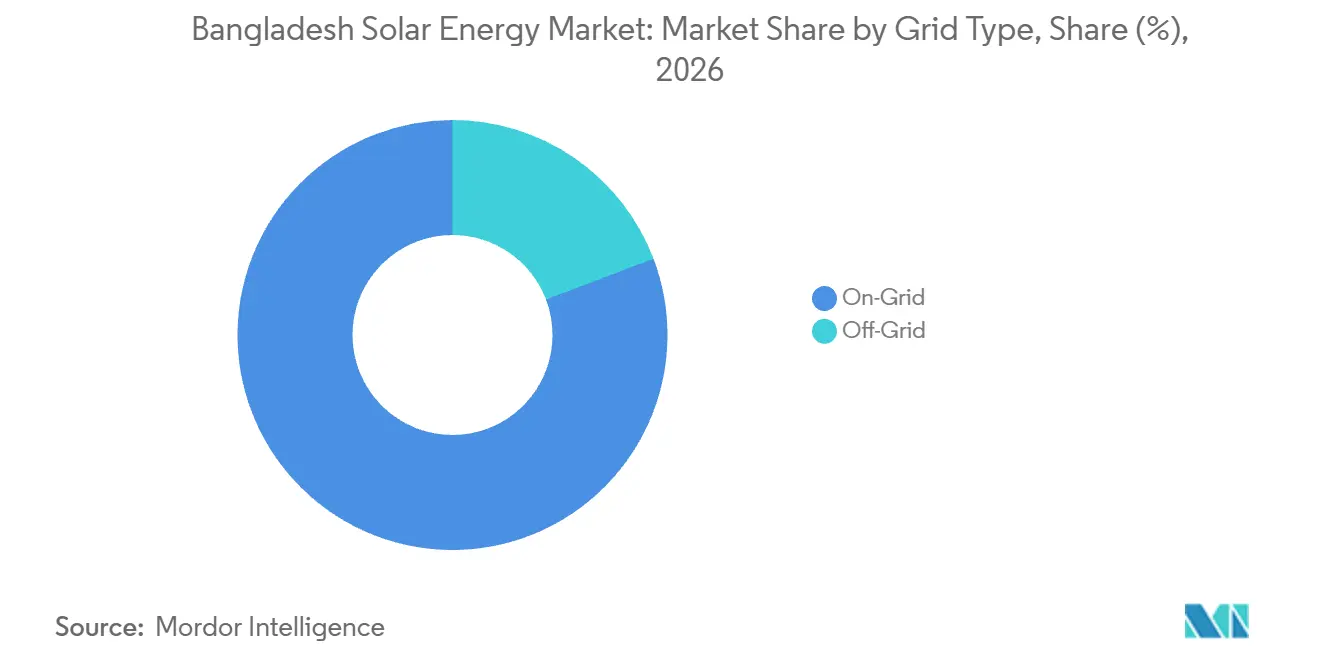
- Beim Netztyp führen netzgebundene Systeme, die im Jahr 2026 einen Anteil von 80,77 % an der Größe des bangladeschischen Solarenergiemarkts hielten, und werden voraussichtlich mit einem CAGR von 14,82 % über 2027–2032 als das am schnellsten wachsende Segment wachsen.
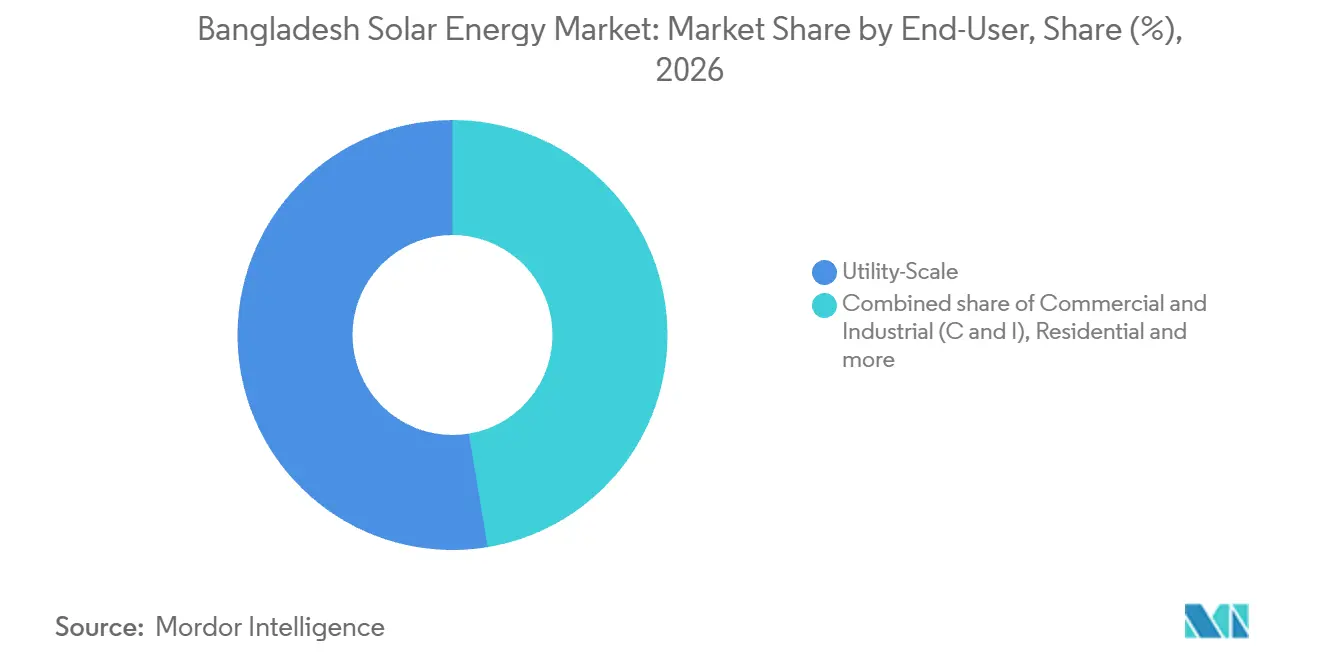
- Unter den Endnutzern führten Installationen im Versorgungsmaßstab mit 52,62 % der installierten Solarkapazität im Jahr 2026, während Wohngebäude-Solar das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 32,6 % für 2027–2032 ist.
- Komponentenentscheidungen unterscheiden Modulqualifizierung, Wechselrichterumwandlung, Montagearbeiten, elektrische Anschlüsse und speichergestützte Zeitplanung der Stromlieferung.
- Geografisch führte die Division Dhaka mit 37,6 % der installierten Solarkapazität im Jahr 2026.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des bangladeschischen Solarenergie-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Obligatorische Dachsolaranlage für neue Netzanschlüsse | +6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rascher Rückgang der PV-Modulpreise und Investitionskosten für Systemkomponenten | +4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungsdruck der Exportkäufer auf die Bekleidungsindustrie (RMG) | +2% | Savar, Ashulia und Gazipur | Mittelfristig (2–4 Jahre) |
| Steigende LNG-/Ölimportrechnungen, die die Netztarife erhöhen | +4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Konzessionäre Klimafinanzierungszuflüsse über multilaterale Entwicklungsbanken | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Flächenknappheit treibt schwimmende und Agrar-PV-Pilotprojekte voran | +0.5% | Landwirtschaftliche Standorte in Chuadanga | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Dachsolaranlage für neue Netzanschlüsse
Neue industrielle und gewerbliche Stromanschlüsse können Solarnachfrage zu dem Zeitpunkt erzeugen, an dem ein Betrieb seine Stromversorgung sichert. Ein am 21. Dezember 2025 gemeldetes Rundschreiben der Stromabteilung verpflichtete neue industrielle und gewerbliche Anschlüsse von mindestens 10 kW zur Installation von netzgekoppelten Dachsolaranlagen mit mindestens 20 % der genehmigten Last, vorbehaltlich ausreichender Dachfläche.[1] Das Rundschreiben trat sofort in Kraft, wobei die Systeme den Netto-Messungs-Richtlinien 2025 folgen müssen. Die Verknüpfung der Solarinstallation mit dem Anschlussantrag schafft einen spezifischen Investitionsauslöser für berechtigte Kunden. Anbieter können diesen Auslöser nutzen, indem sie die Dachbewertung und Systemdimensionierung auf die genehmigte Last des Kunden abstimmen. Die Dachflächenbedingung macht die Standortqualifizierung entscheidend für die Umwandlung der Anforderung in ein installierbares Projekt.
Rascher Rückgang der PV-Modulpreise und Investitionskosten für Systemkomponenten
Niedrigere Modulpreise können das Kapital reduzieren, das für Panels aufgewendet werden muss, bevor ein Projekt mit der Stromerzeugung beginnt. Das IEA-Programm für Photovoltaik-Energiesysteme berichtete, dass die Modulpreise in China im Jahr 2025 mehr als 60 % unter dem Niveau von 2023 lagen.[2] Elektrische Arbeiten, Tragkonstruktionen und Integration müssen finanziert werden, bevor das System in Betrieb genommen werden kann. Die kommerzielle Chance erstreckt sich daher über die Beschaffung günstigerer Panels hinaus auf die Einpassung der vollständigen Installation in den Investitionsrahmen des Kunden.
Dekarbonisierungsdruck der Exportkäufer auf die Bekleidungsindustrie (RMG)
Der Dekarbonisierungsdruck der Käufer kann die Solarnachfrage unterstützen, ohne der dominierende Grund zu sein, warum ein Bekleidungsexporteur erneuerbare Energien einsetzt. Die Umfrage des International Growth Centre vom 19. April bis 6. Mai 2025 ergab, dass 12 % der Nutzer erneuerbarer Energien unter bangladeschischen Bekleidungsexporteuren direkten Käuferdruck als ihren Hauptgrund für die Einführung nannten. BESTSELLERs Due-Diligence-Bericht 2025 besagte, dass das Mutterunternehmen HEARTLAND den Kauf und die Installation von Solaranlagen auf den Fabrikdächern von Lieferanten in Bangladesch durch eine Initiative mit SOLShare finanzierte. Dies verbindet das Dekarbonisierungsziel eines Käufers mit finanzieller Unterstützung für die Erzeugungsanlage. Da die meisten Nutzer einen anderen Hauptgrund nannten, muss ein Entwickler, der an Bekleidungsexporteure verkauft, den eigenen Energiefall der Fabrik darlegen, wobei käuferfinanzierte Finanzierungen wie die HEARTLAND-Initiative diesen Fall ergänzen.
Steigende LNG-/Ölimportrechnungen, die die Netztarife erhöhen
Steigende Netzgebühren erhöhen den Wert von Solarstrom, den ein gewerblicher Kunde vor Ort verbrauchen kann. Die Regulierungskommission für Energie in Bangladesch (BERC) erhöhte die gewichteten durchschnittlichen Einzel- und Großhandelsstromtarife mit Wirkung ab der Abrechnung für Juni 2026. Die Regulierungsbehörde erklärte, die Anpassung sei notwendig, um den staatlichen Subventionsbedarf im Stromsektor zu reduzieren. Bangladeschische Beamte erklärten, der am 28. Februar 2026 begonnene Nahost-Krieg habe die Kraftstoffversorgungsketten gestört und die Importkosten für LNG, Kohle und Schweröl zur Stromerzeugung stark erhöht. Für ein gewerbliches Dachsolarprojekt ist der relevante Gewinn der Wert des durch nutzbare Erzeugung verdrängten eingekauften Stroms. Die Projektbewertung kann diese beschlossene Erhöhung berücksichtigen, ohne auf eine weitere Tarifanpassung angewiesen zu sein, um die Investition lohnenswert zu machen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Engpässe bei der Landakquisition für Versorgungsanlagen im großen Maßstab | -2.5% | Gebiete rund um ausgewiesene Netzumspannwerke | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Netzeinspeisung mit Abregelungsrisiko | -2% | Madarganj, Ghatail und südliches Chattogram | Mittelfristig (2–4 Jahre) |
| Einfuhrzölle und Mehrwertsteuer auf Wechselrichter und Systemkomponenten | -0.5% | Industrielle Solarinstallationsstandorte landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bankfähigkeit von Solarprojekten für lokale Kreditgeber | -1% | Industriegebiete landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Landakquisition für Versorgungsanlagen im großen Maßstab
Die Sicherung eines Solarstandorts in der Nähe eines Umspannwerks schafft ein kombiniertes Grundstückszugangs- und Anschlussproblem für Versorgungsunternehmen. In seiner Überprüfung 2025 stellte Transparency International Bangladesch (TIB) fest, dass unabhängige Stromerzeuger, die bodengestützte Solaranlagen entwickeln, häufig verpflichtet wurden, das Land selbst zu sichern, während die Anforderungen an die Nähe zu Umspannwerken die lokalen Grundstückspreise erhöhten und eine rechtzeitige Umsetzung störten. Elektrisch günstige Standorte können daher genau deshalb teurer werden, weil sie dazu beitragen, die Anschlussanforderungen eines Projekts zu erfüllen. Am 7. April 2026 erließ die Stromabteilung eine sofort wirksame Richtlinie, die die Entwicklung erneuerbarer Energien auf ungenutzten oder untergenutzten öffentlichen Flächen durch öffentlich-private Partnerschaften erleichtert. Geeignetes Land wird folglich zur Entwicklungsausgabe und Terminabhängigkeit eines unabhängigen Stromerzeugers, wobei der Standortzugang vor dem Bau erforderlich ist.
Verzögerungen bei der Netzeinspeisung mit Abregelungsrisiko
Die Lieferung von Solarprojekten hängt davon ab, die Erzeugungsanlage mit ihrer Einspeisungsinfrastruktur abzustimmen. Im September 2026 verzögerte sich das 100-MW-Projekt Madarganj der Rural Power Company Limited, was seine Übertragungsleitungskomponente betraf. Die 47 Kilometer lange Leitung nach Ghatail war kurz vor der Fertigstellung, während weitere Bau- und Inbetriebnahmearbeiten vor der Stromerzeugung erforderlich waren. Das Centre for Policy Dialogue (CPD) berichtete für Juli bis September 2025, dass das 30-MW-Werk Tetulia von Korotoa Solar Limited in Panchagarh seit April 2024 bei der Übertragungsleitungsentwicklung ins Stocken geraten war, nach fast 3 Jahren in der Landentwicklung. Power Grid Bangladesh PLC meldete am 1. Oktober 2026 einen physischen Fortschritt von 3,10 % bei einem Übertragungsprojekt für geplante Erneuerbare-Energien-Anlagen im südlichen Chattogram, mit einem geschätzten Enddatum am 30. Juni 2030. Bis Anlage und Leitung beide betriebsbereit sind, tragen Entwickler gebundenes Kapital ohne Erzeugungseinnahmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: PV-Projektlieferung bestimmt den Kapazitätsausbau
Solarphotovoltaik (PV) hatte im Jahr 2026 einen Anteil von 100 % an der Größe des bangladeschischen Solarenergiemarkts und wird voraussichtlich mit einem CAGR von 12,68 % über 2027–2032 wachsen, was es sowohl zum größten als auch zum am schnellsten wachsenden Segment macht. Die Internationale Agentur für Erneuerbare Energien meldete 1.146 MW installierte PV-Kapazität in Bangladesch im Jahr 2025. Da die installierte Kapazität vollständig aus PV besteht, würden zusätzliche Ingenieur-, Beschaffungs- und Bauarbeiten (EPC) eine etablierte Technologiebasis erweitern, wodurch die Projektdurchführung zentral für das Kapazitätswachstum wird.
Die modulare Struktur von PV macht die Größe eines Kundenprojekts zu einer kommerziellen Designentscheidung innerhalb derselben Solartechnologie. Das US-Energieministerium erklärt, dass PV-Arrays zusammengestellt werden können, um kleine oder große Strombedürfnisse zu decken. Für einen Anbieter, der Bangladesch bedient, unterstützt dies eine gemeinsame Technologieplattform über separat dimensionierte Installationen hinweg, während der Strombedarf des Käufers das Erzeugungspaket definiert. Im Juni 2026 versorgte die 2,49-MWp-Anlage am Padma Bridge Service Area 2 tagsüber unter Nettomessung mit Strom und exportierte Überschüsse, um den Netzverbrauch nachts oder bei geringer Solarstromerzeugung auszugleichen. Modulare Dimensionierung kann somit die Erzeugungs- und Exportrolle eines Standorts anpassen, ohne dass Solar jede Verbrauchsstunde abdecken muss.

Nach Netztyp: Anschlüsse und Stromabrechnung prägen das Angebot
Netzgebundene Systeme bildeten das größte Segment mit 80,77 % der installierten Solarkapazität im Jahr 2026 und werden voraussichtlich mit einem CAGR von 14,82 % über 2027–2032 als das am schnellsten wachsende Segment wachsen. Bis Anfang 2026 waren mehr als 4.490 netzgekoppelte Dachsysteme mit insgesamt rund 214 MW an Bangladeschs 6 Stromverteilungsnetze angeschlossen. Diese installierte Basis bietet einen Kanal, über den zusätzliche kundenseitige Systeme in separaten Projekten angeschlossen werden können. Die Bearbeitung von Anträgen über die 6 Netze wird Teil des Dienstleistungsangebots des Entwicklers, da jede Installation die Inspektion und Genehmigung des jeweiligen Verteilungsunternehmens benötigt.
Die Wirtschaftlichkeit der Nettomessung macht den Kundenverbrauch und die Exportgutschriftbedingungen zum Kern des Angebots für netzgebundene Systeme. Gemäß der Richtlinie 2025 werden 90 % des netto exportierten Stroms gutgeschrieben und zwischen Abrechnungsperioden übertragen, wobei die Zahlung zum Großhandelspreis in der Abrechnungsperiode auf Verbraucher mit Anhang-4-Vereinbarungen beschränkt ist. Netzunabhängige Systeme bedienen einen anderen Käufer, und die Infrastructure Development Company Limited (IDCOL) unterstützt Solar-Mininetze für Haushalte und kleine Gewerbetreibende in abgelegenen Gebieten, in denen eine Netzerweiterung in naher Zukunft unwahrscheinlich ist. Ihr Jahresbericht 2025 beschrieb 26 Mininetze, die mehr als 16.000 Begünstigten netzähnlichen Strom liefern. Der kommerzielle Unterschied besteht zwischen der Verrechnung von Strom mit einem Versorgungsunternehmenskonto und der Bereitstellung von Zugang für eine abgelegene Gemeinschaft, was Angebote erfordert, die auf diese unterschiedlichen Dienstleistungen ausgerichtet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Versorgungsverträge verankern den Maßstab, während die Haushaltsnachfrage wächst
Installationen im Versorgungsmaßstab repräsentierten im Jahr 2026 einen Marktanteil von 52,62 % im bangladeschischen Solarenergiemarkt und bildeten damit das größte Segment. IDCOL meldete die Finanzierung von 132 MW Solarenergie im Versorgungsmaßstab im Geschäftsjahr 2025.[3] Separat unterzeichnete das Bangladesh Power Development Board (BPDB) im Januar 2026 20-jährige Stromabnahmeverträge für 7 netzgebundene Solarprojekte mit insgesamt 523 MW, wobei die Lieferlaufzeit mit der kommerziellen Inbetriebnahme beginnt. IDCOLs Konditionen für große netzgebundene unabhängige Stromerzeuger aus erneuerbaren Energien bieten kommerzielle Finanzierung und mögliche Berechtigung für USD-Darlehen. Da die vertraglich vereinbarte Lieferlaufzeit mit der kommerziellen Inbetriebnahme beginnt, aktiviert die Fertigstellung einer Anlage sowohl ihren Kapazitätsbeitrag als auch das langfristige kommerzielle Leben der Vereinbarung.
Wohngebäude-Solar ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 32,6 % für 2027–2032. Bei einem CPD-Briefing im August 2026 berichtete Hasan Mehedi, CEO von CLEAN, dass Bangladeschs Wohnsektor im Jahr 2024–25 51,94 TWh Strom verbrauchte. Diese Haushaltsnachfrage bietet eine potenzielle Lastbasis für Projekte auf Immobilienebene, wobei die kommerzielle Umwandlung von Installationen abhängt, die auf einzelne Häuser zugeschnitten sind. Am 18. Oktober 2026 kündigte IDCOL an, Dachsolarfinanzierung über Nachfrageaggregratoren zu einem maximalen Zinssatz von 6 % für Haushalte, Unternehmen, Industrien und Kleinbetriebe bereitzustellen. Der angekündigte Aggregatorkanal würde es Installateuren ermöglichen, verstreute Haushalte durch finanzierte Käufe anzusprechen, ein anderer Vertriebsweg als Versorgungsanlagenverträge im großen Maßstab.
Nach Komponente (Qualitative Analyse): Integration verbindet Ausrüstung mit dem beabsichtigten Dienst
Das Bangladesh Standards and Testing Institution (BSTI) eröffnete am 5. November 2025 ein Labor in Dhaka zur Messung der Solarmoduleffizienz und zum Testen von Panels bis zu 2.700 mm × 1.600 mm. Wechselrichter wandeln den von Panels erzeugten Gleichstrom in netzkompatiblen Wechselstrom um, wobei Zentraleinheiten Arrays bedienen, Stringeinheiten Panelgruppen bedienen und Mikrowechselrichter einzelne Panels bedienen. Die Electricity Generation Company of Bangladesh Limited (EGCB) meldete 24 Sungrow-Wechselrichter mit einer Nennleistung von 3.125 kVA/3.427 kVA bei 50/45 °C in ihrer 75-MW-Anlage in Sonagazi im Geschäftsjahr 2024–25. Montage- und Nachführsysteme unterscheiden sich darin, ob Arrays fest bleiben oder sich der Sonne folgen, wie in technischen Leitlinien des National Renewable Energy Laboratory beschrieben. Modulkäufer können die gemessene Effizienz vergleichen, während Wechselrichterkäufer Nennwerte bei bestimmten Temperaturen bewerten können, was Anbietern unterschiedliche Leistungskriterien zur Demonstration bietet.
Systemkomponenten und Elektrik bilden den Anschlusspfad einer Anlage zum Liefernetz. Das Sonagazi-System der EGCB umfasste 12 Mittelspannungs- und 2 Hochspannungstransformatoren sowie eine 13,33 Kilometer lange 230-kV-Leitung zum Mirsarai-Umspannwerk von Power Grid Bangladesh PLC im Geschäftsjahr 2024–25. Energiespeicherung und Hybridintegration wurden durch GoodWe, den Distributor ACI Renewable Energy und den EPC-Partner Greefinity veranschaulicht, die am 19. Juni 2026 ein vollständig netzunabhängiges Solar-plus-Speicher-System für ein Resort-cum-Villa in Jessore Sadar in Betrieb nahmen. Die Installation nutzte tagsüber Solar und nachts Batterien in einem Gebiet, in dem die Netzverfügbarkeit oft auf wenige Stunden täglich beschränkt war. Die Versorgung nächtlicher Lasten erfordert daher einen Integrationsauftrag, der sich von einem unterscheidet, der auf die Stromlieferung über einen Netzanschluss ausgerichtet ist.
Geografische Analyse
Solarenergiemarkt der Division Dhaka
Die Division Dhaka hatte im Jahr 2026 einen Anteil von 37,6 % an der Größe des bangladeschischen Solarenergiemarkts. Bei seinem Briefing am 2. August 2026 identifizierte CPD die Division als die führende Konzentration von netzgekoppelten Dachinstallationen in seiner nationalen Überprüfung von 4.551 Systemen. Dieses Installationsmuster schafft einen potenziellen kommerziellen Kanal für Anbieter, die wiederholte kundenseitige Projekte liefern können, wobei die Koordination auf der Immobilien- und Verteilungsanschlussebene erfolgt.
In Gazipur veranschaulicht die Rechenzentrumsinstallation von Banglalink, wie vorhandener Anlagenraum eine definierte Solarinvestition beherbergen kann. Der Betreiber installierte im August 2025 ein 80-kW-System auf 9.000 Quadratfuß ungenutzter Dachfläche. Das System sollte jährlich etwa 0,13 GWh erzeugen, den Kohlenstoffausstoß jährlich um 60 Tonnen reduzieren und jährlich etwa 12.600 USD an Energiekosten einsparen. Der kommerzielle Vorteil ist die Umwandlung ungenutzter Dachfläche in eine Erzeugungsfläche, die es ermöglicht, eine Telekommunikationsstandortinvestition auf der Grundlage erwarteter Energieeinsparungen zu gestalten, ohne einen separaten Solarpark-Standort zu entwickeln.
Das Gastgewerbebeispiel in Chattogram hebt einen Kunden hervor, dessen Solarprojekt sowohl eine Gebäudeinstallation als auch eine versorgungsseitige Exportfunktion umfasst. Galleria eröffnete im September 2025 ein netzgekoppeltes 80-kW-Dachsystem. Die Installation verwendete Sofar Solar-Wechselrichter und speiste Strom über Nettomessung in das nationale Netz zurück. Das System verbindet die Erzeugungsanlage einer Immobilie mit der Versorgungskontoabrechnung und macht die Exportintegration zu einem Teil der Gastgewerbeinstallation. Auf das Gastgewerbe ausgerichtete Anbieter können gewerbliche Standorte durch vollständige Erzeugungs- und Exportpakete erschließen, die auf die Solarinstallation einer bestimmten Immobilie ausgerichtet sind.
Regulierungsrahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen durch Bangladeschs nationales Nettomessungsrahmenwerk und dessen Umsetzung durch das Verteilungsunternehmen des Antragstellers, aus der Perspektive eines Dachsystembesitzers, der eine Netzverbindung anstrebt. Die Behörde für nachhaltige und erneuerbare Energieentwicklung (SREDA) erließ die Richtlinie, während das Online-Portal der Stromabteilung Antragsteller an ihr Verteilungsunternehmen weiterleitet. Die Berechtigung hängt vom Status als Versorgungsunternehmenskunde, keinen Rückständen, rechtlichen Standortrechten, Eigenverbrauch vor dem Export und der Einhaltung der Netzverbindungsregeln ab. Die Installationsgenehmigung folgt dem Inspektions- und Genehmigungsverfahren des Versorgungsunternehmens.
Regulierungstabelle
| Entscheidungsfaktor | Nationales Rahmenwerk Bangladeschs | Anwendung in der Division Dhaka |
|---|---|---|
| Primäre Behörde | SREDA und Stromabteilung | Zuständiges Verteilungsunternehmen unter dem nationalen Rahmenwerk |
| Schlüsselinstrumente oder -richtung | Netto-Messungs-Richtlinie 2025 | Nationale Richtlinie und Netzverbindungsstandards des Versorgungsunternehmens |
| Kommerzielle Wirkung | Bedingte Berechtigung zur Beantragung der Nettomessung | Inspektion und Genehmigung des Versorgungsunternehmens vor der Installation |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Für das nationale Rahmenwerk spiegelt „Mittel” einen definierten Antragsweg in Verbindung mit wesentlichen Berechtigungs- und Netzverbindungsbedingungen wider. Die Umsetzung auf Versorgungsunternehmensebene behält dieselbe mittlere Bewertung bei, da das Verteilungsunternehmen des Antragstellers die Installation gemäß der nationalen Richtlinie inspiziert und genehmigt. Das im Dezember 2025 gemeldete Anschlussrundschreiben, der batteriebasierte Dachüberschussstrom-Anreiz vom September 2026 und die im Juli 2026 vom Kabinett genehmigte Entwurfsstrategie fügen Installations-, Zahlungs- und Zielbestimmungen hinzu. Für die Netzverbindungsentscheidung dieses Eigentümers gilt weiterhin der Versorgungsunternehmensantragsweg gemäß der Richtlinie 2025, was „Keine Änderung” trotz dieser separaten kommerziellen Maßnahmen unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Modulproduktion, Projektfinanzierung, Bau und Systemaufrüstungen Erträge rund um die Solarlieferung erfassen. Radiant Alliance, ein Tochterunternehmen der East Coast Group, produzierte zuvor für inländische Solar-Heimsysteme und schickte am 19. Juni 2025 im Rahmen eines 4-jährigen Exportabkommens seine erste Lieferung an das US-amerikanische Unternehmen CleanGrid. IDCOL bietet langfristige Finanzierung, Fremd- und Eigenkapitalvereinbarungen sowie technische Unterstützung über eine Plattform für erneuerbare Energien, die Solar einschließt. Das Singapurer Mutterunternehmen und die bangladeschische Tochtergesellschaft von Solaric entwickeln industrielle Dachprojekte unter Investitions- und Betriebsausgabenmodellen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Modulproduktion und -versorgung | Bangladeschische Modulhersteller wie Radiant Alliance (2025) | Modulverkäufe | Überprüfung der Qualität unter Preiswettbewerb | Überprüfbare Modulabnahmekriterien festlegen |
| Projektentwicklung und -finanzierung | Entwickler wie Solaric; Finanzierer wie IDCOL | Entwicklungsgebühren und Finanzierungseinkommen | Abstimmung der Projektstruktur mit Finanzierungsverpflichtungen | Liefer- und Finanzierungsmeilensteine gemeinsam festlegen |
| Ingenieurwesen und Bau | Haupt-EPC-Auftragnehmer wie CMC; lokale Bauauftragnehmer wie SEDCOL | Ingenieur- und Bauvertragsleistungen | Koordinierung separater Hauptauftragnehmer- und lokaler Arbeitsverantwortlichkeiten | Arbeitsgrenzen und Abnahmemeilensteine definieren |
| Hybridintegration und Systemaufrüstungen | Systemintegrationsauftragnehmer wie Rahimafrooz Renewable Energy Ltd | Integrations- und Inbetriebnahmevertragsleistungen | Integration von Speicher in ein bestehendes netzgebundenes Solarsystem | Designabnahme an vertraglich vereinbarte Inbetriebnahme knüpfen |
| Quelle: Mordor Intelligence | ||||
Im Juni 2025 berichteten lokale Modulhersteller, dass minderwertige Importe die inländische Produktion untergraben. Dies gibt Anbietern eine Grundlage, um neben dem Gerätepreis auch auf überprüfbare Modulqualität zu setzen. Unter Solarics OpEx-Modell zahlt der Dacheigentümer in jährlichen Raten, während der Anbieter das System 20 Jahre lang wartet, was die Werterfassung in langfristige Dienstleistungen ausdehnt. In der Finanzierungsphase bieten IDCOLs Dachsolar-Softkredite einen Finanzierungseinkommenskanal, während seine Beratungs-, Technik- und Leistungsüberwachungsunterstützung diese Rolle an die Projektleistung knüpft.
Wettbewerbslandschaft
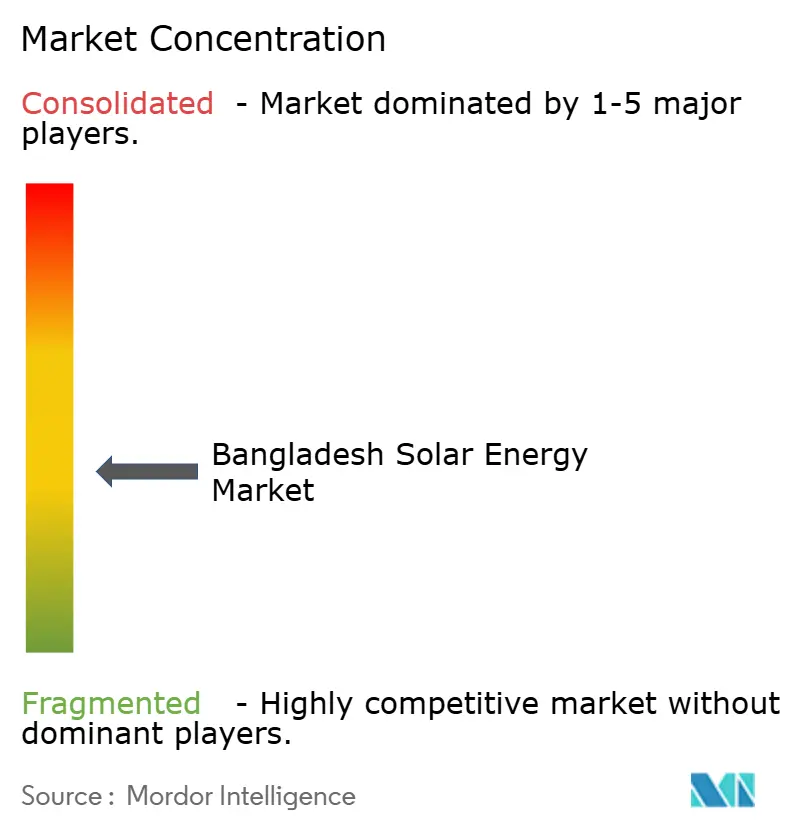
Das Feld ist mäßig fragmentiert, wobei Projektentwickler und Spezialauftragnehmer durch unterschiedliche Fähigkeiten zur Finanzierung und Lieferung von Solaranlagen konkurrieren. Zu den etablierten Teilnehmern gehören Solarland Bangladesh Co. Ltd, Bangladesh-China Renewable Energy Co. (Pvt.) Ltd (BCRECL), Joules Power Ltd, Rahimafrooz Renewable Energy Ltd und Trina Solar Co. Ltd, deren 700-Wp-Panels Galleria im September 2025 installierte. Solarlands bangladeschische Betriebseinheit, Solarland Engineering & Development Co., Ltd. (SEDCOL), fungierte als C-Teil-Auftragnehmer für BCRECLs Pabna-Projekt, mit der China National Machinery Import & Export Corporation (CMC) als Haupt-EPC-Auftragnehmer. Im Jahr 2025 nahm die Anlage nach BPDB-Tests und -Zertifizierung den kommerziellen Betrieb auf. BCRECLs gemeinsames Eigentum durch die North-West Power Generation Company Limited und CMC verbindet Investition mit Lieferung, während SEDCOLs begrenzter Bauumfang einen separaten kommerziellen Weg in das Projekt bietet.
Die Refinanzierung von Technaf Solartech zeigt, wie ein Betriebsnachweis den Zugang eines Projekts zu lokalem Kapital nach seiner anfänglichen Entwicklung und Inbetriebnahme verändern kann. Im Jahr 2025 übernahm eine lokale Bank die Finanzierung für die von Joules Power entwickelte Anlage und löste ihr ursprüngliches Darlehen 10 Jahre vorzeitig ab. Die Private Infrastructure Development Group führte das Vertrauen des neuen Kreditgebers auf Kreditverbesserungen und den reibungslosen Betriebsnachweis der Anlage zurück. Kreditverbesserungen und ein Betriebsnachweis können somit ein bestehendes Solaranlage für eine andere Gegenpartei finanzierbar machen und Entwicklern eine kommerzielle Option jenseits der Fortsetzung der ursprünglichen Finanzierungsvereinbarung bieten.
Die Nachrüstung des Büros des Premierministers zeigt, wie ein definierter Integrationsumfang einen Spezialauftragnehmer in öffentliche Solararbeiten einbringen kann. Am 27. August 2026 unterzeichnete Rahimafrooz Renewable Energy Ltd einen Vertrag zur Aufrüstung des 36,9-kWp-netzgebundenen Systems des Büros des Premierministers in Dhaka zu einem hybriden Solarsystem mit Batteriespeicher. Die beschaffende BPDB-Einheit bündelte Design, Lieferung, Installation und Inbetriebnahme im vergebenen Paket. Für Spezialherausforderer ermöglicht diese Art von definiertem Umfang den Wettbewerb um Integrationsverantwortung und kundeneigene Systeme. Die Qualifizierung für den Überschussstrom-Anreiz für batteriebasierte Systeme vom September 2026 erfordert Ausrüstung, die den technischen Standards von BSTI und der Behörde für nachhaltige und erneuerbare Energieentwicklung entspricht, was die dokumentierte Konformität in berechtigten Dachgeboten kommerziell wichtig macht.
Marktführer der bangladeschischen Solarenergie-Industrie
-
Solarland Bangladesh Co. Ltd
-
Bangladesh-China Renewable Energy Co. (Pvt.) Ltd
-
Joules Power Ltd
-
Rahimafrooz Renewable Energy Ltd
-
Trina Solar Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Dachinvestitionen, die durch Überschussexportanreize für batteriebasierte Systeme, Anforderungen für öffentliche Gebäude und Fabrikfinanzierung aktiviert werden. Die ersten beiden Wege haben Installationsfristen, was rechtzeitiges Design und Inbetriebnahme für eine berechtigte Kundenentscheidung zentral macht. Der Fabrikweg macht Finanzierungskonditionen zu einem Teil des Solaranbieterangebots, da technisch geeignete Standorte zahlreicher sind als die investitionsbereite Gruppe.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Qualifizierende Überschussexport-Dachsolaranlagen | Anreiz vom September 2026 für bis zum 28. Februar 2027 installierte Systeme, mit Überschussstromzahlungen bis zum 28. Februar 2030 | Dacheigentümer, die nach Eigenverbrauch Überschüsse exportieren | Systeme liefern, die den technischen Standards von BSTI und SREDA sowie der Installationsfrist entsprechen | Fertigstellung der Installation vor dem Berechtigungsstichtag | Berechtigte Eigentümer und Dachinstallationsanbieter |
| Abgedeckte Gebäude der Kommunalverwaltung | Richtlinie vom 16. September 2026 erfordert Installation bis zum 31. Januar 2027 | Zila Parishads und bestimmte Büros auf Bezirks- und Upazila-Ebene | Wiederholbare Dachentwurfs- und Inbetriebnahmepakete anbieten | Lieferung von Installationen in abgedeckten Gebäuden innerhalb der Frist | Anbieter für Dachingenieurwesen und -bau |
| Finanzierbare Dachsolaranlagen für Bekleidungs- und Textilfabriken | CPDs Bewertung 2026 identifizierte 2.303 geeignete Fabriken, darunter 509 investitionsbereite bei einem gemischten Finanzierungssatz von 9,8 % | Bewertete Bekleidungs- und Textilfabriken | Dachlieferung mit Finanzierung kombinieren, die auf investitionsbereite Käufer zugeschnitten ist | Hohe Kreditkosten | Teilnehmende Fabriken, Solarentwickler und Projektfinanzierer |
| Quelle: Mordor Intelligence | |||||
Für Fabrikdächer helfen Finanzierungskonditionen dabei, die adressierbare Käufergruppe zu definieren. CPDs Modell vom August 2026 für 3.320 Konfektionsbekleidungsfabriken (RMG) platzierte keine Fabrik in der investitionsbereiten Stufe im kommerziellen Finanzierungsszenario von 10,5 %, mit separaten Stufen für Projekte, die Unterstützung oder Intervention benötigen. Konzessionäre oder gemischte Finanzierung bestimmt daher, ob der modellierte Kundenstamm Fabriken umfasst, die ohne besondere Bedingungen fortfahren können.
Aktuelle Branchenentwicklungen
- Oktober 2026: IDCOL kündigte Dachsolarfinanzierung über Nachfrageaggregatoren zu bis zu 6 % Zinsen für Haushalte, Unternehmen, Industrien und Kleinbetriebe an.
- September 2026: Bangladeschs Stromabteilung führte einen Überschussexportanreiz für batteriebasierte Dachsolaranlagen ein, die bis zum 28. Februar 2027 gemäß den Netto-Messungs-Richtlinien 2025 installiert wurden. Zahlungen für Überschüsse nach Eigenverbrauch laufen bis zum 28. Februar 2030, wobei Panels, Batterien, Wechselrichter und Zähler die technischen Standards von BSTI und SREDA erfüllen müssen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der bangladeschische Solarenergiemarkt misst die installierte Nennkapazität in Betrieb genommener Solarsysteme in Bangladesch. Er umfasst Photovoltaik- und konzentrierte Solarsysteme über Netzanschlüsse, Endnutzer und Systemkonfigurationen hinweg.
Ausschlüsse aus dem Umfang: Nicht-solare erneuerbare Energien wie Wind und Wasserkraft, eigenständige Batteriespeicher, Solarthermiesysteme, die nur zur Wärmeerzeugung verwendet werden, nicht in Betrieb genommene Solarprojekte sowie separat verkaufte Solarausrüstung und Ersatzkomponenten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie mittels Photovoltaik
- Solarthermisches Kraftwerk
- Nach Netztyp
- Netzgekoppelt
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie (G&I)
- Wohnbereich
- Nach Komponente (qualitative Analyse)
- Solarmodule/Paneele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systemnebenkosten und Elektroinstallationen
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie SREDA-Nettomessungsstatistiken und der Dokumentenindex des Dachprogramms der Stromabteilung helfen dabei, angeschlossene Installationen und anwendbare politische Instrumente zu kartieren, während IEA-PVPS einen konsistenten Rahmen für die Verfolgung der Photovoltaikbereitstellung bietet. Projektberichte der Weltbank und IDCOLs Jahresbericht fügen Überprüfungen der in Betrieb genommenen Projektkapazität, verteilter Systeme, Finanzierungsaktivitäten und Umsetzungsmeilensteine hinzu.
Öffentliche Jahresberichte, Unternehmenseinreichungen und Investorenmaterialien, Inbetriebnahmebekanntmachungen für Projekte und seriöse Energieberichterstattung können Projektstatus, installierte Kapazität, Beschaffung und Liefertermine mit dem institutionellen Nachweis abgleichen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen umfassen Solarprojektentwickler, Installateure, Ausrüstungslieferanten, Versorgungsunternehmen, Finanzierer und öffentliche Energiespezialisten, mit Fragen zu Inbetriebnahme, Netzanschluss, Projektpipeline und Endnutzernachfrage. Analysten nutzen Antworten, um Klassifizierungen aus Sekundärquellen zu testen und Prognosetreiber zu überprüfen, Lücken zu schließen, indem sie eine weitere unabhängige Quelle suchen oder einen evidenzbasierten Bereich beibehalten, und wesentliche Behauptungen über Befragte, Projektnachweise und offizielle Statistiken hinweg triangulieren, ohne individuelle Schätzungen als nationale Gesamtwerte zu behandeln.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Stufe: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt Bangladeschs in Betrieb genommenen Nennkapazitätsbestand in Gigawatt, ausgehend von der Betriebsbasis und Hinzufügen von Projekten, wenn sie die Inbetriebnahme erreichen, unter Berücksichtigung von Stilllegungen, wo Belege dies unterstützen. Eine Top-down-Nationalserie wird durch Szenarioanalyse prognostiziert, wobei Projektinbetriebnahme- und Ausschreibungspipelines, Registrierungen netzgekoppelter Systeme, Umsetzung von Dach- und Nettomessungsrichtlinien, PV-Modul- und Systemkomponentenkosten sowie Flächen- oder Netzeinspeisung-Engpässe verwendet werden, um das Tempo und den Zeitpunkt der Ergänzungen festzulegen. Projektnachweise und Kapazitätsreihen legen die nationale Gesamtsumme fest, während Technologie-, Netztyp- und Endnutzeranteile aus dokumentierten Installationen, Anschlussnachweisen, Projektauszeichnungen sowie Finanzierungs- oder Programmdaten aufgebaut werden. Selektive Bottom-up-Überprüfungen summieren Stichproben von Versorgungsprojekten und Dachsystemen unter Verwendung von Kapazitäts- und Inbetriebnahmenachweisen. Komponentenkategorien bleiben qualitativ, da sie Ausrüstung innerhalb gezählter Systeme beschreiben und keine zusätzliche Erzeugungskapazität darstellen, und es wird keine separate Marktwerteserie modelliert. Wo Projektnachweise unvollständig sind, gleichen Analysten unabhängig bezogene Projektkapazität und -status ab, vermeiden die Zählung angekündigter Projekte als in Betrieb genommen und verwenden begrenzte Szenarien für unsichere Inbetriebnahmedaten. In Bangladesch ansässige Interviewpartner überprüfen die Relevanz einzelner Pipeline-, Kosten-, Richtlinien- und Netzannahmen, bevor die Prognose abgeschlossen wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren den installierten Bestand gegen offizielle Kapazitätsnachweise, Projektnachweise zur Inbetriebnahme, netzgekoppelte Installationen und offengelegte Projektzusätze und überprüfen dann, ob Technologie-, Netz- und Endnutzeranteile mit der nationalen Gesamtsumme übereinstimmen. Sie untersuchen abrupte Bewegungen, doppelte Projekte, Einheits- oder Inbetriebnahmedatumskonflikte und wesentliche Abweichungen von unabhängigen Indikatoren, dokumentieren die Belege, die jede Ausnahme lösen, und schließen aufeinanderfolgende Quellen-, Modell- und Senior-Analysten-Überprüfungen vor der Freigabe ab. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein wesentlicher Projektstatus, eine Kapazität, eine Richtlinie oder ein Kosteneingabe nach der Erhebung inkonsistent bleibt oder sich ändert. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und in einer neuen Überprüfung vor der Lieferung geprüft.
Mordor Intelligence's Schätzung der Größe des bangladeschischen Solarenergiemarkts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der bangladeschische Solarenergiemarkt misst die installierte Nennkapazität in Betrieb genommener Solarsysteme in Bangladesch.
Zu den wichtigsten Lücken in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell schätzt Bangladeschs in Betrieb genommenen Nennkapazitätsbestand in Gigawatt, ausgehend von der Betriebsbasis und Hinzufügen von Projekten, wenn sie die Inbetriebnahme erreichen, unter Berücksichtigung von Stilllegungen, wo Belege dies unterstützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,76 Gigawatt (2027) | |
| Globales Beratungsunternehmen A | 1,3 GW (2025) | Seine Schätzung erfasst den installierten PV-Bestand vor Kapazitätszusätzen im späteren Messzeitraum des Berichts. |
| Branchenjournal B | 3,7 GW (2030) | Seine spätere kumulative Prognose umfasst zusätzliche PV-Inbetriebnahmen über den aktuellen Messzeitraum des Berichts hinaus. |
Mordor Intelligence's Analysten triangulieren den installierten Bestand gegen offizielle Kapazitätsnachweise, Projektnachweise zur Inbetriebnahme, netzgekoppelte Installationen und offengelegte Projektzusätze und überprüfen dann, ob Technologie-, Netz- und Endnutzeranteile mit der nationalen Gesamtsumme übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der bangladeschische Solarenergiemarkt und wie ist die Wachstumsprognose?
Der Markt wird voraussichtlich von 1,57 Gigawatt im Jahr 2026 auf 1,76 Gigawatt im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 12,68 % über 2027–2032 3,2 Gigawatt erreichen.
Was treibt die Einführung von Dachsolaranlagen voran?
Gemäß einem im Dezember 2025 gemeldeten Rundschreiben der Stromabteilung müssen qualifizierende neue industrielle und gewerbliche Anschlüsse von mindestens 10 kW netzgekoppelte Dachsolaranlagen installieren, die mindestens 20 % der genehmigten Last entsprechen, sofern ausreichend Dachfläche vorhanden ist.
Welche Solartechnologie führt bei der installierten Kapazität?
Solarphotovoltaik hielt im Jahr 2026 100 % der installierten Solarkapazität und ist das am schnellsten wachsende Technologiesegment mit einem prognostizierten CAGR von 12,68 % für 2027–2032.
Welche Unternehmen sind etablierte Teilnehmer der Solarbranche?
Zu den Teilnehmern gehören Solarland Bangladesh Co. Ltd, Bangladesh-China Renewable Energy Co. (Pvt.) Ltd, Joules Power Ltd, Rahimafrooz Renewable Energy Ltd und Trina Solar Co. Ltd.
Was könnte die Lieferung von Solarprojekten einschränken?
Die Überprüfung 2025 von Transparency International Bangladesch identifizierte den Grundstückszugang in der Nähe von Umspannwerken als Einschränkung. Verzögerungen im September 2026 beim 100-MW-Projekt Madarganj betrafen auch seine Übertragungsleitung, die als kurz vor der Fertigstellung gemeldet wurde.
Welches Gebiet führt bei der installierten Solarkapazität?
Die Division Dhaka hielt im Jahr 2026 37,6 % der installierten Solarkapazität.