
Backup Power Systems Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
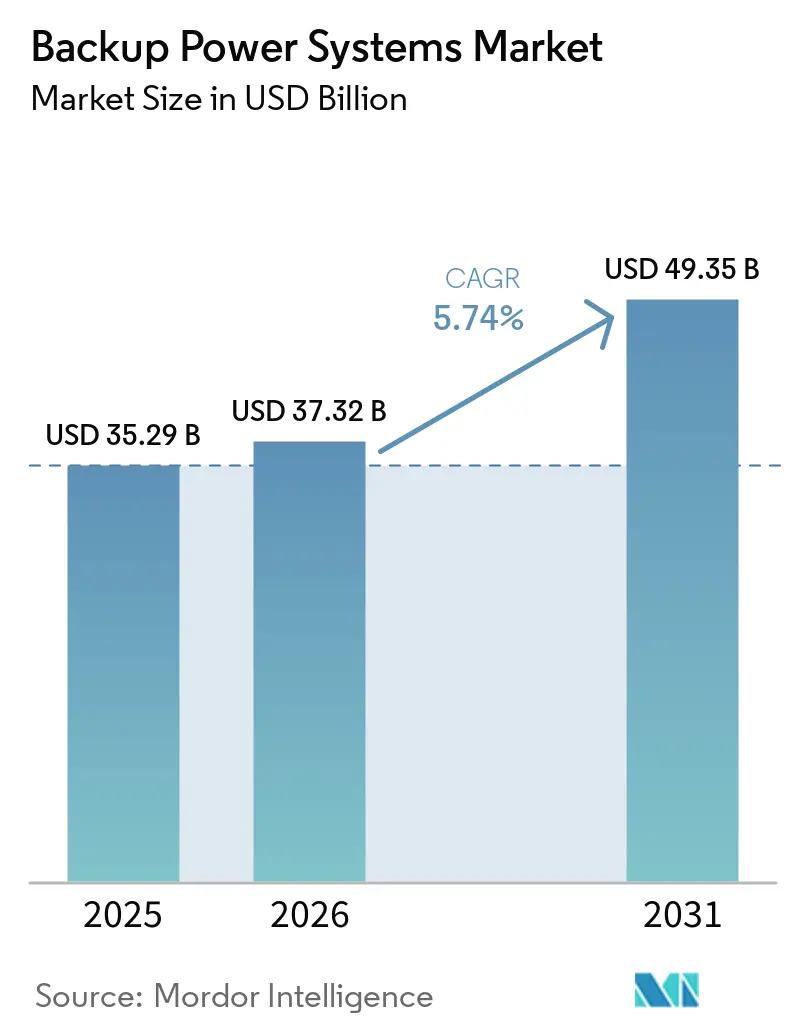
| Marktgröße (2026) | 37.32 Milliarden US-Dollar |
| Marktgröße (2031) | 49.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
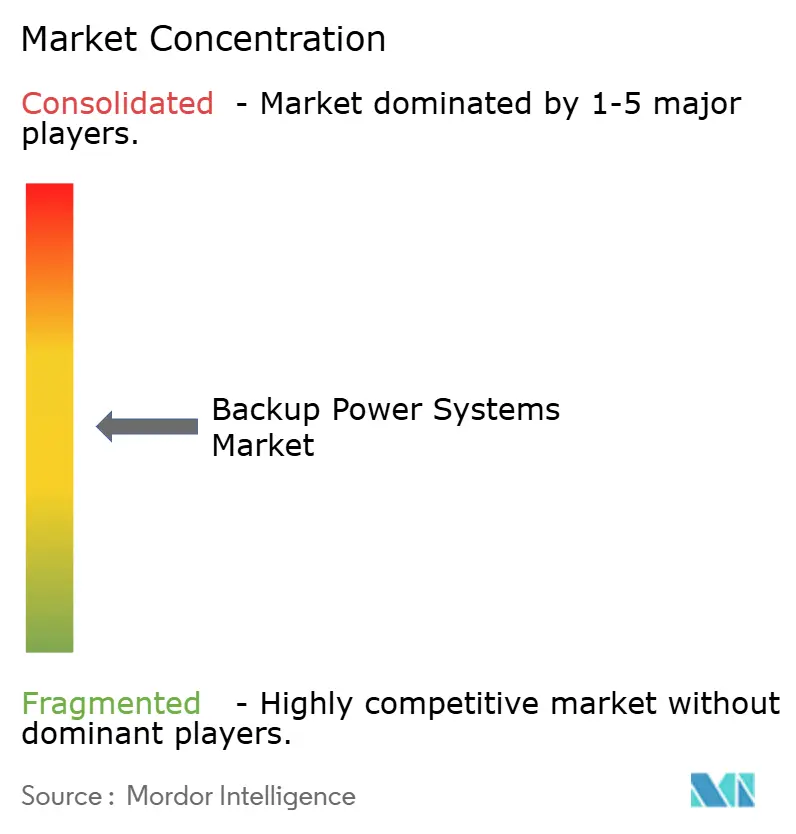
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Backup Power Systems Marktanalyse von Mordor Intelligence
Die Backup Power Systems Marktgröße wurde im Jahr 2025 auf 35,29 Milliarden USD geschätzt und soll von 37,32 Milliarden USD im Jahr 2026 auf 49,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,74 % während des Prognosezeitraums (2026–2031).
Der rasche Ausbau von Rechenzentren, die durch Extremwetterereignisse bedingte Häufigkeit von Stromausfällen sowie die Automatisierung in der Fertigung halten die Nachfrage auf einem Aufwärtskurs. Dieselgeneratoren bleiben die Arbeitstiere für abgelegene und schwerlastintensive Standorte, doch Batterie-Energiespeichersysteme (BESS) gewinnen an Fahrt, da die Kosten sinken und Umweltvorschriften die Technologieauswahl neu gestalten. Einheiten im mittleren Leistungsbereich von 501 bis 2.000 kVA werden am häufigsten eingesetzt, da ihre modularen Designs auf Gewerbegebäude und Edge-Einrichtungen abgestimmt sind. Lastspitzenkappungstarife der Versorgungsunternehmen und KI-gestützte vorausschauende Wartung schaffen neue Wertschöpfungspotenziale für Anbieter, während der regulatorische Druck auf Emissionen den Markt zwischen urbanen Sauberenergie-Lösungen und ländlichen dieselzentrierten Projekten aufteilt.
Wichtigste Erkenntnisse des Berichts
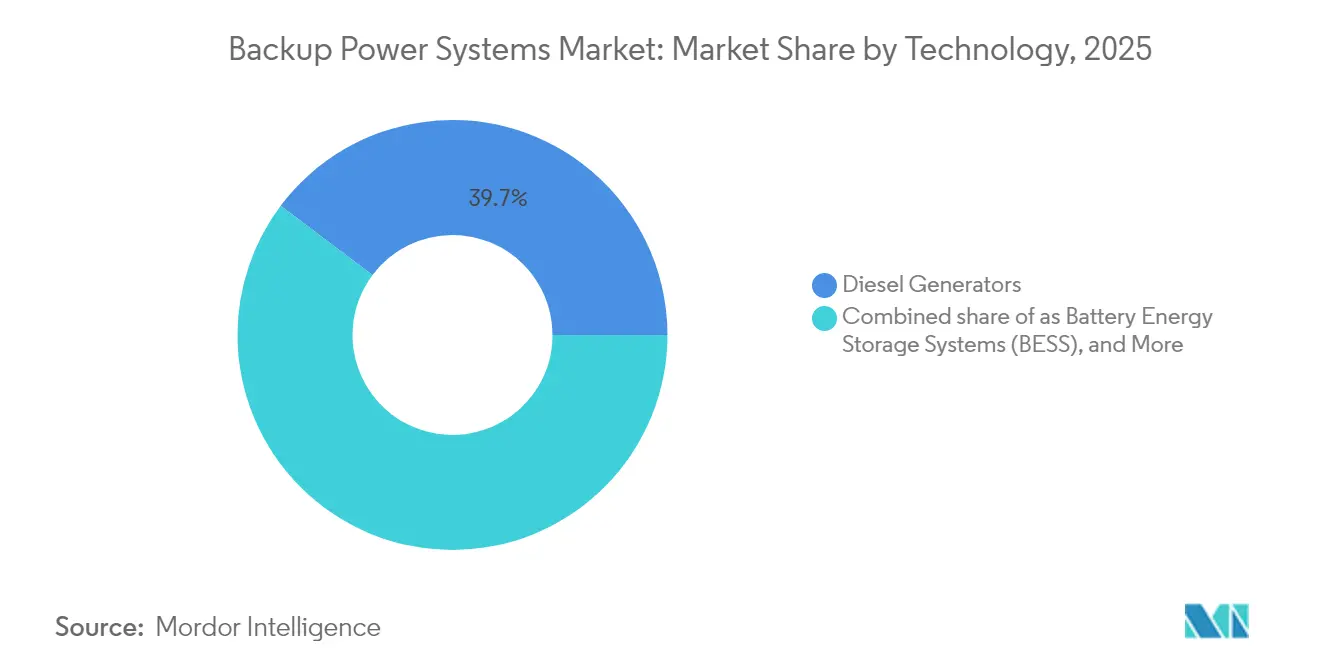
- Nach Technologie hielten Dieselgeneratoren im Jahr 2025 einen Umsatzanteil von 39,74 %, während BESS bis 2031 voraussichtlich mit einer CAGR von 13,1 % wachsen wird.
- Nach Leistungsklasse entfiel auf das Segment 501–2.000 kVA im Jahr 2025 ein Anteil von 31,28 % am Backup Power Systems Markt und es wird bis 2031 mit einer CAGR von 7,43 % wachsen.
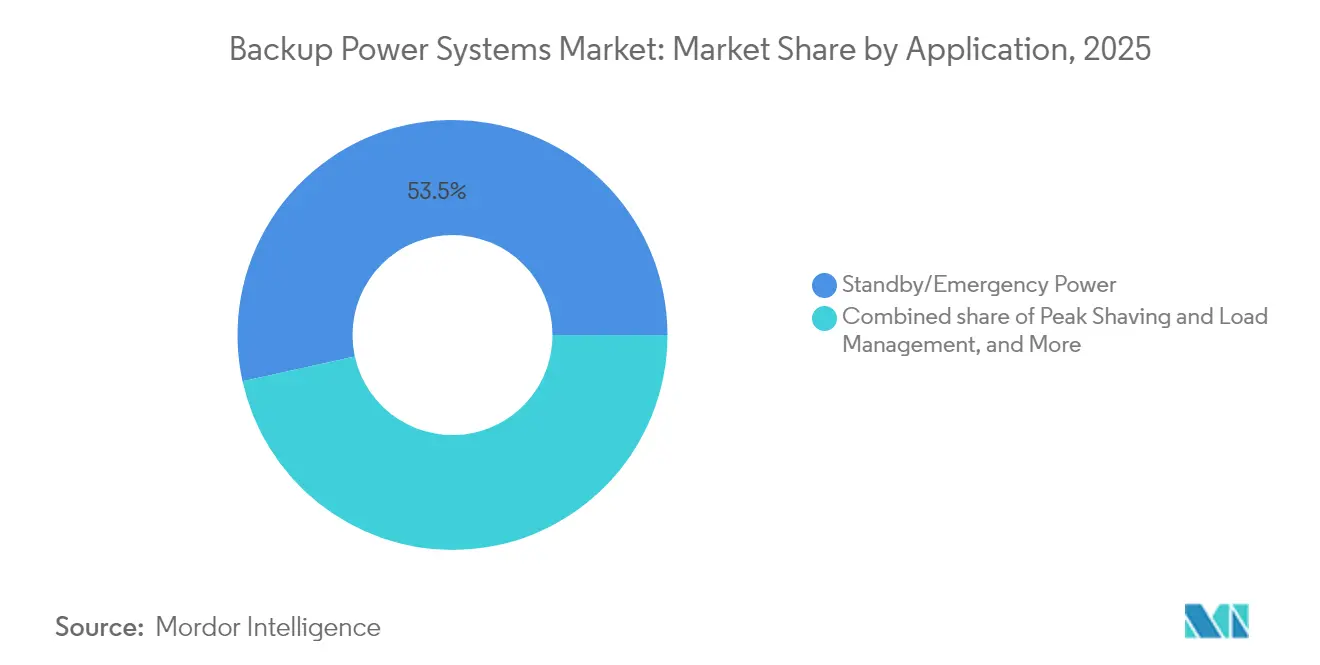
- Nach Anwendung entfielen auf Notstrom- und Notfallstromversorgung im Jahr 2025 53,45 % der Nachfrage, während Anwendungen zur Lastspitzenkappung und zum Lastmanagement bis 2031 voraussichtlich mit einer CAGR von 8,31 % wachsen werden.
- Nach Endnutzer führten Industrie- und Fertigungsanlagen im Jahr 2025 mit einem Anteil von 23,22 %; für Rechenzentren wird im Prognosezeitraum das stärkste Wachstum mit einer CAGR von 10,62 % prognostiziert.
- Nach Geografie dominierte die Region Asien-Pazifik im Jahr 2025 mit 39,12 % des Umsatzes und wächst mit einer CAGR von 6,18 %, angetrieben durch den Ausbau von Rechenzentren und Automatisierungsinvestitionen in China, Indien und Japan.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Backup Power Systems Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Häufigkeit von Netzausfällen und wirtschaftliche Verluste | +1.20% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Hyperscale- und Edge-Rechenzentren | +1.80% | Global | Langfristig (≥ 4 Jahre) |
| Rund um die Uhr automatisierter Industriebetrieb | +0.90% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Vorgaben für kritische Einrichtungen | +0.70% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Netzunabhängige EV-Schnellladekorridore | +0.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung KI-gestützter vorausschauender Wartung | +0.30% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Häufigkeit von Netzausfällen und wirtschaftliche Verluste
Versorgungsunternehmen sind mit immer häufigeren und durch Extremwetter verursachten Ausfällen konfrontiert, wobei 80 % der größeren US-amerikanischen Stromausfälle zwischen 2000 und 2023 wetterbedingt waren. Anhaltende Stromausfälle veranlassen Unternehmen, Backup-Kapazitäten als Betriebsversicherung zu betrachten, insbesondere wenn Ausfallzeiten 100.000 USD pro Stunde übersteigen. Der Bau von Mikronetzen in Texas nahm nach dem Wintersturm 2021 stark zu, mit Projektkosten von 2 Millionen bis 5 Millionen USD pro MW.(1)Federal Reserve Bank of Dallas, "Mikronetz-Investitionen nach dem Wintersturm," dallasfed.org Investitionen bevorzugen daher Systeme mit höherer Kapazität, die mehrtägige Unterbrechungen überbrücken. Die Modernisierung veralteter Netze hinkt hinter dem Zuverlässigkeitsbedarf her, sodass dezentrale Anlagen bis 2030 eine wichtige Absicherung bleiben. Diese Bedingungen treiben gemeinsam das Wachstum des Backup Power Systems Marktes an.
Ausbau von Hyperscale- und Edge-Rechenzentren
Die globale Strombedarfsnachfrage von Rechenzentren ist auf dem Weg, allein in den Vereinigten Staaten bis 2030 35 GW zu erreichen, wobei Hyperscaler 60 % dieses Wachstums ausmachen. Einzelne Campus-Anlagen fordern nun 1 GW oder mehr an Backup-Kapazität, was frühere Einrichtungsnormen bei weitem übertrifft. Edge-Rollouts vervielfachen die Knotenanzahl, wobei jeder Knoten 50–500 kW Notstromversorgung benötigt, um eine Latenz von unter 10 Millisekunden zu gewährleisten. Batteriesysteme gewinnen aufgrund ihres geräuschlosen Betriebs und der sofortigen Umschaltung an Beliebtheit – ein Muss in städtischen Gebieten mit strengen Lärmschutzvorschriften. Stromabnahmeverträge für erneuerbare Energien führen zu Versorgungsunterbrechungen und fördern die Entwicklung hybrider Diesel-Batterie-Systeme zum Schutz von KI-Workloads, was die robuste Nachfrage auf dem Backup Power Systems Markt festigt.
Rund um die Uhr automatisierter Industriebetrieb
Die Einführung von Industrie 4.0 hat die Toleranz gegenüber Stromunterbrechungen verringert, da Robotik, Sensoren und Just-in-time-Abläufe keinen Puffer für Ausfallzeiten lassen. Halbleiter-, Pharma- und Automobilwerke können innerhalb von Minuten nach einem Stromausfall Millionen von Dollar durch Ausschuss verlieren.(2)Energy Tech, "Industrie 4.0 und Stromqualität," energytech.com Backup-Konzepte zielen daher auf nahezu sofortige Umschaltung und verlängerte Betriebsdauer ab. Smart-Factory-Konzepte integrieren Edge-Server, die ebenfalls USV-Schutz benötigen, um eine geschlossene Qualitätskontrolle aufrechtzuerhalten. Das Reshoring der Fertigung in Nordamerika und Europa verstärkt diesen Bedarf und sichert ein stabiles Wachstum für den Backup Power Systems Markt.
Regulatorische Vorgaben für kritische Einrichtungen
Normen wie NFPA 110 verpflichten Krankenhäuser und Telekommunikationsbetreiber zur Einhaltung strenger Laufzeit- und Anlaufkriterien. Die US-amerikanische Federal Communications Commission schreibt für ausgewiesene Brandrisikobereiche eine 72-stündige Notstromversorgung vor, was nicht-diskretionäre Beschaffungen antreibt. Die Leitlinien der Cybersecurity and Infrastructure Security Agency priorisieren Redundanz und begünstigen Dual-Fuel- und Hybridkonfigurationen. Städtische Luftqualitätsvorschriften beschleunigen den Wandel hin zu Batterien und Brennstoffzellen, da Dieselemissionen häufig lokale Grenzwerte überschreiten. Diese Vorschriften verankern gemeinsam eine stetige Beschaffung und stärken die Aussichten für die Backup Power Systems Marktgröße.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Dieselkraftstoffkosten und hohe Betriebskosten | -0.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Langzeit-BESS | -1.10% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kapitalintensive Großinstallationen | -0.60% | Global | Mittelfristig (2–4 Jahre) |
| Städtische Niedriglärm- und Ultraniedrigemissions-Zonierung | -0.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Dieselkraftstoffkosten und hohe Betriebskosten
Kraftstoff macht bis zu 70 % der Betriebskosten eines Dieselaggregats über die gesamte Lebensdauer aus, und Preisschwankungen beeinträchtigen die Planungssicherheit. Der Japan Data Center Council warnte, dass gleichzeitige Generatorläufe die regionalen Dieselversorgungsketten bei längeren Notfällen belasten könnten.(3)Data Center Knowledge, "Dieselversorgungsketten unter Druck," datacenterknowledge.com CO₂-Abgaben erhöhen die gelieferten Kraftstoffpreise und erhöhen die Gesamtbetriebskosten im Vergleich zu Batterien. Lagervorschriften in Stadtzentren begrenzen häufig die Mengen vor Ort, was häufigere Lieferungen erfordert und das Logistikrisiko erhöht. Diese Faktoren dämpfen die Dieselnachfrage und mäßigen die Wachstumsrate des Backup Power Systems Marktes.
Substitution durch Langzeit-BESS
Batteriesysteme mit einer Kapazität von vier Stunden und mehr liegen nun im Bereich von 232–293 USD pro kWh und unterbieten Diesel für viele Notstromaufgaben. Sie vermeiden Kraftstoff-, Lärm- und Emissionskonformitätsprobleme, und führende Technologieunternehmen haben ihre Beschaffung öffentlich in diese Richtung verlagert. Die globale BESS-Kapazität erreichte 150 GW, unterstützt durch jährliche Kostensenkungen von 40 %. Hybride Diesel-plus-Batterie-Installationen verbreiten sich weiterhin, doch jeder neue Auftrag nagt am Dieselanteil des Backup Power Systems Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Batteriesysteme verringern den Abstand zur Dieseldominanz
Der Marktanteil für Notstromsysteme entfiel bei Dieselgeneratoren auf 39,74 %, während BESS 5,76 Milliarden USD erzielte und bis 2031 voraussichtlich mit einem CAGR von 13,1 % wachsen wird. Die fest etablierte Kraftstofflogistik für Diesel macht ihn für abgelegene Bergwerke und die Schwerindustrie unverzichtbar, doch Emissionsgrenzwerte veranlassen Betreiber von Rechenzentren und Gesundheitseinrichtungen, auf Batterie-Notstromlösungen mit Lithium-Ionen- und neuartigen Natrium-Ionen-Akkus umzusteigen. Der Marktanteil für Notstromsysteme bei Gasgeneratoren bleibt stabil, da Erdgaspipelines bei Netzausfällen eine verlängerte Betriebsdauer ermöglichen. USV-Plattformen halten IT-Racks für Sekunden bis Minuten am Laufen und überbrücken so die Zeit, bis größere Anlagen in Betrieb gehen. Hybridanlagen, die Photovoltaik, Batterien und Diesel kombinieren, senken den Kraftstoffverbrauch auf Inselnetzen um 35 %, verbessern die Projektökonomie und erfüllen gleichzeitig Zusagen zur CO₂-Reduzierung. Brennstoffzellen-Pilotprojekte in Rechenzentren in Kalifornien zeigen künftige Entwicklungspfade auf, sofern sich die Wasserstofflieferketten weiterentwickeln.
Eine wachsende Anbieterbasis senkt die BESS-Systemkosten jährlich um 8–10 %, und Installationen über 2 MWh erfüllen mittlerweile die Vier-Stunden-Autonomieziele für Edge-Campusse. Technologieanbieter integrieren KI-Steuerungen, um Batterien für das Peak Shaving zu nutzen und damit dieselbe Hardware auch außerhalb von Ausfallzeiten wirtschaftlich zu verwerten. Dieses Doppelwertmodell steigert den Return on Investment und beschleunigt die Akzeptanz im Markt für Notstromsysteme.


Nach Leistungsklasse: Mittelklassemodule führen die Massenanwendung an
Einheiten mit einer Leistung von 501–2.000 kVA erzielten im Jahr 2025 einen Anteil von 31,28 % am Backup Power Systems Markt, da sie für mittelgroße Rechenzentren, Krankenhäuser und leichtindustrielle Campus-Anlagen geeignet sind. Ihre CAGR-Prognose von 7,43 % übertrifft die kleinerer Wohnklassen, bei denen tragbare Stromstationen nur kritische Lasten für wenige Stunden versorgen. Standardisierte 1-MW-Blöcke ermöglichen es Betreibern, in 1-MW-Schritten zu skalieren, was die technischen Vorlaufzeiten im Vergleich zu maßgeschneiderten Bauten um 25 % reduziert. Pakete über 2.000 kVA dominieren Versorgungsanlagen im Versorgungsmaßstab und petrochemische Komplexe; die Auftragszyklen sind jedoch unregelmäßig und an die Genehmigung von Großprojekten gebunden.
Segmente unter 280 kVA bedienen Telekommunikationstürme und Einzelhandelsgeschäfte, wobei Lithium-Eisenphosphat-Batterien Blei-Säure-Batterien ersetzen, um den Wartungsaufwand im Feld zu reduzieren. Anbieter integrieren Ferndiagnose, die es einem einzelnen Techniker ermöglicht, Hunderte von verteilten Installationen zu überwachen, wodurch die Betriebskosten gesenkt und das Volumenwachstum auf dem Backup Power Systems Markt unterstützt wird.
Nach Anwendung: Lastspitzenkappung macht Backup zu einem Ertragswert
Notstrom- und Notfallstromversorgung hielt im Jahr 2025 53,45 % der Nachfrage, da Compliance-Vorschriften Krankenhäuser und Telekommunikationsknotenpunkte zur Installation von Sicherheitsstromversorgungen verpflichten. Steigende Nachfragegebühren der Versorgungsunternehmen, die manchmal 20 USD/kW pro Monat übersteigen, veranlassen gewerbliche Nutzer, in Anlagen zu investieren, die Lastspitzen kappen und günstigen Strom außerhalb der Spitzenzeiten speichern. Diese Funktion unterstützt eine CAGR von 8,31 % für Lastspitzenkappungssysteme bis 2031 und steigert deren Marktanteil bei Backup Power Systems. Primärstromerzeuger bleiben für netzunabhängige Öl-, Gas- und Bergbaustandorte unverzichtbar; diese Märkte wachsen jedoch moderat, da Kraftstoffkosten und ESG-Prüfung die Betriebshürden erhöhen. Abgelegene Mikronetze, die Solar- und Batterie-Energiespeichersysteme kombinieren, verlängern die Generatorwartungsintervalle von 500 auf 1.000 Stunden und reduzieren die Betriebskosten über die Lebensdauer.
Nach Endnutzer: Rechenzentren eilen industriellen Stammkunden voraus
Industrie- und Fertigungsanlagen machten im Jahr 2025 23,22 % des Umsatzes aus und stützten sich hauptsächlich auf Diesel- und Gasmotoren, um automatisierte Linien gegen kostspielige Ausfallzeiten abzusichern. Doch Hyperscale-Rechenzentrumsbetreiber unterzeichnen mehrjährige Kaufverträge, die eine CAGR von 10,62 % für ihr Segment antreiben. Jeder 100-MW-Cloud-Campus budgetiert nun aufwärts von 300 Millionen USD für dedizierte Backup-Anlagen, oft aufgeteilt zwischen Motoren und BESS im Megawatt-Maßstab. Der Gesundheits- und Telekommunikationssektor hält stetige Ersatzzyklen aufrecht, während die Wohnnische wächst, wo Waldbrände und Stürme die Ausfallzeiten verlängern. Regierungs- und Verteidigungskäufer spezifizieren redundante N+2-Architekturen, die Dual-Fuel-Maschinen bevorzugen, und erhalten damit eine spezialisierte Nachfrage innerhalb der Backup Power Systems Branche aufrecht.
Geografische Analyse
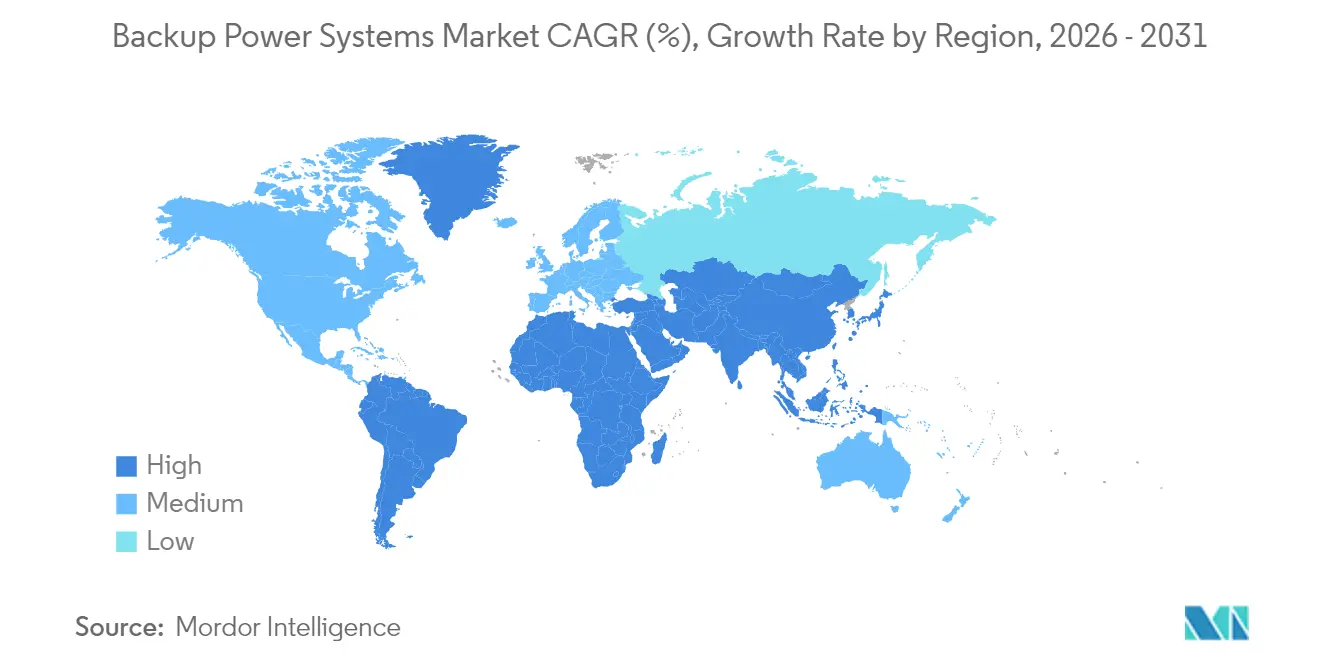
Asien-Pazifik erzielte 39,12 % des Umsatzes im Jahr 2025, und seine CAGR von 6,18 % bleibt die höchste unter den Regionen, da China, Indien und Japan sowohl Hyperscale-Rechenzentren als auch Smart-Factory-Kapazitäten ausbauen. Die chinesische Politik treibt lokale Batterielieferanten zur Produktionssteigerung an, was die regionalen Kosten senkt und die weitere Einführung fördert. Indiens produktionsgebundenes Anreizprogramm für Elektronik stimuliert den Bau neuer Halbleiterfabriken, die alle eine hochzuverlässige Notstromversorgung benötigen. Japans Versorgungsunternehmen verpflichten sich zu Netzausbauinvestitionen in Höhe von 150 Milliarden JPY (1,04 Milliarden USD), die mit Rechenzentrumsclustern verbunden sind, und fördern damit parallele Bestellungen für Backup-Systeme.
Nordamerika belegt den zweiten Platz, angetrieben durch die Ausgaben von US-amerikanischen Cloud-Anbietern und wetterbedingte Stromausfallrisiken, die im Durchschnitt über 7 Stunden pro Kunde und Jahr betragen. Die Backup Power Systems Marktgröße für die Region profitiert von Steuergutschriften für Batteriespeicher im Rahmen des Inflation Reduction Act, was die Beschaffung hin zu Lithium-Akkus für die Lastspitzenkappung lenkt. Kanadas abgelegene Bergbaugürtel bevorzugen weiterhin Diesel, aber Pilotprojekte mit Wasserstoff-Diesel-Dual-Fuel-Anlagen zielen darauf ab, die Emissionen um 15 % zu senken.
Europa schreitet stetig voran, da der steigende Anteil erneuerbarer Energien die Risiken durch Versorgungsunterbrechungen erhöht. Deutschlands Netz hatte im Jahr 2024 6,4 TWh abgeregelter Windenergie, was Fabriken dazu veranlasst, Kraft-Wärme-Kopplungsanlagen einzusetzen, die auch als Notstromaggregate dienen. Umweltzonen mit Ultraniedrigemissionen in London und Paris verbieten ältere Dieselaggregate bei Smogwarnungen und katalysieren BESS-Nachrüstungen. Die Waldbrandsaisons in Südeuropa verlängern sich, was Telekommunikationsunternehmen dazu veranlasst, containerisierte Solar-Batterie-Lösungen einzusetzen, die den Vorschriften für geräuschlosen Betrieb entsprechen.
Der Nahe Osten und Afrika profitieren von Datenlokalisierungsmandaten, die neue Tier-III-Colocation-Standorte in Riad, Dubai und Nairobi entstehen lassen. Hohe Umgebungstemperaturen verkürzen die Batterielebensdauer, sodass hybride Gas-plus-Batterie-Lösungen bei Erstinstallationen häufig die bevorzugte Wahl sind. Südamerikas Netzinvestitionen hinken dem Nachfragewachstum hinterher, und Dieselimporte steigen bei dürrebedingten Wasserkraftdefiziten an, was die Generatorbestellungen lebhaft hält. Zusammen verteilen diese Dynamiken das Wachstum breit über den Backup Power Systems Markt.

Regulatorisches Umfeld
Die Beschaffung von Notstromversorgung für kritische Einrichtungen stützt sich auf Sicherheits- und Leistungsnormen, die Reaktionszeit, Laufzeit, Prüfungen und Wartungsregime festlegen. NFPA 110 bleibt ein zentraler Bezugspunkt für Not- und Ersatzstromsysteme in Einrichtungen wie Krankenhäusern und Telekommunikationsstandorten, während NFPA 111 (Ausgabe 2025, gültig ab 12. Mai 2024) die Anforderungen an gespeicherte elektrische Energie für Not- und Ersatzstromsysteme aktualisiert hat. Die Aktualisierungen stärken einen klareren Compliance-Pfad für batteriebasierte Backup-Architekturen neben motorbasierten Aggregaten.
In den Vereinigten Staaten schärfen auch Bundesbehörden ihre Aufmerksamkeit auf die Resilienz und Prüfung von vor Ort verfügbaren Notstromquellen. Im Juni 2026 veröffentlichte die U.S. Nuclear Regulatory Commission den Entwurf des Regulatory Guide DG-1477 zur öffentlichen Kommentierung bezüglich der Anwendung und Prüfung von vor Ort verfügbaren Wechselstrom-Notstromquellen in Produktions- und Nutzungseinrichtungen, was standardisierten Verifizierungspraktiken für unternehmenskritische Backup-Systeme zusätzliches Gewicht verleiht. Themen zur Netz- und Infrastrukturresilienz zeigen sich auch in Zuverlässigkeits- und Politikforen, darunter der NERC Reliability Standard PRC-029-1, der im August 2025 für die Netzdurchhaltefähigkeit umrichterbasierter Ressourcen in Kraft tritt, sowie ein hochrangiges IEA-Rundtischgespräch im September 2025 zu extremen Wetterereignissen und Naturgefahren. Diese Einflüsse wirken sich darauf aus, wie Backup-Systeme auf Standortebene spezifiziert, integriert und validiert werden.
Wettbewerbslandschaft
Der Marktwettbewerb bleibt moderat, wobei die fünf größten Anbieter rund 45 % des Umsatzes kontrollieren, was Raum für Nischeninnovatoren lässt. Caterpillar und Cummins stützen sich auf ihre globalen Servicestandorte und führen HVO-kompatible Motoren ein, die die CO₂-Emissionen über den Lebenszyklus um 90 % reduzieren. Generac erwarb Off Grid Energy und Ageto im Jahr 2025, um mobile BESS und Mikronetz-Controller in ein gebündeltes Angebot zu integrieren. Eaton stieg über Resilient Power Systems in die Festkörpertransformatortechnologie ein, um die DC-Architektureffizienz in EV-Hubs zu verbessern. Batterie-Spezialisten wie Fluence und Tesla fordern Platzhirsche heraus, indem sie 4-Stunden-Akkus mit Software koppeln, die Nachfragereaktionsprogramme der Versorgungsunternehmen monetarisiert.
Der Dealflow unterstreicht den Wandel: 227 Batterie-Speicher-Fusionen und -Übernahmen im Wert von 24,1 Milliarden USD wurden im Jahr 2023 abgeschlossen, was einem Anstieg von 180 % gegenüber dem Vorjahr entspricht. Brennstoffzellen-Partnerschaften nehmen zu, wobei Honda 500-kW-Wasserstoffstapel in Rechenzentren in Kalifornien testet. Die Wettbewerbsdifferenzierung verlagert sich von reinen kVA-Bewertungen hin zu Lebenszykluskosten, Emissionsprofilen und digitalen Serviceschichten, was die Art und Weise, wie Käufer Angebote auf dem Backup Power Systems Markt bewerten, neu gestaltet.
Führende Unternehmen der Backup Power Systems Branche
Kohler Co.
Atlas Copco AB
Generac Holdings Inc.
Caterpillar Inc.
Eaton Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es entstehen zunehmend Marktlücken, in denen Käufer Backup-Systeme benötigen, die auch als netzinteraktive Anlagen fungieren, insbesondere bei Spitzenlastkappung und Lastmanagement sowie in Programmen, die verteilte Energieressourcen bündeln. Kalifornische Gesetzgebung wie SB-913, die die California Public Utilities Commission anweist, neue Teilnahmemodelle (bis 30. Juni 2027) für gebündelte DER zu entwickeln, um sich für Ressourcenadäquanz zu qualifizieren, bietet Anbietern, die USV, BESS, Generatoren und Steuerungen zu abrufbarer Kapazität auf Standortebene für Gewerbe- und Industriekunden bündeln können, einen praktischen Einstiegspunkt.
Durch Rechenzentren getriebene Elektrifizierungsengpässe treiben zudem Ausbauten hinter dem Zähler voran, die den Ausrüstungsmix und die Beschaffungswege für Anbieter von Notstromsystemen verändern. Im März 2026 erhielt Babcock & Wilcox die Freigabe für eine umfangreiche Design-Build-Vereinbarung über erdgasbefeuerte Erzeugungskapazität, die KI-Rechenzentren versorgen soll, und im Juli 2026 begann Cypress Creek Energy mit dem Bau eines Solar-plus-Speicher-Großprojekts in Arkansas (2,5 GWdc Solarleistung kombiniert mit 2,9 GWh Batteriespeicher). Diese Schritte verdeutlichen, wie große Abnehmer feste Kapazität jenseits der traditionellen Netzanbindung beschaffen. Auf der Angebotsseite bleiben Kapazität und Lieferzeiten ein Differenzierungsmerkmal für Großmotoren und vormontierte Systeme, wie die Eröffnung eines Logistikbetriebszentrums von Rolls-Royce im Wert von 24 Millionen USD in Mankato, Minnesota, im Juli 2026 zur Unterstützung der gesteigerten Generatorenproduktion für Rechenzentren, Krankenhäuser und Flughäfen zeigt. Dieser Ausbau unterstützt eine schnellere Erfüllung bei unternehmenskritischen Projekten und stärkt die Positionierung der Anbieter bei standortübergreifenden Rollouts.
Aktuelle Branchenentwicklungen
- Juni 2026: Generac erwarb eine Anlage in Belvidere, Illinois, um die Verpackungskapazität für Großgeneratoren im Megawattbereich zu erweitern. Die Akquisition erhöht den kurzfristigen Durchsatz für unternehmenskritische Projekte und schafft zusätzliche Fertigungsflexibilität, da Rechenzentrums- und Industriekunden größere, zeitkritischere Aufträge erteilen.
- April 2026: Rehlko (ehemals Kohler Energy) meldete den Erhalt von Aufträgen für neue Notstromversorgung im Umfang von 1,7 GW im Zusammenhang mit nordamerikanischen Hyperscale-Rechenzentrumsprojekten. Der Umfang der Aufträge deutet auf eine anhaltende Konzentration der Nachfrage bei Multi-Campus-Rechenzentrumsbauten hin und unterstreicht die Bedeutung von Lieferausführung, Servicereichweite und Lieferplänen für große Bereitschaftsflotten.
- Juli 2024: Rehlko stellte Updates der KD-Serie vor, die auf ein nachhaltigeres und zukunftssicheres Motorendesign für die Klasse 60-600 kW ausgerichtet sind. Die Produktauffrischung zielt auf gängige Bereitschaftsanwendungen in Gewerbeimmobilien und kleineren Rechenzentren ab und unterstützt Käufer, die compliance-orientierte Upgrades benötigen, ohne die gesamte Vor-Ort-Stromarchitektur neu zu gestalten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Notstromsysteme als der Umsatz definiert, der mit Geräten und Lösungen erzielt wird, die vorübergehend oder kontinuierlich Strom liefern, wenn die Netzversorgung nicht verfügbar oder instabil ist – für Wohn-, Gewerbe- und Industrienutzer.
Ausschlüsse aus dem Umfang: Wir schließen routinemäßige elektrische Gebäudeinstallationen, standardmäßige Investitionen in das Versorgungsnetz sowie Kraftstoffausgaben als eigenständigen Posten aus, wenn diese nicht in einem Geräte- oder Servicevertrag gebündelt sind.
Segmentierungsübersicht
- Nach Technologie
- Dieselgeneratoren
- Gasgeneratoren
- Unterbrechungsfreie Stromversorgung (USV)
- Batterie-Energiespeichersysteme (BESS)
- Hybride Stromlösungen
- Brennstoffzellen-Backup-Systeme
- Tragbare Stromstationen
- Nach Leistungsklasse
- Bis zu 50 kVA
- 51 bis 280 kVA
- 281 bis 500 kVA
- 501 bis 2.000 kVA
- Über 2.000 kVA
- Nach Anwendung
- Notstrom/Notfallstromversorgung
- Primär-/Dauerstromversorgung
- Lastspitzenkappung und Lastmanagement
- Netzunabhängige und abgelegene Stromversorgung
- Nach Endnutzer
- Wohnbereich
- Gewerbe (Einzelhandel, Büros, Gastgewerbe)
- Industrie und Fertigung
- Rechenzentren und IT
- Gesundheitseinrichtungen
- Telekommunikationstürme
- Versorgungsunternehmen und Energie
- Regierung und Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis rund um Stromzuverlässigkeit, installierte Stromerzeugungsanlagen und Nachfrageauslöser der Endnutzer für Notstrom zu etablieren. Wir haben öffentliche Quellen ausgewertet, darunter die Internationale Energieagentur (IEA) für Indikatoren des Stromsektors, die US-amerikanische Energieinformationsbehörde (EIA) für Erzeugungs- und Kraftstoffdaten, die Weltbank für Elektrifizierungs- und Makroindikatoren sowie das US Census Bureau für Bau- und Fertigungssignale.
Um zu überprüfen, wie sich die Nachfrage über verschiedene Nutzergruppen hinweg entwickelt, haben wir zusätzlich Quellen wie nationale Netzausfallberichte und Ausfallübersichten der Energieregulatoren, Zollstatistiken für relevante Gerätehandelsströme sowie begutachtete Studien zur Energieresilienz herangezogen. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen wurden genutzt, um Veränderungen im Produktmix und regionale Expansionssignale zu validieren, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Datenbank für Import-Export-Sendungen auf Versandebene dazu beitrug, die Richtung dort zu bestätigen, wo öffentliche Details begrenzt waren. Diese Beispiele sind nicht abschließend; für Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen genutzt.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen aus dem Desk Research zu überprüfen und allgemeine Signale zur Stromzuverlässigkeit in praktisches Kaufverhalten zu übersetzen. Wir haben mit einer Mischung aus Geräteherstellern, Distributoren und Installateuren, Ingenieur- und Facility-Teams sowie großen Endnutzern wie Rechenzentren, Gesundheitseinrichtungen und Prozessindustrien gesprochen. Die Erkenntnisse wurden anschließend über APAC, EMEA und Amerika hinweg verglichen, damit regionale Muster nicht durch Mittelwertbildung verloren gingen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 51 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 42 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 44 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den adressierbaren Nachfragepool anhand von Indikatoren zur Stromzuverlässigkeit und Elektrifizierung rekonstruiert und die Ausgaben dann auf Basis von Akzeptanzmustern nach Endnutzer auf Notstrom aufteilt. Zu den wichtigsten erfassten und aktualisierten Eingangsgrößen zählen Ausfallhäufigkeit und -dauer (soweit verfügbar), neue Nutzflächenzugänge und Bauten kritischer Infrastruktur, Kapazitätserweiterungen in Rechenzentren, Trends in der Industrieproduktion, die auf Ausfallzeitempfindlichkeit hinweisen, sowie Ersatzzyklen für Generatoren und USV-Anlagen, die an typische Nutzungsdauern geknüpft sind.
Sobald die Gesamtwerte ermittelt sind, werden sie durch selektive Bottom-up-Näherungen plausibilisiert, darunter gemittelte Durchschnittsverkaufspreisbänder, die mit beobachteten Versand- und Installationsaktivitäten abgeglichen werden, sowie Kanalprüfungen, die klären, wie viel Nachfrage über Distributoren im Vergleich zu Direktprojekten gedeckt wird. Wo Abdeckungslücken bestehen – beispielsweise bei kleineren Installationen oder informellen Servicenetzwerken – verwendet das Modell konservative Durchdringungsannahmen, die nach dem Interviewfeedback angepasst werden.
Die Prognose nutzt eine Szenarioanalyse, die durch eine einfache multivariate Regression unterstützt wird. Die erklärungsstärksten Variablen sind die Baupipeline für kritische Infrastruktur, Signale zur Netzzuverlässigkeit und makroökonomische Aktivitätsindikatoren. Annahmen zur Preisentwicklung werden explizit gehalten, indem sie an die Richtung der Komponentenkosten und den Mixwechsel zwischen Generatoren und USV-Anlagen geknüpft werden, bevor die endgültige Prognose in eine konsistente USD-Zeitreihe normiert wird.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale geprüft, wie etwa die Produktions- und Handelsrichtung verwandter Geräte, Auftragskommentare in öffentlichen Einreichungen und Veränderungen bei Indikatoren des installierten Bestands; Abweichungen werden vor der Freigabe untersucht. Zeigt eine Region einen plötzlichen Ausschlag, der nicht durch Ausfälle, Bautätigkeit oder Preislogik gestützt wird, werden die Annahmen überarbeitet und die zuständigen Experten erneut kontaktiert.
Es wird ein mehrstufiger Prüfprozess angewendet, damit Arithmetik, Umfangslogik und Trenddarstellung konsistent sind und die Gesamtheit der Segmentsummen mit der globalen Zahl übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Netzstörungen, politischen Änderungen zu Emissionen bei Generatoren oder großen Nachfrageschocks durch Infrastrukturausgaben. Vor der Auslieferung führt ein Analyst einen abschließenden Verifizierungsdurchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktschätzung für Notstromsysteme von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Notstromsysteme weichen häufig voneinander ab, weil die Abgrenzungslinie unterschiedlich gezogen wird und dieselbe Nachfrage unter verschiedenen Gerätekategorien erfasst werden kann. Auch das verwendete Basisjahr, die Art der Umrechnung von Preisen in USD und die Geschwindigkeit, mit der Annahmen nach größeren Ausfallsereignissen aktualisiert werden, beeinflussen in der Regel die endgültige Zahl.
In diesem Markt entstehen die größten Abweichungen meist dadurch, ob Schätzungen angrenzende Hardware zur Stromqualität einschließen, ob Kraftstoff und Wartung standardmäßig als Teil des Marktes behandelt werden und ob eine höhere Akzeptanz bei stationären Wohngebäuden angenommen wird, ohne die tatsächlichen Installationsbeschränkungen zu validieren. Die Spanne weitet sich auch aus, wenn Preisentwicklungen auf Basis allgemeiner Inflation angenommen werden, anstatt sie an den Generator- und USV-Mix sowie den Zeitpunkt des Ersatzzyklus zu knüpfen. Aus diesem Grund konzentriert sich die vorliegende Zählung auf Geräte und zugehörige Dienstleistungen, die in einem konsistenten Jahr bewertet werden – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,29 Milliarden USD (2025) | |
| Branchenpublikation A | 41,35 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und einen breiteren Abdeckungsrahmen, der mehrere Notstromkategorien bündeln kann, was die Gesamtwerte erhöhen kann, wenn Querprüfungen nicht auf denselben USD-Zeitpunkt normiert werden. |
| Branchenpublikation B | 33,37 Milliarden USD (2024) | Legt häufig den Schwerpunkt auf anwendungsbasierte Aufteilungen und kann eine engere Gerätegrenze oder konservativere Akzeptanzannahmen anwenden, insbesondere bei Wohn- und kleinen Gewerbeinstallationen, wo die Datenlage uneinheitlich ist. |
Insgesamt zeigt die Tabelle, dass die Wahl des Basisjahres und die Definition dessen, was als Notstromsystem gilt, den größten Teil der Abweichung erklären, gefolgt von der Art und Weise, wie Preise und Akzeptanz in die Zukunft projiziert werden. Indem die Eingangsgrößen an beobachtbare Ausfalls-, Bautätigkeits- und Ersatzzyklusignale geknüpft werden, lässt sich die Schätzung leichter nachvollziehen und wiederholen, wenn neue Informationen vorliegen.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den Backup Power Systems Markt bis 2031 prognostiziert?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,74 % wachsen.
Welches Technologiesegment wächst am schnellsten?
Batterie-Energiespeichersysteme führen mit einer CAGR von 13,1 % bis 2031 und verringern den Abstand zu Diesel.
Warum sind Einheiten mit 501–2.000 kVA so beliebt?
Sie entsprechen typischen Lastprofilen für Rechenzentren, Krankenhäuser und leichtindustrielle Anlagen und ermöglichen modulare Skalierbarkeit.
Wie beeinflussen Emissionsvorschriften die Technologieauswahl?
Städtische Lärm- und Luftqualitätsvorschriften treiben Käufer hin zu Batterien und Brennstoffzellen, insbesondere in Europa und Nordamerika.
Welche Rolle spielen Rechenzentren beim Marktwachstum?
Der Bau von Hyperscale-Rechenzentren treibt eine CAGR von 10,62 % für dieses Endnutzersegment an, da KI-Workloads eine rund um die Uhr verfügbare Stromversorgung erfordern.
Ersetzen Batteriesysteme Dieselgeneratoren vollständig?
Noch nicht; Hybridlösungen sind weit verbreitet. Langzeit-Batterien erreichen jedoch für viele Notstrom- und Lastspitzenkappungsaufgaben bereits Kostenparität und erodieren den künftigen Dieselanteil.
Seite zuletzt aktualisiert am:



