
Marktgröße und Marktanteil für Babytragen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 698.12 Millionen US-Dollar |
| Marktgröße (2031) | 975.49 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Babytragen von Mordor Intelligence
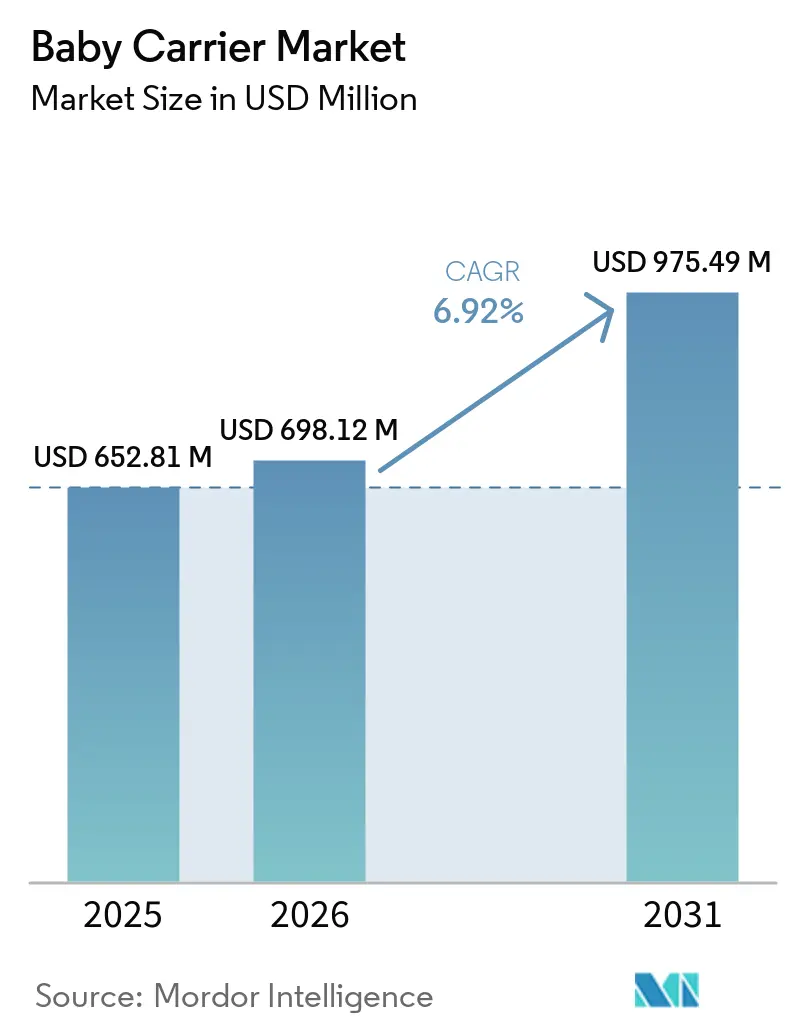
Die Marktgröße für Babytragen wurde im Jahr 2025 auf 652,81 Millionen USD geschätzt und soll von 698,12 Millionen USD im Jahr 2026 auf 975,49 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,92 % während des Prognosezeitraums (2026–2031). Während das Bevölkerungswachstum eine Rolle spielt, sind sich verändernde Lebensstile eine wesentliche Nachfragequelle. Bemerkenswert ist, dass 68,3 % der US-amerikanischen Mütter mit Kindern unter 6 Jahren erwerbstätig sind, was den erhöhten Bedarf an freihändiger Mobilität unterstreicht, wie das U.S. Bureau of Labor Statistics hervorhebt. Eltern tendieren zunehmend zu Premiummarken, insbesondere zu solchen, die ergonomische Zertifizierungen mit umweltfreundlichen Materialien verbinden. Dieser Trend wird durch den Omni-Channel-Vertrieb weiter unterstützt, der die Produktentdeckung vereinfacht. Seit Februar 2025 hat die strenge Durchsetzung von 16 CFR Part 1226 die Sicherheit zu einem entscheidenden Wettbewerbsvorteil gemacht, was einige kleinere, nur importierende Marken dazu veranlasst hat, ihre Marktpräsenz zu überdenken. Gleichzeitig haben Social-Media-Plattformen die Produktsichtbarkeit verstärkt, wobei Influencer-Empfehlungen 44 % der mütterlichen Kaufentscheidungen beeinflussen und Direktverbrauchermarken eine bedeutende Plattform bieten.
Wichtigste Erkenntnisse des Berichts
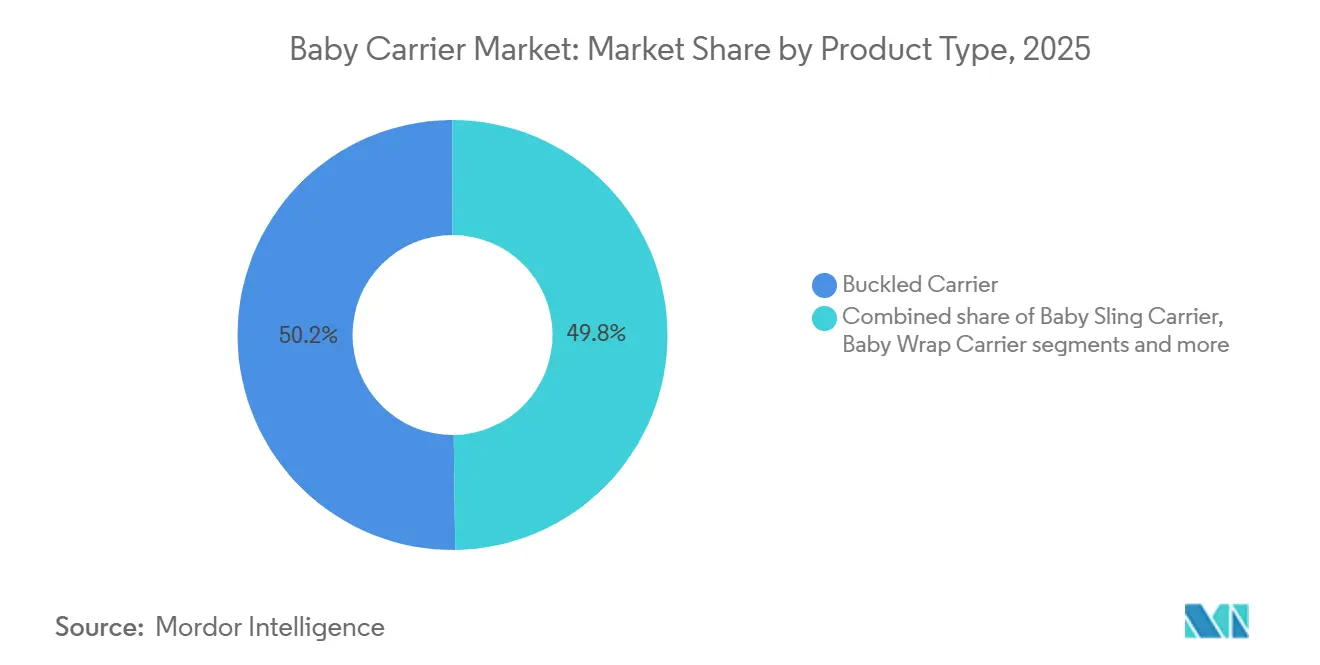
- Nach Produkttyp führten Schnallen-Babytragen mit einem Marktanteil von 50,21 % im Jahr 2025, während Babyschlingen-Tragen die schnellste prognostizierte CAGR von 7,88 % bis 2031 verzeichneten.
- Nach Preissegment dominierte das Massensegment mit einem Anteil von 67,51 % am Markt für Babytragen im Jahr 2025, während das Premiumsegment mit einer CAGR von 8,41 % bis 2031 wuchs.
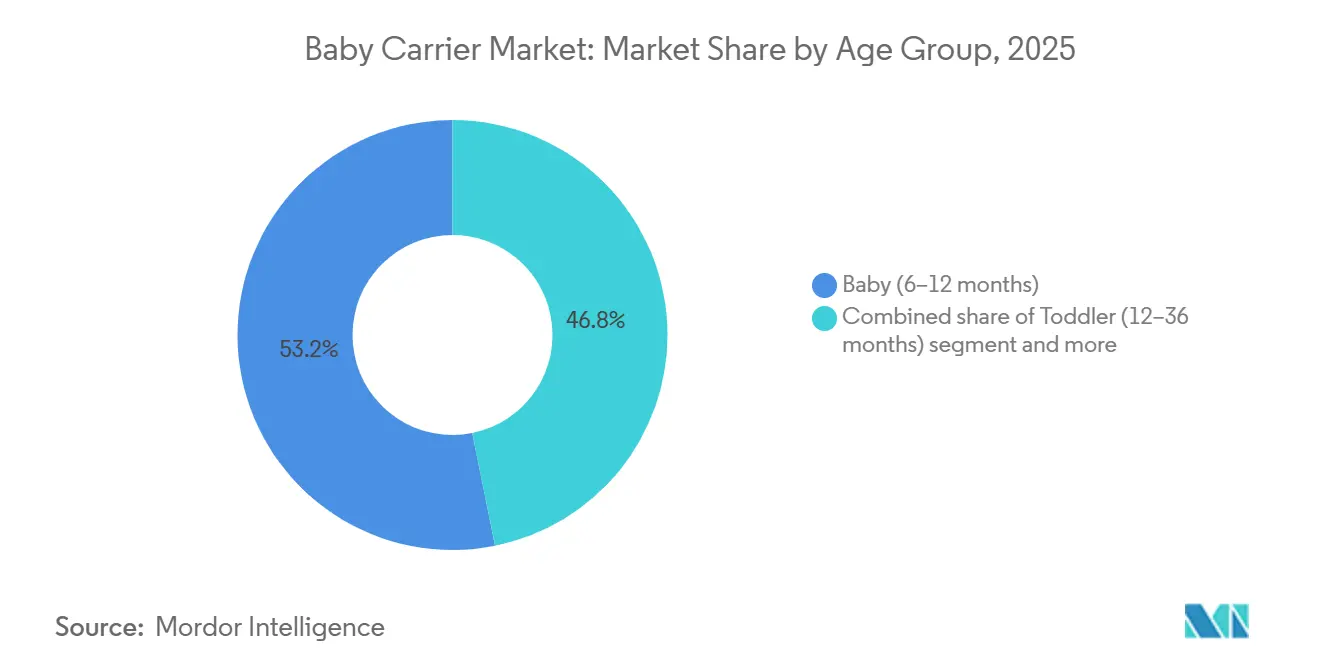
- Nach Altersgruppe entfielen auf Babytragen für Säuglinge im Alter von 6–12 Monaten 53,17 % des Marktanteils im Jahr 2025, und das Kleinkind-Segment wird voraussichtlich mit einer CAGR von 7,13 % bis 2031 wachsen.
- Nach Vertriebskanal entfielen auf den stationären Einzelhandel 44,50 % des Umsatzes im Jahr 2025, während der Online-Handel voraussichtlich mit einer CAGR von 7,11 % bis 2031 wachsen wird.
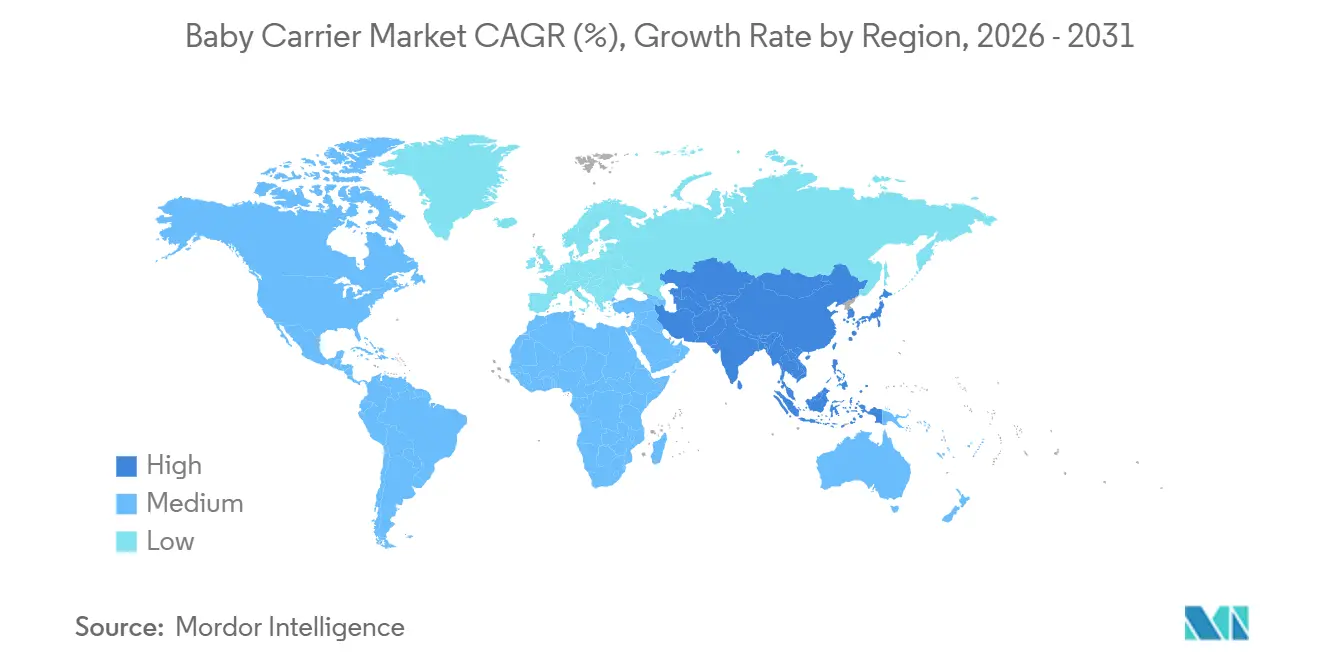
- Nach Region hielt Nordamerika im Jahr 2025 einen Anteil von 37,05 %; die Region Asien-Pazifik verzeichnet mit einer CAGR von 7,92 % das schnellste Wachstum im Prognosezeitraum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Städtische Millennials und die Übernahme der Babytrage-Kultur | +1.2% | Nordamerika, Westeuropa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Omni-Channel-Expansion von Direktverbraucher-Premiummarken | +0.9% | Nordamerika, EU-Kernländer, Metropolen im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Boom bei Outdoor-Aktivitäten und Reisen nach der Pandemie | +0.8% | Nordamerika, Europa, Australien/Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Steigende Geburtenraten in Schwellenländern | +1.1% | Indien, Indonesien, Nigeria, Ägypten, Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Anzahl berufstätiger Eltern | +1.3% | Global, am stärksten in Nordamerika, Nordeuropa, städtischem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Elternnetzwerke | +0.7% | Global, führend in Nordamerika, Europa, schnell wachsendes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische Millennials und die Übernahme der Babytrage-Kultur
Millennials als Eltern, die heute die dominierende Gruppe der Erstkäufer darstellen, betrachten das Tragen von Babys eher als Lifestyle-Statement denn als pragmatische Entscheidung, was die Nachfrage nach ästhetisch differenzierten Produkten antreibt, die Werte der bindungsorientierten Elternschaft signalisieren. Das U.S. Bureau of Labor Statistics berichtete, dass 68,3 % der Mütter mit Kindern unter 6 Jahren im Jahr 2024 erwerbstätig waren, was einen strukturellen Bedarf an freihändigen Betreuungslösungen schafft, die sich in den Pendelverkehr und Erledigungen integrieren lassen[1]. Ergobabys Einführung der Embrace Cozy Neugeborenen-Trage im Jahr 2024, die ein weich strukturiertes Design für Haut-zu-Haut-Kontakt betont, spiegelt den Schwenk der Hersteller hin zu Produkten wider, die ergonomische Funktion mit emotionaler Resonanz verbinden. Die städtische Dichte verstärkt diesen Trend, da die Navigation im öffentlichen Nahverkehr und das Leben in Wohnungen kompakte, tragbare Lösungen gegenüber sperrigen Kinderwagen bevorzugen. Die Empfehlung des International Hip Dysplasia Institute für bestimmte Tragemodelle legitimiert das Babytragen in pädiatrischen Kreisen weiter und wandelt klinische Empfehlungen in Kaufauslöser um.
Omni-Channel-Expansion von Direktverbraucher-Premiummarken
Direktverbrauchermarken umgehen traditionelle Einzelhandelsintermediäre, erzielen Bruttomargen von 25–35 % gegenüber 15–20 % bei Wettbewerbern, die vom Großhandel abhängig sind, und reinvestieren Einsparungen in Content-Marketing und Influencer-Partnerschaften, die Online-Konversionsraten von über 3,5 % erzielen. Walmart und Kohl's haben 2024–2025 beide Babyregister mit Omni-Channel-Erfüllung eingeführt, die es Kunden ermöglichen, online zu bestellen und innerhalb von Stunden im Geschäft abzuholen – eine Fähigkeit, die Premium-Direktverbraucher-Anbieter wie BabyBjörn und Ergobaby nun durch Partnerschaften mit Facheinzelhändlern replizieren. Amazons Dominanz bei Babyprodukten, die schätzungsweise 40 % des US-amerikanischen Online-Babyausstattungsverkaufs ausmacht, zwingt Marken dazu, Amazon-Storefronts zu unterhalten und gleichzeitig eigene E-Commerce-Kanäle aufzubauen, um die Preisintegrität zu schützen. Der Wechsel zum Omni-Channel reduziert auch das Lagerrisiko, da Marken neue Produkte online testen können, bevor sie sich für Regalflächen im Einzelhandel entscheiden, was die Produktentwicklungszyklen von 18 Monaten auf unter 12 Monate verkürzt.
Steigende Geburtenraten in Schwellenländern
Indien und Indonesien zusammen verzeichnen über 40 Millionen Geburten pro Jahr, was ein absolutes Volumenwachstum aufrechterhält, auch wenn die Geburtenraten von historischen Höchstständen leicht zurückgehen, und steigende verfügbare Einkommen in diesen Märkten verlagern die Nachfrage von unmarkierten Tüchern hin zu strukturierten Tragen mit einem Preis von 30–60 USD. Indiens Geburtenrate von 16,8 pro 1.000 Einwohner im Jahr 2024, kombiniert mit einem Medianalter von 28 Jahren, schafft einen demografischen Rückenwind, der den Rückgang in Ostasien und Südeuropa ausgleicht[2]. Indonesiens wachsende Mittelschicht, die bis 2030 voraussichtlich 135 Millionen Haushalte erreichen wird, treibt die Nachfrage nach internationalen Marken an, die Qualität und Sicherheit signalisieren, wobei Goodbabys Cybex-Label in Jakarta und Surabaya durch Partnerschaften mit Premium-Kaufhäusern an Bedeutung gewinnt. Nigeria und Ägypten in der Region Naher Osten und Afrika weisen ähnliche Dynamiken auf, mit Geburtenraten über 25 pro 1.000, die den Markteintritt für Massenmarktsegmentmarken aufrechterhalten. Die Vertriebsinfrastruktur bleibt jedoch fragmentiert, und Marken müssen Importzölle von 15–35 % je nach Herkunftsland und Produktklassifizierung bewältigen.
Zunehmende Anzahl berufstätiger Eltern
Die Erwerbsbeteiligung von Müttern mit Kindern unter 6 Jahren erreichte 2024 in den Vereinigten Staaten 68,3 %, und OECD-Daten zeigen ähnliche Trends in Nordeuropa, wo die Erwerbsquoten von Müttern innerhalb von zwei Jahren nach der Geburt 70 % übersteigen. Dieser strukturelle Wandel schafft Nachfrage nach Tragen, die Multitasking ermöglichen – Einkaufen, Pendeln und Haushaltsarbeiten – während die Nähe zum Säugling gewahrt bleibt, ein Bedarf, den Schnallentragen aufgrund schnellerer An- und Ausziehzyklen effektiver erfüllen als Tücher. Die Einführung betrieblicher Kinderbetreuung und Stillräume durch Arbeitgeber, die gemäß den aktualisierten Richtlinien des U.S. Department of Labor im Jahr 2024 vorgeschrieben sind, normalisiert das Babytragen in professionellen Umgebungen weiter und erweitert den Anwendungsfall über Wochenenden und Erledigungen hinaus. Ergobabys Omni Breeze Plus, das 2024 mit vier Trageoptionen und atmungsaktivem Mesh eingeführt wurde, richtet sich explizit an berufstätige Eltern, die den ganzen Tag zwischen vorwärts gerichteten, Hüft- und Rückentragen wechseln. Der Trend kommt auch Schlaufen zugute, die einen diskreten Stillzugang in der Öffentlichkeit bieten – ein Merkmal, das zunehmend geschätzt wird, da Rückkehr-ins-Büro-Mandate die Flexibilität beim Homeoffice einschränken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fragmentierte regionale Sicherheitsstandards | -0.6% | Global, akut im grenzüberschreitenden Handel zwischen Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anhaltend niedrige Geburtenraten in Ostasien und Südeuropa | -0.9% | Ostasien (Japan, Südkorea, China), Südeuropa (Italien, Spanien, Griechenland) | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Premiumtragen | -0.5% | Global, am ausgeprägtesten in preissensiblen Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von gefälschten/minderwertigen Produkten | -0.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika; E-Commerce-Plattformen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend niedrige Geburtenraten in den Regionen Ostasien und Südeuropa
Im Jahr 2024 liegt Japans Geburtenrate bei 1,2, während die Südkoreas mit 0,7 noch niedriger ist. Diese Zahlen verdeutlichen einen anhaltenden demografischen Rückgang in beiden Ländern, den politische Maßnahmen bisher nicht umkehren konnten. Laut der Weltbank verengt dieser Trend den adressierbaren Markt in zwei Regionen, die historisch gesehen als hochwertig galten. Italien und Spanien, die ebenfalls eine Geburtenrate von etwa 1,2 aufweisen, befinden sich auf einem ähnlichen Weg. Ihre alternden Bevölkerungen schränken die Haushaltsausgaben, die typischerweise für Babyprodukte aufgewendet werden, weiter ein. Chinas Geburtenrate, die bei 1,0 verzeichnet wurde, spiegelt weiterhin die Herausforderungen durch Urbanisierung und steigende Bildungskosten wider. Trotz Chinas Abkehr von der Ein-Kind-Politik im Jahr 2021 haben diese Faktoren viele effektiv davon abgehalten, ein zweites oder drittes Kind in Betracht zu ziehen. Die Auswirkungen dieser inländischen Herausforderungen unterstreichend, berichtete Goodbaby International für das erste Halbjahr 2024 von einem bemerkenswerten Umsatzrückgang von 7,9 %, was verdeutlicht, wie lokale Gegenwind internationales Wachstumspotenzial überschatten kann[3]. Darüber hinaus sind diese Märkte durch eine starke Markentreue gekennzeichnet, was für Neueinsteiger, die etablierte Akteure verdrängen wollen, erhebliche Herausforderungen darstellt. Erschwerend kommt hinzu, dass eine Konsolidierung des Vertriebs bei großen Einzelhändlern zu weniger Regalfläche für Nischen- oder aufstrebende Marken geführt hat. In Zukunft dürfte dieser demografische Gegenwind bis 2031 zunehmen. Da Kohorten, die in früheren Niedriggeburtenperioden geboren wurden, ihr Hauptgebäralter erreichen, setzt sich der Kreislauf fort.
Verbreitung von gefälschten/minderwertigen Produkten
Im Geschäftsjahr 2024 beschlagnahmte der U.S. Customs and Border Protection gefälschte Waren im Wert von beeindruckenden 5,4 Milliarden USD, wobei bemerkenswerte 90 % dieser Fälschungen aus China und Hongkong stammten[4]. Babyprodukte machten aufgrund ihrer hohen Margen und des wahrgenommenen geringen Durchsetzungsrisikos einen erheblichen Teil der gefälschten Waren aus. Diese gefälschten Artikel, die häufig von Drittanbietern auf Plattformen wie Amazon und AliExpress verkauft werden, sind oft 50–70 % günstiger als echte Marken. Ihnen fehlten jedoch Sicherheitszertifizierungen und sie wurden aus minderwertigen Materialien hergestellt, was ein Versagensrisiko unter Last darstellte. Dies setzte nicht nur Plattformen potenziellen Haftungsrisiken aus, sondern untergrub auch das Vertrauen der Verbraucher in den Online-Einkauf. Eine Lücke im System ermöglichte es, dass 97 % der beschlagnahmten Fälschungen über De-minimis-Sendungen in die USA gelangten – Pakete mit einem Wert unter 800 USD, die die formelle Zollabfertigung umgehen können. Trotz vorgeschlagener Gesetzesreformen zur Schließung dieser Lücke stoßen diese auf Widerstand von E-Commerce-Lobbyisten. Während Marken auf Anti-Fälschungsstrategien wie serialisierte QR-Codes und Blockchain-Authentifizierung setzen, verursachen diese Maßnahmen zusätzliche Kosten von 2–5 USD pro Einheit. Dies stellt eine Herausforderung für kleinere Marken dar, denen die Skalierung für solche Investitionen fehlt. Das Problem ist besonders ausgeprägt in der Asien-Pazifik-Region und im Nahen Osten, wo die regulatorische Durchsetzung lax ist. Hier bleiben Verbraucher oft unwissend über die Echtheit von Produkten, bis ein sicherheitsbezogener Vorfall die gefälschte Natur ans Licht bringt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schnallentragen dominieren durch Benutzerfreundlichkeit
Schnallen-Babytragen machten im Jahr 2025 50,21 % des Marktanteils aus, was auf ihr benutzerfreundliches Clip-und-Verstellsystem zurückzuführen ist, das Ersteltern anspricht, die Komfort gegenüber der Lernkurve von Tragetüchern bevorzugen. Im Gegensatz dazu wird erwartet, dass Babyschlingen-Tragen mit einer CAGR von 7,88 % bis 2031 am schnellsten wachsen, da Millennials zunehmend traditionelle Tragetechniken übernehmen, die von Stillberaterinnen und Geburtsammen gefördert werden. Bemerkenswerte Produkte wie Ergobabys Omni Breeze Plus und BabyBjörns Harmony Carrier, beide im Jahr 2024 eingeführt, adressieren häufige Probleme wie Rückenschmerzen durch Merkmale wie gepolsterte Schulterriemen und Lendenwirbelstützen, die das Gewicht im Vergleich zu früheren Modellen effektiver verteilen. Rückenschmerzen, ein wesentlicher Faktor bei Abbruchraten von über 30 % bei älteren Produkten, waren eine erhebliche Herausforderung für den Markt. Unterdessen ziehen Babytragetücher, obwohl sie Übung erfordern, Befürworter des Attachment-Parentings an, die Haut-zu-Haut-Kontakt und individuell anpassbare Passformen für Neugeborene unter 4,5 kg schätzen – eine Zielgruppe, die von Schnallen-Tragen unzureichend bedient wird. Die Kategorie „Sonstige Produkttypen”, zu der Rückentragen mit Gestell und Hybriddesigns gehören, bleibt ein Nischensegment, profitiert jedoch von der wachsenden Beliebtheit von Outdoor-Aktivitäten. Marken wie Osprey und Deuter haben ihren Vertrieb über Händler wie REI und spezialisierte Wandergeschäfte ausgebaut und nutzen diesen Trend. Darüber hinaus hat die Einhaltung von ASTM F2236-24, die ab Februar 2025 gilt, die Testkosten für Schnallen-Tragen um 5.000 bis 10.000 USD pro SKU erhöht, was zu einer Marktkonsolidierung zugunsten von Marken mit den finanziellen Mitteln führt, die von der U.S. Consumer Product Safety Commission vorgeschriebenen Drittanbieter-Zertifizierungsanforderungen zu erfüllen.
Die CAGR von 7,88 % bei Babyschlingen-Tragen spiegelt ihre Positionierung als Zweitkauf für Eltern wider, die bereits eine Schnallen-Trage besitzen, aber eine leichte, tragbare Option für kurze Ausflüge oder das Stillen in der Öffentlichkeit suchen. Marken wie WildBird und Kol Kol differenzieren sich durch hochwertige Stoffoptionen, darunter Leinen, Bio-Baumwolle und Kaschmir-Mischungen, die Preispunkte zwischen 100 und 200 USD erzielen. Diese Tragen sprechen Verbraucher an, die sie als funktional und modisch betrachten. Das Segment profitiert auch vom Influencer-Marketing, da Schlingen-Tragen optisch ansprechend sind und auf Plattformen wie Instagram und TikTok gut performen und organische Reichweite generieren, die Schnallen-Tragen mit ihrem eher funktionalen Design kaum erreichen. Schlingen-Tragen stehen jedoch vor Herausforderungen im Zusammenhang mit Sicherheitsbedenken, da eine unsachgemäße Positionierung die Atemwege des Säuglings blockieren kann. Die Einhaltung von 16 CFR Part 1228 der CPSC erfordert Warnhinweise und Anleitungsvideos, was die Produktionskosten erhöht, wie von der U.S. Consumer Product Safety Commission vorgeschrieben. Babytragetücher behalten trotz ihrer steilen Lernkurve eine treue Kundenbasis unter erfahrenen Eltern und solchen, die von Attachment-Parenting-Philosophien beeinflusst werden. Diese Tragen werden besonders für ihre Fähigkeit geschätzt, Haut-zu-Haut-Kontakt und eine individuell anpassbare Passform für Neugeborene zu bieten. Ihr Wachstum hinkt jedoch hinter Schnallen- und Schlingen-Tragen zurück, aufgrund begrenzter Einzelhandelsverfügbarkeit und einer Abhängigkeit von Direktvertriebskanälen. Dieses eingeschränkte Vertriebsmodell stellt eine Herausforderung für eine breitere Marktdurchdringung dar und begrenzt ihre Attraktivität auf ein Nischenpublikum.

Nach Preisklasse: Premiumsegment übertrifft den Massenmarkt
Das Massenpreissegment machte 2025 67,51 % des Marktanteils aus, was die Verbraucherpräferenz für Tragen im Preisbereich von 50–80 USD widerspiegelt, bei denen Funktionalität Vorrang vor Markenprestige hat. Das Premiumsegment soll jedoch bis 2031 mit einer CAGR von 8,41 % wachsen und damit die Gesamtmarktwachstumsrate von 6,92 % übertreffen. Dieses Wachstum wird von wohlhabenden Eltern angetrieben, die sich für Merkmale wie Bio-Stoffe, Zertifizierung durch das International Hip Dysplasia Institute und lebenslange Garantien entscheiden, die Langlebigkeit betonen. Anfang 2025 erhöhte die durch Zölle getriebene Inflation die Preise für Babyausstattung um 20 %, was die Erschwinglichkeit für Massenkäufer verringerte und einen zweigeteilten Markt schuf. Premiummarken wie BabyBjörn und Ergobaby behielten ihre Preissetzungsmacht, während Massenmarktwettbewerber wie Infantino und Baby K'tan Margenverluste absorbierten, um das Volumen aufrechtzuerhalten. Darüber hinaus fordern Premium-Käufer zunehmend Transparenz bezüglich Arbeitspraktiken und Umweltauswirkungen. Marken, die Nachhaltigkeitsansprüche nicht belegen können, riskieren Gegenreaktionen in sozialen Medien, wo Vorwürfe des Greenwashings schnell langjährig aufgebautes Markenkapital beschädigen können.
Die Widerstandsfähigkeit des Massensegments wird seiner starken Präsenz in Schwellenländern zugeschrieben, wo das mittlere Haushaltseinkommen unter 10.000 USD jährlich bleibt, was Tragen mit einem Preis über 100 USD zu Wunschkäufen macht. Goodbabys Cybex-Marke, die im Premiumsegment positioniert ist, gewann in städtischen Märkten in Indien und Indonesien durch Partnerschaften mit Premium-Kaufhäusern an Bedeutung. Goodbaby International berichtete jedoch für das erste Halbjahr 2024 von einem Umsatzrückgang von 7,9 %, da makroökonomische Herausforderungen in China die Gewinne in anderen Regionen aufwogen. Massenmarktsegmentmarken profitieren vom Omni-Channel-Vertrieb über Einzelhändler wie Walmart, Target und Amazon. Diese Kanäle erfassen Impulskäufe von Eltern, die möglicherweise nicht geplant hatten, eine Trage zu kaufen, aber durch wettbewerbsfähige Preise und Same-Day-Abholoptionen angezogen werden.
Nach Altersgruppe: Babysegment dominiert, Kleinkindersegment wächst am schnellsten
Tragen für Babys im Alter von 6–12 Monaten machten im Jahr 2025 53,17 % des Marktanteils aus. Diese Altersgruppe stellt den Hauptnutzungszeitraum dar, da Säuglinge neugeborenenspezifische Tragen entwachsen sind, aber noch leicht genug für längeres Tragen sind. Unterdessen wird erwartet, dass das Kleinkind-Segment (12–36 Monate) bis 2031 mit einer CAGR von 7,13 % wächst. Dieses Wachstum wird dadurch angetrieben, dass Eltern das Babytragen über traditionelle Zeitrahmen hinaus verlängern, um Wutanfälle zu bewältigen und die Mobilität in überfüllten Umgebungen aufrechtzuerhalten. Das Säuglingssegment (0–6 Monate), das für Erstkäufer von entscheidender Bedeutung ist, steht vor Herausforderungen aufgrund von Sicherheitsbedenken im Zusammenhang mit Atemwegsblockaden. Darüber hinaus schreibt die CPSC-Regelung 16 CFR Part 1228 Warnhinweise und Anleitungsvideos für Schlingen-Tragen vor, die in dieser Altersgruppe am häufigsten verwendet werden. BabyBjörns Mini Carrier, der 2024 eingeführt wurde, zielt auf das Säuglingssegment mit einem vereinfachten Design ab, das verstellbare Riemen eliminiert, die Einrichtungszeit auf unter 30 Sekunden reduziert und Bedenken hinsichtlich der Komplexität adressiert, die die Akzeptanz bei schlafentzogenen Eltern hemmen.
Die CAGR von 7,13 % im Kleinkind-Segment spiegelt einen Wandel in den Nutzungsmustern wider, da Eltern Tragen zunehmend zur Kontrolle in überfüllten Umgebungen wie Flughäfen, Freizeitparks und städtischen Festivals einsetzen, anstatt sie als primäre Mobilitätslösung zu nutzen. Als Reaktion darauf entwickeln Marken Produkte mit Tragfähigkeiten von bis zu 20 kg und verstärkten Nähten, um den Seitenkräften aktiver Kleinkinder standzuhalten. Ergobabys Omni Breeze Plus, der für Kinder bis zu 20 kg ausgelegt ist, wird als langfristige Investition positioniert, die den Bedarf an separaten Säuglings- und Kleinkind-Tragen eliminiert. Dieses Wertversprechen spricht kostenbewusste Käufer an. Trotz seines kleineren Marktanteils bleibt das Säuglingssegment strategisch wichtig für den Aufbau von Markentreue, die nachfolgende Käufe beeinflusst. Marken investieren stark in Krankenhauspartnerschaften und Empfehlungen von Stillberaterinnen, um Erstkäufer zu gewinnen. Das Wachstum in diesem Segment ist jedoch durch kürzere Nutzungszeiträume begrenzt, da die meisten Säuglinge mit sechs Monaten in das Baby-Segment wechseln, sowie durch den Wettbewerb mit Beistellbetten und Pucktüchern, die überlappende Bedürfnisse in der Neugeborenenphase abdecken.
Nach Vertriebskanal: Online-Einzelhandel gewinnt auf Kosten des stationären Handels
Stationäre Einzelhandelsgeschäfte machten 2025 44,50 % des Marktanteils aus, angetrieben durch die Präferenz der Verbraucher, Produkte vor dem Kauf physisch zu testen, und die Fähigkeit der Einzelhändler, durch Same-Day-Abholoptionen sofortige Befriedigung zu bieten. Online-Einzelhandelskanäle sollen jedoch bis 2031 mit einer CAGR von 7,11 % wachsen und damit stationäre Kanäle übertreffen. Dieses Wachstum wird von Direktverbrauchermarken angetrieben, die traditionelle Aufschläge umgehen und Influencer-Partnerschaften nutzen, um Konversionsraten von über 3,5 % zu erzielen. Amazon dominiert das Babyproduktsegment und erfasst schätzungsweise 40 % des US-amerikanischen Online-Babyausstattungsverkaufs. Dies zwingt Marken dazu, Amazon-Storefronts zu unterhalten und gleichzeitig eigene E-Commerce-Plattformen zu entwickeln, um die Preisintegrität zu schützen. Amazons Prime-Mitgliedschaft, die kostenlosen Zwei-Tage-Versand bietet, reduziert die Reibung, die früher stationäre Käufe begünstigte. Walmart und Kohl's führten 2024–2025 Babyregister mit Omni-Channel-Erfüllungsoptionen ein, die es Kunden ermöglichen, online zu bestellen und innerhalb von Stunden im Geschäft abzuholen. Diese Fähigkeit verwischt die Unterscheidung zwischen Online- und Offline-Kanälen und schafft ein hybrides Einkaufserlebnis, das beiden Formaten zugute kommt.
Spezialbabygeschäfte und Supermärkte/Hypermärkte, die unter dem stationären Einzelhandel kategorisiert sind, stehen unter Margendruck aufgrund steigender Mieten an stark frequentierten Standorten und Preiswettbewerb durch E-Commerce-Plattformen, die Preise um 15–25 % unterbieten. Die Kategorie „Sonstige Vertriebskanäle”, die Direktverkauf, Pop-up-Shops und Krankenhaus-Geschenkläden umfasst, bleibt eine Nische, profitiert jedoch vom Erlebnismarketing. Beispielsweise veranstalten Marken wie Ergobaby und BabyBjörn persönliche Babytrage-Workshops, bei denen die Teilnehmer mit Raten von über 20 % konvertiert werden – das Doppelte der Konversionsrate von Online-Werbung. Die CAGR von 7,11 % des Online-Einzelhandels spiegelt auch Herausforderungen wie die Verbreitung von gefälschten Produkten wider, die authentische Marken um 50–70 % unterbieten und das Vertrauen der Verbraucher untergraben, wenn Sicherheitsvorfälle auftreten. Plattformen stehen unter zunehmendem Druck, Authentifizierungsmaßnahmen wie serialisierte QR-Codes und Blockchain-basierte Verifizierung zu implementieren, wie vom U.S. Customs and Border Protection empfohlen. Trotz dieser Herausforderungen profitieren kleinere Direktverbrauchermarken, denen das Kapital für den Einzelhandelsvertrieb fehlt, vom Wechsel zum Online-Einzelhandel. Diese Marken erreichen effektiv Nischenpublikum durch gezieltes Facebook- und Instagram-Werbung und erzielen Kundenakquisitionskosten unter 50 USD pro Käufer.
Geografische Analyse
Nordamerika Baby-Carrier-Markt
Nordamerika hatte im Jahr 2025 einen Marktanteil von 37,05 %, unterstützt durch die Durchsetzung von 16 CFR Part 1226 durch die U.S. Consumer Product Safety Commission (CPSC) im Februar 2025. Diese Vorschrift schreibt Drittprüfungen für weiche Säuglingstragesysteme vor, schafft Marktzutrittsbarrieren für nicht konforme Importeure und begünstigt Marken, die über die Ressourcen verfügen, CPSC-akkreditierte Labortests zu finanzieren, die zwischen 5.000 und 10.000 USD pro SKU kosten. Die Region profitiert von hohen verfügbaren Einkommen, wobei das mittlere Haushaltseinkommen in den Vereinigten Staaten 70.000 USD und in Kanada 85.000 CAD übersteigt. Dies unterstützt einen CAGR von 8,41 % im Premiumsegment, da Verbraucher zunehmend auf Bio-Materialien und Produkte setzen, die von renommierten Organisationen wie dem International Hip Dysplasia Institute zertifiziert wurden. In Mexiko treibt die wachsende Mittelschicht, die bis 2030 voraussichtlich 40 Millionen Haushalte erreichen wird, die Nachfrage nach Tragesystemen im Massensegment an, die zwischen 30 und 60 USD kosten. Marken wie Infantino und Baby K'tan weiten ihren Vertrieb über Einzelhändler wie Walmart und Soriana aus. Die durch Zölle bedingte Inflation Anfang 2025 ließ die Preise für Babyausstattung jedoch um 20 % steigen, was die Erschwinglichkeit für Käufer im Massensegment verringerte und gleichzeitig Chancen für inländische Hersteller schuf, die Produkte mit dem Siegel „Made in USA” vermarkten. Darüber hinaus hält die Erwerbsbeteiligungsquote von 68,3 % unter Müttern mit Kindern unter sechs Jahren die Nachfrage nach freihändigen Betreuungslösungen aufrecht. Die Einführung betrieblicher Kinderbetreuungsangebote durch Arbeitgeber, nach aktualisierten Richtlinien des U.S. Department of Labor im Jahr 2024, hat das Tragen von Babys in professionellen Umgebungen weiter normalisiert, wie das U.S. Bureau of Labor Statistics berichtet.
Asien-Pazifik Baby-Carrier-Markt
Die Region Asien-Pazifik wächst am schnellsten mit einer prognostizierten CAGR von 7,92 % bis 2031. Dieses Wachstum wird durch hohe Geburtenraten in Indien (16,8 Geburten pro 1.000 Einwohner) und Indonesien (15,9 Geburten pro 1.000 Einwohner) angetrieben, die trotz Chinas sinkender Gesamtfruchtbarkeitsrate von 1,0 absolute Geburtsvolumina aufrechterhalten. Steigende verfügbare Einkommen in städtischen Zentren verlagern die Verbraucherpräferenzen von unmarkierten Tragetüchern hin zu strukturierten Tragen, die Qualität und Sicherheit betonen, so die Weltbank. Goodbabys Marke Cybex hat in Jakarta und Surabaya durch Partnerschaften mit Premium-Kaufhäusern an Bedeutung gewonnen. Der Umsatzrückgang des Unternehmens von 7,9 % im ersten Halbjahr 2024 verdeutlicht jedoch, wie makroökonomische Herausforderungen in China die Gewinne in anderen Märkten ausgleichen. Japan und Südkorea mit Gesamtfruchtbarkeitsraten von 1,2 bzw. 0,7 stehen vor strukturellen demografischen Rückgängen, die durch politische Maßnahmen nicht umgekehrt wurden, was den adressierbaren Markt in diesen historisch hochwertigen Regionen schrumpfen lässt. Die rasche Urbanisierung und die wachsende Mittelschicht in Südostasien bieten einen demografischen Rückenwind; jedoch stellen eine fragmentierte Vertriebsinfrastruktur und Importzölle zwischen 15 % und 35 % erhebliche Herausforderungen dar. Australien und Neuseeland sind zwar kleinere Märkte, weisen jedoch hohe Pro-Kopf-Ausgaben für Babyprodukte und eine starke Verbraucherpräferenz für sicherheitszertifizierte Tragen auf, was Marken wie BabyBjörn und Ergobaby zugute kommt, die freiwillige australische Standards einhalten.
EMEA und Südamerika Baby-Carrier-Markt
Der europäische Markt spiegelt Reife wider, gekennzeichnet durch ein hohes Sicherheitsbewusstsein und strikte Einhaltung der Normen EN 13209-1:2021. Deutschland, das Vereinigte Königreich und Frankreich machen den Großteil der regionalen Nachfrage aus, während Südeuropa, einschließlich Italien und Spanien, aufgrund sinkender Geburtenraten mit demografischen Herausforderungen konfrontiert ist, wobei die Gesamtfertilitätsraten nahe 1,2 liegen, wie die Weltbank berichtet. Nachhaltigkeit ist ein wesentlicher Treiber in der Region, mit steigender Nachfrage nach Bio-Baumwolle und recycelten Materialien. Marken, die Umweltaussagen nicht belegen können, riskieren Gegenreaktionen in sozialen Medien, wo Vorwürfe des Greenwashings schnell verbreitet werden können. Polen und Schweden, obwohl kleinere Märkte, verzeichnen überdurchschnittliches Wachstum aufgrund steigender Einkommen und staatlicher Kinderbetreuungssubventionen, die die Haushaltsausgaben für Babyprodukte stützen. Südamerika sowie der Nahe Osten und Afrika bleiben Schwellenmärkte. In Südamerika weisen Länder wie Brasilien, Argentinien und Kolumbien Geburtenraten von über 13 pro 1.000 Einwohner auf, stehen jedoch vor Herausforderungen durch fragmentierte Einzelhandelsinfrastrukturen und Importzölle, die die Einfuhrkosten um 15–35 % erhöhen. Im Nahen Osten führen die Vereinigten Arabischen Emirate und Saudi-Arabien die regionale Nachfrage an, angetrieben durch hohe Expatriate-Bevölkerungen und verfügbare Einkommen. In Afrika halten Länder wie Nigeria und Ägypten das Mengenwachstum mit Geburtenraten von über 25 pro 1.000 Einwohner aufrecht, obwohl Erschwinglichkeitsbeschränkungen die Durchdringung im Premiumsegment begrenzen.
Regulatorisches Umfeld
Die Vereinigten Staaten verschärfen die Regulierung von weichen Baby- und Kleinkindtragen. Die U.S. Consumer Product Safety Commission (CPSC) setzt 16 CFR Part 1226 für weiche Trageschlingen durch und verlangt Prüfungen nach dem Standard ASTM F2236-24, der am 22. Februar 2025 verbindlich wurde, mit Erwartungen an Dokumentation und Zertifizierung über mehrere SKU-Portfolios hinweg. In Europa hängt die Compliance nun von der GPSR ab, wobei Risikoanalysen und Anforderungen an technische Dokumentation als Grundleistungen gelten, zusätzlich zur gerahmten Referenznorm EN 13209-1:2022.
Die Arbeiten an prEN 13209-2:2026 für weiche Tragen ohne Rahmenstütze schreiten voran, mit Konsultationen vom 18. Mai bis 14. Juli 2026. Für Marken bedeutet dies, dass sich Prüfmethoden und Dokumentationsanforderungen wahrscheinlich ändern werden, sobald der Entwurf zur Verabschiedung fortschreitet.
Wettbewerbslandschaft
Marktkonzentration
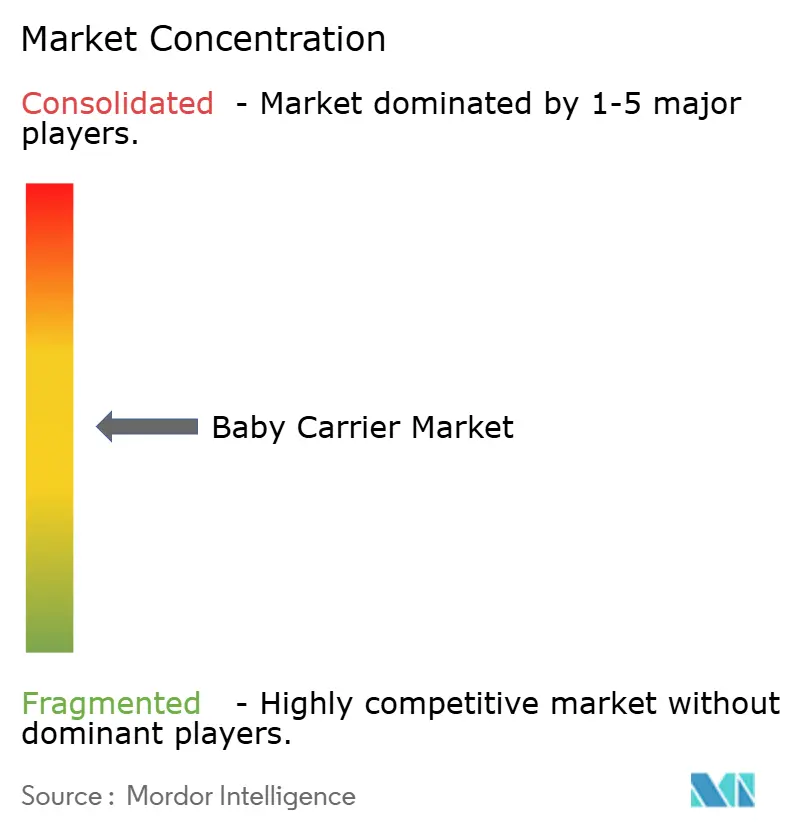
Der globale Markt für Babytragen weist eine moderate Konzentration auf, wobei wichtige Marktteilnehmer wie Goodbaby International, Artsana Group, Ergobaby, Thrive International und BabyBjörn bedeutende, aber nicht dominante Positionen halten. Kein einzelnes Unternehmen hält mehr als 15 % Marktanteil, was Chancen für agile Direktvertriebsmarken schafft. Diese aufstrebenden Akteure nutzen Influencer-Partnerschaften und Omnichannel-Vertriebsstrategien, um Nischensegmente effektiv zu erschließen. Goodbaby International verzeichnete im ersten Halbjahr 2024 einen Umsatzrückgang von 7,9 %. Während sein Premiumlabel Cybex in städtischen Märkten im Asien-Pazifik-Raum an Bedeutung gewann, glichen makroökonomische Herausforderungen in China das internationale Wachstum aus. Darüber hinaus setzt die Abhängigkeit des Unternehmens von Großhandelskanälen es Risiken wie der Konsolidierung des Einzelhandels und Margendruck aus. Ergobaby und BabyBjörn setzen auf Produktinnovation, um sich zu differenzieren. So verfügen beispielsweise der Omni Breeze Plus und der Harmony Carrier, beide im Jahr 2024 eingeführt, über atmungsaktives Mesh und Bio-Baumwollmaterialien mit Preispunkten zwischen 150 und 200 USD. Diese Unternehmen investieren auch stark in die Einhaltung von Standards wie ASTM F2236-24 und EN 13209-1:2021, was Eintrittsbarrieren für kleinere Wettbewerber schafft, denen das Kapital für Drittanbieter-Tests fehlt.
Chancen bestehen im Kleinkind-Segment (12–36 Monate), das mit einer CAGR von 7,13 % wächst, aber von etablierten Marken, die sich hauptsächlich auf Säuglingstragen konzentrieren, unzureichend bedient wird. Darüber hinaus bieten aufstrebende Märkte wie Indien und Indonesien Wachstumspotenzial, da eine fragmentierte Vertriebsinfrastruktur und die Fähigkeit lokaler Hersteller, Importe durch inländische Beschaffung um 30–40 % zu unterbieten, einzigartige Marktdynamiken schaffen. Aufstrebende Disruptoren wie WildBird und Baby K'tan gewinnen durch Social-Media-Marketing Marktanteile und erzielen Engagement-Raten von über 5 %, was der doppelten Effektivität traditioneller Werbung entspricht. Ihre Direktvertriebsmodelle eliminieren Einzelhandelsaufschläge und ermöglichen es ihnen, trotz ihrer Premiumpositionierung wettbewerbsfähige Preise anzubieten. Die Technologieakzeptanz ist ebenfalls ein wichtiger Trend, wobei Marken E-Commerce-Plattformen, mobile Apps mit Augmented Reality für virtuelle Anproben und Blockchain-basierte Authentifizierung zur Bekämpfung von Produktfälschungen einsetzen. Gefälschte Produkte machten im Geschäftsjahr 2024 5,4 Milliarden USD der Beschlagnahmungen des US-Zolls aus, wobei 90 % aus China und Hongkong stammten.
Marken investieren zunehmend in Nachhaltigkeitszertifizierungen wie GOTS für Bio-Baumwolle und Oeko-Tex für chemische Sicherheit. Diese Zertifizierungen helfen dabei, Produkte in einem Markt zu differenzieren, in dem 44 % der Mütter angeben, Käufe zu tätigen, die durch Markenempfehlungen beeinflusst werden, die Umweltverantwortung betonen. Etablierte Unternehmen stehen jedoch vor Herausforderungen wie Margendruck durch zollbedingte Kosteninflation, die die Preise für Babyausstattung Anfang 2025 um 20 % erhöhte. Darüber hinaus zwingt Amazons Dominanz im Online-Verkauf von Babyprodukten Marken dazu, Amazon-Storefronts zu pflegen und gleichzeitig eigene E-Commerce-Kanäle aufzubauen, um die Preisintegrität zu schützen.
Marktführer in der Babytragen-Branche
-
Goodbaby International Holdings Limited
-
Artsana Group
-
Ergobaby Inc.
-
Thrive International, Inc. (Moby Wrap, Inc)
-
BabyBjörn AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Babytragen Unternehmen in diesem Bericht
- Artsana Group (Chicco)
- BabyBjörn AB
- Ergobaby Inc.
- Goodbaby International Holdings Ltd
- Thrive International Inc. (Moby Wrap)
- Stokke AS
- Blue Box Corp. (Infantino)
- LILLEbaby LLC
- Boba Inc.
- Be Lenka s.r.o.
- WildBird LLC
- Storchenwiege (Schwartzer GmbH)
- Najell AB
- Onya Baby Inc.
- Baby K’tan LLC
- Tula (Baby Tula)
- Didymos GmbH
- Hoppediz GmbH & Co KG
- Kol Kol Baby Carrier
- i-Angel (Angel Carrier)
- Napro Ltd (KeaBabies)
Marktchancen und Zukunftsaussichten
Regulatorische Compliance schafft differenzierende Chancen für Marken, die Prüfung, Dokumentation und Rückverfolgbarkeit industrialisieren können. In den Vereinigten Staaten hat der Standard F2236-24 die Anforderungen an Drittprüfungen und die Pflege des Children's Product Certificate erhöht. Da sich die Anforderungen an die elektronische Einreichung weiterentwickeln, mit erwarteten Änderungen um den 8. Juli 2026, fügt der Prozess eine Daten- und Systemebene hinzu, die tendenziell organisierte Marken und compliant handelnde Marketplace-Verkäufer begünstigt.
In der EU macht die seit 2024 geltende GPSR Risikoanalysen und technische Dokumentation zu einer Grundleistung. Dies unterstützt Zulieferer und Dienstleistungspartner, die Marken beim Zusammenstellen von Risikoakten, Kennzeichnungen und Nachweispaketen im Einklang mit EN 13209-1:2022 und der sich entwickelnden prEN 13209-2-Reihe helfen.
Neueste Industrielle Entwicklungen in Markt für Babytragen
- April 2026: Ergobaby führte ein Unternehmens-Rebranding durch, das sich auf wissenschaftlich fundierten Komfort und ergonomisches Design konzentriert, kombiniert mit einer überarbeiteten digitalen Erfahrung. Die Aktualisierung unterstützt die Premium-Positionierung und erleichtert die Kommunikation von Produktaussagen und Passform-Hinweisen online für Direct-to-Consumer-Kunden.
- Mai 2025: Ergobaby unterzeichnete eine mehrjährige Vertriebsvereinbarung mit einem führenden europäischen Einzelhandelsnetzwerk, um seine Präsenz in EU-Märkten auszubauen. Die Vereinbarung erhöht den Zugang zu Fachhandelskanälen in der Region.
- April 2024: Rebelstork arbeitete mit Ergobaby zusammen, um Produkte unter The ReLuvable Collective auf den Markt zu bringen. Die Zusammenarbeit verbindet markengebundene Babytragen mit einem auf Recommerce ausgerichteten Modell, das Rücksendungen und Nachhaltigkeitsbedenken adressieren soll, während sie einen weiteren Weg zu wertbewussten Käufern eröffnet.
Markt für Babytragen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus neuen Babytragen, die einen Säugling oder ein Kleinkind sicher an einer Betreuungsperson befestigen, um ein freihändiges Tragen im Haus und im Freien zu ermöglichen, und die weltweit über den Einzel- und Direktvertrieb verkauft werden.
Ausschlüsse: Wir schließen den Wiederverkauf gebrauchter Tragen sowie angrenzende Babytransportprodukte wie Kinderwagen, Reisesysteme und Babyautositze aus.
Segmentierungsübersicht
- Nach Produkttyp
- Schnallenbabytrage
- Babytuch
- Babyschlaufe
- Sonstige Produkttypen
- Nach Preisklasse
- Massenmarkt
- Premium
- Nach Altersgruppe
- Säugling (0–6 Monate)
- Baby (6–12 Monate)
- Kleinkind (12–36 Monate)
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Spezialbabygeschäfte
- Online-Einzelhändler
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung des Nachfragekontexts für Babytragen nach Region und der anschließenden Gegenprüfung mit Handels- und Einzelhandelssignalen, die auf öffentliche Datensätze zurückgeführt werden können. Wir haben öffentliche Quellen wie Handelsstatistiken des US Census Bureau, UN Comtrade, Eurostat und nationale Statistikämter für Bevölkerungs- und Geburtsdaten herangezogen sowie Publikationen zur Mütter- und Säuglingsgesundheit der WHO und vergleichbarer Einrichtungen, soweit sie einen interpretativen Kontext lieferten.
Für die Kategorieausrichtung haben wir auch Websites von Verbänden und Normungsgremien geprüft, die Sicherheitsanforderungen für Babyprodukte beschreiben, und wir haben Patentdatenbanken genutzt, um die Innovationsintensität bei Tragedesigns und Befestigungssystemen einzuschätzen.
Auf der kommerziellen Seite haben wir Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Preispositionierung, Kanalmix und den Zeitpunkt wichtiger Produktaktualisierungen zu verstehen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und Nachrichtenverfolgung sowie für Sendungsebene-Import-Export-Prüfungen in wichtigen Märkten genutzt, um Versorgungsbewegungen zu erfassen. Diese Desk-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls verwendet, um Datenpunkte während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der tatsächlichen Verkaufspreisbereiche, regionalen Kanalaufteilungen und der Abgrenzung von Tragen gegenüber benachbarten Kategorien, die in denselben Einzelhandelssets verkauft werden. Wir haben mit Herstellern, Distributoren, Einzelhändlern und Branchenspezialisten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit desk-basierte Annahmen zu Akzeptanz und Kategoriengrenzen bestätigt, angepasst und dann in das endgültige Modell übernommen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 21 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 31 % | EMEA: 31 % |
| Kleinere Akteure: 21 % | Manager: 48 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe von Top-down- und Bottom-up-Logik aufgebaut, wobei die Hauptstruktur aus einer Rekonstruktion des Nachfragepools stammt. Wir beginnen mit Geburten und der adressierbaren Säuglings- und Kleinkindpopulation nach Region und wenden dann Akzeptanzraten für das Babytragen, Ersatzzyklen und Kanalverfügbarkeit an, um die Einheitennachfrage zu ermitteln. Um Einheiten in Werte umzurechnen, haben wir Einheitenschätzungen mit durchschnittlichen Verkaufspreisen kombiniert, die Mixverschiebungen zwischen strukturierten Schnallen-Tragen, Tragetüchern und Schlingen, Hüftsitzen und Rucksack-Tragen widerspiegeln.
Um die Gesamtwerte realistisch zu halten, überprüfen wir die Ergebnisse mithilfe selektiver Bottom-up-Prüfungen wie Stichproben-SKU-Preisüberprüfungen, Einzelhandels-Sortimentszählungen und Herstellerumsatzaufteilungen, sofern diese offengelegt wurden. Wenn einem Land zuverlässige Kategorieaufteilungen fehlen, überbrücken wir Lücken mithilfe von Proxy-Märkten mit ähnlichen Einkommensniveaus und Babyprodukt-Durchdringung und überprüfen das Ergebnis dann anhand von Handelsströmen und den Beschreibungen der Befragten zum Sortimentsverhalten. Für die Prognose haben wir eine Szenarioanalyse verwendet, damit Akzeptanz-, Preis- und Kanalverschiebungspfade variiert werden konnten, und diese dann mit den Erwartungen der Primärbefragten hinsichtlich Premiumisierung, E-Commerce-Anteil und sicherheitsgetriebenen Produktverbesserungen in den nächsten Jahren abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, bevor die Ergebnisse abgeschlossen werden. Modellergebnisse werden mit unabhängigen Signalen wie Geburtstrends, Import-Export-Bewegungen für relevante Produktcodes und beobachteten Einzelhandelspreisbändern verglichen, und ungewöhnliche Sprünge werden überprüft, um zu bestätigen, dass sie auf identifizierbare Änderungen und nicht auf Modellierungsfehler zurückzuführen sind. Wenn eine Abweichung nicht klar erklärt werden kann, werden Folgegespräche ausgelöst, damit Annahmen wie Akzeptanzraten oder Kanalgewichtungen korrigiert werden können.
Vor der Freigabe wird die Arbeit schrittweise von einem weiteren Analysten überprüft, um Berechnungen, Umrechnungen und Jahresausrichtungen zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wichtige Ereignisse Preise, Handel oder Verbrauchernachfragemuster verändern. Unmittelbar vor der Lieferung wird ein abschließender Datendurchlauf durchgeführt, damit die berichtete Ansicht die aktuellsten zum jeweiligen Zeitpunkt verfügbaren Informationen widerspiegelt.
Marktgröße für Babytragen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Babytragen unterscheiden sich häufig, da jeder Herausgeber eigene Regeln dafür anwendet, was als Trage gilt, welches Basisjahr verwendet wird und wie Preis- und Mixverschiebungen im Zeitverlauf projiziert werden. Unterschiede entstehen auch, wenn ein Modell stärker auf Sendungssignale setzt und ein anderes stärker auf Verbrauchernachfrageindikatoren wie Geburtskohorten und Akzeptanz des Babytragens.
Ein häufiger Treiber ist die Ausweitung des Geltungsbereichs auf angrenzende Babytransportartikel oder die Berücksichtigung von Wiederverkaufsaktivitäten, die keine Neuprodukterlöse darstellen. Einige Quellen projizieren auch ein schnelleres Preiswachstum, ohne zu überprüfen, wie Aktionen, Online-Rabatte und das Verhältnis von Premium- zu Massensegment nach Region variieren. In dieser Studie scheinen einige externe Gesamtwerte breitere Babytransport- oder Zubehörausgaben einzuschließen; Mordor Intelligence zählt hingegen nur neue tragbare Tragen (strukturierte Tragen, Tragetücher, Schlingen, Hüftsitze und Rucksack-Tragen) und schließt Gebrauchtwarentransaktionen, Kinderwagen, Reisesysteme und Babyautositze aus, wodurch der Wert an den definierten Nachfragepool gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,70 Milliarden USD (2026) | |
| Branchenherausgeber A | 0,86 Milliarden USD (2026) | Verwendet einen höheren Wert für 2026, der wahrscheinlich einen breiteren Einschlussumfang und eine schnellere Preisentwicklung widerspiegelt, und wird zusammen mit einem längeren Prognosezeitraum präsentiert, der optimistische Akzeptanz- und Premiumisierungsannahmen verstärken kann. |
| Branchenherausgeber B | 0,68 Milliarden USD (2025) | Basiert auf einem anderen Basisjahr und scheint sich auf eine breitere Segmentgruppierung und regionale Zusammenfassungen zu stützen, die Kanaleffekte verwässern können, insbesondere wenn Online-Rabatte und Massensegmentvolumina sich schnell verändern. |
Über die gesamte Tabelle hinweg wird die Streuung hauptsächlich durch das erklärt, was als Kauf einer Babytrage einbezogen wird, das gewählte Basisjahr und die Art und Weise, wie Änderungen des durchschnittlichen Verkaufspreises nach Region fortgeschrieben werden. Unser Ansatz bleibt nachvollziehbar, da der Wert aus einem klar definierten Einheitennachfragepool aufgebaut und dann mit Preis- und Versorgungsindikatoren gegengeprüft wird, die erneut getestet werden können, wenn neue Informationen vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Babytragen?
Die Marktgröße für Babytragen beträgt im Jahr 2026 698,12 Millionen USD mit einem prognostizierten Wert von 975,49 Millionen USD bis 2031.
Welcher Produkttyp hat den größten Marktanteil?
Schnallentragen führen die Kategorie mit 50,21 % des Umsatzes im Jahr 2025 an.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet mit einer CAGR von 7,92 % bis 2031 das höchste Wachstum, angetrieben durch anhaltende Geburtsvolumina in Indien und Indonesien.
Warum wachsen Premiummodelle schneller als Massenmodelle?
Das Premiumwachstum mit einer CAGR von 8,41 % wird durch die Nachfrage nach Bio-Stoffen, ergonomischer Zertifizierung und influencer-getriebenem Marken-Storytelling angetrieben.
Welche Rolle spielen Online-Kanäle beim Kategoriewachstum?
Der Online-Einzelhandel verzeichnet eine CAGR von 7,11 % und übertrifft den stationären Handel, da schneller Versand, Registrierungsintegration und Influencer-Inhalte die Kaufbarrieren senken.