
Marktgröße und Marktanteil des Automobilwärmetauschers
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
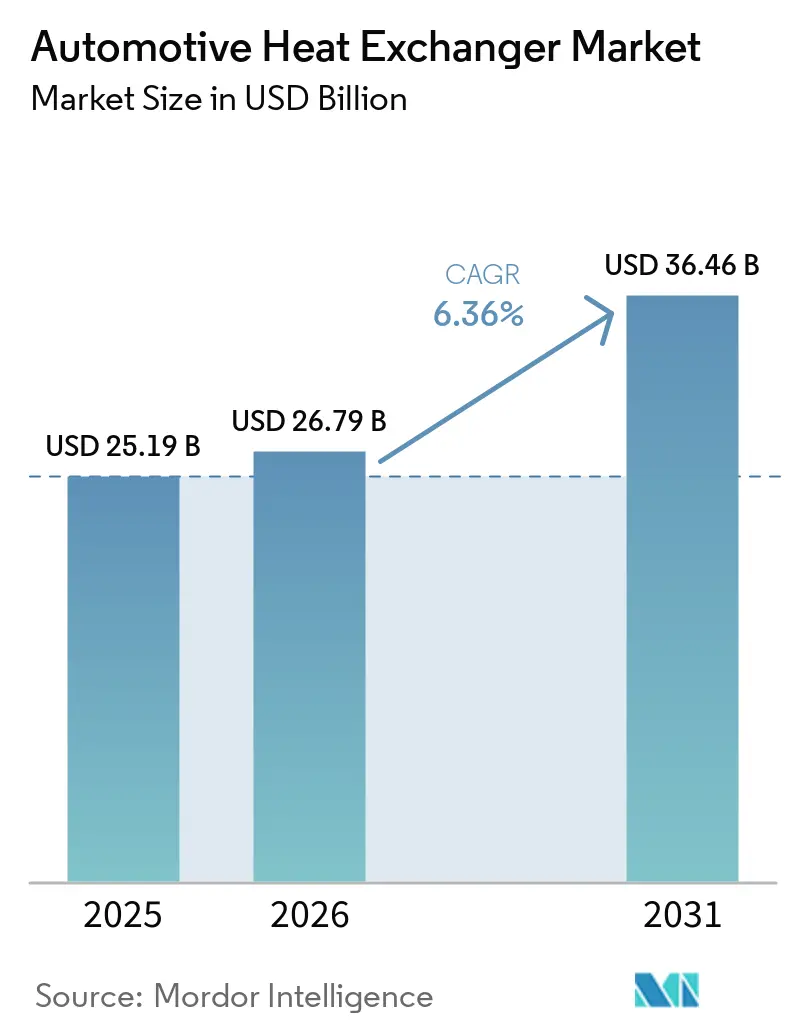
| Marktgröße (2026) | 26.79 Milliarden US-Dollar |
| Marktgröße (2031) | 36.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automobilwärmetauscher-Marktanalyse von Mordor Intelligence
Die Marktgröße des Automobilwärmetauscher-Marktes wurde im Jahr 2025 auf 25,19 Milliarden USD geschätzt und soll von 26,79 Milliarden USD im Jahr 2026 auf 36,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,36 % während des Prognosezeitraums (2026–2031). Der Übergang von Kühlkreisläufen für Verbrennungsmotoren zu Mehrkreisarchitekturen für Batterie, Leistungselektronik und Fahrzeugklimatisierung bildet die Grundlage dieser Expansion im Automobilwärmetauscher-Markt. Elektrifizierte Plattformen erfordern Komponenten, die einen thermischen Durchgehen der Batterie verhindern, 800-V-Ladelasten bewältigen und die Fahrzeugreichweite erhalten[1]. Die starke Akzeptanz von Elektrofahrzeugen im asiatisch-pazifischen Raum, die Euro-7-Haltbarkeitsvorschriften und die Integration von Wärmepumpen erhöhen ebenfalls die Produktkomplexität und den Wertgehalt im Automobilwärmetauscher-Markt. Zulieferer reagieren mit Mikrokanal-Designs, korrosionsbeständigen Legierungen und integrierten Wärmepumpenmodulen, während die Materialpreisvolatilität bei Aluminium und Kupfer weiterhin die Margen im gesamten Automobilwärmetauscher-Markt unter Druck setzt.
Wichtigste Erkenntnisse des Berichts
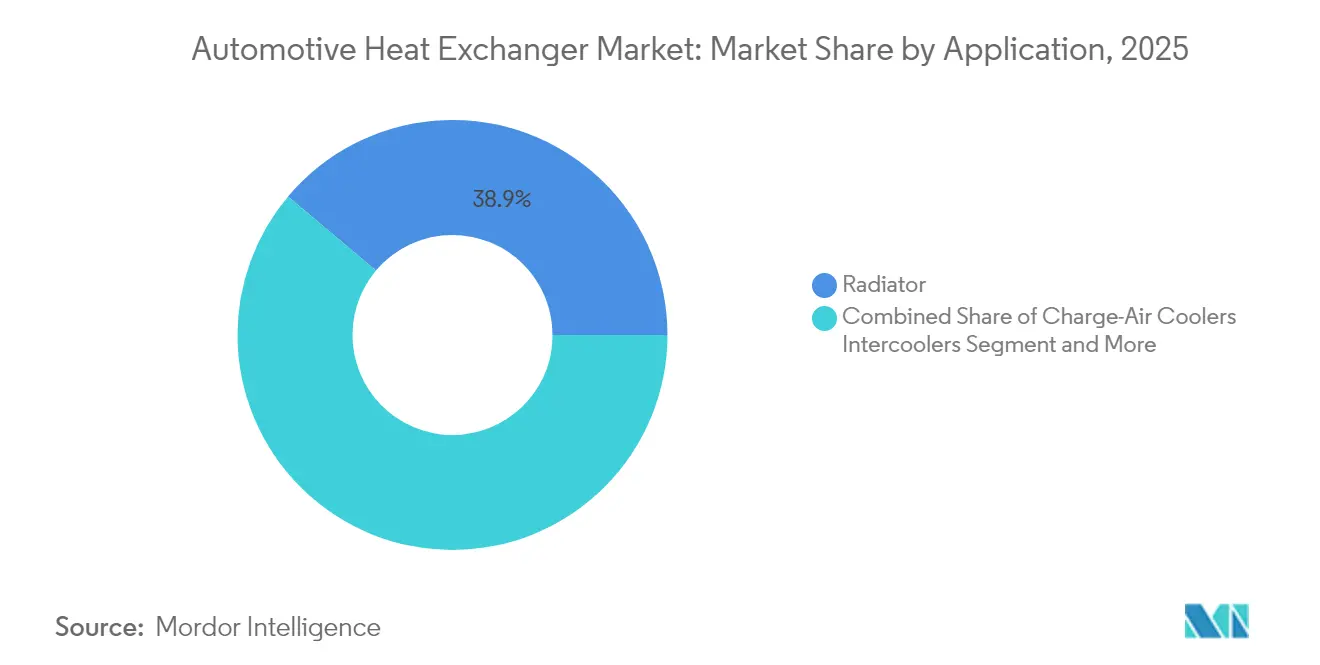
- Nach Anwendung führten Kühler den Automobilwärmetauscher-Markt mit einem Anteil von 38,86 % im Jahr 2025 an, während Batterie- und Leistungselektronikkühler bis 2031 mit einer CAGR von 12,74 % wachsen.
- Nach Bauart dominierten Rohr-Rippen-Konfigurationen den Automobilwärmetauscher-Markt im Jahr 2025 mit einem Anteil von 46,92 %; Platten-Rippen-Einheiten sollen mit einer CAGR von 8,65 % wachsen.
- Nach Material entfallen auf Aluminium 72,84 % des Marktanteils im Automobilwärmetauscher-Markt im Jahr 2025, während Edelstahl das am schnellsten wachsende Material ist und voraussichtlich mit einer CAGR von 8,36 % von 2026 bis 2031 expandieren wird.
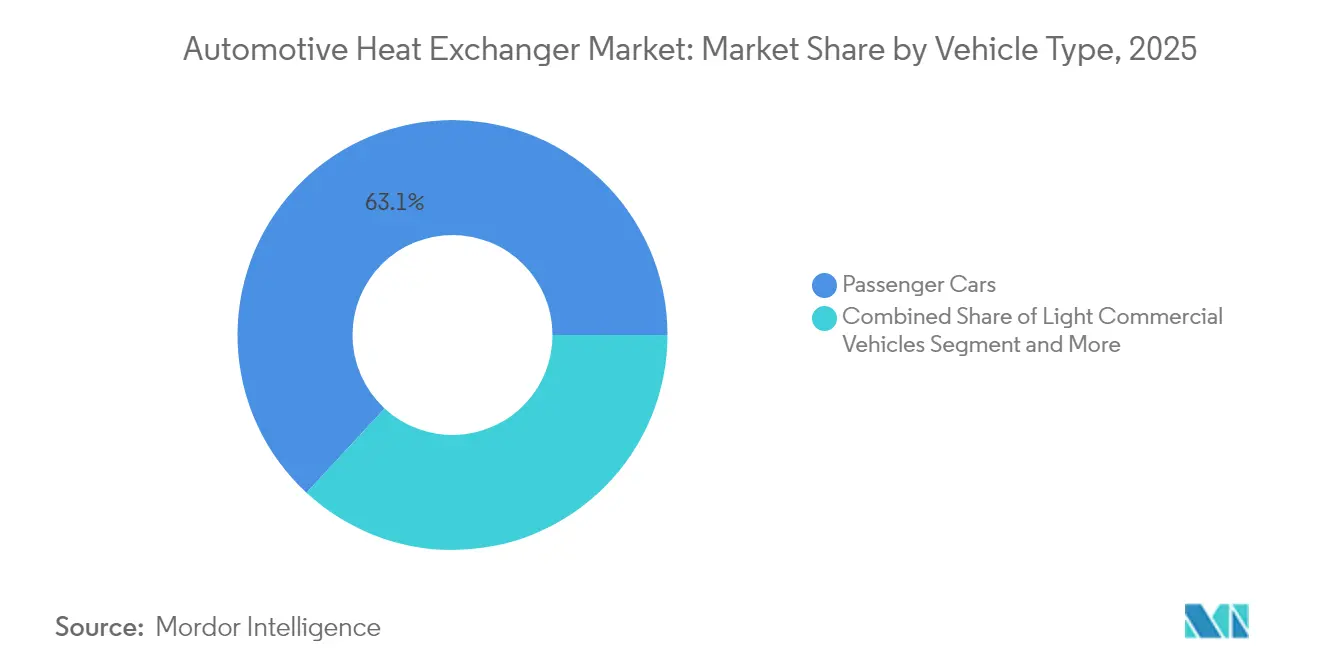
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 63,12 % am Automobilwärmetauscher-Markt; leichte Nutzfahrzeuge und schwere Fahrzeugsegmente sollen bis 2031 die schnellste kollektive CAGR von 8,61 % verzeichnen.
- Nach Antriebsart entfielen auf Verbrennungsmotoren im Jahr 2025 51,96 % der Marktgröße des Automobilwärmetauscher-Marktes, während batterieelektrische Fahrzeuge mit einer CAGR von 14,97 % expandieren.
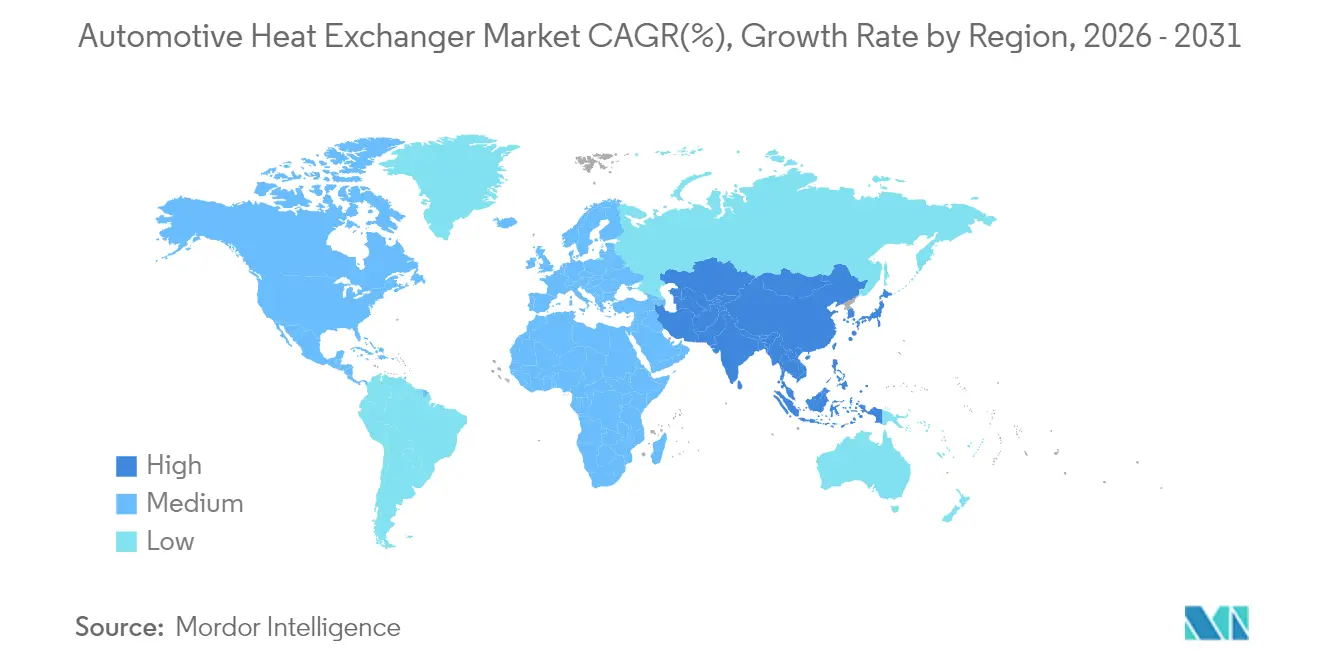
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 46,88 % und bleibt mit einer CAGR von 8,62 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Elektrofahrzeugverkäufe getriebene Nachfrage nach fortschrittlichem Wärmemanagement | +2.1% | Global, mit führender Rolle des asiatisch-pazifischen Raums und Europas | Mittelfristig (2–4 Jahre) |
| Strenge globale Emissionsvorschriften | +1.8% | Europa und Nordamerika primär, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Integration von Wärmepumpensystemen in Elektrofahrzeuge | +1.2% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Klimaanlagen in Schwellenmärkten | +0.9% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| 800-V-Hochspannungs-XEV-Architekturen | +0.7% | Premiumsegmente weltweit, Massenmarkt folgt | Langfristig (≥ 4 Jahre) |
| Einführung von Brennstoffzellen-Befeuchter-Wärmetauschern | +0.3% | Japan, Südkorea, ausgewählte europäische Märkte | Langfristig (≥ 4 Jahre |
| Quelle: Mordor Intelligence | |||
Durch Elektrofahrzeugverkäufe getriebene Nachfrage nach fortschrittlichem Wärmemanagement
Elektrofahrzeuge benötigen etwa 30 % mehr Aluminium als Fahrzeuge mit Verbrennungsmotor, was eine Neugestaltung der Wärmetauscher über die Kühleraufgabe hinaus erzwingt. Batteriekreisläufe müssen die Zellentemperaturen innerhalb eines Bandes von 2 °C halten, um ein thermisches Durchgehen zu vermeiden, während Siliziumkarbid-Wechselrichter lokalisierte Wärmespitzen erzeugen, die von Mikrokanalkernen bewältigt werden[2]. Schwach leitfähige Flüssigkeiten, wie das GB29743-2-konforme Kühlmittel von Prestone, das Legierungs- und Beschichtungsentscheidungen beeinflusst, sowie Direkttauchkühlung eröffnen eine Nische für dielektrische Einheiten, die das Leitfähigkeitsrisiko eliminieren.
Strenge globale Emissionsvorschriften
Die im Mai 2024 veröffentlichten Euro-7-Vorschriften vereinheitlichen die Abgasgrenzwerte und fügen Grenzwerte für Brems- und Reifenpartikel hinzu, was indirekt die thermischen Lasten erhöht, da Automobilhersteller Effizienzgewinne anstreben. Die geforderte Batteriebeständigkeit treibt die Lebensdauerziele der Wärmetauscher über ein Jahrzehnt hinaus, was korrosionssichere Lötbleche fördert, während die Fahrzeugdiagnose eine prädiktive Durchflusssteuerung ermöglicht. Die Programmzeitpläne bis November 2026 verkürzen die Validierungsfenster und begünstigen Zulieferer mit vorzertifizierten Prüfständen.
Integration von Wärmepumpensystemen in Elektrofahrzeuge
Reversible Wärmepumpenkreisläufe konditionieren nun Batterien und Kabinenluft vor. Hyundais Strahlungsheizung reduziert den Energieverbrauch durch Nanoröhrenfolien um 17 %, sodass Wärmetauscher kühler betrieben werden können und dennoch den Komfort aufrechterhalten[3]. Valeos Smart eDrive 6-in-1 nutzt interne Ölkühlung, um die Kühlerflächengröße zu reduzieren, und zeigt, wie integrierte Module Fahrzeugbauraum für größere Batterien freigeben.
Zunehmende Verbreitung von Klimaanlagen in Schwellenmärkten
Die Nachfrage nach erschwinglicher Klimatisierung fördert kombinierte Kabinen- und Antriebsstrangmodule in Asien. Hanons 300-Millionen-USD-Kompressorwerk in Kanada zielt auf 900.000 elektrische Einheiten jährlich ab und unterstreicht das Volumenwachstum. Hohe Recyclingquoten – Sekundäraluminium benötigt 95 % weniger Energie – entsprechen den Anforderungen kostenbewusster Käufer und erfüllen gleichzeitig die Dekarbonisierungsziele der Erstausrüster.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Aluminium und Kupfer | -1.4% | Global, mit besonderem Einfluss auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpässe bei der Mikrokanalextrusion | -1.1% | Globale Fertigung, konzentriert in asiatisch-pazifischen Lieferketten | Kurzfristig (≤ 2 Jahre |
| Strenge Haltbarkeits- und Korrosionsvalidierungskosten | -0.8% | Regulatorische Märkte in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Abnehmende Wärmelast in Festkörperbatteriezellen | -0.6% | Zunächst Premiumsegmente, Massenmarkt folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Aluminium und Kupfer
Elektrische Modelle können bis zu 80 kg Kupfer enthalten – viermal so viel wie Fahrzeuge mit Verbrennungsmotor –, was die Wärmetauscherkosten sehr empfindlich gegenüber Spotpreisen macht. Automobilhersteller sichern sich durch mehrjährige Verträge und geschlossene Recyclingkreisläufe ab, doch regionale Aufschläge verzerren die Beschaffungsstrategien weiterhin. Legierungsinnovationen, die die Leitfähigkeit pro Gewichtseinheit erhöhen, helfen, den Primärmetallbedarf zu begrenzen und die Kosten bei Wechselkursschwankungen zu stabilisieren.
Versorgungsengpässe bei der Mikrokanalextrusion
Hochpräzisionswerkzeuge und begrenzte Pressen schränken die Mikrokanalproduktion auf einige wenige asiatische Zulieferer ein. Die Vorlaufzeiten verlängern sich bei Nachfrageanstiegen und verlangsamen Modelleinführungen. Die additive Fertigung bietet einen Ausweg, da 3D-gedruckte Gitterkerne den Ausschuss reduzieren und eine lokalisierte Auftragsproduktion ermöglichen. Die Skalierung dieses Ansatzes könnte das Verhandlungsgleichgewicht zwischen Erstausrüstern und Extrusionsspezialisten neu ausrichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Batteriekühlung treibt thermische Innovation voranKühler machten den größten Anteil an der Marktgröße des Automobilwärmetauscher-Marktes aus und hielten im Jahr 2025 einen Umsatzanteil von 38,86 %. Ihr Anteil sinkt, da Batterie- und Leistungselektronikkühler bis 2031 eine CAGR von 12,74 % verzeichnen, was die Elektrifizierungsprioritäten widerspiegelt. Lithium-Ionen-Batterien erfordern eine thermische Stabilität von ±2 °C für das Schnellladen, was integrierte Kühlplatten und dielektrische Tauchmodule im Automobilwärmetauscher-Markt fördert. Ladeluftanlagen halten mit der Turboaufladung Schritt, während Ölkühler auf die E-Achsenschmierung ausgerichtet werden. Kabinenverflüssiger und -kondensatoren entwickeln sich zu reversiblen Wärmepumpen-Wärmetauschern, und Wasserstoff-Brennstoffzellen-Befeuchter entstehen als aufkommende Nische.
Der Automobilwärmetauscher-Markt schätzt weiterhin die Kühlvolumina. Dennoch liegt das Wachstumspotenzial in Stapelbefeuchtungsmodulen für Brennstoffzellenbusse und -lkw, wo Eberspächers Ablufteinheit Wasserrückgewinnung mit akustischer Dämpfung verbindet. Die Abwärmenutzung aus Hybridabgasen bleibt in Euro-7-konformen Antriebssträngen relevant und bietet Zulieferern ein Übergangsprodukt, während die reine Batterieakzeptanz steigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bauart:
Mikrokanaltechnologie gewinnt an BedeutungRohr-Rippen-Kerne repräsentierten im Jahr 2025 einen Marktanteil von 46,92 % am Markt für Automotive-Wärmetauscher, bedingt durch ausgereifte Werkzeuge und niedrige Kosten. Platten-Rippen-Baugruppen wachsen mit einem CAGR von 8,65 %, da OEMs bei Skateboard-Chassis Dicke gegen Crashverpackung abwägen. Die Marktgröße für Automotive-Wärmetauscher bei Mikro-Kanal-Flachrohreinheiten wächst am schnellsten, da überlegene Wärmeübertragungskoeffizienten schlanke Module rund um dicht bepackte Batteriewannen ermöglichen. Wärmerohre und Dampfkammern kommen in Premium-Batteriepaketen vor, ein Trend, der sich voraussichtlich ausweiten wird, da Festkörperzellen die Wärmelasten senken, aber die Anforderungen an die Temperaturgleichmäßigkeit verschärfen.
In Hochdruckkreisläufen behaupten sich Rohrbündel-Wärmetauscher, hauptsächlich in Wasserstoff-Brennstoffzellen- und Abwärmerückgewinnungssystemen, wo Robustheit die Gewichtsnachteile überwiegt. Gleichzeitig setzen Platten-Rippen-Varianten interne Versatzrippen ein, um die Strömungsgeschwindigkeit und Geräuschentwicklung zu dämpfen, was ihre Position bei der Ladeluftkühlung von Nutzfahrzeugen und Automotive-Ladeluftkühler-Anwendungen stärkt.
Nach Material:
Aluminiumdominanz bleibt bestehen, Edelstahl beschleunigt sichAluminium hielt im Jahr 2025 72,84 % des Marktanteils im Automobilwärmetauscher-Markt. Elektrofahrzeuge benötigen 30 % mehr Aluminium als Verbrennungsmodelle, sodass Sekundärschmelzwerke, die den Energieverbrauch um 95 % senken, dazu beitragen, die Rohstoffversorgung zu stabilisieren und Kostenschwankungen abzufedern. Hoher Extrusionsdurchsatz hält auch die Stückpreise niedrig und unterstützt die Kühlvolumina, die weiterhin die Marktgröße des Automobilwärmetauscher-Marktes dominieren. Kupfer bleibt in Hochflusszonen bevorzugt, setzt Erstausrüster jedoch der Spotpreisvolatilität aus, während die Verwendung von Messing aufgrund des zunehmenden Leichtbaudrucks zurückgeht. Polymerbeschichtete Aluminiumrohre, die der Kühlmittelazidität widerstehen, gehen in die Massenproduktion über und verlängern die Lebensdauer der Wärmetauscher gemäß den Euro-7-Haltbarkeitsvorschriften.
Edelstahl ist das am schnellsten wachsende Material und soll von 2026 bis 2031 mit einer CAGR von 8,36 % expandieren, da Euro 7 die Abgaswärmenutzung und Wasserstoff-Brennstoffzellenstapel fördert, die Korrosionsbeständigkeit bei Temperaturen über 700 °C erfordern. Sein Anteilsanstieg erfolgt trotz höherer Dichte, da Robustheit die Gewichtsnachteile in schweren und geländegängigen Anwendungen überwiegt. Hybride Abwärmenutzung, Brennstoffzellen-Befeuchter und 350-bar-Wasserstofftanks bevorzugen Edelstahl-Platten-Rippen- oder Rohrbündel-Kerne und schaffen eine profitable Nische im breiteren Automobilwärmetauscher-Markt. Verbundwerkstoffe und kohlenstofffaserverstärkte Polymere ziehen weiterhin Forschungs- und Entwicklungsbudgets aufgrund ihrer dielektrischen und Gewichtsvorteile an, doch Automatisierungs- und Harzinfusionskosten werden sie wahrscheinlich auf Premiumprogramme beschränken, bis Volumeneffizienzen sich verbessern.
Nach Fahrzeugtyp:
Gewerbliche Elektrifizierung beschleunigt sichPersonenkraftwagen lieferten im Jahr 2025 63,12 % der Marktgröße des Automobilwärmetauscher-Marktes, da sich Mehrkreissysteme verbreiten. Städtische Lieferflotten treiben die Elektrifizierung leichter Nutzfahrzeuge voran und erfordern Wärmetauscher, die häufige Schnellladungszyklen und Nutzlastschwankungen tolerieren, was ein Wachstum mit einer CAGR von 8,61 % ermöglicht. Schwere Lkw und Geländemaschinen fügen parallele Kühlmittelkreisläufe für 350-kW-Brennstoffzellenstapel hinzu und festigen langfristige Wachstumskanäle im Automobilwärmetauscher-Markt.
Prototypenzyklen für E-Plattformen werden weiter komprimiert; das Innovationszentrum von TI Fluid Systems reduzierte die Mustervorlaufzeiten auf zwei Wochen und unterstreicht den wachsenden Druck auf die Markteinführungszeit. Flottenoperatoren schätzen die Gesamtbetriebskosten und schaffen eine Nachfrage nach langlebigen, wartungsfreundlichen Wärmetauschermodulen, die die Effizienz über das zweite Leben des Fahrzeugs hinaus aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Elektrischer Aufschwung gestaltet die Nachfrage umVerbrennungsmotoren trugen im Jahr 2025 noch 51,96 % des Umsatzes bei, doch batterieelektrische Fahrzeuge eilen mit einer CAGR von 14,97 % voraus. Hybride stellen die größte Komplexität dar und verbinden Motor-, Wechselrichter- und Batteriekreisläufe; die Abwärmenutzung gewinnt Abgasenergie zurück, um Batterien und Kabinen vorzuwärmen. Brennstoffzellenstapel führen Befeuchter und Hochtemperaturkühler ein und erweitern den Umfang des Automobilwärmetauscher-Marktes.
BorgWarners 400-Millionen-USD-Kühlmittelheizungsvertrag für eine 400-V-Plug-in-Plattform unterstreicht, wie integrierte Heizfunktionen klassische Wärmetauscher ergänzen. Toyotas standardisierte 70-MPa-Tanks zeigen die Rolle von Wasserstoff im Energiemix 2030 und halten die Nachfrage nach Edelstahl- und Verbundstoff-Rohrbündel-Einheiten aufrecht.
Geografische Analyse
APAC-Markt für Automotive-Wärmetauscher
Der asiatisch-pazifische Raum dominierte den Markt für Automotive-Wärmetauscher mit einem Anteil von 46,88 % im Jahr 2025 und wird voraussichtlich mit einer CAGR von 8,62 % wachsen. China überschritt 2025 eine Fahrzeugproduktion von 35 Millionen Einheiten, wobei der Absatz von Elektrofahrzeugen jährlich um 50 % stieg, was vertikal integrierten Aluminium-Strangpressern zugutekam, die Mikrokanalrohre in großem Maßstab produzieren. Japans Brennstoffzellen-Roadmap und Südkoreas Durchbrüche bei der Strahlungsheizung diversifizieren den technischen Bedarf im Markt für Automotive-Wärmetauscher weiter.
Nordamerikanischer Markt für Automotive-Wärmetauscher
Nordamerika sieht sich mit gemischten Signalen konfrontiert: Eine schwächere Einzelhandelsnachfrage nach Elektrofahrzeugen veranlasste Ford, die Produktionsvolumina des F-150 Lightning zu reduzieren, während der Inflation Reduction Act lokalisierte Lieferketten fördert. Gentherm verzeichnete neue Aufträge im Wert von 400 Millionen USD und erzielte im ersten Quartal 2025 einen Umsatz von 354 Millionen USD, was die Widerstandsfähigkeit in Nischen für Klimakomfort widerspiegelt. Inländische Investitionen in Strangpressen und Hartlöten könnten als Puffer gegen externe Materialschocks dienen.
Europäischer Markt für Automotive-Wärmetauscher
Der europäische Marktanteil wird durch die Euro-7-Konformitätsfrist im November 2026 geprägt. Automobilhersteller steigern den Einsatz von Recyclingaluminium und nutzen dabei eine Sammelquote von 76 %. Onsemis SiC-Anlage im Wert von 2 Milliarden USD in Tschechien erhöht die regionale Nachfrage nach Kühlkörpern aufgrund höherer Sperrschichttemperaturen. Nationale Fördermittel zielen zudem auf Wasserstoff-Lkw-Korridore ab, wodurch Brennstoffzellen-Befeuchterlinien im Markt für Automotive-Wärmetauscher rentabel bleiben.

Regulatorisches Umfeld
Die Spezifikationen und Validierungsanforderungen für Automobil-Wärmetauscher werden strenger, da sich Emissions-, Sicherheits- und Haltbarkeitsvorschriften von einer motorzentrierten Compliance hin zur Systemintegrität elektrifizierter Fahrzeuge verlagern. In der Europäischen Union legt Euro 7 (Verordnung (EU) 2024/1257) Typgenehmigungsanforderungen fest, die Emissionen und Batteriehaltbarkeit umfassen, mit einem Programmzeitplan bis zum Compliance-Meilenstein im November 2026. Dies erhöht die Erwartungen an Korrosionsbeständigkeit, langlebige Lötverbindungen und Multi-Kreislauf-Thermoarchitekturen, die eine bordseitige Überwachung und Diagnose unterstützen.
In den Vereinigten Staaten fügt FMVSS Nr. 305a (49 CFR 571.305a) Anforderungen an die Integrität elektrischer Antriebsstränge hinzu, die OEMs und Zulieferer dazu drängen, thermische Ereigniserkennungs- und Isolationsstrategien rund um Hochvoltkomponenten zu verbessern. Dies prägt Kühlerdesign, Leitungsführung und Sensorintegration. China ergänzt ebenfalls explizitere, auf Thermomanagement ausgerichtete Standards für Neue-Energie-Fahrzeuge, darunter T/CMEEEA 121-2026 (in Kraft seit April 2026) für intelligente Thermomanagement-Kühler bei NEVs und GB/T 44851.16-2025 für LNG-Wärmetauscher-Verdampfer ab 1. März 2026, wodurch der Compliance-Umfang über herkömmliche Kühler hinaus auf spezialisierte Wärmetauscheranwendungen ausgeweitet wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobil-Wärmetauscher beginnt mit vorgelagerten Metallen und Verbrauchsmaterialien, darunter Aluminium- und Kupferrohstoffe, Edelstahl für Hochtemperaturnischen, Lötlegierungen und Flussmittel. Es folgt die Halbzeugfertigung wie Extrusion und Walzen von Rohren und Lamellen, die Mikrokanal-Flachrohr-Extrusion sowie die Lieferung von beschichteten und Lötblechen. Bei der Kernfertigung kommen üblicherweise kontrolliertes Atmosphärenlöten (CAB) oder Vakuumlöten zum Einsatz, um Kühler, Kondensatoren und Verdampfer, Ölkühler sowie Batterie- und Leistungselektronikkühler zu montieren. Die Montage erstreckt sich anschließend auf Wasserkästen, Endtanks, Ventile, Sensoren und in einigen Programmen auf Pumpen und Steuerungshardware für höherwertige Thermomodule.
Tier-Zulieferer wie DENSO, MAHLE, Valeo, Hanon Systems, Modine und T.RAD liefern entweder Komponentenwärmetauscher oder integrierte Baugruppen an OEM-Werke und Plattformprogramme. Nachgelagert dominieren die OEM-Integration und -Validierung die Zeitpläne, da elektrifizierte Plattformen auf Multi-Kreislauf-Architekturen über Batterie, Wechselrichter, E-Achse und Innenraumsysteme angewiesen sind, was die Testzyklen für Korrosion, Druckabfall, Dichtheit und Langzeithaltbarkeit im Zusammenhang mit Vorschriften wie Euro 7 erhöht. Zu den wiederkehrenden Reibungspunkten der Kette zählen die Preisvolatilität von Aluminium und Kupfer sowie Kapazitätsengpässe bei der Mikrokanal-Extrusion, die sich im asiatisch-pazifischen Raum konzentrieren und die Lieferzeiten für kompakte, hocheffiziente Kerne verlängern können. Sichtbare Gegenmaßnahmen im gesamten Ökosystem umfassen geschlossene Recyclingkreisläufe für Aluminiumanteile, den zunehmenden Einsatz korrosionsbeständiger Beschichtungen und Legierungen sowie die selektive Anwendung additiver Fertigung für Prototyping und Teilekonsolidierung dort, wo Bauraumbeschränkungen besonders gravierend sind.
Wettbewerbslandschaft
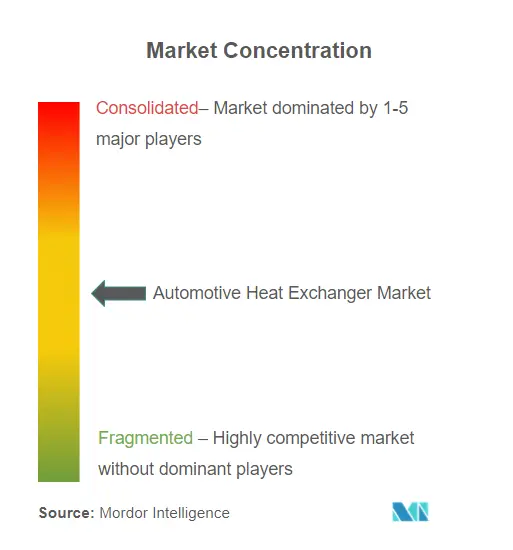
Der Wettbewerb bleibt fragmentiert; DENSO, MAHLE und Valeo verankern globale Programme, während Hanons Übernahme durch Hankook die koreanische vertikale Integration stärkt. Wielands Übernahme von Onda erweitert den Zugang zu Rohrbündel-Kernen für Nischensegmente, und Aspen Aerogels' PyroThin-Barrierauftrag für Porsches 718 EV hebt einen Materialwissenschafts-Neueinsteiger hervor.
Strategisch verfolgen etablierte Anbieter Mikrokanalkapazitäten, 3D-gedruckte Gitter-Forschung und Entwicklung sowie Partnerschaften für schwach leitfähige Kühlmittel. Integrierte Modulangebote – die Pumpe, Ventil, Kondensator und Steuerelektronik kombinieren – differenzieren Angebote, insbesondere dort, wo Platzbeschränkungen Skateboard-Plattformen dominieren. Währungsgesicherte Aluminiumverträge und geschlossene Recyclingkreisläufe helfen, die Margen zu schützen, doch die Rohstoffvolatilität kann die Beschaffung weiterhin von Regionen mit hohen Arbeitskosten ablenken.
Start-ups konzentrieren sich auf die direkte Tauchkühlung von Batterien und die Kondensatrückgewinnung in Brennstoffzellen und zielen auf Wachstumspotenzial in gewerblichen Fahrzeugbetriebszyklen ab. Kooperationen mit Wechselrichterzulieferern stimmen Designschnittstellen ab, und softwaregestützte Prognostik eröffnet Aftermarket-Umsätze durch Abonnements für vorausschauende Wartung.
Marktführer in der Automobilwärmetauscher-Branche
-
Hanon Systems
-
DENSO Corporation
-
Valeo SA
-
MAHLE GmbH
-
Modine Manufacturing Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Wärmetauscher
- DENSO Corporation
- MAHLE GmbH
- Valeo SA
- Hanon Systems
- Modine Manufacturing Company
- Dana Incorporated
- Marelli (Calsonic Kansei)
- Sanden Holdings
- GEA Group
- Kelvion Holdings
- T.RAD Co. Ltd.
- Behr Hella Service
- AKG Thermal Systems
- American Industrial Heat Transfer
- Banco Products (India) Ltd.
- Climetal SL
- Constellium SE
- GandM Radiator
- Nippon Light Metal Holdings
- Valeo SA (Thermal Systems)

Marktchancen und Zukunftsaussichten
Das Thermomanagement elektrifizierter Fahrzeuge schafft Raum für kompakte, leistungsstarke Wärmetauscherarchitekturen und integrierte Module, die die Teilezahl reduzieren und gleichzeitig eine Multi-Kreislauf-Steuerung unterstützen. Der Übergang von der reinen Kühlerfunktion zu Batterie-, Leistungselektronik- und reversiblen Wärmepumpenkreisläufen unterstützt Chancen bei Mikrokanal- und Platten-Stab-Designs, dielektrisch bzw. niederleitfähigkeitskompatiblen Kühllösungen sowie integrierten Baugruppen, die Kondensator- und Verdampferfunktionen mit internen Wärmetauschern und Ventilblöcken kombinieren.
Hanon Systems gibt mit seinem Vorstoß vom April 2026 für eine hochintegrierte Kühleinheit für Elektrofahrzeuge eine Richtung auf Modulebene vor, die einen eCompressor, einen elektronischen Expansionsventilblock, einen wassergekühlten Kondensator und einen internen Wärmetauscher in einem Modul vereint. Dies passt zu den Bauraumbeschränkungen der OEMs und zu Effizienzzielen auf Systemebene. An der Technologiefront erweitern hybride Ansätze für das Batterie-Thermomanagement, die Flüssigkeitskühlung mit Phasenwechselmaterialien und fortschrittlichen Lamellen- und Kanaldesigns kombinieren, das Konstruktionswerkzeug für Batterie- und Leistungselektronikkühler der nächsten Generation. Von Experten begutachtete Forschung aus 2026 zeigt messbare Verbesserungen der thermischen Leistung durch optimierte Kühlplattenströmungspfade und kombinierte Architekturen, darunter serpentinenförmige, flüssigkeitsgekühlte Aluminium-Kühlplatten und Hybridsysteme, die Phasenwechselmaterialien mit Mini-Kanal-Kühlplatten integrieren, was mit Schnellladezyklen und strengeren Anforderungen an die Temperaturgleichmäßigkeit der Zellen übereinstimmt. Parallel dazu treiben Kältemittel- und Materialumstellungen Produkterneuerungszyklen bei HVAC-Wärmetauschern voran, wobei die Arbeit von Hanon Systems vom Juli 2026 zu PFAS-freien natürlichen Kältemittelansätzen R744 (CO2)- und R290 (Propan)-Systemelemente abdeckt, die interne Wärmetauscherfunktionen nutzen, was die Nachfrage nach Zulieferern verstärkt, die konforme, effiziente HVAC-Wärmetauscherdesigns neben EV-Multi-Kreislauf-Kühlhardware industrialisieren können.
Recent Industry Developments in Markt für Automotive-Wärmetauscher
- Juli 2026: Hanon Systems veröffentlichte ein Whitepaper zu PFAS-freien natürlichen Kältemitteltechnologien der nächsten Generation und treibt R744 (CO2)- und R290 (Propan)-Ansätze für zukünftige Mobilität voran. Die Arbeit hebt Systemarchitekturen hervor, die Akkumulator- und interne Wärmetauscherfunktionen integrieren können, und unterstützt den Übergang der OEMs weg von PFAS-verknüpften Materialien in thermischen Systemen.
- Mai 2026: Modine kündigte eine langfristige Kapazitätsvereinbarung bis 2029 für Airedale-by-Modine-Kühllösungen an, unterstützt durch eine im Voraus geleistete Barzahlung, die für Kapazitätsinvestitionen vorgesehen ist. Obwohl der Schwerpunkt auf der Rechenzentrumskühlung liegt, unterstützt der Umfang die Fertigungshebelwirkung und die Investitionskapazität im Bereich Thermotechnik für einen im Anwendungsbereich liegenden Anbieter von Thermomanagementlösungen.
- November 2024: Hankook schloss die Übernahme von Hanon Systems ab und fügte damit einer Gruppe für Reifen- und Mobilitätskomponenten eine globale Thermomanagement-Präsenz hinzu. Der Eigentümerwechsel stärkt das Potenzial für vertikale Integration über thermische Systeme hinweg und kann Beschaffung, Plattformabdeckung und Investitionsprioritäten für Automobil-Wärmetauscher und -Module beeinflussen.


Markt für Automotive-Wärmetauscher Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Automotive-Wärmetauschern, die zur Wärmeübertragung zwischen Fluiden oder Luft in Fahrzeugen eingesetzt werden. Dies schließt die Wärmeübertragungsnutzung in der Motorkühlung, der Fahrzeugklimaanlage und elektrifizierten Antriebsstrang-Wärmekreisläufen ein und wird zum Zeitpunkt des Verkaufs an OEM- und Ersatzteilkanäle erfasst.
Ausschlüsse aus dem Umfang: Nicht-automotive industrielle Wärmetauscher und stationäre Klimaanlagen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Kühler
- Ladeluftkühler / Zwischenkühler
- Ölkühler
- Abgasrückführung und Abgaswärmenutzung
- Fahrzeugklimaanlage (Verdampfer und Kondensator)
- Batterie- / Leistungselektronikkühler
- Brennstoffzellen-Befeuchter
- Sonstige Anwendungen
- Nach Bauart
- Rohr-Rippen
- Platten-Rippen
- Mikrokanal-Flachrohr
- Rohrbündel
- Sonstige
- Nach Material
- Aluminium
- Kupfer / Messing
- Edelstahl
- Verbundwerkstoffe und Polymere
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge und Geländefahrzeuge
- Nach Antriebsart
- Verbrennungsmotor
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Brennstoffzellenfahrzeuge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Kartierung des Nachfragepools anhand von Fahrzeugproduktion und Fahrzeugbestand und richtete sich dann danach aus, wo Wärmetauscher typischerweise nach Fahrzeugtyp und Antriebsstrang verbaut werden. Um die Annahmen fundiert zu halten, stützten wir uns auf öffentliche Datenreihen wie OICA-Fahrzeugproduktionsdaten, IEA-Datensätze zum Ausblick auf Elektrofahrzeuge und staatliche Verkehrsstatistiken für Flotten- und Verkaufstrends.
Anschließend nutzten wir Handels- und Spezifikationssignale zur Plausibilitätsprüfung der Stückzahlnachfragerichtung und Preisgestaltung, unter Verwendung von Quellen wie UN Comtrade für grenzüberschreitende Warenströme, NHTSA- und EPA-Veröffentlichungen für thermische und emissionsbezogene Zusammenhänge sowie SAE oder anderen begutachteten technischen Fachpublikationen für Architekturveränderungen, beispielsweise höhere Wärmelasten bei aufgeladenen und elektrifizierten Plattformen. Wir stützten uns außerdem auf Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentrecherchen zur Validierung von Produktmix und Technologieentwicklung. Diese Desk-Research-Quellen sind lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Desk-Research-Annahmen in realistischere Eingaben umzuwandeln, insbesondere hinsichtlich des Wärmetauscheranteils pro Fahrzeug, der Preisentwicklung und des Tempos, mit dem EV-Wärmemodule einzelne Wärmetauscher ersetzen. Wir sprachen mit OEM-seitigen Komponentenlieferanten, Aftermarket-Teilnehmern sowie Technik- und Beschaffungsverantwortlichen in APAC, EMEA und Amerika, damit regionale Baupläne und Lokalisierungsmuster berücksichtigt werden konnten. Wo die Antworten variierten, führten wir Nachfassaktionen durch, bis ein stabiler Bereich erreicht war, und wendeten diesen Bereich dann als geprüften Annahmensatz im Modell an.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mittels einer Top-down-Nachfragerekonstruktion aufgebaut, bei der globale und regionale Fahrzeugproduktions- und Fahrzeugbestandstrends in erwartete Wärmetauscherausstattungs- und Ersatzbedarfe übersetzt wurden. Der Wert wurde dann durch Anwendung anwendungsspezifischer Preisbänder für Kühler, Ladeluftkühler, Ölkühler, HVAC-Kondensator- und Verdampfereinheiten, AGR- und Abgassysteme sowie EV-Batterie- und Leistungselektronikkühlung abgeleitet. Abschließend wurden die Ergebnisse zum Marktgesamtwert zusammengefasst.
Um die Ausgabe realistisch zu halten, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt. Dazu gehörten die Stichprobenerhebung des Lieferantenumsatzanteils bei Automotive-Thermalprodukten, die Überprüfung des typischen Fahrzeuginhalts nach Antriebsstrang sowie die Validierung der Durchschnittsverkaufspreisrichtung durch Kanalprüfungen. Das Modell verwendete Marktcharakteristika wie das Verhältnis von Personenkraftwagen zu Nutzfahrzeugen, den EV-Anteil nach Region, die Turboaufladungsdurchdringung (die die Nachfrage nach Ladeluftkühlung verschiebt), die Kältemittelsystemintensität in heißen Klimazonen sowie die Substitution von Aluminium gegenüber Kupfer/Messing als Material, was die Preisgestaltung beeinflusst. Prognosen nutzten Szenarioanalysen mit Expertenbandbreiten, wobei der Basisfall an Fahrzeugproduktionsausblicken und der Einführung von EV-Wärmearchitekturen verankert war. Die Hoch- und Niedrigszenarien flexibilisierten Preisgestaltung und Inhaltswachstum, um Unsicherheiten widerzuspiegeln. Wo eine Variable auf Länderebene fehlte, wurde sie durch regionale Quoten auf Basis von Produktion und Fahrzeugbestand aufgefüllt und anschließend mit Interview-Feedback überprüft, bevor sie finalisiert wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, darunter Fahrzeugbauverläufe, angekündigte Plattformeinführungen und der implizite Wärmetauscherinhalt pro Fahrzeug auf regionaler Ebene. Wenn das Modell einen Sprung erzeugte, der nicht mit diesen Signalen übereinstimmte, wurden die zugrunde liegenden Annahmen erneut geöffnet, und bei wesentlichen Abweichungen wurden die Befragten erneut kontaktiert.
Es wurde ein mehrstufiger Überprüfungsprozess eingehalten, bei dem zunächst die Berechnungen geprüft, dann die Darstellung und die Zahlen abgeglichen und erst dann die Freigabe erteilt wurde. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durch große Produktionsveränderungen, wesentliche regulatorische Änderungen, die die Wärmelast beeinflussen, oder bedeutende Änderungen bei rohstoffgetriebenen Preisen ausgelöst. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit der Kunde die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhält.
Vergleich der Marktgrößenbestimmung für Automotive-Wärmetauscher von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Automotive-Wärmetauscher können abweichen, da Unternehmen unterschiedliche Produktgruppen zählen, unterschiedliche Basisjahre wählen und eigene Preispfade für wachstumsstarke EV-Thermalsysteme verwenden. Einige Lücken entstehen auch dadurch, ob die Zahl aus Fahrzeugnachfrageindikatoren aufgebaut oder aus einer Umsatzaggregation abgeleitet wird, die nicht konsistent auf Produktions- und Fahrzeugbestandssignale zurückgeführt wird.
Wärmetauscher für Offroad-Fahrzeuge und verwandte Wärmeteile können in einigen Schätzungen enthalten sein. Diese Kategorie liegt außerhalb des Umfangs von Mordor Intelligence für diesen Markt, was die Größenbestimmung auf straßengebundene Personen- und Nutzfahrzeuge beschrnkt. Weitere Lücken entstehen durch die Behandlung des EV-Inhalts pro Fahrzeug (Modulebene gegenüber Komponentenebene), die Anwendung von OEM- gegenüber Aftermarket-Aufteilungen sowie dadurch, ob Währungszeitpunkt und Inflation vor der Aggregation regionsübergreifend normalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,79 Mrd. USD (2026) | |
| Fachzeitschrift A | 27,70 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und mischt eine breitere Segmentierung ein, die Offroad-Fahrzeuge und ein weiteres Anwendungsspektrum einschließen kann, und der Preispfad ist vor der Umrechnung nicht klar regionsübergreifend normalisiert. |
| Regionale Unternehmensberatung B | 29,58 Mrd. USD (2022) | Verankert an einem älteren Basisjahr und einem kürzeren Prognosezeitraum, und es scheint ein breiteres Fahrzeuguniversum (einschließlich Offroad-Fahrzeuge) zu verwenden, was den Gesamtwert gegenüber einer reinen Straßenfahrzeugbetrachtung erhöhen kann. |
Die Streuung der veröffentlichten Zahlen erklärt sich größtenteils dadurch, was als Automotive-Wärmetauscher gezählt wird und welches Fahrzeuguniversum einbezogen wird, sowie durch das für den Ausgangspunkt verwendete Jahr. Durch die Verknüpfung des Marktwerts mit klaren Nachfragetreibern wie Fahrzeugproduktion, Fahrzeugbestand sowie anwendungsspezifischem Inhalt und Preisgestaltung bleibt der Ansatz nachvollziehbar und wiederholbar, und es wird für Käufer einfacher, Annahmen für ihre eigene Planung anzupassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Automobilwärmetauscher-Markt?
Die Marktgröße des Automobilwärmetauscher-Marktes soll im Jahr 2026 26,79 Milliarden USD erreichen und mit einer CAGR von 6,36 % wachsen, um bis 2031 36,46 Milliarden USD zu erreichen.
Welche Region führt beim Umsatz im Automobilwärmetauscher-Markt?
Der asiatisch-pazifische Raum hält im Jahr 2025 den größten Anteil von 46,88 % und ist mit einer CAGR von 8,62 % auch die am schnellsten wachsende Region.
Wie werden die Euro-7-Vorschriften die Automobilwärmetauscher beeinflussen?
Euro 7 erhöht die Haltbarkeits- und Emissionskontrollanforderungen und treibt die Einführung korrosionsbeständiger Materialien und datengesteuerter prädiktiver Kühlstrategien vor dem Durchsetzungsdatum im November 2026 voran.
Warum gewinnen Mikrokanal-Wärmetauscher an Beliebtheit?
Mikrokanaldesigns liefern eine höhere Wärmeübertragungseffizienz in kompakten Bauformen und sind damit ideal für platzbeschränkte Elektrofahrzeugplattformen, bei denen mehrere Kühlkreisläufe erforderlich sind.
Welche strategischen Maßnahmen ergreifen Zulieferer, um wettbewerbsfähig zu bleiben?
Wichtige Akteure investieren in Mikrokanalkapazitäten, integrierte Wärmepumpenmodule, recycelbare Legierungen und additive Fertigung, um den sich entwickelnden Elektrofahrzeuganforderungen gerecht zu werden und Entwicklungszyklen zu verkürzen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
