
Größe und Marktanteil des australischen Marktes für Diabetes-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
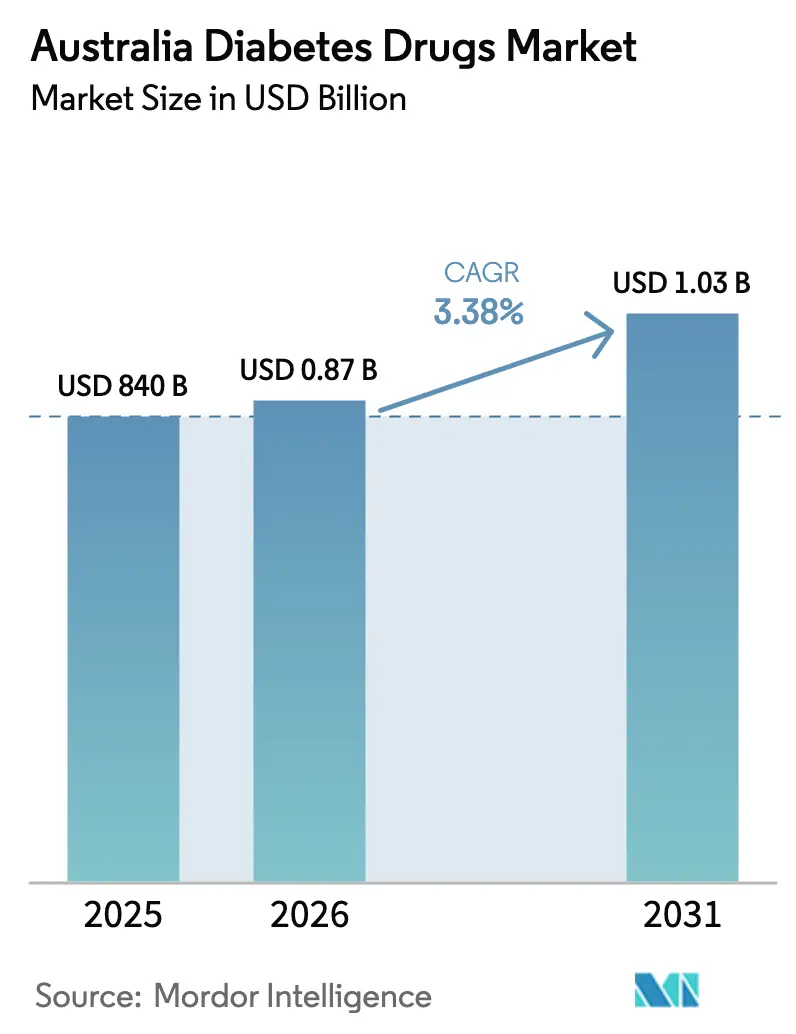
| Marktgröße im Basisjahr (2025) | 840 Milliarden US-Dollar |
| Marktgröße (2026) | 0.87 Milliarden US-Dollar |
| Marktgröße (2031) | 1.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.38 % |
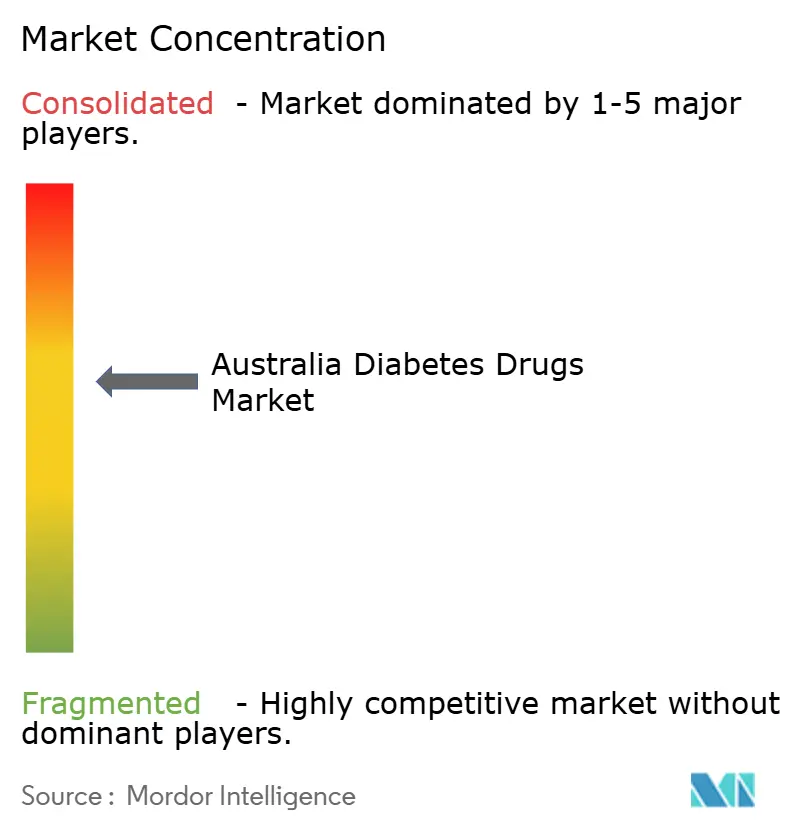
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für Diabetes-Medikamente durch Mordor Intelligence
Die Größe des australischen Marktes für Diabetes-Medikamente soll von 840 Millionen USD im Jahr 2025 auf 870 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,38 % über den Zeitraum 2026–2031 einen Wert von 1,03 Milliarden USD erreichen.
Die COVID-19-Epidemie hat die Expansion des australischen Marktes für Diabetes-Medikamente begünstigt. Diabetespatienten, die mit COVID-19 infiziert wurden, können hohe Blutzuckerwerte, unregelmäßige Glukosevariabilität und diabetische Komplikationen aufweisen. Gemäß dem australischen Regierungsministerium für Gesundheit und Altenpflege gab es seit Beginn der Pandemie im Juli 2022 in Australien 92.356.681 bestätigte COVID-19-Fälle. Die Diabetesprävalenz bei Erwachsenen mit COVID-19 führte zu einem erheblichen Anstieg des Schweregrads von COVID-19 und der Sterblichkeit bei Personen mit Typ-1-Diabetes (T1DM) oder Typ-2-Diabetes mellitus (T2DM), insbesondere in Verbindung mit einer mangelhaften Blutzuckerkontrolle. Zudem wurden neu auftretende Hyperglykämie und Diabetes (sowohl T1DM als auch T2DM) im Zusammenhang mit COVID-19 häufiger erkannt und wurden mit schlechteren Behandlungsergebnissen in Verbindung gebracht. Um eine Verschlimmerung zu minimieren, sollte der Blutzucker eines Patienten regelmäßig überprüft und aufrechterhalten werden, was die Bedeutung von Diabetes-Arzneimitteln unterstreicht.
Fettleibigkeit, eine unausgewogene Ernährung und körperliche Inaktivität tragen alle zu einem Anstieg der Zahl der neu diagnostizierten Typ-1- und Typ-2-Diabetesfälle bei. Die rasch steigende Inzidenz und Prävalenz von Diabetespatienten sowie die Gesundheitsausgaben in Industrieländern sind Indikatoren für eine zunehmende Nutzung von Diabetes-Arzneimitteln. Darüber hinaus treiben die steigende Diabetesinzidenz und der verstärkte Einsatz von Insulinverabreichungsgeräten die Marktexpansion voran. Führende Hersteller konzentrieren sich auf technische Fortschritte und die Entwicklung verbesserter Produkte, um einen bedeutenden Marktanteil zu erlangen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum australischen Markt für Diabetes-Medikamente
Orale Antidiabetika haben im laufenden Jahr den höchsten Marktanteil.
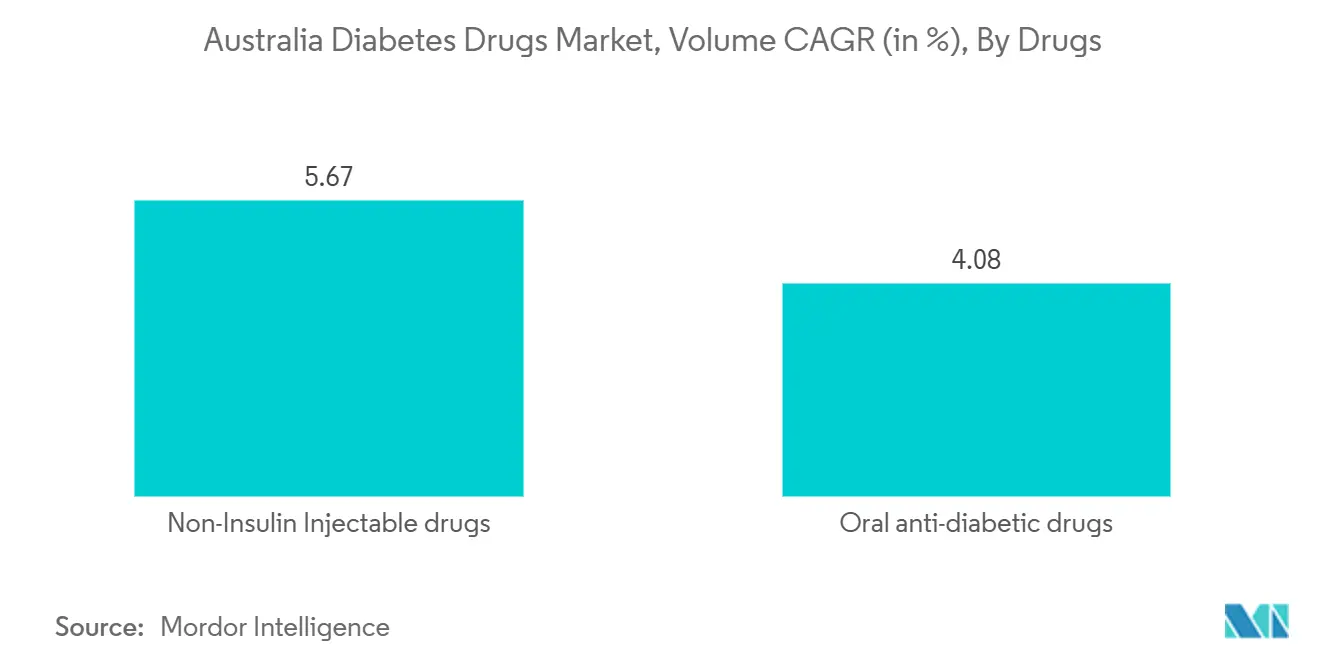
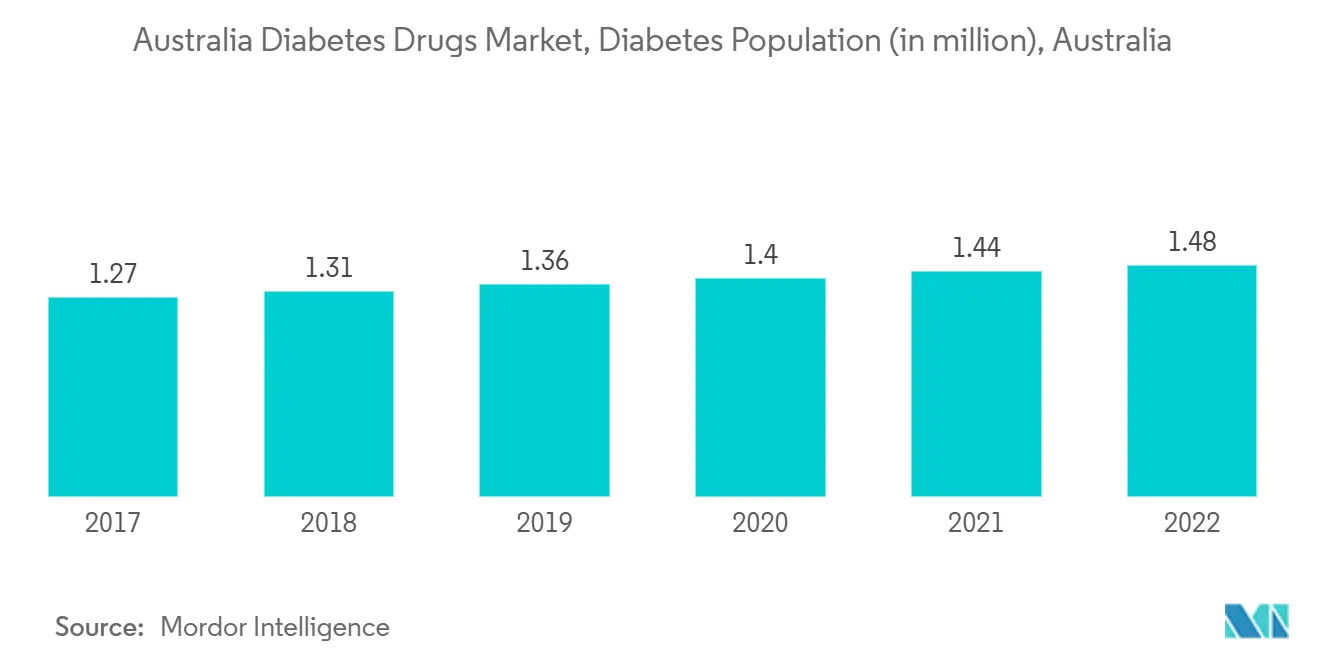
Das Segment der Oralen Antidiabetika soll während des Prognosezeitraums mit einem CAGR von über 5 % wachsen, hauptsächlich aufgrund der Nachfrage der Diabetespopulation, die bis Ende des laufenden Jahres mehr als 1,4 Millionen überstieg.
Gemäß der australischen nationalen Gesundheitsumfrage 2020–2021 leidet eine von zwanzig Personen (5,3 %) an Diabetes. Typ-2-Diabetes war am häufigsten verbreitet (85,5 %), gefolgt von Typ-1-Diabetes (11,0 %) und Diabetes, das dem jeweiligen Befragten nicht bekannt war (4,1 %). Diabetespatienten werden mit Blutzuckerungleichgewichten diagnostiziert, die nicht den konventionellen Blutzuckerwerten entsprechen. Die üblichen diagnostischen Labortests können Ärzten lediglich dabei helfen, den Zustand zu diagnostizieren. Patienten, deren Glukosewerte häufiger schwanken, sollten ihn täglich überwachen. Patienten, die Insulin verwenden, müssen ihren Blutzucker häufig überwachen und Insulindosierungen anpassen oder bei Bedarf Medikamente wechseln. Menschen mit Typ-2-Diabetes, die kein Insulin verwenden, benötigen häufig orale Arzneimittel. Die australische nationale Diabetesstrategie wurde als Reaktion auf Diabetes entwickelt und legte dar, wie bestehende begrenzte Gesundheitsressourcen auf allen Regierungsebenen effektiv integriert und gezielt eingesetzt werden könnten. Diese Strategie identifiziert die wirksamsten und geeignetsten Ansätze zur Verringerung der gesellschaftlichen Belastung durch Diabetes und setzt den globalen Maßstab für Diabetesprävention, -versorgung und -forschung.
Diabetes-Tabletten sind kein oral eingenommenes Insulin. Menschen mit Typ-2-Diabetes werden häufig Medikamente, einschließlich Insulin, verschrieben, um ihnen bei der Kontrolle ihrer Blutzuckerwerte zu helfen. Die meisten dieser Medikamente werden als Tabletten eingenommen; andere werden per Injektion verabreicht. Tabletten und Injektionen sollen eine ausgewogene Ernährung und regelmäßige körperliche Aktivität ergänzen, nicht ersetzen.
Durch die Förderung der australischen Regierung stieg die Nutzung von Arzneimitteln während des Prognosezeitraums.
Die steigende Prävalenz von Diabetes in Australien treibt den australischen Markt für Diabetes-Medikamente voran.
Die Diabetesprävalenz in Australien hat sich zwischen 1991 und 2021 mehr als vervierfacht. Aktuell gibt es in Australien mehr als 2 Millionen Diabetespatienten. Gemäß der Statistik von Mordor Intelligence machten Typ-2-Diabetespatienten im laufenden Jahr den größten Teil der gesamten Diabetespopulation in Australien aus. Dennoch ist Diabetes in Australien weitaus weiter verbreitet als in vielen anderen Ländern. Eines der Hauptziele der Diabetestherapie ist es, die Blutzuckerwerte innerhalb eines bestimmten Zielbereichs zu halten. Dies kann durch ein Gleichgewicht aus Ernährung, Bewegung, Lebensstil und Diabetes-Medikamenten erreicht werden. Die Ergebnisse der Blutzuckerüberwachung liefern die Informationen, die zur Festlegung des geeigneten Diabetesversorgungsansatzes erforderlich sind. Die Aufrechterhaltung der Zielblutzuckerwerte kann dazu beitragen, das Risiko einer Person zu minimieren, verschiedene diabetesbedingte Komplikationen wie diabetische Retinopathie, Herzerkrankungen, Nierenerkrankungen usw. zu entwickeln. Die Häufigkeit, mit der Diabetespatienten, die Insulin einnehmen, ihren Blutzucker überprüfen, hängt von verschiedenen Faktoren ab.
Aufgrund des frühen Einsetzens und der längeren Diabetesdauer ist die Jugend anfälliger dafür, in jüngerem Alter an Diabetes zu erkranken, was ihre Lebensqualität mindert, ihre Lebenserwartung verkürzt und die gesellschaftlichen Gesundheitsausgaben erhöht. Infolgedessen wächst die Nachfrage nach Diabetes-Arzneimitteln und ihre Akzeptanzrate steigt, was den Markt antreibt. Darüber hinaus entwickelt sich der Bedarf an Diabetes-Medikamenten mit zunehmendem Bewusstsein unter Typ-2-Diabetespatienten rasch weiter.
Daher sollen die oben genannten Faktoren das Marktwachstum während des Prognosezeitraums vorantreiben.
Wettbewerbslandschaft
Der Markt für Diabetes-Medikamente ist mäßig fragmentiert, mit wenigen bedeutenden Generikaherstellern. Einige wenige große Akteure wie Novo Nordisk, Sanofi, AstraZeneca und Bristol-Myers Squibb dominieren den Markt für Insulin-Arzneimittel und SGLT-2-Arzneimittel. Der Markt für orale Arzneimittel, wie Sulfonylharnstoffe und Meglitinide, umfasst mehr Generikahersteller. Die Wettbewerbsintensität unter den Akteuren ist hoch, da jeder Akteur bestrebt ist, neue Arzneimittel zu entwickeln und diese zu wettbewerbsfähigen Preisen anzubieten. Darüber hinaus erschließen die Akteure neue Märkte, um ihre Marktanteile zu erhöhen. Dies gilt insbesondere für aufstrebende Volkswirtschaften, in denen die Nachfrage im Vergleich zum Angebot sehr hoch ist.
Marktführer im australischen Markt für Diabetes-Medikamente
Eli Lilly
Boehringer Ingelheim
AstraZeneca
Sanofi
Novo Nordisk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Der Markt für Diabetesmedikamente wird 2026 auf einen Wert von 0,87 Milliarden USD geschätzt, und die kurzfristige Chance zeigt sich am deutlichsten bei Erstattungs- und Zugangswegen, die Leitlinienvorgaben in Verschreibungsvolumen umsetzen. Die PBS überprüft Änderungen der Einschränkungen für Typ-2-Diabetesmedikamente mit dem erklärten Ziel, die Einschränkungen zu vereinfachen und an klinische Leitlinien anzupassen, einschließlich Überlegungen zu einem erweiterten Zugang für Hochrisikopatienten und Personen, die sich als Aborigine oder Torres-Strait-Insulaner identifizieren. Mit fortschreitenden Aktualisierungen dieser Listungen und Einschränkungen entsteht ein klarerer Kanal für eine breitere Nutzung sowohl bei oralen Wirkstoffen als auch bei nicht-insulinhaltigen Injektionspräparaten.
Die Marktdimension in Australien wird weiterhin durch das Zusammenspiel zwischen TGA-Registrierung und PBS-Ergebnissen geprägt. Die Aufnahme von Tresiba (Insulin degludec) Penfill in das PBS ab Juli 2026 für Typ-1-Diabetes unterstützt den Wechsel zu modernen Insulinpräparaten, während Eli Lillys Entscheidung im April 2026, trotz einer PBAC-Empfehlung keine PBS-Listung für Mounjaro (Tirzepatid) zu verfolgen, verdeutlicht, wie Preis- und Finanzierungsbedingungen die Marktdurchdringung beeinflussen. Parallel dazu führte die TGA die Therapeutic Goods (Restricted Representations - Diabetes Devices) Permission 2026 ein, die bestimmte Werbemaßnahmen für Diabetesgeräte, einschließlich Glukoseüberwachung und Insulinpumpentechnologien, ermöglicht, was die Nachfrage nach integrierten Arzneimittel-Geräte-Lösungen für das Diabetesmanagement unterstützen kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Novo Nordisk Australia: Tresiba (Insulin degludec) Penfill wurde in das Pharmaceutical Benefits Scheme (PBS) für subventionierten Zugang (ab 1 Jahr) aufgenommen. Die PBS-Listung verbessert die Erschwinglichkeit und Therapietreue bei langwirksamer Insulintherapie. Sie stärkt zudem die Position von Novo Nordisk Australia im Markt für langwirksame Insuline und könnte die Verschreibungspraxis zugunsten moderner Pen-Formate verschieben.
- Mai 2026: Sanofi: Die TGA registrierte TZIELD (Teplizumab) zur Verzögerung des Beginns von Stadium-3-Typ-1-Diabetes bei Erwachsenen und Kindern ab 8 Jahren mit Stadium-2-Erkrankung. Dieser regulatorische Meilenstein bietet eine krankheitsmodifizierende Option im Management von Autoimmundiabetes. Er erweitert das Portfolio von Sanofi und könnte künftige Preis- und Erstattungsüberlegungen beeinflussen.
- April 2026: Eli Lilly Australia: Der Vorschlag zur PBS-Listung von Mounjaro (Tirzepatid) wurde von Lilly aufgrund von Preis- und Finanzierungsbedingungen abgelehnt, trotz einer PBAC-Empfehlung. Die Entscheidung verweist auf Preisdruck und Zugangshürden für neue Therapien im Bereich Gewicht und Kardiometabolik. Sie verdeutlicht zudem Herausforderungen für Markteintrittsstrategien in Australien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst verschreibungspflichtige Arzneimittel zur Behandlung von Diabetes in Australien, gemessen als Umsatzwert über Therapien, die zur Blutzuckerkontrolle in der klinischen Praxis und im Einzelhandelsvertrieb eingesetzt werden.
Ausschlüsse: Geräte, Testmaterialien und Diabetesmanagement-Dienstleistungen sind von diesem ausschließlich auf Arzneimittel bezogenen Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Orale Antidiabetika
- Biguanide
- Metformin
- Alpha-Glukosidase-Inhibitoren
- Alpha-Glukosidase-Inhibitoren
- Dopamin-D2-Rezeptoragonist
- Bromocriptin
- SGLT-2-Inhibitoren
- Invokana (Canagliflozin)
- Jardiance (Empagliflozin)
- Farxiga/Forxiga (Dapagliflozin)
- Suglat (Ipragliflozin)
- DPP-4-Inhibitoren
- Onglyza (Saxagliptin)
- Tradjenta (Linagliptin)
- Vipidia/Nesina (Alogliptin)
- Galvus (Vildagliptin)
- Sulfonylharnstoffe
- Sulfonylharnstoffe
- Meglitinide
- Meglitinide
- Biguanide
- Insuline
- Basalinsuline oder Lang wirksame Insuline
- Lantus (Insulin Glargin)
- Levemir (Insulin Detemir)
- Toujeo (Insulin Glargin)
- Tresiba (Insulin Degludec)
- Basaglar (Insulin Glargin)
- Bolusinsuline oder Schnell wirksame Insuline
- NovoRapid/Novolog (Insulin Aspart)
- Humalog (Insulin Lispro)
- Apidra (Insulin Glulisin)
- Traditionelle Humaninsuline
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Biosimilar-Insuline
- Insulin-Glargin-Biosimilars
- Humaninsulin-Biosimilars
- Basalinsuline oder Lang wirksame Insuline
- Nicht-Insulin-Injektionspräparate
- GLP-1-Rezeptoragonisten
- Victoza (Liraglutid)
- Byetta (Exenatid)
- Bydureon (Exenatid)
- Trulicity (Dulaglutid)
- Lyxumia (Lixisenatid)
- Amylinanaloga
- Symlin (Pramlintid)
- GLP-1-Rezeptoragonisten
- Kombinationspräparate
- Insulinkombinationen
- NovoMix (Zweiphasiges Insulin Aspart)
- Ryzodeg (Insulin Degludec und Insulin Aspart)
- Xultophy (Insulin Degludec und Liraglutid)
- Orale Kombinationen
- Janumet (Sitagliptin und Metformin)
- Insulinkombinationen
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Verankerung des Nachfragepools, des Behandlungskontexts und des Erstattungsumfelds für Diabetesmedikamente in Australien und bildet dies anschließend auf das ab, was realistisch als Umsatz erfasst werden kann. Öffentliche Quellen helfen dabei zu quantifizieren, wie viele Menschen an Diabetes leiden, wie die Behandlung typischerweise stufenweise erfolgt und wie politische Rahmenbedingungen den Medikamentenmix über die Zeit verändern können.
Wir bezogen uns auf frei zugängliche Quellen wie das Australian Institute of Health and Welfare, das Australian Bureau of Statistics, das Department of Health and Aged Care (PBS-Informationen) sowie die Therapeutic Goods Administration für Produkt- und Regulierungskontext. Zudem prüften wir klinische Leitlinien und Fachliteratur, um Verschiebungen in der Therapielinie zu interpretieren (zum Beispiel, wenn orale Therapien auf Injektionspräparate eskaliert werden), und nutzten Unternehmensberichte und Investorenmaterialien, um die Richtung und den Zeitpunkt der Kategorieentwicklung zu überprüfen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um spezifische Lücken zu schließen und Produktaktivitätssignale zu validieren. Diese Beispiele sind veranschaulichend und nicht erschöpfend; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung diente dazu zu validieren, was tatsächlich den Wert in Australien treibt, einschließlich Therapiewechsel, Persistenzmuster und wie sich Preisgestaltung und Erstattung unter realen Kaufbedingungen verhalten. Wir sprachen mit einer Mischung aus Herstellern, Vertriebspartnern, Klinikern, Apothekern und Kostenträger- bzw. Erstattungsexperten in den wichtigsten Bundesstaaten, sodass die Annahmen aus der Schreibtischrecherche geprüft und bei Bedarf angepasst werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 12% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 36% |
| Kleinere Anbieter: 14% | Manager: 52% |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf einer Top-down-, behandlungsbasierten Rekonstruktion, bei der der Diabetes-Patientenpool nach Therapieklasse in behandelte Patienten umgerechnet und anschließend anhand typischer annualisierter Nutzung und beobachteter Preisniveaus in Marktwert überführt wird. Um das Modell praktikabel zu halten, wurden die Inputs an messbare Indikatoren gebunden, wie etwa die Diabetesprävalenz und Trends bei der diagnostizierten Bevölkerung, den Anteil der mit Insulin behandelten Patienten gegenüber Nicht-Insulin-Therapien, Wechsel- und Zusatzraten zwischen oralen Arzneimitteln und Injektionspräparaten, PBS-Listungs- und Erstattungsregelungen sowie durch Mix und Produktlebenszyklus bedingte Preisentwicklungen auf Kategorieebene.
Selektive Bottom-up-Prüfungen wurden dann eingesetzt, um zu testen, ob die Gesamtwerte plausibel sind, einschließlich Umsatzhinweisen von Anbietern aus öffentlichen Angaben, Rückmeldungen aus dem Vertriebskanal zur Kategoriedynamik und stichprobenbasierter Volumen-mal-durchschnittlicher-Verkaufspreis-Logik auf Therapieklassenebene. Wenn direkte Volumenindikatoren für eine Nischenklasse dünn waren, füllten wir Lücken mithilfe von Adoptionsverhältnissen benachbarter Klassen und Rückmeldungen von Klinikern zur Nutzungshäufigkeit dieser Klasse und überprüften anschließend die implizierten Ausgaben pro behandeltem Patienten erneut.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch Trendglättung bei Schlüsselvariablen, und anschließend durch Expertenkonsens zu kurzfristigen Veränderungen des Therapiemix, Erstattungswendepunkten und erwartetem Persistenzverhalten angepasst. Die endgültige Prognose bleibt auf einen kleinen Satz von Treibern rückführbar, sodass sie bei neuen politischen oder Nutzungssignalen schnell aktualisiert werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch stufenweise Prüfungen, die die Ergebnisse mit unabhängigen Signalen vergleichen, etwa den implizierten Ausgaben pro behandeltem Patienten, der Plausibilität des Klassenmix und Jahr-zu-Jahr-Veränderungen im Vergleich zu bekannten politischen oder Verschreibungsverschiebungen. Zeigt das Modell einen plötzlichen Anstieg in einer Klasse, ohne dass ein klarer klinischer oder Erstattungsauslöser vorliegt, werden die Annahmen überprüft und Befragte gegebenenfalls zur Klärung erneut kontaktiert.
Vor der Freigabe durchlaufen der Datensatz und die Berechnungen mehr als eine Analystenprüfung, damit die Einheitenlogik, die Währungsbehandlung und die Wachstumsrechnung über alle Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Zugang, Preisgestaltung oder Therapiemix beeinflussen können. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht auf Basis der neuesten verfügbaren Eingaben erhalten.
Vergleich der Marktdimensionierung für Diabetesmedikamente in Australien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können auch dann variieren, wenn über dasselbe Thema gesprochen wird, da die Einschlussliste, das Basisjahr und die Preisbehandlung nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung auf der Behandlungsnutzung von Patienten basiert und eine andere auf breiteren Ausgabenkategorien im Gesundheitswesen.
Diabetesgeräte und Überwachungsmaterialien liegen hier außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein häufiger Grund dafür ist, warum manche öffentliche Zahlen größer erscheinen, wenn sie Pumpen, CGM-Sensoren oder Teststreifen mit Arzneimittelumsätzen bündeln. Weitere Abweichungen ergeben sich meist daraus, wie Kombinationstherapien gezählt werden, ob die Werte erstattete Preise oder Listenpreise widerspiegeln, und wie schnell sich Preis und Mix im Prognosezeitraum verändern dürfen, insbesondere wenn neuere Injektionspräparate Marktanteile gewinnen.
Vergleich mit Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,84 Milliarden USD (2025) | |
| Branchenverband A | 1,12 Milliarden USD (2025) | Wird häufig als breiterer Gesamtwert der Diabetesversorgung ausgewiesen, der Arzneimittel mit Überwachungsmaterialien und Applikationshilfen bündeln kann, was den Wert im Vergleich zu einem rein arzneimittelbezogenen Anwendungsbereich erhöht. |
| Fachzeitschrift B | 0,76 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann eine konservative Adoption für neuere Injektionspräparate ansetzen; zudem stützt sie sich möglicherweise auf listenpreisähnliche Preisgestaltung, ohne Erstattungs- und Mixverschiebungen vollständig zu berücksichtigen. |
Betrachtet man die Tabelle im Überblick, lässt sich ein Großteil der Spannbreite durch das erklären, was zur Diabetesversorgung gezählt wird, sowie durch den zeitlichen und preislichen Bezugsrahmen. Indem der Anwendungsbereich auf Arzneimittelkategorien beschränkt bleibt und der Wert an einen Aufbau aus behandelten Patienten und Therapiemix gebunden wird, bleibt unsere Schätzung leichter mit realen Nutzungssignalen abstimmbar und lässt sich aktualisieren, wenn sich Zugangs- oder Verschreibungsmuster ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Diabetes-Arzneimittel?
Die Größe des australischen Marktes für Diabetes-Medikamente soll im Jahr 2026 einen Wert von 870 Millionen USD erreichen und mit einem CAGR von 3,38 % bis 2031 auf 1,03 Milliarden USD anwachsen.
Wie groß ist der aktuelle australische Markt für Diabetes-Medikamente?
Im Jahr 2026 soll die Größe des australischen Marktes für Diabetes-Medikamente 870 Millionen USD erreichen.
Wer sind die wichtigsten Akteure im australischen Markt für Diabetes-Medikamente?
Eli Lilly, Boehringer Ingelheim, AstraZeneca, Sanofi und Novo Nordisk sind die wichtigsten Unternehmen, die im australischen Markt für Diabetes-Medikamente tätig sind.
Welche Jahre deckt dieser australische Markt für Diabetes-Medikamente ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des australischen Marktes für Diabetes-Medikamente auf 840 Millionen USD geschätzt. Der Bericht umfasst die historische Marktgröße des australischen Marktes für Diabetes-Medikamente für die Jahre: 2020, 2021, 2022, 2023, 2024 und 2025. Der Bericht prognostiziert auch die Größe des australischen Marktes für Diabetes-Medikamente für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



