
Marktgröße und Marktanteil für kontinuierliches Glukose-Monitoring in Australien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
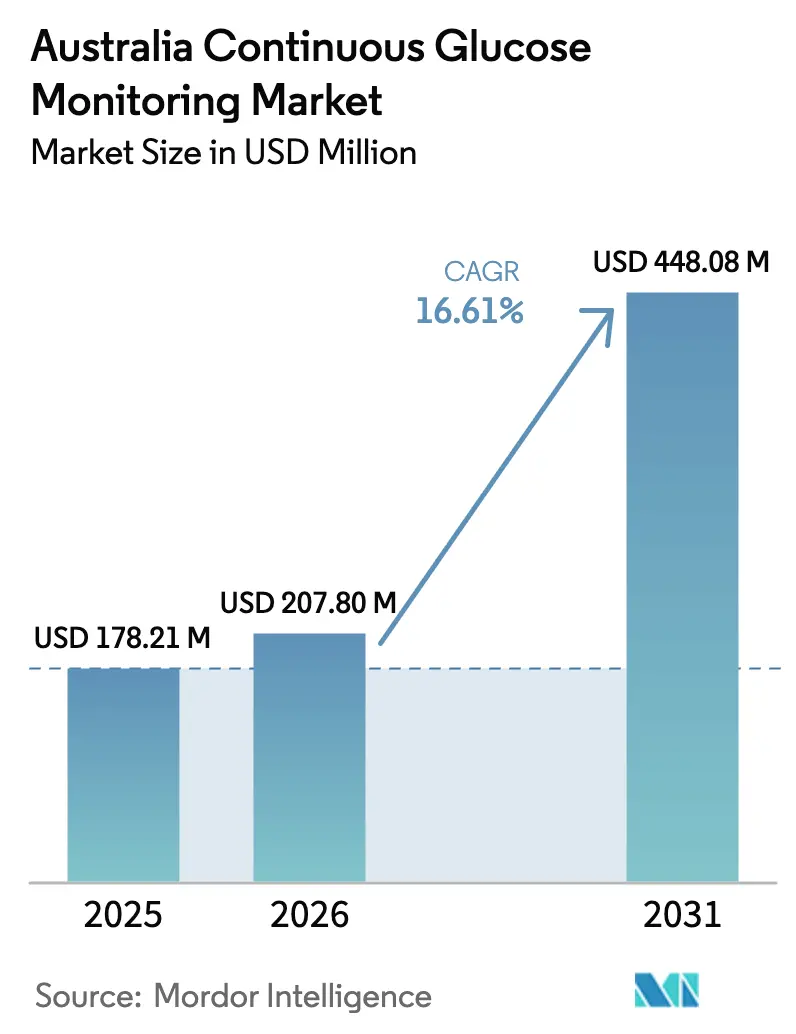
| Marktgröße im Basisjahr (2025) | 178.21 Millionen US-Dollar |
| Marktgröße (2026) | 207.8 Millionen US-Dollar |
| Marktgröße (2031) | 448.08 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.61 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für kontinuierliches Glukose-Monitoring durch Mordor Intelligence
Die Marktgröße für kontinuierliches Glukose-Monitoring in Australien wird im Jahr 2026 auf USD 207,8 Millionen geschätzt, ausgehend von einem Wert von USD 178,21 Millionen im Jahr 2025, mit Prognosen für 2031 von USD 448,08 Millionen, was einem Wachstum von 16,61 % CAGR über den Zeitraum 2026–2031 entspricht. Eine konsequente Ausweitung der Erstattungsleistungen, Innovationen bei werksseitig kalibrierten Sensoren und die steigende Diabetesprävalenz beschleunigen die Akzeptanz sogar schneller als frühere Prognosen. Größere Erwachsenenkohorten, die kürzlich in den Rahmen des National Diabetes Services Scheme (NDSS) aufgenommen wurden, wechseln vom Fingerstich-Test, während die Nutzung im pädiatrischen Bereich weiterhin lebhaft bleibt, da Pflegepersonen Fernüberwachung priorisieren[1]Quelle: Diabetes Australia, „Erweiterung der CGM-Förderung”, diabetesaustralia.com.au. Die Krankenhausnachfrage steigt, da Endokrinologieabteilungen das stationäre Blutzuckermanagement auf der Basis von kontinuierlichem Glukose-Monitoring standardisieren, und hybride Closed-Loop-Insulinsysteme schaffen neue Hardware-Erneuerungszyklen, die den Absatz von Dauergeräten steigern. Der zunehmende Wettbewerb zwischen Abbott, Dexcom und Medtronic fördert Preisdisziplin und erweitert gleichzeitig die Geräteauswahl, was den australischen Markt für kontinuierliches Glukose-Monitoring für ein nachhaltiges zweistelliges Wachstum positioniert.
Wesentliche Erkenntnisse des Berichts
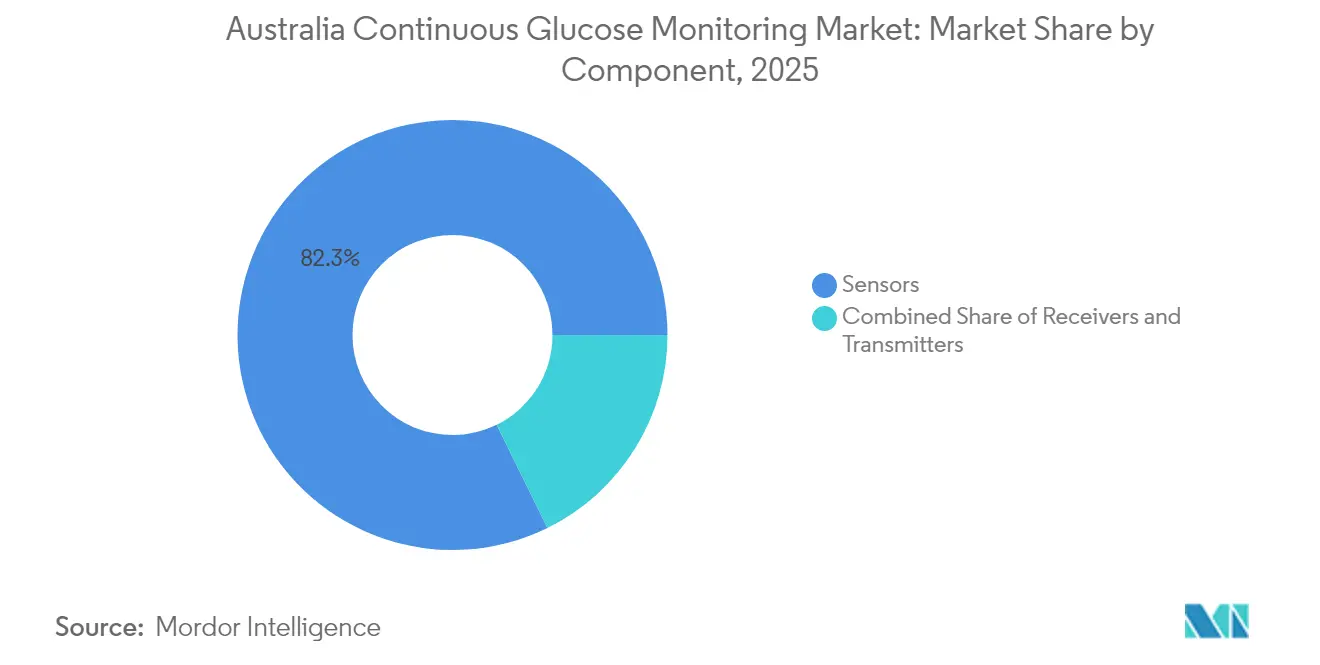
- Nach Komponente entfielen im Jahr 2025 82,28 % des Marktanteils für kontinuierliches Glukose-Monitoring in Australien auf Sensoren, während Dauergeräte bis 2031 mit einer CAGR von 17,05 % wachsen sollen.
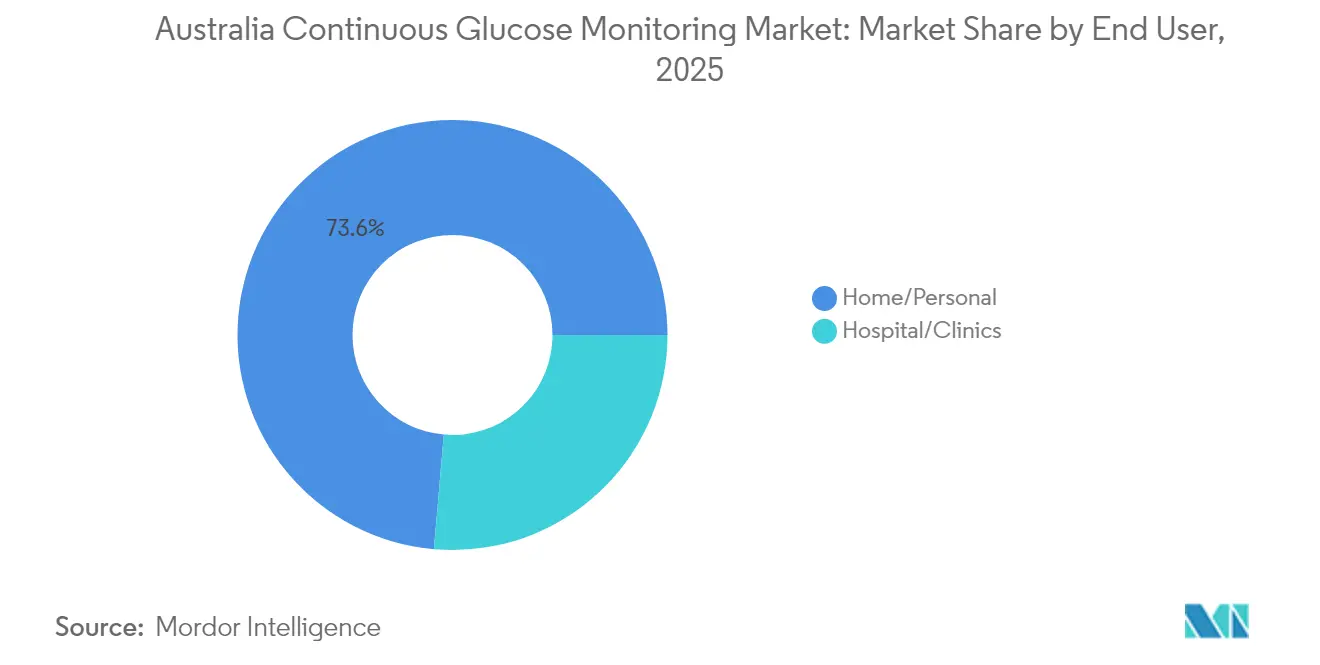
- Nach Endnutzer entfielen im Jahr 2025 73,62 % des Marktvolumens für kontinuierliches Glukose-Monitoring in Australien auf den Heimbereich und den persönlichen Gebrauch, während Krankenhaus- und Klinikinstallationen bis 2031 mit einer CAGR von 16,89 % wachsen.
- Nach Demografie hielten Erwachsene im Jahr 2025 64,38 % des installierten Bestands; das pädiatrische Segment wächst am schnellsten mit einer CAGR von 16,73 % zwischen 2026 und 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des australischen Marktes für kontinuierliches Glukose-Monitoring
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung | |
|---|---|---|---|---|
| Rasch zunehmende Diabetesprävalenz | 3.5% | National, höher in städtischen und abgelegenen indigenen Gebieten | Langfristig (≥ 4 Jahre) | |
| Fortschritte in der CGM-Sensortechnologie | 2.8% | National, frühe Nutzung in städtischen Lehrkrankenhäusern | Mittelfristig (2–4 Jahre) | |
| Ausweitung der NDSS-Erstattungsrichtlinien | 4.5% | National, gestaffelt nach Diabetestyp | Kurzfristig (≤ 2 Jahre) | |
| Integration mit hybriden Closed-Loop-Systemen | 2.2% | National, städtische Endokrinologie- und Kinderkliniken | Mittelfristig (2–4 Jahre) | |
| Vom Arbeitgeber geförderte Diabetesprogramme im Bergbau- und Unternehmenssektor | 1.2% | National, höher in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) | |
| Gesundheitsscreening-Initiativen für Indigene in abgelegenen Gebieten | 0.8% | National, zunehmend in abgelegenen Gebieten | Mittelfristig (2–4 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Rasch zunehmende Diabetesprävalenz
Die diagnostizierte Diabetespopulation Australiens stieg im Jahr 2024 auf 1,5 Millionen Erwachsene, was 6,6 % der Bevölkerung entspricht, gegenüber 5,1 % ein Jahrzehnt zuvor. Typ-2-Diabetes macht 1,2 Millionen dieser Fälle aus, doch vollständige NDSS-CGM-Subventionen gelten nach wie vor nur für 130.000 Typ-1-Patienten, was eine Lücke schafft, die politische Entscheidungsträger gerade zu schließen versuchen. Indigene Australier sind dreimal so häufig von Diabetes betroffen wie der nationale Durchschnitt, und das Waminda-Pilotprojekt zeigte, dass 18 von 25 australischen Ureinwohnerinnen eine glykämische Verbesserung durch CGM in Verbindung mit Gruppenbesuchen erzielten, wobei 7 eine Remission erreichten[2]Quelle: ABC News, „Australische Ureinwohnerinnen kehren Typ-2-Diabetes um”, abc.net.au. Parlamentarische Ausschüsse empfehlen daher eine Ausweitung der Subventionen auf insulinpflichtige Hochrisiko-Typ-2- und Gestationskohorten, ein Schritt, der den berechtigten Patientenkreis bis 2027 verdoppeln könnte. Arbeitgeber im Bergbau- und Rohstoffsektor pilotieren ebenfalls betriebliche CGM-Programme, die die Anzahl der Hochrisikobeschäftigten um mehr als die Hälfte reduzieren, was auf eine kommerzielle Bereitschaft hindeutet, Versorgungslücken zu schließen.
Fortschritte in der CGM-Sensortechnologie
Werksseitig kalibrierte Sensoren mit einem mittleren absoluten relativen Unterschied (MARD) unter 10 % sind zum Landesstandard geworden und machen die Bestätigung durch einen Fingerstich-Test überflüssig. Abbott's FreeStyle Libre 3 weist einen MARD von 7,9 % auf, während Dexcom G7 insgesamt 8,2 % und bei pädiatrischen Nutzern 8,6 % verzeichnet, was komfortabel innerhalb der Kriterien der Therapeutic Goods Administration für nicht-adjunktive Dosierung liegt. Die Tragezeit erstreckt sich nun auf 14 Tage, was die jährliche Sensoranzahl halbiert und die Therapietreue unterstützt. Echtzeit-Bluetooth-Datenübertragungen an Smartphones ermöglichen prädiktive Warnmeldungen und das Teilen von Daten mit Betreuungspersonen, Funktionen, die die Akzeptanz bei Kindern und älteren Erwachsenen fördern. Medtronic's Simplera-Komplettsensor als Einweggerät, der 2024 weltweit eingeführt wurde, verspricht eine einfachere Handhabung und niedrigere Kosten, sobald die Genehmigung der Therapeutic Goods Administration vorliegt. Diese Fortschritte halten das Wachstum des australischen Marktes für kontinuierliches Glukose-Monitoring insgesamt auf einem steilen Wachstumspfad.
Ausweitung der NDSS-Erstattungsrichtlinien
Das NDSS weitete seine Abdeckung im Mai 2024 auf alle Typ-1-Patienten aus und beseitigte damit frühere Altersgrenzen sowie die Einschränkungen für rund 80.000 Erwachsene, die CGM selbst finanziert oder darauf verzichtet hatten. Dexcom G7 wurde im März 2025 aufgelistet, gefolgt von Abbott's Libre 2 Plus im April 2025, was die Produktauswahl erweitert und Preisdruck erzeugt. Eine parlamentarische Untersuchung hat eine weitere Ausweitung auf insulinpflichtige Typ-2-, Gestations- und pankreatogene Diabetespatienten empfohlen, was bis 2027 potenziell 200.000 weitere Nutzer erschließen könnte. Pädiatrische Erfahrungen zeigen, dass die Akzeptanzrate nach dem Wegfall von Kostenhürden innerhalb von zwei Jahren von 5 % auf 79 % steigen kann, was darauf hindeutet, dass ein ähnlicher Anstieg bei Erwachsenen möglich ist. Die Genauigkeitsstandards der Therapeutic Goods Administration filtern Neueinsteiger heraus und stellen sicher, dass derzeit nur vier qualifizierte Plattformen von einer NDSS-Auflistung profitieren, was die Produktqualität sichert, aber die Angebotsvielfalt begrenzt.
Integration mit hybriden Closed-Loop-Insulinsystemen
Hybride Closed-Loop-Plattformen passen das basale Insulin in Echtzeit an, was die Leistungsanforderungen an Sensoren erhöht und eine dauerhafte Nachfrage nach kompatiblen Transmittern schafft. Insulet's schlauchloser Omnipod 5 erhielt im Juli 2024 eine Subvention im Rahmen des Pharmaceutical Benefits Scheme und richtet sich an technikaffine Typ-1-Erwachsene, die Diskretion schätzen. Medtronic's MiniMed 780G und Tandem's t:slim X2 mit Control-IQ weiten ihren Einsatz in städtischen Zentren aus, da Kliniker von einer Zeit im Zielbereich von 70–75 % im Vergleich zu 50–60 % bei der konventionellen Therapie berichten. Obwohl im Jahr 2024 nur 9 % der Erwachsenen automatisierte Insulinverabreichung nutzten, wird erwartet, dass sinkende Hardwarekosten und eine breitere Erstattung die Durchdringung beschleunigen. Jedes System beruht auf proprietären Sensor-Transmitter-Verbindungen, was Erneuerungszyklen auslöst, von denen Gerätehersteller profitieren und die Premiumpreise stützen.
Analyse der Hemmniswirkung*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Geräte- und Verbrauchsmaterialkosten | -1.80% | National, am stärksten für nicht subventionierte Typ-2-Nutzer | Kurzfristig (≤ 2 Jahre) |
| Logistikbarrieren zur Versorgung abgelegener Regionen | -1.20% | Abgelegenes Nordterritorium, Westaustralien, Fernes Nördliches Queensland | Langfristig (≥ 4 Jahre) |
| Datenschutz-Compliance-Kosten gemäß OAIC-Vorschriften | -1.10% | National, am stärksten für nicht subventionierte Typ-2-Nutzer | Kurzfristig (≤ 2 Jahre) |
| Logistikbarrieren zur Versorgung abgelegener Regionen | -0.80% | Abgelegenes Territorium | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Verbrauchsmaterialkosten
Nicht subventionierte Australier sind mit jährlichen CGM-Kosten von AUD 3.000–5.000 (USD 1.980–3.300) konfrontiert, was die Akzeptanz unter 1,2 Millionen Typ-2-Patienten auf unter 5 % begrenzt. Selbst mit NDSS-Unterstützung können Transmitter- und App-Gebühren jährlich AUD 500 (USD 330) übersteigen, was Rentner und einkommensschwache Haushalte belastet. Abbott, Dexcom und Medtronic dominieren das Angebot und begrenzen den Preiswettbewerb, während Parallelimportregeln günstigere Bezugsquellen aus dem Ausland blockieren. Einige Arbeitgeber gleichen die Kosten durch Wellness-Programme aus, aber die Abdeckung bleibt uneinheitlich. NDSS-Vertriebsausschreibungen zwingen Lieferanten auch dazu, temperaturkontrollierte Netzwerke auf einem riesigen Kontinent aufrechtzuerhalten, was die Logistikkosten um 15–20 % erhöht und aggressive Preissenkungen einschränkt.
Logistikbarrieren zur Versorgung abgelegener Regionen
Rund 30 % Australiens liegen außerhalb der Reichweite von Kurierdiensten mit Lieferung am nächsten Tag, was die Kühlkettenlieferung für temperatursensible Sensoren erschwert. Lieferungen in indigene Gemeinschaften können bis zu 10 Tage dauern, was das Risiko von Genauigkeitsverlusten durch Hitzeeinwirkung birgt. Begrenzte Mobilfunkabdeckung beeinträchtigt die Echtzeit-Datenübertragung, und digitale Kompetenzlücken bedeuten, dass einige Nutzer keine kompatiblen Smartphones besitzen. Die NDSS-Ausschreibung schreibt nun gebührenfreie technische Helplines und eine lückenlose Auftragsverfolgung vor, aber nur wenige Logistikdienstleister bieten kosteneffiziente Depotabdeckung in abgelegenen Gebieten an. Die Skalierung bewährter Pilotprojekte wie Waminda erfordert ausgebildete kommunale Gesundheitsfachkräfte und kulturell angepasste Materialien, die außerhalb großer Städte nach wie vor knapp sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Sensordominanz sichert die Umsatzführerschaft
Sensoren generierten im Jahr 2025 82,28 % des Umsatzes des australischen Marktes für kontinuierliches Glukose-Monitoring, und das Segment soll auf einem zweistelligen Wachstumskurs bleiben, da die NDSS-Berechtigung ausgeweitet wird und werksseitig kalibrierte 14-Tage-Tragepflaster zur Norm werden. Abbott's Libre 3 und Dexcom G7 kombinieren jeweils kleinere Bauformen mit einem schnellen 30-minütigen Aufwärmprozess und fördern so Aufrüstungen, die die durchschnittlichen Verkaufspreise stützen, selbst wenn die Stückzahlen sinken. Die Marktgröße für Sensoren im australischen Markt für kontinuierliches Glukose-Monitoring wird voraussichtlich bis 2031 auf USD 365,9 Millionen ansteigen, was einer CAGR von 16,02 % bei gleichmäßigem Subventionszufluss entspricht.
Dauergeräte – Transmitter und Empfänger – machten im Jahr 2025 die verbleibenden 17,72 % aus, sollen aber mit einer CAGR von 17,05 % schneller wachsen als Sensoren und bis 2031 USD 82,18 Millionen erreichen, da hybride Closed-Loop-Systeme obligatorische Hardware-Erneuerungszyklen schaffen. Die Weiterentwicklung von Transmittern hin zu Bluetooth Low Energy verlängert die Batterielaufzeit auf drei Monate, während Smartphone-Apps eigenständige Empfänger verdrängen und eine Nische bei Senioren und Nutzern in abgelegenen Gebieten ohne Smartphones hinterlassen. Medtronic's Simplera könnte die Segmentgrenzen durch die Integration von Transmitterelementen in den Einwegsensor verschieben, wenn die Genehmigung der Therapeutic Goods Administration 2026 erteilt wird, was möglicherweise die Marktanteilsdynamik im australischen Markt für kontinuierliches Glukose-Monitoring unter den etablierten Anbietern neu gestaltet.


Nach Demografie: Pädiatrisches Wachstum übertrifft die Erwachsenenbasis
Erwachsene machten im Jahr 2025 64,38 % der Nutzerbasis aus, was größtenteils darauf zurückzuführen ist, dass historische NDSS-Regeln Kinder unter 21 Jahren begünstigten. Dennoch schreitet die pädiatrische Akzeptanz bis 2031 mit einer CAGR von 16,73 % voran, angetrieben durch die Nachfrage der Pflegenden nach Echtzeit-Warnmeldungen und klinischen Belegen für HbA1c-Reduktionen von 0,5–0,8 % und 40 % weniger schwere Hypoglykämieereignisse. Die Marktgröße für pädiatrische Patienten im australischen Markt für kontinuierliches Glukose-Monitoring liegt auf Kurs, bis 2031 USD 174,58 Millionen zu erreichen und damit den Abstand zu den Erwachsenenausgaben zu verringern.
Die Akzeptanz bei Erwachsenen stieg nach der Subventionsausweitung 2024 deutlich an, wobei smartphone-zentrierte Plattformen wie Dexcom G7 und Libre 3 im Segment der 18- bis 35-Jährigen Anklang finden. Ältere Erwachsene bevorzugen weiterhin dedizierte Empfänger aufgrund ihrer geringeren Smartphone-Nutzung. Indigene Programme, die CGM mit kulturell angepasstem Coaching kombinieren, demonstrieren bedeutsame HbA1c-Reduktionen und deuten auf weiteres Potenzial sowohl bei erwachsenen als auch bei pädiatrischen indigenen Kohorten hin, sofern die Erstattungen ausgeweitet werden.
Nach Endnutzer: Krankenhäuser beschleunigen von einer kleineren Basis aus
Heim- und persönliche Umgebungen generierten im Jahr 2025 73,62 % des Umsatzes, da das Diabetes-Selbstmanagement die Kaufentscheidungen dominierte. Der Marktanteil für Krankenhäuser im australischen Markt für kontinuierliches Glukose-Monitoring steigt jedoch von einer niedrigen Basis aus, mit einer erwarteten CAGR von 16,89 % bis 2031, da stationäre Protokolle eine kontinuierliche Überwachung für Operationskandidaten und steroidbehandelte Patienten vorschreiben. Das Royal Melbourne Hospital senkte die mittlere Verweildauer um 1,2 Tage nach der Integration von CGM-Dashboards in elektronische Patientenakten, was den wirtschaftlichen Nutzen für Institutionen verdeutlicht.
Der Heimbereichskanal profitiert von NDSS-Subventionen, die persönliche Geräte erstatten, aber nicht Krankenhausbestände, dennoch bleiben Kliniken für die Erstausrüstung und regelmäßige Nachschulungen unverzichtbar. Betriebliche Wellness-Pilotprojekte für FIFO-Belegschaften stellen eine aufkommende hybride Kategorie dar, bei der Arbeitgeber Geräte finanzieren, Nutzer diese jedoch selbstständig vor Ort verwalten, was der Endnutzersegmentierung zusätzliche Nuancen verleiht. Mit der Verbreitung hybrider Closed-Loop-Pumpen im Mainstream werden Krankenhäuser voraussichtlich als Initiierungszentren dienen, auch wenn die langfristige Nutzung zu Hause erfolgt, was das parallele Wachstum in beiden Kanälen unterstützt.
Geografische Analyse
Die Städte an der Ostküste – Sydney, Melbourne und Brisbane – beherbergen mehr als 50 % der 1,5 Millionen Diabetesfälle des Landes und entfallen auf einen ähnlichen Anteil des CGM-Umsatzes dank dichter Endokrinologienetzwerke und taggleicher NDSS-Apothekenlieferung. Städtische Kliniken berichten von Wartelisten von sechs bis acht Wochen für CGM-Beginne, ein Rückstau, der die anhaltende Nachfragedynamik unterstreicht. Regionale Zentren wie Newcastle, Wollongong, Geelong und die Gold Coast nutzen Telemedizin-Verbindungen zu städtischen Spezialisten und erzielen so ein mittleres zweistelliges Wachstum ohne proportionalen Aufbau von Fachkräften.
Abgelegene und sehr abgelegene Gebiete, die 30 % der Landfläche, aber nur 3 % der Einwohner umfassen, kämpfen mit Sensorlieferverzögerungen von 5–10 Tagen und lückenhafter Mobilfunkabdeckung, die Echtzeit-Warnmeldungen beeinträchtigen. Die drei Mal höhere Prävalenz bei Indigenen im Vergleich zum nationalen Durchschnitt verstärkt den öffentlich-gesundheitlichen Handlungsbedarf. Erfolgreiche Pilotprojekte wie Waminda in Nowra veranlassen staatliche Finanzierung für skalierte Einsätze in Alice Springs, Broome und Cairns, obwohl Gerätentransport und kulturkompetenztraining nach wie vor Engpässe darstellen.
Regulatorisches Umfeld
In Australien werden Systeme zur kontinuierlichen Glukoseüberwachung (CGM) von der Therapeutic Goods Administration (TGA) als Medizinprodukte reguliert und müssen vor der Bereitstellung in das Australian Register of Therapeutic Goods (ARTG) aufgenommen werden, wobei CGM-Listungen im ARTG einsehbar sind (zum Beispiel ARTG-Einträge wie 496627 und 464033). Der jüngste regulatorische Fokus erstreckt sich auch auf Software, die integraler Bestandteil der Geräteleistung ist (Software as a Medical Device), was das Änderungsmanagement für CGM-Apps und Algorithmus-Updates zu einer praktischen Compliance-Überlegung für Anbieter macht, neben den Anforderungen an Geräteleistung und Kennzeichnung.
Bei Zugang und Kostenerstattung ist das National Diabetes Services Scheme (NDSS) der zentrale Kanal, der die Nachfrage durch klar definierte Anspruchsberechtigungs- und Vertriebsregeln prägt, einschließlich der Zertifizierung durch Gesundheitsfachkräfte und der Bereitstellung über NDSS Access Points (üblicherweise Gemeindeapotheken) gemäß etablierten Verfahren für Zugangsstellen. Parallel dazu hat die TGA die Therapeutic Goods (Restricted Representations - Diabetes Devices Permission 2026) eingeführt, die aktualisierte Bedingungen für die Werbung mit Diabetesgeräten festlegt und beeinflusst, wie CGM-Anbieter Aussagen gegenüber Verbrauchern kommunizieren, während sie im Rahmen der eingeschränkten Darstellungen bleiben.
Wettbewerbslandschaft
Abbott und Dexcom halten gemeinsam mehr als 60 % des Marktanteils für kontinuierliches Glukose-Monitoring in Australien und nutzen dabei NDSS-Auflistungen, breite Apothekenpräsenz und aggressive Direktverbraucherschulung. Abbott setzt auf Apothekenkomfort und längere 14-Tage-Tragepflaster, während Dexcom Echtzeit-Warnmeldungen, prädiktive Analysen und einen kleineren körpernahen Formfaktor betont. Medtronic hält einen Anteil von 15–18 % innerhalb der Nische hybrider Closed-Loop-Systeme durch sein MiniMed-780G-Ökosystem in Kombination mit Guardian-4-Sensoren und spricht damit technikaffine Typ-1-Patienten an, die vollständige Automatisierung schätzen.
Dexcom's budgetorientierte ONE+-Einführung im Jahr 2024 erweitert das adressierbare selbst zahlende Typ-2-Segment und setzt Abbott unter Druck, sich über Libre 2 Plus und Libre 3 hinaus zu diversifizieren. Technologiewettbewerbe konzentrieren sich auf Sensorgenauigkeit (MARD < 8 %), Aufwärmzeit, Smartphone-Integration und Datenaustauschfunktionen.
Die regulatorischen Hürden bleiben hoch: Die Therapeutic Goods Administration schreibt die Einhaltung der ISO-15197:2013-Genauigkeit vor, und NDSS-Ausschreibungen erfordern landesweite Logistik und Call-Center-Support, was etablierte Anbieter mit den finanziellen Mitteln zur Unterhaltung temperaturkontrollierter Depots begünstigt. Medtronic's Simplera könnte, falls 2026 zugelassen, die Preisdynamik verändern, indem Transmitter und Sensor in einem einzigen Einweggerät zusammengeführt werden, was das Verbrauchsmaterialumsatzmodell der Wettbewerber herausfordert.
Marktführer der australischen Branche für kontinuierliches Glukose-Monitoring
Abbott Laboratories
Dexcom Inc.
Medtronic plc
Ascensia Diabetes Care Holdings AG
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die NDSS-Förderbedingungen schaffen einen klar definierten Weg, um die CGM-Nutzung innerhalb bereits berechtigter Kohorten auszuweiten und die Umstellung vom Fingerstich-Test zu verbessern, da der Zugang über die Zertifizierung durch autorisierte Gesundheitsfachkräfte und NDSS Access Points in Gemeindeapotheken operationalisiert wird. Die Ausweitung des NDSS im Mai 2024 auf alle Menschen mit Typ-1-Diabetes, gefolgt von Produktlistungen wie Dexcom G7 (März 2025) und Abbott Libre 2 Plus (April 2025), hat zudem die geförderte Auswahl erhöht und unterstützt Wechsel- und Upgrade-Zyklen statt einer Bindung an eine einzelne Plattform.
Ein zweiter Freiraum betrifft erschwinglichkeitsorientierte Angebote und Förderanträge, die sich an insulinabhängige Typ-2-Diabetiker und andere Gruppen mit hohem Bedarf richten, bei denen Selbstfinanzierung weiterhin ein Hindernis darstellt. Die Marktaktivität im Jahr 2026 spiegelt dies wider: Die Konsultation des Office of Health Technology Assessment endete am 12. Juni 2026 für den MSAC-Antrag 1785 (Neueinreichung), der eine NDSS-Finanzierung für Dexcom ONE+ für Menschen mit insulinabhängigem Typ-2-Diabetes anstrebt, während Neueinreichungen von Abbott und AMSL für eine Neubewertung beim MSAC-Treffen im Juli 2026 vorgesehen waren. Neben den Finanzierungswegen aktualisieren Hersteller weiterhin ihre Portfolios, um Reibungsverluste zu reduzieren und die Leistung zu verbessern, darunter die Einführung von FreeStyle Libre 3 Plus durch Abbott in Australien im April 2026. Die Standardisierung von Krankenhausprotokollen und Ökosysteme für hybride Closed-Loop-Pumpen stützen ebenfalls die Nachfrage nach kompatiblen Sensoren und zugehöriger langlebiger Hardware.
Aktuelle Branchenentwicklungen
- Juli 2026: Abbott Australasia: Abbott Australasia berichtet, dass der Sensor Libre 2 aus dem NDSS gestrichen wurde und Nutzer automatisch auf Libre 2 Plus umgestellt wurden. Die Änderung beeinflusst den Gerätezugang und die Preisgestaltung und beschleunigt den Übergang zur neueren Libre-Generation.
- Juli 2026: Abbott Australasia/AMSL Diabetes: Abbott Australasia und AMSL Diabetes stehen vor einer MSAC-Neubewertung für die CGM-Finanzierung, wobei das MSAC-Treffen im Juli 2026 auf der Agenda steht. Die Finanzierungsprüfung führt zu kurzfristiger Unsicherheit, die die Marktakzeptanz und die Dynamik bei den Kostenträgern beeinflussen könnte.
- Juni 2026: Dexcom Inc.: Dexcom Inc berichtet über eine Neueinreichung des NDSS-Finanzierungsantrags 1785 für ONE+, wobei die Konsultation am 12. Juni 2026 endete. Der NDSS-Finanzierungsweg wird weiterhin geprüft, was den Zugang potenziell erweitern und den Wettbewerbsdruck auf etablierte Anbieter erhöhen könnte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die in Australien erzielten Umsätze mit Geräten zur kontinuierlichen Glukoseüberwachung, die zur laufenden Messung des Glukosespiegels verwendet werden, einschließlich der zentralen Gerätekomponenten, die über medizinische Vertriebskanäle verkauft werden.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt Insulinabgabegeräte, routinemäßige Fingerstich-Verbrauchsmaterialien und reine softwarebasierte Diabetes-Apps aus, die nicht als Teil eines CGM-Geräts verkauft werden.
Übersicht der Segmentierung
- Nach Komponente
- Sensoren
- Transmitter
- Empfänger
- Nach Endnutzer
- Krankenhäuser / Kliniken
- Heim / Persönlich
- Nach Demografie
- Erwachsene
- Pädiatrisch
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um den grundlegenden Nachfragekontext aufzubauen und praktische, überprüfbare Annahmen zu treffen. Wir haben öffentliche Gesundheits- und Diabetesindikatoren, Kostenerstattungssignale und klinische Praxisleitlinien ausgewertet, die beeinflussen, wie schnell sich die CGM-Akzeptanz in ganz Australien ausweitet.
Zu den typischerweise genutzten Quellen zählen offizielle Veröffentlichungen und Datensätze wie das Australian Institute of Health and Welfare (AIHW), das Australian Bureau of Statistics (ABS), das Australian Government Department of Health and Aged Care, die Geräteregister der Therapeutic Goods Administration (TGA) sowie Programmaktualisierungen des National Diabetes Services Scheme (NDSS), zusammen mit begutachteten klinischen Fachzeitschriften. Zudem nutzten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Nachrichtenquellen für den zeitlichen Ablauf von Produktzyklen und Vertriebskanalhinweise, sowie ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken, sofern hilfreich. Diese Liste ist beispielhaft und nicht erschöpfend, und es wurden viele weitere Quellen genutzt, um die endgültigen Daten und Annahmen zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu überprüfen, was wir in öffentlichen Quellen gesehen haben, und um Lücken zu schließen, die schwer zu beobachten sind, etwa typische Austauschzyklen, praktisches Preisverhalten je Vertriebskanal und das Tempo, mit dem sich Anspruchsberechtigung und Verschreibungsgewohnheiten ändern. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, klinischen Fachkräften der Diabetesversorgung und Beschaffungs- bzw. Apothekenvertretern, sodass Annahmen über die wichtigsten Bundesstaaten sowie über öffentliche und private Versorgungseinrichtungen hinweg überprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 15 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Anbieter: 16 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der die Diabetesprävalenz und die Muster der behandelten Bevölkerung in Australien mit CGM-berechtigten Kohorten verknüpft, die dann anhand von Signalen zum Kostenerstattungszugang und beobachtetem Adoptionsverhalten angepasst werden. Von dort aus wird der Wert anhand einer Logik auf Komponentenebene übersetzt, hauptsächlich Sensoren und langlebige Komponenten (Empfänger und Sender), da sich die Kaufhäufigkeit je Komponente unterscheidet.
Um realistische Zahlen zu gewährleisten, haben wir die Gesamtwerte anhand selektiver Bottom-up-Näherungen überprüft, etwa durch Lieferanten- und Vertriebskanalprüfungen zur Versandintensität, stichprobenweise erhobene durchschnittliche Verkaufspreise je Komponente und typische Sensorverbrauchszyklen. Zu den Eingaben, die das Modell beeinflussten, zählten die Höhe der Diabetespopulation, die Ausweitung der NDSS-Abdeckung und die praktische Nutzung, Reibungen bei Verschreibung und Schulung, die Tragedauer und Austauschhäufigkeit von Sensoren sowie der Zeitpunkt von Produktauffrischungszyklen, die Upgrades vorziehen. Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Geschwindigkeiten der Ausweitung der Anspruchsberechtigung und der Umstellung von Fingerstich-Routinen abzubilden, und anschließend wurde Expertenfeedback genutzt, um den wahrscheinlichsten Pfad auszuwählen. Wo Bottom-up-Eingaben für kleinere Provinzen oder Nischenkanäle unvollständig waren, stützte sich die Lückenbehandlung auf kalibrierten Pro-Nutzer-Verbrauch und konservative Preisentwicklung, bevor dies mit Interviewfeedback erneut überprüft wurde.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale überprüft, einschließlich impliziter CGM-Nutzerzahlen, Plausibilitätsprüfungen des Komponentenmixes und der Frage, ob sich Preis- und Volumenentwicklung mit dem deckten, was Stakeholder in der Marktaktivität beobachteten. Ausreißer wurden markiert, Annahmen überarbeitet, und Folgegespräche wurden ausgelöst, wenn eine Abweichung nicht durch ein klares Marktereignis erklärt werden konnte.
Vor der endgültigen Freigabe durchlaufen die Ergebnisse eine mehrstufige Analystenprüfung, um Formeln, Einheitenkonsistenz und den zeitlichen Bezug von Währungsangaben zu verifizieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Änderungen auftreten, wie etwa Verschiebungen bei der Kostenerstattungsberechtigung oder bedeutende Produkteinführungen. Unmittelbar vor der Auslieferung führen wir eine erneute Überprüfung der wichtigsten Eingaben durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Geräte zur kontinuierlichen Glukoseüberwachung in Australien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, dass veröffentlichte Marktgrößen für CGM-Geräte voneinander abweichen, da der zugrunde liegende Umfang und die Zählregeln nicht immer übereinstimmen. Die größten Einflussfaktoren sind in der Regel, was als Geräteumsatz erfasst wird, die Wahl des Basisjahres und wie Preis- und Austauschverhalten behandelt werden, wenn sich die Akzeptanz schnell verändert.
In diesem Markt zeigen sich Abweichungen häufig, wenn manche Schätzungen benachbarte Diabetesüberwachungsartikel einbeziehen, eine schnellere oder langsamere NDSS-getriebene Akzeptanzkurve annehmen oder einen einzigen Durchschnittspreis anwenden, ohne Sensoren von langlebigen Komponenten zu trennen. Unterschiede treten auch auf, wenn der Zeitpunkt der Währungsumrechnung nicht angegeben wird oder wenn ältere Basisannahmen fortgeschrieben werden, obwohl sich Anspruchsberechtigungs- und Verschreibungsmuster ändern, weshalb die Logik zu Sensorverbrauch und Komponentenmix explizit gehalten wird, bevor die endgültige Zahl von Mordor Intelligence freigegeben wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 207,80 Mio. USD (2026) | |
| Fachzeitschrift A | 141,96 Mio. USD (2025) | Verwendet ein früheres Basisjahr und scheint sich auf einen engeren erfassten Umsatzpool zu stützen, mit begrenzter Transparenz darüber, ob der Sensor-Austauschzyklus und die Ausweitung des NDSS-Zugangs vollständig berücksichtigt sind. |
| Regionale Beratungsgesellschaft B | 473,23 Mio. USD (2034) | Erweitert den Betrachtungszeitraum weiter und geht wahrscheinlich von einer stärkeren langfristigen Durchdringung und Preisentwicklung aus, während die Aufteilung zwischen Sensoren und langlebigen Komponenten nicht klar dargestellt wird, was die Gesamtwerte in späteren Jahren aufblähen kann. |
Bei den drei Werten lässt sich der Großteil der Streuung durch die Wahl des Basisjahres erklären, durch die angenommene Geschwindigkeit, mit der sich die Akzeptanz mit dem Kostenerstattungszugang entwickelt, und dadurch, ob der Verbrauch auf Komponentenebene modelliert wird, anstatt einen einzigen gemischten Ausgabenwert zu verwenden. Indem der Nachfragepool, der Sensorverbrauch und die Logik der Auffrischung langlebiger Komponenten transparent gehalten werden, bleibt die Schätzung nachvollziehbar und beruht auf einem wiederholbaren Satz von Schritten, der bei veränderten Bedingungen erneut validiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Mit welcher Wachstumsrate wird der australische Markt für kontinuierliches Glukose-Monitoring bis 2031 erwartet?
Der Wert soll von USD 178,21 Millionen im Jahr 2025 auf USD 448,08 Millionen bis 2031 ansteigen, was einer CAGR von 16,61 % entspricht.
Welche Komponente generiert den meisten Umsatz?
Sensoren liefern 82,28 % des aktuellen Umsatzes, da sie Verbrauchsartikel sind, die alle 14 Tage ausgetauscht werden.
Warum steigt die pädiatrische Akzeptanz schneller als die Akzeptanz bei Erwachsenen?
Die Nachfrage der Pflegenden nach Echtzeit-Warnmeldungen sowie Belege für niedrigere HbA1c-Werte und weniger Hypoglykämieereignisse treiben eine pädiatrische CAGR von 16,73 % gegenüber 16,42 % bei Erwachsenen.
Was schränkt die CGM-Durchdringung in abgelegenen indigenen Gemeinschaften ein?
Lieferverzögerungen, temperaturkontrollierter Versand, lückenhafter Mobilfunkempfang und begrenzte digitale Kompetenz begrenzen die Akzeptanzrate auf unter 2 %.
Welches hybride Closed-Loop-System gewinnt erstattungsgerechten Anklang?
Insulet's schlauchloses Omnipod 5, das seit Juli 2024 subventioniert wird, erfreut sich großer Beliebtheit bei jüngeren Typ-1-Erwachsenen, die diskrete Wearables bevorzugen.
Seite zuletzt aktualisiert am:



