
Marktgröße und Marktanteil für kontinuierliches Glukosemonitoring in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
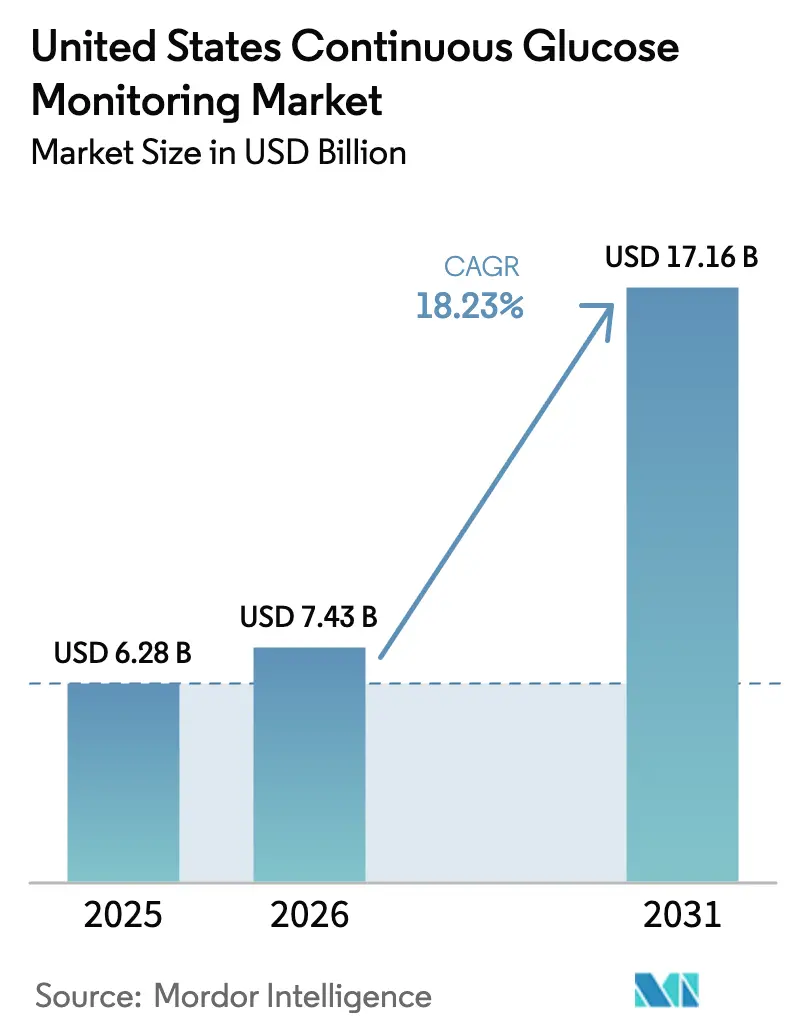
| Marktgröße im Basisjahr (2025) | 6.28 Milliarden US-Dollar |
| Marktgröße (2026) | 7.43 Milliarden US-Dollar |
| Marktgröße (2031) | 17.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.23 % |
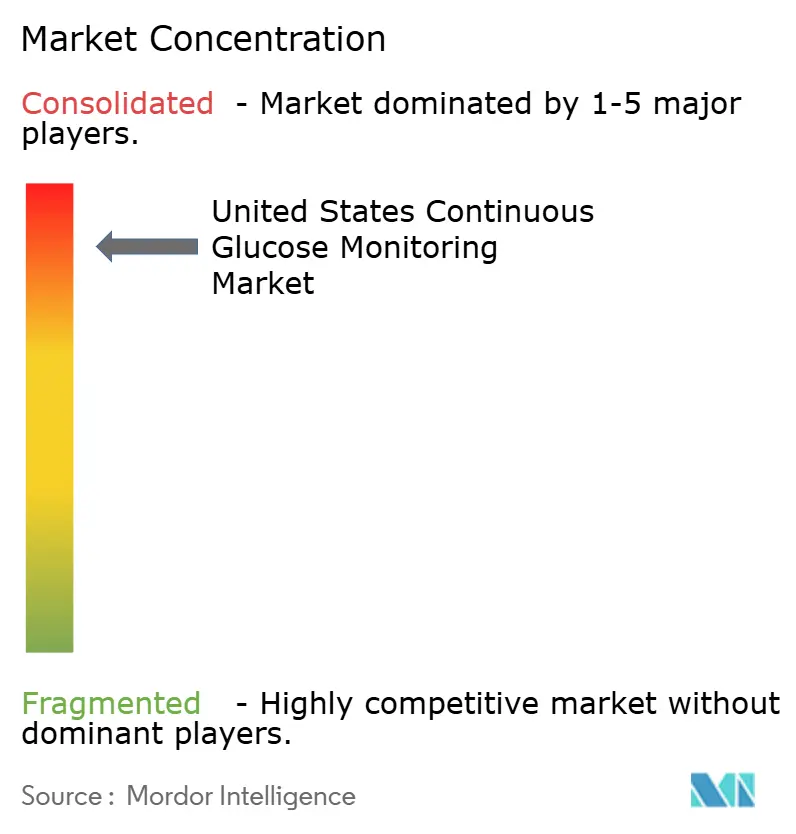
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für kontinuierliches Glukosemonitoring in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für kontinuierliches Glukosemonitoring wird im Jahr 2026 auf USD 7,43 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 6,28 Milliarden, mit Projektionen für 2031 von USD 17,16 Milliarden, was einem Wachstum von 18,23 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum spiegelt die ausgeweitete Medicare-Abdeckung für Typ-2-Patienten mit ausschließlich basaler Insulintherapie, beschleunigte Zulassungen ohne Rezeptpflicht und eine stetige Preiserosion bei Sensoren unter USD 100 pro 14-tägiger Trageperiode wider. Der Marktimpuls ergibt sich auch aus früheren Diabetesdiagnosen, kostensparenden Pilotprojekten in Krankenhäusern und KI-gestützten Insulindosierungsalgorithmen, die das kontinuierliche Glukosemonitoring in routinemäßige klinische Abläufe integrieren. Neben diesen medizinischen Treibern erweitern Wellness-Anwendungen, die es nicht-diabetischen Verbrauchern ermöglichen, tägliche Glukosetrends zu verfolgen, den Markt für kontinuierliches Glukosemonitoring über seinen historischen insulinabhängigen Kern hinaus.
Wichtigste Erkenntnisse des Berichts
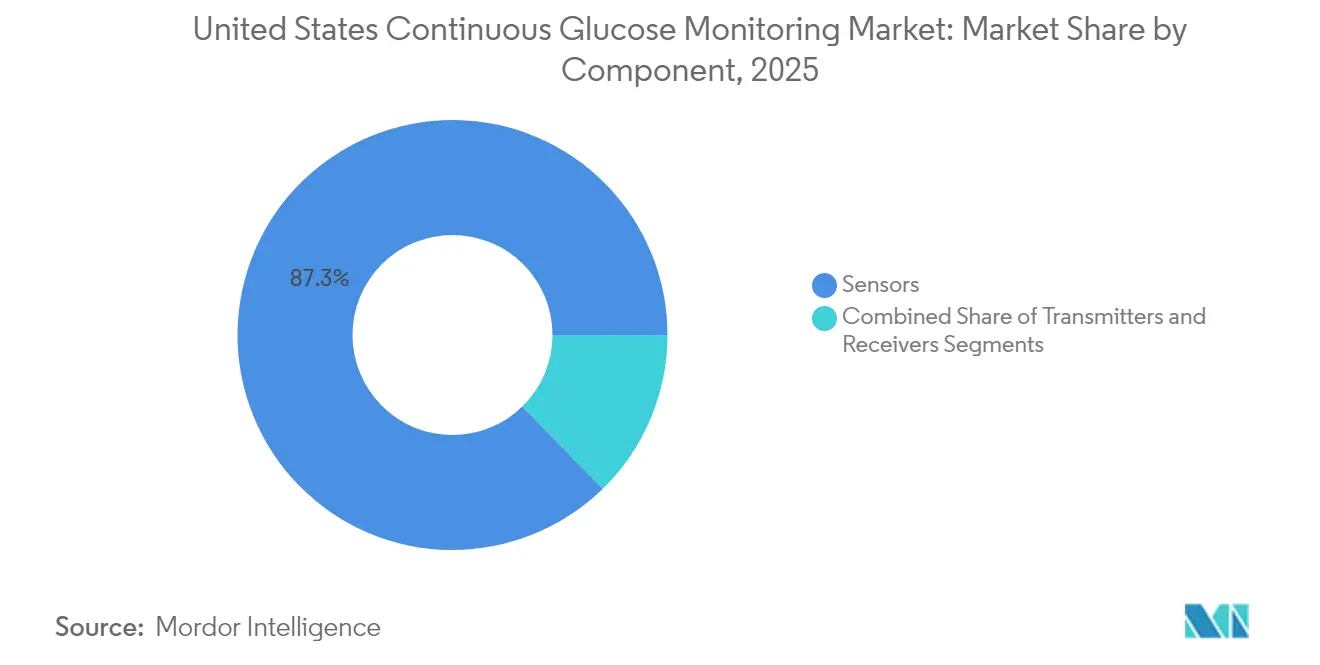
- Nach Komponente hielten Sensoren im Jahr 2025 einen Anteil von 87,32 % am Markt für kontinuierliches Glukosemonitoring, während langlebige Komponenten zwischen 2026 und 2031 die schnellste CAGR von 19,35 % verzeichneten.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 67,10 % des Marktanteils für kontinuierliches Glukosemonitoring auf die Heim- und Privatnutzung; Krankenhaus- und klinische Umgebungen expandieren bis 2031 mit der führenden CAGR von 19,01 %.
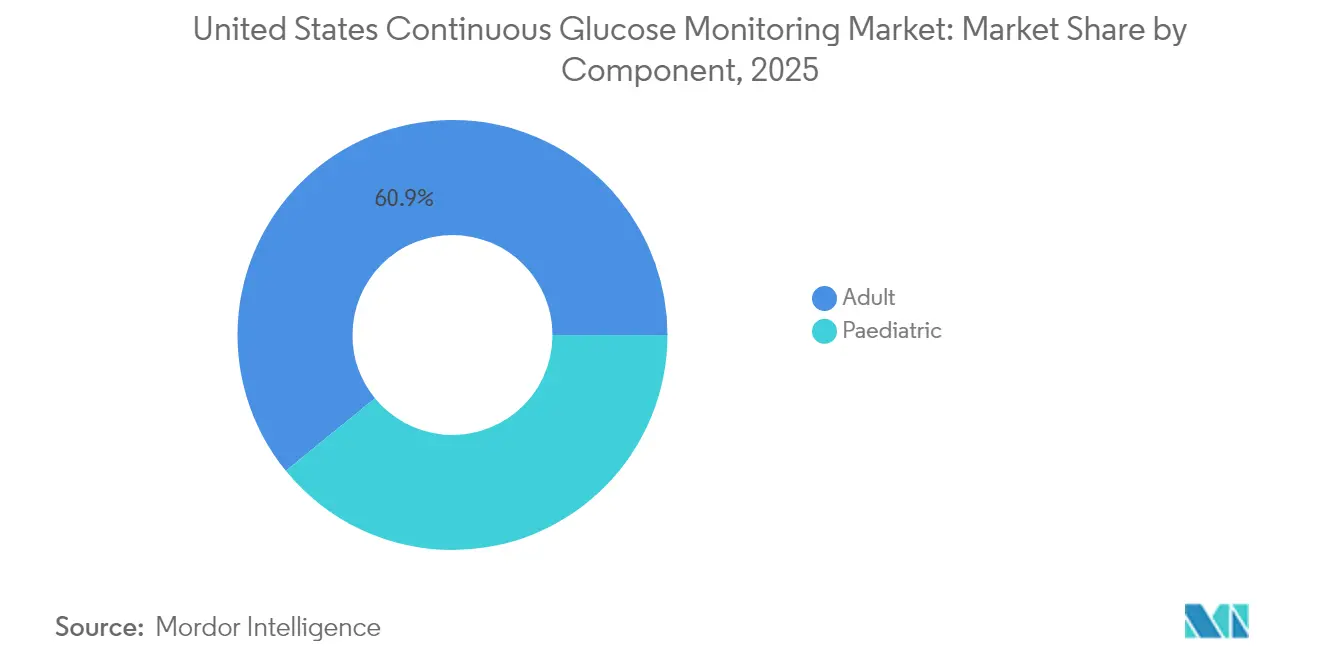
- Nach Demografie entfielen im Jahr 2025 60,88 % der Marktgröße für kontinuierliches Glukosemonitoring auf Erwachsene, während das pädiatrische Segment im Prognosezeitraum die höchste CAGR von 19,12 % aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für kontinuierliches Glukosemonitoring in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Diabetesprävalenz und frühere Diagnosen | +4.2% | National, am stärksten in den südlichen und mittleren Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Medicare/Medicaid-Erweiterung für Typ-2-Patienten mit ausschließlich basaler Insulintherapie | +3.8% | National mit Medicaid-Variation auf Bundesstaatenebene | Mittelfristig (2–4 Jahre) |
| Preiserosion bei Sensoren unter USD 60 pro 14-tägiger Trageperiode | +2.9% | National, am schnellsten in wettbewerbsintensiven Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu rezeptfreien Wellness-Geräten für kontinuierliches Glukosemonitoring (Stelo, Lingo) erweitert die adressierbare Basis | +3.1% | National, frühe Akzeptanz in städtischen und vorstädtischen Gebieten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Dosierungsalgorithmen verbessern klinische Ergebnisse und Akzeptanz | +2.4% | National, angeführt von integrierten Gesundheitssystemen | Langfristig (≥ 4 Jahre) |
| Pilotprojekte auf Krankenhausstationen belegen Kosteneinsparungen gegenüber Point-of-Care-Tests | +1.7% | National, konzentriert in großen Krankenhaussystemen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diabetesprävalenz und frühere Diagnosen
Die Überwachungsdaten der CDC zeigen, dass die Diabetesprävalenz bei Erwachsenen von 9,7 % in den Jahren 1999–2000 auf 15,8 % in den Jahren 2021–2023 gestiegen ist, was 38,4 Millionen Amerikanern entspricht, die potenziell von Lösungen des Marktes für kontinuierliches Glukosemonitoring profitieren. Jüngere Erwachsene werden früher gescreent, was die Akzeptanz von kontinuierlichem Glukosemonitoring früher im Krankheitsverlauf vorantreibt. Kostenträger betrachten kontinuierliches Glukosemonitoring zunehmend als eine Erstlinientherapie, die schwere Hypoglykämien und kostspielige Krankenhausaufenthalte verhindert, was die Rechtfertigung der Kostenerstattung erleichtert. Leistungserbringer behandeln kontinuierliches Glukosemonitoring als grundlegendes Selbstmanagement-Instrument und nicht als fortgeschrittenes Zusatzangebot – ein Wahrnehmungswandel, der die adressierbare Basis vergrößert. Infolgedessen erhält der Markt für kontinuierliches Glukosemonitoring anhaltenden Volumenrückenwind sowohl von Typ-1- als auch von Typ-2-Kohorten, deren Behandlungspläne nun auf Echtzeit-Datenfeedback ausgerichtet sind.
Medicare/Medicaid-Erweiterung für Typ-2-Patienten mit ausschließlich basaler Insulintherapie
Im April 2023 weitete das CMS die Abdeckung auf Typ-2-Patienten aus, die ausschließlich basales Insulin verwenden, und öffnete damit die Berechtigung für kontinuierliches Glukosemonitoring für weitere 1,5 Millionen Leistungsempfänger. Die Akzeptanzdynamik variiert je nach Medicaid-Politik der Bundesstaaten, doch progressive Bundesstaaten berichten bereits von höheren Genehmigungsraten, die die Volumenzunahme beschleunigen. Die politische Entscheidung stützt sich auf Belege, dass kontinuierliches Glukosemonitoring Notaufnahmebesuche und stationäre Kosten reduziert – Vorteile, die bei wertorientierten Versorgungsverträgen Anklang finden. Die Leistungswege über Apothekenleistungen entwickeln sich weiter, sodass Hersteller Vertriebskanäle und Patientenunterstützungsprogramme ausbauen, um unterschiedliche Abrechnungsregeln für langlebige Geräte zu navigieren. Der Nettoeffekt ist ein mittelfristiger Anstieg der Stückverkäufe, da sowohl öffentliche als auch private Kostenträger ihre Leistungsgestaltung harmonisieren.
Preiserosion bei Sensoren unter USD 60 pro 14-tägiger Trageperiode
Dexcoms Stelo-Einführung zu USD 89–99 und Abbotts ähnliche rezeptfreie Strategien deuten auf einen breiteren Rückgang hin zu Sensorpreisen unter USD 60 in den nächsten zwei Jahren hin. Fertigungsautomatisierung, längere Tragezeiten und vereinfachte Kalibrierung haben die Stückkosten gesenkt und ermöglichen niedrigere Einzelhandelspreise, ohne die Bruttomargen so stark zu erodieren wie befürchtet. Erschwingliche Barzahlungsoptionen erweitern den Zugang für unterversicherte Patienten, die zuvor ihre Selbstüberwachungsmittel rationiert haben. Mit sinkenden Preisen schwenken Hersteller auf volumenbasierte wiederkehrende Einnahmen um und bevorzugen Unternehmen, die bereits mehr als 10 Millionen Sensoren jährlich produzieren. Diese Wirtschaftlichkeit könnte die Eintrittsbarriere für kleinere Herausforderer erhöhen und damit die Marktführungspositionen mit hohem Volumen im Markt für kontinuierliches Glukosemonitoring stärken.
Wechsel zu rezeptfreien Wellness-Geräten für kontinuierliches Glukosemonitoring erweitert die adressierbare Basis
Die FDA erteilte im März 2024 die Zulassung für Dexcoms Stelo als erstes rezeptfreies Gerät für kontinuierliches Glukosemonitoring[1]US-amerikanische Behörde für Lebens- und Arzneimittel, "FDA erteilt Zulassung für erstes rezeptfreies Gerät für kontinuierliches Glukosemonitoring," fda.gov. Ohne Rezeptpflicht richtet sich das Marketing nun an gesundheitsbewusste Verbraucher, die metabolische Einblicke statt einer strengen Diabeteskontrolle suchen. Die Nutzungsmuster unterscheiden sich; Wellness-Käufer können Geräte für kontinuierliches Glukosemonitoring episodisch in Verbindung mit Diät- oder Fitnessregimen verwenden, was Nachfragespitzen rund um saisonale Initiativen wie Neujahrsvorsätze auslöst. Um wiederkehrende Einnahmen zu kultivieren, bündeln Anbieter Datenanalysen und Lifestyle-Coaching-Abonnements, die das Engagement über die Sensorhardware hinaus vertiefen. Erfolge in diesem Bereich könnten die erreichbare Bevölkerung des Marktes für kontinuierliches Glukosemonitoring bis 2030 verdoppeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| GLP-1-induzierte Glukosennormalisierung reduziert den Beginn von kontinuierlichem Glukosemonitoring | -2.8% | National, am stärksten dort, wo die GLP-1-Nutzung hoch ist | Mittelfristig (2–4 Jahre) |
| Pflaster-Pumpen- und Geräte-für-kontinuierliches-Glukosemonitoring-Bündel begrenzen den Verkauf eigenständiger Sensoren | -1.9% | National, angeführt von integrierter Technologieakzeptanz | Langfristig (≥ 4 Jahre) |
| Datenüberlastungsermüdung bei Nicht-Insulin-Nutzern | -1.3% | National | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Medicaid-Abdeckung auf Bundesstaatenebene schafft Versorgungslücken | -1.1% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
GLP-1-induzierte Glukosennormalisierung reduziert den Beginn von kontinuierlichem Glukosemonitoring
Die rasche Akzeptanz von GLP-1-Rezeptoragonisten wie Semaglutid bringt viele Patienten auf normalisierte HbA1c-Werte und senkt den wahrgenommenen Bedarf an kontinuierlicher Überwachung. Studien zeigen, dass etwa 46 % der nicht-diabetischen Nutzer GLP-1 innerhalb eines Jahres absetzen, was zu einer unvorhersehbaren Sensornachfrage führt[2]Patricia J. Rodriguez et al., "Absetzen und Wiederaufnahme von GLP-1-Rezeptoragonisten bei US-amerikanischen Erwachsenen," medrxiv.org. Frühzeitiges Absetzen erzeugt Lücken in der Überwachungskontinuität und erschwert es Leistungserbringern, Verschreibungen für kontinuierliches Glukosemonitoring zu rechtfertigen. Dennoch unterstützen neue Erkenntnisse den Einsatz von kontinuierlichem Glukosemonitoring während der Dosistitration und zur Erkennung von Hypoglykämien in aggressiv behandelten Kohorten. Hersteller schulen Kliniker nun über komplementäre Rollen für kontinuierliches Glukosemonitoring, auch wenn die Pharmakotherapie wirksam bleibt, was diese negativen Auswirkungen im Laufe der Zeit abschwächen kann.
Pflaster-Pumpen- und Geräte-für-kontinuierliches-Glukosemonitoring-Bündel begrenzen den Verkauf eigenständiger Sensoren
Automatisierte Insulinabgabesysteme bündeln zunehmend proprietäre Sensoren mit Pumpen und binden Nutzer an spezifische Ökosysteme. Tandems Control-IQ-Plattform erfordert Dexcom G6-Sensoren, und Abbott hat exklusive Liefervereinbarungen mit mehreren Pumpenherstellern. Diese Vereinbarungen schaffen vorhersehbare margenstarke Einnahmen für die Beteiligten, reduzieren jedoch die Sensorvolumina auf dem offenen Markt. Geschlossene Systeme repräsentieren heute eine große Anzahl von Pumpennutzern und wachsen jährlich um 15–20 %. Wenn Bündelung zur Norm wird, könnten kleinere oder nur auf Sensoren spezialisierte Unternehmen einen eingeschränkteren Zugang zum Markt für kontinuierliches Glukosemonitoring vorfinden und werden in Nischen- oder Wellness-Segmente gedrängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Sensoren sichern wiederkehrende Einnahmequellen
Sensoren erfassten im Jahr 2025 87,32 % des Marktes für kontinuierliches Glukosemonitoring und werden voraussichtlich bis 2031 mit einer Rate von 18,05 % wachsen. Diese Dominanz ergibt sich aus 14- bis 15-tägigen Austauschzyklen, die eine abonnementähnliche Einnahmeplanbarkeit schaffen. Die Marktgröße für kontinuierliches Glukosemonitoring im Bereich Sensorhardware ist auf dem Weg, bis 2031 USD 14,2 Milliarden zu überschreiten, gestützt durch Kostenvorteile der Massenproduktion und KI-fähige Datenausgabe. Dexcoms G7 15-Tage-Sensor, der im April 2025 zugelassen wurde, hält eine MARD-Genauigkeit von 8,0 % aufrecht und zeigt, wie schrittweise Leistungsverbesserungen Premium-Preispunkte unterstützen. Längere Tragezeiten und direkte Bluetooth-Verbindungen zum Smartphone minimieren die Rolle dedizierter Empfänger und ebnen den Weg für eine Akzeptanz im Verbrauchermaßstab weit über Diabetes hinaus.
Langlebige Komponenten – Empfänger und Transmitter – halten einen Anteil von 12,68 % und wachsen im Prognosezeitraum mit lediglich 19,35 %. Ihre verlangsamende Kurve spiegelt die Allgegenwart von Smartphones wider, die proprietäre Displays obsolet macht. Transmitter mit einer Lebensdauer von 90–180 Tagen dämpfen die Austauschfrequenz, und der regulatorische Druck veranlasst Hersteller, die Lebenszyklen weiter zu verlängern. Höhere Stückpreise puffern die Einnahmen, doch der Gesamtanteil sinkt, da Sensoren einen Großteil des Systemwerts absorbieren. Der Wettbewerbsfokus liegt daher auf der Miniaturisierung und Wasserdichtigkeit von Transmittern, um die Kopplung mit geschlossenen Pumpen zu vereinfachen.


Nach Endnutzer: Heimbasiertes Management führt die Akzeptanz an
Heim- und Privatnutzer repräsentieren im Jahr 2025 67,10 % des Marktanteils für kontinuierliches Glukosemonitoring – eine Zahl, die mit einer CAGR von 17,62 % steigen soll, da Selbstmanagement zur Standardversorgung wird. COVID-19 hat die Normen für Fernüberwachung beschleunigt, und diese Verhaltensweisen bleiben bestehen, weil Patienten Autonomie schätzen. Die Abdeckung durch Apothekenleistungen und die Direktversandlogistik reduzieren die Abhängigkeit von Kliniken, während mobile Apps Glukosemuster in umsetzbare Anleitungen übersetzen. Gesundheitscoaches und Telemedizin-Konsultationen stärken die ordnungsgemäße Nutzung und verankern kontinuierliches Glukosemonitoring in alltäglichen Routinen.
Krankenhäuser und Kliniken machen 32,90 % des Umsatzes im Jahr 2025 aus, wachsen jedoch von einer kleineren Basis aus mit einer schnelleren CAGR von 19,01 %. Wertorientierter Einkauf ermutigt stationäre Systeme, Point-of-Care-Fingerstiche durch kontinuierliches Tracking zu ersetzen, insbesondere auf chirurgischen Stationen und risikoreichen medizinischen Einheiten. Die Integration in elektronische Patientenakten verbessert sich und reduziert den Pflegeaufwand bei gleichzeitiger Erhöhung der Patientensicherheit. Im Laufe der Zeit werden viele stationäre Patienten, die zu Hause bereits kontinuierliches Glukosemonitoring tragen, während des Krankenhausaufenthalts ihre eigenen Geräte behalten, was beide Endnutzerkategorien überbrückt und die Marktverankerung vertieft.
Nach Demografie: Pädiatrische Akzeptanz steigt durch frühzeitige Intervention
Erwachsene hielten im Jahr 2025 den Mehrheitsanteil von 60,88 % der Marktgröße für kontinuierliches Glukosemonitoring, unterstützt durch Medicare-Erweiterungen und betriebliche Wellness-Programme. Dennoch variieren die Akzeptanzraten innerhalb dieser Altersgruppe. Jüngere Erwachsene unter 50 Jahren nehmen Geräteökosysteme schnell an, während ältere Kohorten trotz Abdeckungsreformen mit Smartphone-Kompetenz und Kostenhürden konfrontiert sind. Aufklärungskampagnen, die Daten aus dem kontinuierlichen Glukosemonitoring mit Ernährungsberatung verbinden, zeigen Potenzial zur Verbesserung der langfristigen Therapietreue.
Die pädiatrische Bevölkerung, in absoluten Zahlen noch kleiner, wächst am schnellsten mit einer CAGR von 19,12 %. Frühzeitiger Einsatz verhindert Langzeitkomplikationen und macht Kostenträger bereit, Sensorkosten zu übernehmen. Schulkrankenschwestern verwalten zunehmend Alarme des kontinuierlichen Glukosemonitorings während des Unterrichts – eine operative Veränderung, die eine frühere Barriere für die Unterrichtsteilnahme beseitigt. Eltern nutzen auch Cloud-Portale, um Kinder aus der Ferne zu überwachen, was die Angst vor nächtlicher Hypoglykämie reduziert und eine starke Mundpropaganda fördert, die die Akzeptanz weiter vorantreibt.
Geografische Analyse
Der Markt für kontinuierliches Glukosemonitoring in den Vereinigten Staaten zeigt bemerkenswerte regionale Cluster. Eine Medicare Advantage-Durchdringung von über 40 % in diesen Gebieten bietet reichhaltigere Leistungen, die die Akzeptanz beschleunigen. Im Gegensatz dazu variieren die Medicaid-Richtlinien stark; der Bundesstaat Washington deckt kontinuierliches Glukosemonitoring umfassend ab, während mehrere Bundesstaaten im Mittleren Westen noch Vorabgenehmigungen verlangen, die die Einführung behindern.
Kalifornien sticht hervor, weil sowohl Dexcom als auch Abbott dort bedeutende Entwicklungszentren betreiben. Frühe Mitarbeitertests gehen oft formellen FDA-Einreichungen voraus und schaffen lokale Vertrautheit bei Ärzten. Gleichzeitig bieten arbeitgeberfinanzierte Wellness-Pläne im Silicon Valley Zuschüsse für kontinuierliches Glukosemonitoring, die breitere Verbrauchermöglichkeiten veranschaulichen. Der internationale Verkaufserfolg von US-amerikanischen Marken speist inländische Forschungs- und Entwicklungsbudgets, wobei europäische FreeStyle Libre-Volumina Abbott helfen, im Inland wettbewerbsfähig zu preisen. Das Gleichgewicht zwischen ausländischer Expansion und inländischer Verteidigung bleibt für alle großen Hersteller ein strategischer Balanceakt.
Regulatorisches Umfeld
In den Vereinigten Staaten werden Systeme zur kontinuierlichen Glukoseüberwachung (CGM) von der US Food and Drug Administration (FDA) als Medizinprodukte reguliert, einschließlich der Klassifizierung integrierter CGM-Systeme gemäß 21 CFR 862.1355. Die FDA-Zulassungsaktivitäten wirken sich weiterhin auf die Wettbewerbszeitpläne aus, darunter die 510(k)-Zulassung für den Dexcom G7 15-day (K253737) im Februar 2026 sowie softwarebezogene Nachmarktmaßnahmen wie der Klasse-2-Rückruf im April 2026 für die Dexcom ONE+ und G7 iOS-Apps im Zusammenhang mit einem Anzeigeproblem. Neben den Geräteautorisierungen veröffentlichte die FDA im Mai 2026 eine endgültige Leitlinie zur Einreichung von CGM-Daten in klinischen Studien zur Unterstützung von Zulassungsanträgen für Arzneimittel und Biologika, wodurch die Erwartungen an CGM-Daten bekräftigt werden, da diese Sensoren als Endpunkte und Sicherheitsindikatoren in breiter angelegten therapeutischen Programmen verwendet werden.
Die Erstattungspolitik ist ein zentraler Nachfragetreiber. CMS unterhält nationale und lokale Erstattungspfade im Rahmen von Medicare Part B, einschließlich Kriterien für den CGM-Zugang für insulinbehandelte Leistungsempfänger und solche mit problematischer Hypoglykämie, sowie LCDs wie L38662 (in Kraft seit Oktober 2025), die implantierbare CGM-Systeme und zugehörige Erstattungsanforderungen betreffen. Diese Erstattungsregeln fließen in die Arbeitsabläufe für langlebige medizinische Geräte und Apothekenleistungen ein und beeinflussen den Dokumentationsaufwand und die Genehmigungsgeschwindigkeit für die häusliche und persönliche Nutzung sowie für die Einführung in Kliniken und Krankenhäusern.
Wettbewerbslandschaft
Der Markt für kontinuierliches Glukosemonitoring bleibt oligopolistisch. Abbott, Medtronic und Dexcom beherrschen gemeinsam rund 98 % der Stückverkäufe, doch das Tempo der Technologie hält den Wettbewerb intensiv. Abbott nutzt seine hochvolumige FreeStyle Libre-Plattform, um preislich zu unterbieten und unter der Marke Lingo in den Wellness-Bereich zu expandieren. Medtronic konzentriert sich auf vollständig integrierte Insulinabgabe und stärkt die Kundenbindung durch Simplera-Sensorzulassungen, die auf sein Pumpenportfolio abgestimmt sind. Dexcom positioniert G7 als Genauigkeitsführer und dringt über Apothekenleistungsvereinbarungen, die Verschreibungsprozesse vereinfachen, tiefer in Typ-2-Populationen vor.
Partnerschaften veranschaulichen den Wandel von Geräten zu Ökosystemen. Medtronic und Abbott arbeiten nun bei Transmitterprotokollen zusammen, damit Krankenhäuser hybride Geräteflotten ohne Datensilos einsetzen können. Start-ups entwickeln KI-Coaches, die Daten aus dem kontinuierlichen Glukosemonitoring für Gewichtsverlust oder sportliche Leistung interpretieren und damit Wettbewerbsdimensionen über reine Hardware hinaus erweitern.
Marktführer der Branche für kontinuierliches Glukosemonitoring in den Vereinigten Staaten
Dexcom Inc.
Medtronic plc
Abbott Laboratories
Senseonics Holdings Inc.
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Ausweitung der Kostenerstattung und die Vereinfachung der Leistungsgestaltung sind praktische Hebel im US-amerikanischen CGM-Markt, insbesondere für Menschen mit Typ-2-Diabetes und für Anwender, die außerhalb intensiver Insulinregime betreut werden. Im Rahmen der CMS-Part-B-Erstattung erstreckt sich die CGM-Berechtigung auf insulinbehandelte Patienten und solche mit einer Vorgeschichte problematischer Hypoglykämie, während die Variabilität auf Bundesstaatsebene bei Medicaid weiterhin Zugangslücken schafft, die Hersteller und Vertriebspartner durch Zahlerverträge, Dokumentationswerkzeuge und Vertrieb über Apothekenleistungen schließen können. Die Verfügbarkeit von CGM-Systemen ohne Verschreibung (OTC) erweitert ebenfalls die adressierbare Basis über die traditionelle endokrinologische Verschreibung hinaus und unterstützt Servicemodelle, die den gelegentlichen Sensoreinsatz mit Coaching und digitaler Interpretation für Nicht-Insulin- und Wellness-Verbraucher kombinieren.
Produkt- und Ökosystemdifferenzierung schafft ebenfalls Chancenbereiche, in denen klinisches Risiko nicht vollständig durch reine Glukosemessung erfasst wird oder in denen Tragedauer und Interoperabilität entscheidend sind. Abbott und Medtronic haben öffentlich Initiativen zur dualen Glukose-Keton-Messung vorangetrieben, und Senseonics hat die Kommerzialisierung von Eversense 365 neben Pipeline-Programmen (einschließlich Gemini und Freedom) und Bemühungen zur Erweiterung der Kompatibilität mit automatisierten Insulinabgabesystemen positioniert. Diese Bemühungen unterstützen Chancen im Management höherer Akuität, wie etwa die Ketonüberwachung zur Unterstützung des Risikomanagements bei Ketoazidose, sowie bei implantierbaren Formaten mit längerer Tragedauer. Sie erhöhen auch die Bedeutung der Softwarezuverlässigkeit und Datenintegration, da CGM zunehmend in routinemäßige Versorgungspfade und vernetzte Therapiestacks eingebettet wird.
Aktuelle Branchenentwicklungen
- Juni 2026: Ausweitung der Partnerschaft zur Kommerzialisierung dualer Glukose-Keton-Sensoren, die für die intelligenten Dosiersysteme von MiniMed entwickelt wurden. Die Zusammenarbeit verbindet die duale Sensortechnologie mit fortschrittlicher Insulinabgabe, um den Nutzen in CGM-gesteuerten Therapien zu erweitern. Die Partnerschaft stärkt die Zusammenarbeit im Ökosystem und erweitert den adressierbaren Markt für integrierte CGM-Lösungen.
- Juni 2026: FDA-Zulassung des Stelo Glucose Biosensor Systems zur Anwendung bei Kindern ab 2 Jahren. Die Zulassung unterstützt frühere Interventionen, indem der CGM-Zugang auf pädiatrische Patienten ausgeweitet wird. Die Entwicklung beschleunigt Dexcoms Strategie zur pädiatrischen Akzeptanz und erweitert seine Marktpräsenz in Segmenten des frühen Lebensalters.
- Mai 2026: CE-Kennzeichnung für Libre Duo, die weltweit erste duale Glukose-Keton-Messtechnologie. Die Zulassung ermöglicht die Markteinführung in der EU für duale Messfunktionen. Die Genehmigung stärkt die globale duale Sensortechnologie und verbessert Abbotts Wettbewerbsposition im CGM-Ökosystem.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten erzielten Umsätze mit Systemen zur kontinuierlichen Glukoseüberwachung, die zur Verfolgung der Glukosewerte über die Zeit verwendet werden, einschließlich der Gerätehardware und der zugehörigen Verbrauchsmaterialien, die für den persönlichen und klinischen Gebrauch verkauft werden.
Umfangsausschlüsse: Traditionelle Blutzuckermessgeräte und Teststreifen für Fingerstiche sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Sensoren
- Transmitter
- Empfänger
- Nach Endnutzer
- Krankenhäuser/Kliniken
- Heim-/Privatnutzung
- Nach Demografie
- Erwachsene
- Pädiatrisch
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Pools diagnostizierter Diabetesfälle, der Therapiemuster und der Akzeptanz von Überwachungssystemen, damit die Nachfragelogik fundiert bleibt, bevor Umsatzberechnungen angewendet werden. Wir stützen uns in der Regel auf nicht kostenpflichtige öffentliche Quellen wie die Diabetesüberwachung der CDC, Veröffentlichungen der NIH und NIDDK, CMS-Erstattungs- und Zahlungsreferenzen sowie FDA-Gerätedatenbanken und Sicherheitsmitteilungen, um Änderungen der Indikationen und den Zeitpunkt von Zulassungen zu verfolgen.
Anschließend werden die Eingabedaten für die Größenbestimmung durch öffentliche Unternehmensmeldungen und Investorenpräsentationen für Umsatzhinweise nach Kategorie sowie durch seriöse Presseberichte, Konferenzunterlagen und Verbandswebsites gestärkt, die Änderungen klinischer Leitlinien zusammenfassen. Wo Lücken auftreten, werden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportsignale auf Sendungsebene genutzt, um den Gerätefluss und die Komponentenpreise plausibilitätszuprüfen. Die hier aufgeführten spezifischen Sekundärquellen dienen lediglich als Beispiele, und viele weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um zu bestätigen, wie CGM-Systeme über die verschiedenen Kanäle gekauft und genutzt werden, und um Annahmen zu Austauschzyklen, Sensortragedauer und Erstattungsmix im Alltag zu überprüfen. Wir sprachen mit einer Mischung aus klinischen Stakeholdern, informierten Quellen aus dem Bereich Zahler und Vertrieb sowie Teilnehmern des Geräteökosystems, was dazu beitrug, Lücken zu schließen, die die Sekundärforschung nicht zuverlässig beantworten kann. Da es sich um einen ausschließlich US-amerikanischen Markt handelt, wurde die Abdeckung über wichtige Bundesstaaten und Versorgungsumgebungen ausgeglichen, sodass die endgültigen Eingaben gängige Praxis widerspiegeln und nicht ein einzelnes lokales Muster.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 13% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 42% |
| Kleinere Anbieter: 19% | Manager: 45% |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem der Pool diagnostizierter und behandelter Diabetesfälle, zugeordnet nach CGM-Durchdringung nach Umgebung und Altersgruppe, in eine jährliche Einheitsnachfrage und anschließend mithilfe durchschnittlicher Verkaufspreise je Komponente in einen Wert umgerechnet wird. Diese Summen werden anschließend mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenartig erhobenen Preispunkten für Sensoren, Sender und Empfänger, Rückmeldungen aus den Vertriebskanälen zu Mixverschiebungen und Volumenrichtungen auf Lieferantenseite, um offensichtliche Über- oder Unterzählungen zu korrigieren.
Zu den im Modell verwendeten Eingabedaten gehören die Aufteilung zwischen häuslicher und klinischer Nutzung, die Sensortragedauer und Austauschhäufigkeit, die Austauschzyklen der Sender, der Anteil der Nutzer, die auf die Anzeige über Smartphones statt über einen dedizierten Empfänger zurückgreifen, sowie Signale zur Ausweitung der Kostenerstattung, die die Anzahl berechtigter Patienten beeinflussen. Nachdem diese Variablen einem Stresstest unterzogen wurden, wird die Prognose mittels Szenarioanalyse erstellt, gestützt auf Expertenmeinungen zu Erstattung, Preisdruck und dem Zeitpunkt von Technologieerneuerungen. Lücken in den Lieferantensignalen werden durch die Anwendung konservativer Bandbreiten für ASP und Nutzung behandelt, gefolgt von einer erneuten Überprüfung anhand der implizierten jährlichen Ausgaben je Nutzer.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Konsistenzprüfungen anhand unabhängiger Signale validiert, einschließlich der implizierten Anzahl aktiver Nutzer, der jährlichen Ausgaben je Patient und der Entwicklungsrichtung des Komponentenmixes über die Zeit. Wenn eine Zahl unplausibel erscheint, überprüfen wir die Annahmen erneut, die typischerweise die Abweichung verursachen, wie etwa Tragedauer, Erstattungsberechtigung oder Empfänger-Anbindungsraten, und kontaktieren die Quellen erneut, wenn eine Diskrepanz ungeklärt bleibt.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten von einem weiteren Analysten überprüft, um die Berechnungslogik, Einheiten und die zeitliche Abstimmung zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung verändert, etwa eine bedeutende Erstattungsregel, eine Produktzulassung oder eine wesentliche Preisanpassung. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den US-Markt für kontinuierliche Glukoseüberwachung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die kontinuierliche Glukoseüberwachung in den USA können auch dann variieren, wenn das Thema gleich klingt, da Unternehmen nicht immer dieselben Produkte, Nutzergruppen und Umsatzkomponenten berücksichtigen. Unterschiede treten auch auf, wenn eine Schätzung ein anderes Basisjahr verwendet, eine aggressive oder konservative Adoptionskurve anwendet oder von einem schnelleren Rückgang der Sensorpreise ausgeht.
Teststreifen für Blutzuckermessgeräte liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, und dieser eine Ausschluss kann einige umfassendere Zahlen zur Diabetesüberwachung höher ausfallen lassen als eine reine CGM-Betrachtung. Weitere Lücken ergeben sich in der Regel daraus, ob die Nutzung durch nicht-diabetische Wellness-Anwender einbezogen wird, wie Empfängerumsätze behandelt werden, wenn Smartphones verwendet werden, und ob Erstattungsänderungen ab ihrem Inkrafttreten oder graduell über das Jahr verteilt modelliert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,28 Mrd. USD (2025) | |
| Branchen-Tracker A | 4,90 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und hält die Durchdringungsannahmen tendenziell näher am insulinabhängigen Nutzerpool, was die neuere, durch Typ-2-Diabetes und OTC-Produkte getriebene Nachfrage, die in den jüngsten Erstattungsausweitungen sichtbar wird, unterschätzen kann. |
| Markt-Bulletin B | 3,70 Mrd. USD (2024) | Scheint einen engeren Geräteumfang und eine langsamere Austauschzyklusannahme anzuwenden, was das implizierte jährliche Sensorvolumen verringert und den Gesamtwert senkt, noch bevor die Preisgestaltung angewendet wird. |
Bei der Betrachtung der Tabelle lässt sich die Streuung überwiegend dadurch erklären, was gezählt wird und wann es gezählt wird, und nicht durch Rechenfehler. Indem der Nachfragepool an diagnostizierte und behandelte Kohorten gebunden bleibt und anschließend die implizierten Ausgaben je Nutzer anhand der Komponentenaustauschlogik überprüft werden, bleibt die Schätzung auf einfache Eingabedaten zurückführbar, die überprüft werden können, wenn sich Erstattungs- und Nutzungsmuster ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kontinuierliches Glukosemonitoring in den USA im Jahr 2026?
Er liegt bei USD 7.430,15 Millionen und verfolgt eine CAGR von 18,23 % in Richtung USD 17.164,69 Millionen bis 2031.
Welche Komponente führt heute die Verkäufe an?
Einwegsensoren dominieren mit einem Anteil von 87,32 % und treiben den Großteil der wiederkehrenden Einnahmen an.
Welche politische Veränderung fördert die Akzeptanz bei Typ-2-Patienten?
Die CMS-Regelung vom April 2023, die nun kontinuierliches Glukosemonitoring für Nutzer von ausschließlich basalem Insulin erstattet, erweitert die Berechtigung auf etwa 1,5 Millionen Leistungsempfänger.
Welches demografische Segment wächst am schnellsten?
Kinder und Jugendliche verzeichnen eine CAGR von 19,12 % dank frühzeitiger Interventionsprogramme und verbesserter pädiatrischer Krankenversicherungsabdeckung.
Seite zuletzt aktualisiert am:



