
Größe und Marktanteil des australischen Marktes für Landmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
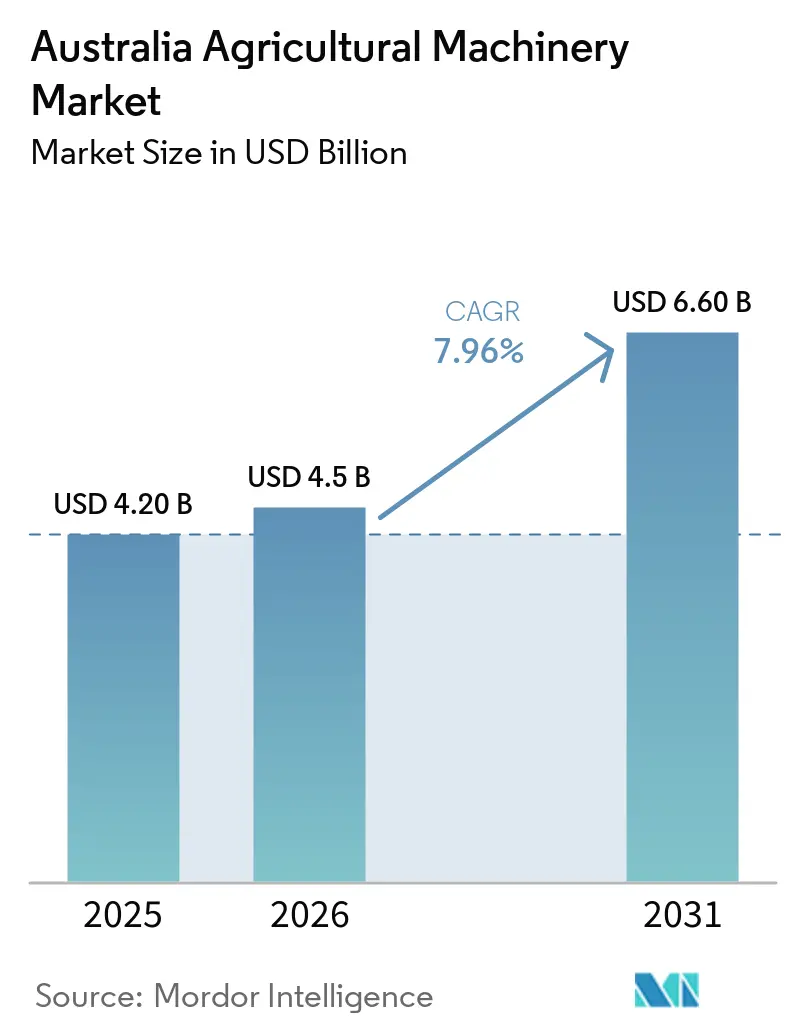
| Marktgröße im Basisjahr (2025) | 4.20 Milliarden US-Dollar |
| Marktgröße (2026) | 4.5 Milliarden US-Dollar |
| Marktgröße (2031) | 6.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.96 % |
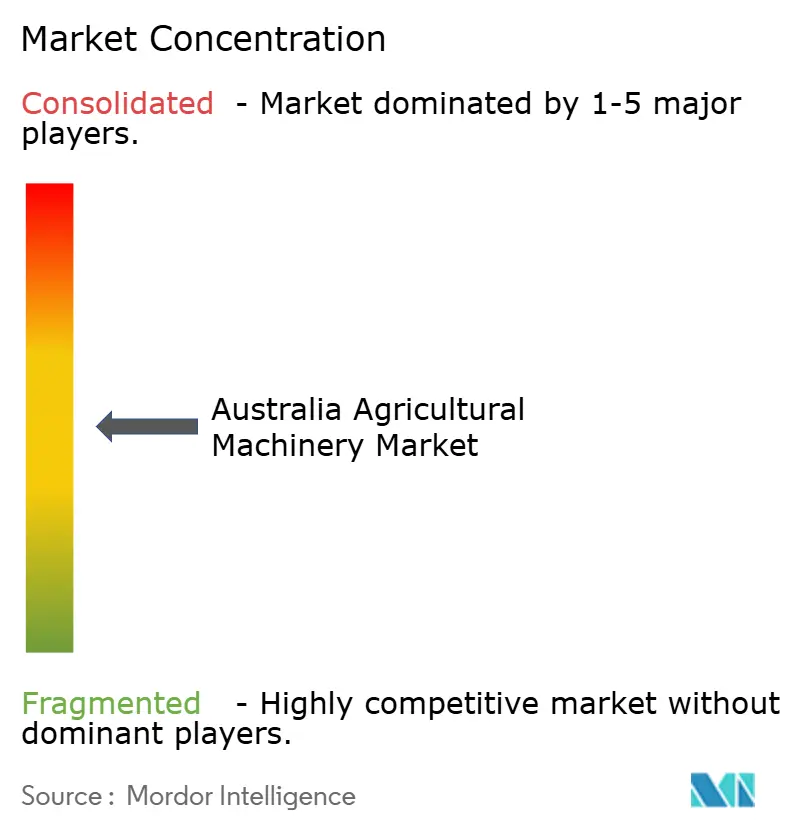
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für Landmaschinen von Mordor Intelligence
Die Größe des australischen Marktes für Landmaschinen wird voraussichtlich von USD 4,2 Milliarden im Jahr 2025 auf USD 4,5 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,96 % über den Zeitraum 2026–2031 USD 6,6 Milliarden erreichen. Strukturelle Arbeitskräftemangel veranlassen Produzenten zur Hinwendung zu kapitalintensiven Lösungen, während gezielte Konnektivitätszuschüsse und zinsgünstige Grünkredite die effektiven Eigentumskosten senken. Präzisionslandwirtschaft ist nicht mehr auf Lenksysteme beschränkt, da betriebliche Breitbandverbindungen den Datenfluss von Maschinen in die Cloud verbessern und die automatisierte Ausbringung variabler Mengen ermöglichen. Elektrische Antriebsstränge gewinnen an Bedeutung, da der tagsüber anfallende Überschuss aus Dachsolaranlagen den Ladebedarf zu nahezu null Grenzkosten decken kann. Autonome Feldplattformen gehen über die Versuchsphase hinaus, da Australien klare Sicherheitsrichtlinien aufstellt und bedingten Zugang zu öffentlichen Straßen gewährt. Diese Entwicklungen beeinflussen Ersatzzyklen und verlagern den Wettbewerbsfokus von Motorleistung hin zu Daten, Energieeffizienz und Betriebsverfügbarkeit.
Wichtigste Erkenntnisse des Berichts
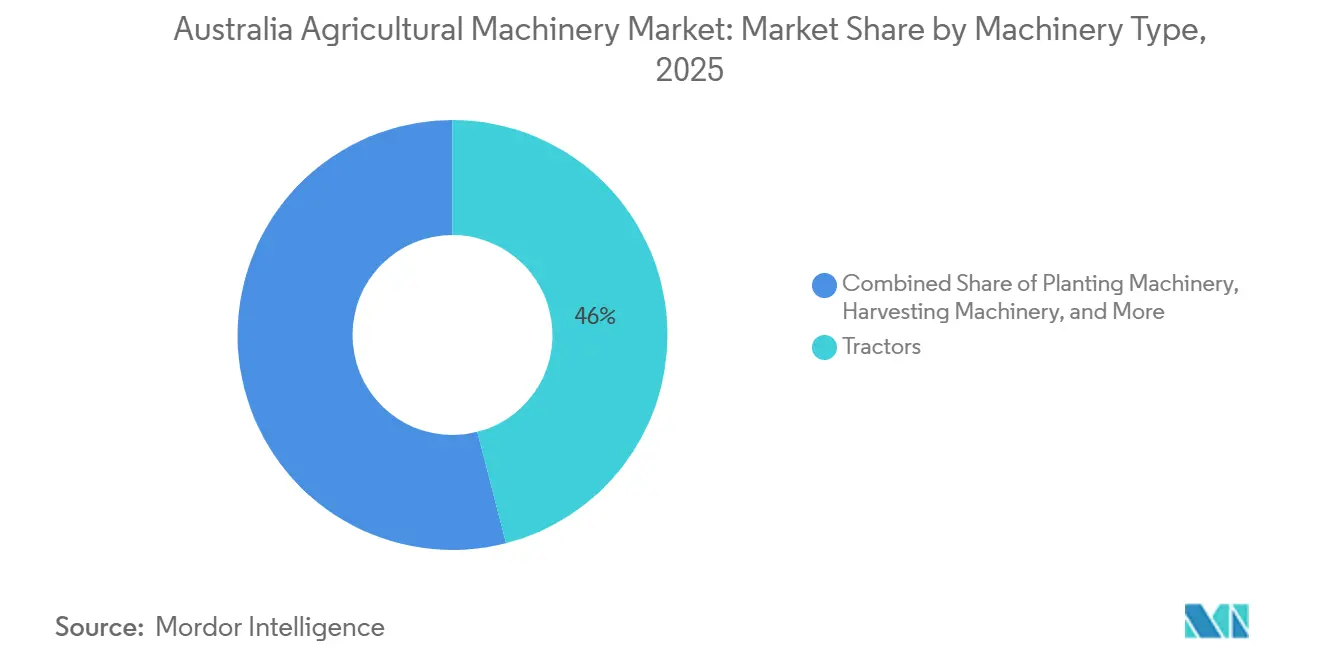
- Nach Maschinentyp führten Traktoren mit einem Anteil von 46 % am australischen Markt für Landmaschinen im Jahr 2025, während Bewässerungsanlagen voraussichtlich die schnellste Expansion mit einer CAGR von 9,1 % von 2026 bis 2031 verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des australischen Marktes für Landmaschinen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang der verfügbaren landwirtschaftlichen Arbeitskräfte und steigende Lohnkosten | +1.8% | Landesweit (Akut: New South Wales, Victoria und Queensland) | Mittelfristig (2–4 Jahre) |
| Staatliche Rückerstattungen für wassereffiziente Bewässerungsanlagen | +1.2% | Queensland, South Australia, Northern Territory | Kurzfristig (2 Jahre) |
| Beschleunigtes Investment in Pilotprojekte für autonome Maschinen | +1.5% | Getreidegürtel New South Wales, Western Australia, Baumwolle Queensland | Mittelfristig (2–4 Jahre) |
| Wachstum von durch Kohlenstoffgutschriften finanzierten Maschinenaufrüstungen | +0.9% | Gemischte Landwirtschaft (New South Wales, Victoria) | Langfristig (> 4 Jahre) |
| Erneuerbare Energie auf dem Betrieb ermöglicht die Einführung elektrischer Maschinen | +1.1% | Queensland, South Australia (Wind-Solar) | Langfristig (> 4 Jahre) |
| Ausbau des großflächigen Gartenbaus in Nordaustralien | +0.7% | Northern Territory (Ord River), Queensland (Burdekin), Western Australia (Kimberley) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgang der verfügbaren landwirtschaftlichen Arbeitskräfte und steigende Lohnkosten
Die landwirtschaftlichen Lohnlisten sanken im Jahr bis Mai 2025 um 31.900 Stellen auf 258.900, was das Arbeitsangebot um 11 % reduzierte und Betreiber zur mechanisierten Ernte und zum autonomen Unkrautjäten drängte[1]Quelle: Australisches Büro für Agrar- und Ressourcenökonomie und -wissenschaften, „Landwirtschaftliche Arbeitskräfteerhebung 2025”, agriculture.gov.au. Die Beteiligung am Programm Pacific Australia Labour Mobility ging ebenfalls zurück, was den Personalmangel während der Haupterntezeiten verschlimmerte. Australiens landwirtschaftliche Belegschaft schrumpft und altert, was einen strukturellen Schwenk hin zu kapitalintensiven Betrieben erzwingt, die auf Automatisierung angewiesen sind. Die Löhne für qualifizierte Bediener steigen am schnellsten, was die Amortisation fahrerlosen Plattformen verstärkt. Betreiber bewerten die Amortisationszeit einer autonomen Plattform im Vergleich zur Beschäftigung von Saisonarbeitern. Die prognostizierte Lohninflation stärkt das Argument für die Automatisierung zentraler Feldaufgaben weiter.
Staatliche Rückerstattungen für wassereffiziente Bewässerungsanlagen
Queenslands Bewässerungspreisrückerstattung senkt Wasserrechnungen und ermöglicht es vielen Zucker- und Baumwollanbauern, die Kosten für Kreiselbewässerungsanlagen mit variabler Ausbringrate schnell zu amortisieren. Das nationale Programm zur Rückerstattung für Notfall-Wasserinfrastruktur auf dem Betrieb unterstützt den Übergang von Flutbewässerungssystemen zu Tropf- und Niederdruckberegnungsanlagen. In South Australia haben Weingüter durch Dürrevorsorge-Fördermittel Bodenfeuchtigkeitssensoren und automatisierte Ventile installiert und dabei erhebliche Reduzierungen des Gesamtwasserverbrauchs erzielt. Queenslands Förderprogramm zur Dürrevorbereitung stellt förderfähigen Primärerzeugern bis zu USD 50.000 (AUD) pro Betrieb zur Verfügung, um in dauerhafte betriebliche Kapitalinfrastruktur zur Stärkung der Widerstandsfähigkeit zu investieren. Dazu gehören Projekte wie Kreiselbewässerungsaufrüstungen, Umstellungen auf Tropfsysteme und Verbesserungen der Wasserspeicherung, wobei 25 % der Gesamtprojektkosten gedeckt werden. Da die Antragsfenster schließen, sobald die Mittel erschöpft sind, haben Anbauer die Beschaffung vorgezogen und die Verkäufe von Sensoren, Steuergeräten und Pumpen mit variabler Ausbringrate für 2024–2026 vorgezogen. Bei der Ord-River-Erweiterung spielen durch Rückerstattungen geförderte Kreiselbewässerungsanlagen eine entscheidende Rolle bei der Kühlung hochwertiger Gartenbaukulturen in Zeiten extremer Evapotranspiration.
Beschleunigtes Investment in Pilotprojekte für autonome Maschinen
Die digitale Landwirtschaft hat das Potenzial, den Bruttoproduktionswert um 25 % zu steigern, was einem landesweiten Gewinn entspricht. Grain Automate ist eine Fünfjahresinitiative (2023–2028), die darauf abzielt, die Einführung autonomer Systeme, Maschinenautomatisierung und digitaler Intelligenztechnologien in der australischen Getreideindustrie zu fördern. Diese Initiative umfasst ein Investment von USD 24,8 Millionen der Grains Research and Development Corporation (GRDC). Sprühgeräte mit künstlicher Intelligenz haben Einsparungen von 96 % beim Herbizideinsatz bei gleichwertigen Ertragsmetriken nachgewiesen und damit Nachzügler von der unmittelbaren Kapitalrendite (ROI) überzeugt. Originalhersteller (OEMs) bieten nun cloudbasierte Flottenportale als Teil ihrer Produktpakete an.
Wachstum von durch Kohlenstoffgutschriften finanzierten Maschinenaufrüstungen
Die Clean Energy Finance Corporation (CEFC) und die National Australia Bank (NAB) haben 2025 ein Co-Finanzierungsprogramm in Höhe von USD 300 Millionen (AUD) eingeführt, um vergünstigte Darlehen zur Unterstützung von Emissionsreduzierungsbemühungen in Australiens Unternehmens- und Agrarsektor anzubieten. Rabobank gewährt Kreditlinien, die teilweise aus künftigen Einnahmen aus australischen Kohlenstoffgutschriften (Australia Carbon Credit Units) zurückgezahlt werden können, sodass Mischlandwirte Direktsaatmaschinen finanzieren können, deren geringerer Dieselverbrauch ebenfalls Gutschriften generiert. Frühe Anwender berichten von einer Verkürzung der Amortisationszeit um fast zwei Saisons, wenn Kohlenstoff-Cashflows Kapital und Zinsen mitfinanzieren. Einnahmen aus Bodenkohlenstoffgutschriften werden in Direktsaatmaschinen, Kalkstreuer mit variabler Ausbringrate und Telematik-Kits reinvestiert, die mit der Treibhausgasbuchhaltung verknüpft sind. Die bevorstehende Methode für integriertes Betriebs- und Landmanagement wird es Anbauern ermöglichen, mehrere Sequestrierungsaktivitäten zu kombinieren, was die Liquidität für Maschinenkäufe weiter steigert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten für Maschinen | –1.4% | Kleine und mittlere Betriebe landesweit | Kurzfristig (≤ 2 Jahre) |
| Datenschutzrisiken bei cloudvernetzten Geräten | −0.6% | Führende Präzisionslandwirtschaftsregionen New South Wales und Victoria | Mittelfristig (2–4 Jahre) |
| Begrenzte betriebliche Konnektivität in abgelegenen Regionen | −0.8% | Western Australia, Inneres Queensland und Northern Territory | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Ersatzteilen | −0.5% | Landesweit, aber nachlassend mit Eröffnung neuer Vertriebszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten für Maschinen
Die Versicherungskosten für große Mähdrescher sind seit 2022 um über 300 % gestiegen, während die Preise für kritische Teile deutlich über dem Niveau vor der Pandemie verbleiben. Dies hat dazu geführt, dass Anbauer ihre Pflanzabsichten reduzieren und Maschinenaufrüstungen verzögern. Die Gesamtbetriebskosten werden nun stark von proprietären Softwaregebühren und spezialisierten elektronischen Komponenten beeinflusst, was hohe Gewinnschwellen für kleinere Betriebe trotz der Verfügbarkeit neuer Leasingmodelle aufrechterhält. Präzisions-Nachrüstsätze, die mit etwa USD 30.000 pro Betrieb bepreist sind, stellen eine erhebliche Herausforderung für Vieh- und Gartenbaubetreiber dar, die mit Margen unter 8 % arbeiten. Die jährlichen Servicekosten für Mähdrescher sind erheblich, noch bevor Ausfallzeitverluste berücksichtigt werden, was die Maschinenmiete zu einer zunehmend beliebten Strategie während der Ernte macht.
Datenschutzrisiken bei cloudvernetzten Geräten
Landwirte äußern Bedenken hinsichtlich der Datenkontrolle, wenn sie Telematik oder drohnengestützte Agronomie in Betracht ziehen, da die Eigentumsbedingungen weiterhin vom Anbieter festgelegt werden. Der freiwillige Verhaltenskodex für Betriebsdaten legt bewährte Verfahren fest, bietet jedoch keine durchsetzbaren Rechte, was viele Anbauer dazu veranlasst, automatische Uploads auf Herstellerserver zu vermeiden. Frühe Anwender in New South Wales und Victoria nutzen detaillierte, präzise und genaue Daten zu ihrer Ernteleistung (Ertrag), um ihre Position bei der Rechtfertigung des Pachtpreises für ihr Land zu stärken. Die daraus resultierende Vertrauenslücke verlangsamt den Übergang von halbautonomen zu vollautonomen Systemen, die auf kontinuierliche Konnektivität für eine sichere Fernüberwachung angewiesen sind[2]Quelle: Nationaler Bauernverband, „Verhaltenskodex für Betriebsdaten 2024”, nff.org.au.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Traktoren bleiben der Anker, Bewässerung führt das Wachstum an
Traktoren haben den größten Marktanteil und repräsentieren 46 % des australischen Marktes für Landmaschinen im Jahr 2025, während Bewässerungsmaschinen mit einem CAGR von 9,1 % von 2026 bis 2031 die schnellste Wachstumsdynamik aufweisen, was ihre Entwicklung von einfachen Antriebseinheiten zu anspruchsvollen Präzisionslandwirtschaftsplattformen widerspiegelt. Im Jahr 2025 veranschaulicht die Ankündigung von Deere & Company, fast USD 20 Milliarden in die Fertigungskapazitäten in den Vereinigten Staaten über das nächste Jahrzehnt zu investieren, kombiniert mit dem Bekenntnis, bis 2030 ein vollständig autonomes Mais- und Sojaproduktionssystem zu demonstrieren, die technologische Transformation in diesem Segment[3]Quelle: Deere and Company, „Werribee Ersatzteilverteilungszentrum 2024”, deere.com. Das Wachstum des Segments wird durch die Integration von KI-gestützten Automatisierungsfunktionen vorangetrieben, wobei Hersteller prädiktive Fahrgeschwindigkeitsautomatisierung und Optimierung der Ernteeinstellungen einführen, die die Produktivität steigern und gleichzeitig die Ermüdung des Bedieners reduzieren. Elektrische Varianten skalieren ausgehend von einer niedrigen Basis schnell, unterstützt durch solarverknüpfte Ladepiloten, die Kraftstoffkosten für Gartenbauarbeiten mit geringen Betriebsstunden drastisch senken.
Bewässerungsmaschinen verzeichnen ein beschleunigtes Wachstum, das durch Bedenken hinsichtlich Wasserknappheit und staatliche Rückerstattungsprogramme angetrieben wird. Halbautonome Nachrüstsätze verlängern die Betriebslebensdauer von Geräten wie Pflanzmaschinen durch die Integration von Abschnittsabsperrungen und Mengensteuerungsmodulen, anstatt vollständige Ersetzungen zu erfordern. Pflanzmaschinen erfahren erneutes Interesse aufgrund von Präzisionssaattechnologien, die eine Ausbringung variabler Mengen und eine Echtzeitüberwachung der Saatgutplatzierungsgenauigkeit ermöglichen. Mähdrescher verfügen nun über selbstlernende Sensoren, die das Dreschen dynamisch anpassen und den Durchsatz während komprimierter Erntezeitfenster erhöhen. Die Nachfrage nach Pflug- und Bodenbearbeitungsmaschinen stabilisiert sich, da die Einführung von kontrolliertem Verkehr und Direktsaat im nördlichen Weizengürtel weit verbreitet ist. Andere Maschinentypen, einschließlich Getreidtrockner und Hofladegeräte, profitieren vom allgemeinen Mechanisierungstrend und dem Bedarf an Verbesserungen der Nachernteeffizienz.


Geografische Analyse
New South Wales führte den australischen Markt für Landmaschinen im Jahr 2025 an, angetrieben durch ausgedehnte Anbau- und Weideflächen und eine hohe Akzeptanz von Präzisionslenksystemen. Die Einführung fortschrittlicher Maschinenmodelle, die auf Erntepläne abgestimmt sind, unterstützte das Marktwachstum weiter. Victoria folgte dicht dahinter, mit starker Nachfrage nach Futter- und Heumaschinen, die mit der Expansion der Milchwirtschaft und Versuchen mit Elektrotraktoren zur Erkundung nachhaltiger Landwirtschaftslösungen verbunden ist. Precision Plantings SmartDepth-Nachrüstsatz spricht Mischlandwirte an, die Streifenbodenbearbeitung und Zwischenfruchtanbau einführen, die mit Kohlenstoffmärkten übereinstimmen.
Queensland und Western Australia trugen erheblich bei, wobei Queensland von der Mechanisierung des Zuckerrohranbaus und Gartenbauvorhaben profitierte, während Western Australia ein Wachstum bei kontrolliertem Verkehrsanbau und lokalen Montagewerken verzeichnete, was die Vorlaufzeiten für Geräte verkürzte. Beide Regionen übernehmen Technologien wie GPS und autonome Systeme zur Steigerung von Effizienz und Produktivität. Dachsolarcluster und Bewässerungsfortschritte trugen ebenfalls zu Maschinenaufrüstungen bei. Staatliche Subventionen für Wasserpreise beschleunigen weiter den Verkauf von Bewässerungsgeräten, insbesondere Kreiselbewässerungsanlagen mit variabler Ausbringrate, die den Pumpbedarf während der Spitzentarifzeiten reduzieren.
South Australia, Tasmanien und das Northern Territory hielten kleinere Anteile, zeigten aber Wachstumspotenzial. South Australia konzentrierte sich auf die Modernisierung von Weinbergen und intelligente Bewässerungssysteme, während Tasmanien Aufrüstungen bei Futtermaschinen zur Deckung des Milchwirtschaftsbedarfs verzeichnete. Das Northern Territory verzeichnete Wachstum durch Bewässerungsprojekte und spezialisierte Maschinen für tropische Bedingungen, die auf die Bedürfnisse exportorientierter Landwirtschaftsbetriebe zugeschnitten sind. Händler setzen mobile Servicezentren ein, die über den Hafen Darwin beliefert werden, was eine zweitägige LKW-Fahrt kürzer ist als die Beschaffung aus südlichen Hauptstädten. Präzisionsbewässerung und Spezialerntemaschinen dominieren die Bestellungen, da empfindliche Erzeugnisse phytosanitäre Exportstandards erfüllen müssen.
Regulatorisches Umfeld
Australien reguliert Landmaschinen durch Rahmenwerke für Straßenzulassung, Biosicherheit und Emissionen. Der Road Vehicle Standards Act 2018 (RVSA) und damit verbundene Fahrzeugtypengenehmigungsverfahren bestimmen, wie OEMs Beleuchtung, Bremsen und andere Anforderungen an die Straßenverkehrssicherheit für Traktoren und selbstfahrende Geräte konfigurieren, während speziell konstruierte Maschinen manchmal als Nicht-Straßenfahrzeuge gemäß der Road Vehicle Standards (Classes of Vehicles that are not Road Vehicles) Determination 2021 behandelt werden. Das Department of Infrastructure, Transport, Regional Development, Communications and the Arts verwaltet diese Rahmenwerke und legt fest, wie Geräte für den Straßenverkehr zertifiziert werden.
Wettbewerbslandschaft
Die Marktkonzentration im australischen Markt für Landmaschinen ist im Jahr 2025 moderat, wobei die führenden Unternehmen wie Deere & Company, Kubota Corporation, CNH Industrial N.V., AGCO Corporation und CLAAS KGaA mbH einen bedeutenden Marktanteil halten. Etablierte Akteure wie Deere und CNH Industrial haben ihre Positionen durch Investitionen in die Vertriebsinfrastruktur gestärkt, die Serviceeffizienz verbessert und Lieferzeiten verkürzt. Die Zusammenarbeit von CNH Industrial N.V. mit Intelsat im Jahr 2024 ist exemplarisch, da sie Satellitenkonnektivität integriert und damit die größte Adoptionshürde für autonome Systeme auf abgelegenen Farmen beseitigt. Kubota konzentriert sich weiterhin auf Traktoren und Anbaugeräte im mittleren Leistungsbereich und bedient gemischte Betriebe mit einem Schwerpunkt auf kompakten Designs und Kraftstoffeffizienz.
Technologische Fortschritte prägen den Markt: AGCO führte ab 2023 Elektrotraktoren und fortschrittliche Pflanztechnologien ein, um Early Adopters anzusprechen. Die cloudbasierte Plattform von Valmont, die 2023 eingeführt wurde, ermöglicht die Fernüberwachung großer Betriebe, während SwarmFarm ein integriertes Autonomiemodell einsetzt und die autonome SwarmBot-Plattform bereitstellt sowie eine laufende Servicegebühr für bestimmte „Einsätze” oder Softwareanwendungen erhebt. Dieser offene Ökosystemansatz ermöglicht es Landwirten, Anbaugeräte von Drittanbietern für Aufgaben wie Unkrautbekämpfung oder Sensorik anzubringen.
Strategische Verschiebungen verdeutlichen eine Kluft zwischen etablierten Originalherstellern, die ihre Serviceinfrastruktur ausbauen, und neuen Marktteilnehmern, die innovative Preismodelle einsetzen. Unternehmen wie Mahindra & Mahindra Limited zielen auf preissensible Käufer ab, während andere auf die Konsolidierung von Händlernetzen setzen, um die Servicekapazitäten zu verbessern. Aufkommende Trends wie Abonnement-Robotik und nutzungsbasierte Finanzierung stören traditionelle Vertriebsmodelle und schaffen Chancen für Marken, die eine hohe Betriebsbereitschaft ihrer Flotten gewährleisten und sich an sich entwickelnde Sicherheitsstandards anpassen können.
Marktführer der australischen Landmaschinenindustrie
Deere & Company
Kubota Corporation
CNH Industrial N.V.
AGCO Corporation
CLAAS KGaA mbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Konnektivitätsgestützte Präzisionssysteme sind zunehmend mit den Gesamtbetriebskosten und dem Wandel hin zu neuen Aftersales-Modellen verknüpft. Das Australian Government On Farm Connectivity Program Round 3 umfasst Rückerstattungen von bis zu 20.000 AUD zur Unterstützung von Machine-to-Cloud-Workflows wie Telematik, teilflächenspezifischer Steuerung und Fernüberwachung, die zentral für autonomiebasierte und betriebszeitorientierte Serviceangebote sind.
Investitions- und Kommerzialisierungsförderung bleibt zudem ein kurzfristiger Hebel für die Akzeptanz. Das NSW Agriculture Industries Innovation and Growth Program stellt bis Januar 2026 bis zu 25 Millionen AUD an Unterstützung für Geräte und Agrartechnologie bereit, und Queensland startete im April 2026 den mit 30 Millionen AUD ausgestatteten Sowing the Seeds of Farming Innovation Fund, um die Entwicklung und Einführung von Technologien auf landwirtschaftlichen Betrieben zu finanzieren. Föderale Reformen zum Recht auf Reparatur befinden sich in aktiver politischer Entwicklung, was auf eine Bewegung hin zu Diagnosezugang und schnellerer Serviceabwicklung hindeutet.
Aktuelle Branchenentwicklungen
- Juli 2026: JCB leitete eine mehrere Millionen Dollar schwere Erweiterung seines australischen Ersatzteil- und Aftersales-Netzwerks über regionale Zentren hinweg ein. Das Unternehmen konzentriert sich darauf, Ausfallzeiten zu reduzieren und die Reaktionszeiten im Service zu verbessern. Die Erweiterung stärkt den Aftermarket-Support und die Händlerabdeckung in wichtigen landwirtschaftlichen Korridoren.
- Mai 2025: Politische Entwicklungen zum Recht auf Reparatur schritten in Australien voran. Die Änderungen signalisierten regulatorische Dynamik hin zu Diagnosezugang und schnellerer Serviceabwicklung für Landmaschinen.
- September 2024: Kubota Corporation Australia eröffnete ein neues Ersatzteillager in Victoria, um den Bestand zu zentralisieren. Dieser Schritt soll die Ersatzteilverteilung beschleunigen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in Australien für landwirtschaftliche Betriebe verkauften Landmaschinen, wobei die Geräte zur Bodenbearbeitung, Aussaat, Bewässerung, Ernte sowie zur Bewirtschaftung von Anbau- und Futterflächen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Dienstleistungen nach dem Verkauf, langfristige Wartungsverträge, landwirtschaftliche Arbeitsdienstleistungen und den Wiederverkaufswert von Gebrauchtgeräten aus, sofern dieser nicht Teil der Einnahmen aus Neugeräten ist.
Segmentierungsübersicht
- Nach Maschinentyp
- Traktoren
- Motorleistung
- Unter 40 PS
- 40–120 PS
- Über 120 PS
- Nutzungstyp
- Kompakte Nutzschlepper
- Nutzschlepper
- Reihenkulturtraktoren
- Motorleistung
- Pflug- und Bodenbearbeitungsmaschinen
- Pflüge
- Eggen
- Kultivatoren und Grubber
- Sonstige Pflanz- und Bodenbearbeitungsmaschinen (Kreiseleggen, Häufelgeräte usw.)
- Pflanzmaschinen
- Sämaschinen
- Pflanzmaschinen
- Streuer
- Sonstige Pflanzmaschinen (Verpflanzmaschinen, Beetpflanzmaschinen usw.)
- Erntemaschinen
- Mähdrescher
- Feldhäcksler
- Sonstige Erntemaschinen (Zuckerrohrernter, Kartoffelernter usw.)
- Heu- und Futtermaschinen
- Mähwerke und Aufbereiter
- Ballenpressen
- Sonstige Heu- und Futtermaschinen (Wender, Schwader usw.)
- Bewässerungsmaschinen
- Sprinklerberegnung
- Tropfbewässerung
- Sonstige Bewässerungsmaschinen (Kreiselbewässerungs-Eckausleger, Flutbewässerungssets usw.)
- Sonstige Maschinentypen (Getreidtrockner, Hofladegeräte usw.)
- Traktoren
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Grundstruktur des Marktes zu etablieren und das Modell an der realen landwirtschaftlichen Tätigkeit in Australien zu verankern. Wir nutzen hauptsächlich öffentlich zugängliche Signale, die mit der Nachfrage nach Landmaschinen zusammenhängen, wie z. B. Anbauflächen und Ernteprogosen, saisonale Wettermuster sowie landwirtschaftliche Betriebsmittelökonomie, die Ersatzzyklen beeinflusst.
Zu den verwendeten Quellen gehören öffentliche Datensätze und offizielle Veröffentlichungen wie das Australische Statistikamt, ABARES, das Wetteramt, Veröffentlichungen des Ministeriums für Landwirtschaft, Fischerei und Forstwirtschaft sowie Zoll- und Handelsstatistikportale, ergänzt durch begutachtete Fachzeitschriften zur Mechanisierung und Präzisionslandwirtschaft. Wir prüfen außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Händlermeldungen in seriösen Medien sowie Verbandswebseiten, um Veränderungen im Produktmix zu verstehen. Wo Unternehmensfinanzdaten, Patentaktivitäten sowie Versand- oder Handelsbewegungen schwer direkt zuzuordnen sind, wird eine begrenzte Anzahl kostenpflichtiger Datenbankabonnements genutzt, um die Konsistenz zu verbessern. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere Referenzen wurden gesichtet, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, das Sekundärmodell einem Stresstest zu unterziehen und Aktivitätsindikatoren in Werte umzuwandeln, insbesondere dort, wo sich Preise und Mix von Saison zu Saison schnell verändern können. Wir sprechen mit einer breiten Gruppe von Interessenträgern, darunter Gerätehändler und -vertriebspartner, Landwirtschaftsbetriebe, Finanzierungs- und Leasingteilnehmer sowie Produkt- und Serviceleiter, die mit den wichtigsten Maschinenlinien verbunden sind. Die Abdeckung ist ausgewogen über Australiens wichtigste landwirtschaftliche Regionen verteilt.
Das Feedback aus diesen Gesprächen wird genutzt, um zu bestätigen, was derzeit gekauft wird im Vergleich zu aufgeschobenen Käufen, wie Rabatte und gebündelte Anbaugeräte in Händlergesprächen gehandhabt werden und wie sich die Nachfrage zwischen Ackerbau, gemischter Landwirtschaft und futterpflanzenbezogenen Betrieben unterscheidet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Unternehmen: 15 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem nationale Nachfragepools aus landwirtschaftlicher Tätigkeit und Maschinenintensität rekonstruiert und anschließend mithilfe typischer Preisspannen nach Maschinenkategorie in Werte umgerechnet werden. Für Australien stützt sich das Modell auf eine praktische Logikkette, die mit der Anbaufläche und dem Kulturpflanzenmix beginnt, dann den Mechanisierungsbedarf nach Betriebstyp durchläuft und schließlich auf Ersatzzyklen und Neukaufauslöser abbildet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie z. B. Lieferanten- und Händlerhochrechungen in ausgewählten Bundesstaaten, Kanalprüfungen zu Stückbewegungen sowie Volumen-mal-Durchschnittsverkaufspreis-Prüfungen für hochwertige Kategorien wie Traktoren und Erntemaschinen. Zu den Eingangsgrößen, die das Modell wesentlich beeinflussen, gehören Niederschlags- und Dürresignale, Verschiebungen der Anbauflächen, Preisentwicklungen bei Getreide und Ölsaaten, landwirtschaftliche Einkommensbedingungen, Maschinenalter und Ersatzverhalten sowie beobachtete Veränderungen bei Bewässerungsinvestitionen. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch einfache Zeitreihenglättung bei den größten Kategorien. Primäres Feedback wird genutzt, um plausible Pfade für Preisentwicklung, Rabatte und die Übernahme von Automatisierungsfunktionen festzulegen. Wenn Bottom-up-Signale unvollständig sind, werden Lücken durch die Anwendung von Kategorie-Mix-Anteilen geschlossen, die durch Interviews validiert und anschließend mit Importtrends und Aktivitätsindikatoren der Landwirtschaft abgeglichen werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert, und auf Kategorieebene werden Varianzprüfungen durchgeführt, sodass ungewöhnliche Sprünge hinterfragt werden, bevor sie akzeptiert werden. Wir vergleichen implizite Einheiten und Ausgaben pro Anbaufläche mit erwarteten Bandbreiten, und wenn Ergebnisse von diesen Bandbreiten abweichen, werden Annahmen zu Preis, Mix oder Ersatzzeitpunkt überprüft.
Es wird ein mehrstufiger Analysten-Review-Prozess angewendet, sodass Marktgesamtwerte, Wachstumsraten und Schlüsselannahmen auf Konsistenz über die Jahre hinweg geprüft werden. Wird eine wesentliche Abweichung festgestellt, werden Primärbefragte erneut kontaktiert, um zu bestätigen, ob diese eine echte Marktverschiebung oder ein Modellierungsartefakt widerspiegelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Prüfdurchgang vor der Auslieferung wird durchgeführt, um die neuesten verfügbaren öffentlichen Indikatoren zu berücksichtigen.
Marktgröße für australische Landmaschinen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für australische Landmaschinen variieren häufig, selbst wenn der Themenname gleich klingt, da jede Schätzung eine andere Geräteliste, eine andere Preisbasis und einen anderen Zeitpunkt für die Währungsumrechnung verwenden kann. Unterschiede treten auch auf, wenn ein Herausgeber nur Neugeräteverkäufe zählt, während ein anderer breitere Geräte- und Technologiepakete einbezieht.
Die Hauptlücke ergibt sich daraus, ob Bewässerungssysteme, Pflanzanbaugeräte und bestimmte landwirtschaftliche Hilfsgeräte vollständig in der Maschinensumme erfasst sind. Bei Mordor Intelligence wird die Kennzahl ermittelt, indem ausschließlich die definierten Maschinentypen gezählt und anschließend Preisgestaltungs- und Mix-Prüfungen auf Kategorieebene angewendet werden, die mit Händler- und Betriebsfeedback aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,20 Milliarden USD (2025) | |
| Branchenherausgeber A | 4,20 Milliarden USD (2025) | Verwendet ein ähnliches Jahr und eine breite Maschinengruppierung, wendet jedoch typischerweise einen längeren Prognosehorizont mit gleichmäßigeren Preis- und Adoptionsannahmen an, was die kurzfristige Volatilität im Vergleich zur saisonalen Realität verringern kann. |
| Marktplattform B | 6,21 Milliarden USD (2025) | Der höhere Wert ist konsistent mit einem breiteren Umfang, der angrenzende Geräte- und Technologieausgaben einbeziehen kann, und stützt sich möglicherweise stärker auf vertriebsseitige Aggregation ohne die gleichen kategoriebezogenen Aktivitäts- und Preisgegenprüfungen. |
Der Vergleich zeigt, dass die Umfangsdefinition der größte Treiber der Spanne ist, gefolgt davon, wie Preise, Rabatte und Mix in Prognosen fortgeschrieben werden. Indem das Modell an beobachtbarer landwirtschaftlicher Tätigkeit ausgerichtet und der Wert durch Kanalprüfungen validiert wird, bleibt die Schätzung auf nachvollziehbare Schritte und klare Annahmen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des australischen Sektors für Landmaschinen?
Der australische Markt für Landmaschinen wird im Jahr 2026 auf USD 4,5 Milliarden geschätzt und soll bis 2031 USD 6,6 Milliarden erreichen.
Wie schnell expandiert der Sektor?
Ein stark wachsender CAGR von 7,96 % von 2026 bis 2031 unterstreicht ein starkes Wachstum, das durch Automatisierung und staatliche Anreize angetrieben wird.
Welche Maschinenkategorie führt die Ausgaben an?
Traktoren halten 46 % der Marktgröße des australischen Marktes für Landmaschinen im Jahr 2025.
Warum sind Kohlenstoffgutschriften für Maschinenverkäufe wichtig?
Steigende Preise für australische Kohlenstoffgutschriften (Australia Carbon Credit Units, ACCU) verschaffen Landwirten neue Cashflows, die zunehmend in Präzisions- und Direktsaatgeräte reinvestiert werden, die für Bodenkohlenstoffprojekte erforderlich sind.
Seite zuletzt aktualisiert am:



