
Größe und Marktanteil des Satellitenfertigungsmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
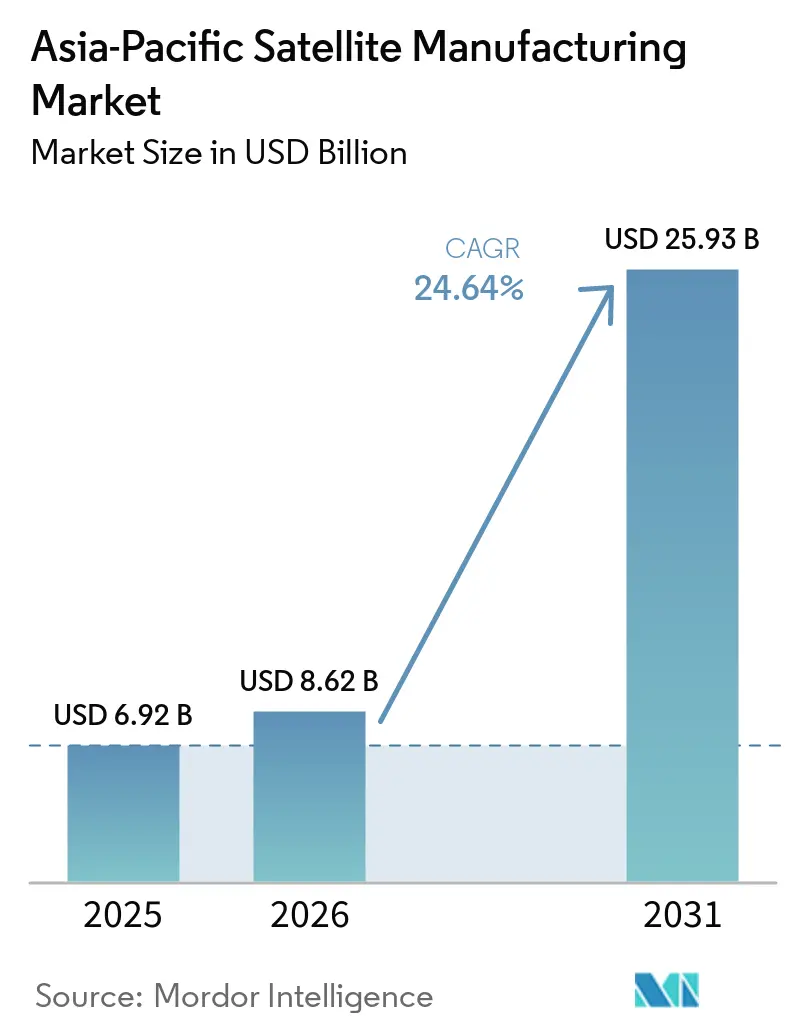
| Marktgröße im Basisjahr (2025) | 6.92 Milliarden US-Dollar |
| Marktgröße (2026) | 8.62 Milliarden US-Dollar |
| Marktgröße (2031) | 25.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Satellitenfertigungsmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße der Satellitenfertigung im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 6,92 Milliarden USD geschätzt und soll von 8,62 Milliarden USD im Jahr 2026 auf 25,93 Milliarden USD bis 2031 wachsen, was einem CAGR von 24,64 % zwischen 2026 und 2031 entspricht. Der Markt für Satellitenfertigung im asiatisch-pazifischen Raum wird durch staatliche Konstellationsprogramme, kommerzielle Breitbandnetze und Verteidigungsanforderungen für die Erdbeobachtung geprägt. Kommunikationsmissionen blieben zentral für die aktuelle Nachfrage, während standardisierte Raumfahrzeugplattformen die Produktionsplanung der Hersteller verändern. Regierungsaufträge helfen Zulieferern auch dabei, Kapazitäten aufzubauen, die später kommerziellen Kunden dienen können. Der Markt sieht sich mit Einschränkungen durch Lizenzierung, Exportkontrollen, Frequenzkoordinierung und ungleichmäßige Testkapazitäten konfrontiert. Niedrigere Startkosten könnten mehr Konstellationen wirtschaftlich rentabel machen und die Fertigungsmöglichkeiten erweitern.
Wichtigste Erkenntnisse des Berichts
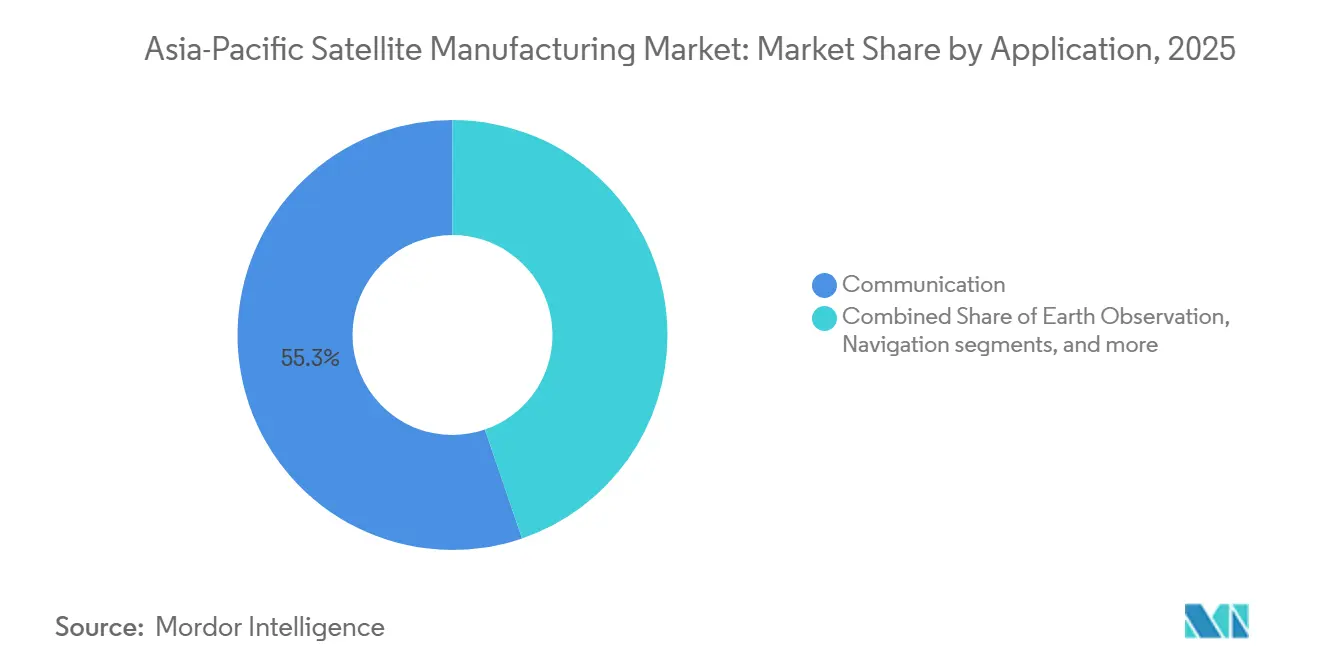
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 55,25 % auf Kommunikation im Markt für Satellitenfertigung im asiatisch-pazifischen Raum, während die Erdbeobachtung bis 2031 voraussichtlich mit einem CAGR von 25,71 % wachsen wird.
- Nach Satellitenmasse entfielen im Jahr 2025 42,89 % des Marktanteils im Markt für Satellitenfertigung im asiatisch-pazifischen Raum auf mittlere Satelliten, während kleine Satelliten bis 2031 voraussichtlich mit einem CAGR von 26,52 % wachsen werden.
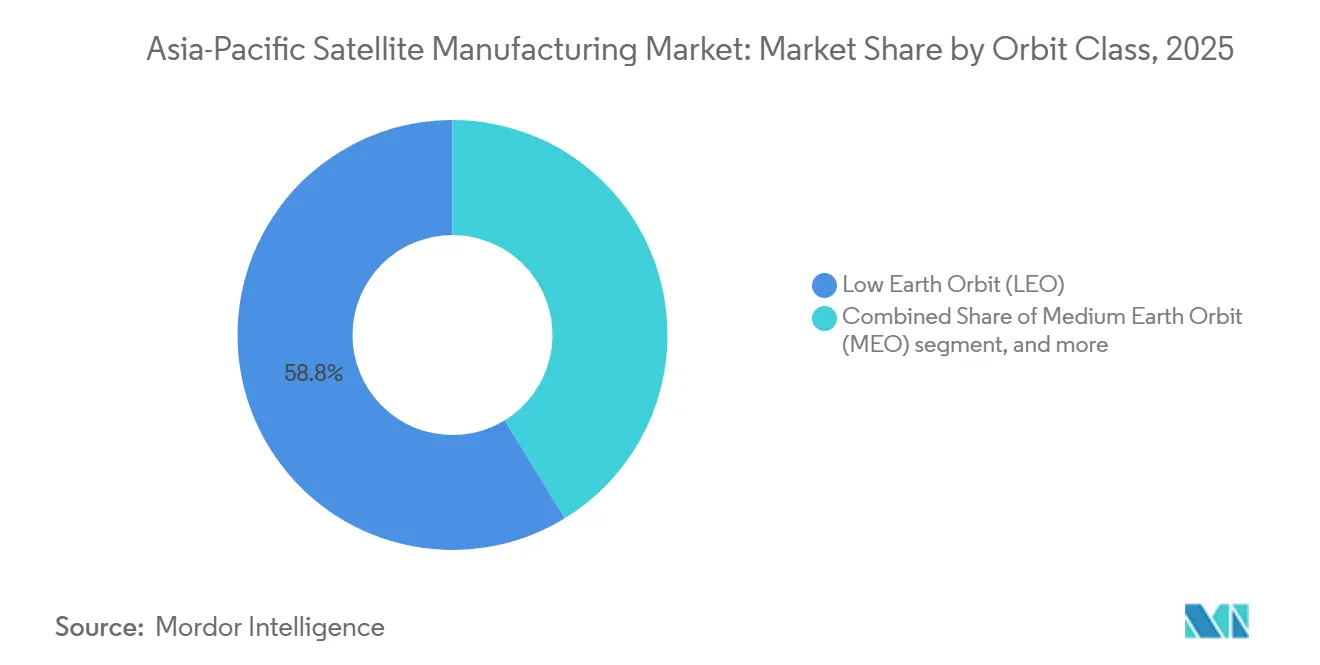
- Nach Umlaufbahnklasse hielt LEO im Jahr 2025 einen Marktanteil von 58,75 % im Markt für Satellitenfertigung im asiatisch-pazifischen Raum, während MEO bis 2031 voraussichtlich mit einem CAGR von 25,83 % wachsen wird.
- Nach Endnutzer hielten kommerzielle Betreiber im Jahr 2025 einen Marktanteil von 45,32 % im Markt für Satellitenfertigung im asiatisch-pazifischen Raum und sollen bis 2031 mit einem CAGR von 26,91 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 68,77 % auf China im Markt für Satellitenfertigung im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich mit einem CAGR von 28,42 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Staatlich geführte Konstellations- und heimische Fertigungsprogramme | 6.80% | China, Indien, Südkorea, Japan | Langfristig (≥ 4 Jahre) |
| LEO-Breitband, IoT und Einsatz nichtterrestrischer Netze | 5.90% | China, Indien, Südostasien, ASEAN | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Erdbeobachtung, Navigation und Katastrophenmanagement | 4.20% | China, Indien, Japan, Australien | Mittelfristig (2–4 Jahre) |
| Satellitenminiaturisierung und standardisierte Busproduktion | 3.10% | China, Südkorea, Japan, Indien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die inländische Kontrolle kritischer Weltraumressourcen | 2.50% | Indien, Japan, Südkorea, Australien | Mittelfristig (2–4 Jahre) |
| Regionale Startkadenz zur Senkung der Stückfertigungskosten | 1.50% | China, Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Konstellations- und heimische Fertigungsprogramme
Die öffentliche Beschaffung bleibt ein wesentlicher Nachfragetreiber im Markt für Satellitenfertigung im asiatisch-pazifischen Raum, da souveräne Konstellationen inländische Produktionskapazitäten erfordern. Südkorea ratifizierte im Juli 2026 eine souveräne LEO-Kommunikationsstrategie mit einer öffentlich-privaten Investitionsverpflichtung der Hanwha Group in Höhe von 55 Billionen KRW (40,88 Milliarden USD) für eine Konstellation von bis zu 512 Satelliten bis 2035. Das Programm zielt darauf ab, Südkoreas Anteil an der globalen Raumfahrtwirtschaft von 0,7 % auf 3,0 % zu steigern. Chinas GuoWang- und Qianfan-Programme zielen zusammen auf 28.000 Satelliten ab und schaffen eine planbare Pipeline für Raumfahrzeuglieferanten. Indiens IN-SPACe genehmigte die erste vollständig kommerzielle Erdbeobachtungskonstellation im Rahmen eines öffentlich-privaten Partnerschaftsmodells, wobei Allied Orbits 1.200 Crore INR (144,21 Millionen USD) für 12 Satelliten bereitstellte, die bis 2029 in Betrieb gehen sollen. Diese Programme ermöglichen es Herstellern, Lieferanten zu qualifizieren, in Anlagen zu investieren und später kommerzielle Aufträge von einer stärkeren Basis aus zu akquirieren.[1]
LEO-Breitband, IoT und Einsatz nichtterrestrischer Netze
Der Markt für Satellitenfertigung im asiatisch-pazifischen Raum verzeichnet eine steigende Nachfrage nach Breitband-, Internet-der-Dinge- und Direkt-zu-Gerät-Netzen, die LEO-Raumfahrzeuge nutzen. Das Nationale Institut für Informations- und Kommunikationstechnologie Japans demonstrierte im Oktober 2025 eine satellitengestützte und 5G-integrierte Netzwerkweiterleitung. Die Demonstration untersuchte adaptives Routing und Qualitätsmanagement über Satellitenverbindungen.[2] Reliance Jio hat von IN-SPACe eine positive technische Bewertung für eine geplante LEO-Konstellation mit 1.600 Satelliten erhalten. Hersteller sehen sich daher mit einer Nachfrage nach Plattformen konfrontiert, die sich an veränderte Netzwerkanforderungen und softwaredefinierte Funktionen anpassen können. Der breitere Einsatz standardisierter Kommunikationssatelliten kann größere Produktionschargen unterstützen und die Bedeutung von Einzelanfertigungen für Raumfahrzeuge verringern.
Nachfrage nach Erdbeobachtung, Navigation und Katastrophenmanagement
Die Nachfrage nach Erdbeobachtung nimmt zu, da Regierungen Satellitendaten für die Katastrophenüberwachung, die zivile Planung und Verteidigungsmissionen nutzen. Japan hat über seinen Weltraumstrategiefonds Mittel für Satellitenkonstellationen und Technologien der nächsten Generation bereitgestellt. Die Grundpolitik 2025 des Landes zielt auf eine weltraumbezogene Wirtschaftsleistung von JPY 8 Billionen (50,54 Milliarden USD) in den frühen 2030er Jahren ab, verglichen mit den Referenzwerten von 2020. Südkorea startete 2025 den Verifikationssatelliten der NeonSat-Konstellation und plante 5 in Massenproduktion hergestellte Einheiten für 2026 sowie weitere 5 für 2027. Das Programm verknüpft die inländische Raumfahrzeugproduktion mit Beobachtungsanforderungen und dem Nuri-Trägerrakete.[3] Der asiatisch-pazifische Satellitenherstellungsmarkt profitiert davon, dass zivile und militärische Nutzer auf entsprechende optische und synthetische Aperturradar (SAR)-Fähigkeiten zurückgreifen können.
Satellitenminiaturisierung und standardisierte Busproduktion
Standardisierte Busse und fabrikartige Montage verändern das Kosten- und Liefermodell für den asiatisch-pazifischen Satellitenherstellungsmarkt. Das Nantong-Werk von GalaxySpace produziert mittlere Satelliten im Bereich von 100 kg bis 2.000 kg in einem Drei-Tage-Produktionszyklus. Die Anlage reduzierte die vollständigen Montage-, Integrations- und Testzyklen auf 5 Tage pro Satellitenpaar. Pixxel Space Technologies, Inc. entwickelt seine Gigapixel-Anlage nach seiner Finanzierungsrunde der Serie C in Höhe von 100 Millionen USD im September 2026. Die Anlage ist auf eine Kapazität von 400 Satelliten pro Jahr ausgelegt, während Pixxels bestehende Megapixel-Anlage 100 Satelliten pro Jahr produziert.[4] Standardisierte Produktion kann die Zeitspanne von der Bestellung bis zum Start verkürzen und den Wettbewerb auf Durchsatz, Qualitätskontrolle und Zugang zu Komponenten lenken.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapital-, Test- und Startkosten | -3.50% | Global, besonders ausgeprägt in Australien und Singapur | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Lizenzierung, Exportkontrolle und Frequenzkoordinierung | -2.80% | Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Spektrumüberlastung und Koordinierungsverzögerungen bei Megakonstellationen | -1.80% | China, Indien | Mittelfristig (2–4 Jahre) |
| Begrenzte regionale Infrastruktur für Wartung im Orbit und Trümmerminderung | -1.20% | Regional | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Test- und Startkosten
Der Kapitalbedarf bleibt eine Einschränkung für Satellitenprojekte, insbesondere wenn Hersteller keine eigenen Testanlagen besitzen. Eine Studie aus dem Jahr 2025 ergab, dass die globalen Startkosten von 87.023 USD pro kg im Jahr 1960 auf 3.868 USD pro kg im Jahr 2025 gesunken sind. Die Studie prognostizierte einen weiteren Rückgang auf 1.600 USD pro kg bis 2030.[5] Indiens inländische Startkosten betrugen 2025 13.302 USD pro kg, was auf eine begrenzte Startkadenz und nicht wiederverwendbare Trägerraketen-Architekturen zurückzuführen ist. China, Japan und Indien haben Thermovakuum-, Vibrations- und elektromagnetische Interferenz-Testanlagen eingerichtet. Kleinere Regionalwirtschaften sind häufig auf externe Testkapazitäten angewiesen, was Raumfahrzeugpläne verlängern und Unternehmen mit starken finanziellen Ressourcen begünstigen kann.
Komplexität bei Lizenzierung, Exportkontrolle und Frequenzkoordinierung
Lizenzierungs- und Compliance-Anforderungen können Produktionspläne im asiatisch-pazifischen Satellitenherstellungsmarkt verzögern. Das IN-SPACe-Genehmigungsverfahren Indiens und das japanische Weltraumaktivitätengesetz erfordern Prüfungen, die Programmzeitpläne um 12 bis 24 Monate verlängern können. Exportkontrollen können den Zugang zu strahlungsgehärteter Elektronik für Programme einschränken, die bestimmten Endkunden dienen. Anmeldungen bei der Internationalen Fernmeldeunion, die mehr als 100.000 Satelliten abdecken, schaffen ebenfalls ein anspruchsvolles Koordinierungsumfeld. Resolution 35 schreibt eine Inbetriebnahme von 10 % innerhalb von 2 Jahren, 50 % innerhalb von 5 Jahren und 100 % innerhalb von 7 Jahren nach dem Anmeldedatum vor. Diese Meilensteine können kleinere Betreiber gefährden, ihre Spektrumspriorität zu verlieren, bevor sie kommerzielle Größenordnungen erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Kommunikation dominiert die aktuelle Nachfrage, während Erdbeobachtung expandiertKommunikationssatelliten entfielen im Jahr 2025 auf 55,25 % des Marktanteils im Markt für Satellitenfertigung im asiatisch-pazifischen Raum. Das Segment wurde durch etablierte GEO-Breitbandprogramme und wachsende LEO-Breitbandaufträge gestützt. Regionale Konstellationspläne bewegen Hersteller in Richtung Chargen vergleichbarer Kommunikationsplattformen. Diese Aufträge können Herstellern eine stabilere Produktionsplanung bieten als einzelne Missionsverträge. Die Branche der Satellitenfertigung im asiatisch-pazifischen Raum ist auch auf Kommunikationsraumfahrzeuge für den Breitbandzugang in unterversorgten Gebieten angewiesen. Direkt-zu-Gerät- und nichtterrestrische Netzwerkanwendungen erhöhen die Nachfrage nach Plattformen, die sich an veränderte Standards anpassen können. NICTs Arbeit aus dem Jahr 2025 zur Satelliten- und 5G-Integration veranschaulicht die Richtung des Netzwerkdesigns in Japan. Das Kommunikationssegment bleibt eng mit der Startverfügbarkeit, der Frequenzkoordinierung und der Betreiberfinanzierung verknüpft.
Die Erdbeobachtung soll bis 2031 mit einem CAGR von 25,71 % wachsen und ist damit die am schnellsten wachsende Anwendung. Geheimdienstliche Anforderungen der Verteidigung werden zunehmend mit ziviler Katastrophenüberwachung und Umweltbeobachtungsbedarf kombiniert. Das Konstellationsprojekt des japanischen Verteidigungsministeriums vergab optische Bildgebungsarbeiten an Axelspace und SAR-Bildgebungsarbeiten an Synspective bis März 2031. Die Vertragsgestaltung zeigt, wie staatliche Auftraggeber eine verlässliche Nachfrage nach spezialisierten Beobachtungsplattformen schaffen können. Navigation bleibt trotz eines stabileren Wachstumsprofils strategisch wichtig. Japan erweitert seine QZSS-Konstellation von 7 auf 11 Satelliten, und NEC erhielt im Oktober 2025 einen JAXA-Vertrag zur Entwicklung der Positionierungsmissionsnutzlast. Weltraumbeobachtung und Spezialmissionen bleiben relativ kleine Bereiche, unterstützen jedoch Forschungsausgaben von universitätsnahen und spezialisierten Herstellern. Die Verlagerung hin zu nutzlastgeführten Designs erhöht die technischen Anforderungen für neue Marktteilnehmer.



Nach Satellitenmasse:
Mittlere Plattformen führen, während kleine Satelliten am schnellsten wachsenMittlere Satelliten machten 2025 42,89 % des regionalen Wertes aus. Chinas Chargenproduktionsprogramme und Japans Verteidigungskonstellationsplattformen stützten diese Position. GalaxySpace lieferte 2025 22 mittlere Satelliten aus seiner Nantong-Anlage. Die Anlage nutzte für diese Raumfahrzeugklasse einen Drei-Tage-Produktionszyklus. Mittlere Plattformen können Kommunikations-, Bildgebungs- und Konstellationsmissionen ohne den Umfang großer GEO-Systeme bewältigen. Dies schafft ein praktisches Gleichgewicht zwischen Leistungsfähigkeit, Startoptionen und standardisierter Produktion. Das Segment wird auch von Herstellern unterstützt, die wiederholbare Designs für staatliche und kommerzielle Käufer anstreben. Seine Größenordnung stellt mittelgroße Satelliten in den Mittelpunkt der aktuellen Produktionspläne im asiatisch-pazifischen Satellitenherstellungsmarkt.
Kleine Satelliten werden voraussichtlich bis 2031 mit einem CAGR von 26,52 % wachsen. Die Nachfrage kommt von SAR-Nanosatelliten-Konstellationen und CubeSat-Programmen in Südkorea, Australien, Indien und Japan. KAI und Hanwha Systems konkurrieren um einen Vertrag im Wert von KRW 1,42 Billionen (entspricht 1,02 Milliarden USD) zur Produktion von 40 Mikro-SAR-Satelliten bis 2030. Der Wettbewerb zeigt Südkoreas Wandel hin zu einer strukturierten Kleinsatellitenproduktion. Große Satelliten bleiben für GEO-Kommunikation und klassifizierte Verteidigungsmissionen notwendig. Ihr Wachstum ist langsamer, da einige Missionen auf verteilte Konstellationen und kleinere Plattformen verlagert werden. NEC's geplante optische Kommunikationsdemonstration 2027 mit einem Apex Aries-Bus deutet ebenfalls auf Interesse an standardisierten kommerziellen Plattformen hin. Der Kategorienmix verschiebt sich, aber jede Massenklasse bedient weiterhin unterschiedliche Missionsanforderungen.
Nach Umlaufbahnklasse:
LEO führt die aktuelle Produktion an, während MEO strategische Relevanz gewinntLEO-Satelliten machten 2025 58,75 % der Größe des asiatisch-pazifischen Satellitenherstellungsmarktes aus. Die Konzentration spiegelt Investitionen in Konstellationen unterhalb von 2.000 km für Breitband, Erdbeobachtung und Kommunikation wider. Chinas GuoWang- und Qianfan-Programme zielen zusammen auf mehr als 28.000 Satelliten ab. Indien verfügt ebenfalls über eine wachsende Pipeline von LEO-Breitband- und Erdbeobachtungskonstellationen. Die LEO-Produktion profitiert von kurzen Ersatzzyklen und der Verwendung wiederholbarer Raumfahrzeugdesigns. Diese Faktoren unterstützen Fabrikmethoden und größere Komponentenbestellungen. Sie machen Produktionspläne auch empfindlich gegenüber der Startverfügbarkeit und der Spektrumskoordinierung. Der asiatisch-pazifische Satellitenherstellungsmarkt ist daher davon abhängig, dass Hersteller Großaufträge erfüllen und gleichzeitig die Missionssicherheit gewährleisten können.
MEO wird voraussichtlich bis 2031 mit einem CAGR von 25,83 % wachsen. Navigationsverstärkungsprogramme sind eine primäre Nachfragequelle für diese Orbitklasse. Verteidigungsplaner betrachten MEO auch als eine Möglichkeit, die orbitale Exposition über überfüllte LEO-Bänder hinaus zu diversifizieren. GEO-Plattformen bleiben für hochdurchsatzfähige Kommunikation und meteorologische Missionen in China und Indien relevant. Das Rahmenwerk der ITU zur äquivalenten Leistungsflussdichte wird vor der WRC-27 überprüft. Diese Überprüfung kann die Planung von Direkt-zu-Gerät-Netzwerken beeinflussen und einige Behörden dazu veranlassen, alternative Orbitarchitekturen in Betracht zu ziehen. Orbitale Diversifizierung kann daher zu einer Beschaffungsentscheidung werden, die sowohl operationelle Risiken als auch die Missionsleistung berücksichtigt.

Nach Endnutzer:
Kommerzielle Betreiber führen beim aktuellen Wert und beim zukünftigen WachstumKommerzielle Betreiber hielten 2025 45,32 % des regionalen Wertes und werden voraussichtlich bis 2031 mit einem CAGR von 26,91 % wachsen. Diese Position macht kommerzielle Nutzer sowohl zur größten aktuellen Endnutzergruppe als auch zur am schnellsten wachsenden Gruppe. Pixxel Space Technologies, Inc.'s Serie-C-Runde in Höhe von 100 Millionen USD im September 2026 zeigte die anhaltende institutionelle Unterstützung für die kommerzielle Raumfahrzeugproduktion. Die Finanzierung soll die Gigapixel-Fertigungsanlage, die Honeybee-Hyperspektral-Konstellation und souveräne Erdbeobachtungssysteme unterstützen. Kommerzielle Aufträge können die Fabrikauslastung verbessern, wenn sie mit staatlich geförderter Ankernachfrage kombiniert werden. Sie können auch die Zeit verkürzen, die Hersteller benötigen, um von der Prototypenarbeit zur wiederholten Produktion überzugehen. Die asiatisch-pazifische Satellitenherstellungsbranche wird folglich stärker abhängig vom Zugang zu privatem Kapital und langfristigen Betreiberverträgen.
Staatliche und zivile Nutzer umfassen meteorologische Behörden, wissenschaftliche Missionen und entwicklungsorientierte Erdbeobachtungsprogramme. Indiens Allied Orbits-Vereinbarung ist darauf ausgelegt, eine privat verwaltete Konstellation in Einklang mit der öffentlichen Nachfrage zu bringen. Militärische Nutzer beeinflussen die Plattformanforderungen über ihr direktes Beschaffungsvolumen hinaus. Das Projekt des japanischen Verteidigungsministeriums, Südkoreas SAR-Wettbewerb und Indiens Interesse an souveränen SAR-Fähigkeiten verdeutlichen diesen Trend. Verteidigungsanforderungen können die Standards für sichere Kommunikation, Bildgebung und Lieferkettensteuerung erhöhen. Hersteller können diese Fähigkeiten dann auf zivile und kommerzielle Missionen anwenden. Die Überschneidung zwischen zivilem und militärischem Bedarf nimmt im Plattformdesign ab. Dies erhöht die Fähigkeitsanforderungen in der gesamten Endnutzerbasis und gibt qualifizierten Lieferanten mehrere potenzielle Einnahmequellen.
Geografische Analyse
Chinesischer Markt für Satellitenherstellung
China hatte im Jahr 2025 mit 68,77 % des regionalen Wertes die größte regionale Position inne. Diese Position ist auf staatlich gelenkte Investitionen, integrierte Industriecluster und eine inländische Mega-Konstellation-Pipeline zurückzuführen. Die Wenchang-Superfabrik ist ein Standort, der in der Lage ist, 1.000 Satelliten pro Jahr zu produzieren. Sie nahm Mitte 2026 den Probebetrieb auf und befindet sich in der Nähe des kommerziellen Startgeländes auf Hainan. Die gemeinsame Standortnutzung kann die Anzahl der Transportschritte zwischen Herstellung und Startoperationen reduzieren. China verfügt auch über kommerzielle Unternehmen, die externes Kapital und Exportmöglichkeiten anstreben. GalaxySpace lieferte den Lingzhi-09 CubeSat im August 2026 an Thailands GISTDA. Dieser Schritt zeigte das Bestreben, die chinesische Satellitenherstellung in südostasiatische Kundenprogramme auszuweiten.
Indischer Markt für Satellitenherstellung
Für Indien wird bis 2031 ein CAGR von 28,42 % prognostiziert, was der höchsten Länderwachstumsrate in der regionalen Prognose entspricht. Das Land geht über Startdienstleistungen hinaus und entwickelt eine breitere Fertigungsbasis. Indiens Raumfahrtwirtschaft erreichte 9 Milliarden USD, und private Investitionen stiegen von 100,5 Millionen USD im Geschäftsjahr 2021/22 auf 618,5 Millionen USD bis März 2026. Es wurde außerdem angegeben, dass der NSIL-Umsatz im Geschäftsjahr 2024/25 INR 3.000 Crore (311,55 Millionen USD) überstieg. NSIL hatte 141 Satelliten gestartet, darunter 138 für internationale Kunden. ICEYE hat Indien als potenziellen Fertigungsstandort für SAR-Plattformen identifiziert und arbeitet mit Agnikul Cosmos zusammen. Richtlinien zur inländischen Kontrolle und private Investitionen unterstützen die Entwicklung lokaler Lieferketten.
Asiatisch-pazifischer Markt für Satellitenherstellung
Japans Grundpolitik 2025 legte ein Ziel von 8 Billionen JPY für raumfahrtbezogene Wirtschaftsaktivitäten in den frühen 2030er Jahren fest und stellte 1 Billion JPY (6,32 Milliarden USD) über den Weltraumstrategiefonds bereit. Südkoreas LEO-Programm umfasst eine öffentlich-private Verpflichtung von 55 Billionen KRW (40,88 Milliarden USD) und plant den Bau von Reinräumen im Südlichen Fortgeschrittenen Industriegürtel bis 2030. Australien baut souveräne Kapazitäten durch die UTS und die Optimus Factory von Space Machines Company auf. Die Anlage wurde im Juni 2025 eingerichtet und kann mehr als 20 Raumfahrzeuge pro Jahr der 300-kg-Klasse produzieren. Singapur bleibt wichtig für die Koordinierung von Bodenstation- und Konstellationsdiensten in Südostasien. Vietnams LOTUSat-1-Programm, das von NEC und Sumitomo Corporation im Rahmen der japanischen offiziellen Entwicklungshilfe entwickelt wurde, bietet ein Technologietransfermodell, das andere südostasiatische Regierungen diskutieren. Diese Länder bieten spezialisierte Nachfrage, Lieferkettenverbindungen und Kooperationswege außerhalb der beiden größten regionalen Märkte.
Wettbewerbslandschaft
Marktkonzentration
MEO-Segment im Satellitenfertigungsmarkt im asiatisch-pazifischen Raum
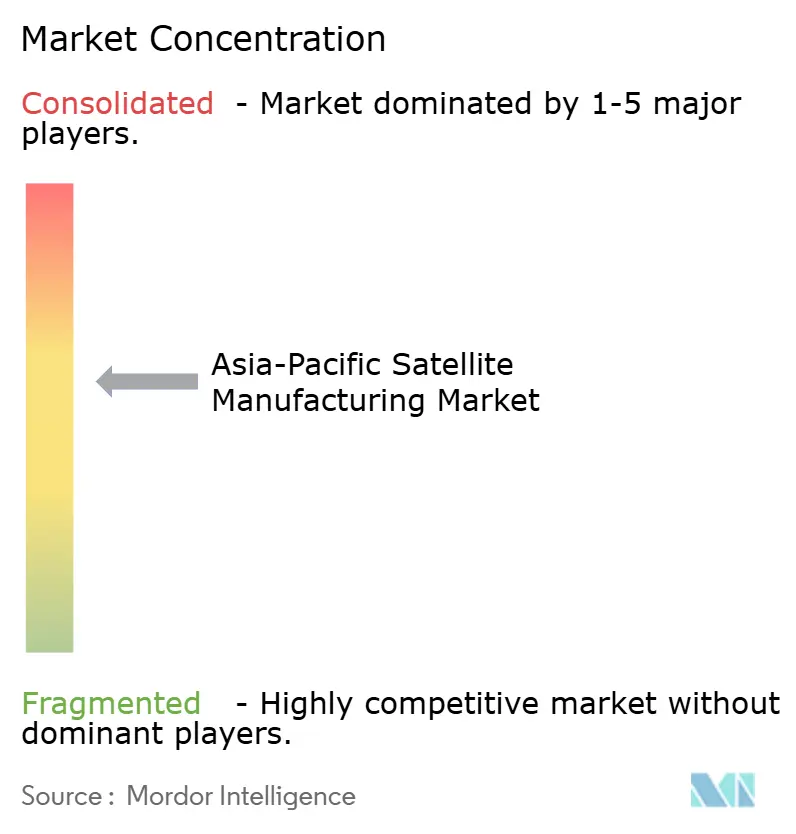
Der asiatisch-pazifische Satellitenherstellungsmarkt ist auf regionaler Ebene mäßig fragmentiert, obwohl nationale Märkte typischerweise von einer kleinen Gruppe etablierter Lieferanten dominiert werden. China kombiniert staatseigene Hauptunternehmen wie China Aerospace Science and Technology Corporation mit kommerziellen Unternehmen wie GalaxySpace, MinoSpace und Chang Guang Satellite Technology Co. Ltd. GalaxySpace beantragte im März 2026 eine IPO-Betreuung bei einer Bewertung von CNY 32 Milliarden (4,77 Milliarden USD). MinoSpaces STAR-Markt-IPO-Antrag wurde im Mai 2026 angenommen. Chang Guang Satellite Technology Co. Ltd. reichte im Januar 2026 erneut einen IPO-Antrag ein, nachdem es CNY 5 Milliarden (745,81 Millionen USD) an Eigenkapital aufgenommen hatte. Diese Maßnahmen deuten darauf hin, dass kommerzielle Produzenten Kapital suchen, um Kapazitäten zu erweitern und langfristige Konstellationsprogramme zu unterstützen. Sie legen auch größeren Wert auf die Umsatzgenerierung neben staatlich geförderten Aufträgen.
Indien umfasst private Unternehmen wie Pixxel Space Technologies, Inc. und Dhruva Space Private Limited sowie NSIL-Technologietransferprogramme. Rund 118 Technologietransfervereinbarungen halfen privaten Unternehmen, Kapazitäten aufzubauen, ohne dass sie die gesamte Forschungsinvestition der Indian Space Research Organisation replizieren mussten. Pixxel Space Technologies, Inc.'s Finanzierung im September 2026 ist ein klares Beispiel für ein Unternehmen, das externes Kapital nutzt, um einen größeren Produktionsstandort und eine Hyperspektral-Konstellation zu entwickeln. Japans Tri-Sat-Konstellation kombiniert Mitsubishi Electric, SKY Perfect JSAT und Mitsui in einem Zweckgesellschaft zur Unterstützung des Projekts des Verteidigungsministeriums. Axelspace Corporation und Synspective liefern im Rahmen des Projekts optische bzw. SAR-Bildgebung. In Südkorea betreibt Hanwha Systems das Jeju Space Center und konkurriert um einen Mikro-SAR-Satellitenauftrag. Strategische Partnerschaften, spezialisierte Nutzlastfähigkeiten und der Zugang zu öffentlichen Programmen bleiben zentrale Mittel zum Aufbau von Wettbewerbspositionen.
Die Lokalisierung der Lieferkette ist eine wichtige Chance für Unternehmen, die strahlungsgehärtete Elektronik, Intersatelliten-Laserterminals und präzisionsoptische Nutzlasten herstellen. Hersteller suchen auch nach stärkeren bordeigenen Verarbeitungskapazitäten, um Downlink-Volumina zu reduzieren und Reaktionszeiten für Beobachtungsanwendungen zu verbessern. Unternehmen, die mehrjährige Verteidigungsbildgebungsverträge sichern, können die daraus resultierende Umsatztransparenz nutzen, um Kapazitäten zu finanzieren, die auch kommerziellen Kunden dienen. Airbus SE erhielt im Januar 2026 einen Auftrag von Eutelsat für 340 zusätzliche OneWeb-LEO-Satelliten, womit die Gesamtauftragszahl auf 440 Raumfahrzeuge stieg. Der Auftrag unterstreicht die Bedeutung von Serienproduktionslinien für große Konstellationsanforderungen. Inovor Technologies unterzeichnete im Oktober 2025 auch eine gemeinsame Entwicklungsvereinbarung mit IHI Corporation und Meisei Electric für einen maritimen Domänenbewusstseins-Radiobeobachtungssatelliten. Der asiatisch-pazifische Satellitenherstellungsmarkt bleibt wettbewerbsintensiv, da Lieferanten Produktionsmaßstab, Zugang zu Technologie, regulatorische Bereitschaft und vertrauenswürdige lokale Partnerschaften kombinieren müssen. Der asiatisch-pazifische Satellitenherstellungsmarkt erfordert von den Lieferanten auch, lokale Beschaffung und Missionssicherheit mit sich schnell ändernden Konstellationsplänen in Einklang zu bringen.
Marktführer der Satellitenfertigung im asiatisch-pazifischen Raum
-
Axelspace Corporation
-
Satrec Initiative Co., Ltd.
-
Chang Guang Satellite Technology Co. Ltd.
-
Indian Space Research Organisation
-
China Aerospace Science and Technology Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Satellitenherstellung Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Chang Guang Satellite Technology Co. Ltd.
- Indian Space Research Organisation
- ICEYE Oy
- Pixxel Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- NewSpace India Limited
- Planet Labs PBC
- Blue Canyon Technologies LLC (RTX Corporation)
- Spire Global, Inc.
- Axelspace Corporation
- Satrec Initiative Co., Ltd.
- Dhruva Space Private Limited
- UAB Kongsberg NanoAvionics
- NEC Corporation
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Satellitenherstellung
- September 2026: Pixxel (Indien) schloss eine Serie-C-Runde in Höhe von 100 Millionen USD ab, die gemeinsam von Temasek und Seraphim angeführt wurde, mit Beteiligung von 360 ONE Asset und IMM Investment, womit die Gesamtfinanzierung auf 195 Millionen USD stieg. Das Kapital ist für die Gigapixel-Satellitenfertigungsanlage mit einer Kapazität von 400 Satelliten pro Jahr, die Honeybee-Hyperspektral-Konstellation und die Entwicklung souveräner Erdbeobachtungssysteme für internationale Verteidigungs- und Zivilkunden vorgesehen.
- Januar 2026: Airbus Defence and Space erhielt von Eutelsat einen Auftrag für 340 zusätzliche OneWeb-LEO-Satelliten, womit die Gesamtbestellmenge auf 440 Raumfahrzeuge stieg, mit Produktion in Airbus' Anlage in Toulouse auf einer neu installierten Serienproduktionslinie und Lieferungen ab Ende 2026.
- Oktober 2025: Inovor Technologies unterzeichnete eine gemeinsame Entwicklungsvereinbarung mit IHI Corporation und Meisei Electric für ein Satellitenbeobachtungsprojekt zur maritimen Bereichsüberwachung, unterstützt durch den Wirtschaftserholungsfonds der Regierung von Südaustralien.
- Juni 2025: UTS und Space Machines Company errichteten Australiens größte industrielle Raumfahrzeugfertigungsanlage im Maßstab, die Optimus Factory, mit einer Kapazität von mehr als 20 Raumfahrzeugen pro Jahr in der 300-kg-Klasse, ausgerichtet auf australische Verteidigungs- und kommerzielle Anwendungen.
Berichtsumfang des Marktes für Satellitenfertigung im asiatisch-pazifischen Raum
Der Markt für Satellitenfertigung umfasst die Konzeption, Entwicklung, Produktion, Montage, Integration und Prüfung von Satelliten und ihren wichtigsten Subsystemen für den Einsatz in der Erdumlaufbahn oder darüber hinaus. Er umfasst die Herstellung von Satellitenplattformen und -bussen, Nutzlasten, Antriebssystemen, Energiesystemen, thermischen und strukturellen Komponenten, Avionik, Kommunikationssystemen und anderen Raumfahrzeugsubsystemen.
Der Bericht über den Markt für Satellitenfertigung im asiatisch-pazifischen Raum ist nach Anwendung, Satellitenmasse, Umlaufbahnklasse, Endnutzer und Geografie segmentiert. Nach Anwendung ist der Markt in Kommunikation, Erdbeobachtung, Navigation, Weltraumbeobachtung und Sonstiges segmentiert. Nach Satellitenmasse ist der Markt in Klein, Mittel und Groß segmentiert. Nach Umlaufbahnklasse ist der Markt in niedrige Erdumlaufbahn (LEO), mittlere Erdumlaufbahn (MEO) und geostationäre Umlaufbahn (GEO) segmentiert. Nach Endnutzer ist der Markt in Kommerziell, Regierung und Zivilgesellschaft sowie Militär segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Satellitenfertigung im asiatisch-pazifischen Raum in sechs Ländern der Region. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Kommunikation |
| Erdbeobachtung |
| Navigation |
| Weltraumbeobachtung |
| Sonstige |
| 10–100 kg |
| 100–500 kg |
| 500–1.000 kg |
| Unter 10 kg |
| Über 1.000 kg |
| GEO |
| LEO |
| MEO |
| Kommerziell |
| Militär & Regierung |
| Sonstige |
| Antriebshardware und Treibstoff |
| Satellitenplattform und Subsysteme |
| Solaranlage und Energiehardware |
| Strukturen, Kabelbaum und Mechanismen |
| Elektrisch |
| Gasbasiert |
| Flüssigkraftstoff |
| Australien |
| China |
| Indien |
| Japan |
| Neuseeland |
| Singapur |
| Südkorea |
| Anwendung | Kommunikation |
| Erdbeobachtung | |
| Navigation | |
| Weltraumbeobachtung | |
| Sonstige | |
| Satellitenmasse | 10–100 kg |
| 100–500 kg | |
| 500–1.000 kg | |
| Unter 10 kg | |
| Über 1.000 kg | |
| Orbitklasse | GEO |
| LEO | |
| MEO | |
| Endnutzer | Kommerziell |
| Militär & Regierung | |
| Sonstige | |
| Satellitensubsystem | Antriebshardware und Treibstoff |
| Satellitenplattform und Subsysteme | |
| Solaranlage und Energiehardware | |
| Strukturen, Kabelbaum und Mechanismen | |
| Antriebstechnologie | Elektrisch |
| Gasbasiert | |
| Flüssigkraftstoff | |
| Land | Australien |
| China | |
| Indien | |
| Japan | |
| Neuseeland | |
| Singapur | |
| Südkorea |
Marktdefinition
- Anwendung - Die verschiedenen Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Startfahrzeugs - Das maximale Startgewicht (MTOW) des Startfahrzeugs bezeichnet das maximale Gewicht des Startfahrzeugs beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenorbits werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Orbits haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenorbits mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitensubsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Plattformen, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationärer Erdorbit (GEO) | Geostationäre Satelliten im Erdorbit 35.786 km (22.282 Meilen) über dem Äquator in dieselbe Richtung und mit derselben Geschwindigkeit wie die Erde um ihre Achse rotiert, wodurch sie am Himmel fest erscheinen. |
| Niedriger Erdorbit (LEO) | Satelliten im niedrigen Erdorbit kreisen in 160–2.000 km Höhe über der Erde, benötigen etwa 1,5 Stunden für einen vollständigen Orbit und decken nur einen Teil der Erdoberfläche ab. |
| Mittlerer Erdorbit (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und reisen typischerweise in einem elliptischen Orbit über den Nord- und Südpol oder in einem Äquatorialorbit. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne mit einem Durchmesser von typischerweise weniger als 3 Metern. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Startfahrzeuge für kleine Satelliten (SSLVs) | Ein Startfahrzeug für kleine Satelliten (SSLV) ist ein dreistufiges Startfahrzeug, das mit drei Feststoffantriebsstufen und einem flüssigkeitsantriebsbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Startfahrzeuge (RLVs) | Ein wiederverwendbares Startfahrzeug (RLV) bezeichnet ein Startfahrzeug, das so konzipiert ist, dass es im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder das Fahrzeugstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb eines im Wesentlichen ähnlichen Startfahrzeugs geborgen werden können. |
| Apogäum | Der Punkt in einem elliptischen Satellitenorbit, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Orbits um die Erde aufrechterhalten, werden zunächst in stark elliptische Orbits mit Apogäen von 35.784 km (22.237 Meilen) gestartet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




