
ASEAN E-Bike-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.35 Milliarden US-Dollar |
| Marktgröße (2026) | 0.39 Milliarden US-Dollar |
| Marktgröße (2031) | 0.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.82 % |
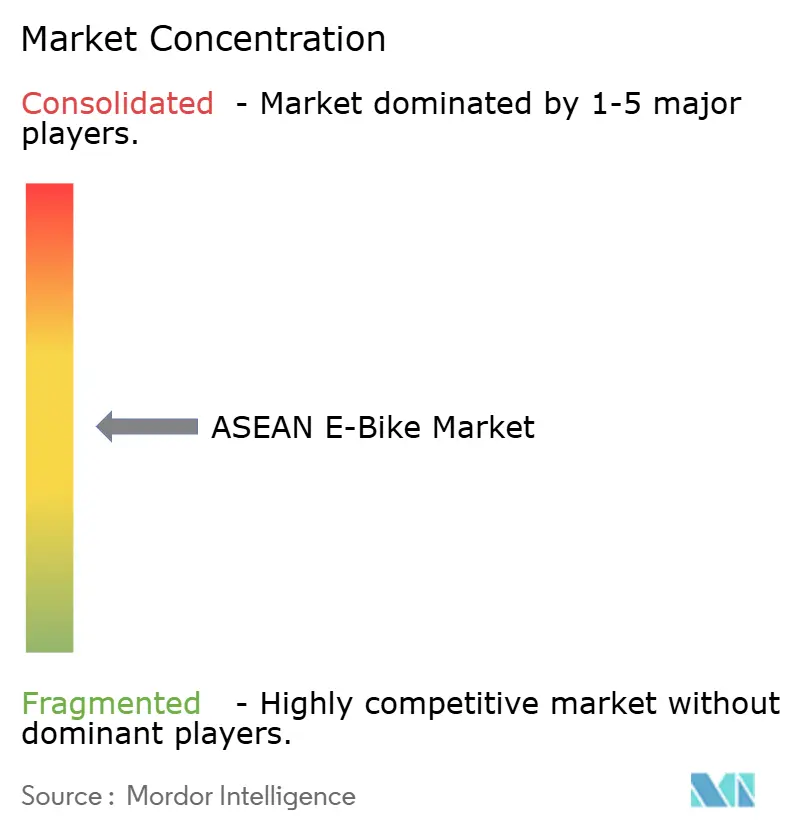
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN E-Bike-Marktanalyse von Mordor Intelligence
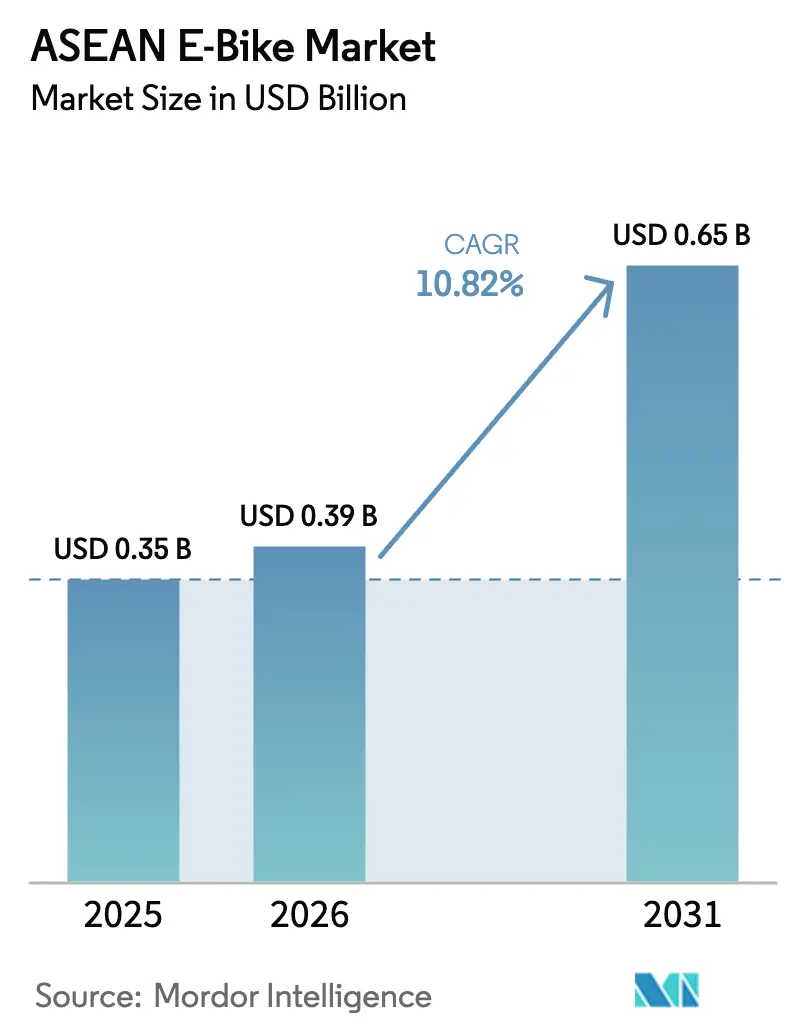
Die ASEAN E-Bike-Marktgröße wird im Jahr 2026 auf 0,39 Milliarden USD geschätzt, gegenüber einem Wert von 0,35 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 0,65 Milliarden USD, was einer Wachstumsrate von 10,82 % CAGR im Zeitraum 2026–2031 entspricht. Der rasche Wechsel von Verbrennungsmotor-Zweirädern zu Batterieantrieb beschleunigt sich, da die städtische Politik die Emissionen verschärft, das Verbraucherbewusstsein für Betriebskosten steigt und lokale Lieferketten ausgebaut werden. Förderprogramme in Vietnam, Indonesien und Thailand verankern die frühe Marktdurchdringung, während die Elektrifizierung von Unternehmensflotten und eine höhere Batterie-Energiedichte die Nachfrage weiter stärken. Der Wettbewerb bleibt fragmentiert, da etablierte Fahrradmarken, reine Elektro-Start-ups und Motorrad-OEMs gleichermaßen um Marktanteile konkurrieren; die wachsende Verfügbarkeit von Modellen unter 1.000 USD hält die Absatzzahlen in preissensiblen Städten jedoch konstant steigend. Infrastrukturlücken bremsen den Fortschritt weiterhin, doch pilotbetriebene solarbetriebene Tauschstationen und informelle Ladepunkte reduzieren die Reichweitenangst und verbreitern die adressierbare Basis des ASEAN E-Bike-Marktes.
Wesentliche Erkenntnisse des Berichts
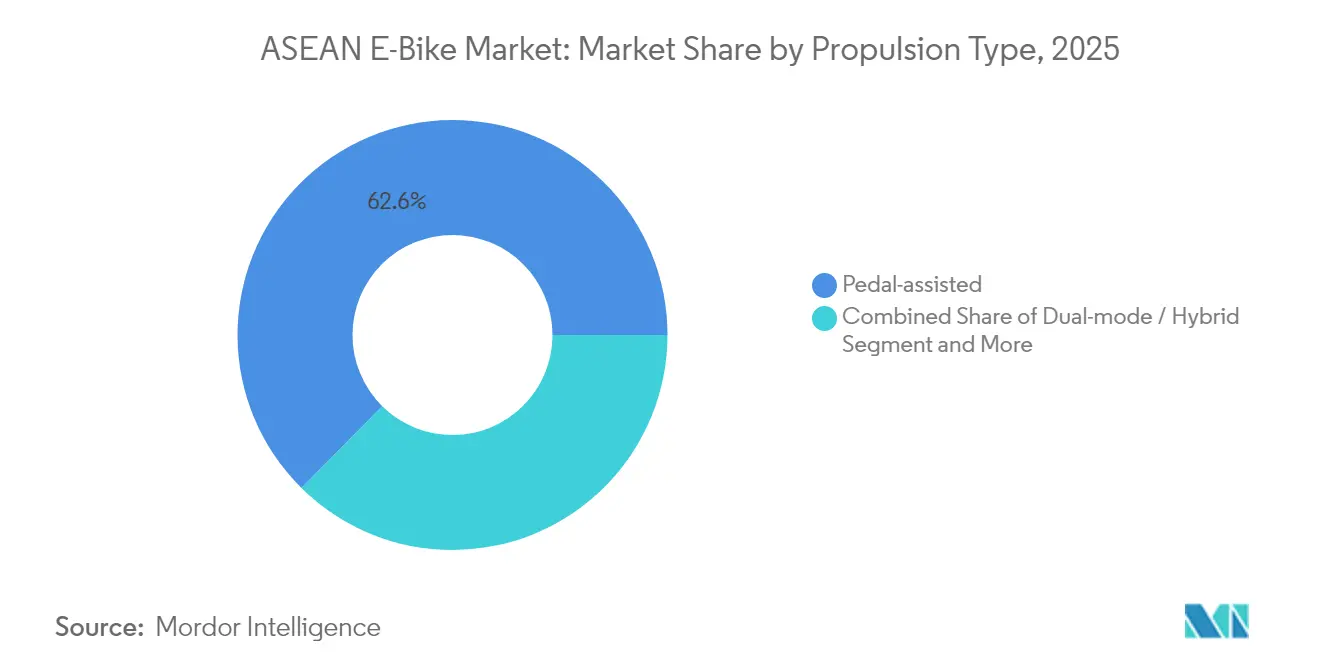
- Nach Antriebstyp hielten pedalunterstützte Modelle im Jahr 2025 einen Marktanteil von 62,60 % am ASEAN E-Bike-Markt, während Zweimodusdual-Hybride bis 2031 eine CAGR von 12,20 % verzeichnen sollen.
- Nach Motortyp dominierten Nabenmotoren im Jahr 2025 mit einem Marktanteil von 81,90 % am ASEAN E-Bike-Markt, während Mittelmotorsysteme bis 2031 mit einer CAGR von 12,60 % zulegen sollen.
- Nach Batteriechemie entfiel im Jahr 2025 ein Marktanteil von 90,10 % am ASEAN E-Bike-Markt auf Lithium-Ionen, mit der höchsten prognostizierten Wachstumsrate von 11,20 % CAGR im Zeitraum 2026–2031.
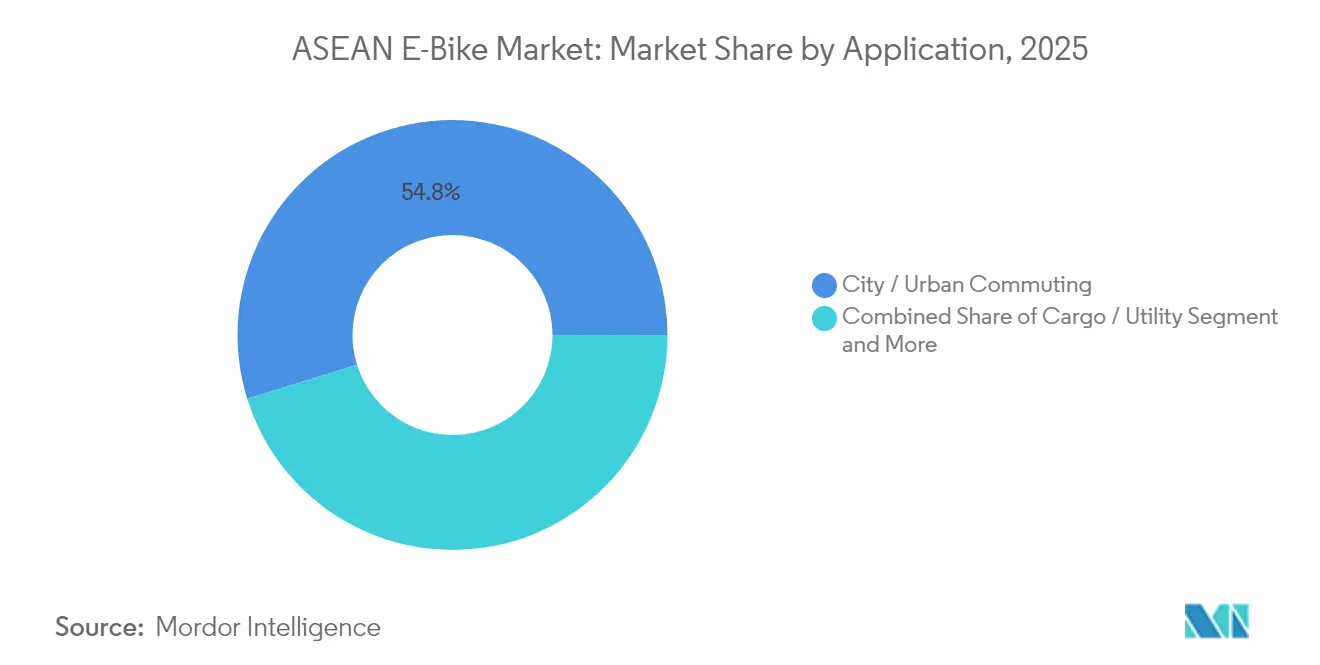
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 54,80 % am ASEAN E-Bike-Markt auf den städtischen Pendelverkehr, während Flotten-Lieferung bis 2031 mit einer CAGR von 12,90 % wachsen soll.
- Nach Preisklasse entfielen im Jahr 2025 65,70 % des ASEAN E-Bike-Marktanteils auf Modelle unter 1.000 USD, während das Segment 1.000–2.000 USD bis 2031 mit einer CAGR von 11,40 % steigen soll.
- Nach Land kontrollierte Vietnam im Jahr 2025 28,70 % des ASEAN E-Bike-Marktanteils, während die Philippinen bis 2031 voraussichtlich mit einer CAGR von 11,80 % expandieren werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche E-Mobilitätsanreize | +2.8% | Vietnam, Indonesien, Thailand als Kernmärkte; Ausweitung auf Malaysia und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Unternehmens-E-Bike-Flotten | +2.1% | Städtische Zentren in Vietnam, Indonesien, Thailand, Singapur | Mittelfristig (2–4 Jahre) |
| Städtische Stauproblematik und Fahrzeugbeschränkungen | +1.9% | Jakarta, Bangkok, Manila, Hanoi, Ho-Chi-Minh-Stadt | Mittelfristig (2–4 Jahre) |
| Steigende Batterie-Energiedichte | +1.7% | Am stärksten in Vietnam und Thailand | Langfristig (≥ 4 Jahre) |
| Touristik-Mikromobilität-Konzepte | +1.2% | Bali, Phuket, Langkawi, Boracay | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte für solarbetriebene Tauschstationen | +0.8% | Sekundäre städtische Zentren, Pilotprojekte in Vietnam und Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche E-Mobilitätsanreize und Kaufsubventionen
Fiskalische Unterstützung beschleunigt den Wechsel von Benzin-Motorrädern zu Elektrofahrzeugen. Vietnams 0-%-Zulassungssteuer und der Ausbau öffentlicher Ladestationen untermauerten bemerkenswerte Absatzzahlen im ersten Halbjahr 2025 und verliehen dem Land weltweit den dritten Platz [1]Tuấn Lê, "Việt Nam tiêu thụ xe máy điện nhiều thứ ba thế giới," CafeF, cafef.vn. Indonesien wechselte 2025 von einer erheblichen Bargeldzuwendung zu einem Mehrwertsteuerrabatt, hob das subventionierte Absatzvolumen jedoch bereits 2024 an. Thailands BEV-3,5-Plan kombiniert Zollerleichterungen und Boni für lokale Wertschöpfungsanteile, und Malaysia sowie die Philippinen erarbeiten parallele Pakete. Diese konvergierenden Maßnahmen senden zuverlässige Nachfragesignale aus, die Investitionen in Produktionsmittel rechtfertigen und die mittelfristige Planungssicherheit des ASEAN E-Bike-Marktes erhöhen.
Ausbau von Unternehmens-E-Bike-Flotten für die Letzte-Meile-Logistik
Gewerbliche Käufer elektrifizieren Zweirad-Flotten, um Kraftstoffkosten zu senken und Vorschriften für Niedrigemissionszonen einzuhalten. Vietnams Fahrdienstvermittler-Dekret verpflichtet 400.000 Motorräder bis 2029 zur Umstellung. Indonesische Kurierdienste in Jakarta und Surabaya berichten von erheblichen Einsparungen bei Betriebskosten nach der Einführung von E-Bikes, was Mehrjahresbeschaffungsverträge anregt. Flottenoperatoren schätzen die Kompatibilität mit Batterietauschsystemen, strapazierfähige Rahmen und erweiterte Garantien, was Designnischen schafft, die kommerzielle Plattformen begünstigen und Wiederholungsbestellungen für den ASEAN E-Bike-Markt sichern.
Städtische Staugebühren und Beschränkungen für Verbrennungsmotor-Fahrzeuge
Städtische Behörden setzen politische Absichten in durchsetzbare Verbote um. Hanoi wird ab Juli 2026 Benzin-Motorräder innerhalb des Rings 1 ausschließen und die Abdeckung bis 2030 auf Ring 2 und 3 ausweiten. Ho-Chi-Minh-Stadt sperrt neue Benzin-Motorräder für Fahrdienstvermittler ab 2026 und lenkt die Nachfrage unmittelbar auf konforme E-Bikes um [2]Sultan Abdurrahman, "Outlook 2025: Menanti Perkembangan Infrastruktur Kendaraan Listrik," Tempo.co, tempo.co. Jakartas Gerade-/Ungerade-Kennzeichenbeschränkungen und Bangkoks Entwurf zur Staubepreisung unterstreichen eine südostasiatische Entwicklung, bei der elektrischer Antrieb zur Voraussetzung für innerstädtischen Zugang wird und die Akzeptanzkurve des ASEAN E-Bike-Marktes stärkt.
Steigende Batterie-Energiedichte senkt Gesamtbetriebskosten
Höherdichte Lithium-Ionen-Akkus verlängern die Reichweite und reduzieren gleichzeitig das Gewicht, was die Nutzerakzeptanz im Stop-and-Go-Verkehr steigert. Vertikal integrierte chinesische Großunternehmen liefern kostengünstigere Module und stellen Natrium-Ionen-Prototypen vor, die tropischer Hitze standhalten und schneller laden. Sinkende Batteriepreise kippen Fünfjahres-Gesamtbetriebskostenmodelle zugunsten von Elektrofahrzeugen, insbesondere dort, wo Benzin mehr als 1,10 USD pro Liter kostet, und sichern langfristige Gewinne für den ASEAN E-Bike-Markt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Lade- und Tauschinfrastruktur | −1.8% | Ländliche und sekundäre städtische Gebiete in der ASEAN-Region | Mittelfristig (2–4 Jahre) |
| Beliebtheit kostengünstiger Verbrennungsmotor-Roller | −1.4% | Ländliche Gebiete in Indonesien, den Philippinen und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Homologationsstandards in der ASEAN-Region | −0.9% | Alle Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Einfuhrzölle auf Lithium-Ionen-Zellen | −0.7% | Thailand, Malaysia, Singapur, Philippinen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte öffentliche Lade-/Tauschinfrastruktur
Indonesien verfügte im März 2025 lediglich über 3.772 öffentliche Ladepunkte, was einem bemerkenswerten Anteil seines Ziels für 2030 entspricht [3]Anh Vũ, "Hãng xe máy điện Trung Quốc tự sản xuất pin, động cơ, mỗi năm bán 9 triệu xe," Cafebiz, cafebiz.vn. Fahrern im ländlichen Raum fehlen private Garagen, sodass Reichweitenangst die Akzeptanz dämpft. Private Investoren zögern, bis das Verkehrsaufkommen die Amortisation rechtfertigt, was den Teufelskreis verlängert und die ländliche Durchdringung des ASEAN E-Bike-Marktes einschränkt.
Beliebtheit kostengünstiger Verbrennungsmotor-Roller
Hondas Benzin-Roller übertreffen Elektrofahrzeuge weiterhin im Absatz, da umfangreiche Händlernetze Käufer beruhigen. In Thailand kostet ein automatischer Honda mehr als ein Yadea RS20, genießt jedoch durch wahrgenommene Zuverlässigkeit eine starke Kundentreue. Bis Subventionen die Kaufpreislücke schließen, bleiben viele Erstkäufer in Indonesien und auf den Philippinen bei Kraftstoffmodellen, was das gesamte adressierbare Volumen für den ASEAN E-Bike-Markt verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebstyp:
Pedalunterstützte Modelle treiben die Massenmarktakzeptanz voranDie Kategorie der pedalunterstützten Modelle repräsentierte im Jahr 2025 62,60 % des ASEAN E-Bike-Marktanteils, da Verbraucher die Kombination aus sportlicher Bewegung und elektrischem Antrieb schätzen. Zweimodushybride sollen bis 2031 die höchste CAGR von 12,20 % verzeichnen und den ASEAN E-Bike-Markt verbreitern, indem sie Fahrer ansprechen, die auf Hügeln Gasgrifffreiheit wünschen, aber auf Radwegen keine Führerscheinpflicht haben möchten. Regulatorische Flexibilität, insbesondere dort, wo pedalunterstützte Modelle als Fahrräder eingestuft werden, fördert die breite Pendlerakzeptanz.
Ergänzend zu diesem Unterabschnitt ist anzumerken, dass reine Gasgriffvarianten in Lieferdiensten Nischen besetzen, die konstante Start-Stopp-Betriebsmuster erfordern, während Regulierungsbehörden in Vietnam für schnellere Klassen möglicherweise Spiegel und Blinker vorschreiben. Mit zunehmender Modellvielfalt integrieren Hersteller intelligente Steuergeräte, die zwischen menschlicher Antriebsvorrang und vollem Motorantrieb umschalten und den wahrgenommenen Wert auf dem ASEAN E-Bike-Markt erhöhen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Motortyp:
Nabenmotordominanz konfrontiert mit wachsender Mittelmotor-AttraktivitätNabenmotoren hielten 2025 81,90 % des ASEAN E-Bike-Marktanteils, da sie günstig in der Herstellung, gegen tropischen Regen abgedichtet und einfach zu warten sind. Der Mittelmotor-Anteil wächst jedoch mit einer CAGR von 12,60 %, da Sport-Pendler und Frachtradkuriere das ausgewogene Gewicht und die Drehmomentvervielfachung schätzen. Marken vermarkten nun herausnehmbare Mittelmotor-Antriebssysteme, die die Flottenw wartung vereinfachen und auf einen schrittweisen technologischen Wandel innerhalb des ASEAN E-Bike-Marktes hindeuten.
Gleichzeitig überleben Reibungsantrieb-Kits in Nachrüstkreisen, in denen Fahrer bestehende Fahrräder für unter 300 USD elektrifizieren möchten. Obwohl marginal im Volumen, führen solche Kits neue Nutzer ein, die zu Serien-E-Bikes wechseln könnten, und speisen zukünftige Ersatzzyklen im ASEAN E-Bike-Markt.
Nach Batteriechemie:
Lithium-Ionen behält überwältigende FührungspositionLithium-Ionen-Akkus deckten 2025 90,10 % des ASEAN E-Bike-Marktanteils ab und verfolgen eine CAGR von 11,20 %. Eine höhere Wattstunden-Dichte verlängert die Reichweite pro Ladung auf 120 km bei 1-kWh-Akkus, was für tägliche Stadtfahrten ausreicht. Natrium-Ionen-Prototypen könnten in den Modellen des Jahres 2027 erscheinen und bessere Hitzebeständigkeit sowie eine wesentliche Absicherung gegen Lithiumpreisschwankungen versprechen, was neue Kostenstufen für den ASEAN E-Bike-Markt erschließen könnte.
Blei-Säure-Optionen bleiben in kostenrestriktiven ländlichen Gebieten bestehen, verlieren jedoch Marktanteile, da gebrauchte Lithium-Einheiten in den Wiederverkaufskanal gelangen. Verbesserte Recyclingnetzwerke lenken die Käuferstimmung weiter in Richtung moderner Chemien und zementieren die Überlegenheit von Lithium-Ionen auf dem ASEAN E-Bike-Markt.
Nach Anwendung:
Pendeln dominiert, während Flotten-Lieferung stark wächstDer städtische Pendelverkehr absorbierte 2025 54,80 % des ASEAN E-Bike-Marktanteils, nachdem Städte Niedrigemissionskorridore und sichere Parkzentren eingerichtet hatten. Lieferung und Flotten treiben jedoch das am schnellsten wachsende Segment mit einer CAGR von 12,90 % an, da Fahrer täglich 100–150 km zurücklegen und Kosteneinsparungen innerhalb von 18 Monaten realisieren. Rückmeldungen aus Flottenoperationen veranlassen Zulieferer, die Kompatibilität mit Batterietauschsystemen zu erweitern, was die Iterationszyklen im ASEAN E-Bike-Markt beschleunigt.
Outdoor-Trekking- und E-Gebirgsradsegmente konzentrieren sich auf den Trail-Tourismus in Chiang Mai, Thailand, und Vietnams Sơn-La-Strecken, wo Mittelmotoren dominieren. Kompakte Falt-E-Bikes erleichtern den Erstmeilen-Transfer zu U-Bahn-Stationen in Singapur und belegen die modale Vielseitigkeit, die die Nutzerbasis verbreitert und die Stückwerknachfrage für den ASEAN E-Bike-Markt stabilisiert.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Preisklasse:
Unter-1.000-USD-Segment verankert Volumen, mittleres Segment wächstModelle unter 1.000 USD bildeten 2025 65,70 % des ASEAN E-Bike-Marktanteils, da Haushaltseinkommen in Indonesien, Vietnam und den Philippinen die Budgets bestimmten. Händler bündeln kostenlose Helme und Erstyahreswartung, um Erstkäufer anzulocken und die Kaufdynamik auf dem ASEAN E-Bike-Markt aufrechtzuerhalten.
Mittelklasseangebote zwischen 1.000 und 2.000 USD verzeichnen eine CAGR von 11,40 % aufgrund größerer Akkus, Smartphone-Konnektivität und Scheibenbremsen. Premium-Einheiten über 2.000 USD bleiben eine Nische, zeigen aber Innovationen auf, die letztendlich nach unten durchsickern, was das Aspirationsmarketing innerhalb des ASEAN E-Bike-Marktes stärkt.
Geografische Analyse
Vietnam E-Bike-Markt
Vietnams Anteil von 28,70 % am ASEAN E-Bike-Markt im Jahr 2025 basierte auf koordinierten Anreizen und einer wachsenden inländischen Produktion. Der schrittweise Ausschluss von Benzinmotorrädern innerhalb von Hanois Ring Road 1 ab 2026 sowie die Elektrifizierung von Fahrdiensten in Ho-Chi-Minh-Stadt sichern eine anhaltende Nachfrage im ASEAN E-Bike-Markt.
Indonesien E-Bike-Markt
Indonesien verfügt über die größte Zweiradflotte der Region. Subventionierte Elektrokäufe stiegen, nachdem das Mehrwertsteuer-Rabattsystem die Barzuschüsse ersetzte. Jakartas Ziel von 4,5 Millionen bis 2035 eröffnet einen enormen Wachstumspfad, obwohl der Ausbau der Ladeinfrastruktur beschleunigt werden muss, um das volle Potenzial für den ASEAN E-Bike-Markt zu erschließen.
ASEAN E-Bike-Markt
Die Philippinen verzeichnen mit einer CAGR von 11,80 % das schnellste Wachstum, bedingt durch die Leitlinien für urbane grüne Mobilität, die E-Bike-Spuren in der Metropolregion Manila vorsehen. Thailands Werk in Samut Prakan begann im Mai 2025 mit der Auslieferung und strebt im Rahmen der BEV-3.5-Förderung innerhalb von drei Jahren eine erhebliche Stückzahl an, während Malaysia und Singapur ihren Fokus auf hochwertige Kategorien mit intelligenter Telematik legen und damit margenstarke Nischen bedienen, die die regionale Nachfrage im ASEAN E-Bike-Markt abrunden.
Regulatorisches Umfeld
ASEAN verfügt noch nicht über einen einheitlichen Regulierungsrahmen für elektrische Zweiräder, was zu unterschiedlichen Zulassungs-, Typgenehmigungs- und Betriebsvorschriften in den Mitgliedstaaten führt. Die ASEAN-Erklärung der Staats- und Regierungschefs von 2023 zur Entwicklung eines regionalen EV-Ökosystems und die ASEAN-Leitlinien für Leichtelektrofahrzeuge von 2024 bieten einen Harmonisierungsrahmen für Sicherheit, Ladeinteroperabilität und Überlegungen zum Lebensende, doch die Umsetzung erfolgt weiterhin auf nationaler Ebene.
Thailand nutzt die TISI-Zertifizierung für Elektrofahrräder (zum Beispiel TIS 2495-2557), während Indonesien höhere Anforderungen an den lokalen Wertschöpfungsanteil für Elektrofahrzeuge anstrebt (40% bis 2027). Vietnam reguliert elektrische Zweiräder über das Verkehrsministerium, mit Aktualisierungen der Sicherheitsklassifizierungen Anfang 2026, die darauf abzielen, Unklarheiten für Hersteller und Flottenbetreiber zu verringern. Auf Länderebene prägen diese Unterschiede die Compliance-Pfade und Markteinführungsentscheidungen, wobei Vietnam und Indonesien eine klare regionale Divergenz für Lieferanten und Flottenbetreiber schaffen.
Wertschöpfungskettenanalyse
Die ASEAN-E-Bike-Wertschöpfungskette umfasst zentrale Inputs wie Lithium-Ionen-Zellen, Kathoden-/Anodenmaterialien und Elektronik; die Komponentenfertigung für Rahmen, Naben-/Mittelmotoren, Steuerungen und Batteriepacks; Montage und Prüfung; Distribution über Händler und Flottenbeschaffung; sowie Aftersales-Support, Batterieservice und Entsorgung am Ende der Lebensdauer. Die Importabhängigkeit ist bei Zellen und einigen Elektronikkomponenten am höchsten, während die Lokalisierung dort zunimmt, wo die Politik lokale Wertschöpfung fördert und wo große Marken die Produktion konzentrieren.
Regionale Hub-Strategien verändern zudem die Lieferströme. Yadea regionalisiert seinen Fertigungsfußabdruck, um die Inlandsnachfrage und die innerhalb ASEANs erfolgende Distribution zu bedienen, einschließlich eines Standorts in Karawang, der F&E und Produktion integriert. Auf der Downstream-Seite werden Batteriewechsel- und Ladepartnerschaften Teil der kommerziellen Wertschöpfungskette, in Übereinstimmung mit den ASEAN-Prioritäten für Interoperabilität und Entsorgungsrahmen.
Wettbewerbslandschaft
Eine moderate Fragmentierung dominiert, da keine einzelne Marke einen bedeutenden regionalen Gesamtmarktanteil überschreitet. VinFast genießt lokale Dominanz in Vietnam, doch die chinesischen Marktführer Yadea und Tailg nutzen ihre erhebliche globale Skalierung, um in Indonesien und Thailand aggressiv zu preisen. Japanische Motorradgrößen erkunden hybride E-Roller-Markteinführungen, was auf eine kommende Rivalitätswelle innerhalb des ASEAN E-Bike-Marktes hindeutet.
Lokalisierungsstrategien intensivieren sich: Yadea bekennt sich zu einem Werk in Vietnam und einer weiteren Produktionslinie in Thailand, um Zölle zu umgehen und lokale Wertschöpfungsanforderungen zu erfüllen. Dat Bike erhöht die Inlandslieferantenanteile für sein Weaver++-Modell, was Vorlaufzeiten verkürzt und die Versorgungsresilienz stärkt. Batterietausch-Netzwerkspezialisten Mercu und Oyika bilden länderübergreifende Gemeinschaftsunternehmen, die sich zu Plattform-Gatekeepern entwickeln und die Aftermarket-Wirtschaft im gesamten ASEAN E-Bike-Markt prägen könnten.
Wettbewerbsvorteile konzentrieren sich auf vertikal integrierte Akkupakete, Cybersicherheitskonformität und Telematik-Ökosysteme, die Predictive-Maintenance-Daten liefern. Da die UN-R155- und R156-Cybersicherheitsvorschriften bevorstehen, könnten Hersteller, die Over-the-Air-Update-Sicherheit zertifizieren können, institutionelle Flottenausschreibungen gewinnen und die Marktkonzentration im ASEAN E-Bike-Markt schrittweise erhöhen.
ASEAN E-Bike-Branchenführer
Yadea Technology Group Co. Ltd
Giant Manufacturing Co. Ltd
Yamaha Motor Co. Ltd
Trek Bicycle Corporation
Merida Industry Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ASEAN E-Bike-Markt
- Giant Manufacturing Co. Ltd
- Merida Industry Co. Ltd
- Trek Bicycle Corporation
- Yadea Technology Group Co. Ltd
- Yamaha Motor Co. Ltd
- Brompton Bicycle Ltd
- Gogoro Inc.
- VinFast Trading & Manufacturing JSC
- Aima Technology Group Co., Ltd
- Niu Technologies
- Phoenix Cycle Co. Ltd
- Qualisports Technology Co. Ltd
- Fuji-ta Bicycle Co. Ltd
- Tailing Electric Vehicle Co. Ltd
- Asama Vietnam Co. Ltd

Marktchancen und Zukunftsaussichten
Eine praktische Chance entsteht an der Schnittstelle von Politik zum städtischen Zugang und Flottenelektrifizierung. Hanoi plant, Benzinmotorräder innerhalb des Ring Road 1 ab Juli 2026 einzuschränken, was kurzfristig die Nachfrage nach elektrischen Zweirädern für den dichten Stadtbetrieb ankurbeln dürfte, insbesondere nach Modellen, die austauschbare Batterien, robuste Rahmen und längere Garantiezeiten unterstützen können. Diese Entwicklung passt auch zu Lieferdiensten und Ride-Hailing-Betreibern, die nach kommerziell einsetzbaren E-Bikes und serviceorientierter Beschaffung suchen.
Angebots- und Fertigungsänderungen in ganz ASEAN erweitern die adressierbare Chance zusätzlich. Thailand behält CKD/SKD-Anreize für elektrische Zweiräder mit Nullzollsätzen bei, und Yadea erweitert die regionale Kapazität mit einer Anlage in Bac Ninh, Vietnam, die für 1 Million Einheiten jährlich ausgelegt ist, sowie einer Anlage in Karawang, Indonesien, die 2026 mit einer Kapazität von 3 Millionen Einheiten in Betrieb gehen soll. Vietnam veröffentlichte Anfang 2026 zudem neue Klassifizierungsrichtlinien für elektrische Zweiräder, um Unklarheiten in der Branche zu beseitigen und sich an nationale Standards anzupassen.
Recent Industry Developments in ASEAN E-Bike-Markt
- Mai 2026: Yadeas starker weltweiter Absatzanstieg treibt den Wandel hin zu grüner Mobilität voran. Der Nachfrageanstieg verdeutlicht, dass der ASEAN-Markt weiterhin globalen Preis- und Angebotsdynamiken ausgesetzt ist. Dies erhöht den Wettbewerbsdruck und deutet auf mögliche Preisverschiebungen im gesamten ASEAN-E-Bike-Sektor hin.
- März 2026: Yadea eröffnete eine Fertigungsbasis im Wert von 100 Millionen US-Dollar in Vietnam, um die regionalen Lieferkapazitäten auszubauen. Die Fertigung in Vietnam stärkt die Widerstandsfähigkeit der ASEAN-Lieferkette. Sie verbessert zudem Yadeas regionalen Produktionsfußabdruck, was helfen könnte, ASEAN-Lieferrisiken und Zollexposition zu verringern.
- März 2026: Yadea hob seine bestehende Anlage in Thailands Samut Prakan Free Trade Zone sowie eine F&E-Investition von 4,5 Milliarden THB im Jahr 2025 hervor. Dies stärkt Thailands Rolle als regionaler Hub für F&E und Montage. Es untermauert Yadeas Strategie lokalisierter Wertschöpfung und regionaler Fähigkeiten für den ASEAN-Markt.


ASEAN E-Bike-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der ASEAN-E-Bike-Markt definiert als Umsatz, der aus dem Verkauf von Elektrofahrrädern in den ASEAN-Ländern generiert wird, erfasst zum Verkaufszeitpunkt und ausgedrückt in USD für den angegebenen Zeitraum.
Ausschlüsse vom Umfang: Diese Größenbestimmung schließt Elektroroller und Elektromotorräder aus, die als Kraftfahrzeuge zugelassen und verkauft werden, sowie Aftermarket-Teile, die separat von kompletten E-Bikes verkauft werden.
Übersicht der Segmentierung
- Nach Antriebstyp
- Pedalunterstützt
- Gasgriffunterstützt (Leistung auf Abruf)
- Zweimodushybrid
- Nach Motortyp
- Nabenmotor
- Mittelmotor
- Sonstige Motoren (z. B. Reibungsantrieb)
- Nach Batteriechemie
- Lithium-Ionen
- Blei-Säure
- Nach Anwendung
- Stadt-/Stadtpendeln
- Trekking/E-MTB
- Fracht/Nutzfahrzeug
- Lieferung und Flotte (Letzte Meile)
- Falt-/Kompaktrad
- Nach Preisklasse
- Unter 1.000 USD
- 1.000–2.000 USD
- Über 2.000 USD
- Nach Land
- Vietnam
- Indonesien
- Malaysia
- Thailand
- Singapur
- Philippinen
- Rest der ASEAN-Region
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Marktstruktur festzulegen und den länderspezifischen Kontext zu verankern, bevor wir zu Interviews übergingen. Wir stützten uns auf öffentliche, wiederholbare Datenpunkte wie Verkehrs- und Verkehrssicherheitsstatistiken (wo die Nutzung von Zweirädern erfasst wird), Zoll- und Handelsdaten für Fahrrad- und Teileströme sowie politische Ankündigungen zu E-Mobilitätsregeln und Anreizrichtungen.
Wir bezogen uns außerdem auf Quellen wie ASEAN- und nationale Verkehrsbehörden, nationale Statistikämter, UN Comtrade, Weltbank-Indikatoren und IEA-Materialien zum Energiewandel, ergänzt durch peer-reviewte Fachartikel zur Akzeptanz von Mikromobilität. Ergänzend prüften wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichte und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Intelligence sowie Import- und Exportverfolgung auf Sendungsebene, wo dies zur Bestätigung der Richtung half. Diese Beispiele sind nicht erschöpfend, und wir prüften zahlreiche weitere öffentliche Quellen, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, das zu validieren, was die Sekundärforschung nicht klar zeigen kann, insbesondere Mix, Preisgestaltung und die Aufteilung der Nachfrage zwischen Pendel-, Liefer- und Freizeitnutzung. Wir sprachen mit einer ausgewogenen Gruppe von Stakeholdern wie Montagebetrieben und Markeninhabern, Teilnehmern des Batterie- und Motorökosystems, Distributoren und Einzelhändlern sowie Flotten- und institutionellen Käufern in den wichtigsten ASEAN-Märkten.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um durchschnittliche Verkaufspreisbänder, Kanalmargen, Importabhängigkeit gegenüber lokaler Montage und das Tempo der regulatorischen Durchsetzung zu bestätigen, was uns anschließend half, das endgültige Marktmodell zu präzisieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 15% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 17% | Manager: 44% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Aufbau des Nachfragepools, bei dem länderspezifische Signale zur Fahrradnutzung, Import- und Montagerichtungen sowie der Nachfrageschub durch E-Mobilitätspolitiken in die Nachfrage nach E-Bike-Einheiten übersetzt wurden, die dann mithilfe realistischer Preisbänder in Werte umgerechnet wurde. Um das Modell fundiert zu halten, überprüften wir die Gesamtzahlen mit ausgewählten Bottom-Up-Näherungen, wie Kanalprüfungen bei Distributoren und Einzelhändlern sowie Stichprobeneinheiten multipliziert mit dem ASP für Schlüsselmärkte, und passten dort an, wo die beiden Sichtweisen nicht übereinstimmten.
Einige praktische Eingaben prägten das Modell, darunter der Anteil städtischer Fahrten mit kurzer Distanz, die Verfügbarkeit von Fahrradwegen und lokale Beschränkungen für Hochgeschwindigkeits-E-Bikes, die Aufteilung zwischen Blei-Säure- und Lithium-Ionen-Modellen (was die Preisgestaltung verändert), typische Leistungswerte und Reichweitenerwartungen für den Pendlereinsatz sowie der Anteil der Verkäufe über stationäre Geschäfte gegenüber Online-Kanälen. Bei Datenlücken auf Länderebene verwendeten wir Proxy-Verhältnisse aus ähnlichen ASEAN-Märkten und engten die Spanne durch Interview-Feedback ein.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick unterschiedliche Pfade für Anreize, Durchsetzung und Batteriekostenentwicklung widerspiegeln konnte, wobei der zentrale Fall basierend auf dem von Experten als wahrscheinlichsten beschriebenen Szenario ausgewählt wurde. Die endgültige Prognose berücksichtigte zudem Ersatzzyklen und schrittweise Premiumisierung in Stadtmärkten, da diese Faktoren das Wertwachstum anders beeinflussen als das reine Einheitenwachstum.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtzahlen wurden durch Gegenprüfungen anhand unabhängiger Signale validiert, einschließlich der Richtung der Handelsströme, nationaler Politikzeitpläne und beobachteter Preisbänder aus Kanalgesprächen. Wir kennzeichneten Ausreißer, wenn die implizierten Einheiten oder der implizierte ASP eines Landes zu stark von den Angaben der Stakeholder abwichen, und diese Punkte wurden vor der endgültigen Freigabe erneut überprüft.
Jede Schätzung durchläuft eine mehrstufige interne Überprüfung, bei der Annahmen, Berechnungen und Sensitivitätsbereiche geprüft werden, gefolgt von Auslösern für erneuten Kontakt, wenn wesentliche Lücken bei Preisgestaltung, Mix oder regulatorischer Durchsetzung bestehen bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie politische Verschiebungen oder abrupte Preisänderungen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung für den ASEAN-E-Bike-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ASEAN-E-Bikes können weit voneinander abweichen, da Studien möglicherweise nicht dieselben Fahrzeugtypen erfassen, unterschiedliche Preislogiken anwenden oder Währungen zu unterschiedlichen Zeitpunkten umrechnen. Manche Schätzungen vermischen zudem regionale Gesamtsummen mit ausgewählten Länderaufnahmen, was Vergleiche einfach erscheinen lässt, selbst wenn der Umfang nicht übereinstimmt.
Die Tabelle zeigt eine große Streuung, und im Modell von Mordor Intelligence ist der Wert auf Elektrofahrräder beschränkt, die in ASEAN verkauft werden, und schließt Elektroroller oder -motorräder aus, die als zugelassene Kraftfahrzeuge behandelt werden, wodurch verhindert wird, dass angrenzende Zweirad-Umsätze die Gesamtsumme aufblähen. Unterschiede ergeben sich auch aus der Handhabung der Preisentwicklung, da einige Herausgeber einen einzigen ASP beibehalten, während andere einen Wechsel von Blei-Säure zu Lithium-Ionen modellieren, sowie aus dem Aktualisierungsrhythmus, wenn sich neue Vorschriften oder Importmuster schnell ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,35 Mrd. USD (2025) | |
| Fachzeitschrift A | 1,08 Mrd. USD (2024) | Verwendet für ASEAN eine Kategorie elektrischer Zweiräder und schließt wahrscheinlich E-Scooter und Niedriggeschwindigkeits-Elektromopeds ein, sodass die adressierbare Umsatzbasis breiter ist als reine E-Bikes. Auch das Jahr und der Zeitpunkt der Währungsumrechnung unterscheiden sich, was den umgerechneten USD-Wert in einer volatilen Preisphase verschieben kann. |
| Regionale Beratungsgesellschaft B | 1,80 Mrd. USD (2026) | Scheint eine aggressive Adoptionskurve und eine Premium-ASP-Steigerung für die gesamte Region anzuwenden, mit begrenzten Belegen für Preisbänder auf Kanalebene nach Land. Es umfasst wahrscheinlich auch eine breitere Produktpalette über tretunterstützte Fahrräder hinaus, was die Gesamtsumme über eine reine E-Bike-Definition hinaus treibt. |
Zusammen betrachtet unterscheiden sich diese Zahlen hauptsächlich danach, was als E-Bike gegenüber einem breiteren elektrischen Zweirad gezählt wird, und danach, wie schnell angenommen wird, dass die Preise steigen. Unser Ansatz hält die Schätzung nachvollziehbar auf Basis klarer Nachfrageindikatoren, realistischer länderspezifischer Preisbänder und wiederholbarer Prüfungen, was Entscheidungsträgern hilft, Märkte zu vergleichen und Kapazitäten mit weniger verborgenen Annahmen zu planen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der ASEAN E-Bike-Sektor bis 2031 sein?
Die ASEAN E-Bike-Marktgröße wird bis 2031 voraussichtlich 0,65 Milliarden USD erreichen, ausgehend von 0,35 Milliarden USD im Jahr 2025 mit einer CAGR von 10,82 %.
Welches Antriebsformat führt heute die Absatzzahlen an?
Pedalunterstützte E-Bikes hielten 2025 62,60 % der Auslieferungen, deutlich vor rein gasgriffgesteuerten und Hybridvarianten.
Welches Land kauft derzeit die meisten Elektrofahrräder in Südostasien?
Vietnam kontrollierte 2025 einen Anteil von 28,70 %, unterstützt durch Nullsteueranreize und inländische Produktion.
Wo wächst die Nachfrage in der Region am schnellsten?
Die Philippinen verzeichnen die schnellste Expansion mit einer prognostizierten CAGR von 11,80 % bis 2031, da der Großraum Manila Grüne-Mobilitäts-Spuren verfolgt.
Seite zuletzt aktualisiert am:



