
Anime-Marktgröße und Marktanteil
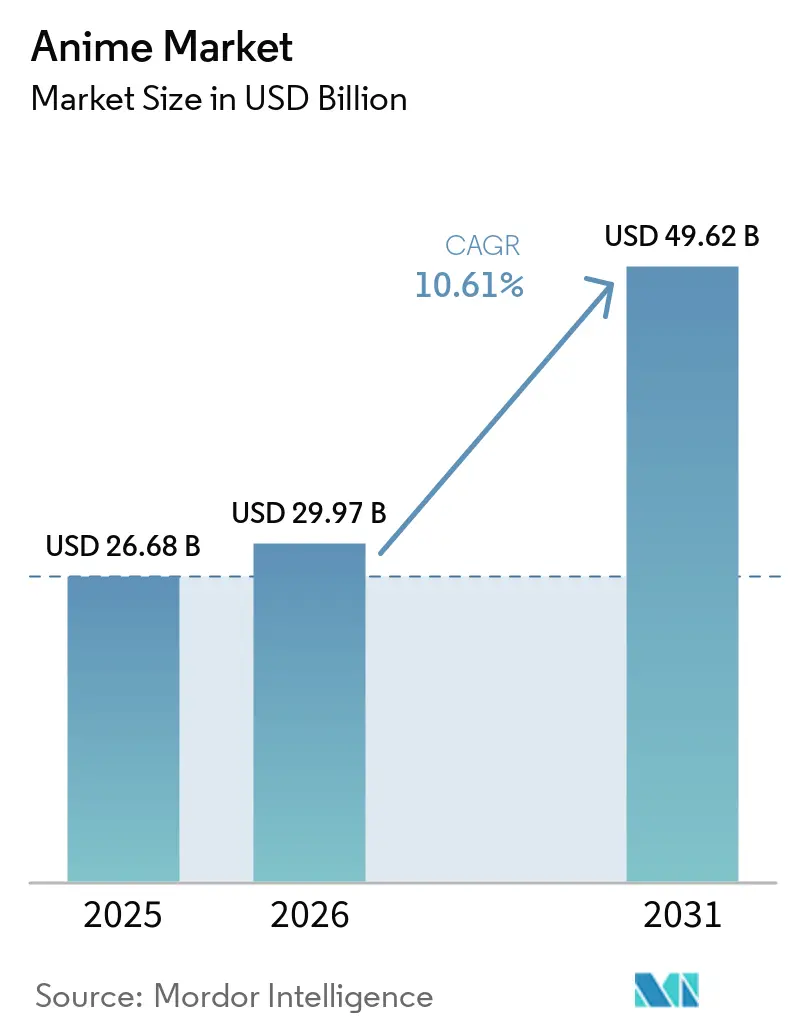
Anime-Marktanalyse von Mordor Intelligence
Die Anime-Marktgröße soll von 29,97 Milliarden USD im Jahr 2026 auf 33,15 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 54,22 Milliarden USD bei einem CAGR von 10,34 % über 2027–2032 erreichen.
Streaming in lokaler Sprache kann in Indien den Zugang für Hindi-sprachige Zuschauer erweitern, während Sammlerstücke und Cross-Media-Angebote zusätzliche Möglichkeiten zur Monetarisierung etablierter Anime-Eigenschaften schaffen. Die Nutzung dieser Chancen erfordert aufeinander abgestimmte Distributions- und Produktrechte, was die Relevanz integrierter IP-Unternehmen und koordinierter Partnerschaften erhöht. Produktionsengpässe in Japan und Kostendruck bei Auftragnehmern können einschränken, wie leicht Publikumswachstum in zusätzliches Animationsangebot umgewandelt wird. Unternehmen, die über den gesamten kommerziellen Lebenszyklus eines Franchise hinweg Einnahmen erzielen, sind besser positioniert, um dieses Wachstum zu nutzen, während honorarabhängige Produzenten die Kosten für die Lieferung weiterer Inhalte tragen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Merchandising im Jahr 2026 einen Anime-Marktanteil von 30,78 %, während Internet-Distribution als am schnellsten wachsendes Segment mit einem CAGR von 11,9 % über 2027–2032 prognostiziert wird.
- Nach Genre entfiel auf Action und Abenteuer im Jahr 2026 ein Anteil von 33,41 % an der Anime-Marktgröße, während das Segment Science-Fiction und Fantasy mit einem CAGR von 11,7 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Zielgruppen führten junge Erwachsene (18–29 Jahre) mit einem Anteil von 37,83 % am gesamten Anime-Umsatz im Jahr 2026, während Teenager (13–17 Jahre) als am schnellsten wachsendes Segment mit einem CAGR von 11,3 % über 2027–2032 prognostiziert werden.
- Geografisch war Asien-Pazifik mit 27,77 % des globalen Anime-Umsatzes im Jahr 2026 die größte Region und soll mit einem CAGR von 11,4 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit globaler Streaming-Simulcasts | +4% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung hochwertiger Sammlermerchandising-Linien | +3.3% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Medienübergreifende Franchise-Strategien zur Steigerung des lebenslangen IP-Werts | +3% | Nordamerika, Lateinamerika und Ozeanien | Mittelfristig (2–4 Jahre) |
| Generative KI zur Beschleunigung von Vorproduktions-Workflows | +1.2% | Animationsproduktionsstandorte in Japan | Langfristig (≥ 4 Jahre) |
| Lokalisierungsinvestitionen zur Erschließung nicht-traditioneller Regionen | +0.8% | Distributionsgebiet in Indien | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für kulturelle Exportprogramme | +0.7% | Japan und Auslandsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit globaler Streaming-Simulcasts
Simultanes Streaming ermöglicht internationalen Zuschauern den Zugang während der Erstveröffentlichung eines Titels und schafft die Möglichkeit, die Aufmerksamkeit auf lizenzierte Verfügbarkeit zu bündeln. Gachiakuta startete im Juli 2025 gleichzeitig mit dem landesweiten TV-Sendebetrieb in Japan als globaler Simulcast. Avex berichtete, dass die Serie auf Crunchyroll den ersten Platz belegte. Über sein gesamtes Anime-Programm hinweg meldete Netflix im Jahr 2025 mehr als 1,5 Milliarden Aufrufe.[1] Wenn Rechte und Verfügbarkeit bei der Erstveröffentlichung in den vorgesehenen Gebieten übereinstimmen, kann eine synchronisierte Vermarktung die Aufmerksamkeit zur Veröffentlichungszeit auf kostenpflichtige Angebote lenken.
Ausweitung hochwertiger Sammlermerchandising-Linien
Sammlermerchandising kann die Bindung an einen Anime-Charakter in die Nachfrage nach einem physischen Produkt umwandeln. In Dentsu's Umfrage vom September 2025 unter 400 US-amerikanischen Selbstidentifizierten Sammlern, die in den vorangegangenen 3 Jahren ein Sammlerspielzeug gekauft hatten, gaben 29 % an, Anime-Actionfiguren erworben zu haben. Diese Beteiligung verschafft Lizenzgebern ein definiertes Sammlerpublikum für charakterbasierte Figuren. Bandai Spirits veröffentlichte das transformierbare Legierungsmodell METAL BUILD ZETA GUNDAM aus Mobile Suit Zeta Gundam am 26. April 2025 in Japan zu einem steuerinklusive empfohlenen Verkaufspreis von 44.000 JPY (305,30 USD). Das Modell veranschaulicht, wie Anbieter ein weiteres physisches Produktformat rund um eine Anime-Eigenschaft entwickeln können, um das Merchandising-Angebot für Sammler zu erweitern. Die Lizenzierung eines Charakterdesigns für Figuren ermöglicht es einem Rechteinhaber, am Produkt unabhängig von der Distribution der Animation zu verdienen.
Medienübergreifende Franchise-Strategien zur Steigerung des lebenslangen IP-Werts
Cross-Media-Lizenzierung kann eine Anime-Eigenschaft in mehrere kommerzielle Angebote für unterschiedliche Zielgruppen verwandeln. Im April 2026 berichtete Kadokawa Corporation von rasch zunehmenden Anfragen nach Produktlizenzen aus dem Ausland für Werke wie Dungeon Meshi und beschrieb seine Merchandising- und Spielkooperationen. VIZ Media LLC gab am 27. Mai 2025 bekannt, die Rechte an One-Punch Man Staffel 3 für Nordamerika, Lateinamerika und Ozeanien erworben zu haben. Das angekündigte Paket umfasste Kino-, Fernseh-, Digital-, Heimkino-, Neben- und Merchandising-Rechte. Diese Anfragen und gebündelten Rechte deuten auf eine Nachfrage nach einem Franchise über mehr als einen kommerziellen Kanal hin, was die potenzielle Lizenzbasis erweitert. Für den Lizenzgeber wird der Umfang des Pakets zu einer wesentlichen Verhandlungsentscheidung, da er bestimmt, welche Nutzungen gemeinsam entwickelt oder über separate Vereinbarungen angeboten werden können.
Generative KI zur Beschleunigung von Vorproduktions-Workflows
Der Nutzen generativer KI für die Vorproduktion hängt davon ab, ob sie verwendbare visuelle Iterationen erzeugt und dabei das vom Schöpfer beabsichtigte Ergebnis bewahrt. DLE nutzte generative KI, um Szenenbilder entlang eines bestehenden Storyboards für TSKs Kurzanime The World of Koizumi Yakumo's KWAIDAN zu erstellen. Mitarbeiter ergänzten und überarbeiteten Prompts und Ausgaben, um dem beabsichtigten Look näherzukommen. Dieser Workflow belässt eine visuelle Überprüfungsaufgabe bei den kreativen Mitarbeitern, sodass potenzielle Gewinne im vorbereitenden Design von der Überarbeitung abhängen, die jedes generierte Bild erfordert. Für einen Produzenten könnte ein geringerer Aufwand pro genehmigtem Bild zusätzliche Entwicklungsarbeit im selben Team ermöglichen. Die kommerzielle Öffnung besteht in einer größeren visuellen Entwicklungskapazität, wobei jede Zunahme von Anime-Aufträgen davon abhängt, ob generiertes Material ohne gleichwertigen zusätzlichen Überprüfungsaufwand verwendbar wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Fachkräftemangel und Burnout | -1% | Animationsproduktionsstandorte in Japan | Mittelfristig (2–4 Jahre) |
| Steigende Produktionsbudgets, die das Umsatzwachstum übersteigen | -0.9% | Auftragsproduktionsstandorte in Japan | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Rechte an geistigem Eigentum in verschiedenen Märkten | -0.5% | Japan und ausländische Merchandising-Gebiete | Mittelfristig (2–4 Jahre) |
| Piraterie und illegales Streaming untergraben die Monetarisierung | -0.3% | Japan und Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Fachkräftemangel und Burnout
Begrenzte Animationsbelegschaft kann einschränken, wie leicht japanische Produzenten zusätzliche Aufträge in lieferbare Serien umwandeln. Bei der Erläuterung des Zwecks seines Animationstalentprogramms für das Geschäftsjahr 2025 erklärte die Agentur für kulturelle Angelegenheiten, dass der Fachkräftemangel an japanischen Animationsproduktionsstandorten ernst geworden sei und dass Rekrutierung und Personalentwicklung dringend erforderlich seien. Für Auftraggeber macht diese Einschränkung den Zugang zu Produktionsarbeitskräften zur Voraussetzung für die Ausweitung von Veröffentlichungen, selbst wenn die Publikumsnachfrage zusätzliche Titel unterstützt. Die Zuweisung knapper Arbeitskräfte an ein weiteres Projekt kann die Kapazität für eine bestehende Produktion verringern und den Veröffentlichungsplan konkurrierenden Verpflichtungen aussetzen. Trigger, WIT Studio Co., Ltd., SILVER LINK. und Studio Colorido führten im Geschäftsjahr 2025 Schulungspilotprojekte für Berufseinsteiger oder weniger erfahrene Mitarbeiter durch, doch die Entwicklung dieser Mitarbeiter braucht Zeit, bevor Auftraggeber auf zusätzliche Lieferkapazitäten vertrauen können.
Steigende Produktionsbudgets, die das Umsatzwachstum übersteigen
Höhere Produktionsausgaben können das Angebot schwächen, wenn Auftragnehmer Lieferhonorare erhalten, ohne Einnahmen aus eigenem geistigen Eigentum zu erzielen. Im Jahr 2025 stiegen Arbeits- und Outsourcing-Kosten bei vielen japanischen mittelgroßen und kleinen Anime-Produktionsauftragnehmern ohne eigenes IP schneller als der Umsatz, was zu niedrigeren Gewinnen oder Verlusten beitrug.[2] Unter japanischen auf Unteraufträge spezialisierten Studios meldeten 41,3 % in diesem Jahr Verluste, verglichen mit 37,0 % im Jahr 2024. Diese Ergebnisse machen zusätzliche Aufträge weniger attraktiv, wenn die Honorare die Kosten für die Fertigstellung der Arbeit nicht decken können. Kadokawa Corporation kündigte im September 2026 Pläne an, 5 seiner Gruppen-Anime-Studios im November 2026 unter Studio One Base zusammenzuführen, um Management und Back-Office-Funktionen zu zentralisieren und die Effizienz angesichts steigender Produktionskosten zu verbessern. Solange sich Produktionshonorare oder Betriebskosten nicht ändern, kann die Übernahme weiterer Aufträge die finanzielle Belastung des Auftragnehmers vertiefen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
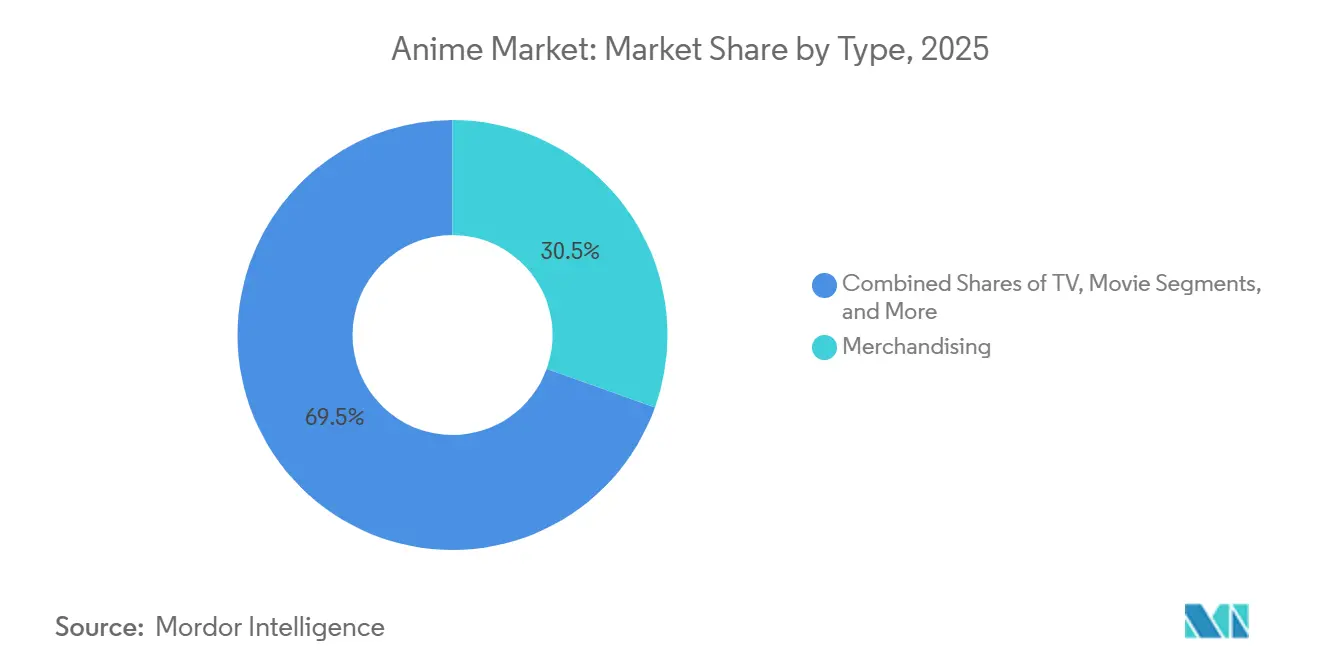
Merchandising-Umfang und Streaming-Reichweite unterstützen unterschiedliche UmsatzmodelleMerchandising entfiel im Jahr 2026 auf einen Anteil von 30,78 % an der Anime-Marktgröße. Bandai Namco Group-Unternehmen verzeichneten im Toys and Hobby Business für das zum März 2026 endende Geschäftsjahr Dragon-Ball-Umsätze in Japan von 29,4 Milliarden JPY (195 Millionen USD). Der Gesamtbetrag umfasste die wichtigsten Gruppenunternehmen vor der Eliminierung von Transaktionen zwischen Segmenten. Produktverkäufer knüpfen den Umsatz an die Zugkraft einzelner lizenzierter Eigenschaften, sodass die Franchise-Auswahl neben der Produktentwicklung in ihren kommerziellen Entscheidungen steht.
Internet-Distribution soll das am schnellsten wachsende Segment sein, mit einem CAGR von 11,9 % über 2027–2032. In der ersten Hälfte des Jahres 2026 hatte mehr als die Hälfte der Netflix-Mitglieder weltweit mindestens einen Anime-Titel angesehen. Die Erreichung so vieler bestehender Mitglieder verschafft Anime-Lizenzgebern einen potenziellen Weg zu Zielgruppen, die bereits einen Streaming-Dienst nutzen, und kann die Abhängigkeit davon verringern, für jede Veröffentlichung ein separates Publikum zu gewinnen. Für Lizenzgeber können Katalogbeziehungen den kommerziellen Zugang über einen einzelnen Titel hinaus erweitern, wenn Plattformen die Anime-Nutzung über diese etablierte Mitgliedschaft ausweiten.

Nach Genre:
Theaternachfrage verleiht Action und Fantasy unterschiedliches kommerzielles GewichtAction und Abenteuer repräsentierten im Jahr 2026 einen Anime-Marktanteil von 33,41 %. Sony Pictures vertrieb den japanischen Action-Anime-Film Chainsaw Man – The Movie: Reze Arc. Er spielte während seines Eröffnungswochenendes vom 24. bis 26. Oktober 2025 in den Vereinigten Staaten und Kanada in 3.003 Kinos 18,03 Millionen USD ein. Kinobetreiber und Verleiher können eine Eröffnung in so vielen Kinos nutzen, um den Ticketverkauf innerhalb eines definierten Veröffentlichungsfensters zu konzentrieren und den Action-Titel über das episodische Sehen hinaus zu monetarisieren. Die konzentrierten Eröffnungswochenendeinnahmen machen den Veröffentlichungszeitpunkt für Kinobetreiber und Rechteinhaber neben den Bedingungen des weiteren Franchise-Pakets bedeutsam.
Das Segment Science-Fiction und Fantasy soll das am schnellsten wachsende Segment sein, mit einem CAGR von 11,7 % über 2027–2032. Crunchyroll/Sonys Dark-Fantasy-Film Demon Slayer: Kimetsu no Yaiba Infinity Castle eröffnete in Nordamerika mit einem bestätigten Einspielergebnis von 70,6 Millionen USD über 3 Tage im September 2025. Die Eröffnung umfasste 3.315 Standorte, eine Breite, die ein konkretes Beispiel für die theatralische Kommerzialisierung im großen Maßstab für Fantasy-Rechteinhaber bei der Verhandlung internationaler Distribution darstellt. Unter den verbleibenden Genres erreichte Sport die japanischen Kinos mit dem Sprintfilm 100 Meters, der ab dem 19. September 2025 von Asmik Ace und Pony Canyon vertrieben wurde.
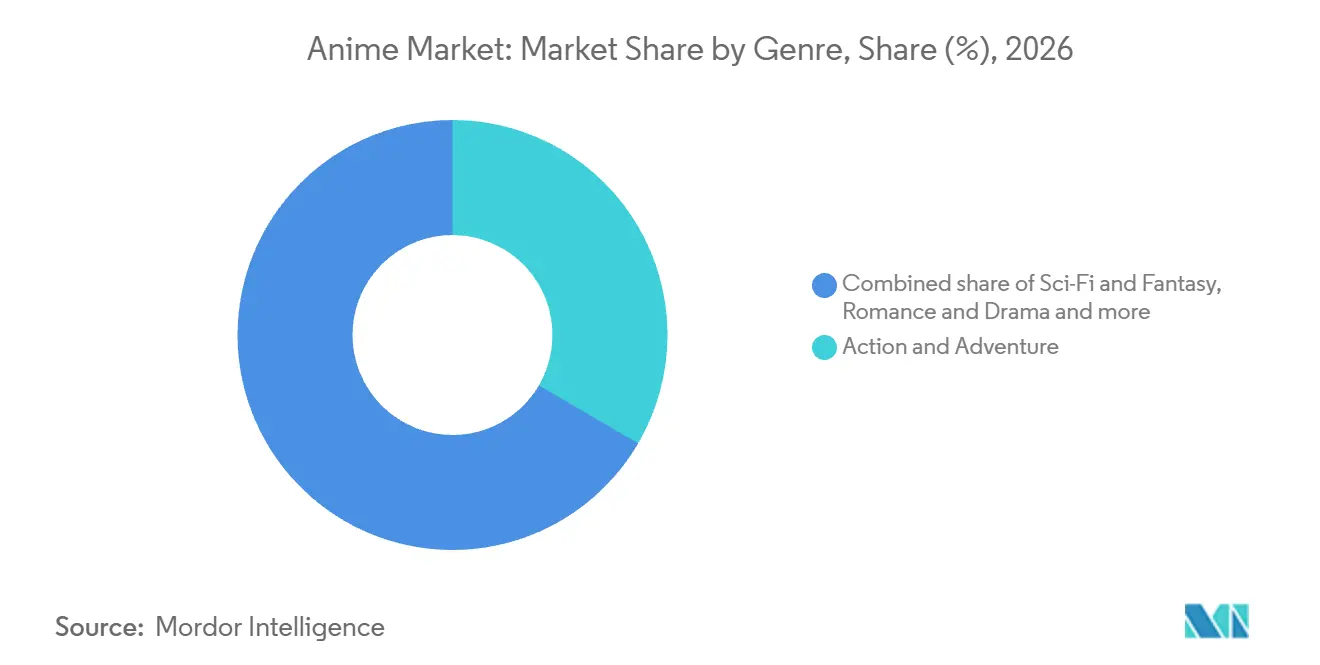
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Zielgruppe:
Ausgabenbeteiligung und Teenager-Sehverhalten prägen die NachfrageJunge Erwachsene (18–29 Jahre) hielten im Jahr 2026 den größten Segmentanteil von 37,83 %. Loyalty Marketings japanische Umfrage vom August 2026 zog Anime-Fans aus seinem Comic- und Anime-Fan-Panel. Unter den 250 Befragten in ihren 20ern berichteten 56,4 %, im Vorjahr durchschnittliche monatliche Ausgaben für Anime-bezogene Produkte getätigt zu haben. Innerhalb dieser Kohorte berichteten 8,4 % von durchschnittlichen monatlichen Ausgaben von mindestens 10.000 JPY (62,11 USD) im Vorjahr. Eine Preisstaffel von zugänglichen kostenpflichtigen Angeboten bis hin zu Premiumprodukten passt zu dieser Kohorte, in der die meisten Ausgaben unterhalb der höchsten gemeldeten Stufe lagen.
Teenager (13–17 Jahre) sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 11,3 % über 2027–2032. In einer von Crunchyroll in Auftrag gegebenen Umfrage der National Research Group aus dem Jahr 2026 gaben 79 % der Anime-Fans im Alter von 13–17 Jahren in 10 befragten Ländern an, dass ihre Sehdauer gegenüber dem Vorjahr gestiegen sei. Längeres Sehen unter etablierten Fans kann die kommerzielle Relevanz der Fortsetzung eines Titels über seine Erstveröffentlichung hinaus erhöhen. Da der Befund Fans beschreibt, die bereits Anime schauen, begünstigt das signalisierte Wachstum Fortsetzungsstaffeln gegenüber Kampagnen zur Gewinnung von Erstzuschauern.
Geografische Analyse
Anime-Markt Asien-Pazifik
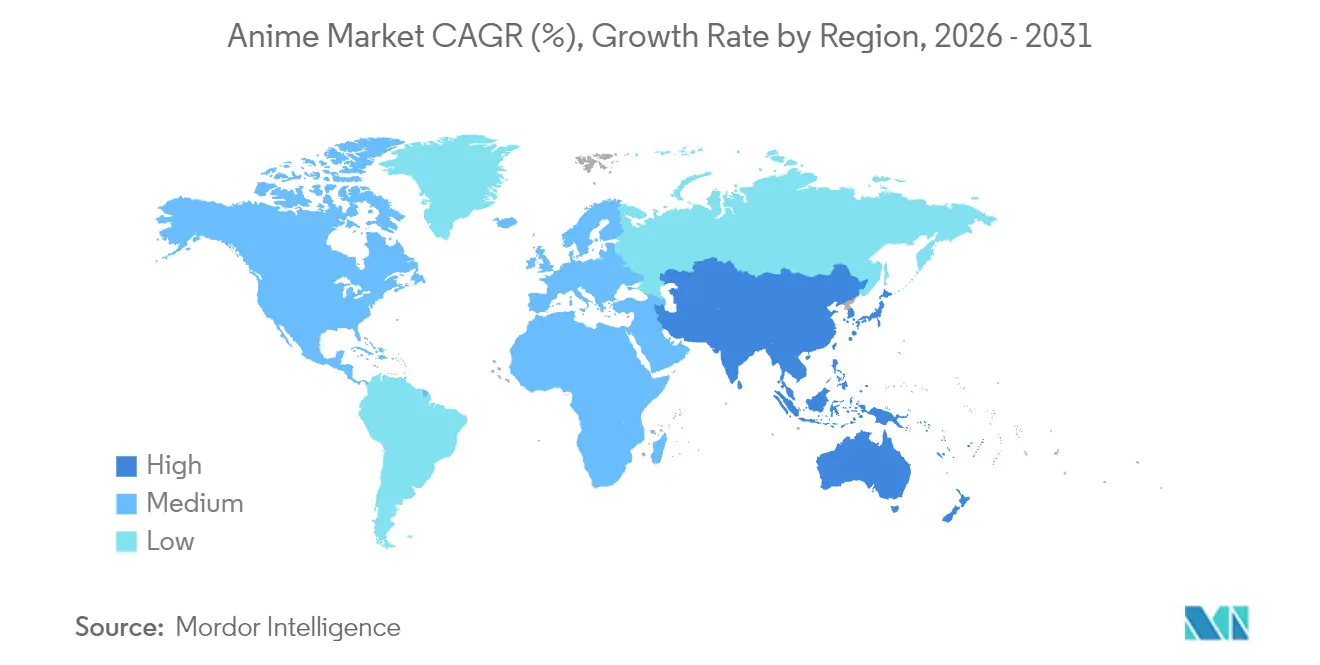
Asien-Pazifik entfiel im Jahr 2026 auf einen Anime-Marktanteil von 27,77 % und soll die am schnellsten wachsende Region sein, mit einem CAGR von 11,4 % über 2027–2032. Dentsu's Umfrage, die vom 19. Februar bis 8. März 2025 in China, Japan, Indonesien und Thailand durchgeführt wurde, ergab, dass 70 % der Befragten mindestens monatlich Anime schauten. Die Stichprobe umfasste 700 Befragte im Alter von 18 Jahren oder älter pro Land, gewichtet nach Alter, Geschlecht und Region. Auf der WAVES 2025 in Mumbai kündigte Amazon MX Player seine erste Anime-Kategorie mit Hindi-synchronisierten Titeln an, die indischen Zuschauern kostenlos angeboten werden, als Teil eines für Mai 2025 geplanten Programms. Für Rechteinhaber, die in den indischen Markt eintreten, kann Hindi-Adaption in Verbindung mit kostenloser Distribution das Zuschauerinteresse in lizenziertes Sehen umwandeln, ohne ein anfängliches kostenpflichtiges Abonnement zu erfordern.
In Nordamerika ergab Dentsu's Umfrage von Oktober 2024 bis März 2025, dass 40 % der US-amerikanischen Anime-Zuschauer angaben, in den vorangegangenen 12 Monaten mehr als 200 USD für Anime-bezogenes Merchandising ausgegeben zu haben. Für Europa liefert Frankreich ein weiteres Länderbeispiel, bei dem 27 % der befragten Anime-Zuschauer auf derselben Grundlage über derselben Schwelle lagen. Diese länderspezifischen Muster können lokal ausgerichtete Lizenzierungsvorschläge unterstützen, die bezahlte Fan-Beteiligung mit der Entwicklung Anime-bezogener Produkte verbinden. Der Unterschied von 13 Prozentpunkten zwischen den befragten Ländern spricht für länderspezifische Merchandising-Bedingungen anstelle eines einheitlichen Lizenzumfangs.
Südamerikas Brasilien-Beispiel liefert einen Kinomaßstab, wobei Demon Slayer: Infinity Castle im Jahr 2025 2,23 Millionen Kinobesuche verzeichnete. In Afrika streamte My Hero Academia Staffel 8 von Oktober bis Dezember 2025 auf Crunchyroll. Der Nahe Osten hat ein Beispiel für häufiges Sehen in Saudi-Arabien, wo 31 % der Befragten in Dentsu's national repräsentativer Umfrage aus dem Jahr 2025 unter 1.400 Verbrauchern angaben, täglich Anime zu schauen. Diese Kanäle schaffen unterschiedliche Rechtepakete, wobei Brasiliens Beispiel auf einem Film und Afrikas auf einer Staffel basiert. Tägliches Sehen in Saudi-Arabien begünstigt langfristigen Katalogzugang, was die Lizenzdauer zu einer separaten Entscheidung gegenüber den anderswo belegten Film- und Staffelformaten macht.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines lizenzierten Anime-Distributors mit Fokus auf Rechtezugang und audiovisuelle Compliance. Japans Weg umfasst qualifizierendes nicht verwaltetes Material, wenn die Wünsche eines Rechteinhabers bezüglich der Nutzung nicht bestätigt werden können, und erfordert eine Entscheidung des Kommissars für kulturelle Angelegenheiten sowie eine Vergütung. Brasiliens ANCINE hat seine administrative Reaktion auf nicht autorisierte Online-Audiovisualangebote unter der Normativen Anweisung 174/2026 dauerhaft gemacht. Diese Mechanismen beeinflussen unterschiedliche Teile des Geschäfts eines Distributors und verknüpfen die Möglichkeit, bestimmte Werke zu nutzen, mit dem Schutz lizenzierter Veröffentlichungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | Japan | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Bundesgerichte für Rechtsverletzungen; Register of Copyrights für das Agentenverzeichnis | Nationale Kinoagentur (ANCINE) | Arcom | Agentur für kulturelle Angelegenheiten | Nationale Medienbehörde für Filmgenehmigungen | Film and Publications Board |
| Wesentliche Instrumente oder Ausrichtung | Titel-17-Rechte und funktionsspezifische Bedingungen für Safe-Harbor-Schutz | Normative Anweisung 174/2026 gemäß Gesetz 14.815/2024 | Geänderte SMAD-Audiovisual-Produktionsbeitragsaufteilungen | Urheberrechtsgesetzänderung von 2023 und System zur Bestimmung nicht verwalteter Werke | Bundesgesetzesdekret 55 von 2023 und Dekret zur digitalen Kindersicherheit von 2025 | Änderungsverordnungen zu Filmen und Publikationen 2022 und Harmonisierungsplan 2026/27 |
| Kommerzielle Auswirkung | Rechtefreigabe und funktionsspezifische Bedingungen für Safe-Harbor-Schutz | Verwaltungsmaßnahmen gegen nicht autorisierte Online-Audiovisualangebote | Stufenweise Genrezuweisungen für abgedeckte On-Demand-Dienste mit vereinbarungsabhängigen Wirksamkeitsdaten | Bestimmung und Vergütung für qualifizierende nicht verwaltete Nutzung | Relevante Medienlizenz, IP-Zertifikat des Wirtschaftsministeriums und Filmkopie oder Link für Genehmigungen; Kinderschutzpflichten, wenn Kinder abgedeckte Plattformen nutzen oder auf sie treffen | Registrierte Distributoren reichen abgedeckte Online-Filme ein, die noch nicht klassifiziert sind, vorbehaltlich gesetzlicher Ausnahmen |
| Aktuelle politische Attraktivität | Hoch | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verbesserung | Verschlechterung | Verbesserung | Verschlechterung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Japans Start am 1. April 2026 unterstützt eine Verbesserung durch einen zusätzlichen bedingten Nutzungsweg, während Brasiliens dauerhaftes Durchsetzungsverfahren lizenzierte Angebote unterstützt. Der US-amerikanische funktionsspezifische Safe-Harbor-Rahmen unterstützt Kontinuität, während Frankreichs stufenweise, vereinbarungsabhängige Beitragsaufteilungen eine Betriebsverpflichtung für abgedeckte On-Demand-Dienste hinzufügen. Das UAE-Kindersicherheitsdekret von 2025 sah bis zu einem Jahr für die Einhaltung vor und fügte Altersverifizierungs-, Inhaltsbewertungs-, Filter- und Kindersicherungsaufgaben hinzu, wenn Kinder abgedeckte Plattformen nutzen oder auf sie treffen. Südafrikas vorgeschlagene Harmonisierungsarbeit für 2026/27 ist mit der Fortsetzung des bestehenden klassifizierungsbasierten Compliance-Prozesses vereinbar.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Anime von der Eigenschaftsentwicklung über die Produktion bis hin zur Bildschirmdistribution und Merchandising-Kommerzialisierung gelangt. In Japan beschreibt die Association of Japanese Animations Produktionsunternehmen als Generalunternehmer, die Aufträge von Kunden wie Produktionskomitees erhalten. Aniplex und Kadokawa Corporation umspannen Planung, Produktion und Distribution und vereinen mehrere Funktionen in integrierten Unternehmen. Integrierte Unternehmen können durch die Lizenzierungs- und Verkaufsaktivitäten, die sie kontrollieren, neben ihrer Produktionsarbeit verdienen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| IP-Planung und -Entwicklung | Anime-IP-Planer wie Aniplex und Kadokawa Corporation | Einnahmen aus Rechtslizenzierung | Sicherung von Genehmigungen für beabsichtigte Adaptionen | Adaptions- und Verwertungsrechte vor dem Einsatz von Produktionsressourcen sichern |
| Animationsproduktion | Anime-Produzenten wie MAPPA Co., Ltd. | Produktionshonorare aus Auftragsarbeiten | Abstimmung von Produktionsverpflichtungen auf verfügbare kreative Kapazitäten | Arbeit gegen bestätigte Teamkapazität und stufenweise Liefermeilensteine zuweisen |
| Bildschirmdistribution und Lizenzierung | Distributoren und Lizenzgeber wie Aniplex und Kadokawa Corporation | Distributions- und Lizenzierungseinnahmen, Paketverkäufe | Abstimmung territorialer Rechte mit Veröffentlichungsfenstern | Gebietsgenehmigungen und Lieferanforderungen vor der Veröffentlichung koordinieren |
| Merchandising-Kommerzialisierung | Merchandising-Lizenzgeber und -Verkäufer wie Aniplex | Merchandising-Lizenzierungseinnahmen und Produktverkäufe | Genehmigung von Designs, die die Charakteridentität bewahren | Designüberprüfungen vor Fertigungsverpflichtungen vereinbaren |
| Quelle: Mordor Intelligence | ||||
Am 20. Januar 2026 kündigte Netflix eine geplante Zusammenarbeit mit MAPPA Co., Ltd. an, die von der Story-Entwicklung bis zum Merchandising und dem exklusiven weltweiten Streaming eines Programms originaler MAPPA-produzierter Anime reicht. Ein exklusiver weltweiter Bildschirmpartner kann Distributionsverhandlungen reduzieren und gleichzeitig den Weg zu den Zuschauern in einem Outlet konzentrieren. Durch die Ausweitung auf Merchandising würde die geplante Zusammenarbeit MAPPA Co., Ltd. eine Rolle in der Produktentwicklung neben seiner Animationsarbeit geben und die durch seine Beziehung zu Netflix abgedeckten Aktivitäten erweitern.
Wettbewerbslandschaft
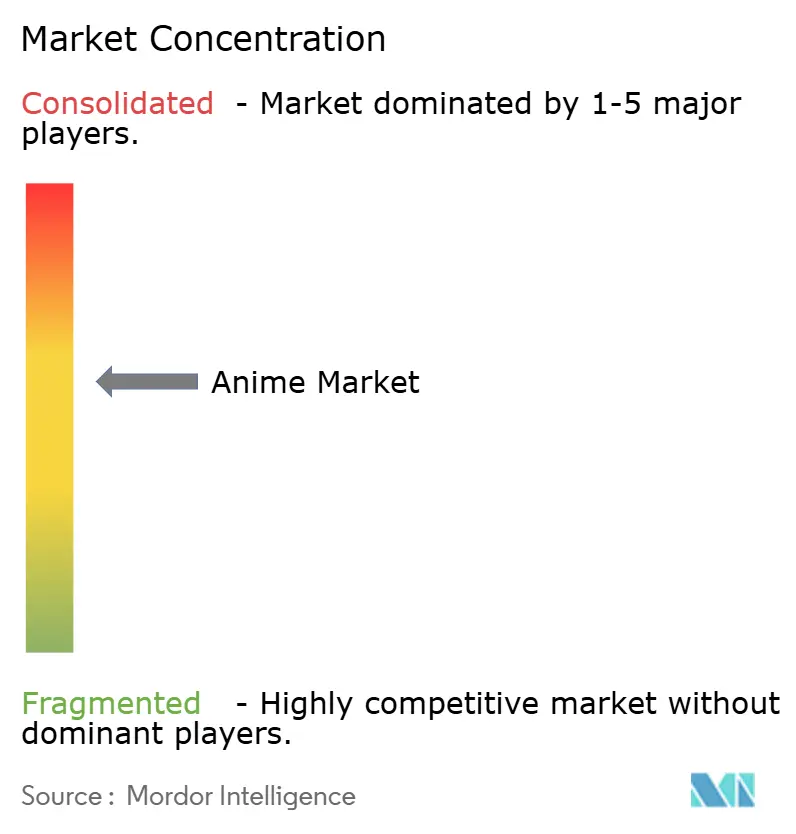
Franchise-Inhaber und Distributoren, darunter Crunchyroll LLC, Bandai Namco Filmworks Inc. und Toei Animation Co., Ltd., prägen eine mäßig konzentrierte kommerzielle Landschaft. Netflix, Inc. (Anime Division) ist ein Streaming-Distributor, während Studio Ghibli, Inc. IP besitzt, das von Crunchyroll in Australien und Neuseeland vertrieben wird. Toeis Lizenzumsätze stiegen im April–Juni 2026 im Vergleich zu April–Juni 2025 um 4,8 %, unterstützt durch starke Übersee-ONE-PIECE-Merchandising-Rechte. Der Lizenzierungssegmentgewinn fiel im gleichen Vergleich um 4,2 %. Toei erklärte, dass der Rückgang des Lizenzierungsgewinns hauptsächlich auf inländische Projekte des hochprofitablen GIRLS BAND CRY zurückzuführen sei, sodass die Mischung der verwerteten Rechte die Segmentergebnisse neben dem Übersee-Umsatzwachstum beeinflusste.
Internationale Organisation und selektive Exklusivität bieten unterschiedliche Möglichkeiten, den Zugang zu Anime-Zielgruppen zu stärken. Bandai Namco Filmworks gründete im April 2025 Bandai Namco Filmworks America, LLC als US-Basis für die Expansion von Gundam und anderen IP. Eine Netflix-Ankündigung vom Juni 2026 identifizierte MAPPA Co., Ltd. als Produzenten von JIMOTO SAIKO!- und BEAT & MOTION-Adaptionen für exklusives Streaming, wobei letztere für 2027 geplant ist. Eine Übersee-Basis kann die Franchise-Entwicklung näher an kommerzielle Partner bringen, während exklusive Projekte bestimmte neue Titel für einen Streaming-Anbieter reservieren und Gegenparteien unterschiedliche Formen des Zugangs zu IP und Distribution bieten.
Distributionsbreite und Urheberrechtsdurchsetzung schaffen separate Wettbewerbsanforderungen für Rechteinhaber und ihre Plattformpartner. Nach seinem TV-Start im April 2025 machte Bandai Namco Filmworks Mobile Suit Gundam GQuuuuuuX auf Streaming-Diensten in mehr als 240 Ländern und Regionen verfügbar, mit Ausnahme von Japan und Vietnam. Der Titel war eine Zusammenarbeit unter Beteiligung von khara und SUNRISE. Im November 2025 verurteilte ein chinesisches Gericht den ZzzFun-Betreiber nach einer Beschwerde vom Mai 2024 durch das Pekinger Büro der Content Overseas Distribution Association für japanische Rechteinhaber, darunter Toei Animation Co., Ltd. Im von Japans Ministerium für Wirtschaft, Handel und Industrie beauftragten Projekt von CODA nutzten Rechteinhaber dessen Datenbank zur Überprüfung von Eigentümerschaft und Lizenzierung und verschafften Toei Animation Co., Ltd. einen grenzüberschreitenden Durchsetzungsweg in China.
Führende Unternehmen der Anime-Branche
-
Crunchyroll LLC
-
Bandai Namco Filmworks Inc.
-
Toei Animation Co., Ltd.
-
Netflix, Inc. (Anime Division)
-
Studio Ghibli, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Anime-Markt Unternehmen in diesem Bericht
- Crunchyroll LLC
- Bandai Namco Filmworks Inc.
- Toei Animation Co., Ltd.
- Kyoto Animation Co., Ltd.
- Studio Ghibli, Inc.
- Production I.G., Inc.
- Pierrot Co., Ltd.
- Madhouse, Inc.
- P.A. Works, Inc.
- Bones Inc.
- MAPPA Co., Ltd.
- Ufotable Co., Ltd.
- WIT Studio Co., Ltd.
- Kadokawa Corporation
- VIZ Media LLC
- Sentai Holdings, LLC
- Good Smile Company, Inc.
- Netflix, Inc. (Anime Division)
- Amazon Content Services LLC (Anime)
- Bilibili Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten, wie japanische Anime-Rechteinhaber IP für ausländische Zielgruppen vorbereiten und kommerzialisieren können. Japans Ministerium für Wirtschaft, Handel und Industrie eröffnete am 8. Oktober 2026 einen Lokalisierungsförderungsaufruf für Unternehmensinhaber aller oder eines Teils der relevanten IP-Rechte, mit Bewerbungsschluss am 29. Oktober.[3] Dieser Weg kann die Sprachvorbereitung unterstützen, bevor ein Inhaber kommerzielle Erträge von einem definierten ausländischen Publikum anstrebt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Anime-Backkatalog lokalisieren | Aufruf zur Übersee-Lokalisierungsförderung vom Oktober 2026 für Unternehmens-IP-Rechteinhaber | Distributoren, die zusätzliche Anime-Katalogtiefe suchen | Zurückbehaltene Titel für ein ausgewähltes Sprachpublikum vorbereiten | Katalogverfügbarkeit in kostenpflichtiges Sehen umwandeln | Berechtigte japanische Anime-IP-Inhaber |
| Lokalisierte Neuveröffentlichungen vorbereiten | Derselbe Förderungsweg umfasst die Übersee-IP-Lokalisierung | Plattformen, die Anime-Veröffentlichungen planen | Sprachversionen und Lieferzeitpunkt mit dem Produktionsplan koordinieren | Adaptionsarbeit innerhalb des beabsichtigten Veröffentlichungsfensters abschließen | Berechtigte Unternehmensrechteinhaber und ihre Lizenzierungsunternehmen |
| Anime-Kataloge mit ausländischen Lizenznehmern zusammenführen | Japan External Trade Organization (JETRO) arrangiert im Jahr 2026 vorab abgestimmte Online-Käufertreffen | Ausländische Plattformen, Distributoren und Merchandising-Lizenznehmer | Einen Katalog mit klar definierten Übersee-Verwertungsrechten anbieten | Abstimmung der vom Käufer angeforderten Rechte mit den verfügbaren Rechten | Japanische Anime-Unternehmen mit Rechten oder Verhandlungsbefugnis |
| Quelle: Mordor Intelligence | |||||
JETROs geplante Käufertreffen im November und Dezember 2026 nehmen japanische Inhalts-IP-Bewerber mit Übersee-Verwertungsrechten oder Verhandlungsbefugnis bis zum 23. Oktober an, vorbehaltlich erfolgreicher Abstimmung. Die zentrale Öffnung ist ein lokalisierter Katalog, den ein Distributor mit einem spezifischen Publikum und einem verwendbaren Rechtepaket verbinden kann. Wenn der Käufer Rechte außerhalb dieses Pakets benötigt, wird weitere Lokalisierung den Katalog allein nicht auf den angeforderten Bedingungen lizenzierbar machen.
Neueste Industrielle Entwicklungen in Anime-Markt
- Sep 2026: Kadokawa Corporation kündigte Pläne an, 5 Gruppen-Anime-Studios in Studio One Base zu konsolidieren, mit dem Ziel der Gründung im November 2026 unter Beibehaltung der Studio-Marken und Produktionslinien in Japan.
- Sep 2026: DeNAs Entertainment Development Division und Utopai Studios kündigten Pläne an, Utopais PAI-KI-System für filmisches Storytelling in japanischen Anime-Workflows zu testen. Die Tests würden visuelle Entwicklung, Charakter- und Hintergrunddesign, Szenenplanung und Produktionsiteration umfassen, wobei Schöpfer die endgültige kreative Genehmigung behalten.
- Jun 2026: Netflix kündigte eine Anime-Adaption von Fool Night als Zusammenarbeit zwischen den japanischen Studios Sunrise und Shaft an.
Anime-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Anime-Markt misst die jährlichen weltweiten Ausgaben für Anime-Inhalte und damit verbundene kommerzielle Angebote. Er erfasst Einnahmen aus audiovisuellen Veröffentlichungen und Distribution, zugehörigem Merchandising und Musik, Pachinko sowie Live-Entertainment. Diese Einnahmen werden nach Inhaltsthema, beabsichtigter Zielgruppe und Verkaufsgeografie klassifiziert.
Ausschlüsse aus dem Umfang: Manga- und Comic-Verlagswesen, Nicht-Anime-Animation sowie Merchandising ohne Anime-Bezug sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- TV
- Film
- Video
- Internetvertrieb
- Merchandising
- Musik
- Pachinko
- Live-Entertainment
- Nach Genre
- Action und Abenteuer
- Science-Fiction und Fantasy
- Romantik und Drama
- Sport
- Horror
- Alltagsleben
- Sonstige Genre
- Nach Zielgruppe
- Junge Erwachsene (18–29)
- Teenager (13–17)
- Kinder (0–12)
- Seinen (erwachsene Männer 20–40)
- Josei (erwachsene Frauen 20–40)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- Japan
- China
- Südkorea
- Indien
- Australien und Neuseeland
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie der jährliche Branchenbericht der Association of Japanese Animations liefern Kontext zu Branchenumfang und Umsatzkanälen, während Japans Ministerium für Wirtschaft, Handel und Industrie beschreibt, wie japanische Inhaltsunternehmen Auslandsmärkte erschließen und Lokalisierung managen. Dentsu's globale Anime-Verbraucherstudie informiert über Publikums- und Merchandising-Nachfrageindikatoren, und Teikoku Databanks Umfrage unter Anime-Produktionsunternehmen hilft bei der Bewertung von Anbieterkapazitäten und Kostenbedingungen. Öffentliche Geschäftsankündigungen von Netflix liefern Beispiele für Distributionsaktivitäten und Inhaltsverfügbarkeit.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Presseberichterstattung können diese Quellen ergänzen, indem sie anerkannte Einnahmen, Lizenzvereinbarungen, Titelveröffentlichungen und regionale Aktivitäten klären. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Inhaltsdistributoren, Lizenzgebern, Merchandising-Unternehmen, Kino- und Live-Event-Betreibern sowie Produktionsspezialisten können die in öffentlichem Material gefundenen Kanaldefinitionen und kommerziellen Indikatoren testen. Befragte in leitenden, funktionalen und operativen Rollen können klären, wie Rechte, Einnahmen und regionale Umsätze erfasst werden, Lücken in der Kanal- oder Geografieabdeckung identifizieren und helfen, unabhängige Schätzungen zu vergleichen, bevor Modelleingaben abgestimmt werden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Umsatzpool aus seinem aktuellen Jahresgesamtwert und prognostiziert dann jedes Jahr bis 2032, mit selektiven Überprüfungen anhand unabhängig beobachtbarer Kanalaktivitäten. Wesentliche Indikatoren umfassen die Verfügbarkeit und Lizenzierung von Anime-Titeln in Streaming-Gebieten, Abonnenten- und Sehtrends, Kinobesuche und Kasseneinnahmen, Merchandising-Lizenzierung und Einzelhandelsnachfrage sowie regionale Lokalisierungsaktivitäten. Diese Indikatoren zeigen die Richtung und das relative Tempo von Kanal- und geografischen Einnahmen. Kanal- und regionale Anteile werden aus dem gemeldeten Umsatzmix, Titel- und Lizenzierungsnachweisen sowie Marktaktivitäten aufgebaut und dann abgestimmt, sodass Klassifikationen denselben Umsatzpool beschreiben, ohne einen Verkauf doppelt zu zählen. Szenarioanalysen testen, wie Änderungen beim Streaming-Zugang, Veröffentlichungsplänen, Veranstaltungsbesuchen, Merchandising-Nachfrage und regionaler Akzeptanz die Prognose verändern, während stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Einheiten sowie Anbieter- oder Kanal-Rollups selektive Bottom-up-Überprüfungen liefern. Wenn ein Kanalindikator unvollständig ist, wird die Schätzung mit verwandten öffentlichen Umsatzoffenlegungen und Marktaktivitäten gegengeprüft, und Experten können den variablenspezifischen Ausblick überprüfen und nicht unterstützte Sprünge identifizieren, bevor Annahmen abgestimmt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Jahresmodell anhand unabhängiger Signale aus öffentlichen Branchendaten, Unternehmensoffenlegungen, Verbraucherstudien, Titelveröffentlichungs- und Lizenzierungsaktivitäten sowie ausgewählten Kanalüberprüfungen. Sie untersuchen wesentliche Abweichungen in der Jahres-zu-Jahres-Richtung, dem Kanalmix, der Geografie und der Quellenabdeckung, lösen Anomalien durch eine zweite Analysten-Überprüfung auf und nehmen erneut Kontakt zu relevanten Befragten auf, wenn Definitionen oder gemeldete Aktivitäten in Konflikt stehen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis die Distributions- oder Angebotsbedingungen ändert, und erhält vor der Lieferung eine neue Überprüfung von Quellen, Berechnungen und narrativer Konsistenz.
Mordor Intelligence's Anime-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Anime-Markt misst die jährlichen weltweiten Ausgaben für Anime-Inhalte und damit verbundene kommerzielle Angebote.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen die Verfügbarkeit und Lizenzierung von Anime-Titeln in Streaming-Gebieten, Abonnenten- und Sehtrends, Kinobesuche und Kasseneinnahmen, Merchandising-Lizenzierung und Einzelhandelsnachfrage sowie regionale Lokalisierungsaktivitäten.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,15 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 28 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 15,5 % unter dem Wert dieses Berichts für 2027 von 33,15 Milliarden USD, 2 Jahre später. Der veröffentlichte Wachstumspfad trägt die frühere Basis in Richtung des späteren Vergleichsjahres. |
| Globales Beratungsunternehmen B | 30,71 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 7,4 % unter dem Wert dieses Berichts für 2027 von 33,15 Milliarden USD, 2 Jahre später. Die prognostizierte Expansion über das gemeldete Basisjahr hinaus macht den früheren Gesamtwert gegenüber einem späteren Jahreswert niedriger. |
Mordor Intelligence's Analysten triangulieren das Jahresmodell anhand unabhängiger Signale aus öffentlichen Branchendaten, Unternehmensoffenlegungen, Verbraucherstudien, Titelveröffentlichungs- und Lizenzierungsaktivitäten sowie ausgewählten Kanalüberprüfungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Anime-Markt und wie ist das prognostizierte Wachstum?
Der Markt soll bis 2027 einen Wert von 33,15 Milliarden USD und bis 2032 einen Wert von 54,22 Milliarden USD erreichen, bei einem CAGR von 10,34 % über 2027–2032.
Was treibt die Nachfrage nach Anime an?
Simulcasts, Sammlerstücke und Cross-Media-Lizenzierung unterstützen die Nachfrage. Netflix meldete im Jahr 2025 mehr als 1,5 Milliarden Anime-Aufrufe.
Welche Anime-Umsatzkategorie ist die größte?
Merchandising entfiel im Jahr 2026 auf 30,78 % des gesamten Anime-Umsatzes.
Welche Unternehmen sind wesentliche Anime-Wettbewerber?
Crunchyroll LLC, Bandai Namco Filmworks Inc., Toei Animation Co., Ltd., Netflix, Inc. (Anime Division) und Studio Ghibli, Inc. sind wesentliche Marktteilnehmer.
Welche Produktionsherausforderung betrifft Anime-Anbieter?
Im Jahr 2025 stiegen Arbeits- und Outsourcing-Kosten bei vielen japanischen mittelgroßen und kleinen Anime-Produktionsauftragnehmern ohne eigenes IP schneller als der Umsatz.
Welche Region führt beim Anime-Umsatz und -Wachstum?
Asien-Pazifik hielt im Jahr 2026 27,77 % des globalen Anime-Umsatzes und soll mit einem CAGR von 11,4 % über 2027–2032 am schnellsten wachsen.