
Tamanho e Participação do Mercado de Compostos para Fios e Cabos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compostos para Fios e Cabos por Mordor Intelligence
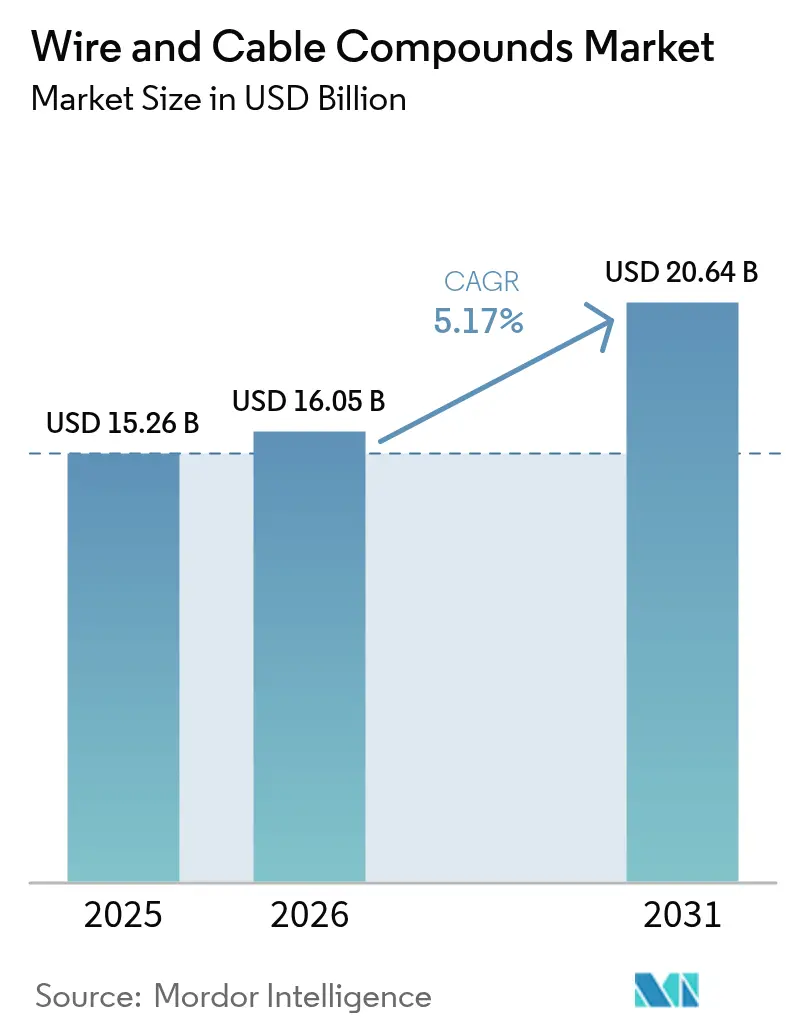
O tamanho do Mercado de Compostos para Fios e Cabos em 2026 é estimado em USD 16,05 bilhões, crescendo a partir do valor de 2025 de USD 15,26 bilhões, com projeções para 2031 indicando USD 20,64 bilhões, crescendo a um CAGR de 5,17% no período 2026-2031. A demanda robusta proveniente da implantação de redes 5G, das atualizações de redes de energia renovável e da eletrificação de veículos elétricos (VE) sustenta um crescimento volumétrico constante para formulações poliméricas especiais capazes de tolerar tensões mais elevadas, temperaturas elevadas e ambientes operacionais agressivos. O aumento dos gastos de capital em conexões de energia eólica offshore e linhas de exportação de corrente contínua de alta tensão (HVDC) está acelerando a adoção de polietileno reticulado de alto desempenho (XLPE) e elastômeros termoplásticos (TPE), enquanto os programas de fibra até a residência (FTTH) impulsionam o consumo elevado de compostos de fibra óptica insensíveis à curvatura. A pressão regulatória paralela, notadamente a proibição de chumbo no PVC pela União Europeia com vigência em novembro de 2024, está obrigando os fabricantes de compostos a investir em ofertas isentas de halogênio e com conteúdo reciclado. A intensidade competitiva está aumentando à medida que os grandes grupos químicos integrados e os especialistas regionais refinam estratégias de integração vertical, expandem a capacidade de extrusão e comercializam tecnologias retardantes de chama sem PFAS para assegurar participação no mercado de compostos para fios e cabos em expansão.
Principais Conclusões do Relatório
- Por tipo de produto, os compostos para cabos de fibra óptica lideraram com 53,78% de participação nas receitas em 2025, avançando também a um CAGR de 6,03% até 2031.
- Por tipo de polímero, o PVC deteve 38,21% da participação do mercado de compostos para fios e cabos em 2025; outros polímeros estão projetados para registrar o CAGR mais rápido de 6,34% até 2031.
- Por classe funcional, os compostos de isolamento responderam por 45,32% do tamanho do mercado de compostos para fios e cabos em 2025, enquanto os compostos de blindagem e semicondutivos avançam a um CAGR de 6,46% até 2031.
- Por indústria de usuário final, o setor de energia dominou com uma fatia de 34,35% das receitas de 2025, mas a indústria elétrica e eletrônica está posicionada para o CAGR mais rápido de 6,58% até 2031.
- Por geografia, a Ásia-Pacífico comandou 45,88% das vendas globais em 2025 e continua registrando o CAGR mais elevado de 6,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração das Atualizações da Rede de Energia Renovável | +1.2% | Global, com concentração na Europa, América do Norte e China | Médio prazo (2-4 anos) |
| Implantação de Banda Larga 5G e FTTH | +1.0% | Global, liderado pela Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aumento da Demanda por Cabos de Alta Tensão para VE | +0.8% | Global, concentrado na China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Demanda Crescente da Indústria da Construção | +0.6% | Núcleo na Ásia-Pacífico, transbordamento para MEA e América Latina | Longo prazo (≥ 4 anos) |
| Substituição de Termofixos por TPE Recicláveis | +0.4% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Atualizações da Rede de Energia Renovável
As metas nacionais de descarbonização estão impulsionando as concessionárias em direção a parques eólicos offshore e matrizes solares distribuídas que exigem cabos de exportação HVDC e inter-array classificados para até 525 kV. Os fabricantes de compostos estão respondendo com grades de XLPE reticulado por peróxido e TPE de baixa emissão de fumaça e isentos de halogênio, projetados para imersão prolongada, ciclagem térmica extrema e exposição ultravioleta. O Departamento de Energia dos Estados Unidos destaca a durabilidade dos compostos como prioridade em seu roteiro de materiais para ambientes adversos, reforçando a demanda por formulações que combinam alta resistência dielétrica com resistência à corrosão[1]Departamento de Energia dos EUA, "Roteiro de Materiais para Ambientes Adversos," energy.gov . O aumento da densidade de sensores em redes inteligentes também exige camadas semicondutivas com compatibilidade eletromagnética aprimorada, consolidando o potencial de crescimento de longo prazo para o mercado de compostos para fios e cabos.
Implantação de Banda Larga 5G e FTTH
Operadoras de data centers de hiperescala e operadoras de telecomunicações estão migrando do cobre para links ópticos à medida que as cargas de trabalho de inteligência artificial elevam as metas de throughput acima de 224 Gbps. Compostos de fibra óptica insensíveis à curvatura e de baixa atenuação, incorporando nano-sílica e estabilizadores UV avançados, permitem raios de curvatura mais estreitos sem perda de sinal, suportando construções de fitas enroláveis que embalam 3.456 fibras em um único cabo. O financiamento de USD 42,5 bilhões do programa BEAD dos Estados Unidos impulsiona as instalações de fibra no último quilômetro, sustentando o consumo de compostos de capa com classificação para uso externo que suportam entrada de umidade, ataque de roedores e grandes variações de temperatura. A expansão da linha do Tennessee da Prysmian em USD 30 milhões ressalta a confiança na demanda de longo prazo por FTTH e fortalece a concorrência no mercado de compostos para fios e cabos.
Aumento da Demanda por Cabos de Alta Tensão para VE
Os fabricantes de automóveis que estão fazendo a transição para arquiteturas elétricas de 800 V requerem chicotes flexíveis e leves capazes de operação contínua a 150 °C e temperaturas de pico de 200 °C. Blendas de poliolefinas reticuladas e isolamento à base de silicone com resistência dielétrica aprimorada ao colapso estão penetrando nos circuitos de motor de tração, bateria e carregamento. Simultaneamente, as metas de reciclabilidade dos fabricantes de equipamentos originais (OEM) estão acelerando a transição para elastômeros termoplásticos que podem ser reprocessados mecanicamente, alinhando-se com as diretrizes de fim de vida na Europa. A integração antecipada de condutores reforçados com nanotubos de carbono promete uma redução de peso de 30% enquanto mantém a condutividade, oferecendo um prêmio de desempenho que suporta o aumento do preço médio de venda (ASP) no mercado de compostos para fios e cabos.
Demanda Crescente da Indústria da Construção
A rápida urbanização no Sul e Sudeste Asiático está estimulando os investimentos em infraestrutura para projetos de transporte de massa, cidades inteligentes e data centers. Os códigos de construção estão enrijecendo os limites de propagação de chamas, favorecendo formulações de baixa emissão de fumaça e isentas de halogênio em ambientes de riser e plenum. Os incentivos para construção sustentável sob os programas LEED e BREEAM estimulam o interesse em plastificantes de base biológica e compostos de PVC reciclado, ampliando o mercado endereçável para as ofertas do mercado de compostos para fios e cabos ambientalmente preferíveis. A integração de dispositivos de alimentação por Ethernet (PoE) em torres de escritórios também impulsiona a demanda por construções de cabos híbridos de dados e energia usando isolamento co-extrudado e camadas semicondutivas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas Petroquímicas | -0.8% | Global, com maior impacto nos centros de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proibições Regulatórias de Ftalatos e Metais Pesados | -0.6% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Déficit de Mão de Obra Qualificada para Composição de Fluoropolímeros | -0.3% | América do Norte e Europa, centros de manufatura especializados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas Petroquímicas
As oscilações nos preços do etileno e do monômero de cloreto de vinila, vinculadas a perturbações geopolíticas e paralisações de refinarias, comprimem as margens dos fabricantes de compostos, especialmente para empresas de pequeno e médio porte sem capacidade de hedge. A escalada dos custos do alumínio relacionada ao aliviamento de peso em veículos simultaneamente infla as contas dos condutores, levando alguns fabricantes de cabos a renegociar contratos de fornecimento ou adiar planos de expansão. Acordos de fornecimento de longo prazo e integração retroativa em ativos de craqueamento por parte dos principais fornecedores de resinas isolam parcialmente os grandes players, mas a volatilidade continua sendo um obstáculo estrutural para o mercado de compostos para fios e cabos.
Proibições Regulatórias de Ftalatos e Metais Pesados
A proibição de chumbo no PVC pela UE entra em vigor em novembro de 2024, enquanto as restrições de ftalatos da China têm início em janeiro de 2026, obrigando reformulações globais. Os fabricantes de compostos devem preservar o desempenho dielétrico e mecânico classificado pela UL e IEC sem estabilizadores rentáveis, estendendo os ciclos de validação em até 24 meses e inflando os orçamentos de P&D. A América do Norte enfrenta pressão paralela à medida que o Canadá amplia seu cronograma de substâncias tóxicas em outubro de 2025, adicionando complexidade para os exportadores. Os custos de conformidade pesam desproporcionalmente sobre os participantes menores, acelerando a consolidação dentro do mercado de compostos para fios e cabos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Liderança dos Cabos de Fibra Óptica se AmpliaOs compostos para cabos de fibra óptica responderam por 53,78% das receitas globais em 2025, e esta fatia do tamanho do mercado de compostos para fios e cabos está prevista para crescer a um CAGR de 6,03% até 2031, à medida que as redes de data centers e FTTH substituem as infraestruturas de cobre legadas. Os cabos de interconexão submarinos para exportação de energia eólica offshore e rotas transoceânicas ampliam ainda mais a demanda por géis de bloqueio de água, cargas tixotrópicas e compostos de capa hidrofóbicos que garantem a integridade do sinal óptico sob pressão hidrostática de 6.000 metros.
A demanda por compostos para cabos coaxiais e especiais persiste em ambientes aeroespaciais, de equipamentos de teste e blindados contra RF, onde o controle de atenuação supera as restrições de largura de banda. Capas de poliuretano autorreparáveis que empregam tecnologia de microcápsulas estão sendo testadas para salas de dados de missão crítica, prometendo menor tempo médio de reparo e fortalecendo a competitividade dentro do mercado de compostos para fios e cabos.


Por Tipo de Polímero:
Resiliência do PVC Encontra Alternativas em AceleraçãoO PVC reteve 38,21% das receitas de 2025, assegurando a maior participação do mercado de compostos para fios e cabos graças à competitividade de custos, ampla processabilidade e sinergias retardantes de chama com cargas minerais. No entanto, as próximas proibições de estabilizadores de chumbo e plastificantes de alto ftalato elevam o risco de transição e impulsionam outros tipos de polímeros (fluoropolímeros, etc.) para um CAGR projetado de 6,34% até 2031.
Materiais não halogenados emergentes, como o poliéter éter cetona (PEEK) e os polímeros de cristal líquido, atendem a aplicações de ultra-alta frequência e baixa perda em computação avançada e voos espaciais. O portfólio de TPE de origem biológica e isento de halogênio da Avient demonstra como as credenciais de sustentabilidade podem desbloquear pontos de preço premium e capturar participação incremental no mercado de compostos para fios e cabos.
Por Classe Funcional:
Isolamento Domina; Blindagem EscalaOs compostos de isolamento geraram 45,32% das vendas em 2025, sublinhando seu papel fundamental em toda arquitetura de cabo. Sistemas retardantes de chama híbridos minerais e aditivos nano-dielétricos estão elevando as classificações de temperatura de uso contínuo acima de 150 °C, posicionando blendas de XLPE e silicone para aplicações de alto estresse em VE e energias renováveis.
Os compostos de blindagem e semicondutivos, embora menores, estão a caminho de um CAGR de 6,46% até 2031, à medida que a mitigação de interferência eletromagnética se torna indispensável em ambientes de data centers densamente compactados, automação industrial e redes inteligentes. O polietileno dopado com nanotubos de carbono oferece resistividade superficial abaixo de 10³ Ω, satisfazendo a IEC 60228 enquanto preserva a flexibilidade, uma vantagem técnica que amplia a fatia endereçável do mercado de compostos para fios e cabos.
Por Indústria de Usuário Final:
Setor de Energia Permanece como Âncora; Eletrônicos em AltaO domínio das concessionárias de energia contribuiu com 34,35% do faturamento em 2025, refletindo as expansões de AT e EAT vinculadas à integração de energia renovável e ao fortalecimento da rede. Os cabos submarinos de XLPE com isolamento reticulado por peróxido estão agora classificados para 525 kV, traduzindo-se em camadas de isolamento mais espessas e maiores volumes de compostos por quilômetro de circuito.
A demanda elétrica e eletrônica, no entanto, está prevista para se expandir a um CAGR de 6,58% até 2031, com base na força dos investimentos em computação em nuvem, proliferação de data centers de borda e ubiquidade de dispositivos conectados. Os leads de dispositivos médicos miniaturizados e os cabos de braços robóticos requerem compostos de TPE e TPU de alta flexibilidade, aumentando o potencial de margem em todo o mercado de compostos para fios e cabos.

Análise Geográfica
Mercado de Compostos para Fios e Cabos da APAC
A Ásia-Pacífico dominou o consumo global com uma participação de 45,88% em 2025, equivalente à maior fatia regional do tamanho do mercado de compostos para fios e cabos, e prevê-se que avance a um CAGR de 6,14% à medida que a China amplia as conexões de turbinas eólicas à rede elétrica e a Índia acelera a implantação do 5G. Os incentivos governamentais para cadeias de suprimentos locais de veículos elétricos estão impulsionando o fornecimento localizado de compostos, particularmente materiais de revestimento laranja de alta tensão que cumprem as normas GB/T. Os clusters de eletrônicos do Japão e da Coreia do Sul estimulam ainda mais a demanda por fluoropolímeros de alta pureza e polímeros de cristal líquido.
Mercado de Compostos para Fios e Cabos da América do Norte
A América do Norte constitui um ambiente maduro, porém intensivo em inovação, onde o financiamento da lei de infraestrutura, as subvenções de banda larga BEAD e as redes de carregamento de veículos elétricos em rápido crescimento sustentam a adoção de materiais premium. A conformidade com as cláusulas Buy-America da Lei de Redução da Inflação canaliza investimentos para linhas de extrusão nos Estados Unidos, efeito evidenciado pelas expansões de capacidade da Prysmian em Jackson e da AFL na Carolina do Sul. Os limites mais rigorosos do Canadá para substâncias perigosas, em vigor a partir de 2025, aceleram a migração para compostos isentos de PFAS e com conteúdo reciclado, reforçando a diferenciação sustentável no mercado de compostos para fios e cabos.
Mercado de Compostos para Fios e Cabos da Europa
A Europa prioriza metas de economia circular e descarbonização, impulsionando a demanda por PVC sem chumbo, plastificado com bio-plastificantes, e formulações sem halogênio que atendem aos requisitos EuroClass B2ca do Regulamento de Produtos de Construção (CPR). A produção de veículos elétricos da Alemanha e o avanço da energia eólica offshore do Reino Unido sustentam projetos de cabos de alta tensão e cabos submarinos, respectivamente. Os centros de extrusão da Europa Oriental exploram custos de mão de obra mais baixos para atender aos booms de construção regionais, enquanto a Noruega apoia programas de cabos HVDC em águas profundas por meio da expansão da torre de 200 metros da Nexans. Apesar das tensões geopolíticas, determinados projetos de modernização da rede elétrica russa ainda obtêm compostos especiais de fornecedores europeus em razão de exigências de desempenho.


Panorama regulatório
Os requisitos de segurança química e de conformidade elétrica estão se tornando mais rígidos em relação aos aditivos usados em compostos para fios e cabos, levando os compostadores a reformular suas fórmulas para eliminar metais pesados e determinados plastificantes. Na União Europeia, as restrições do Anexo XVII do REACH, introduzidas pelo Regulamento (UE) 2023/923 da Comissão (em vigor a partir de novembro de 2024), estabelecem limites específicos de concentração de chumbo para o PVC (incluindo um teto de 1,5% de chumbo em PVC rígido recuperado para usos especificados) e exigem rotulagem para artigos que contenham 0,1% ou mais de chumbo proveniente de PVC rígido recuperado. Isso está impulsionando investimentos em sistemas estabilizantes sem chumbo e em maior rastreabilidade nas formulações com conteúdo reciclado.
As isenções relacionadas à eletrônica também estão diminuindo, afetando materiais que fazem interface com sistemas elétricos e equipamentos. As isenções de chumbo do Anexo III da RoHS foram alteradas pelas Diretivas Delegadas (UE) 2025/1802, (UE) 2025/2363 e (UE) 2025/2364, com prazos nacionais de transposição alinhados a meados de 2026 e aplicação a partir de 1º de julho de 2026 na UE. Isso aumenta a carga de trabalho de validação para compostos de cabos usados em produtos elétricos regulamentados. Separadamente, a Comissão Europeia avançou em um processo de restrição do REACH para o terfenil hidrogenado (PHT) em 2026, incluindo uma notificação TBT à OMC em maio de 2026, com consulta pública até 7 de julho de 2026, indicando um escrutínio contínuo sobre aditivos especializados usados em diversos sistemas poliméricos.
Análise da cadeia de valor
A cadeia de valor começa com a produção petroquímica e de polímeros a montante (PVC, polietileno e poliolefinas relacionadas), seguida por fornecedores de aditivos que oferecem retardantes de chama, estabilizantes, plastificantes, cargas e modificadores especiais. Os compostadores então executam a formulação, a composição e a peletização (incluindo manuseio limpo para aplicações de alta tensão e fibra), fornecendo compostos de isolamento, revestimento/jaqueta, enchimento e blindagem ou semicondutivos aos fabricantes de fios e cabos. Os fabricantes de cabos convertem os compostos por meio de rotas de extrusão e reticulação (incluindo XLPE) e vendem para concessionárias e projetos de rede elétrica, construções de telecomunicações e data centers, fabricantes de veículos elétricos e OEMs industriais, além do canal de construção civil via distribuidores e empreiteiras de projetos.
As condições operacionais também estão moldando as compras e a logística. O acompanhamento setorial citado no segundo trimestre de 2026 mostrou uma variabilidade elevada nos prazos de entrega (coeficiente de variação de 42%), juntamente com níveis de estoque de segurança em torno de 4,2 semanas, abaixo do mínimo recomendado pelo setor de 6 semanas. Isso está reforçando acordos de fornecimento de longo prazo e o multi-sourcing para insumos críticos de compostos. As exigências comerciais e de conformidade também influenciam os fluxos, incluindo auditorias documentais associadas ao processo CBAM da UE em portos importantes como Roterdã e Hamburgo. Em partes da China, restrições energéticas regionais podem afetar o tempo de operação da extrusão na produção de cabos, o que eleva o valor da composição localizada e de pacotes de aditivos qualificados de segunda fonte.
Cenário Competitivo
A estrutura do mercado é moderadamente consolidada, mas com tendência a maior concentração à medida que os conglomerados integrados absorvem fabricantes de compostos de nicho para ganhar escala, tecnologia e proximidade com o cliente. A aquisição da Encore Wire pela Prysmian por USD 3,9 bilhões em 2024 e a compra da Channell Commercial Corporation por USD 950 milhões em 2025 ampliaram sua capacidade de fio de cobre e gabinetes FTTH na América do Norte, ilustrando a expansão estratégica do portfólio. Arkema, Dow, SABIC e Solvay aproveitam a integração retroativa em monômeros e aditivos para garantir confiabilidade de matéria-prima e captura de margem em todo o mercado de compostos para fios e cabos.
Empresas especializadas como Electric Cable Compounds, Teknor Apex e ECC fornecem receitas personalizadas isentas de halogênio, reticuláveis por irradiação e com nano-cargas, juntamente com serviços rápidos de correspondência de cores. Sua agilidade na personalização de formulações lhes garante nichos defensáveis apesar das desvantagens de escala. As expansões de capacidade são intensivas em capital: a planta norueguesa de HVDC da Nexans incorpora uma torre de extrusão de 200 metros e armazenamento de pellets em sala limpa no local para garantir isolamento sem contaminantes para exportações de 525 kV[2]Nexans SA, "Investimento em Torre de Extrusão," nexans.com .
A concorrência tecnológica concentra-se em sustentabilidade e desempenho. Os fluoropolímeros alternativos aos PFAS da Solvay visam os dielétricos de onda milimétrica de 5G, enquanto os TPE de origem biológica da Avient atendem às capas de eletrônicos de consumo. As ferramentas de modelagem por gêmeo digital aceleram a qualificação de compostos, reduzindo o ciclo de desenvolvimento em até 30% e fornecendo um ciclo de feedback rico em dados para refinar as formulações. A escassez de mão de obra qualificada em extrusão de alta pureza oferece aos participantes consolidados com profundo conhecimento de processos uma vantagem duradoura, mas o sucesso de longo prazo dependerá da conformidade contínua com os estatutos de segurança química em evolução e com as normas de divulgação da pegada de carbono que moldam cada vez mais as decisões de aquisição no mercado de compostos para fios e cabos.
Líderes da Indústria de Compostos para Fios e Cabos
Solvay
Borealis GmbH
Teknor Apex
Dow
SCG Chemicals Public Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compostos para Fios e Cabos
- AFL
- Arkema
- Borealis GmbH
- BUSS AG
- Cabot Corporation
- ChemCeed
- Dow
- Electric Cable Compounds Inc.
- Hanwha Solutions Chemical Division Corporation
- Jiangsu Dewei New Materials Co., Ltd
- Melos GmbH
- Nexans
- Orbia
- Prysmian
- Relicab Cable
- SABIC
- SCG Chemicals Public Company Limited
- Solvay
- Teknor Apex
- Trelleborg AB

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental reside em melhorias de desempenho e conformidade que reduzem a dificuldade de requalificação para fabricantes de cabos diante de regras mais rígidas de incêndio e química. A demanda é visível em soluções livres de halogênio e retardantes de chama (HFFR) e de maior desempenho ao fogo, alinhadas a normas de construção e infraestrutura como a CPR Euroclasse B2ca. Ela também é sustentada pela migração de portfólio para longe dos antigos sistemas de PVC estabilizados com chumbo, após as restrições de chumbo do REACH da UE em vigor a partir de novembro de 2024. Em 2026, a Borouge International lançou o FR6012, um composto de revestimento monocamada retardante de chama e livre de halogênio, posicionado para projetos de cabos de média a extra-alta tensão e anunciado como capaz de atender aos requisitos de desempenho ao fogo ST12, mostrando onde a inovação em compostos está sendo comercializada.
A localização de capacidade e a expansão de materiais compatíveis com HV e HVDC são outra oportunidade, já que os requisitos de desempenho dos cabos aumentam o valor de uma composição consistente e com controle de contaminação. A Borealis e a Borouge anunciaram um programa de investimento de 200 milhões de euros para modernizar e expandir os ativos de composição de XLPE e semicondutivos em fábricas europeias, incluindo Antuérpia (Bélgica) e Stenungsund (Suécia). Paralelamente, a Borouge comissionou uma expansão de capacidade de XLPE de 100.000 toneladas métricas na unidade Borouge 4 em Ruwais (EAU). Essas ações abrem espaço no mercado para compostadores capazes de fornecer suprimento estável de longo prazo, sistemas semicondutivos validados e formulações ajustadas para classificações de tensão mais elevadas e ambientes operacionais mais severos, além de opções com conteúdo reciclado ou de origem biológica que ajudam os OEMs de cabos a alinhar suas compras com metas de circularidade.
Recent Industry Developments in Mercado de Compostos para Fios e Cabos
- Abril de 2026: A Borouge International relatou progresso em iniciativas de expansão de capacidade de materiais para fios e cabos abrangendo Ásia, Europa e Oriente Médio. A atualização sinaliza investimento contínuo na disponibilidade de fornecimento de materiais de isolamento e revestimento de cabos, à medida que projetos de rede elétrica e eletrificação exigem volumes maiores e consistência de qualidade mais rigorosa.
- Abril de 2025: A Prysmian firmou parceria com a Dow para apoiar a produção de cabos microduto Sirocco usando o composto para cabos de telecomunicações AXELERON, da Dow. A colaboração fortalece o alinhamento de desempenho de materiais para construções de cobre e fibra em telecomunicações, vinculando de forma mais direta a seleção de compostos à fabricabilidade e à confiabilidade de implantação dos cabos.
- Março de 2024: A AFL investiu 50 milhões de dólares para expandir as operações de fabricação de cabos de fibra óptica na Carolina do Sul. A expansão enfatizou soluções sustentáveis de cabos de fibra óptica e a conformidade com os requisitos de materiais fabricados nos Estados Unidos, aumentando a capacidade regional para atender aos programas de banda larga e conectividade dos EUA.


Mercado de Compostos para Fios e Cabos Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Para efeitos desta metodologia, o mercado de compostos para fios e cabos é definido como o valor dos compostos poliméricos usados para isolar e revestir produtos de fios e cabos, comercializados para atender à demanda de cabeamento relacionada a energia, construção, telecomunicações, indústria e mobilidade.
Exclusões de escopo: excluímos fios e cabos acabados, condutores metálicos e acessórios não compostos, como conectores e conduítes.
Visão geral da segmentação
- Por Tipo de Produto
- Cabo de Fibra Óptica
- Cabo Coaxial
- Outros Produtos (Cabos Especiais, etc.)
- Por Tipo de Polímero
- Policloreto de Vinila (PVC)
- Poliolefinas Termoplásticas (TPO)
- Elastômero Termoplástico (TPE)
- Poliuretano Termoplástico (TPU)
- Outros Tipos de Polímeros (Fluoropolímeros, etc.)
- Por Classe Funcional
- Compostos de Isolamento
- Compostos de Revestimento/Capa
- Compostos de Preenchimento e Enchimento
- Compostos de Blindagem e Semicondutivos
- Por Indústria de Usuário Final
- Energia
- Construção
- Automotivo
- Telecomunicações
- Elétrico e Eletrônico
- Saúde
- Outras Indústrias de Usuário Final (Industrial, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa por estabelecer corretamente o contexto de demanda e o fluxo de materiais, já que os compostos acompanham a produção de cabos e a precificação de resinas. Utilizamos fontes públicas como o Banco Mundial e o FMI para indicadores macroeconômicos, a UN Comtrade para sinais comerciais de polímeros e aditivos relevantes, e a IEA para indicadores de eletricidade e expansão de rede que influenciam a demanda por cabos.
Para manter o lado industrial embasado, também revisamos itens como dados de construção do U.S. Census, séries de produção industrial do Eurostat, e notas de normas e conformidade publicadas por reguladores e associações conhecidas (por exemplo, atualizações de segurança e restrição de materiais). Relatórios anuais de empresas, apresentações a investidores e anúncios de fábricas são adicionados para entender mudanças de capacidade e alterações no mix de produtos, e uma assinatura paga que cobre dados financeiros de empresas, bancos de dados de patentes e registros comerciais em nível de embarque é usada seletivamente para validação direcional. Essas são apenas fontes ilustrativas, e muitas outras referências públicas também foram usadas para verificação cruzada e esclarecimento durante o estudo.
Entrevistas e Pesquisas Primárias
Discussões primárias são usadas para testar sob pressão as premissas do modelo que são difíceis de compreender apenas a partir de dados públicos, incluindo taxas de conversão de compostos por tipo de cabo, ciclos típicos de reajuste de preços e a divisão entre formulações halogenadas e livres de halogênio. Conversamos com uma combinação de produtores de compostos, fabricantes de cabos, distribuidores e especificadores a jusante em toda a APAC, EMEA e Américas, o que nos ajudou a alinhar premissas e fechar lacunas onde os indicadores documentais eram inconsistentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 43% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 44% | Américas: 27% |
Dimensionamento e previsão de mercado
O mercado é construído usando uma abordagem top-down, na qual a produção de fios e cabos e a atividade de construção em uso final são traduzidas em um conjunto de demanda por compostos, e então convertidas em valor usando uma lógica de precificação específica por região. Como um único indicador pode induzir a erros, os resultados são corroborados com aproximações bottom-up seletivas, como divisões amostradas de receita de fornecedores, verificações de canal sobre volumes e verificações de sanidade de ASP multiplicado por volume para algumas aplicações de alto uso.
Os principais insumos monitorados no modelo incluem atividade de construção e infraestrutura, adições de rede elétrica e renováveis, tendências de chicotes automotivos e construção de veículos elétricos, ritmo de implantação de fibra de telecomunicações e 5G, e movimentação de preços de resinas e aditivos que alimenta os ASPs dos compostos. Onde a precificação é volátil, tratamos isso com uma progressão de ASP em estágios que reflete a frequência de reajuste contratual e as mudanças de mix entre compostos halogenados e livres de halogênio, em vez de assumir uma tendência de preço linear.
Para a previsão, a análise de cenários é usada sobre os fatores de demanda e depois reconciliada a um caminho de suavização exponencial para estabilidade de curto prazo nos volumes, seguido de ajustes conduzidos por especialistas quando se espera que ciclos de política ou grandes projetos alterem o cronograma. Se uma verificação bottom-up estiver ausente para uma geografia pequena, a lacuna é preenchida usando índices de intensidade de países vizinhos (gasto com compostos por unidade de produção de cabos), e o impacto é mantido visível durante a revisão.
Validação de Dados e Ciclo de Atualização
A validação é feita em etapas para que os números permaneçam consistentes com os sinais reais do mercado. Comparamos a demanda e a precificação modeladas com indicadores independentes, como a produção de construção, a direção do investimento em energia e rede elétrica, e a movimentação de preços de resinas reportada, e depois reverificamos quaisquer variações significativas por região antes da aprovação final.
Os outliers são investigados por meio de ligações de acompanhamento quando uma mudança é impulsionada por uma única premissa, como um salto incomum de ASP ou uma adição repentina de capacidade que ainda não é visível em registros públicos. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os desenvolvimentos macroeconômicos, de precificação e do setor mais recentes sejam refletidos.
Tamanho do Mercado de Compostos para Fios e Cabos da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É comum observar diferentes tamanhos de mercado para compostos de fios e cabos, mesmo quando o tema parece o mesmo em um nível geral. A divergência geralmente decorre de como cada estudo trata o momento da precificação, o que ele considera um composto em comparação com um material adjacente, e se os sinais de volume são verificados em relação à atividade real do mercado final.
Quando as taxas de câmbio, os sobrepreços vinculados a resinas e os ciclos de reajuste contratual são atualizados em uma data de corte consistente e depois validados em relação a indicadores de construção e sinais de preços de polímeros, o total do mercado muda de forma visível, o que é uma disciplina de atualização usada na estimativa de 2026 da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,05 bilhões de dólares (2026) | |
| Consultoria Global A | 16,82 bilhões de dólares (2025) | Utiliza um ano-base diferente e uma janela de previsão mais longa, o que pode inflar o valor de curto prazo se os ciclos de preços de resina e o momento cambial não estiverem alinhados à mesma data de corte mensal. |
| Editora do Setor B | 8,88 bilhões de dólares (2025) | Parece aplicar um tratamento de precificação e escopo mais restrito para os compostos, e o valor-base mais baixo sugere diferenças no que é contado como conteúdo de composto por cabo e em como as formulações livres de halogênio e especiais são precificadas. |
Ao interpretar a tabela em conjunto, a principal lição é que a seleção do ano e o momento da precificação provocam grandes oscilações em um mercado em que o repasse de matérias-primas é frequente. Nossa abordagem mantém o tamanho rastreável a um conjunto de demanda claro e a uma construção prática de ASP, e então é verificada cruzadamente com sinais de atividade independentes antes de o número final ser fixado para o ano do estudo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de compostos para fios e cabos?
O tamanho do mercado de compostos para fios e cabos atingiu USD 16,05 bilhões em 2026 e está no caminho para alcançar USD 20,64 bilhões até 2031.
Qual categoria de produto detém a maior participação da demanda global?
Os compostos para cabos de fibra óptica lideraram com uma participação de 53,78% das receitas de 2025, refletindo a rápida implantação de infraestrutura de dados em todo o mundo.
Qual indústria de uso final está crescendo mais rapidamente?
As aplicações elétricas e eletrônicas estão previstas para se expandir a um CAGR de 6,58% até 2031, à medida que a penetração da computação em nuvem e dos dispositivos conectados se acelera.
Como as proibições regulatórias afetarão as formulações à base de PVC?
A proibição de estabilizadores de chumbo da UE com vigência em novembro de 2024 e as próximas restrições de ftalatos estão levando os fabricantes de compostos a fazer a transição para PVC isento de chumbo e bio-plastificado ou elastômeros termoplásticos alternativos.
Por que a Ásia-Pacífico é o mercado regional dominante?
A Ásia-Pacífico responde por 45,88% da demanda global devido à forte capacidade de manufatura, ao investimento agressivo em 5G e energia renovável e à expansão da produção de VE.
Página atualizada pela última vez em:



