
Tamanho e Participação do Mercado de Farinha de Trigo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 198.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 242.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.14 % |
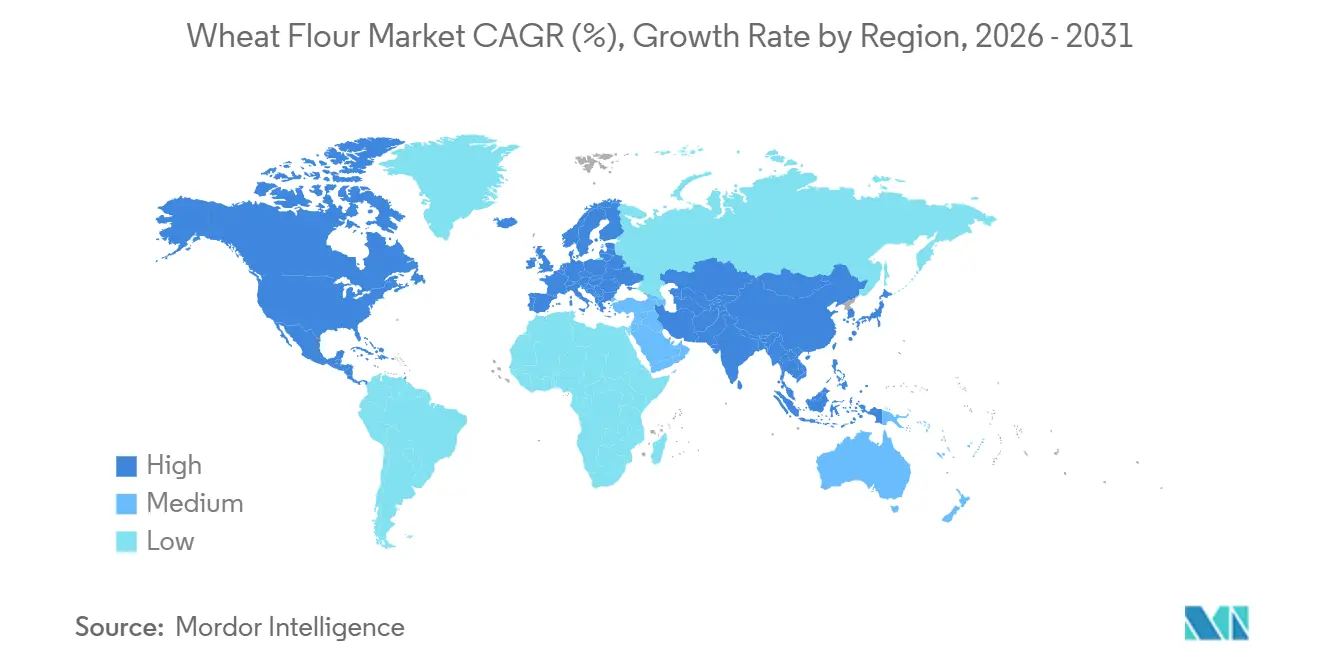
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
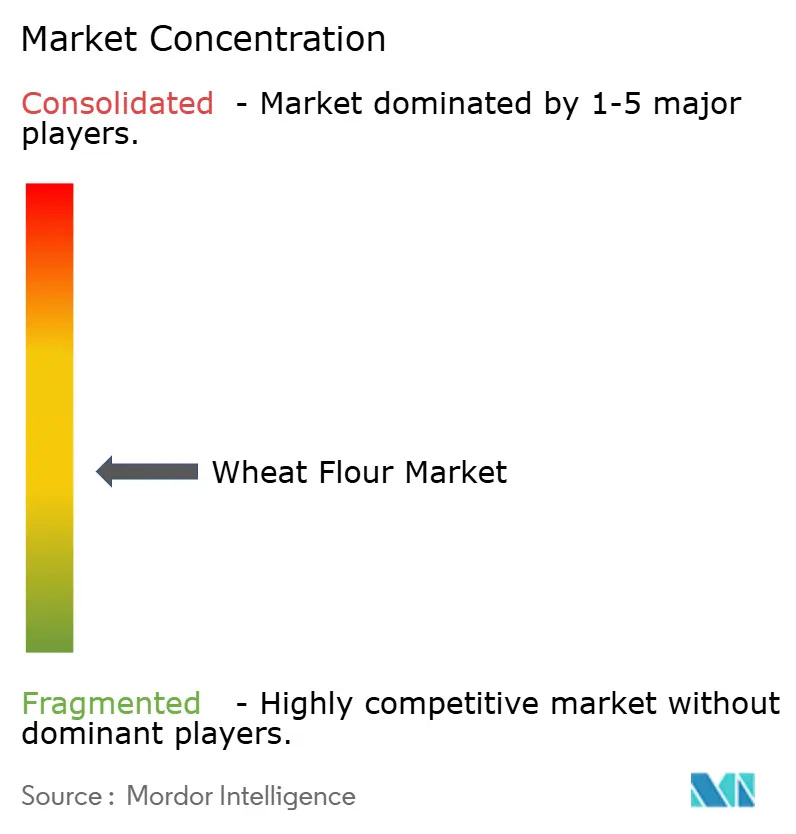
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinha de Trigo por Mordor Intelligence
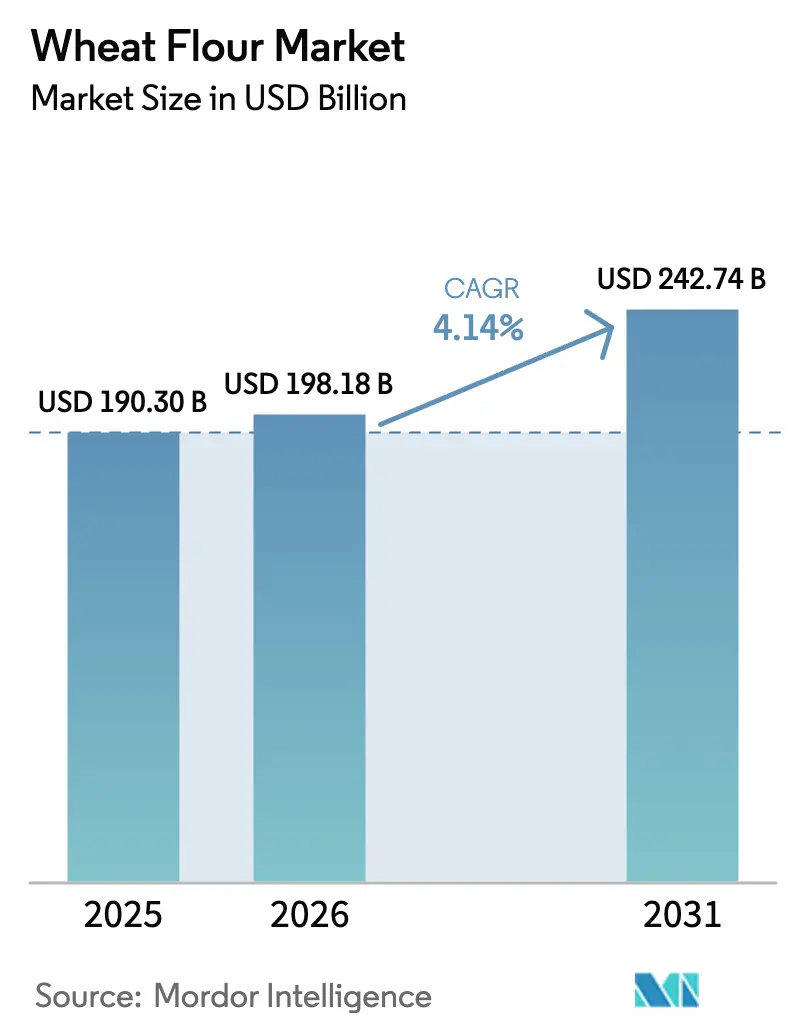
Espera-se que o tamanho do mercado global de farinha de trigo cresça de USD 190,30 bilhões em 2025 para USD 198,18 bilhões em 2026 e está previsto para atingir USD 242,74 bilhões até 2031, a um CAGR de 4,14% no período de 2026-2031. O mercado global de farinha de trigo demonstra crescimento consistente, impulsionado por seu papel fundamental na produção de alimentos básicos, incluindo produtos de panificação, macarrão, massas e refeições prontas para consumo. Esse crescimento é particularmente forte em economias densamente populosas e emergentes, apoiado pela crescente demanda dos canais de alimentação fora do lar e de catering institucional. A farinha de uso geral domina o mercado devido à sua ampla aplicabilidade nos segmentos industrial e doméstico. Enquanto isso, as variantes de farinha de trigo integral e orgânica estão ganhando impulso, impulsionadas pela crescente conscientização sobre saúde e pela premiumização dos produtos alimentícios. O cenário competitivo é moderadamente fragmentado, com grandes moinhos verticalmente integrados aproveitando eficiências de aquisição e distribuição. Jogadores menores especializados estão se diferenciando por meio de ofertas de valor agregado, como formulações moídas em pedra e de rótulo limpo. Tecnologias avançadas de moagem e sistemas de monitoramento de qualidade estão se tornando fatores críticos de desempenho, moldando ainda mais a dinâmica competitiva do mercado.
Principais Conclusões do Relatório
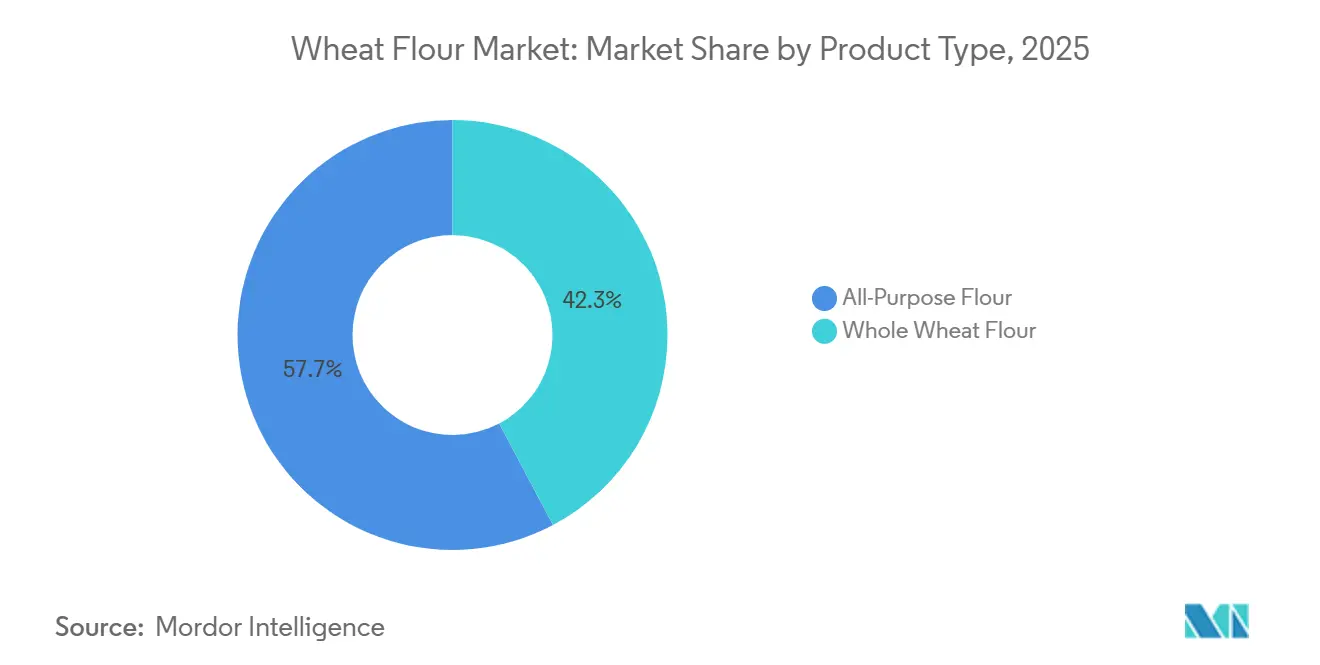
- Por tipo de produto, a farinha de uso geral representou 57,74% da participação do mercado de farinha de trigo em 2025; a farinha de trigo integral registra o CAGR mais rápido de 5,03% até 2031.
- Por categoria, a farinha convencional deteve 90,86% do tamanho do mercado de farinha de trigo em 2025; a farinha orgânica deve crescer a um CAGR de 7,21% até 2031.
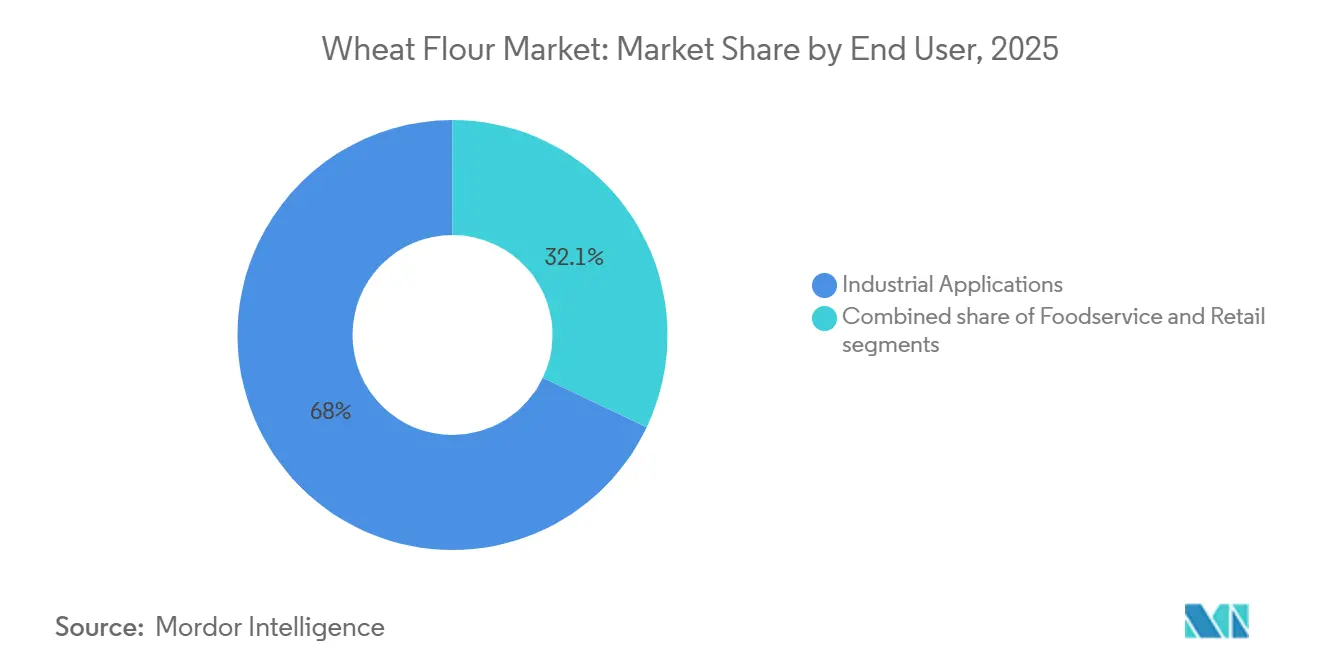
- Por usuário final, o processamento industrial liderou com 67,95% da participação do mercado de farinha de trigo em 2025, enquanto o segmento de alimentação fora do lar e HoReCa deve expandir a um CAGR de 5,86% até 2031.
- Por geografia, a Ásia-Pacífico representou 43,42% do mercado de farinha de trigo em 2025, enquanto a região do Oriente Médio e África lidera o crescimento com um CAGR de 6,88%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Farinha de Trigo*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por produtos de panificação e alimentos prontos para consumo | +0.9% | Global, com concentração na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescente consumo de lanches à base de trigo e produtos de conveniência | +0.7% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção crescente de farinha de trigo fortificada para benefícios nutricionais | +0.6% | Oriente Médio e África, Sul da Ásia, mercados selecionados da América Latina | Longo prazo (≥ 4 anos) |
| Crescente interesse em panificação doméstica entre os consumidores | +0.3% | América do Norte, Europa, Austrália | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos na moagem e processamento de farinha | +0.5% | Global, liderado pela América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão dos setores de alimentação fora do lar, HoReCa e catering institucional | +0.8% | Ásia-Pacífico, Oriente Médio e África, América do Sul urbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por produtos de panificação e alimentos prontos para consumo
O mercado global de farinha de trigo está experimentando crescimento devido à crescente demanda por produtos de panificação e prontos para consumo, impulsionada pela urbanização, pelo aumento de domicílios com dupla renda e pela expansão de restaurantes de serviço rápido que dependem de qualidade consistente da farinha. Em 2024, o consumo per capita de farinha nos EUA foi de 128,9 libras [1]Fonte: Baking Business, "Consumo per capita de farinha aumenta modestamente em 2024", www.bakingbusiness.com, destacando como os consumidores estão mudando suas preferências para alimentos de conveniência, que exigem processamento industrial eficiente e em larga escala de farinha. Formatos prontos para consumo, incluindo massa congelada, pães pré-assados e pães planos estáveis em prateleira, estão impulsionando a adoção de misturas de farinha especializadas com níveis controlados de proteína e aditivos adaptados para processos de produção automatizados. Em mercados-chave como China e Índia, grandes padarias industriais estão racionalizando sua base de fornecedores, priorizando moinhos capazes de garantir rastreabilidade e atender a rigorosos padrões de segurança alimentar, frequentemente exigindo capacidades de entrega a granel. Essa tendência está intensificando a concorrência, pois moinhos regionais menores enfrentam desafios para atender aos requisitos de certificação e compromissos de volume, fortalecendo assim a posição dos processadores de grãos verticalmente integrados na cadeia de suprimentos global.
Crescente consumo de lanches à base de trigo e produtos de conveniência
O mercado global de farinha de trigo está experimentando crescimento impulsionado pelo aumento do consumo de lanches à base de trigo e alimentos de conveniência. A mudança nos estilos de vida dos consumidores e o aumento dos hábitos alimentares em movimento estão alimentando a demanda por produtos como massas, macarrão, biscoitos, pretzels e salgadinhos assados tanto em mercados desenvolvidos quanto emergentes. Na região da Ásia-Pacífico, uma forte preferência por macarrão instantâneo e produtos relacionados está sustentando a demanda por misturas especializadas de farinha de trigo. Na América do Norte e na Europa, a mudança em direção a produtos de panificação e opções de lanches de rótulo limpo está impulsionando a substituição de ingredientes altamente modificados por farinha de trigo. De acordo com o Relatório da Associação Americana de Trigo, o consumo global de trigo atingiu aproximadamente 800 milhões de toneladas métricas em 2024 [2]Fonte: U.S. Wheat Associates, "Consumo global de trigo no total", www.uswheat.org. Essa transição também está reformulando as especificações dos produtos, pois os fabricantes de lanches buscam farinha com cor mais clara, textura aprimorada e desempenho de processamento consistente. Para atender a essas demandas, os moinhos estão adotando tecnologias avançadas de purificação, separação e classificação por ar. Empresas equipadas com infraestrutura de moagem moderna e em múltiplos estágios e forte expertise técnica estão bem posicionadas para garantir contratos de fornecimento de longo prazo. Por outro lado, moinhos tradicionais com capacidades de processamento limitadas enfrentam pressão competitiva crescente para atender aos padrões de qualidade em evolução dos grandes produtores de lanches.
Adoção crescente de farinha de trigo fortificada para benefícios nutricionais
O mercado de farinha de trigo fortificada está passando por um crescimento significativo à medida que governos e organizações de saúde priorizam padrões nutricionais aprimorados para combater deficiências. Numerosos países agora exigem a inclusão de nutrientes como ferro, ácido fólico, zinco e vitaminas do complexo B na farinha de trigo. Governos em todo o mundo estão implementando políticas para promover o uso de farinha de trigo fortificada. Na Índia, a Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI) exige padrões de fortificação para farinha de trigo sob sua iniciativa do Centro de Recursos de Fortificação de Alimentos (FFRC) [3]Fonte: Autoridade de Segurança Alimentar e Padrões da Índia, "Regulamentos de Segurança Alimentar e Padrões (Fortificação de Alimentos), 2018", www.fssai.gov.in. Essa mudança regulatória exige que os moinhos implementem aquisição de pré-mistura, calibração precisa de dosagem e testes rigorosos de qualidade, o que, embora aumente os custos de produção, também cria oportunidades para garantir contratos de aquisição pública e apoio de financiamento para o desenvolvimento. A farinha fortificada emergiu assim como um diferenciador estratégico no mercado. Parcerias estratégicas com organizações como a UNICEF e a Aliança Global para Nutrição Melhorada estão permitindo que moinhos em regiões como a África Subsaariana e o Sul da Ásia fortaleçam capacidades técnicas e estabilizem cadeias de suprimentos. Esses desenvolvimentos posicionam a farinha de trigo fortificada como uma solução crítica de saúde pública e uma vantagem competitiva nos mercados varejista e institucional.
Avanços tecnológicos na moagem e processamento de farinha
Os mercados globais de farinha de trigo estão passando por uma transformação, impulsionada por avanços tecnológicos na moagem e no processamento de farinha. A automação e os sistemas inteligentes não estão apenas abordando a escassez de mão de obra, mas também garantindo qualidade consistente. Moinhos de grande escala estão aproveitando plataformas que integram monitoramento em tempo real, aprendizado de máquina e manutenção preditiva. Essa integração permite otimizar a eficiência, minimizar o tempo de inatividade e produzir farinha que atende às especificações uniformes exigidas pelos processadores de alimentos multinacionais. Tais inovações levam à redução dos custos operacionais de longo prazo e reforçam a competitividade, especialmente na obtenção de contratos de alto volume. Em contraste, moinhos menores em regiões como América do Sul e África enfrentam desafios. Sua dependência de amostragem manual e feedback de qualidade tardio cria uma lacuna tecnológica, dificultando sua capacidade de atender às exigências rigorosas das cadeias de suprimentos contemporâneas.
Análise de Impacto das Restrições do Mercado de Farinha de Trigo*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de preços e impacto climático na produção de trigo | -0.8% | Global, agudo na região do Mar Negro, América do Sul, Austrália | Curto prazo (≤ 2 anos) |
| Crescente preferência dos consumidores por alternativas sem glúten | -0.5% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Crescente concorrência de farinhas substitutas | -0.4% | América do Norte, Europa, mercados afluentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desafios de armazenamento e vida útil limitada da farinha de trigo | -0.3% | África Subsaariana, Sudeste Asiático, regiões tropicais úmidas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de preços e impacto climático na produção de trigo
A flutuação dos preços do trigo e o impacto crescente das mudanças climáticas na produção de trigo estão impondo restrições significativas ao mercado global de farinha de trigo. Eventos climáticos extremos, como secas e inundações, estão perturbando a consistência do fornecimento e causando flutuações acentuadas na disponibilidade de matéria-prima. Esses movimentos imprevisíveis de preços estão exercendo pressão considerável sobre as margens de moagem, particularmente para operadores de pequeno e médio porte que carecem de estratégias estruturadas de aquisição, mecanismos de proteção de preços ou acordos de fornecimento de longo prazo. Em alguns casos, esses desafios levaram a paralisações temporárias durante períodos de elevados custos de insumos. Além disso, a crescente frequência de perturbações relacionadas ao clima está minando a confiabilidade dos ciclos de fornecimento tradicionais, complicando o planejamento da produção, a gestão de estoques e a precificação estável para fabricantes de alimentos a jusante. Como resultado, a lucratividade sustentada depende cada vez mais de uma gestão robusta de riscos financeiros, estratégias de fornecimento diversificadas e maior integração ao longo da cadeia de valor de grãos, criando uma desvantagem competitiva para os participantes menos capitalizados do mercado.
Crescente preferência dos consumidores por alternativas sem glúten
A crescente demanda dos consumidores por alternativas sem glúten está representando desafios significativos para o mercado global de farinha de trigo. Essa mudança, amplamente impulsionada por preferências de estilo de vida em vez de necessidade médica, está transformando os canais de varejo premium. Produtos sem glúten, como pão, massas e produtos de panificação, frequentemente com preços premium, estão progressivamente substituindo o espaço em prateleira tradicionalmente alocado para farinha convencional. A tendência é mais pronunciada na América do Norte e na Europa Ocidental, onde os varejistas estão expandindo seus portfólios sem glúten. No entanto, em regiões como Ásia-Pacífico e Oriente Médio, a adoção permanece limitada devido à dependência cultural de alimentos básicos à base de trigo e questões de aceitação de sabor e textura. Para atender a essa demanda em evolução, os moinhos estão investindo em linhas de produção dedicadas sem glúten utilizando amidos de arroz, tapioca e batata. Essas operações exigem instalações separadas para cumprir os rigorosos padrões de certificação, aumentando a complexidade operacional e os custos, ao mesmo tempo que intensificam a concorrência dentro do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Farinha de Trigo
Por Tipo de Produto:
O Trigo Integral Avança Apesar da Dominância da Farinha de Uso GeralEm 2025, a farinha de uso geral deve comandar uma participação dominante de 57,74% no mercado global de farinha de trigo. Sua versatilidade abrange a produção industrial de panificação, culinária doméstica e aplicações de alimentação fora do lar. Com sabor neutro, formação confiável de glúten e desempenho de processamento consistente, a farinha de uso geral é a escolha preferida para uma infinidade de produtos, de pães e macarrão a massas e pães planos. Enquanto isso, a farinha de trigo integral está ganhando força, com um CAGR projetado de 5,03% de 2026 a 2031. Esse aumento é amplamente impulsionado por consumidores conscientes da saúde e defensores da fibra alimentar, levando fabricantes de alimentos e varejistas a aumentar o conteúdo de grãos integrais em suas ofertas. Muitos estão rotulando com orgulho esses produtos como "rótulo limpo" e 100% grão integral,
especialmente nos segmentos de pão embalado e tortilha.
No entanto, o maior teor de farelo e gérmen da farinha de trigo integral traz desafios. Estes incluem uma vida útil mais curta, uma tonalidade mais escura e uma textura mais densa, todos os quais podem influenciar a aceitação do consumidor e a eficiência do processamento. Para contornar esses obstáculos, os moinhos estão recorrendo a métodos de ponta, como moagem ultrafina e tratamento térmico controlado. Essas técnicas visam melhorar a textura, a estabilidade e a funcionalidade, ao mesmo tempo que preservam os benefícios nutricionais da farinha. Apesar da crescente popularidade das variantes de trigo integral, a farinha de uso geral permanece indispensável em aplicações onde características refinadas são primordiais, solidificando seu status em ambientes industriais de grande escala.


Por Categoria:
A Aceleração Orgânica Desafia a Escala ConvencionalAté 2025, a farinha convencional deve dominar o mercado global de farinha de trigo com uma participação de 90,86%. Essa dominância é impulsionada por sua eficiência de custo, disponibilidade em larga escala e ampla aplicação nos setores de varejo, alimentação fora do lar e processamento industrial de alimentos, onde qualidade consistente e competitividade de preços são fatores críticos de compra. Em contraste, a farinha de trigo orgânica deve crescer a um CAGR de 7,21% durante o período de previsão (2026–2031), impulsionada pela crescente demanda dos consumidores por produtos certificados associados a benefícios para a saúde, sustentabilidade e atributos de rótulo limpo. Esses fatores permitem que as marcas pratiquem preços premium e fortaleçam seu posicionamento de mercado, particularmente em mercados desenvolvidos com cadeias de suprimentos orgânicas estabelecidas e redes de varejo.
No entanto, o crescimento da farinha orgânica é limitado por desafios de fornecimento e operacionais, incluindo menor produtividade agrícola, maiores custos de aquisição e rigorosos requisitos de certificação. Essas exigências necessitam de aquisição segregada, rastreabilidade e sistemas de processamento dedicados, adicionando complexidade e limitando a escalabilidade para os moinhos. Apesar desses desafios, a farinha orgânica oferece uma oportunidade de alto valor para empresas capazes de gerenciar cadeias de suprimentos em conformidade. Enquanto isso, a farinha convencional mantém sua liderança de mercado devido à sua acessibilidade e adequação para aplicações de grande escala e alto volume.
Por Usuário Final:
A Dominância Industrial Enfrenta a Disrupção do Setor de Alimentação Fora do LarEm 2025, o processamento industrial deve representar 67,95% do mercado global de farinha de trigo. Essa dominância é atribuída às exigências dos fabricantes de grande escala nos segmentos de panificação, massas, macarrão, lanches e alimentos prontos para consumo, que demandam qualidade consistente, níveis controlados de proteína e adesão a rigorosos padrões de segurança alimentar para produção automatizada. Os produtos de panificação básicos continuam a impulsionar o consumo de alto volume nas principais regiões, enquanto as farinhas específicas para aplicações de massas e macarrão fomentam acordos de fornecimento de longo prazo com moinhos tecnologicamente avançados, fortalecendo ainda mais a posição de mercado do segmento.
Durante o período de previsão de 2026-2031, os setores de alimentação fora do lar e HoReCa devem crescer a um CAGR de 5,86%, impulsionados pela recuperação das refeições fora de casa e pela crescente demanda por formatos de farinha personalizados com soluções de entrega confiáveis e just-in-time. O varejo doméstico permanece um canal estratégico para aumentar a visibilidade da marca e alcançar margens premium, particularmente por meio de plataformas de comércio eletrônico e engajamento direto com o consumidor. Além disso, o segmento de ração animal fornece um canal para produtos de menor qualidade, apoiando a eficiência operacional apesar de sua contribuição limitada ao valor geral do mercado.

Análise Geográfica
Mercado de Farinha de Trigo na APAC
Em 2025, a Ásia-Pacífico domina o mercado de farinha de trigo, detendo uma participação de 43,42%, impulsionada pela substancial produção de trigo e pela dependência de importações que sustenta o crescimento das indústrias de panificação, macarrão e alimentos de conveniência. A rápida urbanização e o aumento da renda disponível estão deslocando as preferências dos consumidores em direção a produtos à base de trigo embalados e processados, criando oportunidades para moinhos tecnologicamente avançados. Mercados maduros como Japão e Coreia do Sul estão experimentando crescimento de valor por meio de farinhas premium e especiais. Apesar das flutuações periódicas na produção relacionadas ao clima, a Austrália permanece um fornecedor crítico de trigo na região.
Mercado de Farinha de Trigo na Turquia e na África Subsaariana
O Oriente Médio e a África estão projetados para crescer a uma CAGR de 6,88% durante o período de previsão (2026–2031), sustentados pelo forte crescimento populacional, urbanização e programas de consumo de pão apoiados pelo governo que garantem uma demanda consistente por farinha. A alta dependência de importações em vários países sustenta as atividades de moagem e reexportação, com a Turquia servindo como um importante polo de processamento. No entanto, a eficiência operacional em partes da África Subsaariana continua sendo prejudicada por restrições de infraestrutura e energia.
Mercado de Farinha de Trigo na América do Norte e na Europa
A América do Norte e a Europa, como mercados maduros, exibem padrões de consumo estáveis, com o crescimento impulsionado principalmente pela demanda por farinhas orgânicas, integrais e outras farinhas com valor agregado, juntamente com a recuperação do setor de serviços de alimentação. Na América do Sul, a crescente urbanização e as tendências alimentares em evolução estão impulsionando uma maior demanda por produtos de panificação e massas. No entanto, a volatilidade econômica introduz incertezas periódicas, enquanto mercados menores nas principais cidades estão se expandindo gradualmente.

Panorama regulatório
A farinha de trigo é moldada por normas alimentares, exigências de rotulagem e requisitos de conformidade ambiental que influenciam tanto as formulações quanto as práticas diárias de moagem nos principais mercados. Nos Estados Unidos, os padrões de identidade da FDA incluem o 21 CFR 137.200 para farinha de trigo integral, enquanto o USDA AMS fornece orientações de qualidade comercial e certificação para aquisição de farinha sob o CID A-A-20126H (incluindo considerações sobre rotulagem de alérgenos de trigo). No âmbito do varejo e foodservice, a FDA publicou as Prioridades 2026 do Human Foods Program, que incluem frentes de trabalho como a atualização do Food Code e um novo manual de Padrões de Programa de Varejo, reforçando a atenção contínua a controles preventivos e expectativas consistentes de segurança alimentar em canais de distribuição e foodservice.
A conformidade operacional também se estende ao desempenho ambiental nas unidades de moagem. Nos Estados Unidos, as diretrizes de efluentes da EPA para a Subcategoria de Moagem Normal de Farinha de Trigo (40 CFR Parte 406, Subparte C) foram alteradas por último em 19 de maio de 2026, mantendo o gerenciamento e monitoramento de águas residuais vinculados a atualizações e expansões de moinhos. Separadamente, o escrutínio da FDA sobre ingredientes não padronizados ficou visível em maio de 2024 por meio de uma avaliação de segurança pós-comercialização relativa à farinha de tara, reforçando a necessidade de moinhos e fabricantes a jusante validarem a legalidade e o posicionamento de segurança dos ingredientes ao desenvolver misturas de farinha de valor agregado ou especializadas.
Análise da cadeia de valor
A cadeia de valor da farinha de trigo começa com a produção e originação do trigo (agricultores, cooperativas e elevadores de grãos) e passa por limpeza, umidificação e moagem até a obtenção de farinhas refinadas e integrais. Em seguida, ela abastece processadores industriais (panificação, massas, macarrão, salgadinhos e RTE), além do foodservice/HoReCa e famílias no varejo. Para os moinhos, as principais palancas de custo e desempenho incluem a qualidade do trigo e o rendimento de extração, a intensidade energética e de utilidades, mão de obra e automação, formato de embalagem (a granel vs. saco) e logística de transporte para entregar especificações consistentes a linhas industriais de alto volume e clientes de foodservice sensíveis ao tempo.
Escala e integração se manifestam nos modelos de fornecimento e serviço usados por moinhos maiores. A Ardent Mills opera uma extensa rede de instalações nos EUA e descreveu abordagens de garantia de fornecimento apoiadas por vínculos de originação de grãos, incluindo conectividade cooperativa com a CHS que liga o fornecimento de trigo vermelho duro de primavera das Planícies do Norte a centros de demanda. A ADM depende de uma presença global de originação e processamento para apoiar programas industriais de farinha, enquanto a capacidade e a integração a jusante de players regionais (como projetos de adjacência de farinha para massas na África) ilustram como a economia da moagem está cada vez mais ligada ao armazenamento, à logística e à proximidade de grandes corredores de fabricação de alimentos.
Cenário Competitivo
O mercado global de farinha de trigo exibe fragmentação moderada. O cenário competitivo é definido pela presença de numerosos participantes regionais e globais, cada um empregando estratégias diversas para expandir sua participação de mercado. Empresas proeminentes como Archer Daniels Midland Company, General Mills Inc. e Bunge Global SA estabeleceram forte equidade de marca e extensas redes de distribuição. Esses principais participantes estão aproveitando seus recursos para impulsionar a inovação, introduzindo produtos como farinha de trigo fortificada e alternativas sem glúten para se alinhar com as demandas dos consumidores em evolução.
Nos últimos anos, investimentos em pesquisa e desenvolvimento, juntamente com parcerias estratégicas, emergiram como abordagens críticas para empresas que visam fortalecer sua posição de mercado. Por exemplo, a General Mills Inc. tem canalizado ativamente recursos para pesquisa e desenvolvimento a fim de desenvolver opções mais saudáveis de farinha de trigo, incluindo variantes de grãos integrais e orgânicas, atendendo à crescente demanda por produtos alimentícios nutritivos. Essas iniciativas estratégicas não apenas aumentam a presença no mercado, mas também permitem que as empresas mitiguem a crescente concorrência de marcas próprias e fabricantes locais.
A dinâmica competitiva é ainda influenciada pelos avanços nas tecnologias de moagem e pela crescente demanda por farinha de trigo em economias emergentes. Por exemplo, países na região da Ásia-Pacífico, como Índia e China, estão testemunhando um crescimento significativo na demanda devido à expansão populacional e à mudança nos hábitos alimentares. Em resposta, as empresas estão ampliando os investimentos para expandir as capacidades de produção e fortalecer as redes de distribuição nesses mercados de alto crescimento. Além disso, a tendência crescente de consumidores conscientes da saúde optando por produtos de farinha de trigo fortificada e especial está criando novas oportunidades de crescimento para os participantes do mercado. À medida que o mercado evolui, as empresas que se adaptam efetivamente a essas tendências e implementam iniciativas estratégicas estão bem posicionadas para obter vantagem competitiva e alcançar crescimento de longo prazo.
Líderes do Setor de Farinha de Trigo
Ardent Mills LLC
General Mills Inc.
Archer Daniels Midland Company
Bunge Global SA
Bob's Red Mill Natural Foods, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Farinha de Trigo
- Ardent Mills LLC
- General Mills Inc.
- Archer Daniels Midland Company
- Bunge Global SA
- Bob's Red Mill Natural Foods, Inc.
- Hodgson Mill, Inc.
- King Arthur Baking Company, Inc.
- The Mennel Milling Company
- Nisshin Seifun Group Inc.
- Manildra Milling Pvt. Ltd.
- Wilmar International Ltd.
- Grain Millers, Inc.
- Olam International Limited
- Interflour Group
- GoodMills Group GmbH
- P & H Milling Group
- PT Bogasari Flour Mills (Indofood)
- Bay State Milling Company
- Associated British Foods
- Kale Flour Milling

Oportunidades de mercado e perspectivas futuras
Formatos de farinha fortificada e compatíveis com programas são uma oportunidade prática para moinhos capazes de executar o fornecimento de pré-misturas, a precisão de dosagem e os testes de verificação em escala, particularmente onde programas públicos de nutrição e aquisições institucionais impulsionam a demanda orientada por especificações. O desenvolvimento de produtos alinhado a normas institucionais já é evidente. Por exemplo, a Ardent Mills lançou o UltraGrain Whole Wheat Blend T-2 em abril de 2026, posicionado para atender às diretrizes de grãos integrais ricos do USDA para cardápios escolares do K-12, mirando as qualidades sensoriais da farinha branca. Essa abordagem orientada por especificações também atende às necessidades de clientes industriais que buscam desempenho de processamento consistente em linhas automatizadas de panificação, salgadinhos, macarrão e RTE.
Atualizações de capacidade e expansão geográfica continuam centrais onde crescimento populacional, dependência de importações e ambições de processamento local se cruzam, incluindo partes do Oriente Médio e África e alguns polos de manufatura costeiros selecionados. Os sinais de investimento já apontam nessa direção, incluindo o investimento de USD 40 milhões da Olam Agri em uma nova fábrica de massas em Tema, Gana, adjacente ao seu moinho de farinha existente (fevereiro de 2026), e a Rotana Flour Mills, no Sudão, assinando uma expansão turnkey com a AGRIMAC para elevar a capacidade de 2.800 para 4.800 TPD e adicionar 90.000 toneladas de armazenamento em silos de aço (janeiro de 2026). Na América do Norte, a Ardent Mills citou um moinho recém-inaugurado perto de Tampa, Flórida, com capacidade de 1,8 milhão de libras por dia, juntamente com sua expansão em Commerce City, Colorado, refletindo como a proximidade dos centros de demanda e a eficiência logística continuam a influenciar as decisões sobre a presença de moagem.
Desenvolvimento Recente da Indústria no Mercado de Farinha de Trigo
- Julho de 2026: A Ardent Mills confirmou que está expandindo sua instalação em Commerce City, Colorado, e recentemente inaugurou um moinho perto de Tampa, Flórida, com capacidade de 1,8 milhão de libras de farinha por dia. A expansão fortalece a capacidade de produção regional e melhora a resiliência do fornecimento no mercado dos EUA.
- Julho de 2026: General Mills, ADM, Walmart - As três empresas anunciaram uma parceria para acelerar práticas de agricultura regenerativa em 40.000 acres de trigo vermelho de inverno mole no meio-oeste dos EUA, com a ADM oferecendo assistência técnica e incentivos financeiros aos agricultores. A colaboração amplia a base de fornecedores e reforça o fornecimento sustentável nas principais regiões produtoras de trigo.
- Julho de 2026: General Mills - A General Mills aprovou uma provisão de reestruturação de 101 milhões de dólares como parte de um plano para cortar 3 bilhões de dólares em custos até o exercício fiscal de 2030, envolvendo a reformulação de sua rede de plantas e distribuição. O realinhamento visa melhorar a eficiência e a resiliência da cadeia de suprimentos e da presença de fabricação.


Mercado de Farinha de Trigo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor da farinha de trigo vendida para uso alimentar humano em clientes do varejo, foodservice e industriais, contabilizado no ponto de venda de moinhos e fornecedores de marca em cada geografia coberta.
Exclusões de escopo: exclui grão de trigo, outras farinhas de cereais e produtos assados ou massas a jusante em que a farinha é apenas um ingrediente.
Visão geral da segmentação
- Por Tipo
- Farinha de Uso Geral
- Farinha de Trigo Integral
- Por Categoria
- Orgânico
- Convencional
- Por Usuário Final
- Aplicações Industriais
- Processadores de Alimentos e Bebidas
- Panificação e Confeitaria
- Massas e Macarrão
- Lanches e Alimentos Prontos para Consumo
- Outros Fabricantes de Alimentos
- Ração Animal
- Outras Aplicações Industriais
- Processadores de Alimentos e Bebidas
- Alimentação Fora do Lar/HoReCa
- Doméstico/Varejo
- Aplicações Industriais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Países Baixos
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara do fornecimento de trigo, da atividade de moagem e dos sinais de demanda de farinha que podem ser verificados entre regiões. Utilizamos principalmente conjuntos de dados públicos e normas de relatório que explicam onde o trigo é usado (alimentação versus ração), como o comércio se move através das fronteiras e como a farinha é categorizada em relatórios oficiais.
As fontes comuns incluem balanços de trigo e séries de consumo de agências como o USDA, a FAOSTAT e o International Grains Council, além de estatísticas de linhas de comércio e tarifas do UN Comtrade e portais nacionais de alfândega. Para o contexto por país, analisamos escritórios estatísticos e ministérios da agricultura para produção, inflação e índices de preços de alimentos, além de publicações de associações, como órgãos de moagem e comércio de grãos, quando fornecem resumos abertos. Relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável são usados para validar mudanças de capacidade, comentários sobre utilização de plantas e mudanças no mix de produtos. Em alguns casos, assinaturas pagas de dados financeiros de empresas, consultas de patentes e dados de importação-exportação em nível de embarque são usadas para verificar receitas, atividade de inovação e fluxos comerciais. Estes são exemplos ilustrativos, e muitas outras fontes foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para traduzir os indicadores documentais em premissas realistas sobre taxas de conversão de farinha, pontos de preço e mix de canais por região. Conversamos com executivos de moagem, líderes de compras e vendas, distribuidores e grandes compradores em panificação, macarrão, salgadinhos e foodservice, de modo que lacunas dos dados públicos possam ser preenchidas e as principais premissas testadas em relação a padrões reais de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 18% | APAC: 43% |
| Nível médio: 51% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Players menores: 21% | Gerentes: 45% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução top-down da demanda de farinha, vinculando o trigo usado para alimentação a fatores de conversão de moagem, e então traduzindo os volumes de farinha resultantes em valor usando escalas de preços regionais. Após formar os totais, os corroboramos com verificações seletivas bottom-up, como a consolidação de receitas de fornecedores amostrados, verificações de sanidade de capacidade e utilização, e a aplicação de ASP multiplicado pelo volume para um conjunto limitado de usos finais onde os dados são mais claros.
As principais entradas que moldam o modelo incluem tendências de produção de trigo e uso alimentar, fluxos de importação e exportação de trigo e farinha, adições ou fechamentos de capacidade de moagem, indicadores de demanda de bens de consumo básico (padrões de consumo de pão e macarrão em grandes países) e a movimentação do preço da farinha em relação aos preços do trigo e custos de energia. Também testamos as mudanças de participação entre orgânico e convencional e as divisões industrial versus varejo por meio de entrevistas, uma vez que estas podem alterar o preço médio realizado.
Para a previsão, é usada análise de cenários para que as perspectivas possam refletir diferentes resultados de safra de trigo, mudanças na política comercial e comportamento de repasse de preços por região. As trajetórias de crescimento são ajustadas usando visões baseadas em entrevistas sobre utilização, substituição por outros grãos e downtrading impulsionado pela inflação. Onde as verificações bottom-up estão incompletas, dependemos de razões de conversão representativas e faixas de preço, e depois as reconferimos com múltiplos respondentes.
Validação de Dados e Ciclo de Atualização
Verificamos os resultados em algumas rodadas para que os valores discrepantes sejam identificados precocemente. O valor de mercado calculado é comparado com sinais independentes, como tendências de uso alimentar de trigo, intensidade comercial, índices de preços de farinha e mudanças de capacidade, e então investigamos qualquer variação que pareça grande demais para a região em questão.
Antes da aprovação final, as premissas são revisadas por outro analista e revalidadas por meio de perguntas de acompanhamento quando surgem contradições entre fontes documentais e retorno das entrevistas. O relatório é atualizado anualmente. Se ocorrer um evento material, por exemplo, uma grande restrição comercial, choque de safra ou uma grande mudança de capacidade, ajustes interinos são feitos. Pouco antes da publicação, uma revisão final é concluída para que os números reflitam as últimas divulgações públicas disponíveis e o retorno de campo.
Estimativa do Mercado de Farinha de Trigo da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para farinha de trigo frequentemente não coincidem porque o limite do produto e o ponto de precificação na cadeia de valor não são mantidos consistentes. As diferenças também aparecem quando uma fonte se baseia na economia do grão de trigo, enquanto outra parte das vendas de farinha e da precificação de canais.
Produtos assados, massas e outros alimentos finalizados à base de trigo estão fora do escopo da Mordor Intelligence aqui, portanto, o valor está limitado às vendas de farinha, e não às receitas de produtos a jusante. A diferença em relação a outros números também é influenciada por se a farinha é avaliada a preços ex-moinho ou a preços de varejo, como os prêmios orgânicos e fortificados são tratados, e com que frequência as premissas de moeda e inflação são atualizadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 198,18 bilhões de USD (2026) | |
| Consultoria Regional A | 124,20 bilhões de USD (2025) | Utiliza um ano-base anterior e parece aplicar um nível de preço realizado mais estreito, o que pode ocorrer quando a precificação ex-moinho é assumida em países com altas margens de varejo. |
| Revista Especializada B | 36,40 bilhões de USD (2025) | Abrange a demanda focada em atta e provavelmente exclui várias aplicações comerciais e industriais de farinha, o que reduz o total em comparação com uma definição completa de farinha de trigo. |
A tabela mostra que a maior parte da diferença pode ser explicada pelo que é contabilizado como produto final e onde a precificação é capturada na cadeia. Quando o escopo permanece limitado à farinha em si e o valor é construído a partir de sinais de demanda e preço mensuráveis, o total final se torna mais fácil de reproduzir e de reconciliar entre regiões.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de farinha de trigo?
O tamanho do mercado de farinha de trigo é de USD 198,18 bilhões em 2026 e está previsto para atingir USD 242,7 bilhões até 2031.
Qual região lidera o mercado de farinha de trigo?
A Ásia-Pacífico lidera com 43,42% de participação de mercado em 2025, impulsionada por grandes populações e indústrias de processamento maduras.
Qual segmento de uso final está crescendo mais rapidamente no mercado de farinha de trigo?
O segmento de alimentação fora do lar e HoReCa registra o CAGR mais alto, avançando 5,86% até 2031 com a recuperação das refeições fora de casa.
Como as mudanças climáticas estão afetando as cadeias de suprimentos de farinha de trigo?
O aumento de secas e ondas de calor já causou perdas de produção, elevando a volatilidade de preços e forçando os moinhos a diversificar o fornecimento.
Página atualizada pela última vez em:


