
Tamanho e Participação do Mercado de Equipamentos de Cabeça de Poço
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.30 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
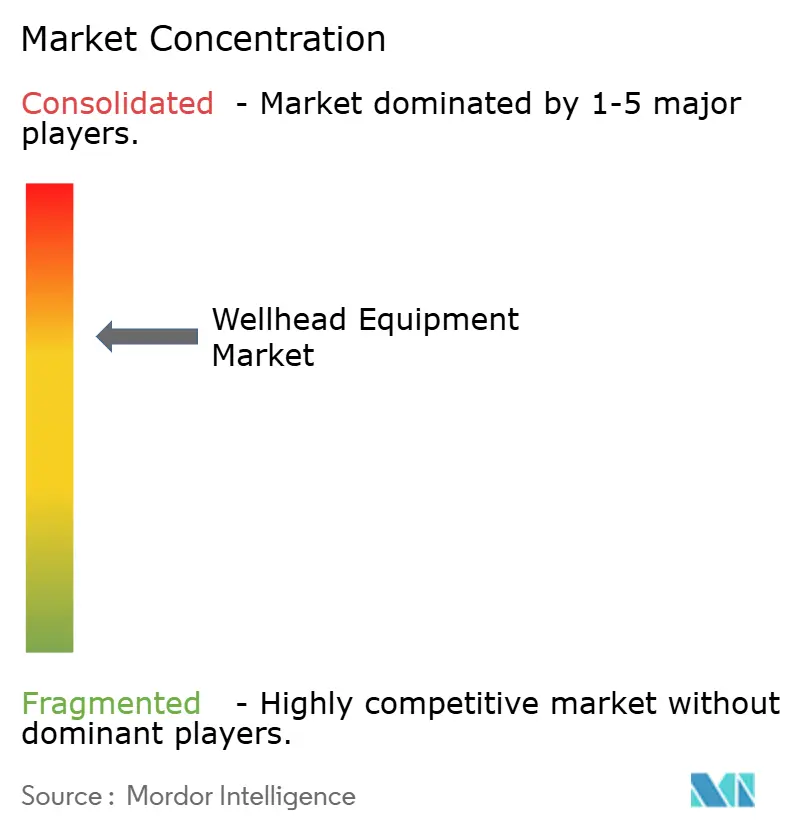
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Cabeça de Poço pela Mordor Intelligence
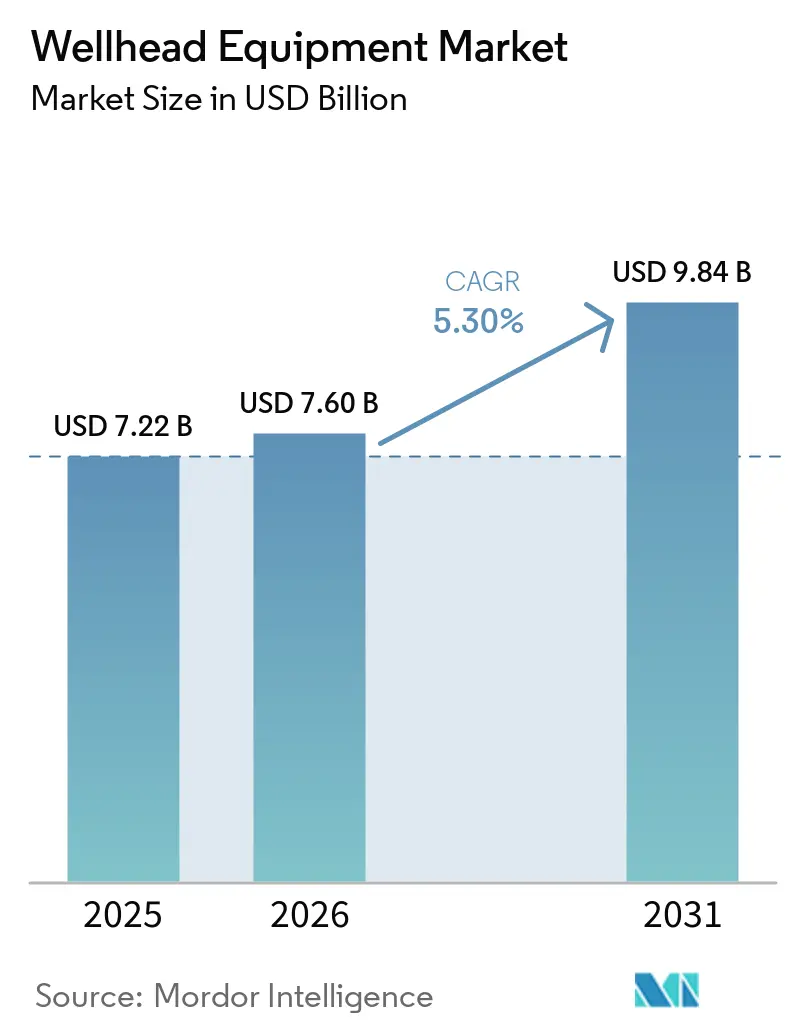
O tamanho do mercado de Equipamentos de Cabeça de Poço em 2026 é estimado em USD 7,6 bilhões, crescendo a partir do valor de 2025 de USD 7,22 bilhões com projeções para 2031 mostrando USD 9,84 bilhões, crescendo a uma CAGR de 5,30% no período 2026-2031.
A demanda sólida decorre do aumento da perfuração não convencional, da rápida aprovação de projetos offshore e da implementação de sistemas inteligentes de controle de pressão que auxiliam os operadores a cumprir as normas mais rígidas de emissão de metano. Programas de substituição em campos maduros, particularmente nos ativos do Mar do Norte e do Golfo do México, elevam ainda mais os pedidos de equipamentos, à medida que os operadores substituem cabeças de poço envelhecidas por projetos de maior integridade. A transição para poços geotérmicos e de captura de carbono adiciona uma nova fonte de crescimento plurianual, enquanto as plataformas de gêmeos digitais viabilizam contratos de manutenção preditiva que suavizam os ciclos de receita para os fornecedores. A concorrência crescente — destacada pela conclusão da aquisição da ChampionX pela SLB em julho de 2025 — continua a remodelar os portfólios de fornecedores em direção a soluções integradas de pressão de superfície.
Principais Conclusões do Relatório
- Por componente, Árvores de Natal e Válvulas detinham 28,12% da participação do mercado de equipamentos de cabeça de poço em 2025 e estão avançando a uma CAGR de 7,72% até 2031.
- Por localização, o segmento terrestre representou 70,30% do tamanho do mercado de equipamentos de cabeça de poço em 2025, enquanto o offshore deverá expandir-se a uma CAGR de 8,06% até 2031.
- Por classificação de pressão, os sistemas abaixo de 5.000 psi dominaram com 45,40% de participação do tamanho do mercado de equipamentos de cabeça de poço em 2025; as soluções acima de 10.000 psi registram a maior CAGR prevista de 8,78%.
- Por tipo de poço, os poços de petróleo capturaram 57,60% do tamanho do mercado de equipamentos de cabeça de poço em 2025, ao passo que as cabeças de armazenamento de CCS/H₂ estão preparadas para um crescimento com CAGR de 9,6%.
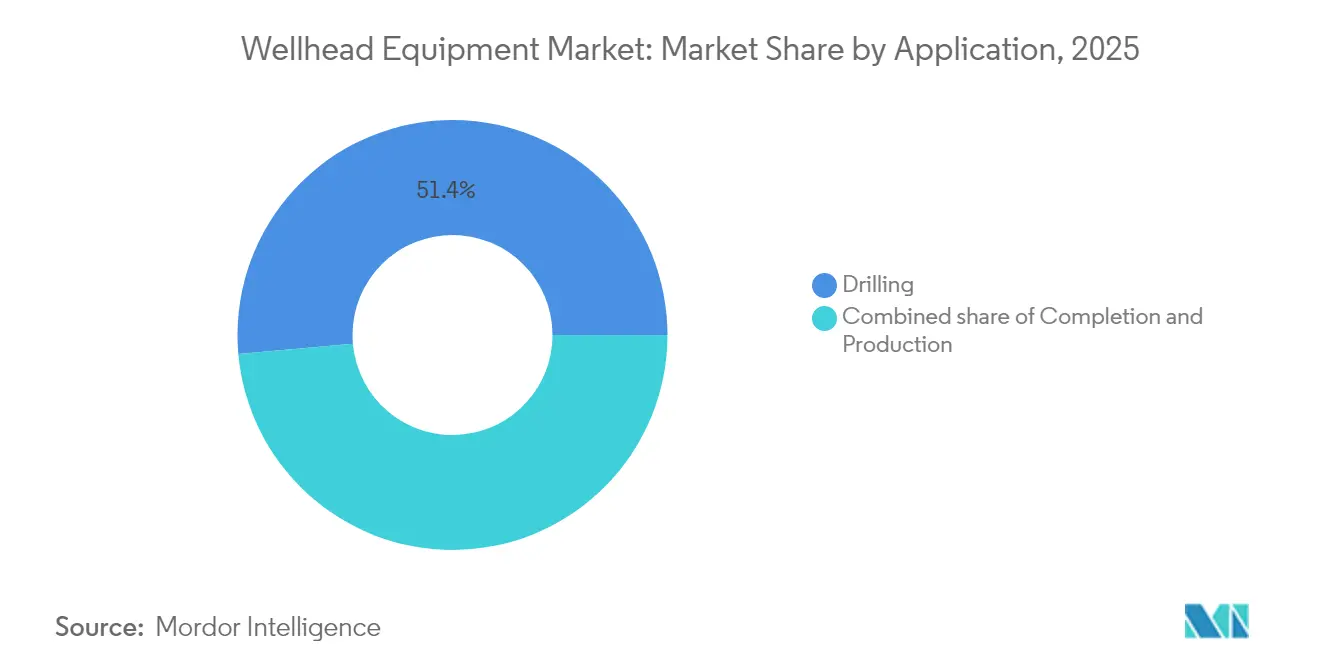
- Por estágio de aplicação, a perfuração comandou 51,40% da participação do tamanho do mercado de equipamentos de cabeça de poço em 2025, e a produção exibe a CAGR mais rápida de 8,55% até 2031.
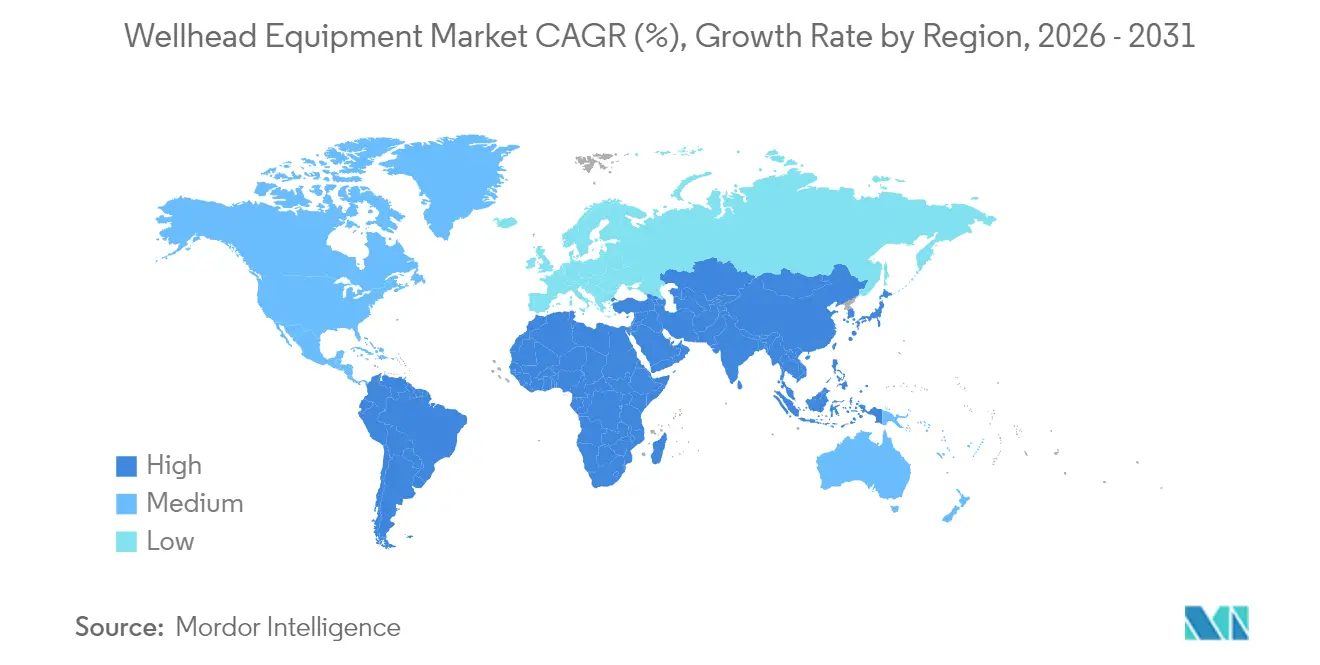
- Por geografia, o Oriente Médio e África contribuíram com 34,60% da receita global em 2025, porém espera-se que a Ásia-Pacífico registre a CAGR mais forte de 7,33% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento do número de poços em xisto e petróleo tight | +1.20% | América do Norte, Argentina Vaca Muerta | Médio prazo (2–4 anos) |
| Expansão do portfólio de projetos em águas profundas e AP/AT (Alta Pressão/Alta Temperatura) | +1.80% | Offshore global, pré-sal do Brasil, África Ocidental | Longo prazo (≥ 4 anos) |
| Ciclo de substituição de cabeças de poço envelhecidas | +0.90% | América do Norte, Europa — Mar do Norte | Curto prazo (≤ 2 anos) |
| Poços geotérmicos e de CCS que requerem novas cabeças | +0.70% | Global, com foco na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Regulamentações de vazamento de metano impulsionando retrofits | +0.60% | Global, liderado pela América do Norte e UE | Médio prazo (2–4 anos) |
| Cabeças de poço inteligentes habilitadas por gêmeos digitais | +0.50% | Global, adoção precoce na América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Número de Poços em Xisto e Petróleo Tight
A perfuração não convencional continua a impulsionar a demanda por equipamentos à medida que os números recordes de estágios de fraturamento aumentam em formações como a Vaca Muerta argentina, onde 14.722 estágios foram completados em 2024, um aumento de 17,6% em relação ao ano anterior. As estratégias de múltiplos poços por plataforma intensificam o volume de cabeças necessárias por movimentação de sonda, enquanto classificações de pressão acima de 10.000 psi e sistemas de vedação avançados elevam os preços médios de venda. Empresas de serviços norte-americanas exportam tecnologia e equipes para a América Latina, acelerando a adoção de projetos de árvore padronizados de conexão rápida que reduzem o tempo de sonda. Fornecedores que agrupam cabeças com ferro de fraturamento e plataformas de monitoramento de campo capturam uma parcela maior do gasto do cliente. Apesar da volatilidade de preços nas bacias de xisto, a substituição de projetos legados por ligas resistentes à corrosão permanece estável, protegendo a demanda de base.
Expansão do Portfólio de Projetos em Águas Profundas e AP/AT
Os pedidos de árvores subsea de 20.000 psi e alojamentos de cabeça de poço resistentes à fadiga estão aumentando à medida que os operadores avançam nos projetos Johan Sverdrup Fase 3, BP Greenfield 20K e nos desenvolvimentos pré-sal da Petrobras.(1)Fonte: TechnipFMC, "TechnipFMC Recebe Contrato para Johan Sverdrup Fase 3," technipfmc.com Esses projetos operam em lâminas d'água superiores a 2.000 m e temperaturas de fundo de poço acima de 350°F, exigindo especificações metalúrgicas rigorosas. Os longos prazos de fabricação criam visibilidade de receita plurianual para fornecedores qualificados, enquanto conjuntos integrados de sensores digitais incorporados nas cabeças subsea permitem o monitoramento de integridade em tempo real. A complexidade das completações em AP/AT eleva a intensidade dos serviços de pós-venda, com os fabricantes de equipamentos originais retendo contratos de inspeção e recertificação de alta margem. Com a redução dos pontos de equilíbrio em águas profundas, os projetos sancionados na África Ocidental e no Mediterrâneo Oriental ampliam a base de instalação global de conjuntos de cabeça de poço premium.
Ciclo de Substituição de Cabeças de Poço Envelhecidas em Campos da OCDE
Produtores do Mar do Norte e do Golfo do México estão substituindo cabeças da década de 1970 para cumprir os limites contemporâneos de taxa de vazamento estabelecidos pelos reguladores.(2)Fonte: Agência de Segurança e Fiscalização Ambiental, "Aviso de Segurança de Cabeça de Poço," bsee.gov Os operadores preferem kits de retrofit modulares que minimizam o tempo de inatividade da plataforma. A escassez de sondas na Noruega aperta o cronograma, levando as empresas a pré-encomendar pacotes completos de cabeça e árvore. Os projetos atualizados integram vedação metal-a-metal e pontos de lubrificação remota para reduzir os custos de intervenção. Os programas de substituição frequentemente coincidem com projetos de extensão da vida útil do poço que aumentam os fatores de recuperação, ancorando atualizações de suspensores de coluna de produção e estoques de vedações secundárias. Fornecedores que oferecem serviços completos de troca, incluindo conexões de linhas hidráulicas e registros digitais de teste de pressão, conquistam relacionamentos mais duradouros com os clientes.
Poços Geotérmicos e de CCS que Requerem Cabeças de Alta Integridade
Os pilotos de EGS (Sistema Geotérmico Aprimorado) em Rocha Superquente expõem as cabeças de poço a temperaturas superiores a 400 °C, obrigando os fabricantes de equipamentos originais a adotar ligas à base de níquel e vedações sem elastômero. Os locais de CCUS injetam CO₂ supercrítico que forma ácido carbônico, acelerando a corrosão nos aços cromados convencionais. Os fornecedores de equipamentos aproveitam o conhecimento em controle de pressão de petróleo e gás para criar projetos de dupla barreira certificados sob a norma ISO 27914. Laboratórios nacionais nos Estados Unidos e na Europa testam pilhas de vedação compatíveis com hidrogênio, conferindo vantagem de pioneirismo aos fornecedores com juntas metálicas proprietárias. Os governos canalizam subsídios para programas de demonstração geotérmica, gerando ordens firmes de compra mesmo quando os preços do petróleo flutuam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do preço do petróleo bruto restringindo o capex de E&P | –0.8% | Global, concentrado na América do Norte | Curto prazo (≤ 2 anos) |
| Realocação de capital liderada pela transição energética | –0.6% | Global, liderado pela Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Riscos de fragilização por hidrogênio | –0.4% | Global, com foco em projetos de hidrogênio | Médio prazo (2–4 anos) |
| Escassez de técnicos certificados em cabeças de poço | –0.3% | Global, agudo na América do Norte e Oriente Médio | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Petróleo Bruto Restringindo o Capex de E&P
O capex upstream dos EUA caiu 4% para USD 61,7 bilhões em 2024 e deve recuar ainda mais para USD 60,1 bilhões em 2025, adiando novos programas de poços e reduzindo pedidos de cabeças.(3)Fonte: RBN Energy, "Perspectivas de Capex de E&P dos EUA," rbnenergy.com Orçamentos apertados favorecem tie-backs de retorno rápido em detrimento da perfuração em campo virgem, reduzindo o pool imediato de demanda por hardware. Os fornecedores respondem oferecendo cronogramas de entrega flexíveis e preços dinâmicos atrelados aos benchmarks do Brent. Embora as empresas nacionais do Oriente Médio sustentem o impulso de perfuração, as independentes norte-americanas intermitentemente paralisam sondas, causando reservas trimestrais irregulares para os fabricantes de equipamentos originais.
Realocação de Capital Liderada pela Transição Energética
As principais empresas europeias destinam parcelas crescentes de investimento para energias renováveis e hidrogênio, desviando recursos de projetos offshore de longo ciclo. As realocações retardam a aprovação de poços convencionais, comprimindo o portfólio futuro de instalações de cabeças. No entanto, projetos de interseção — geotérmico, CCUS e hidrogênio azul — oferecem demanda compensatória por expertise em controle de pressão. Os fornecedores de equipamentos se diversificam lançando linhas de produtos especificamente comercializadas como "prontas para a transição energética", suavizando a exposição à queda dos gastos exclusivos com petróleo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
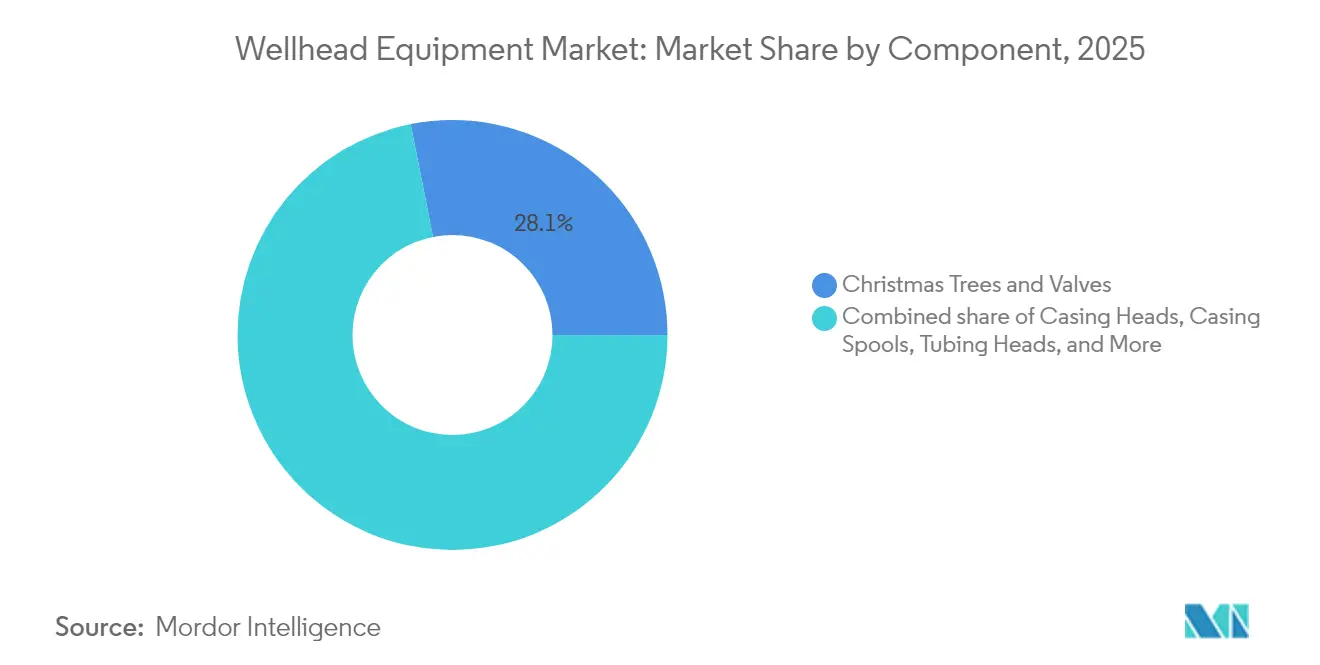
Árvores de Natal e Válvulas Lideram a Transformação do MercadoÁrvores de Natal e Válvulas geraram 28,12% da receita em 2025, consolidando sua posição como o maior grupo de componentes de cabeça de poço dentro dos equipamentos de cabeça de poço. O aumento da complexidade de completação em projetos de xisto e águas profundas impulsiona a demanda premium por árvores de alta especificação com medidores de vazão integrados e estranguladores elétricos. O tamanho do mercado de equipamentos de cabeça de poço associado a esses conjuntos inteligentes deve crescer a um CAGR de 7,72% até 2031, à medida que os operadores priorizam a otimização da produção. Cabeças de revestimento e carretéis mantêm uma absorção estável, ancorada por perfurações em campos novos e trabalhos de extensão de vida útil em bacias da OCDE. Selos secundários e suspensores de revestimento desfrutam de um impulso no mercado de reposição à medida que as regulamentações de metano impõem limites mais rígidos de taxa de vazamento.
A integração de módulos digitais nas Árvores de Natal suporta a resolução remota de problemas, reduzindo os custos de intervenção e prolongando a vida útil dos selos. Os modelos de serviço evoluem para análises baseadas em assinatura, nas quais os fornecedores monitoram dados de vibração e temperatura para prever o desgaste das juntas. As vendas de suspensores de tubulação aumentam em conjunto com as completações de múltiplas zonas que elevam a contagem de estágios por poço. Outras válvulas especializadas — incluindo válvulas de segurança de subsuperfície recuperáveis — se beneficiam de requisitos de segurança offshore mais elevados, adicionando diversidade aos fluxos de receita dos fornecedores.


Por Localização:
Crescimento Offshore Supera a Dominância TerrestreOs campos terrestres representaram 70,30% da receita global em 2025, refletindo a densidade de sondas terrestres ativas e a escala dos programas de perfuração em xisto. A participação de mercado de equipamentos de cabeça de poço terrestre deve estreitar-se ligeiramente até 2031, à medida que a aprovação de projetos offshore se acelera. A demanda offshore, sustentada pelo pré-sal do Brasil, pelo gás da África Ocidental e pelos tie-backs em águas ultraprofundas norueguesas, deve crescer a uma CAGR de 8,06%, superando a expansão total do mercado. Os desenvolvimentos em plataforma continental no Oriente Médio adicionam uma camada de crescimento em profundidades intermediárias usando cabeças padronizadas classificadas entre 5.000 e 10.000 psi.
A maior complexidade técnica dos poços offshore eleva os preços médios de venda e aumenta a intensidade dos serviços de pós-venda. Fornecedores que entregam árvores de fornecedor único, módulos de controle e ferramentas de instalação garantem contratos de ciclo de vida que abrangem 20 anos. As tendências de tie-back subsea aumentam a quantidade de árvores por plataforma hospedeira, enquanto as capacidades de intervenção remota reduzem as viagens de helicóptero e melhoram a segurança. Os fornecedores terrestres respondem avançando com sistemas de cabeça de conexão rápida que reduzem o NPT (Tempo Não Produtivo) da sonda e diminuem o custo por estágio de fraturamento.
Por Classificação de Pressão:
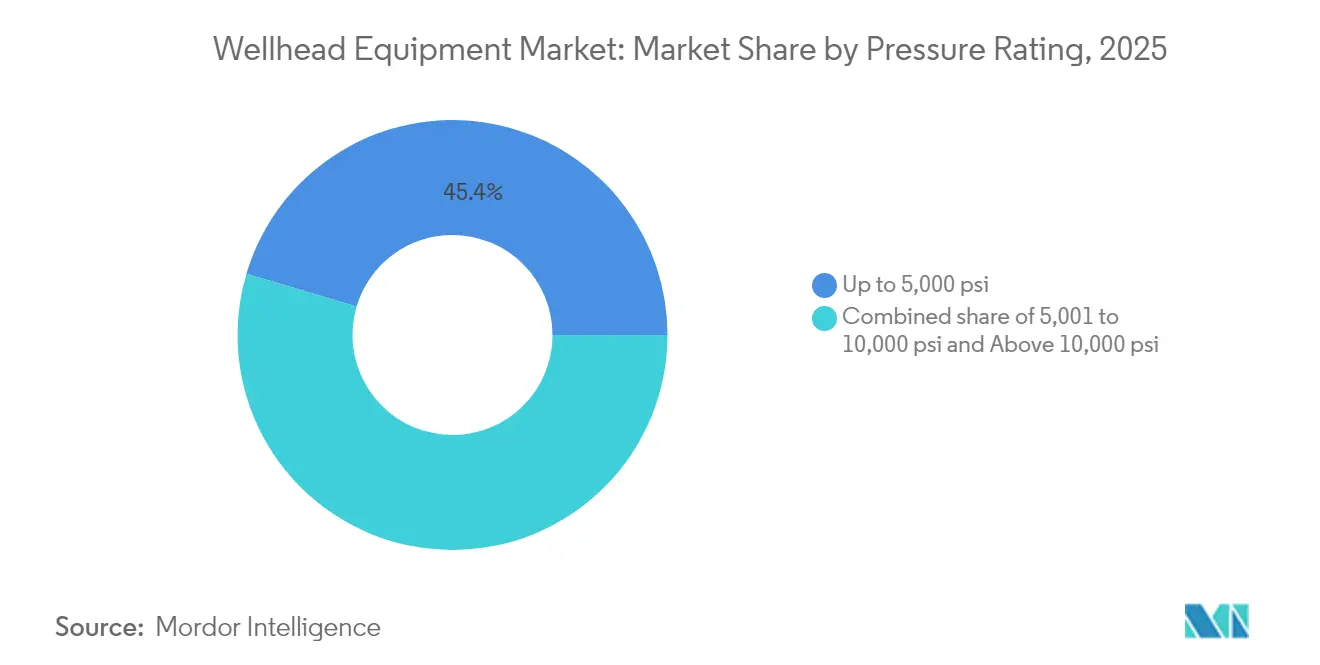
Aplicações de Alta Pressão Impulsionam a InovaçãoOs sistemas classificados abaixo de 5.000 psi detinham uma participação de 45,40% em 2025, atendendo a poços terrestres convencionais no Oriente Médio, na Rússia e na Ásia. No entanto, o segmento premium de cabeças acima de 10.000 psi está previsto para registrar uma CAGR de 8,78%, capturando o aumento da atividade em AP/AT nas águas profundas do Golfo dos EUA e nas bacias de xisto internacionais. Os operadores exigem corpos de aço forjado, flanges revestidos e vedações metal-a-metal que suportem carregamentos cíclicos em temperaturas extremas. O tamanho do mercado de equipamentos de cabeça de poço para a faixa de 5.001–10.000 psi permanece significativo, sustentado por projetos em plataforma continental e em águas profundas na África Ocidental e no Sudeste Asiático.
As atualizações regulatórias dentro da norma API 6A fortalecem os protocolos de teste, compelindo os fabricantes de equipamentos originais a investir em circuitos de pressão de maior capacidade e ensaios não destrutivos avançados. A corrida tecnológica centra-se em ligas resistentes à corrosão e componentes de estrangulador fabricados aditivamente que reduzem o peso sem sacrificar a resistência. As cabeças de alta pressão comandam prêmios de preço que compensam volumes unitários menores, sustentando o crescimento da receita para fabricantes especializados.
Por Tipo de Poço:
Poços de Petróleo Mantêm a Liderança Apesar do Surgimento do CCSOs poços de petróleo produziram 57,60% das vendas globais em 2025, reafirmando a centralidade da produção de petróleo bruto no mercado de equipamentos de cabeça de poço. Os poços de gás natural, especialmente no xisto norte-americano e nos projetos de expansão do Catar, ocupam o segundo lugar em volume, mas enfrentam crescimento modesto à medida que os mercados de GNL se equilibram. No entanto, de base pequena, os poços geotérmicos e as aplicações de armazenamento de CCS/H₂ exibem momentum de dois dígitos, sustentados pelas políticas globais de descarbonização. À medida que os governos financiam centros de captura de carbono, o tamanho do mercado de equipamentos de cabeça de poço para cabeças prontas para CCS está projetado para crescer com uma CAGR de 9,6% até 2031.
A resiliência térmica e a compatibilidade com CO₂ diferenciam as linhas de produtos emergentes. Os fornecedores reaproveitam a expertise em petróleo e gás para validar válvulas com assento metálico que resistem à salmoura superaquecida em contextos geotérmicos. As cabeças para serviço de hidrogênio passam por testes de tenacidade à fratura em baixas temperaturas para atender aos padrões de fragilização. O treinamento cruzado das equipes de campo acelera a adoção, enquanto a aquisição combinada em diferentes tipos de poços permite aos operadores aproveitar os relacionamentos existentes com fornecedores.
Por Aplicação:
Estágio de Produção Ganha ImpulsoA perfuração absorveu 51,40% da receita em 2025 porque cada novo poço requer um conjunto de controle de pressão de superfície. As cabeças de completação, adaptadas para fraturamentos multietapa e isolamento zonal, seguem na hierarquia de demanda e integram sensores para verificação de pressão de fundo de poço. As aplicações de produção devem registrar a maior CAGR de 8,55%, à medida que os operadores se concentram em maximizar a produção dos reservatórios existentes. Sistemas de estrangulamento controlados remotamente e cabeças de passagem para bombas de cavidade progressiva elétrica aumentam a absorção de hardware no estágio de produção.
A transição para a otimização da produção impulsiona contratos de serviço de longo prazo que agrupam hardware com monitoramento digital. A intensidade de completação em reservatórios tight aumenta a contagem de suspensores de coluna de produção prontos para manga e cabeças de empacotador recuperável por poço. As instruções de trabalho digitais reduzem o tempo de sonda durante a instalação, compensando a maior complexidade dos componentes. Com o tempo, as receitas de serviço durante o ciclo de vida podem superar as vendas de equipamentos originais para os principais fornecedores.
Análise Geográfica
Mercado de Equipamentos de Cabeça de Poço no Oriente Médio e África
O Oriente Médio e a África geraram 34,60% da receita mundial em 2025, impulsionados pelos programas de perfuração da Saudi Aramco e da ADNOC que priorizam adições de capacidade onshore e offshore. A região se beneficia de custos de equilíbrio baixos e orçamentos estatais que protegem o capex de oscilações de preço de curto prazo. No entanto, riscos geopolíticos e flutuações nas taxas de sondas ocasionalmente perturbam o sequenciamento de projetos, levando a suspensões de contratos, como a paralisação parcial da Aramco no final de 2024. As políticas de conteúdo local motivam os fabricantes de equipamentos originais a estabelecer centros de fabricação regionais e programas de aprendizagem.
Mercado de Equipamentos de Cabeça de Poço na Ásia-Pacífico
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com um CAGR de 7,33%, impulsionada pela perfuração ultraprofunda inovadora da China a profundidades superiores a 8.000 m e pelas concessões de blocos offshore da Índia no Golfo de Bengala. Os fornecedores chineses ampliam a produção de árvores de alta pressão, desafiando as multinacionais estabelecidas em preço enquanto atendem às regras de conteúdo doméstico. As companhias nacionais de petróleo do Sudeste Asiático comprometem-se com projetos de monetização de gás para compensar campos em declínio, aumentando a demanda por cabeças de 10.000 psi. A Austrália avança com poços de reposição de GNL que requerem árvores HP/HT, e os projetos piloto de energia geotérmica emergentes na Indonésia e nas Filipinas geram pedidos adicionais de especialidade.
Mercado de Equipamentos de Cabeça de Poço nas Américas e na Europa
A América do Norte permanece tecnologicamente influente apesar da disciplina de capex, à medida que os operadores de xisto refinam continuamente a logística de perfuração em pad e a automação remota de cabeças de poço. Os fabricantes de equipamentos originais testam válvulas com atuação elétrica para eliminar a pneumática em campo, alinhando-se com as metas de redução de metano. A Europa concentra-se na extensão da vida útil no Mar do Norte, onde o adiamento do descomissionamento estimula investimentos em novas cabeças para garantir a integridade. A escassez de sondas na Noruega leva os operadores a garantir equipamentos com grande antecedência às datas de início de perfuração. O crescimento da América do Sul apoia-se em Vaca Muerta, na Argentina, onde contagens recordes de estágios de fraturamento elevam a demanda por cabeças de revestimento de entrega rápida, e no pré-sal do Brasil, que favorece árvores subsea de 20.000 psi. Assim como as linhas de crédito do BNDES no Brasil, as estruturas de financiamento regionais incentivam a montagem local, fomentando joint ventures entre fabricantes de equipamentos originais globais e estaleiros domésticos.

Panorama regulatório
O equipamento de cabeça de poço é regido por normas de segurança offshore e padrões de equipamento referenciados globalmente que definem o design, a qualificação e a documentação. Na Plataforma Continental Externa dos Estados Unidos, os requisitos do Bureau of Safety and Environmental Enforcement (BSEE) previstos no 30 CFR 250, Subpart G, regem as operações e os equipamentos de poços, incluindo a exigência de que os conjuntos de cabeça de poço tenham uma pressão de trabalho nominal superior à pressão de cabeça de poço prevista; os operadores também utilizam as listas de verificação de inspeção do BSEE (B-PINCs) como referência operacional de conformidade.
As atualizações de normas continuam a apertar as obrigações de conformidade para os OEMs e suas cadeias de fornecimento. A API Specification 6A (Vigésima Primeira Edição) publicou o Adendo 4 em novembro de 2024, incluindo requisitos de qualificação que vinculam a parafusagem de fechamento à API 20E ou à API 20F, reforçando a rastreabilidade de materiais e os controles de fabricação para equipamentos de cabeça de poço e árvore de natal. Na Europa, a Comissão Europeia atualizou as normas harmonizadas que sustentam a Diretiva de Equipamentos sob Pressão (2014/68/UE) por meio de uma Decisão de Execução com vigência no início de 2026, aproximando as referências atuais para itens como flanges, válvulas industriais e dispositivos de proteção contra sobrepressão das especificações de aquisição usadas para componentes sob pressão em pacotes de cabeça de poço.
Cenário Competitivo
A consolidação do mercado intensificou-se quando a SLB concluiu sua aquisição da ChampionX por USD 7,7 bilhões em julho de 2025, integrando portfólios de produtos químicos de fundo de poço, pressão de superfície e cabeça de poço digital. Baker Hughes formou uma joint venture estratégica com a Cactus Wellhead em junho de 2025, combinando alcance global de serviços com tecnologia de árvore terrestre de conexão rápida para atingir aplicações de 20.000 psi. TechnipFMC aprofundou sua franquia subsea ao reservar múltiplos contratos para Johan Sverdrup Fase 3 e BP Greenfield 20K, ressaltando um portfólio de pedidos em águas profundas.
Especialistas de médio porte como a Dril-Quip e a Cactus conquistam participação focando em inovações de nicho — cabeças de poço subsea de compartilhamento de condutor e sistemas de suspensor de encaixe rápido — que reduzem o tempo de sonda. Entrantes regionais na China, liderados pelo Jereh Group, fornecem cabeças competitivas em preço para o xisto doméstico, enquanto licenciam patentes internacionais para projetos offshore de especificações mais elevadas. A diferenciação nos serviços digitais torna-se um campo de batalha fundamental à medida que os fabricantes de equipamentos originais incorporam análises, cibersegurança e capacidades de monitoramento de emissões no hardware. Fornecedores com plataformas de dados integradas garantem assinaturas de SaaS plurianuais que melhoram as margens e a fidelização dos clientes. O pivot do portfólio em direção ao geotérmico e ao CCUS continua; a NOV Inc. relata contratos iniciais de fornecimento de cabeças classificadas para 400 °C para um piloto de EGS no estado de Utah.
Líderes do Setor de Equipamentos de Cabeça de Poço
Baker Hughes Company
Weatherford International plc
Weir Group PLC
Schlumberger Limited
NOV Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Cabeça de Poo
- Baker Hughes Co.
- Schlumberger Ltd.
- TechnipFMC plc
- Weatherford International plc
- NOV Inc.
- Weir Group plc
- Oil States International Inc.
- Forum Energy Technologies Inc.
- Cactus Inc.
- Great Lakes Wellhead Inc.
- Aker Solutions ASA
- Dril-Quip Inc.
- Cameron (Subsidiary of SLB)
- Hunting plc
- Jereh Group
- Delta Corporation
- Dongying Haixin Petroleum
- Saigao Group
- Vigor Drilling Equipment Co.
- Yulin Machinery Corp.

Oportunidades de mercado e perspectivas futuras
A oportunidade está se consolidando em torno de sistemas premium e qualificados de árvore de natal e cabeça de poço, à medida que os projetos subsea de alta pressão se expandem e os modelos de entrega padronizados avançam para contratações repetíveis. A transição para sistemas de produção subsea de 20.000 psi para reservatórios do Paleógeno está sendo conduzida por meio de projetos nomeados e adjudicações de contratos, incluindo os empreendimentos da bp no Golfo do México e contratações no modelo iEPCI. A TechnipFMC recebeu uma adjudicação iEPCI da bp para o projeto Tiber 20K (janeiro de 2026), e a SLB OneSubsea venceu um contrato EPC para a Fase 3 de Baleine da Eni, offshore na Costa do Marfim (julho de 2026), abrangendo 13 poços.
A demanda também está migrando para designs de produtos mais simples e prontos para intervenção, que reduzem a complexidade do stack, mantendo, ao mesmo tempo, os rigorosos requisitos de material e de serviço em ambiente ácido (sour service). Em fevereiro de 2026, a Expro lançou a Solus, uma válvula esfera de corte e vedação única, posicionada para substituir os arranjos tradicionais de acesso a poços subsea com duas válvulas e especificada como compatível com a API Std 17G e a NACE MR0175, permitindo menos componentes e operações subsea mais rápidas. Ao mesmo tempo, as contratações nacionais e das IOCs estão reforçando o valor agregado local e a montagem localizada de equipamentos de superfície e pacotes de cabeça de poço relacionados, incluindo a SLB, que garantiu contratos de cinco anos com a Petroleum Development Oman em janeiro de 2026, abrangendo cabeças de poço de baixa e alta pressão e sistemas de cabeça de poço térmicos com montagem localizada em Omã. Em conjunto, a padronização, a localização e a capacidade de manutenção ao longo do ciclo de vida sustentam ofertas diferenciadas que combinam hardware com inspeção, recertificação e fluxos de trabalho de integridade digital nas etapas de perfuração, completação e produção.
Recent Industry Developments in Mercado de Equipamentos de Cabeça de Poo
- Julho de 2026: A Superior Energy Services concluiu a aquisição da Sonic Holdings, LLC, adicionando cabeças de poço de perfuração, equipamentos de produção e tecnologias de passagem elétrica (electric feed-through, EFT) ao seu portfólio. O negócio amplia as capacidades que sustentam a construção de poços e as interfaces na etapa de produção, fortalecendo as ofertas em que os operadores valorizam equipamentos integrados e suporte de campo.
- Maio de 2026: A Baker Hughes anunciou a extensão e ampliação de seu contrato integrado de construção de poços com a Petrobras para o desenvolvimento em águas profundas na Bacia de Santos, no Brasil. O escopo reforça a demanda por pacotes coordenados de construção de poços que alinham os fluxos de trabalho de perfuração e completação à execução de projetos em águas profundas.
- Janeiro de 2026: A Baker Hughes concluiu a contribuição de sua linha de produtos de Controle de Pressão de Superfície, incluindo equipamentos de cabeça de poço e árvore de produção, para uma joint venture com uma subsidiária da Cactus, Inc., mantendo uma participação de 35%. O fechamento remodela o posicionamento competitivo em controle de pressão de superfície ao combinar a base instalada e o alcance de serviços da Baker Hughes com o foco da Cactus em tecnologia de cabeça de poço terrestre.


Mercado de Equipamentos de Cabeça de Poo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos equipamentos de cabeça de poço utilizados na interface de superfície ou leito marinho de poços de petróleo, gás, geotérmicos e de armazenamento para controlar a pressão, suspender revestimentos e tubulações e conectar o poço aos sistemas de perfuração, completação e produção.
Exclusões de escopo: Excluímos serviços de perfuração e completação upstream, mão de obra de manutenção de rotina e instalações de superfície não relacionadas à cabeça de poço que se situam além do ponto de conexão da cabeça de poço e da árvore de natal.
Visão Geral da Segmentação
- Por Componente
- Cabeças de Revestimento
- Carretéis de Revestimento
- Cabeças de Coluna de Produção
- Suspensores de Revestimento
- Vedações Secundárias
- Suspensores de Coluna de Produção
- Árvores de Natal e Válvulas
- Outros Componentes
- Por Localização
- Terrestre
- Offshore (Plataforma Continental, Profundo, Ultraprofundo)
- Por Classificação de Pressão
- Até 5.000 psi
- 5.001 a 10.000 psi
- Acima de 10.000 psi (AP/AT)
- Por Tipo de Poço
- Petróleo
- Gás
- Geotérmico
- Armazenamento de CCS/H₂
- Por Aplicação
- Perfuração
- Completação
- Produção
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda para poços e regimes de pressão, mapeando como esses fatores se traduzem em necessidades de equipamentos. Baseamo-nos em fontes públicas como a EIA dos EUA, AIE, OPEP e reguladores nacionais para atividades upstream, juntamente com contagens de sondas e poços provenientes de painéis públicos amplamente citados e divulgações de bolsas de valores quando disponíveis. Para poços offshore e complexos, as tendências direcionais são verificadas cruzando fontes como o BOEM, ministérios nacionais de petróleo e artigos selecionados revisados por pares sobre integridade em alta pressão e alta temperatura (HP-HT) e contenção de poços.
No lado da oferta, utilizamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e avisos de adjudicação de licitações para compreender o mix de produtos, a direção de preços e o cronograma de pedidos. Bancos de dados de patentes também são consultados para identificar onde novos projetos de vedação e controle de pressão estão sendo registrados, o que ajuda a testar o realismo das premissas de adoção tecnológica. Quando necessário, uma assinatura paga focada em dados financeiros de empresas e um banco de dados de importação/exportação em nível de remessa são utilizados para verificar a razoabilidade das faixas de receita e os fluxos comerciais de componentes críticos. As fontes documentais específicas listadas acima são ilustrativas, e outros documentos públicos também foram revisados para coleta, esclarecimento e validação de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas são utilizadas para testar sob pressão as premissas do modelo que não são diretamente observáveis a partir de estatísticas públicas, especialmente o conteúdo médio de equipamentos de cabeça de poço por poço, o mix de classificação de pressão e os ciclos típicos de substituição em bacias maduras. Conversamos com um conjunto de fabricantes de equipamentos, distribuidores, partes interessadas do lado de EPC e serviços, e operadores upstream nas principais regiões produtoras, de modo que os projetos de poços regionais e as práticas de aquisição pudessem ser refletidos de forma consistente nos números finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 16% | APAC: 40% |
| Nível médio: 47% | Líderes funcionais/de unidade: 25% | EMEA: 33% |
| Players menores: 16% | Gerentes: 59% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda a partir de indicadores de atividade upstream, vinculando essa demanda à intensidade de equipamentos por localização e classe de pressão. Por exemplo, contagens de novos poços, inícios de projetos offshore e a participação de poços HP-HT são convertidos em volumes esperados de sistemas de cabeça de poço, que são então traduzidos em valor utilizando preços combinados por classificação de pressão e ambiente de instalação. Para evitar dupla contagem, o mesmo poço não é valorado duas vezes nas fases de perfuração, completação e produção, e o equipamento é atribuído à fase em que é primariamente instalado ou atualizado.
Verificações de baixo para cima são então utilizadas para manter os totais realistas, incluindo divisões de receita de fornecedores amostrados para linhas de cabeça de poço, verificações de canal em carteiras de pedidos e verificações de razoabilidade de preço médio de venda por volume para componentes comuns, como carretéis de revestimento, cabeças de tubulação, suspensores e selos secundários. Os insumos que mais frequentemente movem o modelo incluem tendências de contagem de sondas e metragem perfurada, mix de poços onshore versus offshore, participação em águas profundas, distribuição de classificação de pressão (incluindo acima de 10.000 psi) e inflação localizada em peças com uso intensivo de aço e usinagem. A previsão utiliza análise de cenários apoiada pelo consenso de especialistas sobre ciclos de capex upstream, cronograma de sanção de projetos e progressão esperada de preços, e as lacunas são tratadas aplicando-se razões de proxy regionais quando as contagens locais de poços ou as divisões de pressão não são reportadas de forma consistente.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são validados por meio de múltiplas passagens que buscam variações em relação a sinais independentes, incluindo tendências de gastos upstream, programas de perfuração anunciados e cronogramas de grandes projetos offshore. Se uma região apresentar um salto anormal, as premissas são reabertas e ligações de acompanhamento são realizadas para confirmar se a mudança decorre de preço, mudança de mix ou um aumento real de volume. Antes da aprovação final, os cálculos e a lógica são revisados por outro analista para identificar incompatibilidades de unidades, dupla contagem ou inconsistências no timing de moeda.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como movimentos bruscos no preço do petróleo, grandes adiamentos de projetos ou mudanças notáveis nas regulamentações de contenção de poços. Logo antes da entrega, realizamos uma passagem de atualização final para que os números reflitam as publicações públicas mais recentes e os insumos de validação mais atuais provenientes do campo.
Tamanho do Mercado de Equipamentos de Cabeça de Poço da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos de cabeça de poço podem parecer muito distantes entre si, mesmo quando discutem o mesmo setor upstream, porque os itens contabilizados e os anos de referência nem sempre estão alinhados. Os principais fatores geralmente são o que é agrupado sob o termo cabeça de poço, como os serviços são tratados e a velocidade com que se assume que os preços se movem entre as classificações de pressão.
Algumas estimativas incorporam gastos mais amplos com controle de pressão e ciclo de vida, incluindo atividades de instalação e operação, o que pode elevar o total. Na Mordor Intelligence, o valor é mantido vinculado a componentes definidos de equipamentos de cabeça de poço e seu uso em condições onshore, offshore e HP-HT, e os gastos com serviços adjacentes não são tratados como receita de equipamentos, a menos que sejam claramente vendidos como parte do pacote de equipamentos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,60 bilhões de USD (2026) | |
| Global Consultancy A | 7,34 bilhões de USD (2025) | Utiliza um ano base diferente e pode aplicar uma captura de gastos mais ampla que faz referência a atividades de instalação e operação, o que pode não separar de forma clara a receita exclusiva de equipamentos entre as regiões. |
| Industry Publisher B | 5,72 bilhões de USD (2025) | Pode aplicar uma definição de equipamentos mais restrita e uma progressão de preços mais conservadora, e o tratamento de serviços relacionados e o escopo de componentes podem variar de acordo com a taxonomia de produtos. |
A diferença na tabela é explicada principalmente por escolhas de escopo e timing, uma vez que uma referência de 2025 e uma de 2026 já podem refletir condições diferentes de atividade e precificação. Ao manter os insumos rastreáveis a contagens de poços, mix offshore e divisões de classificação de pressão, o modelo permanece repetível e mais fácil de reconciliar quando chegam novos sinais upstream ou atualizações de preços.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de equipamentos de cabeça de poço?
O tamanho do mercado de equipamentos de cabeça de poço era de USD 7,6 bilhões em 2026 e está projetado para atingir USD 9,84 bilhões até 2031.
Qual segmento de componentes está crescendo mais rapidamente?
Árvores de Natal e Válvulas lideram o crescimento, expandindo-se a uma CAGR de 7,72% até 2031, devido ao aumento da complexidade de completação e à demanda por sistemas inteligentes de controle de superfície.
Por que a Ásia-Pacífico é o mercado regional de crescimento mais rápido?
A perfuração ultradeep inovadora na China e os leilões de blocos offshore na Índia impulsionam uma CAGR de 7,33%, sustentada pela evolução dos ecossistemas de fabricação local.
Como as regulamentações de metano estão afetando a demanda por equipamentos?
Regras mais rígidas de detecção de vazamentos nos EUA, na UE e no Canadá estão desencadeando programas de retrofit para vedações aprimoradas e cabeças de monitoramento baseadas em IoT, elevando a receita do mercado de pós-venda.
Qual é o papel dos gêmeos digitais nas cabeças de poço modernas?
As cabeças de poço habilitadas por gêmeos digitais transmitem dados em tempo real, apoiam a manutenção preditiva e permitem ajustes remotos de pressão, reduzindo os custos operacionais e aumentando o tempo de atividade.
Como as tendências de transição energética influenciarão o mercado?
Embora parte do capital migre para as energias renováveis, os projetos geotérmicos e de CCS criam nova demanda por cabeças de alta integridade, permitindo que os fornecedores se diversifiquem além do petróleo e do gás.
Página atualizada pela última vez em:



