
Tamanho e Participação do Mercado de Suportes de Armas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
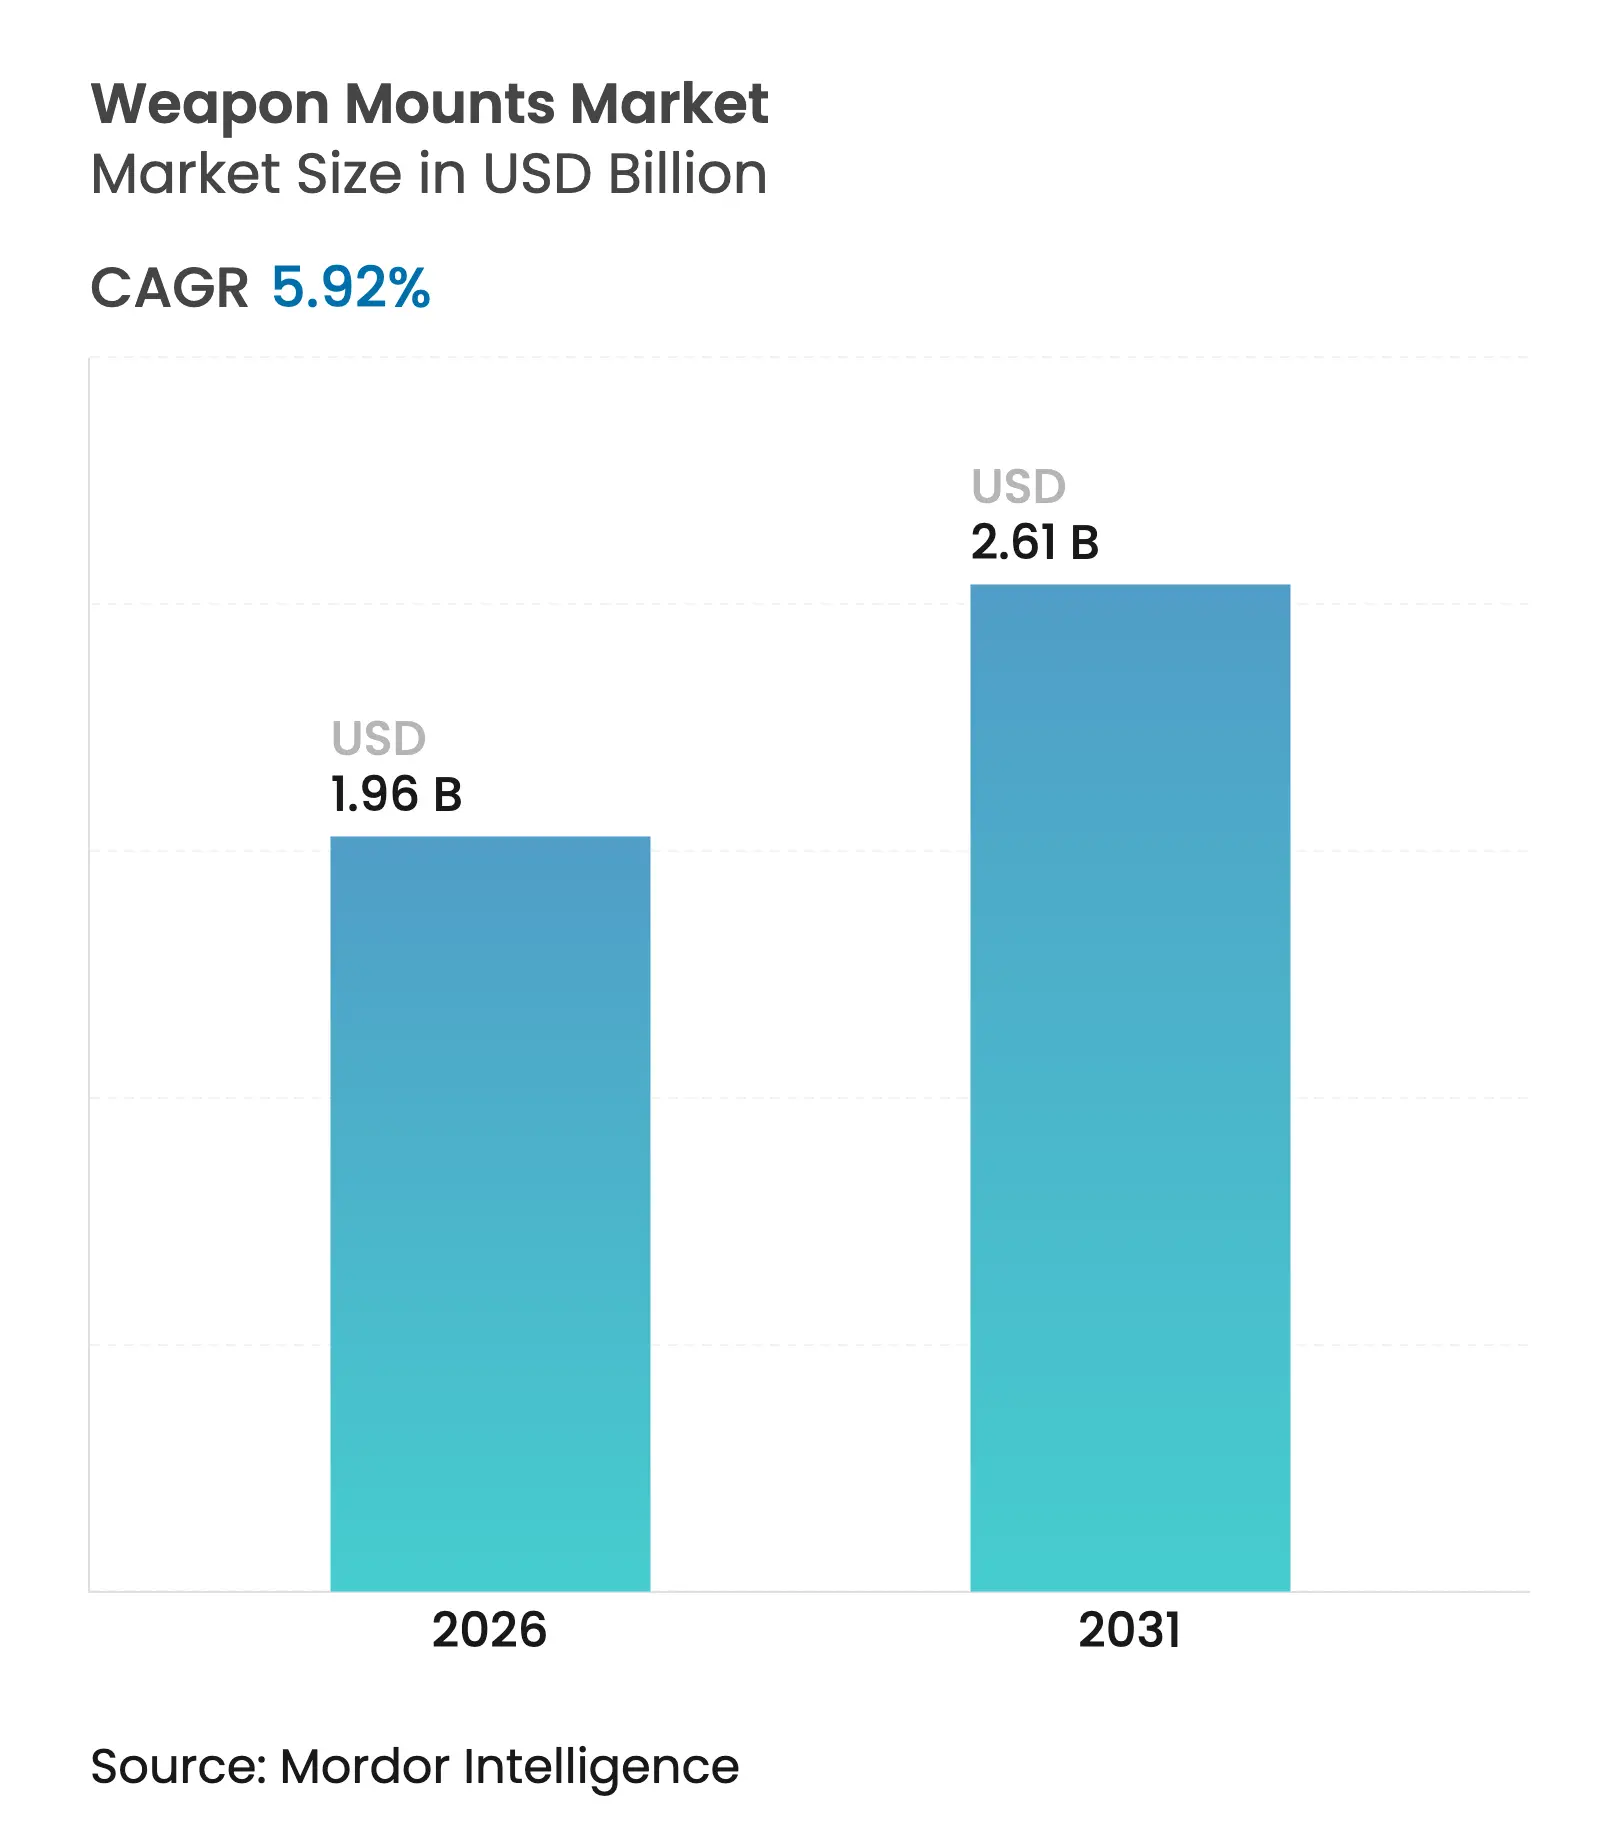
| Tamanho do Mercado (2026) | 1.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.61 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.92 % |
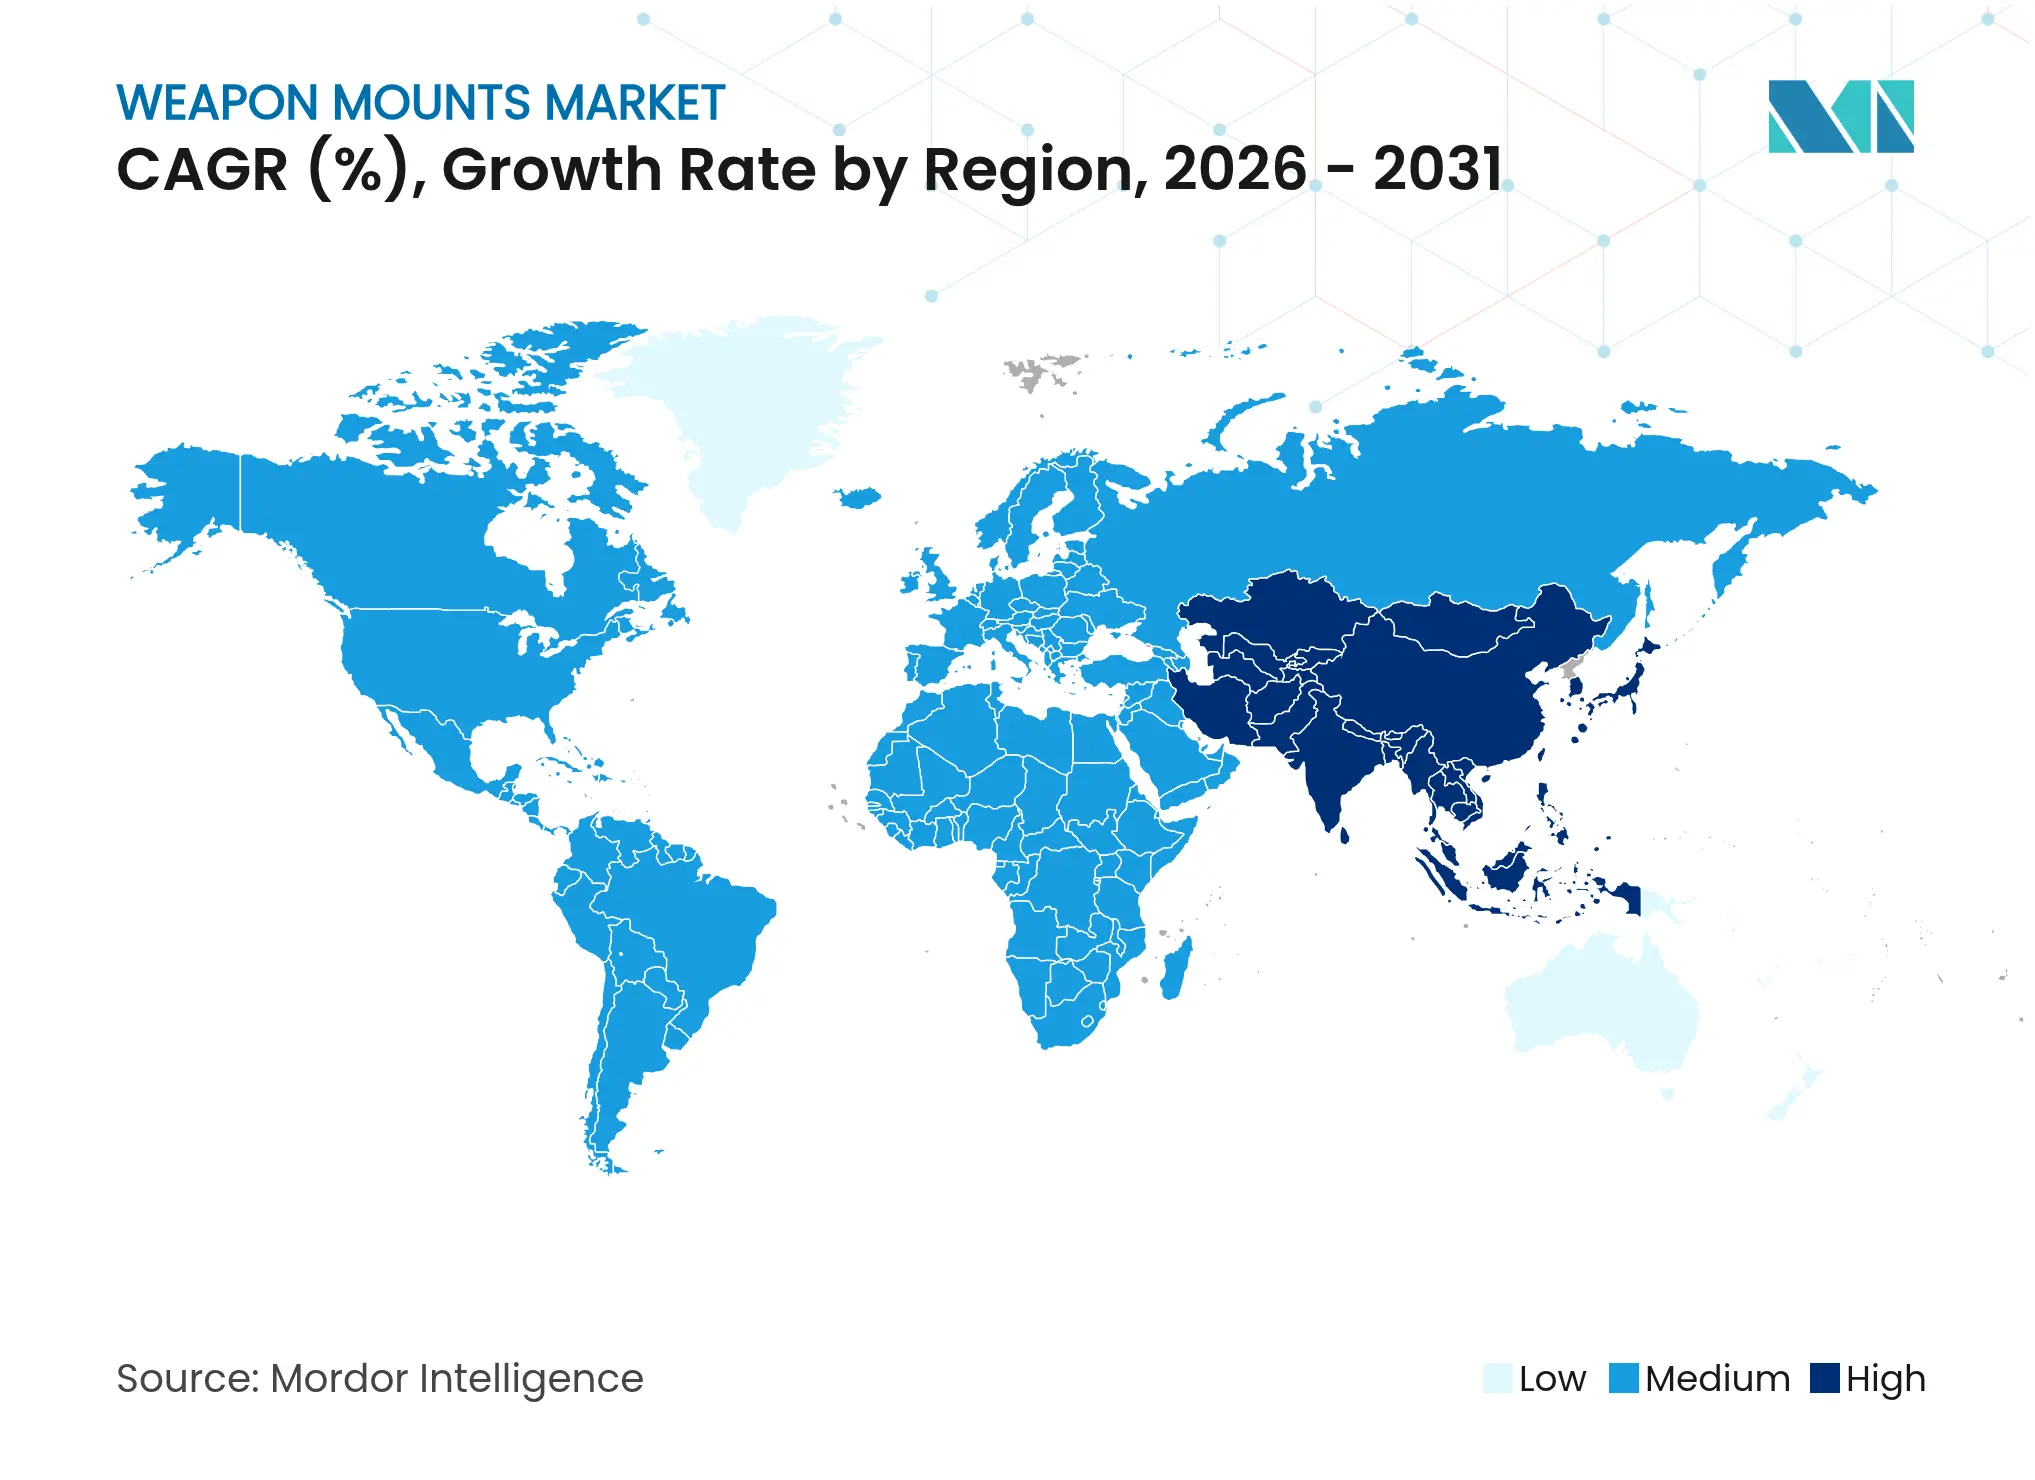
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
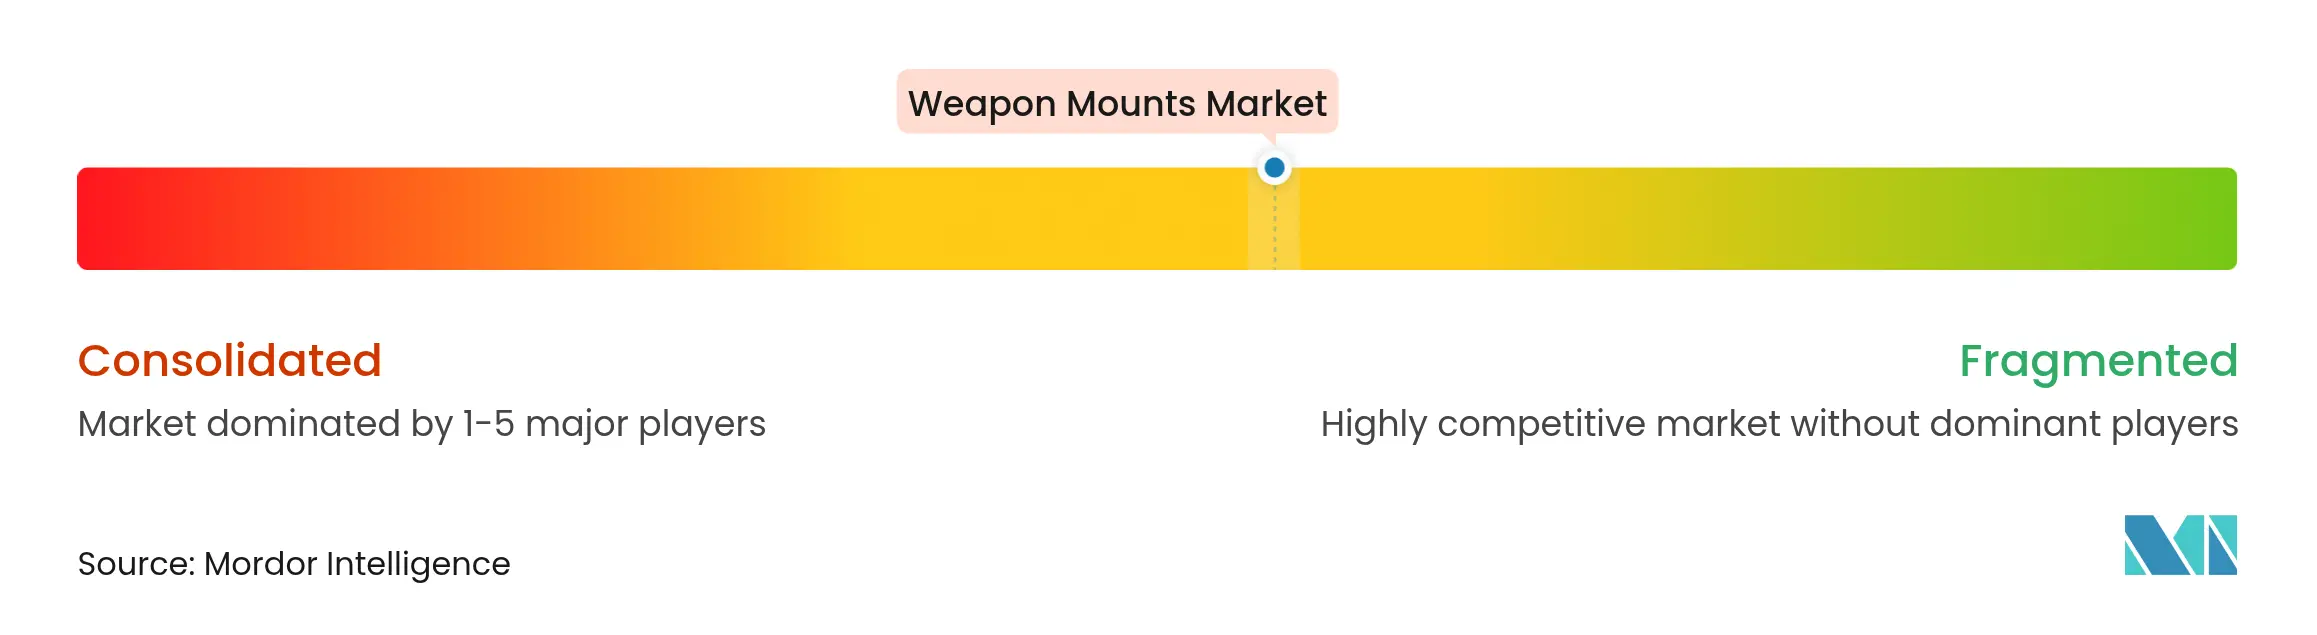
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suportes de Armas por Mordor Intelligence
O tamanho do mercado de suportes de armas deverá crescer de USD 1,85 bilhão em 2025 para USD 1,96 bilhão em 2026 e prevê-se que alcance USD 2,61 bilhões até 2031 a um CAGR de 5,92% no período 2026-2031. O crescimento está ancorado na transição para doutrinas de proteção de tripulação que privilegiam sistemas remotos e estabilizados, aliada à crescente demanda por suportes otimizados para plataformas não tripuladas e flexibilidade de multicalibre. A rápida integração de inteligência artificial, sensores de alta definição e estabilização ativa transforma o suporte de um componente mecânico em um subsistema de controle de fogo em rede, elevando seu preço médio de venda. Os programas regionais de modernização, especialmente na Ásia-Pacífico, estão acelerando os ciclos de substituição de frotas terrestres, navais e aerotransportadas legadas, enquanto os mandatos de arquitetura aberta ampliam a base de fornecedores e estimulam a competição em design modular. A América do Norte mantém a liderança de mercado por meio de grandes orçamentos de aquisição e liderança tecnológica, ao passo que a Ásia-Pacífico registra o crescimento mais rápido impulsionado pela expansão naval e pelos imperativos de segurança de fronteiras.
Principais Conclusões do Relatório
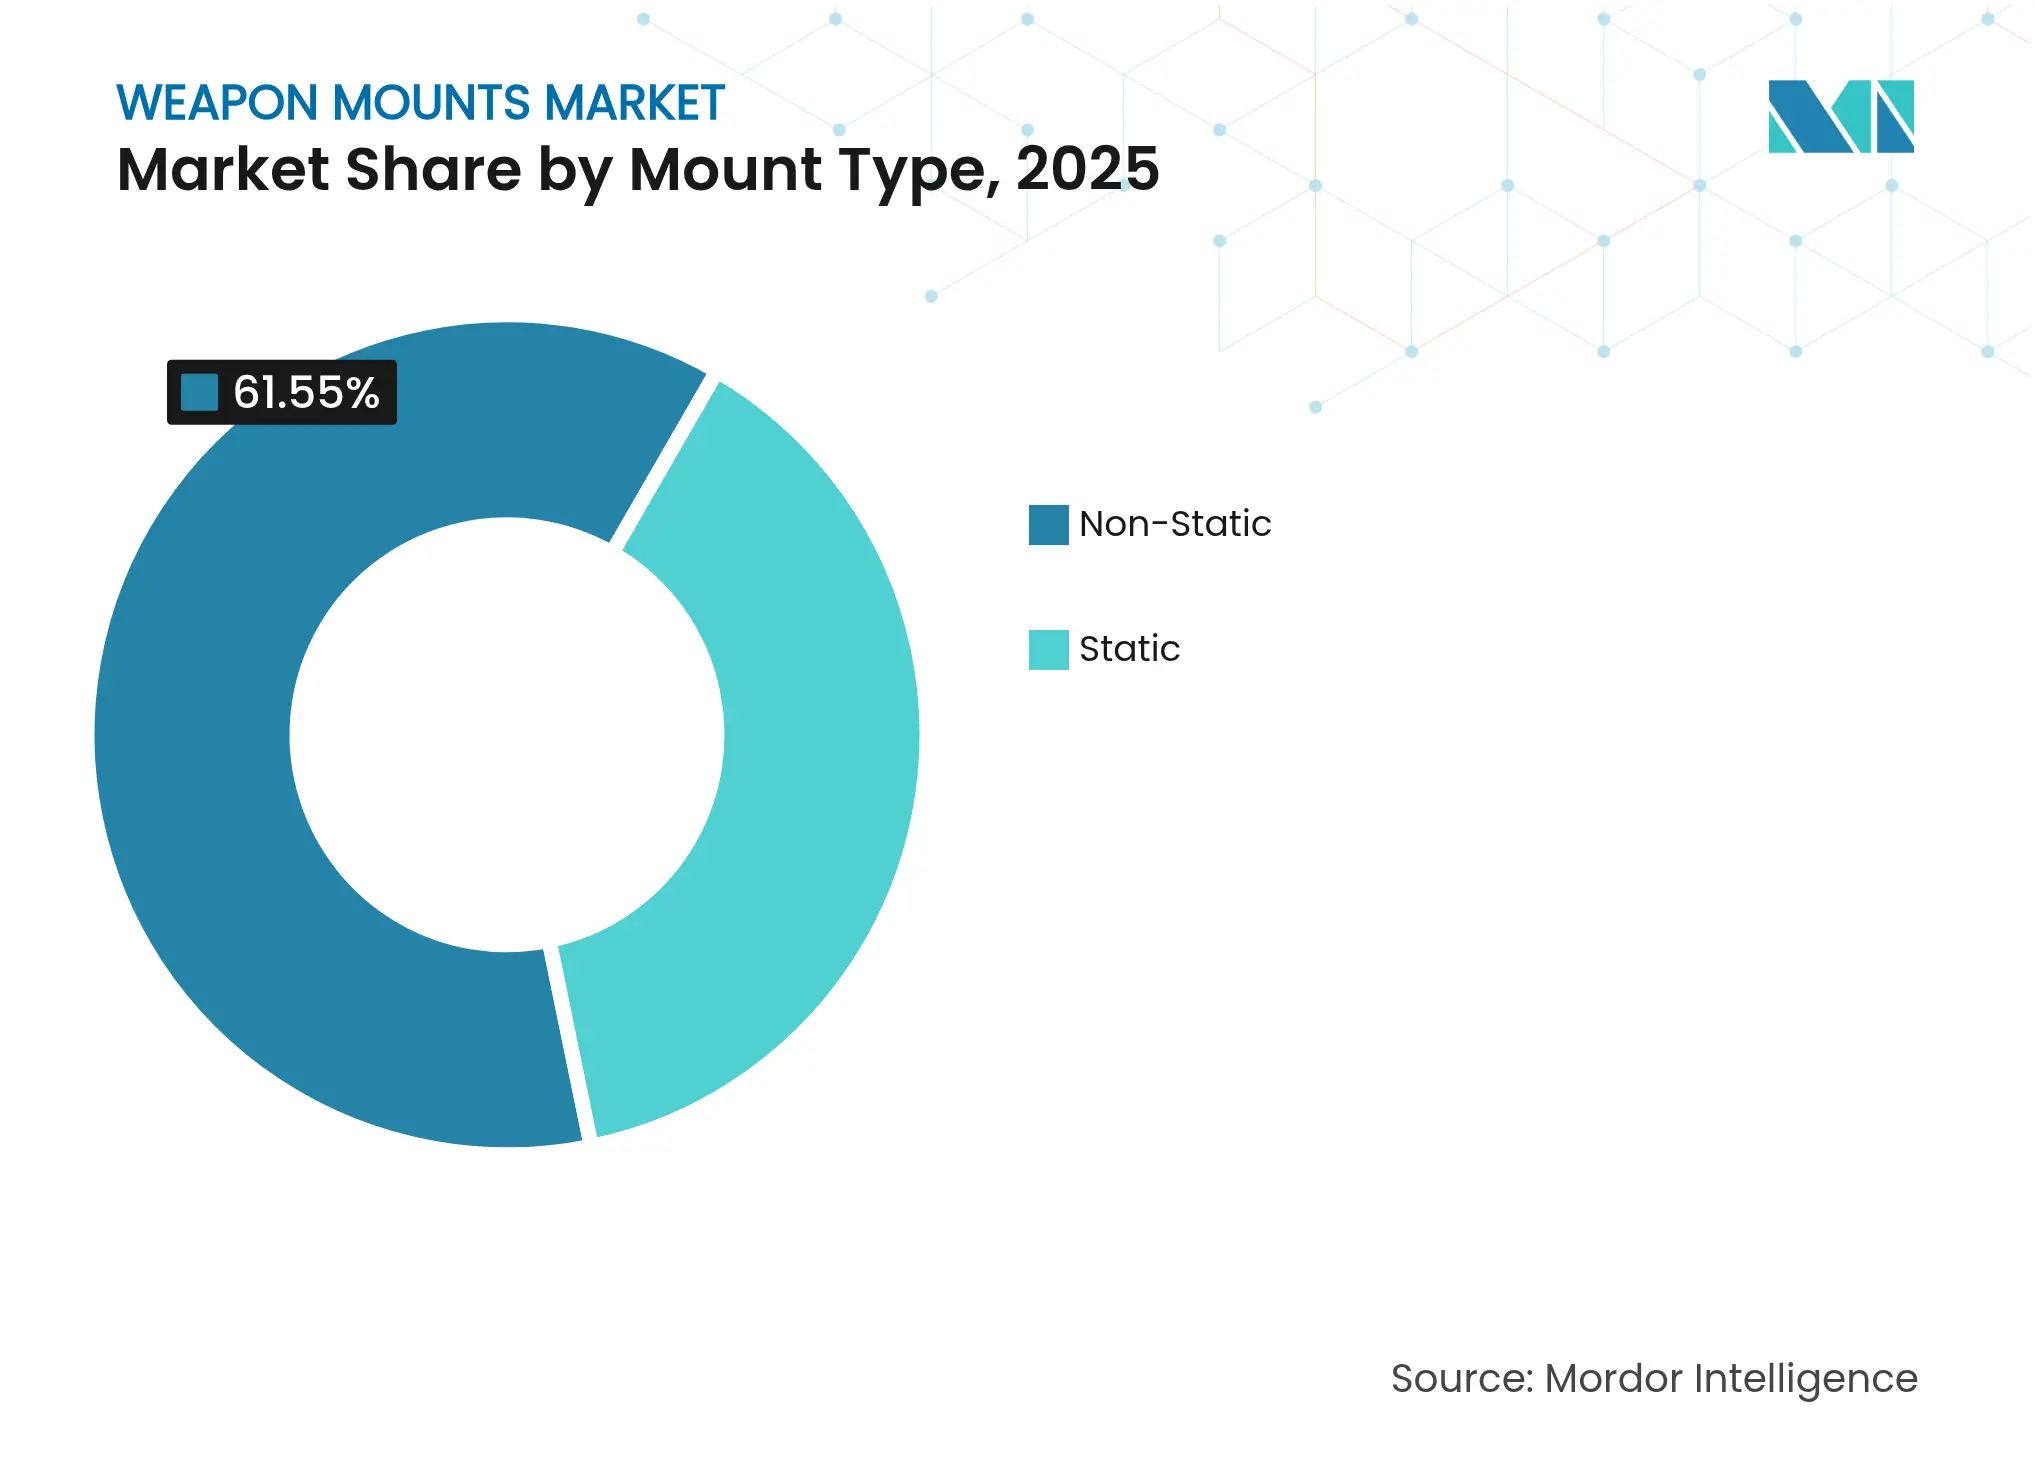
- Por tipo de suporte, os suportes não estáticos detinham 61,55% da participação de mercado de suportes de armas em 2025, enquanto as estações de armas remotas têm projeção de expansão a um CAGR de 8,12% até 2031.
- Por modo de operação, os sistemas manuais lideraram com 53,65% de participação de receita em 2025; os sistemas operados remotamente registram o CAGR mais elevado de 7,82% para 2026-2031.
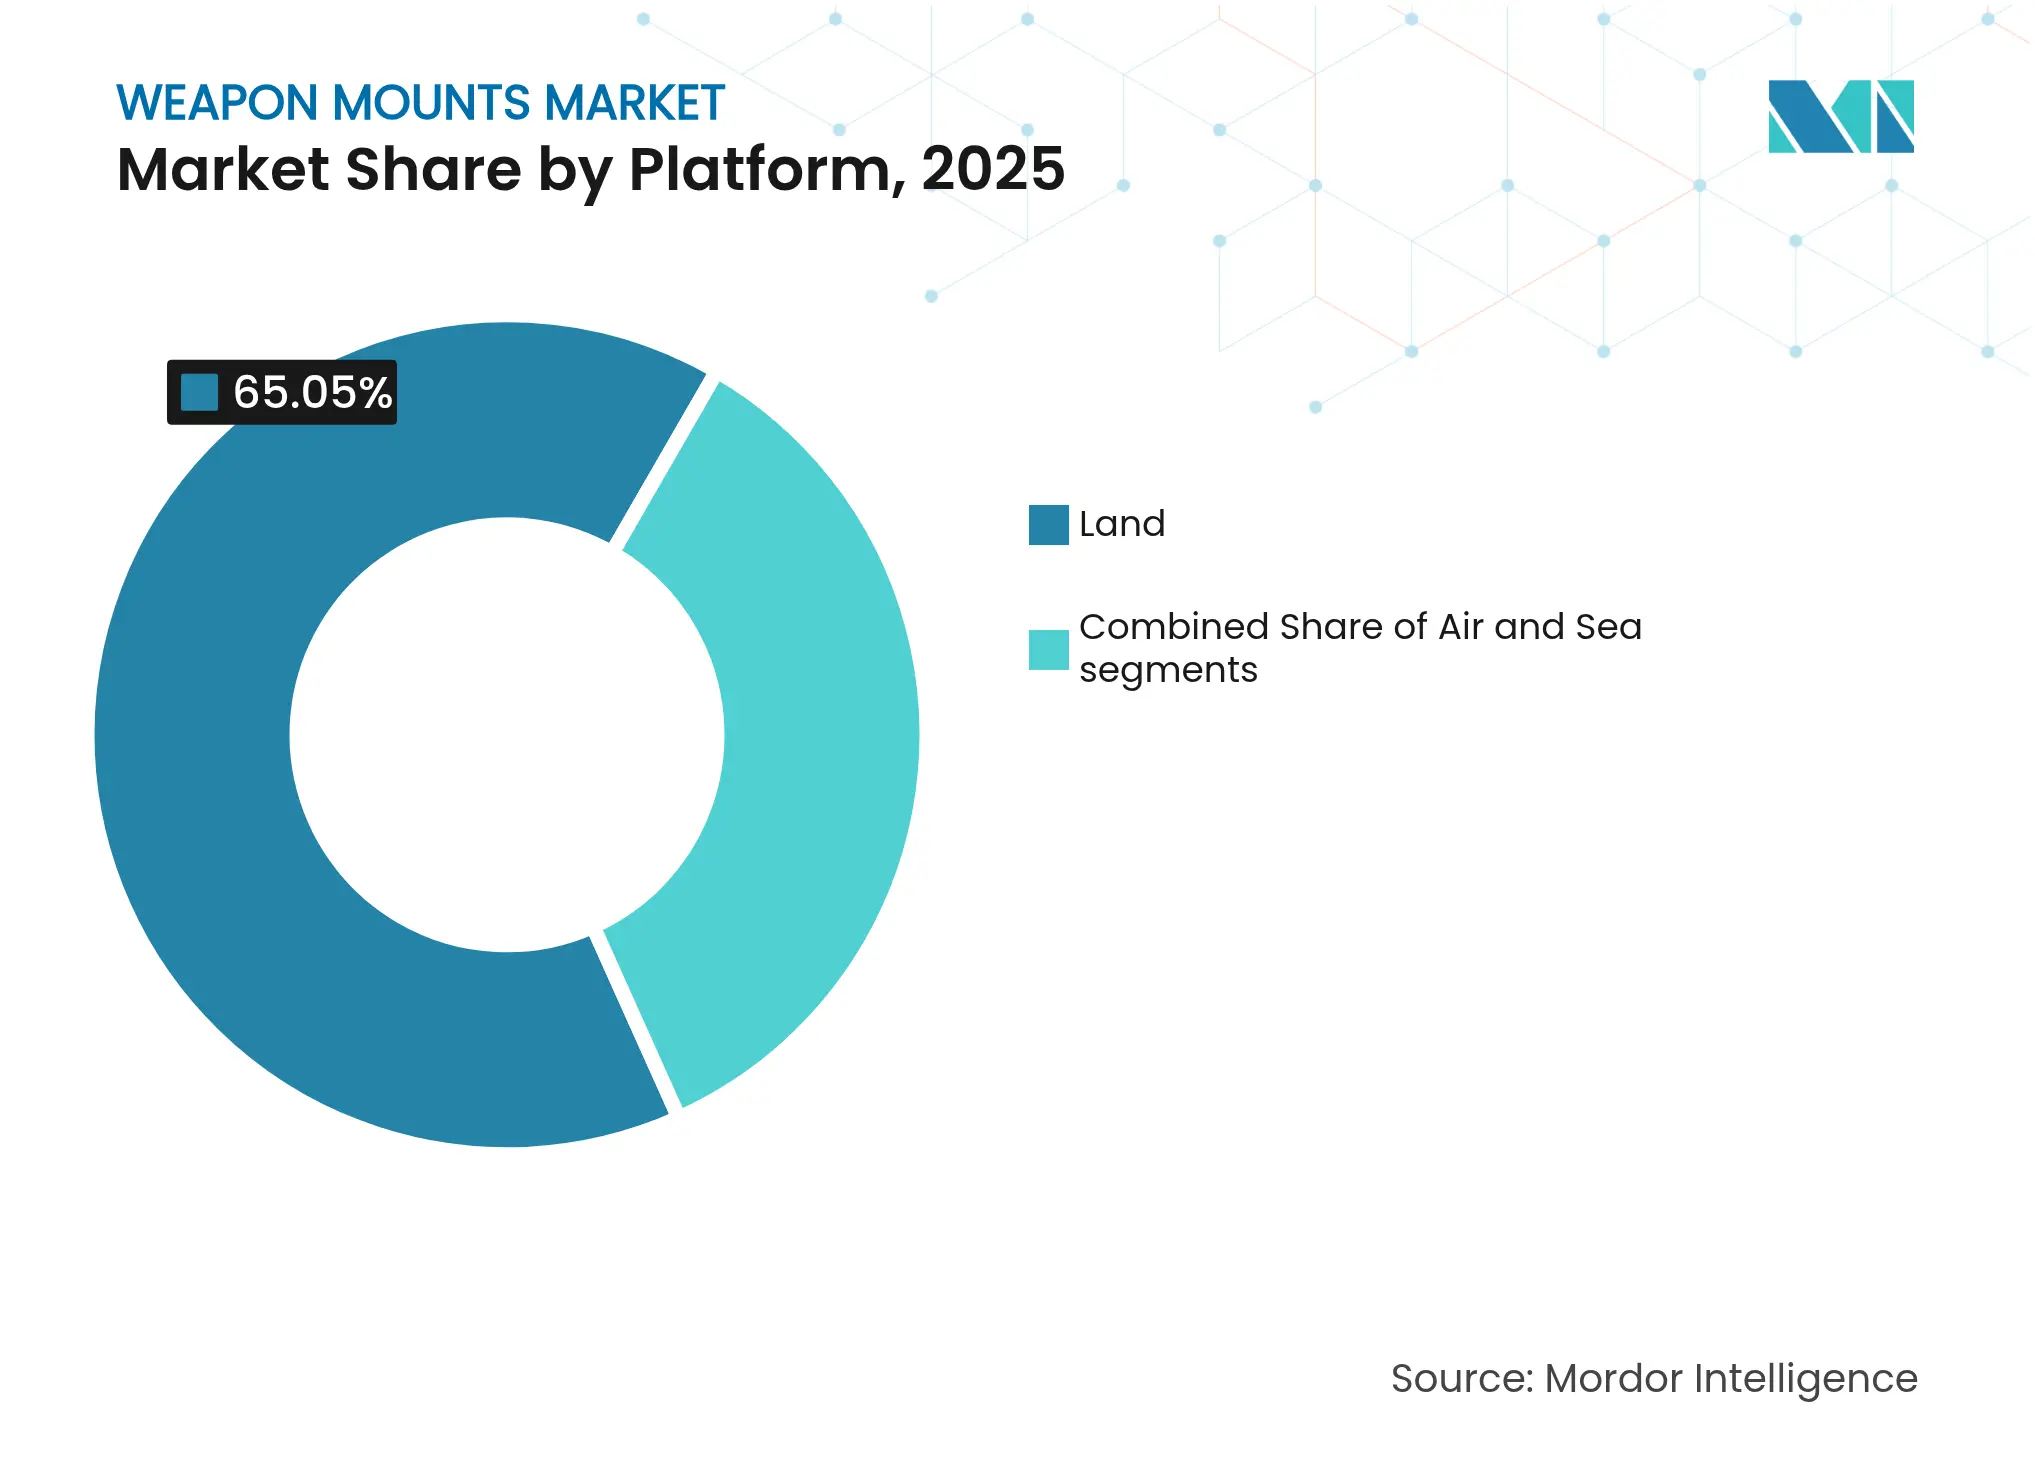
- Por plataforma, as aplicações terrestres representaram 65,05% da participação do mercado de suportes de armas em 2025; as plataformas de base marítima estão projetadas para o crescimento mais rápido, com um CAGR de 7,33% até 2031.
- Por calibre de arma, as metralhadoras pesadas capturaram 43,10% da participação em 2025, enquanto os canhões automáticos avançaram a um CAGR de 8,28% até 2031.
- Por usuário final, as forças de defesa dominaram com 86,20% de participação em 2025; as aplicações de forças de segurança pública cresceram a um CAGR de 8,21% até 2031.
- Por geografia, a América do Norte comandou 30,10% da participação do mercado de suportes de armas em 2025, enquanto a Ásia-Pacífico registra o CAGR regional mais forte de 6,41% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Suportes de Armas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Sobrevivência da tripulação por meio de suportes remotos e estabilizados | +1.8% | Global; forte na América do Norte, Europa e forças avançadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Retrofitting de frotas terrestres, navais e aerotransportadas envelhecidas | +1.5% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Proliferação de UGVs, USVs e VANTs armados | +2.1% | Global; adoção antecipada na América do Norte, Israel e economias asiáticas avançadas | Longo prazo (≥ 4 anos) |
| IA, sensores de alta definição e estabilização ativa elevam o valor do subsistema | +0.9% | América do Norte, Europa e economias avançadas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Troca rápida de armas para operações de força conjunta | +0.6% | Global; enfatizado pela OTAN e forças aliadas | Médio prazo (2-4 anos) |
| Projetos de interface aberta, multicalibre de conexão e uso imediato | +0.7% | Global; liderado pelos países da OTAN | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Sobrevivência da Tripulação Impulsiona a Adoção de Estações de Armas Remotas
As estações de armas remotas permitem que os soldados engajem a partir de posições protegidas, reduzindo acentuadamente a exposição em ambientes contestados. Os orçamentos confirmam a tendência; a solicitação de aquisição dos EUA para o ano fiscal de 2025 aloca USD 167,5 bilhões para capacidades de proteção de força, incluindo suportes de próxima geração. As óticas habilitadas por IA agora automatizam a classificação de alvos, e a estabilização de eixo duplo garante precisão no primeiro disparo durante o movimento do veículo. As forças militares veem esses suportes como multiplicadores de força estratégicos que preservam o pessoal e melhoram a letalidade da missão em veículos terrestres, embarcações de patrulha e tanques leves.
O Retrofitting Contínuo de Frotas Sustenta a Demanda
Dezenas de programas de veículos blindados e fragatas navais lançados desde 2024 estão substituindo os suportes de pedestal legados por sistemas mais leves e em rede que suportam trocas de armas de conexão e uso imediato. As interfaces elétricas de arquitetura aberta permitem que as tripulações mudem de metralhadoras de 7,62 mm para lançadores de granadas de 40 mm em minutos, reduzindo a logística e aumentando a flexibilidade das plataformas. Os projetos de retrofitting nos EUA, França e Arábia Saudita ilustram a receita consistente do mercado de pós-venda para fornecedores capazes de certificar suportes conforme os padrões da OTAN sem modificação estrutural dos veículos hospedeiros.
Plataformas Não Tripuladas Ampliam o Mercado Endereçável Total
A adoção de suportes de armas está se acelerando em robôs terrestres não tripulados, embarcações de superfície e drones armados encarregados de segurança de perímetro ou missões contra VANTs. A estratégia de Robótica e Sistemas Autônomos do Exército dos EUA sublinha os requisitos de letalidade para futuras formações de combate autônomo. Suportes leves e de baixo recuo equipados com eletro-óptica e computadores de controle de fogo agora equipam UGVs médios, possibilitando o engajamento preciso enquanto minimizam danos colaterais. À medida que os volumes aumentam, os fornecedores que dominam estruturas compostas e controle de atuadores inteligentes ganham vantagem de primeiro entrante.
A Integração de IA e Sensores Eleva o Valor dos Suportes
Sistemas como o Sistema de Armas de IA Ten do Exército Indiano demonstram como os pipelines de detecção orientados por IA, os imageadores térmicos e os telêmetros a laser transformam os suportes em nós completos de controle de fogo. Essas capacidades aumentam a probabilidade de acerto, reduzem o consumo de munição e permitem operações 24 horas por dia. O consequente salto no desempenho justifica preços unitários mais elevados e desloca a avaliação de aquisição para os caminhos de atualização de software e a interoperabilidade de enlace de dados, reforçando um segmento premium no mercado de suportes de armas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regimes rigorosos de exportação e conformidade | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Volatilidade do ciclo de aquisição | -1.1% | Global; aguda onde transições políticas são frequentes | Médio prazo (2-4 anos) |
| Elevado custo de P&D para mitigação de recuo de alto calibre | -0.6% | Global | Médio prazo (2-4 anos) |
| Limites de carga útil/energia para eletrônica avançada | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições à Exportação Limitam a Acessibilidade do Mercado
Regimes como o ITAR e o Arranjo de Wassenaar prolongam os ciclos de negociação, obrigam a variantes de exportação com capacidades reduzidas e restringem algumas tecnologias avançadas de estabilização. Embora uma ordem executiva de 2025 procure agilizar os processos de revisão dos EUA, os fornecedores ainda dedicam substanciais recursos jurídicos à conformidade, limitando a participação de empresas menores e fragmentando a demanda regional. Os fabricantes locais na Ásia-Pacífico e na América do Sul estão capitalizando ao desenvolver alternativas autóctones adaptadas aos requisitos dos ministérios de defesa de seus respectivos países.
Os Ciclos de Aquisição de Defesa Criam Volatilidade de Receita
Os programas de sistemas de armas frequentemente se estendem por mais de cinco anos e enfrentam revisões orçamentárias, atrasando as rampas de produção. Uma avaliação de 2024 do Escritório de Responsabilidade Governamental dos EUA constatou múltiplos contratos principais com custos acima do previsto e atrasados, sublinhando os riscos de planejamento para fornecedores de segundo nível. Os fabricantes de suportes contra a volatilidade por meio de células de usinagem flexíveis, acordos-quadro multiservíço e uma combinação equilibrada de kits de atualização de ciclo curto e contratos de nova construção de ciclo mais longo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Suporte: Sistemas Remotos Redefinem o Engajamento no Campo de Batalha
Em 2025, os designs não estáticos detinham 61,55% da participação do mercado de suportes de armas, sublinhando a necessidade de flexibilidade no campo de batalha. As estações de armas remotas agora registram um CAGR de 8,12%, impulsionadas por sistemas como o EOS R500, que combina poder de fogo de 30 mm com ótica assistida por IA. Este subsegmento beneficia-se de invólucros modulares que acomodam canhões, lançadores de granadas ou mísseis anticarro sem reengenharia do casco.
As variantes de tripé e pedestal retomam relevância para funções de forças especiais e de contramedidas anti-VANTs navais, onde o perfil baixo e a implantação rápida superam a proteção blindada. Os suportes estáticos permanecem essenciais para a defesa de perímetro, mas enfrentam erosão severa à medida que a doutrina privilegia fogos móveis. Canos compostos, suportes fabricados por manufatura aditiva e kits de atuadores inteligentes continuam a reduzir o peso, um requisito para veículos não tripulados e tanques leves. Essas inovações sustentam um tamanho de mercado de suportes de armas mais amplo que se estende por plataformas convencionais e robóticas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Modo de Operação: A Automação Remolda os Paradigmas Operacionais
Os sistemas manuais ainda comandavam 53,65% da receita de 2025 graças à sua simplicidade e facilidade de reparo em campo, mas as soluções operadas remotamente os superarão a um CAGR de 7,82% até 2031. Os giroscópios integrados e os servo acionamentos permitem precisão em movimento, como ilustrado pela família RCWS da Elbit, que mantém o rastreamento de alvos durante a travessia do veículo. O controle remoto também reduz as horas de treinamento e amplia os casos de uso para forças de segurança pública que não dispõem de frotas blindadas pesadas. As capacidades futuras incluem manutenção preditiva por meio de sensores embarcados e estimativa do efeito do disparo orientada por IA. À medida que a automação se difunde, o setor de suportes de armas enfrenta requisitos de proteção cibernética para proteger as redes de controle contra ameaças de interferência e falsificação de sinal.
Por Plataforma: Dominância Terrestre Encontra Inovação Naval
Os veículos terrestres contribuíram com 65,05% do tamanho do mercado de suportes de armas em 2025 devido às atualizações contínuas da frota blindada. Somente o Exército dos EUA orçou USD 3,7 bilhões para veículos de combate rastreados no ano fiscal de 2025. No entanto, os programas navais agora mostram a maior elevação, com embarcações de patrulha e navios de patrulha oceânica integrando suportes estabilizados de 30 mm que contrariam barcos de ataque rápido e drones em litorais congestionados.
A busca por estruturas ultraleves em plataformas aerotransportadas estimula berços de liga de titânio e amortecedores de atenuação de recuo. Os suportes de armas de porta de helicóptero contam cada vez mais com trilhos de liberação rápida, permitindo que as tripulações aéreas mudem entre 7,62 mm e 12,7 mm em minutos. O perfil de demanda combinado terrestre-marítimo-aéreo reforça as sinergias entre plataformas oferecidas pelos suportes de arquitetura aberta.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Calibre de Arma: Os Canhões Automáticos Lideram a Evolução Tecnológica
As metralhadoras pesadas detinham 43,10% da receita total em 2025 devido à sua versatilidade contra veículos levemente blindados e drones. No entanto, os canhões automáticos na classe de 20-40 mm crescerão mais rapidamente a um CAGR de 8,28% à medida que as munições de explosão aérea e as espoletas programáveis derrotam posições defiladadas e VANTs do Grupo 1-3. O tamanho do mercado de suportes de armas para canhões automáticos reflete uma tendência em direção a sistemas de alimentação dupla que permitem às tripulações alternar entre projéteis perfurantes de blindagem e explosivos de alto poder. Os suportes de armas leves permanecem relevantes para veículos leves e embarcações costeiras, enquanto os berços de grande calibre permanecem como nicho para tanques de batalha principal e canhões navais, mas estabelecem elevados padrões de engenharia para mitigação de recuo.
Por Usuário Final: Dominância da Defesa Encontra o Crescimento das Forças de Segurança Pública
Os clientes de defesa representaram 86,20% da demanda de 2025, impulsionados por atualizações modulares de veículos e fragatas de nova construção. As forças terrestres permanecem as maiores adotantes, mas as unidades navais e de fuzileiros navais alocam orçamentos crescentes para suportes estabilizados que protegem as tripulações de convés durante missões de interceptação.
Os órgãos de segurança pública, embora menores, registram um CAGR de 8,21% até 2031 à medida que torres de vigilância de fronteiras e veículos contra drones adquirem suportes leves com acionamento por radar. A participação de mercado de suportes de armas para compradores de agências civis é ainda ampliada por linhas de financiamento vinculadas à proteção de infraestrutura crítica e segurança em eventos urbanos. Os fornecedores agora adaptam interfaces de usuário simplificadas e compatibilidade com cargas úteis menos letais para vencer esses contratos, diversificando a receita além dos ciclos tradicionais de defesa.
Análise Geográfica
A América do Norte comandou 30,10% do mercado de suportes de armas em 2025, sustentada pelo portfólio de aquisição do ano fiscal de 2025 dos EUA de USD 167,5 bilhões, que financia estações remotas, atualizações de torres e veículos de combate autônomos. Programas como o Veículo de Reconhecimento Avançado do Corpo de Fuzileiros Navais e as iniciativas de patrulha do Ártico do Canadá exigem suportes classificados para condições de frio extremo e spray de sal, mantendo os fornecedores regionais na vanguarda da ciência de materiais e da fusão de sensores de IA.
A Europa ocupa o segundo lugar à medida que os membros da OTAN aceleram o rearmamento. Alemanha, Polônia e os estados nórdicos comprometem orçamentos plurianuais para retrofitting de veículos de combate de infantaria, cada um especificando suportes de interface aberta compatíveis com munições de 12,7 mm a 40 mm. O Fundo Europeu de Defesa incentiva a P&D conjunta em berços giro-estabilizados, e os ensaios de campo mostram ganhos de precisão durante o disparo em movimento. Consequentemente, os produtores europeus enfatizam eletrônica de conexão e uso imediato e arquiteturas seguras contra ataques cibernéticos que se alinham com os padrões de rede tática da aliança.
O mercado de suportes de armas da Ásia-Pacífico registra a expansão mais rápida a um CAGR de 6,41%, impulsionado por disputas marítimas e adoção de sistemas autônomos. A frota da China chegará a quase 395 navios até 2025, criando demanda sustentada por canhões de 30 mm montados no convés. A Índia busca a autossuficiência por meio da estação remota autóctone de 12,7 mm em seu tanque leve 'Zorawar', demonstrando capacidade de produção doméstica. O Japão e a Coreia do Sul investem em suportes navais habilitados por IA com radares AESA compactos para contrariar drones em enxame. Essas iniciativas paralelas ampliam os ecossistemas regionais de fornecedores e intensificam as negociações de transferência de tecnologia.
Cenário Competitivo
O setor de suportes de armas apresenta concentração moderada, liderado por Kongsberg Gruppen ASA, BAE Systems plc, Rheinmetall AG e Elbit Systems Ltd. — empresas que alavancam sua escala para gastos em P&D e presença global de serviços. A American Rheinmetall Systems (Rheinmetall AG) ilustra a transição para suportes inteligentes que incorporam algoritmos de aprendizado de máquina e sensores multispectrais que reduzem o ciclo sensor-atirador.
Alianças estratégicas, acordos de licenciamento e contratos de produção com compensação industrial proliferam à medida que os fornecedores buscam crescimento na Ásia-Pacífico e no Oriente Médio, onde se aplicam regras de conteúdo local. Exemplos incluem joint ventures para integração de torres em veículos blindados autóctones e transferências de tecnologia que permitem a montagem regional de módulos servo-atuadores. Os especialistas menores exploram os padrões de arquitetura aberta para fornecer subconjuntos plug-and-play — pods ópticos, pacotes de atenuação de recuo ou berços compostos — criando um panorama de fornecedores em camadas.
Os pipelines de inovação priorizam a redução de peso por meio de ligas de magnésio, estabilização avançada para precisão em embarcações de alta velocidade e software de saúde prognóstica embarcado que alerta as tripulações sobre falhas iminentes de motor ou giroscópio. As empresas também posicionam os suportes como nós-chave nas cadeias de eliminação de defesa antiaérea de curto alcance, integrando acionamento de radar e sensores eletro-ópticos para lançar interceptores ou cargas úteis de micro-ondas de alta potência. Essa convergência confunde as categorias de produtos tradicionais e intensifica a concorrência entre os integradores de sistemas de armas e os desenvolvedores de energia dirigida.
Líderes do Setor de Suportes de Armas
-
Kongsberg Gruppen ASA
-
BAE Systems plc
-
Rheinmetall AG
-
Elbit Systems Ltd.
-
RTX Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: A Curtiss-Wright Defense Solutions recebeu um pedido de USD 5 milhões para fornecer controladores de estabilização e giroscópios para a estação remota ANUBIS 3.0 da Romênia, com entregas até 2028.
- Abril de 2025: A Electro Optic Systems (EOS) apresentou a estação de armas remota R500, que conta com o canhão de alimentação dupla M230LF de 30×113 mm, metralhadora de 7,62 mm e dois tubos de mísseis compatíveis com os sistemas Javelin, Spike ou TOW.
- Junho de 2024: A Thales Belgium (Thales), WB Electronics e AREX assinaram um Memorando de Entendimento para co-desenvolver uma torre de armas remota leve adaptável de calibres de 5,56 mm a 40 mm.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de suportes de armas como o valor gerado a partir de conjuntos estáticos e não estáticos novos, fabricados em fábrica, torres, pedestais, pinos, estações remotas, tripés e fixações similares que prendem armas de fogo ou canhões a plataformas terrestres, navais, aerotransportadas e não tripuladas. A estimativa abrange o fornecimento de equipamento original e kits de retrofit certificados entregues por meio de contratantes principais e fabricantes especializados de suportes durante 2024.
Exclusão de escopo: eletrônicos de controle de fogo de pós-venda e amortecedores de recuo independentes não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Suporte
- Estático
- Não Estático
- Tripé
- Veículo / Torre
- Coaxial / Pedestal
- Suportes de Estação de Armas Remota
- Por Modo de Operação
- Manual
- Operado Remotamente
- Por Plataforma
- Terrestre
- Veículos de Combate Blindados
- Veículos Táticos Leves
- Instalações Terrestres Fixas
- Aéreo
- Asa Rotativa
- Asa Fixa
- Veículos Aéreos Não Tripulados
- Marítimo
- Combatentes de Superfície
- Embarcações de Patrulha e Navios de Patrulha Oceânica (OPVs)
- Plataformas Subsuperficiais
- Terrestre
- Por Calibre de Arma
- Armas Leves
- Metralhadoras Pesadas
- Canhões Automáticos
- Grande Calibre
- Por Usuário Final
- Forças de Defesa
- Forças de Segurança Pública
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram oficiais de aquisição, engenheiros de integração de OEM de veículos e gerentes de programas de torres na América do Norte, Europa e Ásia-Pacífico. Os insights sobre taxas de retrofit, adoção de estações remotas e preços médios de venda (ASP) por calibre nos permitiram calibrar os volumes de remessa que não são divulgados em comunicados públicos.
Pesquisa Documental
Primeiramente, reunimos dados abertos sobre aquisições de defesa, inventários de frotas e fluxos comerciais de fontes como registros de transferência de armas do SIPRI, códigos de remessa do UN Comtrade, justificativas orçamentárias da OTAN e do Departamento de Defesa dos EUA, e principais documentos de defesa regionais. Arquivamentos 10-K de empresas, acordos de compensação publicados por ministérios e resumos de patentes sobre berços estabilizados nos ajudaram a referenciar os custos unitários. Onde persistiram lacunas, recorremos a bibliotecas pagas no D&B Hoovers para receitas de fornecedores de suportes e no Dow Jones Factiva para notícias de programas. As fontes citadas ilustram, sem esgotar, o conjunto de pesquisa documental que exploramos para verificações cruzadas e validação de sinais.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começou com dados de produção de plataformas e frotas ativas, reconstruídos em um conjunto de demanda por meio de taxas estimadas de saturação de suportes por classe de veículo. Os resultados foram então corroborados com consolidações de baixo para cima a partir de receitas de fornecedores amostrados e verificações de ASP x volume, garantindo que os totais estejam alinhados com os fluxos de caixa reais. As principais variáveis incluem o estoque ativo de veículos blindados, novas entregas de cascos navais, penetração de estações de armas remotas, intervalo médio de substituição no ciclo de vida e aprovações de licenças de exportação. As previsões até 2031 dependem de regressão multivariada que combina trajetórias de gastos com defesa com essas variáveis operacionais, com bandas de cenário verificadas por fontes primárias.
Ciclo de Validação de Dados e Atualização
Os resultados passam por três camadas de revisão analítica, testes de variância em relação a sinais externos e sinalizadores automáticos de anomalias. O modelo é atualizado anualmente; atualizações intermediárias são acionadas quando contratos significativos, sanções ou variações cambiais alteram materialmente as premissas de referência.
Por que a Linha de Base de Suportes de Armas da Mordor Intelligence Inspira Confiança
Os valores de mercado publicados frequentemente divergem porque as empresas escolhem escopos, bases de precificação e cadências de atualização distintos.
Ao definir um limite claro em torno do hardware de suportes, atualizando anualmente e combinando cálculos de frota com consolidações seletivas de fornecedores, a Mordor Intelligence oferece uma linha de base equilibrada e reproduzível.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 1,64 bilhões de USD (2024) | Mordor Intelligence | - |
| 1,92 bilhões de USD (2024) | Consultoria Regional A | Exclui kits de retrofit em frotas legadas, inflando a participação de OEM |
| 6,42 bilhões de USD (2024) | Consultoria Global B | Contabiliza estações remotas, sensores e eletrônicos de estabilização em conjunto, ampliando o escopo |
| 1,30 bilhões de USD (2020) | Publicação Especializada C | Utiliza ano-base mais antigo e abordagem apenas de remessas sem ajuste de ASP |
A comparação mostra que escopos mais amplos ou mais estreitos, e até mesmo a escolha do ano da moeda, geram lacunas. Ao ancorar os cálculos em contagens explícitas de plataformas, ASPs verificados e um escopo claro, a Mordor Intelligence oferece aos tomadores de decisão a visão de mercado mais transparente e confiável.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de suportes de armas?
O mercado é avaliado em USD 1,96 bilhão em 2026 e está projetado para alcançar USD 2,61 bilhões até 2031, refletindo um CAGR de 5,92%.
Qual segmento está crescendo mais rapidamente dentro do mercado de suportes de armas?
As estações de armas remotas lideram o crescimento com um CAGR de 8,12%, impulsionadas pela demanda por proteção de tripulação e capacidades de mira aprimoradas.
Qual é a importância da Ásia-Pacífico para a expansão futura do mercado?
A Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 6,41%, impulsionada pela modernização naval e pela aquisição de sistemas autônomos.
Quais tendências tecnológicas estão redefinindo as capacidades dos suportes?
O rastreamento de alvos habilitado por IA, os sensores de alta definição, a estabilização ativa e a eletrônica de arquitetura aberta estão elevando os suportes a subsistemas inteligentes de controle de fogo.
Como os controles de exportação afetam os fornecedores de suportes de armas?
Regimes rigorosos como o ITAR prolongam os ciclos de contrato e restringem algumas tecnologias avançadas, obrigando os fornecedores a desenvolver variantes compatíveis ou buscar parcerias locais.
Os órgãos de segurança interna estão adotando suportes de grau militar?
Sim. A demanda de segurança interna está crescendo a um CAGR de 8,21% à medida que os órgãos integram suportes remotos leves para vigilância de fronteiras e missões contra drones.