
Tamanho e Participação do Mercado de Vodka
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 38.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.49 % |
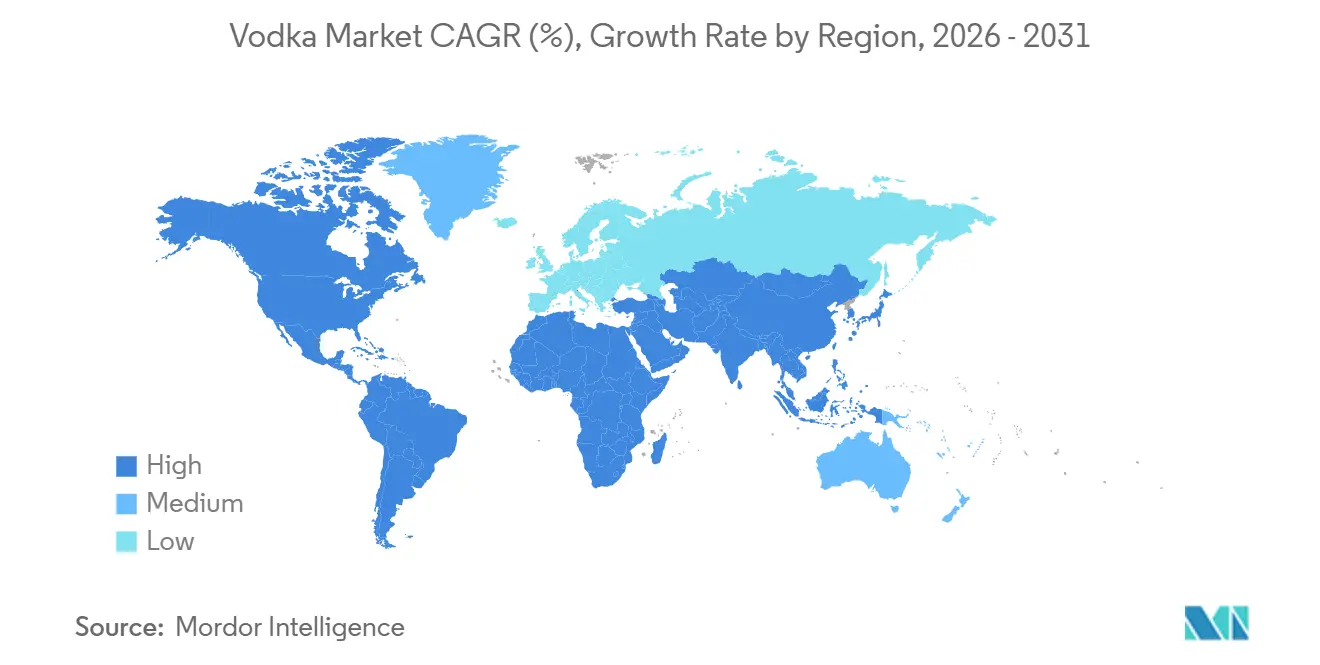
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vodka por Mordor Intelligence
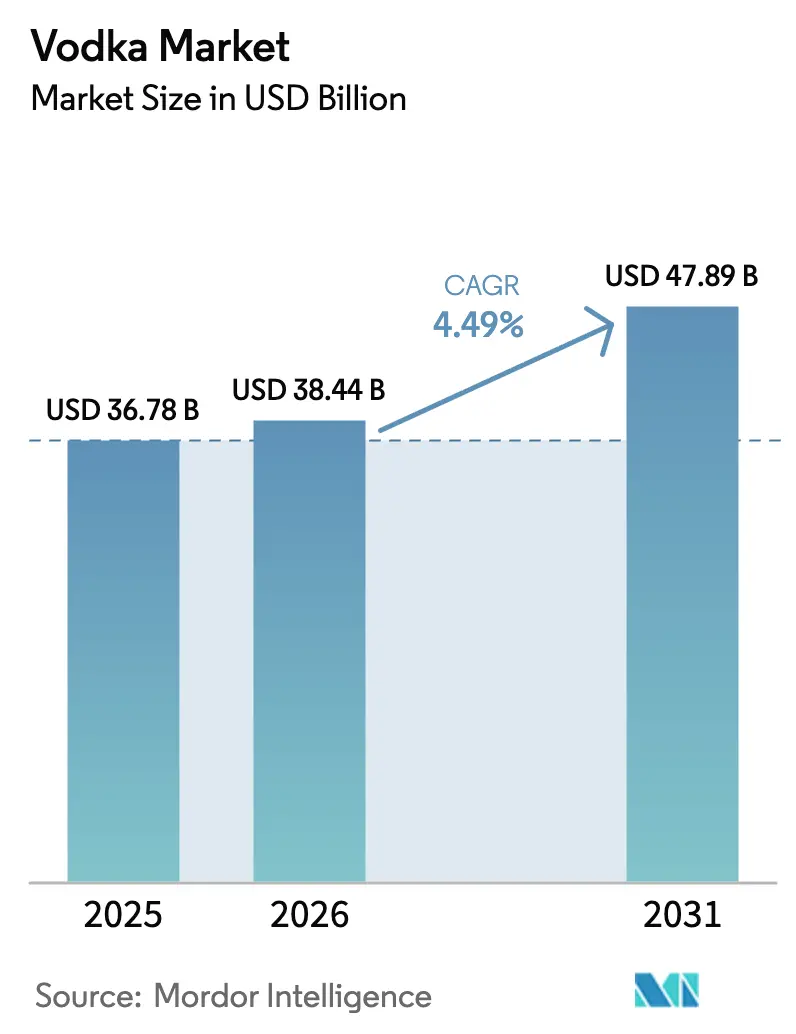
O tamanho do Mercado de Vodka deve crescer de USD 36,78 bilhões em 2025 para USD 38,44 bilhões em 2026 e está previsto para atingir USD 47,89 bilhões até 2031 a um CAGR de 4,49% no período de 2026-2031. A Europa liderou o mercado em 2025, contribuindo com 42,74% do valor global. No entanto, a demanda está gradualmente se deslocando para a América do Sul e partes da Ásia-Pacífico, impulsionada pela crescente cultura de coquetéis, turismo urbano e aumento da renda disponível, que estão impulsionando a popularidade das marcas premium. A premiumização tornou-se um fator crítico para garantir a estabilidade das margens nas principais regiões, à medida que os consumidores mais jovens priorizam cada vez mais autenticidade, procedência e sustentabilidade em suas decisões de compra. Embora o varejo off-trade continue a dominar em termos de volume, a recuperação dos canais on-trade e a crescente demanda por coquetéis prontos para beber estão revivendo ocasiões de consumo experiencial que foram interrompidas durante a pandemia. Enquanto isso, diferenças regulatórias, como os rótulos de advertência sobre câncer na Irlanda e o maior preço mínimo unitário na Escócia, estão criando pressões sobre as margens. Esses desafios favorecem produtores com economias de escala e sistemas de conformidade flexíveis. Neste mercado dinâmico, manter um portfólio diversificado e uma forte presença omnicanal é essencial para sustentar a resiliência competitiva.
Principais Conclusões do Relatório
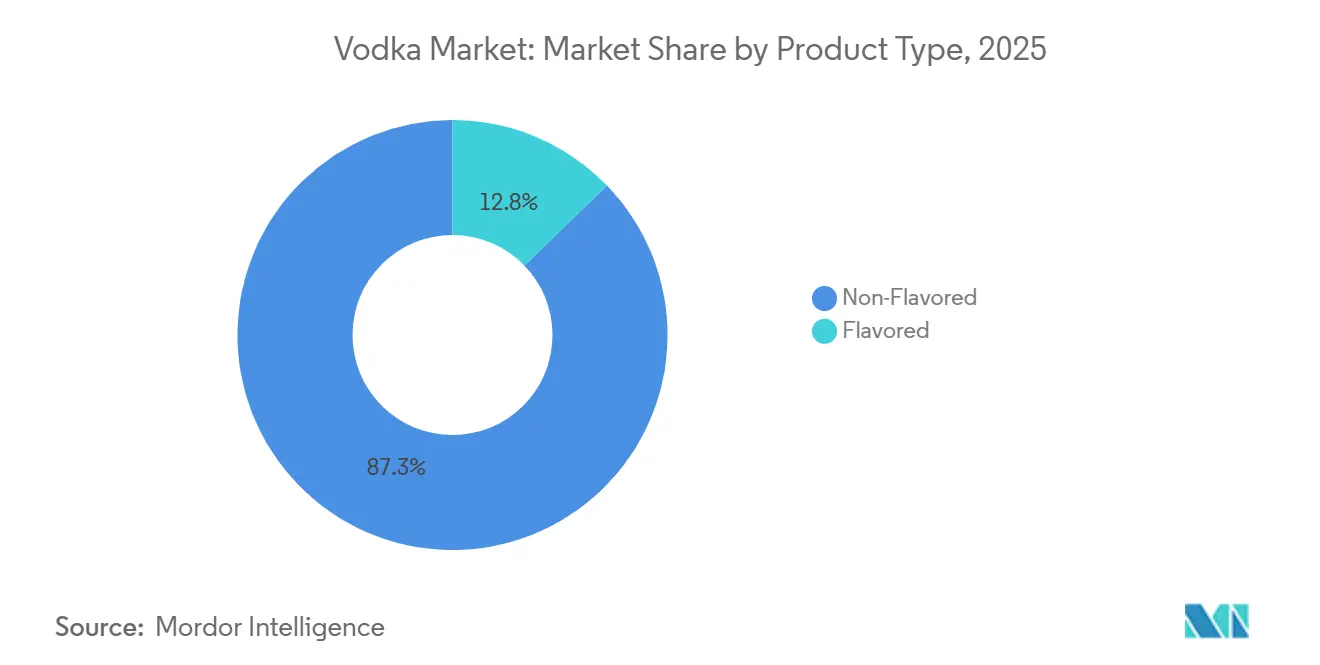
- Por tipo de produto, a vodka sem sabor detinha 87,25% de participação em 2025, enquanto as ofertas com sabor devem se expandir a um CAGR de 5,64% até 2031.
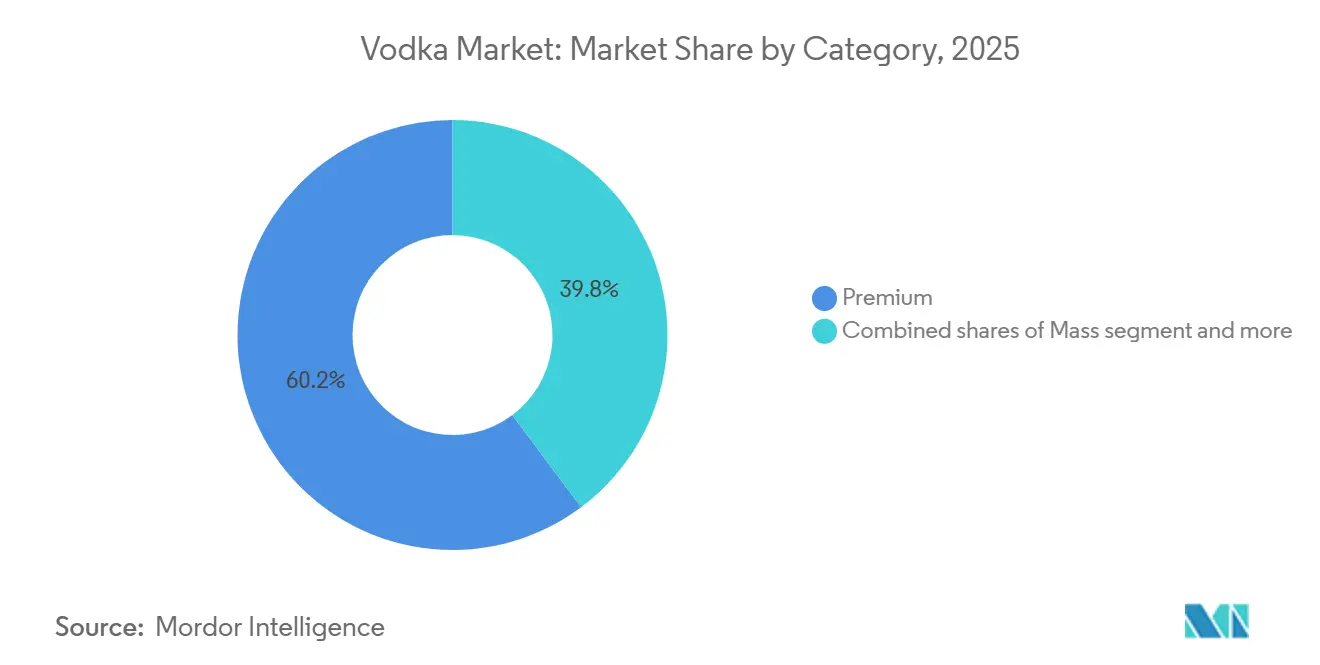
- Por categoria, a vodka premium capturou 60,21% das vendas em 2025, e o segmento super premium avança a um CAGR de 5,74% até 2031.
- Por usuário final, os homens representaram 67,54% do consumo em 2025, enquanto as mulheres são o segmento de crescimento mais rápido, com um CAGR de 5,98%.
- Por canal de distribuição, os pontos de venda off-trade entregaram 83,54% do volume em 2025, mas os estabelecimentos on-trade estão se recuperando a um CAGR de 5,66%.
- Por geografia, a Europa liderou com 42,74% de participação em 2025, enquanto a América do Sul deve registrar um CAGR de 7,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por vodkas premium e artesanais | +1.2% | Global, com concentração na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Crescente popularidade dos coquetéis à base de vodka | +0.9% | Global, particularmente América do Norte, Europa e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação em sabores e ingredientes | +0.8% | América do Norte, Europa, cidades selecionadas da Ásia-Pacífico (Singapura, Tóquio, Xangai) | Médio prazo (2-4 anos) |
| Crescimento do setor de turismo e hospitalidade | +0.6% | América do Sul, Oriente Médio e África, destinos turísticos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão estratégica por redes de pubs e bares | +0.5% | América do Norte, Europa, Índia urbana e China | Médio prazo (2-4 anos) |
| Sustentabilidade e abastecimento ético | +0.4% | Europa Ocidental, América do Norte, Austrália/Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente preferência dos consumidores por vodkas premium e artesanais
A premiumização está transformando os conjuntos de valor à medida que os consumidores optam cada vez mais por produtos artesanais e de pequenos lotes que priorizam procedência, técnicas de destilação e estética de embalagem. Em 2024, a Associação Americana de Destilados Artesanais registrou vendas de 12,7 milhões de caixas de 9 litros de destilados artesanais[1]Fonte: Associação Americana de Destilados Artesanais, "Vendas de Destilados Artesanais Registram Segundo Ano de Queda", americancraftspirits.org . No entanto, isso representou uma queda de 6,1% em relação ao ano anterior, impulsionada por desafios de distribuição e escassez de capital entre produtores menores. Apesar disso, a contração fortaleceu a posição dos players sobreviventes: destilarias artesanais com distribuição omnicanal e posicionamento premium nas prateleiras capturaram uma maior participação de mercado. As vendas diretas ao consumidor em salas de degustação também contribuíram significativamente para os volumes artesanais de pequeno porte. As marcas multinacionais responderam a essas mudanças introduzindo extensões de linha super premium. Por exemplo, a Belvedere lançou o Heritage 176 em setembro de 2024 e o Belvedere 10 em julho de 2024 para proteger seus segmentos de alta margem de concorrentes independentes. A crescente demanda por produtos artesanais e premium está pressionando as marcas de volume do segmento médio, levando a racionalizações de portfólio e fusões e aquisições à medida que as empresas buscam economias de escala para mitigar a queda das margens por unidade.
Crescente popularidade dos coquetéis à base de vodka
À medida que os consumidores mais jovens veem cada vez mais as bebidas mistas como moeda social e momentos de experiência, a cultura de coquetéis está impulsionando um consumo mais frequente. Com perfis de sabor frutados e doces liderando as preferências dos consumidores, a vodka está encontrando relevância não apenas em estabelecimentos noturnos, mas também durante happy hours e mixologia doméstica. Essa mudança está impulsionando uma previsão de CAGR de 5,66% para os canais on-trade. Bares e restaurantes estão aproveitando coquetéis exclusivos de vodka para diferenciar seus cardápios e justificar preços premium. Respondendo a essa tendência, os formatos prontos para beber estão em ascensão. Por exemplo, o Betty Booze de Blake Lively lançou seus primeiros RTDs de vodka em junho de 2025, e em abril de 2025, a Absolut, em colaboração com a Coca-Cola Europacific Partners, estreou a Absolut Vodka e SPRITE Melancia, que obteve uma impressionante intenção de compra de 84% nos testes com consumidores. A combinação da cultura de coquetéis com formatos convenientes está impulsionando o crescimento em duas frentes: os estabelecimentos on-premise estão colhendo os benefícios dos prêmios experienciais, enquanto as vendas off-trade de RTD estão capitalizando a tendência de replicar bebidas de qualidade de bar em casa.
Inovação em sabores e ingredientes
Com a vodka neutra tornando-se cada vez mais uma commodity, a inovação em sabores assumiu o papel central como principal diferenciador. Os produtores introduziram uma série de variantes ousadas entre 2024 e 2025: a Smirnoff lançou Spicy Tamarind em janeiro de 2024, a Stoli apresentou Halapeño Pepper em janeiro de 2026 visando o mercado de Bloody Mary, e a Skyy lançou Infusions Pineapple em novembro de 2024. Esses lançamentos estão alinhados com as descobertas da Bacardi de que sabores frutados e aventureiros atraem consumidores da Geração Z e millennials, que priorizam estética digna do Instagram e experiências de sabor únicas. Além disso, a transparência dos ingredientes e as infusões botânicas estão ganhando impulso. Refletindo essa tendência, a Ketel One introduziu Botanical Peach and Orange Blossom em fevereiro de 2024, enquanto a Absolut lançou Extrakt em junho de 2024, ambos enfatizando extratos naturais e opções de menor teor calórico. Embora o CAGR de 5,64% do segmento com sabor destaque o rápido ritmo de inovação, ele também resulta em fragmentação do espaço nas prateleiras e desafios de gestão de estoque para os varejistas. Isso cria uma oportunidade para marcas habilidosas em racionalização de SKUs e planejamento de sortimento baseado em dados.
Crescimento do setor de turismo e hospitalidade
A recuperação do turismo no pós-pandemia revitalizou o consumo de destilados no local, particularmente em destinos turísticos e centros urbanos onde os viajantes internacionais buscam experiências premium com bebidas. De acordo com a Organização Mundial do Turismo da ONU, 2025 registrou 1,52 bilhão de turistas internacionais globalmente, um aumento de quase 60 milhões em comparação com 2024[2]Fonte: Organização Mundial do Turismo da ONU, "Barômetro Mundial do Turismo", untourism.int. A América do Sul, com um CAGR de 7,02%, atribui parte de seu crescimento à expansão da infraestrutura de hospitalidade no Brasil e na Argentina. Nesses países, uma classe média em crescimento e o aumento do turismo receptivo estão impulsionando uma maior penetração de destilados. No Oriente Médio, apesar das restrições regionais ao álcool, os Emirados Árabes Unidos estão experimentando uma crescente demanda por vodka em bares de hotéis e estabelecimentos licenciados que atendem a expatriados e turistas. Os estabelecimentos on-premise não são apenas significativos em termos de volume, mas também servem como plataformas-chave para a construção de marcas. Eles oferecem aos consumidores oportunidades de experimentar destilados premium antes de adquiri-los nos canais off-trade. Os produtores multinacionais capitalizam essa tendência por meio de ativações direcionadas e programas de educação para bartenders.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações governamentais rigorosas | -0.7% | Global, com impacto agudo na Europa (Irlanda, Escócia), mercados selecionados da Ásia-Pacífico (tarifas da Índia) | Curto prazo (≤ 2 anos) |
| Inclinação dos consumidores para bebidas saudáveis | -0.5% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Problemas de saúde relacionados ao consumo excessivo | -0.3% | Global, com ênfase em mercados de alto consumo per capita (Rússia, Polônia, países nórdicos) | Longo prazo (≥ 4 anos) |
| Crescente demanda por produtos de baixo teor alcoólico | -0.4% | Europa Ocidental, América do Norte, Austrália/Nova Zelândia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações governamentais rigorosas limitam o mercado
Os produtores menores, frequentemente desprovidos dos recursos jurídicos e de lobby necessários, enfrentam desafios significativos na expansão do mercado devido às complexidades regulatórias e aos crescentes custos de conformidade. A Lei de Saúde Pública sobre Álcool da Irlanda, que entrará em vigor em maio de 2026, exige rótulos de advertência sobre câncer em todos os produtos alcoólicos. Essa regulamentação não apenas estabelece um potencial referencial para outras regiões, mas também obriga os produtores a redesenhar embalagens e gerenciar ajustes de estoque. Na Escócia, o aumento do preço mínimo unitário para 65 pence em setembro de 2024 elevará os preços no varejo, reduzindo a elasticidade da demanda entre os consumidores sensíveis ao preço. Um relatório de 2025 da Organização Mundial da Saúde revelou que 167 países impõem impostos especiais de consumo sobre destilados, com uma taxa mediana de 22,5% do preço de varejo. No entanto, apenas 23% dessas jurisdições ajustam os impostos para levar em conta a inflação, resultando em mudanças de custos imprevisíveis quando os governos revisam as alíquotas. Essas regulamentações sobrepostas impõem um ônus desproporcional às destilarias artesanais. Sem a infraestrutura para lidar com a conformidade ou a escala para absorver esses custos, muitos players menores estão saindo do mercado ou sendo adquiridos por empresas maiores, impulsionando uma rápida consolidação no setor.
Problemas de saúde relacionados ao consumo excessivo
As campanhas de saúde pública e as pesquisas médicas associam cada vez mais o consumo excessivo de álcool a doenças crônicas, reduzindo gradualmente a aceitabilidade social do consumo pesado, particularmente nos mercados de alto consumo per capita. Um relatório de 2024 da Organização Mundial da Saúde (OMS) destaca a gravidade do problema, associando 2,6 milhões de mortes anuais ao consumo de álcool[3]Fonte: Organização Mundial da Saúde (OMS), "Mais de 3 milhões de mortes anuais devido ao uso de álcool e drogas", who.int. Na Rússia e na Polônia, onde o consumo médio mensal de vodka é de 17 e 14 doses, respectivamente, os significativos desafios de saúde pública poderiam levar a medidas políticas mais rigorosas. Essas medidas podem incluir restrições à publicidade, horários de varejo limitados ou aumento dos impostos especiais de consumo. Os efeitos de longo prazo, abrangendo quatro anos ou mais, refletem o ritmo lento das mudanças comportamentais e da implementação de políticas. No entanto, a tendência é evidente: os governos estão priorizando a redução de danos em detrimento da expansão do setor. Os produtores devem se adaptar investindo em campanhas de consumo responsável e desenvolvendo produtos inovadores (como opções de menor teor alcoólico e embalagens menores) para mitigar o risco de regulamentações punitivas. A falha em autorregular-se poderia levar a restrições no estilo do tabaco, incluindo embalagens simples e proibições de exposição no ponto de venda, o que afetaria gravemente o patrimônio da marca e as estratégias promocionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Inovação em Sabores Impulsiona a DiferenciaçãoEm 2025, as ofertas sem sabor detinham uma participação dominante de 87,25% do mercado de vodka. Bartenders e consumidores tradicionais dependiam fortemente desses destilados neutros para suas criações de coquetéis principais. Embora a demanda estável sustente o volume, o crescimento do valor fica atrás das médias da categoria devido ao aumento das atividades promocionais e à crescente presença de marcas próprias. As definições regulatórias, que exigem um teor alcoólico mínimo de 37,5% ABV, desempenham um papel vital na preservação da identidade do segmento tradicional de vodka, garantindo uma distinção clara das variantes com sabor mais recentes. Os players estabelecidos se beneficiam de eficiências de fornecimento: destilarias de grande volume utilizam alambiques contínuos e envase em múltiplas regiões para obter sabor consistente a custos mais baixos, ajudando-os a manter uma forte presença nas prateleiras de supermercados e lojas de conveniência.
As variantes com sabor devem impulsionar o crescimento do mercado de vodka a um CAGR de 5,64% até 2031. Essa expansão é impulsionada por lançamentos voltados para as redes sociais que enfatizam novidade e apelo visual. Os consumidores mais jovens, que veem os destilados como um meio de autoexpressão, são atraídos por perfis picantes, botânicos e inspirados em sobremesas. Além disso, as variações prontas para beber estão aumentando a aceitação de sabores, posicionando a vodka como uma escolha versátil para qualquer ocasião. No entanto, os varejistas permanecem cautelosos, exigindo comprovação de velocidade de vendas antes de alocar espaço nas prateleiras. Esse escrutínio incentiva os produtores a aprimorar suas ofertas, concentrando-se em sabores de destaque que possam sustentar uma demanda consistente ao longo do ano. As marcas que equilibram habilmente a inovação com uma abordagem seletiva em relação ao seu portfólio de produtos estão bem posicionadas para garantir posicionamentos premium nas prateleiras e proteger suas margens de lucro.


Por Usuário Final:
As Mulheres Reformulam os Padrões de ConsumoEm 2025, os homens representavam 67,54% do volume global, atraídos por referências de tradição e preços acessíveis, especialmente na Europa Oriental e em partes da América Latina. Os segmentos masculinos maduros estão optando cada vez mais por uísque e cerveja artesanal, desviando participação de mercado das marcas de vodka convencionais, enquanto os homens mais jovens demonstram preferência por marcas experienciais em destilados escuros. À medida que as normas de gênero evoluem e o poder de compra se diversifica, as estratégias de marketing enraizadas em tropos tradicionais de masculinidade correm o risco de se tornar obsoletas.
Por outro lado, as mulheres estão contribuindo ativamente para o crescimento do mercado de vodka. Elas estão impulsionando a expansão nas subcategorias de maior margem de produtos com sabor e prontos para beber (RTD), que crescem a um forte CAGR de 5,98%. O desenvolvimento atual de produtos se concentra em alegações de zero açúcar, formatos convenientes de dose única e rótulos visualmente atraentes projetados para compartilhamento nas redes sociais. As estratégias de varejo também estão evoluindo: pesquisas mostram que as compradoras têm maior probabilidade de responder a displays refrigerados próximos às entradas das lojas, levando a ajustes no merchandising do comércio moderno. Além disso, o branding eficaz agora posiciona as mulheres como formadoras de opinião confiantes, garantindo que sejam reconhecidas como públicos primários e reforçando a relevância da marca ao longo de toda a jornada de compra.
Por Categoria:
O Super Premium Captura a Expansão das MargensEm 2025, as expressões premium lideraram as vendas, representando 60,21% do mercado. Esse segmento não apenas ancorou o volume do mercado de vodka, mas também gerenciou efetivamente a inflação de custos por meio de aumentos de preços moderados. As marcas premium convencionais dependem de distribuição extensiva e sabor consistente para construir fidelidade à marca, enquanto os produtores artesanais destacam histórias locais para sustentar seus preços. No entanto, com o crescimento desacelerando nos mercados maduros, as marcas enfrentam maior concorrência nas prateleiras. Se os SKUs de médio alcance não conseguirem revitalizar seu branding, correm o risco de se fundir indistintamente com outros segmentos.
Os rótulos super premium devem superar todos os outros segmentos, com um CAGR projetado de 5,74%. Seu crescimento é impulsionado por ocasiões de presentes, uma recuperação no varejo de viagens e conhecedores em busca de edições exclusivas. Esses rótulos se beneficiam de margens brutas mais altas, que ajudam a mitigar as flutuações nos preços das commodities e a compensar as quedas de volume em outros segmentos. Para sustentar o crescimento, os produtores se concentram em narrativas que enfatizam terroir, tipos de grãos e técnicas artesanais, criando um apelo de luxo para consumidores urbanos abastados. No entanto, a inflação pode levar alguns consumidores a migrar para o segmento premium principal, destacando a importância de portfólios diversificados que abordem os comportamentos evolutivos de negociação dos consumidores no mercado de vodka.

Por Canal de Distribuição:
Dominância do Off-Trade Encontra a Recuperação do On-PremiseEm 2025, os pontos de venda off-trade representavam 83,54% do volume, influenciados pelas tendências de mixologia doméstica em evolução, maior sensibilidade ao preço e crescente adoção do comércio eletrônico. Grandes redes de bebidas alcoólicas e lojas especializadas, equipadas com funcionários experientes e sortimentos extensos, estão capitalizando essas mudanças, frequentemente direcionando os consumidores para opções premium. O cenário digital está avançando rapidamente: colaborações como a parceria da Au Vodka com a Huboo estão reduzindo os prazos de entrega e expandindo a cobertura geográfica. No entanto, as barreiras regulatórias nos EUA – particularmente aquelas que restringem o envio direto ao consumidor de destilados entre estados – continuam a limitar o potencial mais amplo do mercado online, mantendo a importância das lojas físicas.
Os canais on-trade, com previsão de crescimento a um CAGR de 5,66%, estão recuperando sua importância social à medida que bares, clubes e locais de festivais retomam as operações em escala. Serviços exclusivos e bartending teatral aumentam o valor percebido, frequentemente sustentando prêmios de preço que mitigam as pressões inflacionárias. Enquanto as redes de pubs trazem eficiência operacional para o lançamento de coquetéis, os bares independentes aproveitam colaborações artesanais locais para oferecer autenticidade. Ao implementar estratégias de canal equilibradas e utilizar dados em múltiplos pontos de contato, os produtores podem rastrear efetivamente as jornadas dos consumidores e personalizar promoções, maximizando sua participação no mercado de vodka em vários formatos de varejo.
Análise Geográfica
Mercado de Vodka na Europa
Em 2025, a Europa capturou 42,74% das vendas globais, sustentada pelo forte consumo cultural na Rússia, na Polônia e na região nórdica, apesar do aperto regulatório que está comprimindo as margens. Os consumidores da Europa Ocidental estão migrando para opções premium e artesanais, priorizando qualidade em detrimento da quantidade. No entanto, as tendências voltadas à saúde estão limitando o crescimento geral. A definição rigorosa e os padrões de rotulagem da União Europeia garantem a autenticidade dos produtos, mas restringem a inovação, especialmente para bebidas abaixo do limite de 37,5% de teor alcoólico em volume. Isso cria obstáculos para o desenvolvimento de bebidas mais leves. Consequentemente, os participantes do mercado estão se concentrando na narrativa de marca, especialmente em torno da proveniência e da sustentabilidade, para se manterem relevantes enquanto cumprem os requisitos legais.
Mercado de Vodka na América do Sul
A América do Sul está experimentando um crescimento acelerado, com uma CAGR projetada de 7,02% até 2031. Esse crescimento é impulsionado pela recuperação do turismo, pelo aumento dos investimentos na vida noturna e pela expansão da classe média. Brasil e Argentina lideram a demanda, com as áreas urbanas adotando cada vez mais as tendências globais de coquetéis. No entanto, desafios como tarifas de importação e sistemas tributários complexos persistem. Os produtores estão enfrentando essas questões por meio de parcerias com distribuidores locais, personalização de estratégias de marketing para atender às preferências regionais e introdução de formatos prontos para beber que se alinham aos costumes sociais ao ar livre.
Mercado de Vodka na América do Norte, APAC e MEA
A América do Norte continua sendo o maior mercado individual por valor, liderada pelos Estados Unidos. Nesse contexto, os produtos premium e super-premium estão compensando as quedas nas vendas do segmento intermediário. Embora a liberalização do comércio eletrônico em alguns estados esteja derrubando as barreiras tradicionais de distribuição, as inconsistências nas regulamentações interestaduais estão elevando os custos de segmentação. A região Ásia-Pacífico oferece oportunidades diversas: na Índia, uma redução tarifária no âmbito de um acordo comercial com o Reino Unido deve reduzir os custos de importação da vodka em 50%, ampliando o acesso dos consumidores. Enquanto isso, embora o baijiu domine o mercado, os centros urbanos da China estão fomentando a experimentação com coquetéis. No Oriente Médio e na África, o crescimento ainda está em seus estágios iniciais. Os Emirados Árabes Unidos e a África do Sul, ambos destinos turísticos populares, estão registrando aumento da demanda, especialmente por parte de expatriados, apesar das regulamentações mais rígidas sobre bebidas alcoólicas. Compreender as culturas locais e formar parcerias estratégicas são fatores essenciais para uma penetração bem-sucedida no mercado de vodka.

Panorama regulatório
Os produtores de vodka operam sob regras de categoria rigidamente definidas, além de controles de saúde, rotulagem e preços que moldam a embalagem, a rota ao mercado e a gestão de margens. Na Europa, as definições de bebidas espirituosas e os requisitos de rotulagem continuam ancorados no Regulamento (CE) n.º 110/2008, e padrões de produto, como o limite mínimo de 37,5% de teor alcoólico (ABV), afetam o que pode ser comercializado como vodka, limitando a flexibilidade de reformulação para extensões de linha com menor teor alcoólico.
Movimentos regulatórios recentes acrescentam complexidade adicional. A Lei de Saúde Pública sobre Álcool da Irlanda entra em vigor em maio de 2026, exigindo advertências sobre câncer nos rótulos de produtos alcoólicos e forçando redesenhos de rótulos e transições de estoque. Na Escócia, o preço mínimo por unidade subiu para 65 pence em setembro de 2024, elevando os preços nas gôndolas e alterando a dinâmica promocional no varejo (off-trade). Vários governos continuam a depender de impostos especiais de consumo como principais mecanismos, e o Vietnã introduziu um Imposto Especial de Consumo de 65% para vodka com 20% de ABV ou mais, com vigência a partir de 1º de janeiro de 2026, adicionando outro obstáculo de conformidade e precificação para importadores e marcas.
Cenário Competitivo
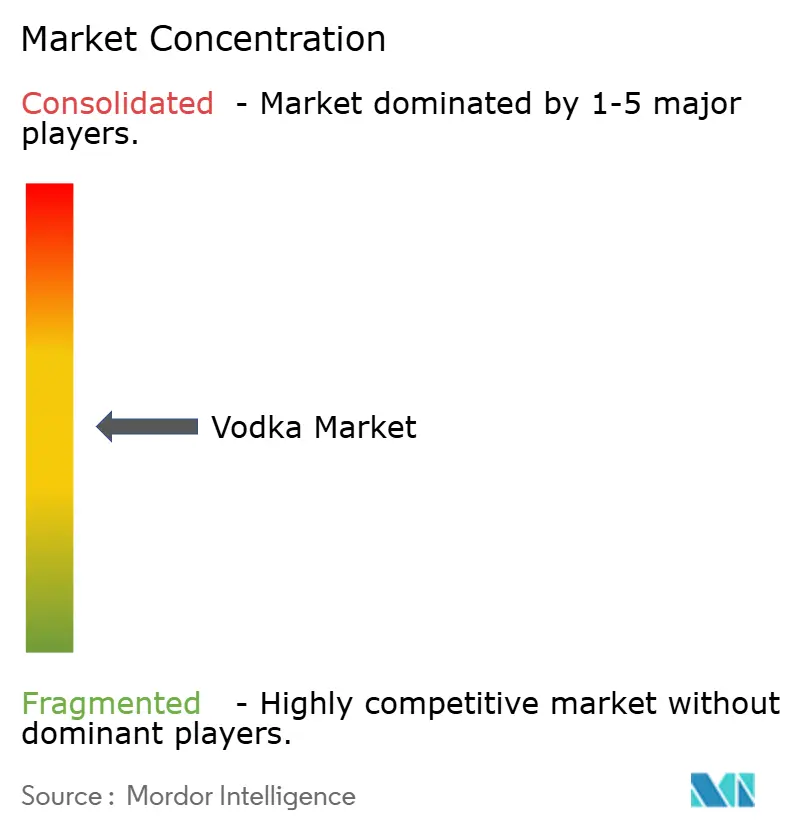
O mercado de vodka é moderadamente fragmentado. Os principais players possuem vantagens de escala em abastecimento, distribuição multicanal e gastos com marketing. Os principais players do setor de vodka, incluindo Diageo PLC, Pernod Ricard S.A., LVMH Moët Hennessy Louis Vuitton, Bacardi Ltd e Radico Khaitan Ltd., impulsionam coletivamente a inovação do setor e o desenvolvimento do mercado. Sua amplitude de distribuição mitiga os choques de conformidade localizados e garante posicionamentos privilegiados nos bares. A aquisição do Stoli Group pela Sazerac em 2024 sinalizou um esforço estratégico para racionalizar seu portfólio, com foco em ofertas de médio alcance e obtenção de sinergias de custos. Apesar dessa consolidação, aproximadamente 2.282 destilarias artesanais ativas nos EUA continuam a impulsionar a inovação, levando os gigantes tradicionais a acelerar os ciclos de sabores.
As inovações em sabores e formatos são os principais impulsionadores da concorrência atual. O Dirty Brew de menor teor alcoólico da Belvedere e o Halapeño Pepper da Stoli destacam como as marcas estabelecidas fortalecem a fidelidade por meio de lançamentos por tempo limitado e pacotes sazonais. Ao mesmo tempo, o crescimento das marcas próprias nas redes de supermercados pressiona os fornecedores de marcas a justificar os prêmios de preço por meio de marketing experiencial, iniciativas de ESG e qualidade aprimorada dos produtos.
A adoção de tecnologia prioriza as rotas de mercado e a garantia de autenticidade em detrimento das reformulações de produção. Os projetos piloto de procedência em blockchain em destilarias boutique e as ferramentas de merchandising baseadas em dados em portfólios multinacionais compartilham o objetivo de construir a confiança do consumidor e otimizar o desempenho dos canais. As empresas que combinam agilidade de conformidade, visibilidade omnicanal e narrativas convincentes ganharão vantagem competitiva no mercado de vodka em evolução.
Líderes do Setor de Vodka
Diageo PLC
LVMH Moët Hennessy Louis Vuitton
Pernod Ricard S.A
Bacardi Ltd.
Radico Khaitan Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vodka
- Diageo plc
- Pernod Ricard SA
- Bacardi Ltd.
- LVMH (Moet Hennessy Louis Vuitton)
- Campari Group
- William Grant and Sons
- Stoli Group
- Fifth Generation Inc.
- Beluga Group
- Stock Spirits Group
- E.and J. Gallo
- Heaven Hill Brands
- Proximo Spirits
- Suntory Holdings Ltd.
- Milestone Brands
- Canadian Iceberg Vodka Corp
- Kirker Greer Holdings
- Radico Khaitan Ltd.
- Next Frontier Brands
- Becle SAB de CV

Oportunidades de mercado e perspectivas futuras
A premiumização impulsionada pela inovação e a experimentação de sabores representam o espaço em branco mais claro para proprietários de marcas capazes de gerenciar ciclos mais rápidos de SKUs, atendendo ao mesmo tempo ao rigoroso escrutínio de sortimento dos varejistas. Lançamentos recentes apontam para investimentos contínuos nessa oportunidade, incluindo edições limitadas e extensões voltadas para sabores de marcas estabelecidas (por exemplo, os lançamentos super-premium de 2024 da Belvedere e o Halapeno Pepper da Stoli em janeiro de 2026), além de colaborações em bebidas prontas para consumo (RTD) à base de vodka, como a da Absolut com a Coca-Cola Europacific Partners (abril de 2025), que ampliam as ocasiões de consumo além do uso tradicional puro ou em misturas.
A regulamentação e os padrões também criam oportunidades acionáveis para multinacionais preparadas em termos de conformidade e campeões regionais bem capitalizados conquistarem participação de mercado por meio de acesso mais rápido ao mercado e execução transfronteiriça mais fluida. A China implementou a norma GB/T 11856.3-2025 para vodka em 1º de julho de 2026, formalizando requisitos de qualidade para produção, inspeção e vendas, e elevando o padrão de gestão consistente de especificações. Paralelamente, entidades do setor de bebidas espirituosas na Europa (spiritsEUROPE) têm direcionado trabalhos de acesso a mercado para centros de crescimento emergentes, como Índia, Mercosul e Sudeste Asiático, até 2030, apoiando um caminho para empresas com portfólios diversificados, parcerias com distribuidores e sistemas adaptáveis de rotulagem e documentação para expandir internacionalmente.
Recent Industry Developments in Mercado de Vodka
- Junho de 2026: A Pernod Ricard firmou parceria com Madonna para tornar a Absolut a Parceira Oficial de Vodka de sua próxima era de álbum, Confessions II. A aliança amplifica o posicionamento premium da vodka dentro da cultura musical e expande oportunidades de marketing entre gêneros globalmente. Isso fortalece o posicionamento premium da Absolut e cria novos caminhos experienciais no mercado de vodka.
- Janeiro de 2026: A Pernod Ricard lançou a Absolut TABASCO, uma vodka picante desenvolvida em parceria com a marca TABASCO, em mais de 50 mercados globais. Isso expande a distribuição de vodkas aromatizadas e picantes, além de diversificar o portfólio da Absolut. Acelera o uso entre mercados em ocasiões de bebidas prontas para consumo.
- Agosto de 2025: A Radico Khaitan Ltd. firmou uma joint venture com a D'YAVOL Luxury Collective e Nikhil Kamath para lançar a D'YAVOL Spirits. Essa colaboração estratégica de vodka de luxo tem como alvo o segmento premium. Ela cria uma plataforma de luxo engarrafada na origem voltada para capturar a premiumização e apoiar a construção de marca internacional.


Mercado de Vodka Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado é definido como o valor total de vodka vendida para consumo nos canais on-trade e off-trade, convertido em USD utilizando um período temporal consistente e uma base de preços comparável entre países.
Exclusões de escopo: excluímos bebidas espirituosas adjacentes, incluindo o espírito neutro de grãos vendido para usos não relacionados à vodka, e não contabilizamos usos não relacionados a bebidas, como álcool industrial, medicinal ou para cuidados pessoais.
Visão geral da segmentação
- Por Tipo de Produto
- Com Sabor
- Sem Sabor
- Por Usuário Final
- Homens
- Mulheres
- Por Categoria
- Popular
- Premium
- Super Premium
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Lojas Especializadas/de Bebidas Alcoólicas
- Outros Canais Off-Trade
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento dos sinais de oferta e demanda que podem ser verificados sem depender das declarações das empresas. Para a vodka, utilizamos estatísticas públicas de comércio e produção, contexto de preços e impostos, e indicadores de consumo para estabelecer limites realistas antes de qualquer tentativa de previsão.
As entradas mais comuns provêm de fontes como estatísticas nacionais de alfândega e comércio (e séries mais amplas no estilo UN Comtrade), estatísticas federais dos EUA do TTB e relacionadas ao álcool, Eurostat e institutos nacionais de estatística, referências de tarifas e taxas da OMC, e painéis de comércio no estilo do International Trade Centre, que ajudam na consistência entre países. Também revisamos relatórios anuais, apresentações de resultados e notas de investidores de grandes grupos de bebidas alcoólicas listados em bolsa, além da cobertura da imprensa especializada para confirmar mudanças de volume, mix de canais e ações de precificação. Quando necessário, assinaturas pagas são utilizadas de forma limitada para inteligência financeira empresarial, buscas de patentes sobre embalagem ou filtragem, e verificações de importação/exportação em nível de embarque para validação direcional. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em confirmar o que os números da pesquisa documental não conseguem explicar bem, especialmente a escala de preços, as margens dos canais e o quanto o mix está mudando entre vodka padrão e premium. Conversamos com uma variedade de respondentes entre produtores, importadores, distribuidores, varejistas e operadores on-trade, e as conclusões foram então verificadas nas principais regiões consumidoras de vodka, para que os efeitos locais de impostos e preços não fossem sobrestimados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Executivos C-level: 13% | APAC: 38% |
| Nível médio: 40% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Participantes menores: 22% | Gerentes: 58% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento é construído com uma abordagem top-down e bottom-up, com o eixo principal proveniente de uma construção de pool de demanda por ocasião e canal, reconstruída utilizando indicadores de consumo de bebidas espirituosas, sinais de participação da vodka e pontos de preço por país. Para cada país importante, traduzimos o consumo em volumes implícitos, aplicamos uma divisão entre on-trade e off-trade, e depois convertemos em valor usando faixas de preço médio de venda (ASP) que refletem as escalas de preços de massa e premium.
Para manter o modelo realista, acompanhamos de perto entradas práticas, como tendências de caixas de 9 litros ou por litro, quando disponíveis, efeitos de reabertura e movimento de clientes no on-trade, o momento de repasse de impostos especiais de consumo, a dependência de importação versus produção local, e mudanças em direção a ofertas aromatizadas que frequentemente apresentam precificação diferente. Os resultados são então corroborados com aproximações seletivas de baixo para cima (bottom-up), incluindo verificações de ASP amostrado multiplicado pelo volume em mercados-chave, verificações de canais de distribuidores sobre a direção das reduções de estoque, e verificações de sanidade em relação às menções de receita de categoria reportadas em registros públicos.
Para as previsões, contamos com análise de cenários apoiada por suavização de curto prazo em variáveis-chave, uma vez que a demanda por vodka é afetada por precificação, regulamentação e comportamento de canais que podem mudar rapidamente. Quando faltam dados bottom-up para países menores, utilizamos relações proxy de mercados semelhantes (faixas de renda, penetração de bebidas espirituosas e dependência do comércio) e, em seguida, reverificamos o gasto per capita implícito para detectar precocemente valores atípicos.
Validação de dados e ciclo de atualização
A validação é feita em etapas, começando com verificações de unidades e moedas, e depois avançando para verificações cruzadas com sinais independentes, como valores de comércio, mudanças de preço impulsionadas por impostos especiais de consumo e movimentos conhecidos de participação de canais. Qualquer variação significativa aciona uma reverificação das premissas e, se necessário, entramos em contato novamente com o tipo de respondente relevante para confirmar se a mudança é real ou uma discrepância de tempo.
Antes da aprovação final, o modelo é revisado por outro analista, que verifica a cadeia lógica das entradas até as saídas, e realiza testes pontuais dos totais por país em relação a indicadores externos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças abruptas de impostos, choques inflacionários significativos ou interrupções sustentadas de canais. Pouco antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de vodka da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado de vodka publicados podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque a janela de tempo, o ponto de conversão cambial e a lógica de precificação não estão alinhados entre os estudos. As diferenças também surgem quando uma estimativa se baseia fortemente em proxies de valor de embarque, enquanto outra tenta modelar o valor de consumo por meio dos canais.
Neste estudo, o ponto de atualização e o mês da taxa de câmbio escolhido para conversão foram mantidos consistentes com o ano utilizado para a definição do ASP. Essa disciplina temporal, juntamente com verificações de validação em nível de canal, ajuda a explicar como o total se alinha com a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 38,44 bilhões de USD (2026) | |
| Publicação Especializada A | 79,40 bilhões de USD (2024) | Este número é orientado por valor e parece acompanhar o valor de varejo em um escopo mais amplo, no qual a vodka é frequentemente misturada com uma captura mais ampla de valor de bebidas espirituosas, e a diferença de ano também altera os efeitos de inflação e taxa de câmbio. |
| Fonte Setorial B | 43,20 bilhões de USD (2024) | Esta estimativa está mais próxima em escala, mas usa um ano-base diferente e provavelmente assume uma alta mais rápida do ASP sem separar claramente a precificação on-trade das promoções off-trade, o que pode elevar os totais de valor em períodos inflacionários. |
No geral, a discrepância é explicada principalmente pelo alinhamento do ano e por como o valor é construído, se é elaborado a partir do consumo por canal e das escalas de preço, ou inferido a partir de sinais mais amplos de valor de varejo. Ao manter as variáveis vinculadas à direção observável do volume, faixas de ASP realistas e um período temporal cambial repetível, o estudo fornece um número que pode ser rastreado até etapas claras e verificado mercado a mercado.


Principais Perguntas Respondidas no Relatório
Qual o tamanho esperado do mercado de vodka até 2031?
O mercado de vodka deve atingir USD 47,89 bilhões até 2031, avançando a um CAGR de 4,49% de 2026 a 2031.
Qual tipo de produto está crescendo mais rapidamente nas vendas globais de vodka?
As variantes com sabor devem crescer a um CAGR de 5,64% até 2031, impulsionadas pela ousada inovação em sabores e pelos formatos prontos para beber.
Qual região oferece as melhores perspectivas de crescimento para as marcas de vodka?
A América do Sul lidera com um CAGR de 7,02%, beneficiando-se da expansão da hospitalidade e do crescente poder de compra da classe média.
Por que as vodkas super premium estão ganhando força?
Os consumidores abastados buscam procedência, edições limitadas e apelo para presentes, impulsionando os rótulos super premium a um CAGR de 5,74%.
Página atualizada pela última vez em:


